Voorwoord
Lees het voorwoord
Meer informatie over "Voorwoord"
Kerncijfers
Bekijk de kerncijfers
Meer informatie over "Kerncijfers"
Aantal actieve deelnemers
45.905
Vorig jaar: 43.462
Bestuursverslag
Lees het bestuursverslag
Meer informatie over "Bestuursverslag"
Jaarrekening
Bekijk de jaarrekening
Meer informatie over "Jaarrekening"
Belegd vermogen
25.668
Vorig jaar: 23.834
Downloaden als PDF
1 Voorwoord van het bestuur
Voorwoord van het bestuur
Het jaar 2025 stond voor Rail & OV in het teken van grote veranderingen, zowel binnen ons fonds als in de wereld om ons heen. Het was een jaar waarin we belangrijke stappen hebben gezet.
We sloten het jaar af met een beleidsdekkingsgraad van 135,8%. Het rendement op de beleggingsportefeuille was licht negatief (-1,1%) en de verplichtingen namen af door de hogere rente. Per saldo steeg de beleidsdekkingsgraad van 131,5% naar 135,8%. Deze stijging droeg eraan bij dat we de pensioenen per 31 december 2025 met 3,02% konden verhogen – de laatste verhoging binnen de oude pensioenregeling. De actuele dekkingsgraad bedroeg op 31 december 2025 141,5%. Met deze dekkingsgraad zijn we overgegaan naar de nieuwe pensioenregeling.
Een groot deel van onze aandacht ging in 2025 uit naar de overgang naar de nieuwe pensioenregeling onder de Wet toekomst pensioenen. Aan het eind van 2025 konden we het besluit nemen voor een zorgvuldige en beheerste overgang. Dat was mogelijk omdat onze systemen en processen op orde waren, De Nederlandsche Bank ons een invaarbeschikking verstrekte en onze invaardekkingsgraad hoog genoeg was en binnen de vastgestelde bandbreedtes bleef. Hierdoor konden we een groot deel van de pensioenbuffer verdelen en de pensioenen van deelnemers en gepensioneerden verhogen bij de start van de nieuwe regeling. De besluitvorming over de verdeling van de pensioenbuffer is met grote zorgvuldigheid gedaan. Veel betrokken partijen keken kritisch mee, waaronder sociale partners, het verantwoordingsorgaan en toezichthouders. Deze brede betrokkenheid heeft bijgedragen aan een evenwichtige verdeling van de pensioenbuffer.
Na een zorgvuldige voorbereiding zijn we per 1 januari 2026 overgestapt naar de nieuwe pensioenregeling onder de Wet toekomst pensioenen.
Uiteraard hebben we onze deelnemers en werkgevers zorgvuldig meegenomen in de overgang naar de nieuwe pensioenregeling. In de afgelopen jaren hebben we een doelgroepgerichte aanpak gehanteerd en een breed palet aan communicatiemiddelen ingezet, zoals website, digitale nieuwsbrieven, pensioenmagazines en (online) themabijeenkomsten. Vlak voor de overgang, in november 2025, ontvingen de deelnemers de zogeheten prognosebrief, waarmee zij voor het eerst een reëel beeld kregen van hun persoonlijke situatie na de overgang. Daarnaast organiseerden we in dezelfde maand bijeenkomsten door het hele land, in nauwe samenwerking met aangesloten werkgevers. Tijdens deze bijeenkomsten kregen zowel geïnteresseerde deelnemers als gepensioneerden de gelegenheid om vragen te stellen en eventuele zorgen te bespreken. We hechten eraan om op deze manier betrokken en benaderbaar te zijn.
De overgang naar de nieuwe pensioenregeling was het sluitstuk van een meerjarenstrategie. De fusie van het Spoorwegpensioenfonds en Stichting Pensioenfonds Openbaar Vervoer en de vorming van Pensioenfonds Rail & OV in 2020, gevolgd door de fusie met uitvoeringsorganisatie SPF Beheer, vormden belangrijke voorbereidende stappen. Hierdoor heeft Rail & OV als zelfadministrerend pensioenfonds succesvol de overgang naar het nieuwe pensioenstelsel kunnen realiseren.
Wij kijken met trots terug op de samenwerking met ons verantwoordingsorgaan en onze sociale partners in 2025 en de afgelopen jaren. De gezamenlijke inzet voor een zorgvuldige transitie naar de nieuwe pensioenregeling heeft ons fonds verder versterkt en een goede basis gelegd voor de toekomst. Hierbij willen wij ook onze dank uitspreken aan Gerard Groten, onafhankelijk voorzitter, en Walter Mutsaers, voorzitter van het uitvoerend bestuur, die begin 2026 afscheid namen van Rail & OV. Zij hebben de afgelopen jaren een grote rol gespeeld in de ontwikkeling van ons pensioenfonds.
Per 1 maart 2026 heb ik het stokje overgenomen als onafhankelijk voorzitter. In de komende jaren wil ik samen met het bestuur, verantwoordingsorgaan en de medewerkers van Rail & OV de strategie herijken en onze dienstverlening verder uitbouwen en laten aansluiten bij de kenmerken van de pensioenregeling onder de Wet toekomst pensioenen. We blijven ons daarbij inzetten voor een solide partnerschap met werkgevers, en een gerust gevoel over hun pensioen voor al onze deelnemers. In een tijd vol uitdagingen blijven we koersvast: gericht op verbinding tussen de sociale partners voor wie wij werken en op solidariteit tussen generaties binnen ons pensioenfonds.
Ronald Heijn
Onafhankelijk voorzitter bestuur
2 Kerncijfers
Kerncijfers
TABEL 1: KERNCIJFERS
| 2025 | 2024 | 2023 | 2022 | 2021 | |
|---|---|---|---|---|---|
| Pensioenbestand | |||||
| Aantal actieve deelnemers | 47.226 | 45.905 | 43.462 | 41.604 | 41.825 |
| Totaal aantal pensioengerechtigden: | 43.385 | 42.135 | 41.902 | 40.767 | 39.190 |
| - Ouderdomspensioen | 31.432 | 30.259 | 29.963 | 28.739 | 27.116 |
| - Partnerpensioen | 11.708 | 11.633 | 11.686 | 11.737 | 11.767 |
| - Wezenpensioen | 245 | 243 | 253 | 291 | 307 |
| Aantal ex-deelnemers | 25.786 | 24.948 | 24.505 | 25.913 | 25.541 |
| Totaal pensioenbestand | 116.397 | 112.988 | 109.869 | 108.284 | 106.556 |
| Aantal aangesloten ondernemingen | 77 | 81 | 76 | 78 | 78 |
| Pensioenregeling | |||||
| Premiebijdragen (x € 1 miljoen) | 551 | 528 | 466 | 412 | 385 |
| Pensioenuitkeringen (x € 1 miljoen) | 775 | 754 | 724 | 585 | 543 |
| Indexatie pensioenen | 3,07% (01-01-2025) 3,02% (31-12-2025) |
0,00% | 13,53% | 1,02% | 0,00% |
| Financiële positie | |||||
| Belegd vermogen (x € 1 miljoen) | 25.200 | 25.668 | 23.834 | 22.314 | 27.167 |
| Beleggingsresultaat (x € 1 miljoen) | -286 | 2.057 | 1.742 | -4.741 | 2.095 |
| Nettorendement op beleggingen | -1,1% | 8,6% | 7,5% | -17,7% | 8,4% |
| Technische voorzieningen (x € 1 miljoen) | 17.790 | 19.940 | 18.644 | 17.676 | 21.894 |
| Rekenrente | 3,16% | 2,16% | 2,34% | 2,62% | 0,55% |
| Beleidsdekkingsgraad | 135,8% | 131,5% | 130,0% | 133,3% | 117,2% |
| Actuele dekkingsgraad | 141,5% | 128,6% | 127,7% | 126,1% | 124,1% |
| Vereiste dekkingsgraad (bij gemiddelde mix) | 121,8% | 121,3% | 122,2% | 122,5% | 121,1% |
| Beheerkosten t.o.v. gemiddeld belegd vermogen | 0,55% | 0,63% | 0,57% | 0,47% | 0,53% |
3.1 Strategie en voortgang
3.1.1 Missie, visie, strategie
De missie, visie en strategie geven richting aan de route van Rail & OV in de komende jaren. In figuur 1 is dit weergegeven in een routekaart.
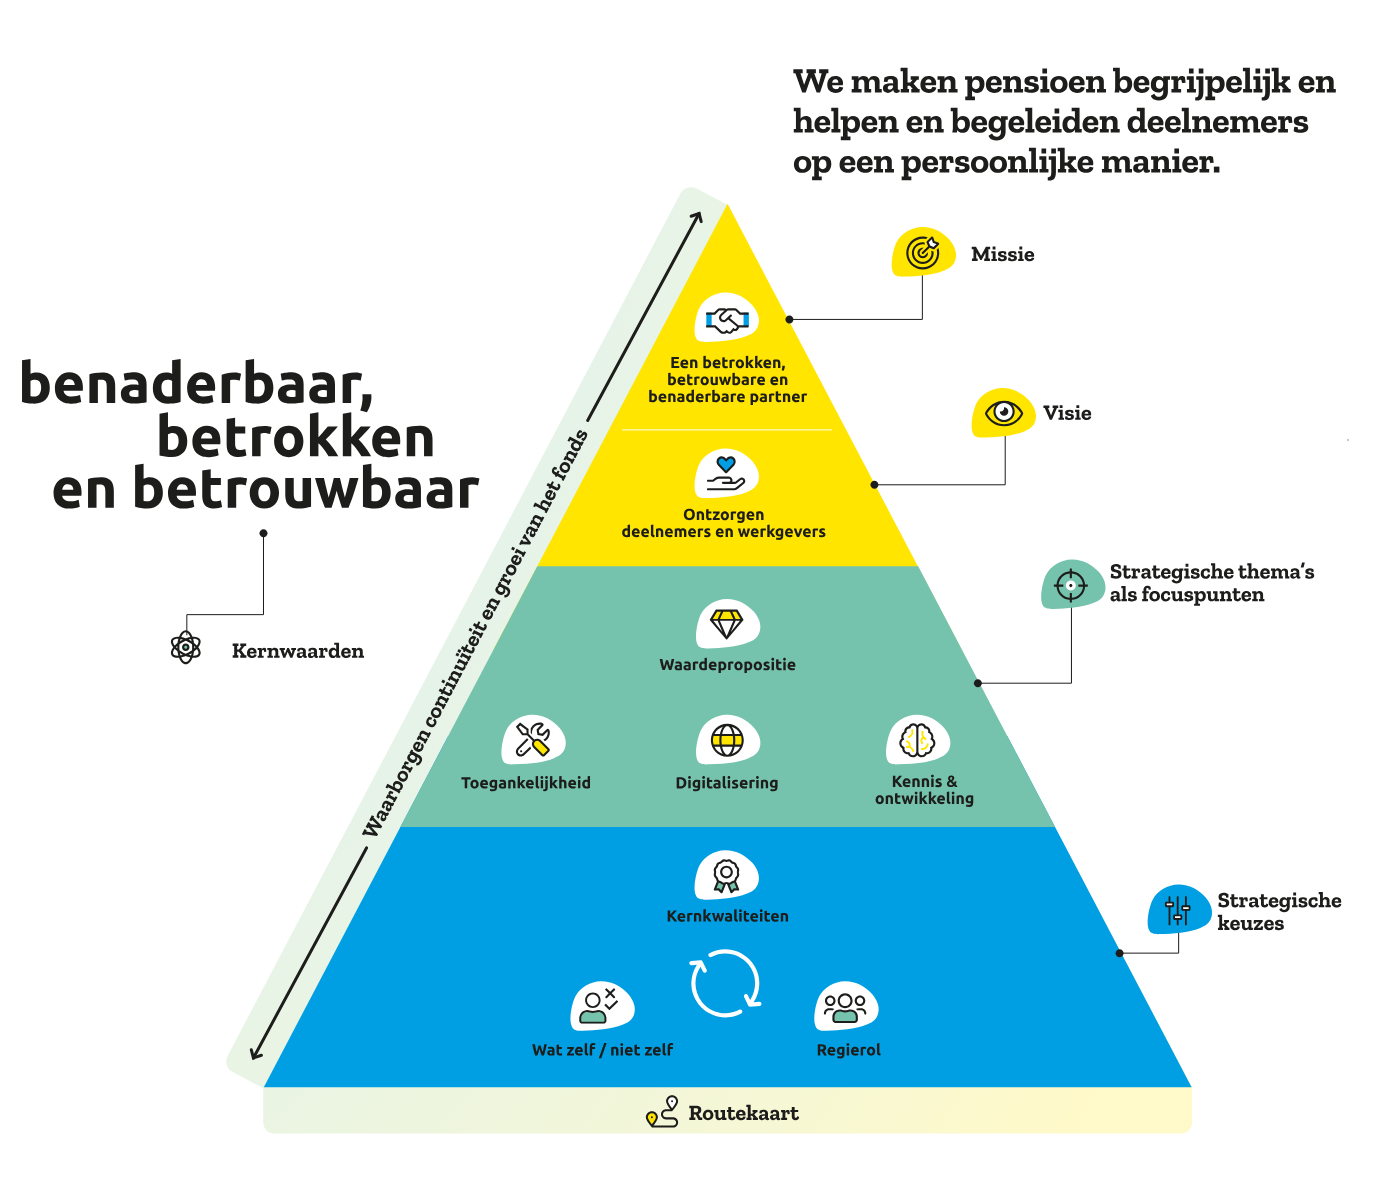
FIGUUR 1: ROUTEKAART
We maken pensioen begrijpelijk en helpen en begeleiden deelnemers op een persoonlijke manier
 Missie
De missie beschrijft de bestaansreden van Rail & OV en wat het fonds wil bereiken.
Pensioenfonds Rail & Openbaar Vervoer is hét pensioenfonds voor de sectoren Rail en Openbaar Vervoer. We werken samen met de bedrijven en sociale partners aan een duurzaam pensioen. We maken pensioen begrijpelijk en helpen en begeleiden deelnemers op een persoonlijke manier. We zijn een benaderbare, betrokken en betrouwbare partner.
 Visie
De visie geeft het toekomstbeeld weer dat het fonds nastreeft.
Wij richten ons primair op onze deelnemers. Zij staan centraal in al onze dienstverlening op het gebied van pensioenen en wat daarmee verbonden is. In het verlengde daarvan ontzorgen wij ook de werkgevers op het gebied van de pensioenen voor hun werknemers, ex-werknemers en pensioengerechtigden. Wij leveren onze diensten tegen een goede prijs-kwaliteitsverhouding. Hierbij maken wij voor al onze activiteiten bewuste keuzes over wat wel/niet zelf te doen.
 Kernwaarden
De kernwaarden vormen het kompas waarmee het fonds dagelijks invulling geeft aan haar dienstverlening.
Rail & OV is:
- Benaderbaar
- Betrokken
- Betrouwbaar
 Strategie
De strategie vormt de basis voor de keuzes en besluiten van het bestuur van 2021 tot 2026. In deze periode vinden belangrijke veranderingen plaats. Dat komt mede door de overgang naar het nieuwe pensioenstelsel.
Rail & OV focust zich op de volgende strategische thema’s:
-
Waardepropositie
We willen van toegevoegde waarde zijn voor de sector met regelingen, diensten en een goede organisatie, ook voor onze medewerkers. Dit maakt een effectieve en soepele overgang naar het nieuwe pensioenstelsel mogelijk. -
Toegankelijkheid
We gaan met onze klantbediening verder dan deelnemers en werkgevers nu van ons gewend zijn. We zijn er voor hen op de momenten dat het nodig is en we zijn goed benaderbaar in de vorm die de klant het prettigst vindt. -
Digitalisering
We zorgen met de juiste digitale oplossingen voor een efficiënte organisatie die aansluit bij de behoefte van de klant. Dat maakt het werk prettiger en de dienstverlening sneller en beter. -
Kennis en ontwikkeling
We bouwen met elkaar verder aan de deskundigheid en competenties in de organisatie. Daarbij is ruimte voor persoonlijke groei en blijven we als organisatie in ontwikkeling.
 3.1.2 Voortgang strategie
Om de strategie te realiseren, gaan we uit van onze kernkwaliteiten. We kijken kritisch naar wat we het beste zelf kunnen doen en wat we beter kunnen uitbesteden. Wanneer we werk uitbesteden, voeren we sterke regie op de leveranciers en samenwerkingspartners.
Voor de realisatie van een aantal belangrijke strategische keuzes gebruiken we een projectstructuur. Dit houdt in dat we vanuit diverse disciplines en afdelingen samenwerken, buiten de reguliere organisatiestructuur om. Dit geldt bijvoorbeeld voor het project NPR (de overgang naar de Nieuwe Pensioen Regeling), maar ook voor andere grote projecten die gericht zijn op de toekomst van onze organisatie. Deze projecten beschrijven we hieronder. Voor alle projecten geldt dat het belangrijk is dat ze goed op elkaar aansluiten. Daarom houden we de onderlinge afhankelijkheden van de projecten goed in de gaten.
Voorbereiding transitie naar nieuwe pensioenstelsel
Het jaar 2025 was een druk jaar dat voor een groot deel in het teken stond van de overgang naar de nieuwe pensioenregeling per 1 januari 2026.
Op 30 mei 2023 heeft de Eerste Kamer ingestemd met de Wet toekomst pensioenen (Wtp). De Wtp is per 1 juli 2023 in werking getreden en leidt ertoe dat alle pensioenregelingen in Nederland uiterlijk op 1 januari 2028 moeten voldoen aan de eisen van de Wtp. Om dit te realiseren is in 2021 bij Rail & OV het meerjarenproject Nieuwe pensioenregeling (NPR) gestart. In de afgelopen jaren zijn veel van onze werkzaamheden gericht geweest op een goede overgang naar de nieuwe regeling.
Na deze intensieve voorbereiding was het zover en is Rail & OV op 1 januari 2026 overgegaan naar de nieuwe Wtp pensioenregeling.
2025 was het jaar van bereik en verbinding in onze communicatie: van mens tot mens, online én offline
Een zorgvuldig proces
Op 17 december 2025 heeft het bestuur definitief besloten over te gaan naar de nieuwe pensioenregeling. Voor dit besluit waren o.a. de volgende punten van belang:
- De inrichting van de nieuwe regeling en de overgang naar de nieuwe regeling was volgens de afspraken met sociale partners.
- Het verantwoordingsorgaan had een positief advies gegeven over de evenwichtigheid van de overgang.
- Er was een verklaring van geen bezwaar van DNB.
- Er was aangetoond dat Rail & OV de overgang en de nieuwe regeling beheerst kon uitvoeren.
- Het besluit werd unaniem gesteund door onze sleutelfunctiehouders, externe adviseurs van de audit & risk commissie, certificerend actuaris en de externe accountant.
- Maar bovenal was de financiële positie van Rail & OV zodanig dat de transitie evenwichtig kon plaatsvinden.
De financiële positie ultimo december 2025 was van groot belang voor de beoordeling van de evenwichtigheid. Om die reden is de financiële positie gedurende de periode tussen de besluitvorming op 17 december 2025 en het moment van invaren op 1 januari 2026 intensief gemonitord. De financiële positie bleef stabiel en Rail & OV had ultimo 2025 een dekkingsgraad van 141,5%.
Op onze website staan uitgebreide verantwoordingsdocumenten, zoals het transitieplan, het implementatieplan, het pensioenreglement, de ABTN 2026 en voorlichting over de nieuwe pensioenregeling. Wij hechten veel belang aan deze voorlichting en hebben hieraan veel aandacht besteed, zoals informatie op de website, voorlichtingsbijeenkomsten door het hele land en webinars. En ook in de persoonlijke communicatie naar deelnemers, zoals de prognosebrief in november 2025.
Bij de besluiten die wij in 2025 hebben genomen om de nieuwe regeling mogelijk te maken, zijn de sleutelfunctiehouders actief betrokken. Ook de samenwerking met de sociale partners en het verantwoordingsorgaan bleef gedurende 2025 goed. Er is een grote betrokkenheid over en weer, waarbij snel en adequaat is gereageerd op de ontwikkelingen.
Communicatie naar onze deelnemers
De communicatie richting onze deelnemers is heel belangrijk. De afgelopen jaren hebben we veel aandacht besteed aan de overgang naar de nieuwe regeling. Veelgehoorde vraag van onze deelnemers daarbij was, wat de nieuwe regeling voor de hoogte van hun pensioen betekent. Deze informatie hebben we in het laatste kwartaal 2025 kunnen geven. Wel in de vorm van een prognose omdat de persoonlijke gevolgen sterk afhankelijk zijn van de uiteindelijke invaardekkingsgraad. In aansluiting hierop hebben we in het hele land voorlichtingsbijeenkomsten gehouden om de prognosebrief en de overgang naar de nieuwe regeling toe te lichten en vragen te kunnen beantwoorden. Van deze voorlichtingsbijeenkomsten is goed gebruik gemaakt door onze deelnemers. Naast de voorlichtingsbijeenkomsten was er ook de mogelijkheid om deel te nemen aan diverse webinars. Deze webinars waren soms gericht op specifieke thema's als het aangepaste partnerpensioen.
Om onze deelnemers goed te informeren over de nieuwe pensioenregeling, zijn er in 2025 opleidingstrajecten geweest voor al onze werknemers. Ook voor degenen die in hun werkzaamheden minder met de inhoud van de nieuwe pensioenregeling te maken hebben.
Veel tijd en aandacht
Voor de begeleiding van het project NPR is een stuurgroep samengesteld. Deze bestaat naast medewerkers uit de organisatie tevens uit bestuursleden (zowel uitvoerend als niet-uitvoerend) en een projectmanager. Bestuurlijk heeft het onderwerp in 2025 veel aandacht gekregen, op onder andere de volgende manieren:
- Er zijn structurele kennis- en informatiesessies gehouden.
- Het is maandelijks besproken door het verantwoordingsorgaan.
- Het is maandelijks besproken door de Pensioentafel.
- Het is besproken met de werkgevers.
- De Bond van Gepensioneerd Vervoerspersoneel (BGV) is herhaaldelijk geïnformeerd over de voortgang.
- Sociale partners zijn geholpen bij de communicatie over de nieuwe regeling.
Ook voor de verdere digitalisering van onze organisatie is NPR een belangrijk project. Uiteindelijk moet onze gehele organisatie ingericht zijn voor de uitvoering van de nieuwe regeling. Dit betekent voor velen een andere manier van werken. De nieuwe koppeling van onze vermogensbeheeradministratie aan de pensioenuitvoering is daarvan een goed voorbeeld.
Nadat eind 2024 de invaarmelding bij DNB was ingediend, volgde in de maanden daarna een intensief traject. De Wtp wet- en regelgeving inclusief de bepalingen over de overdracht naar de nieuwe regeling zijn nieuw en uitgebreid. In deze fase kreeg Rail & OV te maken met voortschrijdend inzicht in de interpretatie van de nieuwe wet- en regelgeving, hetgeen soms aangepaste besluitvorming vergde. Onderwerpen die hierbij veel aandacht kregen waren:
- De periodieke vulling van de solidariteitsreserve.
- De onderbouwing van de plausibiliteit van de evenwichtigheidsberekeningen.
- De evenwichtigheid van de voorgestelde verdeling van het vermogen bij het invaren met name beoordeeld vanuit het netto profijt van de diverse groepen inclusief bijbehorende bandbreedtes.
- De (sterke) stijging van de dekkingsgraad gedurende 2025 waardoor extra berekeningen/scenario's noodzakelijk waren.
Om tot een complete en een gedragen besluitvorming te komen, was in 2025 veel extra overleg noodzakelijk tussen het bestuur, het verantwoordingsorgaan, de sociale partners en DNB.
DORA, cybersecurity, informatiebeveiliging en AI
DORA is een Europese verordening die van toepassing is op de gehele Europese financiële sector. Deze uitgebreide verordening stelt nieuwe en strengere eisen aan het verhogen van de cyberweerbaarheid waaronder de beheersing van de ICT-risico’s bij onze uitbestedingen. De verordening is op 17 januari 2025 ingegaan. Wij hebben onze beleidsdocumentatie, processen en procedures ermee in lijn gebracht. Hiervoor is een nieuwe uitgebreide rapportage ingericht voor DNB en zijn alle uitbestedingsovereenkomsten met leveranciers die onder de DORA regelgeving vallen, aangepast. Eind 2025 waren alle lopende uitbestedingsovereenkomsten in overstemming met de DORA regelgeving.
Los van DORA blijven informatiebeveiliging en cybersecurity in brede zin onze aandacht houden. Wij blijven de ontwikkelingen daarin nauwgezet volgen en opvolgen.
De ontwikkelingen op het gebied van artificial intelligence (AI) gaan razendsnel. In 2025 is verder onderzocht op welke gebieden wij AI effectief in kunnen zetten, bijvoorbeeld in de communicatie met onze deelnemers. Hiervoor is de chatbot "Annemiek" ingericht die ons helpt bij het beantwoorden van vragen van deelnemers. We zetten AI ook in als ondersteuning bij de analyses voor het vermogensbeheer. Omdat de ontwikkelingen van AI snel gaan, moet er een stevig fundament voor veilig gebruik ervan zijn. In onze bouwstenen en risicobeleid houden wij hier rekening mee.
Projecten vermogensbeheer
In 2025 zijn de nieuwe administratiesystemen live gegaan. De nieuwe functionaliteiten bieden diepere inzichten in de portefeuilles en zijn gebaseerd op de uitvoering van de nieuwe pensioenregeling. Daarbij sluiten we aan bij de huidige marktstandaarden en de marktontwikkelingen op het gebied van ICT en datamanagement. Dit stelt ons in staat om de beleggingen goed te beheren. De basis staat. De komende periode vindt doorontwikkeling plaats.
Project pensioenuitvoering
Om de pensioenuitvoering toekomstbestendig te maken, loopt ook hier een meerjarenproject. Het meerjarenproject richt zich op de overgang naar Wtp en betreft niet alleen de administratie, maar ook de communicatie met deelnemers en werkgevers via nieuwe portalen en toepassingen.
Eind 2024 is besloten om te gaan samenwerken met IG&H als softwareleverancier voor de uitvoering van onze nieuwe regeling. Uitdagend hierbij was onze wens om per 1 januari 2026 over te gaan naar de nieuwe regeling. Door zowel de grote inzet van onze softwareleverancier als de inzet van onze medewerkers hebben wij dit gerealiseerd. In 2026 vervolgen wij de implementatie van de nieuwe regeling, met onder andere de coördinatie op het invaren en de persoonlijke communicatie richting onze deelnemers over de gevolgen van de overgang.
Op 1 januari 2025 was de start van de Uniforme Pensioen Aangifte (UPA). Daardoor kunnen alle werkgevers maandelijks tegelijk met de salarisbetaling aan hun werknemers de voor het pensioen relevante gegevens aan ons aanleveren. Inmiddels maken bijna alle werkgevers gebruik van de mogelijkheid om de gegevens van hun werknemers via de UPA aan te leveren.
3.1.3 Maatschappelijk verantwoord ondernemen
Rail & OV voert een Maatschappelijk Verantwoord Ondernemen (MVO)-beleid voor onze eigen organisatie. Het MVO-beleid sluit aan op de langetermijnwaardecreatie waarnaar Rail & OV streeft op het gebied van duurzaamheid. Het beleid is opgebouwd uit drie pijlers:
-
Mens
Rail & OV zet zich in om een inclusieve en diverse organisatie te zijn die waarde hecht aan vitaliteit. -
Milieu
Het fonds wil de CO₂-uitstoot van de eigen werkomgeving in 2030 halveren ten opzichte van 2019. Het fonds streeft ernaar om uiterlijk 2050 een klimaatneutrale werkomgeving te hebben. -
Maatschappij
Het fonds wil een positieve bijdrage leveren aan de maatschappij via uitbestedingspartijen en door maatschappelijke doelen te steunen.
In 2025 is een medewerkersuitvraag uitgevoerd naar wat medewerkers belangrijk vinden op het gebied van mens, milieu en maatschappij. Medewerkers hechten met name waarde aan sociale veiligheid, inclusie en werkplezier, gezondheid en werk-privébalans, verduurzaming van de werkomgeving en integer handelen. Deze inzichten zijn van belang voor het bepalen van de prioriteiten binnen het MVO-beleid.
Daarnaast voert Rail & OV periodiek een materialiteitsanalyse uit in het kader van het Maatschappelijk Verantwoord Beleggingsbeleid (MVB). Deze analyse brengt in kaart welke maatschappelijke thema's voor beleggingen als materieel worden beschouwd, op basis van internationale richtlijnen, wet- en regelgeving en verwachtingen van deelnemers en toezichthouders.
De combinatie van wat deelnemers en medewerkers belangrijk vinden en wat past bij de missie, visie en strategie van Rail & OV leidt tot een integrale MVO-materialiteitsmatrix. Deze matrix bepaalt de prioritering binnen dit beleid. Hieruit volgen de onderwerpen: Sociale veiligheid & inclusie, klimaat & CO₂-reductie en integriteit & goed bestuur. Doel is om in het nieuwe beleid voor elk van deze onderwerpen beleidsuitgangspunten te definiëren en vast te stellen hoe deze gemonitord worden. Het nieuwe beleid treedt naar verwachting in 2026 officieel in werking.
3.2 Inzicht in de pensioenen
3.2.1 Financiële positie
Dekkingsgraden
De dekkingsgraad is tot de overgang naar de nieuwe pensioenregeling per 1 januari 2026 een belangrijke graadmeter voor de financiële situatie. Het geeft een indicatie of een pensioenfonds in staat is om de pensioenen nu en in de toekomst uit te betalen. De dekkingsgraad wordt berekend door de bezittingen (zoals beleggingen in aandelen en obligaties) te delen door de pensioenverplichtingen (de contante waarde van de pensioenaanspraken van alle deelnemers). De dekkingsgraad wordt uitgedrukt in een percentage. De dekkingsgraad kent de volgende varianten:
- De actuele dekkingsgraad geeft de financiële situatie weer op een bepaald moment. Omdat dit een momentopname is, kan die behoorlijk schommelen.
- De beleidsdekkingsgraad is gelijk aan het gemiddelde van de actuele dekkingsgraden van de laatste 12 maanden. Op basis van de beleidsdekkingsgraad wordt een aantal belangrijke beleidsbeslissingen genomen, zoals het toekennen van indexaties.
- De reële dekkingsgraad wordt conform artikel 133b uit de Pensioenwet berekend door de beleidsdekkingsgraad te delen door de beleidsdekkingsgraad waarboven een volledige indexatie mag worden toegekend. Een reële dekkingsgraad van 100% wil zeggen dat het fonds voldoende vermogen heeft om aan de pensioenverplichtingen te voldoen én om de pensioenen volledig te mogen indexeren met de verwachte stijging van de prijzen.
- De vereiste dekkingsgraad is de beleidsdekkingsgraad waarbij het pensioenfonds voldoet aan de solvabiliteitseis volgens de regels van het Financieel Toetsingskader. Als de beleidsdekkingsgraad lager is dan de vereiste dekkingsgraad, is er sprake van een reservetekort. De vereiste dekkingsgraad verschilt per pensioenfonds en hangt af van de financiële risico's van een pensioenfonds.
- De premiedekkingsgraad geeft aan in hoeverre de ontvangen pensioenpremie in een jaar voldoende is om de nieuwe pensioenaanspraken te kunnen financieren.
Ontwikkeling dekkingsgraad en vermogenspositie
In 2025 is de actuele dekkingsgraad van Rail & OV gestegen van 128,6% naar 141,5% (zie Tabel 2). De beleidsdekkingsgraad kwam uit op 135,8% (zie Tabel 3). Ten opzichte van de vereiste dekkingsgraad van 121,8% betekent dit dat er geen reservetekort is volgens de regels van het Financieel Toetsingskader (nFTK). Eind 2025 is de reële dekkingsgraad van Rail & OV 99,9% (2024: 98,1%).
TABEL 2: ONTWIKKELING VAN DE ACTUELE DEKKINGSGRAAD
| 2025 | 2024 | |
|---|---|---|
| Actuele dekkingsgraad per 1 januari | 128,6% | 127,7% |
| Wijziging door beleggingsresultaat | -4,3% | 6,4% |
| Wijziging door verandering marktrente voor de verplichtingen | 22,1% | -2,2% |
| Afname door indexaties | -3,3% | -3,9% |
| Wijziging door verandering actuariële uitgangspunten en methodes | 0,4% | 0,2% |
| Wijziging door premies, uitkeringen en overige oorzaken | -2,0% | 0,4% |
| Actuele dekkingsgraad per 31 december | 141,5% | 128,6% |
De effecten op de dekkingsgraad zijn bepaald conform de methodiek voor het herstelplan, die DNB voorschrijft. Dit betekent dat alle effecten worden bepaald ten opzichte van de dekkingsgraad aan het begin van het boekjaar. De renteverandering veroorzaakte het grootste effect op de ontwikkeling van de dekkingsgraad van 22,1%-punt. De renteverandering kent een positief effect op de dekkingsgraad. De beleggingsresultaten kenden een negatief effect van 4,3%-punt op de ontwikkeling van de dekkingsgraad. Per 31 december 2025 zijn de pensioenen verhoogd met 3,02%. In voorgaande jaren vond de indexatie plaats per 1 januari. Onder 3.2.2. indexatie wordt hier uitgebreider op ingegegaan. Dit had een impact op de actuele dekkingsgraad ultimo 2025 van -/- 3,3 procentpunt.
TABEL 3: ONTWIKKELING VAN DE BELEIDSDEKKINGSGRAAD
| Beleidsdekkingsgraad | Vereiste dekkingsgraad | Gevolg | |
|---|---|---|---|
| 31-12-2025 | 135,8% | 121,8% | Geen reservetekort |
| 31-12-2024 | 131,5% | 121,3% | Geen reservetekort |
De wet schrijft het minimaal vereist eigen vermogen van een pensioenfonds voor. Dit verschilt per fonds en hangt onder andere samen met het beleggingsbeleid en de pensioenregeling van een pensioenfonds. Is het eigen vermogen lager dan het minimaal vereist eigen vermogen, dan is er sprake van een dekkingstekort. Vanwege het minimaal vereist eigen vermogen kent Rail & OV een minimale beleidsdekkingsgraad van 104,2%. Omdat de beleidsdekkingsgraad van Rail & OV eind 2025 boven deze norm lag, is er geen sprake van een dekkingstekort. Daarmee voldoet het pensioenfonds aan de solvabiliteitseis volgens de regels van het Financieel Toetsingskader.
Het verloop van de actuele en beleidsdekkingsgraad wordt in figuur 2 weergegeven.
Bovenstaande grafiek in tabel-vorm:
| Periode | Actuele dekkingsgraad | Beleidsdekkingsgraad | Grens reservetekort | Grens dekkingstekort |
|---|---|---|---|---|
| mrt-20 | 95,6% | 105,4% | 119,6% | 104,2% |
| apr-20 | 97,2% | 104,2% | 120,1% | 104,2% |
| mei-20 | 98,7% | 103,4% | 120,3% | 104,2% |
| jun-20 | 99,3% | 102,7% | 120,2% | 104,2% |
| jul-20 | 99,4% | 102,2% | 120,5% | 104,2% |
| aug-20 | 102,1% | 102,4% | 120,8% | 104,2% |
| sep-20 | 100,4% | 102,1% | 120,7% | 104,2% |
| okt-20 | 101,8% | 101,8% | 120,7% | 104,2% |
| nov-20 | 106,9% | 101,8% | 120,7% | 104,2% |
| dec-20 | 108,2% | 101,6% | 120,7% | 104,2% |
| jan-21 | 108,3% | 101,7% | 120,6% | 104,2% |
| feb-21 | 112,0% | 102,5% | 121,2% | 104,2% |
| mrt-21 | 115,8% | 104,2% | 121,7% | 104,2% |
| apr-21 | 118,0% | 105,9% | 121,8% | 104,2% |
| mei-21 | 117,5% | 107,5% | 121,7% | 104,2% |
| jun-21 | 118,2% | 109,0% | 121,7% | 104,2% |
| jul-21 | 116,3% | 110,5% | 120,5% | 104,2% |
| aug-21 | 118,3% | 111,8% | 120,7% | 104,2% |
| sep-21 | 119,4% | 113,4% | 121,1% | 104,2% |
| okt-21 | 119,9% | 114,9% | 121,0% | 104,2% |
| nov-21 | 118,6% | 115,9% | 120,5% | 104,2% |
| dec-21 | 123,5% | 117,1% | 121,0% | 104,2% |
| jan-22 | 121,3% | 118,2% | 121,1% | 104,2% |
| feb-22 | 123,9% | 119,2% | 121,7% | 104,2% |
| mrt-22 | 129,3% | 120,3% | 122,4% | 104,2% |
| apr-22 | 134,6% | 121,7% | 122,2% | 104,2% |
| mei-22 | 136,6% | 123,3% | 122,6% | 104,2% |
| jun-22 | 137,3% | 125,0% | 122,8% | 104,2% |
| jul-22 | 134,5% | 126,5% | 121,7% | 104,2% |
| aug-22 | 141,9% | 128,5% | 122,9% | 104,2% |
| sep-22 | 143,0% | 130,5% | 123,7% | 104,2% |
| okt-22 | 144,8% | 132,5% | 122,1% | 104,2% |
| nov-22 | 125,8% | 133,1% | 121,5% | 104,2% |
| dec-22 | 126,1% | 133,3% | 122,5% | 104,2% |
| jan-23 | 126,3% | 133,7% | 122,1% | 104,2% |
| feb-23 | 130,1% | 134,2% | 123,1% | 104,2% |
| mrt-23 | 127,3% | 134,0% | 122,5% | 104,2% |
| apr-23 | 128,6% | 133,5% | 123,0% | 104,2% |
| mei-23 | 128,7% | 132,9% | 123,2% | 104,2% |
| jun-23 | 129,6% | 132,2% | 123,1% | 104,2% |
| jul-23 | 131,9% | 132,0% | 123,7% | 104,2% |
| aug-23 | 131,1% | 131,1% | 123,2% | 104,2% |
| sep-23 | 134,6% | 130,4% | 124,2% | 104,2% |
| okt-23 | 132,9% | 129,4% | 123,4% | 104,2% |
| nov-23 | 130,8% | 129,8% | 122,6% | 104,2% |
| dec-23 | 127,6% | 129,9% | 121,6% | 104,2% |
| jan-24 | 128,5% | 130,1% | 122,3% | 104,2% |
| feb-24 | 131,2% | 130,2% | 122,7% | 104,2% |
| mrt-24 | 131,2% | 130,5% | 122,6% | 104,2% |
| apr-24 | 132,8% | 130,9% | 123,3% | 104,2% |
| mei-24 | 134,5% | 131,4% | 123,5% | 104,2% |
| jun-24 | 135,1% | 131,8% | 123,4% | 104,2% |
| jul-24 | 132,9% | 131,9% | 123,9% | 104,2% |
| aug-24 | 133,3% | 132,1% | 123,8% | 104,2% |
| sep-24 | 132,4% | 131,9% | 123,7% | 104,2% |
| okt-24 | 130,9% | 131,8% | 122,3% | 104,2% |
| nov-24 | 126,2% | 131,4% | 121,8% | 104,2% |
| dec-24 | 128,6% | 131,5% | 121,3% | 104,2% |
| jan-25 | 130,8% | 131,7% | 122,5% | 104,2% |
| feb-25 | 131,0% | 131,6% | 121,5% | 104,2% |
| mrt-25 | 131,8% | 131,7% | 122,0% | 104,2% |
| apr-25 | 128,6% | 131,3% | 120,6% | 104,2% |
| mei-25 | 132,7% | 131,2% | 121,2% | 104,2% |
| jun-25 | 135,4% | 131,2% | 121,6% | 104,2% |
| jul-25 | 137,7% | 131,6% | 121,8% | 104,2% |
| aug-25 | 138,4% | 132,0% | 121,6% | 104,2% |
| sep-25 | 140,0% | 132,7% | 121,6% | 104,2% |
| okt-25 | 141,9% | 133,6% | 122,1% | 104,2% |
| nov-25 | 139,9% | 134,7% | 122,5% | 104,2% |
| dec-25 | 141,5% | 135,8% | 121,2% | 104,2% |
FIGUUR 2: VERLOOP VAN DE ACTUELE EN BELEIDSDEKKINGSGRAAD
Baten en lasten
Het saldo van baten en lasten (zie Tabel 4 en Tabel 5) is in 2025 uitgekomen op € 1.682 miljoen. Dit resultaat is toegevoegd aan de reserves.
TABEL 4: SPECIFICATIE VAN BATEN EN LASTEN
bedragen in miljoenen euro’s
| 2025 | 2024 | |
|---|---|---|
| Premiebijdragen | 551 | 528 |
| Beleggingsresultaat | -286 | 2.057 |
| Pensioenuitkeringen | -775 | -754 |
| Mutatie technische voorzieningen | 2.150 | -1.296 |
| Overige mutaties | 42 | 2 |
| Saldo van baten en lasten | 1.682 | 537 |
TABEL 5: BESTEMMING SALDO VAN BATEN EN LASTEN
bedragen in miljoenen euro’s
| 2025 | 2024 | |
|---|---|---|
| Saldo van baten en lasten | 1.682 | 537 |
| Stichtingskapitaal en reserves (na toevoeging van saldo van baten en lasten) | 7.391 | 5.709 |
Premiebijdragen
De premiebijdragen bedroegen in 2025 € 551 miljoen en zijn toegenomen ten opzichte van 2024 (€ 528 miljoen). Dit wordt verklaard door een toename van het aantal actieve deelnemers. Daarnaast zijn de cao-lonen van veel aangesloten werkgevers gestegen gedurende 2025. Meer informatie over de premie staat verderop in deze paragraaf.
Beleggingsresultaat
De waarde van de beleggingsportefeuille is in 2025 afgenomen van € 25,7 miljard naar € 25,2 miljard. Het nettorendement bedroeg -1,1% (8,6% in 2024). Paragraaf 3.3 Beleggen gaat hier nader op in.
Pensioenuitkeringen
De pensioenuitkeringen bedroegen in 2025 € 775 miljoen. Deze zijn toegenomen ten opzichte van 2024 (€ 754 miljoen). De pensioenen zijn per 1 januari 2025 met 3,07% geïndexeerd. Daarnaast zijn er in 2025 meer pensioengerechtigden dan in 2024. Het grootste deel van de uitkeringen is ten behoeve van het ouderdomspensioen: € 647 miljoen (2024: € 627 miljoen). Er werd voor € 121 miljoen uitgekeerd aan nabestaandenpensioen (2024: € 120 miljoen).
Mutatie technische voorzieningen
De technische voorzieningen zijn afgenomen van € 19.940 miljoen naar € 17.790 miljoen. Deze mutatie wordt in Tabel 6 verder gespecificeerd.
TABEL 6: MUTATIE TECHNISCHE VOORZIENINGEN
bedragen in miljoenen euro’s
| 2025 | 2024 | |
|---|---|---|
| Wijziging door verandering marktrente voor de verplichtingen en oprenting | -2.459 | 956 |
| Wijziging door verandering actuariële uitgangspunten en methodes | -66 | -36 |
| Wijziging door pensioenopbouw, uitkeringen en vrijval uitvoeringkosten | -235 | -267 |
| Wijziging door indexatieverlening | 524 | 594 |
| Wijziging door overdracht pensioenaanspraken en overige mutaties | 86 | 49 |
| Mutatie in de technische voorzieningen | -2.150 | 1.296 |
De afname van € -2.150 miljoen van de voorziening wordt met name verklaard door de verandering van de marktrente voor de verplichtingen. Als gevolg hiervan daalde de voorziening met € 2.920 miljoen. De uniforme rekenrente ultimo 2025 bedraagt 3,16% (ultimo 2024: 2,16%). De hogere uniforme rekenrente betekent dat verwacht wordt dat de pensioengelden tegen een hogere risicovrije rente belegd kunnen worden en dat er daarom op dit moment minder geld gereserveerd moet worden voor de pensioenverplichtingen. De wijziging als gevolg van oprenting van de voorziening bedraagt € 461 miljoen.
Daarnaast kent de voorziening een wijziging als gevolg van gewijzigde actuariële grondslagen. In 2025 heeft het uitvoerend bestuur besloten de huidige actuariële waarderingsmethodiek onder nFTK te wijzigen van continue jaarlijks naar de postnumerando maandelijkse betalingsmethodiek. Door deze aanpassing van de waarderingsmethodiek onder het nFTK ontstaat aansluiting tussen de waarderingsmethodiek vlak voor invaren en direct bij invaren (Wtp). Het effect van de schattingswijziging is een afname van de voorziening pensioenverplichtingen met € 66 miljoen.
Per 31 december 2025 heeft er een indexatie van 3,02% plaatsgevonden, waardoor per ultimo 2025 de pensioenverplichtingen zijn toegenomen met € 524 miljoen.
3.2.2 Indexatie
Na de indexatie per 1 januari 2025 ter hoogte van 3,07% (toegelicht in het Jaarverslag 2024) zijn de pensioenen per 31 december 2025 met 3,02% geïndexeerd. Laatstgenoemde indexatie was mogelijk door de hoogte van de beleidsdekkingsgraad van 133,6% per 31 oktober 2025. De prijsstijging over de periode van 1 oktober 2024 tot en met 30 september 2025, zoals vastgesteld door het Centraal Bureau voor de Statistiek (CBS), was 3,27%. De indexatie per 31 december 2025 is verwerkt in de voorziening pensioenverplichting ('VPV') per 31 december 2025.
Deze indexatie betreft de 'laatste' indexatie onder de oude CDC-regeling ('Collective Defined Contribution') die tot en met 31 december 2025 van toepassing was. Het hiervoor geldende indexatie- en verlagingsbeleid is hieronder nader beschreven. Per 1 januari 2026 komt, met de inwerkingtreding van de solidaire premieregeling, het indexatie- en verlagingsbeleid te vervallen. Vanaf dat moment gelden de nieuwe regels voor het verhogen en verlagen van de persoonlijke pensioenvermogens van (ex-)deelnemers en de variabele uitkering van uitkeringsgerechtigden.
Indexatie- en verlagingsbeleid
Het indexatie- en verlagingsbeleid is tot de overgang naar de nieuwe pensioenregeling per 1 januari 2026 een belangrijk onderdeel van de pensioenregeling. Rail & OV streeft ernaar om de opgebouwde pensioenaanspraken en pensioenrechten waardevast te houden. Dat wil zeggen dat het opgebouwde pensioen jaarlijks meegroeit met de algemene prijsstijging, mits de financiële situatie van het pensioenfonds dit toelaat. Dit noemen we voorwaardelijke indexatie. Er moet daarin altijd sprake zijn van evenwichtigheid. Wij vinden het evenwichtig als het indexatiepercentage voor alle deelnemers (zowel gepensioneerd, actief en niet-actief) gelijk is.
De toekenning en hoogte van de indexatie worden begrensd door het wettelijk kader. Het bestuur laat actuele trends in de economie en de financiële sector meewegen. De indexatieverlening is gekoppeld aan de stijging van het CBS-consumentenprijsindexcijfer (alle bestedingen) over de periode van 1 oktober tot en met 30 september voorafgaand aan de reguliere indexatiedatum (1 januari). Dit noemen we prijsinflatie. Als de prijsinflatie positief is en de beleidsdekkingsgraad op 31 oktober hoger is dan 110%, dan kan per 1 januari van het jaar daarna (gedeeltelijke) indexatie worden verleend. Verder hanteert het bestuur de beleidsstaffel uit Tabel 7 als leidraad.
Het verlagen van pensioenaanspraken en pensioenrechten doet Rail & OV alleen als het echt niet anders kan. Dat wil zeggen dat aanspraken en rechten pas worden verlaagd op het moment dat alle andere sturingsmiddelen zijn ingezet. Dit is bijvoorbeeld het geval als het vereist eigen vermogen is gedaald onder de minimaal vereiste dekkingsgraad, en zonder het verlagen van aanspraken naar verwachting niet binnen tien jaar de vereiste dekkingsgraad wordt bereikt. Ook wordt verlaagd als er op zes achtereenvolgende jaarlijkse meetmomenten sprake is van een dekkingstekort (een beleidsdekkingsgraad lager dan het minimaal vereist eigen vermogen van 104,2%) en bovendien de actuele dekkingsgraad op dat moment lager is dan de vereiste minimale dekkingsgraad. Het verlagen van het pensioen heeft onder de oude pensioenregeling nooit plaatsgevonden.
TABEL 7: BELEIDSDEKKINGSGRAAD
| Beleidsdekkingsgraad | Indexatieverlening |
|---|---|
| Lager dan 110% | Nihil |
| Tussen 110% en bovengrens (okt. 2025: 136,0%) | Gedeeltelijke indexatie op basis van de wettelijke regels van een toekomstbestendig indexatiebeleid is mogelijk. |
| Boven de bovengrens | Volledige indexatie op basis van de wettelijke regels van een toekomstbestendig indexatiebeleid is mogelijk. |
De bovengrens wordt jaarlijks per 31 oktober zo vastgesteld dat deze voldoet aan de wettelijke eis van toekomstbestendigheid. Op 31 oktober 2025 was deze bovengrens 136,0%. Daarnaast heeft Rail & OV een beleid voor het verlenen van extra indexatie. Er wordt geen onderscheid gemaakt tussen de reparatie van gemiste indexaties en reparatie van verlagingen. Alleen de toekomstige pensioenaanspraken en uitkeringen worden verhoogd. Er wordt geen indexatie met terugwerkende kracht verleend. Het beschikbare bedrag wordt verdeeld naar rato van de hoogte van de indexatieachterstand (ambitie).
Indexatiepercentages van de afgelopen jaren
In Tabel 8 en Tabel 9 staan de indexatiepercentages weergegeven van de (ex-)deelnemers en gepensioneerden met een Spoorwegpensioenfonds (SPF)- en Pensioenfonds Openbaar Vervoer (SPOV)-achtergrond. Voor nieuwe actieve deelnemers die in dienst traden na 1 april 2020 zijn de kolommen van 2021, 2022, 2023, 2024 en 2025 van Tabel 8 van toepassing.
TABEL 8: RAIL & OV INDEXATIEPERCENTAGES VOOR DE (EX-)DEELNEMERS EN GEPENSIONEERDEN MET EEN SPF-ACHTERGROND
| 31-12-2025 | 01-01-2025 | 01-01-2024 | 01-01-2023 | 01-01-2022 | 01-01-2021 | 01-01-2020 | |
|---|---|---|---|---|---|---|---|
| Verleende indexatie | 3,02% | 3,07% | 0,00% | 13,53% | 1,02% | 0,00% | 0,00% |
| Prijsinflatie | 3,27% | 3,50% | -1,39% | 17,16% | 2,57% | 0,99% | 1,64% |
| Indexatie-achterstand | 0,25% | 0,43% | -1,39% | 3,63% | 1,55% | 0,99% | 1,64% |
| Cumulatieve indexatie-achterstand | 9,50% | 9,21% | 8,75% | 10,29% | 6,87% | 5,26% | 4,22% |
TABEL 9: RAIL & OV INDEXATIEPERCENTAGES VOOR DE (EX-)DEELNEMERS EN GEPENSIONEERDEN MET EEN SPOV-ACHTERGROND
| 31-12-2025 | 01-01-2025 | 01-01-2024 | 01-01-2023 | 01-01-2022 | 01-01-2021 | 01-01-2020 | |
|---|---|---|---|---|---|---|---|
| Verleende indexatie | 3,02% | 3,07% | 0,00% | 13,53% | 1,02% | 0,00% | 0,00% |
| Prijsinflatie | 3,27% | 3,50% | -1,39% | 17,16% | 2,57% | 0,99% | 1,64% |
| Indexatie-achterstand | 0,25% | 0,43% | -1,39% | 3,63% | 1,55% | 0,99% | 1,64% |
| Cumulatieve indexatie-achterstand* | 9,65% | 9,36% | 8,90% | 10,44% | 7,01% | 5,40% | 4,91% |
3.2.3 Pensioenregeling en -premie
Afspraken met sociale partners
Het bestuur wil deelnemers nu en in de toekomst een goed ouderdoms-, arbeidsongeschiktheids- en partner- en wezenpensioen bieden. De afspraken over de regeling zijn gemaakt door sociale partners in de sector. Het risico van een wijziging van de financiële positie van het pensioenfonds ligt bij het collectief van deelnemers. De regeling kent een voorwaardelijke indexatie van de pensioenen (zie vorige paragraaf Indexatie).
Regeling met vaste premie
De pensioenregeling is gebaseerd op het principe van Collective Defined Contribution (CDC). Dat betekent dat de premie (contribution) vaststaat. Rail & OV kent drie varianten van de pensioenregeling. De varianten A, C en D kunnen verschillen in franchise en premie. De premie kan, afhankelijk van de variant, voor ieder jaar of voor een langere periode met de werkgevers worden afgesproken. De premie kan gedurende het jaar niet worden verhoogd of verlaagd als de resultaten van het pensioenfonds mee- of tegenvallen. In de pensioenregeling vanaf 2026 wijzigt voorgaande niet en blijven drie varianten mogelijk. Ook staat de premie vast voor de afgesproken termijn.
Premie-afspraken in 2025
De premie die de werkgever aan het pensioenfonds betaalt, is afhankelijk van de variant die op de werkgever van toepassing is. Variant A is onder andere van toepassing op de NS en ProRail. Variant C is van toepassing op werkgevers in de Railinfra-sector. Voor de Openbaar Vervoer-werkgevers is dit Variant D. De premies, opbouwpercentages en franchises voor 2025 per regeling staan in Tabel 10.
TABEL 10: PREMIE, OPBOUWPERCENTAGE EN FRANCHISE
| Variant | Premiepercentage over pensioengrondslag | Opbouwpercentage | Franchise |
|---|---|---|---|
| A | 26,60% | 1,875% | € 18.475 |
| C | 25,00% | 1,762% | € 18.475 |
| D | 26,88% incl. leeftijdsopslag (0,28%) | 1,875% | € 18.475 |
De pensioengrondslag is gelijk aan het pensioengevend inkomen minus de franchise. De franchise is het deel van het salaris waarover iemand geen pensioen opbouwt, omdat men ook AOW ontvangt.
Het partnerpensioen is voor alle regelingen gefinancierd op zogenoemde opbouwbasis, waarbij de deelnemer ook in het partnerpensioen waarde opbouwt. Wanneer de deelnemer stopt bij het fonds, behoudt de deelnemer recht op de opgebouwde waarde van het partnerpensioen. In Tabel 11 is de opbouw van de ontvangen premiebijdragen te zien.
Eind 2024 heeft het bestuur de benodigde premie voor 2025 op basis van een gedempte kostendekkende premie bepaald bij een fiscaal maximaal opbouwpercentage van 1,875%. Bij de beoordeling van de evenwichtigheid zijn - met het oog op invaren - onder andere de volgende punten betrokken: de premiestabiliteit, het voorlopige ambitieniveau voor de Wtp-premie en de uitgangspunten van het onderhandelingsresultaat NPR.
Onderdeel van de premie van 26,88% van variant D is in 2025 0,28 procentpunt leeftijdsopslag. Dit is vanwege het verschil in de gemiddelde leeftijd tussen de deelnemers van SPF en van SPOV, op het moment dat de fondsen fuseerden. 2025 is, het laatste jaar waarin een extra risico-opslag wordt gehanteerd door het leeftijdsverschil tussen deelnemers van SPF en SPOV ten tijde van de fusie en de destijds overeengekomen afspraken. De leeftijdsopslag van 0,28 procentpunt van de pensioengrondslag bestaat uit het verschil tussen de reguliere leeftijdsopslag van 1,49 procentpunt (t/m 2025) en de extra leeftijdsopslag van 1,21 procentpunt die bij de premie 2024 is betrokken.
Uitgaande van het voorgenomen invaarmoment per 1 januari 2026, is de Wtp-premie 2026 voor de varianten A, C en D in het tweede halfjaar van 2025 vastgesteld op 26,6% van de pensioengrondslag.
Aanvullende premies
Naast de pensioenpremie wordt in alle regelingen een premie voor het Anw-hiaatpensioen gerekend van € 110 per deelnemer. Verder wordt - op basis van vrijwillige aansluiting - een WIA-excedent-premie geheven van 1,00% van het inkomen boven het maximum dagloon.
Premie
TABEL 11: OPBOUW ONTVANGEN PREMIEBIJDRAGEN
bedragen in miljoenen euro’s
| 2025 | 2024 | |
|---|---|---|
| Actuarieel benodigde koopsom op basis van de rentetermijnstructuur | 550 | 487 |
| Benodigd voor Anw-hiaatpensioen en WIA-excedent | 7 | 7 |
| Benodigde premie voor kosten | 10 | 9 |
| Toevoeging/onttrekking aan stichtingskapitaal en reserves* | -16 | 25 |
| Totaal | 551 | 528 |
De zuivere kostendekkende premie bedroeg in 2025 € 678 miljoen (2024: € 604 miljoen).
De gedempte kostendekkende premie is voor 2025 gelijk aan € 490 miljoen (2024: € 459 miljoen). Deze premie is lager dan de zuivere kostendekkende premie, omdat bij de berekening van de gedempte kostendekkende premie wordt uitgegaan van het verwachte rendement (met inachtneming van wettelijk maximale parameters) en een afslag voor nagestreefde indexatie (prijsinflatie). In samenhang met andere beleidsmatige aspecten van de pensioenregeling, zoals kortingsbeleid, indexatiebeleid en beleggingsbeleid, is dit als evenwichtig beoordeeld.
De premiedekkingsgraad geeft aan in hoeverre de ontvangen pensioenpremie in een jaar voldoende is om de nieuwe pensioenaanspraken te kunnen financieren (actuariële inkoop). Bij een premiedekkingsgraad van minder dan 100% is er een tekort en wordt een deel van de pensioenopbouw gefinancierd uit het vermogen van het fonds. Bij een premiedekkingsgraad van meer dan 100% is de premie voldoende om de actuariële inkoop van de pensioenopbouw te financieren. De premiedekkingsgraad bedroeg 96,9%. Dit betekende dat de premie onvoldoende was voor de inkoop van pensioenopbouw. Daarnaast was de premie onvoldoende hoog om de aanwezige buffer in stand te houden. Dit heeft gezorgd voor een daling van de dekkingsgraad.
3.2.4 Communicatie
Rail & OV wil pensioen begrijpelijk maken en de relatie met deelnemers en werkgevers versterken. Het fonds werkt hiervoor volgens een meerjaren-communicatiebeleidsplan. Door middel van verschillende onderzoeken volgen we continu onze voortgang. De inzichten die dit oplevert, helpen ons om de communicatie steeds beter aan te laten sluiten op de wensen en behoeften van deelnemers en werkgevers.
Het jaar 2025 stond grotendeels in het teken van de overgang naar de nieuwe pensioenregeling per 1 januari 2026. In de eerste helft van het jaar lag de nadruk hierbij op algemene informatie over de nieuwe regeling en het proces richting de overgang. Hiervoor zijn de volgende activiteiten ontwikkeld:
- Website. Een speciaal onderdeel op de website bood alle actuele informatie over de nieuwe pensioenregeling.
- Online themabijeenkomsten. In 2025 organiseerden we digitale bijeenkomsten over de belangrijkste wijzigingen, zoals de verdeling van de buffer bij het invaren, de variabele pensioenuitkering en het nieuwe partnerpensioen. De bijeenkomsten werden goed bezocht en gewaardeerd.
- Pensioenmagazine. We hebben ons pensioenmagazine uitgerust met speciale katernen over de nieuwe pensioenregeling, gericht op verschillende doelgroepen. Dit maakte het mogelijk om in te spelen op de kenmerken en behoeften van verschillende leeftijdsgroepen: jonger dan 40, 40-55 jaar, 55 jaar tot pensioen en pensioengerechtigden.
- Digitale nieuwsbrief. Naast de reguliere digitale nieuwsbrief verscheen meermaals een speciale editie over de nieuwe pensioenregeling, gericht op informeren én activeren.
- Prognosebrief. In het voorjaar startte de ontwikkeling van de prognosebrief. Deze werd zowel kwantitatief als kwalitatief getest bij deelnemers en gepensioneerden en voorgelegd aan de AFM. De feedback is verwerkt om de brief zo persoonlijk mogelijk te maken.
- Pensioenbarometer. De in 2024 gestarte onderzoekstool naar beleving en informatievoorziening is in 2025 voortgezet. Uit de onderzoeken bleek dat deelnemers vertrouwen hadden in de manier waarop Rail & OV met de transitie om zou gaan en dat onze communicatiekanalen effectief waren. Het grootste zorgpunt van deelnemers was dat het lang duurde voordat duidelijk zou worden wat de transitie voor hen persoonlijk zou betekenen. De resultaten hielpen om de communicatie continu te verbeteren.
In de tweede helft van het jaar werd de communicatie specifieker en persoonlijker. De volgende middelen zijn ingezet:
- Verzending prognosebrief. In november ontvingen alle deelnemers en gepensioneerden de prognosebrief met voor het eerst een reële verwachting van de persoonlijke effecten van de overgang.
- Bijeenkomsten in het land. In samenwerking met werkgevers organiseerden we bijeenkomsten op locatie om de persoonlijke brief toe te lichten. Voor gepensioneerden vonden aparte bijeenkomsten plaats op diverse locaties in het land. De interactieve opzet werd goed gewaardeerd.
- Video’s op de website. In het najaar publiceerden we doelgroepgerichte video’s op onze website, waarin de prognosebrief verder werd toegelicht.
Naast de communicatie over de nieuwe pensioenregeling bleef de reguliere dienstverlening onverminderd doorgaan. Belangrijke activiteiten waren:
- Keuzebegeleiding. In 2025 besteedden we extra aandacht aan deelnemers die rond de overgang pensioenkeuzes wilden maken. Dit vroeg om een persoonlijke benadering.
- Indexatie. De pensioenen zijn in 2025 voor de laatste keer volgens de oude regeling geïndexeerd. Aan het einde van het jaar ontvingen alle deelnemers en gepensioneerden de indexatiebrief. In deze brief werd ook het voornemen tot invaren bevestigd per 1 januari 2026.
- Werkgevers. Rail & OV wil een partner in pensioen zijn voor aangesloten werkgevers. In 2025 organiseerden we een speciale dag om werkgevers bij te praten over onder meer de nieuwe regeling. Daarnaast waren we aanwezig op de OV Expo 2025 om werkgevers te ontmoeten.
Klantcontacten
We hadden 21.596 persoonlijke klantcontacten in 2025. Ten opzichte van 2024 is dit een kleine stijging. Deze stijging is vooral te verklaren door het verhoogde aantal contacten tijdens de verzending van de prognosebrieven in november. Wij meten de waardering van deelnemers voor de persoonlijke gesprekken en telefonische contacten. In 2025 waardeerden de deelnemers deze klantcontacten met een 9,1 (op een schaal van 10).
TABEL 12: PERSOONLIJKE KLANTCONTACTEN
| 2025 | 2024 | |
|---|---|---|
| Informatieverzoeken per telefoon | 17.444 | 17.196 |
| Informatieverzoeken per brief/e-mail | 3.225 | 2.939 |
| Bezoek spreekuur (fysiek en online) | 927 | 945 |
| Totaal | 21.596 | 21.080 |
In 2025 is de website van ons fonds ruim 550.000 keer bezocht (in 2024 ruim 540.000). De kleine stijging is vooral te verklaren door de hoge bezoekersaantallen rondom de verzending van de prognosebrieven in november.
3.2.5 Goed omgaan met klachten
Gedragslijn Pensioenfondsen ‘Goed omgaan met klachten’
Rail & OV vult sinds 2022 jaarlijks een online vragenlijst in, gebaseerd op de bepalingen van de gedragslijn. Eind 2025 is de zogenoemde 3-meting uitgevoerd. De overall score is bij deze 3-meting met 3% gestegen van 94% in 2024 naar 97% (zeer goed) in 2025.
Klachten
De klachtenregeling van Rail & OV staat open voor iedere persoon die op grond van de pensioenregeling van Rail & OV recht heeft op een pensioen(uitkering). We gaan uit van de wettelijke definitie van een klacht zoals opgenomen in de Wet toekomst pensioenen (Wtp): ‘Elke uiting van ontevredenheid van een persoon, gericht aan de pensioenuitvoerder, wordt beschouwd als een klacht’. In 2025 zijn 203 klachten of negatieve klantsignalen ingediend, waarmee het aantal klachten ten opzichte van 2024 (112) is gestegen. Van de klachten in 2025 waren er 13 verwijtbaar aan Rail & OV. In 2025 zijn er klachten ingediend over het invaren, mede naar aanleiding van het sturen van de prognosebrief. Daarnaast is een aantal standaard stuitingsbrieven ontvangen van deelnemers die zich hebben gewend tot de stichting pensioenvoldoen.nl. Op de laatste werkdag van 2025 zijn er via de stichting pensioenvoldoen.nl uiteindelijk 689 standaard stuitingsbrieven binnengekomen. Deze klachten zijn begin 2026 verwerkt en worden opgenomen in de rapportage in het jaarverslag van 2026. De overige klachten zijn divers. De verdeling staat in Tabel 13.
TABEL 13: AFHANDELING KLACHTEN NAAR CATEGORIE
| Klachten | Verwijtbare klachten | Geëscaleerde bezwaren | Geschillen | |
|---|---|---|---|---|
| Behandelingsduur | 1 | 0 | 0 | 0 |
| Pensioenberekening- en betaling | 24 | 2 | 3 | 1 |
| Service en klantgerichtheid | 3 | 1 | 0 | 0 |
| Informatieverstrekking | 28 | 4 | 0 | 0 |
| Toepassing wet- en regelgeving algemeen | 15 | 0 | 3 | 0 |
| Toepassing wet- en regelgeving invaren/transitie | 87 | 0 | 0 | 0 |
| Deelnemersportaal | 15 | 4 | 0 | 0 |
| Financiële situatie | 1 | 0 | 0 | 0 |
| Keuzebegeleiding | 0 | 0 | 0 | 0 |
| Duurzaamheid | 20 | 2 | 0 | 0 |
| Registratie werknemersgegevens/datakwaliteit | 6 | 0 | 0 | 1 |
| Overig | 3 | 0 | 0 | 0 |
| Totaal | 203 | 13 | 6 | 2 |
Van de klachten zijn er 6 als geëscaleerd bezwaar behandeld door de Commissie klachtenbehandeling van het bestuur. In 2025 zijn er twee dossiers voorgelegd aan de Geschilleninstantie Pensioenfondsen (GIP). Omdat Rail & OV besloot om mee te werken heeft het GIP geen uitspraak gedaan in de eerste zaak. De andere zaak is uiteindelijk in voorbereiding voor bemiddeling door de deelnemer ingetrokken bij het GIP.
Klanttevredenheid afhandeling klachten
Rail & OV meet elk jaar de klanttevredenheid over de afhandeling van de klacht. De resultaten voor 2025 staan in Tabel 14.
TABEL 14: KLANTTEVREDENHEID KLACHTEN
| Verzonden enquêtes | Respons | Score (cijfer 0-10) |
|
|---|---|---|---|
| Resultaten klanttevredenheid afhandeling klachten | 202 | 51 | 6,1 |
In het laatste tertiaal was een toename in de tevredenheid van de klachtafhandeling te zien naar een 7,8. Dit heeft er niet voor gezorgd dat de eindscore over 2025 binnen de norm (≥7) blijft.
Verbeteracties naar aanleiding van klachten en klantsignalen
Rail & OV heeft in 2025 stappen gezet om zo veel mogelijk klantsignalen te registreren. Een klantsignaal is een melding of feedback van een klant. Dit kan een uiting van ontevredenheid zijn, maar ook een onduidelijkheid, een suggestie, een compliment of een idee. In 2025 zijn 1.761 klantsignalen geregistreerd.
Op basis van deze klantsignalen zijn in 2025 de volgende verbeteracties uitgevoerd die hieronder nader worden toegelicht:
- Loonheffingskorting: Veel deelnemers hebben behoefte aan uitleg over hoe loonheffingskorting werkt. Informatie hierover op de website is aangepast en heeft een update gekregen. Ook de infographics zijn aangepast.
- Datalek UPO ex-partner: Ex-partners hebben ten onrechte de mogelijkheid gehad om het UPO van 2009 en 2014 van hun ex-partner in de digitale mijnomgeving in te zien. De UPO's zijn inmiddels uit de mijnomgeving verwijderd. Ook zijn de procedures aangescherpt om te voorkomen dat dit opnieuw kan gebeuren. De Autoriteit Persoonsgegevens is over dit datalek geïnformeerd.
- Onduidelijkheid over hoogte inkomen na vervallen AOW-vervanging: Voor gepensioneerden waarvan de AOW-vervanging stopt, was niet duidelijk dat de AOW-uitkering van de SVB hiervoor in de plaats komt. In het UPO wordt een regel toegevoegd waarin Rail & OV uitlegt dat deelnemer vanaf het vervallen van de AOW-vervanging recht heeft op AOW van de SVB.
- Uitleg over jaaropgave: De informatieflyer die bij de eerste specificatie van het nieuwe jaar wordt verstuurd, is aangevuld met informatie voor deelnemers die voor het eerst een jaaropgave van Rail & OV ontvangen.
- Verzoek waardeoverdracht: Bij waardeoverdracht van meerdere polissen bij dezelfde pensioenuitvoerder zijn er in een aantal gevallen fouten gemaakt. Waardes van polissen zijn met elkaar verward of communicatie gaat over de verkeerde polis. Met medewerkers van de betreffende afdelingen zijn de klachten doorgenomen. Zij gaan duidelijker administreren als het meerdere polissen betreft.
3.3 Beleggen
3.3.1 Vermogensbeheer algemeen
Het beleggingsbeleid van Rail & OV is gericht op het genereren van een goed beleggingsrendement op basis van een vastgesteld risicoprofiel. Hierbij houden we rekening met duurzaamheid en de langetermijnhorizon die het pensioenfonds heeft. Om de beleggingsdoelstelling te realiseren gaan we uit van een aantal beginselen, de zogenaamde beleggingsovertuigingen. Deze overtuigingen gaan onder andere over de werking van de economie en financiële markten. De houding ten aanzien van rendement, risico en duurzaamheid in combinatie met de beleggingsovertuigingen vormt het raamwerk voor de beslissingen die we nemen.
Het hieronder beschreven beleggingsbeleid gaat over het beleid vóór de overgang naar de nieuwe pensioenregeling per 1 januari 2026, tenzij expliciet anders is aangegeven. In 2025 hebben we ons beleid al gedeeltelijk aangepast met het oog op de nieuwe pensioenregeling. Hiermee sorteren we alvast voor op deze nieuwe situatie, met als doel een soepele overgang.
Beleggingsovertuigingen
De beleggingsovertuigingen vormen de basis voor het beleggingsbeleid. Ze voorkomen ad hoc-beleid en bieden houvast in tijden van crisis. De beleggingsovertuigingen van Rail & OV zijn:
- Rendement wordt behaald door beleggingsrisico te nemen.
- Spreiding verbetert de verhouding tussen rendement en risico.
- Rail & OV heeft de verantwoordelijkheid om vanuit haar rol als pensioenbelegger bij te dragen aan een leefbare wereld.
- Rail & OV ziet geen toegevoegde waarde in het inspelen op fluctuaties van financiële markten.
- Illiquide beleggingen bieden een aanvullende risicopremie en dragen op balansniveau bij aan risicoreductie.
- Actief beleid en actief beheer stellen ons in staat om waarde toe te voegen.
- Het integreren van beheer en regie in onze eigen organisatie leidt tot beter inzicht in financiële markten en draagt daardoor bij aan beter onderbouwde beleggingsbeslissingen.
- Rail & OV belegt uitsluitend in categorieën en instrumenten die voldoende beheersbaar, transparant en uitlegbaar zijn.
- Risicomanagement draagt bij aan een robuust beleggingsbeleid.
- Kosten moeten in verhouding staan tot het rendement en uitlegbaar zijn.
Doelstelling beleggingsbeleid
De hoofddoelstelling van ons beleggingsbeleid is om de beleggingen zo in te richten dat we op lange termijn aan de pensioendoelstelling kunnen voldoen. Hierbij is het doel om:
- Een goed beleggingsrendement te genereren op basis van een vastgesteld risicoprofiel.
- De strategische beleggingsmix aan te laten sluiten bij de samenstelling van de verplichtingen.
Daarbij hebben we voldaan aan het zogenoemde Prudent Person-principe. Alle genomen besluiten - inclusief de uitvoering daarvan - voldoen aan de 13 uitgangspunten van het Prudent Person Beleid. Daarmee voldoen we aan de wettelijke plicht om te beleggen op een manier die een zorgvuldig, deskundig en voorzichtig persoon ook zou doen, met als hoofddoel het veiligstellen van de pensioenuitkeringen.
Risicoprofiel
Het risicoprofiel van het vermogensbeheer komt tot stand door onderzoek te doen naar welke risico’s deelnemers van Rail & OV kunnen en willen dragen. Bij de vaststelling van het gewenste risico maken we onder andere een afweging tussen kans op pensioenverlaging en kans op indexatieverlening. Bij deze afweging betrekt Rail & OV de uitkomsten van onderzoek naar de risicobereidheid van actieve deelnemers en gepensioneerden. In 2023 heeft er een deelnemersonderzoek plaatsgevonden. De uitkomsten van dit onderzoek worden meegewogen bij het opstellen van het beleggingsbeleid. Met behulp van een Asset Liability Management (ALM)-studie bepaalt het fonds een strategische beleggingsmix die bij deze afweging aansluit, gegeven de economische en financiële verwachtingen.
ALM-studie
De ALM-studie vormt een belangrijke basis voor het beleggingsbeleid. De studie brengt de mogelijke impact op de dekkingsgraad en de pensioenaanspraken van verschillende alternatieven voor het strategisch beleggingsbeleid in kaart. Dit doet de ALM-studie voor een set van economische scenario’s. Daarbij wordt rekening gehouden met onder andere de beleggingsovertuigingen, de risicohouding, de duurzaamheidspreferenties van deelnemers en de doelstellingen. We maken de effecten voor verschillende deelnemersgroepen inzichtelijk. Dit doen we zodat we de belangen van deelnemers evenwichtig kunnen afwegen. Op basis hiervan stelt het bestuur de gewenste strategische beleggingsmix vast.
Vanwege de overgang naar de nieuwe pensioenregeling per 1 januari 2026 hebben we in 2025 verschillende ALM-deelstudies gedaan naar ons beleggingsbeleid:
- We hebben bepaald hoe we onze beleggingen verdelen binnen de matchingportefeuille en de returnportefeuille. In het laatste kwartaal van 2025 hebben we onze beleggingen al volledig aangepast aan de nieuwe situatie.
- We hebben vastgesteld hoe we de collectieve reserves en voorzieningen gaan beleggen.
- We hebben de samenhang tussen de ambitie en pensioenpremie in kaart gebracht. Dit heeft geleid tot een basispremie voor 2026.
- Tot slot hebben we gekeken naar de evenwichtigheid van de solidariteitsreserve en het invaren. Dit heeft bijgedragen aan de besluitvorming hierover.
Investment cases
Voor elke beleggingscategorie waarin het pensioenfonds belegt, wordt een investment case opgesteld. Hierin wordt onderbouwd waarom en hoe het fonds in de verschillende beleggingscategorieën belegt. Deze investment case bestaat uit drie delen die iedere drie jaar worden herijkt.
- In deel 1 staan de karakteristieken van de categorie beschreven en hoe het beleggingsuniversum eruitziet. Het beleggingsuniversum is het geheel aan beleggingsinstrumenten en beleggingsactiva waaruit een belegger kan kiezen om in te investeren.
- Als de categorie voldoende aansluit bij de uitgangspunten van Rail & OV, worden in deel 2 de strategische restricties en vrijheidsgraden opgesteld. Ook wordt de benchmark bepaald.
- In deel 3 wordt de implementatie van de categorie beschreven.
Het bestuur stelt deel 1 en deel 2 van de investment case vast, het uitvoerend bestuur deel 3.
3.3.2 Maatschappelijk verantwoord beleggen
De duurzame beleggingsstrategie van Rail & OV
Rail & OV belegt duurzaam om bij te dragen aan een duurzame toekomst voor huidige en toekomstige generaties. Het fonds heeft de verantwoordelijkheid om vanuit haar rol als pensioenbelegger bij te dragen aan een leefbare wereld. Het neemt daarom ook niet-financiële factoren zoals milieu, maatschappij en goed bestuur (ESG: Environmental, Social en Governance) mee in het beleggingsbeleid. Rail & OV is ervan overtuigd dat dit leidt tot betere beleggingsbeslissingen en dat het op lange termijn bijdraagt aan een beter risico- en rendementsprofiel. Het fonds gebruikt haar invloed als belegger om ondernemingen en landen aan te zetten hun prestaties op het gebied van ESG te verbeteren. Rail & OV houdt hierbij rekening met de voorkeuren van haar deelnemers en neemt deze mee in de beleidsvorming.
De structuur van het MVB-beleid
In 2025 heeft Rail & OV de structuur van het MVB-beleid verder aangescherpt. Het beleggingsuniversum van het fonds is daarbij het vertrekpunt: we focussen ons op de beleggingen die qua risico- en rendementsprofiel passen binnen ons beleggingsuniversum. Binnen dat universum hanteren we vervolgens drie heldere lagen.
Beleggingen waar Rail & OV als pensioenfonds niets mee te maken wil hebben, worden uitgesloten. Het gaat hier om ondernemingen, overheden of andere instanties die onze normen op het gebied van milieu, maatschappij en bestuur stelselmatig schenden, of die activiteiten ontplooien die wij als fonds principieel onaanvaardbaar achten, ongeacht de financiële consequenties.
Daarnaast kiest Rail & OV er bewust voor om een deel van de portefeuille specifiek te bestemmen voor beleggingen die een aantoonbaar positieve bijdrage leveren aan milieu of maatschappij. Deze beleggingen worden ingesloten via een minimale allocatie. Op die manier maakt het fonds ook daadwerkelijk impact met haar vermogen.
Bij alle overige beleggingen, en veruit het grootste deel van het beleggingsuniversum, integreren we maatschappelijke en ecologische kenmerken in de afweging of een belegging interessant is. ESG-factoren zijn daarmee een vast onderdeel van de beleggingscyclus, van de selectie van beleggingscategorieën tot de beoordeling van individuele beheerders. Hierdoor kunnen we beter geïnformeerde beleggingsbeslissingen maken en een robuuster portefeuille samenstellen.
Belangrijke stappen in 2025
In 2025 heeft Rail & OV op meerdere fronten een beleidsmatige stap gezet. De herstructurering van het MVB-beleid langs de lijnen uitsluiten, integreren en insluiten geeft het beleid een helderdere logica en maakt duidelijker welke keuzes Rail & OV maakt en waarom. Daarnaast heeft Rail & OV op het thema biodiversiteit voor het eerst concrete KPI's en ambitieniveaus geformuleerd, een stap die in 2024 nog niet mogelijk was. De Finance for Biodiversity Pledge, die het fonds eerder ondertekende en de in 2024 opgedane kennis en expertise hebben hiervoor de basis gelegd.
Beleidsdoelstellingen en voortgang
Het MVB-beleid van Rail & OV is uitgewerkt aan de hand van vier thema’s:
- Maatschappelijk onbetamelijk gedrag: Rail & OV wil niet beleggen in instellingen die zich schuldig maken aan maatschappelijk onbetamelijk gedrag, of dat nu voortkomt uit het type product of dienst dat zij leveren, of uit de wijze waarop zij opereren. Rail & OV heeft hiervoor de volgende beleidsdoelstelling geformuleerd: het niet beleggen in entiteiten die handelen in strijd met het normenkader van het fonds.
- Klimaatverandering: Rail & OV stelt zich ten doel klimaatverandering tegen te gaan. Dat vertaalt zich in een concreet CO₂-reductiepad voor de beleggingsportefeuille, met als doelstelling een uitstoot die in 2030 minimaal 50% lager is dan in 2019 en een netto-nul-doelstelling voor eind 2050. Klimaat is daarbij geïntegreerd in de gehele beleggingscyclus, van uitsluiting van fossiele activiteiten tot het actief beleggen in de energietransitie via infrastructuur.
- Biodiversiteitsverlies: Rail & OV wil biodiversiteitsverlies tegengaan. Na een periode van kennisopbouw en verkenning heeft Rail & OV in 2025 een formele volgende stap gezet in het Nature Target Setting Framework van de Finance for Biodiversity Foundation: van verkennen naar beoordelen en prioriteren. Op basis van de verkenning zijn drie materiële biodiversiteitsaspecten vastgesteld: landgebruik, watergebruik en milieuvervuiling. Deze vormen de basis voor verdere integratie in de portefeuille. Voor het eerst zijn er concrete KPI's en ambitieniveaus geformuleerd, gericht op het borgen van voldoende kennis bij beheerders en de betrouwbaarheid van indicatoren, als opmaat naar concrete doelstellingen op de beleggingen.
- Maken van impact op milieu en maatschappij: Rail & OV kiest er bewust voor om een deel van de portefeuille in te zetten voor beleggingen met een aantoonbaar positieve impact. Daarvoor zijn vier doelstellingen geformuleerd: het versnellen van de energietransitie, het verduurzamen van de industrie, het stimuleren van sociale factoren en het bijdragen aan meer scholing, kinderopvang en betaalbare huisvesting.
Instrumentarium
Rail & OV zet verschillende instrumenten in om het MVB-beleid te realiseren.
ESG-integratie betekent dat ESG-factoren worden meegewogen in beleggingsbeslissingen, van de categoriekeuze tot de beheerdersselectie. De specifieke invulling verschilt per beleggingscategorie, maar het beleggingsuniversum van Rail & OV is altijd het vertrekpunt.
Engagement is enerzijds een verantwoordelijkheid van de externe managers, die binnen de door Rail & OV vastgestelde kaders hun eigen engagementbeleid voeren. Rail & OV stelt de uitgangspunten vast, waaronder de verwachting dat managers engagement gebruiken om dreigende uitsluitingen te voorkomen, en houdt toezicht op de invulling. Anderzijds heeft Rail & OV een engagement provider aangesteld die namens Rail & OV engagement voert met de ondernemingen waarin Rail & OV belegt. Ten slotte neemt Rail & OV ook deel aan collectieve engagementtrajecten, waarbij samenwerking met andere beleggers de slagkracht vergroot.
Stemmen op aandeelhoudersvergaderingen stelt Rail & OV in staat invloed uit te oefenen op ondernemingen. Via het stembeleid worden concrete eisen gesteld, onder meer op het gebied van klimaat en bestuur. Een volledig overzicht van uitgebrachte stemmen is terug te vinden op de website van Rail & OV.
Uitsluiten is het sluitstuk van het instrumentarium. Rail & OV sluit landen en ondernemingen uit wanneer zij activiteiten ontplooien die fundamenteel strijdig zijn met de normen van het fonds, of wanneer engagement en stemmen onvoldoende effect sorteren. De uitsluitingslijst omvat onder meer producenten van controversiële wapens en tabak, bedrijven actief in schaliegas, teerzandolie, arctisch boren en thermische kolen, landen die op de sanctielijst van de VN of de EU staan en stelselmatige schenders van mensenrechten, milieunormen of goed bestuur die onvoldoende verbetering laten zien. Een volledig overzicht is beschikbaar op de website van Rail & OV.
Wetgeving
SFDR
Onder de Europese Sustainable Finance Disclosure Regulation (SFDR) zijn pensioenfondsen en fondsbeheerders verplicht te rapporteren over de duurzaamheidsrisico's en de ongunstige effecten van hun beleggingen. Rail & OV classificeert zichzelf als een zogenaamd artikel 8-fonds. Dit betekent dat het fonds ecologische en sociale kenmerken actief bevordert en duurzaamheidsrisico's meeneemt bij de uitvoering van de pensioenregeling.
Rail & OV voldoet via de website aan de publicatievereisten die gelden voor artikel 8-fondsen. Het fonds biedt transparantie over de duurzaamheidskenmerken van de portefeuille en de pensioenregeling. Daarin is duidelijk gemaakt dat de pensioenregeling ecologische en sociale kenmerken promoot, maar dat er geen minimumaandeel aan duurzame beleggingen in de zin van SFDR is vastgesteld. De voornaamste reden hiervoor is dat de beschikbare data onvoldoende betrouwbaar is om op een dergelijk minimumaandeel te sturen.
In 2025 heeft Rail & OV een externe consultant opdracht gegeven de SFDR-documentatie kritisch te toetsen. De uitkomsten van deze analyse waren positief: de documentatie voldoet aan de eisen van de wetgeving, en de gesignaleerde aandachtspunten waren van beperkte omvang. De bevindingen hebben er toe geleid dat de kwaliteit van de documenten op een aantal punten is verbeterd. Rail & OV heeft hiermee meer zekerheid gekregen dat de SFDR-rapportages correct en volledig zijn, en kan met vertrouwen verantwoording afleggen over de naleving van de wetgeving.
Bijlagen SFDR
Naast transparantie over de duurzaamheidskenmerken is Rail & OV onder SFDR verplicht een bijlage aan dit jaarverslag toe te voegen: de zogenoemde Annex IV. Dit is een vragenlijst die ingaat op de wijze waarop duurzaamheid is geborgd binnen de pensioenregeling. De bijlage is opgenomen in paragraaf 8.5 van dit jaarverslag.
Annex IV
Annex IV is een verplichte bijlage voor artikel 8-producten zoals de pensioenregeling van Rail & OV. In de bijlage wordt beschreven in welke mate en op welke wijze de pensioenregeling ecologische en sociale kenmerken bevordert. De belangrijkste punten zijn:
De pensioenregeling van Rail & OV bevordert ecologische en sociale doelstellingen en heeft hiervoor diverse maatregelen getroffen binnen het MVB-beleid. Voorbeelden hiervan zijn het uitsluiten van grote vervuilers, het reduceren van de CO2-voetafdruk en het stimuleren van verduurzaming. Rail & OV heeft geen specifieke allocatiedoelstelling geformuleerd conform de SFDR-definitie die een milieu- of sociale doelstelling nastreeft. De onvoldoende betrouwbaarheid van de beschikbare data maakt het niet verantwoord op een dergelijke doelstelling te sturen. Vrijwel alle beleggingen van Rail & OV zijn afgestemd op de ecologische en sociale doelstellingen die het fonds bevordert, als direct gevolg van het feit dat bijna de gehele beleggingsportefeuille binnen de scope van het MVB-beleid valt. De enige uitzondering betreft derivaten: dit zijn financiële instrumenten zonder een onderliggende entiteit of project, waardoor ze niet in de rapportage kunnen worden meegenomen.
EU-taxonomie
De EU-taxonomie is een classificatiesysteem om te bepalen welke economische activiteiten als duurzaam aangemerkt mogen worden. De taxonomie is verbonden met SFDR: fondsen die zichzelf als artikel 8 classificeren, zijn verplicht te rapporteren over het aandeel van de portefeuille dat als 'taxonomy-aligned' kan worden aangemerkt. Per 31 december 2025 bedraagt dit aandeel 7,5% van de beleggingen. Voor een gedetailleerde toelichting verwijzen we naar paragraaf 8.5.
Het meenemen van ESG-factoren leidt tot beter geïnformeerde beleggingsbeslissingen en een robuustere beleggingsportefeuille
3.3.3 Markten in 2025
Een belangrijke ontwikkeling in 2025 was de aankondiging van Amerikaanse importheffingen en belastingverlagingen. Deze zorgde voor verhoogde onzekerheid over de toekomstige inflatie en economische groei. De financiële markten reageerden wisselend op deze ontwikkelingen: enerzijds groeide het optimisme over bedrijfswinsten door lagere belastingen en deregulering, anderzijds namen de zorgen toe over mogelijke handelsspanningen en hogere inflatie door importheffingen. Deze verhoogde onzekerheid hield het hele jaar aan, maar de gevreesde negatieve impact op de economie en financiële markten viel (in 2025) mee. Wel zorgde zijn aankondiging van importheffingen op 2 april voor een tijdelijke daling op aandelenmarkten.
In 2025 bleef inflatie een belangrijk aandachtspunt op de financiële markten, al was het beeld duidelijk rustiger dan in de jaren ervoor. In veel landen daalde de inflatie verder richting de doelstelling van centrale banken, maar bleef zij in de dienstensector relatief hardnekkig. Vooral de nog altijd stevige loongroei zorgde ervoor dat de inflatie langzaam afnam. Eind 2025 bedroeg de inflatie in Nederland 2,8%, in de eurozone 2,0% en in de Verenigde Staten 2,7%.
In de loop van 2025 verlaagden de grote centrale banken de beleidsrente verder, mede omdat de inflatie in veel landen dichter bij de doelstelling van 2% kwam te liggen. Centrale banken kregen daardoor meer ruimte om de economie te ondersteunen en een te sterke groeivertraging te voorkomen. De Amerikaanse centrale bank (Fed) verlaagde de rente in totaal met 75 basispunten naar een bandbreedte van 3,50% – 3,75%. De Europese Centrale Bank (ECB) verlaagde de rente sterker, met in totaal 100 basispunten, tot 2,0%. De rente op staatsobligaties met langere looptijden bewoog wisselend. Dit kwam mede doordat financiële markten bleven worstelen met onzekerheid over de economische groei en zorgen over de hoge overheidsschulden en begrotingstekorten. De Duitse 10-jaarsrente steeg in 2025 van 2,4% naar 2,9%, terwijl de Amerikaanse 10-jaarsrente daalde van 4,6% naar 4,2%. De 20-jaars euro swaprente steeg in 2025 van 2,4% naar 3,2%.
Ondanks de onzekerheid rond het Amerikaanse handelsbeleid en de aanhoudende geopolitieke spanningen lieten de grote economieën een positieve groei zien in 2025. Het Bruto Binnenlands Product (BBP) groeide in de Verenigde Staten met 2,1%. De groei in de eurozone kwam uit op 1,4%. De Chinese economie groeide met 5,0%. De export, een belangrijke groeimotor voor China, ondersteunde deze groei. Ondanks dat de export naar de Verenigde Staten afnam door de handelsbelemmeringen.
Voor aandelenbeleggers was 2025 opnieuw een goed jaar. Veel beurzen behaalden een positief rendement. De renteverlagingen van centrale banken, de redelijke economische groei en de hoge verwachtingen van kunstmatige intelligentie droegen bij aan het rendement. Het Amerikaanse beleid en de geopolitieke spanningen wereldwijd zorgden wel voor schommelingen op aandelenbeurzen. De Amerikaanse S&P 500 sloot het jaar af met een rendement van 18%. De Japanse, Duitse en Franse beurs behaalden respectievelijk 25%, 23% en 15% rendement. De Nederlandse beurs deed het met 12% iets minder goed. De Chinese beurs behaalde een rendement van 20%. Deze rendementen zijn in lokale valuta. De rendementen van Amerikaanse, Japanse en Chinese aandelen, gemeten in euro, vielen lager uit vanwege een sterker geworden euro.
3.3.4 Beleggingen
Rail & OV verdeelt de beleggingen over verschillende categorieën om de risico’s te spreiden en kansen te kunnen benutten. De strategische wegingen zijn vastgesteld aan de hand van een ALM-studie.
TABEL 15: BELEGGINGSPORTEFEUILLE PER 31-12-2025
| Waardering | Werkelijke weging | Strategische weging | |
|---|---|---|---|
| Matchingportefeuille | 11.728 | 46,6% | 47,4% |
| LDI | 7.566 | 30,0% | 30,0% |
| Bedrijfsobligaties | 2.197 | 8,7% | 8,7% |
| Hypotheken | 1.930 | 7,7% | 8,7% |
| Liquiditeiten matching | 35 | 0,2% | 0,0% |
| Returnportefeuille | 13.472 | 53,4% | 52,6% |
| Aandelen ontwikkelde markten | 4.946 | 19,6% | 22,5% |
| Aandelen opkomende markten | 1.329 | 5,3% | 5,1% |
| Emerging markets debt | 1.590 | 6,3% | 6,2% |
| High Yield | 454 | 1,8% | 1,8% |
| Direct Nederlands vastgoed | 2.372 | 9,4% | 8,9% |
| Private Equity | 1.620 | 6,4% | 4,5% |
| Infrastructuur | 989 | 3,9% | 3,6% |
| Liquiditeiten return | 155 | 0,6% | 0,0% |
| Valuta-afdekking | 17 | 0,1% | 0,0% |
| Totale portefeuille | 25.200 | 100,0% | 100,0% |
In 2025 heeft het bestuur besloten om de strategische mix in lijn te brengen met de beoogde mix in het nieuwe pensioenstelsel. Een categorie die sterk afwijkt van zijn strategische weging is private equity. Door marktontwikkelingen, waaronder door uitgestelde uitkeringen, is de weging opgelopen. Ook is de strategisch weging verlaagd vanwege (het voorsorteren op) Wtp. De verwachting is echter dat de weging van private equity de komende jaren naar zijn strategische weging toe zal bewegen. Bij het implementeren van de nieuwe strategische mix, in het vierde kwartaal van 2025, zijn de liquide categorieën richting hun nieuwe strategische weging geherbalanceerd. In Tabel 15 is de aangepaste strategische mix weergegeven per eind 2025. De wegingen van beleggingscategorieën per eind 2025 wijken af van de wegingen in de strategische mix. Bij de liquide categorieën komt dit voornamelijk door marktbewegingen. Bij illiquide categorieën komt dit doordat het meerdere jaren kan duren voordat de strategische weging wordt bereikt. Wegingen van deze categorieën zijn namelijk niet snel op of af te bouwen.
In Tabel 16 zijn de rendementen per beleggingscategorie weergegeven. Een nadere toelichting op de vermogensbeheerkosten is te vinden in paragraaf 3.4 Uitvoeringskosten.
TABEL 16: RENDEMENT 2025
| Nettorendement | Benchmark | Relatief rendement | |
|---|---|---|---|
| Matchingportefeuille | -13,7% | -14,7% | 1,0% |
| LDI | -22,3% | -23,4% | 1,1% |
| Bedrijfsobligaties | 3,1% | 2,9% | 0,2% |
| Hypotheken * | 0,5% | 0,5% | 0,0% |
| Liquiditeiten matching * | 2,4% | 2,4% | 0,0% |
| Returnportefeuille | 8,5% | 8,6% | -0,1% |
| Aandelen ontwikkelde markten | 6,5% | 7,5% | -1,0% |
| Aandelen opkomende markten | 18,8% | 17,5% | 1,3% |
| Emerging markets debt | 2,3% | 2,0% | 0,3% |
| High Yield | -4,2% | -4,3% | 0,1% |
| Direct Nederlands vastgoed *** | 7,5% | 7,5% | 0,0% |
| Private Equity ** | 1,6% | 1,6% | 0,0% |
| Infrastructuur ** | 2,2% | 2,2% | 0,0% |
| Liquiditeiten return * | 12,0% | 12,0% | 0,0% |
| Valuta-afdekking * | 1,3% | 1,3% | 0,0% |
| Totale portefeuille | -1,1% | -1,5% | 0,4% |
De waarde van de beleggingsportefeuille is in 2025 gedaald van € 25,7 miljard naar € 25,2 miljard. Over de gehele beleggingsportefeuille is een nettorendement van -1,1% behaald. Het rendement van de portefeuillebenchmark was -1,5%. Rail & OV toont haar beleggingsresultaat op basis van het nettorendement. Het nettorendement is het rendement na aftrek van alle kosten, inclusief het deel van de kosten van bestuur en financieel beheer dat wordt toegerekend aan vermogensbeheer.
Matchingportefeuille
De matchingportefeuille bestaat uit drie portefeuilles: de LDI-portefeuille (liability driven investing), Bedrijfsobligaties en Nederlandse hypotheken. Deze beleggingen worden gebruikt om de rentegevoeligheid van de pensioenverplichtingen deels af te dekken. Gedurende het jaar is de afdekking van het renterisico opgehoogd van 55% naar 71%, vanwege het voorsorteren op de afdekking in het nieuwe pensioenstelsel. De matchingportefeuille behaalde een nettorendement van -13,7% over 2025. Het benchmarkrendement bedroeg -14,7%. Deze outperformance werd met name veroorzaakt door de LDI-portefeuille.
In 2025 behaalde de LDI-portefeuille een nettorendement van -22,3%. Dit was 1,1% beter dan de benchmark. Deze benchmark is een benadering voor het rendement van de af te dekken pensioenverplichtingen. Het negatieve nettorendement werd met name veroorzaakte door een stijging van de rente op staatsobligaties en renteswaps (rentederivaten) met een lange looptijd. Het rendement was beter dan dat van de benchmark, omdat de kredietopslag van staatsobligaties daalde. Hierdoor presteerde staatsobligaties beter dan renteswaps. De gedaalde kredietopslag op staatsobligaties was het gevolg van de toegenomen vraag naar kwalitatief hoogwaardige staatsobligaties en het feit dat de swaprente sterk gestegen was.
Het nettorendement van de categorie Bedrijfsobligaties bedroeg 3,1% mede door zowel rente-inkomsten als een dalende kredietopslag van 85 naar 64 basispunten. De positieve marktstemming werd beïnvloed door afnemende onrust rond de importheffingen van de Verenigde Staten en de positieve groei- en inflatieverwachtingen in Europa en de Verenigde Staten. Daarnaast waren de bedrijfsresultaten gunstig te noemen.
Returnportefeuille
De returnportefeuille bestaat uit beleggingen in zakelijke waarden en vastrentende waarden met een hoger risico dan de beleggingen in de matchingportefeuille. Het nettorendement bedroeg 8,5% over 2025. Hiermee presteerde deze portefeuille nagenoeg in lijn met de benchmark. Het benchmarkrendement was namelijk 8,6%.
De categorie Aandelen ontwikkelde markten behaalde een rendement van 6,5% in 2025. Het was een bewogen beursjaar, met een scherpe daling in april door de Amerikaanse importheffingen, gevolgd door een krachtig herstel. Opvallend was de sterke prestatie van de Europese aandelenmarkten. Deze stegen gemiddeld ongeveer 20%, gedragen door de aangekondigde fiscale stimulering en hogere defensie uitgaven. De Amerikaanse aandelenmarkt steeg vrijwel net zoveel (gemeten in dollars), maar bleef gemeten in euro's achter door de significante verzwakking van de dollar. Kunstmatige intelligentie bleef ook in 2025 een bepalend thema. Waar chipfabrikanten meeliftten op de explosief groeiende vraag, hadden softwarebedrijven het lastig door zorgen dat bestaande software wellicht makkelijk te vervangen is door AI-gerelateerde software. Het nettorendement van Aandelen opkomende markten bedroeg 18,8%. De sterke prestaties van deze portefeuille kwamen mede door de verzwakking van de Amerikaanse dollar in combinatie met een heroverweging van de Amerikaanse “uitzonderlijkheid” en de aanhoudende trend rondom kunstmatige intelligentie. Ook de lage waarderingen gecombineerd met een sterke winstgroei droegen bij aan het rendement.
Het nettorendement van Emerging markets debt (EMD) bedroeg 2,3%. De EMD-portefeuille bestaat voor 75% uit EMD harde valuta en voor 25% uit EMD lokale valuta. EMD harde valuta (0,4%) presteerde aanzienlijk minder goed dan EMD lokale valuta (7,1%), mede vanwege de verzwakking van de Amerikaanse dollar. Daarnaast droeg de ontwikkeling van de kredietopslag/rente (licht) positief bij aan het rendement van de EMD-portefeuille.
De beleggingen in (Amerikaanse) high yield-obligaties leverden een nettorendement op van -4,2%. Ook hier had de verzwakking van de Amerikaanse dollar een negatieve impact op het rendement. De minder risicovolle obligaties, met een kredietrating van B tot en met BBB, presteerden beter dan de meer risicovolle high yield obligaties.
Direct Nederlands vastgoed leverde een rendement op van 7,5%. Het transactievolume op de vastgoedmarkt trok verder aan, met name bij woonvastgoed. Stijgende huren in deze sector droegen ook bij aan een goed rendement. In de commerciële vastgoedsectoren laat winkelvastgoed een bredere en stabielere opleving zien, terwijl het herstel in de kantorenmarkt gematigd en kwetsbaar blijft. In de woningportefeuille is er voortgang geboekt met het afbouwen van de Galaxy Tower. In september 2025 is het retentierecht, dat Ballast Nedam uitoefende inzake project Galaxy, opgeheven. Dit heeft de weg vrijgemaakt voor de opstart van de afbouw van project Galaxy, waarin Rail & OV de appartementen afneemt. Deze opstartfase behelst onder andere een inventarisering van de huidige staat van het gebouw. Tussen Rail & OV en onder meer de bouwer (Ballast Nedam) en de ontwikkelaar (De Lelie Vastgoed) loopt nog een juridische procedure over eventuele schade als gevolg van het retentierecht.
De Private equity portefeuille heeft een wisselvallig jaar achter de rug, met een rendement van 1,6%. Met name een aantal fondsen binnen de technologiesector behaalde een hoger rendement dan het portefeuillegemiddelde. Het rendement van de portefeuille bleef achter bij dat van publieke markten. Een vertraagde exitmarkt (waardoor de exitpremies worden gemist) was hier mede de oorzaak van. Ook het ontbreken van grote technologiebedrijven binnen Private equity, die goed presteerden in publieke markten, zorgde voor achterblijvende rendementen. De Infrastructuurportefeuille kende eveneens een gemengd jaar, met een rendement van 2,2%. Europese fondsen droegen positief bij dankzij operationele verbeteringen binnen de beleggingen. Ook de ingebruikname van nieuwe infrastructuurprojecten, waaronder initiatieven voor duurzame energieopwekking droeg bij aan het rendement. Bij ingebruikname stijgt de waardering als gevolg van hogere kasstromen en het wegvallen van ontwikkelrisico's.
De valuta-afdekkingsportefeuille is een overlay in de returnportefeuille, waardoor het als een aparte categorie wordt beschouwd. 40% van het belangrijkste valutarisico wordt afgedekt. Met name de verzwakking van de dollar had een negatief effect op de rendementen (gemeten in euro) van de verschillende portefeuilles. Een deel van dit negatieve effect werd gecompenseerd in de valuta-afdekkingsportefeuille, die een rendement behaalde van 1,3%.
3.3.5 Aansluitingstabel
De waarde per beleggingsportefeuille zoals weergegeven in dit verslag sluit niet in alle gevallen direct aan op de waarden van de beleggingen zoals getoond in hoofdstuk 6 Jaarrekening. Het verschil wordt veroorzaakt door het feit dat in de jaarrekening de beleggingen conform de Richtlijnen voor de Jaarverslaglegging (RJ) worden gerubriceerd. Deze rubricering in de jaarrekening sluit niet altijd aan bij de indeling van de beleggingsportefeuilles (bestuursverslag). In Tabel 17 staan verticaal de beleggingscategorieën conform de jaarrekening weergegeven.
TABEL 17: AANSLUITINGSTABEL JAARREKENING NAAR INDELING CONFORM JAARREKENING
bedragen in miljoenen euro’s
| Vastgoed | Aandelen | Vastrentende waarden |
Derivaten | Overig | Totaal | |
|---|---|---|---|---|---|---|
| Matchingportefeuille | 0 | 0 | 11.730 | -1.679 | 1.677 | 11.728 |
| LDI | 0 | 0 | 7.569 | -1.680 | 1.677 | 7.566 |
| Bedrijfsobligaties | 0 | 0 | 2.196 | 1 | 0 | 2.197 |
| Hypotheken | 0 | 0 | 1.930 | 0 | 0 | 1.930 |
| Liquiditeiten matching | 0 | 0 | 35 | 0 | 0 | 35 |
| Returnportefeuille | 2.373 | 6.209 | 2.145 | 16 | 2.729 | 13.472 |
| Aandelen ontwikkelde markten | 0 | 4.897 | 31 | 0 | 18 | 4.946 |
| Aandelen opkomende markten | 1 | 1.312 | 13 | 0 | 3 | 1.329 |
| Emerging Markets Debt | 0 | 0 | 1.581 | -1 | 10 | 1.590 |
| High Yield | 0 | 0 | 454 | 0 | 0 | 454 |
| Direct Nederlands vastgoed | 2.372 | 0 | 0 | 0 | 0 | 2.372 |
| Private Equity | 0 | 0 | 0 | 0 | 1.620 | 1.620 |
| Infrastructuur | 0 | 0 | 0 | 0 | 989 | 989 |
| Liquiditeiten return | 0 | 0 | 66 | 0 | 89 | 155 |
| Valuta-afdekking | 0 | 0 | 0 | 17 | 0 | 17 |
| Totale portefeuille | 2.373 | 6.209 | 13.875 | -1.663 | 4.406 | 25.200 |
| Rubricering in 6.1 Balans: | ||||||
| Beleggingen | 26.948 | |||||
| Liquide middelen | 21 | |||||
| Kortlopende schulden en overlopende activa | -1.769 | |||||
| Totaal | 25.200 |
3.4 Uitvoeringskosten
Kostenoverzicht
Het beheersen van de uitvoeringskosten is een belangrijk thema, zowel vanuit een strategisch en maatschappelijk oogpunt als vanuit een integere bedrijfsvoering. Jaarlijks stelt het bestuur in samenspraak met het management een activiteitenplan op met een bijbehorend budget. Gedurende het jaar worden de kosten nauwgezet gemonitord door het uitvoerend bestuur.
De uitvoeringskosten worden gesplitst in pensioenbeheerkosten, vermogensbeheerkosten en transactiekosten. Veruit het grootste deel bestaat uit de kosten voor het vermogensbeheer (inclusief de prestatieafhankelijke vergoedingen aan externe beheerders). Bij het vermogensbeheer maakt het fonds een integrale afweging tussen rendement, risico en kosten. Rail & OV belegt alleen in beleggingscategorieën die relatief hoge kosten met zich meebrengen als daar naar verwachting een relatief hoog nettorendement tegenover staat. Hierdoor kunnen de kosten per beleggingscategorie sterk verschillen.
Rail & OV drukt de uitvoeringskosten uit in een percentage van het gemiddeld belegd vermogen. Daarnaast volgt Rail & OV de Aanbevelingen Uitvoeringskosten van de Pensioenfederatie, waarin de uitvoeringskosten worden toegerekend aan pensioenbeheer, vermogensbeheer en transacties, zoals getoond in Tabel 18.
De kosten van bestuur en financieel beheer bestaan onder andere uit de vergoeding van bestuursleden, toezichtskosten van DNB en de AFM en administratie- en projectkosten. Deze kosten zijn, waar mogelijk, direct toegerekend aan pensioenbeheer (pensioenadministratie) of vermogensbeheer (beleggingsadministratie). Als dit niet mogelijk is, dan worden deze kosten via verdeelsleutels toegerekend aan pensioenbeheer en vermogensbeheer. Net als in 2024 is ongeveer 45% van de kosten van bestuur en financieel beheer toegerekend aan pensioenbeheer en 55% aan vermogensbeheer.
TABEL 18: UITVOERINGSKOSTEN
Bedragen in miljoenen euro's
| 2025 | %¹) | 2024 | %¹) | |
|---|---|---|---|---|
| Pensioenbeheerkosten | 19,5 | 0,07% | 17,9 | 0,08% |
| Vermogensbeheerkosten | 119,7 | 0,48% | 135,9 | 0,55% |
| Totale beheerkosten | 139,2 | 0,55% | 153,8 | 0,63% |
| Transactiekosten | 11,0 | 0,04% | 10,1 | 0,04% |
| Pensioenbeheerkosten per deelnemer ²) | € 216 | € 203 |
De totale beheerkosten zijn in 2025 € 139,2 miljoen (2024: € 153,8 miljoen). Dat is 0,55% van het gemiddeld belegd vermogen (2024: 0,63%). De oorzaken van de kostendaling worden in de volgende twee subparagrafen toegelicht.
3.4.1 Pensioenbeheerkosten
Waaruit bestaan de pensioenbeheerkosten?
De pensioenbeheerkosten bestaan uit de kosten die samenhangen met de uitvoering van de pensioenregeling. Rail & OV doet de uitvoering in eigen beheer. Kosten komen bijvoorbeeld voort uit de werkgevers- en deelnemersadministratie, de communicatie met werkgevers en werknemers en het gegevensbeheer. Ook zijn er projectkosten en is een deel van de bestuurs- en overheadkosten toe te rekenen aan het pensioenbeheer. De kosten per deelnemer zijn sterk afhankelijk van het aantal deelnemers van een pensioenfonds, maar ook van onder meer het serviceniveau en de wijze van communiceren met deelnemers.
Kosten per deelnemer voor pensioenbeheer
Rail & OV hecht waarde aan een hoog serviceniveau. Dit komt tot uitdrukking in diverse vormen van persoonlijke communicatie en informatievoorziening, zoals het Pensioencafé, de Pensioenbus, (online) spreekuren en themabijeenkomsten. Door verschillen in serviceniveau tussen pensioenfondsen is het benchmarken van het kostenniveau beperkt mogelijk.
De kosten per deelnemer bedroegen in 2025 € 216 (2024: € 203), zoals weergegeven in de tabel hierboven. De kosten per deelnemer namen toe met 6% ten opzichte van 2024. Dit werd grotendeels veroorzaakt door een toename van de ICT-kosten en een algemene kostenstijging.
3.4.2 Vermogensbeheerkosten
De vermogensbeheerkosten bedroegen in 2025 € 119,7 miljoen (2024: € 135,9 miljoen). Dat is 86% (2024: 88%) van de totale beheerkosten. Deze kosten worden met name bepaald door het verwachte rendement, de risicospreiding, de omvang van het belegde vermogen en het behaalde nettorendement.
Vermogensbeheerkosten per beleggingscategorie
De beleggingsmix is een van de meest bepalende factoren voor de vermogensbeheerkosten. Een verdere toelichting op de beleggingsmix staat in paragraaf 3.3 Beleggen. In Tabel 19 staan de kosten en het nettorendement per beleggingscategorie. De vermogensbeheerkosten zijn met € 16,2 miljoen gedaald. Dit komt door de lagere prestatievergoedingen. Onderin de tabel worden de kosten getoond exclusief de prestatievergoedingen van € 19,3 miljoen (2024: € 41,9 miljoen). Exclusief prestatievergoedingen zijn de kosten licht gestegen.
TABEL 19: KOSTEN PER BELEGGINGSCATEGORIE
Bedragen in miljoenen euro's
| 2025 | 2024 | |||||
|---|---|---|---|---|---|---|
| Beleggingscategorie | Kosten | % * | Netto-rendement | Kosten | % * | Netto-rendement |
| Liability driven investing (LDI) | 8,6 | 0,14% | -22,3% | 7,2 | 0,11% | 1,4% |
| Bedrijfsobligaties | 3,1 | 0,17% | 3,1% | 2,8 | 0,16% | 4,5% |
| Hypotheken | 5,3 | 0,27% | 0,5% | 5,3 | 0,28% | 5,5% |
| Aandelen ontwikkelde markten | 8,2 | 0,13% | 6,5% | 8,3 | 0,13% | 19,6% |
| Aandelen opkomende markten | 4,8 | 0,33% | 18,8% | 4,3 | 0,31% | 17,9% |
| Emerging markets debt | 5,3 | 0,30% | 2,3% | 5,2 | 0,30% | 12,5% |
| High yield | 1,8 | 0,36% | -4,2% | 1,8 | 0,37% | 16,3% |
| Direct Nederlands vastgoed | 10,6 | 0,47% | 7,5% | 10,2 | 0,48% | 5,7% |
| Private equity | 52,3 | 3,13% | 1,6% | 64,6 | 4,03% | 14,8% |
| Infrastructuur | 15,3 | 1,49% | 2,2% | 21,7 | 2,33% | 8,6% |
| Liquiditeiten en valuta-afdekking | 0,9 | 0,00% | 0,8 | 0,00% | ||
| 116,2 | 0,47% | 132,2 | 0,54% | |||
| Bestuurs- en advieskosten | 3,5 | 0,01% | 3,7 | 0,01% | ||
| Totaal | 119,7 | 0,48% | -1,1% | 135,9 | 0,55% | 8,6% |
| Waarvan prestatievergoeding | 19,3 | 0,08% | 41,9 | 0,17% | ||
| Totaal exclusief prestatievergoeding | 100,4 | 0,40% | 94,0 | 0,38% |
Private equity en infrastructuur
Bij private equity en infrastructuur zijn de kosten zowel absoluut als relatief het hoogst, omdat ze intensief beheer vereisen en (als enige) met prestatievergoedingen werken. Dat is gebruikelijk binnen deze categorieën. De prestatievergoeding treedt pas in werking als een fonds langdurig een afgesproken normrendement (doorgaans 8% per jaar) behaalt. De prestatievergoedingen worden pas uitgekeerd als de beleggers hun inleg en normrendement uitgekeerd hebben gekregen. Dit betekent dat de prestatievergoedingen tot die tijd worden gereserveerd. Bij een lager of negatief rendement over een bepaalde periode wordt de reservering verlaagd.
In onderstaande tabel staan de prestatievergoedingen van € 19,3 miljoen ook als percentage vermeld: 0,7% (van het belegd vermogen van private equity en infrastructuur). Dat is lager dan vorig jaar, omdat het nettorendement van 1,8% in 2025 fors lager is dan het nettorendement van 12,5% in 2024. Bij infrastructuur hebben enkele fondsen de reservering voor de prestatievergoeding fors verlaagd, waardoor de prestatievergoeding in 2025 per saldo negatief is.
TABEL 20: PRESTATIEVERGOEDING VERSUS NETTORENDEMENT
| 2025 | 2024 | |||||
|---|---|---|---|---|---|---|
| Private equity | Infrastructuur | Totaal | Private equity | Infrastructuur | Totaal | |
| Prestatievergoeding x € 1 mln | 22,2 | -2,9 | 19,3 | 35,9 | 6,0 | 41,9 |
| Prestatievergoeding in % | 1,3% | -0,3% | 0,7% | 2,3% | 0,6% | 1,7% |
| Nettorendement in % | 1,6% | 2,2% | 1,8% | 14,8% | 8,6% | 12,5% |
Vermogensbeheerkosten in vergelijking met andere pensioenfondsen
Om haar vermogensbeheerkosten te toetsen, neemt Rail & OV jaarlijks deel aan een onafhankelijk benchmarkonderzoek. De resultaten uit dit onderzoek worden onder meer gebruikt bij de beoordeling van de vermogensbeheerkosten. De definities die in de benchmark worden gehanteerd, zijn volledig gebaseerd op de Aanbevelingen Uitvoeringskosten van de Pensioenfederatie.
Het benchmarkinstituut baseert haar rapport op de jaarverslagen van de deelnemende fondsen. Naast de jaarverslagen wordt er door het benchmarkinstituut detailinformatie uitgevraagd. Met deze detailinformatie kan het benchmarkinstituut de kostenbenchmark vaststellen, waarin rekening wordt gehouden met de beleggingsmix van de deelnemende pensioenfondsen. De invulling van de beleggingsmix is namelijk medebepalend voor de hoogte van de vermogensbeheerkosten.
Veel pensioenfondsen zijn in 2025 druk geweest met de voorbereidingen van hun WTP-transitie. Hierdoor hebben een aantal pensioenfondsen besloten om niet deel te nemen aan het benchmarkonderzoek. Uiteindelijk is het aantal deelnemende pensioenfondsen met 55% gezakt. Een gevolg van deze terugloop is dat de uitkomsten die in het rapport worden gepresenteerd significant afwijken van de langjarige trend. Daarmee zijn deze uitkomsten niet representatief als maatstaf voor de uitvoeringskosten van Rail & OV. Om deze reden is besloten om de uitkomsten niet te presenteren.
Aansluiting vermogensbeheerkosten met de jaarrekening
Voor de kosten in de jaarrekening volgt Rail & OV de Richtlijnen voor de Jaarverslaglegging. In de jaarrekening presenteren we daarom alleen de kosten die direct bij het pensioenfonds in rekening worden gebracht. In de verantwoording door het bestuur worden, conform de Aanbevelingen Uitvoeringskosten van de Pensioenfederatie, de integrale kosten gepresenteerd, dus ook de niet-gefactureerde kosten. Dit zijn bijvoorbeeld beheerkosten die een fondsbeheerder ten laste van het fondsvermogen brengt. De niet-gefactureerde kosten zijn dus wel verwerkt in de jaarrekening (in het beleggingsresultaat), maar worden niet gepresenteerd als kosten.
In de jaarrekening (toelichting beleggingsresultaten op de staat van baten en lasten) is een hoger bedrag aan kosten verantwoord dan in het bestuursverslag. Dit komt omdat de niet-gefactureerde kosten in 2025 negatief zijn. Bij infrastructuur hebben enkele fondsen de reservering voor de prestatievergoeding fors verlaagd waardoor de niet-gefactureerde kosten per saldo negatief zijn. Tabel 21 toont een aansluiting tussen de vermogensbeheerkosten in deze paragraaf en de zichtbare kosten in de jaarrekening.
TABEL 21: AANSLUITING VERMOGENSBEHEERKOSTEN MET DE JAARREKENING
Bedragen in miljoenen euro's
| 2025 | % | 2024 | % | |
|---|---|---|---|---|
| Zichtbaar in jaarrekening | 119,8 | 0,48% | 115,5 | 0,47% |
| Niet-gefactureerd | -0,1 | -0,00% | 20,4 | 0,08% |
| Totaal Vermogensbeheerkosten | 119,7 | 0,48% | 135,9 | 0,55% |
3.4.3 Transactiekosten
Waaruit bestaan de transactiekosten?
Transactiekosten zijn kosten die gemaakt worden om een beleggingstransactie tot stand te brengen en uit te voeren. De kosten worden beïnvloed door de omvang van de portefeuille en de gekozen beleggingsstijl (actief of passief). Ze vormen een aparte categorie, naast de vermogensbeheerkosten. Het zijn bijvoorbeeld de kosten van de broker (de handelaar in aandelen) of transactiebelastingen. De transactiekosten maken deel uit van de transactiebedragen en zijn daarmee onderdeel van de aan- en verkoopopbrengst. Ze worden dus niet als kosten verantwoord in de jaarrekening (maar zijn direct verwerkt in het beleggingsresultaat).
Transactiekosten bestaan uit de volgende bestanddelen:
- Aan- en verkoopkosten bij directe beleggingen in beleggingstitels (zoals aandelen en obligaties).
- Instap- en uitstapkosten bij beleggingsfondsen.
- Aan- en verkoopkosten van illiquide beleggingen (zoals vastgoed en private equity).
Het merendeel van de beleggingsportefeuille van Rail & OV betreft directe beleggingen in beleggingstitels. Het overige deel betreft indirecte beleggingen via beleggingsfondsen. Ook de transactiekosten binnen deze beleggingsfondsen worden meegenomen.
Totale transactiekosten in 2025
De totale transactiekosten voor vermogensbeheer over 2025 bedroegen € 11,0 miljoen, ofwel 0,04% van het gemiddeld belegd vermogen (2024: € 10,1 miljoen, ofwel 0,04%). Daarvan heeft € 1,3 miljoen betrekking op transactiekosten in beleggingsfondsen. In Tabel 22 ziet u de verdeling van de transactiekosten per categorie.
TABEL 22: TRANSACTIEKOSTEN
Bedragen in miljoenen euro's
| Vastgesteld | Schatting | Totaal 2025 | Totaal 2024 | |
|---|---|---|---|---|
| Vastrentende waarden | 0,9 | 2,8 | 3,7 | 3,8 |
| Aandelen | 5,5 | 0,0 | 5,5 | 4,3 |
| Overige categorieën | 1,6 | 0,2 | 1,7 | 2,0 |
| Totaal | 8,0 | 3,0 | 11,0 | 10,1 |
De kolom Vastgesteld toont de transactiekosten die op een betrouwbare manier zijn vastgesteld zonder gebruik te maken van schattingen. Zo zijn bij aandelentransacties de brokerkosten en transactiebelastingen duidelijk gespecificeerd in een opgaaf.
Om de transactiekosten bij obligaties te bepalen, moet gebruik worden gemaakt van schattingen. Ze worden berekend door het transactiebedrag te vermenigvuldigen met de helft van de spread (verschil tussen de bied- en laatkoers) op het transactiemoment. Ook bij renteswaps en valutaderivaten wordt gebruikgemaakt van schattingen. Van de totale transactiekosten is 27% inzichtelijk gemaakt door gebruik te maken van schattingen (2024: 32%).
3.5 Pensioenfondsbestuur
3.5.1 Governance
Bestuur
Omgekeerd gemengd bestuursmodel
Rail & OV heeft het zogenoemde omgekeerd gemengde bestuursmodel. Het bestuur bestaat uit
14 bestuurders:
- 3 uitvoerend bestuurders. Het uitvoerend bestuur (UB) voert het beleid uit en heeft de dagelijkse leiding.
- 10 niet-uitvoerend bestuurders. Het niet-uitvoerend bestuur (NUB) vormt het intern toezicht en is met het UB samen verantwoordelijk voor strategie en beleid.
- Een onafhankelijk voorzitter die ook NUB-er is. De onafhankelijk voorzitter zit het bestuur voor, geeft leiding aan het interne toezicht en bewaakt en coördineert het strategische beleid.
De niet-uitvoerende bestuurders zijn voorgedragen vanuit verschillende belanghebbenden:
- 5 vanuit de werkgevers.
- 3 vanuit de werknemers.
- 2 vanuit de pensioengerechtigden.
De persoonlijke betrokkenheid van het NUB bij de bedrijfstak zorgt voor draagvlak voor het beleid en voor herkenbaarheid bij de achterban.
Het bestuur is eindverantwoordelijk voor alles wat er bij het fonds gebeurt. De bestuurders wegen zonder last of ruggespraak, vanuit een gezamenlijke verantwoordelijkheid, op een evenwichtige wijze de belangen van alle betrokkenen bij het pensioenfonds. Het bestuur weegt de voor- en nadelen van beleidsbeslissingen voor de verschillende stakeholders af om tot een afgewogen oordeel te komen.
Het bestuur weegt op een evenwichtige manier de belangen van alle betrokkenen bij Rail & OV
Commissies
Het bestuur kent per 1 januari 2025 vijf commissies ter ondersteuning, waaronder een wettelijk verplichte auditcommissie (bij Rail & OV de Audit- & Risk-commissie). De commissies en hun kerntaken ziet u in Tabel 23.
TABEL 23: KERNTAKEN COMMISSIES
| Naam | Kerntaak |
|---|---|
| Agendacommissie | Voorbereiden vergaderingen en besluitvorming van het bestuur. |
| Audit & Risk-commissie | Ondersteuning van het NUB en toezicht op risicobeheersing, beleggingsbeleid en financiële informatieverschaffing door het pensioenfonds. |
| Commissie Klachtenbehandeling | Behandelen klachten in tweede instantie en besluiten over beroepen op de ‘hardheidsclausule’. |
| Remuneratiecommissie | Het bestuur en het NUB adviseren over het remuneratiebeleid, samenstelling, ontwikkelplannen & (her)benoeming bestuursleden en werkgeversrol uitvoerend bestuur. |
| Vermogensbeheer & Balanscommissie | Voorbereiden strategische besluitvorming en advisering aan het bestuur op gebied van beleggingsbeleid en balansbeheer. |
Verantwoordingsorgaan
Het verantwoordingsorgaan vertegenwoordigt alle belanghebbenden en bestaat uit 17 leden:
- 6 leden namens de werknemers.
- 6 leden namens de gepensioneerden.
- 5 leden namens de werkgevers.
Er is een gelijke stemverhouding tussen de geledingen. Het bestuur legt verantwoording af aan het verantwoordingsorgaan over het gevoerde beleid. Het verslag van de bevindingen van het verantwoordingsorgaan vindt u in hoofdstuk 5 van dit bestuursverslag.
In 2024 organiseerden we verkiezingen voor ons verantwoordingsorgaan. Per 1 januari 2025 is het nieuwe verantwoordingsorgaan gestart. Dit bestond uit een aantal nieuwe leden. Uitdagend hierbij was dat deze nieuwe leden zich in korte tijd moesten verdiepen in het lopende besluitvormingstraject rond de overgang naar de nieuwe regeling en de actieve rol van het verantwoordingsorgaan hierbij. Vanuit bestuur, organisatie en uiteraard door de leden van het verantwoordingsorgaan is hier extra tijd in gestoken zodat de nieuwe leden zo snel mogelijk hun rol konden vervullen.
Sleutelfuncties
Een onderdeel van de governance betreft de inrichting van de zogenoemde sleutelfuncties. Hoe deze zijn ingericht, ziet u in Tabel 24. De personalia vindt u terug in bijlage 8.1.
TABEL 24: INRICHTING SLEUTELFUNCTIES
| Sleutelfunctie | Houder sleutelfunctie | Operationele invulling |
|---|---|---|
| Risicobeheerfunctie | Externe persoon | Interne afdeling Risicomanagement |
| Actuariële functie | Externe persoon | Certificerend actuaris |
| Interne auditfunctie | Interne persoon | Interne afdeling Internal Audit |
Pensioentafel
De pensioentafel is het gestructureerde overleg waarin de betrokken sociale partners afspraken maken over de pensioenregeling.
Het bestuursmodel van Rail & OV is weergegeven in figuur 3.
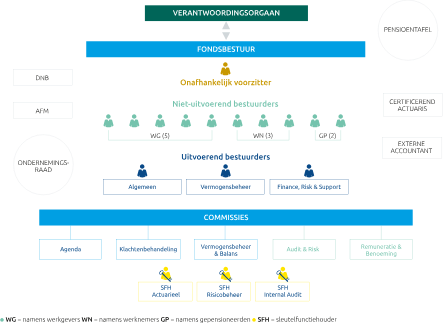
FIGUUR 3: BESTUURSMODEL RAIL & OV
Aandachtsgebieden uitvoerend bestuurders
De aandachtsgebieden van het UB zijn verdeeld in Algemeen, Vermogensbeheer en Finance, Risk & Support. Hoe de afdelingen daaronder zijn verdeeld, ziet u in Tabel 25.
TABEL 25: AANDACHTSGEBIEDEN UITVOEREND BESTUURDERS
| Algemeen | Vermogensbeheer | Finance, Risk & Support |
|---|---|---|
| Pensioenuitvoering | Strategie & Balansmanagement | Finance, Control & Actuariaat |
| Internal Audit | Portfoliomanagement | Risk, Legal & Compliance |
| Bestuursondersteuning | VB Operations | Support |
| Human Resources |
Deskundigheidsbevordering en bestuurlijke effectiviteit
Het bestuur draagt zelf zorg voor de geschiktheid, complementariteit en continuïteit binnen het bestuur. Het bestuur toetst de geschiktheid van nieuwe bestuursleden bij het aantreden. Per bestuursfunctie is hiervoor een profielschets beschikbaar. Gedurende het bestuurslidmaatschap vinden periodiek evaluaties plaats.
In de ontwikkelgesprekken van bestuurders is stilgestaan bij de ontwikkeling aan de hand van o.a. de gevolgde opleidingen. Daarnaast zijn ook veel kennissessies georganiseerd voor het bestuur. Het accent lag daarbij op de nieuwe pensioenregeling en verwante aandachtsgebieden. Daarnaast is Rail & OV aangesloten bij het kennisnetwerk Netspar. Binnen de Rail & OV organisatie is in 2025 veel aandacht geweest voor kennisontwikkeling (opleiding) bijvoorbeeld via structurele-learning voor alle medewerkers. Er zijn e-learning modules gestart over AI-gebruik en er is meer kennis en kunde ontwikkeld met betrekking tot datamanagement mede naar aanleiding van de transitie naar de nieuwe pensioenregeling.
Code Pensioenfondsen
Het bestuur onderschrijft de Code Pensioenfondsen en hecht veel waarde aan de dialoog en een zorgvuldige besluitvorming. Twee normen (30 en 31) zijn niet van toepassing, omdat deze zijn gericht op een ander bestuursmodel.
Vanwege alle veranderingen in de afgelopen jaren en het belang dat het bestuur hecht aan continuïteit en regievoering is besloten de zittingstermijn van de onafhankelijk voorzitter te verlengen tot 1 maart 2026. Voor de overgang naar het nieuwe pensioenstelsel was een ervaren voorzitter van belang. Dat de transitie met een jaar is uitgesteld naar 1-1-2026, speelde hierbij een belangrijke rol. Hierdoor voldeed Rail & OV in 2025 niet aan de maximale zittingstermijnen van bestuurders als genoemd in norm 37 van de Code Pensioenfondsen. Per 1 maart 2026 is Ronald Heijn als nieuwe onafhankelijk voorzitter aangetreden.
Daarnaast zit er in het Verantwoordingsorgaan een door een werkgever afgevaardigd lid die langere tijd aan Rail & OV is verbonden. Gelet op de gewenste continuïteit bij de transitie naar het nieuwe pensioenstelsel was ook hier meerwaarde om niet het hele verantwoordingsorgaan te vernieuwen. In de geest van de code is dit lid niet voor een volledige termijn benoemd. De termijn loopt tot 1 juli 2026.
De wijze waarop we voldoen aan onderstaande normen beschrijven we elders uitgebreider in dit jaarverslag.
- Norm 1: onze strategie (3.1)
- Norm 4: het kennen van deelnemersvoorkeuren (3.1.2; 3.1.3 en 3.2.4)
- Norm 34-36: ons diversiteitsbeleid (3.5.1)
Diversiteit bestuur en verantwoordingsorgaan
Met ons diversiteitsbeleid willen we diversiteit binnen het bestuur en het verantwoordingsorgaan bevorderen (conform norm 34 en 35 van de code pensioenfondsen). Dit heeft onze voortdurende aandacht. Het is van belang dat bestuursleden en leden van het verantwoordingsorgaan elkaar aanvullen door optimaal gebruik te maken van verschillen in kennis, ervaring en achtergrond. De geschiktheid van de betreffende leden staat daarbij voorop.
Bij vacatures vraagt het bestuur aan de voordragende organisaties om rekening te houden met diversiteit, vooral met betrekking tot geslacht en leeftijd. Rail & OV participeert in het PensioenLab. In 2025 hebben we net als in 2024 uit het PensioenLab een nieuwe bestuurder kunnen aantrekken als vertegenwoordiger van de werknemers.
In het bestuur zaten (inclusief 2 kandidaat-leden) eind 2025 14 mensen, waaronder 4 vrouwen. De jongste bestuurders zijn 28 en 29 jaar.
In 2025 is een nieuw verantwoordingsorgaan gekozen dat bestaat uit 17 mensen, waarvan 8 vrouwelijke leden en een lid jonger dan 40 jaar.
Beloningsbeleid bestuur en verantwoordingsorgaan
De vergoeding en tijdsbesteding van de bestuurders zijn in overeenstemming met zelfadministrerende (middel)grote pensioenfondsen in Nederland. Als zelfadministrerend fonds is het bestuur verantwoordelijk voor het hele domein, van strategie tot en met de dagelijkse uitvoering. De cao van Rail & OV is niet van toepassing op het bestuur en het verantwoordingsorgaan.
Uitvoerend bestuurders
De drie uitvoerend bestuurders (UB) zijn naast hun medeverantwoordelijkheid voor strategie en beleid ook eindverantwoordelijk voor de uitvoering. De uitvoerend bestuurders zijn in loondienst. Hun salarissen staan vermeld in Tabel 26.
TABEL 26: VERGOEDINGEN UITVOEREND BESTUURDERS
| Rol | FTE | Salaris* | Pensioenlasten, sociale en overige lasten | Totaal |
|---|---|---|---|---|
| Voorzitter UB en UB Algemeen | 1,0 | € 241.500 | € 38.400 | € 279.900 |
| UB Vermogensbeheer | 1,0 | € 241.500 | € 38.400 | € 279.900 |
| UB Finance, Risk & Support | 1,0 | € 241.500 | € 38.400 | € 279.900 |
| Totaal | 3,0 | € 724.500 | € 115.200 | € 839.700 |
Zoals alle personeelsleden participeren ook de uitvoerend bestuurders in de pensioenregeling van Rail & OV. Daarnaast is er recht op een auto-/mobiliteitsregeling en een onkostenvergoeding.
Niet-uitvoerend bestuurders
Het niet-uitvoerende deel van het bestuur bestaat uit 10 bestuursleden en de onafhankelijk voorzitter. Zij zijn niet in loondienst van Rail & OV.
Het normatieve tijdsbeslag van de niet-uitvoerend bestuurders bedraagt 0,4 vte. Het beloningsbeleid is daarmee in lijn met de voorschriften van het Besluit uitvoering Pensioenwet en de daarop gebaseerde tijdsbeslag normen van DNB. Zij ontvingen daarvoor in 2025 een vergoeding van € 76.962. Bij een groot aantal van de niet-uitvoerend bestuursleden wordt de vergoeding afgedragen aan de organisatie waardoor hij of zij is voorgedragen (de werkgever of vakvereniging).
Het normatieve tijdsbeslag van de onafhankelijk voorzitter is gesteld op 0,6 vte. Dit is ook in lijn met voornoemde voorschriften. De voorzitter ontving daarvoor in 2025 een vergoeding van € 115.443.
Verantwoordingsorgaan
De vergoeding voor de leden van het verantwoordingsorgaan bestaat uit de volgende componenten:
- Elk lid van het verantwoordingsorgaan ontving in 2025 een vergoeding voor reguliere werkzaamheden van € 4.426.
- Daarnaast kan een extra vergoeding worden toegekend voor grote onderwerpen die niet standaard in de reguliere vergoeding zitten. Voor 2025 is dit NPR. Elk lid van het verantwoordingsorgaan ontving € 1.106 extra.
- Als een lid van het verantwoordingsorgaan deelneemt aan een werkgroep, dan ontvangt het lid in 2025 een extra jaarvergoeding van € 1.106. Is er sprake van een extra werkgroep, dan wordt deze vergoeding in 2025 verhoogd met € 553.
- Indien een lid van het verantwoordingsorgaan tevens lid is van het dagelijks bestuur van het verantwoordingsorgaan (DB), dan ontvangt hij of zij een extra vergoeding. In 2025 is dit voor de voorzitter een bedrag van € 2.102 en voor de overige leden van het DB een bedrag van € 1.770.
- Als een lid van het verantwoordingsorgaan een seminar, congres of opleidingsdag bezoekt, dan bedraagt de vergoeding daarvoor € 222.
Sleutelfunctiehouders en externe leden commissies
Sleutelfunctiehouders en externe leden van commissies hebben in 2025 ieder een vergoeding van € 17.861 ontvangen. De interne sleutelfunctiehouder Audit ontvangt een gedeelte van de vergoeding. Met de certificerend actuaris is op basis van een lopende overeenkomst een andere vergoedingsstructuur overeengekomen. Voor de werkzaamheden als houder sleutelfunctie actuarieel (zie tabel 24) bedroeg de vergoeding in 2025 € 48.372 (excl. btw).
3.5.2 Risicomanagement
Risicomanagementbeleid: verantwoording, integriteit en transparantie
Rail & OV beoogt op een beheerste en integere wijze de doelstellingen van het fonds en daarmee die van de deelnemer te realiseren. Daarbij loopt het pensioenfonds risico’s. De beheersing van deze risico's vormt een van de kerntaken van het bestuur. Het bestuur geeft daarom hoge prioriteit aan het proactief en effectief omgaan met kansen en bedreigingen die het behalen van organisatiedoelstellingen kunnen beïnvloeden en heeft hiervoor uitgangspunten en kaders vastgelegd in het risicomanagementbeleid.
Rail & OV streeft naar een cultuur waarin risicobeheersing tot haar recht kan komen. Het gedrag binnen Rail & OV is daarom gericht op verantwoording, integriteit en transparantie. Het bestuur en het management dragen het belang van risicomanagement in woord en daad uit. Zij zijn zich ervan bewust dat een sfeer waarbij transparantie en openheid worden bevorderd hierbij van essentieel belang is. Een scherp risicobewustzijn moet een tweede natuur zijn bij zowel bestuursleden als medewerkers.
In een continu proces worden risico’s geïdentificeerd, geanalyseerd, gemonitord en geëvalueerd. Dit resulteert in de acceptatie, de mitigatie of het vermijden van risico’s. Integraal risicomanagement (IRM) speelt op die manier een essentiële rol bij het behalen van de doelstellingen van het fonds. Om ervoor te zorgen dat het risicomanagementraamwerk van Rail & OV een effectief geheel blijft, is er continu aandacht voor aansluiting van het risicomanagementproces bij onder andere de doelstellingen van de organisatie, de structuur en de veranderende wereld en wetgeving rondom het pensioenfonds.
Veranderende wereld
De wereld rondom het pensioenfonds verandert. Ook de inzichten met betrekking tot risicomanagement zijn de afgelopen jaren verder ontwikkeld. De veranderende wereld heeft impact gehad op het risicoprofiel van het fonds. De veranderende wetgeving (Wtp en DORA), geopolitieke spanningen, maar ook de steeds duidelijker wordende klimaatverandering zorgen voor een gewijzigd risicobeeld. ESG-risico’s, juridische risico’s en cyberrisico’s zijn toegenomen in belang. Implementatie van Wtp heeft nieuwe risico’s gegeven. Maar ook de nieuwe regeling die daaruit volgt, zorgt voor een andere kijk op bijv. balansrisico’s. Ook het belang van uitbesteding en bijbehorende risico’s neemt toe door SaaS-applicaties en ontwikkelingen, zoals AI en het belang van data.
3.5.3 Integraal risicomanagement
Risicomanagement is een cyclisch proces van gestructureerd identificeren, analyseren en kwantificeren van risico’s, ontwikkelen en implementeren van beheersmaatregelen en (financieel) afdekken van die risico’s. Rail & OV streeft naar continue verbetering van het risicomanagementproces. Zowel interne als externe ontwikkelingen kunnen leiden tot het herzien en het aanbrengen van structurele verbeteringen in dit proces. Dit wordt vastgelegd in het integraal risicomanagementbeleid. Dit beleid geeft de kern weer van de manier waarop Rail & OV met haar risico’s omgaat. Het beschrijft onder andere het doel en het risicomanagementraamwerk. Uitgangspunt van het beleid is dat het recht doet aan zowel de activiteiten van Rail & OV als aan de wet- en regelgeving.
Risicomanagement is een verantwoordelijkheid van de gehele organisatie. Om dit te realiseren maakt Rail & OV gebruik van het three lines-model. Bij dit model ligt de primaire verantwoordelijkheid van risicomanagement bij de uitvoering (de eerste lijn), waarbij de afdeling Risk (de tweede lijn) een monitorende en faciliterende rol heeft. De afdeling Internal Audit (de derde lijn) voert specifieke audits uit op basis van het jaarlijks vastgestelde auditplan.
Een solide basis voor beheersing en transparantie
Risicomanagementproces
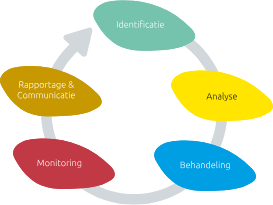
FIGUUR 4: CYCLUS VAN RISICOMANAGEMENT
Figuur 4 geeft de cyclus van het risicomanagementproces van Rail & OV weer. Hieronder worden de verschillende stappen kort toegelicht:
- Identificatie heeft betrekking op het identificeren van risico’s, uitwerken van scenario’s en het in kaart brengen van de invloed op de doelstellingen van het fonds. Een onderdeel dat hieraan voorafgaat, is het vaststellen van de risicotaxonomie (zie hiervoor de volgende alinea).
- Analyse betreft het ontwikkelen van inzicht in een risico en heeft tot doel ervoor te zorgen dat de organisatie begrip krijgt van de risico’s waaraan ze wordt blootgesteld. Daarbij wordt onderscheid gemaakt tussen de inschatting voor (bruto risico) en na (netto risico) inrichting of uitvoering van eventuele beheersmaatregelen.
- Behandeling richt zich op welke wijze het risico kan worden aangepakt. Daarbij kan het fonds enerzijds risico’s mitigeren, door het vermijden, beheersen of overdragen van het risico. Anderzijds kan het fonds risico’s ook (tijdelijk) accepteren.
- Monitoring betreft het continu bewaken van de risico’s, zowel op individueel als geaggregeerd niveau (risicoprofiel) ten opzichte van de gedefinieerde limieten (risicobereidheid). Tevens verstaan we onder monitoring het beoordelen van de effectiviteit van de beheersmaatregelen.
- Rapportage & Communicatie zijn de laatste stappen, die ervoor zorgen dat de resultaten van het risicomanagementproces via communicatie en rapportage terechtkomen bij de gewenste onderdelen van de organisatie.
Risicotaxonomie
Als kader voor het risicomanagementproces wordt de risicotaxonomie vastgesteld. De risicotaxonomie is een classificatie van alle relevante risico’s waaraan het fonds is blootgesteld. Het doel hiervan is om risico’s te clusteren zodat ze gemakkelijk en volledig te identificeren, te analyseren en te monitoren zijn. De risicotaxonomie (zie figuur 5) kent vier hoofdcategorieën: Strategisch, Financieel, Operationeel en Governance & Compliance.
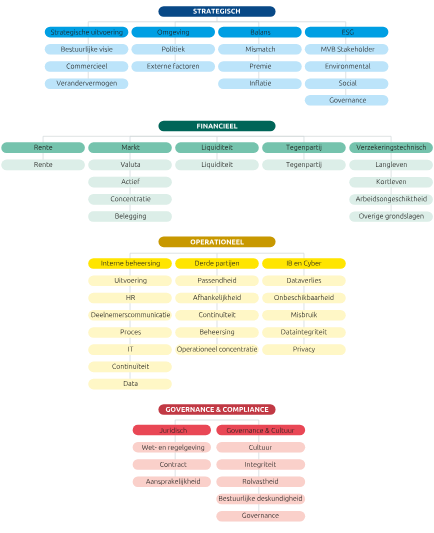
FIGUUR 5: RISICOTAXONOMIE 2025
Voor 2026 zien we in verband met de transitie naar Wtp veranderingen die van invloed zullen zijn op de risicotaxonomie. Deze veranderingen zijn verwerkt in het aangepaste Integrale Risicomanagementbeleid van Rail & OV dat per 1 januari 2026 van kracht is.
Beheersingsraamwerk IRCF
Rail & OV monitort haar interne beheersing van processen via het Integrated Risk & Control Framework (IRCF), onder verantwoordelijkheid van de tweede lijn. Dit framework bevat de beheersmaatregelen (controls) die Rail & OV heeft ingericht om de risico’s van de processen die Rail & OV uitvoert zo goed mogelijk te beheersen. Het IRCF omvat business controls, IT general en application controls en de controls met betrekking tot Informatiebeveiliging (IB). De effectiviteit van deze controls wordt gemonitord en ook met het verantwoordelijke eerstelijns management geëvalueerd.
Verder worden er risk self assessments uitgevoerd en periodiek geactualiseerd. Daarbij wordt bepaald of bestaande beheersmaatregelen (in het controleraamwerk) nog passend en toereikend zijn, of dat ze moeten worden aangepast. Het IRCF draagt zo bij aan de verdere optimalisatie van processen en risicobeheersing, en ook aan de uitwerking van het three lines-model in de organisatie.
Met de live-gang van het nieuwe portfoliomanagementsysteem binnen vermogensbeheer in 2025 is ook het IRCF geactualiseerd. Het verder moderniseren van het IT-landschap bereikt, met de implementatie van het nieuwe pensioenadministratiesysteem op 1 januari 2026, een volgende mijlpaal. Dit valt samen met de transitie naar de nieuwe pensioenregeling en leidt ook tot grote wijzigingen in de processen en procesbeheersing. Het IRCF is hierop aangepast.
Risicobereidheid
Voor de 14 hoofdrisico’s uit de taxonomie is weergegeven welk risico Rail & OV bereid is te nemen bij het nastreven van de missie, visie, strategie en de daarvan afgeleide doelstellingen.
De risicobereidheid van Rail & OV geeft de mate aan waarin het fonds bereid is risico’s te nemen om haar doelstellingen te behalen. Rail & OV stemt de risicobeheersing van elk risico hierop af. De risicobereidheid is daarmee een onlosmakelijk onderdeel van het risicomanagementproces. De risicobereidheid van Rail & OV wordt tot uitdrukking gebracht in een aantal kwalitatieve uitspraken. Rail & OV heeft voor de 14 hoofdrisico’s binnen de risicotaxonomie de risicobereidheid vastgesteld. De risicobereidheid is in 4 niveaus gekwalificeerd:
- Risico-avers
- Defensief
- Offensief
- Risico-zoekend
In Tabel 27 zijn kwalitatieve uitspraken (risicobereidheidsverklaringen) geformuleerd per hoofdcategorie.
TABEL 27: RISICOBEREIDHEIDSVERKLARINGEN
| Categorie | Risicobereidheidsverklaring | Niveau |
|---|---|---|
| Strategisch | ||
| Strategische uitvoering | Rail & OV streeft naar voldoende verandervermogen waarbij het fonds zich realiseert dat een zekere implementatietijd hierbij hoort. Rail & OV houdt dan ook rekening met een langere doorlooptijd in geval van grote veranderingen. | Defensief |
| Omgeving | Rail & OV accepteert deels risico’s met betrekking tot gebeurtenissen die buiten de invloedssfeer van het fonds liggen. Rail & OV accepteert dat veranderingen in de regelgeving implementatietijd kosten. | Defensief |
| Balans | Rail & OV streeft naar een gedegen financiële uitgangspositie ten behoeve van de deelnemer en streeft hierbij naar het behalen van een maximaal pensioenresultaat. Dit betekent dat Rail & OV korte termijn risico’s op de dekkingsgraad accepteert ten behoeve van potentieel op lange termijn. Hierbij wordt geborgd dat tot een evenwichtige belangenafweging wordt gekomen. | Offensief |
| ESG | Rail & OV is ervan overtuigd dat het meewegen van ESG-factoren leidt tot betere beslissingen. Dit betekent dat zij deels risico’s accepteert, maar altijd in een afweging. Rail & OV verwacht dat het integreren van ESG-factoren in beleggingsbeslissingen, op lange termijn een positieve impact heeft op de verhouding tussen financieel rendement en risico. Op niet-financieel gebied ziet Rail & OV voornamelijk het risico op reputatieschade. Ze is zich ervan bewust dat keuzes gemaakt moeten worden. Ze accepteert hierdoor dat ze niet alle risico’s op reputatieschade kan mitigeren. |
Defensief |
| Financieel | ||
| Rente | Rail & OV dekt een gedeelte van het renterisico af. Rail & OV streeft naar het waar mogelijk waardevast houden van opgebouwde aanspraken. Hierbij accepteert ze korte termijn renterisico’s op de dekkingsgraad ten behoeve van potentieel op lange termijn. Rail & OV maakt daarbij een zorgvuldige afweging, waarbij geborgd wordt dat de belangen van alle deelnemers evenwichtig worden afgewogen. | Offensief |
| Markt | Een investment belief van Rail & OV is dat rendement wordt behaald door het nemen van risico. Om de pensioenambitie van Rail & OV waar te maken is rendement op het belegd vermogen nodig. Rail & OV neemt weloverwogen risico als we verwachten hiervoor beloond te worden. | Offensief |
| Liquiditeit 5 | Rail & OV richt zich op een betrouwbare uitbetaling van de pensioenen en streeft er naar het risico dat dit door liquiditeitsproblemen niet mogelijk is, zoveel mogelijk te beperken. Daarnaast vloeien liquiditeitsrisico’s in de vorm van onderpandvereisten voort uit het gebruik van derivaten. Rail & OV wil deze risico’s beperken, om de “license to operate” te behouden. | Risico-avers |
| Tegenpartij | Tegenpartijrisico vloeit met name voort uit het gebruik van derivaten, clearing members en custodians. Rail & OV wil deze risico’s beperken, aangezien ze slechts voortkomen uit de beheersing van andere risico’s (zoals rente en valuta). | Risico-avers |
| Verzekerings- technisch | Rail & OV is zich bewust van het feit dat mensen steeds ouder worden. Om dit risico zo veel mogelijk te beheersen, neemt het fonds maatregelen zoals het gebruik van de meest recente prognosetafels. | Defensief |
| Operationeel | ||
| Interne beheersing | Rail & OV richt zich op een betrouwbare uitvoering van de pensioenregeling en streeft ernaar de risico's die hiermee samenhangen zoveel mogelijk te beperken. Daarnaast is de uitvoering gericht op optimalisering in het belang van de deelnemer. In het kader hiervan heeft Rail & OV een lage bereidheid om risico's te lopen door gebruik te maken van nieuwe informatietechnologie. |
Risico-avers |
| Derde partijen | Rail & OV richt zich op een betrouwbare uitbesteding van werkzaamheden aan derde partijen en streeft ernaar de risico’s die hiermee samenhangen zoveel mogelijk te beperken. Daarnaast is de uitbesteding gericht op optimalisering in het belang van de deelnemer. | Defensief |
| Informatiebeveiliging/Cyber | Rail & OV wil weinig risico lopen met betrekking tot IB en Cyber, maar is zich ervan bewust dat hier niet ieder risico volledig dichtgezet kan worden. Hierbij wordt een afweging gemaakt tussen kosten en werkbaarheid ten opzichte van veiligheid. | Defensief |
| Governance & Compliance | ||
| Juridisch | Rail & OV streeft ernaar de wet- en regelgeving te allen tijde na te leven. | Risico-avers |
| Governance & Cultuur | Rail & OV streeft naar een open cultuur waarbij aan integer gedrag, rolvastheid en deskundigheid van de verbonden personen veel waarde wordt gehecht. De risicobereidheid van de individuele risicocategorie ‘integriteit’ bepaalt in grote mate de risico-averse risicobereidheid van deze risicocategorie. | Risico-avers |
De netto risicoscores voor de risicocategorieën zijn terug te vinden in figuur 6.
Deze risicobereidheidsverklaringen zijn met ingang van 2026 aangepast aan de nieuwe regeling en de aangepaste risicotaxonomie.
In het Financieel Toetsingskader (onderdeel van de Pensioenwet) zijn de wettelijke financiële eisen aan pensioenfondsen vastgelegd. Het pensioenfonds moet onder andere haar risicohouding concreet maken en deze vaststellen in overleg met sociale partners in de sector en andere organen van het pensioenfonds.
Rail & OV heeft in de huidige FTK-risicohouding vastgelegd in welke mate ze bereid is beleggingsrisico’s te lopen om de doelstellingen van het fonds te realiseren. Ook is de mate vastgelegd waarin het pensioenfonds beleggingsrisico’s kan lopen, gegeven de kenmerken van het fonds. De risicohouding is een combinatie van de risicobereidheid (welk risico wil men lopen) en het risicodraagvlak (welk risico kan men lopen). Het bestuur moet deze aspecten wegen, rekening houdend met de (korte- en langetermijn) belangen van verschillende groepen deelnemers, om tot een passende risicohouding te komen.
In deze risicohouding moet het fonds een ondergrens vastleggen voor het pensioenresultaat dat we nastreven. Voor Rail & OV is deze ondergrens in overleg met sociale partners en het verantwoordingsorgaan in 2020 vastgesteld op 85%. Dit houdt in dat het fonds de ambitie heeft om de komende 60 jaar tenminste een pensioenresultaat van 85% van een volledig met prijsinflatie geïndexeerd pensioen te behalen. Mocht bij de jaarlijkse toetsing blijken dat het verwacht pensioenresultaat onder deze grens zakt, dan dient het fonds opnieuw in overleg te treden met sociale partners. Vervolgens dient dan bepaald te worden of het wenselijk is om het pensioencontract tussen werkgevers en werknemers aan te passen.
De risicohouding is met ingang van 2026 aangepast naar een risicohouding onder Wtp. Deze is vastgesteld op basis van een risicobereidheidsonderzoek onder deelnemers.
Haalbaarheidstoets
Met een haalbaarheidstoets wordt nagegaan of het verwacht pensioenresultaat voldoet aan de gedefinieerde ondergrens. In 2025 heeft Rail & OV geen haalbaarheidstoets uitgevoerd, zoals wettelijk is toegestaan door een aanpassing in de Regeling Pensioenwet. Aangezien Rail & OV in 2025 voornemens was om per 1-1-2026 over te stappen naar Wtp was de relevantie van de haalbaarheidstoets zeer beperkt. Voor de situatie onder Wtp hebben de transitieberekeningen voor Wtp inzicht gegeven in de samenhang tussen de financiële opzet, het verwachte pensioenresultaat en de risico's die daarbij gelden voor de langere termijn.
Eigen Risicobeoordeling (ERB)
Op basis van de IORP II-wetgeving moet een fonds eens in de 3 jaar een Eigen Risicobeoordeling (ERB) opleveren. Eind 2025 is een volledige ERB uitgevoerd. Deze ERB had als centrale vraag: Hoe veranderen de risico’s van het fonds, gegeven de strategie en functionerend in een Wtp-omgeving na invaren? Aan de hand van de wijzigingen in de risicotaxonomie, het IRM-beleid en een vijftal in- en extern georiënteerde scenario’s geeft de ERB antwoord op deze vraag.
Risicobeoordeling Strategische Projecten
Rail & OV heeft, om haar organisatie toekomstbestendig en gereed te maken voor de Wtp, een aantal strategische projecten (zie paragraaf 3.1 Strategie en voortgang). Ook in deze projecten is risicomanagement van belang. Dit wordt onder meer vormgegeven door middel van periodieke risk self assessments, het bewerkstelligen van tegengeluid en reflectie in stuurgroepen, werkgroepen en in bestuursessies over deze onderwerpen. Vooral het realiseren van de regeling en het implementeren van het pensioensysteem heeft veel tijd gevraagd. De belangrijkste aandachtspunten bij deze strategische projecten zijn de onderlinge samenhang en uitvoerbaarheid, het effect daarvan op de organisatie en de borging van de gewijzigde werkwijze in processen en controls.
Risico-inventarisatie
In figuur 6 zijn de 14 hoofdrisico’s voor het fonds weergegeven. De risico’s zijn gescoord op impact (score van 1-5) en kans (score van 1-5), waarbij kans een inschatting is van hoe zeker een event zich kan voordoen en impact een inschatting is van de gevolgen. Deze gevolgen kunnen aan de hand van verschillende schalen inzichtelijk worden gemaakt, bijvoorbeeld in financiële termen, reputatie-impact of operationele gevolgen. De combinatie leidt tot een score van 1 (laag = linksonder) tot 25 (hoog = rechtsboven). Het betreft hier netto scores. Dat houdt in dat bij het scoren van de risico’s rekening is gehouden met de ingerichte beheersmaatregelen. De lichtblauwe tot donkerblauwe kleuren in de figuur verwijzen naar de risicobereidheidniveaus (van risico-avers tot risico-zoekend), zoals toegelicht in de paragraaf Risicobereidheid.
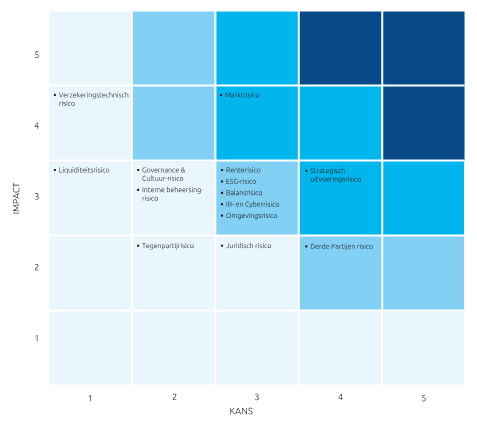
FIGUUR 6: RISICOSCORES OP IMPACT EN KANS
Strategische risico’s
Strategisch uitvoeringsrisico
Het strategisch uitvoeringsrisico richt zich op de risico’s die zich manifesteren rondom bestuurlijke visie, commercieel risico en verandervermogen. De bestuurlijke visie is geformuleerd in een missie, visie en strategie, op basis waarvan een aantal strategische projecten is gestart. Deze projecten vragen veel capaciteit van het bestuur en de organisatie.
Per 1 januari 2026 is Rail & OV overgegaan naar Wtp. Los van een zorgvuldige voorbereiding en een beschikking van DNB gaat deze overgang gepaard met grote wijzigingen, zowel qua systeem als qua regeling. Ondanks het positieve verloop tot 31 december 2025 blijft dit risico buiten de risicobereidheid omdat het operationeel werkbaar krijgen van de regeling nog omgeven is met risico's. Er zijn diverse beheersmaatregelen ingezet om de overgang soepel te laten verlopen. Er is uitvoerig getest en risk assessments uitgevoerd. Ook zijn er proces controls gedefinieerd. De eerste maanden van 2026 zullen in het teken staan van de daadwerkelijke uitvoer en implementatie en daarmee gepaard gaande risico’s.
Het verandervermogen in de organisatie wordt op de proef gesteld. Werkwijzen veranderen in rap tempo door nieuwe systemen en een nieuwe regeling. Functies en competenties veranderen. Het aantal functies in data en regie is toegenomen en uitvoerende functies zijn afgenomen. Daarnaast behoeft de decentralisatie meer afstemming en meer eenheid. Dat zorgt nog voor de nodige aanpassingen en aandacht. Zo zijn maatregelen op het gebied van scholing en kennisoverdracht ingezet. De belangrijkste beheersmaatregel is duidelijkheid over procedures, processen, functies en competenties.
Omgevingsrisico
Dit is het risico dat de strategische doelstellingen van het fonds niet kunnen worden gerealiseerd, vanwege externe ontwikkelingen. Denk hierbij aan (geo-)politieke ontwikkelingen en ontwikkelingen in de bedrijfstak waarin Rail & OV opereert. Rail & OV beheerst dit risico door:
- Studies die zich onder meer richten op de omgeving en relevante risico’s
- Input vanuit de Pensioenfederatie en de sector
- Inhuur van specialisten ter ondersteuning
Ondanks dat dit risico ook ontwikkelingen in de bedrijfstak omvat, lijkt het grootste risico momenteel de geopolitieke onrust in de wereld. Dit zorgt voor onzekerheid over economische ontwikkelingen, de status van wet- en regelgeving en data- en informatiebeveiligingsvragen.
Balansrisico
Dit risico richt zich met name op de ontwikkeling van de dekkingsgraad als graadmeter voor de financiële positie van het fonds. Hoe hoger de dekkingsgraad, hoe beter Rail & OV in staat is eventuele financiële tegenvallers op te vangen en de pensioentoezeggingen waar te maken. Voor de beoordeling van het balansrisico kijken we onder meer naar mismatchrisico, premierisico en inflatierisico.
Om het balansrisico te beheersen, neemt het fonds verschillende maatregelen, zoals het uitvoeren van een ALM-studie. Analyses van indexatiekansen en de kansen op pensioenverlagingen zijn een belangrijk onderdeel daarvan. Ook voert het fonds een renteafdekkingsbeleid. Met een actuele dekkingsgraad van 141,5% per eind 2025 (eind 2024: 128,6%) en een beleidsdekkingsgraad van 135,8% (eind 2024 131,5%) is het balansrisico het afgelopen jaar verder afgenomen. De stijging van de dekkingsgraad is het resultaat van verschillende ontwikkelingen. Enerzijds is de aanwezige buffer in 2025 met circa 4,2%-punt afgenomen door indexatieverlening. Ook het belegd vermogen daalde licht in 2025. Anderzijds werd dit effect gecompenseerd doordat de verplichtingen per saldo in waarde daalden als gevolg van een stijgende rente.
Het fonds monitort de gevoeligheid van de dekkingsgraad via een gevoeligheidsanalyse. Deze analyse geeft een indicatie hoe de dekkingsgraad zich zou ontwikkelen bij een eventuele rente- en/of rendementsschok. In de evenwichtssituatie is de actuele dekkingsgraad (ultimo 2025) afgerond gelijk aan 142%. Hoe deze gevoeligheidsanalyse er eind 2025 uitzag, is te zien in figuur 7.
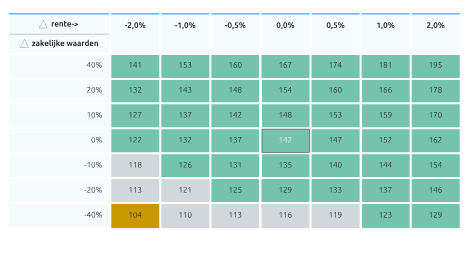
FIGUUR 7: GEVOELIGHEID DEKKINGSGRAAD (actueel – UFR)
ESG-risico
Dit risico richt zich op ESG-aspecten en is tweeledig.
In de eerste plaats gaat het om verwachtingen die uiteenlopen ten aanzien van in hoeverre Rail & OV ESG-aspecten meeneemt of kan meenemen in haar acteren en investeren. Dit element beheersen we door het MVO- en MVB-beleid dat we hebben opgesteld en geïmplementeerd. Om het risico van uiteenlopende verwachtingen te beheersen, stellen we doelen en prioriteiten in ons MVB-beleid met oog voor maatschappelijk ontwikkelingen en met input van deelnemers.
In de tweede plaats kunnen ESG-risico's ons raken vanuit de beleggingen. ESG-factoren bepalen mede de risico- en rendementskarakteristieken van onze beleggingen en de beleggingsportefeuille als geheel. Dit betekent dat we in alle stappen van het beleggingsproces de (potentiële) financiële impact van ESG-risico's op de waarde van de beleggingen meewegen in de rendement-risicoafweging.
Financiële risico’s
Renterisico
Het renterisico is een van de grootste risico’s voor het pensioenfonds. Rente is een belangrijke factor voor de waardebepaling van de verplichtingen. Daalt de rente, dan neemt de waarde van de verplichtingen hierdoor toe en verslechtert de dekkingsgraad. Om het renterisico te mitigeren, dekt het pensioenfonds een gedeelte van het renterisico af. We doen dat met name via LDI, hypotheken en bedrijfsobligaties (de matching portefeuille). In de tweede helft van 2025 steeg de rente licht door hogere inflatie- en begrotingsrisico’s, dit had derhalve een neerwaarts effect op de waarde van de verplichtingen. Tegelijkertijd droeg de gestegen rente ook bij aan een waardedaling van de matching-portefeuille. De gevoeligheid voor renteschokken is weergegeven in figuur 7.
Het pensioenfonds heeft een renteafdekkingsbeleid vastgesteld, waarbij de hoogte van de afdekking afhankelijk is van de hoogte van de rentestand. Conform de rentestaffel in het afdekkingsbeleid bedroeg de afdekking 55%.
In 2025 heeft het fonds de renteafdekking in stappen echter in belangrijke mate in lijn gebracht met de verwachte benodigde rente-afdekking onder Wtp. Daarvoor is de rentestaffel losgelaten, zoals reeds besloten in 2024. Eerst is de renteafdekking op de kortlopende verplichtingen verhoogd en later de afdekking op de langer lopende verplichtingen verlaagd.
Marktrisico
Marktrisico is het risico dat beleggingen minder waard worden als gevolg van ontwikkelingen in de algemene economische situatie. Hierbij kan gedacht worden aan veranderingen in wisselkoersen, aandelenmarkten of spreads. Maar ook aan ontwikkelingen op specifieke beleggingsmarkten zoals de hypotheek- of vastgoedmarkt. Het marktrisico wordt beheerst door onder meer een valuta-afdekkingsbeleid en het opstellen van beleggingsrestricties, bijvoorbeeld ten aanzien van actief risico en concentratie. In het afgelopen jaar zijn de waarden op financiële markten over het algemeen gestegen. Geopolitieke onrust en spanningen hebben vooralsnog beperkte invloed gehad op de beleggingen. In maart en april nam de volatiliteit van aandelenmarkten sterk toe naar aanleiding van de aangekondigde Amerikaanse importtarieven. De marktvolatiliteit daalde daarna weer, om in het laatste kwartaal van het jaar opnieuw wat toe te nemen door hernieuwde geopolitieke onrust. Het pensioenfonds belegt deels actief, waarbij beleggingskeuzes mogen afwijken van de gedefinieerde benchmark. Dit draagt actief risico. In 2025 is het actief risico van de beleggingsportefeuille teruggebracht.
Tot slot heeft het fonds de beleggingsmix in 2025 in lijn gebracht met de beoogde beleggingsmix onder Wtp. Hierbij zijn ook de beleggingen in zakelijke waarden bijgesteld. De gevoeligheid voor zakelijke waardenschokken is weergegeven in figuur 7.
Liquiditeitsrisico
Het liquiditeitsrisico is het risico dat het fonds op korte termijn niet over voldoende liquide middelen beschikt om aan haar verplichtingen te voldoen. Het risico wordt vooral gedreven door onderpandverplichtingen, die voortkomen uit het aanhouden van derivaten. Dit risico wordt beheerst door een passende beleggingsmix, onderpandbeleid en het uitvoeren van liquiditeitsstresstesten. Het liquiditeitsrisico op lange termijn, dat wil zeggen de stuurbaarheid van de balans, wordt meegenomen in de beoordeling van het balansrisico. In 2025 is het gebruik van met name rentederivaten toegenomen door de aanpassingen in de renteafdekking, voorsorterend op Wtp. Hierdoor is het liquiditeitsrisico dit jaar gestegen, maar blijft binnen de risicobereidheid.
Tegenpartijrisico
Tegenpartijrisico is het risico dat een tegenpartij bij financiële transacties (zoals clearing, custody en derivaten) contractuele of andere overeengekomen verplichtingen niet nakomt. Risicobeheersing omvat onder meer het stellen van limieten, gebruik van central clearing, criteria aan onderpand en monitoring van tegenpartijen.
Verzekeringstechnisch risico
Verzekeringstechnisch risico is het risico dat verzekeringstechnische aannames significant afwijken van de werkelijke ontwikkeling, en dat projecties moeten worden bijgesteld. Dit risico wordt adequaat beheerst door steeds gebruik te maken van de meest actuele overlevingstafels en andere grondslagen. Periodieke grondslagenonderzoeken en backtesten zorgen ervoor dat deze zo passend mogelijk blijven.
Operationeel
Waar de impact van de financiële risico’s met name op de dekkingsgraad ligt, ligt die bij niet-financiële risico's op een ander vlak. Denk daarbij aan reputatieschade en continuïteit van onze dienstverlening. De risicobereidheid is bij niet- financiële risico’s over het algemeen lager. Dit heeft te maken met het feit dat tegenover het nemen van zulke risico’s geen concrete voordelen staan. Dit in tegenstelling tot sommige financiële risico’s, waar tegenover het nemen van deze risico’s een verwacht rendement staat.
Interne beheersingrisico
Het interne beheersingrisico betreft het risico dat processen en procedures niet effectief zijn, door een ondoelmatige of onvoldoende doeltreffende inrichting en uitvoering binnen Rail & OV. Een solide interne beheersing is van essentieel belang voor pensioenfondsen zoals Rail & OV, omdat het bijdraagt aan betrouwbare processen, bescherming van deelnemersbelangen en het waarborgen van de continuïteit van onze dienstverlening. Interne beheersingrisico’s ontstaan wanneer processen en procedures niet effectief functioneren, bijvoorbeeld door een inefficiënte inrichting of onvoldoende uitvoering. Denk hierbij aan uitvoeringsrisico’s, HR-gerelateerde risico’s en risico’s rondom data.
Om deze risico’s te beheersen maken wij gebruik van het Internal Risk Control Framework (IRCF), een raamwerk dat o.a. bestaat uit business controls en borgt dat deze controles (periodiek) worden uitgevoerd, getest en gemonitord. Het IRCF helpt ons om risico’s tijdig te signaleren en passende beheersmaatregelen te treffen.
In 2025 was er bijzondere aandacht voor interne beheersingrisico’s in het kader van de transitie naar de Wet toekomst pensioenen (Wtp) en de invoering van een nieuw pensioenadministratiesysteem per 1 januari 2026. Zo zijn er diverse risico-analyses uitgevoerd om het IRCF aan te passen, zodat de transitie en de uitvoering van de nieuwe pensioenregeling beheerst kunnen verlopen.
De reguliere processen in 2025 zijn zonder grote bevindingen uitgevoerd. Daarmee bleef het interne beheersingsrisico binnen de vastgestelde risicobereidheid. Ook in 2026, wanneer de daadwerkelijke transitie plaatsvindt en het nieuwe systeem in gebruik wordt genomen, blijven wij het interne beheersingsrisico nauwlettend volgen. Dit is noodzakelijk om een soepele overgang te waarborgen en mogelijke knelpunten snel te signaleren en op te lossen.
Effectieve beheersing begint bij het herkennen, begrijpen en continu monitoren van onze risico’s; zo bouwen we aan vertrouwen en stabiliteit binnen Rail & OV.
Informatiebeveiligingsrisico
Informatiebeveiliging is de manier waarop het fonds de dreigingen waaraan de informatievoorziening wordt blootgesteld, effectief en efficiënt weerstaat en beheerst. Innovatieve ontwikkelingen zoals deelnemersportalen en sociale media zorgen voor een veranderende omgeving. Hierin ontstaan nieuwe dreigingen of nemen dreigingen andere vormen aan. Dit heeft gevolgen voor de risico’s en de kwetsbaarheden van het fonds. Informatiebeveiliging is een continu proces van alledag en van iedereen.
Bij informatiebeveiliging wordt uitgegaan van zes basisprincipes:
- Security by design: beveiliging is een onderdeel van het ontwerp.
- Privacy by design: bescherming van persoonsgegevens is een onderdeel van het ontwerp.
- Defence in depth: beveiliging is gebaseerd op gelaagdheid.
- Least privilege: autorisaties zijn te allen tijde beperkt tot het strikt noodzakelijke (need to know).
- Eenvoud boven complexiteit: beveiligingsmaatregelen zijn zo eenvoudig mogelijk.
- Maatregelen zijn efficiënt: maatregelen voor informatiebeveiliging zijn in balans met en proportioneel voor de risico’s die ze mitigeren.
De cyberdreiging bleef in het afgelopen jaar op een hoog niveau. Vanwege de hoge cyberdreiging wordt er voortdurend aan gewerkt om de organisatie nog beter te beschermen tegen deze aanvallen. Dit doen we bijvoorbeeld door bij de selectie van (cloud-)leveranciers hoge eisen te stellen aan opzet, bestaan en werking van beheersmaatregelen ten behoeve van informatiebeveiliging. De genomen maatregelen zijn voldoende om het risico binnen de risicobereidheid te brengen.
Ook de bescherming van persoonsgegevens valt binnen het aandachtsgebied van informatiebeveiliging. In het kader van de bedrijfsvoering verwerkt Rail & OV persoonsgegevens. Rail & OV wil deze persoonsgegevens van deelnemers, werknemers en andere stakeholders goed beschermen. Het privacybeleid van Rail & OV geeft invulling aan de wettelijke eisen ten aanzien van de bescherming van persoonsgegevens. Het gaat daarbij om vereisten van de Algemene Verordening Gegevensbescherming (AVG), inclusief de daarbij behorende uitvoeringswetgeving en richtlijnen. Ook volgen we de ‘Gedragslijn Verwerking Persoonsgegevens Pensioenfondsen’ van de Pensioenfederatie. Deze maatregelen zijn voldoende om het risico voor personen te beperken.
Het IT-landschap is al grotendeels toekomstbestendig en geschikt gemaakt om de veranderingen uit de grote strategische projecten te kunnen ondersteunen. Hier zijn grote stappen voor gezet in 2025 en in 2026 zullen deze verder doorgezet worden. Ondanks bovenstaande uitdagingen blijkt uit de cyberweerbaarheid assessment dat de informatiebeveiliging van Rail & OV zich op het vereiste niveau van volwassenheid bevindt. Het bestuur heeft vastgesteld dat Rail & OV afdoende compliant is aan de zogenoemde DORA wetgeving, die op 17 januari 2025 in werking is getreden.
Derde partijen risico
Rail & OV heeft een aantal belangrijke processen uitbesteed. Daaronder vallen onder ander het uitbesteden van:
- het bewaren van de effecten van het fonds aan de custodian
- de beleggingsadministratie
- IT-diensten en
- het direct vastgoedbeheer aan NLV
Daarnaast is er met de strategische projecten gewerkt aan het verder vormgeven van de uitbesteding van processen en systemen binnen pensioenbeheer en vermogensbeheer, inclusief de beheersing daarvan.
Belangrijke instrumenten om de beheersing van de uitbestede processen te beoordelen, zijn opgenomen in het uitbestedingsbeleid. Eén van deze instrumenten betreft het uitvoeren van een Operational Due Diligence (ODD). Dit is een proces waarbij we periodiek onze uitbestedingspartijen bevragen en bezoeken, en de verkregen (zowel financiële als niet-financiële) informatie beoordelen. Op deze manier ontstaat een goed beeld van de effectiviteit en kwaliteit van de governance en de beheersing van de processen van de uitbestedingspartner. Daarnaast beoordeelt Rail & OV de jaarlijkse assurance-rapportages (bijvoorbeeld ISAE 3402-rapportages) van de partijen waaraan zij activiteiten uitbesteedt.
Ook monitort Rail & OV op andere manieren de uitbesteding van haar processen, onder andere op basis van de overeengekomen Service Level Afspraken. Zo is er overleg op periodieke basis en wanneer zich incidenten voordoen. Als incidenten structureel terugkeren, kan dit een reden zijn om het daaraan gerelateerde proces tegen het licht te houden. Met de ingezette maatregelen is het derde partijenrisico in voldoende mate afgedekt.
Governance & Compliance-risico
Juridisch risico
Het juridisch risico betreft met name het risico dat niet (tijdig of volledig) wordt voldaan aan wet‑ en regelgeving. Ter beheersing hiervan zijn relevante wet‑ en regelgeving verankerd in beleid en processen en worden ontwikkelingen continu gemonitord. Afhankelijk van de aard en impact van nieuwe of gewijzigde wet‑ en regelgeving op de organisatie worden gerichte implementatietrajecten ingericht, waaronder projecten, om tijdige en beheerste naleving te waarborgen. Hierdoor wordt binnen de vastgestelde risicobereidheid gehandeld.
Governance & Cultuur-risico
Het risicogebied Governance & Cultuur richt zich op risico’s die samenhangen met cultuur, rolvastheid, deskundigheid, integriteit en Governance. Dit wordt in het bijzonder uitgewerkt in de volgende onderdelen:
- Cultuur: het risico dat de cultuur binnen het fonds adequate besturing, uitvoering, beheersing en/of verandering belemmert.
- Rolvastheid: het risico dat bestuurders zich niet houden aan de rolinvulling zoals beoogd in het bestuursmodel van het fonds.
- Deskundigheid: het risico dat bestuurders onvoldoende deskundig zijn (hard skills en soft skills).
- Integriteit: het risico dat de integriteit van het fonds wordt beïnvloed, als gevolg van niet-integere onethische gedragingen van bestuursleden, medewerkers en/of andere aan het fonds verbonden personen.
- Governance: het risico dat de wijze van besturing de realisatie van de strategische doelstellingen van het fonds belemmert.
Ter beheersing van deze risico’s wordt onder meer een geschiktheidsmatrix van het bestuur bijgehouden. Hiermee wordt periodiek beoordeeld of het bestuur als collectief over de vereiste kennis, ervaring en competenties beschikt. Daarnaast wordt jaarlijks een systematische integriteitsrisicoanalyse uitgevoerd. Op basis van de uitkomsten hiervan wordt het integriteitsbeleid vastgesteld en waar nodig aangepast. Het resterende risico blijft hiermee binnen de vastgestelde risicobereidheid.
3.5.4 Contacten met toezichthouders
De Nederlandsche Bank (DNB)
Het voorbije jaar is er veelvuldig en intensief contact geweest met De Nederlandsche Bank (DNB) over de overgang naar de nieuwe regeling per 1 januari 2026. Met als belangrijk resultaat: het besluit van DNB op 11 november 2025 om geen verbod op te leggen voor de beoogde overdracht naar de nieuwe pensioenregeling. In paragraaf 3.6 gaan we in op dit traject.
In vervolg op het DNB onderzoek in 2024 naar de naleving van de Sanctiewet heeft in 2025 de positieve afronding van het plan van aanpak ter waarborging van de naleving van de sanctieregelgeving binnen Rail & OV plaatsgevonden en is DNB hierover geïnformeerd.
Daarnaast is er contact geweest over de (her)benoeming van een aantal bestuurders en zijn alle reguliere rapportages tijdig ingediend. Hierbij waren geen bijzonderheden.
Autoriteit Financiële Markten (AFM)
De AFM heeft in 2024 het communicatieplan over de transitie naar de nieuwe pensioenregeling goedgekeurd. Hierin zijn in 2025 geen structurele wijzigingen doorgevoerd.
In mei 2025 heeft Rail & OV een terugkoppeling ontvangen van het AFM-onderzoek naar de inrichting van de digitale informatieverstrekking. Hierbij kwamen enkele aandachtspunten/suggesties naar voren die worden opgevolgd.
In mei 2025 is deelgenomen aan een generiek onderzoek van AFM over de inrichting van de compliance functie. Hiervoor heeft een interview plaatsgevonden met onze compliance officer. Conform de opzet van het onderzoek heeft er geen fonds specifieke terugkoppeling plaatsgevonden.
In september 2025 is een verzoek ontvangen voor deelname aan een verkennend AFM onderzoek. Dit onderzoek ging over de keuzebegeleiding ter voorbereiding op de introductie van de keuze van het bedrag ineens. Vervolgens is er een gesprek geweest met AFM waarin de reeds genomen stappen bij Rail & OV voor de introductie van het bedrag ineens zijn besproken, gevolgd door een schriftelijke uitleg van deze stappen. Hierop heeft AFM in december 2025 gereageerd dat de definitieve reactie van AFM komt, zodra de keuzeomgeving volledig is ingericht. Dit gebeurt zodra het wetgevingstraject volledig is afgerond. Op de stappen die Rail & OV heeft genomen, reageerde de AFM met een positieve reactie en slechts enkele kleine aandachtspunten voor de toekomstige pensioenreglement artikelen.
Naast de jaarlijkse onderzoeken voor tweedepijler-pensioenen en Sustainable Finance Disclosure Regulation (SFDR), zijn er in 2025 verder geen onderzoeken vanuit de AFM gestart.
Autoriteit Persoonsgegevens (AP)
Er is in 2025 één keer melding gedaan bij de Autoriteit Persoonsgegevens van een datalek. Dit betrof een fout in de omzetting van UPO-gegevens waarbij van 2000 personen hun gegevens bij hun ex-partners zichtbaar waren in hun dossier. Alle betrokkenen zijn hierover geïnformeerd.
3.5.5 Verslag compliance officer
Integriteit
Compliance brengt de Gedragscode actief onder de aandacht bij bestaande medewerkers door gesprekken, e-learningmodules en intranetberichten. Nieuwe medewerkers worden als onderdeel van hun introductie op de hoogte gebracht via een e-learningmodule en kennismakingsgesprekken met de Compliance Officer. De Systematische Integriteitsrisicoanalyse (SIRA) is uitgevoerd en verbeterd, waardoor het beheer van integriteitsrisico’s binnen de pre-employment screening verder is versterkt. Komend jaar zal dat ook leiden tot betere processen rondom sociale veiligheid. Daarnaast is de sanctiescreening bij Rail & OV verbeterd als onderdeel van het hersteltraject naar aanleiding van het DNB-rapport over het naleven van sanctieregelgeving.
Wet- en regelgeving
Compliance rapporteert per tertiaal de ontwikkelingen op het gebied van wet- en regelgeving die van belang zijn voor de gehele Rail & OV-organisatie. Daarbij is bijzondere aandacht besteed aan de implicaties voor de bedrijfsonderdelen Pensioenbeheer en Vermogensbeheer. Naast inzicht in de actuele wijzigingen en ontwikkelingen, bieden de rapportages ook inzicht in de impact op de bedrijfsvoering en de voortgang van implementatie binnen de organisatie. Voor het opstellen van deze rapportages is gebruikgemaakt van zowel interne analyses als externe bronnen, waaronder publicaties van toezichthouders en relevante marktinformatie. Door deze integrale benadering wordt geborgd dat de organisatie tijdig en adequaat kan inspelen op veranderende wettelijke kaders en publicaties vanuit toezichthouders.
Naleving Gedragscode
In 2025 heeft de compliance officer van Rail & OV toegezien op de naleving van de Gedragscode door alle verbonden personen. Deze Gedragscode bevat richtlijnen over onder meer nevenfuncties, financiële belangen, relatiegeschenken, uitnodigingen en bevat een insiderregeling voor privébeleggingstransacties. Meldingen van verbonden personen met betrekking tot deze onderwerpen worden door de compliance officer vertrouwelijk beoordeeld.
Daarnaast wordt jaarlijks in januari aan alle verbonden personen gevraagd of zij in het voorgaande jaar hebben voldaan aan de gedragsregels zoals vastgelegd in de Gedragscode. Voor het jaar 2025 hebben alle verbonden personen verklaard dat zij de Gedragscode geheel hebben nageleefd.
3.6 Toekomst
Onze strategie vormt de basis voor de keuzes en besluiten van het bestuur. 2026 wordt het jaar van de afronding van de overgang naar de nieuwe regeling en het begin van de uitvoering van de nieuwe regeling. In deze paragraaf vragen wij uw aandacht voor enkele belangrijke onderwerpen in 2026.
Afronding transitie naar de nieuwe regeling
In de eerste helft van 2026 vond de afronding van de overstap naar de nieuwe pensioenregeling plaats. Basis voor de overstap naar de nieuwe regeling is de dekkingsgraad per ultimo 2025. In de eerste maanden van 2026 zijn de definitieve invaarberekeningen uitgevoerd en is het vermogen verdeeld volgens de in 2025 vastgestelde kaders. Dit is inclusief de bijbehorende uitgebreide interne- en externe controles op deze berekening en de verdeling van het vermogen over de deelnemers. Dit is naar wens verlopen. Zie ook hoofdstuk 6.11 met een toelichting op de verdeling van het vermogen bij ingang van de nieuwe regeling.
In maart 2026 zijn de nieuwe portalen in gebruik genomen en konden alle deelnemers hun persoonlijke pensioenvermogen inzien. Eind maart hebben alle pensioengerechtigden bericht ontvangen over de hoogte van hun uitkering per 1 januari. Hiermee was de definitieve beginstand van de nieuwe regeling voor iedereen bekend.
De afronding van de overstap naar de nieuwe pensioenregeling raakt ook de pensioenuitvoering. Eind eerste kwartaal 2026 was het grootste gedeelte van het nieuwe pensioenadministratiesysteem in gebruik.
Een nieuwe pensioenregeling betekent ook een gewijzigde inrichting van onze rapportages voor de deelnemers en ons toezicht. De (door)ontwikkeling hiervan is een van onze prioriteiten voor het jaar 2026.
In de eerste maanden van 2026 is hard gewerkt aan de implementatie van de nieuwe regeling.
Nieuwe communicatie
Een nieuwe pensioenregeling vraagt een andere communicatie naar deelnemers. Het is belangrijk dat de deelnemers de werking van de nieuwe pensioenregeling begrijpen. Voor de nieuwe onderdelen als spreiding van de beleggingsresultaten in de collectieve uitkeringsfase en aankoop van de pensioenuitkering uit het persoonlijk pensioenvermogen ontwikkelen we de communicatie verder mede op basis van terugkoppelingen van ons deelnemerspanel.
Risicobereidheidsonderzoek in 2026
Een keer in de drie jaar onderzoekt Rail & OV wat onze deelnemers belangrijk vinden in de pensioenregeling en welke risico's/kansen ze daarbij bereid zijn te lopen. De uitkomsten van het onderzoek dienen als input voor het bestuur bij het vaststellen van de risicohouding en vervolgens het beleggingsbeleid. In 2026 vindt dit onderzoek plaats, waarbij voor het eerst de nieuwe pensioenregeling de basis vormt. Wij verwachten na de zomer 2026 een aangepaste risicohouding vast te stellen en aansluitend een aangepast beleggingsbeleid.
Ontwikkeling AI
De ontwikkeling van het gebruik van AI binnen onze organisatie gaat in 2026 verder. De nadruk komt te liggen op het plaatsen van AI binnen de structuur van de organisatie. We gaan bijvoorbeeld AI meer inzetten bij de uitvoering van de werkprocessen en ter ondersteuning bij de inrichting van de nieuwe Wtp rapportages. Hierin zien wij de toegevoegde waarde van AI.
Utrecht, 27 mei 2026
Het bestuur van Pensioenfonds Rail & Openbaar Vervoer
Inleiding
2025 was een jaar van grote veranderingen voor zowel de pensioensector als Rail & OV. Dit vroeg om een aanzienlijke inspanning van medewerkers en het bestuur en een goede samenwerking met sociale partners en het verantwoordingsorgaan. Het jaar 2025 stond in het teken van de transitie naar de nieuwe pensioenregeling met als beoogde ingangsdatum 1 januari 2026. Voor de overgang naar de nieuwe regeling waren goedkeuring van DNB en een tijdige implementatie van het nieuwe administratiesysteem AllVida essentieel.
Het intern toezicht van Rail & OV stond in 2025 met name in het teken van voornoemde transitie naar de nieuwe regeling per 1 januari 2026. Het niet-uitvoerend bestuur (NUB) heeft zijn toezicht uitgeoefend op basis van de toezichtvisie, de jaaragenda, de periodieke rapportages, de tussentijdse verslagen en vier toezichtthema’s.
Het NUB waardeert dat het uitvoerend bestuur (UB) en de organisatie erin zijn geslaagd om binnen een betrekkelijk korte periode omvangrijke veranderingen te starten en te realiseren, zonder dat dit ten koste is gegaan van de continuïteit van de dagelijkse werkzaamheden. Met de overgang naar de nieuwe regeling per 1 januari 2026 als mooi resultaat. In onze toezichtrol hebben wij de voortgang van deze en andere onderwerpen gemonitord en positief beoordeeld.
4.1 Organisatie intern toezicht
Het NUB fungeert als het intern toezicht van Rail & OV. Het NUB speelt een belangrijke rol in het waarborgen van de continuïteit, duurzaamheid en integriteit van Rail & OV.
Het NUB werkt vanuit een toezichtvisie die de basis vormt van ons toezicht. We streven naar een beheerste en integere bedrijfsvoering. Hierbij gaat het niet alleen om het toezicht op de reguliere bedrijfsvoering maar ook beoordelen we hoe de voortgang van de strategische doelstellingen de realisatie van de missie naderbij brengt. Wij doen dit op basis van het:
- Regulier toezicht dat toeziet op onze wettelijke toezichttaken.
- Toezichtthema’s die afhankelijk van de actualiteit jaarlijks worden vastgesteld.
Het NUB wordt bijgestaan door een audit & riskcommissie. Deze bestaat uit vier leden van het NUB en twee externe experts die geen deel uitmaken van het bestuur. Het NUB maakt bij de uitoefening van haar toezichtstaak mede gebruik van de rapportages zoals opgesteld door de uitvoeringsorganisatie en de uitgevoerde audits.
Vanuit het auditjaarplan zijn in 2025 vier audits en zes assessments uitgevoerd. Twee van de uitgevoerde audits kregen de kwalificatie goed en één de kwalificatie voldoende. Op de vierde audit, gericht op de basisgegevens pensioenverplichtingen, is geen kwalificatie van toepassing omdat dit onderdeel is van het jaarwerk. Bij assessments worden geen audit ratings afgegeven. De uitgevoerde audits en assessments zijn besproken in de audit & riskcommissie, bij het NUB en met het UB.
Het betrof de onderwerpen:
- Naleving sanctieregelgeving
- Beheersing frauderisico's
- Besluitvormingsproces transitie naar de nieuwe regeling
- Voorbereidingen implementatie Target Operating Model Pensioen Beheer
- Voorbereidingen datamigratie en invaarberekeningen
- Implementatie Target Operating Model Vermogens Beheer (pre-implementatie)
- Selectie & Monitoring Private Equity/Infra
- Afronding transitiefase NLV
- Readiness assessment DORA
- Jaarwerk-Basisgegevens
Het NUB stelt vast dat de bevindingen uit de betreffende onderzoeken goed worden bijgehouden inclusief de monitoring op de voortgang.
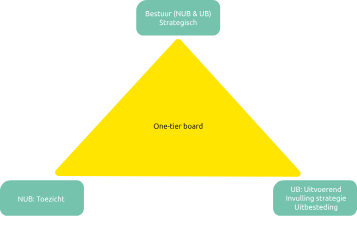
FIGUUR 8: ROLLEN NUB EN UB BINNEN BESTUUR
Naast de reguliere bestuursvergaderingen hebben er vijftien afzonderlijke NUB-vergaderingen plaatsgevonden, waarvan drie met het verantwoordingsorgaan. Vanwege de besluitvorming rond de nieuwe pensioenregeling en het oordeel van het NUB hierover, hebben er in 2025 drie extra NUB-vergaderingen plaatsgevonden. Daarnaast zijn er twee NUB-vergaderingen geweest waarin uitsluitend (her)benoemingen van bestuursleden op de agenda stonden. De vergaderingen met het verantwoordingsorgaan stonden met name in het teken van het bespreken van de stand van zaken en de aanpak van het toezicht op de nieuwe pensioenregeling en de implementatie van de nieuwe regeling inclusief het bijbehorende invaarproces.
Voor het intern toezicht is o.a. gebruik gemaakt van de periodieke rapportages, de audit rapportages en de rapportages van sleutelfunctiehouders. Maar ook van gesprekken, beeld- en oordeelsvormende sessies en bestuursvergaderingen. De audit & riskcommissie heeft het NUB gevoed met feedback, eigen observaties en suggesties.
De impact van de nieuwe regeling en de bijbehorende waardeoverdracht van alle opgebouwde pensioenvermogens en -uitkeringen is groot. Daarom hebben enkele NUB-leden, als vooruitgeschoven post van het NUB, geparticipeerd in de stuurgroep die het NPR project op hoofdlijnen begeleidt en in de werkgroep die de wisseling van leverancier van het administratiesysteem heeft begeleid.
Het NUB draagt bij aan een beheerste en integere bedrijfsvoering
4.2 Toezicht op de overgang naar de nieuwe regeling
4.2.1 De overgang naar de nieuwe regeling is goed verlopen
De overgang naar de Wet toekomst pensioenen (Wtp) per 1 januari 2026 betekent een fundamentele hervorming van de regeling, maar ook van de organisatie. En natuurlijk veranderingen voor de aangesloten werkgevers en deelnemers.
Het NUB heeft in 2025 een belangrijke rol gehad bij het waarborgen van de zorgvuldigheid en volledigheid van de besluitvorming. Dit omvat het beoordelen van de evenwichtigheid van de belangenafweging en de uitvoerbaarheid van de genomen besluiten. Het normenkader dat hiervoor was opgesteld, diende als leidraad voor het toetsen van gelopen proces en besluiten. De beoordeling heeft plaatsgevonden langs vier lijnen:
- robuuste besluitvorming,
- evenwichtige belangenafweging,
- adequate risicobeheersing, en
- uitvoerbaarheid & uitlegbaarheid.
Er is veel aandacht geweest voor de compleetheid van het belangrijke besluit om over te gaan naar de nieuwe regeling. Hierbij is mede aan de hand van voornoemd normenkader meerdere malen teruggeblikt op het gelopen proces en is telkens vooruitgekeken naar de volgende belangrijke stappen in de implementatie van de transitie en de communicatie daarover.
Hierbij is door het NUB met name aandacht gevraagd voor:
- Uitlegbaarheid richting deelnemers en werkgevers van de belangenafweging die heeft plaatsgevonden en de vastlegging hiervan.
- Duidelijke vastlegging van vooraf gestelde criteria waaraan in de uitvoering moest zijn voldaan voor een beheersbare implementatie van het invaren en de overgang naar de nieuwe regeling.
- Externe validatie van de berekeningen die noodzakelijk waren voor de extra inzet van de bestuurlijke ruimte en de actualisatie van de compensatieberekeningen.
- Het structureel betrokken zijn van de sleutelfunctiehouders en waar nodig externe deskundigen voor een brede blik op de besluitvorming en het voorkomen van een tunnelvisie.
Op de bevindingen van DNB moest gedurende 2025 snel worden geacteerd om de beoogde invaardatum van 1 januari 2026 te halen. Voor het NUB was het belangrijk om in haar toezicht rekening te houden met de vereiste snelheid van besluitvorming.
4.2.2 Oordeel NUB op de overgang naar de nieuwe regeling
Het NUB oordeelt dat de bevindingen in de juiste volgorde zijn opgepakt en dat de samenwerking met DNB goed is verlopen. Er is tijdig gekozen voor een goede projectaanpak waarbij het verantwoordingsorgaan, sociale partners en sleutelfunctiehouders direct betrokken waren.
De besluitvorming heeft plaatsgevonden op de bij Rail & OV gebruikelijke BOB manier (Beeldvorming, Oordeelsvorming en Besluitvorming). In de betreffende vergaderingen/bijeenkomsten is voldoende ruimte geweest voor een zorgvuldige gedachtenvorming, tegenspraak, afweging van alternatieven en evenwichtigheidsbeoordeling. Dit heeft geleid tot een breed gedragen aanpassing van het evenwichtigheidskader en een beperkte extra inzet van de bestuurlijke ruimte. Het bestuur heeft hierbij rekening gehouden met de evenwichtigheid van de belangen van alle betrokken partijen.
Over de inhoud van de besluiten is daar waar nodig afstemming geweest met externe adviseurs waarbij ook de verschillende opties en de impact hiervan op de beheerste bedrijfsvoering zijn betrokken.
Voor de beheersbare uitvoering is de goede samenwerking tussen de organisatie en IG&H. als leverancier van ons nieuwe administratiesysteem AllVida, van groot belang geweest voor het uiteindelijk halen van de gestelde criteria binnen de mijlpalenplanning.
Zowel de aanpassingen in de geactualiseerde compensatieberekening als de berekeningen rond de extra inzet van de bestuurlijke ruimte zijn extern gevalideerd. Daarnaast heeft het gehele invaarproces en de bijbehorende berekeningen plaatsgevonden op basis van de “Toetsmoment 2” normen. Toetsmoment 2 normen geven invulling aan de wijze waarop datakwaliteit tijdens en na de transitie aantoonbaar is geborgd. Deze normen zijn door de Pensioenfederatie opgesteld in nauw overleg met de Beroepsorganisatie van accountants (NBA) en het Koninklijk Actuarieel Genootschap (AG). Hiermee zijn extra (externe) waarborgen in de transitie opgenomen, hetgeen het NUB van belang vindt.
Het NUB concludeert dat het bestuur op een zorgvuldige en verantwoorde manier de regie heeft gevoerd over dit complexe proces.
- De besluitvorming is goed voorbereid en gedocumenteerd.
- De belangen van de verschillende groepen zijn zorgvuldig en evenwichtig afgewogen.
- Alle relevante stakeholders zijn adequaat betrokken bij het proces.
- Er is tijdig gestart met het opleiden van de organisatie, bestuur, sociale partners en het verantwoordingsorgaan in de bijzonderheden van de nieuwe regeling, de keuzes die bij de transitie moeten worden gemaakt en de bijbehorende dialoog.
- Deze tijdige start, opgebouwde kennis en wederzijdse betrokkenheid hebben in 2025 zeker geholpen bij de benodigde extra besluitvorming die relatief snel moest worden genomen.
- De sleutelfunctiehouders en externe deskundigen zijn goed aangesloten, waardoor ze in staat waren en zijn om tijdig hun opinies af te geven over alle belangrijke transitie-gerelateerde besluiten.
- Aanbevelingen zijn door het bestuur overgenomen of waar mogelijk omgezet in concrete actiepunten.
- Er zijn tijdig kwalitatieve en kwantitatieve uitgangspunten geformuleerd die onder andere als basis dienden voor de beoordeling van de transities.
- Daarnaast is veel aandacht besteed aan de plausibiliteit, onderbouwing en (externe) controles van de berekeningen.
 Aanbeveling 1
Het NUB adviseert om in 2026 focus te houden op de voortgang van de implementatie van alle veranderingen met name uit de grote meerjarige projecten.
4.3 Overige bevindingen, aanbevelingen en toezichtthema's
4.3.1. Blijf inzetten op een organisatie met een toegevoegde waarde voor de Rail & OV sector
Er zijn de afgelopen jaren aanzienlijke stappen gezet in de verandering van de organisatie. Het realiseren van de missie, visie en strategie zorgen ervoor dat het fonds een toegevoegde waarde heeft voor de Rail & OV sector. Een aantal grote projecten loopt door in 2026. Dit zijn TOM PB (target operating model pensioenbeheer) en TOM VB (target operating model vermogensbeheer). Deze projecten dragen bij aan de overgang naar de nieuwe regeling, ICT-vernieuwing en datakwaliteit. Het NUB beseft dat Rail & OV een relatief kleine organisatie is, in relatie tot het volle projectportfolio. Daarom blijft de implementatie van de projecten in 2026 een belangrijk beslis- en toezichtonderwerp met uiteraard daarbij speciale aandacht voor de overgang naar de nieuwe pensioenregeling. 2026 is ook het jaar waarin alle deelnemers een nieuwe pensioenregeling hebben. Het NUB constateert met tevredenheid dat aan de communicatie over de nieuwe pensioenregeling breed en tijdig aandacht is besteed. Dit door aansluiting te zoeken bij de belevingswereld van de deelnemer, in samenwerking met de werkgevers een groot aantal sessies in het land te houden en de organisatie van diverse webinars over de nieuwe pensioenregeling en uitleg over de prognosebrief.
Voor de deelnemers is de overgang van een pensioenregeling met een opgebouwde aanspraak naar een pensioenregeling met een duidelijkere vermogenscomponent een verandering die blijvend aandacht verdient; om die reden geeft het NUB de volgende aanbeveling.
Aanbeveling 2
Blijf (tijdig) aandacht besteden aan bij Rail & OV passende communicatie voor de individuele berichtgeving over de gevolgen van de overgang naar de nieuwe regeling voor alle deelnemers en de communicatie over de werking van de nieuwe regeling na invaren.
4.3.2 Kostenbeheersing
Een solide beheer van het pensioenvermogen betekent een verantwoorde manier van omgang met het geld van de deelnemers. Door de vereiste grootschalige innovaties bij zowel pensioenbeheer als bij vermogensbeheer in combinatie met de nieuwe pensioenregeling stegen de kosten van Rail & OV in 2025. Het NUB constateert dat er voldoende aandacht is geweest in het bestuur voor de kostenstijging en -beheersing, onder meer door een meerjarenbegroting die op verzoek van het NUB is geïntroduceerd. Het NUB is van mening dat als gevolg van de noodzakelijke innovaties de stijging van de kosten in 2025 is gerechtvaardigd. Daarnaast speelt de inflatie een rol.
Aanbeveling 3
De snelle ontwikkelingen vragen om regelmatige reflectie van het bestuur op de kostenontwikkeling in combinatie met de strategische doelstellingen. Maar ook reflectie op de kostenstructuur en de aansluiting daarvan op de nieuwe regeling. Het NUB adviseert om dit onderwerp de komende jaren regelmatig te agenderen op de bestuurlijke agenda.
4.3.3 Toezichtthema's 2025
Om het toezicht goed te kunnen uitvoeren, werkt het NUB in delegaties die elk een toezichtthema oppakken. De niet-uitvoerend bestuurders volgden gedurende het verslagjaar het toezichtthema en bespraken hun bevindingen met het volledige NUB. Hierna volgde (periodiek) bespreking met het uitvoerend bestuur. De bevindingen/ aanbevelingen werden daarna periodiek gedeeld met het verantwoordingsorgaan. Dit meer beknopte verslag beperkt zich tot de belangrijkste bevindingen vanuit het toezicht op de genoemde toezichtthema's, op basis waarvan wij enkele aanbevelingen doen.
De toezichtthema's voor 2025 waren:
- Voortgang en besluitvorming Wtp, een soepele en zorgvuldige transitie
- Cyberweerbaarheid
- MVB
- Communicatie
Toezichtthema 1 Voortgang en besluitvorming Wtp, een soepele en zorgvuldige transitie
Het NUB oordeelt dat de strategie wordt gerealiseerd via logische op elkaar afgestemde meerjarenprojecten. Op de projecten was adequate regievoering, governance en risicomanagement. Mede door de centrale portfoliobesturing. Daar waar sprake was van mogelijke problemen zijn deze tijdig opgelost. Een belangrijk deel van de meerjarenprojecten was gericht op de transitie naar de nieuwe pensioenregeling. Na de implementatie van de nieuwe pensioenregeling in de eerste helft van 2026 eindigt daarmee een deel van de meerjarenprojecten.
Aanbeveling 4
Voor 2026 het portfolio- en changeproces aanpassen naar de beperktere omvang van de projecten en het vormgeven van veranderingen vanuit een decentrale organisatie.
Toezichtthema 2 Cyberweerbaarheid
Doel van dit thema is het toetsen van kwaliteitsmanagement op cybersecurity bij de uitvoering van het ICT-risicobeheer en de ICT- uitbestedingen. Hierbij is ook gekeken naar het incidentenbeheer en de implementatie van de DORA (Digital Operationel Resilience Act) wetgeving.
De algemene externe dreiging van cybersecurity op de maatschappij en daarmee ook op Rail & OV blijft substantieel. De geopolitieke ontwikkelingen hebben invloed op onze bedrijfsvoering. Het NUB constateert dat afgelopen jaar diverse verbeteringen zijn doorgevoerd onder andere in wachtwoordbeheer en de inzet van AI bij analyses. Het NUB is positief over de inzet van e-learning modules gericht op het bewustzijn van de medewerkers voor cybersecurity.
Het NUB heeft aangedrongen op het werken op basis van een ICT-jaarplan. Het NUB constateert dat deze werkwijze in 2025 goed eigen is gemaakt en naar wens verloopt. Het NUB is positief over de voortgang van dit onderwerp.
Aandachtspunt blijft het verder terugdringen van het gebruik van handmatige verwerkingen (End Using Computing) ten behoeve van rapportages.
Aanbeveling 5
Dring het ongewenste gebruik van handmatige verwerkingen (EUC) in 2026 verder terug.
Toezichtthema 3 Maatschappelijk Verantwoord Beleggen (MVB)
Dit toezichtthema was gericht op de doorontwikkeling en implementatie van het integrale MVB-beleid en de daarbij horende risicomodellen en -analyses. Het NUB geeft hier een positief oordeel over. Er is in 2025 veel tijd besteed aan de realiseerbaarheid en meetbaarheid van het MVB beleid en de eventuele consequenties ten aanzien van reputatierisico. Dit mede in het licht van de snel veranderde geopolitieke omstandigheden.
Met de voorgenomen versimpeling van de Sustainable Finance Disclosure Regulation (SFDR) komen er minder rapportageverplichtingen. Dit heeft als keerzijde dat er nieuwe afspraken nodig zijn over de meetbaarheid en interpretatie van de MVB data. De organisatie schat dit in als haalbaar. Het betekent wel extra inspanning en mogelijk kosten. Het NUB blijft deze ontwikkelingen volgen.
In combinatie met het risicobereidheidsonderzoek worden in 2026 de deelnemers naar hun MVB voorkeuren gevraagd. De uitslag van deze onderzoeken is van belang voor het toekomstige beleggingsbeleid van Rail & OV.
Aanbeveling 6
Het stellen van de juiste vragen aan de deelnemers bij de onderzoeken naar risicobereidheid en MVB is complex en nog in ontwikkeling. Ben hiervan bewust en hou hier rekening mee in de opzet van het onderzoek, de communicatie naar de deelnemers en de doorvertaling naar het beleggingsbeleid.
Toezichtthema 4 Communicatie
Dit toezichtthema was gericht op de voorbereiding en uitvoering van het communicatieproces met deelnemers over de overgang naar de nieuwe regeling. Het NUB geeft hier een positief oordeel over. Er was veel aandacht voor het duidelijk en eerlijk informeren van de deelnemers. De prognosebrief was bijvoorbeeld afgestemd op diverse groepen en door het inschakelen van een klantenpanel uitgebreid onderzocht op begrijpelijkheid. Daarnaast was er voor iedereen de mogelijkheid om "Rail on tour" te bezoeken, waarbij presentaties over de nieuwe regeling werden gehouden door het hele land. Het bestuur was hierbij veelal aanwezig en/of verzorgde de presentatie. Ook zijn webinars ingezet. Bij de presentaties en webinars viel op dat het moeilijk blijft om jongeren te betrekken. Hierop is wel ingezet maar dit is maar beperkt gelukt.
Aanbeveling 7
Zorg voor tijdige en duidelijke aanpassing van de communicatie over de nieuwe pensioenregeling inclusief de communicatie over de bijbehorende rendementen. Blijf hierbij inzetten op het bereiken van jongeren.
Tot slot
Het NUB kijkt terug op een intensief jaar.
Vooruitkijkend gaat het NUB de komende periode de focus van haar toezicht leggen op de afwikkeling van de implementatie van de transitie. Dit betreft zowel de eenmalige overgang naar de nieuwe regeling, bijbehorende berekeningen en communicatie als de implementatie van de nieuwe regeling met bijbehorende inrichting, nieuwe processen met bijbehorende rapportages en risicobeheersing. Op de meer lange termijn gaat het NUB haar toezicht richten op de voortgang van de implementatie van de nieuwe strategie 2026-2030 die in 2026 wordt vastgesteld.
Het NUB vraagt oog te houden voor het vertrouwen dat deelnemers en werkgevers hebben in Rail & OV en voor de eigen medewerkers. Het NUB wenst heel de organisatie hiermee veel succes.
Utrecht, 27 mei 2026
Het niet-uitvoerend bestuur van Pensioenfonds Rail & Openbaar Vervoer
5.1 Oordeel van het verantwoordingsorgaan
Geacht bestuur,
Na de verkiezingen eind 2024, is op 8 januari 2025 het verantwoordingsorgaan voor de eerste maal in zijn nieuwe samenstelling bijeen gekomen. Een mix van zeer ervaren leden, leden die een gedeelte van de vorige zittingsperiode hebben meegemaakt en twaalf nieuw verkozen leden. De eerste maanden van 2025 waren vooral gericht op het verhogen van de kennis en het vinden van een manier van samenwerken die ons allen past. Natuurlijk kreeg het zich zo snel mogelijk eigen maken van het belangrijke dossier; de overgang naar de nieuwe pensioenregeling veel aandacht.
Wtp
Over de overgang naar de nieuwe pensioenregeling per 1 januari 2026 en het invaren had het verantwoordingsorgaan in de vorige zittingsperiode al positief geadviseerd. De dekkingsgraad van het pensioenfonds steeg in de loop van 2025 naar een hoogte die bij het afsluiten van het implementatieplan niet was voorzien. Mede daarom heeft het bestuur het implementatieplan in samenspraak met de pensioentafel aangescherpt. Op deze aanscherpingen is wederom het advies van het verantwoordingsorgaan gevraagd. Deze aanvullende, positieve adviezen zijn soms in korte tijd verstrekt. Dit was mogelijk doordat het verantwoordingsorgaan in de loop van het kalenderjaar regelmatig door het bestuur over de ontwikkelingen is bijgepraat en door de goede samenwerking tussen het verantwoordingsorgaan en het bestuur. Dit heeft uiteindelijk geleid tot het op 17 december 2025 door het bestuur genomen besluit om per 1 januari 2026 daadwerkelijk in te varen. Wij hebben het bestuur en de uitvoeringsorganisatie hiermee van harte gecomplimenteerd. Er is zeer veel werk verzet met dit mooie resultaat tot gevolg.
Indexatie
Wij zijn daarnaast verheugd dat, voorafgaand aan de invoering van de WTP, het mogelijk bleek per 31 december 2025 te komen tot indexatie van 3,02%. Deze indexatie was bijna volledig aan de gemeten inflatie (CPI).
In 2025 gegeven adviezen
Het verantwoordingsorgaan heeft in 2025 een aantal adviesaanvragen ontvangen en heeft daarop gereageerd met positieve adviezen. Bij verschillende adviezen heeft het verantwoordingsorgaan suggesties gedaan die geregeld zijn overgenomen.
De adviezen hadden betrekken op:
- 'Aanvullingen voorgenomen besluit ICWO(Interne Collectieve Waarde Overdracht) met inbegrip van aanwenden het collectieve vermogen’ (twee adviezen). Dit betrof aanvullingen op het advies van het verantwoordingsorgaan uit juli 2024, over het destijds voorgenomen invaarbesluit.
- Het inzetten van een deel van het vermogen om binnen bandbreedtes te blijven die het bestuur heeft gesteld aan ‘het invaren’.
- Wijziging van het uitvoeringsreglement op twee onderdelen die samenhangen met indexatie en inhaalindexatie.
- ‘nFTK premies 2026’. Dit betrof een voorgenomen besluit en een advies ‘voor het geval dat’ de overgang naar de WTP per 1 januari 2026 geen doorgang zou vinden.
- Wijzigingen in het klachtenreglement per 1 februari 2026.
- Het proces van het hernieuwd implementatieplan als gevolg van addendum. Het verantwoordingsorgaan stelde vast dat het bestuur het implementatieplan heeft aangevuld met actuele informatie en zo voldoet aan de wensen en eisen van de toezichthouder(s).
Werkwijze verantwoordingsorgaan
Op de tweedaagse scholingsbijeenkomst in maart 2025 heeft het verantwoordingsorgaan afgesproken om met werkgroepen te werken. Deze werkgroepen focussen zich onder meer op het voor hun werkgebied relevante deel van de 4-maandelijkse rapportages van het uitvoerend bestuur. De hieruit voortkomende vragen en op- en aanmerkingen worden plenair door het verantwoordingsorgaan met de desbetreffende verantwoordelijke uitvoerend bestuurder besproken. Het verantwoordingsorgaan is tevreden met hoe dit in samenspraak met de uitvoeringsorganisatie is opgepakt.
Het verantwoordingsorgaan komt minimaal drie keer per jaar bijeen voor overleg met het Niet-Uitvoerend bestuur (NUB), waarbij het NUB een toelichting geeft op de voortgang van haar toezicht en er ruimte is om vragen te stellen. Daarnaast is tijdens onze reguliere vergaderingen standaard als agendapunt een overleg met de voorzitters van het Uitvoerend Bestuur en het NUB opgenomen waarin de voorzitters ons informeren over actuele en relevante ontwikkelingen rondom Rail & OV en gelegenheid bieden tot het stellen van vragen.
Onderstaand treft u een overzicht van de bespreekpunten uit de diverse aandachtsgebieden.
Algemeen
De invoering van de WTP noopte het bestuur tot het aanpassen van de statuten en diverse reglementen. Besproken zijn het uitvoeringsreglement, de bijbehorende (model)uitvoeringsovereenkomst en het klachtenreglement. Het gewijzigde pensioenreglement is ook nogmaals toegelicht.
Voor wat betreft de reguliere organisatie en uitvoering zijn wij blij dat de klanttevredenheid blijvend hoog scoort. De tevredenheid over de klachtenafhandeling is aan het einde van het jaar gelukkig weer boven de norm.
Vermogensbeheer
In 2025 lag bij het verantwoordingsorgaan met name de focus op de onderwerpen maatschappelijk verantwoord beleggen, het vermogensbeheer binnen Rail & OV in algemene zin en het Target Operating Model voor vermogensbeheer en de transitie naar de WTP in het bijzonder.
Het maatschappelijk verantwoord beleggen heeft adequaat plaatsgevonden binnen Rail & OV. De geo-politieke ontwikkelingen vragen volgens het VO echter wel om een herijking van het brede beleid, omdat de maatschappelijke normen m.b.t. maatschappelijk verantwoord beleggen aan het verschuiven zijn. Het VO heeft vastgesteld dat het bestuur daar ook oog voor heeft.
Gedurende het afgelopen jaar zijn constructieve gesprekken gevoerd over de vormgeving en inhoud van de 4-maandelijkse rapportages van het uitvoerend bestuur. Er is geconstateerd dat in deze rapportages voor een aantal illiquide beleggingscategorieën benchmarks ontbraken vanwege het gebrek aan representatieve benchmarks. Dit is besproken met het bestuur. Hierop is de toezegging gedaan om deze illiquide categorieën op termijn van een zo passend mogelijke benchmark te voorzien. Het verantwoordingsorgaan adviseert hier aandacht voor te blijven houden
Ten aanzien van de resultaten over 2025 constateert het verantwoordingsorgaan dat het fonds cumulatief 0,4% beter heeft gepresteerd dan de portefeuillebenchmark.
Het VO stelt vast dat het Target Operating Model voor vermogensbeheer nog de nodige aandacht heeft gevraagd in 2025 en wil graag zien dat in 2026 de resterende actiepunten worden opgepakt.
Tenslotte wordt geconstateerd dat het jaar 2025 door het fonds in december is afgesloten met een hoge laatste dekkingsgraad waardoor het invaren zonder problemen kon verlopen en dat de overgang naar het aangepaste vermogensbeheer en de achterliggende administratie goed lijkt te zijn verlopen.
Finance, Risk & Support
Als verantwoordingsorgaan constateren wij dat de financiële risico’s rond de projecten actief worden gevolgd en waar nodig tijdig worden bijgestuurd. Ook de invoering van nieuwe systemen en processen staat onder goede aandacht. Hoewel enkele projecten duurder uitvallen dan begroot, worden deze afwijkingen transparant en tijdig toegelicht, wat bijdraagt aan een goed begrip van de onderliggende oorzaken.
Het risicobeheer staat in de basis goed. Door risico’s in de T-rapportages consequenter uit te werken en de bijbehorende maatregelen duidelijker te koppelen aan urgentie en prioriteit, is het risicobeeld voor het verantwoordingsorgaan beter te volgen.
Cybersecurity is een belangrijk onderwerp waarbij zicht op de (ontwikkelingen van) de bedreigingen en aandacht voor de key controls bij de Informatiebeveiliging van groot belang blijft. Het verantwoordingsorgaan adviseert hier aandacht voor te blijven houden.
De kosten per deelnemer zijn gestegen. Wij verwachten dat de totale kosten de komende jaren afnemen vanwege het voltooien van enkele grote projecten.
Communicatie
Het verantwoordingsorgaan is tevreden dat het bestuur heeft besloten de 4-maandelijkse rapportages van het uitvoerend bestuur bondiger te maken. Dit komt de leesbaarheid ten goede.
Het bestuur heeft voor Wtp een uitgebreid communicatieplan opgesteld en uitgevoerd. Als verantwoordingsorgaan hebben we hierop mee kunnen lezen. Zo zijn eind 2025 voorlichtingsbijeenkomsten gehouden over de nieuwe pensioenregeling. Deze bijeenkomsten voor werknemers en werkgevers vonden plaats bij aangesloten ondernemingen. Daarnaast vond een zestal bijeenkomsten in het land plaats die speciaal op de gepensioneerden waren gericht. Leden van het verantwoordingsorgaan hebben deze bijeenkomsten bijgewoond om zelf de reacties van de deelnemers te peilen. De reacties waren voornamelijk positief. Voor ons is dat natuurlijk een belangrijke graadmeter.
In 2025 heeft het verantwoordingsorgaan vier nieuwsbrieven op de website van Rail & OV geplaatst om de deelnemers over onze activiteiten te informeren.
Missie en Visie
In 2025 is het bestuur gestart met het bepalen van de missie, visie, strategie. Deze zal in de loop van 2026 worden vastgesteld. Het is goed te zien dat het bestuur opnieuw de toekomst van het fonds onder de loep neemt. Het verantwoordingsorgaan volgt het traject met grote belangstelling.
Afsluitend
Het verantwoordingsorgaan dankt het bestuur voor de goede samenwerking en gaat hier graag in 2026 mee door, ook met de nieuwe voorzitters die in 2026 aantreden. Een bijzondere dank gaat hierbij dan ook uit naar Gerard Groten, de voorzitter en Walter Mutsaers, voorzitter van het uitvoerend bestuur, die beiden in 2026 aftreden. Zij hebben een grote rol gespeeld in het succes dat Rail & OV per 1 januari 2026 heeft kunnen invaren en is overgegaan naar de nieuwe pensioenregeling onder de WTP.
Met vriendelijke groet,
Utrecht, 18 maart 2026
Het verantwoordingsorgaan van Pensioenfonds Rail & OV
5.2 Reactie van het bestuur op oordeel van het verantwoordingsorgaan
Geachte leden van het verantwoordingsorgaan,
Het bestuur dankt u hartelijk voor uw oordeel over 2025 over het door ons gevoerde beleid, de uitvoering daarvan en de gemaakte beleidskeuzes voor de toekomst. Het jaar 2025 stond in het teken van de transitie naar de nieuwe pensioenregeling per 1 januari 2026 en was daarmee voor alle betrokkenen een bijzonder en intensief jaar.
Het bestuur spreekt zijn grote waardering uit voor de inbreng van het verantwoordingsorgaan in onze gesprekken die wij het afgelopen jaar hebben gevoerd, evenals voor de gevraagde en ongevraagde adviezen die wij van u hebben ontvangen. In het bijzonder waarderen wij het snelle inwerken van de per 1 januari 2025 benoemde nieuwe leden van het verantwoordingsorgaan. Het zich in korte tijd eigen maken van de complexe informatie rondom de overgang naar de nieuwe regeling, heeft aantoonbaar bijgedragen aan de kwaliteit en voortgang van de besluitvorming over de transitie en aan de invulling van uw adviserende rol. Daarbij was sprake van een meer dan gebruikelijke tijdsdruk. Het bestuur heeft uw begrip voor de vereiste snelheid van de aanvullende besluitvorming en bijbehorende advisering dan ook zeer op prijs gesteld.
In uw jaaroordeel geeft u aan de samenwerking met het bestuur te waarderen. Het bestuur onderschrijft deze positieve kwalificatie en beoogt deze lijn voort te zetten. Wij zijn ervan overtuigd dat wij op deze wijze gezamenlijk onze taken en verantwoordelijkheden op een zorgvuldige en evenwichtige manier kunnen blijven invullen. De gesprekken met het verantwoordingsorgaan ervaart het bestuur als van duidelijke toegevoegde waarde voor de bestuurlijke besluitvorming, zowel met betrekking tot de nieuwe pensioenregeling als ten aanzien van andere onderwerpen.
Uw algemene oordeel over het handelen van het bestuur in 2025 is positief en dat stemt ons verheugd. Niet alleen vanwege het oordeel zelf, maar ook omdat u daarbij expliciet uw waardering uitspreekt voor de inzet van alle medewerkers van Pensioenfonds Rail & Openbaar Vervoer. Het bestuur hecht er veel waarde aan dat deze inzet wordt gezien en benoemd. Ook uw positieve opmerkingen over de contacten tussen het verantwoordingsorgaan en de voorzitter van het bestuur en de voorzitter van het uitvoerend bestuur stellen wij op prijs. U geeft aan dat het verantwoordingsorgaan via hen steeds snel op de hoogte is van actuele ontwikkelingen en daardoor direct vragen kan stellen. Dit gevoel van ‘korte lijnen’ wordt door het bestuur gedeeld en wij zetten deze werkwijze graag voort.
Naast de overgang naar het nieuwe pensioenstelsel besteedt u in uw jaaroordeel aandacht aan een aantal strategische projecten en aan het blijvende belang van kostenbeheersing. De door u benoemde aandachtspunten voor 2026 zijn herkenbaar en hebben onze volle aandacht.
Tot slot danken wij u voor uw reflectie op de verschillende andere onderwerpen waarover u in 2025 adviezen heeft uitgebracht en waarover u in uw oordeel bent ingegaan, waaronder de klachtenafhandeling, communicatie, de opzet van de interne rapportages en het maatschappelijk verantwoord beleggen.
Wij zien uit naar de voortzetting van onze samenwerking in 2026.
Met vriendelijke groet,
Het bestuur van Pensioenfonds Rail & Openbaar Vervoer
6.1 Balans
(na resultaatbestemming, bedragen in miljoenen euro’s)
| *) | 31-12-2025 | 31-12-2024 | |
|---|---|---|---|
| Beleggingen | |||
| Vastgoed | (1) | ||
| Aandelen | (2) | ||
| Vastrentende waarden | (3) | ||
| Derivaten | (4) | ||
| Overige beleggingen | (5) | ||
| Deelnemingen | |||
| Materiële vaste activa | |||
| Vorderingen en overlopende activa | (6) | ||
| Overige activa | |||
| Liquide middelen | (7) | ||
| Totaal activa | |||
| Stichtingskapitaal en reserves | |||
| Algemene reserve | (8) | ||
| Technische voorzieningen | |||
| Voorziening pensioenverplichtingen | (9) | ||
| Voorziening operationele kosten | (10) | ||
| Overige voorzieningen | |||
| Kortlopende schulden en overlopende passiva | (11) | ||
| Totaal passiva |
6.2 Staat van baten en lasten
(bedragen in miljoenen euro’s)
| *) | 2025 | 2024 | |
|---|---|---|---|
| Baten | |||
| Premiebijdragen | (12) | ||
| Beleggingsresultaten | (13) | - |
|
| Overige baten | |||
| Totaal baten | |||
| Lasten | |||
| Pensioenuitkeringen | (14) | ||
| Pensioenuitvoeringskosten | (15) | ||
| Mutatie technische voorzieningen | (16) | - |
|
| Saldo overdrachten van pensioenaanspraken | (17) | - |
- |
| Overige lasten | |||
| Totaal lasten | - |
||
| Saldo van baten en lasten | |||
| Bestemming van het saldo van baten en lasten: | |||
| Algemene reserve |
6.3 Kasstroomoverzicht
(bedragen in miljoenen euro’s)
| 2025 | 2024 | |
|---|---|---|
| Kasstroom uit pensioenuitvoeringsactiviteiten | ||
| Ontvangen premies | ||
| Ontvangen wegens overdracht pensioenaanspraken (per saldo) | ||
| Betaalde pensioenuitkeringen | - |
- |
| Pensioenuitvoeringskosten en overige lasten | - |
- |
| - |
- |
|
| Kasstroom uit beleggingsactiviteiten | ||
| Verkopen van en mutaties in beleggingen | ||
| Ontvangen directe beleggingsopbrengsten | ||
| Aankopen beleggingen | - |
- |
| Betaalde kosten van vermogensbeheer | - |
- |
| Overige mutaties | - |
|
| Af-/toename liquide middelen | ||
| Liquide middelen aan het begin van het jaar | ||
| Liquide middelen aan het eind van het jaar |
Valutakoers- en omrekeningsverschillen van liquide middelen zijn verwerkt in de kasstroom uit beleggingsopbrengsten.
6.4 Toelichting op de jaarrekening
Inleiding
Stichting Pensioenfonds Rail & Openbaar Vervoer (hierna “Rail & OV”) is een vrijwillig bedrijfstakpensioenfonds statutair gevestigd op Arthur van Schendelstraat 850, 3511 ML te Utrecht en ingeschreven bij de Kamer van Koophandel te Utrecht onder nummer 41186005.
Rail & OV voorziet in voorzieningen ter zake van ouderdom, arbeidsongeschiktheid en overlijden ten behoeve van actieve deelnemers, ex-deelnemers, gepensioneerden en hun nabestaanden. Het pensioenfonds doet dit door het aanbieden en beheren van een pensioenregeling voor aangesloten ondernemingen, werknemers en voormalige werknemers in de sectoren Rail en Openbaar Vervoer. De pensioenregeling is gebaseerd op het principe van Collective Defined Contribution (CDC-regeling), waarbij gestreefd wordt naar een pensioen gebaseerd op middelloonniveau.
Rail & OV kent uitsluitend zogenaamde “pensioenvoorzieningen voor risico van het fonds”. De werkgevers hebben na het betalen van de jaarlijkse premie voor de opbouw in dat jaar, geen verdere verplichtingen. Ook niet als nadien bij Rail & OV tekorten ontstaan. Om het risico op tekorten te verkleinen, houdt het pensioenfonds, wanneer mogelijk, eigen vermogen aan waarvan de hoogte mede wordt bepaald door wet- en regelgeving. Dit neemt niet weg dat tekorten kunnen ontstaan waardoor toeslagen (indexaties) geheel of gedeeltelijk achterwege blijven of dat zelfs sprake is van verlaging van opgebouwde aanspraken. Indirect ligt het risico daardoor bij de groep actieve deelnemers, ex-deelnemers, gepensioneerden en hun nabestaanden als geheel. Er zijn geen pensioenvoorzieningen voor risico van individuele deelnemers. Daarnaast is uitsluitend sprake van beleggingen voor risico van Rail & OV en niet van beleggingen voor risico van deelnemers. Omdat dit onderscheid niet behoeft te worden gemaakt, wordt in de jaarrekening bij voorzieningen en beleggingen de toevoeging “voor risico pensioenfonds” niet vermeld.
Per 1 januari 2026 is de pensioenregeling gewijzigd naar een solidaire premieregeling (zie ook de paragraaf Gebeurtenissen na balansdatum).
Overeenstemmingsverklaring
De jaarrekening is opgesteld in overeenstemming met de wettelijke bepalingen zoals deze zijn opgenomen in Titel 9 Boek 2 van het Burgerlijk Wetboek en met inachtneming van de Richtlijnen voor de Jaarverslaggeving, in het bijzonder Richtlijn 610 Pensioenfondsen.
6.5 Grondslagen voor de waardering en de resultaatbepaling
Algemeen
Alle bedragen zijn vermeld in miljoenen euro’s, tenzij anders is vermeld. In de toelichting op de posten zijn de nummers vermeld die corresponderen met de nummers van de posten van de balans en de staat van baten en lasten. De jaarrekening is opgesteld op basis van de continuïteitsveronderstelling.
Stelselwijziging
In deze jaarrekening is ten opzichte van voorgaand jaar een stelselwijziging doorgevoerd als gevolg van een aanpassing in de Richtlijnen voor de Jaarverslaggeving (Richtlijn 610 Pensioenfondsen). Op de balans moet separaat een voorziening operationele kosten als onderdeel van de technische voorzieningen worden opgenomen. Deze voorziening was voorheen onderdeel van de voorziening pensioenverplichtingen. De vergelijkende cijfers zijn eveneens aangepast. De wijziging heeft geen effect op het saldo van baten en lasten en de reserves.
Schattingen en veronderstellingen
Bij het opstellen van de jaarrekening zijn schattingen en veronderstellingen gehanteerd en zijn oordelen gevormd die van invloed zijn op de waardebepaling van activa en passiva en de resultaatbepaling. Het betreft de waarde van activa en passiva die niet op eenvoudige wijze uit andere bronnen blijkt. De schattingen en de hiermee verbonden veronderstellingen zijn gebaseerd op ervaringen uit het verleden en verschillende andere factoren die, gezien de omstandigheden, als redelijk worden beschouwd. De daadwerkelijke uitkomsten kunnen afwijken van deze schattingen. De aard van schattingen en veronderstellingen is, voor zover noodzakelijk geacht voor het vereiste inzicht in het vermogen, vermeld in de toelichting op de jaarrekening. Met name de voorziening pensioenverplichtingen en de waarde van de niet-beursgenoteerde beleggingen zijn onderhevig aan schattingen.
Herzieningen van schattingen zijn verantwoord in de periode waarin het gewijzigde inzicht is ontstaan. Zij worden, voor zover noodzakelijk geacht voor het vereiste inzicht in het vermogen, vermeld in de toelichting op de jaarrekening bij de balansposten waarop de herziening betrekking heeft.
Schattingswijzigingen
In 2025 heeft het uitvoerend bestuur besloten de huidige actuariële waarderingsmethodiek onder nFTK (nieuw Financieel Toetsingskader) te wijzigen van continue jaarlijks naar de postnumerando maandelijkse betalingsmethodiek. Door deze aanpassing van de waarderingsmethodiek onder het nFTK ontstaat aansluiting tussen de waarderingsmethodiek vlak voor invaren en direct bij invaren (Wtp). Het effect van de schattingswijziging is een afname van de voorziening pensioenverplichtingen met € 66 miljoen (positief dekkingsgraadeffect ad 0,4%-punt).
In de waardering van vastgoed in ontwikkeling per 31 december 2025 is sprake van een schattingswijziging. Bij het bepalen van de waarde van vastgoed in ontwikkeling wordt vanaf 2025 rekening gehouden met de verwachte huurindexatie. Hierdoor sluit de benadering van de marktwaarde beter aan bij standaard marktgebruik en geeft een meer nauwkeurige weergave van de economische realiteit. De impact op de waarde per 31 december 2025 is ongeveer € 11 miljoen (hogere waardering).
Opname van een actief of een verplichting op de balans
Een actief betreft een uit gebeurtenissen in het verleden voortgekomen middel, waarover het fonds de beschikkingsmacht heeft en wordt opgenomen wanneer het waarschijnlijk is dat de toekomstige economische voordelen naar het fonds zullen toevloeien en de waarde daarvan betrouwbaar kan worden vastgesteld. Een verplichting wordt in de balans opgenomen wanneer het waarschijnlijk is dat de afwikkeling daarvan gepaard zal gaan met een uitstroom van middelen en de omvang van het bedrag betrouwbaar kan worden vastgesteld.
Baten worden in de staat van baten en lasten opgenomen wanneer een vermeerdering van het economisch potentieel, samenhangend met een vermeerdering van een actief of een vermindering van een verplichting, heeft plaatsgevonden, waarvan de omvang betrouwbaar kan worden vastgesteld. Lasten worden verwerkt wanneer een vermindering van het economisch potentieel, samenhangend met een vermindering van het actief of een vermeerdering van de verplichting, heeft plaatsgevonden, waarvan de omvang betrouwbaar kan worden vastgesteld.
Indien een transactie ertoe leidt dat alle of nagenoeg alle toekomstige voordelen en risico’s met betrekking tot een actief of een verplichting aan een derde zijn overgedragen, wordt het actief of de verplichting niet meer in de balans opgenomen. Verder worden activa en verplichtingen niet meer in de balans opgenomen vanaf het tijdstip dat niet meer wordt voldaan aan de waarschijnlijkheid van de toekomstig economische voordelen en betrouwbaarheid van de waardebepaling.
Vreemde valuta
Activa en verplichtingen in vreemde valuta zijn omgerekend naar euro's tegen de koersen per balansdatum. Transacties in vreemde valuta worden omgerekend tegen de koers op de transactiedatum. Koersverschillen bij de omrekening van activa en verplichtingen worden in de staat van baten en lasten opgenomen onder de post "Beleggingsresultaten".
Beleggingen
Vastgoed (1)
Directe vastgoedbeleggingen
De directe vastgoedbeleggingen zijn onderverdeeld in vastgoed in exploitatie en vastgoed in ontwikkeling.
Vastgoed in exploitatie
Vastgoed in exploitatie is gewaardeerd tegen reële waarde (marktwaarde), zoals gedefinieerd door de Stichting Nederlands Register Vastgoed Taxateurs (NRVT). Dit betreft het geschatte bedrag waartegen vastgoed zou worden overgedragen op de waardepeildatum tussen een bereidwillige koper en een bereidwillige verkoper in een zakelijke transactie, na behoorlijke marketing en waarbij de partijen zouden hebben gehandeld met kennis van zaken, prudent en niet onder dwang.
De directe vastgoedbeleggingen worden na oplevering gewaardeerd op reële waarde (marktwaarde). Dit geldt voor alle vastgoedbeleggingen in exploitatie. Resultaten die ontstaan door een wijziging in de reële waarde van vastgoedbeleggingen, worden verantwoord in de staat van baten en lasten in de periode waarin de wijziging zich voordoet. Voor woningen wordt een uitpondscenario (indien mogelijk) en een doorverhuurscenario uitgerekend. De hoogste waarde van de twee geldt als marktwaarde.
Bij verkoop van een vastgoedobject blijft, tot het moment van verkoop, de externe taxatiewaarde gehanteerd. Na verkoop wordt het eventuele verschil tussen de verkoopopbrengst en de laatst bekende externe taxatie verantwoord als verkoopresultaat.
Vastgoed in ontwikkeling
Vastgoed in ontwikkeling is gewaardeerd op basis van de waarde wanneer het vastgoed opgeleverd is minus de contante waarde van de nog openstaande bouwtermijnen. Indien de marktwaarde niet betrouwbaar is vast te stellen, wordt het object gewaardeerd tegen de gemaakte kosten met inachtneming van eventuele contractuele boeterente.
Taxatieprincipes
De reële waarde wordt vastgesteld op basis van onafhankelijke externe taxaties. De waarderingen worden uitgevoerd in overeenstemming met de geldende Praktijkrichtlijnen zoals opgenomen in de Appraisal and Valuation Standards van het Royal Institute of Chartered Surveyors (RICS). De taxaties worden verricht door professionele taxateurs die beschikken over erkende relevante beroepskwalificaties en recente ervaring met vergelijkbaar vastgoed in het betreffende marktsegment en de geografische locatie. De door de externe taxateurs vastgestelde reële waarde vormt de basis voor de boekwaarde van het beleggingsvastgoed per balansdatum.
Objecten in exploitatie worden elk kwartaal extern getaxeerd waarbij er minimaal één keer per jaar een hertaxatie of volledige taxatie plaatsvindt (inclusief bezoek van alle objecten). In de overige kwartalen vindt er een desktoptaxatie plaats. Vastgoed in ontwikkeling wordt jaarlijks per jaareind extern getaxeerd.
Beleggingen in vastgoed door middel van commanditaire vennootschappen zijn gewaardeerd tegen de participatiewaarde van het fonds in de panden van deze vennootschappen. De waardering van de participatiewaarde is een afgeleide van de waardering van het vastgoed in de commanditaire vennootschappen die zijn gebaseerd op reële waarde.
De overige activa en passiva zijn opgenomen onder de vorderingen respectievelijk schulden inzake vastgoedbeleggingen.
Indirecte vastgoedbeleggingen
Indirect vastgoed is gewaardeerd tegen reële waarde.
Voor vastgoed belegd via niet-beursgenoteerde instellingen, is dit gebaseerd op de intrinsieke waarde. Deze waarde is ontleend aan de meest recente rapportages van de fondsmanagers, gecorrigeerd voor kasstromen vanaf de balansdatum van de meest recente rapportage tot en met de balansdatum van de jaarrekening. De waardering van de intrinsieke waarde is een afgeleide van de waardering van het vastgoed in de vastgoedfondsen die zijn gebaseerd op reële waarde. De fondsmanagers laten het vastgoed in het fonds jaarlijks taxeren door externe taxateurs.
Voor beursgenoteerde aandelen in de vastgoedsector is dit gebaseerd op de beurskoers per balansdatum.
Aandelen (2)
Beursgenoteerde aandelen
De in deze post begrepen aandelen zijn gewaardeerd tegen reële waarde, zijnde de beurswaarde per balansdatum.
Niet-beursgenoteerde beleggingsinstellingen die beleggen in aandelen
De beleggingen in niet-beursgenoteerde beleggingsfondsen zijn gewaardeerd tegen de participatiewaarde zoals ontvangen van de fondsmanager. De participatiewaarde is afgeleid van de beurswaarde van de aandelen die door het beleggingsfonds worden gehouden en het aandeel van Rail & OV in het beleggingsfonds.
Vastrentende waarden (3)
Obligaties
De beursgenoteerde obligaties zijn gewaardeerd tegen reële waarde, zijnde de marktnotering per balansdatum, onder toevoeging van opgelopen rente. Als er geen marktnotering is, wordt de reële waarde berekend op basis van de Netto Contante Waarde-methode (NCW-methode).
Hypothecaire leningen
De beleggingen in het niet-beursgenoteerde hypotheekfonds zijn gewaardeerd tegen de participatiewaarde zoals ontvangen van de fondsmanager. De participatiewaarde is afgeleid van de reële waarde van de hypotheken in het fonds, welke is berekend aan de hand van de NCW-methode.
Deposito’s
Deposito’s zijn gewaardeerd tegen reële waarde, zijnde de netto contante waarde van de toekomstige geldstromen.
Geldmarktfondsen
Beleggingen in geldmarktfondsen zijn gewaardeerd tegen reële waarde, zijnde de nettovermogenswaarde die de fondsbeheerder heeft gepubliceerd.
Derivaten (4)
Derivaten zijn gewaardeerd tegen reële waarde. Voor beursgenoteerde contracten is dit gebaseerd op de beurskoers per balansdatum. Voor niet-beursgenoteerde contracten is de waardering gebaseerd op beschikbare marktinformatie.
De reële waarde van de Interest Rate Swaps is bepaald aan de hand van de Overnight Index Swap (OIS) curve. Voor de valutatermijncontracten wordt de NCW-methode gehanteerd. Hierbij wordt gebruik gemaakt van een door een dataleverancier aangeleverde forwardcurve (marktinformatie).
Derivaten met een negatieve reële waarde zijn onder de kortlopende schulden en overlopende passiva verantwoord.
Overige beleggingen (5)
Private equity
Beleggingen in private equity-fondsen zijn gewaardeerd tegen reële waarde, zijnde de intrinsieke waarde. Deze waarde is ontleend aan de meest recente rapportages van de fondsmanagers, gecorrigeerd voor kasstromen in de periode vanaf de balansdatum van de meest recente rapportage tot en met de balansdatum van de jaarrekening. Daarnaast is bij de waardering rekening gehouden met eventuele materiële gevolgen van gebeurtenissen in het verslagjaar na ontvangst van deze rapportages.
Infrastructuur
Beleggingen in infrastructuurfondsen zijn gewaardeerd tegen reële waarde, zijnde de intrinsieke waarde. Deze waarde is ontleend aan de meest recente rapportages van de fondsmanagers, gecorrigeerd voor kasstromen in de periode vanaf de balansdatum van de meest recente rapportage tot en met de balansdatum van de jaarrekening. Daarnaast is bij de waardering rekening gehouden met eventuele materiële gevolgen van gebeurtenissen in het verslagjaar na ontvangst van deze rapportages.
Impact
Dit zijn beleggingen die bijdragen aan een duurzame maatschappelijke ontwikkeling. Impact-beleggingen zijn gewaardeerd tegen reële waarde. Deze waarde is ontleend aan de meest recente rapportage van de externe manager, gecorrigeerd voor kasstromen in de periode vanaf de balansdatum van de meest recente rapportage tot en met de balansdatum van de jaarrekening. Daarnaast is bij de waardering rekening gehouden met eventuele materiële gevolgen van gebeurtenissen in het verslagjaar na ontvangst van deze rapportages.
Vorderingen, schulden en liquide middelen inzake beleggingen
Deze posten worden bij eerste verwerking gewaardeerd op reële waarde. Na eerste verwerking worden ze gewaardeerd tegen geamortiseerde kostprijs, zo nodig onder aftrek van een voorziening voor het risico op oninbaarheid. Gezien de aard van de posten is de geamortiseerde kostprijs gelijk aan de nominale waarde.
Callgelden (cash collateral)
Callgelden zijn gewaardeerd tegen reële waarde, zijnde de netto contante waarde van de toekomstige geldstromen. Contracten met een negatieve waarde zijn in de rubriek kortlopende schulden en overlopende passiva verantwoord.
Deelnemingen
Kapitaalbelangen die worden gehouden voor duurzame verbondenheid met Rail & OV worden gerubriceerd als deelneming. Deelnemingen zijn gewaardeerd op het aandeel van Rail & OV in het eigen vermogen van de deelnemingen.
Rail & OV houdt 50% van de aandelen van de deelnemingen NLV B.V. en Oostpoort Amsterdam Beheer B.V. Deze deelnemingen zijn niet geconsolideerd in de jaarrekening van Rail & OV aangezien deze qua omvang van te verwaarlozen betekenis zijn op het geheel.
Materiële vaste activa
De materiële vaste activa zijn gewaardeerd tegen verkrijgingsprijs verminderd met afschrijvingen. De afschrijvingen zijn gebaseerd op de verwachte economische levensduur en zijn berekend op basis van een vast percentage van de aanschafwaarde. Dit percentage ligt tussen 10% en 25% per jaar. Er wordt afgeschreven vanaf de maand van ingebruikname. Boekwinsten en -verliezen bij verkoop zijn opgenomen in de afschrijvingen.
Vorderingen en overlopende activa (6)
De vorderingen en overlopende activa worden bij eerste verwerking gewaardeerd op reële waarde. Na eerste verwerking worden vorderingen en overlopende activa gewaardeerd tegen geamortiseerde kostprijs, zo nodig onder aftrek van een voorziening voor het risico op oninbaarheid. Gezien de aard van de vorderingen is de geamortiseerde kostprijs gelijk aan de nominale waarde.
Liquide middelen (7)
De liquide middelen zijn gewaardeerd tegen nominale waarde en staan, voor zover niet anders vermeld, ter vrije beschikking van het pensioenfonds.
Stichtingskapitaal en reserves (8)
De reserves zijn bepaald door het bedrag dat resteert nadat alle actiefposten, posten van vreemd vermogen en verplichtingen inclusief alle technische voorzieningen in de balans zijn opgenomen.
Algemene reserve
De algemene reserve dient als buffer ter dekking van algemene risico's, zoals het risico van een toenemende levensverwachting van de deelnemers. Tevens dient de algemene reserve als buffer voor opvang van jaarlijkse schommelingen in de baten en lasten, vooral in de beleggingsopbrengsten en premiebijdragen.
Voorziening pensioenverplichtingen (9)
De voorziening pensioenverplichtingen omvat alle uit de pensioenregeling of andere overeenkomsten voortvloeiende pensioenverplichtingen. De pensioenverplichtingen omvatten de opgebouwde nominale pensioenaanspraken en toegekende indexaties. De voorziening voor pensioenverplichtingen is bepaald als de contante waarde van de beste inschatting van toekomstige kasstromen die samenhangen met de op balansdatum bestaande pensioenverplichtingen.
In 2025 heeft het uitvoerend bestuur besloten de huidige actuariële waarderingsmethodiek onder nFTK te wijzigen van continue jaarlijks naar de postnumerando maandelijkse betalingsmethodiek. Door deze aanpassing van de waarderingsmethodiek onder het nFTK ontstaat aansluiting tussen de waarderingsmethodiek vlak voor invaren en direct bij invaren (Wtp). Het effect van de schattingswijziging is een afname van de voorziening pensioenverplichtingen met € 66 miljoen.
Bij de berekening zijn de volgende grondslagen en veronderstellingen gehanteerd:
Rekenrente
De verplichtingen zijn contant gemaakt op basis van de door DNB vastgestelde rentetermijnstructuur inclusief zogenoemde ultimate forward rate (UFR) op de balansdatum. Deze rentetermijnstructuur komt ultimo 2025 voor Rail & OV overeen met een uniforme rekenrente van 3,16% (ultimo 2024: 2,16%).
Overlevingsgrondslagen
Voor de levensverwachtingen is eind 2025 uitgegaan van de prognosetafels AG2024 zoals die in 2024 zijn gepubliceerd door het Actuarieel Genootschap (2024: prognosetafel AG2024). De sterftekansen volgens de gehanteerde prognosetafels zijn vermenigvuldigd met:
Voor de mannelijke verzekerde:
- Tot en met leeftijd 30 jaar: 44,34%;
- Van leeftijd 30 tot en met 92 jaar: lineair oplopend van 44,34% naar 99,39%;
- Vanaf leeftijd 93 jaar: 100%.
Voor de vrouwelijke verzekerde:
- Tot en met leeftijd 30 jaar: 68,26%;
- Van leeftijd 30 tot en met 76 jaar: parabolisch oplopend van 68,26% naar 107,53%;
- Van leeftijd 76 tot en met 100 jaar: parabolisch aflopend van 107,53% naar 96,6%;
- Vanaf leeftijd 101 jaar: 100%.
De op de tafels toegepaste correctiefactoren ervaringssterfte zijn gebaseerd op de werkelijk waargenomen sterfte bij de deelnemers van Rail & OV in de kalenderjaren 2016 tot en met 2022, waarbij een vergelijking is gemaakt met de sterfte die verwacht werd op grond van de sterftekansen voor de gehele bevolking. Jaarlijks wordt getoetst of de correctiefactoren nog adequaat zijn.
Partnerfrequenties
Voor de partnerfrequenties is uitgegaan van de partnerfrequenties zoals waargenomen in het bestand van Rail & OV over de 5-jaarsperiode 2018 t/m 2022. In verband met de uitruil van partnerpensioen in extra ouderdomspensioen is de partnerfrequentie op de pensioenleeftijd gesteld op 100%. Vanaf de pensioenleeftijd loopt de partnerfrequentie af met de sterftekans van de partner. De grondslag wordt iedere vier jaar geëvalueerd, voor het laatst in 2023. Tussentijds heronderzoek binnen de vierjaarsperiode is aan de orde bij een ingrijpende gebeurtenis, zoals een aanpassing van het stelsel of een substantiële wijziging van het deelnemersbestand.
Leeftijdsverschil man/vrouw
Voor het leeftijdsverschil tussen de deelnemer en de meeverzekerde partner is verondersteld dat de mannelijke hoofdverzekerde twee jaar en negen maanden ouder is dan de vrouwelijke medeverzekerde en de vrouwelijke hoofdverzekerde anderhalf jaar jonger is dan de mannelijke medeverzekerde. De grondslag wordt iedere vier jaar geëvalueerd. Deze is voor het laatst geëvalueerd in 2025, waarbij is besloten het leeftijdsverschil te handhaven op het huidige niveau. Tussentijds heronderzoek binnen de vierjaarsperiode is aan de orde bij een ingrijpende gebeurtenis.
Opslagpercentage wezenpensioen
Ter dekking van het wezenpensioen is de voorziening van het latente partnerpensioen, naast nog niet ingegaan ouderdomspensioen, verhoogd met 0,75% (2024: 0,75%). De grondslag wordt iedere vier jaar geëvalueerd. Deze is voor het laatst geëvalueerd in 2025, waarbij is besloten de opslag te handhaven op het huidige niveau. Tussentijds heronderzoek binnen de vierjaarsperiode is aan de orde bij een ingrijpende gebeurtenis.
Opslagpercentage voor de overlijdensuitkering
Voor de dekking van de uitkering bij overlijden is de voorziening voor het ouderdomspensioen verhoogd met 0,79% (2024: 0,79%). Deze grondslag wordt in het kalenderjaar, nadat de sterftegrondslagen (sterftetafel en/ of ervaringssterfte) zijn aangepast, geëvalueerd. De grondslag is voor het laatst geëvalueerd in 2025. Hierbij is besloten de opslag te handhaven op het huidige niveau. Tussentijds heronderzoek is aan de orde bij een ingrijpende gebeurtenis.
De mate waarin rekening is gehouden met arbeidsongeschiktheid
Voor arbeidsongeschikte deelnemers is mede rekening gehouden met de voortzetting van de pensioenopbouw tijdens de arbeidsongeschiktheid. Voor het risico van voortzetting van de pensioenopbouw bij arbeidsongeschiktheid is een voorziening aangehouden ter grootte van twee jaarpremies (dit in verband met de tweejarige wachttijd) die voor dit risico in de doorsneepremie is begrepen.
Toekomstige ontwikkelingen in het salarisniveau
Bij de vaststelling van de voorziening is geen rekening gehouden met toekomstige salarisontwikkelingen en indexaties.
De ingegane pensioenen en premievrije aanspraken alsmede de opgebouwde aanspraken van actieve deelnemers worden verhoogd als de middelen van Rail & OV en de financiële verwachtingen van het bestuur voor de komende jaren dit toelaten. Bij zijn besluit over een eventuele verhoging neemt het bestuur naast de wettelijke vereisten ook andere aspecten mee in de besluitvorming, zoals de financiële positie van het fonds, toekomstverwachtingen en evenwichtigheid. Het bestuur heeft in november 2025 het besluit genomen om de pensioenrechten en -aanspraken per 31 december 2025 te verhogen met 3,02%. De beleidsdekkingsgraad eind oktober 2025 was hoger dan het vereiste niveau van 110% maar lager dan de wettelijke eis van toekomstbestendigheid (TBI-grens), waardoor het fonds een gedeeltelijke indexatie kon verstrekken. In 2024 heeft het bestuur besloten om de consumentenprijsindex alle bestedingen (‘CPI’) te hanteren voor het toekennen van een eventuele indexatie. De maatstaf CPI Alle Bestedingen, gemeten over de periode van 1 oktober tot en met 30 september voorafgaand aan het jaar dat er geïndexeerd wordt, was 3,27%.
Voorziening operationele kosten (10)
De voorziening operationele kosten omvat de operationele kosten die gepaard gaan met het doen van toekomstige pensioenuitkeringen. Ter bepaling van de kostenvoorziening is inschatting gemaakt van de toekomstige uitvoeringskosten voor de afwikkeling van de tot de datum van vaststelling opgebouwde pensioenverplichtingen. Hiervoor is een kostenmodel gehanteerd voor de verwachte kasstromen. Bij de bepaling van de voorziening is rekening gehouden met een jaarlijkse kostenstijging door inflatie. De kasstroom is contant gemaakt op basis van de gepubliceerde DNB-rentetermijnstructuur (RTS). Dit laatste is uitgedrukt als opslagpercentage van de netto voorziening pensioenverplichtingen en bedraagt 2,0% (2024: 2,0%) van de netto voorziening pensioenverplichtingen. De laatste volledige evaluatie van de opslag was in 2020. De opslag is ultimo 2025 geëvalueerd en heeft niet geleid tot een wijziging van het opslagpercentage van 2,0%.
Overige voorzieningen
Voorzieningen worden getroffen indien per balansdatum sprake is van een contractuele of feitelijke verplichting als gevolg van een gebeurtenis uit het verleden, het waarschijnlijk is dat voor de afwikkeling van de verplichting een uitstroom van middelen noodzakelijk is en er een betrouwbare schatting gemaakt kan worden van de omvang van de verplichting. De feitelijke uitkomst kan afwijken van deze inschattingen.
Voorziening voor jubileumuitkeringen
Er is een voorziening voor jubileumuitkeringen gevormd voor uitkeringen aan medewerkers wanneer zij 12½, 25 en 40 jaar in dienst zijn. In de voorziening wordt rekening gehouden met de datum indiensttreding van de medewerker, het salaris van de medewerker per balansdatum, de toekomstige salarisstijgingen, de blijfkans, de overlevingskans, de verwachtte pensioenleeftijd en de resterende periode tot aan de jubileumdatum. De voorziening is gewaardeerd tegen contante waarde, waarbij de marktrente van hoogwaardige ondernemingsobligaties per balansdatum als disconteringsvoet is gebruikt.
Kortlopende schulden en overlopende passiva (11)
De kortlopende schulden worden bij eerste verwerking gewaardeerd op reële waarde. Na eerste verwerking worden de kortlopende schulden gewaardeerd tegen geamortiseerde kostprijs. Gezien de aard van de schulden is deze waarde gelijk aan de nominale waarde. De kortlopende schulden en overlopende passiva kennen een looptijd korter dan 1 jaar. De negatieve posities van derivaten zijn gewaardeerd tegen reële waarde.
Premiebijdragen (12)
Hieronder zijn de aan het verslagjaar toe te rekenen werkgeversbijdragen en werknemersbijdragen opgenomen. De premiebijdragen bestaan uit de contractueel overeengekomen premies.
Beleggingsresultaten (13)
De beleggingsopbrengsten betreffen de aan het verslagjaar toe te rekenen directe opbrengsten van de beleggingen en de gerealiseerde en ongerealiseerde waarderings- en koersverschillen (indirecte opbrengsten), verminderd met de exploitatiekosten van het direct vastgoed en de kosten van het beheer van de beleggingen. Ten aanzien van dividend is uitsluitend het in het verslagjaar ter beschikking gestelde dividend als opbrengst verantwoord. Er is geen onderscheid gemaakt tussen gerealiseerde en ongerealiseerde waardeveranderingen van beleggingen.
Overige baten
De overige baten zijn opgenomen voor de aan het verslagjaar toe te rekenen bedragen.
Pensioenuitkeringen (14)
Hieronder zijn de ten laste van het verslagjaar komende uitkeringen opgenomen inzake ouderdoms-, nabestaanden- en arbeidsongeschiktheidspensioen, alsmede de eenmalige uitkeringen en afkopen overeenkomstig de pensioenregeling.
Pensioenuitvoeringskosten (15)
Deze betreffen de aan het verslagjaar toe te rekenen uitvoerings- en administratiekosten. Het deel van de kosten dat betrekking heeft op het vermogensbeheer is in mindering gebracht op de beleggingsresultaten.
Mutatie technische voorzieningen (16)
Alle mutaties van de voorzieningen zijn in de staat van baten en lasten opgenomen.
Saldo overdrachten van pensioenaanspraken (17)
Deze post omvat het saldo van ontvangen en betaalde bedragen verband houdend met overdracht van pensioenaanspraken.
Overige lasten
De overige lasten zijn opgenomen voor de aan het verslagjaar toe te rekenen bedragen.
(Beleids)dekkingsgraad
Rail & OV baseert beleidsbeslissingen op basis van de beleidsdekkingsgraad. De beleidsdekkingsgraad wordt berekend als een voortschrijdend gemiddelde van de actuele dekkingsgraden over de afgelopen 12 maanden. De dekkingsgraad is berekend als het quotiënt van de middelen ter dekking van de pensioenverplichtingen en de voorziening pensioenverplichtingen. De middelen ter dekking van de pensioenverplichtingen zijn gelijk aan het totaal van de activa onder aftrek van de schulden en de overlopende passiva. Voor het bepalen van de actuele dekkingsgraad worden de pensioenverplichtingen bepaald op basis van de door DNB maandelijks gepubliceerde rentetermijnstructuur.
Grondslagen voor het kasstroomoverzicht
Dit overzicht is opgesteld volgens de directe methode. De methode houdt in, dat de ontvangsten en uitgaven als zodanig worden opgenomen in het kasstroomoverzicht.
6.6 Risicobeheersing
In het verslag van het bestuur is uiteengezet welke risico’s Rail & OV loopt en welk beleid wordt gevoerd ter beheersing van die risico’s. In deze paragraaf wordt voor de belangrijkste financiële risico’s nader ingegaan op de kwantitatieve en kwalitatieve aspecten per balansdatum. De zogenaamde standaardtoets van het FTK geeft een indeling van de financiële risico’s, die hierna wordt gevolgd. Met behulp van derivaten wordt een deel van de risico’s geheel of gedeeltelijk beperkt. Deze risicoreductie is betrokken in de standaardtoets.
Balansrisico
Het belangrijkste risico van Rail & OV is het balansrisico, dat wil zeggen het risico dat het fonds niet over voldoende vermogen beschikt om de pensioenverplichtingen te dekken. Een beperkte solvabiliteit heeft in eerste instantie tot gevolg dat er geen ruimte is voor een toeslag op opgebouwde pensioenaanspraken en pensioenrechten. In het uiterste geval zou het noodzakelijk kunnen zijn de pensioenaanspraken en pensioenrechten van de deelnemers te verminderen. In deze situaties betekent dit dat het solvabiliteitsrisico uiteindelijk bij de deelnemers en gepensioneerden komt.
Hoe hoger het vermogen is ten opzichte van de verplichtingen, hoe meer beleidsvrijheid er is om een risicoprofiel aan te houden dat past bij een hogere rendementsdoelstelling. Naarmate de aanwezige buffers kleiner zijn, worden daarnaast ook de eisen van de wet en de toezichthouder stringenter.
Op basis van de Pensioenwet en het FTK hanteert de toezichthouder (DNB) een gestandaardiseerde methode om te toetsen of er voldoende vermogen aanwezig is om deze risico’s van het pensioenfonds te kunnen opvangen (standaardmodel). Bij de toets wordt het vereist eigen vermogen (VEV) bepaald aan de hand van het effect van verschillende risico’s op het vermogen. Het vereist eigen vermogen is afhankelijk van de marktomstandigheden (bijvoorbeeld rentestanden, creditspreads) en het risicoprofiel van de beleggingen. Bij de berekening van het renterisico blijven de beleggingen in emerging market debt en high yield buiten beschouwing, in aansluiting op het renteafdekkingsbeleid.
Voor de berekening van het vereist eigen vermogen (VEV) wordt uitgegaan van de verwachte gemiddelde beleggingsmix in het volgende verslagjaar. Aangezien het fonds per 1 januari 2026 overgaat naar Wtp, is voor de berekening van het VEV echter uitgegaan van de vastgestelde nFTK-beleggingsmix. Er is sprake van voldoende eigen vermogen als de aanwezige reserves groter zijn dan het zogenoemde VEV. Ultimo 2025 was dit het geval. De uitkomsten van de berekening van het VEV staan in de navolgende tabel.
| Risicocategorie | 31-12-2025 | 31-12-2024 |
|---|---|---|
| S1 Renterisico | 918 | 434 |
| S2 Zakelijke waardenrisico | 2.843 | 3.363 |
| S3 Valutarisico | 968 | 1.162 |
| S4 Grondstoffenrisico | 0 | 0 |
| S5 Kredietrisico | 677 | 827 |
| S6 Verzekeringstechnisch risico | 450 | 513 |
| S7 Liquiditeitsrisico | 0 | 0 |
| S8 Concentratierisico | 0 | 0 |
| S9 Operationeel risico | 0 | 0 |
| S10 Risico actief beheer | 20 | 244 |
| Totaal van de risico’s | 5.876 | 6.543 |
| Diversificatie-effect | -1.999 | -2.290 |
| Vereist eigen vermogen | 3.877 | 4.253 |
| Aanwezig eigen vermogen | 7.391 | 5.709 |
| Vrije reserve | 3.514 | 1.456 |
Het VEV is gelijk aan het vermogen dat, volgens de normen van het FTK, naar verwachting per 31 december 2025 toereikend is om het totale effect van de in de standaardtoets betrokken risico’s te kunnen opvangen. De dekkingsgraad die bij deze evenwichtssituatie behoort, is ultimo 2025 gelijk aan 121,8% (2024: 121,3%). Hiervoor is een totaal vermogen nodig van € 21.667 miljoen (som van technische voorzieningen (€ 17.790 miljoen) en vereist eigen vermogen (€ 3.877 miljoen); in 2024 was de som € 24.193 miljoen). Het overschot (de vrije reserve) van € 1.456 miljoen eind 2024 is gestegen naar een overschot van € 3.514 miljoen eind 2025.
In onderstaande paragrafen wordt een toelichting gegeven op de verschillende risicocategorieën.
S1 Renterisico
Het renterisico is het risico dat Rail & OV loopt wanneer de rente verandert. Zowel de verplichtingen als de vastrentende beleggingen veranderen in waarde als de rente verandert.
Voor een benadering van het renterisico wordt gebruik gemaakt van de duratie van de verplichtingen (VPV) en de matchingportefeuille. De duratie is een maat voor de rentegevoeligheid. De uitkomst van de duratie (van de verplichtingen) is afhankelijk van de keuze voor de rentecurve. Hierbij kan onderscheid gemaakt worden in de door DNB voorgeschreven UFR-rentecurve en de marktcurve. De UFR-curve wordt gebruikt voor het vaststellen van de dekkingsgraad.
Voor Rail & OV gelden de volgende duraties:
| 31-12-2025 | 31-12-2024 | |
|---|---|---|
| Duratie van de matchingportefeuille | 15,9 | 17,3 |
| Duratie van de (nominale) pensioenverplichtingen (o.b.v. UFR) | 14,5 | 16,6 |
| Duratie van de (nominale) pensioenverplichtingen (o.b.v. marktrente) | 14,5 | 16,6 |
De duratie van de verplichtingen en van de matchingportefeuille verschillen van elkaar. Als de rente (o.b.v. UFR) in de toekomst met 1% (100 basispunten) zou dalen, zouden de verplichtingen met 14,5% (1% maal de duratie van de verplichtingen) in waarde toenemen. De matchingportefeuille zal bij een 1% rentedaling met 15,9% in waarde toenemen (1% maal de duratie van de matchingportefeuille). Hierbij is buiten beschouwing gelaten dat bij een wijzigende rente de duratie ook wijzigt. Doordat in 2025 met name de lange rente is gedaald, is de duratie van de verplichtingen afgenomen.
Het totale effect van een rentebeweging wordt, naast de duratie, ook bepaald door de omvang van de portefeuilles. De omvang van de verplichtingen is groter dan de omvang van de matchingportefeuille doordat niet het hele vermogen vastrentend is belegd. Per saldo is hierdoor de toename van de waarde van de verplichtingen bij een rentedaling groter dan die van de matchingportefeuille. Een rentedaling heeft dus een negatief effect op de dekkingsgraad.
Beheersing van het renterisico
Rail & OV beheerst het renterisico via afdekking. Het renterisico wordt bepaald op basis van de marktrente, dat wil zeggen exclusief de UFR die DNB toepast. Voor de renteafdekking is niet alleen de duratie van belang, maar ook het bedrag van de matchingportefeuille en van de verplichtingen (VPV). Voor de renteafdekking wordt uitgegaan van de omvang en duratie van de verplichtingen tegen de marktwaarde (in plaats van tegen de UFR). Daarbij wordt gemonitord of het renterisico, gemeten op basis van de curve van DNB, binnen acceptabele grenzen blijft.
De renteafdekking wordt gerealiseerd met een gecombineerde portefeuille die bestaat uit staatsobligaties en swaps, investment grade obligaties en hypotheken (de matchingportefeuille). De renteswapportefeuille wordt uitsluitend aangehouden om de afdekking van renterisico’s te bewerkstelligen. Bij de afdekking wordt niet alleen op de duratie gelet, maar ook op de verdeling van de rentegevoeligheid over de looptijden. Daarbij wordt de verdeling van de vastrentende beleggingen, inclusief renteswaps, zo goed mogelijk aangesloten op de verdeling van de verplichtingen over de jaren.
De renteafdekking is in 2025 in twee stappen in lijn gebracht met de onder Wtp beoogde renteafdekking. Hierbij is eerst de afdekking van de korterlopende verplichtingen verhoogd naar het onder Wtp-beoogde niveau. Hiermee is ook het risico verkleind dat de dekkingsgraad, voorafgaand aan het invaren, werd geraakt door renteontwikkelingen. Op een later moment is de afdekking van de langerlopende verplichtingen verlaagd. De bandbreedte rond deze afdekking bedraagt +/- 1,5 procentpunt op totaalniveau. De gemiddelde afdekking bedroeg eind 2025 72,1%.
In onderstaande tabel zijn alle parameters en de renteafdekking per 31 december 2025 en 2024 weergegeven.
| 2025 | 2024 | |||
|---|---|---|---|---|
| Bedrag | Duratie | Bedrag | Duratie | |
| Matchingportefeuille | 11.693 | 15,9 | 10.384 | 17,3 |
| Verplichtingen (VPV o.b.v. marktrente) | 17.790 | 14,5 | 19.940 | 16,6 |
| Renteafdekking | 72,1% | 54,3% | ||
S2 Zakelijke waardenrisico (aandelen, private equity, infrastructuur en vastgoed)
Het zakelijke waardenrisico is het risico dat Rail & OV loopt bij waardeveranderingen van de zakelijke waarden (aandelen, private equity, infrastructuur en vastgoed). Eind 2025 belegt Rail & OV circa 45% van de beleggingen in deze zakelijke waarden. Hiervan is de aandelenportefeuille veruit het grootst.
Het zakelijke waardenrisico beslaat bijna de helft van de totale VEV-berekening (exclusief diversificatie), dat wil zeggen ongeveer € 2.843 miljoen van het vereist eigen vermogen in de standaardtoets ziet toe op dit risico. Het risico op de zakelijke waarden wordt bepaald op basis van een scenario waarin de waarde van de beleggingen daalt. Deze schok is afhankelijk van de beleggingscategorie en varieert tussen 15% en 40%. Daarnaast wordt een correlatie verondersteld tussen rente- en aandelenschokken en tussen krediet- en aandelenrisico. Indien aandelenkoersen per 31 december 2025 met 1% dalen, dan heeft dat per saldo een negatief effect van 0,4%-punt (2024: 0,4%-punt) op de dekkingsgraad.
Beheersing van het zakelijke waardenrisico
Aandelen
Het zakelijke waardenrisico op aandelen wordt onder meer beheerst door middel van diversificatie naar stijlen, sectoren en regio’s. De aandelenportefeuille is deels fundamenteel (aandelenselectie aan de hand van analyse van de waarde van een bedrijf) en deels in een multifactormandaat (aandelenselectie aan de hand van specifieke kenmerken) belegd. In de toelichting op de beleggingen is weergegeven welke diversificatie in de aandelenbeleggingen is aangebracht door spreiding naar sectoren.
De aandelenportefeuille (exclusief private equity) onderverdeeld naar regio’s is weergegeven in onderstaande tabel.
| 31-12-2025 | % | 31-12-2024 | % | |
|---|---|---|---|---|
| Ontwikkeld - Noord-Amerika | 3.428 | 55 | 4.235 | 54 |
| Opkomende markten | 1.204 | 19 | 1.308 | 16 |
| Ontwikkeld - Overige landen | 612 | 10 | 598 | 8 |
| Ontwikkeld - Europa eurolanden | 525 | 9 | 908 | 12 |
| Ontwikkeld - Europa niet-eurolanden | 388 | 6 | 671 | 9 |
| Frontier markets (MSCI-indeling) | 52 | 1 | 72 | 1 |
| Totaal | 6.209 | 100 | 7.792 | 100 |
Private equity
In de private equity-portefeuille wordt zowel gediversifieerd naar regio als naar marktsegment. In de beheersing wordt ook rekening gehouden met de specifieke kenmerken van private equity, met name het illiquide karakter.
De onderverdeling naar regio’s is als volgt:
| 31-12-2025 | % | 31-12-2024 | % | |
|---|---|---|---|---|
| Groot Brittannië | 213 | 13 | 250 | 15 |
| Duitsland | 137 | 9 | 161 | 9 |
| Frankrijk | 127 | 8 | 133 | 8 |
| Italië | 102 | 6 | 126 | 7 |
| Nederland | 76 | 5 | 78 | 5 |
| Noorwegen | 37 | 2 | 48 | 3 |
| Spanje | 32 | 2 | 36 | 2 |
| Overig | 222 | 14 | 199 | 12 |
| Totaal Europa | 946 | 59 | 1.031 | 61 |
| Verenigde Staten | 589 | 36 | 587 | 35 |
| Overig | 84 | 5 | 62 | 4 |
| Totaal | 1.619 | 100 | 1.680 | 100 |
Infrastructuur
Ook in de infrastructuurportefeuille wordt onder meer gediversifieerd naar regio en type. In de beheersing wordt rekening gehouden met de kenmerken van infrastructuur, specifiek met het illiquide karakter.
De onderverdeling naar regio’s is als volgt:
| 31-12-2025 | % | 31-12-2024 | % | |
|---|---|---|---|---|
| Europa | 717 | 72 | 663 | 65 |
| Verenigde Staten | 253 | 26 | 331 | 33 |
| Overig | 19 | 2 | 22 | 2 |
| Totaal | 989 | 100 | 1.016 | 100 |
Vastgoed
De risico’s van de vastgoedportefeuille worden onder meer beheerst door een adequate spreiding over sectoren. Daarnaast wordt in de beheersing rekening gehouden met de specifieke kenmerken van vastgoed, met name het illiquide karakter. De vastgoedbeleggingen vinden uitsluitend in Nederland plaats (op € 1 miljoen na) en zijn voor het grootste deel direct van aard (€ 2.273 miljoen).
Het vastgoed is als volgt te splitsen naar soort:
| 31-12-2025 | % | 31-12-2024 | % | |
|---|---|---|---|---|
| NL - Woningen | 1.600 | 68 | 1.419 | 65 |
| NL - Winkelruimten | 411 | 17 | 419 | 19 |
| NL - Kantoorruimten | 234 | 10 | 226 | 10 |
| NL - Leren | 127 | 5 | 122 | 6 |
| Internationaal - indirect | 1 | 0 | 1 | 0 |
| Totaal | 2.373 | 100 | 2.187 | 100 |
S3 Valutarisico
In het kader van spreiding van risico’s is een deel van het vermogen belegd in landen buiten het eurogebied. Het fonds betaalt echter de pensioenen in euro’s uit. Hierdoor loopt Rail & OV een valutarisico.
Beheersing van het risico
Dit valutarisico wordt beheerst door het valuta-afdekkingsbeleid. Conform dit beleid bedraagt de afdekking 40%. Valuta wordt afgedekt behoudens drie uitzonderingen:
- De valuta van opkomende economieën wordt niet afgedekt.
- Valuta’s waarvan de totale blootstelling minder dan 1% van de totale portefeuillewaarde betreft worden niet afgedekt.
- De Deense kroon wordt vanwege de koppeling aan de euro niet afgedekt.
In de volgende tabel zijn de valutaposities van het fonds vóór en na afdekking weergegeven.
| 31-12-2025 | 31-12-2024 | |||
|---|---|---|---|---|
| % voor | % na | % voor | % na | |
| Euro | 65 | 75 | 61 | 75 |
| US dollar | 24 | 15 | 30 | 18 |
| Europa ontwikkeld niet-euro | 2 | 1 | 2 | 2 |
| Overige valuta | 9 | 9 | 7 | 5 |
| Totaal | 100 | 100 | 100 | 100 |
S4 Grondstoffenrisico
Rail & OV heeft geen strategische allocatie en beleggingen in grondstoffen.
S5 Kredietrisico
Kredietrisico is het risico dat een tegenpartij haar leningen niet, niet volledig of niet tijdig kan terugbetalen. Een verandering in dit risico uit zich onder andere in creditspreads die wijzigen en daarmee de waarde van beleggingen waarvoor sprake is van kredietrisico, zoals bedrijfsobligaties of gestructureerde producten. Hierbij gaat het onder meer om partijen die obligaties uitgeven, partijen die hypotheekleningen hebben afgesloten bij het fonds en banken waar deposito’s zijn geplaatst en/of onderhandse derivatentransacties zijn afgesloten. Het aan te houden kapitaal voor kredietrisico wordt bepaald aan de hand van een schok op de creditspread. Deze schok is afhankelijk van de rating van de tegenpartij en varieert tussen 60 basispunten voor een AAA-rating en 530 basispunten voor ratings lager dan BBB of zonder rating.
Beheersing van het risico
Om het kredietrisico te beperken worden eisen gesteld aan de toegestane instrumenten en de kredietwaardigheid van tegenpartijen. Daarnaast wordt gezorgd voor voldoende spreiding over landen, sectoren en tegenpartijen of worden extra zekerheden verlangd.
Het kredietrisico van de hypotheekportefeuille wordt, samen met de betalingsachterstanden, gemonitord door de waarde van de onderpanden af te zetten tegen de hoogte van de uitstaande leningen. De waardering van het onderpand wordt jaarlijks getoetst door de accountant van de externe fondsmanager.
Voor de tegenpartijen op de geldmarkt worden limieten opgesteld. Deze limieten geven het maximale bedrag weer dat alle geldmarktposities met één bepaalde tegenpartij op enig moment mag bedragen. Uitzettingen als deposito’s en kortlopende obligaties vallen samen onder dezelfde limiet. De limieten worden onder andere bepaald aan de hand van creditratings die zijn gebaseerd op de laagste lange termijn rating van twee verschillende ratingbureaus. De volgens deze methodiek opgestelde limietenlijst wordt gebruikt om de uitzettingen te monitoren.
Voor nadere toelichting ten aanzien van derivaten wordt verwezen naar de alinea Financiële instrumenten (derivaten) in deze paragraaf.
In onderstaande tabel is de verdeling van obligaties naar creditrating weergegeven.
| 31-12-2025 | % | 31-12-2024 | % | |
|---|---|---|---|---|
| AAA | 2.751 | 36 | 2.185 | 28 |
| AA | 668 | 9 | 1.711 | 22 |
| A | 1.461 | 19 | 1.149 | 15 |
| BBB | 1.500 | 19 | 1.352 | 16 |
| BB | 743 | 10 | 715 | 9 |
| B | 354 | 5 | 400 | 5 |
| CCC/CC/C | 165 | 2 | 245 | 3 |
| D/NR | 21 | 0 | 62 | 2 |
| Totaal | 7.663 | 100 | 7.819 | 100 |
In onderstaande tabel is de verdeling naar creditrating ultimo 2025 per obligatiecategorie opgenomen.
| Staatsobligaties ontwikkelde markten | Bedrijfsobligaties ontwikkelde markten | Emerging markets debt | ||||
|---|---|---|---|---|---|---|
| 31-12-2025 | % | 31-12-2025 | % | 31-12-2025 | % | |
| AAA | 2.738 | 79 | 13 | 0 | 0 | 0 |
| AA | 400 | 11 | 222 | 8 | 46 | 3 |
| A | 350 | 10 | 1.042 | 40 | 69 | 4 |
| BBB | 0 | 0 | 909 | 35 | 591 | 38 |
| BB | 0 | 0 | 237 | 9 | 506 | 33 |
| B | 0 | 0 | 157 | 6 | 197 | 13 |
| CCC/CC/C | 0 | 0 | 49 | 2 | 116 | 8 |
| D/NR | 0 | 0 | 0 | 0 | 21 | 1 |
| Totaal | 3.488 | 100 | 2.629 | 100 | 1.546 | 100 |
De vergelijkende cijfers ultimo 2024 zijn als volgt:
| Staatsobligaties ontwikkelde markten | Bedrijfsobligaties ontwikkelde markten | Emerging markets debt | ||||
|---|---|---|---|---|---|---|
| 31-12-2024 | % | 31-12-2024 | % | 31-12-2024 | % | |
| AAA | 2.138 | 62 | 47 | 2 | 0 | 0 |
| AA | 1.315 | 38 | 333 | 13 | 63 | 4 |
| A | 0 | 0 | 1.046 | 40 | 103 | 6 |
| BBB | 0 | 0 | 615 | 24 | 737 | 41 |
| BB | 0 | 0 | 204 | 8 | 511 | 29 |
| B | 0 | 0 | 222 | 9 | 178 | 10 |
| CCC/CC/C | 0 | 0 | 78 | 3 | 167 | 9 |
| D/NR | 0 | 0 | 37 | 1 | 25 | 1 |
| Totaal | 3.453 | 100 | 2.582 | 100 | 1.784 | 100 |
De obligatieportefeuille is als volgt naar regio’s in te delen:
| 31-12-2025 | % | 31-12-2024 | % | |
|---|---|---|---|---|
| Ontwikkeld - Europa eurolanden | 4.664 | 61 | 4.628 | 60 |
| Frontier markets (MSCI-indeling) | 897 | 12 | 857 | 11 |
| Ontwikkeld - Europa niet-eurolanden | 799 | 10 | 484 | 6 |
| Ontwikkeld - Overige landen | 754 | 10 | 109 | 1 |
| Opkomende markten | 433 | 6 | 953 | 12 |
| Ontwikkeld - Noord-Amerika | 116 | 1 | 788 | 10 |
| Totaal | 7.663 | 100 | 7.819 | 100 |
Ultimo 2025 is het grootste deel van de staatsobligaties belegd in Noord-Europese landen (zie ook S8 Concentratierisico).
Per eind 2025 heeft 100% van de hypotheekportefeuille een AA-rating (2024: 100%). De rating van de hypotheekportefeuille wordt door het fonds zelf bepaald. Voor de vaststelling is gekozen voor het zogenaamde Fitch ResiGlobal model. Dit model is toegespitst op de Nederlandse hypothekenmarkt. Het nagestreefde gewicht van hypotheken in de totale beleggingsportefeuille is voor 2025 vastgesteld op 7,5%. Ultimo 2025 was de daadwerkelijke weging van hypotheken in de portefeuille 7,7%.
S6 Verzekeringstechnisch risico
De belangrijkste verzekeringstechnische risico’s betreffen de levensverwachting van de deelnemers en de mogelijkheid van arbeidsongeschiktheid van actieve deelnemers.
Beheersing van het risico
De bepaling van de pensioenverplichtingen wordt onder andere gebaseerd op de levensverwachtingen zoals die door het Actuarieel Genootschap (AG) worden gepubliceerd, de zogenaamde AG-prognosetafels. Deze tafels geven de verwachte sterfte voor de hele bevolking weer. In 2024 zijn de AG-prognosetafels geüpdatet en zijn toen door Rail & OV verwerkt in de cijfers. In 2025 heeft geen wijziging plaatsgevonden.
De ervaring leert dat de feitelijke sterfte bij de meeste pensioenfondsen lager is dan die van de hele bevolking. Op grond van het deelnemersbestand van Rail & OV wordt dan ook een correctie toegepast. Jaarlijks wordt getoetst of de gebruikte aannames ten aanzien van de correctiefactoren nog aansluiten bij de waarnemingen in het fonds. In 2025 heeft er een onderzoek plaats gevonden naar de waargenomen sterfte binnen het pensioenfonds Rail & OV en is vastgesteld dat de gebruikte correctiefactoren nog passend zijn bij het deelnemersbestand.
De pensioenregeling kent enkele keuzemogelijkheden (zoals vervroegen, uitstellen of omzetten van ouderdomspensioen in partnerpensioen). Uitgangspunt hierbij is dat het fonds hierop geen winst of verlies maakt. Winst of verlies komt ten gunste respectievelijk ten laste van de dekkingsgraad en dus de financiële positie van alle belanghebbenden. Deze zogenaamde flexfactoren worden jaarlijks vastgesteld. Hierbij worden de factoren aangepast aan onder meer de rentestand en andere grondslagen, zodat eventuele winsten of verliezen op het gebruik van deze keuzemogelijkheden worden beperkt. Vanwege de verwachte overgang naar Wtp in 2026 zijn de flexfactoren echter niet geüpdatet.
Het arbeidsongeschiktheidsrisico betreft de kosten van de premievrije voortzetting van de pensioenopbouw bij arbeidsongeschiktheid en het WIA-excedentpensioen. Ter afdekking van de kosten van de premievrije voortzetting is een opslag in de pensioenpremie opgenomen.
S7 Liquiditeitsrisico
Rail & OV houdt beleggingen aan die niet, of niet zonder groot waardeverlies, op zeer korte termijn verkocht kunnen worden. Dit geldt bijvoorbeeld voor direct vastgoed, private equity en infrastructuur. Deze beleggingen zijn zodanig ingevuld dat de risico’s van waardedaling voldoende worden weerspiegeld in het renterisico, het koersrisico zakelijke waarden en het kredietrisico. Er is daarom geen aanvullende buffer vereist. In de toelichting op de balans bij de beleggingen is de basis van de waardering uiteengezet. Hieruit valt af te leiden welk deel van de waarde van de portefeuille is afgeleid van marktnoteringen. Dit geeft een indicatie van de liquiditeit. In de ALM-studie wordt ook een toets gedaan op de maximale weging van illiquide beleggingen.
Daarnaast loopt Rail & OV liquiditeitsrisico dat voortkomt uit de derivatenposities. Om dit liquiditeitsrisico inzichtelijk te maken wordt een liquiditeitstoets uitgevoerd. In de liquiditeitstoets wordt de impact op de beschikbare liquiditeitsbronnen bepaald als gevolg van gesimuleerde rente- en valutabewegingen. De beschikbare liquiditeitsbronnen zijn bijvoorbeeld liquide middelen, onderpand in liquiditeiten en obligaties in de geldmarktportefeuille. Ook wordt rekening gehouden met de beschikbare sturingsmiddelen. De toets wordt uitgevoerd op een dag- en weekhorizon. Op deze wijze wordt inzicht gekregen in de benodigde hoeveelheid liquide middelen bij marktstress.
S8 Concentratierisico
Er is sprake van concentratie als er bijvoorbeeld geen evenwichtige spreiding over beleggingscategorieën, sectoren, regio’s of tegenpartijen is. Als een regio, sector of tegenpartij in zwaar weer komt, kan dit bij voldoende spreiding worden opgevangen door de overige beleggingen. Rail & OV heeft een kader voor het concentratierisico, om te borgen dat concentratierisico wordt meegewogen in de beleggingsportefeuille. De spreiding is onder meer weergegeven in de overzichten onder de paragraaf S2 Zakelijke waardenrisico. Omdat Rail & OV zijn beleggingen goed heeft gespreid, is voor dit risico geen buffer nodig.
Onderstaande tabel geeft de grootste concentraties ultimo het jaar weer. Dit betreft concentraties die 2% of meer van het balanstotaal uitmaken.
| 31-12-2025 | 31-12-2024 | |
|---|---|---|
| % balanstotaal | % balanstotaal | |
| NHF Munt | 7,7 | 7,5 |
| Nederland | 6,6 | 5,1 |
| Duitsland | 5,3 | 3,9 |
| Frankrijk | 0,1 | 2,4 |
S9 Operationeel risico
Dit betreft het risico van fouten in de uitvoering en onverwachte externe gebeurtenissen. Conform de regels van het standaardmodel hoeft Rail & OV hiervoor geen buffer aan te houden.
S10 Risico actief beheer
De aandelen en bedrijfsobligaties waarin Rail & OV belegt, worden niet (enkel) gekozen op grond van de samenstelling van een index, maar op grond van verwachtingen ten aanzien van het rendement en risico van de ondernemingen. Dit beleid brengt het risico met zich mee dat de waardeontwikkeling afwijkt van die van marktindices. Voor deze afwijking zijn bandbreedtes (tracking errors) afgesproken tussen Rail & OV en de vermogensbeheerders. Conform het standaardmodel van DNB dient alleen een buffer te worden aangehouden voor het aandelenrisico (beursgenoteerd). De allocatie naar de categorie aandelenbeleggingen heeft een tracking error van ongeveer 0,5%. Dit leidt tot een risicobeslag van circa 0,1% (2024: 4%) van de totale VEV-berekening (exclusief diversificatie).
Financiële instrumenten (derivaten)
Voor de uitvoering van het beleggingsbeleid wordt gebruik gemaakt van derivaten. Rail & OV gebruikt derivaten hoofdzakelijk om het renterisico en valutarisico af te dekken. Daarnaast kunnen vermogensbeheerders derivaten gebruiken voor efficiënt portefeuillebeheer. In principe geldt dat derivaten uitsluitend worden gebruikt voor zover dit passend is binnen het algemene beleggingsbeleid. De portefeuillestructuur en het risicoprofiel, berekend inclusief de effecten van derivaten, dienen zich binnen de door het bestuur vastgestelde grenzen (limieten) te bevinden. Het risico dat tegenpartijen niet aan hun betalingsverplichtingen kunnen voldoen, wordt beperkt door het stellen van onderpandeisen met tussentijdse afrekeningen, een lijst met gekwalificeerde tegenpartijen waarvoor limieten zijn gesteld ten aanzien van openstaande posities en ISDA/CSA-contracten met tegenpartijen (dit zijn contractuele standaarden, waaronder een Credit Support Annex (CSA) van de International Swaps and Derivatives Association (ISDA)). Tegenpartijrisico op rentederivaten wordt sterk gereduceerd doordat alle nieuwe derivaten via centrale clearing partijen afgesloten worden en reeds bestaande derivaten voor zover mogelijk overgebracht zijn.
Onderstaande tabel geeft inzicht in de derivatenposities per 31 december 2025.
| Onderliggende waarde | Actuele waarde | Positieve waarde (vordering) | Negatieve waarde (schuld) | |
|---|---|---|---|---|
| Valutatermijncontracten | 3.789 | 15 | 22 | -7 |
| Interest Rate Swaps | 9.609 | -1.678 | 39 | -1.717 |
| Credit Default Swaps | 36 | 0 | 0 | 0 |
| Futures | 0 | 0 | 1 | -1 |
| Totaal | 13.434 | -1.663 | 62 | -1.725 |
De vergelijkende cijfers per 31 december 2024 zijn als volgt:
| Onderliggende waarde | Actuele waarde | Positieve waarde (vordering) | Negatieve waarde (schuld) | |
|---|---|---|---|---|
| Valutatermijncontracten | 3.680 | -82 | 6 | -88 |
| Interest Rate Swaps | 4.759 | -400 | 262 | -662 |
| Credit Default Swaps | 41 | 1 | 1 | 0 |
| Futures | 0 | -1 | 2 | -3 |
| Totaal | 8.480 | -482 | 271 | -753 |
De onderliggende waarde van de valutatermijncontracten is in 2025 licht toegenomen door marktontwikkelingen. Bij de renteafdekking is de onderliggende waarde van de renteswaps sterk toegenomen. De afdekking van het renterisico is in 2025 verhoogd van 54,3% naar 73,5% om de renteafdekking in lijn te brengen met de onder Wtp beoogde renteafdekking.
Rail & OV heeft uit hoofde van derivatentransacties ultimo 2025 € 22 miljoen (2024: € 72 miljoen) aan onderpand ontvangen in de vorm van liquiditeiten, als gevolg van positieve waardeontwikkeling van de derivatenportefeuille en € 1.704 miljoen in liquiditeiten (2024: € 558 miljoen) aan onderpand geleverd. Daarnaast is € 766 miljoen in staatsobligaties (2024: € 554 miljoen) aan onderpand geleverd. Dit betreft onderpand voor centrale clearing. Het geleverde onderpand is opgenomen op de balans onder "Beleggingen".
Algemene risicobeheersing
Naast de specifieke beheersmaatregelen ten aanzien van bovengenoemde risicocategorieën, zijn hieronder enkele belangrijke algemene maatregelen en instrumenten voor beheersing en monitoring weergegeven:
Governance
- Risicomanagementfunctie ingericht
- Compliancefunctie ingericht
- Adequate uitwerking van taken en verantwoordelijkheden, adequaat besturingsmodel, naleving beleggingsrestricties
- Toetsen van de organisatie van het fonds aan de Code Pensioenfondsen
- Prudent person verklaring
- Vaststellen van een Strategisch Beleggingsbeleid
- Vaststellen van een Beleggingsplan voor het komende jaar
Financieel risicobeleid
- Afdekken financiële risico’s op basis van beleidsafspraken, risico-inschatting, scenarioanalyse, stresstesten, bijstelling risicoprofiel, etc.
- Aanhouden collateral (onderpand) in cash of veilige staatsobligaties voor derivatenposities
- Gedegen (risico)analyse bij nieuwe producten op vermogensgebied, bij substantiële wijzigingen in de pensioenregeling, etc.
- Vaststelling jaarbeleid
- Vaststellen financieel crisisplan
- Opstellen herstelplan indien relevant
Onderzoeken en analyses
- Uitvoeren ALM-studie
- Uitvoeren actuariële analyse
- Uitvoeren haalbaarheidstoets
- Uitvoeren SIRA
- Actualiseren IRCF
6.7 Toelichting op de balans per 31 december 2025
Beleggingen
Mutatieoverzicht beleggingen
2025
| Vastgoed | Aandelen | Vastrentende waarden | Derivaten | Overige beleggingen | Totaal | |
|---|---|---|---|---|---|---|
| Waarde per 1 januari | 2.187 | 7.792 | 12.895 | -482 | 3.253 | 25.645 |
| Aankopen/verstrekkingen | 100 | 6.839 | 6.280 | 0 | 1.537 | 14.756 |
| Verkopen/aflossingen | -19 | -8.944 | -4.850 | -196 | -550 | -14.559 |
| Waardeontwikkeling | 105 | 522 | -439 | -1.041 | 105 | -748 |
| Overige mutaties | 0 | 0 | -11 | 56 | 40 | 85 |
| Waarde per 31 december | 2.373 | 6.209 | 13.875 | -1.663 | 4.385 | 25.179 |
| Rubricering onder beleggingen | 2.373 | 6.209 | 13.875 | 62 | 4.429 | 26.948 |
| Rubricering onder kortlopende schulden en overlopende passiva | 0 | 0 | 0 | -1.725 | -44 | -1.769 |
| Waarde per 31 december | 2.373 | 6.209 | 13.875 | -1.663 | 4.385 | 25.179 |
2024
| Vastgoed | Aandelen | Vastrentende waarden | Derivaten | Overige beleggingen | Totaal | |
|---|---|---|---|---|---|---|
| Waarde per 1 januari | 2.628 | 6.475 | 12.445 | -497 | 2.758 | 23.809 |
| Aankopen/verstrekkingen | 116 | 4.205 | 3.994 | 86 | 534 | 8.935 |
| Verkopen/aflossingen | -600 | -4.051 | -3.680 | 0 | -387 | -8.718 |
| Waardeontwikkeling | 43 | 1.163 | 119 | -71 | 364 | 1.618 |
| Overige mutaties | 0 | 0 | 17 | 0 | -16 | 1 |
| Waarde per 31 december | 2.187 | 7.792 | 12.895 | -482 | 3.253 | 25.645 |
| Rubricering onder beleggingen | 2.187 | 7.792 | 12.895 | 271 | 3.345 | 26.490 |
| Rubricering onder kortlopende schulden en overlopende passiva | 0 | 0 | 0 | -753 | -92 | -845 |
| Waarde per 31 december | 2.187 | 7.792 | 12.895 | -482 | 3.253 | 25.645 |
Onder waardeontwikkeling zijn tevens valutakoersmutaties begrepen.
Basis voor de waardering van beleggingen die zijn gewaardeerd op reële waarde
2025
| Vastgoed | Aandelen | Vastrentende waarden | Derivaten | Overige beleggingen | Totaal | |
|---|---|---|---|---|---|---|
| Genoteerde marktprijzen | 1 | 6.209 | 10.541 | 0 | 0 | 16.751 |
| Onafhankelijke taxaties | 2.273 | 0 | 0 | 0 | 0 | 2.273 |
| NCW-berekening | 0 | 0 | 3.334 | -1.663 | 1.682 | 3.353 |
| Andere methode | 99 | 0 | 0 | 0 | 2.610 | 2.709 |
| Waarde per 31 december | 2.373 | 6.209 | 13.875 | -1.663 | 4.292 | 25.086 |
| Beleggingen gewaardeerd tegen niet-reële waarde | 0 | 0 | 0 | 0 | 94 | 94 |
| Waarde per 31 december | 2.373 | 6.209 | 13.875 | -1.663 | 4.386 | 25.180 |
2024
| Vastgoed | Aandelen | Vastrentende waarden | Derivaten | Overige beleggingen | Totaal | |
|---|---|---|---|---|---|---|
| Genoteerde marktprijzen | 1 | 7.792 | 9.153 | 0 | 0 | 16.946 |
| Onafhankelijke taxaties | 2.095 | 0 | 0 | 0 | 0 | 2.095 |
| NCW-berekening | 0 | 0 | 3.742 | -482 | 486 | 3.746 |
| Andere methode | 91 | 0 | 0 | 0 | 2.705 | 2.796 |
| Waarde per 31 december | 2.187 | 7.792 | 12.895 | -482 | 3.191 | 25.583 |
| Beleggingen gewaardeerd tegen niet-reële waarde | 0 | 0 | 0 | 0 | 62 | 62 |
| Waarde per 31 december | 2.187 | 7.792 | 12.895 | -482 | 3.253 | 25.645 |
Bij de bepaling van de waardering van de beleggingen zijn de volgende uitgangspunten gebruikt:
Genoteerde marktprijzen
Beleggingen met genoteerde marktprijzen worden verhandeld op een actieve markt. Hieronder vallen onder meer beursgenoteerde aandelen, obligaties en beleggingsfondsen.
Onafhankelijke taxaties
Direct vastgoed in exploitatie wordt getaxeerd door onafhankelijke externe taxateurs. Ook de waarde van het vastgoed in ontwikkeling wordt in principe bepaald met behulp van onafhankelijke taxaties.
NCW-berekening
De Netto Contante Waarde (NCW)-methode ligt ten grondslag aan de berekening van de participatiewaarde in het Nederlands Hypotheken Fonds. Ultimo 2025 heeft € 1.930 miljoen betrekking op hypotheken en € 1.404 miljoen op deposito's. Daarnaast zijn de derivaten en callgelden hier verantwoord.
Andere methode
Voor niet-beursgenoteerde fondsbeleggingen in vastgoed, private equity, infrastructuur en impact wordt de waardering bepaald op basis van de laatst ontvangen fondsrapportage, gecorrigeerd voor kasstromen in de periode vanaf de balansdatum van de fondsrapportage tot de balansdatum van de jaarrekening. De rapportages zijn in een beperkt aantal gevallen niet door een externe accountant gecontroleerd. Om onzekerheden ten aanzien van de waardering te mitigeren, vinden er gedurende het jaar gesprekken plaats met de externe managers en wordt op kwartaalbasis de waardeontwikkeling gevolgd en beoordeeld aan de hand van ontwikkelingen in de markt. Daarnaast wordt jaarlijks achteraf een aansluiting gemaakt met de gecontroleerde jaarrekeningen van deze fondsen. De inschatting is dat, gezien de mitigerende maatregelen, de afwijking niet materieel is voor het vermogen en het resultaat.
Liquide middelen en overlopende posten inzake beleggingen zijn onder de regel “Beleggingen gewaardeerd tegen niet-reële waarde” verantwoord.
De beleggingen worden hierna per categorie toegelicht.
(1) Vastgoed
| 31-12-2025 | 31-12-2024 | |
|---|---|---|
| Directe vastgoedbeleggingen: | ||
| - Vastgoed in exploitatie | 2.099 | 1.977 |
| - Vastgoed in ontwikkeling | 174 | 118 |
| 2.273 | 2.095 | |
| Indirecte vastgoedbeleggingen: | ||
| - Vastgoed belegd via niet-beursgenoteerde instellingen | 99 | 91 |
| - Beursgenoteerde vastgoedaandelen | 1 | 1 |
| 100 | 92 | |
| Totaal | 2.373 | 2.187 |
Directe vastgoedbeleggingen
Gevoeligheidsanalyse
Voor de deelportefeuille woningen en voor de deelportefeuille commercieel vastgoed (kantoren, winkels en leren) is afzonderlijk een gevoeligheidsanalyse uitgevoerd.
Woningen zijn vooral gevoelig voor wijzigingen in de kapitalisatiefactor die in de markt wordt gehanteerd. Daarom is de gevoeligheidsanalyse gebaseerd op zowel een daling als een stijging van de huurwaardekapitalisatiefactor van 5% en 10%. Dit leidt tot onderstaande verandering van de waarde:
| Woningen | ||||
|---|---|---|---|---|
| Verandering in huurwaardekapitalisatiefactor | -10% | -5% | +5% | +10% |
| Effect op de waarde van de portefeuille (in miljoenen euro’s) | -150 | -75 | 75 | 150 |
Commercieel vastgoed is vooral gevoelig voor wijzigingen in de markthuren en de kapitalisatiefactor die in de markt wordt gehanteerd. De gevoeligheid van de portefeuille commercieel vastgoed voor deze twee parameters op de huidige portefeuille is bepaald door deze parameters te muteren met een daling en een stijging van respectievelijk 5% en 10%.
De uitkomsten van de beoordeling op basis van bovenstaande aannames zijn als volgt:
| Winkel-, kantoorruimten en leren (commercieel vastgoed) | ||||
|---|---|---|---|---|
| Verandering in huurwaardekapitalisatiefactor | -10% | -5% | +5% | +10% |
| Effect op de waarde van de portefeuille (in miljoenen euro’s) | -77 | -39 | 39 | 77 |
| Verandering in huurprijs per m² | -10% | -5% | +5% | +10% |
| Effect op de waarde van de portefeuille (in miljoenen euro’s) | -77 | -39 | 39 | 77 |
Voor een overzicht van de waarde van bovenstaande categorieën binnen de vastgoedbeleggingen per eind 2025 wordt verwezen naar de paragraaf Risicobeheersing.
Leegstand
De leegstand van het vastgoed wordt uitgedrukt als een percentage van de theoretische bruto jaarhuur. Per type object is de leegstand over 2025: winkelruimten 5,7% (2024: 4,2%), woningen 1,6% (2024: 1,2%), kantoorruimten 11,6% (2024: 13,2%) en overige leegstand (waaronder leren) 1,0% (2024: 1,2%).
Vastgoed in ontwikkeling
Gedurende 2025 is € 93 miljoen geïnvesteerd in vastgoed in ontwikkeling (2024: € 32 miljoen). Daarnaast zijn één woningcomplex en één woningcomplex met een commerciële plint aangekocht voor een investeringswaarde van in totaal € 189 miljoen. In 2025 is één woningcomplex met 127 woningen opgeleverd en overgegaan van ontwikkeling naar exploitatie.
Indirecte vastgoedbeleggingen
Dit betreft met name vastgoed belegd via niet-beursgenoteerde instellingen. De waarde van de niet-beursgenoteerde, privaat indirecte vastgoedbeleggingen is, net als in 2024, volledig ontleend aan de rapportages over het vierde kwartaal van de fondsmanagers.
(2) Aandelen
De samenstelling van de aandelenbeleggingen naar sectoren is als volgt:
| 31-12-2025 | % | 31-12-2024 | % | |
|---|---|---|---|---|
| Informatietechnologie | 1.849 | 30 | 2.292 | 29 |
| Financiële instellingen | 1.235 | 20 | 1.192 | 15 |
| Industrie | 723 | 12 | 1.176 | 15 |
| Consumentengoederen cyclisch | 615 | 10 | 1.107 | 14 |
| Telecom | 568 | 9 | 256 | 3 |
| Gezondheidszorg | 533 | 9 | 588 | 8 |
| Consumentengoederen niet-cyclisch | 270 | 4 | 404 | 5 |
| Nutsbedrijven | 158 | 3 | 353 | 5 |
| Grondstoffen | 140 | 2 | 290 | 4 |
| Energie | 87 | 1 | 81 | 1 |
| Overige | 31 | 0 | 53 | 1 |
| Totaal | 6.209 | 100 | 7.792 | 100 |
De aandelenbeleggingen zijn beursgenoteerd.
Per balansdatum is € 144 miljoen aan aandelen uitgeleend (2024: € 93 miljoen). Het beheer en de administratie van de uitgeleende stukken is uitbesteed aan een bewaarbank. De bewaarbank draagt zorg voor de registratie van de uitgeleende stukken, het leveren en terughalen van de effecten, het in rekening brengen van de verschuldigde fee, alsmede het registreren en bewaken van het onderpand dat als zekerheid dient voor de uitgeleende stukken.
(3) Vastrentende waarden
| 31-12-2025 | 31-12-2024 | |
|---|---|---|
| Obligaties | 7.663 | 7.819 |
| Geldmarktfondsen | 2.878 | 1.371 |
| Hypothecaire leningen | 1.930 | 1.936 |
| Deposito’s | 1.404 | 1.769 |
| Totaal | 13.875 | 12.895 |
Obligaties
De obligaties zijn beursgenoteerd. Eind 2025 is € 124 miljoen aan opgelopen rente verantwoord onder de obligaties (2024: € 130 miljoen).
Per balansdatum is € 846 miljoen aan obligaties uitgeleend (2024: € 1.451 miljoen). Het beheer en de administratie van de uitgeleende stukken zijn uitbesteed aan een bewaarbank (zie ook de toelichting bij de rubriek "Aandelen").
Het in obligaties verstrekte onderpand uit hoofde van derivatentransacties bedraagt eind 2025 € 766 miljoen (2024: € 554 miljoen).
De obligatieportefeuille is als volgt verdeeld naar categorieën:
| 31-12-2025 | % | 31-12-2024 | % | |
|---|---|---|---|---|
| Staatsobligaties ontwikkelde markten | 3.488 | 46 | 3.453 | 44 |
| Bedrijfsobligaties ontwikkelde markten | 2.629 | 34 | 2.581 | 33 |
| Emerging markets debt | 1.546 | 20 | 1.785 | 23 |
| Totaal | 7.663 | 100 | 7.819 | 100 |
Geldmarktfondsen
Ultimo 2025 is voor € 2.878 miljoen belegd in geldmarktfondsen (2024: € 1.371 miljoen).
Hypothecaire leningen
Rail & OV belegt in hypothecaire leningen middels het Nederlands Hypotheken Fonds (NHF). Dit fonds investeert in nieuwe hypotheken onder het label MUNT Hypotheken, waarbij Rail & OV zijn eigen investeringscriteria bepaalt. Ultimo 2025 betreft dit een waarde van € 1.930 miljoen (2024: € 1.936 miljoen).
Deposito’s
Per balansdatum is belegd in deposito’s voor € 1.404 miljoen (2024: € 1.769 miljoen).
(4) Derivaten
| 31-12-2025 | 31-12-2024 | |
|---|---|---|
| Interest Rate Swaps | 39 | 262 |
| Valutatermijncontracten | 22 | 6 |
| Futures | 1 | 2 |
| Credit Default Swaps | 0 | 1 |
| Totaal | 62 | 271 |
Derivaten worden hoofdzakelijk gebruikt om het renterisico en valutarisico af te dekken. Daarnaast kunnen vermogensbeheerders derivaten gebruiken voor efficiënt portefeuillebeheer. Uit hoofde van derivatentransacties ontvangt en verstrekt Rail & OV onderpand in de vorm van callgelden en vastrentende waarden. Eind 2025 bedraagt het in vastrentende waarden verstrekte onderpand € 766 miljoen (2024: € 554 miljoen). Het in callgelden verstrekte onderpand is € 1.704 miljoen (2024: € 558 miljoen). Het in callgelden ontvangen collateral is opgenomen onder de "Kortlopende schulden en overlopende passiva" en bedraagt € 22 miljoen (2024: € 72 miljoen).
(5) Overige beleggingen
| 31-12-2025 | 31-12-2024 | |
|---|---|---|
| Callgelden | 1.704 | 558 |
| Private equity | 1.619 | 1.680 |
| Infrastructuur | 989 | 1.016 |
| Liquide middelen | 89 | 56 |
| Vorderingen inzake beleggingen | 27 | 26 |
| Impact | 1 | 9 |
| Totaal | 4.429 | 3.345 |
Callgelden
De positieve marktwaarde van de callgelden wordt verantwoord onder de overige beleggingen. Uit hoofde van derivatentransacties heeft Rail & OV € 1.704 miljoen aan callgelden geleverd (2024: € 558 miljoen).
Private equity en Infrastructuur
De waarde van private equity wordt bepaald aan de hand van de meest recente managementrapportages van de fondsmanagers, gecorrigeerd voor kasstromen in de periode vanaf de balansdatum van de rapportage tot balansdatum van de jaarrekening.
Liquide middelen
De liquide middelen worden aangewend voor beleggingstransacties.
Vorderingen inzake beleggingen
De vorderingen inzake beleggingen hebben voornamelijk betrekking op af te wikkelen geld- en kapitaalmarkttransacties en vorderingen verband houdend met vastgoed en aandelen.
Impact
Dit zijn beleggingen die bijdragen aan een duurzame maatschappelijke ontwikkeling. De waardering is gebaseerd op de meest recente rapportage van de externe manager, gecorrigeerd voor kasstromen in de periode vanaf de balansdatum van de rapportage tot balansdatum van de jaarrekening.
(6) Vorderingen en overlopende activa
| 31-12-2025 | 31-12-2024 | |
|---|---|---|
| Te vorderen van werkgevers | 3 | 3 |
| Overig | 1 | 1 |
| Totaal | 4 | 4 |
(7) Liquide middelen
Onder liquide middelen wordt verstaan de bij banken aangehouden rekening-courantsaldi en bij banken aangehouden overige middelen, die niet zijn opgenomen onder beleggingen. De liquide middelen zijn direct opeisbaar.
(8) Stichtingskapitaal en reserves
Algemene reserve
Het resultaat over 2025 is toegevoegd aan de algemene reserve.
Het verloop van de algemene reserve is als volgt:
| 2025 | 2024 | |
|---|---|---|
| Stand per 1 januari | ||
| Bestemming van het saldo van baten en lasten | ||
| Stand per 31 december |
Solvabiliteit
De solvabiliteitscijfers zijn gebaseerd op de bepalingen van het FTK. Het minimaal vereiste vermogen is 4,2% van de pensioenverplichtingen, overeenkomend met een bedrag van € 747 miljoen (2024: € 837 miljoen). Op grond van het FTK is een zodanig eigen vermogen vereist dat met een zekerheid van 97,5% wordt voorkomen dat Rail & OV binnen een periode van een jaar over minder waarden beschikt dan de hoogte van de technische voorzieningen. Afhankelijk van de samenstelling van de beleggingsportefeuille moeten buffers worden aangehouden voor renterisico, risico met betrekking tot zakelijke waarden, valutarisico, grondstoffenrisico, kredietrisico en verzekeringstechnisch risico. Het totale VEV bedraagt € 3.877 miljoen (2024: € 4.253 miljoen), wat overeenkomt met een vereiste dekkingsgraad van 121,8% (2024: 121,3%) bij een gemiddelde beleggingsmix volgend jaar.
Kerngegevens solvabiliteit
| 31-12-2025 | 31-12-2024 | |
|---|---|---|
| Algemene reserve | 7.391 | 5.709 |
| Minimaal vereist eigen vermogen (buffer) | 747 | 837 |
| Vereist eigen vermogen (buffer) | 3.877 | 4.253 |
| Minimaal vereiste dekkingsgraad | 104,2% | 104,2% |
| Vereiste dekkingsgraad bij gemiddelde beleggingsmix volgend jaar | 121,8% | 121,3% |
| Vereiste dekkingsgraad bij feitelijke beleggingsmix | 119,6% | 122,5% |
| Vereiste dekkingsgraad bij strategische beleggingsmix | 122,3% | 120,8% |
| Actuele dekkingsgraad | 141,5% | 128,6% |
| Beleidsdekkingsgraad | 135,8% | 131,5% |
Voor een nadere toelichting op het VEV wordt verwezen naar de paragraaf "Risicobeheersing". Voor de wijze van berekenen van de actuele dekkingsgraad en de beleidsdekkingsgraad wordt verwezen naar de "Grondslagen voor de waardering en de resultaatbepaling".
Technische voorzieningen
Er is een stelselwijziging doorgevoerd als gevolg van een aanpassing in de Richtlijnen voor de Jaarverslaggeving (Richtlijn 610 Pensioenfondsen). Op de balans is separaat een voorziening operationele kosten als onderdeel van de technische voorzieningen opgenomen. Deze voorziening was voorheen onderdeel van de voorziening pensioenverplichtingen. De vergelijkende cijfers zijn eveneens aangepast.
(9) Voorziening pensioenverplichtingen
| 2025 | 2024 | |
|---|---|---|
| Stand per 1 januari | 19.549 | 18.278 |
| Mutaties: | ||
| - Pensioenopbouw | 546 | 484 |
| - Indexering en overige toeslagen | 514 | 582 |
| - Rentetoevoeging | 452 | 623 |
| - Onttrekking voor pensioenuitkeringen en pensioenuitvoeringskosten | -776 | -746 |
| - Wijziging marktrente per ultimo verslagjaar | -2.863 | 315 |
| - Wijziging wegens overdracht pensioenaanspraken | 79 | 40 |
| - Wijziging overige actuariële uitgangspunten en methoden | -65 | -35 |
| - Inkoop overgangsrecht toeslagen | 0 | 16 |
| - Overige mutaties voorziening pensioenverplichtingen | 5 | -8 |
| Saldo mutaties voorziening pensioenverplichtingen | -2.108 | 1.271 |
| Stand per 31 december | 17.441 | 19.549 |
Pensioenopbouw
Onder pensioenopbouw is de actuariële waarde van de opbouw van het ouderdoms- en nabestaandenpensioen in het verslagjaar opgenomen. Ook de premie voor de dekking van de risico’s met betrekking tot overlijden en arbeidsongeschiktheid is hierin opgenomen.
Indexering en overige toeslagen
Op grond van de wettelijke vereisten en de financiële positie (beleidsdekkingsgraad hoger dan 110%) heeft het bestuur in november 2025 besloten om per 31 december 2025 een indexatie te verlenen ad 3,02%. In 2024 heeft het bestuur besloten om voor de maatstaf prijsinflatie uit te gaan van het CBS-cijfer "consumentenprijsindex alle bestedingen”, gemeten over de periode van 1 oktober tot en met 30 september daaraan voorafgaand.
Rentetoevoeging
De rentetoevoeging is berekend op basis van een rente van 2,330% (in 2024: 3,439%). Deze rente komt overeen met de 1-jaarsrente volgens de rentetermijnstructuur per 1 januari 2025.
Onttrekking voor pensioenuitkeringen en pensioenuitvoeringskosten
Verwachte toekomstige pensioenuitkeringen worden vooraf actuarieel berekend en opgenomen in de voorziening pensioenverplichtingen. De op deze regel opgenomen afname van de voorziening betreft het bedrag dat vrijvalt voor pensioenuitkeringen in de verslagperiode. Van dit bedrag is 2% vrijgevallen ter dekking van uitvoeringskosten.
Toekomstige pensioenuitvoeringskosten, voor zover niet gedekt door premieopslagen, worden opgenomen in de voorziening pensioenverplichtingen. De op deze regel opgenomen afname van de voorziening betreft het bedrag dat vrijkomt ten behoeve van de financiering van de kosten in de verslagperiode.
Wijziging marktrente per ultimo verslagjaar
Jaarlijks wordt per 31 december de marktwaarde van de technische voorzieningen herrekend door toepassing van de actuele rentetermijnstructuur. De gehanteerde geüniformeerde rente (RTS) is 3,16% (2024: 2,16%). Rail & OV hanteert de rentecurve die DNB publiceert ten behoeve van haar toezicht op pensioenfondsen. In de door DNB gepubliceerde rentetermijnstructuur wordt gebruik gemaakt van de UFR. De UFR-benadering houdt in dat de rente voor zeer lange looptijden naar een afgesproken niveau toe beweegt.
Wijziging wegens overdracht pensioenaanspraken
De actuariële waarde van de aanspraken die zijn verkregen door ontvangen waardeoverdrachten van € 99 miljoen (2024: € 57 miljoen) was in het verslagjaar hoger dan de actuariële waarde van de door Rail & OV overgedragen aanspraken van € 15 miljoen (2024: € 16 miljoen). Per saldo is de voorziening door in- en uitgaande waardeoverdrachten gestegen.
Wijziging overige actuariële uitgangspunten en methoden
In 2025 heeft het uitvoerend bestuur besloten de huidige actuariële waarderingsmethodiek onder FTK te wijzigen van continue jaarlijks naar de postnumerando maandelijkse betalingsmethodiek. Door deze aanpassing van de waarderingsmethodiek onder het nFTK ontstaat aansluiting tussen de waarderingsmethodiek vlak voor invaren en direct bij invaren (Wtp). Het effect van de schattingswijziging is een afname van de voorziening pensioenverplichtingen met € 66 miljoen.
Daarnaast is in 2025 het leeftijdsverschil hoofd- en medeverzekerde geactualiseerd. Dit heeft niet geleid tot een wijziging in de gehanteerde leeftijdsterugstelling. Daarnaast is in 2025 het opslagpercentage voor toekomstige kosten (excassokosten) geactualiseerd. Dit heeft niet geleid tot een wijziging van het opslagpercentage. Dit geldt eveneens voor de opslag overlijdensuitkering alsmede voor de opslag latent wezenpensioen.
Jaarlijks onderzoekt Rail & OV de correctiefactoren ervaringssterfte middels een backtest. De backtest heeft niet geleid tot een aanpassing van de correctiefactoren ervaringssterfte.
Overige mutaties
In deze post zijn diverse mutaties begrepen, waaronder uit hoofde van overlijden en arbeidsongeschiktheid.
De splitsing van de voorziening pensioenverplichtingen naar categorieën van deelnemers is als volgt:
| 31-12-2025 | 31-12-2024 | |||
|---|---|---|---|---|
| Totaal pensioenbestand | Bedrag | Totaal pensioenbestand | Bedrag | |
| Actieve deelnemers | 47.226 | 6.465 | 45.905 | 7.981 |
| Ex-deelnemers | 25.786 | 1.915 | 24.948 | 2.334 |
| Gepensioneerden | 43.385 | 9.061 | 42.135 | 9.234 |
| Totaal | 116.397 | 17.441 | 112.988 | 19.549 |
(10) Voorziening operationele kosten
| 2025 | 2024 | |
|---|---|---|
| Stand per 1 januari | 391 | 366 |
| Mutaties: | ||
| - Premie | 11 | 9 |
| - Onttrekking dekking uitvoeringskosten | -16 | -15 |
| - Kasrendement eerstejaars rente | 9 | 12 |
| - RTS-wijziging | -57 | 6 |
| - Overige mutaties (o.a. toeslagverlening, waarde-overdrachten, deelnemersbestand) | 11 | 13 |
| Saldo mutaties voorziening operationele kosten | -42 | 25 |
| Stand per 31 december | 349 | 391 |
(11) Kortlopende schulden en overlopende passiva
| 31-12-2025 | 31-12-2024 | |
|---|---|---|
| Derivaten | 1.725 | 753 |
| Callgelden | 22 | 72 |
| Schulden inzake beleggingen | 22 | 20 |
| Loonheffing | 14 | 14 |
| Premies Zorgverzekeringswet | 3 | 3 |
| Schulden aan medewerkers | 2 | 2 |
| Overige | 9 | 9 |
| Totaal | 1.797 | 873 |
Derivaten
De kortlopende schuld met betrekking tot derivaten is als volgt opgebouwd: € 1.717 miljoen interest rate swaps (2024: € 662 miljoen), € 7 miljoen valutatermijncontracten (2024: € 88 miljoen) en € 1 miljoen futures (2024: € 3 miljoen).
Callgelden
Uit hoofde van derivatentransacties heeft Rail & OV callgelden ontvangen voor een bedrag van € 22 miljoen (eind 2024: € 72 miljoen).
Schulden inzake beleggingen
De schulden uit hoofde van beleggingen hebben betrekking op aandelen, vastrentende waarden en vastgoed.
Niet uit de balans blijkende verplichtingen en activa
Verplichtingen
Per 31 december 2025 zijn verplichtingen met betrekking tot vastgoed aangegaan voor een bedrag van € 150 miljoen (2024: € 124 miljoen).
Inzake private equity bedraagt het totale commitment € 2.455 miljoen (2024: € 3.090 miljoen). Onder aftrek van het totaal gestort kapitaal van € 1.785 miljoen (2024: gestort kapitaal € 2.409 miljoen; vervallen commitment € 7 miljoen) resteert ultimo 2025 een commitment van € 670 miljoen (2024: € 674 miljoen).
Voor de infrastructuur en impact beleggingsportefeuille zijn de verplichtingen ultimo 2025 tezamen € 428 miljoen (2024: € 377 miljoen). Het betreft de nog niet opgevraagde bedragen van de commitments.
Het nog niet opgevraagde bedrag aangaande de beleggingen in hypothecaire leningen middels het NHF bedraagt € 144 miljoen (2024: € 13 miljoen).
Geopolitieke en marco-economische ontwikkelingen
Na balansdatum 2025 hebben zich geopolitieke en macro‑economische ontwikkelingen voorgedaan die mogelijk invloed kunnen uitoefenen op de waardering van de vastgoedportefeuille. Deze ontwikkelingen hebben per einde 2025 nog geen weerslag gevonden in de waarderingen, maar leiden tot verhoogde onzekerheid indien zij langdurig aanhouden.
Internationale spanningen kunnen leiden tot druk op inflatie, energie‑ en grondstofprijzen, rentestanden en economische groei in Nederland, met mogelijke gevolgen voor de huurmarkt en het waarderingsniveau van Nederlands vastgoed. Daarnaast kunnen wijzigingen optreden in gebruikersvraag, leegstand, bouwactiviteiten en transactieliquiditeit. De ontwikkelingen worden gevolgd; mogelijke impact is momenteel niet betrouwbaar te kwantificeren.
Huurindexatie
In 2023 oordeelden meerdere Nederlandse rechtbanken dat huurindexatieclausules bestaande uit CPI vermeerderd met een opslag mogelijk onrechtvaardig zijn. Eind 2024 heeft de Hoge Raad echter verduidelijkt dat een opslag boven CPI op zichzelf niet onrechtmatig is en dat indexatie en opslag afzonderlijk moeten worden beoordeeld. Een opslag tot circa 3% boven CPI wordt daarbij in het algemeen niet als onbillijk beschouwd.
Eind 2025 heeft de rechtbank Amsterdam aangekondigd prejudiciële vragen te willen stellen aan het Hof van Justitie van de EU in een zaak met betrekking tot een CPI + 7%‑clausule gekoppeld aan de WOZ‑waarde. Afhankelijk van de uitkomst kan dit gevolgen hebben voor een bredere groep opslagclausules.
Gelet op de bestaande onzekerheden en het ontbreken van een betrouwbare kwantificering is per balansdatum geen voorziening getroffen.
Verbonden partijen
Identiteit van verbonden partijen
Er is sprake van een relatie tussen Rail & OV, de aangesloten ondernemingen, hun bestuurders en leden van het verantwoordingsorgaan.
Rail & OV staat tevens in relatie tot haar deelnemingen Oostpoort Amsterdam Beheer B.V. (50% belang) en NLV B.V. (50% belang). Transacties met deze partijen vinden plaats tegen marktconforme condities.
Transacties met bestuurders en leden van het verantwoordingsorgaan
Voor informatie over de beloning van bestuurders en leden van het verantwoordingsorgaan wordt verwezen naar de toelichting op de staat van baten en lasten.
Overige transacties met verbonden partijen
Inzake de uitvoeringsovereenkomst tussen Rail & OV en werkgevers met betrekking tot de financiering van de aanspraken en de uitvoering van de pensioenregeling dienen beide zorg te dragen voor de verplichtingen die voortvloeien uit het pensioenreglement. Medewerkers van Rail & OV en NLV B.V. nemen deel aan de pensioenregeling van Rail & OV onder reguliere condities. Rail & OV heeft ultimo 2025 geen directe beleggingen in de bijdragende ondernemingen, anders dan het belang in NLV B.V.
6.8 Toelichting op de staat van baten en lasten over 2025
(12) Premiebijdragen
De premiebijdragen zijn niet gesplitst naar een werkgevers- en een werknemersdeel omdat de totale premie, conform de uitvoeringsovereenkomst, bij de werkgever in rekening wordt gebracht. Een deel van de premie wordt door de werkgever ingehouden op het salaris van de werknemers. Rail & OV heeft geen inzicht in het werknemersgedeelte van de premies, waardoor de premiebaten niet als zodanig zijn uitgesplitst in een werknemers- en een werkgeversgedeelte.
De bijdragen van werkgevers en werknemers zijn als volgt samengesteld:
| 2025 | 2024 | |
|---|---|---|
| Pensioenpremie | 544 | 521 |
| Premie Anw-hiaatpensioen | 5 | 5 |
| Premie WIA-excedentregeling | 2 | 2 |
| Totaal | 551 | 528 |
Feitelijke premiebijdragen
| 2025 | 2024 | |
|---|---|---|
| Actuarieel benodigde koopsom op basis van de rentetermijnstructuur | 550 | 487 |
| Benodigd voor Anw-hiaatpensioen en WIA-excedent | 7 | 7 |
| Benodigde premie voor kosten | 10 | 9 |
| Toevoeging/onttrekking aan Stichtingskapitaal en reserves via resultaat | -16 | 25 |
| Totaal | 551 | 528 |
Het resultaat op pensioeninkoop is in 2025 negatief (2024: positief). Dit komt doordat de kosten van pensioeninkoop ad € 550 miljoen (2024: € 487 miljoen) onvoldoende zijn om de financiering van de actuariële inkoop te dekken.
Zuivere kostendekkende premie
| 2025 | 2024 | |
|---|---|---|
| Benodigd voor pensioenopbouw en risicodekking | 550 | 487 |
| Opslag voor instandhouding van het VEV | 117 | 108 |
| Opslag voor uitvoeringskosten | 10 | 9 |
| Totaal | 677 | 604 |
Gedempte kostendekkende premie
| 2025 | 2024 | |
|---|---|---|
| Benodigd voor pensioenopbouw en risicodekking | 480 | 450 |
| Opslag voor uitvoeringskosten | 10 | 9 |
| Totaal | 490 | 459 |
De gedempte kostendekkende premie is lager dan de zuivere kostendekkende premie, omdat bij de berekening van de gedempte kostendekkende premie niet is uitgegaan van de door DNB gepubliceerde marktrente, maar van een langetermijnverwachting voor het rendement (incl. inflatieafslag) van in totaal 2,39% (2024: 2,39%). In de gedempte kostendekkende premie moet nl. rekening worden gehouden met een opslag voor de toekomstbestendige toeslagverlening van de indexatie ter hoogte van minstens de verwachte prijsinflatie.
(13) Beleggingsresultaten
2025
| Directe opbrengsten | Indirecte opbrengsten | Totaal opbrengsten | Vermogens-beheerkosten | Saldo resultaat | |
|---|---|---|---|---|---|
| Vastgoed | 77 | 105 | 182 | -10 | 172 |
| Aandelen | 147 | 522 | 669 | -13 | 656 |
| Vastrentende waarden: | |||||
| - Obligaties | 278 | -429 | -151 | ||
| - Hypothecaire leningen | 52 | -37 | 15 | ||
| - Geldmarktfondsen | 6 | 27 | 33 | ||
| - Deposito's | 30 | 0 | 30 | ||
| Totaal vastrentende waarden | 366 | -439 | -73 | -21 | -94 |
| Derivaten: | |||||
| - Valutatermijncontracten | 0 | 313 | 313 | ||
| - Interest Rate Swaps | -33 | -1.357 | -1.390 | ||
| - Credit Default Swaps | -1 | -2 | -3 | ||
| - Futures | 0 | 5 | 5 | ||
| Totaal Derivaten | -34 | -1.041 | -1.075 | -2 | -1.077 |
| Overige beleggingen: | |||||
| - Private equity | 0 | 75 | 75 | ||
| - Infrastructuur en Impact | 0 | 39 | 39 | ||
| - Liquide middelen | 27 | -5 | 22 | ||
| - Callgelden | -1 | -1 | -2 | ||
| - Vorderingen en schulden | 0 | -3 | -3 | ||
| Totaal overige beleggingen | 26 | 105 | 131 | -68 | 63 |
| Indirecte kosten | -6 | -6 | |||
| Totaal beleggingsresultaten | 582 | -748 | -166 | -120 | -286 |
2024
| Directe opbrengsten | Indirecte opbrengsten | Totaal opbrengsten | Vermogens-beheerkosten | Saldo resultaat | |
|---|---|---|---|---|---|
| Vastgoed | 76 | 43 | 119 | -10 | 109 |
| Aandelen | 153 | 1.163 | 1.316 | -13 | 1.303 |
| Vastrentende waarden: | |||||
| - Obligaties | 273 | 0 | 273 | ||
| - Hypothecaire leningen | 51 | 56 | 107 | ||
| - Geldmarktfondsen | 6 | 63 | 69 | ||
| - Deposito's | 52 | 0 | 52 | ||
| Totaal vastrentende waarden | 382 | 119 | 501 | -21 | 480 |
| Derivaten: | |||||
| - Valutatermijncontracten | 0 | -208 | -208 | ||
| - Interest Rate Swaps | -78 | 140 | 62 | ||
| - Credit Default Swaps | 0 | 0 | 0 | ||
| - Futures | 0 | -3 | -3 | ||
| Totaal Derivaten | -78 | -71 | -149 | -2 | -151 |
| Overige beleggingen: | |||||
| - Private equity | 0 | 268 | 268 | ||
| - Infrastructuur en Impact | 0 | 82 | 82 | ||
| - Liquide middelen | 22 | 13 | 35 | ||
| - Callgelden | 0 | 1 | 1 | ||
| Totaal overige beleggingen | 22 | 364 | 386 | -66 | 320 |
| Indirecte kosten | -4 | -4 | |||
| Totaal beleggingsresultaten | 555 | 1.618 | 2.173 | -116 | 2.057 |
Het koersrisico van vreemde valuta wordt gedeeltelijk afgedekt via valutatermijncontracten. Het beleggingsresultaat hiervan is verantwoord onder de derivaten.
Vermogensbeheerkosten
Voor zover de vermogensbeheerkosten direct in rekening zijn gebracht bij Rail & OV, worden deze separaat getoond als aftrekpost op de beleggingsopbrengsten. Dit betreffen de beheerkosten die door vermogensbeheerders in rekening worden gebracht alsmede de kosten van de beleggingsadministratie. Een deel van de kosten van bestuur en financieel beheer kan direct worden toegerekend aan pensioenuitvoering of vermogensbeheer. De kosten die niet direct toerekenbaar zijn, worden via verdeelsleutels toegerekend. In 2025 zijn de vermogensbeheerkosten € 120 miljoen (2024: € 116 miljoen).
Transactiekosten
De in rekening gebrachte transactiekosten zijn in mindering gebracht op de directe opbrengsten. De transactiekosten voor de vastrentende waarden, derivaten en overige beleggingen zijn deels niet betrouwbaar vast te stellen, omdat wereldwijd wordt gewerkt met zogenaamde nettoprijzen. Dit betekent dat de transactiekosten zijn “verborgen” in de transactieprijzen door middel van het verschil tussen de bied- en laatkoers (de spread). De transactiekosten zijn, voor zover betrouwbaar vast te stellen, € 8,0 miljoen (2024: € 6,9 miljoen).
(14) Pensioenuitkeringen
| 2025 | 2024 | |
|---|---|---|
| Ouderdomspensioen | 647 | 627 |
| Nabestaandenpensioen | 121 | 120 |
| Arbeidsongeschiktheidspensioen | 3 | 3 |
| Overige uitkeringen | 4 | 4 |
| Totaal | 775 | 754 |
(15) Pensioenuitvoeringskosten
| 2025 | 2024 | |
|---|---|---|
| Uitvoerings- en administratiekosten | 46 | 41 |
| Aan het vermogensbeheer toegewezen kosten | -26 | -23 |
| Totaal | 20 | 18 |
Een deel van de kosten van bestuur en financieel beheer is direct toegerekend aan pensioenuitvoering of vermogensbeheer. De kosten die niet direct toerekenbaar zijn, zijn via verdeelsleutels toegerekend aan deze twee categorieën. De aan het vermogensbeheer toegewezen kosten zijn in mindering gebracht op de beleggingsresultaten.
Salarissen personeel, pensioenlasten en sociale lasten
(bedragen in duizenden euro’s)
| 2025 | 2024 | |
|---|---|---|
| Salarissen personeel | 17.357 | 15.933 |
| Sociale lasten | 2.379 | 2.173 |
| Pensioenlasten | 2.323 | 2.234 |
| Totaal | 22.059 | 20.340 |
Het gemiddeld aantal personeelsleden (fulltime equivalenten) bedraagt 173 (2024: 168). Het personeel neemt deel aan de pensioenregeling van Rail & OV. Voor de regeling geldt dat de werkgever geen verplichtingen heeft tot het doen van aanvullende bijdragen aan het fonds in het geval van tekorten, anders dan het voldoen van de jaarlijkse premiebijdragen. Uit dien hoofde kan worden volstaan met het verantwoorden van de premie als last.
Vergoedingen bestuur
(bedragen in duizenden euro's)
| 2025 | 2024 | |
|---|---|---|
| Uitvoerend bestuur | 840 | 791 |
| Niet-uitvoerend bestuur | 795 | 837 |
| Totaal* | 1.635 | 1.628 |
Het totaal aan uitgekeerde vergoedingen staat in bovenstaande tabel. De vergoedingen voor zowel niet-uitvoerend als uitvoerend bestuur zijn per 1 april 2025 met 3,0% geïndexeerd. Vanwege openstaande vacatures bij het niet-uitvoerend bestuur gedurende 2025 zijn de vergoedingen lager dan in 2024.
Naast bovenstaande hebben de uitvoerend bestuurders een vergoeding voor een leaseauto/mobiliteit ontvangen. Deze bedroeg in 2025 in totaal € 48 duizend (2024: € 41 duizend).
Kosten accountant
De opgenomen accountantskosten over het verslagjaar betreffen:
(bedragen in duizenden euro's incl. btw)
| 2025 | 2024 | |
|---|---|---|
| Onderzoek jaarrekening | 506 | 482 |
| Andere controleopdrachten | 151 | 80 |
| Andere niet-controlediensten | 0 | 0 |
| Totaal | 657 | 562 |
De kosten van het onderzoek naar de jaarrekening hebben betrekking op de jaarrekeningcontrole, het onderzoek naar de DNB-jaarstaten en de basisgegevens. De andere controleopdrachten betreffen de controle van het MVB-verslag en de controle van de verdeling van het pensioenvermogen op invaarmoment.
Vennootschapsbelasting
De activiteiten van Rail & OV zijn vrijgesteld van vennootschapsbelasting.
(16) Mutatie technische voorzieningen
Voor het verloop van de technische voorzieningen en een toelichting op de afzonderlijke mutaties wordt verwezen naar de toelichting op de posten "Voorziening pensioenverplichtingen" en "Voorziening operationele kosten" en de "Actuariële analyse van het resultaat".
(17) Saldo overdrachten van pensioenaanspraken
| 2025 | 2024 | |
|---|---|---|
| Ontvangen bedragen | -87 | -44 |
| Betaalde bedragen | 13 | 13 |
| Totaal | -74 | -31 |
| Mutatie voorziening pensioenverplichtingen wegens | 96 | 57 |
| ontvangen bedragen | ||
| Mutatie voorziening pensioenverplichtingen wegens | -15 | -16 |
| betaalde bedragen | ||
| Saldo mutatie van de voorziening pensioenverplichtingen wegens overdracht van pensioenaanspraken | 81 | 41 |
6.9 Actuariële analyse van het resultaat
Bij de vaststelling van de voorziening pensioenverplichtingen worden veronderstellingen gehanteerd over bijvoorbeeld interest, sterfte en kosten. Gedurende het verslagjaar wijken de werkelijke ontwikkelingen inherent af van de veronderstellingen, waardoor er ten opzichte van de veronderstellingen een winst of verlies wordt gerealiseerd. Het totale saldo van baten en lasten bestaat uit de som van de resultaten per veronderstelling. In onderstaand overzicht van de actuariële analyse wordt het saldo van baten en lasten uitgesplitst naar de diverse bronnen door de verschillende wijzigingen van de technische voorzieningen af te zetten tegen de overeenkomstige cijfers uit de financiële administratie.
| 2025 | 2024 | |||
|---|---|---|---|---|
| Premieresultaat: | ||||
| - Ontvangen premies | 551 | 528 | ||
| - Benodigd voor pensioenopbouw | -557 | -493 | ||
| - Benodigd voor kosten | -10 | -9 | ||
| -16 | 26 | |||
| Resultaat op rente, rendement en toeslagen: | ||||
| - Behaalde beleggingsopbrengst | -286 | 2.057 | ||
| - Benodigd voor rekenrente | -461 | -635 | ||
| - Wijziging rekenrente | 2.920 | -321 | ||
| - Toeslagen | -524 | -594 | ||
| 1.649 | 507 | |||
| Resultaat op uitkeringen: | ||||
| - Werkelijke uitkeringen | -775 | -754 | ||
| - Vrijgevallen uitkeringen uit de voorziening | 776 | 745 | ||
| 1 | -9 | |||
| Resultaat op overnames en overdrachten: | ||||
| - Toename verplichtingen | -81 | -41 | ||
| - Per saldo ontvangen gelden | 74 | 31 | ||
| -7 | -10 | |||
| Resultaat op kosten: | ||||
| - Gemaakte kosten | -20 | -18 | ||
| - Beschikbaar voor kosten uit de voorziening en pensioenpremie | 26 | 24 | ||
| 6 | 6 | |||
| Wijziging actuariële uitgangspunten en methoden: | 66 | 36 | ||
| Overige resultaten: | ||||
| - Resultaat op arbeidsongeschiktheid | -11 | -15 | ||
| - Resultaat op overlevingskansen | -3 | 15 | ||
| - Resultaat inkoop overgangsrecht toeslagen | 0 | -16 | ||
| - Overige | -3 | -3 | ||
| -17 | -19 | |||
| Saldo van baten en lasten | 1.682 | 537 |
6.10 Toelichting op de resultaatcomponenten van de actuariële analyse
Premieresultaat
De ontvangen pensioenpremie ligt onder het actuarieel benodigde niveau. De feitelijke pensioenpremie is daardoor lager dan het actuarieel benodigde niveau voor de pensioenopbouw, de risicodekking en de uitvoeringskosten. Er is een verlies geleden van € 16 miljoen. Dit wordt met name veroorzaakt door de lagere rente.
Resultaat op rente, rendement en indexatie
Het rendement dat op de beleggingen wordt gemaakt dient ter compensatie van de benodigde interesttoevoeging aan de voorziening pensioenverplichtingen. Het rendement in 2025 was negatief en daarmee lager dan de interesttoevoeging. Het rendement dient, in principe, tevens ter financiering van de eventuele indexatie van de pensioenaanspraken/-rechten van de fondsdeelnemers. Per 31 december 2025 heeft er een indexatie van 3,02% plaatsgevonden. Daarnaast was er in 2025 een positief resultaat als gevolg van de stijging van de rente van 2,16% (2024) naar 3,16%.
Resultaat op uitkeringen
Uit de voorziening pensioenverplichtingen valt jaarlijks een bedrag vrij ten behoeve van pensioenuitkeringen. Deze vrijval wordt afgezet tegen de daadwerkelijke uitkeringen. Idealiter zijn deze bedragen aan elkaar gelijk. In 2025 was er sprake van een positief verschil van € 1 miljoen (2024: € 9 miljoen).
Resultaat op overnames en overdrachten
De specificatie van dit resultaat is weergegeven in de toelichting op de staat van baten en lasten, post Saldo overdracht van pensioenaanspraken. Het resultaat wordt veroorzaakt door het verschil in rekenrente waarmee de overname/overdracht is bepaald en de rente waarmee het fonds de voorziening bepaald. Daarnaast wordt het resultaat veroorzaakt door het verschil tussen het aantal inkomende en uitgaande waardeoverdrachten.
Resultaat op kosten
In de voorziening pensioenverplichtingen is een opslag opgenomen van 2% ter dekking van de administratiekosten. Bij het verrichten van uitkeringen valt deze opslag vrij. Ook in de premie is een opslag opgenomen ter dekking van de kosten. In 2025 was de vrijval van de kostenopslag als gevolg van het verrichten van uitkeringen samen met de kostenopslag in de premie hoger dan de werkelijk gemaakte kosten voor de pensioenuitvoering.
Resultaat als gevolg van wijziging actuariële uitgangspunten en methoden
Dit resultaat is het gevolg van de wijziging zoals beschreven in de toelichting op de balans, post Voorziening pensioenverplichtingen.
Overige resultaten
Het resultaat op arbeidsongeschiktheid vloeit voort uit het feit dat de onttrekking aan de voorziening voor arbeidsongeschiktheid hoger was dan de premie voor dit risico.
Het resultaat op overlevingskansen bestaat uit een verlies op lang leven (ouderdomspensioen, ingegaan nabestaandenpensioen) van € 9 miljoen (2024: winst van € 9 miljoen) en een winst op kort leven van € 6 miljoen (2024: winst van € 6 miljoen). Bij overlijden wordt een vrijval uit de voorziening pensioenverplichtingen verwacht. In 2025 was de werkelijke vrijval door overlijden kleiner dan de verwachte, waardoor een verlies op lang leven ontstond.
Verwacht wordt dat door overlijden een bedrag vrijvalt uit de voorziening pensioenverplichtingen voor ouderdomspensioen en dat er een toevoeging aan de voorziening moet plaatsvinden voor het ingaande nabestaandenpensioen. In 2025 moest er minder aan de voorziening worden toegevoegd dan vooraf werd verwacht waardoor er een winst op kort leven was.
De post Overige (€ 3 miljoen verlies) omvat voornamelijk de effecten van diverse bestandsmutaties (zoals pensioeningang en terugwerkende kracht) en de overige lasten uit de staat van baten en lasten.
6.11 Gebeurtenissen na balansdatum
Overgang naar de nieuwe pensioenregeling
Per 1 januari 2026 heeft Rail & OV de bestaande pensioenaanspraken en -rechten overgezet ('ingevaren') naar het nieuwe pensioenstelsel. De regels daarvan zijn vastgelegd in de Wet toekomst pensioenen (Wtp). De opgebouwde aanspraken en rechten zijn collectief overgedragen naar de pensioenregeling onder het nieuwe stelsel.
Het aanwezige pensioenvermogen op invaarmoment 1 januari 2026 is de som van het eigen vermogen en de technische voorzieningen.
Het aanwezig pensioenvermogen op 1 januari 2026 is als volgt:
| Eigen vermogen per 31 december 2025 | 7.391 | |
| Technische voorzieningen op basis van FTK per 31 december 2025 | 17.790 | |
| Totaal aanwezig pensioenvermogen op invaarmoment | 25.181 |
| Technische voorzieningen op basis van FTK per 31 december 2025 | 17.790 | |
| Effect sekseneutrale contante waardefactoren en wijziging deelnemersbestand | 10 | |
| Technische voorzieningen op basis van sekseneutrale contante waardefactoren | 17.800 |
Het aanwezig pensioenvermogen is verdeeld over eigen vermogenscomponenten, bestemmingsfondsen en de persoonlijke pensioenvermogens van deelnemers. Hieronder is het verloop van het aanwezig pensioenvermogen opgenomen, zoals dat op het moment van invaren is verdeeld over de verschillende componenten. De tabel toont het totale beschikbare vermogen na aftrek van de verschillende gereserveerde bedragen volgens het implementatieplan. Het implementatieplan is op 12 november 2025 vastgesteld door het bestuur van Rail & OV. Het resterende beschikbare vermogen is evenwichtig verdeeld over de persoonlijke pensioenvermogens van de individuele deelnemers.
Verdeling van het pensioenvermogen op invaarmoment (de 'waterval'):
| Aanwezig pensioenvermogen op invaarmoment | 25.181 | |
| -/- Minimaal vereist vermogen | (1) | -56 |
| -/- Operationele reserve | (2) | -292 |
| -/- Solidariteitsfonds | (3) | -1.511 |
| -/- Compensatie | (4) | -712 |
| -/- Voorziening operationele kosten | (5) | -348 |
| -/- Voorziening pensioenverplichtingen risico pensioenfonds | (6) | -130 |
| Totaal beschikbaar vermogen | 22.132 |
Toelichting op de componenten van de 'waterval'
(1) Minimaal vereist eigen vermogen
Rail & OV heeft de hoogte van het minimaal eigen vermogen en de operationele reserve tezamen vastgesteld op 2% van de technische voorzieningen, waarbij het minimaal eigen vermogen is bepaald op € 56 miljoen, ongeveer 0,3% (afgerond op 1 decimaal) van de technische voorzieningen.
(2) Operationele reserve
Er is bij het invaren een operationele reserve gevormd van ongeveer 1,7% van de technische voorziening. Hierbij wordt bij invaren eigen vermogen gevormd in aanvulling op het minimaal vereist eigen vermogen. Rail & OV vormt de operationele reserve voor zowel tijdelijke als structurele doelen. Dit omvat o.a. resultaatverwerking, terugwerkende kracht mutaties, debiteurenrisico en onvoorziene (financiële) resultaten.
(3) Solidariteitsfonds
Dit is een collectieve vermogensreserve waarmee financiële mee- of tegenvallers kunnen worden gedeeld in een solidaire premieovereenkomst. Bij invaren, bij een dekkingsgraad vanaf 137%, bedraagt het solidariteitsfonds 6% van het pensioenvermogen.
(4) Compensatie
Dit is een geoormerkt vermogen voor het compenseren van actieve deelnemers voor het afschaffen van de doorsneesystematiek. Het voor compensatie beschikbare vermogen bedraagt 4% van de technische voorziening bij een dekkingsgraad groter of gelijk aan 140%. Het voor compensatie beschikbare vermogen wordt over leeftijdscohorten verdeeld volgens een leeftijdsafhankelijke staffel. Deze staffel wordt afgeleid van de berekende impact van de afschaffing van de doorsneesystematiek.
(5) Voorziening operationele kosten
Dit betreft de voorziening voor operationele toekomstige uitvoeringskosten in een afwikkelscenario, die gepaard gaan met het doen van toekomstige pensioenuitkeringen.
(6) Voorziening pensioenverplichtingen risico pensioenfonds
Hieronder vallen voorzieningen voor andere collectieve verplichtingen, zoals:
- Voorziening premievrije voortzetting bij arbeidsongeschiktheid
- Voorziening risico nabestaandenpensioen
- Voorziening arbeidsongeschiktheidspensioen/WIA-excedent pensioen
- Voorziening Anw-hiaat
- Voorziening overgangsrecht wezenpensioen
Galaxy
In september 2025 is het retentierecht, dat Ballast Nedam uitoefende inzake vastgoedproject Galaxy, opgeheven. Dit heeft de weg vrijgemaakt voor de opstart van de afbouw van project Galaxy, waarin Rail & OV de appartementen afneemt. Deze opstartfase behelst onder andere een inventarisering van de huidige staat van het gebouw. Tussen Rail & OV en onder meer de bouwer (Ballast Nedam) en de ontwikkelaar (De Lelie Vastgoed) loopt nog een juridische procedure over eventuele schade als gevolg van het retentierecht.
Utrecht, 27 mei 2026
Het bestuur van Pensioenfonds Rail & Openbaar Vervoer
7.1 Resultaatsbestemming
In de statuten is geen bepaling opgenomen over de wijze waarop het resultaat moet worden verdeeld. Het resultaat wordt jaarlijks geheel ten gunste dan wel ten laste van de reserves gebracht.
7.2 Actuariële verklaring
Opdracht
Door Stichting Pensioenfonds Rail & Openbaar Vervoer te Utrecht is aan Towers Watson Netherlands B.V. de opdracht verleend tot het afgeven van een actuariële verklaring als bedoeld in de Pensioenwet over het boekjaar 2025.
Onafhankelijkheid
Als waarmerkend actuaris ben ik onafhankelijk van Stichting Pensioenfonds Rail & Openbaar Vervoer, zoals vereist conform artikel 148 van de Pensioenwet. Ik verricht geen andere werkzaamheden voor het pensioenfonds.
Gegevens
De gegevens waarop mijn onderzoek is gebaseerd, zijn verstrekt door en tot stand gekomen onder de verantwoordelijkheid van het bestuur van het pensioenfonds.
Voor de toetsing van de technische voorzieningen en voor de beoordeling van de vermogenspositie heb ik mij gebaseerd op de financiële gegevens die ten grondslag liggen aan de jaarrekening.
Afstemming accountant
Op basis van de door mij en de accountant gehanteerde Handreiking heeft afstemming plaatsgevonden over de werkzaamheden en de verwachtingen bij de controle van het boekjaar.
Voor de toetsing van de technische voorzieningen en voor de beoordeling van de vermogenspositie als geheel heb ik de materialiteit bepaald op € 128 miljoen. Met de accountant ben ik overeengekomen om geconstateerde afwijkingen boven € 6 miljoen te rapporteren. Deze afspraken zijn vastgelegd en de uitkomsten van mijn bevindingen zijn met de accountant besproken.
Ik heb voorts gebruik gemaakt van de door de accountant in het kader van de jaarrekeningcontrole onderzochte basisgegevens. De accountant van het pensioenfonds heeft mij geïnformeerd over zijn bevindingen ten aanzien van de betrouwbaarheid (materiële juistheid en volledigheid) van de basisgegevens en de overige uitgangspunten die voor mijn beoordeling van belang zijn.
Werkzaamheden
Ter uitvoering van de opdracht heb ik, conform mijn wettelijke verantwoordelijkheid zoals beschreven in artikel 147 van de Pensioenwet, onderzocht of is voldaan aan de artikelen 126 tot en met 140 van de Pensioenwet.
Op grond van overgangsrecht gelden genoemde artikelen, zoals deze tot de inwerkingtreding van de Wet toekomst pensioenen luidden. De door het pensioenfonds verstrekte basisgegevens zijn zodanig dat ik die gegevens als uitgangspunt van de door mij beoordeelde berekeningen heb aanvaard.
Als onderdeel van de werkzaamheden voor de opdracht heb ik onder meer onderzocht of:
- toereikende technische voorzieningen zijn vastgesteld met betrekking tot het geheel van pensioenverplichtingen;
- het minimaal vereist eigen vermogen en het vereist eigen vermogen conform de wettelijke bepalingen zijn vastgesteld;
- de kostendekkende premie voldoet aan de gestelde wettelijke vereisten;
- het beleggingsbeleid in overeenstemming is met de prudent-person regel.
Voorts heb ik mij een oordeel gevormd over de vermogenspositie van het pensioenfonds. Daarbij heb ik mij gebaseerd op de tot en met balansdatum aangegane verplichtingen en de op dat moment aanwezige middelen en is mede het financieel beleid van het pensioenfonds in aanmerking genomen.
Mijn onderzoek heb ik zodanig uitgevoerd, dat een redelijke mate van zekerheid wordt verkregen dat de resultaten geen onjuistheden van materieel belang bevatten.
De beschreven werkzaamheden en de uitvoering daarvan zijn in overeenstemming met de binnen het Koninklijk Actuarieel Genootschap geldende normen en gebruiken en vormen naar mijn mening een deugdelijke grondslag voor mijn oordeel.
Oordeel
Overeenkomstig de beschreven berekeningsregels en uitgangspunten zijn toereikende technische voorzieningen vastgesteld met betrekking tot het geheel van pensioenverplichtingen.
Het eigen vermogen van het pensioenfonds is op de balansdatum hoger dan het wettelijk vereist eigen vermogen.
Met inachtneming van het voorafgaande heb ik mij ervan overtuigd dat is voldaan aan de artikelen 126 tot en met 140 van de Pensioenwet. Hierbij merk ik op dat op grond van overgangsrecht de artikelen 126 tot en met 140 van de Pensioenwet gelden, zoals deze tot de inwerkingtreding van de Wet toekomst pensioenen luidden.
De beleidsdekkingsgraad van het pensioenfonds op balansdatum is hoger dan de dekkingsgraad bij het vereist eigen vermogen.
Mijn oordeel over de vermogenspositie van Stichting Pensioenfonds Rail & Openbaar Vervoer is gebaseerd op de tot en met balansdatum aangegane verplichtingen en de op dat moment aanwezige middelen.
De vermogenspositie is naar mijn mening goed.
Daarbij zijn de mogelijkheden tot het realiseren van de beoogde toeslagen in aanmerking genomen.
Amstelveen, 27 mei 2026
drs. W. Hoekert AAG
Verbonden aan Towers Watson Netherlands B.V.
7.3 Controleverklaring van de onafhankelijke accountant
Aan: het bestuur van Stichting Pensioenfonds Rail & Openbaar Vervoer
Verklaring over de in het jaarverslag opgenomen jaarrekening 2025
Ons oordeel
Wij hebben de in het jaarverslag opgenomen jaarrekening voor het boekjaar geëindigd op 31 december 2025 van Stichting Pensioenfonds Rail & Openbaar Vervoer te Utrecht gecontroleerd.
Naar ons oordeel geeft de jaarrekening een getrouw beeld van de grootte en de samenstelling van het vermogen van Stichting Pensioenfonds Rail & Openbaar Vervoer per 31 december 2025 en van het resultaat over 2025 in overeenstemming met Titel 9 Boek 2 BW.
De jaarrekening bestaat uit:
- de balans per 31 december 2025;
- de staat van baten en lasten over 2025;
- de toelichting met een overzicht van de gehanteerde grondslagen voor financiële verslaggeving en andere toelichtingen.
De basis voor ons oordeel
Wij hebben onze controle uitgevoerd volgens het Nederlands recht, waaronder ook de Nederlandse controlestandaarden vallen. Onze verantwoordelijkheden op grond hiervan zijn beschreven in de sectie Onze verantwoordelijkheden voor de controle van de jaarrekening.
Wij zijn onafhankelijk van Stichting Pensioenfonds Rail & Openbaar Vervoer (hierna ook wel het pensioenfonds) zoals vereist in de Europese verordening betreffende specifieke eisen voor de wettelijke controles van financiële overzichten van organisaties van openbaar belang, de Wet toezicht accountantsorganisaties (Wta), de Verordening inzake de onafhankelijkheid van accountants bij assurance-opdrachten (ViO) en andere voor de opdracht relevante onafhankelijkheidsregels in Nederland. Verder hebben wij voldaan aan de Verordening gedrags- en beroepsregels accountants (VGBA).
Wij vinden dat de door ons verkregen controle-informatie voldoende en geschikt is als basis voor ons oordeel.
Informatie ter ondersteuning van ons oordeel
Wij hebben onze controlewerkzaamheden bepaald in het kader van de controle van de jaarrekening als geheel en bij het vormen van ons oordeel hierover. Onderstaande informatie ter ondersteuning van ons oordeel en onze bevindingen moeten in dat kader worden bezien en niet als afzonderlijke oordelen of conclusies.
Ons inzicht in het pensioenfonds
Stichting Pensioenfonds Rail & Openbaar Vervoer voert als bedrijfstakpensioenfonds de pensioenregeling uit voor mensen die werken of gewerkt hebben in de sectoren rail en openbaar vervoer en hun nabestaanden. Vermogensbeheer is deels uitbesteed aan gespecialiseerde dienstverleners en wordt deels in eigen beheer gevoerd. Pensioenbeheer wordt in eigen beheer gevoerd. Wij hebben bijzondere aandacht in onze controle besteed aan deze onderwerpen op basis van de activiteiten van het pensioenfonds en onze risicoanalyse.
Wij hebben de materialiteit bepaald en de risico’s geïdentificeerd en ingeschat dat de jaarrekening afwijkingen van materieel belang bevat als gevolg van fraude of fouten, om in reactie op deze risico’s de controlewerkzaamheden te bepalen ter verkrijging van controle-informatie die voldoende en geschikt is als basis voor ons oordeel.
Materialiteit
| Materialiteit | € 125 miljoen (2024: € 256 miljoen) |
| Toegepaste benchmark | 0,5% van het pensioenvermogen per 31 december 2025, zijnde het totaal van de technische voorzieningen en het stichtingskapitaal en de reserves. |
| Nadere toelichting | Wij hebben voor deze grondslag gekozen omdat dit het vermogen betreft dat de basis vormt voor de berekening van de (beleids)dekkingsgraad. Voor het bepalen van het percentage hebben wij gelet op de financiële positie van het pensioenfonds en de mate waarin de beleidsdekkingsgraad zich rondom een kritieke grens bevindt. Gelet op de overgang naar het nieuwe pensioenstelsel per 1 januari 2026 hebben we gekozen om de controle uit te voeren met een lagere materialiteitsgrens ten opzichte van voorgaand jaar. |
Wij houden ook rekening met afwijkingen en/of mogelijke afwijkingen die naar onze mening voor de gebruikers van de jaarrekening om kwalitatieve redenen materieel zijn.
Wij zijn met het bestuur overeengekomen dat wij aan het bestuur tijdens onze controle geconstateerde afwijkingen boven € 6 miljoen rapporteren alsmede kleinere afwijkingen die naar onze mening om kwalitatieve redenen relevant zijn.
Opdrachtteam en gebruikmaken van het werk van specialisten en interne accountantsdienst
Wij hebben zorggedragen dat het opdrachtteam over de juiste kennis en vaardigheden beschikt die nodig zijn voor de controle van een pensioenfonds. Wij hebben in het opdrachtteam specialisten opgenomen op het gebied van IT-audit. Daarnaast hebben wij eigen deskundigen ingeschakeld voor de controle van de waardering van derivaten en de voorziening pensioenverplichtingen.
Wij werken in onze controle samen met de interne accountantsdienst van Stichting Pensioenfonds Rail & Openbaar Vervoer en maken gebruik van de diepgaande kennis over Stichting Pensioenfonds Rail & Openbaar Vervoer en van de uitgevoerde werkzaamheden door de interne accountantsdienst. Wij hebben vooraf overeenstemming bereikt over de gezamenlijke planning van de controlewerkzaamheden, de aard en omvang van de uit te voeren werkzaamheden, rapportages en vastleggingen. Wij hebben de inhoud van het werk van de interne accountantsdienst geëvalueerd en getoetst om te bepalen of de werkzaamheden adequaat zijn voor de doeleinden van onze controle en vastgesteld welke werkzaamheden ons eigen opdrachtteam zelfstandig diende uit te voeren.
Onze focus op fraude en het niet-naleven van wet- en regelgeving
Onze verantwoordelijkheid
Hoewel wij niet verantwoordelijk zijn voor het voorkomen van fraude of het niet-naleven van wet- en regelgeving en van ons niet verwacht kan worden dat wij het niet-naleven van alle wet- en regelgeving ontdekken, is het onze verantwoordelijkheid om een redelijke mate van zekerheid te verkrijgen dat de jaarrekening als geheel geen afwijkingen van materieel belang bevat als gevolg van fraude of fouten. Bij fraude is het risico dat een afwijking van materieel belang niet ontdekt wordt groter dan bij fouten. Bij fraude kan sprake zijn van samenspanning, valsheid in geschrifte, het opzettelijk nalaten transacties vast te leggen, het opzettelijk verkeerd voorstellen van zaken of het doorbreken van de interne beheersing.
Onze controleaanpak met betrekking tot frauderisico's
Wij hebben de risico’s geïdentificeerd en ingeschat op een afwijking van materieel belang in de jaarrekening die het gevolg is van fraude. Wij hebben tijdens onze controle inzicht verkregen in het pensioenfonds en diens omgeving, de componenten van het interne beheersingssysteem, waaronder het risico-inschattingsproces en de wijze waarop het bestuur inspeelt op frauderisico’s en het interne beheersingssysteem monitort, alsmede de uitkomsten daarvan. Wij verwijzen naar het onderdeel Risicomanagement in paragraaf 3.5.2, waarin het bestuur zijn (fraude)risicoanalyse heeft opgenomen.
Wij hebben de opzet en de relevante aspecten van het interne beheersingssysteem en in het bijzonder de frauderisicoanalyse geëvalueerd alsook bijvoorbeeld de gedragscode, klokkenluidersregeling en de incidentenregistratie. Wij hebben de opzet en het bestaan geëvalueerd, en voor zover wij noodzakelijk achten, de werking getoetst van interne beheersmaatregelen gericht op het mitigeren van frauderisico’s.
Als onderdeel van ons proces voor het identificeren van frauderisico’s, hebben wij frauderisicofactoren overwogen met betrekking tot frauduleuze financiële verslaggeving, oneigenlijke toe-eigening van activa en omkoping en corruptie. Wij hebben geëvalueerd of deze factoren een indicatie vormden voor de aanwezigheid van het risico op afwijkingen van materieel belang als gevolg van fraude.
In onze controle bouwen wij een element in van onvoorspelbaarheid. Ook hebben wij de uitkomst van andere controlewerkzaamheden beoordeeld en overwogen of er bevindingen zijn die aanwijzing geven voor fraude of het niet-naleven van wet- en regelgeving.
Wij houden rekening met het risico dat het bestuur interne beheersmaatregelen kan doorbreken, aangezien dit risico in alle organisaties aanwezig is. Vanwege dit risico hebben wij onder meer geëvalueerd of de keuze en toepassing van de grondslagen voor financiële verslaggeving door het pensioenfonds en met name voor subjectieve waarderingsvraagstukken - waaronder de subjectieve elementen in de waardering van de technische voorzieningen - en complexe transacties, zoals toegelicht in paragraaf 6.5 Grondslagen voor de waardering en de resultaatbepaling in de jaarrekening, een indicatie vormen voor frauduleuze financiële verslaggeving. Wij verwijzen in dit kader verder naar het kernpunt ‘Waardering van en toelichting ten aanzien van de technische voorzieningen’.
Ook hebben wij data-analyse gebruikt om journaalposten met een verhoogd risico te signaleren en te toetsen, evenals andere aanpassingen gemaakt in het proces van financiële verslaggeving. Wij hebben de zakelijke beweegredenen (of het ontbreken daarvan) beoordeeld van bijzondere transacties, waaronder die met verbonden partijen.
Wij zijn uitgegaan van de veronderstelling dat er bij de opbrengstenverantwoording frauderisico’s bestaan met name bij de indirecte beleggingsopbrengsten uit de indirecte beleggingen, uit de directe beleggingen in vastgoed en de indirecte beleggingen in vastgoed, private equity, infrastructuur en impact beleggingen. Wij beschrijven in de controleaanpak van het kernpunt Waardering en toelichting van beleggingen zonder genoteerde marktprijzen onze controlewerkzaamheden om in te spelen op de veronderstelde frauderisico’s bij de opbrengstenverantwoording.
Wij hebben kennisgenomen van de beschikbare informatie en om inlichtingen gevraagd bij leden van het bestuur, sleutelfunctionarissen (waaronder sleutelfunctiehouders, de compliance officer, medewerkers van het bestuursbureau).
Uit de door ons geïdentificeerde frauderisico’s, ontvangen inlichtingen en andere beschikbare informatie volgen geen specifieke aanwijzingen voor fraude of vermoedens van fraude met een mogelijk materieel belang voor het beeld van de jaarrekening.
Onze controleaanpak met betrekking tot het risico van niet voldoen aan wet- en regelgeving
Wij hebben passende controlewerkzaamheden verricht inzake de naleving van de bepalingen van de relevante wet- en regelgeving die van directe invloed zijn op de verantwoorde bedragen en toelichtingen in de jaarrekening. Daarnaast hebben wij de omstandigheden ingeschat met betrekking tot het risico van niet-naleven van wet- en regelgeving waarvan redelijkerwijs kan worden verwacht dat deze van materiële invloed kunnen zijn op de jaarrekening. In lijn met NBA-handreiking 1144 Specifieke verplichtingen vanuit de toezichtwet- en regelgeving voor de interne auditor en de externe accountant bij pensioenfondsen, is onze inschatting gebaseerd op onze ervaring in de sector, afstemming met het bestuur, het kennisnemen van de systematische integriteitsrisicoanalyse (SIRA), het lezen van notulen, het kennisnemen van rapporten van de sleutelfunctiehouders, de interne accountant en de compliance afdeling en het uitvoeren van gegevensgerichte werkzaamheden gericht op transactiestromen, jaarrekeningposten en toelichtingen.
Wij hebben verder kennisgenomen van correspondentie met toezichthouders en zijn alert gebleven op indicaties voor een (mogelijke) niet-naleving gedurende de controle. Ten slotte hebben wij schriftelijk de bevestiging ontvangen dat alle bekende gebeurtenissen van niet-naleving van wet- en regelgeving met ons zijn gedeeld.
Onze controleaanpak met betrekking tot de continuïteitsveronderstelling
Zoals toegelicht in het onderdeel ‘Algemeen’ van paragraaf 6.5 Grondslagen voor de waardering en de resultaatbepaling van de jaarrekening, is de jaarrekening opgemaakt op basis van de continuïteitsveronderstelling. Bij het opmaken van de jaarrekening heeft het bestuur een specifieke beoordeling gemaakt van de mogelijkheid van het pensioenfonds om zijn continuïteit te handhaven en de activiteiten voort te zetten voor de voorzienbare toekomst.
Wij hebben de specifieke beoordeling met het bestuur besproken en professioneel-kritisch geëvalueerd. Wij hebben overwogen of de specifieke beoordeling van het bestuur op basis van onze kennis en ons begrip, verkregen vanuit de jaarrekeningcontrole of anderszins, alle relevante gebeurtenissen en omstandigheden bevat waardoor gerede twijfel zou kunnen bestaan of het pensioenfonds zijn activiteiten in continuïteit kan voortzetten en in hoeverre het pensioenfonds voldoet aan de prudentiële vereisten. Als wij concluderen dat er een onzekerheid van materieel belang bestaat, zijn wij verplicht om aandacht in onze controleverklaring te vestigen op de relevante gerelateerde toelichtingen in de jaarrekening. Als de toelichtingen inadequaat zijn, moeten wij onze verklaring aanpassen.
Op basis van onze werkzaamheden hebben wij geen materiële onzekerheden ten aanzien van de continuïteit of het hanteren van de continuïteitsveronderstelling door het bestuur geïdentificeerd. Onze conclusies zijn gebaseerd op de controle-informatie die verkregen is tot de datum van onze controleverklaring. Toekomstige gebeurtenissen of omstandigheden kunnen er echter toe leiden dat een pensioenfonds zijn continuïteit niet langer kan handhaven.
De kernpunten van onze controle
| Ontwikkeling en toelichting van de (beleids)dekkingsgraad | |
|---|---|
| Risico | De solvabiliteit van een pensioenfonds wordt gemeten aan de hand van de dekkingsgraad. De dekkingsgraad brengt de verhouding tussen de (netto) activa en pensioenverplichtingen tot uitdrukking en is daarmee een graadmeter voor de financiële positie van een pensioenfonds. De beleidsdekkingsgraad is de gemiddelde dekkingsgraad van de twaalf maanden voorafgaand aan het moment van vaststelling. Het pensioenfonds is wettelijk verplicht om de beleidsdekkingsgraad te hanteren als basis voor bepaalde beleidsbeslissingen, bijvoorbeeld inzake indexatie en kortingen. Daarnaast is de beleidsdekkingsgraad onder meer van belang om te bepalen of het pensioenfonds voldoende buffers heeft. De dekkingsgraad en de beleidsdekkingsgraad zijn toegelicht in sectie 6.7 toelichting op de balans per 31 december 2025 onder (8) Stichtingskapitaal en reserves van de jaarrekening. Wij wijzen op de in de jaarrekening opgenomen toelichting op de gebeurtenissen na balansdatum waar is toegelicht dat het pensioenfonds op 1 januari 2026 de bestaande pensioenaanspraken en het eigen vermogen heeft overgezet ('ingevaren') naar het nieuwe pensioenstelsel. De regels daarvan zijn vastgelegd in de Pensioenwet na het in werking treden van de Wet toekomst pensioenen. Zoals toegelicht in betreffende paragraaf heeft dit impact op het eigen vermogen per 1 januari 2026. Het in het kader van onze jaarrekeningcontrole in aanmerking genomen risico is dat de (beleids)dekkingsgraad niet juist wordt vastgesteld. |
| Onze controleaanpak | Door controle van de balans onderzoeken wij de samenstellende delen van de dekkingsgraad. De balans en daarmee de dekkingsgraad per 31 december 2025 hebben wij mede met gebruikmaking van de werkzaamheden van de certificerend actuaris gecontroleerd. Wij hebben de ontwikkelingen in de financiële positie van het pensioenfonds beoordeeld op basis van het actuarieel rapport van de certificerend actuaris en onze controle van de jaarcijfers. Vanwege de gevoeligheid van schattingselementen hebben wij specifiek aandacht besteed aan de waardering van de (illiquide) beleggingen en de waardering van de technische voorzieningen. De werkzaamheden die wij in dit kader hebben uitgevoerd zijn in de kernpunten hierna beschreven. Wij controleren geen andere maandelijkse dekkingsgraden dan de dekkingsgraad ultimo boekjaar. Ten aanzien van andere maandelijkse dekkingsgraden hebben wij de navolgende toetsingswerkzaamheden verricht, die minder zekerheid geven dan een controle van twaalf maands-dekkingsgraden: • Wij hebben de opzet van het totstandkomingsproces van de berekening van de maandelijkse dekkingsgraad onderzocht, alsmede de juiste maandtoerekening van zogenaamde key items vastgesteld. Dit jaar betrof het key item de toeslagverlening per 31 december 2025. • Daarnaast heeft de certificerend actuaris een plausibiliteitstoets uitgevoerd op de ontwikkeling van de voorziening pensioenverplichtingen zoals gehanteerd in de bepaling van de dekkingsgraad gedurende het jaar in relatie tot de ontwikkelingen in de belangrijkste factoren, zoals de rentecurve. Wij hebben kennisgenomen van de uitkomst van deze werkzaamheden van de certificerend actuaris. Tevens hebben wij de toelichtingen met betrekking tot de (beleids)dekkingsgraad geëvalueerd. |
| Belangrijke observaties | Wij hebben geen materiële afwijkingen geconstateerd in de vaststelling van de dekkingsgraad en de beleidsdekkingsgraad per 31 december 2025 en de gerelateerde toelichting in de jaarrekening. |
| Waardering en toelichting van beleggingen zonder genoteerde marktprijzen | |
|---|---|
| Risico | De beleggingen zijn een significante post op de balans van het pensioenfonds. Alle beleggingen dienen krachtens de Pensioenwet te worden gewaardeerd op marktwaarde. De gerealiseerde en ongerealiseerde waardeontwikkeling van beleggingen dienen in de staat van baten en lasten te worden verwerkt als indirecte beleggingsopbrengsten. Voor een groot deel van de beleggingen is deze marktwaarde te verifiëren aan transacties die tot stand zijn gekomen op de financiële markten (marktprijzen). Er zijn ook beleggingen die worden gewaardeerd op basis van onafhankelijke taxaties, netto contante waardeberekeningen of een andere geschikte methode, waaronder de intrinsieke waarde per participatie voor posities in niet (beurs)genoteerde fondsen. De waarderingsonzekerheid neemt inherent toe bij (onafhankelijke) taxaties en netto contante waardeberekeningen en hangt samen met de beschikbaarheid en toepasbaarheid van marktgegevens. Bij het pensioenfonds betreffen dit de posities in direct vastgoed en derivaten. De posities in niet-(beurs)genoteerde fondsen, met name private equity, infrastructuur, impact beleggingen en indirect vastgoed kennen eveneens inherent relatief veel waarderingsonzekerheid doordat de waarde wordt ontleend aan de meest recente rapportages van de fondsmanagers gecorrigeerd voor kasstromen tot aan balansdatum. Het pensioenfonds heeft de waarderingsgrondslagen voor de beleggingen beschreven in paragraaf 6.5 Grondslagen voor de waardering en de resultaatbepaling en een nadere toelichting opgenomen in sectie 6.7 Toelichting op de balans per 31 december 2025 onder Beleggingen. Uit deze toelichting blijkt dat per 31 december 2025 € 2.273 miljoen is belegd in direct vastgoed, per saldo € 1.663 miljoen negatief in derivaten en dat € 2.709 miljoen is belegd in niet-(beurs)genoteerde fondsen. Dit betreft circa 14% van de totale beleggingsportefeuille. Daarnaast is in de toelichting (1) Vastgoed een gevoeligheidsanalyse opgenomen ten aanzien van de waardering van direct vastgoed. Uit deze toelichting blijkt tevens dat een schattingswijziging heeft plaatsgevonden door bij het bepalen van de waarde van vastgoed in ontwikkeling rekening te houden met de verwachte huurindexatie. Volgens deze toelichting is de waarde van het vastgoed in ontwikkeling hierdoor € 11 miljoen hoger. Het in het kader van onze jaarrekeningcontrole in aanmerking genomen risico is dat de beleggingen zonder genoteerde marktprijzen niet juist gewaardeerd zijn en dat de toelichting niet voldoet aan relevante verslaggevingsvereisten. Zoals tevens beschreven in ‘Onze controle-aanpak met betrekking tot frauderisico’s’, hebben wij het veronderstelde frauderisico inzake de opbrengstenverantwoording ook gekoppeld aan de indirecte beleggingsopbrengsten uit beleggingen in direct vastgoed en niet-(beurs)genoteerde fondsen, met name private equity, infrastructuur, impact beleggingen en indirect vastgoed. |
| Onze controleaanpak | Wij hebben de gehanteerde waarderingsgrondslagen geëvalueerd en controlewerkzaamheden, waaronder het evalueren van de juiste werking van de interne beheersmaatregelen, uitgevoerd op de waardering van de beleggingen per 31 december 2025. • Voor de posities in direct vastgoed hebben wij instructies gestuurd naar de accountant van NLV die de interne beheersingsmaatregelen van het taxatieproces heeft onderzocht en gebruik heeft gemaakt van eigen vastgoedspecialisten voor een selectie van objecten de onafhankelijke taxaties en daarbij gehanteerde uitgangspunten getoetst op basis van marktgegevens (bandbreedtes). • Voor de posities in niet-(beurs)genoteerde fondsen hebben wij de waardering gecontroleerd op basis van de gecontroleerde jaarrekeningen van de betreffende fondsen met daarin opgenomen de gecontroleerde waarde per aandeel of participatie per 31 december 2025. Verder hebben wij vastgesteld of de gekozen waarderingsgrondslagen en de belangrijkste uitgangspunten daarbij aansluiten op de grondslagen van het pensioenfonds. Voor zover wij geen zekerheid kunnen verkrijgen uit een jaarrekening per 31 december 2025, omdat deze niet tijdig beschikbaar is of omdat het boekjaar van de betreffende fondsen niet gelijk is aan het boekjaar van het pensioenfonds, hebben wij aanvullende werkzaamheden uitgevoerd. Deze werkzaamheden bestonden uit het onderzoeken van eerdere jaarrekeningen (back-testing) en het vaststellen van de aansluiting met de meeste recente (niet gecontroleerde) rapportages van de fondsmanagers, waar van toepassing gecorrigeerd voor kasstromen tot aan balansdatum. Als onderdeel van de genoemde werkzaamheden hebben wij de impact van nieuwe informatie tot de datum van onze controleverklaring gemonitord en vastgesteld dat significante ontwikkelingen op adequate wijze zijn verwerkt. • Voor de waardering van de derivaten hebben wij een controle uitgevoerd op het gehanteerde waarderingsmodel en op de gehanteerde input waaronder de uit de markt afgeleide gegevens zoals valuta(termijn)koersen, rentevolatiliteit en rentecurves. Bij de uitvoering van deze werkzaamheden hebben wij eigen waarderingsspecialisten betrokken. Tevens hebben wij de toelichtingen met betrekking tot de beleggingen geëvalueerd. |
| Belangrijke observaties | Wij hebben geen materiële afwijkingen geconstateerd ten aanzien van de waardering van de beleggingen zonder genoteerde marktprijzen per 31 december 2025, de indirecte beleggingsopbrengsten en de gerelateerde toelichting in de jaarrekening. |
| Waardering van en toelichting ten aanzien van de technische voorzieningen | |
|---|---|
| Risico | De technische voorzieningen waaronder de voorziening pensioenverplichtingen betreffen een significante post in de balans van het pensioenfonds. De technische voorzieningen dienen krachtens de Pensioenwet te worden gewaardeerd op marktwaarde. De waardering is gevoelig voor de gehanteerde (actuariële) veronderstellingen en schattingselementen. Hier ligt een aantal belangrijke conventies aan ten grondslag namelijk dat voor de waardering uitgegaan wordt van de door DNB gepubliceerde rentetermijnstructuur alsmede de meest recente informatie (tafels) omtrent de levensverwachting, zoals gepubliceerd door het Koninklijk Actuarieel Genootschap (AG). In aanvulling op de tafels wordt gecorrigeerd voor de ingeschatte ervaringssterfte bij het pensioenfonds, zijnde de fondsspecifieke ervaringssterfte. Deze veronderstellingen hebben tezamen met de hoogte van de kostenopslag (zoals opgenomen in de voorziening operationele kosten), waaraan eveneens schattingen ten grondslag liggen, bijzondere aandacht gehad in onze controle. Wij hebben aan de subjectieve elementen ervaringssterfte en kostenopslag van de bepaling van de technische voorziening een frauderisico gekoppeld en de waardering en de toelichting daarop als kernpunt van onze controle aangemerkt. Het pensioenfonds heeft de waarderingsgrondslagen voor de voorziening pensioenverplichtingen beschreven in paragraaf 6.5 Grondslagen voor de waardering en de resultaatbepaling en een nadere toelichting opgenomen in paragraaf 6.7 onder (9) Voorziening pensioenverplichtingen. Uit deze toelichting blijkt dat een schattingswijziging heeft plaatsgevonden door aanpassing van de actuariële waarderingsmethodiek van continue jaarlijks naar de postnumerando maandelijkse betalingsmethodiek. Door deze wijziging is de waarde van de voorziening pensioenverplichtingen € 66 miljoen lager. Het in het kader van onze jaarrekeningcontrole in aanmerking genomen risico is dat de technische voorzieningen niet toereikend gewaardeerd en toegelicht zijn. |
| Onze controleaanpak | Bij de controle van de technische voorzieningen hebben wij gebruikgemaakt van de werkzaamheden van de certificerend actuaris van het pensioenfonds. De certificerend actuaris onderzoekt onder meer de toereikendheid van de technische voorzieningen en de naleving van een aantal specifieke wettelijke bepalingen. De certificerend actuaris heeft daarbij gebruikgemaakt van de door ons in het kader van de jaarrekeningcontrole onderzochte basisgegevens, waaronder de pensioenaanspraken van deelnemers. Gegeven onze eindverantwoordelijkheid voor het oordeel over de jaarrekening als geheel hebben wij met de certificerend actuaris onze planning, werkzaamheden, verwachtingen en uitkomsten afgestemd voor de controle van boekjaar 2025. Hierbij hebben wij specifiek aandacht gevraagd voor de toets van de ervaringssterfte op basis van de toegepaste prognosetafels, de toereikendheid van de kostenopslag alsmede de toepassing van de door DNB gepubliceerde rentetermijnstructuur. Wij hebben de gehanteerde waarderingsgrondslagen geëvalueerd en controlewerkzaamheden uitgevoerd op de waardering van de voorziening pensioenverplichtingen per 31 december 2025: • Daartoe hebben wij ons een beeld gevormd van de redelijkheid van de aannames en schattingen van het bestuur met betrekking tot de gekozen actuariële grondslagen, alsmede de uitkomsten van het actuariële grondslagenonderzoek en de gehanteerde waarderingsgrondslagen besproken met de certificerend actuaris. • Hierbij hebben wij met inachtneming van het oordeel van de certificerend actuaris en met gebruikmaking van onze eigen actuariële specialist gelet op de besluitvorming van het bestuur, de recentheid van beschikbaar grondslagenonderzoek, de toetsing op de onderbouwing van de daarin opgenomen veronderstellingen, de uitkomsten van beschikbare tussentijdse evaluaties, de uitkomsten van de actuariële analyse over meerdere jaren en de aanwezigheid van een consistente gedragslijn. • Daarnaast hebben wij controlewerkzaamheden uitgevoerd om de gehanteerde basisgegevens te toetsen mede met behulp van data analyse, waaronder het evalueren van de juiste werking van de interne beheersmaatregelen bij de pensioenuitvoeringsorganisatie, het verrichten van aansluitwerkzaamheden met de pensioenadministratie voor wat betreft de aantallen en de aanspraken en het beoordelen van het verloop en de uitkomsten van de actuariële analyse. Tevens hebben wij de toelichtingen ten aanzien van de technische voorzieningen geëvalueerd. |
| Belangrijke observaties | Wij hebben geen materiële afwijkingen geconstateerd ten aanzien van de waardering per 31 december 2025 of de toelichting van de technische voorzieningen. |
Naleving vereisten van SBR Regelgevende Technische Standaard, inclusief XBRL-markering, niet gecontroleerd
Wij hebben de naleving van de vereisten van de Regelgevende Technische Standaard van het SBR-domein Handelsregister, waaronder de aangebrachte eXtensible Business Reporting Language (XBRL) markeringen, niet onderzocht en brengen daarover geen oordeel tot uitdrukking.
Verklaring over de in het jaarverslag opgenomen andere informatie
Het jaarverslag omvat andere informatie naast de jaarrekening en onze controleverklaring daarbij.
Op grond van onderstaande werkzaamheden zijn wij van mening dat de andere informatie:
- met de jaarrekening verenigbaar is en geen materiële afwijkingen bevat;
- alle informatie bevat die op grond van Titel 9 Boek 2 BW is vereist voor het bestuursverslag en de overige gegevens.
Wij hebben de andere informatie gelezen en hebben op basis van onze kennis en ons begrip, verkregen vanuit de jaarrekeningcontrole of anderszins, overwogen of de andere informatie materiële afwijkingen bevat. Met onze werkzaamheden hebben wij voldaan aan de vereisten in Titel 9 Boek 2 BW en de Nederlandse Standaard 720. Deze werkzaamheden hebben niet dezelfde diepgang als onze controlewerkzaamheden bij de jaarrekening.
Het bestuur is verantwoordelijk voor het opstellen van de andere informatie, waaronder het bestuursverslag en de overige gegevens in overeenstemming met Titel 9 Boek 2 BW.
Beschrijving van verantwoordelijkheden voor de jaarrekening
Verantwoordelijkheden van het bestuur voor de jaarrekening
Het bestuur is verantwoordelijk voor het opmaken en getrouw weergeven van de jaarrekening in overeenstemming met Titel 9 Boek 2 BW. In dit kader is het bestuur verantwoordelijk voor een zodanige interne beheersing die het bestuur noodzakelijk acht om het opmaken van de jaarrekening mogelijk te maken zonder afwijkingen van materieel belang als gevolg van fraude of fouten.
Bij het opmaken van de jaarrekening moet het bestuur afwegen of het pensioenfonds in staat is om zijn werkzaamheden in continuïteit voort te zetten. Op grond van genoemd verslaggevingsstelsel moet het bestuur de jaarrekening opmaken op basis van de continuïteitsveronderstelling, tenzij het bestuur het voornemen heeft om het pensioenfonds te liquideren of de activiteiten te beëindigen of als beëindiging het enige realistische alternatief is. Het bestuur moet gebeurtenissen en omstandigheden waardoor gerede twijfel zou kunnen bestaan of het pensioenfonds zijn activiteiten in continuïteit kan voortzetten, toelichten in de jaarrekening.
Het bestuur is verantwoordelijk voor het uitoefenen van toezicht op het proces van financiële verslaggeving van het pensioenfonds.
Onze verantwoordelijkheden voor de controle van de jaarrekening
Onze verantwoordelijkheid is het zodanig plannen en uitvoeren van een controleopdracht dat wij daarmee voldoende en geschikte controle-informatie verkrijgen voor het door ons af te geven oordeel.
Onze controle is uitgevoerd met een hoge mate maar geen absolute mate van zekerheid waardoor het mogelijk is dat wij tijdens onze controle niet alle afwijkingen van materieel belang als gevolg van fraude of fouten ontdekken.
Afwijkingen kunnen ontstaan als gevolg van fraude of fouten en zijn materieel indien redelijkerwijs kan worden verwacht dat deze, afzonderlijk of gezamenlijk, van invloed kunnen zijn op de economische beslissingen die gebruikers op basis van deze jaarrekening nemen. De materialiteit beïnvloedt de aard, timing en omvang van onze controlewerkzaamheden en de evaluatie van het effect van onderkende afwijkingen op ons oordeel.
Wij hebben deze accountantscontrole professioneel-kritisch uitgevoerd en hebben waar relevant professionele oordeelsvorming toegepast in overeenstemming met de Nederlandse controlestandaarden, ethische voorschriften en de onafhankelijkheidseisen. De sectie Informatie ter ondersteuning van ons oordeel hierboven, bevat een informatieve samenvatting van onze verantwoordelijkheden en de uitgevoerde werkzaamheden als basis voor ons oordeel.
Onze controle bestond verder onder andere uit:
- het in reactie op de ingeschatte risico’s uitvoeren van controlewerkzaamheden en het verkrijgen van controle-informatie die voldoende en geschikt is als basis voor ons oordeel;
- het verkrijgen van inzicht in de interne beheersing die relevant is voor de controle met als doel controlewerkzaamheden te selecteren die passend zijn in de omstandigheden. Deze werkzaamheden hebben niet als doel om een oordeel uit te spreken over de effectiviteit van de interne beheersing van het pensioenfonds;
- het evalueren van de geschiktheid van de gebruikte grondslagen voor financiële verslaggeving en het evalueren van de redelijkheid van schattingen door het bestuur en de toelichtingen die daarover in de jaarrekening staan;
- het evalueren van de presentatie, structuur en inhoud van de jaarrekening en de daarin opgenomen toelichtingen;
- het evalueren of de jaarrekening een getrouw beeld geeft van de onderliggende transacties en gebeurtenissen.
Communicatie
Wij communiceren met het bestuur onder andere over de geplande reikwijdte en timing van de controle en over de significante bevindingen die uit onze controle naar voren zijn gekomen, waaronder eventuele significante tekortkomingen in de interne beheersing.
In dit kader geven wij ook een verklaring aan de audit- en riskcommissie van het bestuur op grond van artikel 11 van de Europese verordening betreffende specifieke eisen voor de wettelijke controles van financiële overzichten van organisaties van openbaar belang. De in die aanvullende verklaring verstrekte informatie is consistent met ons oordeel in deze controleverklaring.
Wij bevestigen aan de audit- en riskcommissie van het bestuur dat wij de relevante ethische voorschriften over onafhankelijkheid hebben nageleefd. Wij communiceren ook met het bestuur over alle relaties en andere zaken die redelijkerwijs onze onafhankelijkheid kunnen beïnvloeden en over de daarmee verband houdende maatregelen om onze onafhankelijkheid te waarborgen.
Wij bepalen de kernpunten van onze controle van de jaarrekening op basis van alle zaken die wij met het bestuur hebben besproken. Wij beschrijven deze kernpunten in onze controleverklaring, tenzij dit is verboden door wet- of regelgeving of in buitengewoon zeldzame omstandigheden wanneer het niet vermelden in het belang van het maatschappelijk verkeer is.
Verklaring betreffende overige door wet- of regelgeving gestelde vereisten
Benoeming
Wij zijn door het bestuur benoemd als accountant van Stichting Pensioenfonds Rail & Openbaar Vervoer en zijn reeds langdurig betrokken als externe accountant.
Geen verboden diensten
Wij hebben geen verboden diensten geleverd als bedoeld in artikel 5, lid 1 van de Europese verordening betreffende specifieke eisen voor de wettelijke controles van financiële overzichten van organisaties van openbaar belang.
Den Haag, 27 mei 2026
EY Accountants B.V.
w.g. S.B. Spiessens RA
8.1 Personalia per 31 december 2025
Bestuur
| Niet-uitvoerend, onafhankelijk voorzitter | Gerard Groten (tot 1 maart 2026) Ronald Heijn (vanaf 1 maart 2026) |
| Niet-uitvoerend, op voordracht van pensioengerechtigden | Corné Blankestijn Huub van den Dungen |
| Niet-uitvoerend, op voordracht van werkgevers | Rik Corman Marcel Hulsegge (kandidaat-bestuurder, bestuurder per 23 februari 2026) Pascal van Gool Ronald Klein Wassink Mathilde Reintjes |
| Niet-uitvoerend, op voordracht van werknemers | Jorick de Bruin Chiara Gomes (kandidaat-bestuurder, bestuurder per 23 februari 2026) Frédérique Lipsch |
| Uitvoerend | Walter Mutsaers (tot 1 mei 2026) José Schenkel (vanaf 1 juni 2026) Ronald van Dijk Sabijn Timmers |
Bestuurscommissies
| Agendacommissie | Gerard Groten (voorzitter) Walter Mutsaers |
| Audit- en riskcommissie | Corné Blankestijn (voorzitter) Ronald Klein Wassink Frédérique Lipsch Mathilde Reintjes Koos Haakma (extern) Jan Nijland (extern) |
| Vermogensbeheer- en balanscommissie | Ronald Klein Wassink (voorzitter) Rik Corman Ronald van Dijk Pascal van Gool Jeroen Bos (extern) Alfred Slager (extern) |
| Commissie Klachtenbehandeling | Huub van den Dungen (voorzitter) Mathilde Reintjes |
| Remuneratie- en benoemingscommissie | Gerard Groten (voorzitter) Corné Blankestijn Mathilde Reintjes |
Verantwoordingsorgaan
| Gekozen door gepensioneerden | Henk Rens (voorzitter) Ine van Berkel Kees van der Laan Anneke Mooy Mieke Nieuwenhuis Jane Mol |
| Gekozen door actieve deelnemers | Edwin Baur Marianne van Es Kees Monshouwer Mario Okkerse Mirjam Otten Pieter Tax |
| Voorgedragen door werkgevers | Françoise Jeuken Otto Meerwijk Gé Overdevest Willemien Rocha Marco Uijl |
Sleutelfunctiehouders
| Risicobeheer | Ronald Sijsenaar |
| Internal audit | Ton Teitsma |
| Actuarieel | Willem Eikelboom |
Certificerende partijen
| Accountant | EY Accountants B.V. |
| Actuaris | Willis Towers Watson Netherlands BV |
8.2 Relevante nevenfuncties bestuursleden
| Corné Blankestijn | Geen relevante nevenfuncties |
| Rik Corman | Manager Business Analyse ProRail B.V. Bestuurslid Stichting NS Reisfaciliteiten Bestuurslid Vinkeveense Lawn Tennis Vereniging Bestuurslid Stichting Vinkeveense Lawn Tennis Vereniging |
| Ronald van Dijk | Lid Stichtingsraad Netspar Lid Accreditatie-commissie Dutch Security Institute (DSI) Voorzitter Advisory Board voor Master Program Finance, Vrije Universiteit Amsterdam Bijzonder hoogleraar Rijksuniversiteit Groningen |
| Huub van den Dungen | Vakbondsbestuurder FNV Teamleider pensioenteam FNV Vakbondsbestuurder Railinfrasector FNV Lid van de Bezwaarcommissie van het Sociaal Fonds Mobiliteit |
| Chiara Gomes | Pensioenfondsbestuurder FNV |
| Pascal van Gool | CFO Koninklijke Jaarbeurs |
| Gerard Groten | Voorzitter Raad van toezicht pensioenfonds Hoogovens Raad van toezicht van de bibliotheek Gooi en meer Lid Adviescollege rechtspositie politieke ambstdragers |
| Marcel Hulsegge | Bestuurslid van Stichting Particuliere Aanvulling WW/WGA(SPAWW) Bestuurslid pensioenfonds Zuivel Bestuurslid en SFH Risicobeheer bij pensioenfonds SPNG |
| Ronald Klein Wassink | Corporate Treasurer van NS Groep N.V. Chairman of the board of directors Eurofima Penningmeester Stichting Fondsenbeheer Spoorwegmuseum |
| Frédérique Lipsch | Projectmanager PensioenLab Academie bij FNV Voorzitter Raad van Toezicht van Stichting de Haagse Wetswinkel Voorzitter Verantwoordingsorgaan Pensioenfonds Notariaat |
| Walter Mutsaers | Lid Uitvoeringsraad Pensioenfederatie Lid Raad van Commissarissen KMU Verzekeringen N.V. |
| Jorick de Bruin | Pensioenfondsbestuurder CNV Bestuurslid pensioenfonds Zorg en Welzijn Voorzitter Stichting Maakplaats The Villa |
| Mathilde Reintjes | Eigenaar MR Arbeidsrecht & HR Labor Relations Expert ING Bank N.V. Lid Pensioencommissie Vereniging Oud Medewerkers ING Bestuurslid (Vice Voorzitter) Stichting Code Verantwoordelijk marktgedrag Onafhankelijk voorzitter geschillencommissie CAO ProRail (m.u.v. pensioengeschillen) |
| Sabijn Timmers | Lid Raad van Commissarissen en ACRC Onderlinge Nederland Levensverzekeringsmaatschappij N.V. Lid Raad van Commissarissen en ARC ONVZ Ziektekosten Verzekeringen N.V. |
8.3 Aangesloten ondernemingen
Eind 2025 zijn 77 ondernemingen aangesloten bij Rail & OV:
| Arcadis Nederland B.V. | NS Internationaal B.V. |
| Arriva Europe Holding B,V. | NS Reizigers B.V. |
| Arriva Multimodaal B.V. | NS Stations B.V. |
| Arriva Personenvervoer Nederland B.V. | N.V. Nederlandse Spoorwegen |
| ASSET Rail B.V. | Oostenrijk Openbaar Vervoer B.V. |
| BAM Infra Rail B.V. | ProRail B.V. |
| B.V. Exploitatiemaatschappij Museumstoomtram | Qbuzz B.V. |
| Connexxion Multimodal B.V. | Qbuzz multimodaal B.V. |
| Connexxion Openbaar Vervoer N.V. | RET Bus B.V. |
| DB Cargo Nederland N.V. | Railexperts B.V. |
| DEKRA Rail B.V. | Rail Service Center Rotterdam B.V. |
| DHV NPC B.V. | Reisinformatiegroep B.V. |
| Dura Vermeer Railinfra B.V. | Ricardo Certification B.V. |
| Dutch Rail Control B.V. | Ricardo Nederland B.V. |
| EBS Public Transportation B.V. | River Operations Rotterdam Drechtsteden B.V. |
| Electro-Motive Diesel Ltd. | Rotterdam Rail Feeding B.V. |
| Eurail B.V. | Saferail B.V. |
| Eurailscout Inspection & Analysis B.V. | SBB Cargo Nederland B.V. |
| GBN Groep B.V. | SD Worx BPO Services B.V. |
| HappyTrain Production Services B.V. | STAN B.V. |
| H&B Infra B.V. | Stichting Nederlands Spoorwegmuseum |
| Hermes Groep N.V. | Stichting Ondersteuning Vakbonden Vervoerssector |
| Human Company B.V. | Stichting Pensioenfonds Rail & Openbaar Vervoer |
| Husa Logistics B.V. | Stichting railAlert |
| Keolis Nederland B.V | Stichting Railcenter |
| Keolis Openbaar Vervoer B.V | Stichting Railsport Nederland |
| KombiRail Europe B.V. | Stichting Stadskanaal Rail |
| Lineas Nederland B.V. | Strukton Rail B.V. |
| Logitech B.V. | Strukton Rolling Stock B.V. |
| Metrans Rail Netherlands B.V. | SVO-rail RI B.V. |
| Mobiwerk Vervoer B.V. | Train Charter Services B.V. |
| Movares Nederland B.V. | Transdev Nederland Holding N.V. |
| Movares Water B.V. | Transdev Nederland N.V. |
| NedTrain B.V. | Veerpont Genemuiden B.V. |
| Next Openbaar Vervoer B.V. | Voestalpine Track Solutions Netherlands B.V. |
| Nexus Rail Engineering B.V. | Voestalpine Turnout Technology Netherlands B.V. |
| Nieuwesteeg Rail Services B.V. | VolkerRail Nederland B.V. |
| NLV B.V. | Zandbergen Rail |
| NS Groep N.V. |
Aansluitingen in 2025
| Arriva Europe Holding B.V. (per 1 maart 2025) |
Beëindigingen in 2025
| Abellio Transport Holding B.V. (per 1 januari 2025) | |
| Intergo B.V. (per 1 januari 2025) | |
| Spie Energies B.V. (per 1 januari 2025) | |
| SVO-rail RS B.V. (per 1 januari 2025) | |
| Thalys Nederland Holding N.V. (per 1 januari 2025) |
8.4 Relevante benchmarks
De rendementen van de beleggingen worden per portefeuille afgezet tegen een benchmark. Per beleggingscategorie wordt de onderverdeling in benchmarks aangegeven. Het behaalde rendement wordt aan het rendement van deze benchmarks getoetst.
| Beleggingscategorie | Benchmark |
|---|---|
| LDI-mandaat | Rendement op de af te dekken verplichtingen / kasstromen op marktwaarde (zonder UFR) gecorrigeerd voor: - De renteafdekking uit de andere portefeuilles in de matchingportefeuille, namelijk hypotheken en bedrijfsobligaties; - De mate van leverage in de LDI-portefeuille. |
| Bedrijfsobligaties (IG) | ICE BofA Euro Developed Corporate index - Exclusief subordinates van niet-financials, tier 1 en junior subordinates - 4% issuer cap - Exclusief obligaties uit opkomende markten - Exclusief beleggingen op de uitsluitingslijst |
| Hypotheken | Nettorendement hypothekenportefeuille |
| Aandelen ontwikkelde markten | |
| Fundamenteel | FTSE Developed (exclusief Zuid-Korea, aandelen uit de sector vastgoed en beleggingen op de uitsluitingslijst) |
| Multifactor | FTSE Developed Multifactor (value, quality, volatility, size en momentum) standaard exposure, ESG karakteristieken en relatieve restricties (exclusief Zuid-Korea, aandelen uit de sector vastgoed en beleggingen op de uitsluitingslijst) |
| Aandelen opkomende markten | |
| Fundamenteel | FTSE Emerging (plus Zuid-Korea en exclusief aandelen uit de sector vastgoed en beleggingen op de uitsluitingslijst) |
| Multifactor | FTSE Emerging Multifactor (value, quality, volatility, size en momentum) standaard exposure en ESG karakteristieken (plus Zuid-Korea en exclusief aandelen uit de sector vastgoed en beleggingen op de uitsluitingslijst) |
| Emerging Markets Debt | - JP Morgan Emerging Markets Bonds Index Global Diversified exclusief beleggingen op de uitsluitingslijst (harde valuta EMD) - JP Morgan GBI-EM Global Diversified exclusief beleggingen op de uitsluitingslijst (lokale valuta EMD) |
| High Yield obligaties | ICE BofA Merrill Lynch US High Yield Constrained index (exclusief beleggingen op de uitsluitingslijst) |
| Nederlands vastgoed | |
| Lange termijn | Wonen: MSCI Netherlands Residential Annual Property Index Winkelen: MSCI Netherlands Retail Annual Property Index Werken: MSCI Netherlands Offices Annual Property Index Leren: Netto portefeuillerendement sector Leren |
| Korte termijn | Nettorendement direct Nederlands vastgoedportefeuille |
| Private equity | Lange termijn: 7-jaars voortschrijdend gemiddelde van 50% Burgiss European buy-out + 50% Burgiss US buy-out Korte termijn: nettorendement private equity portefeuille |
| Infrastructuur | Lange termijn: beoordeling op fondsniveau ten opzichte van TVPI en IRR Preqin Europa Korte termijn: nettorendement infrastructuurportefeuille |
| Valuta-afdekkingsportefeuille | Nettorendement |
| Liquiditeiten (matching, return en overig) | Nettorendement |
8.5 Sustainable Finance Disclosure Regulation (SFDR)
Bijlage
Model voor periodieke informatieverschaffing voor de financiële producten als bedoeld in artikel 8, leden 1, 2 en 2 bis, van Verordening (EU) 2019/2088 en artikel 6, eerste alinea, van Verordening (EU) 2020/852
Productbenaming: Pensioenregeling van Stichting Pensioenfonds Rail & Openbaar Vervoer
Identificatiecode voor juridische entiteiten (LEI): RMIUOB4TUI6OFKZ3HL40
Ecologische en/of sociale kenmerken (E/S-kenmerken)
Heeft dit financiële product een duurzame beleggingsdoelstelling?
Ja
Er zijn duurzame beleggingen met een milieudoelstelling gedaan: ___%
in economische activiteiten die als ecologisch duurzaam zijn aangemerkt in de EU-taxonomie
in economische activiteiten die niet als ecologisch duurzaam zijn aangemerkt in de EU-taxonomie
Er zijn duurzame investeringen met een sociale doelstelling gedaan: ___%
Nee
Het product promootte ecologische/sociale (E/S) kenmerken en hoewel het geen duurzame beleggingen als doelstelling had, had het een minimumaandeel duurzame beleggingen van: 7.5%
met een milieudoelstelling in economische activiteiten die als ecologisch duurzaam zijn aangemerkt in de EU- taxonomie
met een milieudoelstelling in economische activiteiten die niet als ecologisch duurzaam zijn aangemerkt in de EU-taxonomie
met een sociale doelstelling
Het product promootte E/S-kenmerken, maar deed geen duurzame beleggingen
Duurzame belegging: een belegging in een economische activiteit die bijdraagt aan het behalen van een ecologische of een sociale doelstelling, mits deze belegging geen ernstige afbreuk doet aan ecologische of sociale doelstellingen en de ondernemingen waarin is belegd, praktijken op het gebied van goed bestuur toepassen.
De EU-taxonomie is een classificatiesysteem dat is vastgelegd in Verordening (EU) 2020/852. Die verordening bevat geen lijst van sociaal duurzame economische activiteiten. Duurzame beleggingen met een ecologische doelstelling kunnen wel of niet op de taxonomie zijn afgestemd.
 In hoeverre is voldaan aan de ecologische en/of sociale kenmerken die dit financiële product promoot?
De pensioenregeling van Rail & OV is geclassificeerd als een artikel 8 product. Dit is het gevolg van het feit dat Rail & OV zowel ecologische als sociale kenmerken promoot, maar dit niet als primaire doelstelling nastreeft. Het promoten van deze kenmerken doet Rail & OV door ESG-factoren in het beleggingsproces te integreren. Rail & OV doet dit op de volgende wijze:
- Uitsluiten van ongewenste activiteiten.
- Uitsluiten van ongewenst gedrag.
- Reduceren van CO2-uitstoot.
- Stimuleren van de verduurzaming van de industrie.
- Stimuleren van sociale factoren bij ondernemingen.
- Stimuleren van de energietransitie.
- Stimuleren van het verduurzamen van steden en gemeente.
Hoe hebben de duurzaamheidsindicatoren gepresteerd?
Onderstaande tabel geeft een overzicht van de duurzaamheidsindicatoren waar Rail & OV invulling aangeeft en benoemt de belangrijkste indicatoren die daarvoor worden gebruikt, inclusief een korte toelichting.
| Kenmerken | Indicatoren | Relevant voor | Doelstelling | Resultaat per 31 december 2025 | Resultaat per 31 december 2024 | Resultaat per 31 december 2023 |
|---|---|---|---|---|---|---|
| Sociaal | Percentage van de bedrijfsobligatieportefeuille dat specifiek gericht is op sociale factoren | Bedrijfsobligaties | Minimaal 1%-punt meer dan de benchmark | 2%-punt | n.v.t. | n.v.t. |
| Sociaal en Ecologisch | Aantal jaarlijkse gerapporteerde breaches op het uitsluitingenbeleid | De gehele portefeuille | 0 breaches per jaar | 1 passieve breach | 1 actieve breach en 1 passieve breach | 2 actieve breaches |
| Ecologisch | Percentage afname van de CO2-uitstoot (scope 1+2) van de portefeuille t.o.v. 2019 | De gehele portefeuille | -50% in 2030 en Net zero in 2050 | Aandelen ontwikkeld: -53% Aandelen opkomend: -76% Bedrijfsobligaties: -54% LDI: -47% EMD: -23% High Yield: -67% Vastgoed: -42% Hypotheken: -29% |
Aandelen ontwikkeld: -44% Aandelen opkomend: -71% Bedrijfsobligaties: -54% LDI: -40% EMD: -33% High Yield: -66% Vastgoed: -34% Hypotheken: -23% |
Aandelen ontwikkeld: -19% Aandelen opkomend: -68% Bedrijfsobligaties: -43% LDI: -40% EMD: -39% High Yield: -24% Vastgoed: -50% Hypotheken: -5% |
| Ecologisch | Percentage van de infrastructuurportefeuille dat specifiek is gericht op de energietransitie | Infrastructuurbeleggingen | Minimaal 5%, streefweging van 15% | 15% | 13% | 13% |
| Sociaal | Percentage van de vastgoedportefeuille gericht op betaalbare huisvesting, scholing en kinderopvang | Vastgoedbeleggingen | Minimaal 5%, streefweging 10% | 12% | 12% | 13% |
| Ecologisch | Percentage van de bedrijfsobligatieportefeuille dat specifiek gericht is op verduurzaming | Bedrijfsobligatie | Minimaal 5%-punt meer dan de benchmark | 7%-punt | 7%-punt | 7%-punt |
Duurzaamheidsindicatoren meten hoe de ecologische of sociale kenmerken die het financiële product promoot, worden verwezenlijkt.
En hoe was de prestatie in vergelijking tot voorafgaande perioden?
Rail & OV stuurde in 2025 op vrijwel dezelfde KPI's als in 2024 en 2023. Ten opzichte van voorgaande jaren is de KPI ten aanzien van het integreren van internationale standaarden in overeenkomsten afgerond, daar staat tegenover dat er een KPI is toegevoegd ten aanzien van het beleggen in Social Bonds binnen de bedrijfsobligatieportefeuille. In bovenstaande tabel is duidelijk gemaakt in hoeverre elke KPI zowel in 2023 als in 2024 zijn ambitieniveau heeft behaald. De tabel maakt duidelijk dat:
- Ten aanzien van uitsluiten, in 2025 is het ambitieniveau behaald, dit was in 2023 als in 2024 niet het geval. Hoewel in beide gevallen dit buiten de invloedsferen van Rail & OV lag.
- Ten aanzien CO2-uitstoot is zowel in 2023 als in 2024 en 2025 de reductie in lijn met het ambitieniveau.
- Ten aanzien van de verduurzaming van de industrie is zowel in 2023, 2024 als 2025 het ambitieniveau behaald.
- Ten aanzien van het versnellen van de energietransitie is zowel in 2023, 2024 als 2025 het ambitieniveau behaald.
- Ten aanzien van het verduurzamen van steden is zowel in 2023, 2024 als 2025 het ambitieniveau behaald.
- Ten aanzien van het stimuleren van sociale factoren binnen de industrie is het ambitieniveau in 2025 behaald.
Wat waren de doelstellingen van de duurzame beleggingen die het financiële product gedeeltelijk heeft gedaan en hoe droeg de duurzame belegging bij tot die doelstellingen?
Hoewel dit product niet verplicht is om duurzame beleggingen te doen, zijn wij wel verplicht om te rapporteren over de investeringen in dit product die op de taxonomie zijn afgestemd omdat het product duurzaamheidskenmerken promoot. De beleggingen die op de taxonomie zijn afgestemd komen ook in aanmerking als duurzame beleggingen onder de SFDR en dragen bij aan een van de milieudoelstellingen uit de EU-taxonomie. Met andere woorden: Rail & OV hanteert geen eigen definitie van duurzame beleggingen maar sluit aan bij de definitie zoals die in de wetgeving is opgenomen om beleggingen te identificeren die in lijn zijn met de EU Taxonomie.
Hoe hebben de duurzame beleggingen die dit financiële product gedeeltelijk heeft gedaan geen ernstige afbreuk gedaan aan ecologisch of sociaal duurzame beleggingsdoelstellingen?
In de EU-taxonomie is het beginsel "geen ernstige afbreuk doen" vastgesteld, dat inhoudt dat op de taxonomie afgestemde beleggingen geen ernstige afbreuk mogen doen aan de doelstellingen van de EU-taxonomie en dat vergezeld gaat van specifieke EU-criteria.
Het beginsel "geen ernstige afbreuk doen" is alleen van toepassing op de onderliggende van het financiële product die rekening houden met de EU-criteria voor ecologisch duurzame economische activiteiten. De onderliggende beleggingen van het resterende deel van dit financiële product houden geen rekening met de EU-criteria voor ecologisch duurzame economische activiteiten.
Andere duurzame beleggingen mogen ook geen ernstige afbreuk doen aan milieu- of sociale doelstellingen.
Hoe is rekening gehouden met de indicatoren voor ongunstige effecten op duurzaamheidsfactoren?
Voor beleggingen die op de EU-taxonomie zijn afgestemd is het beginsel “geen ernstig afbreuk doen” vastgelegd in de technische screeningcriteria van de Taxonomieverordening. Alle op de EU-Taxonomie-afgestemde investeringen voldoen aan deze criteria. We sluiten in onze aanpak bij de voorgeschreven methodiek van de taxonomie. Dit betekent automatisch dat de beleggingen die voldoen aan deze criteria ook automatisch in lijn zijn met het principe om geen ernstige afbreuk te doen. Dit is voor ons ook de reden geweest om hier bij aan te sluiten, we beschikken niet over de middelen en de data om deze beoordeling zelf te maken binnen de kaders van de taxonomie.
Waren duurzame beleggingen afgestemd op de OESO-richtlijnen voor multinationale ondernemingen en de leidende beginselen van de VN inzake bedrijfsleven en mensenrechten? Details:
Door de minimale waarborgen van de EU-taxonomie toe te passen op de beleggingen in dit product die op de EU-taxonomie zijn afgestemd, zorgen we ervoor dat deze investeringen in lijn zijn met de OESO-richtlijnen voor multinationale ondernemingen en de VN-richtlijnen voor het bedrijfsleven en de mensenrechten. Dit betekent dat de investeringen in dit product die op de EU-taxonomie zijn afgestemd passende due diligence- en herstelprocedures hebben geïmplementeerd om de afstemming te garanderen met de normen voor verantwoord zakelijk gedrag zoals vermeld in de OESO-richtlijnen voor multinationale ondernemingen en de VNrichtlijnen voor het bedrijfsleven en de mensenrechten
 Hoe is in dit financiële product rekening gehouden met de belangrijkste ongunstige effecten op duurzaamheidsfactoren?
De belangrijkste ongunstige effecten zijn de belangrijkste negatieve effecten van beleggingsbeslissingen op duurzaamheidsfactoren die verband houden met ecologische en sociale thema’s en arbeidsomstandigheden, eerbiediging van de mensenrechten en bestrijding van corruptie en omkoping.
Ecologisch ongunstige effecten
Rail & OV houdt rekening met klimaat en milieu-gerelateerde ongunstige effecten op duurzaamheidsfactoren in zijn klimaatstrategie. Rail & OV heeft zich gecommitteerd aan het Parijs-akkoord. Het commitment van Rail & OV aan het Parijs-akkoord betekent daardoor dan ook dat de CO2-uitstoot van de beleggingsportefeuille van Rail & OV het afbouwpad van het Parijs-akkoord dient te volgen. Hiervoor worden verschillende instrumenten (meten, monitoren, stemmen, engagement, uitsluiten) gebruikt. Met ongunstige effecten van broeikasemissies wordt rekening gehouden in de pensioenregeling van Rail & OV.
Sociale ongunstige effecten
Sociale ongunstige effecten worden op verschillende manieren meegenomen in de beleggingscyclus. Rail & OV sluit ondernemingen uit die de principes van de UN Global Compact, de OECD en de UN General Principles schenden. Bij private equity en infrastructuur, gezien de aard van de beleggingen, is het moeilijk om bestaande participaties te verkopen. Daarom hanteert Rail & OV het beleid om, op het moment dat er onvoldoende herstel van een schending wordt gerealiseerd bij een bestaande belegging, dit vervolgens mee te nemen in de nieuwe selectietrajecten. Landen die niet aan minimale UNGC-principes kunnen voldoen volgens Rail & OV, worden uitgesloten.
Governance ongunstige effecten
Tot slot, bij beursgenoteerde ondernemingen wordt met de belangrijkste governance gerelateerde ongunstige effecten rekening gehouden bij het stemmen op aandeelhoudersvergaderingen. Daarnaast worden nieuwe beleggingen gescreend op Good Governance criteria.
Meer informatie over hoe rekening wordt gehouden met de belangrijkste ongunstige effecten op duurzaamheidsfactoren wordt beschikbaar in de 2025 PAI-statement die uiterlijk 30 juni 2026 op de website van Rail & OV zal worden geplaatst.
 Wat waren de grootste beleggingen van dit financiële product?
De lijst bevat de beleggingen die het grootste aandeel beleggingen van het financiële product vormen tijdens de referentieperiode, gemeten per 31 december 2025.
| Belegging | Gewicht in de portefeuille |
|---|---|
| Nederlandse Hypotheken | 7,6% |
| Nederlandse Staatsobligaties | 6,5% |
| Nederlandse Woningen | 5,9% |
| Duitse staatsobligaties | 5,2% |
| Nederlandse Winkelpanden | 1,6% |
| Belgische staatsobligaties | 1,5% |
| Staatsobligaties van de EU | 1,2% |
| Microsoft | 1,0% |
| Alphabet | 1,0% |
| Apple | 0,9% |
| Nederlandse Kantoorpanden | 0,9% |
| NVIDIA | 0,9% |
| Taiwan Semiconductor Manufacturing | 0,8% |
| Oostenrijkse Staatsobligaties | 0,6% |
| Nederlandse Schoolpanden en Kinderdagverblijven | 0,5% |
 Wat was het aandeel duurzaamheidsgerelateerde beleggingen?
Hoe zag de activa-allocatie eruit?
#1 Afgestemd op Ecologische of Sociale (E/S) kenmerken omvat de beleggingen van het gebruikte financiële product om te voldoen aan de ecologische of sociale kenmerken die het financiële product promoot.
#2 Overige omvat de overige beleggingen van het financiële product die niet zijn afgestemd op de ecologische of sociale kenmerken en evenmin als duurzame belegging kwalificeren.
De activa-allocatie beschrijft het aandeel beleggingen in bepaalde activa.
Activa-allocatie
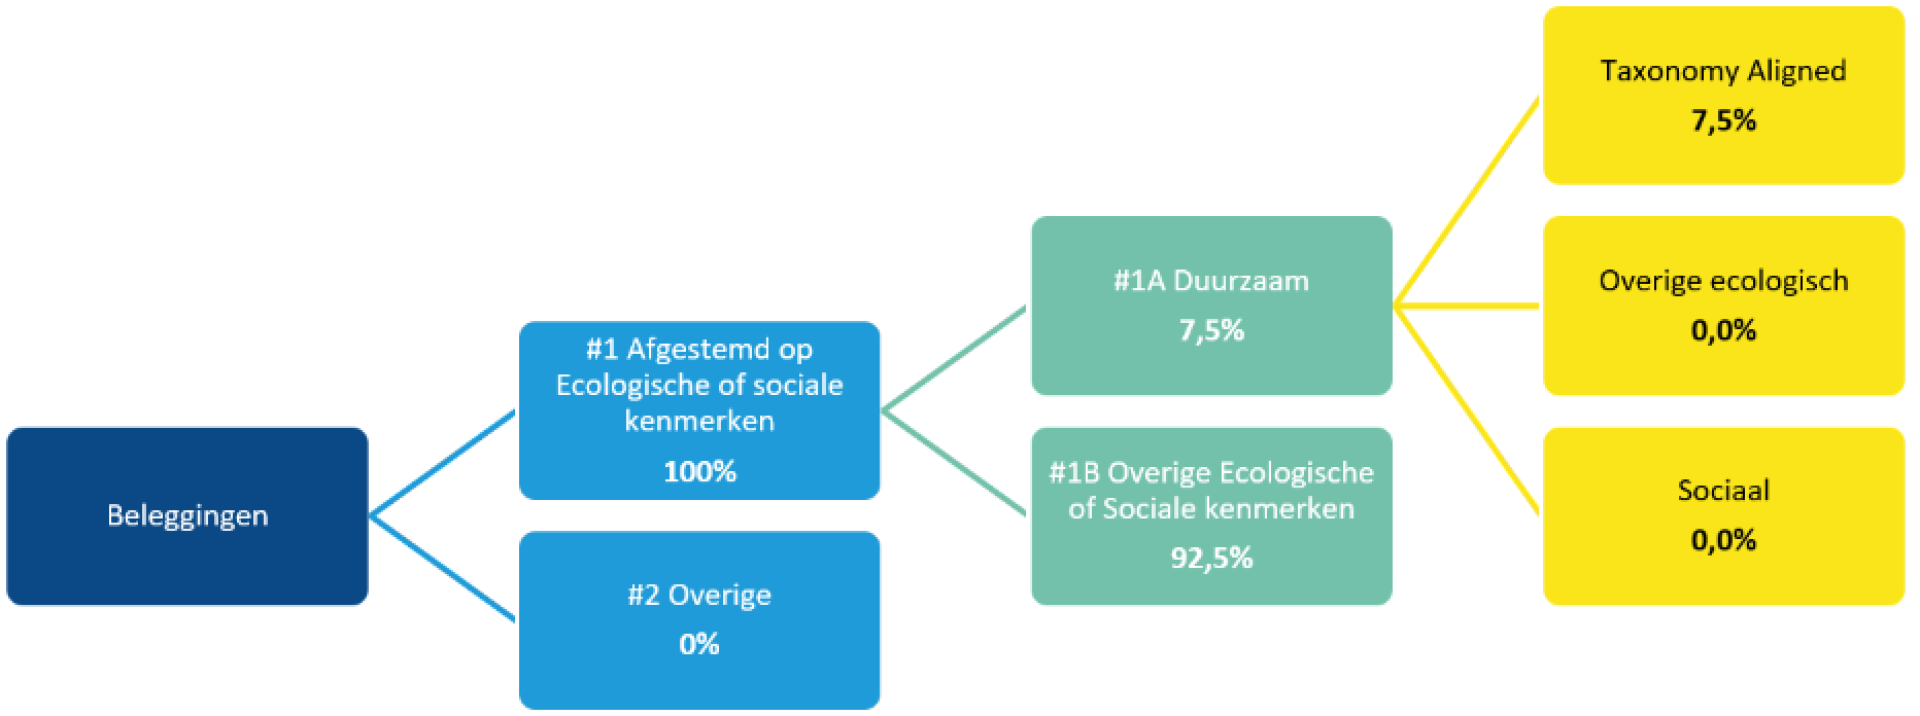
In welke economische sectoren werd belegd?
Rail & OV heeft gedurende de referentieperiode belegt in de volgende sectoren: financiële instellingen, informatietechnologie, vastgoed, industriële bedrijven, luxe goederen, gezondheidszorg, energie, dagelijkse goederen, basismaterialen, telecommunicatie en nutsbedrijven.
Sectorverdeling beleggingen
| Industrie sector | |
|---|---|
| Niet-cyclische consumentengoederen | 5,0% |
| Financiële sector | 10,4% |
| Cyclische consumentengoederen | 3,1% |
| Nutsbedrijven | 1,5% |
| Technologie | 6,1% |
| Communicatie | 4,5% |
| Overheid | 19,2% |
| Energie | 0,7% |
| Industrie | 4,0% |
| Basismaterialen | 0,9% |
| Vastgoed | 8,9% |
| Hypotheken | 7,6% |
| Overig (o.a. cash, derivaten en kortlopende obligaties) | 28,1% |
 In hoeverre waren de duurzame beleggingen met een ecologische doelstelling afgestemd op de EU-taxonomie?
Heeft het financiële product belegd in activiteiten in de sectoren fossiel gas en of kernenergie die aan de taxonomie voldoen?
Ja
In fossiel gas
In kernenergie
Nee
De onderstaande grafieken tonen het percentage beleggingen dat was afgestemd op de EU- taxonomie. Aangezien er geen geschikte methode is om te bepalen of overheidsobligaties zijn afgestemd op de taxonomie*, toont de eerste grafiek de afstemming op de taxonomie voor alle beleggingen van het financiële product, met inbegrip van overheidsobligaties, terwijl de tweede grafiek de afstemming op de taxonomie toont voor uitsluitend de beleggingen van het financiële product anders dan in overheidsobligaties. Alle berekeningen zijn gebaseerd op de gemiddelde beleggingsportefeuille van Rail & OV. Deze is berekend door het gemiddelde te nemen van de eindstand van de portefeuille op de laatste dag van elk van de vier kwartalen.
1. Afstemming op taxonomie van beleggingen met inbegrip van overheidsobligaties*
Bovenstaande grafiek in tabel-vorm:
| Onderdeel | Waarde | |
|---|---|---|
| Op taxonomie afgestemde beleggingen | 7,5% | |
| Overige beleggingen | 92,5% |
2. Afstemming op taxonomie van beleggingen exclusief overheidsobligaties*
Bovenstaande grafiek in tabel-vorm:
| Onderdeel | Waarde | |
|---|---|---|
| Op taxonomie afgestemde beleggingen | 8,5% | |
| Overige beleggingen | 91,5% |
* In deze grafieken omvatten ‘overheidsobligaties’ alle blootstellingen aan overheidsschulden.
Wat was het aandeel beleggingen in transitie- en faciliterende activiteiten?
Dit financiële product investeerde 1,6% in faciliterende activiteiten en 0,0% in transitieactiviteiten. De cijfers geven het aandeel beleggingen in transitie- en faciliterende activiteiten als percentage van de omzet weer. De percentages voor afstemming met EU-taxonomie worden berekend op basis van een kwartaalgemiddelde. In gevallen waarin het bedrijf niet publiekelijk rapporteerde over afstemming met EU-taxonomie, werd equivalente informatie verkregen van een externe gegevensleverancier. Het betreffen de percentages exclusief beleggingen in staatsobligaties.
Hoe verhield het percentage op de EU-taxonomie afgestemde zich tot eerdere referentieperiodes?
In de vorige referentieperiode heeft Rail & OV een Taxonomy-alignment van 6,3% gerapporteerd. Dit percentage was lager dan het percentage van 2025. Dit komt met name doordat er meer data beschikbaar is om het percentage accuraat uit te kunnen rekenen. Belangrijk om hierbij te noemen is dat social bonds geen onderdeel zijn van het nieuwe percentage, ondanks dat dit een nieuwe KPI is ten opzichte van vorig jaar. De redne hiervoor is dat er nog onvoldoende data beschikbaar is om te beoordelen of social bonds ook voldoen aan het do no significant harm principe van de wetgeving.
 Wat was het minimumaandeel duurzame beleggingen met een ecologische doelstelling die niet op de EU-taxonomie zijn afgestemd?
Dit is niet van toepassing voor Rail & OV aangezien de duurzame beleggingen de definitie van de EU Taxonomie volgt.
 Wat was het aandeel van sociaal duurzame beleggingen?
Dit is, evenals in 2024, 0%. Er is op dit moment nog onvoldoende data beschikbaar om hier een accurate berekening van te maken. We verwachten dan ook dat de 0% een onderschatting is van het daadwerkelijke percentage. We verwachten dat er de komende jaren steeds meer gegevens beschikbaar zullen komen op dit aspect van de wetgeving. Wel belegt Rail & OV per eind 2025 circa 0,4% van de totale beleggingsportefeuille in Social Bonds.
 Welke beleggingen zijn opgenomen in #2. Overige? Waarvoor waren deze bedoeld en waren er ecologische of sociale minimumwaarborgen?
We hebben geen beleggingen opgenomen in overige. Al onze beleggingen vallen binnen ons MVB-beleid en hebben daarom te maken met minimale eisen.
 Welke maatregelen zijn er in de referentieperiode getroffen om aan de ecologische en/of sociale kenmerken te voldoen?
In 2025 heeft Rail & OV de volgende maatregelen getroffen:
- Rail & OV heeft engagement gevoerd met ondernemingen die achterblijven op het gebied van klimaat.
- Rail & OV heeft tegen voorstellen gestemd die niet ambitieus genoeg waren op het gebied van verduurzaming.
- Rail & OV heeft ondernemingen uitgesloten die uitzonderlijk slecht zijn voor het klimaat.
- Rail & OV heeft ondernemingen uitgesloten die actief zijn in de productie van tabak en controversiële wapens.
- Rail & OV heeft actief geïnvesteerd in infrastructuurprojecten die bijdragen aan de energietransitie.
- Rail & OV heeft actief geïnvesteerd in meer betaalbare huisvesting in Nederland.
- Rail & OV heeft actief geïnvesteerd in het verduurzamen van de industrie.
- Rail & OV heeft actief geïnvesteerd in het verbeteren van sociale factoren binnen ondernemingen
zijn duurzame beleggingen met een milieudoelstelling die geen rekening houden met de criteria voor ecologisch duurzame economische activiteiten in het kader van de Verordening (EU) 2020/852.
Hoe heeft dit product gepresteerd ten opzichte van de referentiebenchmark?
Rail & OV maakt geen gebruik van een referentiebenchmark.
Referentiebenchmarks zijn indexen waarmee wordt gemeten of het financiële product voldoet aan de ecologische of sociale kenmerken die dat product promoot.
In welk opzicht verschilt de referentiebenchmark en een brede marktindex?
Deze vraag is niet van toepassing op Rail & OV aangezien de pensioenregeling van Rail & OV op totaalniveau geen gebruikmaakt van een benchmark.
Hoe heeft dit financiële product gepresteerd ten aanzien van de duurzaamheidsindicatoren voor het bepalen van de afstemming van de referentiebenchmark op de gepromote ecologische en sociale kenmerken?
Deze vraag is niet van toepassing op Rail & OV aangezien de pensioenregeling van Rail & OV op totaalniveau geen gebruikmaakt van een benchmark.
Hoe heeft dit financiële product gepresteerd ten opzichte van de referentiebenchmark?
Deze vraag is niet van toepassing op Rail & OV aangezien de pensioenregeling van Rail & OV op totaalniveau geen gebruikmaakt van een benchmark.
Hoe heeft dit financiële product gepresteerd ten opzichte van de brede marktindex?
Deze vraag is niet van toepassing op Rail & OV aangezien de pensioenregeling van Rail & OV op totaalniveau geen gebruikmaakt van een benchmark.