01 Voorwoord.
Werken aan sterke buurten
Voorwoord
Werken aan sterke buurten is de kern van alles wat we doen. Om daar een extra impuls aan te geven lanceerden we in 2025 onze aangescherpte koers. Niet om het roer volledig om te gooien, maar om nog nadrukkelijker te kiezen voor sterke buurten en duidelijker richting te geven aan onze bijdrage daaraan. Daar zijn we gelijk mee aan de slag gegaan in een jaar dat vol kansen, mooie resultaten én uitdagingen zat.
De grootste uitdaging diende zich in april al aan. De aangekondigde huurbevriezing zette onze ruimte om te blijven bouwen en onderhouden flink onder druk. Dat het plan uiteindelijk van tafel ging was een enorme opluchting, maar illustreerde ook hoe kwetsbaar onze sector is voor de grillen van wispelturig overheidsbeleid. Die kwetsbaarheid vraagt van ons dat we wendbaar blijven en dat we ons blijven uitspreken.
Ondanks een uitdagende start van het jaar hebben we resultaten geboekt waar we trots op zijn. De nieuwbouwproductie kwam in een stroomversnelling: we leverden bijna 700 woningen op, meer dan in de vijf jaar daarvoor bij elkaar opgeteld. Een van de hoogtepunten was de realisatie van Brasa Village in Amsterdam Zuidoost, waar we samen met twee andere corporaties een van de snelste gebiedsontwikkelingen ooit in Nederland realiseerden: van plan naar oplevering in slechts drie jaar.
Ondertussen draaide de organisatie ook op volle kracht rondom renovaties. Hierbij stuiten we op een groeiend knelpunt: de herhuisvestingsopgave. De schaarste aan woningen maakt het steeds moeilijker om een passende andere woning te vinden voor mensen die moeten verhuizen, met name voor grote huishoudens. Ook zorgt herhuisvesting voor een spanningsveld met onze ambitie om te werken aan sterke buurten, bijvoorbeeld als sociale structuren worden doorbroken. Het is een complexe puzzel die onze volle aandacht heeft, en waarin we soms ook moeilijke keuzes moeten maken om de voortgang van projecten te waarborgen.
Het faciliteren van gemeenschappen is een onderdeel van onze koers waar specifieke aandacht naar uitgaat. In 2025 kwam dit onder andere tot uiting in de diverse ‘zachte landingen’ die we organiseerden bij nieuwbouw- en renovatieprojecten. Deze hebben als doel dat bewoners elkaar, hun woning en hun buurt al leren kennen vóórdat ze verhuizen. Een echte zachte landing dus. Het is een succesvolle aanpak gebleken die daarom ook onderdeel is geworden van onze standaard werkwijze bij projecten.
Werken aan sterke buurten vraagt ook om continu in dialoog zijn met huurders en aanwezig zijn in de buurten. In 2025 deden we dat dan ook vaker en bewuster, en daar zien we ook de eerste resultaten van. Tegelijkertijd weten we dat we op dit vlak ook nog flinke stappen hebben te zetten. Nog lang niet alle huurders ervaren dat er goed naar hen wordt geluisterd en dat zij serieus worden genomen. Daar hebben we nog werk te doen. Mede daarom zijn we blij dat een groep huurders zich in 2025 enorm heeft ingezet om een nieuwe huurdersorganisatie vorm te geven. En met succes: op 31 maart 2026 is huurdersvereniging SamenThuis officieel opgericht. Hiermee hebben de huurders van Rochdale weer een centrale belangenbehartiger en heeft Rochdale weer een vaste gesprekspartner namens de huurders. We kijken uit naar een constructieve samenwerking.
Onze koers dwingt ons ook om te prioriteren. In Amsterdam Zuidoost, Nieuw-West, Noord en Zaanstad-Oost liggen grote opgaven. Het is niet toevallig dat deze gebieden, met uitzondering van Noord, onderdeel zijn van het Nationaal Programma Leefbaarheid en Veiligheid. We hebben hier veel woningen en daarmee een grote verantwoordelijkheid. Die nemen we graag. Daarom hebben we deze gebieden in 2025 aangewezen als focusgebieden: hier gaan we extra investeren.
Tegelijkertijd vraagt de opgave hier ook om iets anders: buurtgericht samenwerken, ook met overheden. Dat is essentieel om echt aan sterke buurten te kunnen werken. We zijn dan ook blij dat de Rijksoverheid investeert in Nationale Programma’s in de genoemde gebieden. Tegelijkertijd zien we dat de druk op bewoners in deze gebieden groot is en er veel van hen wordt gevraagd. Daar zitten grenzen aan. Datzelfde geldt voor onze financiële ruimte. De huidige financiële randvoorwaarden zijn niet toereikend om toekomstbestendig te blijven werken aan de grote opgaven die we zien. Daarom kijken we nadrukkelijk naar de Rijksoverheid om dit mogelijk te maken. Want: het werken aan sterke buurten kan alléén samen.
Nico Overdevest en Mohamed Acharki
Raad van Bestuur, Woningstichting Rochdale
Vlnr: Nico Overdevest, Mohamed Acharki
VERKLARING: De Raad van Bestuur verklaart dat Woningstichting Rochdale haar middelen in 2025 uitsluitend heeft besteed in het belang van de volkshuisvesting.
Blik vooruit
Onze koers bepaalt onze richting. In 2026 staan twee speerpunten centraal die onmisbaar zijn om die koers waar te maken. We zetten een volgende stap in buurtgericht werken met als doel nog beter in te kunnen spelen op de behoeften van de buurt en dichter bij onze huurders te staan. Tegelijkertijd versterken we ons fundament door te werken aan een digitale transformatie en slimmer werken. Dit doen we met evenveel collega’s als nu.
Ook de omvang van onze investeringen en financieringsactiviteiten blijft in 2026 vrijwel gelijk aan die van 2025. Tegelijkertijd weten we dat ons toekomstperspectief afhankelijk is van stabiel overheidsbeleid en van de ontwikkelingen in rente en inflatie. Mocht zich een onverwachte situatie aandienen (zoals de voorgenomen huurbevriezing in 2025), dan weten we precies hoe we kunnen bijsturen. Daar zijn we goed op voorbereid.
Om onze middelen nog effectiever en efficiënter in te zetten, hebben we in januari 2026 een intentieovereenkomst gesloten met een collegacorporatie voor twee zogenoemde taakoverdrachten. Concreet betekent dit dat we woningen met elkaar ‘ruilen’. Daarmee brengen we meer focus aan in ons werkgebied: we trekken ons terug uit twee gebieden waar een andere corporatie beter tot haar recht komt, en in een ander gebied nemen we juist de verantwoordelijkheid voor extra woningen op ons.
De wederzijdse taakoverdracht zal rond de jaarwisseling 2026-2027 plaatsvinden via een zogenoemde activa-passiva-transactie, waarbij zowel de bijbehorende leningen als de woningen zelf worden overgedragen of overgenomen. In totaal dragen we de verantwoordelijkheid voor circa 875 woningen over en nemen we circa 900 woningen in beheer. Met deze uitwisseling is aan beide kanten ongeveer € 200 miljoen gemoeid. Deze taakoverdrachten helpen Rochdale én de collega-corporatie om onze ambities beter waar te maken.
02 Werken aan sterke buurten.
Werken aan sterke buurten
Rochdale werkt aan sterke buurten. Met alles wat we doen dragen we bij aan betere, fijnere buurten voor bewoners. Sterke buurten zijn buurten waar mensen prettig kunnen wonen en leven. Plekken waar bewoners zich thuis voelen, waar buren elkaar groeten, waar kinderen zorgeloos buiten kunnen spelen, waar kansen zijn om vooruit te komen, en waar je jezelf kunt zijn. Een plek die kansen biedt en waar bewoners elkaar de hand reiken als het even tegen zit. Daarin biedt de woning een stabiele basis: comfortabel, gezond, passend bij je situatie en toekomstbestendig. Het werken aan zulke buurten is wat ons drijft.
Een aangescherpte koers
In 2025 hebben we onze aangescherpte koers gelanceerd. Niet omdat we iets heel anders willen doen, maar omdat we nog duidelijker hebben gekozen voor de buurt als vertrekpunt voor wat we doen. We zien de buurt als fysieke plek, maar ook als sociale gemeenschap. Aan beiden dragen wij bij. De opgaven in de buurt nemen toe: de kwaliteit van woningen staat op sommige plekken onder druk, lang niet iedereen woont in een woning die past bij diens situatie, de leefbaarheid vraagt steeds meer aandacht, herhuisvesting bij renovatie wordt complexer en bewoners die ondersteuning nodig hebben vinden die niet altijd op tijd.
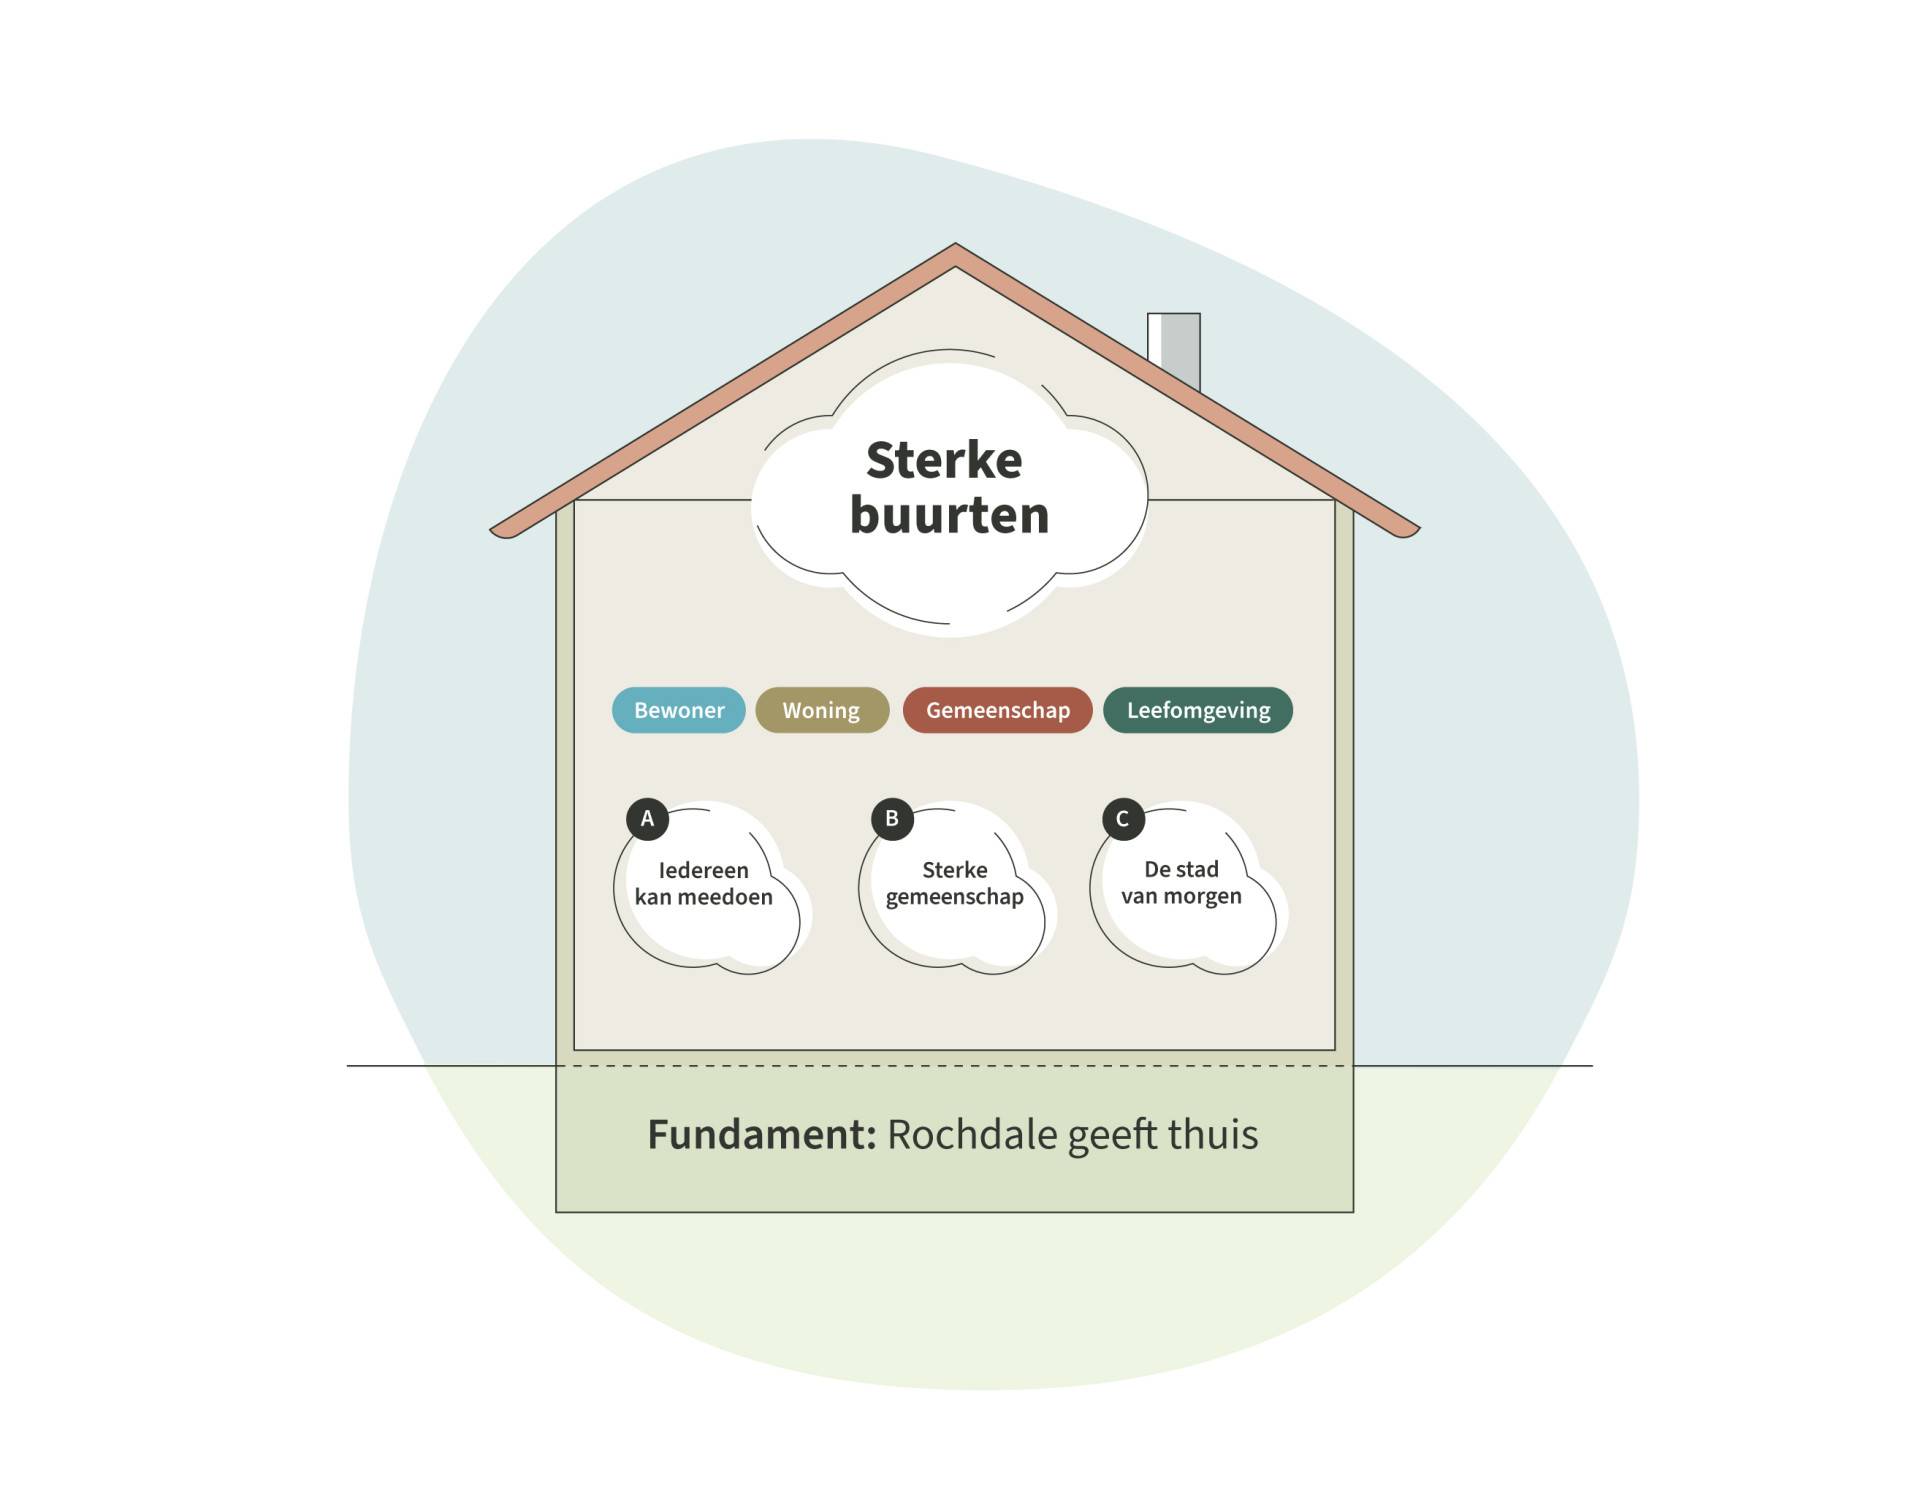
Hoe wij werken aan sterke buurten
In de koers ‘Sterke buurten, sterke mensen’ beschrijven wij hoe wij vanuit onze rol bijdragen aan buurten. Dat doen we vanuit vier onderling verbonden perspectieven.
- Bewoners: in de buurt wonen veel verschillende mensen met elkaar samen. Zij moeten kunnen rekenen op een woning die past bij hun inkomen, levensfase en situatie. Daar zetten we ons zo goed mogelijk voor in, bijvoorbeeld door te werken aan goede doostroming. En via directe bemiddeling een passende woning te bieden voor wie dat extra moeilijk of urgent is. We kijken ook naar de samenstelling van een buurt en sturen daarop. Via verhuur, maar ook via ons woonprogramma.
- Woning: in sterke buurten bieden woningen een stabiele basis waar je fijn en zorgeloos woont. We investeren daarom in flink in onderhoud en renovatie, waarbij verduurzaming bijzondere aandacht heeft. Dat doen we buurtgericht.
- Gemeenschappen: we geloven in de kracht van gemeenschappen. Zij zijn de ‘smeerolie’ van een sterke buurt. Het ontstaan en behouden van krachtige gemeenschappen kunnen wij faciliteren. Bijvoorbeeld met ontwerpkeuzes in onze gebouwen en het ondersteunen van community building.
- Fysieke leefomgeving: door nieuwbouw toe te voegen die past bij de buurt, door bedrijfsruimten in te zetten voor functies die de buurt versterken en door samen met partners te werken aan gebiedsontwikkeling.
Zo dragen al onze activiteiten – van verhuur, tot planmatig onderhoud en van wijkbeheer tot nieuwbouw bij aan het versterken van buurten.
De uitvoering steunt op een stevig fundament. Daarom verbeteren we onze dienstverlening stap voor stap en richten we onze processen zo in dat huurders onze dienstverlening ervaren als snel, eenvoudig en zonder gedoe. Tegelijkertijd blijft onze organisatie in beweging: we investeren in onze mensen, in samenwerking, innovatie en digitale transformatie. Dit doen we vanuit een solide financiële basis.
In de volgende hoofdstukken laten we zien welke resultaten we per perspectief hebben behaald, hoe deze prestaties zich verhouden tot onze doelen en welke uitdagingen we tegenkwamen. Een apart hoofdstuk gaat in op het thema Duurzaamheid, dat aan alle vier de perspectieven raakt. En aangezien de keuzes die we maken bij het werken aan sterke buurten ook worden gedreven door prestatieafspraken met bijvoorbeeld gemeenten, reflecteren we daar ook op.
Werken met integrale gebiedsplannen
In 2025 hebben we onze in 2024 gestarte aanpak met integrale gebiedsplannen uitgebreid geëvalueerd. Deze plannen brengen collega’s uit verschillende disciplines bij elkaar om gezamenlijk prioriteiten te bepalen voor het versterken van onze buurten. Dat zorgt voor meer uitwisseling, gedeeld inzicht en samenhang in onze inzet. De evaluatie liet ook zien waar we kunnen verbeteren: de plannen vragen om meer focus om in de dagelijkse praktijk nog beter richting te geven aan ons werk, het eigenaarschap moet breder worden gedragen en de inhoud kan worden versterkt met scherpere analyses op buurtniveau. In 2026 zetten we daarom een volgende stap, waarbij de doorontwikkeling van deze aanpak een belangrijk onderdeel vormt van het speerpunt ‘buurtgericht werken’ binnen ons meerjarenplan.
03 Bewoner.
Bewoner
In 2025 sloten 2.475 mensen een nieuw huurcontract af bij Rochdale. Sommigen van hen huurden al bij ons, anderen konden we als nieuwe huurders verwelkomen. Maar voor vrijwel ieder van hen markeert een nieuw huurcontract een belangrijk moment. Een nieuwe woning betekent vaak meer dan een nieuw adres, zoals je weg vinden in een nieuwe buurt, voor het eerst samenwonen, of een nieuwe start maken na een moeilijke periode. En vaak ook het einde van een lange tijd wachten. Dat maakt het getal 2.475 extra bijzonder.
Het grootste deel van deze mensen (2.277) verhuisde naar een sociale huurwoning bij Rochdale. Van hen behoorde 39% tot een specifieke doelgroep, zoals mensen met een zorgbehoefte, statushouders, jongeren, huurders met stadsvernieuwingsurgentie en mensen met een bepaald beroep.
Tabel 1: Verhuringen in 2025, per gemeente
| Totaal | Amsterdam | Diemen | Landsmeer | Purmerend | Zaanstad | |
|---|---|---|---|---|---|---|
| Verhuringen sociale sector (inclusief studenten) | 3.150 | 2.692 | 123 | 10 | 146 | 179 |
| Mutatiegraad sociale sector (aandeel verhuringen t.o.v. totaal) | 8,89% | 9,65% | 5,56% | 3,24% | 9,41% | 5,16% |
| Verhuringen sociale sector (exclusief studenten) | 2.277 | 1.819 | 123 | 10 | 146 | 179 |
| Mutatiegraad sociale sector exclusief studenten (aandeel verhuringen t.o.v. totaal) | 6,42% | 6,52% | 5,56% | 3,24% | 9,41% | 5,16% |
| Verhuringen vrije sector | 198 | 152 | 0 | 2 | 9 | 35 |
| Mutatiegraad vrije sector (aandeel verhuringen t.o.v. totaal) | 9,51% | 9,72% | 0,00% | 5,26% | 6,00% | 14,17% |
Directe bemiddeling voor specifieke groepen woningzoekenden
Met directe bemiddeling helpen we woningzoekenden door hen actief een passende woning aan te bieden, zonder dat zij hiernaar zelf hoeven te zoeken. Dat doen we in nauw overleg met de gemeenten, waarmee we afspraken maken over hoeveel mensen uit specifieke doelgroepen we huisvesten. Voor deze groepen is het vaak extra lastig om aan een woning te komen, of is er een maatschappelijk belang om hen zo snel mogelijk aan een woning te helpen.
Oplevering jongerenwoningen Kwadijkerpark
Met de gemeente Amsterdam spraken we af om 383 mensen via directe bemiddeling aan een woning te helpen, verdeeld over verschillende doelgroepen (zie Tabel 2). Die afspraak hebben we ruim behaald (realisatie: 430). Ook in Zaanstad, Purmerend, Landsmeer en Diemen maakten we, samen met andere corporaties, zulke afspraken. Omdat deze afspraken gezamenlijk voor alle corporaties gelden en niet per corporatie zijn uitgesplitst, rapporteren we hierover geen afzonderlijke afspraken. In deze gemeenten hielp Rochdale 89 mensen via directe bemiddeling aan een woning (zie Tabel 3).
We zijn er trots op dat we de doelstellingen hebben behaald, mede omdat we hiermee juist mensen helpen voor wie de toegang tot een passende woning niet vanzelfsprekend is. De oplevering van veel nieuwbouwwoningen heeft daaraan een belangrijke bijdrage geleverd. Tegelijkertijd is het complex, want het huisvesten van specifieke doelgroepen staat soms op gespannen voet met andere opgaven. Zo hebben we te maken met een grote herhuisvestingsopgave door renovatieprojecten, waardoor woningen extra schaars zijn. Bovendien leent niet iedere vrijgekomen woning zich voor directe bemiddeling voor een van de doelgroepen. Daarbij kijken we altijd naar wat een buurt of complex aan kan en nodig heeft.
Tabel 2: Huisvesting van specifieke doelgroepen in Amsterdam - afspraken en realisatie
| Doelgroepen | Afspraak | Realisatie |
|---|---|---|
| Met begeleiding | 92 | 134 |
| Zonder begeleiding | 49 | 50 |
| Statushouders | 195 | 198 |
| Beroepsgroepen | 47 | 48 |
| Amsterdam Totaal | 383 | 430 |
Tabel 3: Huisvesting van specifieke doelgroepen in Zaanstad, Purmerend, Landsmeer en Diemen
| Gemeente | Realisatie |
|---|---|
| Zaanstad | 20 |
| Purmerend | 42 |
| Landsmeer | 2 |
| Diemen | 25 |
| Totaal | 89 |
Tabel 4: Sociale verhuringen naar doelgroep in 2025, per gemeente (o.b.v. alle sociale verhuringen, excl. studenten)
| Totaal | Amsterdam | Diemen | Landsmeer | Purmerend | Zaanstad | |
|---|---|---|---|---|---|---|
| Regulier | 61,09% | 60,09% | 64,23% | 60,00% | 60,27% | 69,83% |
| Mensen met zorg* | 6,46% | 6,38% | 6,50% | 20,00% | 8,90% | 4,47% |
| Statushouders | 10,28% | 11,00% | 12,20% | 10,00% | 6,16% | 5,03% |
| Stadsvernieuwings-urgenten | 11,99% | 14,40% | 4,88% | 0,00% | 0,68% | 2,23% |
| Jongeren (tijdelijk contract) | 10,19% | 8,14% | 12,20% | 10,00% | 23,97% | 18,44% |
| Percentage op basis van alle sociale verhuringen, excl. studenten | ||||||
| *Uitstroom Maatschappelijke Opvang (MO), Beschermd Wonen (BW), sociaal-medische urgentie en/of intermediaire verhuringen (via zorginstellingen) voor cliënten met zorg. | ||||||
Een woning die past bij je inkomen, met aandacht voor de buurt
In 2025 was ons doel om 70% van de vrijgekomen sociale huurwoningen te verhuren aan mensen met een inkomen binnen de grenzen van passend toewijzen (de primaire doelgroep). Dat zijn huurders met de laagste inkomens. Uiteindelijk verhuurden we 73% van onze sociale huurwoningen aan hen. Dat is enerzijds positief, maar het wijkt ook af van een bewuste keuze om in 2025 70% aan de primaire doelgroep te verhuren ten opzichte van 78% in 2024. In verschillende buurten sturen we namelijk op een meer diverse samenstelling van bewoners. Mede daarom wilden we een iets groter deel van de sociale huurwoningen toewijzen aan mensen met een net iets hoger inkomen. Dat doel is niet volledig gerealiseerd.
Wettelijk moeten we minimaal 95% van de huurders met een inkomen binnen de grenzen voor passend toewijzen een woning bieden die past bij hun inkomen, dus met een huur onder de eerste of tweede aftoppingsgrens. Ook in 2025 lukte dat bijna altijd (99,57%). Naast het passend toewijzen dienen we minimaal 92,5% van de sociale huurwoningen toe te wijzen aan huishoudens met een inkomen tot de Europanorm. Met 98% voldeden we hier ruimschoots aan.
Tabel 5: Nieuwe verhuringen naar streefhuur en wet- en regelgeving in 2025, per gemeente
| Totaal | Amsterdam | Diemen | Landsmeer | Purmerend | Zaanstad | |
|---|---|---|---|---|---|---|
| Nieuwe verhuringen (excl. studenten) | ||||||
| Tot lage aftopgrens (≤ € 682,96,43) | 57% | 59% | 61% | 60% | 57% | 42% |
| Tot hoge aftopgrens (€ 682,96-<= € 731,93) | 16% | 13% | 20% | 20% | 29% | 28% |
| Tot liberalisatiegrens (€ 731,93-<= 900,07) | 27% | 28% | 20% | 20% | 14% | 30% |
| Nieuwe verhuringen Europanorm | ||||||
| Inkomens ≤ € 49.669 bij eenpersoonshuishoudens, en inkomens ≤ € 54.847 bij meerpersoonshuishoudens (> 92,5%) | 98% | 98% | 98% | 100% | 100% | 97% |
| Vrije sector | ||||||
| Middensegment (t/m € 1.184,82) | 86% | 90% | 0% | 100% | 89% | 66% |
| *Cijfers exclusief tijdelijke verhuur en ‘omklapcontracten’. Het gaat om de cijfers die meetellen voor de aanbiedingsafspraken. | ||||||
Doorstroom naar een meer passende woning
In totaal maakten 42 huurders gebruik van een doorstroomregeling om te verhuizen naar een woning die beter past bij hun situatie. Daarnaast stroomden 24 huurders door van een sociale huurwoning naar de vrije sector, verkochten we 16 woningen aan zittende huurders en vonden via woningruil 45 geslaagde ruilen plaats (van de 116 verzoeken).
Niet elke huurder woont in een woning die het best aansluit op zijn of haar leefsituatie of gezinsomvang. Bijvoorbeeld een alleenstaande oudere in een grote gezinswoning, of een gezin met drie kinderen in een klein tweekamerappartement. Daarom vinden we het belangrijk dat deze huurders (kunnen) doorstromen naar een beter passende woning. Dat is ingewikkeld, vooral als mensen juist gelukkig zijn waar ze nu wonen.
Om doorstroom te bevorderen proberen we het aantrekkelijk(er) te maken. In nieuwbouwprojecten realiseren we bewust woningen die juist voor doorstromers interessant zijn, zoals seniorenwoningen dichtbij voorzieningen. Via de Van Groot Naar Beter-regeling stimuleren we huurders om te verhuizen naar een kleinere, passende woning. Met onze aanvullende regeling ondersteunen we hen extra, bijvoorbeeld met de hulp van een verhuizer of vakman.
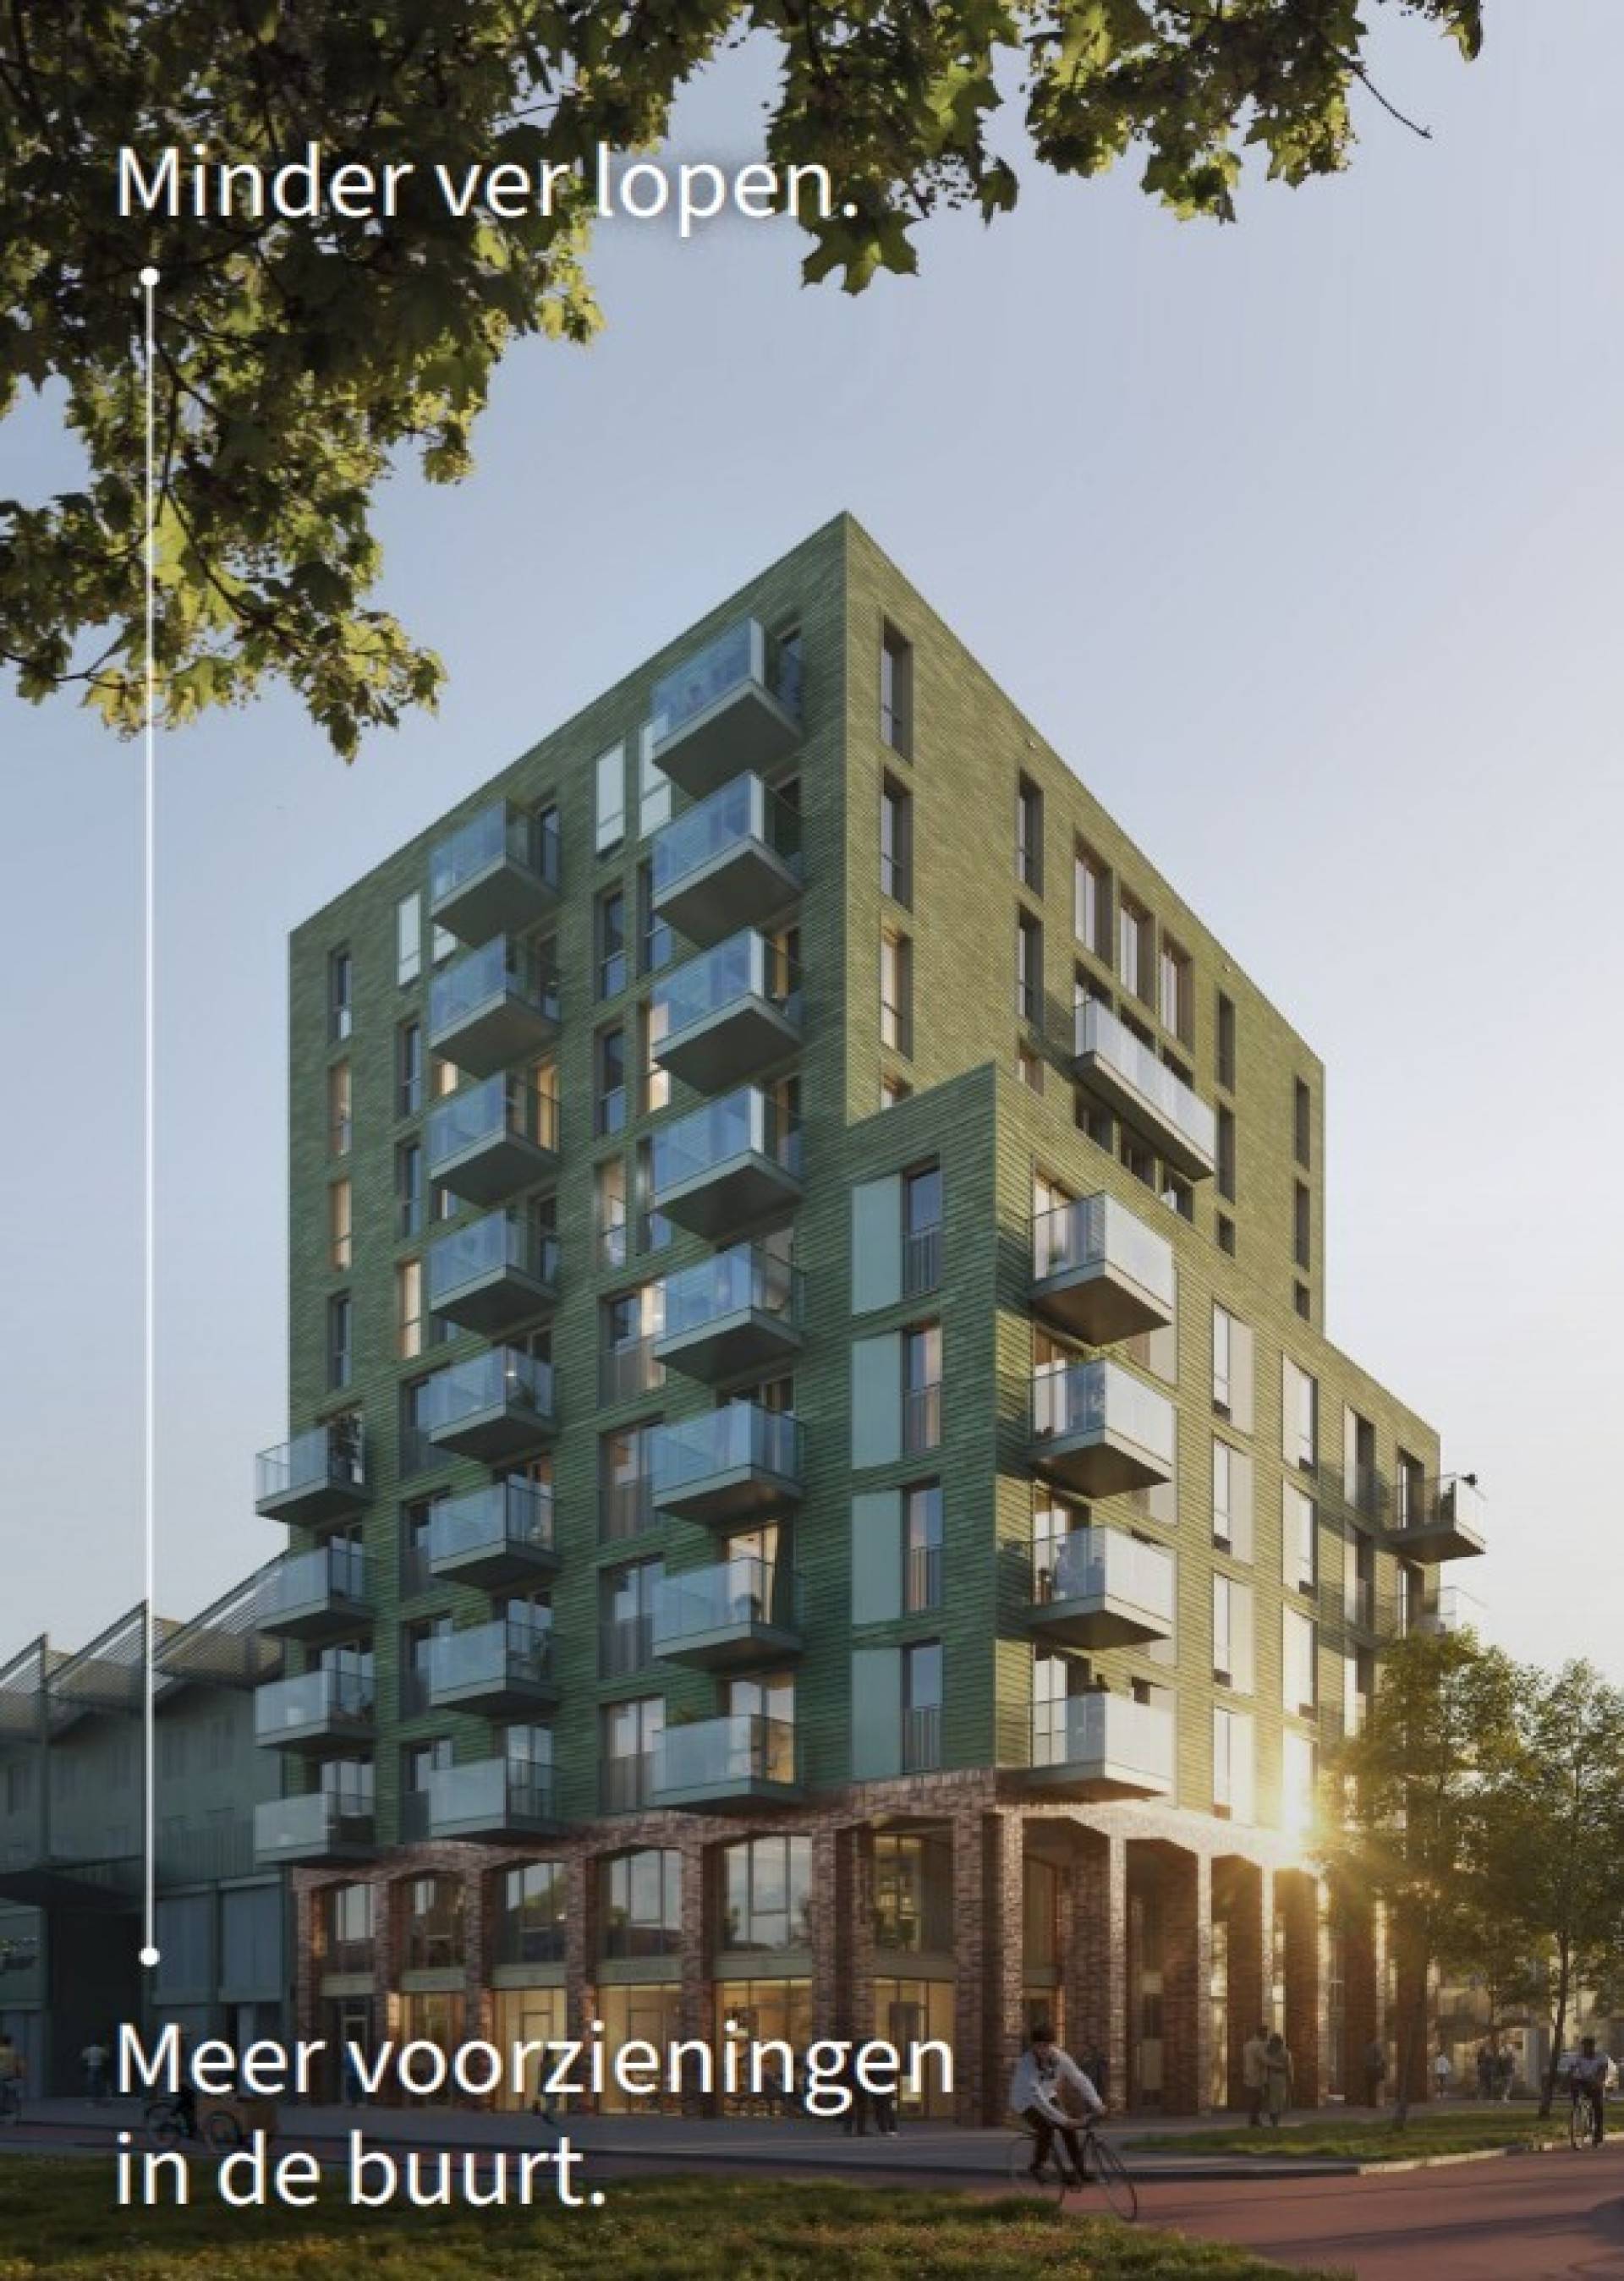
Campagne 'Fijn wonen, ook later'
We gaan bouwen aan iets bijzonders: een ouderenhof aan het Parlevinkerplein in Amsterdam Noord
In de Banne wonen veel ouderen die al tientallen jaren in dezelfde woning leven, maar voor wie traplopen en onderhoud aan de woning verrichten steeds zwaarder worden. Zij willen graag in de buurt blijven, maar zoeken een woning die beter past bij hun levensfase. Daarom realiseren we aan het Parlevinkerplein 47 comfortabele seniorenwoningen dichtbij voorzieningen, zoals een buurtcultuurhuis.
In 2025 gingen we het gesprek aan met deze bewoners. Op het buurtfestival Banne Bruist spraken we tientallen ouderen die enthousiast reageerden en aangaven de stap naar een passende woning te overwegen. We informeerden hen over de woningen en regelingen die doorstroom mogelijk maken. Dat deden we bewust vroegtijdig, dus ruim voordat we met de bouw beginnen. Tegelijkertijd startten we in 2025 met de voorbereidingen voor de bouw van het ouderenhof die in 2026 start. Zo kunnen bewoners straks doorstromen naar een passende woning in hun eigen buurt, terwijl hun grote woningen vrijkomen voor gezinnen die daar dringend op wachten.
Aanpak woonfraude
In 2025 ontvingen we 371 meldingen van (mogelijke) woonfraude. Dit leidde ertoe dat 115 woningen opnieuw konden worden verhuurd nadat woonfraude was vastgesteld. Hiermee behaalden we ons doel dat minimaal 30% van deze meldingen leidt tot een vrijgekomen woning. Dat is belangrijk; woonfraude zorgt er niet alleen voor dat een woning bezet wordt die hard nodig is voor iemand anders, maar raakt ook bewoners van een buurt. Illegale onderhuur, onrechtmatige bewoning of het gebruik van een woning voor activiteiten die niet zijn toegestaan (zoals drugshandel), zorgt vaak voor onrust en heeft regelmatig een negatief effect op de leefbaarheid.
Op basis van onderzoek en signalen uit de buurt weten we dat woonfraude veel vaker voorkomt dan nu wordt gemeld. Dat is ongunstig voor de leefbaarheid en voor de beschikbaarheid van sociale huurwoningen. Afgelopen jaren was onze inzet vooral reactief, gericht op het opvolgen van meldingen die we krijgen. Die werkwijze zetten we voort, waarbij we zullen investeren in het verhogen van de meldingsbereidheid onder zowel collega’s als van bewoners en andere partijen in de buurt. Dit doen we bijvoorbeeld door hen te ondersteunen in het herkennen van signalen en om vermoedens van woonfraude makkelijker met ons te delen. Tegelijkertijd zien we kansen om woonfraude proactiever op te sporen via datagedreven onderzoek.
Jonge wezenregeling
In 2025 ontvingen we 17 aanvragen voor de jonge wezenregeling, en deze zijn allemaal toegekend. De jonge wezenregeling voorkomt dat een kind dat beide ouders verliest op staat komt te staan. In zo’n complexe situatie kijken we samen met hulpverlening, familie en andere betrokkenen welke woonoplossing het beste aansluit op wat het kind nodig heeft.
Tabel 6: Aantal woningen (opnieuw) verhuurd als gevolg van doorstroom in 2025, per gemeente
| Totaal | Amsterdam | Diemen | Landsmeer | Purmerend | Zaanstad | |
|---|---|---|---|---|---|---|
| Vrijgekomen woningen door tegengaan woonfraude | 115 | 78 | 13 | 1 | 8 | 15 |
| Gebruik doorstroomregelingen | 42 | 27 | 7 | 0 | 2 | 6 |
| Woningruil | 45 | 30 | 6 | 4 | 5 | |
| Tijdelijke contracten (jongeren) | 232 | 148 | 15 | 1 | 35 | 33 |
(Voorkomen van) betalingsachterstanden
Soms lukt het huurders niet om hun huur of afrekening servicekosten op tijd te betalen. Dat kan veel spanning geven, zeker wanneer er al andere zorgen spelen of het financieel krap is. Daarom proberen we betalingsachterstanden zo vroeg mogelijk te voorkomen. Waar nodig bieden we maatwerk, zodat een betalingsprobleem niet verder oploopt. In 2025 had 6% van onze huurders een betalingsachterstand. Dat is net iets lager dan in 2024, maar in lijn met afgelopen jaren. Het totale huurachterstandspercentage daalde licht naar 1,04% (van 1,18% in 2024).
Helaas heeft een betalingsachterstand 16 keer geleid tot een ontruiming. Dat blijft een zwaar middel, waarvan we de inzet zoveel mogelijk proberen te voorkomen, maar helaas niet altijd kunnen vermijden. Er gaat ook altijd een uitgebreid en zorgvuldig proces aan vooraf. Het aantal ontruimingen lag aanzienlijk hoger dan in 2023 en 2024 (respectievelijk zes en zeven ontruimingen). Een deel hiervan wordt verklaard door acties bij de politie eind 2024, waaronder het staken van ondersteuning bij huisuitzettingen. Dat leidde tot uitstel, wat effect had op het aantal ontruimingen in 2024 en 2025. Bij gezinnen met minderjarige kinderen zijn we extreem terughoudend met ontruimingen.
Sociaal incasseren
Ons incassoproces is volledig ingericht op sociaal incasseren. We zoeken zo vroeg mogelijk contact bij (dreigende) betalingsachterstanden en zoeken samen met de huurder naar een passende oplossing. We nemen actief contact op via brieven, telefoontjes en huisbezoeken. Door deze vroeg en actieve benadering herkennen we problemen voordat ze groter worden. Het uitgangspunt is steeds hetzelfde: we benaderen huurders met begrip, zonder oordeel, en zoeken samen naar wat wél kan. Als een huurder meer ondersteuning nodig heeft werken we nauw samen met de gemeenten. Samen met de huurder en gemeentelijke wijk- of buurtteams kijken we welke hulp of regeling het meest passend is.
Toch komt het voor dat het niet lukt om contact te krijgen met de huurder, of dat hulp wordt geweigerd. Dan dragen we de vordering over aan een gerechtsdeurwaarder. Ook dan blijft sociaal handelen ons leidende uitgangspunt: de deurwaarder zoekt eerst opnieuw persoonlijk contact en legt de opties voor ondersteuning uit. Pas als dat tot niets leidt volgt het wettelijk traject.
Budget- en energieadviesgesprekken
De budget- en energieadviesgesprekken zijn een samenwerking tussen Rochdale en gemeente Amsterdam. Via deze gesprekken helpen de Buurtteams onder andere bij het aanvragen van regelingen zoals huurtoeslag, het op orde brengen van inkomsten en uitgaven en het nemen van energiebesparingsmaatregelen in huis. Het doel is om de financiële stabiliteit van huurders te vergroten, betalingsproblemen te voorkomen en duurzaam wonen te stimuleren. Dat doen we door nieuwe huurders in Amsterdam direct bij de start van hun huurcontract deze ondersteuning aan te bieden. In 2025 maakten 188 huurders gebruik van de gesprekken (ten opzichte van 78 in 2024). Ook in 2026 zetten we de samenwerking met de gemeente Amsterdam rondom deze gesprekken voort.
Een lege woning wordt steeds sneller weer verhuurd
We vinden het belangrijk dat een vrijgekomen woning zo snel mogelijk opnieuw wordt verhuurd gezien het grote aantal mensen dat op een woning wacht. Eén van de manieren waarop we dat doen is door het mutatieproces te verkorten. We zijn er trots op dat het is gelukt om de leegstand bij mutatie te verkorten tot gemiddeld 45 dagen. Daarmee hebben we de trend uit 2024 (toen werd het proces al verkort van 90 naar 70 dagen) voortgezet. Het verbeteren van onze interne processen speelde hierin een belangrijke rol.
Huuraanpassing
In 2025 bedroeg onze huursomstijging 4,31%. Hiermee blijven we binnen de maximaal toegestane 4,5% volgens de vernieuwde Nationale Prestatieafspraken. Bij het bepalen van de huurverhoging hebben we opnieuw gekeken naar wat dit betekent voor huurders. Door de lagere huren relatief iets meer te laten stijgen, wordt de verhoging voor veel huurders grotendeels opgevangen door de huurtoeslag. Daarnaast pasten we de inkomensafhankelijke huurverhoging toe voor huurders met een hoger middeninkomen of een hoog inkomen. Die stijging konden we dit jaar minder matigen dan in eerdere jaren. Tegelijkertijd vinden we het passend dat de hoogste inkomens de zwaarste lasten dragen. Voor deze groep huurders verhoogden we de huren met maximaal € 100 per maand tot aan de DAEB-sociale huurgrens en € 85 voor huren boven die grens. Voor hoge middeninkomens kozen we voor een maximale stijging van € 50 per maand tot aan de DAEB-sociale huurgrens. Lag de huur al boven die grens, dan voerden we geen extra verhoging door. Met deze keuzes proberen we huurverhogingen zo eerlijk mogelijk te verdelen, én ruimte te houden om te blijven investeren in onderhoud en het bouwen van nieuwe woningen.
Huurbevriezing
Begin 2025 leek het erop dat de huren zouden worden bevroren. Deze huurbevriezing zou enorme negatieve gevolgen hebben gehad voor onze mogelijkheden om te investeren in bijvoorbeeld nieuwe woningen en onderhoud. Dat zou uiteindelijk niet alleen onze huurders raken, maar ook iedereen die al lang wacht op een betaalbare woning. We zijn daarom opgelucht dat de huurbevriezing van tafel is.
04 Woning.
Woning
Onze huidige woningvoorraad
Rochdale bezit ruim 37.500 woningen. De meeste hiervan staan in Amsterdam; de rest in Diemen, Landsmeer, Purmerend en Zaanstad. Onze totale woningvoorraad is vrijwel gelijk aan die van 2024, net als het aandeel sociale huurwoningen (94,5%). Maar: onze portefeuille was met de oplevering van bijna 700 nieuwbouwwoningen en de verkoop van onder andere ruim 500 woningen in Purmerend wél flink in beweging (zie hoofdstuk 6). De komende jaren zal het aantal woningen in ons bezit groeien, met als uiteindelijke doel dat we zoveel mogelijk huurders een fijn thuis kunnen bieden.
In Amsterdam bezitten we relatief veel woningen in naoorlogse wijken. Dat betekent dat veel huurders in huizen wonen die (binnenkort) toe zijn aan vernieuwing of verbetering. Zij moeten kunnen rekenen op een woning die veilig, gezond en comfortabel is, waar je je thuis voelt en waar je graag woont. Daarom investeren we doorlopend in onderhoud en renovatie. Dat is een enorme opgave die veel geld kost. Dat betekent ook dat we keuzes moeten maken en moeten prioriteren. Soms zijn dit moeilijke keuzes, waardoor huurders langer dan zij en wij zouden willen moeten wachten op de verbetering van hun woning.
Tabel 7: Totaal aantal woningen en toe- of afname aantal woningen in 2025
| Rochdale | Amsterdam | Diemen | Landsmeer | Purmerend | Zaanstad | |
|---|---|---|---|---|---|---|
| Totaal sociaal + vrije sector* | 37.522 | 29.462 | 2.294 | 347 | 1.701 | 3.718 |
| Totaal aantal woningen sociaal* | 35.440 | 27.898 | 2.211 | 309 | 1.551 | 3.471 |
| Totaal aantal woningen vrije sector* | 2.082 | 1.564 | 83 | 38 | 150 | 247 |
| Toe- of afname aantal woningen in 2025 | 8 | 587 | 0 | 0 | -458 | -121 |
| Toe- of afname aantal woningen sociaal in 2025 | -18 | 532 | 2 | -1 | -411 | -140 |
| Toe- of afname aantal woningen vrije sector in 2025 | 26 | 55 | -2 | 1 | -47 | 19 |
Reparatieonderhoud
Goed reparatieonderhoud is voor onze huurders belangrijk. Als er iets kapot is, moet dat snel en goed worden opgelost. In 2025 voerden we 49.771 reparaties uit. Ruim tweederde daarvan werd gedaan door onze eigen onderhoudsdienst; de rest door samenwerkingspartners. Het aandeel reparaties dat door partners is uitgevoerd lag zo’n 7 procentpunt hoger dan in 2024. De reden hiervan is een meer projectmatige inzet van de eigen dienst wanneer gepland onderhoud of renovatie moeten worden uitgesteld. Dat uitstel is voor huurders vaak teleurstellend. Daarom proberen we met de inzet van onze vakmensen in de tussentijd wel belangrijke problemen te verhelpen en het wooncomfort waar mogelijk te verbeteren.
Mutatieonderhoud
Als een huurder vertrekt, maken we de woning klaar voor de volgende bewoner. Soms volstaan kleine werkzaamheden; in andere gevallen vervangen we bijvoorbeeld de keuken of badkamer. Via mutatieonderhoud zorgen we ervoor dat de nieuwe huurders een woning betrekken die veilig, schoon en van goede kwaliteit is. In 2025 voerden we mutatieonderhoud uit bij 1.850 woningen, minder dan de verwachte 2.100. Dat komt doordat er minder verhuizingen waren. De kosten per mutatiewoning kwamen uit op gemiddeld € 11.342, iets boven de begrote € 10.848. We hebben in 2025 ook de nodige stappen gezet om de kwaliteit van het mutatieonderhoud (en de betrouwbaarheid daarvan) naar een hoger niveau te brengen, onder andere door andere afspraken te maken met onze co-makers. Dit leidde tot minder herhaalklachten, en heeft ook een positief effect gehad op de snelheid waarmee we vrijgekomen woningen opnieuw konden verhuren.
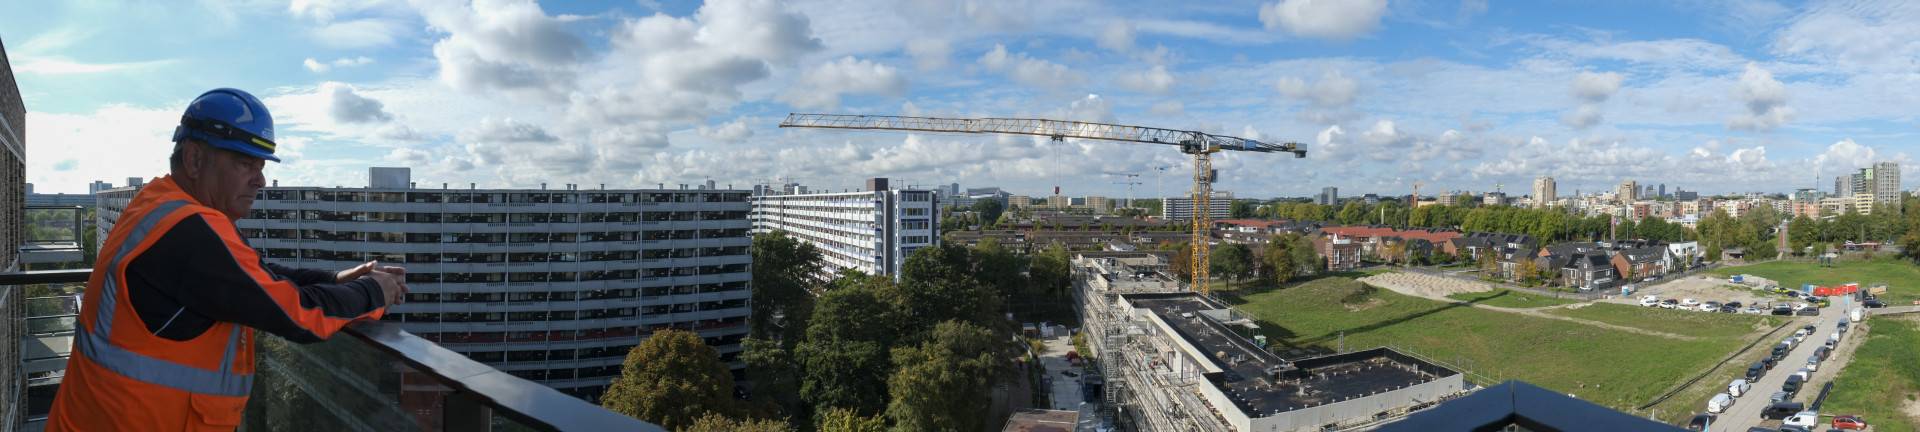
Planmatig onderhoud
Planmatig onderhoud voeren we periodiek en vaak per complex uit. Het gaat dan om werkzaamheden die belangrijk zijn om woningen veilig en in goede staat te houden, zoals onderhoud aan installaties, daken of gevels.
Het grootste deel van onze planmatig onderhoud werkzaamheden vond plaats op het gebied van elektrische installaties. In totaal zijn 12.615 woningen (164 complexen) voorzien van onderhoud of vervanging van dit soort installaties. Hiermee is een belangrijkste stap gezet in het verbeteren van veiligheid, betrouwbaarheid en energie-efficiëntie. Daarnaast zijn bij 7.128 woningen (61 complexen) werkzaamheden uitgevoerd aan zogenaamde ‘W-installaties’, waaronder verwarmings- en waterinstallaties. Deze ingrepen dragen bij aan het comfort van bewoners en aan het verlagen van storingsgevoeligheid.
Ook de gevels kregen de nodige aandacht. In 6.018 woningen (86 complexen) zijn onderhoudswerkzaamheden uitgevoerd om de kwaliteit van de gebouwschil te verbeteren en de levensduur te verlengen. Op het gebied van daken zijn in 3.642 woningen (46 complexen) werkzaamheden verricht. Tot slot is de brandveiligheid verder versterkt. In 1.174 woningen (16 complexen) zijn maatregelen om te veiligheid van onze bewoners beter te waarborgen.
Hoewel onze ambitie groter was, zijn we ook blij met het resultaat. We merken dat het steeds lastiger wordt om bewoners thuis te treffen zodat werkzaamheden kunnen doorgaan. Dat kost veel tijd en kan leiden tot vertragingen. Daarom zoeken we continu naar nieuwe manieren om bewoners goed te bereiken en hen te stimuleren om mee te werken. Een mooi voorbeeld kwam uit Zaandam, waar een moskee aanbood om te helpen met de communicatie richting bewoners. Dat bleek effectief.
In totaal gaven we in 2025 ruim € 2 miljoen minder uit aan planmatig onderhoud dan begroot. Daarmee kwamen we uit op 93% van het geplande budget. Een belangrijke reden is dat we ervoor kozen om de standleidingen in de Knijtijzerpanden (Amsterdam Nieuw-West) via renovatie en later in de tijd op te pakken. Hierdoor ontstond ruimte om werkzaamheden die oorspronkelijk in 2026 gepland stonden naar voren te halen. In de praktijk bleek het echter lastig om deze vervroeging daadwerkelijk te realiseren. In 2026 willen we hier beter op anticiperen. Dat doen we onder andere door overprogrammering: projecten alvast voorbereiden zodat ze ‘op de plank liggen’ en we sneller kunnen schakelen wanneer ruimte in de planning dreigt te ontstaan. Zo kunnen we onderbesteding tijdig signaleren én direct benutten.
Groeiende uitdaging: afstemming met huurders over de planning van werkzaamheden
Voor een groot deel van onze onderhoudswerkzaamheden hebben we toegang nodig tot de woning. Dit vraagt om goede afstemming met huurders over geschikte momenten waarop de werkzaamheden kunnen plaatsvinden. We zien dat dit steeds complexer wordt en meer tijd kost. Het lukt niet altijd om snel tot passende afspraken te komen, en soms blijken geplande momenten toch niet haalbaar voor huurders. Dit leidt tot vertraging in de uitvoering en vraagt extra inzet van onze organisatie om nieuwe afspraken te maken en werkzaamheden daarop aan te passen. De uitdaging is het grootst bij planmatig onderhoud, omdat dit werkzaamheden zijn die niet direct op verzoek van een huurder plaatsvinden (in tegenstelling tot bijvoorbeeld een reparatieverzoek). Maar ook bij de aanpak van bijvoorbeeld schimmel en het vervangen van badkamers en keukens zien we een groeiende uitdaging.
Verbetering van badkamers en keukens
Uit het tweejaarlijkse HIRA (Huurders in de Regio Amsterdam) bewonersonderzoek weten we dat onze huurders relatief ontevreden zijn over de onderhoudstoestand in hun woning. Hoewel de beoordeling in de afgelopen twee jaar iets is verbeterd, blijft dit een belangrijk aandachtspunt. Keukens en badkamers worden vaak genoemd als punten die vooral verbeterd moeten worden. Ook is de bestrijding van schimmel een punt dat door veel huurders wordt benoemd. Juist bij huurders die ontevreden zijn over het onderhoud is de aanpak van deze zaken belangrijk, blijkt uit het onderzoek.
In 2025 hebben we bij 976 woningen een nieuwe keuken geplaatst, en bij 701 woningen is de badkamer vervangen. Ook de komende jaren blijven we ons inzetten om de kwaliteit van badkamers en keukens te verbeteren. Hiervoor hebben we extra ruimte in de begroting gemaakt.
Gezien de opgave die we zien rondom de kwaliteit van badkamers en keukens is de begroting hiervoor met € 2,2 miljoen verhoogd gedurende het jaar. Daarvan hebben we ‘slechts’ € 0,6 miljoen daadwerkelijk kunnen besteden, omdat er te weinig tijd was om alles in opdracht te geven en de medewerkingsbereidheid van bewoners lager was dan verwacht.
Aanpak van vocht en schimmel
Schimmel en vocht blijven grote zorgen voor huurders. Het aanpakken van deze problemen kreeg daarom ook in 2025 veel aandacht. We werken volgens de Amsterdamse Schimmelaanpak, waarin corporaties met elkaar hebben afgesproken schimmel altijd te verwijderen, onderzoek te doen naar de oorzaak en voorlichting te geven in de woning als dat nodig is. Lessen die we leren delen we onderling.
We hebben onze processen verbeterd en zijn overgestapt naar een andere leverancier, zodat meldingen sneller en effectiever kunnen worden opgepakt. Daar investeren we in: we gaven ruim € 1,7 miljoen uit aan inspecties, saneringen en klein herstel. Hiermee hebben we 1.587 woningen aangepakt. Voor het tijdig oplossen van schimmel is het belangrijk dat we het probleem goed in beeld hebben. Dat is nog niet het geval. We zijn deels ook afhankelijk van de meldingen van huurders. Maar: niet alles wordt nog gemeld. Meldingen blijven soms uit omdat bewoners het proces te ingewikkeld vinden, weinig vertrouwen hebben dat er iets gebeurt of niet weten hoe schadelijk schimmel kan zijn. Daarom zijn we, samen met een groep betrokken huurders, gestart met de campagne ‘Schimmel? Meld het nu!’. Naast het aanpakken van schimmelmeldingen die via huurders komen hebben we ook een complexgewijze aanpak. Hiermee zijn vocht- en schimmelproblemen in nog eens ongeveer 400 woningen aangepakt.
Inzet van schimmelcoaches
In 2025 hebben we drie schimmelcoaches opgeleid. Zij gaan samen met de Energiewending (een organisatie die daar veel ervaring mee heeft) bij bewoners langs. Als er een schimmelmelding is geweest, kunnen bewoners aangeven of zij behoefte hebben aan coaching. De coaches gaan dan bij mensen langs om persoonlijk advies te geven. En ze gaan ook proactief langs bij complexen waar we vermoeden dat er veel schimmel is, terwijl we er weinig meldingen van krijgen. Zo hopen we ook huurders te bereiken die we amper zien of horen.
Campagne ‘Schimmel? Meld het nu!’
Veel huurders melden schimmel pas als het al heel ernstig is of zelfs helemaal niet. Daardoor wordt het probleem groter en neemt de kans op gezondheidsklachten toe. Met deze campagne brengen we het belang van schimmel melden bij onze huurders onder de aandacht, en moedigen we hen aan om dat zo snel mogelijk te doen. De eerste resultaten zijn positief: in het laatste tertiaal zagen we een duidelijke stijging van het aantal meldingen.
Renovaties
Bij een deel van onze complexen is onderhoud niet meer voldoende om ervoor te kunnen zorgen dat huurders weer lange tijd prettig en veilig kunnen wonen. Renovatie is dan noodzakelijk. We leverden 271 gerenoveerde woningen op in 2025, iets minder dan de geplande 300. Ook leverden we 20 gerenoveerde BOG-ruimtes op. De uitgaven ten opzichte van de begroting kwamen ongeveer € 15 miljoen lager uit. Dit werd met name veroorzaakt door vertragingen in een aantal projecten, bijvoorbeeld door het moeten starten van een nieuwe aanbestedingsprocedure, een aangepaste planning door asbestsanering of een vertraagde aansluiting door nutspartijen. Zoals te zien in Grafiek 1 gaven we in 2025 desondanks aanzienlijk meer uit aan renovaties dan in 2024, waarmee de stijgende lijn van de afgelopen jaren verder is doorgezet.
Eind 2025 waren zeven renovatieprojecten in uitvoering, samen goed voor 829 woningen. Dat zijn aanzienlijke aantallen, die flink hoger liggen dan bijvoorbeeld in 2023 en 2024. Daar zijn we trots op. Tegelijkertijd zien we de uitdagingen toenemen. Het kost steeds meer tijd om tot een goede aanpak te komen. De afweging tussen de investering en de kwaliteitswinst wordt ingewikkelder, omdat renovaties steeds duurder worden. In sommige situaties is sloop-nieuwbouw daardoor een betere keuze voor de lange termijn. Maar dat gesprek is lastig. Zo geeft gemeente Amsterdam de voorkeur aan renovatie boven sloop om cultuurhistorische redenen. Dat vraagt om zorgvuldige afwegingen en veel afstemming, zodat we toekomstbestendige keuzes maken.
Grafiek 1: Uitgaven aan renovaties (x € 1.000)
Bovenstaande grafiek in tabel-vorm:
| 2021 | 2022 | 2023 | 2024 | 2025 | |
|---|---|---|---|---|---|
| 36505 | 43335 | 46299 | 69720 | 116216 |
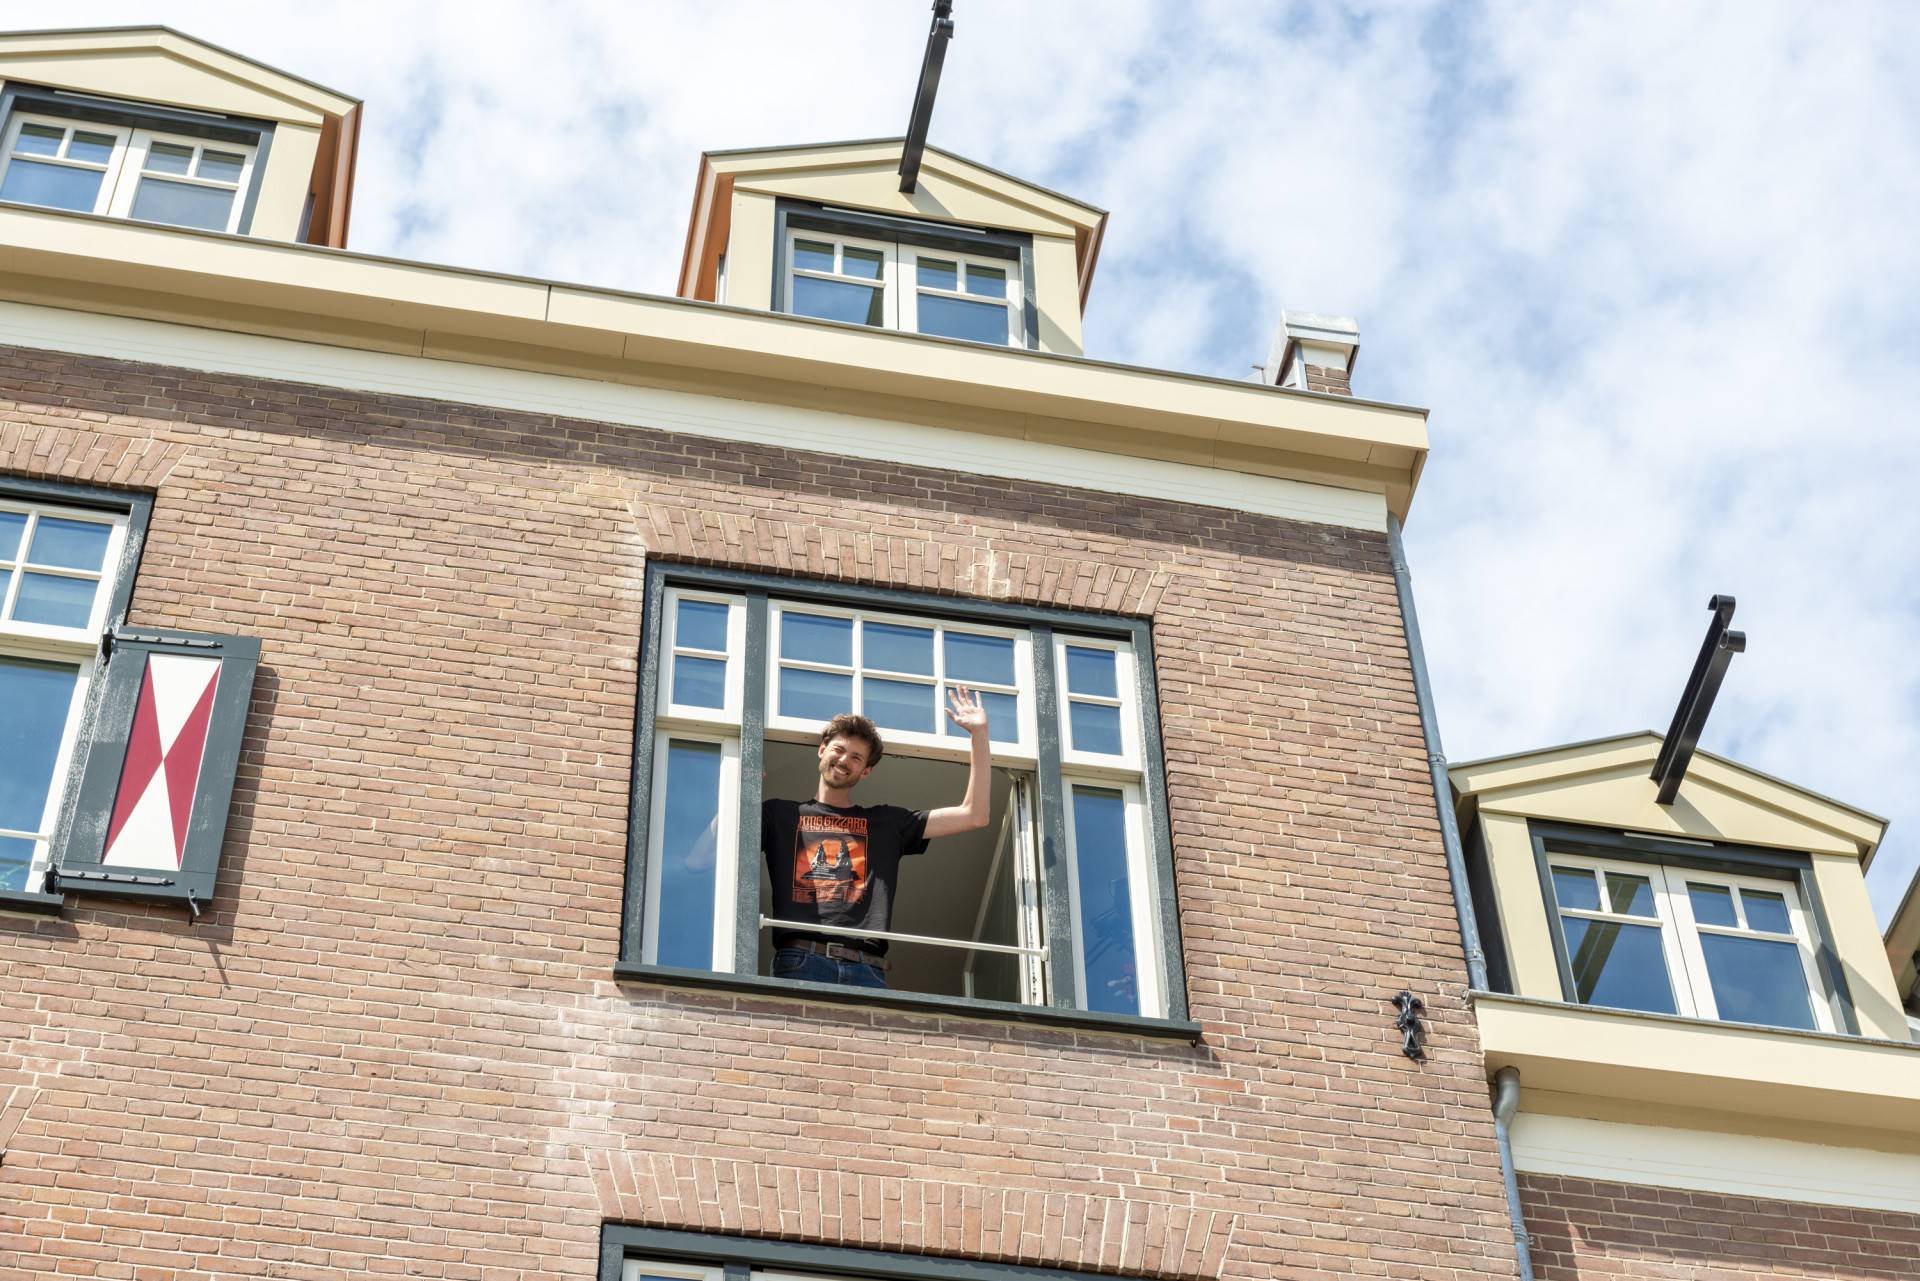
Oplevering Vlietstraat
Renovatie in de Vlietstraat
In de Vlietstraat in Amsterdam Zuid heeft Rochdale een monumentaal woonblok volledig vernieuwd, zodat huurders weer beschikken over comfortabele, gezonde en toekomstbestendige woningen. De woningen kregen nieuwe keukens, badkamers en installaties, verbeterde isolatie en een versterkte fundering. Door aangepaste plattegronden en het in overleg met bewoners splitsen van grote woningen sluiten de woningen nu beter aan bij de actuele woonvraag. In totaal zijn meer dan 200 woningen verduurzaamd en zijn 59 extra, passende woningen toegevoegd, met behoud van hun historische karakter.
Herhuisvesting: een steeds complexere opgave
Voor veel bewoners betekent een renovatie of sloopnieuwbouw dat zij hun huis — en daarmee een vertrouwde plek — moeten verlaten. Het vinden van een andere, passende woning is dan een ingrijpende stap. In 2025 werd nog duidelijker hoe complex deze opgave is geworden. Door schaarste op de woningmarkt is het moeilijker om snel een geschikte woning te vinden, zeker voor grotere gezinnen. Tegelijkertijd zien we dat herhuisvesting soms schuurt met ons streven naar sterke buurten. Mensen die al jaren met elkaar in een complex wonen en elkaar kennen, kunnen ineens verder uit elkaar komen te wonen. Of de nieuwe woning is ver van de school van de kinderen. Dat raakt mensen. We merken ook dat veel tijdelijke verhuizingen de leefbaarheid in sommige buurten extra belasten.
Tot 2030 moeten we nog honderden huishoudens begeleiden naar een nieuwe woning. Dat vraagt veel van bewoners, van onze collega’s én van de beschikbare woningen. Daarom kijken we kritisch naar wat nodig is om gezinnen tijdig en zorgvuldig te kunnen verhuizen, zonder onnodige vertraging van projecten die juist bedoeld zijn om de buurt te verbeteren. In 2026 blijven we ons inzetten om deze puzzel goed te leggen: met aandacht voor wat bewoners nodig hebben, voor het behouden van sterke buurten én voor het bewaken van de voortgang van de vernieuwing. Want vertraging brengt niet alleen enorme kosten met zich mee, maar houdt ook bewoners langer in onzekerheid.
05 Gemeenschappen.
Gemeenschappen
Wonen is veel meer dan een dak boven je hoofd. Het gaat ook over de buurt waar je woont, je buren, de voorzieningen. De mate van sociale cohesie is sterk bepalend voor de leefbaarheid in een buurt. In elke buurt wonen mensen die elkaar opzoeken, ontmoeten, leren kennen, samen dingen doen en zo gemeenschappen vormen. Die gemeenschappen vinden we ontzettend belangrijk en proberen we dan ook zo goed mogelijk te faciliteren.
Laagdrempelige activiteiten in de buurt
Ook in 2025 organiseerden onze buurtteams samen met bewoners activiteiten die buurtbewoners met elkaar in contact brengen. Zo was er tijdens Burendag een buurtfeest, in de Kolenkitbuurt zorgde de jaarlijkse Kolenkitcup opnieuw voor sportiviteit en ontmoeting tussen jong en oud, en in een groot wooncomplex bood de Brandarisdag bewoners een laagdrempelige manier om elkaar beter te leren kennen. In Kruitberg stimuleerde een weggeefmarkt niet alleen ontmoeting, maar ook hergebruik van spullen en deelname aan een leefbaarheidsonderzoek. Ook in onze buurtaanpakken zoals in de Deysselbuurt investeren we in gemeenschapsvorming. Zo organiseren we daar vier keer per jaar een ‘open straat’, met bijvoorbeeld gezellige marktkramen, lekkere hapjes en veel ruimte voor ontmoeting.
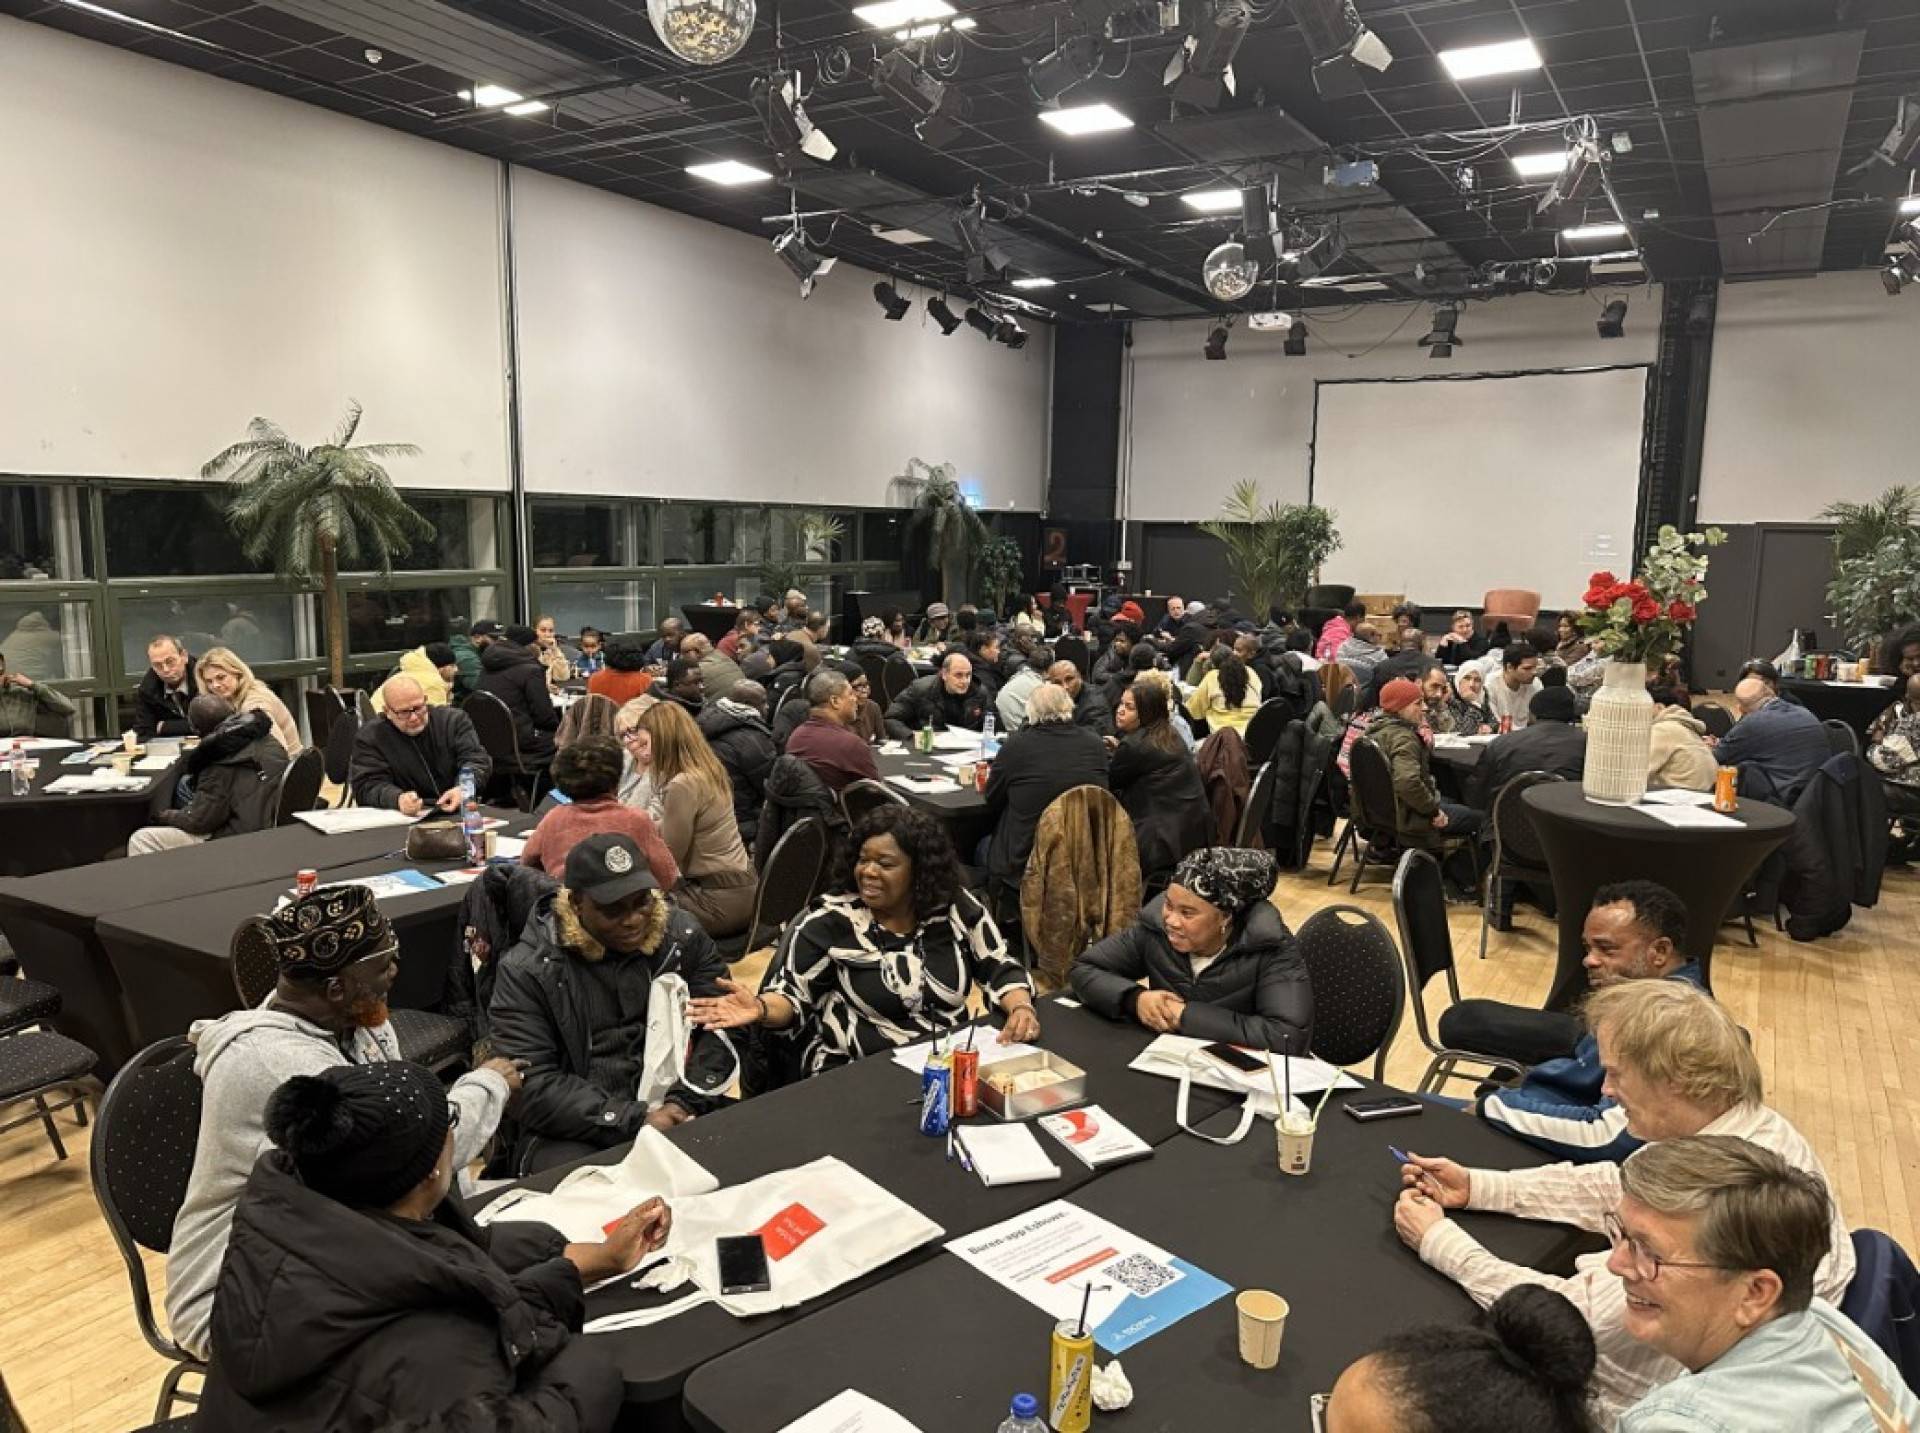
Zachte landing voor bewoners van Eshowe in Amsterdam Zuidoost
Zachte landingen: ontmoeten en samen een goede start maken
Verhuizen naar een nieuwe woning betekent vaak dat er veel verandert: een nieuw thuis, nieuwe buren, en vaak ook een nieuwe buurt. Dat is soms spannend, zeker wanneer bewoners nog niemand kennen en nog moeten ontdekken hoe alles werkt. Bij nieuwbouw- en renovatie biedt dat een mooie kans. Immers, iedereen maakt een nieuwe start. Daarom organiseren we bij zulke projecten een ‘zachte landing’: bijeenkomsten waar nieuwe huurders hun buren ontmoeten en meteen antwoord krijgen op praktische vragen over het gebouw, de buurt en voorzieningen. Dat doen we al vóór de verhuizing, zodat onderling contact al vroeg tot stand komt.
In 2025 deden we dit zeven keer. Huurders waarderen het: ze vinden het fijn hun buren alvast te ontmoeten en geven aan dat het de drempel veel lager maakt om contact met elkaar te leggen. Ook waarderen ze het om onze gezichten in de buurt, zoals de buurtcoördinator en wijkbeheerder, alvast te hebben ontmoet. Zachte landingen zijn nu een vast onderdeel van onze aanpak bij nieuwbouw en renovaties.
Ontwerpen voor gemeenschapsvorming
Het faciliteren van gemeenschapsvorming doen we steeds meer door hier bij het ontwerpen van nieuwe complexen al rekening mee te houden. We kiezen bewust voor een stedenbouwkundige opzet die ontmoeting faciliteert en stimuleert, zowel spontaan (“elkaar tegenkomen”) als gepland (bijvoorbeeld door plekken voor ontmoeting te realiseren). Inmiddels is dit een vast onderdeel van het ontwerpproces, en komende jaren geven we hier verdere invulling aan.
Bouwen aan gemeenschappen in Brasa Village
In het nieuwbouwproject Brasa Village in Amsterdam Zuidoost (zie hoofdstuk 6 voor meer informatie) staat gemeenschapsvorming centraal. Het doel: een plek waar een woning meer is dan een thuis, waar buren elkaar kennen en naar elkaar omkijken, en waar mensen elkaar ontmoeten en er ruimte is voor initiatief. Het zijn de bewoners die een gemeenschap vormen, maar wij kunnen de voorwaarden scheppen waardoor dit makkelijker wordt. Dat begon al bij het ontwerp van de gebouwen. Er is veel ruimte voor contact: van gezamenlijke binnenruimten tot plekken rondom de gebouwen waar bewoners elkaar kunnen ontmoeten, bijvoorbeeld in de tuin. Ook vroegen we geïnteresseerde woningzoekenden om een motivatiebrief waarin zij vertelden welke rol zij zelf willen spelen in het opbouwen van een fijne en betrokken gemeenschap. Zo konden nieuwe huurders vanaf het begin bewust kiezen voor samen wonen en samen leven. Natuurlijk organiseerden we ook in Brasa Village een zachte landing. Vanaf dat moment zijn ook twee professionele community builders van Kollektief Thuis actief in Brasa Village. Zij ondersteunen het proces van gemeenschapsvorming door bewoners met elkaar in contact te brengen, initiatieven en activiteiten te organiseren. Dat doen ze laagdrempelig, en samen met een groep gangmakers: betrokken bewoners die zich voor een kleine vergoeding extra inspannen voor een fijne gemeenschap.
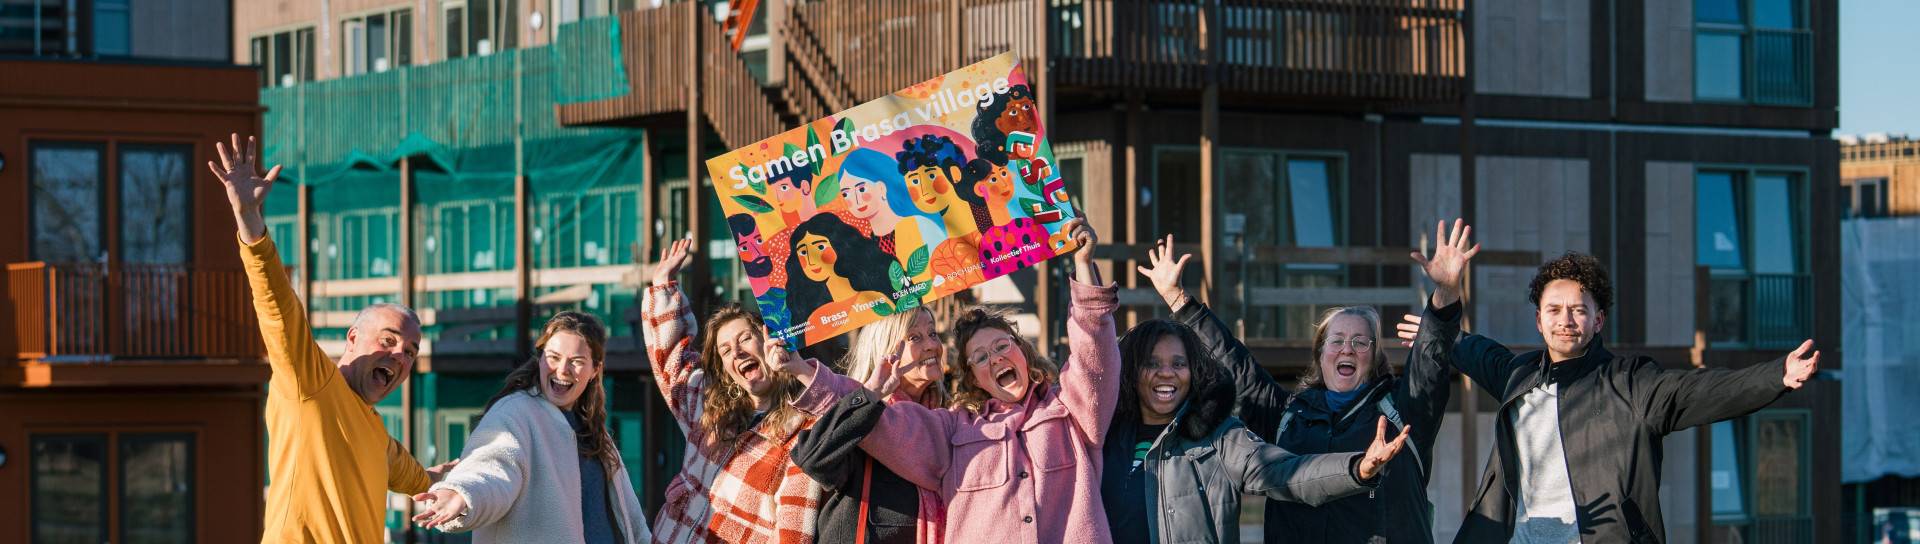
Community builders van Brasa Village
Collectieve woonvormen en Lang Leven Thuisflats
In 2025 leverde Rochdale Plesman Plaza op: een plek waar 31 jongeren kunnen wonen met begeleiding en ondersteuning. Dit doen we in nauwe samenwerking met het Kansencollectief. In de gemeenschappelijke ruimte op de begane grond zorgt een programmeur, samen met het Nationaal Programma Samen Nieuw-West, voor activiteiten die ontmoeting en verbinding stimuleren. Het doel is dat de jongeren met de juiste ondersteuning en aandacht geholpen worden om zelfstandig te gaan wonen, maar tegelijkertijd ook om de verbinding met de buurt te versterken, zodat ook andere bewoners baat hebben bij het project.
Daarnaast hebben we, naast het al bestaande Osdorperhof, twee nieuwe Lang Leven Thuisflats opgestart: in de Koperen Knoop (Staatsliedenbuurt, Amsterdam) en Wisseloord (Gein, Amsterdam). In deze flats werken bewoners, Cordaan, de gemeente en welzijnspartners samen in zogenaamde ‘Flatteams’. Zij zorgen ervoor dat bewoners passende ondersteuning krijgen, zodat zij langer prettig en zelfstandig thuis kunnen blijven wonen. Maar het gaat om meer dan zorg alleen: de Flatteams richten zich ook op het versterken van de gemeenschap in de flat én op de verbinding met de omliggende buurt.
06 Fysieke leefomgeving.
Fysieke leefomgeving
De vraag naar betaalbare (huur)woningen is ongekend groot. We dragen – binnen onze financiële mogelijkheden – maximaal bij aan het vergroten van het aantal beschikbare sociale huur en middenhuurwoningen. We werken in 8 gebiedsontwikkelingen aan sterke buurten. Dat doen we door nieuwe woningen toe te voegen, maar ook door te verkopen, liberaliseren en soms slopen. En ook door een gerichte inzet van de bedrijfsruimtes die we verhuren dragen we bij aan sterkere buurten.
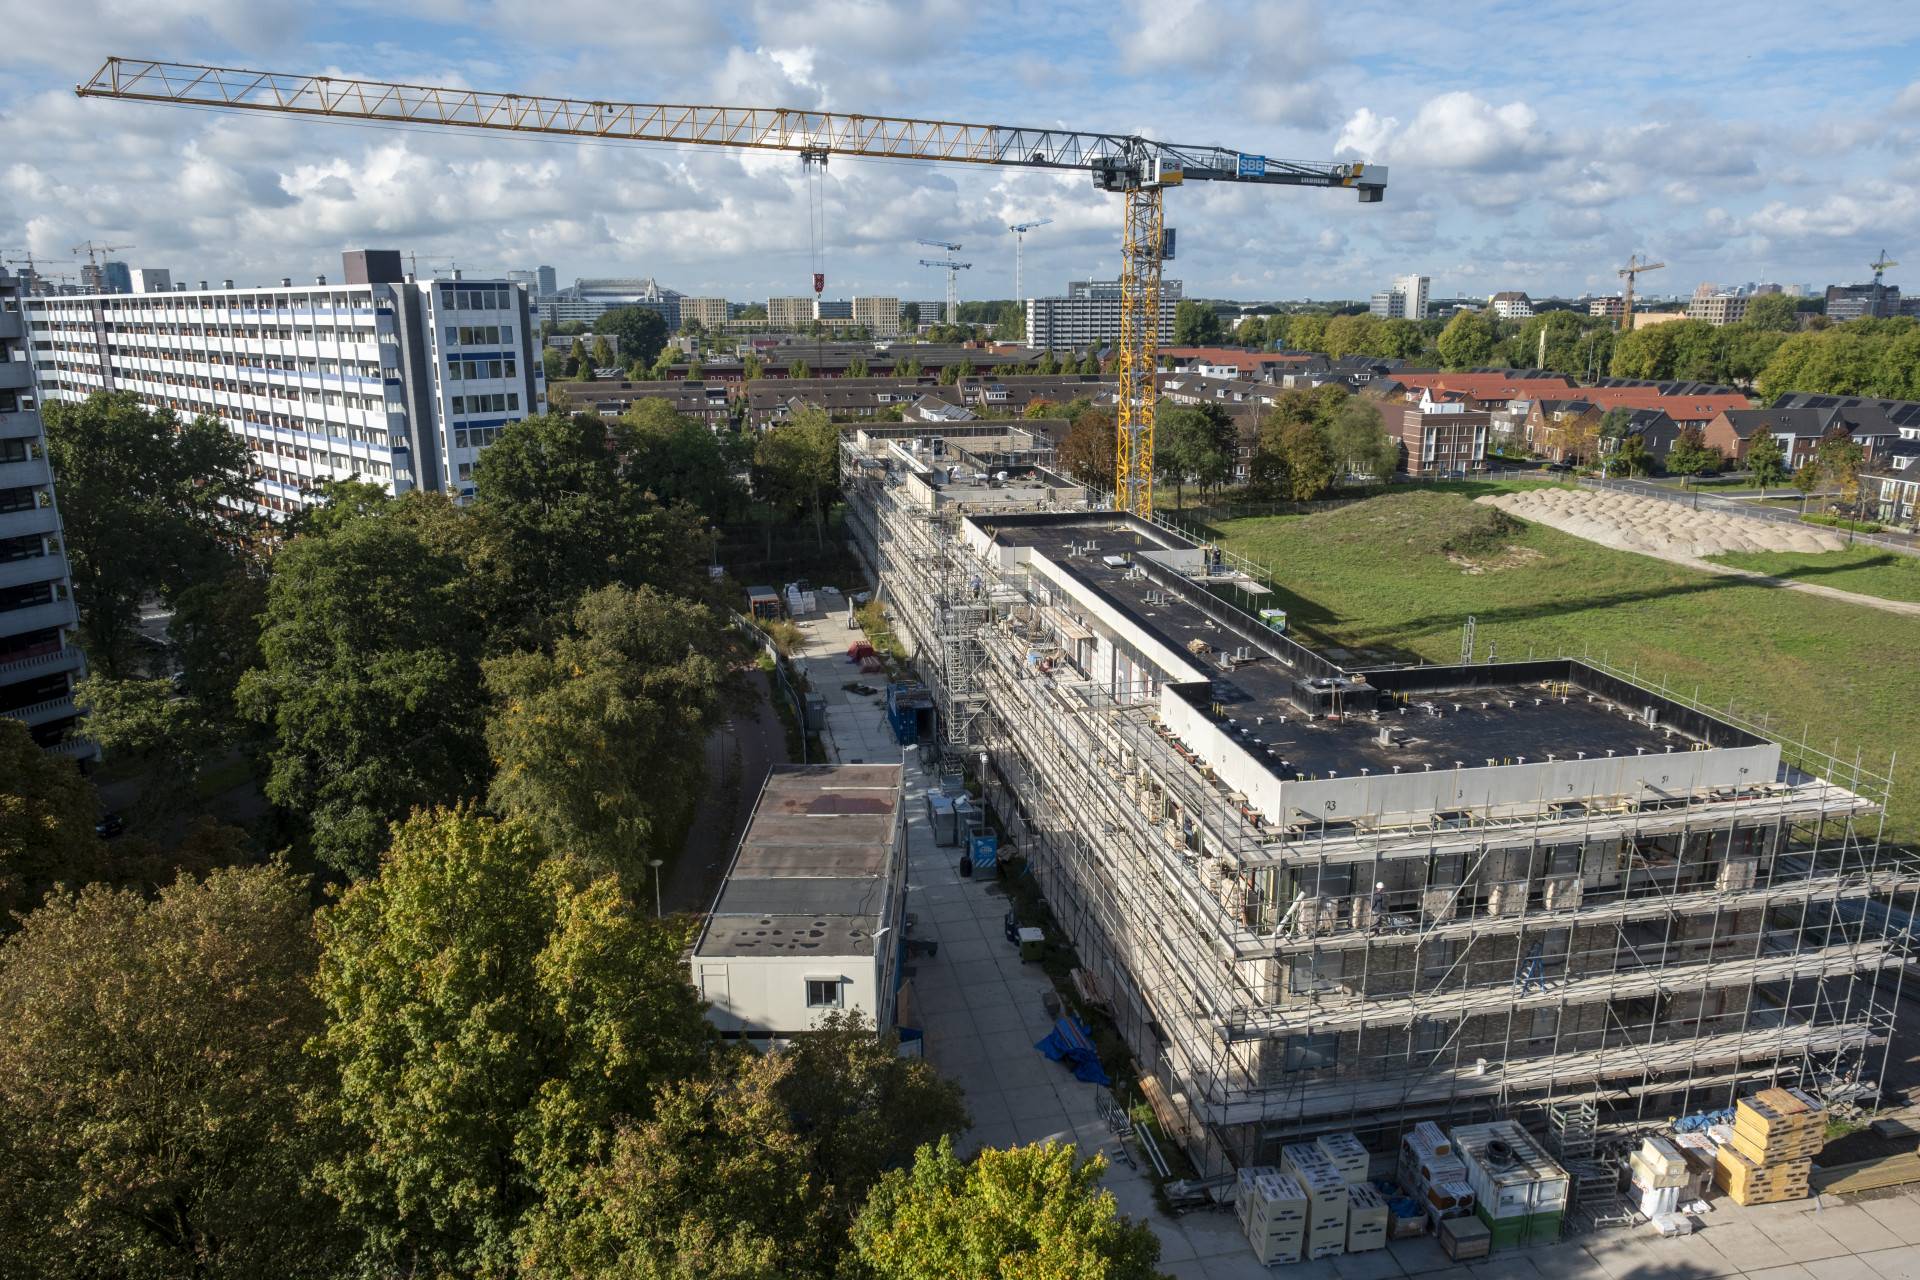
Links de flat Gravestein, rechts nieuwbouw Egellelie
Bouwen voor sterke buurten
We bouwen niet alleen om onze woningvoorraad te vernieuwen en uit te breiden, maar óók om ‘onze’ buurten verder te ontwikkelen en de leefbaarheid te vergroten. Een goede illustratie hiervan zijn de woningen die we bouwen (en deels al hebben opgeleverd) in de E-buurt in Amsterdam-Zuidoost. Deze nieuwbouw maakt onderdeel uit van een bredere gebiedsontwikkeling, waarin de renovatie van de complexen Geldershoofd en Gravestein (in de aangrenzende G-buurt Noord) een hoofdrol speelt.
In de komende jaren worden deze 960 woningen stap voor stap grondig gerenoveerd. Dat betekent dat alle bewoners moeten verhuizen. Vele van hen hebben een sterke band met Zuidoost en met hun buurt. We vinden het belangrijk dat deze bewoners zoveel mogelijk in de buurt kunnen blijven wonen als zij dat willen. Immers, dat is waar hun dagelijks leven zich afspeelt, waar kinderen naar school gaan, waar herinneringen liggen. Dat willen we zo goed mogelijk behouden, juist omdat continuïteit van relaties belangrijk is voor een sterke buurt.
Daarom hebben we een duidelijke keuze gemaakt: we bouwen éérst nieuwe woningen in de omgeving, en pas daarna beginnen we met de renovatie. Zo kunnen mensen zoveel mogelijk in hun vertrouwde omgeving blijven wonen. In 2025 leverden we het complex ‘Eshowe’ met 89 sociale huurwoningen op, en een jaar eerder al de Egolitoren met 80 sociale huurwoningen. Later komen voor de bewoners van Geldershoofd & Gravestein nog eens honderden woningen beschikbaar in de nieuwbouwprojecten Egellelie, Het Kralenhof en Holland Park West.
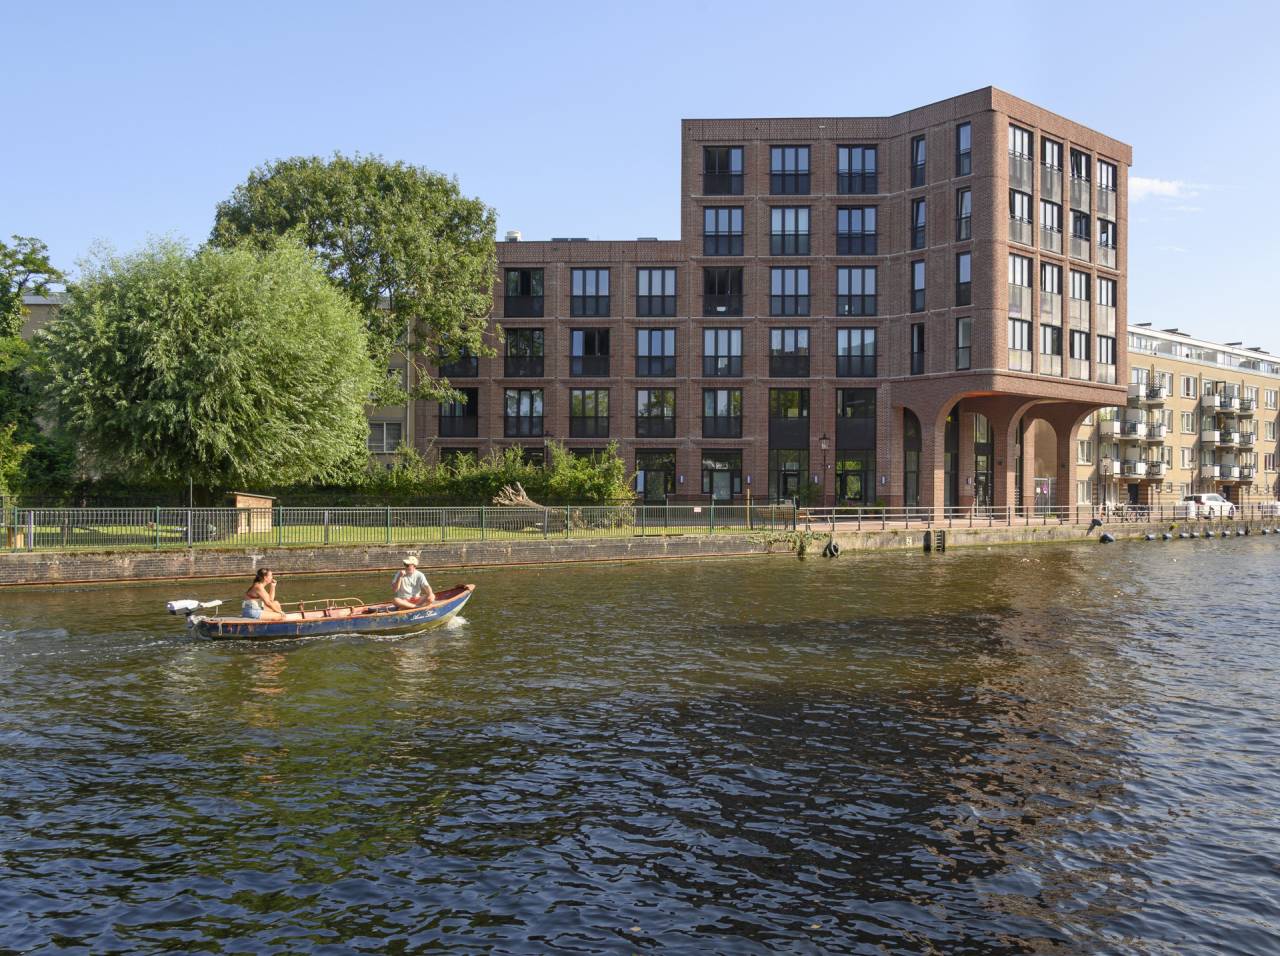
Nieuwbouw aan de Tweede Kostverlorenkade
Nieuwbouw
In 2025 leverden we 678 nieuwe woningen op die we ook snel konden verhuren. Dat is een enorme stijging ten opzichte van afgelopen jaren. Dat is ruim meer dan het totaal aantal woningen dat we in de vijf jaren daarvoor opleverden. Ook haalden we hiermee ons doel om 620 nieuwe woningen op te leveren. Dat is een resultaat waar we trots op zijn, zeker gezien de uitdagingen waarmee we bij nieuwbouwprojecten steeds vaker te maken krijgen en die tot vertragingen kunnen leiden. De woningen die we bouwden staan in Amsterdam (Noord, West, Nieuw-West, Oost, Zuidoost) en Purmerend. We gaven in 2025 aanzienlijk meer uit aan nieuwbouw dan in 2024, waarmee de stijgende trend van de afgelopen jaren is voortgezet (zie Grafiek 2).
In 2025 zijn we gestart met de bouw van 588 nieuwbouwwoningen. Dat is lager dan onze doelstelling van 700 doordat de projecten Vreeswijkpad, Eerste Helmerstraat en Buitenlust vertraging opliepen en doorschoven naar 2026. Het aantal nieuwbouwwoningen in voorbereiding ligt met 2.900 wél goed op niveau en ruim boven het doel van 2.500.
De komende jaren komt de nieuwbouw nog verder op gang. Voor de jaren 2026, 2027 en 2028 staan ongeveer 2.400 opleveringen gepland. In de meerjarenbegroting tot en met 2035 gaan we uit van ongeveer 6.400 op te leveren woningen vanaf 2026.
Realisatieindex en reflectie daarop
De realisatieindex laat zien hoeveel van de nieuwbouwwoningen die we eerder hadden gepland, daadwerkelijk zijn gerealiseerd. In 2025 was deze index 70%, wat betekent dat we in de periode 2023–2025 zeven van de tien woningen hebben gebouwd die we in 2022 hadden gepland. De index kijkt altijd drie jaar terug. Daarmee geeft hij een goed beeld van hoe realistisch onze plannen zijn en hoeveel ervan in de praktijk wordt waargemaakt. De afgelopen jaren is de realisatieindex gestegen: in 2023 lag hij op 25% en in 2024 op 42%.
Grafiek 2: Ontwikkeling uitgaven aan nieuwbouw (x € 1.000)
Bovenstaande grafiek in tabel-vorm:
| 2021 | 2022 | 2023 | 2024 | 2025 | |
|---|---|---|---|---|---|
| 13653 | 34225 | 96747 | 132016 | 224955 |
Onze nieuwbouw in relatie tot de Nationale Prestatieafspraken en MRA Woondeal
In de Nationale Prestatieafspraken (NPA) van 2022 zijn landelijke doelen gesteld voor de bouw van nieuwe sociale huur- en middenhuurwoningen. Eind 2024 zijn deze afspraken herijkt. Voor Rochdale betekent dit dat onze fair share bestaat uit het realiseren van 4.500 sociale huurwoningen en 800 middenhuurwoningen tot en met 2035. In de MRA Woondeal liggen de aantallen iets anders: daar wordt van ons verwacht dat we 5.150 sociale huurwoningen en 700 middenhuurwoningen bouwen tot en met 2030. We verwachten dat de MRA Woondeal bij de herijking wordt verlengd, zodat de uitvoeringsperiode aansluit op de NPA-termijn. De nieuwbouwwoningen die we in 2025 hebben opgeleverd, leveren een belangrijke bijdrage aan het realiseren van onze fair share. Ook de nieuwe portefeuillestrategie die we in 2025 opstelden, is gericht op het realiseren van deze opgave.
Innovatie en versnelling via de NH Bouwstroom
Bij onze nieuwbouwprojecten zoeken we naar innovaties die ons helpen om op een duurzame en toekomstbestendige manier te bouwen. Daarom namen we ook in 2025 deel aan de Nieuw-Hollandse (NH) Bouwstroom, waarin woningcorporaties samen met de markt en overheid zoeken naar gestandaardiseerde, betaalbare woonconcepten die relatief snel te realiseren zijn, duurzaam zijn, een goede uitstraling hebben en beperkte kosten voor beheer en onderhoud met zich meebrengen. In 2025 vonden de eerste opleveringen vanuit de NH Bouwstroom plaats in Brasa Village (Amsterdam Zuidoost) waarmee we samen met andere partijen de snelste gebiedsontwikkeling ooit in Nederland realiseerden. Ook is in Sportpark Poelenburg (Zaandam) gestart met de bouw van 172 flexwoningen die uit de NH Bouwstroom voortkomen en tekenden we de overeenkomst voor de realisatie van 219 huurwoningen in Het Kralenhof (Amsterdam Zuidoost). Dat project is in twee jaar tijd van concept tot concreet bouwplan uitgewerkt. Deze snelle ontwikkeling is mede mogelijk gemaakt door de NH Bouwstroom.
Casus: Brasa Village
Brasa Village is een nieuw stukje stad in het zuidelijke deel van de Hbuurt in Amsterdam Zuidoost, pal naast het Brasa Park. Samen met Ymere en Eigen Haard bouwden we hier 520 flexwoningen, waarvan 161 van Rochdale. De woningen blijven in elk geval 15 jaar staan. Wat Brasa Village uniek maakt, is de snelheid waarmee het tot stand kwam: minder dan drie jaar van plan tot oplevering. Dat was mogelijk dankzij modulaire woningen die voor ongeveer 90% kantenklaar uit de fabriek kwamen. Op de bouwplaats konden zo gemiddeld acht woningen per dag worden geplaatst, waarna alleen gevels, balkons, trappen, het dak en de installaties nog werden afgemaakt. Ook de goede samenwerking tussen de corporaties, gemeente en andere partijen speelde hierbij een belangrijke rol. Ons grootste woonblok, gebouw Orchidee, is bovendien voor 60% uit hout opgebouwd. Daarmee leverden we ons eerste officiële houtbouwproject op: een mooie mijlpaal in onze ambitie om duurzamer te bouwen.
Verkoop
Naast nieuwbouw en renovatie ontwikkelen we onze woningvoorraad ook door woningen te verkopen. Dat doen we doelgericht. Verkoop is geen doel op zich, maar een manier om buurten te versterken, de portefeuille te vernieuwen en te vergroten én om voldoende middelen vrij te spelen voor verduurzaming en nieuwbouw. Door gericht te verkopen kunnen we de mix van woningtypen in buurten verbeteren. We verkopen vrijwel alleen in buurten waar corporaties meer dan 30% sociale huurwoningen in bezit hebben. In buurten met 30% of minder sociale huurwoningen verkopen we alleen om dure renovatieprojecten te bekostigen of in zogeheten ‘kruimelcomplexen’ (de laatste woningen in een Vereniging van Eigenaren).
Begin 2025 verkochten we 509 sociale huurwoningen in Purmerend aan Wooncompagnie. De overeenkomst hiervoor werd in 2024 getekend. De verkoop was een belangrijke stap voor Rochdale, aangezien het de benodigde financiële ruimte geeft voor de grote nieuwbouw- en verduurzamingsopgave waar we voor staan, terwijl de woningen bij een andere corporatie behouden blijven voor de volkshuisvesting. Daarmee was de transactie helemaal in lijn met de financiële solidariteit tussen corporaties die door het Rijk wordt bepleit.
Naast de al geplande complexmatige verkoop aan Wooncompagnie verkochten we ook woningen (85x) en parkeerplaatsen (18x) bij mutatie. Dit leverde meer inkomsten op dan begroot, ondanks dat het aantal verkochte woningen lager uitviel dan de geplande 127. Dit was het gevolg van een hogere gemiddelde verkoopprijs dan verwacht bij aan lager uitvallende mutatiegraad binnen de verkoopvijver. Ook de komende jaren zullen we woningen moeten verkopen. In 2026 breiden we onze verkoopvijver uit om de beoogde verkoopopbrengsten mogelijk te maken. Een laag uitvallende mutatiegraad vormt daarin een risico waarop we door het uitbreiden van verkoopvijver anticiperen.
Bedrijfsruimten die bijdragen aan sterke buurten
Naast woningen verhuurt Rochdale zo’n 900 bedrijfsruimten. Deze ruimtes kunnen een belangrijke rol spelen in de buurt. Want: ook goede voorzieningen maken een buurt sterker, zeker als het plekken zijn waar mensen elkaar ontmoeten of bijdragen aan een prettige en levendige sfeer. Daarom kijken we bij nieuwe verhuur van bedrijfsruimten nadrukkelijk ook naar de meerwaarde voor de buurt. In 2025 hebben we deze aanpak verder ontwikkeld. In plaats van ad-hoc beslissingen maken we keuzes op basis van een gebiedsgerichte visie. Goed onderzoek hoort daarbij. Dat deden we in 2025 in Amsterdam Zuidoost, waar we een uitgebreid brancheringsplan hebben opgesteld. Daarmee kunnen we gerichter sturen op een mix van voorzieningen die de buurt versterken.
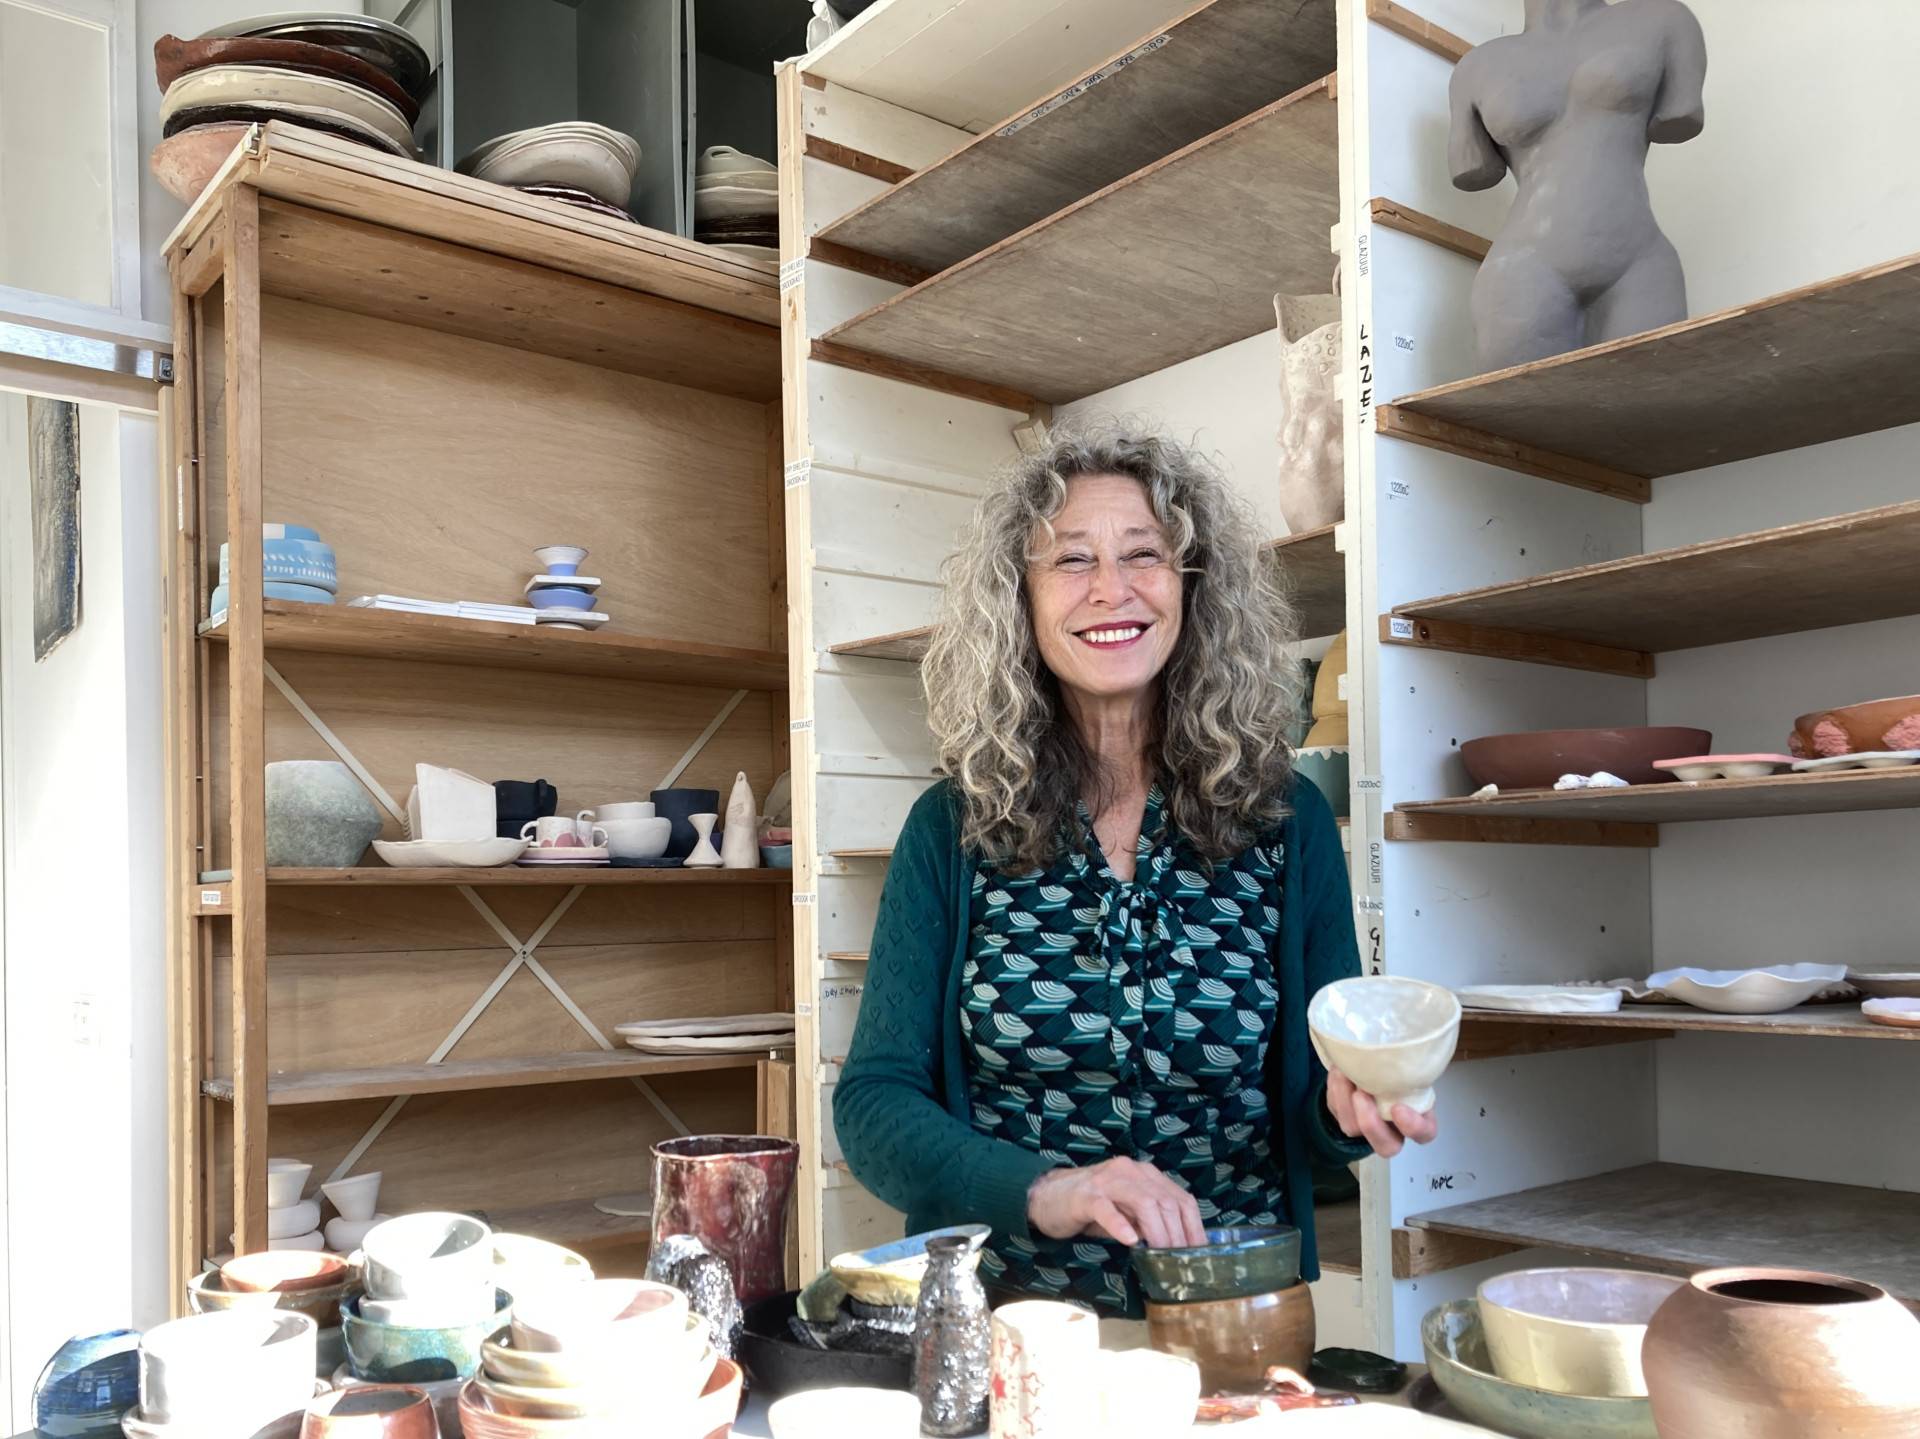
Patty Schilder opende via Pitch je plan haar keramiekstudio aan de Tweede Kostverlorenkade
Pitch je plan – Keramiekstudio opent aan de Tweede Kostverlorenkade
Ons pand aan de Tweede Kostverlorenkade (Amsterdam Oud-West) is prachtig gerenoveerd en werd in 2025 opgeleverd. Daarbij kwam op de begane grond een bedrijfsruimte vrij. Via ‘Pitch je plan’, waarin ondernemende buurtgenoten hun plan voor die ruimte konden pitchen, gaven we invulling aan de deze ruimte. De Keramiekstudio die er nu is gevestigd heeft een verbindende functie voor de buurt, mede doordat de ondernemer die er is gevestigd zich inzet als community builder voor het complex.
07 Duurzaamheid.
Duurzaamheid
We hebben de verantwoordelijkheid om gezond, betaalbaar en comfortabel wonen voor huidige en volgende generaties mogelijk te maken, met zorg voor de planeet. Dat betekent bijvoorbeeld dat we woningen energiezuinig maken, stap voor stap voorbereiden op leven zonder aardgas en slimmer omgaan met materialen. Zo houden we de energierekening voor huurders laag, verminderen we onze CO2-uitstoot en maken we woningen comfortabeler en gezonder. Tegelijk werken we aan buurten die beter bestand zijn tegen hitte, droogte en extreme regenval, zodat bewoners ook in een veranderd klimaat prettig kunnen blijven wonen.
De duurzaamheidsopgaven zijn complex en veranderen voortdurend. Daarom investeren we in kennis, samenwerking en innovatie. Samen met gemeenten, andere corporaties en gespecialiseerde partners zoeken we naar oplossingen die werken voor onze huurders en die bijdragen aan een toekomstbestendige woningvoorraad met aandacht voor de planeet.
Energietransitie
De energietransitie is de overstap van fossiele brandstoffen naar volledig duurzame energiebronnen en de zo efficiënt mogelijke inzet van energie. In het klimaatakkoord is afgesproken dat alle sociale huurwoningen in 2050 CO₂ neutraal zijn. Dit betekent dat woningen energiezuinig gemaakt moeten worden, dat bewoners zuinig met energie om gaan, dat alle woningen van het gas af moeten en dat de energie die nog nodig is uit hernieuwbare bronnen komt.
Het terugdringen van CO₂uitstoot is een gezamenlijke opgave. Investeringen in woningen helpen veel, maar het uiteindelijke resultaat hangt ook af van het gedrag van huurders, de beschikbaarheid van duurzame energie en landelijke afspraken.
Huurders krijgen inzage in warmtekosten met Homii
Veel van onze huurders met blokverwarming wisten tot voor kort niet precies hoeveel warmte ze verbruikten en of hun maandelijkse voorschot daar goed bij aansloot. Dat zorgt soms voor onzekerheid en vervelende verrassingen achteraf, zoals een hoge eindafrekening. Ook maakte het het lastiger om bewust met energie om te gaan. Om huurders meer grip te geven, zijn we in 2025 gestart met de uitrol van Homii: een app waarmee bewoners hun eigen warmteverbruik en kosten daarvan het hele jaar kunnen volgen. Aan het eind van 2025 was Homii beschikbaar in 16 complexen en gebruikte ruim 30% van de bewoner de app al. In 2026 breiden we dit verder uit.
Isolatie
In de Nationale Prestatieafspraken van 2025 is afgesproken om alle woningen met een EFG-label uiterlijk in 2028 uit te faseren. We hebben op dit moment alle complexen met E-, F- en G-labels in een onderhoudsprogramma ondergebracht. Complexen met enkele E-, F- en G labels pakken we individueel aan. Er zijn een paar uitzonderingen (rijksmonumenten en VvE-complexen die zelf al verduurzamingsplannen hebben) waardoor we eind 2028 nog ongeveer 154 E-, F- en G-labels over houden. In 2025 zijn er 302 woningen met E-,F-,G-energielabel weggewerkt.
Aardgasvrije woningen
Om de klimaatdoelstellingen te halen moeten in 2050 in heel Nederland 7 miljoen woningen en 1 miljoen gebouwen van het aardgas af. Dat gebeurt stap voor stap, op basis van warmteplannen die gemeenten uiterlijk in 2027 afronden. Woningcorporaties worden betrokken bij de totstandkoming van deze plannen. In afwachting van deze plannen staat ‘van het gas af’ voor bestaande bouw momenteel op een laag pitje. In 2025 hebben we 68 bestaande woningen van het aardgas afgehaald. Onze nieuwbouwwoningen worden automatisch aardgasvrij opgeleverd.
In december 2025 is de Wet Collectieve Warmte (WCW) aangenomen door de Eerste Kamer. Hiermee komt er een wettelijk kader dat op termijn meer duidelijkheid biedt aan woningcorporaties, warmtebedrijven en gemeenten: dat is positief. De WCW legt kaders vast voor eigendom, organisatie en toezicht, waardoor projecten minder onzekerheden kennen. Wel blijft er nog onzekerheid over betaalbaarheid voor huurder en woningcorporatie.
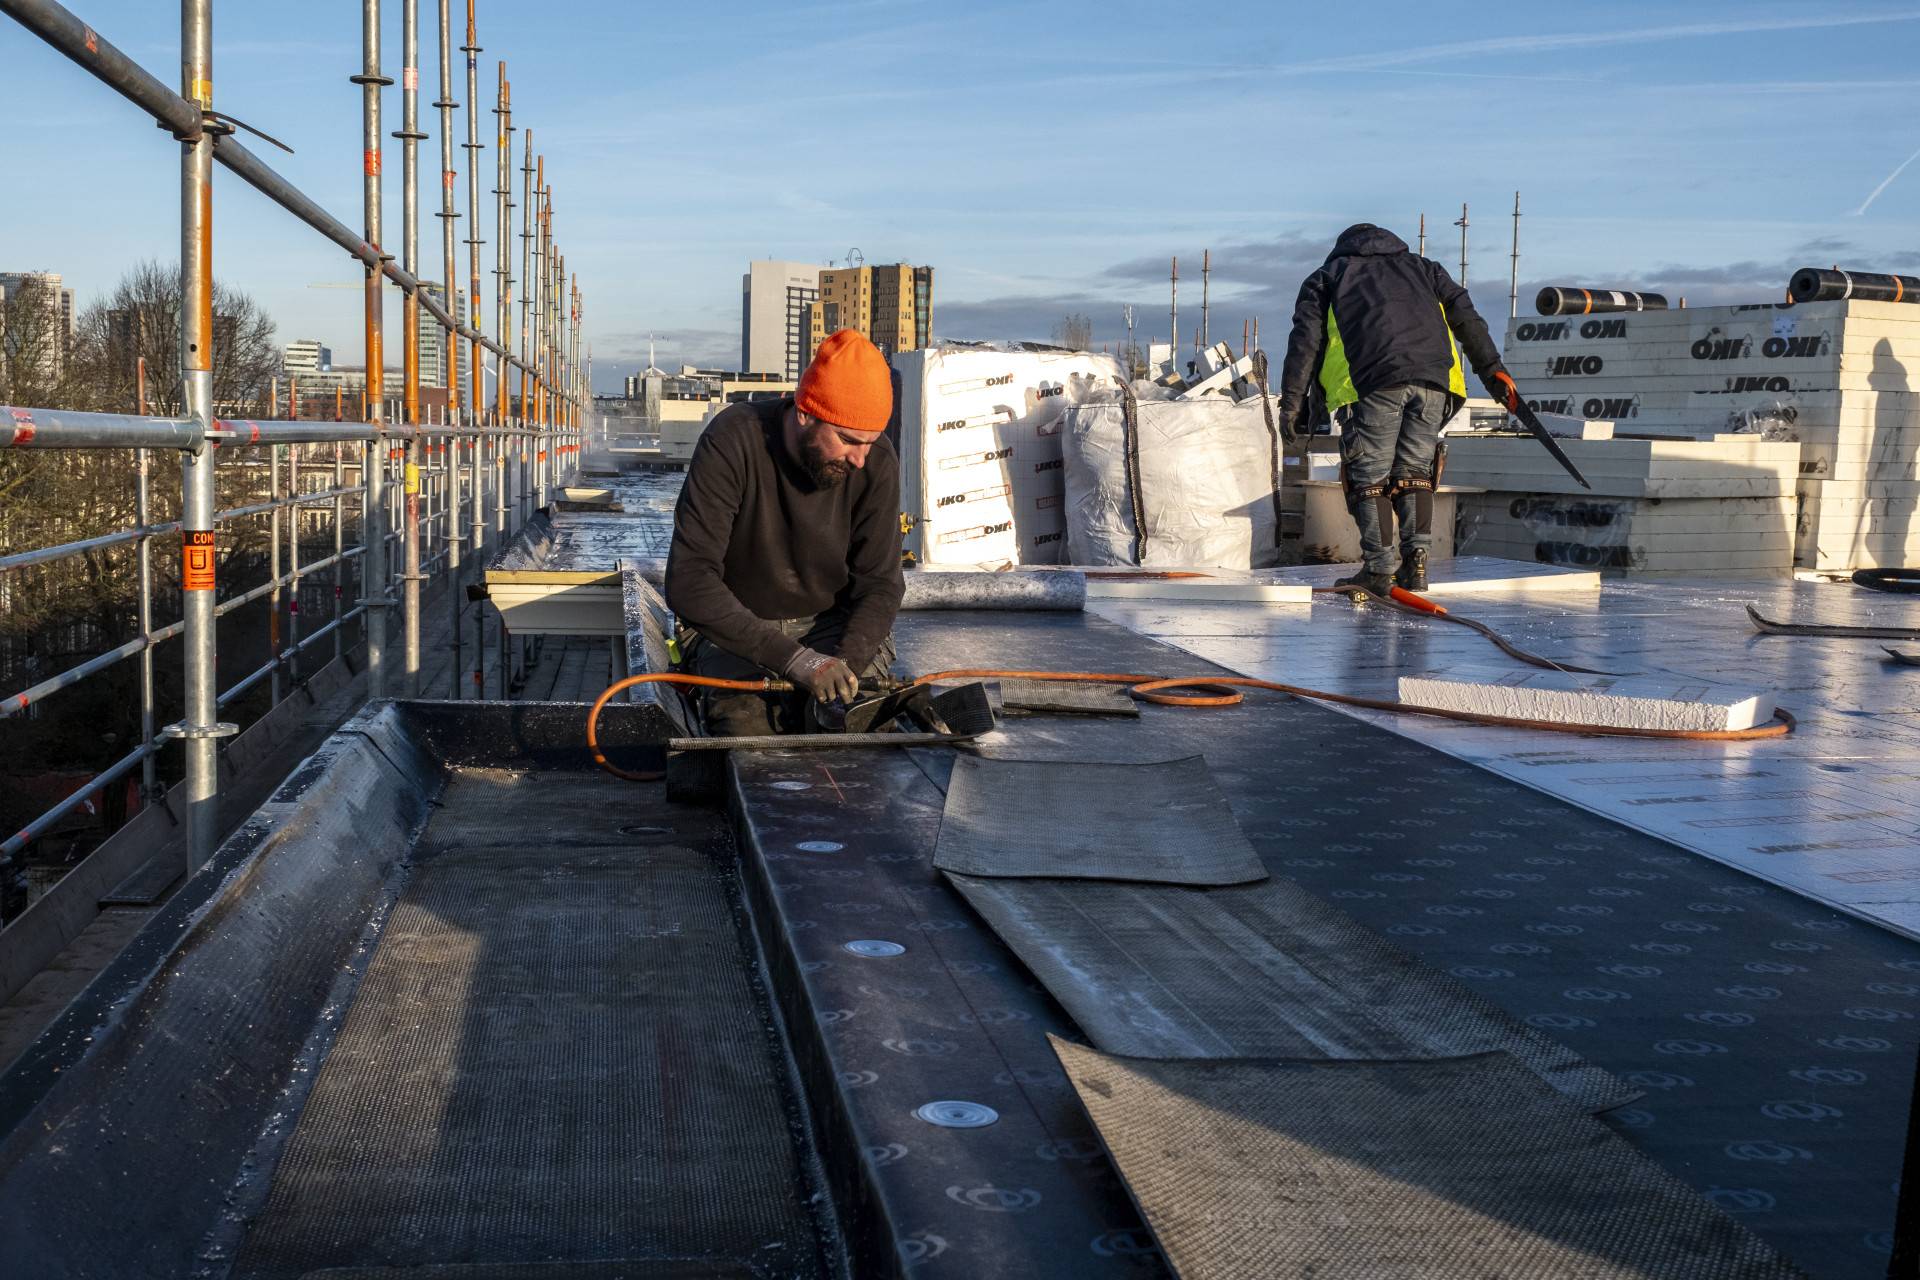
Plaatsen van isolatiemateriaal op het dak tijdens de renovatie van de Akbarstraat
Zonnepanelen
Per 1 januari 2027 wordt de salderingsregeling zonnepanelen volledig afgeschaft. Dit maakt zonnepanelen zowel voor huurders als voor ons financieel minder aantrekkelijk. Daarom zijn we ook kritischer in de afweging of we ergens zonnepanelen plaatsen. In 2025 jaar hebben we 610 zonnepanelen op bestaande woningen geplaatst. Het aantal gelegde zonnepanelen komt daarmee uit op 15.940 in totaal. We proberen het leggen van zonnepanelen zoveel mogelijk te combineren met het uitvoeren van dakvernieuwing.
Warmtevraag
We sturen op het verminderen van de netto-warmtevraag. De netto-warmtevraag gaat over hoeveelheid warmte-energie die een woning nog nodig heeft om comfortabel warm te blijven, na aftrek die vanzelf al in de woning ontstaat (bijvoorbeeld door zon en warmte van de buren). Door vooral te investeren in goede isolatie en andere maatregelen die warmte binnenhouden, neemt die behoefte af. Dit sluit aan op de opgave uit de Nationale Prestatieafspraken vanaf 2025, waarin het verminderen van de warmtevraag een expliciet doel is naast het wegwerken van EFG-labels. In 2025 is de gemiddelde netto warmtevraag van ons bezit is gedaald van 110,9 naar 108,7 kWh/m2.
Materiaaltransitie
Convenant houtbouw
In 2025 tekende Rochdale samen met gemeenten, ontwikkelaars, bouwers en andere partijen het Houtbouwpact MRA 2026-2030, met als doel de eerder niet gehaalde doelstelling van 20% nieuwbouw uit hout de komende jaren wél te halen. Wij zien voldoende kansen om dit te halen: houtbouw wordt steeds eerder meegenomen in de planontwikkeling en de houtbouwsector is afgelopen jaren professioneler en beter georganiseerd geworden. Daarnaast helpt de NH Bouwstroom om modulaire bouw uit hout te versnellen.
Klimaatadaptatie
Klimaatverandering vraagt om woningen en een leefomgeving die bestand zijn tegen hitte (en dan nog steeds comfortabel zijn om in te wonen), hevige regenval en droogte, en waarin voldoende ruimte is voor groen, biodiversiteit en natuurinclusiviteit. Gemeenten hebben hierin de hoofdrol, maar wij nemen onze verantwoordelijkheid door klimaatbestendigheid mee te nemen in beheer, renovatie en nieuwbouw. In 2025 investeerden we extra in groenbeheer en kozen we bij nieuwbouw en verdichting vaker voor maatregelen die hitte beperken, water bergen en biodiversiteit versterken. We brengen stap voor stap de klimaatrisico’s per buurt en gebouw in kaart, zodat we gericht kunnen ingrijpen.
Onderzoek van de Dutch Green Building Council (DGBC) laat zien dat corporatiewoningen extra kwetsbaar zijn voor klimaatverandering, vooral door hittestress: drie op de vier woningen krijgt vaker te maken met hoge binnentemperaturen dan gemiddeld in Nederland. Daarom zijn we door DGBC getraind in het herkennen en aanpakken van deze risico’s en droegen we in een werkgroep bij aan het ontwikkelen van criteria voor het signaleren van hittestress.
08 Prestatieafspraken met gemeenten.
Prestatieafspraken met gemeenten
De keuzes die we maken om te werken aan sterke buurten staan nooit op zichzelf: ze moeten aansluiten bij de Nationale Prestatieafspraken, MRA Woondeal en de afspraken met gemeenten. Deze afspraken bepalen onder andere hoeveel ruimte er is voor verkoop, hoe we omgaan met toewijzingen of hoe we samenwerken aan nieuwbouw, verduurzaming en de huisvesting van specifieke doelgroepen. In dit hoofdstuk reflecteren we op de voortgang van de prestatieafspraken met gemeenten, maar vooral ook op de uitvoerbaarheid, spanningen en leerpunten die we in 2025 hebben ervaren.
Gemeente Amsterdam (afsprakenperiode 2024 – 2027)
Een belangrijk speerpunt in deze prestatieafspraken is dat we kritischer kijken naar de verkoop van sociale huurwoningen. In gebieden met weinig sociale huur hanteren we het principe “geen verkoop, tenzij”, terwijl er in andere gebieden meer ruimte is om wél te verkopen. In 2025 hebben we onze verkoopvijver opnieuw geanalyseerd en hierover het gesprek gevoerd met huurders. Onze conclusie is dat we binnen deze afsprakenperiode nog kunnen voldoen aan de gemaakte afspraken, maar dat dit na 2027 niet meer haalbaar is. Dat vraagt in de volgende ronde prestatieafspraken om een herbezinning. Het spanningsveld tussen financiële noodzaak en het behoud van sociale huurvoorraad maakt het bovendien essentieel om dit gesprek steeds tijdig en in de juiste gremia te voeren. Gebeurt dat niet, dan beginnen partijen aan nieuwe afspraken met te uiteenlopende verwachtingen.
We hebben de ruimte voor secundaire toewijzing maximaal benut. Daarmee kunnen we gerichter sturen op gemengde buurten en op versterking van wijken. Een belangrijk leerpunt is dat deze aanpak alleen werkt als we goed blijven aansluiten op de instroombehoeften van buurten. We zien dat het streven naar menging soms botst met de druk op de wachtlijsten, wat tot onrust kan leiden. Dat bleek ook uit het volksinitiatief “Eerlijke kans op een sociale huurwoning”, dat in de zomer van 2025 werd ingediend door een groep bezorgde inwoners. Uit de daaropvolgende evaluatie blijkt dat de woonruimteverdeling beter kan, maar vooral dat we duidelijker moeten uitleggen waarom we bepaalde keuzes maken. Goede uitleg is nodig voor draagvlak.
De monitor die de corporaties in april 2025 opleverden, laat zien dat Rochdale het grootste deel van de afspraken nakomt. De belangrijkste achterstand ligt bij het aardgasvrij maken van woningen, mede omdat hierover geen harde afspraken waren gemaakt. Deze vrijblijvendheid heeft tot vertraging geleid. In de volgende afspraken willen we daarom beter vastleggen welke risico’s en afhankelijkheden er zijn en welke alternatieve route we kiezen als plannen anders lopen dan verwacht.
Gemeente Zaanstad (afsprakenperiode 2024 – 2027)
Eind 2025 zitten we halverwege de looptijd van de prestatieafspraken. Uit de stoplichtrapportage blijkt dat de meeste doelen op schema liggen, maar dat er vertraging is ontstaan bij nieuwbouw en de energietransitie. Strenge stikstofregels en de gemeentelijke parkeernorm remmen verschillende projecten af. Een voorbeeld is de Hondemanstraat, waar de planning ongeveer vier jaar opschuift. Deze structurele externe belemmeringen vragen om gezamenlijke strategieën richting provincie en Rijk, die juist zouden moeten helpen om verdere vertraging te voorkomen.
Tegelijkertijd zien we ook positieve resultaten. In het Pactgebied zijn 1.020 Rochdalehuishoudens geholpen bij het tegengaan van energiearmoede. Dit laat zien dat intensieve samenwerking tussen gemeente, corporaties en bewoners effect heeft. Een belangrijk inzicht hierbij is dat dit soort resultaten pas structureel worden als er een uitgewerkt actieplan ligt waar alle partijen verantwoordelijkheid voor nemen.
Binnen de pijler zorgzame wijken is de woonzorgvisie uitgewerkt en is de WBMGP met vier jaar verlengd. De uitvoering daarvan start in 2026. De uitdaging is om de samenwerking tussen zorg en wonen, en de gezamenlijke opgave die daarbij hoort, nu daadwerkelijk te realiseren. Dat vraagt om structureel overleg en duidelijke verantwoordelijkheid van alle betrokken partijen.
Rondom de energietransitie hebben corporaties uitgangspunten meegegeven voor toekomstige gasvrije wijken. In 2026 willen we huurders beter betrekken, omdat plannen pas echt landen wanneer huurders zich medeeigenaar voelen. Dat vraagt van ons dat we de plannen en mogelijkheden rond duurzaamheid tijdig bespreken met de huurdersorganisaties. Zo kunnen zij helpen bij het uitdragen van deze plannen naar andere huurders.
Gemeente Purmerend (afsprakenperiode 2021 – 2024, verlengd tot en met 2025)
Omdat 2025 het laatste jaar was van de (verlengde) afsprakenperiode, is de voortgang minder actief gevolgd. Een blijvend aandachtspunt is het gebruik van driepartijencontracten voor de huisvesting van kwetsbare doelgroepen. Hiervoor is extra inzet nodig van de gemeente om de samenwerking met zorg- en welzijnsorganisaties te borgen. We merken dat de afhankelijkheid van externe partners leidt tot complicaties in de uitvoering; dit vraagt om een helder standpunt met mandaat van de gemeente Purmerend. Door de in andere gemeenten opgedane ervaring met deze problematiek is Rochdale een goede partner om de gemeente Purmerend hierbij te ondersteunen.
Veel tijd ging naar de voorbereiding van de nieuwe prestatieafspraken voor 2026–2029. Het proces werd vertraagd door de huurbevriezing, waardoor corporaties geen bod konden uitbrengen. Na het intrekken hiervan zijn de gesprekken hervat; het ontbreken van een bod bleek geen belemmering voor constructief overleg
Gemeente Diemen (nieuwe afspraken voor de periode 2025 – 2028)
In oktober 2025 zijn nieuwe prestatieafspraken ondertekend, na een langdurig traject waarin partijen naar elkaar zijn toegegroeid. De samenwerking is constructief verlopen, ondanks de vertraging. Rochdale is tevreden over de manier waarop het wederzijds begrip is gegroeid.
Een belangrijke stap is gezet op het onderwerp verkoop: de financiële noodzaak om ook in Diemen woningen te verkopen wordt nu breed erkend en verkoop is onder voorwaarden mogelijk. Dit benadrukt de wederkerigheid in de samenwerking die partijen met elkaar zijn aangegaan. Deze opbrengsten zijn noodzakelijk voor onze nieuwbouwopgave en dragen direct bij aan het terugdringen van de woningnood.
Op het gebied van verduurzaming is onze opgave in Diemen kleiner dan elders, maar de energietransitie blijft een uitdaging. De gemeente neemt hierin de regie en komt in 2026 met een warmteprogramma. Voor succes is cruciaal dat we tijdig worden aangehaakt in de technische en financiële keuzes. Dit vraagt om nauwkeurige afstemming met elkaar, maar ook heldere rollen en verantwoordelijkheden. De gemeente initieert een gezamenlijke werkgroep waarin de planning en coördinatie wordt vormgegeven.
Gemeente Haarlemmermeer
In de gemeente Haarlemmermeer hebben we eind 2023 prestatieafspraken ondertekend. Tot we (bijna) onze eerste woningen gaan opleveren in deze gemeente zijn er nog geen onderdelen uit deze afspraken die nu om actie vragen.
Gemeente Landsmeer
De gemeente Landsmeer rondt binnenkort haar nieuwe woon(zorg)visie af. Zodra deze definitief is, starten we met het opstellen van nieuwe prestatieafspraken. Met de gemeente en de lokale huurdersvertegenwoordiging is afgesproken dat dit een kort en efficiënt traject wordt, passend bij het onderlinge vertrouwen en het beperkte aantal jaarlijkse mutaties in ons bezit in Landsmeer. Het traject is nog niet gestart en er is nog geen startdatum vastgesteld.
09 Meer impact in de uitvoering.
Meer impact in de uitvoering
Onze uitvoering draait om onze huurders: hen helpen aan een passende woning, hun vragen beantwoorden en zorgen dat onderhoud en reparaties tijdig gedaan worden. Om dat betrouwbaar te blijven doen, verbeteren we onze dienstverlening stap voor stap. We kijken kritisch naar onze processen: waar en hoe komt een (nieuwe) huurder ons tegen, en wat kan eenvoudiger of sneller. Zo zetten we mensen en middelen daar in waar ze het meeste effect hebben, met als doel dat onze huurders onze dienstverlening als snel, simpel en zonder gedoe ervaren.
Ambitie en klantstrategie
In 2025 hebben we ons dienstverleningsconcept aangescherpt. Hierin hebben we onze visie en klantstrategie verduidelijkt. Dat is géén nieuwe werkwijze, maar een verduidelijking van wat we doen, hoe we dat doen, en waar we voor staan. De kern daarvan is dat we onze huurders snel, simpel en zonder gedoe helpen. In de basis doen we dat digitaal, maar waar het nodig is dichtbij en persoonlijk. Daarbij hebben we ook geconcretiseerd welk gedrag van onze collega’s daarbij hoort. Onze ambitie is om een 8+-organisatie te zijn. Daar zijn we nog niet. Daarom hebben we ons ook in 2025 ingespannen om weer een volgende stap in die richting te zetten.
Voorbereiding op een nieuw klantvolgsysteem: Embrace
In 2025 hebben we ons voorbereid op de lancering van Embrace in 2026, ons nieuwe klantvolgsysteem. Hiermee krijgen we één overzichtelijke plek waar alle relevante informatie voor en over huurders samenkomt. Medewerkers kunnen daardoor sneller inzien welk contact er eerder is geweest, welke afspraken zijn gemaakt, en welke acties nog openstaan. Embrace is bovendien gekoppeld aan onze website en het huurdersportaal, waardoor zowel huurders als medewerkers eenvoudiger bij de juiste informatie kunnen komen en het onderlinge contact wordt vereenvoudigd. Embrace helpt ons daarmee om onze dienstverlening verder te verbeteren en onze belofte van snel, simpel en zonder gedoe beter waar te maken.
Tevredenheid van onze huurders
De stappen die we in 2025 hebben gezet om onze dienstverlening te verbeteren zien we voorzichtig terug in de scores uit het huurdersonderzoek. In 2025 beoordeelden huurders de dienstverlening bij onze belangrijkste klantprocessen met een 7,9 (t.o.v. 7,6 in 2024), waarbij 92% van de respondenten een voldoende gaf (88% in 2024). Desondanks scoorden we op het onderdeel ‘algemene dienstverlening’ nog relatief laag. We blijven daarom zoeken naar manieren om onze dienstverlening te verbeteren en beter aan te laten sluiten op de behoeften van onze huurders.
Tabel 8: Tevredenheid van onze huurders per onderdeel
| Onderdeelscore | 2025 | 2024 | 2023 |
|---|---|---|---|
| Algemene dienstverlening | 6,4 | 6,4 | 6,3 |
| Nieuwe huurders | 8,0 | 7,5 | 7,7 |
| Reparatie | 8,3 | 8,2 | 8,4 |
| Onderhoud | 7,1 | 6,7 | 7,1 |
| Huur opzeggen | 8,0 | 7,8 | 8,0 |
| Totaalscore* | 7,9 | 7,6 | 7,8 |
| * De totaalscore is het gemiddelde van alle onderdeelscores, m.u.v. algemene dienstverlening |
Voorspelbaarheid en betrouwbaarheid van onze dienstverlening
Voorspelbaarheid en betrouwbaarheid hebben een grote invloed op hoe huurders onze dienstverlening ervaren. Op dat vlak hebben we dan ook grote ambities. Ons doel voor 2025 was dat 80% van de huurders die contact met ons opnemen na één contact weten waar zij aan toe zijn. En dat 55% aangeeft dat één keer vragen volstaat. Helaas hebben we deze doelstellingen niet gehaald, met scores van respectievelijk 61,2% en 40%. Dat is ook iets onder het niveau van de twee voorgaande jaren. Dit nemen we serieus, want het betekent dat dat huurders niet vaak genoeg weten waar zij aan toe zijn en nog regelmatig zelf initiatief moesten nemen bij het uitblijven van een reactie vanuit Rochdale. We verwachten dat de uitrol van een nieuw klantvolgsysteem in 2026 (Embrace) snel een merkbare bijdrage gaat leveren aan het nakomen van onze klantbeloften over voorspelbaarheid en betrouwbaarheid.
Bereikbaarheid, wachttijd en terugbelverzoeken
Wanneer huurders contact met ons opnemen moeten zij snel iemand kunnen spreken en duidelijk antwoord krijgen op hun vraag. Ons doel is dat 80% van de bellers binnen één minuut een collega aan de lijn heeft, en dat we bij terugbelverzoeken in 90% van de gevallen vóór 17:00 de volgende werkdag reageren. In 2025 haalden we deze doelen nog niet (met een realisatie van respectievelijk 73% en 78%), maar we zien wel een flinke verbetering ten opzichte van 2024. Met de uitrol van Embrace in 2026 verwachten we dat we deze resultaten verder kunnen verbeteren.
10 Een organisatie in beweging.
Een organisatie in beweging
Het kunnen realiseren van onze ambities vraagt om een organisatie die zelf ook in beweging is: wendbaar, leren en goed afgestemd op de ontwikkelingen van nu en de toekomst. Daarom investeren we in onze mensen, goede onderlinge samenwerking, innovaties en een digitale transformatie. Daarbij zorgen we dat ons eigen ‘huis’ ook op orde is door te investeren in een toekomstbestendig kantoor en duurzamere bedrijfsvoering.
Mensen
Personeel
In 2025 (peildatum 31 december) werkten er 507,3 fte’s bij ons, inclusief collega’s met een tijdelijk contract. We hebben het aantal inleners verder afgebouwd, zodat we een groter aandeel vaste collega’s aan ons konden binden. We vinden het belangrijk dat medewerkers bij ons kunnen groeien. In 2025 stroomde 9,7% van onze collega’s door naar een andere functie binnen de organisatie.
Tabel 9: Aantal fte en mobiliteit van medewerkers in 2025
| 2025 | 2024 | |
|---|---|---|
| Aantal fte | ||
| Voor onbepaalde tijd in dienst | 396,3 | 397,1 |
| Voor bepaalde tijd in dienst | 74,3 | 69,4 |
| Tijdelijke medewerkers | 36,8 | 50,4 |
| Totaal | 507,3 | 516,8 |
| Mobiliteit: in- en uitstroom van medewerkers | ||
| Instroom | 80,2 | 78,2 |
| Doorstroom | 45,3 | 40,6 |
| Uitstroom | 72,2 | 53,7 |
Arbeidsmarktcommunicatie
In 2025 hebben we geïnvesteerd in arbeidsmarktcommunicatie. Samen met de andere Amsterdamse woningcorporaties ontwikkelden we de gezamenlijke propositie ‘Benut je hart skills’, waarmee we ons als sector steviger positioneren op de Amsterdamse arbeidsmarkt. Bovendien ontwikkelden we onze eigen propositie: ‘JIJ maakt Rochdale’. Bij een nieuwe Koers hoort ook een nieuwe uitstraling als werkgever. JIJ maakt als Rochdale-medewerker het verschil in de buurt. JIJ maakt de buurt beter en sterker. Vandaar de uiting ‘JIJ maakt Rochdale’. In 2025 is deze zowel intern als extern gelanceerd, en in 2026 bouwen we dit werkgeversmerk verder uit.
Organisatieontwikkeling
In 2025 werkten we vanuit vier speerpunten aan organisatieontwikkeling: persoonlijk leiderschap, integraal samenwerken, regelruimte en continu verbeteren. Hiervoor zijn de volgende acties ondernomen:
- Ontwikkeling, testen en uitrol van workshops over persoonlijk leiderschap en integraal samenwerken. Deze worden in 2026 verder uitgerold.
- We inventariseerden knelpunten op het gebied van ‘regelruimte’, volgend op de resultaten uit een eerder medewerkersonderzoek. Acties die hieruit voortkwamen zijn opgepakt.
- Een leiderschapsprogramma voor alle leidinggevenden binnen Rochdale (inmiddels afgerond). Het doel was ontwikkeling van ons leiderschap en het voorbeeld dat we daarmee willen zijn.
- We zijn een aantal projecten gestart rondom de aanpak ‘Aan de slag met verbeteren’: een werkvorm waarmee we continue verbeteren onderdeel maken van ons dagelijks werk.
Strategische personeelsplanning
In 2025 zijn de verschillende organisatieonderdelen gestart met strategische personeelsplanning (SPP). Daarbij hebben we in kaart gebracht welke mensen, vaardigheden en formatie we in de toekomst nodig hebben om onze ambities waar te maken en goed in te kunnen spelen op de opgaven die we zien. We hebben gekeken naar wat we nu al in huis hebben, welke ontwikkeling nodig is en hoe we daar gaan komen. De SPP-trajecten zijn afgerond.
Ziekteverzuim
Het ziekteverzuim bedroeg gemiddeld 6,68% over 2025. Dat is lager dan ons doel van 7%, en daarmee is het gelukt om het ziekteverzuim met een procentpunt te reduceren ten opzichte van 2024. In 2025 zijn we de samenwerking aangegaan met een nieuwe Arbodienst en is een nieuwe casemanager gestart. Bovendien hebben we meer aandacht besteed aan een meer mensgerichte aanpak rondom verzuim, zowel als er al sprake is van verzuim alswel om het te voorkomen. Met dat doel hebben we ons vitaliteitsprogramma bijvoorbeeld doorontwikkeld met een meer doelgroepgericht aanbod en meer ruimte voor maatwerk.
Digitale transformatie
Een stevige basis
In 2025 is een belangrijke versnelling gerealiseerd in de digitale transformatie van Rochdale. De basis onder de digitale dienstverlening is structureel versterkt door de herinrichting van het IT-beheer. De IT-dienstverlening is opnieuw aanbesteed en succesvol getransformeerd, met een meerjarig contract dat leidt tot aanzienlijke kostenbesparingen die deels zijn ingezet voor versterking van regie, technisch beheer en de ServiceDesk ICT. Tegelijkertijd is de ServiceDesk geïnsourced, wat zal bijdragen aan meer grip, snellere dienstverlening en hogere kwaliteit.
Ook op het gebied van informatiebeveiliging zijn grote stappen gezet. Beleidskaders zoals het informatiebeveiligingsbeleid, het Incident Response Plan en het Businesscontinuïteitsplan zijn geactualiseerd. De overstap naar geavanceerde beveiligingsoplossingen met 24/7 monitoring en AI-gedreven dreigingsdetectie heeft de digitale weerbaarheid verder vergroot. De hercertificering van ISO 27001 is zonder aandachtspunten behaald. In het laatste kwartaal is daarnaast gestart met informatieclassificatie en het labelen van documenten, als fundament voor verdere datagovernance.
Datagedreven werken
Een andere belangrijke pijler van de digitale transformatie is de ontwikkeling naar datagedreven werken. In 2025 zijn concrete toepassingen gerealiseerd die inzicht geven in onder andere verhuurmutaties, vastgoedprojecten en buurtgerichte sturing. Met de verdere uitbouw van het vastgoedinformatiesysteem Luxs is vastgoeddata centraal beschikbaar gemaakt, gekoppeld aan externe bronnen zoals BAG, Kadaster en energielabels, en geïntegreerd met het primaire systeem. Dit stelt de organisatie in staat om beter te sturen, transparanter te informeren en onderbouwde, datagedreven onderhouds- en investeringskeuzes te maken.
Artificiële intelligentie (AI)
Daarnaast is gestart met de verantwoorde inzet van artificiële intelligentie. In het vierde kwartaal zijn zestig AI-ambassadeurs opgeleid en is een gecontroleerde introductie van Microsoft 365 Copilot voorbereid. Hiermee wordt niet alleen ingezet op efficiëntie en ondersteuning van medewerkers, maar ook op bewustwording, vaardigheden en governance. Parallel hieraan is geïnvesteerd in digitale vaardigheden van medewerkers via een vastgesteld plan van aanpak en de voorbereiding van e-learning. Samen markeren deze ontwikkelingen 2025 als een jaar waarin Rochdale de digitale fundamenten heeft verstevigd en de organisatie heeft voorbereid op verdere digitale groei en innovatie.
Samenwerking en innovaties
In 2025 verbeterde de interne samenwerking merkbaar, zowel binnen teams als tussen verschillende afdelingen. Daar zijn we blij mee, want werken aan sterke buurten is nadrukkelijk een gezamenlijke opgave. Die goede samenwerking zorgde er onder andere voor dat we erin slaagden om bijna 700 opgeleverde nieuwbouwwoningen snel te verhuren. Daar zijn we trots op! De zorgvuldige voorbereiding speelde daarbij ook een rol: we investeerden eerder in slimmere processen, een herorganisatie met onder andere een nieuwbouwteam voor verhuur, en verdere digitalisering. Ook de herhuisvestingsopgave was in 2025 omvangrijk en uitdagend. Door een goede samenwerking tussen teams hebben we daarin echter goede resultaten weten te behalen.
Een toekomstbestendig kantoor en duurzamere bedrijfsvoering
Vanaf 2026 gaan we ons kantoor (het ‘Bruggebouw’) delen met Vluchtelingenwerk Nederland. Zo gaan we efficiënter om met de ruimte die we hebben. In 2025 zijn we begonnen om ons kantoor hierop voor te bereiden en is een verbouwing van start gegaan. We verwachten de huurder eind maart 2026 te kunnen verwelkomen. Tijdens de verbouwing en interne verhuizing zetten we in op verduurzaming. Voor wanden en meubels wordt ingezet op hergebruik waar mogelijk, waar nieuw gekocht wordt maken we duurzame keuzes. Daarnaast doen we goed onderhoud aan onze installaties. Hierdoor zetten we ons pand meer optimaal in en verdelen we de kosten voor het gebruik.
11 Financiën.
Financiën
Ons financieel beleid is erop gericht dat we ons bezit gezond kunnen blijven exploiteren. Daarmee borgen we onze financiële continuïteit en zorgen we ervoor dat we de voornemens en plannen uit ons meerjarenplan kunnen uitvoeren. Dit is essentieel om voldoende betaalbare woningen van goede kwaliteit te bieden en bij te dragen aan sterke buurten.
Financiële continuïteit
Sinds 2024 werken we met vernieuwd financieel beleid dat aansluit bij de Nationale Prestatieafspraken. Daarin is vastgelegd dat we, ondanks onzekerheden, gericht blijven investeren. In 2025 zetten we dit beleid voort. Daarbij hanteren we als uitgangspunt dat we voldoen aan de minimumcriteria van het WSW en de Aw.
Om tijdig te kunnen bijsturen, werken we met signaalwaarden. Die geven aan wanneer we scherp moeten monitoren of de financiële ruimte onder druk komt te staan. De aangekondigde – en later ingetrokken – huurbevriezing in april 2025 liet zien waarom dit belangrijk is: in dat scenario zouden onze ratio’s binnen twee jaar onder de norm uitkomen, wat zware bijsturing noodzakelijk had gemaakt.
De doelstellingen van het financieel beleid zijn gericht op continuïteit. Concreet betekent dit:
- Het waarborgen van financiering, in ieder geval door het behouden van een positief oordeel van het WSW over onze kredietwaardigheid;
- Het bewaken van een positief oordeel van de Autoriteit Woningcorporaties (Aw) over onze financiële positie, zodat de Aw geen interventiemaatregelen hoeft te treffen om continuïteit te borgen;
- De ontwikkeling van onze liquiditeits- en solvabiliteitsratio’s is de komende tien jaar zodanig dat onze financiële continuïteit gewaarborgd is.
Omdat de maatschappelijke opgave groot is, ligt de focus ook op het optimaal benutten van de beschikbare financieringsruimte. Daarom kijken we kritisch naar onze begroting, onze uitgaven en de mogelijkheden om te besparen. In de komende 10 jaar willen we geleidelijk bewegen naar een duurzaam prestatiemodel.
Tabel 16: Aw-/WSW-normen 2025 en Rochdale's signaalwaarde
| Realisatie 2025 | Aw-WSW-normen | Rochdales streefwaarden | |||||||
|---|---|---|---|---|---|---|---|---|---|
| Ratio | DAEB | Niet-DAEB | Totaal | DAEB | Niet-DAEB | Totaal | DAEB | Niet-DAEB | Totaal |
| Continuïteitsratio’s | |||||||||
| ICR > | 2,09 | 2,51 | 2,15 | 1,4 | 1,8 | 1,4 | 1,6 | 2 | 1,6 |
| Loan to Value < | 37% | 33% | 36% | 70% | 70% | 70% | 65% | 60% | 65% |
| Solvabiliteit > | 63% | 65% | 62% | 30% | 30% | 30% | 35% | 40% | 35% |
| DAEB-Leningportefeuille < (in EUR miljard) |
1,7 | nvt | nvt | 3,5 | nvt | nvt | 3 | nvt | nvt |
| Dekkingsratio marktwaarde % < | 15% | 24% | 18% | 70% | 70% | 70% | nvt | nvt | nvt |
De continuïteit van Rochdale wordt door Aw/WSW beoordeeld op basis van 5 financiële ratio’s:
- ICR (de mate waarin we onze rentelasten kunnen betalen;
- Loan to Value (de verhouding tussen schuld en beleidswaarde);
- Solvabiliteit (de verhouding tussen eigen en vreemd vermogen op basis van de beleidswaarde);
- Dekkingsratio (de verhouding tussen de nominale schuld en de marktwaarde in verhuurde staat)
- De omvang van de leningen voor DAEB-activiteiten
Tabel 16 laat voor de eerste vier ratio’s de Aw/WSW-normen en de signaalwaarden van Rochdale zien. De ruimte tussen de normen en onze signaalwaarden biedt ons de kans om bij te sturen voordat de continuïteit in gevaar komt. Een overschrijding van de signaalwaarden beschouwen we niet direct als een bedreiging, maar als een signaal om bij te sturen.
We streven ernaar om onze ratio’s zich in de komende vijf jaar naar onze signaalwaarden te laten ontwikkelen. Op deze manier zetten we onze middelen optimaal in om aan onze volkshuisvestelijke opgave te voldoen, zonder dat de continuïteit van de organisatie in gevaar komt.
In 2025 voldoen we aan vier belangrijke resultaatdoelstellingen die wijzen op een gezonde financiële positie:
- AW-oordeel: positief
- Voldoen aan Aw-criteria: In 2025 is aan alle criteria voldaan
- WSW-oordeel: kredietwaardig
- Voldoen aan WSW-criteria: in 2025 is aan alle criteria voldaan
Jaarresultaat 2025
In de jaarcijfers over 2025 vertalen de ontwikkelingen zich als volgt:
Tabel 17: jaarcijfers 2025 (x € miljoen)
| 2025 | 2024 | |
|---|---|---|
| Resultaat exploitatie vastgoedportefeuille | 134 | 110 |
| Leefbaarheid | -6 | -5 |
| Financiële baten en lasten | -49 | -43 |
| Overige organisatiekosten | -9 | -9 |
| Exploitatieresultaat | 70 | 53 |
| Resultaat verkoop vastgoed in ontwikkeling | - | - |
| Resultaat verkoop vastgoedportefeuille | 12 | 4 |
| Niet-gerealiseerde waardeveranderingen vastgoedportefeuille | -70 | 623 |
| Overige waardeveranderingen vastgoedportefeuille | -149 | -108 |
| Resultaat voor belasting en deelnemingen | -137 | 573 |
| Belasting | -9 | -10 |
| Aandeel deelnemingen | 0 | - |
| Jaarresultaat | -146 | 563 |
Resultaat exploitatie vastgoedportefeuille
Het resultaat uit exploitatie van onze vastgoedportefeuille is met € 24 miljoen toegenomen. Dit komt aan de ene kant door hogere huuropbrengsten (+ € 15 miljoen) als gevolg van de reguliere jaarlijkse huurverhoging. Aan de andere kant lagen de onderhoudskosten dit jaar lager dan in 2024 (-/- € 12 miljoen). Dit heeft verschillende oorzaken. De belangrijkste zijn:
- De uitgaven aan mutatieonderhoud waren € 3,6 miljoen lager doordat er 331 mutaties minder waren dan in 2024;
- De uitgaven aan aan planmatig onderhoud waren € 2,7 miljoen lager, met name doordat een groot project als renovatie wordt uitgevoerd in plaats van onderhoud. Dat scheelt € 2,2 miljoen.
- Lagere uitgaven aan convenantverplichtingen doordat een aantal eenmalige bijdragen aan VvE's voor verduurzaming zijn doorgeschoven en er een restitutie is ontvangen van € 0,8 miljoen voor een niet-gebruikt deel van een in 2023 verstrekte bijdrage.
Het blijkt in de praktijk lastig om ruimte in het budget dat gedurende het jaar ontstaat op te vullen door bijvoorbeeld projecten die gepland zijn in 2026 te vervroegen. Door overprogrammering (‘meer projecten op de plank’) en duidelijke mijlpalen te stellen willen we hier vanaf 2026 beter op sturen.
Financiële lasten
De financiële lasten waren € 6 miljoen hoger dan in 2024. Dit komt vooral door grotere rentelasten als gevolg van nieuwe leningen, maar ook door een resultaat op overgedragen leningen als onderdeel van de taakoverdracht aan Wooncampagnie.
Niet-gerealiseerde waardeverandering
De niet-gerealiseerde waardeverandering van onze vastgoedportefeuille kwam in 2025 uit op € -/- 70 miljoen. Deze lagere marktwaarde komt vooral door een verslechterd marktsentiment op de lange termijn. Dat sentiment is verdisconteerd in de taxaties van ons vastgoed.
Overige waarderveranderingen
In 2025 is € 149 miljoen aan overige waardeveranderingen verantwoord. Dit is de dotatie aan de voorziening onrendabele top. De verantwoorde belasting betreft de mutatie van de belastinglatentie (€ 6 miljoen) en € 4 miljoen acute belastinglast. Deze latentie heeft betrekking op verrekenbare verliezen uit het verleden en tijdelijke waarderingsverschillen tussen de commerciële en fiscale grondslagen.
Saldo
Per saldo bedraagt het jaarresultaat een verlies van € 146 miljoen. Het resultaat heeft geen invloed op onze ratio's. Zowel op totaalniveau als voor de afzonderlijke (administratieve) takken blijven we voldoen aan de criteria van de Aw en het WSW.
Huurachterstand en leegstand
In 2025 viel de huurderving hoger uit dan begroot. Door de groei van het aantal renovatieprojecten stonden meer woningen leeg. We hielden bovendien extra woningen beschikbaar als wisselwoning, zodat we huurders een tijdelijk en passend verblijf kunnen aanbieden tijdens renovaties. Tegelijkertijd bleef de verbetering in het verhuurmutatieproces doorzetten, net als in 2024. Woningen staan na mutatie korter leeg: in 2025 werd een mutatiewoning gemiddeld binnen 45 dagen opnieuw verhuurd. Daarmee is de doorlooptijd in het hele proces duidelijk verder verbeterd.
Het huurachterstandspercentage bleef in 2025 vrijwel stabiel rond de 1,04. De huurderving binnen het BOG-segment viel hoger uit dan verwacht, vooral omdat twee BOG-eenheden leegstonden door renovatie en één andere grote BOG-eenheid eveneens leeg bleef.
Tabel 18: huurachterstand en huurderving in 2023-2025
| Resultaatdoelstelling | Doelstelling 2025 | Realisatie 2025 | Realisatie 2024 | Realisatie 2023 |
|---|---|---|---|---|
| Huurachterstand | ||||
| Huurachterstand zittende huurders (%) | 0,95% | 1,04% | 1,18% | 0,94% |
| Huurderving | ||||
| Huurderving totaal (x € 1.000) | 4.058 | 4.650 | 4.282 | 4.106 |
| Huurderving woningen (x € 1.000) | 3.383 | 3.615 | 3.596 | 3.553 |
| Huurderving bedrijfsruimten, parkeren, overig (x € 1.000) | 675 | 1.035 | 686 | 553 |
Financiering en rentelasten
In 2025 trokken we voor € 275 miljoen aan nieuwe geborgde leningen aan. Tegenover deze financiering stonden reguliere en eindaflossingen van € 120 miljoen. Hierdoor steeg de nominale waarde van onze leningportefeuille naar € 1.684 miljoen eind 2025. Door de gestegen rente ligt de reële waarde van de portefeuille lager, namelijk op € 1.552 miljoen.
Onze liquiditeitspositie bedroeg eind 2025 € 24 miljoen. Daarnaast beschikten we over een rekeningcourantfaciliteit van € 25 miljoen bij ING Bank, waardoor de totale liquiditeitsruimte uitkwam op € 49 miljoen. We hadden bovendien nog ruimte om op korte termijn € 20 miljoen op te nemen uit twee variabele hoofdsomleningen. Bij het WSW stond per einde 2025 nog € 74 miljoen beschikbaar voor het aantrekken van nieuwe geborgde leningen. De gemiddelde gewogen rentevoet op onze leningenportefeuille kwam in 2025 uit op 2,92% (2024: 3,00%).
Een stabiele en betaalbare financieringsstructuur blijft cruciaal voor onze financiële continuïteit en daarmee voor onze mogelijkheid om te blijven investeren in woningen voor onze huurders. Daarom overlegt de Treasurycommissie periodiek over het treasurybeleid, ondersteund door een gespecialiseerd adviesbureau.
Marktontwikkeling 2025
We waarderen ons bezit in de jaarrekening op basis van marktwaarde in verhuurde staat. Dit is in lijn met het geactualiseerde waarderingshandboek voor woningcorporaties. We passen hierbij de methodiek van de ‘full-versie’ toe. De taxaties zijn intern opgesteld en vervolgens door deskundige externe taxateurs (JonesLangLasalle en Colliers) gevalideerd. De ontwikkeling van de marktwaarde wordt bepaald door drie factoren:: de ontwikkeling in de voorraad, investeringen en de autonome (markt)ontwikkeling.
Tabel 19: verloop marktwaarde 2025 (x € miljoen)
| DAEB | Niet-DAEB | Totaal | |
|---|---|---|---|
| Beginstand | 7.541 | 1.102 | 8.643 |
| Voorraadmutaties | 0 | ||
| Opleveringen e.a. | 150 | 12 | 162 |
| Verkopen | -137 | -20 | -157 |
| Overige mutaties | 0 | ||
| Investeringen | 88 | 24 | 112 |
| Overige | -12 | 9 | -3 |
| Reële waardeverandering | -101 | -34 | -135 |
| Eindstand | 7.529 | 1.093 | 8.622 |
De voorraadmutaties in 2025 omvatten onder meer het project Amstelkwartier, het grootste project van dit jaar, met een totale marktwaarde van bijna € 62 miljoen (woningen en BOG). Daarnaast realiseerden we 161 tijdelijke woningen in Brasa Village, goed voor een marktwaarde van € 17 miljoen. Tegelijkertijd zijn er ook complexen gesloopt, waaronder de Spaghettiflat aan de Clusiusweg in Zaandam met 117 eenheden, de BOG-eenheden Parlevinker in Amsterdam, en de sportschool aan de Lisdoddestraat in Purmerend.
In 2025 investeerden we € 112 miljoen in ons bestaand bezit: € 88 miljoen in DAEB-vastgoed en € 24 miljoen in niet-DAEB-vastgoed. Deze investeringen betreffen onder andere de projecten Vlietstraat, Deysselbuurt 2F en Akbarstraat. Daarnaast zijn er nog veel projecten in de aanloopfase waarbij nog beperkt geld is uitgegeven.
De overige mutaties betreffen verkopen binnen Rochdale, van niet-DAEB naar DAEB en daarnaast diverse mutaties van geringe omvang.
De reële waardemutatie kwam in 2025 uit op een daling van € 135 miljoen. Dit bedrag bestaat uit € 70 miljoen aan ongerealiseerde waardeveranderingen en € 65 miljoen aan onrendabele investeringen. Deze onrendabele investeringen betreffen zowel onttrekkingen aan de voorziening onrendabele top als uitgaven aan projecten waarvoor nog geen investeringsbesluit is genomen.
De factoren die de waardemutatie beïnvloed hebben, zijn:
- De stijging van de leegwaarde in 2025;
- Een minder positieve leegwaardes-index;
- De stijging van de disconteringsvoet;
- Toename van kosten erfpacht;
- De effecten van de macro-economische parameters op de opbrengsten en kosten;
- Overige (markt)ontwikkelingen.
De lichte waardedaling is grotendeels het gevolg van de lager ingeschatte leegwaarde ontwikkeling (€ 139 miljoen) en de licht gestegen disconteringsvoet (ongeveer € 178 miljoen). Deze negatieve effecten worden deels gecompenseerd door een hogere leegwaarde ten opzichte van 2024, met een positief effect van € 153 miljoen op de marktwaarde. Daarnaast droegen de stijging van de maximale huren (+ € 226 miljoen) en de hogere contracthuren (+ € 151 miljoen) substantieel bij aan het beperken van de totale waardedaling.
Tabel 20: Verloopstaat marktwaarde (x € miljoen)
| Totaal | |
|---|---|
| Beginstand 1-1-2025 | 8.643 |
| Aan-/verkoop, nieuwbouw en sloop | 27 |
| Wijziging vastgoedgegevens | 191 |
| Wijziging disconterinsgvoet | -178 |
| leegwaarde toename | 153 |
| leegwaardeindexering | -139 |
| Overige marktontwikkelingen | -75 |
| Eindstand 31-12-2025 | 8.622 |
Analyse marktwaarde versus beleidswaarde
Er bestaat een duidelijk verschil tussen de marktwaarde en de beleidswaarde van ons vastgoed. Waar de marktwaarde uitgaat van het maximale economische potentieel, weerspiegelt de beleidswaarde de kasstromen die voortkomen uit het beleid van Rochdale en jaarlijks worden bepaald op basis van de activiteiten en keuzes uit onze begroting. De belangrijkste redenen voor het verschil zijn:
- Verkoop versus verhuur: vanuit economisch perspectief levert verkoop in een markt met stijgende prijzen doorgaans meer op dan verhuur. Omdat wij er bewust voor kiezen om woningen te verhuren in plaats van te verkopen, ontstaat een forse afslag ten opzichte van de marktwaarde.
- Bewust lagere huren: in ons huurbeleid staat betaalbaarheid voor onze doelgroep centraal. Daardoor liggen onze huurprijzen lager dan wat de markt zou toestaan, wat direct leidt tot lagere kasstromen in de beleidswaarde.
- Hogere onderhoudsuitgaven: onze onderhoudsuitgaven zijn hoger dan gebruikelijk in de markt. Dit komt doordat wij investeren in de kwaliteit en toekomstbestendigheid van onze woningen, passend bij onze maatschappelijke verantwoordelijkheid.
- Intensiever beheer: ook het beheer van ons bezit vraagt meer inzet van onze medewerkers dan in een commerciële context gangbaar is. Deze keuze sluit aan bij onze Koers, gericht op het versterken van buurten en nabij zijn voor huurders.
Door deze factoren ligt de beleidswaarde van ons bezit structureel lager dan de marktwaarde zoals opgenomen in de jaarrekening. Het is bovendien aannemelijk dat het verschil tussen beleidswaarde en marktwaarde in verhuurde staat niet realiseerbaar is. Omdat de marktwaarde een grote rol speelt in de bepaling van ons eigen vermogen, betekent dit dat ongeveer twee derde van het totale eigen vermogen niet of pas op zeer lange termijn kan worden gerealiseerd.
Tabel 21: Verloop marktwaarde naar beleidswaarde (x € miljoen)
| DAEB | Niet-DAEB | |
|---|---|---|
| Marktwaarde per 31-12-2025 | 7.529 | 1.093 |
| Aanpassen naar doorexploiteren | -1.102 | -70 |
| Markthuur naar streefhuur | -1.823 | -201 |
| Onderhoudsbeleid Rochdale | -1.197 | -99 |
| Beheer | -285 | -16 |
| Sociale disconteringsvoet | 735 | 69 |
| Beleidswaarde per 31-12-2025 | 3857 | 776 |
Besteding huurinkomsten
In 2025 bedroeg de gemiddelde maandhuur bij Rochdale € 622,26 (2024: € 591,98). Het grootste deel van deze huurinkomsten investeren we in het onderhoud en de verbetering van ons bestaande bezit, zodat huurders kunnen rekenen op veilige, goed onderhouden en toekomstbestendige woningen. Onze rentelast steeg met 15% naar € 112,60 per eenheid per maand. Dit komt doordat we extra financiering aantrokken voor onze nieuwbouwopgave én door de gestegen rente.
Onderstaand figuur geeft inzicht in de huurinkomsten en uitgaven per eenheid per maand. Hieruit blijkt duidelijk dat onze huurinkomsten onvoldoende zijn om het bestaande bezit volledig te onderhouden en noodzakelijke verbeteringen door te voeren. In 2025 bedroeg het tekort € 116,69 per woning per maand, terwijl dit in 2024 nog € 55,10 was. Deze toename sluit aan bij een bredere trend in de sector: de kosten stijgen sneller dan de huren. In deze weergave zijn de uitgaven voor onze nieuwbouwopgave niet meegenomen, omdat die volledig worden gefinancierd met vreemd vermogen.
Figuur 1: Huurinkomsten en uitgaven per eenheid per maand
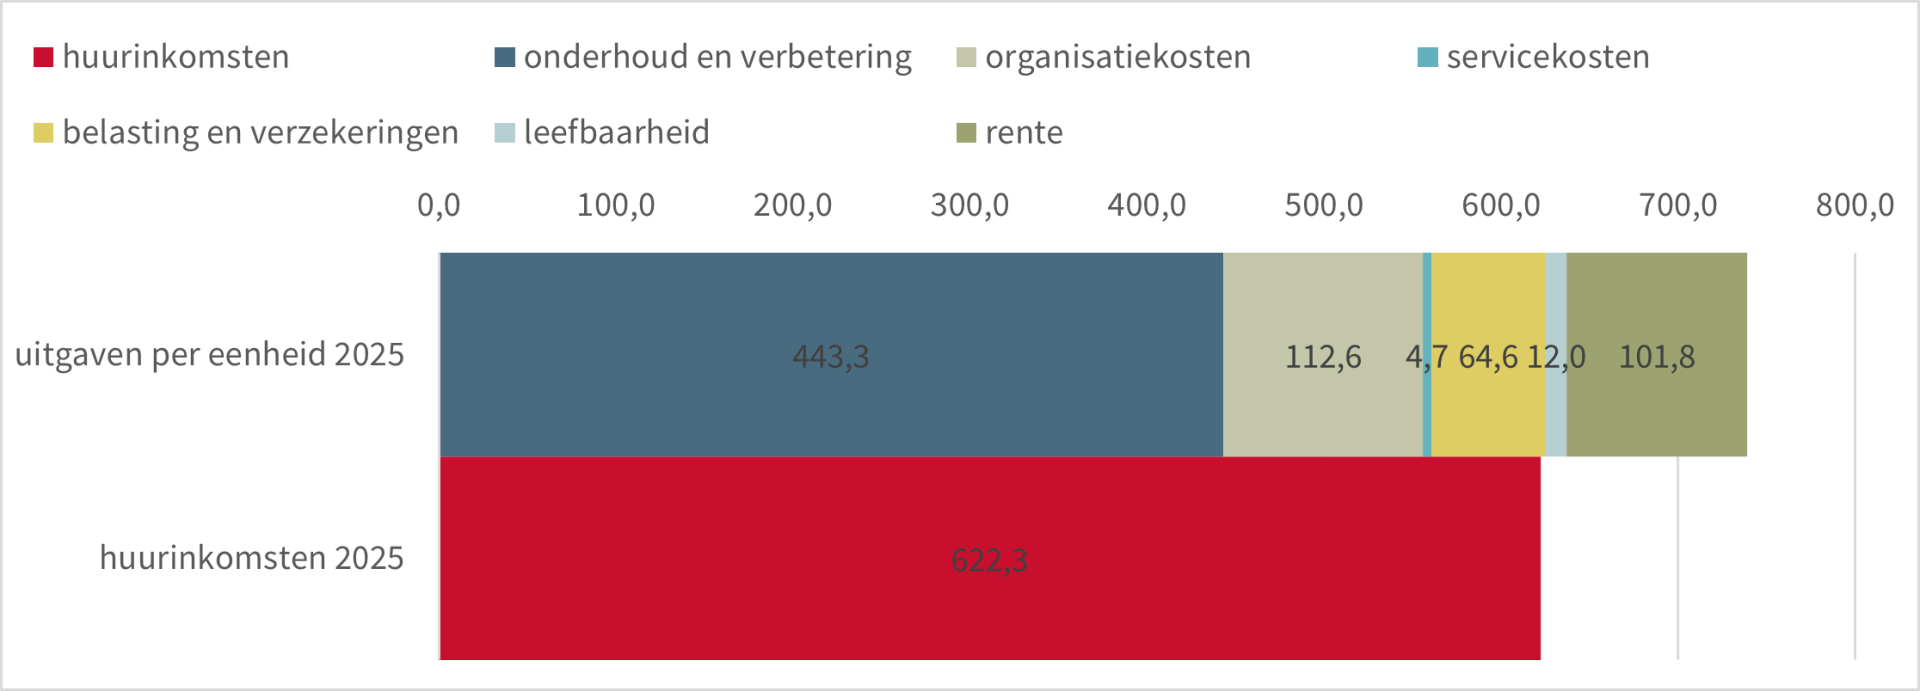
Treasurybeleid en -organisatie
Volkshuisvesting is de kern van wat Rochdale doet. Als toegelaten instelling (TI) is ons financiële beleid volledig gericht op het ondersteunen van onze maatschappelijke doelen. We werken transparant en zorgen ervoor dat onze financiële basis sterk genoeg blijft. Ons financiële beleid en beheer zijn met name gericht op financierings- en beleggingsactiviteiten en op risk- en cashmanagement, dat huidige en toekomstige financiële risico's in kaart brengt en beheerst.
Interne organisatiestructuur
Het belangrijkste doel van alle treasuryactiviteiten is om voldoende financiële middelen beschikbaar te hebben en te houden, tegen zo laag mogelijke kosten. De treasurer speelt hierin een centrale rol door actief relaties te onderhouden met financiers, zodat Rochdale altijd toegang blijft houden tot de geld- en kapitaalmarkten.
De verantwoording over het treasurybeleid en de uitgevoerde transacties vindt extern onder andere plaats via de jaarrekening, en intern via de tertiaalrapportages voor het bestuur en de raad van commissarissen. Het treasurybeleid, het jaarlijkse treasuryplan en de tertiaalrapportages vormen samen een integraal onderdeel van de totale planning en controlcyclus van de organisatie.
Verantwoordelijkheid
De Raad van Bestuur is eindverantwoordelijk voor het treasurybeleid. Besluiten over concrete treasury(trans)acties worden binnen de geldende kaders en afspraken genomen en vereisen altijd een formeel besluit van het bestuur. Bij elk besluit wordt gebruikgemaakt van de meest recente inzichten in:
- de ontwikkeling van onze liquiditeitsbehoefte;
- de financierings- en financierbaarheidsprognoses;
- het renterisicoprofiel.
Uitvoering
De uitvoering van alle treasuryactiviteiten ligt bij de treasurer, die onderdeel is van de bedrijfseenheid Financiën. Binnen het proces is een duidelijke functiescheiding aangebracht tussen autoriserende, controlerende, registrerende en uitvoerende taken.
Gebruik en risicomonitoring derivaten
Hoewel we de mogelijkheden en functies van derivaten erkennen, geven we de voorkeur aan traditionele instrumenten om renterisico’s te beperken en te spreiden. Denk hierbij aan contractuele renteafspraken met geldverstrekkers over bestaande leningen of het afsluiten van leningen met uitgestelde storting.
Blik vooruit
Onze financiële positie is op dit moment sterk genoeg om de ambities uit onze Koers en het meerjarenplan en de meerjarenbegroting 2026-2030 te realiseren. Tegelijkertijd zien we risico’s aan de horizon die het financiële beeld (en dus ons beleid) kunnen beïnvloeden. De uiteindelijke impact hangt af van toekomstige keuzes, landelijke opgaven en mogelijke financiële maatregelen van het Rijk. Vooralsnog voldoen we aan alle financiële normen en criteria. We monitoren actief de mogelijke gevolgen voor ons toekomstige financiële beeld, onder andere door het gebruik van verschillende scenario’s.
Tabel 22: financiële kengetallen DAEB en niet-DAEB, gesaldeerd in 2025-2030
| Financiële KPI’s (totaal) | Norm Aw | 2025 | 2026 | 2027 | 2028 | 2029 |
|---|---|---|---|---|---|---|
| ICR | > 1,40 | 2,15 | 1,95 | 1,78 | 1,73 | 1,72 |
| LTV o.b.v. beleidswaarde (in %) | < 70,0 | 36,30% | 38,60% | 40,90% | 42,50% | 44,30% |
| Solvabiliteit o.b.v. beleidswaarde (in %) | > 30,0 | 62,00% | 61,20% | 57,60% | 56,80% | 55,60% |
| Dekkingsratio o.b.v. marktwaarde leningen (in %) | < 70,0 | 18,00% | 21,40% | 22,60% | 23,20% | 24,00% |
Voor de administratief gescheiden DAEB en niet-DAEB zien de financiële kengetallen er als volgt uit:
Tabel 23: financiële kengetallen DAEB-tak, in 2025-2030
| Financiële KPI’s (DAEB) | Norm Aw | 2025 | 2026 | 2027 | 2028 | 2029 |
|---|---|---|---|---|---|---|
| ICR | > 1,40 | 2,09 | 1,73 | 1,56 | 1,55 | 1,58 |
| LTV o.b.v. beleidswaarde (in %) | < 70,0 | 36,90% | 39,70% | 42,10% | 43,50% | 45,50% |
| Solvabiliteit beleidswaarde (in %) | > 30,0 | 62,50% | 62,10% | 58,90% | 58,60% | 57,60% |
| Dekkingsratio o.b.v. marktwaarde leningen (in %) | < 70,0 | 15,00% | 21,10% | 22,10% | 22,50% | 23,30% |
Tabel 24: financiële kengetallen niet-DAEB-tak, in 2025-2030
| Financiële KPI’s (niet-DAEB) | Norm Aw | 2025 | 2026 | 2027 | 2028 | 2029 |
|---|---|---|---|---|---|---|
| ICR | > 1,80 | 2,51 | 2,96 | 2,87 | 2,52 | 2,36 |
| LTV o.b.v. beleidswaarde (in %) | < 70,0 | 33,30% | 32,90% | 35,50% | 37,80% | 39,10% |
| Solvabiliteit beleidswaarde (in %) | > 30,0 | 64,10% | 67,10% | 63,60% | 62,10% | 61,40% |
| Dekkingsratio o.b.v. marktwaarde leningen (in %) | < 70,0 | 23,60% | 23,50% | 25,70% | 27,60% | 28,60% |
Risico’s en beheersmaatregelen
De druk op de corporatiesector, en dus ook op Rochdale, blijft hoog. De kloof tussen wat nodig is en wat financieel haalbaar is groeit. De combinatie van een enorme nieuwbouw- en verduurzamingsopgave en ongunstige macroeconomische omstandigheden leidt ertoe dat investeringen in nieuwbouw en renovaties door hogere bouwkosten en rente al jaren verliesgevend of onrendabel zijn.
In 2025 is daarnaast gebleken dat politieke onzekerheid een groot risico vormt. De in april aangekondigde huurbevriezing voor twee jaar sloeg in als een bom. Deze maatregel zou een enorme impact hebben gehad op het investeringsvermogen van woningcorporaties, maar ook op de kwaliteit van het beheer—zowel onderhoud als leefbaarheid.
Hoewel de politieke onzekerheid is toegenomen, willen we blijven voldoen aan onze opgaven en aan de prestatieafspraken op landelijk en lokaal niveau. Dat kan alleen onder de voorwaarde van scherpe monitoring en voldoende grip op de knoppen waar we bij onverwachte omstandigheden aan kunnen draaien. Met dat voor ogen kunnen we nog steeds scherp aan de wind varen.
Ons uitgangspunt blijft dat we werken aan sterke buurten, waar iedereen kan meedoen, waar sterke gemeenschappen ontstaan en waar we bouwen aan de stad van morgen. Tegelijkertijd houden we rekening met prestatieafspraken (zoals de NPA, de MRA Woondeal en afspraken met gemeenten), onze financiële ruimte en ons beleid. Dat vraagt om scherpe keuzes.
In aanvulling op wat in hoofdstuk 12 staat geschreven over strategische risico’s en de beheersing daarvan gaan we in deze paragraaf dieper in op specifieke risico’s voor de financiële continuïteit.
De belangrijkste financiële risico’s zijn:
- Onzekerheid over de in de NPA overeengekomen afspraken rondom huurverhoging;
- Tegenvallende exploitatieopbrengsten door een of meerdere van de volgende oorzaken:
- Overheidsmaatregelen of afspraken binnen de NPA met betrekking tot het huurbeleid
- Lastenverzwaring als gevolg van niet-voorzienbare wijzigingen in wet- en regelgeving door landelijke politieke verschuivingen;
- Hogere inflatie- of kostenstijgingen dan verwacht.
- Hogere financieringslasten vanwege snellere stijging van de rente dan voorzien;
- Lagere verkoopopbrengsten, bijvoorbeeld als gevolg van een gedwongen verkoopstop;
- Tegenvallende kosten van investeringen;
- Lokale politieke wensen voor hogere investeringen, bijvoorbeeld in (onrendabele) duurzaamheidsmaatregelen en/of hogere bijdragen in de betaalbaarheid (huurmatiging);
- Tegenvallende aanbestedingen en/of vertraging van het bouwproces met tegenvallende kosten en opbrengsten van investeringen als gevolg;
- Onzekerheid over de – vooral DAEB – financieringsruimte;
- Onvoldoende realisatie ingerekende plannen:
- Het lukt niet om de ingerekende plannen, die bedoeld zijn om meer financiële ruimte te creëren, (zoals extra verkopen en een besparing in de organisatiekosten) te realiseren.
- Tegenvallende of meevallende kosten van vennootschapsbelasting
1. Politieke onzekerheid rondom huurverhoging
Het afgelopen jaar is gebleken dat de politieke instabiliteit een hoog risico is voor de woningcorporaties. Zonder de consequenties goed te overzien was een besluit genomen om de huren voor 2 jaar te bevriezen. De gevolgen hiervan waren enorm. Hoewel we denken dat we de afgelopen maanden als sector goed hebben kunnen laten zien wat de impact is van een huurverhoging en wat de gevolgen zijn voor onze opgaves, zijn wij er niet gerust op dat de huurbevriezing hiermee van de baan is. De huren blijven een belangrijk politiek thema.
2. Tegenvallende exploitatieopbrengsten
Tegenvallende exploitatieopbrengsten vormen een belangrijk risico. Verdere lastenverzwaring door niet-beïnvloedbare kosten, zoals belastingen en heffingen, kan onze financiële prestaties stevig onder druk zetten. Deze kosten stijgen wanneer er onverwachte wijzigingen plaatsvinden in wet- en regelgeving, zowel landelijk als lokaal.
De prijsinflatie van de afgelopen jaren laat inmiddels een dalende trend zien, en de verwachting is dat deze lijn zich de komende jaren voortzet. In de NPA is afgesproken dat de jaarlijkse huurverhoging gelijk mag zijn aan het gemiddelde van de inflatie over de afgelopen drie jaar. Dit gemiddelde voor 2026 compenseert deels eerdere hoge prijsstijgingen, die in de jaarlijkse huurverhogingen nog niet konden worden verwerkt. Een belangrijk risico blijft echter dat wanneer de inflatie weer oploopt, de huuropbrengsten minder snel stijgen dan de kosten, waardoor de exploitatie verder onder druk komt te staan.
Daarnaast is in 2025 gebleken dat een huurbevriezing zonder compenserende maatregelen een grote impact heeft op het duurzame bedrijfsmodel van woningcorporaties. In een intern “wat-als”-scenario is doorgerekend dat bij een huurbevriezing in 2026 de ICR in 2027 langdurig onder de externe norm van 1,4 zakt. Dit zou onvermijdelijk leiden tot een forse bijstelling van onze investeringsplannen én tot verlaging van uitgaven in de exploitatie. In dat scenario zouden de NPA-afspraken zeker niet kunnen worden gerealiseerd.
3. Hogere financieringslasten
Om het risico op hogere financieringslasten te beperken, hanteert Rochdale een norm dat jaarlijks maximaal 15% van de leningenportefeuille renteherziening mag krijgen. We voldoen aan deze norm.
Tot en met 2030 trekken we ruim € 1,3 miljard aan nieuwe financiering aan om te kunnen blijven investeren in de kwaliteit van het bestaande bezit. Hiervan is 80% bestemd voor de DAEB-tak en wordt dus aangetrokken als WSW-geborgde leningen. Daarnaast moet in deze periode bijna € 221 miljoen aan aflossingen worden geherfinancierd.
De al gestegen rente baart zorgen, en er blijft een risico dat de rente verder oploopt dan in de begroting is verwerkt. Een rentestijging heeft op de lange termijn een groot effect. Bij een verdere stijging kan het nodig zijn om het investeringsprogramma bij te sturen. Door de hoge rente en het feit dat nieuwbouw volledig met geleend geld wordt gefinancierd, levert nieuwbouw voor sociale verhuur na belasting en rente geen positieve maar juist een negatieve kasstroom op. Dat is een duidelijk andere situatie dan enkele jaren geleden, toen de rente veel lager was.
Voor de komende vijf jaar verwachten we daarnaast ongeveer € 230 miljoen aan financiering op de kapitaalmarkt aan te trekken voor de niet-DAEB-tak, bedoeld voor de uitbreiding van de vrijesector middenhuur. Wanneer WSW-borging voor middenhuur mogelijk wordt, zal deze financiering met WSW-borging worden aangetrokken.
4. Lagere verkoopopbrengsten
Het afzetrisico van onze verkopen achten we relatief laag. Amsterdam en omgeving blijven een aantrekkelijke markt voor koopwoningen. Wel bestaat het risico dat de gemeente de druk op verkoopbeperkingen verder opvoert.
Voor de komende jaren hebben we het aantal geplande verkopen verhoogd ten opzichte van de vorige begrotingsperiode. Dit is noodzakelijk om onze opgaven te kunnen realiseren. In de komende vijf jaar verkopen we jaarlijks ruim 200 woningen. Daarnaast verkopen we tussen 2027 en 2029 nog eens 400 gerenoveerde woningen in de zogenoemde G-flats in Amsterdam Zuidoost, ter dekking van de hoge investeringen en om de buurt verder te diversifiëren.
Tegelijkertijd zien we dat het de afgelopen jaren lastig was om de geplande aantallen daadwerkelijk te realiseren. Dat lag niet aan een tekort aan vraag, maar aan een ontoereikende verkoopvijver en een lagere mutatiegraad dan begroot. Met het hogere verkoopvolume wordt het nog belangrijker dat onze organisatie hier goed op is voorbereid en dat we de verkoopvijver tijdig actualiseren. Wanneer verkopen achterblijven bij de planning, kunnen we bijsturen door het realisatietempo van nieuwbouw en verbeteringen aan te passen
5. Tegenvallende kosten van investeringen
De bouwkosten zijn de afgelopen jaren enorm gestegen. Ook voor 2026 houden we nog rekening met een stijging, waarbij de kosten sterker lijken te stijgen dan waar wij in onze meerjarenbegroting vanuit zijn gegaan.
6. Onzekerheid over de financieringsruimte
Een belangrijke maatstaf voor onze financieringsruimte is de verhouding tussen de bancaire schuld en de beleidswaarde van het bezit; de ‘Loan to Value’ (hierna: LTV). In het verleden had de beleidswaarde een onstabiel en onvoorspelbaar karakter. Met de aanpassingen voor de beleidswaarde die gelden vanaf 2024 is een groot deel van deze onzekerheid uit de beleidswaarde gehaald. De beleidswaarde is nu vooral nog volatiel door veranderingen in eigen beleid en ontwikkeling in de overige parameters.
Vanaf 2026 krijgt de beleidswaarde een nieuwe positie en is het de waarde waar tegen het vastgoed op de balans gewaardeerd moet worden. Hoewel dit zal leiden tot grotere onrendabele toppen, heeft dit naar verwachting geen invloed op de ratio’s. De LTV en solvabiliteit werden tenslotte al bepaald op basis van de beleidswaarde.
7. Onvoldoende realisatie ingerekende plannen
Op meerdere vlakken in de begroting zijn plannen ingerekend om meer financiële ruimte te creëren voor portefeuille vernieuwing. Extra verkopen, gewijzigde onderhoudsplannen, stijgende opleveringen van nieuwbouw/renovatie woningen, en daarbij een efficiëntere organisatie doen een beroep op de realisatiekracht en flexibiliteit van de organisatie. Als deze plannen niet gerealiseerd worden, leidt dit tot onvoldoende financiële middelen voor bijvoorbeeld de portefeuille vernieuwing. Het is dus belangrijk om strak te monitoren in hoeverre geplande besparingen worden gerealiseerd. De maand- en tertiaalrapportages zijn belangrijke hulpmiddelen om de voortgang te bewaken en tijdig bij te sturen.
Tegelijkertijd bestaat het risico dat we een hogere slagingskans bij de projecten realiseren dan begroot. Dit en duurdere projecten kunnen leiden tot een hogere uitgaande kasstroom bij nieuwbouw en renovatie. Dit risico beheersen we door een toegenomen mate van monitoring op renovatie en nieuwbouwprojecten.
Bijsturingsmogelijkheden
Bedrijfseconomische tegenvallers gaan ten koste van onze maatschappelijke ambities. De maatschappelijke bijdrage aan de betaalbaarheid ligt grotendeels contractueel vast in de lopende huurovereenkomsten. Om op korte termijn bij te sturen kan ingegrepen worden op de onderhoudsuitgaven (met name het vervangen van keukens en badkamers en het geplande onderhoud). Daarnaast kan ingegrepen worden in de organisatiekosten en/of extra verkoop. Dat heeft op korte termijn vooral invloed op de ICR. De nieuwbouwuitgaven zijn een effectieve knop om op lange termijn de ICR en LTV te beïnvloeden.
8. Vennootschapsbelasting
Woningcorporaties zijn, ondanks hun maatschappelijke en niet-commerciële karakter, sinds 2008 volledig belastingplichtig voor de vennootschapsbelasting (vpb). In 2019 kwam daar de ATAD-regeling bij, waardoor rente nog maar in beperkte mate aftrekbaar is. Hoewel deze regeling bedoeld is voor internationale bedrijven, raakt zij juist ook kapitaalintensieve corporaties hard, omdat die in hoge mate extern gefinancierd zijn.
De combinatie van een grote investeringsopgave en hoge externe financiering betekent dat onze rentelasten slechts beperkt aftrekbaar zijn, terwijl onze baten (huur) volledig worden belast. De lasten die voortvloeien uit ATAD zijn dan ook aanzienlijk. In de planperiode 2026–2030 kan € 312 miljoen (dat is 85% van het saldo rentelast/rentebaten van € 368 miljoen) niet in aftrek worden gebracht. Zonder toepassing van ATAD zou er voor Rochdale nauwelijks nog sprake zijn van vpbheffing.
Vanuit de sector wordt, met steun van deskundigen, al jaren ingezet op het ongedaan maken van de vpbplicht voor corporaties, of ten minste op een uitzondering op ATAD. Als dit lukt, betekent dat fors lagere vpb-lasten in de toekomst en daarmee aanzienlijk meer investeringsruimte. Rochdale ondersteunt deze inspanningen. Daarnaast hebben we bezwaar aangetekend tegen de opgelegde vpbaanslagen tot en met 2023, waarmee we bezwaar maken tegen ruim € 110 miljoen aan nietaftrekbare rente. Dit bedrag zal alleen maar verder oplopen door de groei van onze leningenportefeuille. Het effect van een mogelijke afschaffing van ATAD is opgenomen in bijlage 5 van de jaarrekening (scenario 4), en leidt tot een verbetering van de ICR van meer dan 0,1.
Omdat Rochdale jarenlang beschikte over aanzienlijke compensabele verliezen, betaalden we lange tijd geen vpb. Sinds 2022 is de wetgeving rond de verrekening van verliezen gewijzigd en betaalt Rochdale wél vpb. In de meerjarenbegroting 2026–2030 lopen de vpblasten op van € 4 miljoen in 2026 naar € 7,5 miljoen in 2030. Daarna zullen deze lasten naar verwachting verder toenemen tot ongeveer € 24 miljoen in 2035, wat dan neerkomt op 6% van de huurinkomsten.
De vpbwetgeving blijft voortdurend in beweging. Jaarlijkse wijzigingen kunnen zowel positieve als negatieve gevolgen hebben voor de hoogte van onze vpblasten.
12 Governance, integriteit en interne beheersing.
Governance, integriteit en interne beheersing
Goed bestuur wordt ook wel aangeduid met ‘good governance’. Dit is het besturingsproces in ruime zin, inclusief intern en extern toezicht, verantwoording en medezeggenschap. Goed bestuur is geen set aan spelregels, maar behelst ook de cultuur van actie, besluitvormingsprocessen en goed met elkaar omgaan. Rochdale hecht aan goed bestuur en dat betekent voor ons: effectief toezicht, transparante inrichting van de organisatie, open dialoog met belanghebbenden, integer handelen en naleven van vigerende wet- en regelgeving, goede beheersing van risico’s en het afleggen van verantwoording hierover.
Besturing en toezicht
Raad van Commissarissen (RvC)
Rochdale heeft een RvC met 6 leden. De RvC houdt toezicht op het beleid van het bestuur en de algemene gang van zaken in de stichting en treedt op als werkgever, adviseur en klankbord voor de Raad van Bestuur. Daarnaast benoemt de RvC de externe accountant. Begin 2025 zijn twee leden vanwege het verlopen van hun wettelijke termijn afgetreden die in 2025 zijn opgevolgd door twee nieuwe leden. In het eerste kwartaal 2026 treden twee leden af vanwege het aflopen van hun (wettelijke) termijn. Inmiddels is per 5 maart 2026 een nieuwe commissaris benoemd. De werving voor een nieuwe huurderscommissaris is opgestart.
Raad van Bestuur (RvB)
De RvB bestaat uit 2 bestuurders: Mohamed Acharki (voorzitter) en Nico Overdevest. Zij zijn verantwoordelijk voor het besturen van de stichting en al haar activiteiten en leggen onder meer hierover verantwoording af aan de RvC via tertiaalrapportages waarin ook de interne risicobeheersings- en controlesystemen worden besproken. Het bestuur is onder andere verantwoordelijk voor de naleving van alle relevante wet- en regelgeving en voor het beheersen van de risico’s verbonden aan de activiteiten van de corporatie.
Directieteam en managementteam
Het bestuur wordt in 2025 ondersteund door een directieteam (DT, waar de bestuurders ook onderdeel van zijn) en managementteam (MT). Het DT bestaat naast de bestuurders uit 3 directeuren die verantwoordelijk zijn voor de dagelijkse leiding van de organisatie-eenheden Buurten, Vastgoed en Klant. Zij hebben een adviserende rol, maar de RvB neemt zelfstandig besluiten. Het directieteam bestaat uit een directeur Buurten (Corinne Ellemeet), directeur Vastgoed (Eric Nagengast) en een directeur Klant (Maurice Kokhuis). De laatste heeft halverwege het jaar afscheid genomen van Rochdale en is per 1 januari 2026 vervangen door Christine Willems. Het managementteam bestaat uit de leden van het DT, aangevuld met de managers van de stafafdelingen. Vanaf 1 januari 2026 zijn het DT en MT vervangen door een Directieraad (DR). In de DR zit naast de directeuren Buurten, Klant en Vastgoed vanaf 1 januari 2026 ook een directeur Financiën (Marcella van der Welle).
Hoofd Corporate Control
Volgens de Woningwet valt de onafhankelijke controller, bij Rochdale ingevuld door het hoofd Corporate Control, rechtstreeks onder de RvB. Zij adviseert gevraagd en ongevraagd het bestuur, DT, MT en de RvC. Het hoofd Corporate Control vervult niet alleen de rol van compliance officer, maar is ook verantwoordelijk voor de actualisatie van de risicoprofielen (zie paragrafen over risicomanagement). Daarnaast toetst het hoofd Corporate Control in dat kader de opzet en werking van de door het management ingerichte maatregelen en is verantwoordelijk voor interne audits. Ook wordt van het hoofd Corporate Control verwacht dat zij gevraagd en ongevraagd de RvC informeert over zaken die ertoe doen.
Integriteit, fraudepreventie, compliance en privacy
Integriteit
Integriteit is een belangrijk speerpunt bij Rochdale. In de ‘Gedragscode van Rochdale’ staat duidelijk omschreven wat we verwachten van medewerkers, bestuur en commissarissen op het gebied van integer handelen. Voor meldingen over integriteitskwesties of gedrag dat niet in lijn is met deze code, hanteren we de ‘Meldcode mogelijke misstanden’. Hierin staat welk gedrag wenselijk is en waar ongewenst gedrag gemeld kan worden, zowel intern als bij een externe instantie. In 2025 zijn twee meldingen binnengekomen. De impact op de organisatie was beperkt en passende maatregelen zijn getroffen.
De Commissie Integriteit zorgt voor het bevorderen van een integere organisatiecultuur. Deze commissie, bestaande uit medewerkers van verschillende afdelingen, ontwikkelt beleid, volgt interne en externe ontwikkelingen en beoordeelt of aanpassingen in beleid nodig zijn. De coördinator integriteit is het aanspreekpunt voor in- en externe vertrouwenspersonen en coördineert de afhandeling van meldingen.
Daarnaast stimuleren we bewustwording door het dilemmaspel, een vast onderdeel van ons activiteitenplan. Dit spel wordt regelmatig gespeeld en alle medewerkers worden uitgenodigd om deel te nemen. Naast het dilemmaspel is integriteit op verschillende andere manieren onder de aandacht gebracht. Alle medewerkers hebben een e-learning over integriteit gevolgd.
Fraudepreventie
Voor preventie en zo nodig de aanpak van fraude en aan integriteit gerelateerde incidenten heeft Rochdale een fraudebeheersplan. Dit beleidskader bevat een specifiek hoofdstuk over frauderesponse. Dit frauderesponseplan biedt houvast bij een adequate en procesmatige aanpak van onderzoek naar (vermoeden van) fraude, inclusief opvolging en afhandeling van incidenten. Het stelt ons in staat om adequaat en voortvarend te handelen om schade voor Rochdale – in welke vorm dan ook – zoveel mogelijk te beperken.
Het vaststellen en beoordelen van frauderisico’s is vastgelegd in een risico- en controlmatrix voor fraude- en integriteitsrisico’s. Deze matrix geeft een beeld van alle geïdentificeerde risico’s op dit gebied, waarbij netto risicoscores bepaald zijn op basis van al bestaande beheersmaatregelen. De restrisico’s blijken daarmee beperkt van omvang. Periodiek wordt deze analyse geactualiseerd met input van medewerkers die goed zicht hebben op fraudegevoelige processen.
Naast cybercrime, die we als strategisch risico hebben gekwalificeerd, zien we nog de volgende frauderisico’s die inherent hoog zijn:
- Diefstal van middelen (inclusief arbeidsuren) van Rochdale.
- Verwerking van facturen/betalingen zonder dat (voldoende) duidelijk is dat een tegenprestatie is geleverd.
- Aanbesteding niet transparant of controleerbaar, met kans op kickbacks.
- Een woning wordt door een ander dan de rechtmatige huurder/koper bewoond.
- Contractpartijen verzwijgen afspraken die in strijd zijn met mededingingsregels, bijvoorbeeld onderlinge prijs- of offerte-afspraken.
- Niet marktconforme prijsvorming bij verkoop van woningen.
Op basis van bestaande beheersmaatregelen worden deze risico’s als beheersbaar beoordeeld. Onder meer de volgende beheersmaatregelen zijn van toepassing:
- Beleidskader voor inkoop/ aanbesteding en een onafhankelijke rol van Inkoop
- Contractenregister en -beheer.
- Uitvoeren van factuurcontroles op prijs en prestatie.
- Externe taxaties bij verkooptransacties.
- Training en instructie van medewerkers om de juistheid van documenten te controleren.
- Dilemmaspel om bewustwording van medewerkers te vergroten.
- Inrichting team Rechtmatig wonen.
Wanneer sprake is van frauderisico’s met een te hoog restrisico, worden deze opgenomen in de set van kernrisico’s en beheersmaatregelen van afdelingen.
Compliance
Ons vertrekpunt is een organisatiecultuur waarin voldoen aan wet- en regelgeving de norm is. Op basis van vakmanschap, integriteit en gezond verstand heeft naleving een belangrijke plek in het dagelijks handelen van alle medewerkers. De compliancefunctie ondersteunt dit vertrekpunt door te zorgen voor een werkend systeem van toezicht en borging van de naleving van geldende externe wet- en regelgeving en interne regels en normen. De rol van compliance officer is belegd bij het hoofd Corporate Control, die een complianceteam vormt met de bestuurssecretaris en het hoofd Juridische Zaken.
Rochdale heeft een compliancekader, waarin vastgelegd is hoe de organisatie invulling geeft aan de opzet en werking van compliancebeheersing. Jaarlijks monitort de compliance officer de belangrijkste compliancerisico’s met behulp van een risicocontrol-framework. In het auditplan zijn de uit te voeren controleactiviteiten en een monitoringprogramma voor het betreffende jaar opgenomen. Op basis van risicoanalyse wordt bepaald welke compliance thema’s actief beheerst moeten worden. Per tertiaal wordt gerapporteerd over de status hiervan aan de RvB en RvC. Daarnaast ondersteunt en adviseert de compliance officer bij het op peil houden van adequate kennis over de wet- en regelgeving.
Privacy
Om onze dienstverlening goed te kunnen uitvoeren, hebben we gegevens van en over personen nodig. Daarbij moeten klanten en huurders erop kunnen vertrouwen dat we zorgvuldig met hun (persoons)gegevens omgaan. Privacy is daarom een belangrijk aandachtspunt. Rochdale hanteert hierbij de volgende uitgangspunten:
- We gaan zorgvuldig om met data en in het bijzonder met persoonsgegevens.
- We voldoen aan alle relevante privacywetgeving.
- We gebruiken data alleen voor het doel waarvoor deze is verzameld, en kunnen aantonen dat dit gebruik bijdraagt aan het realiseren van onze doelstellingen.
Onze organisatie, processen en systemen zijn op deze uitgangspunten ingericht. Daarnaast investeren we doorlopend in bewustwording bij medewerkers over het zorgvuldig omgaan met persoonsgegevens.
De privacy officer is ondergebracht bij Juridische Zaken. Deze beoordeelt de ernst van datalekken en schakelt zo nodig het hoofd Corporate Control in, dat vervolgens de bevoegdheid heeft om te escaleren naar bestuur en Raad van Commissarissen.
In 2025 deden zich 17 datalekken voor. Bij 2 daarvan was mogelijk sprake van risico’s voor betrokkenen; deze zijn tijdig en volledig gemeld bij de Autoriteit Persoonsgegevens en correct afgehandeld. Op basis hiervan concluderen we dat het proces rondom datalekken goed functioneert.
Naast deze rol ondersteunt en adviseert de privacy officer de organisatie bij de toepassing van de AVG en de daarbij horende procedures. Het interne Informatiebeveiliging en Privacy Overleg (IPO) draagt bij aan een uniforme implementatie van de AVG en een privacybewuste organisatie. In 2025 had het IPO onder andere aandacht voor het gebruik van Kunstmatige Intelligentie binnen Rochdale.
Risicomanagement
Risicocultuur en organisatie
Onze organisatiecultuur is een belangrijke pijler voor risicobeheersing. Om die reden is er veel aandacht voor integriteit en ‘soft controls’, waaronder cultuur, gedrag en reputatie. Binnen Rochdale ligt de nadruk op de volgende cultuurdimensies:
- vertrouwen
- ethisch handelen en integriteit
- betrokkenheid
- motivatie
- zelfsturend handelen
Onze organisatie is ingericht volgens het ‘three lines’-model (zie Figuur 2). De RvB is verantwoordelijk voor de inrichting en werking van dit organisatieprincipe en organiseert daarmee zijn zelfsignalerende en zelfcorrigerende vermogen om risico’s op tijd te signaleren en te beheersen. De interne beheersing – en daarmee de ‘three lines’ – is opgebouwd rond de directies Buurten, Vastgoed en Klant. De RvC, en met name de auditcommissie, houdt toezicht op de werking van de derde lijn. Deze lijn biedt aanvullende zekerheid over de effectiviteit van de risicobeheersing binnen Rochdale.
Figuur 2: Three lines-model van Rochdale (IIA)
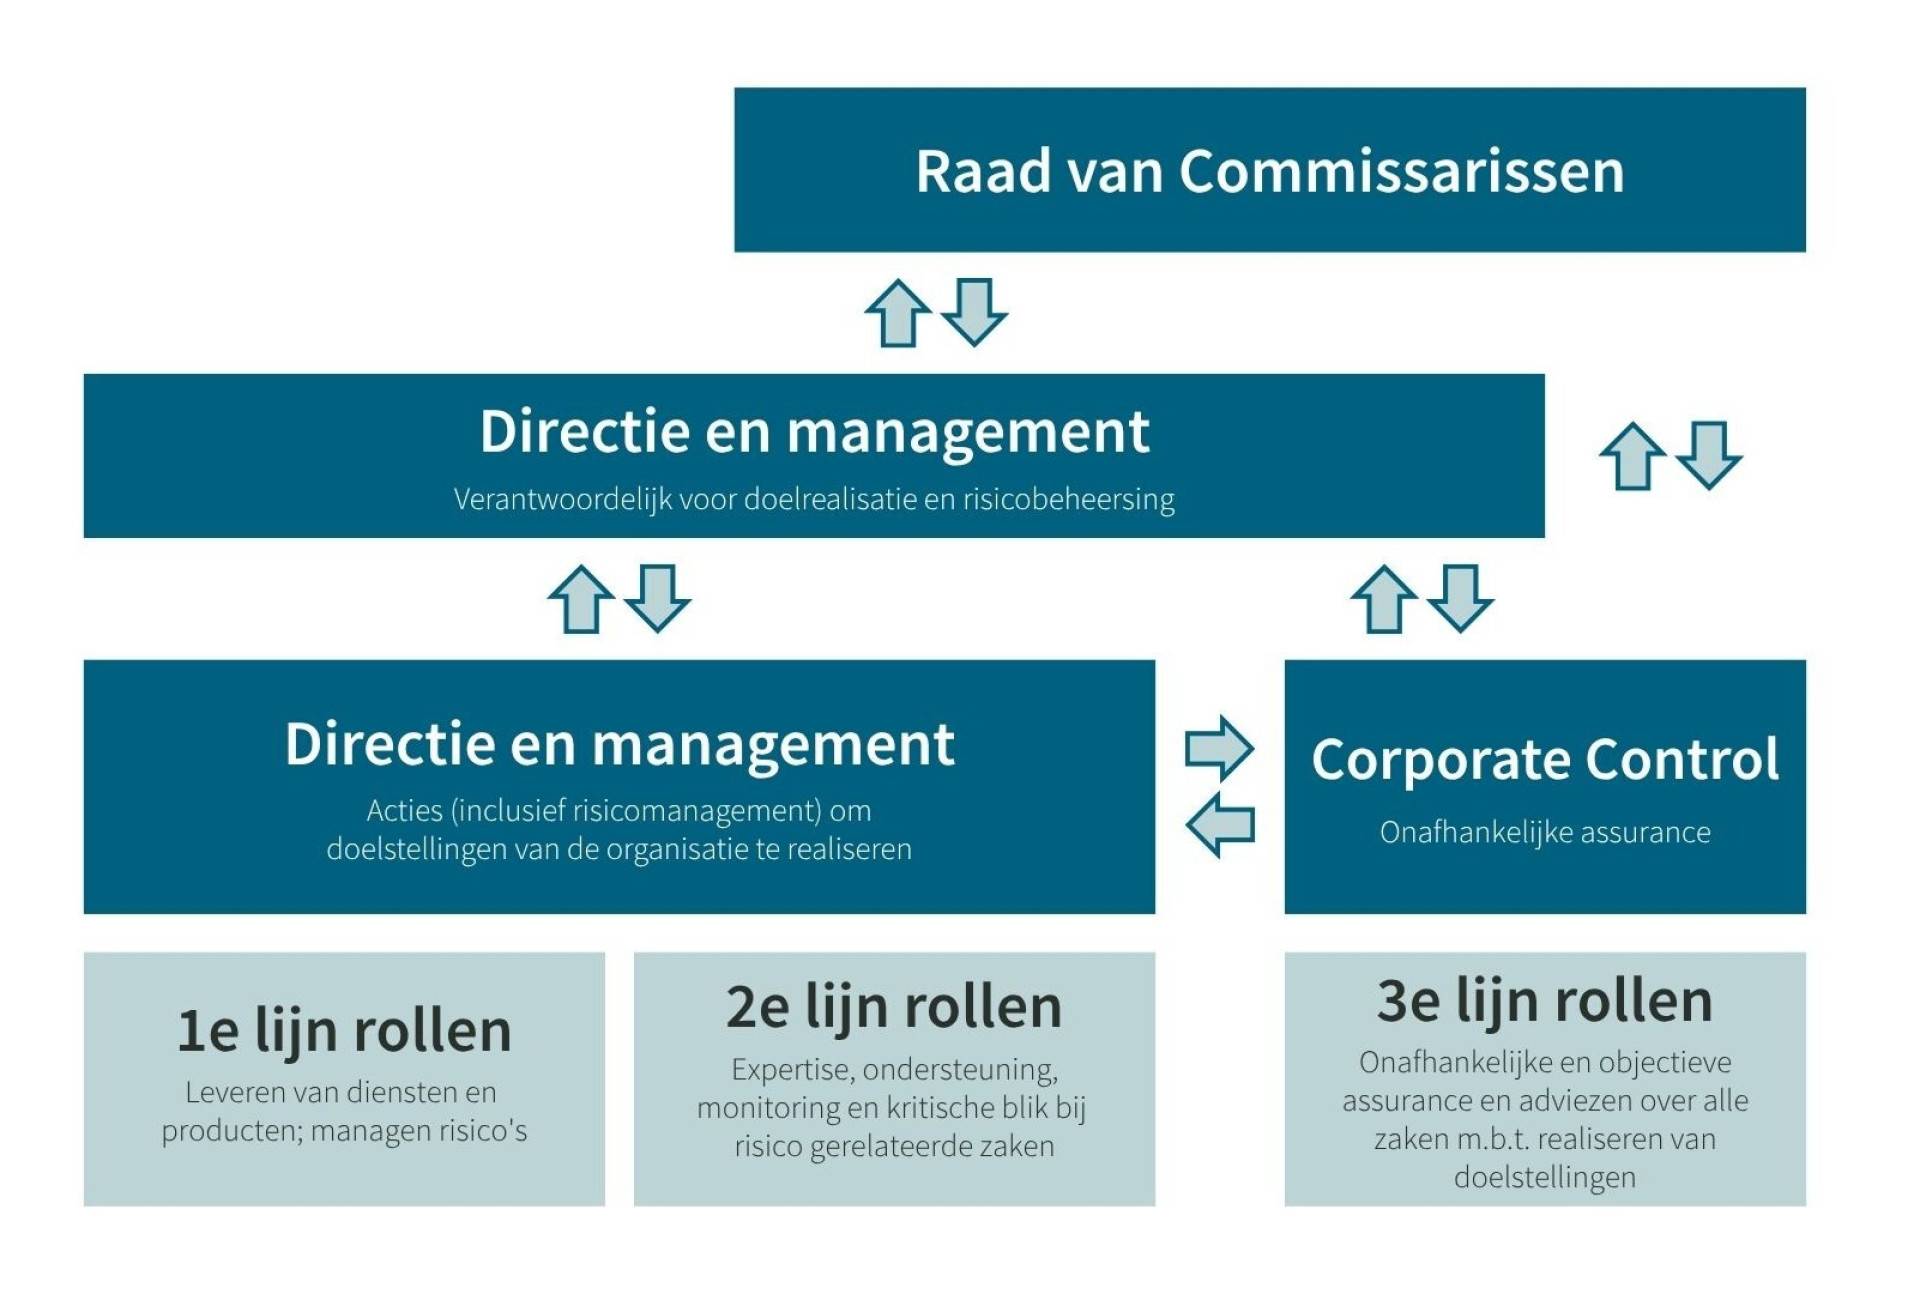
De toprisico’s van Rochdale en beheersing van risico's
Ontwikkelingen binnen en buiten Rochdale kunnen invloed hebben op het realiseren van onze doelstellingen. Deze ontwikkelingen houden we voortdurend in de gaten. We streven ernaar om deze risico’s tijdig in beeld te brengen en zo nodig maatregelen te treffen om de invloed ervan in lijn te brengen met onze risicobereidheid. Voor Rochdale is risicomanagement daarmee vooral een middel om onze strategie uit te voeren en onze doelstellingen te realiseren.
Risico-identificatie en -waardering
Risico’s worden structureel geïnventariseerd en geactualiseerd. Voor de strategische risico’s gebeurt dit door de, RvB, DT en het MT in dialoog met medewerkers en stakeholders. Tactische- en operationele risico’s worden bepaald door het management van de afdelingen, met input van adviseurs en controllers uit de eerste, tweede en derde lijn. In 2025 kwam input voor risico’s vanuit interne audits, best practices, oordeelsbrieven van de externe toezichthouder en de managementletter van de externe accountant.
Tabel 25: Top strategische risicio's met beheersmaatregelen als gevolg van interne en externe ontwikkelingen
| Risico | Ongewenste gebeurtenis | Beheersmaatregelen |
|---|---|---|
| Onrendabel bedrijfsmodel | Rochdale heeft in relatie tot haar ambitieniveau op lange termijn geen sluitend verdienmodel. | Jaarlijks stress scenario's doorrekenen en monitoren kritische indicatoren. Investeringen frequent monitoren. Monitoren van de exploitatiekosten Monitoren van de belangrijke pijlers van de koers incl. integraal beeld. Voeren van heldere en transparante discussie in de P&C-cyclus. |
| Cybercriminaliteit | Cybercriminaliteit: Cyberaanvallen, datalekken en uitvallen van IT systemen. | ISO 27001 certificering Ontwikkelen van kennis en bewustzijn op het gebied van cybercriminaliteit Bedrijfscontinuïteitsplan werkend houden. |
| Ineffectieve interne organisatie | De interne organisatie is kwetsbaar en onvoldoende effectief in de (primaire) processen. | Monitoren van rapportages die inzicht geven in performance van service- en warmtekosten, klantperformance, huurderving en leegstand Monitoren op het volledig doorlopen van de PDCA-cyclus op bestuurlijk-, DT- en managementniveau met focus op de bijsturing. |
| Maatschappelijke onrust | Maatschappelijke onrust, sociale polarisatie. | Middels gesprekken in buurten inzicht krijgen (buurtbijeenkomsten, samenwerking met lokale partijen) in de buurten en indien nodig daarop anticiperen. Investeringen door Rochdale om duurzame en positieve impact in de buurt te realiseren. KPI('s) die de leefbaarheid van een wijk weerspiegelt en deze inzetten als signaalwaarde. |
| Klimaatadaptatie | Klimaatadaptatie, oftewel een stapeling van ecologische crises (zoals zeespiegelstijging, extreme weersomstandigheden en verlies van biodiversiteit). Dit gaat verder dan duurzaamheid. | Monitoren van ontwikkelingen en mogelijke maatregelen op landelijk/regionaal/gemeente niveau, verzamelen via Themateam Duurzaamheid en Kwaliteit vertalen naar technisch beleid en/of aanpassingen in het programma van eisen van Rochdale. Het formuleren van richtinggevende doelen en/of ambities in de portefeuillestrategie. Gezamenlijke actie van Klant, Buurten en Vastgoed om dit onderwerp op te nemen in de jaarplannen |
| Onaantrekkelijke werkgever | Onaantrekkelijke werkgever waardoor het moeilijk is om talent aan te trekken en te behouden | Communiceren van onze waarden, cultuur en de voordelen van bij Rochdale werken. Rochdale goed presenteren: banenmarkten, scholen etc., waarbij focus op organisatie ontwikkel kansen/loopbaanmogelijkheden Aandacht voor ontwikkeling van medewerkers. Open communiceren over prestaties zodat medewerkers zich gewaardeerd en betrokken voelen. Investeren in gezondheid en welzijn d.m.v. vitaliteitsprogramma. Aanbieden van flexibiliteit (thuis werken en op kantoor) waardoor meer werk-privé balans. Passende arbeidsvoorwaarden. |
| Betaalbaarheid huurders | Betaalbaarheid van huurders staat onder druk | Monitoren van de huurachterstanden en ook warmtecomponent. Op elk niveau lobbyen; huur omhoog, inkomsten omhoog etc. |
| Meer offensieve cultuur | Van relatief behoudende (risicomijdende) cultuur migreert naar een cultuur van actie in het kader van risicobereidheid. | Monitoren van de doelen in de gebiedsplannen waarin alle opgaven tezamen komen. Door o.a. bespreken van maandrapportage en sturing hierop. Monitoren van een duidelijke besluit- en actielijst. |
| Ondermijning | Ondermijning waardoor minder vertrouwen en toename van criminaliteit en onveiligheid. | Training van personeel om signalen te herkennen als verdachte activiteiten, afwijkend gedrag van huurders (bewustwording en training). Delen van informatie en coördineren van acties met de lokale partijen om ondermijning tegen te gaan en samenwerken met lokale partijen. |
| Onvoorspelbare politiek (landelijk en/of lokaal) | Onvoorspelbare politiek (landelijk en/ of lokaal) neemt besluiten met een negatieve invloed op de realisatie van de doelstellingen en/ of financiële positie. | Lobbyen en belangenbehartiging d.m.v. samenwerken met verschillende partijen (gemeenten, Aedes, etc.) Transparant communiceren: regelmatig informeren van huurders en andere belanghebbenden over mogelijke impact van politieke besluiten. |
Risicobereidheid
Als woningcorporatie stelt Rochdale maatschappelijke doelen voorop, met financiële continuïteit als randvoorwaarde. We hanteren een behoedzame (defensieve/neutrale) houding ten opzichte van risico’s. Soms is echter een meer offensieve houding nodig om de volkshuisvestelijke doelen te bereiken. In 2025 bleef onze risicobereidheid ongewijzigd. De Nationale Prestatieafspraken vragen veel van woningcorporaties, en daarmee van Rochdale. Afgelopen jaar werd duidelijk dat onze lage financiële risicobereidheid steeds meer schuurt met de volkshuisvestelijke opgave en de markt- en macro economische omstandigheden.
Tabel 26: Risicobereidheid per risicocategorie
| Risicocategorie | Risicobereidheid | Toelichting |
|---|---|---|
| Strategisch | Neutraal/offensief | Om de maatschappelijke doelen te realiseren zal soms wat scherper aan de wind gevaren moeten worden. Dit vraagt een gezonde balans tussen kansen benutten en risico’s nemen. |
| Financieel | Laag | Financiële continuïteit is een randvoorwaarde om te ondernemen en mag in geen geval in gevaar komen. De normen van Aw/WSW gelden om die reden als harde ondergrens. |
| Operationeel | Neutraal | Rochdale streeft naar een effectieve en efficiënte bedrijfsvoering, gericht op de realisatie van strategische en operationele doelstellingen. Kernrisico’s die de realisatie in gevaar brengen worden gemonitord en aantoonbaar beheerst. |
| Compliance | Zeer laag | Rochdale streeft ernaar te voldoen aan alle wet- en regelgeving die van toepassing is. We hebben speciale aandacht voor de Woningwet en alle daaraan gerelateerde wet- en regelgeving. |
| Op het gebied van integriteit is het uitgangspunt eenduidig: alle medewerkers van Rochdale handelen integer. Ten aanzien van fraude: Rochdale accepteert geen fraude van haar werknemers, partners of huurders. Bij fraudedetectie wordt altijd actie ondernomen. |
Risico’s bewaken en monitoren
De verantwoordelijkheid voor risico’s ligt afhankelijk van het risico bij de RvB, DT en/ of MT. Zij zijn ook verantwoordelijk voor de werking van de beheersmaatregelen. De ontwikkeling van strategische risico’s wordt elk tertiaal besproken tussen RvB en RvC. De tertiaalrapportage van Corporate Control vormt de basis van deze gesprekken.
Verbindingen
Bij de uitvoering van activiteiten werkt Rochdale op onderdelen samen in verbanden met derden. Zulke samenwerkingsverbanden noemen wij verbindingen.
Wettelijke vereisten
De verbindingen voldoen aan de wettelijk gestelde eisen uit de Woningwet. In het Reglement verbindingen ligt vast binnen welke (risico)kaders de raad van bestuur beslissingen neemt over het aangaan van verbindingen en het vormgeven, wijzigen, in stand houden, afstoten en sturen daarvan. Voor het aangaan van nieuwe verbindingen is vooraf goedkeuring van de minister nodig en dient de bewonersraad om advies te worden gevraagd. De raad van commissarissen ontvangt tweemaal per jaar een rapportage over de verbindingen.
Verantwoordelijkheden
De verantwoordelijkheden over de verbindingen zijn als volgt verdeeld:
Raad van Commissarissen:
- toezicht houden op het te voeren beleid, het gevoerde beleid en de algemene gang van zaken rond de verbindingen;
- toetsen of de raad van bestuur controle heeft over de verbindingen en of de risico’s evenwichtig over de samenwerkingspartners zijn verdeeld.
Raad van Bestuur:
- het systematisch, onderbouwd en schriftelijk vastleggen van het beleid en de besluitvorming rond de (voorgenomen) verbindingen.
In de positionering van verbindingen in de juridische structuur maken we een onderscheid tussen verbindingen voor (vastgoed)projecten en overige verbindingen, die vaak een volkshuisvestelijk karakter hebben.
Structuur
Rochdale stuurt actief op het vereenvoudigen van de verbindingenstructuur. Deelnemingen worden opgeschoond en geliquideerd als er geen activiteiten meer plaatsvinden. Per 31 december 2025 heeft Rochdale een belang in 15 verbindingen.
Interne organisatorische verbindingen
Wij zijn rechtstreeks 100% aandeelhouder van 4 interne organisatorische verbindingen:
- Rochdale Onderhoud B.V.
- Rochdale Holding B.V.
- Rochdale Exploitatie en Projectontwikkeling B.V.
- Rochdale Participaties B.V.
Rochdale Onderhoud B.V. is de werkgever van 26 medewerkers die onderhoudswerkzaamheden aan het bezit van Rochdale uitvoeren. De voornaamste taak van de andere 3 deelnemingen is het beheren en besturen van andere deelnemingen.
Productieverbindingen
De productieverbindingen zijn de verbindingen van waaruit in de toekomst (mogelijk) nog vastgoed ontwikkeld wordt. In deze verbindingen zijn veelal grondposities aanwezig. Wij zijn rechtstreeks 100% aandeelhouder van Rochdale Marktontwikkeling B.V. In Rochdale Marktontwikkeling heeft geen activiteit plaatsgevonden.
Figuur 3: Het belang van Rochdale in verbindingen per 31 december 2025
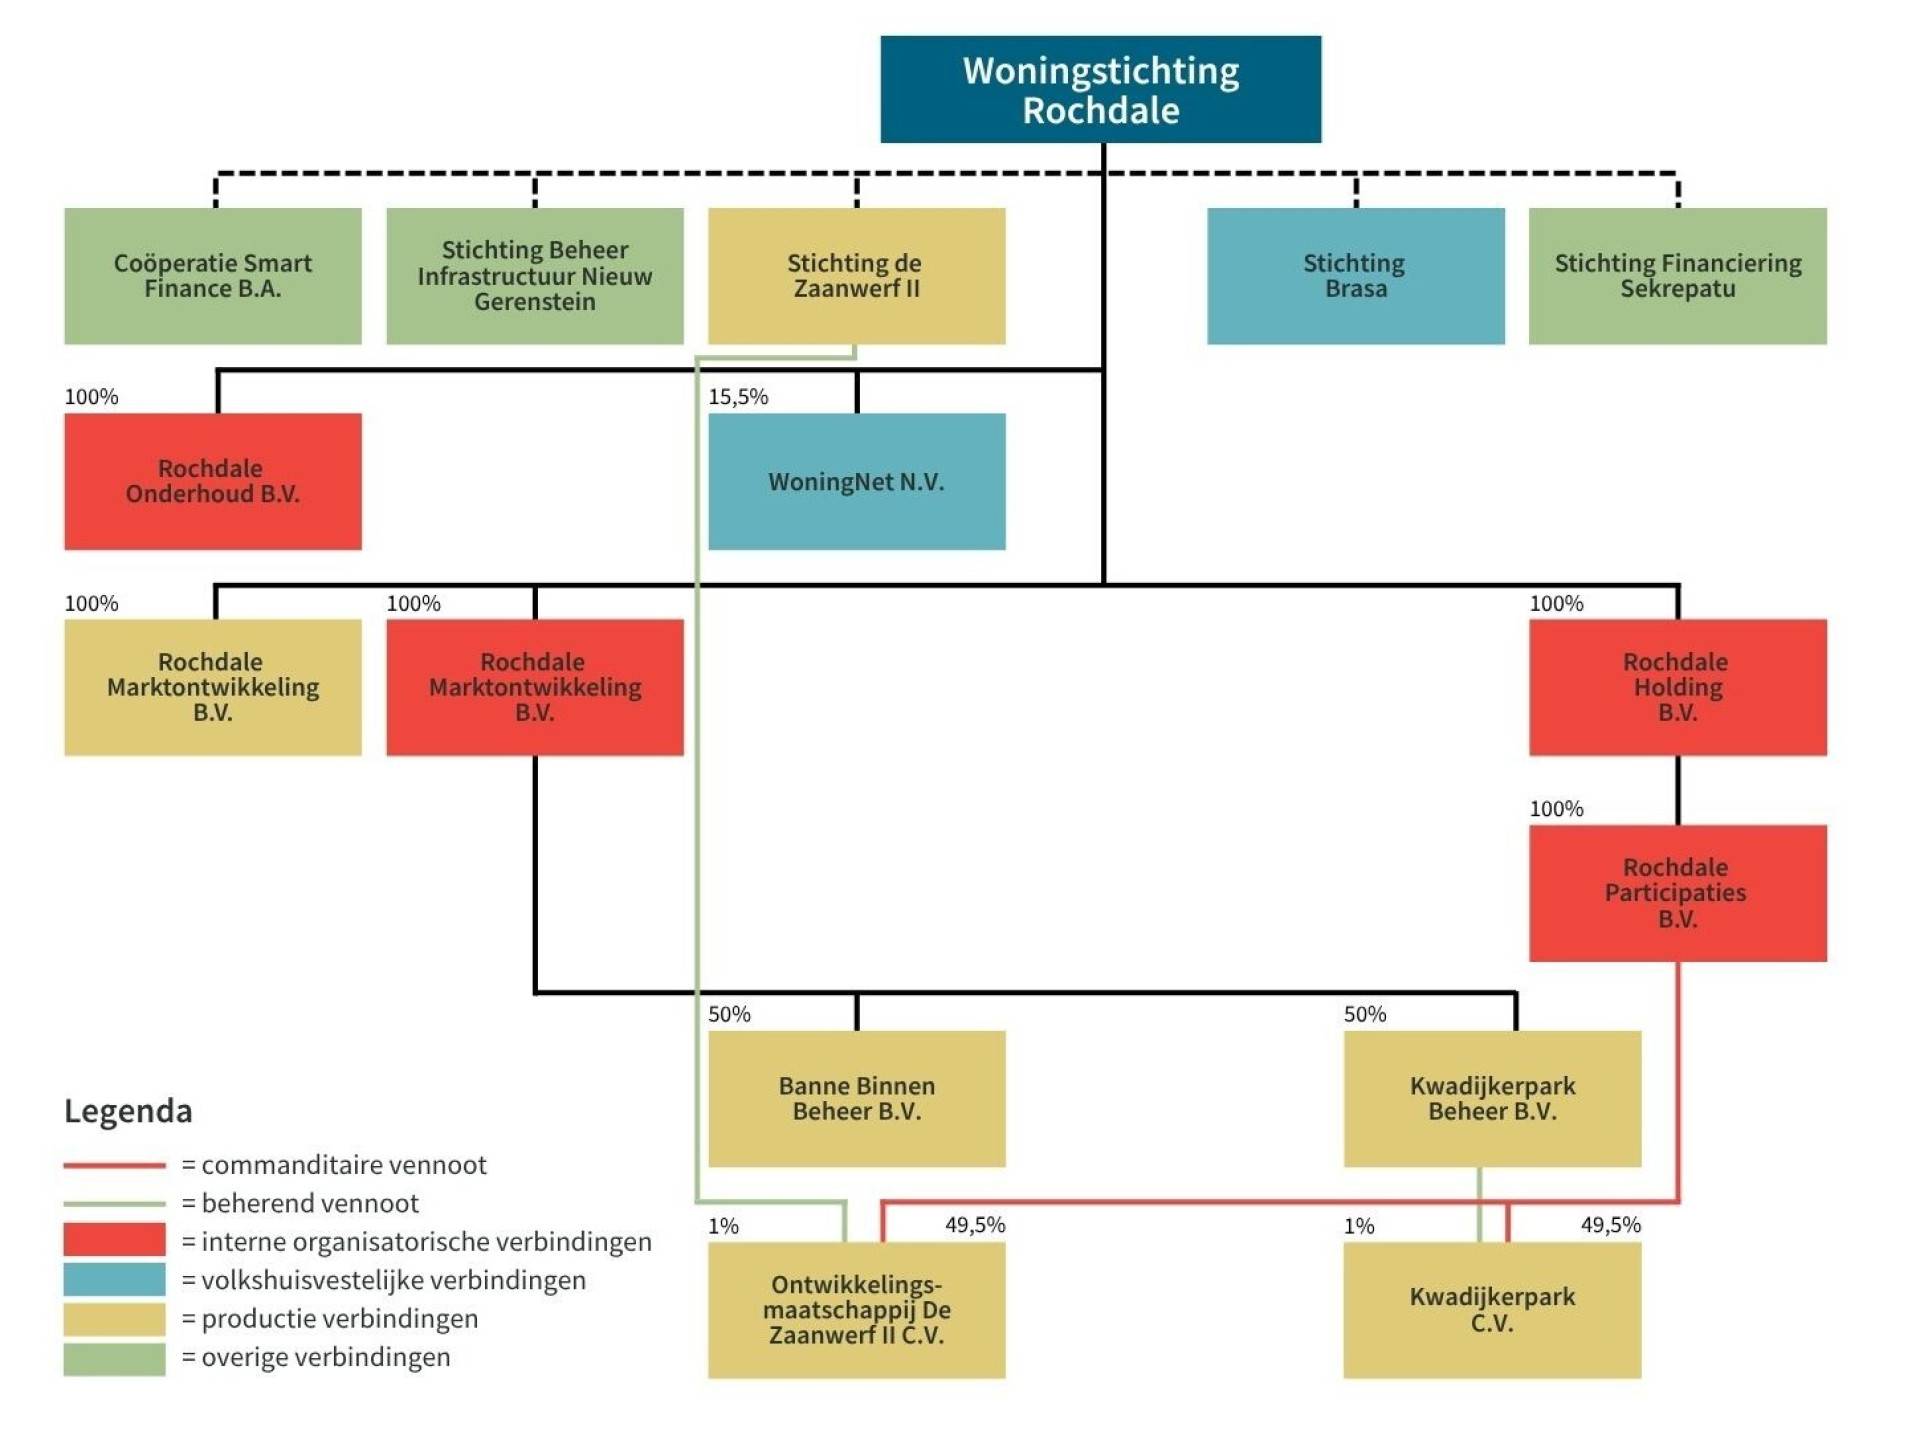
Tabel 27: Verloopoverzicht verbindingen in 2025
| 31-12-2024 | Oprichting | Verkoop | Opgeheven | 31-12-2025 | |
|---|---|---|---|---|---|
| Interne organisatorische verbindingen | 4 | 4 | |||
| Volkshuisvestelijke verbindingen | 2 | 2 | |||
| Productieverbindingen | 9 | 3 | 6 | ||
| Overige verbindingen | 2 | 2 | |||
| Totaal | 17 | 0 | 0 | 3 | 14 |
Tabel 28: Verbindingen waarin Rochdale minder dan 100% van het stemrecht en/of aandelen houdt
| Toelichting |
|---|
| Stichting Zaanwerf II en Ontwikkelingsmaatschappij De Zaanwerf II C.V. |
| Dit is een samenwerking van Rochdale en AM B.V., ieder voor 50%. In de C.V. wordt een aantal vastgoedposities gehouden. Deze bevinden zich in verschillende stadia van (her)ontwikkeling. |
| Banne Binnen Beheer B.V. en Banne Binnen C.V. |
| Dit is een samenwerkingsverband van Rochdale en AM, ieder voor 50%, met als doel een aantal locaties in de wijk De Banne in Amsterdam Noord te (her)ontwikkelen. In 2022 zijn de werkzaamheden afgerond. Banne Binnen C.V. is in 2025 ontbonden. De ontbinding van de B.V. is in gang gezet en wordt in 2026 afgerond. |
| De Jonge Voorn B.V. en de Jonge Voorn C.V. |
| Hierbij ging het om een grondpositie in Koog aan de Zaan, die samen met BNG werd gehouden, welke in 2024 is verkocht. Zowel de B.V. als de C.V. zijn in 2025 ontbonden. |
| Kwadijkerpark Beheer B.V. en Kwadijkerpark C.V. |
| Dit is een samenwerkingsverband van Rochdale en AM B.V., ieder voor 50%. De samenwerking heeft tot doel grond van de Prinsenstichting in Purmerend te herontwikkelen. Het programma voor de ontwikkeling van 340 woningen, waarvan 100 voor exploitatie in de sociale huur, is in volle gang. In 2024 is fase 1 (69 koop- en 48 huurwoningen) opgeleverd. Fase 2a1 en 2a2 (resp. 36 en 35 koopwoningen) zijn volledig verkocht. De bouw van deze fases is gestart in september. In fase 2a1 zijn ook 52 sociale huurwoningen inbegrepen, deze zijn allemaal in 2025 opgeleverd. Fase 2b (48 koopwoningen) is voor 95% verkocht en eind 2025 is gestart met de bouw. Voor fase 3 (52 koopwoningen) is de verkoop gestart. Het gehele project zal naar verwachting in 2027 klaar zijn. |
Tabel 29: Volkshuisvestelijke en overige verbindingen
| Toelichting |
|---|
| Woningnet N.V. |
| Dit is een samenwerkingsverband van een groot aantal corporaties uit de stadsregio Amsterdam en Utrecht en ook van andere woningmarktgebieden. Het gemeenschappelijk doel: werkzaam zijn op het gebied van de woonruimteverdeling. Het belang van Rochdale is 15,5%. |
| Stichting Beheer Infrastructuur Nieuw Gerenstein |
| Deze stichting is het meest te vergelijken met een VvE; Rochdale is voor 50% bestuurder van de stichting. Vanwege het bijzondere karakter is besloten om de stichting op te nemen in de verbindingenstructuur. |
| Coöperatie Smart Finance B.A. |
| De coöperatie is niet nieuw opgericht maar wel voor het eerst opgenomen in de verbindingenstructuur. De coöperatie is houdster van de 100%-deelneming Social Finance N.V. Deze N.V. verstrekte tot 2016 leningen uit hoofde van de Starters Renteregeling aan kopers van woningen van Rochdale en andere woningcorporaties. |
Financiële ondersteuning buitenlandse instellingen/ buitenlandse verbindingen
In 2000 zijn in Suriname de Woningstichting Sekrepatu en in Nederland de Stichting Brasa opgericht. Sekrepatu heeft een eigen bestuur; Brasa houdt toezicht. Beide organisaties zijn ontstaan vanuit de wens om bij te dragen aan goede en betaalbare huisvesting voor mensen in Suriname. De corporaties Rochdale, Stadgenoot en Lieven de Key vormen samen het bestuur van Stichting Brasa.
In 2016 is de financiering van Sekrepatu aangepast. De in Nederland gevestigde Stichting Financiering Sekrepatu (SFS) heeft toen een lening van € 11 miljoen aan Sekrepatu verstrekt. De vier wooncomplexen die Sekrepatu heeft gebouwd, dienen als onderpand voor deze lening. In 2025 lukte het Sekrepatu niet om de rente en aflossing aan SFS te betalen. De verwachting is dat begin 2026 weer betalingen kunnen worden gedaan. Ultimo 2025 bedraagt de restschuld van Sekrepatu aan SFS € 9,3 miljoen (inclusief aflossing, rente en handlingfee).
De houdstermaatschappijen van de drie corporaties hebben in 2016 elk een lening van € 4 miljoen aan SFS verstrekt. In 2024 heeft SFS, zoals afgesproken, € 82.500 aan iedere houdstermaatschappij uitgekeerd voor de aflossing en rente over 2023. Aan het einde van 2024 stond per houdstermaatschappij nog € 3.100.000 open. Voor Rochdale betreft dit Rochdale Holding BV.
De economische situatie in Suriname is al langere tijd moeilijk en verbeterde ook in 2025 niet. Hierdoor is het voor Sekrepatu onzeker of de komende periode voldoende middelen binnenkomen om aan de betalingsverplichtingen te voldoen. De huurinkomsten staan onder druk door structurele leegstand en hoge betalingsachterstanden. Als gevolg hiervan moeten geplande aflossingen uit de leningsovereenkomst tussen SFS en Sekrepatu (gedeeltelijk) worden uitgesteld. Gezien deze omstandigheden heeft Rochdale de volledige vordering op SFS voorzien.
Ondernemingsraad
De Ondernemingsraad (OR) is een intern medezeggenschapsorgaan en bestaat uit 11 gekozen medewerkers. De OR adviseert het bestuur gevraagd en ongevraagd, draagt bij aan een goed functionerende organisatie en zet zich in voor een fijne en gezonde werkomgeving. In de wet op de ondernemingsraden (WOR) is vastgelegd wat de rechten en plichten van de OR zijn.
In 2025 stemde de OR in met onder meer de nieuwe eindejaarsgratificatie, de nieuwe arbodienst en de afspraken die contractueel werden gemaakt en werd de OR betrokken bij het selecteren van een nieuw RvC lid. Ook adviseerde de OR over de wijziging van de topstructuur van Rochdale. Daarnaast is het OR-meerjarenplan afgerond. Er vonden vijf formele overleggen met de bestuurder plaats over organisatieontwikkelingen en continuïteit. Advies- en instemmingsaanvragen werden in overeenstemming met de WOR behandeld.
Ook in 2026 blijft de OR zich met volle inzet richten op onderwerpen die het welzijn en de belangen van medewerkers raken. De OR zal onder andere betrokken zijn bij de werving van het nieuwe RvB-lid en bij de procedure rondom de herbenoeming van de huidige bestuursvoorzitter. Ook besteedt de OR onder andere extra aandacht aan ontwikkelingen binnen de organisatie inrichting en het effect daarvan op medewerkers. Aandacht blijft ook uitgaan naar zichtbaarheid en laagdrempelige benaderbaarheid voor de hele organisatie.
Geschillenadviescommissie (klachtencommissie)
Rochdale heeft volgens de Woningwet een onafhankelijke geschillenadviescommissie (Klachtencommissie). Deze commissie adviseert het bestuur op onafhankelijke wijze over klachten over het handelen of nalaten van de corporatie. In 2025 ontving de commissie 39 klachten. Daarnaast zijn er drie klachten behandeld die in 2024 al waren ingediend. De Klachtencommissie heeft in 2025 in vijf zaken een hoorzitting gehouden. Van deze klachten zijn er door de commissie twee ongegrond en 1 gegrond verklaard. In één zaak zijn ter zitting afspraken gemaakt tussen klaagster en de werkorganisatie. In deze zaak is zodoende door de commissie geen uitspraak gedaan. Daarnaast zijn 14 klachten intern door de organisatie afgehandeld, zeven klachten zijn nog in behandeling bij de commissie, één klacht is door klager ingetrokken, in drie gevallen hebben klagers niet meer gereageerd zijn tot slot zijn tien klachten niet-ontvankelijk verklaard. De Raad van Bestuur heeft in alle zaken waarin de Klachtencommissie een uitspraak heeft gedaan, het advies van de klachtencommissie overgenomen.
13 Verslag van de Raad van Commissarissen.
Verslag van de Raad van Commissarissen
De statuten geven regels over onder meer de samenstelling, benoeming, taken en bevoegdheden van de Raad van Commissarissen (hierna: de Raad) en het Bestuur. Deze zijn uitgewerkt in reglementen en op de website van Rochdale gepubliceerd. In dit hoofdstuk legt de Raad verantwoording af over de wijze waarop in 2025 invulling is gegeven aan de uitvoering van zijn taken.
Samenvatting belangrijkste punten 2025
Bij de start van 2025 heeft de Raad zich, bij de uitoefening van zijn toezichthoudende rol, onderstaande hoofdvragen gesteld. Hierbij is kort aangegeven hoe hier in 2025 invulling aan is gegeven.
- Hoe geeft de organisatie invulling aan de koers 2025 – 2030 Sterke buurten, sterke mensen? De Raad heeft gezien dat keuzes zijn gemaakt en prioriteit is geven aan focusbuurten en dat er meer integraal vanuit de opgave wordt samengewerkt (zowel intern als met partners). Daarnaast worden ook concrete initiatieven geïmplementeerd.
- Hoe geven het Bestuur en de organisatie invulling aan buurtgericht werken? De Raad heeft het Bestuur gestimuleerd om aanpassingen te doen in de opzet van de organisatie om het buurtgericht werken te stimuleren en invulling te geven. Dit zal ook komend jaar een aandachtspunt zijn.
- Hoe wordt invulling gegeven aan het spanningsveld tussen enerzijds de beperkte financiële middelen en anderzijds aan de noodzaak om (achterstallig) onderhoud en renovaties uit te voeren, om te verduurzamen en om te investeren in nieuwbouwwoningen? De ontwikkeling en implementatie van een monitor projectportefeuille heeft geholpen bij het creëren van inzicht en het maken van verantwoorde keuzes. De Monitor maakt inzichtelijk welke bijsturingsmogelijkheden de organisatie heeft op korte en middellange termijn, als dit noodzakelijk mocht blijken. De Monitor is in het voorjaar al van toegevoegde waarde gebleken rondom de voorgenomen huurbevriezing en de mogelijke gevolgen hiervan voor Rochdale.
De Raad heeft zich als een betrokken orgaan opgesteld door een groot aantal contactmomenten te organiseren. Deze momenten hadden uiteraard betrekking op contact met bestuurs- en directieleden, maar ook op formeel en informeel contact met de leden van de Ondernemingsraad, met medewerkers en huurders.
Terugkerend onderwerp op de agenda van de Raad is de ontwikkeling van de vastgoedportefeuille. In dit kader zijn meerdere aankoop-, (des)investerings-, renovatie en nieuwbouwbesluiten goedgekeurd. Op de agenda stonden diverse presentaties door directeuren, managers en medewerkers over inhoudelijke onderwerpen. Er waren themabijeenkomsten en strategiesessies, onder andere gerelateerd aan de begroting, de vastgoedportefeuille en organisatieontwikkeling. Ook deed de Raad mee aan excursies naar het bezit en langs locaties van Rochdale. Hiermee kreeg de Raad een goed beeld van de ontwikkeling van de portefeuille. In het najaar zijn naar aanleiding van de begroting goede en constructieve gesprekken gevoerd tussen de Raad en het Bestuur. De Raad is betrokken geweest bij het opstellen van de portefeuillestrategie 2026 – 2035.
De Raad ziet dat de organisatie ook in 2025 opnieuw belangrijke stappen heeft gezet in het realiseren van Sterke buurten, sterke mensen. Hiermee werkt Rochdale gestaag verder aan het realiseren van de doelen uit de koers. Ook de verbetering van de dienstverlening en de toekomstgerichtheid heeft aandacht gevraagd en zijn er resultaten geboekt. De Raad ondersteunt het Bestuur in zijn streven om de bedrijfsonderdelen meer integraal en opgavegericht te laten werken en meer faciliterend te zijn en de groei van de kwaliteit van de uitvoeringsorganisatie te stimuleren. Rochdale hecht veel waarde aan een goede samenwerking met andere organisaties, zoals collega-corporaties, gemeenten en lokale instellingen, bewoners, welzijnsorganisaties en de partijen die samenwerken in het Pact Zaandam-Oost, Masterplan Zuidoost, Masterplan Nieuw-West en de NH Bouwstroom. Omdat samenwerkingen ook consequenties voor het toezicht hebben, neemt de Raad deel aan (landelijk) onderzoek naar toezicht.
Toezichtvisie, toezicht-en toetsingskader
In 2024 is in samenspraak met het Bestuur de Visie op bestuur en toezicht opgesteld. Hierin beschrijven de Raad en het Bestuur gezamenlijk op welke wijze de afzonderlijke taken worden ingevuld en hoe wordt samengewerkt tussen commissarissen en bestuurders. De visie is nog steeds richtinggevend voor het toezicht. De Raad onderschrijft, met het Bestuur, de vernieuwde Governancecode woningcorporaties 2025 en leeft deze na. Naast een jaarlijkse compliance-check op code, statuten en reglementen werkt de Raad met een jaaragenda waarop de governance-onderwerpen zijn gepland. Hiermee wordt jaarlijks gemonitord of wordt voldaan aan de governance eisen.
De Raad realiseert zich terdege dat toezicht niet alleen vanaf papier ontstaat en heeft daarom ook in de praktijk aandacht voor de interactie tussen de verschillende voor Rochdale relevante gremia zoals de gemeenten waar Rochdale actief is en de Ondernemingsraad. Bij afwezigheid van een formele huurdersvertegenwoordiging heeft de Raad contact gehad met verschillende huurders. Rochdale heeft in januari 2024 helaas het vertrouwen in de Bewonersraad moeten opzeggen. De Raad vindt het belangrijk dat er een nieuwe Bewonersraad wordt opgericht en heeft in 2025 het Bestuur gestimuleerd dit zo goed mogelijk te faciliteren. De Raad gaat ook op werkbezoek langs vastgoed-en leefbaarheidsprojecten en buurtpunten en verdiept zich zo in hoe huurders de woning, de buurt en de omgeving beleven.
Bij de invulling van het toezicht stelt de Raad de drie waarden centraal die de oprichters van Rochdale 120 jaar geleden, in 1903, hebben geformuleerd: aanspreekbaarheid, aandacht en verantwoordelijkheid.
Organisatie van het toezicht
De Raad heeft drie vaste kerncommissies die onderwerpen voorbereiden voor de agendering van de vergaderingen van de Raad: de audit- en digitale transformatiecommissie, de vastgoedcommissie en de remuneratiecommissie. In 2025 is de auditcommissie omgevormd tot audit- en digitale transformatiecommissie om het onderwerp digitale transformatie gestructureerd aandacht te geven. De commissies bereiden besluitvorming van onderwerpen voor de Raad voor. De audit- en digitale transformatiecommissie beoordeelt de financiële en operationele prestaties, het risicomanagement, data management, fiscaliteit en de digitale strategie- en transformatie. Het hoofd Corporate Control is aanwezig in de commissievergaderingen en geeft gevraagd en ongevraagd advies. Ook heeft een gesprek plaatsgevonden tussen de voorzitter van de commissie en het hoofd Corporate Control, buiten de aanwezigheid van het bestuur.
De vastgoedcommissie bereidt de vastgoed gerelateerde agendapunten voor; meestal zijn dat investeringsbesluiten. De werkgeversaangelegenheden van de Raad ten aanzien van de bestuurders worden voorbereid door de remuneratiecommissie.
Tabel 30: Overzicht van RvC-commissies
| Samenstelling | Belangrijkste onderwerpen |
|---|---|
| Audit- en digitale transformatiecommissie (6 vergaderingen in 2025) | |
| André van den Berg (voorzitter), Rodria Laline en Aisha Walles (per 1 februari 2025). Aisha Walles heeft in september 2025 het voorzitterschap overgenomen van André van den Berg. | Jaarverslag en jaarrekening 2024, accountantsverslag 2024, controle plan accountant, managementletter 2025 accountant, Tertiaal rapportages, MJB 2026, stand van zaken digitalisering en digitale transformatie, verbindingenrapportage, update reglement van de commissie, impact voorgenomen huurbevriezing, fiscaliteit en fiscaal reglement, audit- en treasury jaarplan 2026 |
| Vastgoedcommissie (5 vergaderingen in 2025) | |
| Gerard van Bortel (voorzitter) en André van den Berg | Investeringsnotities, gebiedsontwikkeling, projectenmonitor, projectenboek 2026, realisatiegraad, portefeuillestrategie, normenkader nieuwbouw en thematische onderwerpen zoals schimmelaanpak en funderingsonderzoek. |
| Remuneratiecommissie (2 vergaderingen in 2025) | |
| André van den Berg (voorzitter), Paul Vismans en Conny Heemskerk (per 1 september 2025). Conny Heemskerk heeft in december 2025 het voorzitterschap overgenomen van André van den Berg | Werving & selectie leden Raad van Commissarissen. Voorbereiding werving & selectie lid Raad van Bestuur, Governance code 2025, zelfevaluatie Raad van Commissarissen, evaluatiegesprekken Bestuur, invulling werkgeversrol, bezoldiging Raad van Commissarissen en Raad van Bestuur. |
De Raad vergadert tenminste 5 maal per jaar. Naast het reguliere overleg zijn er aparte overlegmomenten met de Huurdersorganisatie en Ondernemingsraad. Het overleg met de Huurdersorganisatie heeft in 2025 niet plaatsgevonden vanwege het ontbreken hiervan. Geregeld worden specifieke onderwerpen in de Raad toegelicht door betrokken medewerkers. Voorafgaand aan verzending van de vergaderstukken heeft de Voorzitter van de Raad een overleg met de Voorzitter van het Bestuur. Direct voorafgaand aan de vergadering zelf vergadert de Raad ook zonder Bestuur. Deze bespreking wordt gebruikt om de vergaderingen efficiënt te laten verlopen door de onderlinge inbreng en expertise goed af te stemmen.
Wanneer dat nodig is, hebben de Voorzitter, de Commissarissen en het Bestuur tussen de formele vergaderingen door ook contact over de bedrijfsvoering dan wel actuele ontwikkelingen. Ook wonen de Commissarissen bijeenkomsten met belanghouders bij en nemen zij deel aan netwerkbijeenkomsten. Zo houdt de Raad gevoel met wat er leeft in de organisatie, bij bewoners en stakeholders en is hij aanspreekbaar als er vragen zijn.
Informatievoorziening
De Raad steunt in zijn werk op interne en externe nieuwsbrieven van de organisatie en externe toezichthouders en ontvangt verslagen en rapportages van de planning- en controlcyclus. Deze rapportages bieden systematisch en in lijn met het koersplan inzicht in de resultaten en ontwikkelingen rondom huisvesting van de doelgroep, kwaliteit van woningen en wijken, dienstverlening, financiële positie, risico’s, organisatie, verbindingen en interne beheersing. De Raad bespreekt de rapportages in zijn vergaderingen en is van mening dat de kwaliteit van de interne informatievoorziening goed is.
Toezicht houden en klankborden
De Raad heeft als toezichthouder de belangrijke en steeds terugkerende taak om bestuursbesluiten al dan niet goed te keuren. Met name bij onderwerpen die goedkeuringsplichtig zijn, is het zaak om in een vroeg stadium bij de beleidsontwikkeling betrokken te worden. Vanuit de adviseurs- en klankbordrol gaat het dan met name om het inbrengen van kennis en ervaring, het netwerk van de Raadsleden, het bespreken van verschillende perspectieven en het begrijpen en doorleven van eerste gedachten zonder dat het Bestuur in een bepaalde richting wordt gestuurd. Openheid en een veilig en gezond werkklimaat om elkaar kritisch te bevragen zijn daarbij belangrijk voor de Raad en essentieel voor een goede en effectieve taakinvulling. Klankborden en adviseren gebeurt in zowel de vergaderingen van de Raad zelf als in de kerncommissies en in het overleg tussen de voorzitters.
Toezicht op strategie en maatschappelijke prestaties
Uitgangspunt voor de Raad is erop toezien dat Rochdale vanuit haar doelstelling waarde toevoegt aan haar maatschappelijke opgave. Deze opgave staat centraal bij te maken afwegingen. De Raad bewaakt dat alle belangen worden meegewogen en transparant worden verantwoord bij het nemen van besluiten door het Bestuur. Om de investeringsvoorstellen te beoordelen, is een normenkader vastgesteld. De Raad heeft in 2025 tien voorgenomen investeringsbesluiten van het Bestuur goedgekeurd.
De biedingen voor het maken van prestatieafspraken zijn door de Raad besproken en goedgekeurd. Ook heeft de Raad kennisgenomen van de wijze waarop de prestatieafspraken tot stand zijn gekomen.
Toezicht op financiële en operationele prestaties
In de vergadering van april 2025 besprak de Raad, in het bijzijn van de accountant, de relevante zaken op het gebied van de bedrijfsvoering, de jaarstukken 2024 en het accountantsverslag. De accountant heeft een goedkeurende controleverklaring afgegeven, waarna de jaarstukken door de Raad zijn vastgesteld. Naast de goedkeuring van het meerjarenplan en de begroting 2026-2030 heeft de Raad in zijn vergadering van december 2025 het treasury jaarplan en het audit jaarplan 2026 goedgekeurd. Het meerjarenplan en de begroting vormen de concrete vertaling van de strategie zoals verwoord in het koersplan.
Belangrijk onderdeel van het toezicht op financiële en operationele prestaties is het bespreken van de tertiaalrapportages van het Bestuur en Corporate Control. Daarin wordt gerapporteerd over de voortgang van de realisatie van de doelstellingen, financiën, woningtoewijzing, organisatie, huurderswaardering en andere zaken.
Risicomanagement is integraal onderdeel van de bedrijfsvoering en een belangrijk onderwerp voor de Raad. Bij Rochdale worden de risico’s vanuit het strategisch koersdocument ‘Koers 2025-2030’ en de jaarplannen geïdentificeerd op strategisch, tactisch en operationeel niveau.
Rochdale hanteert voor risicomanagement een brede scope, waarin niet alleen financiële risico’s worden beschouwd, maar ook niet-financiële risico’s die het behalen van de (maatschappelijke) doelstellingen in gevaar kunnen brengen.
De tertiaalrapportages vanuit Corporate Control gaan in op de risico’s en de beheersmaatregelen. De Raad constateert dat risicobewustzijn en -bereidheid goed in de organisatie zijn verankerd en dat de risicobeheersings- en controlesystemen ook in 2025 effectief hebben gefunctioneerd.
Het WSW beoordeelt ook in 2025 het risicoprofiel van Rochdale als laag tot gemiddeld en acht de kwaliteit van het bedrijfsmodel, het managementmodel en de interne besturing en beheersing onverkort van voldoende niveau. Het beeld van een solide corporatie blijft daarmee ongewijzigd.
Per 31 december 2025 heeft Rochdale een belang in 15 verbindingen met een intern organisatorisch, volkshuisvestelijk of productiedoel. Over de verbindingen wordt via een afzonderlijke rapportage elk half jaar aan de Raad gerapporteerd. De Raad vindt het een goede ontwikkeling dat Rochdale actief bezig is om de verbindingenstructuur te vereenvoudigen.
Klachtencommissie
De Raad vindt de wijze waarop Rochdale klachten afhandelt een belangrijk onderwerp. Het jaarverslag 2025 van de Klachtencommissie is begin 2026 besproken. Er is geconstateerd dat de organisatie veel doet voordat een klacht aan de Klachtencommissie wordt voorgelegd. Het merendeel van de geschillen betreft de kwaliteit van woningen. Klachten in relatie tot communicatie zijn beperkt.
Dialoog met stakeholders
Het koersplan van Rochdale is tot stand gekomen in samenspraak met vertegenwoordigers van bewoners, gemeenten en andere belanghouders van Rochdale. De Raad toetst deze aanpak door de samenwerking met stakeholders te bespreken en zelf contact te hebben met de Ondernemingsraad en externe stakeholders en deel te nemen aan bijzondere interne en externe gelegenheden waaronder de jaarlijkse bijeenkomst voor toezichthouders van de Amsterdamse Federatie van Woningcorporaties.
Opdrachtgeverschap externe accountant
De Raad benoemt de accountant. Vanaf het controlejaar 2025 is EY Accountants B.V. de externe accountant van Rochdale. De transitie van PwC naar EY is zorgvuldig aangepakt en naar tevredenheid afgerond. De nulmeting uitgevoerd door EY als onderdeel van de interimcontrole heeft niet geleid tot aanpassingen van het controleplan 2025. De eerste ervaringen met EY zijn positief. De audit- en digitale transformatiecommissie heeft in 2025 driemaal vergaderd in aanwezigheid van de accountant. Daarnaast hebben de voorzitter van de Raad en de voorzitter van de audit- en digitale transformatiecommissie met de accountant gesproken, buiten de aanwezigheid van het bestuur.
Overleg met Ondernemingsraad en medewerkers binnen Rochdale
In 2025 had de Raad één keer overleg met een afvaardiging van de Ondernemingsraad. Op themabijeenkomsten worden beleidsmatige onderwerpen gepresenteerd door managers of medewerkers van Rochdale. In 2025 waren er onder meer bijeenkomsten rondom de begroting, de portefeuillestrategie, het projectenboek en rondom het samenwerken aan de sociale opgave.
Werkgeversrol
De Raad vervult de werkgeversrol voor het Bestuur. Om de daarbij behorende werkzaamheden voor te bereiden is een remuneratiecommissie ingesteld. Jaarlijks voert deze commissie ontwikkel-, voortgangs- en waarderingsgesprekken met het Bestuur en worden de zelfevaluatie en bezoldigingsvoorstellen van Bestuur en Raad voorbereid. In 2025 zijn stappen gezet op het verder structureren van de werkgeversrol. Dit zal in 2026 een vervolg krijgen.
Bij de beoordeling van het Bestuur is eind 2025 stilgestaan bij de ontwikkelingen gedurende dat jaar, zoals de onderlinge samenwerking, de behaalde resultaten en de professionele ontwikkeling van de bestuurders. Er zijn afspraken gemaakt over de wijze waarop aandachtspunten in de samenwerking tussen bestuurders, zowel relationeel als inhoudelijk, worden gedeeld met de Raad. Ook is gesproken over de samenwerking tussen de Raad en het Bestuur en is stilgestaan bij het vertrek in 2026 van het lid Raad van Bestuur wegens het bereiken van de pensioengerechtigde leeftijd. De werving voor een nieuw lid Raad van Bestuur is opgestart. De Raad spreekt vertrouwen en waardering uit voor de geleverde prestaties en het getoonde leiderschap van de bestuurders.
Beloningskader en nevenfuncties bestuur
De beloning van het Bestuur wordt bepaald door de Wet normering topinkomens (WNT) en de staffel die de minister heeft ingesteld voor de corporatiesector. Binnen dit kader stelt de Raad de arbeidsvoorwaarden van de leden van het Bestuur vast. De beloning van de bestuurders blijft binnen de bepalingen van de WNT-regelgeving. Een specificatie van de beloning van de leden van Bestuur is opgenomen in de paragraaf rapportage WNT in de jaarrekening.
De Raad houdt toezicht op de professionele ontwikkeling van de bestuurders. Zij ziet erop toe dat de bestuurders voldoen aan de door Aedes vastgestelde kaders voor Permanente Educatie (PE), waarbij bestuurders minimaal 108 PE punten moeten halen over de laatste 3 jaar. Verantwoording vindt plaats in het jaarverslag. De bestuurders voldoen in 2025 beide aan deze norm zoals blijkt uit Tabel 32.
Tabel 31: Nevenfuncties bestuurders
| Mohamed Acharki | Nico Overdevest |
|---|---|
| Bestuurslid algemeen bestuur Aedes tot 01-04-2025 | Lid Verantwoordingsorgaan Stichting Pensioenfonds Woningcorporaties |
| Bestuurslid en lid auditcommissie Stichting Boor | Lid Bestuur Coöperatie Smart Finance B.A. |
| Lid Amsterdam Economic Board | Lid Raad van Toezicht Stichting Keizer Karel te Amstelveen per 01-09-2025 |
| Bestuurslid Forum Stedelijke Vernieuwing | Voorzitter NBA sectorcommissie woningcorporaties |
| Lid Kenniskring Raad voor Volksgezondheid en Samenleving | |
| Lid Raad van Toezicht Diakonessenhuis | |
| Bestuurder Amsterdamse Federatie van Woningcorporaties t/m 24-1-2025 |
Tabel 32: PE punten per bestuurder in 2023-2025 (minimum 108 over afgelopen 3 jaar)
| Jaar | 2023 | 2024 | 2025 | Totaal |
|---|---|---|---|---|
| Mohamed Acharki | 89 | 34 | 79,5 | 202,5 |
| Nico Overdevest | 50,5 | 58,5 | 85,5 | 194,5 |
In een afzonderlijke bijeenkomst heeft de Raad, aan de hand van aanbevelingen en acties van de voorgaande zelfevaluatie, gesproken over zijn eigen functioneren. Deze zelfevaluatie is begeleid door een externe. In de zelfevaluatie is ook gereflecteerd op de bestuurlijke ontwikkelingen en de wijze waarop de Raad daarop heeft geacteerd. Gelet op de snelle veranderingen in de samenstelling van de RvC is afgesproken in 2026 tijd te nemen voor teamontwikkeling van de RvC. Vergaderingen zullen, waar mogelijk, worden gestart met een thema.
De leden van de Raad zorgen ervoor dat zij hun kennis en vaardigheden nodig voor hun functie, bijhouden. Regelmatig spreekt de Raad over de opleidingsbehoefte- en mogelijkheden. Voor de Raad geldt op basis van de Woningwet een brede meldingsplicht aan de Aw. In 2025 hebben zich geen meldenswaardige (financiële) problemen, integriteitskwesties of onrechtmatigheden voorgedaan.
Vergoeding
De Raad sluit voor zijn vergoeding aan bij het maximum van de VTW-beroepsregel. De specificatie van de vergoeding is opgenomen in hoofdstuk 15 ‘Rapportage Wet normering bezoldiging topfunctionarissen 2025’ in de jaarrekening.
Over de Raad van Commissarissen
De Raad bestaat volgens de statuten uit minimaal 3 leden die voor een periode van vier jaar worden benoemd en eenmaal kunnen worden herbenoemd. Eind 2025 bestond de Raad uit 6 leden (3 mannen en 3 vrouwen). Alle leden zijn lid van de Vereniging van Toezichthouders in Woningcorporaties (VTW). De heer Zonneveld en mevrouw Nordmann hebben 31 januari 2025 afscheid genomen als lid van de RvC wegens het aflopen van hun termijn. Begin 2026 nemen de heer van Bortel (per 1 februari 2026) en mevrouw Laline per 1 maart 2026 afscheid, eveneens vanwege het aflopen van hun tweede termijn. Per 5 maart 2026 is de heer de Vries benoemd als lid van de Raad.
Profielschets
De Raad hanteert een algemene profielschets voor de Raad en zijn leden. De profielschets beschrijft de algemene en specifieke deskundigheden en de benodigde persoonlijke kwaliteiten die gezien de te verwachten ontwikkelingen bij Rochdale gewenst zijn. Ook sluit het profiel aan bij de in de Woningwet verplicht gestelde competenties voor toezichthouders. De Raad streeft naar een gebalanceerde en diverse samenstelling en voldoende mate van regionale en lokale betrokkenheid en deskundigheid die aansluiten bij de ontwikkelingen van Rochdale.
Rooster van aftreden
Per 1 februari 2025 zijn twee leden van de Raad afgetreden, omdat deze niet herbenoembaar zijn. Per 1 februari 2025 is mevrouw Walles benoemd als lid van de Raad. In 2025 heeft een wervingsprocedure van een nieuw lid op bindende voordracht van bewoners plaatsgevonden. Per 1 september is mevrouw Heemskerk benoemd als lid van de Raad op voordracht van bewoners.
Tabel 33: Rooster van aftreden RvC Rochdale
| Eerste benoeming | Benoemd tot en met | Herbenoembaar | |
|---|---|---|---|
| E.N. Nordmann | 1 februari 2017 | 31 januari 2025 | Nee |
| M.A. Zonneveld | 1 februari 2017 | 31 januari 2025 | Nee |
| G.A. van Bortel* | 7 februari 2018 | 31 januari 2026 | Nee |
| R.J. Laline | 2 maart 2018 | 1 maart 2026 | Nee |
| A. van den Berg | 9 januari 2019 | 8 januari 2027 | Nee |
| P.A.R.J. Vismans | 14 januari 2019 | 13 januari 2027 | Nee |
| A. Walles | 1 februari 2025 | 31 januari 2029 | Ja |
| C. Heemskerk* | 1 september 2025 | 31 augustus 2029 | Ja |
| E.J. de Vries | 5 maart 2026 | 4 maart 2030 | Ja |
Onafhankelijkheid en integriteit
Alle leden van de Raad zijn onafhankelijk van Rochdale. Ze handelen zonder last of ruggenspraak. Er bestaan ook geen overlappingen met andere bestuursfuncties. Geen van de commissarissen is of was in het verleden in dienst van Rochdale of haar rechtsvoorgangers en niemand onderhoudt een directe of indirecte band met toeleveranciers of afnemers van Rochdale. Ze verlenen geen andere diensten die voortvloeien uit het lidmaatschap van de Raad en hebben geen directe of indirecte banden met Rochdale buiten het commissariaat om. In het verslagjaar hebben geen transacties plaatsgevonden waarbij sprake was van mogelijke tegenstrijdige belangen. Rochdale verstrekte geen leningen of garanties aan de leden van de Raad. Voor de leden van de Raad gelden de onverenigbaarheden zoals bepaald in artikel 14 van de statuten.
Bezit verhuurd vastgoed
De VTW en Aedes hebben in 2023 een handreiking opgesteld ter verduidelijking van de Governancecode woningcorporaties. Deze handelt over eventueel bezit van verhuurd vastgoed door commissarissen en bestuurders van woningcorporaties en het potentiële risico van belangenverstrengeling hierbij. In 2024 hebben de commissarissen van Rochdale dit onderling besproken en de Remuneratiecommissie heeft dit met de bestuurders besproken. Vastgesteld is dat voor zover er sprake is van bezit van verhuurd vastgoed dit op geen enkele wijze het risico van de schijn van belangenverstrengeling heeft met de activiteiten van Rochdale. In 2025 is vastgesteld dat dit ook voor de nieuwe leden van de RvC geldt.
Vooruitblik
Rochdale functioneert goed en levert mooie prestaties, maar volkshuisvestelijk moet er nog veel gebeuren. De Raad realiseert zich dat er forst geïnvesteerd moet worden in nieuwbouw en het versterken van buurten, maar ook in menskracht en innovaties om de dienstverlening continu te verbeteren, het bezit op niveau te houden en te brengen, en om bovendien de noodzakelijke en zeer ingrijpende energietransitie mogelijk te maken. De financiële omstandigheden maken de opdracht de komende jaren nog uitdagender. Voor de Raad blijft het uitgangspunt dat Rochdale voldoet aan alle (financiële) normen van WSW en Aw. In 2026 zal de Raad specifiek aandacht besteden aan de uitvoering van de omslag naar buurtgericht werken, de voortgang van de digitale transformatie en de werking van de nieuwe topstructuur. De Raad zal in 2026 nauw betrokken blijven bij het Bestuur en bij de organisatie, haar medewerkers en haar huurders, en staat daarbij open voor terugkoppeling over zijn functioneren. Daarnaast zal de Raad in 2026 een nieuw lid van de Raad van Bestuur benoemen en is de herbenoeming van de bestuursvoorzitter aan de orde.
Tot slot
De hoofdvragen die de Raad zich aan het begin van het jaar heeft gesteld zijn naar tevredenheid door het Bestuur beantwoord. De Raad zal de verdere ontwikkelingen kritisch volgen. De Raad complimenteert het Bestuur en de organisatie met de in 2025 behaalde resultaten.
Verklaring
De Raad heeft kennisgenomen van het door het Bestuur opgestelde jaarverslag 2025 met de daarin opgenomen jaarrekening. EY heeft de jaarrekening gecontroleerd en voorzien van een goedkeurende controleverklaring. De Raad heeft de jaarrekening 2025 vastgesteld en goedgekeurd. Met deze goedkeuring verleent de Raad het Bestuur decharge over het gevoerde beleid en beheer in 2025.
Amsterdam, april 2026
De Raad van Commissarissen
- De heer ir. P.A.R.J. (Paul) Vismans
- De heer drs. A (Andre) van den Berg
- Mevrouw drs. A. (Aisha) Walles RA MBA
- Mevrouw C. (Conny) Heemskerk
- De heer dr. E.J. (Egbert) de Vries
Tabel 34: Samenstelling RvC
| De heer ir. PA.R.J. (Paul) Vismans | |
|---|---|
| Functie in Raad | Voorzitter, lid van de remuneratie- en selectiecommissie |
| Profiel | Maatschappelijk, vastgoed |
| Hoofdfunctie | Zelfstandig adviseur, directeur ROM-D |
| Nevenfuncties | Lid RvC VB-groep |
| PE punten 2025 | 5 |
| Mevrouw mr. E.N. (Edith) Nordmann (tot en met 31 januari 2025) | |
| Functie in Raad | Vicevoorzitter, voorzitter selectie- en remuneratiecommissie, lid bestuurscommissie organisatieontwikkeling |
| Profiel | Juridisch, governance |
| Hoofdfunctie | Advocaat |
| Nevenfuncties | Voorzitter Netherlands India Chamber of Commerce and Trade, voorzitter Stichting Collectieve Maror-gelden Nederland (t/m mei ivm bereiken 8-jaar termijn), bestuurslid stichting ‘Geef om cultuur’, lid advisory Committee van Gogh Museum |
| PE punten 2025 | 0 |
| De heer drs. A. (Andre) van den Berg | |
| Functie in Raad | Lid, lid auditcommissie, lid vastgoedcommissie |
| Profiel | Vastgoedontwikkeling en beheer |
| Hoofdfunctie | Zelfstandig adviseur vastgoed |
| Nevenfuncties | Chairman Supervisory Board CBRE Dutch Retail Fund (tot 17-04-2025), Chairman Advisory Board CBRE Dutch Residential Fund (tot 16-04-2025), lid raad van advies Diepenhorst de Vos en Partners, lid raad van commissarissen De Jong Intravakanties (tot 31 maart 2025). |
| PE punten 2025 | 7 |
| Mevrouw dr. R.J. (Rodria) Laline | |
| Functie in Raad | Lid, lid audit- en digitale transformatiecommissie |
| Profiel | Governance, financiën, vastgoed, technologie en innovatie |
| Hoofdfunctie | Intrabond Capital, directeur |
| Nevenfuncties | Professor governance & strategisch management IMDBOND |
| PE punten 2025 | 21 |
| De heer drs. M.A. (Marc) Zonneveld (tot en met 31 januari 2025) | |
| Functie in Raad | Lid (op voordracht huurdersorganisatie), voorzitter auditcommissie |
| Profiel | Financiën, controle |
| Hoofdfunctie | Directeur Financiën, Control en Inkoop Stichting ROC van Amsterdam -Flevoland |
| Nevenfuncties | Voorzitter raad van commissarissen Velison Wonen in Velsen |
| PE punten 2025 | 6 |
| De heer dr. ing. G.A. (Gerard) van Bortel | |
| Functie in Raad | Lid (op voordracht huurdersorganisatie), voorzitter vastgoedcommissie |
| Profiel | Volkshuisvesting |
| Hoofdfunctie | Assistant-professor Housing Management TU Delft |
| Nevenfuncties | Commissaris Woningstichting Het Grootslag in Wervershoof (op voordracht huurdersorganisatie), Commissaris woningcorporatie Woonbron in Rotterdam (op voordracht huurdersorganisaties (vanaf oktober 2025), lid bestuur Forum, Vereniging voor Volkshuisvesting(tot mei 2025), algemeen bestuurslid Woonbond (tot mei 2025), lid Adviesraad Sociaal Domein Westland (ASDW) (tot juli 2025), lid Adviesraad Samenlevingszaken Maassluis (vanaf september 2025), Vervangend lid Raad van Toezicht Stichting Herontwikkeling tot Studentenhuisvesting Delft (SHS Delft, van augustus 2025 tot april 2026) |
| PE punten 2025 | 5 |
| Mevrouw drs. A. (Aisha) Walles RA MBA (vanaf 1 februari 2025) | |
| Functie in Raad | Lid, voorzitter van de audit- en digitale transformatiecommissie |
| Profiel | Financiën, digitale transformatie |
| Hoofdfunctie | - |
| Nevenfuncties | Lid raad van toezicht Stichting Openbaar Voortgezet Onderwijs Kampen Dronten (Almere college), Lid raad van toezicht samenwerkingsverband PO Zuidoost Utrecht |
| PE punten 2025 | 28 |
| Mevrouw C. Heemskerk (vanaf 11 september 2025) | |
| Functie in Raad | Lid, voorzitter van de remuneratiecommissie, voordracht huurdersvertegenwoordiging |
| Profiel | HRM/Organisatieontwikkeling; sociaal domein |
| Hoofdfunctie | Zelfstandig adviseur Wonen, zorg en welzijn, Heemskerk Alliantiemanagement |
| Nevenfuncties | Voorzitter RvC Kennemer Wonen; Adviseur Aanjaagteam Wonen, zorg en welzijn Ouderen; Programmamanager VTW Academie; Visitator Raeflex (tot 1 juli 2025) |
| PE punten 2025 | 16 |
| De heer E.J. De Vries (vanaf 05 maart 2026) | |
| Functie in Raad | Lid, lid vastgoedcommissie |
| Profiel | Volkshuisvesting |
| Hoofdfunctie | Directeur-bestuurder Samenwerkingsverband voortgezet onderwijs Amsterdam - Diemen |
| Nevenfuncties | Voorzitter VTW; Voorzitter steunstichting Banningvereniging; Penningmeester stichting Vastgoed van het Koninklijk Concertgebouworkest; Voorzitter van het Roze Netwerk in de PvdA; Lid van de Raad van Toezicht van de Regenboogcanon |
| PE punten 2025 | 22 |
Tabel 35: Agendaonderwerpen RvC, goedgekeurde bestuursbesluiten en besluiten RvC
| Nummer | Goedgekeurde bestuursbesluiten/besluiten RvC |
|---|---|
|
060325-01 |
De RvC stemt in met het goedkeuringsbesluit van de RvB inzake het investeringsbesluit Klaas Katerstraat |
| 060325-02 | De RvC stemt in met het goedkeuringsbesluit van de RvB inzake het investeringsbesluit K-buurt |
| 060325-03 | Het verslag van de vergadering van 28 november 2024 wordt ongewijzigd vastgesteld door de RvC |
| 170425-01 | De Jaarrekening 2024 wordt vastgesteld door de RvC |
| 170425-02 | Het verslag van de Raad van Commissarissen wordt vastgesteld door de RvC |
| 170425-03 | De RvC verleent de Raad van Bestuur decharge over het gevoerde beleid in 2024 |
| 170425-04 | Het verslag van de vergadering van 6 maart 2025 wordt ongewijzigd vastgesteld door de RvC |
| 170425-05 | De RvC stemt in met het goedkeuringsbesluit van de RvB inzake het investeringsbesluit Galjoenstraat Middellandse Zee. |
| 250625-01 | De RvC keurt het besluit van de RvB inzake de investeringsnotitie Deysselbuurt F2 + F3 goed |
| 250625-02 | De RvC keurt het besluit van de RvB inzake de investeringsnotitie Lisdodde goed |
| 250625-03 | De RvC keurt het besluit van de RvB inzake de investeringsnotitie Parlevinker goed |
| 250625-04 | De RvC keurt het besluit van de RvB inzake de investeringsnotitie Geldershoofd & Gravenstein Fasen I & II goed |
| 250625-05 | De RvC verleent goedkeuring aan het RvB besluit om Jurgen de Ruiter tijdelijk aan te stellen als hoofd corporate control |
| 250625-06 | Het verslag van de vergadering van 17 april 2025 wordt ongewijzigd vastgesteld |
| 250625-07 | De RvC gaat, onder voorbehoud van goedkeuring door de AW, akkoord met de benoeming van Conny Heemskerk per 01 september 2025 |
| 091025-01 | De RvC keurt het besluit van de RvB inzake de investeringsnotitie Vreeswijkpad goed |
| 091025-02 | De RvC keurt het besluit van de RvB inzake de investeringsnotitie blokken ZO en Z6 Lodewijk van Deysselbuurt goed |
| 091025-03 | De RvC keurt het besluit van de RvB inzake het fiscaal reglement goed |
| 091025-04 | Het verslag van de vergadering van 25 juni 2025 wordt ongewijzigd vastgesteld |
| 081225-01 | De RvC keurt het meerjarenplan 2026 – 2030 goed |
| 081225-02 | De RvC keurt de meerjarenbegroting 2026 – 2030 goed |
| 081225-03 | De RvC keurt het treasury jaarplan 2026 goed |
| 081225-04 | De RvC stelt het audit jaarplan corporate control vast |
| 081225-05 | De RvC keurt de PFS goed met in achtneming van de gemaakte opmerking over de ijkpunten |
| 081225-06 | De RvC keurt het besluit van de RvB inzake het normenkader investeringen 2026 goed |
| 081225-07 | De RvC geeft de RvB het mandaat akkoord te gaan met de uit onderhandelde prestatieafspraken onder de voorwaarde dat deze passen binnen de doelen uit de Koers en de MJB 2026-2035 |
| 081225-08 | De RvC gaat akkoord met het voorstel zoals opgenomen in de notitie (opvolging acties governance code 2025) |
| 081225-09 | De RvC stelt het toetsingskader vast met in achtneming van de gemaakte opmerkingen. Deze zal als bijlage worden toegevoegd aan de visie op bestuur en toezicht. |
| 081225-10 | De RvC neemt een positief besluit over het reglement van de audit & digitale transformatiecommissie |
| 081225-11 | Het verslag van de vergadering van 09 oktober 2025 wordt vastgesteld met in achtneming van de volgende opmerking. Pagina 4; hier wordt opgemerkt dat er binnen de audit- en digitale transformatiecommissie vaker wordt stilgestaan bij fiscaliteit. Vaker moet vervangen worden door jaarlijks. |
| 081225-12 | De RvC neemt een (voorgenomen) positief besluit over de benoeming van Egbert de Vries per 1 februari 2026 tot lid van de Raad van Commissarissen onder voorbehoud van een positieve zienswijze van de Aw |
| 081225-13 | De RvC neemt een positief besluit over de eigen bezoldiging over 2026 |
| 081225-14 | De RvC neemt een positief besluit over de bezoldiging van de raad van bestuur over 2026 |
14 Jaarrekening
1. Geconsolideerde balans per 31 december 2025
(na voorgestelde resultaatbestemming)
Activa
| (x € 1.000) | 31-dec-25 | 31-dec-24 | ||
|---|---|---|---|---|
| Vaste activa | ||||
| 9.1 | Materiële vaste activa | |||
| Onroerende en roerende zaken ten dienste van de exploitatie | ||||
| Materiele vaste activa tdv in ontwikkeling | ||||
| 9.2 | Vastgoedbeleggingen | |||
| DAEB-vastgoed in exploitatie | ||||
| Niet-DAEB-vastgoed in exploitatie | ||||
| Vastgoed in ontwikkeling bestemd voor eigen exploitatie | ||||
| 9.3 | Financiële vaste activa | |||
| Deelnemingen | ||||
| Vorderingen op maatschappijen waarin wordt deelgenomen | ||||
| Latente belastingvordering(en) | ||||
| Leningen u/g | ||||
| Som der vaste activa | ||||
Vlottende activa
| (x € 1.000) | 31-dec-25 | 31-dec-24 | ||
|---|---|---|---|---|
| 9.4 | Voorraden | |||
| Vastgoed bestemd voor de verkoop | ||||
| 9.5 | Onderhanden Projecten | |||
| 9.6 | Vorderingen | |||
| Huurdebiteuren | ||||
| Vorderingen op maatschappijen waarin wordt deelgenomen | ||||
| Belastingen en premies sociale verzekeringen | ||||
| Overige vorderingen | ||||
| Overlopende activa | ||||
| 9.7 | Liquide middelen | |||
| Som der vlottende activa | ||||
| TOTAAL ACTIVA | ||||
Passiva
| (x € 1.000) | 31-dec-25 | 31-dec-24 | |
|---|---|---|---|
| 9.8 | Groepsvermogen | ||
| Herwaarderingsreserve | |||
| Overige reserves | |||
| 9.9 | Voorzieningen | ||
| Voorziening onrendabele investeringen | |||
| Overige voorzieningen | |||
| 9.10 | Langlopende schulden | ||
| Schulden/leningen kredietinstellingen | |||
| Overige schulden | |||
| 9.11 | Kortlopende schulden | ||
| Schulden aan leveranciers | |||
| Schulden aan maatschappijen waarin wordt deelgenomen | |||
| Belastingen en premies sociale verzekeringen | |||
| Overige schulden | |||
| Overlopende passiva | |||
| TOTAAL PASSIVA | |||
2. Geconsolideerde winst-en-verliesrekening over 2025
| x € 1.000 | 2025 | 2024 | |
|---|---|---|---|
| 10.1 | Huuropbrengsten | ||
| 10.2 | Opbrengsten servicecontracten | ||
| 10.3 | Lasten servicecontracten | - |
- |
| 10.4 | Lasten verhuur- en beheeractiviteiten | - |
- |
| 10.5 | Lasten onderhoudsactiviteiten | - |
- |
| 10.6 | Overige directe operationele lasten exploitatie bezit | - |
- |
| Nettoresultaat exploitatie vastgoedportefeuille | |||
| Omzet verkocht vastgoed in ontwikkeling | |||
| Lasten verkocht vastgoed in ontwikkeling | |||
| Toegerekende organisatiekosten | |||
| Nettoresultaat verkocht vastgoed in ontwikkeling | |||
| Verkoopopbrengst vastgoedportefeuille | |||
| Toegerekende organisatiekosten | - |
- |
|
| Boekwaarde verkochte vastgoedportefeuille | - |
- |
|
| 10.7 | Netto gerealiseerd resultaat verkoop vastgoedportefeuille | ||
| 10.8 | Overige waardeveranderingen vastgoedportefeuille | - |
- |
| 10.9 | Niet-gerealiseerde waardeveranderingen vastgoedportefeuille | - |
|
| Niet-gerealiseerde waardeveranderingen vastgoedportefeuille bestemd voor verkoop | |||
| Waardeveranderingen vastgoedportefeuille | - |
||
| Opbrengsten overige activiteiten | |||
| Kosten overige activiteiten | |||
| Nettoresultaat overige activiteiten | |||
| 10.10 | Overige organisatiekosten | - |
- |
| 10.11 | Leefbaarheid | - |
- |
| Waardeveranderingen van financiële vaste activa en van effecten | - |
||
| Andere rentebaten en soortgelijke opbrengsten | |||
| 10.12 | Rentelasten en soortgelijke kosten | - |
- |
| Saldo financiële baten en lasten | - |
- |
|
| Resultaat voor belastingen | - |
||
| 10.13 | Belastingen | - |
- |
| 10.14 | Resultaat deelnemingen | ||
| Resultaat na belastingen | - |
3. Geconsolideerd kasstroomoverzicht 2025
(Directe methode)
| (x € 1.000) | 2025 | 2024 | ||
|---|---|---|---|---|
| Operationele activiteiten | ||||
| Ontvangsten | ||||
| Huren | ||||
| Vergoedingen | ||||
| Overheidsontvangsten | ||||
| Overige bedrijfsontvangsten | ||||
| Renteontvangsten | ||||
| Saldo ingaande kasstromen | ||||
| Uitgaven | ||||
| Erfpacht | - |
- |
||
| Personeelsuitgaven | - |
- |
||
| Onderhoudsuitgaven | - |
- |
||
| Overige bedrijfsuitgaven | - |
- |
||
| Rentebetalingen | - |
- |
||
| Sectorspecifieke heffingen onafhankelijk van het resultaat | - |
- |
||
| Leefbaarheid externe uitgaven niet-investering gebonden | - |
- |
||
| Vennootschapsbelasting | - |
- |
||
| Saldo uitgaande kasstromen | - |
- |
||
| Kasstroom uit operationele activiteiten | ||||
| Kasstroom uit investeringsactiviteiten | ||||
|---|---|---|---|---|
| Vastgoedbeleggingen – ingaande kasstroom | ||||
| Verkoopontvangsten bestaande huur-, woon- en niet-woongelegenheden | ||||
| Verkoopontvangsten nieuwbouw, woon- en niet-woongelegenheden | ||||
| Verkoopontvangsten grond | ||||
| Tussentelling ingaande kasstroom | ||||
| Vastgoedbeleggingen – uitgaande kasstroom | ||||
| Uitgaven nieuwbouw huur-, woon- en niet-woongelegenheden | - |
- |
||
| Woningverbetering, woon- en niet-woongelegenheden | - |
- |
||
| Nieuwbouw verkoop, woon- en niet-woongelegenheden | - |
- |
||
| Sloopuitgaven, woon- en niet-woongelegenheden | ||||
| Aankoop grond | - |
- |
||
| Investeringen overig | - |
- |
||
| Externe kosten bij verkoop | - |
- |
||
| Tussentelling uitgaande kasstroom | - |
- |
||
| Saldo in- en uitgaande kasstroom | - |
- |
||
| (x € 1.000) | 2025 | 2024 | ||
|---|---|---|---|---|
| Ontvangsten verbindingen | ||||
| Ontvangsten overig | ||||
| Uitgaven verbindingen | - |
- |
||
| Uitgaven overig | - |
- |
||
| Saldo in- en uitgaande kasstroom FVA | ||||
| Kasstroom uit investeringsactiviteiten | - |
- |
||
| 9.9.1 | Nieuwe te borgen leningen | |||
| 9.9.1 | Aflossing geborgde leningen | - |
- |
|
| Kasstroom uit financieringsactiviteiten | ||||
| Mutatie liquide middelen | - |
|||
| Opname op lening met terugstortfaciliteit | ||||
| Aflossing op lening met terugstortfaciliteit | - |
- |
||
| Wijziging kortgeldmutaties | - |
|||
| Mutatie geldmiddelen in boekjaar | - |
|||
| Liquide middelen per 1 januari | ||||
| Liquide middelen per 31 december |
4. Algemene toelichting
Woningstichting Rochdale (KvK nummer 33012701, hierna te noemen: Rochdale) is een stichting met de status van ‘toegelaten instelling volkshuisvesting’. De statutaire vestigingsplaats is Amsterdam, de feitelijke vestigingsplaats is Bos en Lommerplein 303 te Amsterdam. De activiteiten bestaan voornamelijk uit de exploitatie en ontwikkeling van woningen voor de sociale huursector en in beperkte mate voor de vrije huursector en bedrijfsonroerendgoed. We hebben specifieke toelating in de metropoolregio Amsterdam en zijn werkzaam in de gemeenten Amsterdam, Zaanstad, Diemen, Purmerend en Landsmeer binnen de juridische wetgeving van de Woningwet.
4.1 Groepsverhoudingen
Rochdale staat aan het hoofd van de groep. Indien hierna in de geconsolideerde jaarrekening wordt gesproken over Rochdale, dan wordt hiermee bedoeld Woningstichting Rochdale en haar in de consolidatie betrokken groepsmaatschappijen.
4.2 Grondslagen voor consolidatie
In de consolidatie worden de financiële gegevens van Rochdale en onze groepsmaatschappijen opgenomen. Dit betreft alle maatschappijen waarmee we een organisatorische en economische eenheid vormen. Integraal in de consolidatie worden deelnemingen opgenomen waarin overheersende zeggenschap op het beleid kan worden uitgeoefend of waarover we de centrale leiding hebben.
De groepsmaatschappijen worden niet meer in de consolidatie opgenomen vanaf de datum waarop geen sprake meer is van beslissende zeggenschap. De posten in de geconsolideerde jaarrekening worden volgens uniforme grondslagen voor waardering en resultaatbepaling vastgesteld.
Waarderingsgrondslagen van groepsmaatschappijen zijn voor consolidatiedoeleinden waar nodig gewijzigd om aansluiting te krijgen bij de geldende waarderingsgrondslagen voor Rochdale. Daar waar van de gegevens in totaliteit geen belangrijke invloed uitgaat op de geconsolideerde winst-en-verliesrekening, is van wijziging van de grondslagen afgezien.
De in de consolidatie begrepen rechtspersonen en vennootschappen zijn:
Volledig geconsolideerd (100% belang)
- Rochdale Holding B.V., gevestigd te Amsterdam;
- Rochdale Participaties B.V., gevestigd te Amsterdam;
- Rochdale Onderhoud B.V., gevestigd te Zaandam;
- Rochdale Exploitatie- en Projectontwikkeling B.V., gevestigd te Amsterdam;
- Rochdale Marktontwikkeling B.V., gevestigd te Amsterdam.
Overige deelnemingen, gewaardeerd tegen nettovermogenswaarde
- Banne Binnen Beheer B.V., gevestigd te Amsterdam, 50% via Rochdale Exploitatie- en Projectontwikkeling B.V.;
- Kwadijkerpark Beheer B.V., gevestigd te Amsterdam, 50% via Rochdale Participaties B.V.;
- Kwadijkerpark C.V., gevestigd te Amsterdam, 50% (49% via Rochdale Participaties B.V. en 1% via Kwadijkerpark Beheer B.V.);
- Ontwikkelingsmaatschappij De Zaanwerf II C.V., gevestigd te Zaandam, 50% (49,5% via Rochdale Participaties B.V. en 0,5% via Stichting De Zaanwerf II).
Overige kapitaalbelangen van minder dan 20%, gewaardeerd tegen verkrijgingsprijs of lagere actuele waarde
- WoningNet N.V., gevestigd te Utrecht, 15,5% via Rochdale.
Verder heeft Rochdale de volgende verbindingen met duurzame financiële en/of bestuurlijke banden door middel van respectievelijk het verstrekken van leningen en/of het hebben van zeggenschap op grond van contractuele bepalingen:
- Stichting Brasa te Amsterdam;
- Stichting Financiering Sekrepatu te Amsterdam;
- Stichting De Zaanwerf II te Amsterdam.
- Stichting Beheer Infrastructuur Nieuw Gerenstein
- Coöperatie Smart Finance B.A.
De activiteiten van bovengenoemde rechtspersonen en vennootschappen bestaan uit vennootschappen die zijn opgericht voor (vastgoed)projecten en overige vennootschappen.
Intercompany-transacties, intercompany-winsten en onderlinge vorderingen en schulden tussen groepsmaatschappijen en andere in de consolidatie opgenomen rechtspersonen worden geëlimineerd, voor zover de resultaten niet door transacties met derden buiten de groep zijn gerealiseerd. Ongerealiseerde verliezen op intercompany-transacties worden ook geëlimineerd, tenzij er sprake is van een bijzondere waardevermindering. Resultaten op intercompany-transacties tussen in de consolidatie opgenomen groepsmaatschappijen worden volledig uit zowel de balanswaardering als het groepsresultaat geëlimineerd voor zover deze resultaten nog niet door een overdracht van het verkregen actief of passief aan derden buiten de groep zijn gerealiseerd.
4.3 Desinvesteringen van groepsmaatschappijen
De maatschappijen die in de consolidatie betrokken zijn, blijven in de consolidatie opgenomen tot het moment dat zij worden verkocht; deconsolidatie vindt plaats op het moment dat de beslissende zeggenschap wordt overgedragen.
4.4 Foutherstel
In de jaarrekening 2025 is geen sprake van foutherstel.
4.5 Schattingswijzigingen
In de jaarrekening 2025 is geen sprake van een schattingswijziging.
4.6 Stelselwijziging
In de jaarrekening 2025 is geen sprake van een stelselwijziging.
4.7 Presentatiewijziging
In de jaarrekening 2025 is geen sprake van presentatiewijzigingen.
4.8 Schattingen
Bij toepassing van de grondslagen en regels voor het opstellen van de jaarrekening vormt het bestuur van Rochdale zich verschillende oordelen en maakt schattingen die essentieel kunnen zijn voor de in de jaarrekening opgenomen bedragen. Als het voor het geven van het in artikel 2:362 lid 1 BW vereiste inzicht noodzakelijk is, is de aard van deze oordelen en schattingen inclusief de bijbehorende veronderstellingen opgenomen in hoofdstuk 8 of bij de toelichting op de betreffende jaarrekeningpost.
4.9 Verbonden partijen
Als verbonden partij worden aangemerkt alle rechtspersonen waarover overheersende zeggenschap, gezamenlijke zeggenschap of invloed van betekenis kan worden uitgeoefend. Ook de statutaire bestuurders, directieleden van Rochdale en nauwe verwanten zijn verbonden partijen.
Met de meeste van onze deelnemingen hebben we naast ons aandelenbelang ook een zakelijke relatie, waarbij producten (veelal onroerende zaken bestemd voor de verhuur) en/of diensten van de betreffende deelnemingen worden afgenomen. Deze transacties zijn steeds gebaseerd op gebruikelijke contractuele afspraken, waarbij marktconforme condities zijn overeengekomen.
4.10 Toelichting op het kasstroomoverzicht
Het kasstroomoverzicht is opgesteld volgens de directe methode. Bij deze methode zijn alle ontvangsten en uitgaven direct gekoppeld aan de activiteiten.
In het kasstroomoverzicht wordt onderscheid gemaakt tussen operationele, investerings- en financieringsactiviteiten. De kasstromen uit hoofde van de financiering zijn gesplitst in kasstromen met betrekking tot mutaties in de hoofdsom (opgenomen onder financieringsactiviteiten) en betaalde interest (opgenomen onder operationele activiteiten). Ontvangsten en uitgaven uit hoofde van interest en winstbelastingen zijn opgenomen onder de kasstroom uit operationele activiteiten. Aan- en verkopen van deelnemingen zijn opgenomen onder de kasstroom uit investeringsactiviteiten, voor zover betalingen of ontvangsten in geld hebben plaatsgevonden.
4.11 Gescheiden verantwoording DAEB en niet-DAEB
Rochdale heeft de gescheiden verantwoording DAEB en niet-DAEB opgenomen in de toelichting op de enkelvoudige jaarrekening. De niet-DAEB-activiteiten van Rochdale zien toe op:
- het verhuren van woningen die tot de niet-DAEB-tak behoren met als doel de grootstedelijke middenklasse te voorzien in hun woonbehoefte;
- het verhuren van bedrijfsmatig onroerend goed dat onlosmakelijk is verbonden aan DAEB-eenheden;
- het aanhouden van belangen (aandelen of participaties) in vennootschappen waarin vastgoed wordt ontwikkeld;
- voorraden (vastgoed bestemd voor verkoop).
Om tot een gescheiden balans, winst-en-verliesrekening en kasstroomoverzicht te komen, wordt een aantal uitgangspunten gehanteerd. Een aantal direct toe te rekenen posten wordt in overeenstemming met het door de Autoriteit woningcorporaties goedgekeurde scheidingsvoorstel volledig aan de DAEB- dan wel aan de niet-DAEB-activiteiten toegerekend. Voor andere niet direct toe te rekenen posten in de gescheiden balans, winst-en-verliesrekening en kasstroomoverzicht wordt uitgegaan van een aantal veronderstellingen. De belangrijkste veronderstellingen zijn in de volgende tabel nader uiteengezet.
Tabel: uitgangspunten DAEB/niet-DAEB scheiding
| Grondslag voor scheiding | Posten in gescheiden verantwoording |
|---|---|
| Direct toewijsbaar aan DAEB- of niet-DAEB-activiteiten.De scheiding vindt plaats aan de hand van de uitgangspunten van het scheidingsvoorstel. | Balans: · Activa ten dienste van de exploitatie · Vastgoedbeleggingen · Deelnemingen · Latentie vennootschapsbelasting (vpb) · R/C-groepsmaatschappijen · Debiteuren · Leningen u/g · Voorraden · Schulden kredietinstellingen · Overige kortlopende schulden Winst-en-verliesrekening: · Resultaat verkocht vastgoed in ontwikkeling · Resultaat overige activiteiten · Resultaat deelnemingen · Mutatie voorziening debiteuren Kasstroomoverzicht:· · Desinvesteringskasstromen · Financieringskasstromen |
| Directe scheiding op basis van bezit. De opbrengsten/kosten en kasstromen van individuele transacties worden direct toegerekend aan de individuele verhuureenheid die staat geclassificeerd als DAEB dan wel niet-DAEB. | Balans: · Voorziening onrendabele investeringen · Waarborgsommen Winst-en-verliesrekening: · Huuropbrengsten · Onderhoudslasten · Lasten servicecontracten · Opbrengsten servicecontracten · Verkoopopbrengsten en -lasten · Leefbaarheid · Overige directe operationele lasten exploitatie bezit · Waardeveranderingen vastgoedportefeuille Kasstroomoverzicht: · Ontvangsten en uitgaven verhuur- en servicecontracten · Uitgaven onderhoud · Investeringskasstromen in materiële vaste activa en vastgoedbeleggingen |
| Gescheiden op basis van omvang activiteiten in de DAEB-/niet-DAEB-tak op basis van een algemene splitsingsfactor gebaseerd op de totaalverdeling van verhuureenheden in DAEB/niet-DAEB. De hierbij gehanteerde verdeling DAEB/niet-DAEB is: 89%/11% | Balans: · Belastingen en premies sociale verzekeringen Winst-en-verliesrekening: · Opbrengsten en kosten overige activiteiten · Toegerekende organisatiekosten Kasstroomoverzicht: · Personeelsuitgaven · Overige bedrijfsuitgaven |
4.12 Continuïteit van de activiteiten
De in de onderhavige jaarrekening gehanteerde grondslagen van waardering en resultaatbepaling zijn gebaseerd op de veronderstelling van continuïteit van de stichting.
4.13 Opmaak van de jaarrekening
Alle bedragen in deze jaarrekening zijn in euro (€) en x € 1.000, tenzij anders is aangegeven.
4.14 Toekomstige regelgeving
In 2026 zullen er wijzigingen in de Woningwet, het Btiv en in de Rtiv plaats vinden die regelen dat toegelaten instellingen met ingang van boekjaar 2026 hun vastgoed in de jaarrekening tegen beleidswaarde moeten waarderen (in plaats van huidige waardering tegen marktwaarde in verhuurde staat). Dit betreft een stelselwijziging en zal daarmee een materieel effect hebben op de jaarrekening 2026. Naar verwachting zal dit leiden tot grotere onrendabele toppen en een significant lager zichtbaar eigen vermogen. De invloed op de ratio’s zal naar verwachting beperkt zijn aangezien de LTV en solvabiliteit tenslotte al bepaald werden op basis van de beleidswaarde.
5. Grondslagen voor waardering van activa en passiva
5.1 Regelgeving
De geconsolideerde jaarrekening is opgesteld in overeenstemming met artikel 35 van de Woningwet, artikelen 30 en 31 van het Besluit toegelaten instellingen volkshuisvesting (BTIV) 2015, richtlijn 645 van de Richtlijnen voor de jaarverslaggeving en de Beleidsregels toepassing Wet normering bezoldiging topfunctionarissen publieke en semipublieke sector (WNT).
Activa en verplichtingen worden in het algemeen gewaardeerd tegen de verkrijgings- of vervaardigingsprijs of de actuele waarde. Indien geen specifieke waarderingsgrondslag is vermeld, vindt waardering plaats tegen de verkrijgingsprijs. In de balans en de winst-en-verliesrekening zijn referenties opgenomen. Deze referenties verwijzen naar de toelichting. Toelichtingen op posten in de balans en winst-en-verliesrekening worden in de jaarrekening genummerd.
5.2 Vergelijking met voorgaand jaar
De gehanteerde grondslagen van waardering en van resultaatbepaling zijn ongewijzigd ten opzichte van het voorgaande jaar.
5.3 Verwerking verplichtingen
Bij de bepaling van voorzieningen wordt uitgegaan van in rechte afdwingbare of feitelijke verplichtingen die op de balansdatum bestaan. Tot de feitelijke verplichtingen worden gerekend verplichtingen die kunnen worden gekwalificeerd als ‘intern geformaliseerd en extern gecommuniceerd’. Hiervan is sprake wanneer uitingen namens de corporatie zijn gedaan richting huurders, gemeenten en overige stakeholders aangaande verplichtingen inzake toekomstige herstructureringen en toekomstige nieuwbouwprojecten. Een feitelijke verplichting is gekoppeld aan het besluitvormingsproces van de corporatie rondom projectontwikkeling en herstructurering. Van een feitelijke verplichting is sprake indien de formalisering van de definitieve ontwerpfase, die gelijk staat aan goedkeuring door de RvB van het investeringsbeleid – en afgeleid het aanvragen van de bouwvergunning – heeft plaatsgevonden. Zie verder: 5.11 Voorzieningen.
5.4 Materiële vaste activa
De onroerende en roerende zaken ten dienste van de exploitatie worden gewaardeerd tegen verkrijgings- of vervaardigingsprijs, onder aftrek van lineaire afschrijvingen gedurende de verwachte toekomstige gebruiksduur en bijzondere waardeverminderingen.
Verwerking groot onderhoud
Rochdale verwerkt de kosten van groot onderhoud aan haar materiële vaste activa als onderdeel van de boekwaarde indien wordt voldaan aan de criteria voor activering. De geactiveerde kosten worden als afzonderlijke component behandeld. Voor zover sprake is van vervanging van onderdelen van het actief wordt de nog aanwezige boekwaarde van deze onderdelen gedesinvesteerd. Indien de boekwaarde van deze te desinvesteren onderdelen niet afzonderlijk uit de activaregistratie is te herleiden wordt deze benaderd op basis van de huidige uitgaven, teruggerekend naar de datum van oorspronkelijke investering, en indien van toepassing rekening houdend met de naar benadering tot het moment van vervanging hierover gepleegde afschrijvingen.
Rochdale beoordeelt op iedere balansdatum of er aanwijzingen zijn dat een vast actief aan een bijzondere waardevermindering onderhevig kan zijn. Indien dergelijke indicaties aanwezig zijn, wordt de realiseerbare waarde van het actief vastgesteld. Indien het niet mogelijk is de realiseerbare waarde voor het individuele actief te bepalen, wordt de realiseerbare waarde bepaald van de kasstroom genererende eenheid waartoe het actief behoort.
Van een bijzondere waardevermindering is sprake als de boekwaarde van een actief hoger is dan de realiseerbare waarde; de realiseerbare waarde is de hoogste van de opbrengstwaarde en de bedrijfswaarde. Een bijzonder-waardeverminderingsverlies wordt direct als last verwerkt in de winst-en-verliesrekening onder gelijktijdige verlaging van de boekwaarde van het betreffende actief.
Indien wordt vastgesteld dat een bijzondere waardevermindering die in het verleden verantwoord is, niet meer bestaat of is afgenomen, dan wordt de toegenomen boekwaarde van de desbetreffende activa niet hoger gesteld dan de boekwaarde die bepaald zou zijn indien geen bijzondere waardevermindering voor het actief zou zijn verantwoord.
Niet aan de bedrijfsuitoefening dienstbare activa worden gewaardeerd tegen de verwachte lagere opbrengstwaarde.
5.5 Vastgoedbeleggingen
5.5.1 Algemene uitgangspunten
Tenzij bij de afzonderlijke balansposten iets anders wordt vermeld, gelden voor alle vastgoedbeleggingen de volgende algemene uitgangspunten.
Verkrijgings- of vervaardigingsprijs
De verkrijgings- of vervaardigingsprijs wordt bepaald als de som van alle direct toe te rekenen uitgaven. Voor zover verkregen subsidies kwalificeren als investeringssubsidie worden deze in mindering gebracht op de verkrijgings- of vervaardigingsprijs.
Bij vastgoed in ontwikkeling worden hierbij tevens direct toerekenbare interne kosten geactiveerd. Toerekening vindt plaats in overeenstemming met paragraaf 5.7.2. Er wordt rekening gehouden met bijzondere waardeverminderingen die op balansdatum worden verwacht.
Verwerking van groot onderhoud
Rochdale verwerkt de kosten van investeringen of woningenverbeteringen in bestaand bezit als onderdeel van de boekwaarde indien wordt voldaan aan de criteria voor activering. De geactiveerde kosten worden als afzonderlijke component behandeld. Voor zover sprake is van vervanging van onderdelen van het actief wordt de nog aanwezige boekwaarde van deze onderdelen gedesinvesteerd.
5.5.2 DAEB-vastgoed in exploitatie en niet-DAEB-vastgoed in exploitatie
Verwerking verbetering vastgoed in exploitatie
Uitgaven in het vastgoed in exploitatie na eerste verwerking worden verwerkt als onderdeel van de kostprijs van het vastgoed in exploitatie indien deze betrekking hebben op een verbetering. Dit is het geval indien de werkzaamheden dienen om aan de onroerende zaak of een zelfstandig gebouwdeel een wezenlijke verandering aan te brengen, waardoor de onroerende zaak naar inrichting, aard of omvang een wijziging heeft ondergaan.
Tot de verbeteringen worden ten minste gerekend de werkzaamheden die verband houden met:
- het gebruiksklaar maken van een nieuw verworven onroerende zaak;
- de nieuwbouwuitgaven bij vervangende nieuwbouw die volgen na het slopen van bestaande opstallen;
- herstel van fysieke beschadiging aan onroerende zaken als gevolg van abnormale gebeurtenissen, en
- een ingrijpende verbouwing.
Er is sprake van een ‘ingrijpende verbouwing’ als een onroerende zaak technisch en economisch gezien hoogst verouderd is of als van een onroerende zaak een gedeelte bouwvallig is, dat wordt afgebroken en in het overblijvende gedeelte een groot aantal veranderingen en vernieuwingen wordt aangebracht.
We beschouwen de ingrijpende verbouwing (renovatie) als een investering wanneer wordt voldaan aan minstens 3 van de volgende 4 criteria:
- De energetische prestaties verbeteren wezenlijk (meerdere labelstappen) waardoor het bezit vanwege de ingrijpende verbouwing ook vanuit energetisch perspectief voor de langere termijn verhuurbaar is.
- Gevelrenovatie of dakrenovatie (inclusief isolatie) maakt op een zodanige manier deel uit van de aanpak waardoor deze op een niveau vergelijkbaar met dat van nieuwgebouwde objecten wordt gebracht.
- De werkzaamheden aan de onroerende zaak zijn mede gericht op het brengen dan wel houden van de kwaliteit van de badkamers, toiletten en keukens op het technische en functionele niveau dat in redelijkheid minimaal in nieuwgebouwde objecten mag worden verwacht.
- Installatievoorzieningen van de verhuurbare eenheden, dan wel complexen zijn als gevolg van de werkzaamheden toekomstbestendig in de zin dat ze niet binnen 10 jaar hoeven te worden aangepakt.
Overige onderhoudslasten worden in de winst-en-verliesrekening verwerkt. Dit betreffen de werkzaamheden die naar hun aard dienen om een verhuurbare eenheid, dan wel complex – in vergelijking met de toestand waarin die zich bij stichting of latere verandering bevond – in bruikbare staat te herstellen en aldus de ingetreden achteruitgang op te heffen; dit ongeacht de omvang van de uitgaven.
Typering DAEB en niet-DAEB-vastgoed
DAEB-vastgoed omvat in beginsel alle sociale huurwoningen, maatschappelijk vastgoed en aanverwante ruimten die verhuurd worden in combinatie met sociale huurwoningen en maatschappelijk vastgoed. DAEB-vastgoed is al het vastgoed dat conform het scheidingsvoorstel is geclassificeerd als zijnde DAEB-vastgoed plus het vastgoed dat gedurende het huidige boekjaar is gesocialiseerd. Ofwel, voorheen geliberaliseerde woningen die opnieuw worden verhuurd tegen een sociale huur. Maatschappelijk vastgoed is bedrijfsonroerendgoed dat wordt verhuurd aan maatschappelijke organisaties, waaronder zorg-, welzijns-, onderwijs- en culturele instellingen en dienstverleners. In het Besluit toegelaten instellingen volkshuisvesting 2015 is verbijzonderd wat hieronder valt. Een uitzondering op deze hoofdregel zijn zogenaamde overgehevelde woningen en maatschappelijke vastgoed. Dat wordt hierna toegelicht bij niet-DAEB-vastgoed.
Niet-DAEB-vastgoed omvat alle overige woningen en niet-woningen, zoals woningen die in de vrije sector worden verhuurd, aan ondernemers verhuurde winkels en bedrijfsruimten en los verhuurbare parkeergelegenheden. Onder niet-DAEB-vastgoed zijn bij de administratieve scheiding van DAEB- en niet-DAEB ook sociale huurwoningen en maatschappelijk vastgoed opgenomen. Het betreft hier zogenoemde overgehevelde sociale huurwoningen en maatschappelijk vastgoed, die in de niet-DAEB-tak zijn ingebracht. Dit in overeenstemming met de in de Woningwet bepaalde voorwaarden bij aanvang van de scheiding DAEB - niet-DAEB.
Kwalificatie
Rochdale richt zich op het realiseren van de volkshuisvestelijke taken. Dit betekent dat we beleidskeuzes rondom het vastgoed primair maken met in achtneming van onze taak als sociale huisvester. Daarnaast nemen we investeringsbeslissingen mede op basis van een analyse van het financiële rendement. Een beperkt deel van de portefeuille is gealloceerd voor verkoop. Basis voor de waardering is het ‘Handboek modelmatig waarderen marktwaarde 2025’, met inachtneming van de relevante feiten en omstandigheden van de markt waarop de toegelaten instellingen actief zijn.
Waarderingsgrondslag
Vastgoed in exploitatie wordt op grond van artikel 35 lid 2 van de Woningwet gewaardeerd tegen de marktwaarde in verhuurde staat. We waarderen ons vastgoed in exploitatie bij eerste verwerking tegen verkrijgings- of vervaardigingsprijs. Daarna vindt waardering plaats tegen de actuele waarde zijnde de marktwaarde in verhuurde staat. De waardering tegen marktwaarde in verhuurde staat vindt plaats overeenkomstig de methodiek die is opgenomen in bijlage 2 bij artikel 14 van de Regeling toegelaten instellingen volkshuisvesting 2015 (‘Handboek modelmatig waarderen marktwaarde 2025’).
Marktwaarde in verhuurde staat is het geschatte bedrag waartegen vastgoed tussen een bereidwillige koper en een bereidwillige verkoper na behoorlijke marketing in een zakelijke transactie zou worden overgedragen op de peildatum, waarbij partijen met kennis van zaken, prudent en zonder dwang zouden hebben gehandeld.
Rochdale past voor het volledige bezit de full-versie van het ‘Handboek modelmatig waarderen marktwaarde’ toe.
De berekening van de marktwaarde geschiedt op een modelmatige wijze, waarbij een externe taxateur wordt ingeschakeld. De nauwkeurigheid van de waardering wordt geacht te liggen binnen een bandbreedte van 10% plus en min de waarde.
Bij het bepalen van de marktwaarde in verhuurde staat wordt rekening gehouden met klimaat gerelateerde zaken , waaronder wet- en regelgeving die mogelijk de waarde beïnvloeden, waaronder het wegwerken van de EFG-labels.
Complexindeling
Overeenkomstig het ‘Handboek modelmatig waarderen marktwaarde 2025’ vindt waardering op waarderingscomplexniveau plaats. Elk waarderingscomplex bestaat uit vergelijkbare verhuureenheden voor wat betreft type eenheid, bouwjaar en locatie. Daarnaast is het gehele waarderingscomplex als eenheid aan een derde partij te verkopen. Alle verhuureenheden van Rochdale maken deel uit van een waarderingscomplex of vormen een afzonderlijk waarderingscomplex.
Waarderingsmethode
De marktwaarde in verhuurde staat van het vastgoed in exploitatie is gebaseerd op een modelmatige, op kasstromen gebaseerde methodiek. De basiskenmerken van de methodiek zijn als volgt:
- De aannames aangaande de geprognosticeerde kasstromen zijn gebaseerd op de contractuele verplichtingen van de toegelaten instelling die rusten op het vastgoed.
- De overige (na de contractperiode in acht te nemen) aannames en uitgangspunten zijn gebaseerd op gegevens van de markt waarop de toegelaten instelling actief is.
- Feiten en omstandigheden die kunnen worden gekwalificeerd als verplichtingen die niet specifiek aan het vastgoed zijn toe te rekenen, zoals bijvoorbeeld afgesloten convenanten met gemeenten over aan te houden volumes in huurprijscategorieën, zijn niet opgenomen in de waardering van het vastgoed.
- Het rekenmodel maakt gebruik van een Netto Contante Waardeberekening (NCW), ook wel Discounted Cash Flow (DCF) genaamd. Dit betekent dat voor een periode van 15 jaar de inkomsten en uitgaven betrouwbaar worden geschat en dat deze aan de hand van een disconteringsvoet ‘contant’ worden gemaakt naar het heden. Tevens wordt een eindwaarde bepaald na afloop van de DCF-periode van 15 jaar (de zogenaamde exit yield).
Het inschatten van kosten en opbrengsten wordt gedaan aan de hand van twee scenario’s: doorexploiteren en uitponden. Bij doorexploiteren is de veronderstelling dat het volledige complex in bezit blijft gedurende de volledige DCF-periode. Het inrekenen van de markthuur geschiedt bij mutatie. Bij uitponden is de veronderstelling dat bij mutatie tot verkoop van individuele woningen tegen leegwaarde wordt overgegaan, rekening houdend met de verkoopregels.
Bij beide scenario’s wordt ervan uitgegaan dat het object/complex in zijn geheel aan een derde wordt verkocht. Per complex wordt uiteindelijk het scenario met de hoogste uitkomst gelijkgesteld aan het begrip ‘marktwaarde verhuurde staat’, zijnde de actuele waarde waartegen de waardering van het vastgoed plaatsvindt. Voor bedrijfsmatig en maatschappelijk vastgoed, alsmede voor studentencomplexen en intramuraal zorgvastgoed is alleen het scenario doorexploiteren van toepassing.
Gezien de omvang van onze portefeuille en de verplichting om het bedrijfsonroerendgoed en het intramurale vastgoed op de full-versie te waarderen, hebben we ervoor gekozen om de full-versie van de waardering toe te passen. In de full-versie is het mogelijk om, op basis van een toetsing door een externe taxateur, vrijheidsgraden voor parameters te gebruiken. Daarbij dient de externe taxateur zowel de waarde van de parameters als de aannemelijkheid van de marktwaarde, die daarvan het resultaat is, te valideren.
Het inschatten van de kosten en opbrengsten wordt op basis van een marktconform uitgangspunt gedaan. De volgende parameters worden hierbij gehanteerd:
- Prijsinflatie voor de jaarlijkse indexatie van de ingerekende contracthuur (vanaf 2026), de markthuur, de maximale huur en de liberalisatiegrens, belastingen, verzekeringen en overige zakelijke lasten.
- Loonstijging als uitgangspunt voor de stijging van de contracthuur (tot en met 2025),de beheerkosten en de verkoopkosten.
- Bouwkostenstijging vormt het uitgangspunt voor de stijging van de onderhoudskosten en de verouderingskosten.
- Leegwaardestijging is de basis voor de stijging van de verkoopopbrengst in het uitpondscenario.
Rochdale heeft behoudens de benutte vrijheidsgraden, de in het ‘Handboek modelmatig waarderen marktwaarde 2025’ voorgeschreven parameters en uitgangspunten toegepast. De vrijheidsgraden die we hanteren, worden toegelicht bij de beschrijving van de full-versie verderop in deze paragraaf.
De belangrijkste uitgangspunten uit het ‘Handboek modelmatig waarderen marktwaarde 2025’ staan in de volgende tabel.
Tabel: macro-economische parameters 2025-2031 e.v.
| 2025 | 2026 | 2027 | 2028 | 2029 | 2030 | 2031 e.v | |
|---|---|---|---|---|---|---|---|
| Prijsinflatie | 3,20% | 2,60% | 2,20% | 2,00% | 2,00% | 2,00% | 2,00% |
| (3,20%) | (2,70%) | (2,00%) | (2,00%) | (2,00%) | (2,00%) | (2,00%) | |
| Looninflatie | 4,90% | 4,20% | 3,30% | 3,30% | 3,30% | 2,50% | 2,50% |
| (4,30%) | (3,80%) | (3,80%) | (3,80%) | (2,50%) | (2,50%) | (2,50%) | |
| Bouwkostenstijging | 4,90% | 4,20% | 3,30% | 3,30% | 3,30% | 2,50% | 2,50% |
| (4,30%) | (3,80%) | (3,80%) | (3,80%) | (2,50%) | (2,50%) | (2,50%) | |
| Leegwaarde ontwikkeling | 3,20% | 4,00% | 2,00% | 2,00% | 2,00% | 2,00% | 2,00% |
| (2,00%) | (2,00%) | (2,00%) | (2,00%) | (2,00%) | (2,00%) | (2,00%) |
Voor de parameters ‘prijsinflatie’, ‘looninflatie’ en ‘bouwkostenindex’ is gerekend met de meest recente prognose van het CPB (zoals gepubliceerd in het ‘Handboek modelmatig waarderen marktwaarde 2025’).
In volgende tabel zijn de door ons gehanteerde parameters toegelicht. Indien wij gebruikmaken van vrijheidsgraden in de full-versie, zijn tussen haakjes de parameters uit de basisversie aangegeven.
Tabel: toelichting gehanteerde parameters woongelegenheden (basisversie indien afwijkend)
| 2025 | 2024 | |||
|---|---|---|---|---|
| Bandbreedte | Gemiddelde | Bandbreedte | Gemiddelde | |
| Instandhoudingsonderhoud per vhe* | ||||
| Eengezinswoning | € 555 - €3.328 | € 1.348 | € 546 - € 3.271 | € 1.332 |
| (€ 963 - €2.594) | (€ 1.493) | (€ 878 - € 2.327) | (€ 1396) | |
| Meergezinswoning | € 499 - €4.941 | € 1.443 | € 491 - € 3.645 | € 1.412 |
| (€ 807 - €2.681) | (€ 1.221) | (€ 755 - € 2.426) | (€ 1.122) | |
| Studenteneenheid | € 458 - €2.450 | € 1.070 | € 550 - € 1.922 | € 1.027 |
| (€ 458 - €2.694) | (€1 .350) | (€ 428 - € 2.444) | (€1.226) | |
| Zorgeenheid (extramuraal) | - | - | - | - |
| Beheerkosten per vhe | ||||
| Eengezinswoning | € 569 | € 542 | ||
| Meergezinswoning | € 558 | € 532 | ||
| Studenteneenheid | € 526 | € 502 | ||
| Zorgeenheid (extramuraal) | € 515 | € 491 | ||
| Gemeentelijke OZB (% van de WOZ) | Tarief per gemeente | |||
| Belastingen, verzekeringen en overige zakelijke lasten (% van de WOZ) | 0,07% | 0,07% | ||
| Verhuurderheffing (% van de WOZ) | 0,00% | 0,00% | ||
| Huurderving (% van de huursom) | 1,00% | |||
| Mutatiekans bij doorexploiteren | 4,0% - 20,0% | 5,76% | 4,0 % - 20,0% | 5,50% |
| Mutatiekans bij uitponden | 4,0% - 20,0% | 5,82% | 4,0 % - 18,63% | 5,54% |
| Mutatieleegstand gereguleerd | 0 maanden | |||
| Mutatieleegstand geliberaliseerd | 3 maanden | |||
| Verkoopkosten bij uitponden (% van de leegwaarde) | 1,00% | 1,00% | ||
| Disconteringsvoet* | 4,25% - 12,7% | 6,29% | 3,50 – 10,60% | 6,20% |
| (4,69% - 7,89%) | (6,76%) | (5,21 - 7,57%) | (6,58%) | |
*Bij deze parameter is de vrijheidsgraad toegepast (zie full-versie).
Tabel: huurprijsstijging boven inflatie 2026-2029 e.v.
| 2026 | 2027 | 2028 | 2029 | 2030 | 2031 e.v. | |
|---|---|---|---|---|---|---|
| Laagsegment eenheden | 0,43% | 0,50% | 0,90% | 0,74% | 0,71% | 0,71% |
| (0,50%) | (0,50%) | (0,50%) | (0,50%) | (0,50%) | (0,50%) | |
| Middensegment eenheden | 1,00% | 1,00% | 1,00% | 1,00% | 1,00% | 1,00% |
| (1,00%) | (1,00%) | (1,00%) | (1,00%) | (1,00%) | (1,00%) | |
| Geliberaliseerde eenheden | 1,00% | 1,00% | 1,00% | 1,00% | 1,00% | 1,00% |
| (1,00%) | (1,00%) | (1,00%) | (n.v.t.) | (n.v.t.) | (n.v.t.) |
Voor splitsingskosten is een norm gehanteerd van € 676 (2024: € 644) per te splitsen eenheid.
De overdrachtskosten per ultimo 2025 (bestaande uit overdrachtsbelasting alsmede notaris- en registratiekosten) bedragen 11,4% (2024: 11,4%) van de berekende waarde van een verhuureenheid. Het tarief voor de overdrachtsbelasting voor beleggerswoningen is per 1 januari 2026 gewijzigd naar 9,00%. In de eindwaardeberekening is rekening gehouden met het verlaagde overdrachtsbelastingtarief.
In onderstaande tabel zijn de door ons gehanteerde parameters toegelicht. Indien wij gebruikmaken van vrijheidsgraden in de full-versie, zijn tussen haakjes de parameters uit de basisversie aangegeven.
Tabel: toelichting gehanteerde parameters parkeergelegenheden (basisversie indien afwijkend)
| 2025 | 2024 | ||||
|---|---|---|---|---|---|
| Bandbreedte | Gemiddelde | Bandbreedte | Gemiddelde | ||
| Instandhoudingsonderhoud per vhe | |||||
| Parkeerplaats | € 71 | € 68 | |||
| Garagebox | € 239 | € 228 | |||
| Beheerkosten per vhe: | |||||
| Parkeerplaats | € 35 | € 34 | |||
| Garagebox | € 49 | € 46 | |||
| Belastingen, verzekeringen en overige zakelijke lasten (% van de WOZ) | 0,23% | 0,23% | |||
| Huurderving (% van de huursom) | 0% | ||||
| Mutatiekans | 4,0 - 20,0% | 7,49% | 4,0 - 20,0% | 6,53% | |
| Mutatieleegstand | 6 maanden | ||||
| Verkoopkosten bij uitponden | € 676 | € 644 | |||
| Disconteringsvoet* | 5,00 –15,00% | 6,77% | 5,20 –12,00% | 6,94% | |
| (7,91 - 8,0%) | (7,94%) | (7,59 - 7,68%) | (7,62%) | ||
De huurstijging boven prijsinflatie was in 2025 en 2024 nihil.
Voor splitsingskosten is een norm gehanteerd van € 676 (2024: € 644) per te splitsen eenheid. De overdrachtskosten, bestaande uit overdrachtsbelasting en notaris- en registratiekosten, bedragen 9% van de berekende waarde van een verhuureenheid.
Tabel: toelichting op de overige nog niet genoemde full-versie vrijheidsgraden wonen/parkeren
| Vrijheidsgraad full-versie | Toelichting |
|---|---|
| Schematische vrijheid | Niet afgeweken van de basisversie. |
| Markthuur | De markthuur is ingeschat door taxateur op basis van referentietransacties, aangezien dit een betere weergave geeft van en beter aansluit bij de werkelijke situatie dan een modelmatig bepaalde markthuur. |
| Markthuurstijging | De markthuurstijging is ingeschat door de taxateur omdat dit een betere inschatting geeft van de toekomstige markthuurontwikkeling |
| Exit yield | Niet afgeweken van de basisversie. |
| Technische splitsingskosten | Niet afgeweken van de basisversie. |
| Bijzondere uitgangspunten | Niet van toepassing. |
| Erfpacht | Het getaxeerde is in een groot aantal gevallen gelegen op erfpachtgrond, met maatwerk is de erfpacht ingerekend. Deze vrijheidsgraad is indien van toepassing toegepast. |
De invulling van de vrijheidsgraden is door de externe taxateur gevalideerd.In onderstaande tabel zijn de door ons gehanteerde parameters toegelicht. Indien wij gebruikmaken van vrijheidsgraden in de full-versie, zijn tussen haakjes de parameters uit de basisversie aangegeven.
Tabel: toelichting gehanteerde parameters bedrijfsmatig onroerend goed (basisversie indien afwijkend)
| 2025 | 2024 | |||
|---|---|---|---|---|
| Bandbreedte | Gemiddelde | Bandbreedte | Gemiddelde | |
| Instandhoudingsonderhoud per m2 bvo | € 7,69 | € 7,33 | ||
| Mutatieonderhoud per m2 bvo | € 12,90 | € 12,29 | ||
| Beheerkosten (% van de markthuur) | 3% | |||
| Gemeentelijke OZB (% van de WOZ) | Tarief per gemeente | |||
| Belastingen, verzekeringen en overige zakelijke lasten (% van de WOZ) | 0,13% | |||
| Disconteringsvoet* | 4,00 - 8,7% | 7,19% | 4,00 - 8,90% | 7,23% |
| (9,39 - 10,23%) | (9,55%) | (9,07 - 9,91%) | (9,25%) | |
Tabel: toelichting gehanteerde parameters maatschappelijk onroerend goed (basisversie indien afwijkend)
| 2025 | 2024 | |||
|---|---|---|---|---|
| Bandbreedte | Gemiddelde | Bandbreedte | Gemiddelde | |
| Instandhoudingsonderhoud per m2 bvo* | € 9,35 | € 8,91 | ||
| Mutatieonderhoud per m2 bvo | € 15,62 | € 14,89 | ||
| Beheerkosten (% van de markthuur) | 2% | |||
| Gemeentelijke OZB (% van de WOZ) | Tarief per gemeente | |||
| Belastingen, verzekeringen en overige zakelijke lasten (% van de WOZ) | 0,13% | |||
| Disconteringsvoet* | 3,75 – 8,2% | 6,00% | 3,75 – 8,50% | 6,05% |
| (9,46 – 10,3%) | (9,73%) | (9,14 - 9,98%) | (9,42%) | |
Tabel: toelichting gehanteerde parameters intramuraal zorgvastgoed (basisversie indien afwijkend)
| Parameters (basisversie indien afwijkend) |
2025 | 2024 | ||
|---|---|---|---|---|
| intramuraal zorgvastgoed | Bandbreedte | Gemiddelde | Bandbreedte | Gemiddelde |
| Instandhoudingsonderhoud per m2 bvo* | € 12,42 | € 11,84 | ||
| Mutatieonderhoud per m2 bvo | € 15,62 | € 14,89 | ||
| Beheerkosten (% van de markthuur) | 2,50% | |||
| Gemeentelijke OZB (% van de WOZ) | Tarief per gemeente | |||
| Belastingen, verzekeringen en overige zakelijke lasten (% van de WOZ) | 0,35% | |||
| Disconteringsvoet* | 5,40 – 7,50% | 6,55% | 5,10 - 8,00% | 6,75% |
| (8,39 – 9,23%) | (8,86%) | (8,07 -8,91%) | (8,53%) | |
Tabel: toelichting op overige nog niet genoemde full-versie vrijheidsgraden BOG/MOG en intramuraal vastgoed
| Toelichting | Parameter | ||
|---|---|---|---|
| 2025 | 2024 | ||
| Schematische vrijheid | Niet afgeweken van de basisversie. | ||
| Markthuur | De markthuur is ingeschat door taxateur op basis van referentietransacties, aangezien dit een betere weergave geeft van en beter aansluit bij de werkelijke situatie dan een modelmatig bepaalde markthuur. | ||
| Markthuurstijging | De markthuurstijging is opgenomen conform de basisversie. | ||
| Exit yield | De exit yield is ingeschat door taxateur op basis van referenties. | BOG/MOG: | BOG/MOG: |
| Gemiddeld: 7,12% | Gemiddeld: 7,07% | ||
| 3,30 - 10,30 % | 2,50 - 10,40 % | ||
| Intramuraal vastgoed: | Intramuraal vastgoed: | ||
| Gemiddeld 7,14% | Gemiddeld 7,16% | ||
| 5,70 - 10,10 % | 6,00 - 10,10 % | ||
| Leegwaarde(stijging) | Niet van toepassing. | ||
| Mutatie- en verkoopkans | Niet van toepassing. | ||
| Technische splitsingskosten | Niet afgeweken van de basisversie. | ||
| Bijzondere uitgangspunten | Niet van toepassing. | ||
| Erfpacht | Het getaxeerde is in een groot aantal gevallen gelegen op erfpachtgrond, met maatwerk is de erfpacht ingerekend. Deze vrijheidsgraad is indien van toepassing toegepast. | ||
De invulling van alle vrijheidsgraden is door de externe taxateur gevalideerd.
Gehanteerde werkwijze taxaties
De taxaties zijn intern opgesteld en vervolgens door twee deskundige externe taxateurs gevalideerd. Voor de validatie hebben de taxateurs tezamen een derde deel van de portefeuille getaxeerd door middel van gevel-/zichttaxatie en voor de overige objecten heeft de externe taxateur een markttechnische update uitgevoerd. De onderdelen die getaxeerd zijn, zijn getoetst op basis van referentietransacties.
Mutatie marktwaarde in verhuurde staat
Mutaties in de marktwaarde in verhuurde staat worden in de winst-en-verliesrekening verantwoord onder ‘Niet-gerealiseerde waardeveranderingen vastgoedportefeuille’.
Herwaardering
De herwaarderingsreserve wordt bepaald als het positieve verschil tussen de marktwaarde en de initiële verkrijgings- of vervaardigingsprijs (zonder rekening te houden met enige afschrijving of waardevermindering) onder aftrek van (latente) belastingverplichtingen.
Bepaling beleidswaarde (ten behoeve van de toelichting)
Het WSW en de Autoriteit woningcorporaties hebben in het kader van het integraal toezichtkamer de beleidswaarde geïntroduceerd. Corporaties vermelden de beleidswaarde in de toelichting van de jaarrekening.
De beleidswaarde sluit aan op het beleid van Rochdale en beoogt inzicht te geven in de verdiencapaciteit van haar vastgoed in exploitatie, uitgaande van dit beleid. Onder de beleidswaarde wordt verstaan de contante waarde van de aan een actief of samenstel van activa (kasstroom genererende eenheden) toe te rekenen toekomstige kasstromen, uitgaande van ons beleid. De grondslagen voor de beleidswaarde van het vastgoed in exploitatie (zelfstandige en onzelfstandige woongelegenheden) komen overeen met de grondslagen voor de bepaling van de marktwaarde, met uitzondering van:
1. Het waarderingsscenario. Enkel uitgaan van het scenario doorexploiteren, geen rekening houden met een uitpondscenario en geen rekening houden met voorgenomen verkopen van vastgoed in exploitatie.
2. Uitgaan van een looptijd van 60 jaar, zonder eindwaarde.
3. De mutatiehuur. Inrekening van de intern bepaalde streefhuur in plaats van de markthuur, vanaf het ingeschatte moment van (huurders)mutatie. De streefhuur betreft de huur die volgens het beleid van de corporatie bij mutatie in rekening wordt gebracht, passend binnen de geldende wet- en regelgeving, feitelijke beklemmingen en prestatieafspraken met gemeenten. Het door Rochdale gehanteerde beleid resulteert in een gemiddelde streefhuur van 75% (2024: 74%) van de maximaal redelijke huur.
4. Inrekening van toekomstige onderhoudslasten, bepaald overeenkomstig ons (onderhouds-)beleid en het als onderdeel daarvan vastgestelde meerjaren onderhoudsprogramma voor het vastgoedbezit, in plaats van onderhoudsnormen in de markt. We hanteren hierbij de volgende uitgangspunten ten opzichte van de marktwaarde:
- Mutatieonderhoud is onderdeel van de onderhoudsbegroting.
- Achterstallig onderhoud is ingerekend voor zover het een verplichting betreft.
- E-, F- en G-labels vanwege wettelijke verplichting.
- De kasstromen erfpacht zijn voor 60 jaar opgenomen.
5. Inrekening van toekomstige verhuur- en beheerlasten in plaats van marktconforme lasten ter zake. Hieronder worden verstaan de directe en indirecte kosten die rechtstreeks zijn te relateren aan de verhuur- en beheeractiviteiten van de corporatie en zoals deze worden opgenomen onder het hoofd ‘lasten verhuur en beheeractiviteiten’ in de winst-en-verliesrekening. We hanteren hierbij de volgende uitgangspunten ten opzichte van de marktwaarde:
- Voor belastingen, verzekeringen en overige zakelijke lasten wordt bij de waardering op marktwaarde gerekend met de gemeentelijke tarieven in een percentage van de WOZ-waarde voor de OZB en met 0,07% (2024: 0,07%) van de WOZ-waarde voor het overige deel van deze post. Dit resulteert in een gemiddelde last per verhuureenheid van € 460 (2024: € 409). In de beleidswaarde berekening is dit vervangen door de begrote lasten van € 465 (2024: € 414) per zelfstandige woongelegenheid.
- Overige beheerkosten zijn € 787 (2024: € 768) per woongelegenheid, terwijl bij de marktwaardering rekening is gehouden met een gemiddelde van € 558 (2024: € 532) per verhuureenheid.
6. Inrekening van de sociale disconteringsvoet in plaats van de marktdisconteringsvoet.
De norm voor beheer is op basis van kostenfactoren verdeeld over de vhe’s. Daarbij is een zelfstandige eenheid 1 kostenfactor en een onzelfstandige eenheid een halve kostenfactor. Voor onderhoud is geen sprake van een norm maar van een in de tijd en per complex gedifferentieerd onderhoudsbedrag.
Deze bedragen zijn afgeleid van de onderliggende meerjarenprognoses van de diverse onderhoudssoortenDe beleidswaarde van BOG/MOG/ZOG is gelijk aan de marktwaarde en hierbij wordt dus verondersteld dat de marktuitgangspunten overeenkomen met de eigen beleidsuitgangspunten.
Rochdale heeft de volgende uitgangspunten gehanteerd in de beleidswaarde:
Tabel: gehanteerde uitgangspunten in de beleidswaarde
| 2025 | 2024 | ||
|---|---|---|---|
| Een gemiddelde streefhuur in een percentage van de maximaal redelijke huur | 75% | 74% | |
| Gemiddelde ingerekende onderhoudslasten per eenheid | € 3.126 | € 3.008 | |
| Beheernorm per eenheid | € 1.240 | € 1.171 | |
| (Sociale) disconteringsvoet | 5,30% | 5,13% | |
Voor zover afwijkend voor de bepaling van de marktwaarde in verhuurde staat zijn de gehanteerde uitgangspunten voor de toekomstige exploitatie – zoals toegepast voor de bepaling van de beleidswaarde van de activa in exploitatie – afgeleid van de meerjarenbegroting (onderhoudslasten en streefhuur) en de jaarrekening (lasten van verhuur & beheer) en geënt op de wettelijke voorschriften opgenomen in RTiV artikel 151.
Rochdale heeft hierbij uitgangspunten bepaald die mede van invloed zijn op de beleidswaarde. Wijzigingen van deze uitgangspunten zijn derhalve van invloed op deze waarde.
5.5.3 Vastgoed in ontwikkeling bestemd voor eigen exploitatie
Typering
Dit betreffen complexen in aanbouw die zijn bestemd om te worden ingezet als vastgoed in exploitatie.
Waarderingsgrondslag
Vastgoed in ontwikkeling bestemd voor eigen exploitatie wordt gewaardeerd tegen uitgaafprijzen en toegerekende kosten van het werkapparaat uit hoofde van voorbereiding, toezicht en directievoering of lagere marktwaarde.
5.6 Financiële vaste activa
5.6.1 Deelnemingen
De deelnemingen van Rochdale waarop we invloed van betekenis uitoefenen op het zakelijke en financiële beleid, worden op basis van de vermogensmutatiemethode verwerkt.
Overeenkomstig deze methode worden genoemde deelnemingen in de balans opgenomen tegen het aandeel van Rochdale in de nettovermogenswaarde, vermeerderd met het aandeel in de resultaten van de deelnemingen vanaf het moment van verwerving, bepaald volgens de grondslagen zoals vermeld in deze jaarrekening. In de winst-en-verliesrekening wordt het aandeel van Rochdale in het resultaat van de deelnemingen opgenomen.
Indien de waarde van de deelneming gewaardeerd volgens de vermogensmutatiemethode nihil is geworden, wordt deze methode niet langer toegepast en blijft de deelneming bij ongewijzigde omstandigheden op nihil gewaardeerd. Bij de afwaardering worden andere langlopende belangen in de deelneming die feitelijk worden aangemerkt als een onderdeel van de netto-investering, ook meegenomen. Indien en voor zover geheel of ten dele voor de schulden van de deelneming wordt ingestaan, respectievelijk een feitelijke verplichting bestaat de deelneming tot betaling van haar schulden in staat te stellen, wordt zo nodig een voorziening opgenomen. Een vervolgens verkregen aandeel in de winst van de deelneming wordt pas weer verwerkt indien en voor zover het cumulatief niet-verwerkte aandeel in het verlies is ingelopen.
Andere deelnemingen
De deelnemingen waarop Rochdale geen invloed van betekenis uitoefent op het zakelijke en financiële beleid, worden tegen de verkrijgingsprijs gewaardeerd. Als resultaat wordt in aanmerking genomen het in het verslagjaar gedeclareerde dividend van de deelneming, waarbij niet in contanten uitgekeerde dividenden worden gewaardeerd tegen de reële waarde. Indien sprake is van een duurzame waardevermindering, vindt waardering plaats tegen deze lagere waarde; afwaardering vindt plaats ten laste van de winst-en-verliesrekening.
5.6.2 Vorderingen op maatschappijen waarin wordt deelgenomen
De vorderingen op maatschappijen waarin wordt deelgenomen, worden initieel gewaardeerd tegen de reële waarde, gewoonlijk de nominale waarde. Vervolgens vindt waardering plaats tegen geamortiseerde kostprijs, waarbij rekening wordt gehouden met eventuele bijzondere waardeverminderingen.
5.6.3 Latente belastingvorderingen
Latente belastingvorderingen worden opgenomen voor verrekenbare fiscale verliezen, nog niet gebruikte fiscale verrekening mogelijkheden en voor verrekenbare tijdelijke verschillen tussen de waarde van de activa en verplichtingen volgens fiscale voorschriften enerzijds en de in deze jaarrekening gevolgde waarderingsgrondslagen anderzijds, met dien verstande dat latente belastingvorderingen alleen worden opgenomen voor zover het waarschijnlijk is dat er toekomstige fiscale winst zal zijn waarmee de tijdelijke verschillen en nog niet gebruikte fiscale verrekening mogelijkheden kunnen worden verrekend en verliezen kunnen worden gecompenseerd.
De berekening van de latente belastingvordering geschiedt tegen de op het einde van het verslagjaar geldende belastingtarieven of tegen de in komende jaren geldende tarieven, voor zover deze al bij wet zijn vastgesteld.
Latente belastingvorderingen worden gewaardeerd tegen contante waarde.
5.6.4 Leningen u/g
De leningen u/g worden initieel gewaardeerd tegen de reële waarde van het verstrekte bedrag, gewoonlijk de nominale waarde. Vervolgens vindt waardering plaats tegen geamortiseerde kostprijs, waarbij rekening wordt gehouden met een eventuele bijzondere waardevermindering.
5.6.5 Bijzondere waardevermindering van financiële activa
Rochdale beoordeelt op elke balansdatum of voor een financieel actief of een groep van financiële activa objectieve aanwijzingen zijn voor een bijzondere waardevermindering. Voor alle categorieën financiële activa die tegen (geamortiseerde) kostprijs worden gewaardeerd, wordt bij aanwezigheid van objectieve aanwijzingen voor bijzondere waardeverminderingen, de omvang van het verlies uit hoofde van de bijzondere waardevermindering bepaald en in de winst-en-verliesrekening verwerkt.
Bij financiële activa gewaardeerd tegen geamortiseerde kostprijs wordt de omvang van het verlies bepaald als het verschil tussen de boekwaarde van het actief en de best mogelijke schatting van de toekomstige kasstromen, contant gemaakt tegen de effectieve rentevoet van het financiële actief zoals die is bepaald bij de eerste verwerking van het instrument. Een voorheen opgenomen waarderingsverlies wordt teruggenomen, indien de afname van de waardevermindering verband houdt met een objectieve gebeurtenis na afboeking, tot maximaal het bedrag dat benodigd is om het actief te waarderen op de geamortiseerde kostprijs ten tijde van de terugname als geen sprake zou zijn geweest van een bijzondere waardevermindering. Het teruggenomen verlies dient in de winst-en-verliesrekening te worden verwerkt. De boekwaarde van de vorderingen wordt verlaagd met gebruikmaking van een voorziening wegens oninbaarheid.
Bij een investering in eigen-vermogensinstrumenten gewaardeerd tegen kostprijs wordt de omvang van de bijzondere waardevermindering bepaald als het verschil tussen de boekwaarde van het financiële actief en de best mogelijke schatting van de toekomstige kasstromen, contant gemaakt tegen de actuele vermogenskostenvoet voor een soortgelijk financieel actief. Het bijzondere-waardeverminderingsverlies wordt slechts teruggenomen indien er aanwijzingen zijn dat een in voorgaande jaren in de jaarrekening verwerkt verlies als gevolg van waardevermindering niet meer aanwezig of veranderd is.
5.7 Voorraden
5.7.1 Vastgoed bestemd voor de verkoop
Dit betreft grondposities en opgeleverde nieuwbouwwoningen bestemd voor verkoop. De waardering van de opgeleverde nieuwbouwwoningen is tegen vervaardigingsprijs en daaraan toegerekende directe kosten dan wel lagere opbrengstwaarde. De lagere opbrengstwaarde is de verwachte verkoopprijs en wordt bepaald op basis van taxaties dan wel recente verkooptransacties van referentiewoningen, onder aftrek van kosten voor verkoop.
5.7.2 Vastgoed in ontwikkeling bestemd voor de verkoop
Dit betreft vastgoed in aanbouw voor verkoop dat nog niet verkocht is (onderhanden werk). De waardering is tegen vervaardigingsprijs en daaraan toegerekende directe kosten dan wel lagere opbrengstwaarde. De lagere opbrengstwaarde is gebaseerd op de verwachte verkoopprijs, onder aftrek van nog te maken kosten voor voltooiing en verkoop.
5.8 Onderhanden projecten
De post onderhanden projecten in opdracht van derden bestaat uit het saldo van gerealiseerde projectkosten, toegerekende winst, en indien van toepassing, verwerkte verliezen en reeds gedeclareerde termijnen. Onderhanden projecten worden afzonderlijk in de balans onder de vlottende activa gepresenteerd. Indien de onderhanden projecten een creditstand vertonen worden deze gepresenteerd onder de kortlopende schulden. Uitgaven voor projectkosten voor nog niet verrichte prestaties worden opgenomen onder de voorraden.
5.9 Vorderingen
Vorderingen worden bij eerste verwerking gewaardeerd tegen de reële waarde van de tegenprestatie. Vorderingen worden na eerste verwerking gewaardeerd tegen de geamortiseerde kostprijs, veelal gelijk aan de nominale waarde. Een voorziening voor oninbaarheid wordt in mindering gebracht op de nominale waarde van de vordering.
5.10 Liquide middelen
Onder liquide middelen worden verstaan kasmiddelen en de tegoeden op bankrekeningen. Deposito’s worden onder liquide middelen opgenomen indien zij ter onmiddellijke beschikking staan. Liquide middelen worden gewaardeerd tegen nominale waarde.
5.11 Herwaarderingsreserve
De herwaarderingsreserve wordt bepaald als het positieve verschil tussen de marktwaarde en de initiële verkrijgings- of vervaardigingsprijs onder aftrek van (latente) belastingverplichtingen.
De aanschafwaarde op basis van verkrijgings- of vervaardigingsprijs is gebaseerd op de gefixeerde boekwaarde per 1 januari 2012. Vanaf 2012 worden investeringsmutaties verwerkt en wordt niet meer afgeschreven.
In de herwaarderingsreserve worden de ongerealiseerde waardevermeerderingen van de onroerende zaken in exploitatie opgenomen. Er is sprake van een ongerealiseerde waardevermeerdering indien de marktwaarde van een waarderingscomplex op balansdatum hoger is dan de boekwaarde op basis van de verkrijgingsprijs of vervaardigingsprijs. Indien op een waarderingscomplex in het verleden een waardevermindering is verantwoord, dan wordt pas een herwaarderingsreserve gevormd voor het betreffende complex voor zover de marktwaarde hoger is dan de verkrijgings- of vervaardigingsprijs.
Het gerealiseerde deel van de herwaarderingsreserve van op marktwaarde gewaardeerde onroerende zaken in exploitatie wordt rechtstreeks ten gunste van de overige reserves verantwoord. Daar de waardevermeerdering van de onroerende zaken in exploitatie reeds ten gunste van de winst-en-verliesrekening is gebracht – en in verband hiermee een herwaarderingsreserve is gevormd – is de verwerking van de daaropvolgende realisatie niet ten gunste van de winst-en-verliesrekening gebracht.
5.12 Voorzieningen
Een voorziening wordt gevormd indien Rochdale op balansdatum een in rechte afdwingbare of feitelijke verplichting heeft, waarvan het waarschijnlijk is dat voor de afwikkeling een uitstroom van middelen noodzakelijk is en waarvan de omvang betrouwbaar is te schatten. De omvang van de voorziening wordt bepaald door de beste schatting van de bedragen die noodzakelijk zijn om de desbetreffende verplichtingen en verliezen per balansdatum af te wikkelen. Tenzij anders vermeld, worden voorzieningen gewaardeerd tegen nominale waarde.
5.12.1 Voorziening onrendabele investeringen
In het geval per balansdatum sprake is van feitelijke dan wel juridische investeringsverplichtingen inzake vastgoed in ontwikkeling, waarbij de geschatte kostprijs van het vastgoed hoger is dan de aan deze investeringsverplichtingen toe te rekenen reële waarde, wordt een voorziening gevormd voor onrendabele investeringen en herstructureringen. Het vormen van deze voorziening wordt in het resultaat verantwoord onder de post ‘Overige waardeveranderingen vastgoedportefeuille’. Tot de feitelijke verplichtingen worden ook gerekend verplichtingen die kunnen worden gekwalificeerd als ‘intern geformaliseerd en extern gecommuniceerd’. Hiervan is sprake wanneer uitingen namens de corporatie zijn gedaan richting huurders, gemeenten en overige stakeholders aangaande verplichtingen inzake toekomstige herstructureringen en toekomstige nieuwbouwprojecten. Een feitelijke verplichting is gekoppeld aan het besluitvormingsproces van de corporatie rondom projectontwikkeling en herstructurering. Van een feitelijke verplichting is sprake indien het investeringsbesluit is genomen.
Verwachte verliezen als gevolg van onrendabele investeringen nieuwbouw worden als bijzondere waardeverandering in mindering gebracht op de boekwaarde van het complex waartoe de investeringen gaan behoren. Indien en voor zover de verwachte verliezen de marktwaarde van het betreffende complex overtreffen wordt voor dit meerdere een voorziening gevormd. Onder verwachte verliezen wordt in dit verband verstaan de netto contante waarde van alle investeringsuitgaven (verwachte stichtingskosten) minus aan deze investering toe te rekenen ontvangsten (verwachte marktwaarde verhuurde staat).
5.12.2 Voorziening deelneming
De voorziening deelnemingen is gevormd voor de verwachte uitstroom van middelen doordat de waarde van een deelneming volgens de vermogensmutatiemethode nihil of negatief is geworden en Rochdale instaat voor de schulden van deze deelneming, respectievelijk de feitelijke verplichting heeft deze deelneming tot betaling van onze schulden in staat te stellen.
5.12.3 Overige voorzieningen
De overige voorzieningen zijn gevormd voor onder andere personeelsaangelegenheden, jubileumuitkeringen aan personeel, loopbaanontwikkeling en overige voorzieningen. De voorzieningen zijn gewaardeerd tegen nominale waarde.
De voorziening voor personeel betreft een voorziening voor te verwachten kosten van ontslag van medewerkers waarvoor reeds in het verslagjaar planvorming en interne communicatie met betrokkenen heeft plaatsgevonden. Ook is hierin begrepen de voorziening voor langdurig zieken in verband met te verwachten kosten tot einde dienstverband.
De voorziening voor jubileumuitkeringen aan personeel is gevormd voor in de toekomst uit te betalen jubileumuitkeringen aan personeel op grond van cao-bepalingen, uitgaande van het personeelsbestand ultimo boekjaar. Bij de bepaling van de omvang van de voorziening is rekening gehouden met salaris, duur van het dienstverband en leeftijd.
De voorziening voor loopbaanontwikkeling is gevormd ter dekking van toekomstige verplichtingen op het gebied van loopbaanontwikkeling, waarvoor medewerkers van de corporatie op grond van cao-bepalingen budgetrechten hebben opgebouwd. Bij het bepalen van deze voorziening wordt uitgegaan van het personeelsbestand ultimo boekjaar.
De overige voorzieningen betreffen voorzieningen voor lopende juridische zaken en een inschatting van de verwachte uitstroom van middelen voor Rochdale.
5.13 Langlopende schulden
Langlopende schulden worden bij de eerste verwerking gewaardeerd tegen reële waarde. Transactiekosten die direct zijn toe te rekenen aan de verwerving van de schulden worden in de waardering bij eerste verwerking opgenomen. Schulden worden na eerste verwerking gewaardeerd tegen geamortiseerde kostprijs, zijnde het ontvangen bedrag, rekening houdend met agio of disagio en onder aftrek van transactiekosten.
Het verschil tussen de bepaalde boekwaarde en de uiteindelijke aflossingswaarde wordt op basis van de effectieve rente gedurende de geschatte looptijd van de schulden in de winst-en-verliesrekening als interestlast verwerkt.
5.14 Kortlopende schulden
Kortlopende schulden worden bij de eerste verwerking gewaardeerd tegen reële waarde. Kortlopende schulden worden na eerste verwerking gewaardeerd tegen geamortiseerde kostprijs, zijnde het ontvangen bedrag, rekening houdend met agio of disagio en onder aftrek van transactiekosten. Dit is meestal de nominale waarde.
5.15 Afgeleide financiële instrumenten (derivaten)
5.15.1 Reële waarde van financiële instrumenten
De reële waarde van de financiële instrumenten die op actieve markten worden verhandeld per verslagdatum, wordt bepaald op basis van genoteerde beurskoersen, zonder aftrek van transactiekosten. Voor financiële instrumenten die niet op een actieve markt worden verhandeld, wordt de reële waarde bepaald met passende waarderingsmethoden. Dergelijke methoden zijn onder meer:
- het gebruikmaken van recente markttransacties tussen onafhankelijke partijen;
- het gebruikmaken van de actuele reële waarde van een ander instrument dat nagenoeg hetzelfde is;
- analyse op basis van contant gemaakte kasstromen of andere waarderingsmodellen.
Een overzicht van de reële waarden van de financiële instrumenten wordt verschaft in de toelichting op de financiële instrumenten (zie hoofdstuk 7).
5.15.2 Derivaten en hedge-accounting
In een contract besloten (‘embedded’) derivaten
Indien in enig contract zodanige bepalingen en afspraken zijn opgenomen die voldoen aan de kenmerken van een derivaat (‘embedded derivaat’) stelt Rochdale vast of deze bepalingen en afspraken van het contract afgescheiden dienen te worden. Afscheiding vindt plaats als:
- er geen nauw verband bestaat tussen de economische kenmerken en risico’s van het in het contract besloten derivaat en de economische kenmerken en risico’s van het basiscontract, en;
- een afzonderlijk instrument met dezelfde voorwaarden als het in het contract besloten derivaat zou voldoen aan de definitie van een derivaat, en;
- het samengestelde instrument niet tegen reële waarde wordt gewaardeerd met verwerking van de reële waardeveranderingen in het resultaat.
In bepaalde huurcontracten is een huurprijsindexatieformule met referentie aan prijsindexcijfers opgenomen. Geconcludeerd is dat geen sprake is van een af te scheiden derivaat, omdat de indexatie uitsluitend uit inflatiecorrectie bestaat.
Derivaten aangehouden voor hedging doeleinden
De rentevoet van lopende en in de toekomst te verwachten zeer waarschijnlijke financieringen is variabel van aard en gebaseerd op Euribor. In de analyse van de financiële risico’s heeft Rochdale het risico van renteschommelingen onderkend en geconcludeerd dit risico niet zelf te willen dragen, doch af te dekken door middel van derivaten. Voor deze derivaten past de groep kostprijshedge-accounting toe op basis van generieke documentatie met vastlegging van:
- de algemene hedgestrategie, hoe de hedgerelaties passen in de doelstellingen van risicobeheer en de verwachting aangaande de effectiviteit van deze hedgerelaties;
- de in het soort hedgerelatie betrokken hedge-instrumenten en afgedekte posities.
Op het moment van de eerste verantwoording worden deze derivaten gerubriceerd als ‘Derivaten met toepassing van kostprijshedge-accounting’. De waardering en resultaatbepaling is als volgt:
- Op moment van eerste waardering wordt de kostprijs van het derivaat bepaald; over het algemeen is de uitkomst daarvan een nihil-waarde en wordt geen actief- of passiefpost op de balans opgenomen.
- De vervolgwaardering geschiedt tegen geamortiseerde kostprijs of lagere marktwaarde, waarbij een lagere waarde in geval van een effectieve hedgerelatie voor de waardering en resultaatbepaling niet in aanmerking wordt genomen.
- Op moment van eerste waardering alsmede tussentijds bij aanpassing van de contractuele afspraken met betrekking tot het derivaat en/of het afgedekte renterisico van de betreffende lening, wordt bepaald of sprake is van ineffectiviteit. Daartoe wordt beoordeeld of het referentiebedrag van het derivaat niet groter is dan de omvang van de lening, alsmede dat de kritische kenmerken zoals omvang, looptijd, renteherzieningsdata, momenten van betaling van rente en aflossing, basis voor de rentevoet en dergelijke van het derivaat en het afgedekte renterisico aan elkaar gelijk zijn.
- Indien de kritische kenmerken niet aan elkaar gelijk zijn of zijn geweest, is dit een indicatie dat de hedgerelatie een ineffectief deel bevat dat door middel van de dollar offset methode wordt berekend.
- Indien en voor zover de ineffectiviteit per balansdatum op cumulatieve basis in een verlies resulteert, wordt de ineffectiviteit verwerkt in de winst-en-verliesrekening van het betreffende boekjaar. Blijkt op een later moment dat het cumulatieve verlies wegens ineffectiviteit is afgenomen, dan wordt deze afname ten gunste van de winst-en-verliesrekening gebracht.
Kostprijshedge-accounting wordt beëindigd indien:
- het hedge-instrument afloopt, wordt verkocht, beëindigd of uitgeoefend. Het cumulatieve gerealiseerde resultaat op het hedge-instrument dat nog niet in de winst-en-verliesrekening is verwerkt toen er sprake was van een effectieve hedge, wordt afzonderlijk in de overlopende posten in de balans verwerkt tot de afgedekte transactie plaatsvindt;
- de hedgerelatie niet meer voldoet aan de criteria voor hedge-accounting. Indien de afgedekte positie een in de toekomst verwachte transactie betreft, vindt de verwerking van de hedgeresultaten als volgt plaats: indien de verwachte transactie naar verwachting niet meer plaatsvindt wordt het hiermee samenhangende cumulatieve resultaat op het hedge-instrument dat in de periode waarin de hedge effectief buiten de winst-en-verliesrekening of off-balance was gehouden, naar de winst-en-verliesrekening overgebracht.
5.16 Operationele leasing
Leasecontracten waarbij een groot deel van de voor- en nadelen verbonden aan het eigendom niet bij Rochdale ligt, worden verantwoord als operationele leasing. Verplichtingen uit hoofde van operationele leasing worden, rekening houdend met ontvangen vergoedingen van de lessor, op lineaire basis verwerkt in de winst-en-verliesrekening over de looptijd van het contract.
6. Grondslagen voor bepaling van het resultaat
6.1 Algemeen
Het resultaat wordt bepaald als verschil tussen de opbrengstwaarde van de geleverde prestaties en de kosten en andere lasten over het jaar. De resultaten op transacties worden verantwoord in het jaar waarin zij zijn gerealiseerd; verliezen reeds zodra zij voorzienbaar zijn.
Het resultaat wordt tevens bepaald met inachtneming van de verwerking van ongerealiseerde waardeveranderingen van op actuele waarde gewaardeerde vaste activa en afgeleide financiële instrumenten.
De winst-en-verliesrekening wordt verantwoord op basis van de functionele indeling. Omdat Rochdale naast verhuuractiviteiten tevens activiteiten verricht op het gebied van ontwikkeling van vastgoed en verkoop van delen van de vastgoedportefeuille, geeft de functionele indeling de gebruiker van de jaarrekening een beter inzicht dan de categoriale indeling.
In de functionele winst-en-verliesrekening zijn alle opbrengsten direct toe te rekenen aan de activiteiten van Rochdale. Bij de kosten is er een onderscheid tussen de direct toerekenbare kosten en de indirecte kosten. De direct toerekenbare kosten worden bij het betreffende onderdeel verantwoord. De toerekening van de indirecte kosten aan de onderscheiden onderdelen van de functionele winst-en-verliesrekening gebeurt op basis van verdeelsleutels.
6.1.1 Opbrengstverantwoording algemeen
Opbrengsten uit de levering van goederen worden verwerkt zodra alle belangrijke rechten en risico’s met betrekking tot de eigendom van de goederen zijn overgedragen aan de koper. Opbrengsten uit de levering van diensten geschieden naar rato van de geleverde prestaties, gebaseerd op de verrichte diensten tot aan de balansdatum in verhouding tot de in totaal te verrichten diensten.
6.1.2 Lastenverantwoording algemeen
Lasten worden verantwoord in het jaar waarop ze betrekking hebben. Hierbij wordt onderscheid gemaakt tussen direct en indirect toe te rekenen kosten. Rochdale rekent indirecte kosten toe aan activiteiten op basis van de verdeling van de directe salariskosten per activiteit.
6.2 Nettoresultaat exploitatie vastgoedportefeuille
6.2.1 Huuropbrengsten
De huuropbrengsten zijn het resultaat van het gevoerde huurprijsbeleid van de groep, rekening houdend met de door het Rijk bepaalde kaders. Dat betekent dat de volgende maximale huurverhoging van toepassing was voor de huurverhoging per 1 juli 2025:
- lagere (midden)inkomens € 25,- bij een kale huur onder de € 300,- en maximaal 5% bij kale huur boven de € 300,-;
- hogere (midden)inkomens en hoge inkomens zijn gemaximeerd op een stijging van € 50,- respectievelijk € 100,-;
- 4,1% voor vrijesectorwoningen.
De huuropbrengsten worden verantwoord onder aftrek van huurderving wegens leegstand en oninbaarheid.
6.2.2 Opbrengsten servicecontracten
Dit betreffen ontvangen bedragen van huurders en bewoners ter dekking van te maken en gemaakte servicekosten. Jaarlijks vindt verrekening plaats op basis van de daadwerkelijke bestedingen. De kosten worden verantwoord onder de lasten servicecontracten.
6.2.3 Lasten onderhoudsactiviteiten
Onder deze post worden alle direct aan het verslagjaar toe te rekenen kosten van onderhoud (anders dan groot onderhoud) verantwoord voor zover deze betrekking hebben op het vastgoed in exploitatie. Van toerekenbaarheid is sprake als de daadwerkelijke werkzaamheden in het verslagjaar hebben plaatsgevonden. Reeds aangegane verplichtingen waarvan de werkzaamheden nog niet zijn uitgevoerd op balansdatum worden verwerkt onder de niet uit de balans blijkende verplichtingen.
Het reparatie- en mutatieonderhoud wordt onderscheiden in kosten van derden en eigen dienst, alsmede de kosten van het materiaalverbruik. In de winst-en-verliesrekening zijn de kosten van de eigen dienst opgenomen bij de lasten onderhoudsactiviteiten. De salariskosten worden op basis van urenregistratie doorbelast naar de lasten onderhoudsactiviteiten. De lasten van onderhoud onderscheiden zich van activeerbare kosten van groot onderhoud omdat ze niet aan de activeringscriteria voldoen.
6.2.4 Erfpacht
Jaarlijks brengen de gemeenten Amsterdam, Diemen en Zaanstad erfpacht in rekening op basis van canons voor het gebruik van de grond onder de verhuureenheden. De eenmalig afgekochte meerjarige erfpachtcontracten maken deel uit van de vervaardigingsprijs en zijn daarmee onderdeel van de vastgoedbeleggingen.
6.3 Nettoresultaat verkocht vastgoed in ontwikkeling
Dit betreft het resultaat uit verkoopprojecten. Voor onderhanden projecten, waarvan het resultaat op betrouwbare wijze kan worden bepaald, worden de projectopbrengsten en de projectkosten verwerkt als netto-omzet en kosten in de winst-en-verliesrekening naar rato van de verrichte prestaties per balansdatum (de ‘Percentage of Completion’-methode, ofwel de PoC-methode).
De voortgang van de verrichte prestaties wordt bepaald op basis van de tot de balansdatum gemaakte projectkosten in verhouding tot de geschatte totale projectkosten. Als het resultaat (nog) niet op betrouwbare wijze kan worden ingeschat, worden de opbrengsten als netto-omzet verwerkt in de winst-en-verliesrekening, tot het bedrag van de gemaakte projectkosten dat waarschijnlijk kan worden verhaald; de projectkosten worden dan verwerkt in de winst-en-verliesrekening in de periode waarin ze zijn gemaakt. Zodra het resultaat wel op betrouwbare wijze kan worden bepaald, vindt opbrengstverantwoording plaats volgens de PoC-methode naar rato van de verrichte prestaties per balansdatum.
Het resultaat wordt bepaald als het verschil tussen de projectopbrengsten en projectkosten. Projectopbrengsten zijn de contractueel overeengekomen opbrengsten en opbrengsten uit hoofde van meer- en minderwerk, claims en vergoedingen indien en voor zover het waarschijnlijk is dat deze worden gerealiseerd en ze betrouwbaar kunnen worden bepaald. Projectkosten zijn de direct op het project betrekking hebbende kosten, die kosten die in het algemeen aan projectactiviteiten worden toegerekend en toegewezen kunnen worden aan het project en andere kosten die contractueel aan de opdrachtgever kunnen worden toegerekend.
Indien het waarschijnlijk is dat de totale projectkosten de totale projectopbrengsten overschrijden, worden de verwachte verliezen onmiddellijk in de winst-en-verliesrekening verwerkt. Deze verliezen worden verwerkt in de kostprijs van de omzet. De voorziening voor de verliezen maakt deel uit van de post ‘onderhanden projecten’.
De kosten die toe te rekenen zijn aan de verkoop van vastgoed in ontwikkeling worden verantwoord onder de lasten verkocht vastgoed in ontwikkeling.
6.4 Netto gerealiseerd resultaat verkoop vastgoedportefeuille
Onder deze rubriek worden de volgende verkoopresultaten opgenomen:
- gerealiseerde verkopen van vastgoed in exploitatie;
- verkoopopbrengst bij levering van vastgoed bestemd voor de verkoop.
Opbrengsten worden verantwoord op het moment van levering (passeren transportakte). De kosten die toe te rekenen zijn aan de verkoop van de vastgoedportefeuille worden verantwoord onder de toegerekende organisatiekosten.
6.5 Waardeveranderingen vastgoedportefeuille
6.5.1 Overige waardeveranderingen vastgoedportefeuille
Dit betreft waardeverminderingen en eventuele terugname hiervan, die gedurende het verslagjaar zijn ontstaan vanuit nieuw aangegane juridische en feitelijke verplichtingen met betrekking tot investeringen in nieuwbouw, woningverbetering en herstructurering.
6.5.2 Niet-gerealiseerde waardeveranderingen vastgoedportefeuille
De niet-gerealiseerde waardeveranderingen vastgoedportefeuille hebben betrekking op waardemutaties van op marktwaarde in verhuurde staat geactiveerde activa.
6.5.3 Niet-gerealiseerde waardeveranderingen vastgoedportefeuille bestemd voor verkoop
Dit betreft waardeveranderingen die ontstaan door een wijziging in de waarde van de vastgoedportefeuille bestemd voor de verkoop in het lopende verslagjaar.
6.6 Leefbaarheid
De hieronder verantwoorde kosten betreffen kosten van fysieke ingrepen en sociale activiteiten die niet als investering gekwalificeerd zijn en uitgaven voor activiteiten in de omgeving van woongelegenheden van Rochdale, die de leefbaarheid in buurten en wijken ten goede moeten komen.
6.7 Financiële baten en lasten
6.7.1 Rentebaten en rentelasten
Rentebaten worden tijdsevenredig in de winst-en-verliesrekening verwerkt, rekening houdend met de effectieve rentevoet van de desbetreffende activa en passiva. Rentelasten worden toegerekend aan de opeenvolgende verslagperioden naar rato van de resterende hoofdsom. (Dis)agio en aflossingspremies worden als rentelast aan de opeenvolgende verslagperioden toegerekend, zodanig dat tezamen met de over de lening verschuldigde rentevergoeding de effectieve rente in de winst-en-verliesrekening wordt verwerkt en in de balans de amortisatiewaarde van de schuld. Periodieke rentelasten en soortgelijke lasten komen ten laste van het jaar waarover zij verschuldigd worden.
6.7.2 Activeren van rentelasten
Rentelasten worden in geval van nieuwbouw geactiveerd voor kwalificerende activa gedurende de periode van vervaardiging van een actief, indien het een aanmerkelijke hoeveelheid tijd vergt om het actief verkoopklaar te maken. De te activeren rente wordt berekend op basis van de verschuldigde rente over specifiek voor de vervaardiging opgenomen leningen en op basis van de gewogen gemiddelde rentevoet van leningen die niet specifiek aan de vervaardiging van het actief zijn toe te rekenen, in verhouding tot de uitgaven en periode van vervaardiging. Geactiveerde rente wordt in de winst-en-verliesrekening in mindering gebracht op de post ‘rentelasten en soortgelijke kosten’.
6.8 Resultaat deelnemingen
Het resultaat is het bedrag waarmee de boekwaarde van de deelneming sinds de voorafgaande jaarrekening is gewijzigd als gevolg van het door de deelneming behaalde resultaat, voor zover dit aan Rochdale wordt toegerekend.
6.9 Belastingen
Vanaf 1 januari 2008 is Rochdale integraal belastingplichtig geworden voor de vennootschapsbelasting. Corporaties zijn sindsdien verplicht over hun integrale activiteiten vennootschapsbelasting te betalen. De belasting over het resultaat wordt berekend over het resultaat voor belastingen in de winst-en-verliesrekening, rekening houdend met beschikbare fiscaal compensabele verliezen uit voorgaande boekjaren (voor zover niet opgenomen in de latente belastingvorderingen) en vrijgestelde winstbestanddelen en na bijtelling van niet-aftrekbare kosten. Tevens wordt rekening gehouden met wijzigingen die optreden in de latente belastingvorderingen en latente belastingschulden uit hoofde van wijzigingen in het te hanteren belastingtarief.
6.10 Indirecte kosten
6.10.1 Afschrijvingen materiële vaste activa
Op vastgoed in exploitatie wordt niet afgeschreven. De afschrijvingen op onroerende en roerende zaken ten dienste van de exploitatie worden gebaseerd op de historische kostprijs (kantoorpand) of verkrijgings- of vervaardigingsprijs. Afschrijvingen vinden plaats volgens de lineaire methode, op basis van de verwachte gebruiksduur (is doorgaans de geschatte gebruiksduur). Met een mogelijke restwaarde van de opstallen wordt geen rekening gehouden. Afschrijvingen worden via verdeelsleutels toegerekend aan de afzonderlijke activiteiten.
6.10.2 Lonen en salarissen en sociale lasten
Lonen, salarissen en sociale lasten worden op grond van de arbeidsvoorwaarden verwerkt in de winst-en-verliesrekening voor zover ze verschuldigd zijn aan werknemers.
6.10.3 Pensioenlasten
Rochdale heeft voor zijn werknemers de pensioenregeling ondergebracht bij Stichting Pensioenfonds voor de Woningcorporaties (SPW), met uitzondering van circa 30 werknemers die vallen onder Stichting Bedrijfstakpensioenfonds voor de Bouwnijverheid (BpfBOUW). In beide gevallen betreft het een middelloonregeling. Hierbij is een pensioen toegezegd aan het personeel op pensioengerechtigde leeftijd, afhankelijk van leeftijd, salaris en dienstjaren. Rochdale heeft in het geval van een tekort bij het fonds geen verplichting tot het voldoen van aanvullende bijdragen anders dan hogere toekomstige premies. De pensioenrechten worden jaarlijks geïndexeerd, indien en voor zover de dekkingsgraad van het pensioenfonds (het vermogen van het pensioenfonds gedeeld door haar financiële verplichtingen) dit toelaat.
De pensioenregelingen zijn overeenkomstig RJ 271 verwerkt als een toegezegde bijdrageregeling.
De pensioenlasten in de winst-en-verliesrekening bestaan uit de verschuldigde premies over het lopende boekjaar. Te betalen premie dan wel vooruitbetaalde premie per jaareinde wordt als overlopend passief respectievelijk overlopend actief verantwoord.
De door SPW gepubliceerde dekkingsgraad per 31 december 2025 bedraagt 143,1% (2024: 129,0%). De door BpfBOUW gepubliceerde dekkingsgraad per 31 december 2025 bedraagt 141,0% (2024: 125,8%). Hiermee voldoen de pensioenfondsen aan de minimale vereiste ondergrens van 104% die voorgeschreven is door De Nederlandsche Bank (DNB).
7. Financiële instrumenten en risicobeheersing
(bedragen x 1.000, tenzij anders vermeld)
De gegevens die in deze toelichting zijn opgenomen, verschaffen informatie die behulpzaam is bij het schatten van de omvang van risico’s die verbonden zijn aan zowel de in de balans opgenomen, als de niet in de balans opgenomen financiële instrumenten.
7.1 Doelstellingen en beleid inzake beheer financiële risico’s
Een belangrijke doelstelling van het financieringsbeleid van Rochdale is het voorkomen dan wel spreiden van ongewenste financiële risico’s zoals rente- en liquiditeitsrisico’s. Het beleid is erop gericht het jaarlijks renterisico te maximeren op 15% van de leningenportefeuille. Dat wil zeggen dat voor 85% van de leningenportefeuille een vaste rente geldt (eventueel via swap). In dit kader maakt Rochdale tevens gebruik van afgeleide financiële instrumenten, zoals renteswaps ter afdekking van het renterisico dat ontstaat uit onze financieringsactiviteiten. We gebruiken deze instrumenten uitsluitend indien er een onderliggende lening aanwezig is en de toepassing tot een positie van de totale leningenportefeuille leidt, die vergelijkbaar is met een positie zonder gebruik te maken van deze instrumenten. Hierbij passen we kostprijshedge-accounting toe (zie 9.10.1 Overlopende passiva). Het beleid van Rochdale is om niet te handelen in financiële instrumenten.
De belangrijkste risico’s uit hoofde van de financiële instrumenten van Rochdale zijn het kredietrisico, liquiditeitsrisico, valutarisico, renterisico (prijs- en kasstroomrisico) en marktrisico. Het beleid van de groep om deze risico’s te beperken is als volgt.
Kredietrisico
Voor Rochdale is het risico inzake huurdebiteuren relatief hoog; het saldo aan huurdebiteuren ultimo 2025 bedraagt € 5.873. Hiervoor is een voorziening getroffen ad. € 3.986 en er wordt ingezet op optimalisering van de huurincasso-activiteiten om het risico te verkleinen.
De kredietinstellingen waarmee wij zakendoen, voldoen aan de credit ratings zoals benoemd in ons treasurystatuut. De ratings veranderen continue en wij monitoren periodiek of wordt ze passen binnen het treasurystatuut.
Liquiditeitsrisico
Dit betreft het risico dat de groep over onvoldoende middelen beschikt om aan de directe verplichtingen te kunnen voldoen. Om te waarborgen dat we aan onze verplichtingen kunnen voldoen, zijn naast het aantrekken van langlopende leningen, ook kasgeld- en rekening-courantkredietfaciliteiten beschikbaar voor een bedrag van in totaal € 25.000. Voor 2025 geldt dat deze kasgeld- en rekening-courantkredietfaciliteiten zijn onderverdeeld in een gecommitteerde faciliteit van € 10.000 en een niet-gecommitteerde faciliteit van € 15.000.
Valutarisico
Rochdale is alleen werkzaam in Nederland, waardoor alle inkomende en uitgaande kasstromen in euro’s zijn. Er is dus geen sprake van een valutarisico.
Renterisico (prijs- en kasstroomrisico’s)
Rochdale loopt renteprijs- en rentekasstroomrisico’s over de rentedragende vorderingen (met name begrepen onder financiële vaste activa), effecten en liquide middelen en rentedragende langlopende en kortlopende schulden (waaronder schulden aan kredietinstellingen).
Voor vastrentende langlopende vorderingen en langlopende leningen loopt de groep het risico dat de marktwaarde van de vorderingen en leningen zal dalen respectievelijk stijgen als gevolg van veranderingen in de marktrente (i.c. prijsrisico). Voor deze vorderingen en schulden worden geen financiële derivaten uit hoofde van veranderingen in de marktrente afgesloten.
Voor vorderingen en schulden met variabele rente loopt de groep risico ten aanzien van toekomstige kasstromen als gevolg van veranderingen in de marktrente (i.c. kasstroomrisico). Voor schulden met variabele renteafspraken wordt het kasstroomrisico deels afgedekt om het risico van een rentestijging te mitigeren. Dit wordt gedaan door renteswapcontracten af te sluiten, waarbij de variabele rente wordt geruild voor een vaste rente. Zie verder: 9.10.1 Overlopende passiva.
7.2 Rentevoet leningen kredietinstellingen met resterende looptijden
Ter beoordeling van het prijsrisico dat de groep loopt, zijn de leningen in onderstaand overzicht ingedeeld in groepen van overeenkomstige contractueel overeengekomen rentepercentages en looptijden. De gewogen gemiddelde rentevoet van de leningen kredietinstellingen bedraagt 2,92% (2024: 3,00%). De daling in de gewogen gemiddelde rentevoet is ontstaan door aflossingen en het aantrekken van een aantal kortlopende leningen met een lagere rentevoet.
Tabel: renteklasse versus looptijd, in €
| 31-12-2025 Renteklasse | |||||||
|---|---|---|---|---|---|---|---|
| Restant looptijd | Tot 3% | 3%-4% | 4%-5% | 5%-6% | 6%-7% | > 7% | Totaal |
| 1-5 jaar | 132.500 | 20.000 | 40.563 | - | - | - | 193.063 |
| > 5 jaar | 653.524 | 337.040 | 480.814 | - | - | - | 1.471.378 |
| Totaal | 786.024 | 357.040 | 521.377 | - | - | - | 1.664.441 |
Bovenstaande overzicht is exclusief het agio op de leningen ontstaan door de leningruil met Vestia.
7.3 Kasstroomrisico’s leningen kredietinstellingen
Onderstaande vervalkalender van de leningenportefeuille geeft inzicht in de jaarlijkse bedragen betreffende de contractueel bepaalde kasstromen uit hoofde van de jaaraflossingen en de eindaflossingen:
Tabel: aflossingen 2026-2030, in €
| Beginstand | Jaaraflossingen | Eindaflossingen | Eindstand | |||
|---|---|---|---|---|---|---|
| 2026 | 1.664.441 | -1.645 | -1.136 | 1.661.661 | ||
| 2027 | 1.661.661 | -1.682 | -17.500 | 1.642.479 | ||
| 2028 | 1.642.479 | -1.721 | -49.427 | 1.591.330 | ||
| 2029 | 1.591.330 | -1.762 | -45.000 | 1.544.568 | ||
| 2030 | 1.544.568 | -1.805 | -80.000 | 1.462.763 |
De duration van de leningenportefeuille kredietinstellingen bedraagt gemiddeld 13,1 jaar (2024: 16,4 jaar). In de vervalkalender is geen rekening gehouden met nieuw aan te trekken leningen.
Hierna worden de renterisico’s van de leningenportefeuille per leningensoort toegelicht:
- De rente van de vastrentende leningen is voor de gehele looptijd, dan wel tot het renteherzieningsmoment gefixeerd. Het risico van deze leningen betreft:
- een hogere dan wel lagere rente dan de oude contractrente, op het moment van renteherziening;
- herfinanciering van de eindaflossing van de lening in een nieuwe lening met een hogere dan wel lagere rente. - De rente van de variabel rentende leningen (roll-over leningen) is gebaseerd op driemaands- en maands-Euribor. De rente van de roll-over leningen is opgebouwd uit het Euribor-percentage en een liquiditeitsopslag die varieert van +12 basispunt tot +34 basispunten.
- Het renterisico van 1 roll-over lening (waarbij de rente per drie maanden wordt herzien) is in 2025 voor € 10.000 afgedekt met rente-instrumenten (zijnde renteswaps). Het rentepercentage van deze lening bedroeg 4,77%.
- Rochdale heeft per ultimo 2025 in totaal voor € 50.600 aan basisrenteleningen in de leningenportefeuille. De basisrenteleningen hebben een rentetarief dat bestaat uit twee componenten, zijnde een basisrente en een kredietopslag. De basisrente geldt voor de volledige looptijd van de leningen. De kredietopslag geldt voor de overeengekomen periode, waarbij de eerste minimale looptijd 5 jaar bedraagt. Na 5 jaar dient een nieuwe kredietopslag met de bank overeengekomen te worden, waar geen minimale looptijd voor geldt. De rentepercentages van de 9 basisrenteleningen liggen tussen de 3,19% en 4,79%, inclusief de kredietopslag van tussen de 5 basispunten en de 40 basispunten.
7.4 Reële waarde
De reële waarde van de belangrijkste in de balans en niet in de balans opgenomen financiële instrumenten van de groep luidt als volgt:
Tabel: financiële instrumenten, in €
| Reële waarde | Boekwaarde | |||
|---|---|---|---|---|
| 31-12-2025 | 31-12-2024 | 31-12-2025 | 31-12-2024 | |
|
In de balans opgenomen: Schulden aan kredietinstellingen |
1.551.828 | 1.527.094 | 1.664.441 | 1.489.031 |
| Niet in de balans opgenomen: Renteswaps | 761 | 986 | - | - |
De marktwaarde van de leningen is berekend tegen de swapcurve op basis van de 6-maands Euribor plus 0,48% opslag voor de gemiddelde looptijd van leningen van 13,1 jaar. De gehanteerde uitgangspunten zijn:
Basisrentelening:
- De marktwaarde is bepaald door enkel de basisrente (= rente exclusief opslag) te nemen.
- De marktwaarde betreft de waarde vanaf rekendatum tot einde looptijd.
Renteconversie:
- De marktwaarde betreft de waarde vanaf rekendatum tot renteconversie.
Roll-over lening:
- Wordt niet berekend (marktwaarde = nominale waarde).
De marktwaarde van de renteswaps is berekend tegen de Eonia-curve en is inclusief opgelopen rente.
De 1-jaars marktrente exclusief opslag bedraagt ultimo 2025 2,17%.
Indien de marktwaarde van de leningen berekend zou worden exclusief kredietopslag dan bedraagt deze € 1.645.406 (2024: € 1.726.368).
8. Belangrijke inschattingen ten aanzien van waardering en resultaatbepaling
Het management dient veronderstellingen en schattingen te maken die van invloed zijn op de waardering van activa en verplichtingen, op de resultaatbepaling en de rapportage van voorwaardelijke activa en verplichtingen.
8.1 Waardering vastgoedportefeuille
8.1.1 Vastgoedportefeuille, marktwaarde in verhuurde staat
De belangrijkste uitgangspunten die zijn gehanteerd bij de bepaling van de marktwaarde in verhuurde staat van het op actuele waarde gewaardeerde DAEB- en niet-DAEB-vastgoed in exploitatie, zijn uiteengezet in paragraaf 9.2. De volgende aspecten met een bijzondere invloed op de uitkomsten van de waardering kennen ten tijde van het opmaken van deze jaarrekening een bijzondere onzekerheid.
Gemiddelde resterende looptijd bestaande huurcontracten
Deze is voor contracten met een bekende looptijd gebaseerd op de contractueel minimaal resterende contractduur. Voor woningen die zijn verhuurd aan huurders met recht op huurbescherming is voor de marktwaarde op basis van historische informatie de gemiddelde mutatiegraad op respectievelijk 8,26% (doorexploiteren) en 5,86% (uitponden) bepaald.
Huurbeleid
Sinds 2013 mogen woningcorporaties de huren voor huishoudens met een relatief hoog verzamelinkomen jaarlijks extra verhogen. Met deze maatregel wil het kabinet het zogenaamde scheef wonen tegengaan en de doorstroming op de woningmarkt bevorderen. Rochdale maakt gebruik van deze toegestane ruimte en is voornemens dat in de komende jaren ook te doen.
Op 9 februari 2016 stemde de Tweede Kamer in met het nieuwe Huurbeleid. Onderdeel hiervan is de huursombenadering, die per 1 januari 2017 is ingevoerd. Uitgangspunt voor 2025 is een huursomstijging van maximaal 0,5% onder de gemiddelde CAO-ontwikkeling voor de sociaal verhuurde woningen. Rochdale volgt jaarlijks het huurbeleid.
Passend toewijzen
Vanaf 1 januari 2016 moeten corporaties passend toewijzen. Dit betekent dat aan minstens 95% van de mensen met potentieel recht op huurtoeslag een woning wordt toegewezen met een huur onder de aftoppingsgrens (€ 682,96 of € 731,93). Daarnaast is in ons huurbeleid voor 2025 vastgelegd om 75% van de vrijkomende woningen, ongeacht recht op huurtoeslag, te verhuren onder de aftoppingsgrens. Dit aandeel ligt iets hoger dan in de Amsterdamse Samenwerkingsafspraken, waar wordt uitgegaan van minimaal 70%.
8.1.2 Timing en verwerking van onrendabele investeringen nieuwbouw en herstructurering
In de jaarrekening worden naast juridisch afdwingbare verplichtingen tevens feitelijke verplichtingen verwerkt die kunnen worden gekwalificeerd als ‘intern geformaliseerd en extern gecommuniceerd’. Hiervan is sprake wanneer uitingen namens de corporatie zijn gedaan richting huurders, gemeenten en overige stakeholders aangaande verplichtingen inzake toekomstige herstructureringen en toekomstige nieuwbouwprojecten. Een feitelijke verplichting is gekoppeld aan het besluitvormingsproces van de corporatie rondom projectontwikkeling en herstructurering. Van een feitelijke verplichting is sprake indien de formalisering van de definitieve ontwerpfase, die gelijk is aan de goedkeuring van het investeringsbesluit door de RvB en afgeleid het aanvragen van de bouwvergunning heeft plaatsgevonden.
De aannames gedaan bij de financiële impact van bovengenoemde feitelijke verplichtingen kunnen afwijken bij daadwerkelijke realisatie van de projecten. Planvorming kan onder meer wijzigingen in de tijd ondergaan door bewegingen in het prijsniveau van leveranciers, wettelijke procedures en aanpassingen in de voorgenomen bouwproductie.
8.2 Verwerking fiscaliteit
Met betrekking tot de vennootschapsbelasting heeft Rochdale een fiscale strategie gekozen en een fiscale meerjarenprognose opgesteld. De belangrijkste standpunten waar stelling ingenomen is, betreffen:
- het onderscheid tussen onderhoudskosten en investeringen;
- de fiscale onderhoudsvoorziening;
Rochdale volgt in de fiscale strategie en fiscale meerjarenprognose de binnen de sector gangbare standpunten naar de mening van belastingadviseurs pleitbaar zijn.
9. Toelichting op de geconsolideerde balans
9.1 Materiële vaste activa
De mutaties in de onroerende en roerende zaken ten dienste van de exploitatie zijn in het navolgende schema samengevat:
Tabel: mutaties in onroerende en roerende zaken ten dienste van de exploitatie, in €
| Onroerende en roerende zaken ten dienste van de exploitatie | 2025 | 2024 | ||
|---|---|---|---|---|
| Stand per 1 januari | ||||
| Verkrijgingsprijzen | 51.794 | 49.963 | ||
| Afschrijvingen | -24.315 | -22.095 | ||
| Cumulatieve waardeverminderingen | - | - | ||
| Boekwaarde | 27.479 | 27.868 | ||
| Mutaties | ||||
| Investeringen | 266 | 1.831 | ||
| Afschrijvingen | -2.260 | -2.220 | ||
| Overboekingen van vastgoedbeleggingen in exploitatie | - | - | ||
| Terugneming van waardeverminderingen | - | - | ||
| Totaal mutaties | -1.995 | -389 | ||
| Stand per 31 december | ||||
| Verkrijgingsprijzen | 52.060 | 51.794 | ||
| Afschrijvingen | -26.575 | -24.315 | ||
| Cumulatieve waardeverminderingen | - | - | ||
| Boekwaarde | 25.485 | 27.479 |
Voor de post ‘onroerende en roerende zaken ten dienste van de exploitatie’ worden de volgende componenten en afschrijvingstermijnen gehanteerd:
- Automatisering : lineair 5 jaar
- Vervoermiddelen : lineair 5 jaar
- Inventaris kantoor : lineair 5 of 10 jaar
- Kantoorgebouw (componentenbenadering):
- Casco : lineair 40 jaar
- Installaties: lineair 20 jaar
Het kantoorpand inclusief inventaris is verzekerd voor € 42.678. De boekwaarde van het kantoorpand bedraagt € 18.806 en is gelijk aan de vervaardigingsprijs minus lineaire afschrijvingen.
Rochdale heeft het WSW gevolmachtigd om, in voorkomende gevallen, een hypotheek te vestigen op het kantoorpand. Van deze volmacht heeft het WSW gedurende het verslagjaar geen gebruikgemaakt.
Voor de toekomstige kosten van groot onderhoud aan de bedrijfsgebouwen is geen voorziening voor groot onderhoud gevormd.
9.1.2 Materiële vaste activa in uitvoering
Tabel: Materiele vaste activa in uitvoering, in €
| 2025 | 2024 | |
|---|---|---|
| Materiële vaste activa in uitvoering | 1.887 | - |
| Stand per 31 december | 1.887 | - |
De post materiële vaste activa in uitvoering betreft de investering die tot en met 31-12-2025 is gedaan als onderdeel van de grote verbouwing van het Bruggebouw. Deze verbouwing heeft als doel het pand geschikt te maken voor meerdere huurders, waarvan Stichting Vluchtelingenwerk Nederland vanaf 1-3-2026 de eerste zal zijn.
De verbouwing duurt naar verwachting tot halverwege 2026 en de investering is geraamd op € 12.000
De verbouwing duurt naar verwachting tot halverwege 2026 en de investering is geraamd op € 12.000
9.2 Vastgoedbeleggingen
De mutaties in het vastgoed zijn in het volgende schema samengevat:
Tabel: verloop vastgoed, in €
| DAEB-vastgoed in exploitatie | Niet-DAEB-vastgoed in exploitatie | Vastgoed in ontwikkeling bestemd voor eigen exploitatie | |||||
|---|---|---|---|---|---|---|---|
| 2025 | 2024 | 2025 | 2024 | 2025 | 2024 | ||
| Boekwaarden per 1-1-2025 | 7.541.285 | 6.931.370 | 1.101.407 | 1.018.698 | 165.833 | 91.788 | |
| Investeringen | 88.304,00 | 73.042 | 22.025 | 14.952 | 245.164 | 129.233 | |
| Opleveringen | 149.172 | 35.175 | 12.128 | - | -161.300 | -35.175 | |
| Desinvesteringen | -136.751 | -11.392 | -19.882 | -2.261 | - | - | |
| Aanpassing reële waarde | -49.254 | 551.568 | -20.667 | 83.860 | - | - | |
| Overige mutaties | -11.754 | 3.390 | 10.826 | -2.608 | - | - | |
| Waardeverminderingen | -51.696 | -41.868 | -12.821 | -11.234 | -38.888 | -20.013 | |
| Totaal mutaties | -11.979 | 609.915 | -8.391 | 82.709 | 44.976 | 74.045 | |
| Boekwaarden per 31 december | 7.529.306 | 7.541.285 | 1.093.016 | 1.101.407 | 210.809 | 165.833 | |
Investeringen
In 2025 is € 88.304 geïnvesteerd in het DAEB-vastgoed in exploitatie en € 22.025 in het niet-DAEB-vastgoed. Dit betreft onder andere de projecten Vlietstraat, Deysselbuurt 2F en Akbarstraat. Er zijn veel projecten in de aanloopfase waarbij nog beperkt geld is uitgegeven.
Opleveringen
In 2025 zijn 7 projecten opgeleverd:
- Ottho Heldingstraat
- Entreegebied WLP
- Schimmelstraat 69-79
- Flex Brasa
- E-buurt Oost nieuwbouw
- Kwadijkerpark
- Amstelkwartier kavel 8
Overige mutaties
Dit betreft voor € 10.945 verkopen van DAEB naar niet-DAEB. Het restant ad € 929 betreft diverse mutaties van geringe omvang.
Autonome marktontwikkeling
De reële waarde mutatie is in 2025 uitgekomen op een daling van € 134.438. Dit is het saldo van €-/- 69.921 aan ongerealiseerde waardeveranderingen en €-/- 64.517 aan onrendabele investeringen en uitgaven op projecten in aanloopfase. Dit betreffen uitgaven die onttrokken worden aan de voorziening onrendabele top en uitgaven op projecten in de aanloopfase waar nog geen investeringsbesluit voor is genomen welke wij volledig voorzien. Het totaal aan gerealiseerde waardeveranderingen (of onrendabele investeringen) in de winst-en-verliesrekening bedraagt € 149.420.
De factoren die de waarde mutatie beïnvloed hebben, zijn:
- de gewijzigde leegwaarde(ontwikkeling)
- de gewijzigde markthuur(ontwikkeling)
- de gewijzigde disconteringsvoet
- het effect van de gewijzigde overdrachtsbelasting op de eindwaarde
- de effecten van de macro-economische parameters op de opbrengsten en kosten
- overige (markt)ontwikkelingen.
Tabel: toewijzing van de waardeontwikkeling
| Factoren | |
|---|---|
| Leegwaarde ontwikkeling | € 14.264 |
| De gewijzigde markthuur | € 102.653 |
| De stijging van de disconteringsvoet | € -177.696 |
| Macro-economische parameters | € 2.160 |
| Overige (markt) ontwikkelingen | € 134.487 |
| Erfpachtaanpassing | € -96.884 |
| Totaal | € -21.016 |
Rochdale heeft geconstateerd dat de wijze waarop de erfpacht in de erfpacht wordt ingerekend afwijkt van die van andere corporaties. Wij hebben besloten onze methodiek aan te passen zodat deze weer aansluit bij het te doen gebruikelijk in Amsterdam. Het hanteren van de verkeerde methodiek heeft geleid tot een verkeerde inschatting van het effect van de erfpacht in de marktwaarde in verhuurde staat. Dit heeft geen effect op onze ratio’s en leidt ook niet tot een ander inzicht in onze jaarrekening. Het effect van € 97 miljoen is prospectief in de cijfers van 2025 verwerkt.
Ongedeeld eigendom
Rochdale heeft gezamenlijk met Stichting DUWO 2 complexen met 1.139 verhuureenheden in ongedeeld eigendom. Het belang van Rochdale in dit ongedeeld eigendom bedraagt 50%. Deze verhuureenheden worden gewaardeerd tegen 50% van de totale waarde van deze complexen.
WSW-hypotheekrechten
Rochdale heeft het WSW gevolmachtigd om, in voorkomende gevallen, een hypotheek te vestigen op het gehele bezit. Van deze volmacht heeft het WSW gedurende het verslagjaar geen gebruikgemaakt.
Juridische en feitelijke verplichtingen inzake de waardering van het vastgoed
Het besluit van 27 maart 2017 tot wijziging van het BTIV voegt nieuwe regelgeving toe voor de verkoop van corporatiebezit. Kort samengevat heeft dat consequenties voor blijvend gereguleerde woningen: woningen met 144 of minder WWS-punten. De kopende partij is verplicht deze woningen zeven jaar te exploiteren. Uitponden is pas vanaf het achtste jaar toegestaan.
Rochdale heeft met de gemeente Diemen afspraken gemaakt over de verkoop van woningen. Op grond van deze afspraken is verkoop mogelijk bij een beperkt aantal complexen in de gemeente Diemen. De complexen waar verkoop niet mogelijk is, zijn gewaardeerd op het doorexploitatiescenario.
De in Amsterdam werkzame corporaties hebben met de Gemeente Amsterdam in 2023 gewerkt aan nieuwe gemeenschappelijke prestatieafspraken. Deze zijn in maart 2024 ondertekend. Onderdeel van deze afspraken is dat verkoop is toegestaan, maar er zijn wel beperkingen opgelegd. Zo mogen de gezamenlijke corporaties verkopen tot er nog minimaal 47.000 sociale huurwoningen aanwezig zijn in de stadsdelen Centrum en Zuid en de gebieden Oud-West, Oostelijk Havengebied, Overhoeks en Houthavens.
Aangezien dit volume niet aan het individuele vastgoed is toe te rekenen, is hier bij de waardering van het vastgoed geen rekening mee gehouden. Evenmin is het mogelijke effect van deze afspraak voor Rochdale te kwantificeren, omdat niet te bepalen is of en zo ja op welk moment het verkoopvolume in de verschillende marktgebieden bereikt zal worden.
Schattingen
Gelet op de huidige marktomstandigheden kunnen toekomstige marktontwikkelingen ten opzichte van de huidige marktontwikkelingen van significante invloed zijn op de uitkomsten van de huidige waardering in de jaarrekening.
Om inzicht te geven in de effecten van redelijkerwijs mogelijke wijzigingen in belangrijke parameters op de reële waarde, is de volgende gevoeligheidsanalyse opgenomen voor de woningportefeuille (sociaal en commercieel). Deze is gewaardeerd volgens de DCF-methode.
Tabel: gevoeligheidsanalyse
| Parameter | Gehanteerd in marktwaarde 31-12-2025 |
Afwijking t.o.v. gehanteerde waarde | Effect op marktwaarde | Relatief effect op marktwaarde |
|---|---|---|---|---|
| Mutatiegraad (door- exploiteren/uitponden) | 4,00 – 20,00% | Plus 1,0% | € 418.000 | 4,79% |
| Disconteringsvoet | 4,25 – 12,70% | Plus 0,5% | € -623.000 | -7,15% |
| Leegwaarde ontwikkeling | 4% - 2% | Min 1,0% | € -537.000 | -6,16% |
Op basis van de gevoeligheidsanalyse marktwaarde vastgoed in exploitatie is zichtbaar dat de disconteringsvoet en de leegwaardeontwikkeling de grootste invloed hebben op de uitkomst van de marktwaarde per 31 december 2025. Een aanpassing van 0,50% in de disconteringsvoet geeft een mutatie van € 623.000 en een aanpassing van de leegwaardeontwikkeling met 1,0% heeft een mutatie van € 537.000 tot gevolg. Deze mutaties leiden niet direct tot andere uitkomsten bij de beoordeling van de solvabiliteit en andere vermogensratio’s per 31 december 2025. De financiële positie is hiermee beperkt gevoelig voor schommelingen in de belangrijkste variabele en in de marktwaardeberekening.
Tabel: uitponden versus doorexploiteren, in €
| Marktwaarde in verhuurde staat | Jaarrekening | Waarde vastgoedportefeuille op basis van doorexploiteren | Waarde vastgoedportefeuille op basis van uitponden |
|---|---|---|---|
| Totaal | 8.622.322 | 1.787.915 | 6.834.407 |
| Woningen | 8.326.962 | 1.522.315 | 6.804.467 |
| BOG/MOG/ZOG | 245.657 | 245.657 | n.v.t. |
| Parkeren | 49.703 | 19.944 | 29.759 |
Van de marktwaarde betreffende de woningen zoals gewaardeerd in de jaarrekening 2025 is 81,7% gebaseerd op basis van het scenario uitponden. In totaal betreft dit 29.839 verhuureenheden. Voor het overige deel van de marktwaarde is het scenario (door)exploiteren van toepassing. Deze verdeling wordt vooral veroorzaakt door de forse toename van de leegwaarde en de leegwaarde indexering.
Informatie beleidswaarde
De beleidswaarde bedraagt:
Tabel: beleidswaarde, in €
| 2025 | 2024 | |
|---|---|---|
| DAEB-vastgoed in exploitatie | 3.857.446 | 3.646.162 |
| Niet-DAEB-vastgoed in exploitatie | 776.466 | 768.612 |
| Stand per 31 december | 4.633.912 | 4.414.774 |
De opbouw van de beleidswaarde per 31 december 2025 laat zich als volgt presenteren:
Tabel: opbouw van de beleidswaarde, in €
| DAEB | Niet-DAEB | |||
|---|---|---|---|---|
| 2025 | 2024 | 2025 | 2024 | |
| Marktwaarde per 31 december | 7.529.306 | 7.541.285 | 1.093.016 | 1.101.407 |
| Aanpassing naar beleid doorexploiteren | -1.102.143 | -1.066.611 | -69.539 | -54.459 |
| Aanpassing naar huurbeleid (maximale streefhuur) | -1.823.011 | -1.996.199 | -200.908 | -224.459 |
| Aanpassing onderhoudsnorm naar beleid | -1.197.161 | -1.171.284 | -98.720 | -96.208 |
| Aanpassing beheerkosten naar werkelijke uitgaven beheer en leefbaarheid | -284.645 | -304.175 | -16.405 | -17.848 |
| Sociale disconteringsvoet | 735.100 | 643.146 | 69.022 | 60.179 |
| Totaal aanpassingen | -3.671.860 | -3.895.123 | -316.550 | -332.795 |
| Beleidswaarde per 31 december | 3.857.446 | 3.646.162 | 776.466 | 768.612 |
Gevoeligheidsanalyse
In onderstaande tabel is aangegeven welk effect een positieve of negatieve aanpassing van de uitgangspunten heeft op de beleidswaarde:
Tabel: gevoeligheidsanalyse beleidswaarde
| Effect op de beleidswaarde: | Mutatie t.o.v. uitgangspunt | Effect op de beleidswaarde | Relatief effect op beleidswaarde |
|---|---|---|---|
| Disconteringsvoet | 0,5% hoger | -462.596 | -9,90% |
| Streefhuur per maand | € 25 lager | -217.091 | -4,65% |
| Lasten onderhoud | € 100 hoger | -143.914 | -3,08% |
| Lasten beheer | € 100 lager | 143.914 | 3,08% |
De disconteringsvoet is een marktwaardeparameter en is afhankelijk van de markt c.q. het risico dat in de markt wordt ingeschat en is daarmee een onzekere variabele. Anders is het met de overige uitgevoerde gevoeligheidsanalyses. Deze zijn afhankelijk van het beleid van de corporatie en zullen daardoor redelijk stabiel zijn.
Eigen vermogen
Per 31 december 2025 is in totaal € 6.034.435 aan ongerealiseerde herwaarderingen in het eigen vermogen begrepen (2024: € 6.327.626). Dit is het verschil tussen de marktwaarde in verhuurde staat van het vastgoed in exploitatie en de kostprijs. De waardering van dit vastgoed is in overeenstemming met het ‘Handboek modelmatig waarderen marktwaarde 2025’ bepaald. Daarmee is de waardering conform de in de Woningwet voorgeschreven waarderingsgrondslag en daaruit afgeleide ministeriële besluiten geldend ten tijde van het opmaken van de jaarverslaggeving.
De marktwaarde in verhuurde staat kan Rochdale niet realiseren. De beleidswaarde is een betere indicatie voor het bedrag dat Rochdale kan terugverdienen uit de exploitatie van het vastgoed. Het verschil tussen marktwaarde in verhuurde staat en beleidswaarde bedraagt € 3.988.410. Dit bedrag is dan ook tevens het deel van het eigen vermogen dat beklemd is vanwege de maatschappelijke doelstellingen die Rochdale nastreeft. De realisatie van het verschil tussen marktwaarde en beleidswaarde is sterk afhankelijk van het te voeren beleid van Rochdale. De mogelijkheden voor de corporatie om vrijelijk door (complexgewijze) verkoop of huurstijgingen de marktwaarde in verhuurde staat van het DAEB-bezit in exploitatie te realiseren zijn beperkt door wettelijke maatregelen en maatschappelijke ontwikkelingen zoals demografie en ontwikkeling van de behoefte aan sociale (DAEB-)huurwoningen.
Omdat de doelstelling van de corporatie is om duurzaam te voorzien in passende huisvesting voor hen die daar niet zelf in kunnen voorzien, zal van het vastgoed in exploitatie slechts een beperkt deel vervreemd worden. Daarnaast zal bij mutatie van de woning slechts in uitzonderingssituaties de huur worden verhoogd tot de markthuur en zijn de werkelijke onderhouds- en beheerlasten hoger dan ingerekend in de marktwaarde, voortvloeiend uit de beoogde kwaliteits- en beheerbeleid van de corporatie.
Verzekering en zekerheden
De vastgoedbeleggingen zijn verzekerd tegen aanschaf- c.q. voortbrengingskosten. De verzekerde som op basis van herbouwwaarde op balansdatum bedraagt € 80.000 per gebeurtenis. Het onroerend goed is nagenoeg in zijn geheel gefinancierd met kapitaalmarktleningen onder overheidsgarantie. Er zijn geen hypothecaire zekerheden afgegeven.
9.3 Financiële vaste activa
Het verloop van de financiële vaste activa kan als volgt worden gespecificeerd:
Tabel: het verloop van de financiële vaste activa, in €
| Deelnemingen | Vorderingen op maatschappijen waarin wordt deelgenomen | Vorderingen op groepsmaatschap-pijen waarin wordt deelgenomen | Latente belastingvordering(en) | Leningen u/g | Totaal | |
|---|---|---|---|---|---|---|
| Stand per 1 januari 2025 | 5.039 | 0 | 4 | 63.440 | 658 | 69.141 |
| Stortingen/opnamen | - | - | - | - | - | |
| Resultaat deelnemingen | 875 | - | - | - | 875 | |
| Mutatie voorziening | -414 | - | - | - | -414 | |
| Aflossingen | - | - | - | -86 | -86 | |
| Waardevermindering | - | - | - | - | - | |
| Overige mutaties | -4.369 | 31 | -4 | -3.141 | - | -7.483 |
| Stand per 31 december 2025 | 1.131 | 31 | - | 60.299 | 572 | 62.033 |
De overige mutaties Deelnemingen hebben betrekking op de in 2025 ontbonden deelnemingen. Hiervoor wordt verwezen naar paragraaf 4.2.
Vorderingen op Overige maatschappijen waarin wordt deelgenomen
Dit betreft een achtergestelde lening verstrekt aan verbinding Stichting Financiering Sekrepatu met een nominale waarde van € 3.100 en met een variabel rentepercentage van maximaal 1,5% per jaar. De lening eindigt op 12 juni 2037. Omtrent zekerheden is niets overeengekomen.
Vanwege de ontwikkeling van de economische situatie in Suriname, waaronder een zeer hoge inflatie wordt de kans dat de lening (volledig) wordt afgelost steeds kleiner ingeschat. Daarom is besloten de lening voor 100% te voorzien, net als bij de andere twee deelnemende Amsterdamse woningcorporaties.
Leningen u/g
In de leningen u/g zitten geen bedragen met een looptijd korter dan één jaar.
9.3.1 Deelnemingen
De deelnemingen betreffen:
Tabel: deelnemingen in 2025
| Aandeel | Resultaat boekjaar1 | Eigen vermogen per 31-12-2025 | Resultaat deelneming 2025 | |
|---|---|---|---|---|
| Overige deelnemingen | ||||
| Banne Binnen Beheer B.V. | 50% | - | - | - |
| Kwadijkerpark Beheer B.V. | 50% | - | -17 | - |
| Kwadijkerpark C.V. | 49,5% | 808 | 797 | 394 |
| Ontwikkelingsmaatschappij De Zaanwerf II C.V. | 49,50% | - | -1.122 | - |
| De Jonge Voorn B.V.* | 20% | - | - | 1 |
| De Jonge Voorn C.V.* | 19,60% | - | - | 66 |
| Totaal | 808 | -342 | 462 | |
| Overige kapitaalbelangen | ||||
| WoningNet N.V. | 15,50% | - | - |
In het resultaat deelneming zijn correcties uit oude jaren opgenomen. Derhalve wijkt het resultaat deelneming in sommige gevallen af van het resultaat over het boekjaar.
9.3.2 Latente belastingvordering(en)
De samenstelling van verwerkte en niet-opgenomen beschikbare verrekenbare tijdelijke verschillen en compensabele verliezen is als volgt:
Tabel: samenstelling latentie, in €
| 01-01-2025 | Correcties voorgaande jaren | VPB last/bate huidig boekjaar | Verdiscon-tering | Aanpassing via vermogen | 31-12-2025 | |
|---|---|---|---|---|---|---|
| Compensabele verliezen | 56.244 | - | -1.951 | - | - | 54.293 |
| Onderhoudsvoorziening | - | - | - | - | - | |
| Leningen en derivaten | 3.986 | - | -161 | - | - | 3.825 |
| Afschrijvingspotentieel | 3.196 | - | -918 | - | - | 2.278 |
| Agio leningruil Vestia | - | - | - | - | - | - |
| Vastgoed in ontwikkeling | 111 | - | -111 | - | - | - |
| Vastgoed verkocht onder voorwaarden | -97 | - | - | - | - | -97 |
| Totaal | 63.440 | - | -3.141 | - | - | 60.299 |
Waarvan opgenomen onder de actieve latenties € 60.299 en onder de passieve latenties € 0.
Tabel: latentie nominale waarde en contante waarde, in €
| Nominale waarde latentie 25,8% | Contante waarde | Looptijd in jaren | |
|---|---|---|---|
| Compensabele verliezen | 60.790 | 54.293 | 10 |
| Waarderingsverschillen vastgoedbeleggingen | -850.173 | - | n.b. |
| Fiscaal afschrijvingspotentieel Vastgoedbeleggingen | 3.203 | 2.278 | 35 |
| Waarderingsverschil vastgoed ten behoeve van de exploitatie | 331 | - | n.b. |
| Waarderingsverschil deelnemingen | 742 | - | n.b. |
| Vastgoed verkocht onder voorwaarden | -97 | -97 | 1 |
| Onderhanden projecten voor verkoop | - | - | 1 |
| Overige voorzieningen | 255 | - | n.b. |
| Fiscaal (dis)agio langlopende leningen | 4.920 | 3.825 | 37 |
| Financiële instrumenten | 36.164 | - | 0 |
| Niet-aftrekbare rente artikel 15b Wet Vpb 1969 | - | - | |
| Totaal | -743.864 | 60.299 |
De latenties zijn gewaardeerd op basis van contante waarde tegen 2,15% (2024: 2,22%).
Rochdale heeft haar beleid afgestemd op haar volkshuisvestelijke karakter. Bij het contant maken van het vastgoed is voor een aantal latenties, waaronder de Niet-aftrekbare rente artikel 15b Wet Vpb 1969, de veronderstelling gehanteerd dat er in de toekomst geen afwikkelmoment zal zijn van de te vormen latentie. Hierdoor bedraagt de contante waarde van die betreffende latenties nihil. De latenties zijn hiermee wel opgenomen in de tabel met eigenschappen hierboven, maar niet als latentie gewaardeerd.
De niet-opgenomen verrekenbare tijdelijke verschillen hebben betrekking op compensabele verliezen. Van de compensabele verliezen is het waarschijnlijk dat toekomstige fiscale winst beschikbaar komt ter compensatie of dat mogelijkheden tot verrekening kunnen worden benut, binnen 10 jaar na balansdatum. De niet-opgenomen verliezen zijn daarom nihil (2024: € nihil).
De Vpb-aangiften tot en met fiscaal boekjaar 2022 zijn definitief afgerond.
9.3.3 Leningen u/g
Onder leningen u/g zijn begrepen meerdere leningen uit hoofde van de Startersrenteregeling. De boekwaarde van deze leningen bedraagt ultimo boekjaar € 572 (2024: € 658). De gemiddelde resterende looptijd van de Startersrenteregeling is afhankelijk van de looptijd van de hypotheek of eerdere woningverkoop. In de leningen u/g zitten geen bedragen met een looptijd korter dan één jaar. Over zekerheden is niets overeengekomen.
9.4 Voorraden
Tabel: voorraden, in €
| 31-dec-25 | 31-dec-24 | |
|---|---|---|
| Vastgoed bestemd voor de verkoop | 3.266 | 5.564 |
| Totaal voorraden | 3.266 | 5.564 |
In de post ‘vastgoed bestemd voor de verkoop’ zitten geen afwaarderingen naar lagere opbrengstwaarde. Het betreft met name grondposities. In 2025 is één positie verkocht.
9.5 Vastgoed in ontwikkeling bestemd voor verkoop
Het vastgoed in ontwikkeling bestemd voor verkoop betreft een project waarbij na renovatie een deel van de woningen verkocht worden.
Tabel: Vastgoed in ontwikkeling bestemd voor verkoop, in €
| 31-dec-25 | 31-dec-24 | |
|---|---|---|
| Vastgoed in ontwikkeling bestemd voor verkoop | 4.326 | 4 |
| Totaal Vastgoed in ontwikkeling bestemd voor verkoop | 4.326 | 4 |
9.6 Vorderingen
Alle vorderingen hebben een resterende looptijd korter dan een jaar. De reële waarde van de vorderingen benadert de boekwaarde, gegeven het kortlopende karakter ervan en het feit dat waar nodig voorzieningen voor oninbaarheid zijn gevormd.
9.6.1 Huurdebiteuren
Tabel: huurdebiteuren, in €
| 31-dec-25 | 31-dec-24 | |
|---|---|---|
| Zittende huurders | 3.472 | 4.032 |
| Vertrokken huurders | 2.329 | 2.178 |
| Overig | 72 | 57 |
| 5.874 | 6.267 | |
| Af: voorziening wegens oninbaarheid | -3.986 | -4.719 |
| Totaal huurdebiteuren | 1.887 | 1.548 |
De huurachterstanden, voor aftrek van voorziening, zijn lager dan in 2024. Dit komt met name door de aangescherpte werkwijze rondom het aflossen van bestaande betalingsregelingen van reguliere huurders en de afspraken met intermediairs. Daarnaast zijn de achterstanden van commercieel vastgoed gedaald. Door deze ontwikkelingen is de voorziening neerwaarts bijgesteld waardoor het totaal aan huurdebiteuren is gestegen.
9.6.2 Vorderingen op maatschappijen waarin wordt deelgenomen
Over de vorderingen waarover een rente wordt berekend, geldt een tarief van 12-maands Euribor verhoogd met 2%-punt opslagen.
9.6.3 Belastingen en premies van sociale verzekering
Tabel: belastingen en premies van sociale verzekering, in €
| 31-dec-25 | 31-dec-24 | |
|---|---|---|
| Vennootschapsbelasting | 1.930 | 2.060 |
| Totaal belastingen en premies van sociale verzekering | 1.930 | 2.060 |
9.6.4 Overige vorderingen
Tabel: overige vorderingen, in €
| 31-dec-25 | 31-dec-24 | |
|---|---|---|
| Overige debiteuren | 4.590 | 5.363 |
| Overige vorderingen | 240 | 90 |
| Totaal overige vorderingen | 4.830 | 5.453 |
9.6.5 Overlopende activa
Tabel: overlopende activa, in €
| 31-dec-25 | 31-dec-24 | |
|---|---|---|
| Vooruitbetaalde kosten | 4.596 | 861 |
| Totaal overlopende activa | 4.596 | 861 |
9.7 Liquide middelen
Tabel: liquide middelen, in €
| 31-dec-25 | 31-dec-24 | |
|---|---|---|
| Kas/bank | 24.279 | 4.459 |
| Deposito’s | 43 | 42 |
| Totaal liquide middelen | 24.322 | 4.501 |
De liquide middelen staan geheel ter vrije beschikking. Inbegrepen is een saldo gelden onderweg van € 221.
Zekerheden
De huisbankier heeft aan Rochdale kasgeld- en rekening-courantkredietfaciliteiten ter beschikking gesteld voor een totaalbedrag van € 25.000. Deze kasgeld- en rekening-courantkredietfaciliteiten zijn onderverdeeld in een gecommitteerde faciliteit van € 10.000 en een niet-gecommitteerde faciliteit van € 15.000. Van het krediet is in het boekjaar geen gebruikgemaakt.
9.8 Groepsvermogen
Het eigen vermogen wordt in de toelichting op de balans in de enkelvoudige jaarrekening nader toegelicht.
9.9 Voorzieningen
Tabel: verloop van de voorzieningen, in €
| Stand per: 1-1-25 | Dotaties | Onttrekkingen | Vrijval | Stand per: 31-12-25 | ||
|---|---|---|---|---|---|---|
| Voorziening onrendabele investeringen | 117.679 | 140.446 | -127.026 | - | 131.099 | |
| Overige voorzieningen | 2.123 | 493 | -369 | - | 2.248 | |
| Totaal voorzieningen | 119.802 | 140.939 | -127.395 | - | 133.347 |
Van de voorzieningen is een bedrag van € 66.550 als langlopend (langer dan een jaar) aan te merken. Een bedrag van € 1.000 heeft een verwachte looptijd langer dan 5 jaar.
9.9.1 Voorziening onrendabele investeringen
De voorziening onrendabele investeringen betreft het per saldo verlieslatende deel van contracten afgesloten voor de ontwikkeling van vastgoedeenheden waarvoor nog onvoldoende kosten zijn gemaakt om het bedrag daarop in mindering te brengen.
9.9.2 Overige voorzieningen
Onder overige voorzieningen zijn de volgende voorzieningen opgenomen:
Tabel: overige voorzieningen, in €
| 31-dec-25 | 31-dec-24 | |
|---|---|---|
| Jubileumuitkeringen | 755 | 683 |
| Loopbaanontwikkeling | 1.350 | 1.317 |
| Personeel | 142 | 123 |
| Totaal overige voorzieningen | 2.248 | 2.124 |
De voorziening inzake personeel betreft de kosten die direct samenhangen met in gang gezette beëindigingen van dienstverbanden en een voorziening voor langdurig zieken. De huidige voorziening is de beste inschatting voor de verwachte uitstroom van middelen voor Rochdale. Bij het bepalen van de voorziening is onder andere rekening gehouden met eventueel uit te keren vergoedingen en te verstrekken huurkortingen.
9.10 Langlopende schulden
Tabel: langlopende schulden, in €
| Stand per 31-12-25 |
Aflossingsverplichting 2026 |
Resterende looptijd > 1 jaar |
Waarvan looptijd > 5 jaar |
|
|---|---|---|---|---|
| Schulden/leningen kredietinstellingen | 1.664.441 | 2.781 | 1.661.661 | 1.462.763 |
| Agio leningen | 17.270 | 436 | 16.834 | 15.065 |
| Overige schulden | 9.087 | 189 | 8.898 | 8.142 |
| Totaal langlopende schulden | 1.690.799 | 3.406 | 1.687.393 | 1.485.970 |
Langlopende schulden met een resterende looptijd van minder dan 1 jaar ad € 3.406 (2024: € 25.211), waaronder de aflossingsverplichtingen voor komend jaar, zijn verantwoord onder de kortlopende schulden.
De leningen die een variabele rentecomponent bevatten, bestaan voor:
- € 10.000 uit variabele leningen waarvan het renterisico voor € 10.000 is afgedekt door de afgesloten rente-swapcontracten;
- € 50.600 uit basisrenteleningen waarin de basisrente voor langere tijd is vastgelegd en de opslag binnen een paar jaar wordt herzien;
- € 75.000 uit leningen met een variabele rente waarin een terugstortfaciliteit aanwezig is. Dit betreft 2 leningen. Een weeks- rollover van € 50.000 en een maands-rollover van € 25.000 waarbij ultimo 2025 voor € 20.000 is teruggestort
Voor het totaalbedrag aan schulden/leningen van overheid en kredietinstellingen is borging van het WSW verkregen.
Voor een nadere toelichting wordt verwezen naar de toelichting op de financiële instrumenten zoals opgenomen in hoofdstuk 7.
Het vervalschema van de langlopende schulden in de komende 5 jaar is als volgt:
Tabel: vervalschema langlopende schulden, in €
| Aflosbaar over 2 jaar | Aflosbaar over 3 jaar | Aflosbaar over 4 jaar | Aflosbaar over 5 jaar | |
|---|---|---|---|---|
| Schulden/leningen kredietinstellingen | 19.182 | 51.149 | 46.762 | 81.805 |
| Agio leningen | 439 | 441 | 443 | 446 |
| Overige schulden | 189 | 189 | 189 | 189 |
| 19.810 | 51.779 | 47.394 | 82.440 |
9.10.1 Schulden/leningen kredietinstellingen
De mutaties in 2025 van de post ‘schulden/leningen overheid en kredietinstellingen’ kunnen als volgt worden toegelicht:
Tabel: schulden/leningen overheid en kredietinstellingen, in €
| 2025 | 2024 | |
|---|---|---|
| Stand per 1 januari | 1.506.733 | 1.366.600 |
| Nieuwe leningen | 275.000 | 220.000 |
| Agio op nieuwe leningen | - | |
| Aflossingen | -119.590 | -79.435 |
| Aflossing en opname op lening met terugstortfaciliteit | 20.000 | - |
| Vrijval agio leningen | -432 | -432 |
| Stand per 31 december | 1.681.712 | 1.506.733 |
Het agio op de leningen is ontstaan door de Vestia-leningruil waarbij leningen met een marktconforme rente (0,535%) zijn geruild voor leningen met een niet-marktconforme (hogere) rente (4,860%). Het bedrag betreft het verschil tussen de boekwaarde van de aan Vestia overgedragen leningen en reële waarde van de van Vestia overgenomen leningen. De toevoeging is direct in de winst-en-verliesrekening verwerkt als volkshuisvestelijke bijdrage onder de post ‘overige organisatiekosten’ en valt via de effectieve rentemethode vrij over de resterende looptijd van de van Vestia overgenomen leningen.
Voor de variabel rentende leningen is voor € 10.000 aan renteswaps aangegaan om het variabel renterisico op deze leningen af te dekken.
Hedges
Algemene hedgestrategie
Rochdale voerde een strategie om het risico op wijzigingen van toekomstige rentekasstromen uit hoofde van bestaande en zeer waarschijnlijk in de toekomst af te sluiten leningen af te dekken. Daartoe werden als hedge-instrumenten renteswapcontracten afgesloten. Met een renteswap ontvangt de groep een variabele rente van de tegenpartij en betaalt zij een vaste rente terug. In de laatste jaren zijn geen hedgecontracten meer afgesloten. De laatste hedgetransactie dateert van 15 juli 2008.
Effectiviteit hedgerelatie
Hedge-accounting wordt toegepast aangezien sprake is van een effectieve hedgerelatie (100%). De kritische kenmerken (onder andere omvang en looptijd) van de hedge-instrumenten komen hierbij overeen met die van de afgedekte posities. Voor elke verslaggevingsperiode wordt de effectiviteit van de hedgerelaties getest middels het vergelijken van de kritische kenmerken, die de waarde van de instrumenten het meest beïnvloeden. Indien ineffectiviteit wordt vastgesteld, wordt deze in de winst-en-verliesrekening verwerkt.
Op het aanwezige derivaat wordt kostprijshedge-accounting toegepast.
Renteswaps
Rochdale heeft een payerswapcontract afgesloten om het renterisico voortvloeiend uit een leningencontract met een variabele rente af te dekken. De betalingscondities van de renteswap stemmen overeen met die van de onderliggende lening. Zoals onder de waarderingsgrondslagen toegelicht past de corporatie daarbij kostprijshedge-accounting toe, waardoor de renteswap tegen kostprijs wordt gewaardeerd (nagenoeg nihil) en waardemutaties niet in het resultaat worden verantwoord.
De waarde in het economische verkeer van dit financiële instrument bestaat uit het bedrag dat de groep zou ontvangen of betalen om dit contract te beëindigen.
Tabel: renteswapportefeuille, naar looptijd en waarde
| Derivaat | Hoofd-som | Ingangsdatum | Einddatum | Te betalen rente | Te ontvangen rente | Marktwaarde 31-12-25 | Marktwaarde 31-12-24 |
|---|---|---|---|---|---|---|---|
| ING | -10.000 | 15-07-2008 | 15-07-2028 | 4,65% | EUR3M | -761 | -986 |
| Niet in de balans opgenomen marktwaarde (vanwege toepassing kostprijshedge-accounting) |
-761 | -986 | |||||
De aan hiervoor genoemde derivaten gekoppelde variabel rentende leningen betreft:
Tabel: variabel rentende leningen gekoppeld aan derivaten, naar looptijd en waarde
| Geldgever | Hoofdsom | Ingangsdatum | Einddatum | Te betalen variabele rente | Gekoppeld aan derivaat |
|---|---|---|---|---|---|
| NWB | 10.000 | 08-09-2008 | 15-07-2028 | EUR3M | ING |
| Totaal | 10.000 |
Voor het effectieve deel van de hedge worden de resultaten van het hedge-instrument en de afgedekte positie overeenkomstig de regels voor kostprijshedge-accounting van Richtlijn 290 gelijktijdig in de winst-en-verliesrekening verwerkt. Omdat de hedge volledig effectief is, zijn de resultaten gelijk en tegengesteld aan elkaar waardoor het netto-effect in de winst-en-verliesrekening nihil zal zijn.
WSW-hypotheekrechten
Rochdale heeft het WSW gemachtigd om, in voorkomende gevallen, een hypotheek te vestigen op het onderliggende bezit. Van deze volmacht heeft het WSW gedurende het verslagjaar geen gebruikgemaakt.
Aflossingssysteem
De leningen worden afgelost op basis van het lineaire, annuïtaire dan wel het fixe kostprijssysteem.
9.10.2 Overige schulden
Tabel: overige schulden, in €
| 31-dec-25 | 31-dec-24 | |
|---|---|---|
| Waarborgsommen | 4.551 | 4.194 |
| Vooruitontvangen huren | 4.536 | 4.726 |
| Totaal overige schulden | 9.087 | 8.920 |
De reële waarde van deze overige langlopende schulden benadert de boekwaarde. De specificatie van de waarborgsommen is als volgt:
Tabel: waarborgsommen, in €
| 2025 | 2024 | |
|---|---|---|
| 1-jan | ||
| Ontvangen waarborgsommen | 4.090 | 3.951 |
| Rente waarborgsommen | 104 | 79 |
| 4.194 | 4.030 | |
| Mutaties | ||
| Toegevoegde rente | 47 | 31 |
| Toegevoegde waarborgsommen | 669 | 525 |
| Uitbetaalde rente | -7 | -6 |
| Uitbetaalde waarborgsommen | -353 | -386 |
| 357 | 164 | |
| 31-dec | ||
| Ontvangen waarborgsommen | 4.406 | 4.090 |
| Rente waarborgsommen | 145 | 104 |
| 4.551 | 4.194 |
De waarborgsommen betreffen de uit hoofde van de huurovereenkomst van huurders ontvangen bedragen die dienen als eerste zekerheid voor de voldoening van het bedrag dat bij beëindiging van de huurovereenkomst door de huurder aan mutatiekosten en achterstallige huur verschuldigd mocht zijn. In 2025 is 1,65% (2024: 1,61%) rente toegerekend. De waarborgsom inclusief samengestelde rente wordt bij beëindiging van de huurovereenkomst verrekend. Sinds 2011 wordt van nieuwe huurders in de sociale sector geen waarborgsom gevraagd. De reden hiervoor is dat we de lasten van nieuwe huurders willen beperken.
De post ‘vooruitontvangen huren’ heeft betrekking op de verhuring van de Amstelmeerschool aan de gemeente Amsterdam met een resterende looptijd variërend van 20 tot 40 jaren.
9.11 Kortlopende schulden
Alle kortlopende schulden hebben een resterende looptijd korter dan een jaar. De reële waarde van de kortlopende schulden benadert de boekwaarde vanwege het kortlopende karakter van de schulden.
Voor het kortlopende deel van langlopende schulden verwijzen wij naar de toelichting op de langlopende schulden.
9.11.1 Belastingen en premies van sociale verzekering
Tabel: belastingen en premies van sociale verzekering, in €
| 31-dec-25 | 31-dec-24 | |
|---|---|---|
| BTW | 7.262 | 7.593 |
| Loonheffing | 1.891 | 1.692 |
| Vennootschapsbelasting | - | - |
| Totaal belastingen en premies van sociale verzekering | 9.153 | 9.285 |
9.11.2 Overlopende passiva
Tabel: overlopende passiva, in €
| 31-dec-25 | 31-dec-24 | |
|---|---|---|
| Niet vervallen rente | 23.309 | 22.017 |
| Vooruitontvangen huren | 5.373 | 5.912 |
| Servicekosten | 4.153 | 6.070 |
| Overige | 5.541 | 6.504 |
| Totaal overlopende passiva | 38.377 | 40.503 |
9.12 Niet uit de balans blijkende rechten en verplichtingen
9.12.1 Steigereiland Noord, Amsterdam
Bij de realisatie van het appartementencomplex Steigereiland Noord in Amsterdam zijn 24 appartementen opgeleverd die vallen onder de Koopbrugregeling. Deze houdt in dat Rochdale 80% van het eigendom heeft verkocht en 20% van het eigendom als voorraad heeft opgenomen. Zowel Rochdale als de koper hebben het recht om het resterende deel terug te kopen respectievelijk verkopen tegen 20% respectievelijk 80% van de vrije verkoopwaarde. In 2025 zijn er geen Koopbrugwoning verkocht. Per 31 december 2025 stonden er nog 10 appartementen onder de Koopbrugregeling. In de jaarrekening is het 20%-deel tegen kostprijs onder de voorraden in de balans opgenomen voor € 158.
9.12.2 Koopgarantwoningen
Er zijn in het verleden 6 woningen verkocht onder koopgarantvoorwaarden. Per 31 december 2025 stonden er nog 5 woningen onder de koopgarantregeling. Daarbij heeft Rochdale het eerste recht c.q. een terugkoopverplichting tegen de dan geldende marktwaarde. In de jaarrekening is de verstrekte koperskorting (25%) tegen kostprijs onder de voorraden in de balans opgenomen voor € 220.
9.12.3 Leaseverplichtingen
Rochdale is leaseverplichtingen aangegaan voor het gebruik van leaseauto’s. De totale leaseverplichting bedraagt € 4.018. Ultimo boekjaar zijn de verplichtingen uit hoofde van leases als volgt te specificeren:
Tabel: leaseverplichtingen, in €
| Te betalen | ||
|---|---|---|
| Binnen 1 jaar | 1.100 | |
| Tussen 1 en 5 jaar | 2.918 | |
| Meer dan 5 jaar | - |
Gedurende het verslagjaar is € 1.684 aan leasekosten in de winst-en-verliesrekening verwerkt.
9.12.4 Erfpachtverplichtingen
Voor onroerende zaken zijn er erfpachtverplichtingen aangegaan met een variërende looptijd tot maximaal 50 jaar. De jaarlijkse last voor de erfpacht voor 2026 is € 746. Dit bedrag neemt af tot € 465 per jaar in 2030. De verplichting binnen 5 jaar bedraagt € 2.761.
9.12.5 Onderhoudsverplichtingen
Woningstichting Rochdale is ultimo 2025 € 2.105 (2024: € 3.260) aan verplichtingen voor planmatig onderhoud en € 6.524 aan Investeringen PO+ aangegaan. De uitvoering hiervan zal binnen 1 jaar plaatsvinden. Met betrekking tot calamiteiten en veiligheid (brandveiligheidsprojecten) is Rochdale ultimo 2025 € 10 (2024: € 20) aan verplichtingen aangegaan.
Daarnaast heeft Rochdale een langlopend contract voor de vervanging van individuele cv-installaties. Dit contract is ingegaan op 1 januari 2016 en eindigt van rechtswege op 31 december 2033. De omvang betreft circa € 2.400 per jaar.
De jaarlijkse lasten voor contractonderhoud bedragen circa € 8.780. Daarnaast bedraagt de contractuele verplichting voor contracten voor servicekosten € 5.150. Voor dagelijks onderhoud zijn ultimo 2025 verplichtingen aangegaan voor €929.
9.12.6 Verplichtingen inzake projecten
Rochdale heeft ultimo 2025 voor ongeveer € 259.455 aan verplichtingen inzake de ontwikkeling van projecten (sloop, nieuwbouw en/of renovatie) (2024: € 354.558).
9.12.7 WSW-obligo
Uit hoofde van het borgingsstelsel heeft Rochdale een obligoverplichting jegens het WSW. Deze bestaat uit de jaarlijkse obligoheffing van maximaal 0,33% en een gecommitteerd obligo in de vorm van een variabele lening van maximaal 2,6% van de restschuld van de door Rochdale opgenomen, door het WSW geborgde leningen. Over 2025 bedroeg de heffing 0,0269% (€0,4 miljoen) en de obligo lening 2,6% (€ 39,8 miljoen).
Het WSW verwacht vanwege de lopende verplichtingen en de geraamde groei van het geborgde volume de komende jaren elk jaar obligo te moeten heffen. Rochdale zal de komende 5 jaren naar verwachting in totaal € 19 miljoen moeten afdragen aan jaarlijkse obligoheffingen en eventuele gecommitteerd obligo te moeten verstrekken om het risicovermogen van het WSW op peil te houden. Zoals nu verwacht ligt dit in de range van 0,06% tot 0,09% bruto van het geborgde schuldrestant per jaar. Dit is ruimschoots onder het vastgestelde maximum van 0,34% bruto jaarlijks obligo, zoals opgenomen in het Reglement van Deelneming. Voor Rochdale bedraagt dit maximaal € 5,1 miljoen per jaar.
De maximale obligoverplichting bedraagt € 58,8 miljoen per 31 december 2025 (€ 58,9 miljoen per 31 december 2024). Indien het WSW het gecommitteerde obligo zou opeisen dient Rochdale het bedrag binnen 10 dagen aan het WSW over te maken. Rochdale verwacht indien noodzakelijk aan deze verplichting te kunnen voldoen door het nog niet benutte deel van het bestaande financieringskrediet aan te spreken, en zo nodig een aanvullende lening aan te trekken binnen het aanwezige faciliteringsvolume.
9.12.8 Levering onder ontbindende voorwaarden
Op 28 december 2022 heeft Rochdale een stuk grond aan de Naritaweg in Amsterdam aangekocht via een Groninger Akte. Dit houdt in dat de grond is geleverd, maar de koopsom ad € 4,74 miljoen nog niet is betaald. De eigendom is verkregen onder ontbindende voorwaarden. De ontbindende voorwaarden lopen af zodra de koopprijs is voldaan of uiterlijk op 20 december 2027.
9.12.9 Overige aansprakelijkheidsverplichtingen
Rochdale is commanditair (stille) vennoot in de onder hoofdstuk 4.2 opgenomen samenwerkingsverbanden zonder rechtspersoonlijkheid en is aansprakelijk tot het bedrag van het ingebrachte kapitaal.
10. Toelichting op de geconsolideerde winst-en-verliesrekening
10.1 Huuropbrengsten
Tabel: huuropbrengsten, in €
| 2025 | 2024 | |
|---|---|---|
| Woningen en woongebouwen | 286.956 | 274.644 |
| Onroerende zaken niet zijnde woningen | 20.046 | 19.415 |
| Totaal te ontvangen huurinkomsten | 307.001 | 294.059 |
| Huurderving wegens leegstand | -4.723 | -4.282 |
| Mutatie voorziening debiteuren | 76 | -2.007 |
| Totaal huuropbrengsten | 302.355 | 287.770 |
Het totaal aan te ontvangen huurinkomsten is gewijzigd als gevolg van:
- verhoging van de huren wegens huurverhoging per 1 juli voor een bedrag van €13.158
- het in exploitatie komen van nieuwe woningen en woongebouwen of van aangekochte woningen voor een bedrag van € 2.431
- het uit exploitatie nemen van eenheden voor een bedrag van € 5.362;
- verhoging van de huren wegens mutatie en woningverbetering tot een bedrag van € 2.478
- effecten 2024 en overige mutaties (bezitsmutaties, algemene huurverhoging, mutaties en woningverbetering) voor een bedrag van € 390.
Tabel: nettohuuropbrengsten per gemeente, in €
| 2025 | 2024 | |
|---|---|---|
| Amsterdam | 240.831 | 220.365 |
| Diemen | 18.045 | 18.645 |
| Landsmeer | 2.770 | 2.877 |
| Purmerend | 13.100 | 17.322 |
| Zaanstad | 27.609 | 28.561 |
| Totaal huuropbrengsten | 302.355 | 287.770 |
10.2 Opbrengsten servicecontracten
Tabel: opbrengsten servicecontracten, in €
| 2025 | 2024 | |
|---|---|---|
| Vergoedingen van huurders voor leveringen en diensten | 24.250 | 26.685 |
| Vergoedingsderving wegens leegstand | -444 | -536 |
| Mutatie voorziening debiteuren | 7 | -177 |
| Totaal opbrengsten servicecontracten | 23.812 | 25.972 |
10.3 Lasten servicecontracten
Tabel: lasten servicecontracten, in €
| 2025 | 2024 | |
|---|---|---|
| Stookkosten | 12.405 | 12.729 |
| Elektra | 3.041 | 3.417 |
| Schoonmaakkosten | 4.211 | 3.772 |
| Overig | 6.429 | 9.541 |
| Toegerekende organisatiekosten | 309 | 318 |
| Totaal lasten servicecontracten | 26.394 | 29.777 |
Onder de post ‘overig’ worden ook niet-verrekenbare servicekosten uit voorgaande jaren verantwoord. In de stookkosten is inbegrepen de aanschaf van nieuwe verbruiksmeters ad € 6 (2024: € 4). De aanschaf wordt in 10 jaar verrekend met de huurders. De afname van de post ‘overig’ ten opzichte van vorig jaar is grotendeels te verklaren door lagere elektrakosten.
10.4 Lasten verhuur- en beheeractiviteiten
Tabel: lasten verhuur- en beheeractiviteiten, in €
| 2025 | 2024 | |
|---|---|---|
| Toegerekende organisatiekosten | 24.135 | 24.162 |
| Overige lasten verhuur- en beheeractiviteiten | 2.557 | 2.314 |
| Totale lasten verhuur- en beheeractiviteiten | 26.691 | 26.476 |
10.5 Lasten onderhoudsactiviteiten
Tabel: lasten onderhoudsactiviteiten, in €
| 2025 | 2024 | |
|---|---|---|
| Planmatig onderhoud | 29.075 | 34.104 |
| Mutatieonderhoud | 21.211 | 24.702 |
| Reparatieonderhoud | 25.756 | 25.918 |
| Contractonderhoud | 8.390 | 10.714 |
| Bijdrage aan onderhoud voor VvE’s | 14.588 | 14.462 |
| Overig | 140 | 974 |
| Subtotaal onderhoudslasten | 99.160 | 110.874 |
| In kosten begrepen dekking eigen onderhoudsdienst | -2.332 | -2.566 |
| Toegerekende organisatiekosten | 20.643 | 20.801 |
| Totaal lasten onderhoudsactiviteiten | 117.471 | 129.109 |
10.6 Overige directe operationele lasten exploitatie bezit
Tabel: overige directe operationele lasten exploitatie bezit, in €
| 2025 | 2024 | |
|---|---|---|
| Belastingen en verzekeringen | 19.983 | 17.376 |
| Erfpacht | 850 | 940 |
| Algemene overige bedrijfslasten | 463 | 444 |
| Totaal overige directe operationele lasten exploitatie bezit | 21.295 | 18.760 |
10.7 Netto gerealiseerd resultaat verkoop vastgoedportefeuille
De verkoopopbrengst van de vastgoedportefeuille is gestegen naar € 137.656 (2024: € 16.831). Dit wordt met name veroorzaakt door de verkoop van 509 woningen aan Wooncompagnie. Daarnaast is de gemiddelde verkoopprijs gestegen ten opzichte van 2024.
10.8 Overige waardeveranderingen vastgoedportefeuille
Dit betreft de vorming van de voorziening voor de onrendabele top voor projecten waarvoor investeringsbesluiten zijn genomen in 2025. Eventuele terugname van in het verleden verantwoorde waardeveranderingen worden ook hier verantwoord.
10.9 Niet-gerealiseerde waardeveranderingen vastgoedportefeuille
Dit betreft de aanpassing van de reële waarde van de vastgoedbeleggingen in exploitatie.
10.10 Overige organisatiekosten
Grondslagen voor de toegerekende organisatiekosten
De toegerekende organisatiekosten aan verhuur-, verkoop- en beheeractiviteiten volgen uit de kostenverdeelstaat. Daarin worden de organisatiekosten, die onder andere bestaan uit lonen en salarissen en overige bedrijfskosten, op basis van een interne inschatting van de urenbesteding naar activiteiten verdeeld. Hierbij wordt in hoofdlijnen onderscheid gemaakt naar exploitatie, projectontwikkeling, verkoop en overige activiteiten. Een deel van de kosten wordt op basis van geschreven uren vanuit het primaire proces doorbelast aan de activiteiten. Voor de overige kosten wordt de verdeling als volgt gemaakt.
De directe kosten zijn gebaseerd op kostenplaatsadministratie. De indirecte kosten worden toegerekend op basis van een percentage die gebaseerd is op de verdeling van werkzaamheden per functiegroep.
Tabel: organisatiekosten, in €
| 2025 | 2024 | |
|---|---|---|
| Lonen en salarissen | 41.773 | 38.925 |
| Inhuur personeel | 4.405 | 7.428 |
| Afschrijvingen op materiële vaste activa | 2.260 | 2.220 |
| Automatiseringskosten | 8.831 | 8.339 |
| Huisvestingskosten | 2.093 | 2.166 |
| Kantoorkosten | 423 | 340 |
| Autokosten | 2.022 | 1.751 |
| Overige personeelskosten | 2.583 | 2.562 |
| Advieskosten | 1.193 | 1.421 |
| Overige organisatiekosten | 2.137 | 2.284 |
| Totaal organisatiekosten | 67.720 | 67.436 |
De organisatiekosten zijn toegerekend aan:
Tabel: toegerekende organisatiekosten, in €
| 2025 | 2024 | |
|---|---|---|
| Toegerekende organisatiekosten verhuur- en beheer | 24.135 | 24.162 |
| Toegerekende organisatiekosten onderhoud | 20.643 | 20.801 |
| Toegerekende organisatiekosten verkoop vastgoedbelegging | 276 | 318 |
| Toegerekende organisatiekosten leefbaarheid | 1.420 | 1.367 |
| Toegerekende organisatiekosten overige activiteiten | - | - |
| Toegerekende overige organisatiekosten | 8.287 | 7.851 |
| Waardeveranderingen (activa i.o. voor verhuur) | 10.618 | 10.606 |
| Verkocht vastgoed in ontwikkeling | - | - |
| Lasten servicecontracten | 2.342 | 2.331 |
| Totaal | 67.720 | 67.436 |
Overige organisatiekosten betreffen personeelskosten, overige bedrijfslasten en overhead van functies welke niet toe te rekenen zijn aan primaire activiteiten.
10.11 Leefbaarheid
Tabel: uitgaven aan leefbaarheid, in €
| 2025 | 2024 | |
|---|---|---|
| Leefbaarheidsuitgaven voor sociale activiteiten | 1.634 | 1.466 |
| Leefbaarheidsuitgaven voor fysieke activiteiten | 4.200 | 3.478 |
| Toegerekende organisatiekosten | 176 | 478 |
| Totaal leefbaarheid | 6.010 | 5.422 |
10.12 Rentelasten en soortgelijke kosten
Tabel: rentelasten en soortgelijke kosten, in €
| 2025 | 2024 | |
|---|---|---|
| Rentelast leningen kredietinstellingen | 45.441 | 42.954 |
| Rentelast waarborgsommen | 47 | 31 |
| Overige rentelasten en soortgelijke kosten | 582 | 543 |
| Totaal rentelasten en soortgelijke kosten | 46.070 | 43.528 |
De hiervoor vermelde rentelast van leningen van kredietinstellingen kan als volgt worden gespecificeerd:
Tabel: specificatie rentelasten, in €
| 2025 | 2024 | |
|---|---|---|
| Rentelast van leningen met een vaste rente | 44.465 | 41.757 |
| Rentelast van leningen met een variabele rente | 976 | 1.197 |
| Totaal rentelast leningen kredietinstellingen | 45.441 | 42.954 |
10.13 Belastingen
De belastingen kunnen als volgt worden gespecificeerd:
Tabel: belastingen, in €
| 2025 | 2024 | |
|---|---|---|
| Acute belastingen | 5.589 | 4.804 |
| Mutatie latente belastingen in boekjaar | 3.141 | 5.676 |
| Totaal belastingen | 8.730 | 10.480 |
| € | 2025 | ||
|---|---|---|---|
| Resultaat voor belastingen volgens de geconsolideerde jaarrekening (incl. resultaat deelnemingen) | -136.844 | ||
| Verwachte belasting tegen het toepasselijk tarief (25,8%) | -35.319 | ||
| Belastingeffect van de belangrijkste componenten van de belastinglast | |||
| Permanente verschillen | 3.221 | ||
| Investeringsfaciliteiten | - | ||
| Niet-aftrekbare rente (ATAD 1) | -10.486 | ||
| -7.266 | |||
| Mutatie latenties | |||
| Opwaardering latentie | - | ||
| Afwaardering latentie | -1.219 | ||
| Impact door aanpassing van het belastingtarief | - | ||
| Impact door aanpassing van de verdisconteringsvoet | -1.922 | ||
| -3.141 | |||
| Correcties voorgaande jaren (acuut & latent) | |||
| Verwerking regeling vermindering verhuurderheffing | - | ||
| Overige correcties | 1.677 | ||
| Totale VPB last | -8.730 | ||
| Effectief belastingtarief | 6,4% | ||
| Effectief belastingtarief exclusief correcties voorgaande jaren | 7,6% | ||
Het gemiddelde wettelijke belastingtarief bedraagt 25,8%. De lagere effectieve belastingdruk ad 7,6% wordt veroorzaakt door het benutten van fiscale verliescompensatie en fiscaal vrijgestelde winstbestanddelen. Hieronder volgt een specificatie van de verschillen tussen het resultaat in de jaarrekening en het fiscaal resultaat:
Tabel: verschillen tussen het resultaat in de jaarrekening en het fiscaal resultaat, in €
| 2025 | |
|---|---|
| Resultaat voor belastingen volgens de geconsolideerde jaarrekening (incl. resultaat deelnemingen) | -136.844 |
| Hogere waardering verkoopopbrengsten | 53.205 |
| Lagere waardering bedrijfslasten | -67.231 |
| Niet gerealiseerde waardeveranderingen | 214.391 |
| Waarderingsverschil resultaat financiële vaste activa | -3.116 |
| Dotatie herinvesteringsreserve | -61.565 |
| Hogere renteopbrengsten | 10.488 |
| Niet aftrekbare kosten (‘Oort’) | 549 |
| Verschil in afschrijvingen | -727 |
| Investeringsfaciliteiten | 0 |
| Niet-aftrekbare 15b-rente | 40.759 |
| Totale belaste winst | 49.909 |
| Verrekenbaar verlies | -21.694 |
| Belastbaar bedrag* | 28.214 |
Met betrekking tot de vennootschapsbelasting heeft Rochdale een fiscale strategie gekozen en fiscale planning opgesteld die openlijk met de fiscus wordt gecommuniceerd door middel van een standpuntenbrief. Rochdale heeft geen convenant voor horizontaal toezicht. Het is mogelijk dat gekozen standpunten door de fiscus niet worden overgenomen en daarmee de gepresenteerde acute belastinglast en mutatie in de belastinglatenties over 2025 en 2024 zoals opgenomen in deze jaarrekening zullen afwijken.
Het belangrijkste standpunt betreft het onderscheid tussen onderhoudskosten en investeringen;Rochdale volgt in haar fiscale strategie en fiscale planning de binnen de sector gangbare standpunten die naar de mening van belastingadviseurs pleitbaar zijn.
Rochdale valt onder de reikwijdte van de Wet minimumbelasting 2024 (Pijler 2) die per 31 december 2023 in Nederland in werking is getreden, en volgt en beoordeelt de effecten van deze regelgeving. Vanwege toepassing van de transitieregels van artikel 14.2 Wet minimumbelasting 2024 zal dit niet leiden tot het betalen van een bijheffing voor Pijler 2 Winstbelasting over de periode 2024-2028 .
10.14 Resultaat deelnemingen
Tabel: resultaat deelnemingen, in €
| 2025 | 2024 | |
|---|---|---|
| Resultaat Amstelkwartier Beheer BV | - | 23 |
| Resultaat De Jonge Voorn B.V. | 1 | -6 |
| Resultaat De Jonge Voorn C.V. | 66 | - |
| Resultaat Kwadijkerpark Beheer B.V. | - | - |
| Resultaat Kwadijkerpark C.V. | 394 | 271 |
| Resultaat Ontwikkelingsmaatschappij de Zaanwerf II C.V. | - | - |
| Totaal resultaat deelnemingen | 462 | 289 |
10.15 Personeelskosten
Tabel: personeelskosten, in €
| 2025 | 2024 | |
|---|---|---|
| Lonen en salarissen | 26.764 | 24.859 |
| Inhuur personeel | 4.405 | 7.428 |
| Subtotaal lonen en salarissen | 31.169 | 32.287 |
| Sociale lasten | 5.521 | 5.190 |
| Pensioenlasten | 3.884 | 3.413 |
| Totaal personeelskosten | 40.574 | 40.890 |
Het aantal fulltime equivalenten in dienst bedroeg per peildatum 31 december 2025: 470,53 (2024: 466,41). Hiervan zijn 25,7 fte (2024: 29,18) in dienst bij geconsolideerde deelnemingen, zijnde Rochdale Onderhoud B.V. Er zijn geen werknemers buiten Nederland werkzaam.
10.16 Afschrijvingen
Tabel: afschrijvingen, in €
| 2025 | 2024 | |
|---|---|---|
| Afschrijving onroerende en roerende zaken ten dienste van de exploitatie | 2.260 | 2.220 |
| Totaal afschrijvingen materiële vaste activa | 2.260 | 2.220 |
10.17 Accountantshonoraria
In het boekjaar zijn de volgende bedragen aan accountantshonoraria inclusief omzetbelasting ten laste van het resultaat gebracht:
Tabel: accountantshonoraria EY Accountants BV, in €
| 2025 | 2024 | |
|---|---|---|
| Controle van de jaarrekening | 307 | - |
| Andere controlewerkzaamheden | 44 | - |
| Fiscale advisering | - | - |
| Andere niet-controlediensten | - | - |
| Totaal accountantshonoraria | 351 | - |
Tabel: accountantshonoraria PWC , in €
| 2025 | 2024 | |
|---|---|---|
| Controle van de jaarrekening | - | 325 |
| Andere controlewerkzaamheden | 23 | 60 |
| Fiscale advisering | - | - |
| Andere niet-controlediensten | 15 | - |
| Totaal accountantshonoraria | 38 | 385 |
Tabel: accountantshonoraria Overige accountants, in €
| 2025 | 2024 | |
|---|---|---|
| Controle van de jaarrekening | - | - |
| Andere controlewerkzaamheden | - | - |
| Fiscale advisering | 86 | 26 |
| Andere niet-controlediensten | - | - |
| Totaal accountantshonoraria | 86 | 26 |
Het accountantshonorarium voor de controle van de jaarrekening is inclusief meer- en minderwerk van het vorige boekjaar. Andere controlewerkzaamheden bestaan uit de controle van de dVi, subsidieverklaringen en specifieke controleopdrachten.
Bovenstaande honoraria betreffen uitsluitend de werkzaamheden die bij Rochdale zijn uitgevoerd door accountantsorganisaties en externe onafhankelijke accountants zoals bedoeld in art. 1, lid 1 Wta (Wet toezicht accountantsorganisaties). Hieronder valt ook adviesdiensten op fiscaal terrein en voor andere niet-controlediensten.
Opgegeven worden de lasten voor het boekjaar waarop de (controle)werkzaamheden betrekking hebben (‘toegerekend aan het boekjaar’). Indien een deel van de (controle)werkzaamheden wordt verricht na het boekjaareinde (in het volgende boekjaar), zal daarvoor derhalve een overlopende post worden gevormd (toerekening).
10.18 Gebeurtenissen na balansdatum
Tot en met de datum van opmaken van de jaarrekening 2025 hebben zich de volgende gebeurtenissen na balansdatum voorgedaan.
11. Enkelvoudige balans per 31 december 2025
(na voorgestelde resultaatbestemming)
Activa
| (x € 1.000) | 31-dec-25 | 31-dec-24 | |
|---|---|---|---|
| Vaste activa | |||
| Materiële vaste activa | |||
| Onroerende en roerende zaken ten dienste van de exploitatie | 25.485 | 27.479 | |
| Materiele vaste activa tdv in ontwikkeling | 1.887 | - | |
| 27.372 | 27.479 | ||
| Vastgoedbeleggingen | |||
| DAEB-vastgoed in exploitatie | 7.529.306 | 7.541.285 | |
| Niet-DAEB-vastgoed in exploitatie | 1.093.016 | 1.101.407 | |
| Vastgoed in ontwikkeling bestemd voor eigen exploitatie | 210.809 | 165.833 | |
| 8.833.131 | 8.808.525 | ||
| Financiële vaste activa | |||
| 13.3.1 | Deelnemingen in groepsmaatschappijen | 7.239 | 1.904 |
| 13.3.2 | Vorderingen op maatschappijen waarin wordt deelgenomen | 4.488 | 7.472 |
| 13.3.3 | Andere deelnemingen | 669 | 669 |
| Latente belastingvordering | 60.299 | 63.440 | |
| Leningen u/g | 572 | 658 | |
| 73.266 | 74.143 | ||
| Som der vaste activa | 8.933.768 | 8.910.147 | |
| Vlottende activa | |||
| Voorraden | |||
| Vastgoed bestemd voor de verkoop | 378 | 378 | |
| 378 | 378 | ||
| Onderhanden projecten | 4.326 | 4 | |
| Vorderingen | |||
| Huurdebiteuren | 1.887 | 1.548 | |
| Vorderingen op maatschappijen waarin wordt deelgenomen | 14 | 48 | |
| Belastingen en premies van sociale verzekeringen | 1.930 | 2060 | |
| Overige vorderingen | 4.830 | 5453 | |
| Overlopende activa | 4.595 | 861 | |
| 13.256 | 9.971 | ||
| Liquide middelen | 16.015 | 3.766 | |
| Som der vlottende activa | 33.975 | 14.119 | |
| TOTAAL ACTIVA | 8.967.743 | 8.924.266 | |
Passiva
| (x € 1.000) | 31-dec-25 | 31-dec-24 | |
|---|---|---|---|
| 13.3.4 | Eigen vermogen | ||
| Herwaarderingsreserve | 6.149.042 | 6.327.626 | |
| Overige reserves | 926.893 | 893.883 | |
| 7.075.935 | 7.221.509 | ||
| Voorzieningen | |||
| Voorziening onrendabele investeringen | 131.099 | 117.679 | |
| Overige voorzieningen | 2.249 | 2.123 | |
| 133.347 | 119.802 | ||
| Langlopende schulden | |||
| Schulden/leningen kredietinstellingen | 1.681.712 | 1.506.733 | |
| Overige schulden | 9.087 | 8.920 | |
| 1.690.799 | 1.515.653 | ||
| Kortlopende schulden | |||
| Schulden aan leveranciers | 18.070 | 14.152 | |
| 13.3.5 | Schulden aan groepsmaatschappijen | 1.705 | 1.803 |
| Belastingen en premies sociale verzekeringen | 7.697 | 9.163 | |
| Overige schulden | 1.831 | 1.714 | |
| Overlopende passiva | 38.359 | 40.470 | |
| 67.662 | 67.302 | ||
| TOTAAL PASSIVA | 8.967.743 | 8.924.266 | |
12. Enkelvoudige winst-en-verliesrekening over 2025
| (x € 1.000) | 2025 | 2024 | |
|---|---|---|---|
| Huuropbrengsten | 302.355 | 287.770 | |
| Opbrengsten servicecontracten | 23.811 | 25.972 | |
| Lasten servicecontracten | -26.394 | -29.777 | |
| Lasten verhuur- en beheeractiviteiten | -26.691 | -26.476 | |
| Lasten onderhoudsactiviteiten | -117.471 | -129.109 | |
| Overige directe operationele lasten exploitatie bezit | -21.295 | -18.760 | |
| Nettoresultaat exploitatie vastgoedportefeuille | 134.315 | 109.620 | |
| Omzet verkocht vastgoed in ontwikkeling | - | - | |
| Lasten verkocht vastgoed in ontwikkeling | - | - | |
| Toegerekende organisatiekosten | - | - | |
| Nettoresultaat verkocht vastgoed in ontwikkeling | - | - | |
| Verkoopopbrengst vastgoedportefeuille | 131.223 | 16.831 | |
| Toegerekende organisatiekosten | -276 | -318 | |
| Boekwaarde verkochte vastgoedportefeuille | -122.911 | -12.030 | |
| Netto gerealiseerd resultaat verkoop vastgoedportefeuille | 8.036 | 4483 | |
| Overige waardeveranderingen vastgoedportefeuille | -149.420 | -107.989 | |
| Niet-gerealiseerde waardeveranderingen vastgoedportefeuille bestemd voor verkoop | -69.920 | 623.156 | |
| Waardeveranderingen vastgoedportefeuille | -219.340 | 515.167 | |
| Opbrengsten overige activiteiten | - | - | |
| Kosten overige activiteiten | - | - | |
| Nettoresultaat overige activiteiten | - | - | |
| Overige organisatiekosten | -8.974 | -8.503 | |
| Leefbaarheid | -6.010 | -5.422 | |
| Waardeveranderingen van financiële vaste activa en van effecten | -6.115 | -6 | |
| Andere rentebaten en soortgelijke opbrengsten | 1.229 | 1.593 | |
| Rentelasten en soortgelijke kosten | -46.068 | -43.527 | |
| Saldo financiële baten en lasten | -50.954 | -41.941 | |
| Resultaat voor belastingen | -142.927 | 573.404 | |
| Belastingen | -8.730 | -10.480 | |
| 13.4.1 | Resultaat deelnemingen | 6.083 | -295 |
| RESULTAAT NA BELASTINGEN | -145.574 | 562.630 | |
13. Toelichting op de enkelvoudige balans en de winst-en-verliesrekening
De toelichting op de balans en winst-en-verliesrekening is beperkt tot die posten die in belangrijke mate afwijken van de corresponderende posten in de geconsolideerde balans en winst-en-verliesrekening.
13.1 Algemene toelichting
Rochdale heeft in de enkelvoudige jaarrekening met dezelfde schattingswijziging te maken als in de geconsolideerde jaarrekening (zie paragraaf 4.4 t/m 4.6).
13.2 Grondslagen van waardering en bepaling van het resultaat
De grondslagen van waardering en van resultaatbepaling voor de vennootschappelijke jaarrekening en de geconsolideerde jaarrekening zijn gelijk voor zover in dit hoofdstuk geen andere grondslagen zijn vermeld.
Voor de grondslagen van de waardering van activa en passiva en voor de bepaling van het resultaat wordt verwezen naar de in hoofdstuk 5 en 6 opgenomen toelichting op de geconsolideerde balans en winst-en-verliesrekening.
13.2.1 Deelnemingen in groepsmaatschappijen en resultaat deelnemingen in groepsmaatschappijen
Deelnemingen in groepsmaatschappijen worden gewaardeerd op de nettovermogenswaarde in overeenstemming met paragraaf 5.6.1 in de geconsolideerde jaarrekening.
Het resultaat deelnemingen in groepsmaatschappijen wordt bepaald en verantwoord in overeenstemming met paragraaf 5.6.1. in de geconsolideerde jaarrekening.
13.2.2 Vorderingen en schulden op groepsmaatschappijen
Vorderingen en schulden op groepsmaatschappijen worden initieel gewaardeerd tegen de reële waarde van het verstrekte respectievelijk ontvangen bedrag, gewoonlijk de nominale waarde, onder aftrek van noodzakelijk geachte voorzieningen. Vervolgens vindt waardering plaats tegen geamortiseerde kostprijs, waarbij rekening wordt gehouden met een eventuele bijzondere waardevermindering.
13.3 Toelichting op de enkelvoudige balans per 31 december 2025
(x € 1.000, tenzij anders vermeld)
13.3.1 Deelnemingen in groepsmaatschappijen
Het verloop van deze post is als volgt:
Tabel: deelnemingen in groepsmaatschappijen, in €
| Boekwaarde 01-01-25 | Stortingen/uitkeringen | Resultaat deelneming | Waarde-wijzigingen | Boekwaarde 31-12-25 | |
|---|---|---|---|---|---|
| Rochdale Exploitatie- en Projectontwikkeling B.V. | -9.787 | - | -333 | - | -10.120 |
| Rochdale Holding B.V. | -1.085 | - | 6.420 | - | 5.335 |
| Rochdale Marktontwikkeling B.V. | -117 | - | -4 | - | -121 |
| Rochdale Onderhoud B.V. | 1.904 | - | - | - | 1.904 |
| Subtotaal | -9.084 | - | 6.083 | - | -3.001 |
| Saldering negatieve deelneming met vordering op deelneming | 10.988 | - | - | -748 | 10.240 |
| Totaal deelnemingen | 1.904 | - | 6.083 | -748 | 7.239 |
Rochdale staat, met uitzondering van Rochdale Onderhoud B.V., formeel niet garant voor de deelnemingen met een negatieve nettovermogenswaarde, maar heeft deze negatieve waarde wel in een voorziening opgenomen aangezien zij ingeval de betreffende deelneming niet aan haar verplichtingen kan voldoen voornemens is om deze verplichting over te nemen. In alle groepsmaatschappijen heeft Woningstichting Rochdale volledig eigendom.
13.3.2 Vorderingen op maatschappijen waarin wordt deelgenomen
Tabel: vorderingen op maatschappijen waarin wordt deelgenomen, in €
| Stand per 31-12-25 | Voorziening | Balans per 31-12-25 | Balans per 31-12-24 | |
|---|---|---|---|---|
| Rochdale Exploitatie- en Projectontwikkeling B.V. | 10.468 | -10.120 | 349 | 347 |
| Rochdale Holding B.V. | 4.139 | - | 4.139 | 7.124 |
| Rochdale Marktontwikkeling B.V. | 121 | -121 | - | 1 |
| Totaal vorderingen op groepsmaatschappijen | 14.728 | -10.240 | 4.488 | 7.472 |
Op 11 juni 2015 zijn flexibele kasgeldleningen verstrekt aan Rochdale Exploitatie- en Projectontwikkeling B.V., Rochdale Holding B.V. en Rochdale Marktontwikkeling B.V. De hoogte van de limieten per ultimo 2025 zijn respectievelijk € 11.200, € 38.000 en € 6.000. De kasgeldleningen zijn in 2025 verlengd waarbij de limieten per 1-1-26 zijn aangepast naar respectievelijk € 11.200, € 20.000 en nihil. De rente over de opgenomen bedragen van de kasgeldleningen is gelijk aan 3-maands Euribor met een opslag van 100 basispunten.
13.3.3 Andere deelnemingen
Tabel: andere deelnemingen
| Aandeel | Resultaat boekjaar | Eigen vermogen per 31-12-2025 |
|
|---|---|---|---|
| Andere deelnemingen | |||
| Ontwikkelingsmaatschappij De Zaanwerf II C.V. | 49,50% | - | -1.122 |
| Overige kapitaalbelangen | |||
| WoningNet N.V.* | 15,50% | - | 6.689 |
13.3.4 Eigen vermogen
Herwaarderingsreserve
Tabel: verloop van de herwaarderingsreserve, in €
| 2025 | 2024 | |
|---|---|---|
| Stand per 1 januari | ||
| Realisatie verkoop | - |
- |
| Realisatie door sloop | - |
- |
| Mutatie door herwaardering | - |
|
| Stand per 31 december |
Overige reserves
Tabel: verloop van de overige reserves, in €
| 2025 | 2024 | |
|---|---|---|
| Stand per 1 januari | ||
| Mutatie door herwaardering | - |
|
| Uit resultaat bestemming | - |
|
| Stand per 31 december |
Voorstel resultaatbestemming
De resultaatbestemming is vooruitlopend op en onder voorbehoud van de goedkeuring door de raad van commissarissen reeds in de jaarrekening verwerkt. Het gehele resultaat is aan de overige reserves toegevoegd.
13.3.5 Schulden aan groepsmaatschappijen
Tabel: schulden aan groepsmaatschappijen, in €
| 31-12-2025 | 31-12-2024 | |
|---|---|---|
| Rochdale Onderhoud B.V. | 1.705 | 1.803 |
| Totaal schulden aan groepsmaatschappijen | 1.705 | 1.803 |
De reële waarde van de schulden aan groepsmaatschappijen benadert de boekwaarde vanwege het kortlopende karakter van de schulden.
13.3.6 Niet uit de balans blijkende rechten en verplichtingen
In aanvulling op de onder paragraaf 9.11 genoemde geconsolideerde niet uit de balans blijkende rechten en verplichtingen gelden voor de enkelvoudige balans tevens de onderstaande verplichtingen.
Fiscale eenheid
Rochdale vormt samen met de volgende vennootschappen een fiscale eenheid voor de vennootschapsbelasting:
- Rochdale Exploitatie en Projectontwikkeling B.V.
- Rochdale Onderhoud B.V.
- Rochdale Participaties B.V.
- Rochdale Holding B.V.
- Rochdale Marktontwikkeling B.V.
Op grond van de standaardvoorwaarden zijn de stichting en de met haar gevoegde dochterondernemingen ieder hoofdelijk aansprakelijk voor ter zake door de combinatie verschuldigde vennootschapsbelasting.
Woningstichting Rochdale vormt met Rochdale Onderhoud B.V. en Rochdale Marktontwikkeling B.V. een fiscale eenheid voor de omzetbelasting. Op grond van de standaardvoorwaarden zijn alle entiteiten binnen de fiscale eenheid hoofdelijk aansprakelijk voor de door de combinatie verschuldigde belasting.
Alle belastingposities worden afgerekend via de rekening-courantverhoudingen.
13.4 Toelichting op de enkelvoudige winst-en-verliesrekening over 2025
(x € 1.000, tenzij anders vermeld)
13.4.1 Resultaat deelnemingen
Tabel: resultaat deelnemingen
| 2025 | 2024 | |
|---|---|---|
| Resultaat Marktontwikkeling B.V. | -4 | -6 |
| Resultaat Rochdale Exploitatie en Projectontwikkeling B.V. | -333 | -446 |
| Resultaat Rochdale Holding B.V. | 6.420 | 156 |
| Resultaat Rochdale Onderhoud B.V. | - | - |
| Totaal resultaat deelnemingen | 6.083 | -296 |
13.4.2 Personeelskosten
Tabel: personeelskosten
| 2025 | 2024 | |
|---|---|---|
| Lonen en salarissen | 24.756 | 22.701 |
| Inhuur personeel | 4.405 | 7.428 |
| Subtotaal lonen en salarissen | 29.161 | 30.129 |
| Doorbelaste personeelskosten Onderhoud B.V. | 2.581 | 2.775 |
| Sociale lasten | 5.190 | 4.836 |
| Pensioenlasten | 3.636 | 3.145 |
| Totaal personeelskosten | 40.568 | 40.885 |
Omdat Rochdale Onderhoud B.V. alleen werkt voor Woningstichting Rochdale worden de personeelskosten van Rochdale Onderhoud B.V. doorbelast aan Woningstichting Rochdale.
13.5 Overige informatie
13.5.1 Werknemers
Het aantal fulltime equivalenten bedroeg per peildatum 31 december 2025: 444,83 (2024: 436,23). Er zijn geen werknemers buiten Nederland werkzaam.
13.5.2 Gebeurtenissen na balansdatum
Er hebben geen gebeurtenissen na balansdatum plaatsgevonden die in de jaarrekening toegelicht moeten worden.
14. Gescheiden verantwoording DAEB/niet-DAEB
14.1.1Activa DAEB
| (x € 1.000) | DAEB 31-12-2025 |
DAEB 31-12-2024 |
|---|---|---|
| Enkelvoudig | Enkelvoudig | |
| Materiële vaste activa | ||
| Onroerende en roerende zaken ten dienste van de exploitatie | 25.485 | 27.479 |
| Materiele vaste activa tdv in ontwikkeling | 1.887 | - |
| 27.372 | 27.479 | |
| Vastgoedbeleggingen | ||
| DAEB-vastgoed in exploitatie | 7.529.306 | 7.541.285 |
| Vastgoed in ontwikkeling bestemd voor eigen exploitatie | 167.801 | 143.129 |
| 7.697.107 | 7.684.414 | |
| Financiële vaste activa | ||
| Nettovermogenswaarde niet-DAEB | 845.458 | 896.499 |
| Interne lening niet-DAEB | 258.196 | 258.196 |
| Latente belastingvordering(en) | 60.299 | 63.440 |
| 1.163.953 | 1.218.135 | |
| Som der vaste activa | 8.888.432 | 8.930.028 |
| Vorderingen | ||
| Huurdebiteuren | 1.887 | 1.548 |
| Belastingen en premies sociale verzekeringen | 1.930 | 2060 |
| Overige vorderingen | 4.830 | 5453 |
| Overlopende activa | 4.595 | 861 |
| 13.242 | 9.922 | |
| Liquide middelen | 28.391 | -40.547 |
| Som der vlottende activa | 41.633 | -30.625 |
| TOTAAL ACTIVA | 8.930.065 | 8.899.403 |
14.1.2Passiva DAEB
| (x € 1.000) | DAEB 31-12-2025 |
DAEB 31-12-2024 |
|---|---|---|
| Enkelvoudig | Enkelvoudig | |
| Groepsvermogen | ||
| Herwaarderingsreserve | 6.149.042 | 6.327.626 |
| Overige reserves | 926.893 | 893.883 |
| 7.075.935 | 7.221.509 | |
| Voorzieningen | ||
| Voorziening onrendabele investeringen | 99.046 | 98.280 |
| Overige voorzieningen | 2.249 | 2.123 |
| 101.294 | 100.404 | |
| Langlopende schulden | ||
| Schulden/leningen kredietinstellingen | 1.681.712 | 1.506.733 |
| Overige schulden | 5.166 | 5.258 |
| 1.686.878 | 1.511.991 | |
| Kortlopende schulden | ||
| Schulden aan leveranciers | 18.070 | 14.152 |
| Schulden aan maatschappijen waarin wordt deelgenomen | ||
| Belastingen en premies sociale verzekeringen | 7.698 | 9.163 |
| Overige schulden | 1.831 | 1.714 |
| Overlopende passiva | 38.359 | 40.470 |
| 65.958 | 65.499 | |
| TOTAAL PASSIVA | 8.930.065 | 8.899.403 |
14.1.3Winst-en-verliesrekening DAEB
| (x € 1.000) | 2025 | 2024 |
|---|---|---|
| Huuropbrengsten | 255.638 | 242.213 |
| Opbrengsten servicecontracten | 22.340 | 23.947 |
| Lasten servicecontracten | -23.769 | -27.223 |
| Lasten verhuur- en beheeractiviteiten | -23.252 | -23.078 |
| Lasten onderhoudsactiviteiten | -105.197 | -113.013 |
| Overige directe operationele lasten exploitatie bezit | -18.673 | -16.313 |
| Nettoresultaat exploitatie vastgoedportefeuille | 107.087 | 86.532 |
| Verkoopopbrengst vastgoedportefeuille | 117.716 | 10.139 |
| Toegerekende organisatiekosten | -246 | -283 |
| Boekwaarde verkochte vastgoedportefeuille | -106.814 | -9.769 |
| Netto gerealiseerd resultaat verkoop vastgoedportefeuille | 10.656 | 87 |
| Overige waardeveranderingen vastgoedportefeuille | -99.281 | -90.648 |
| Niet-gerealiseerde waardeveranderingen vastgoedportefeuille | -49.254 | 540.632 |
| Waardeveranderingen vastgoedportefeuille | -148.535 | 449.984 |
| Opbrengsten overige activiteiten | - | - |
| Kosten overige activiteiten | - | - |
| Nettoresultaat overige activiteiten | - | - |
| Overige organisatiekosten | -7.959 | -7.542 |
| Leefbaarheid | -5.396 | -4.793 |
| Waardeveranderingen van financiële vaste activa en van effecten | -6.094 | - |
| Andere rentebaten en soortgelijke opbrengsten | 9.604 | 9.469 |
| Rentelasten en soortgelijke kosten | -45.993 | -43.469 |
| Saldo financiële baten en lasten | -42.483 | -34.000 |
| Resultaat voor belastingen | -86.630 | 490.268 |
| Resultaat deelnemingen | -51.041 | 81.688 |
| Belastingen | -7.903 | -9.327 |
| RESULTAAT NA BELASTINGEN | -145.574 | 562.630 |
14.1.4Kasstroomoverzicht DAEB
| (x € 1.000) | 2025 | 2024 | ||
|---|---|---|---|---|
| Operationele activiteiten | ||||
| Ontvangsten | ||||
| Huren | 253.924 | 240.594 | ||
| Vergoedingen | 19.084 | 19.457 | ||
| Overheidsontvangsten | - | - | ||
| Overige bedrijfsontvangsten | 1.556 | 1.497 | ||
| Renteontvangsten | 9.117 | 9.086 | ||
| Saldo ingaande kasstromen | 283.682 | 270.634 | ||
| Uitgaven | ||||
| Erfpacht | -641 | -748 | ||
| Personeelsuitgaven | -35.450 | -32.507 | ||
| Onderhoudsuitgaven | -87.857 | -94.328 | ||
| Overige bedrijfsuitgaven | -64.043 | -66.072 | ||
| Rentebetalingen | -45.939 | -39.318 | ||
| Sectorspecifieke heffingen onafhankelijk van het resultaat | -603 | -571 | ||
| Verhuurderheffing | - | - | ||
| Leefbaarheid externe uitgaven niet investeringsgebonden | -3.952 | -2.375 | ||
| Vennootschapsbelasting | -4.859 | -7.467 | ||
| Saldo uitgaande kasstromen | -243.344 | -243.386 | ||
| KASSTROOM UIT OPERATIONELE ACTIVITEITEN | 40.338 | 27.248 | ||
| Vastgoedbeleggingen – ingaande kasstroom | ||||
| Verkoopontvangsten bestaande huur-, woon- en niet-woongelegenheden | 70.147 | 15.093 | ||
| Verkoopontvangsten nieuwbouw, woon- en niet-woongelegenheden | - | - | ||
| (Des)investeringsontvangsten overig | - | - | ||
| Tussentelling ingaande kasstroom | 70.147 | 15.093 | ||
| Vastgoedbeleggingen – uitgaande kasstroom | ||||
| Uitgaven nieuwbouw huur-, woon- en niet-woongelegenheden | -186.970 | -112.074 | ||
| Woningverbetering woon- en niet-woongelegenheden | -94.532 | -59.082 | ||
| Nieuwbouw verkoop woon- en niet-woongelegenheden | - | - | ||
| Sloopuitgaven woon – en niet-woongelegenheden | - | - | ||
| Aankoop grond | -566 | -4138 | ||
| Investeringen overig | -2.101 | -1.309 | ||
| Externe kosten bij verkoop | -1.496 | -1098 | ||
| Tussentelling uitgaande kasstroom | -285.666 | -177.701 | ||
| Saldo in- en uitgaande kasstroom | -215.518 | -162.608 | ||
| Ontvangsten overig | - | - | ||
| Saldo in- en uitgaande kasstroom FVA | - | - | ||
| KASSTROOM UIT INVESTERINGSACTIVITEITEN | -215.518 | -162.608 | ||
| (x € 1.000) | 2025 | 2024 |
|---|---|---|
| Financiële vaste activa | ||
| KASSTROOM UIT INVESTERINGSACTIVITEITEN | -215.518 | -162.608 |
| Nieuwe te borgen leningen | 275.000 | 175.000 |
| Aflossing geborgde leningen | -75.058 | -13.967 |
| KASSTROOM UIT FINANCIERINGSACTIVITEITEN | 199.942 | 161.033 |
| Mutatie liquide middelen | 24.761 | 25.673 |
| Opname op lening met terugstortfaciliteit | 60.000 | 10.000 |
| Aflossing op lening met terugstortfaciliteit | -40.000 | -30.000 |
| Mutaties r/c | 24.177 | -18.216 |
| Wijziging kortgeldmutaties | 44.177 | -38.216 |
| MUTATIE GELDMIDDELEN IN BOEKJAAR | 68.939 | -12.543 |
| Liquide middelen per 1 januari | -40.548 | -28.005 |
| Liquide middelen per 31 december | 28.391 | -40.548 |
14.1.5Activa niet-DAEB
| (x € 1.000) | Niet-DAEB 31-12-2025 |
Niet-DAEB 31-12-2024 |
|---|---|---|
| Enkelvoudig | Enkelvoudig | |
| Vastgoedbeleggingen | ||
| Niet-DAEB-vastgoed in exploitatie | 1.093.016 | 1.101.407 |
| Vastgoed in ontwikkeling bestemd voor eigen exploitatie | 43.007 | 22.704 |
| 1.136.023 | 1.124.111 | |
| Financiële vaste activa | ||
| Deelnemingen in groepsmaatschappijen | 7.239 | 1.904 |
| Vorderingen op maatschappijen waarin wordt deelgenomen | 4.487 | 7.472 |
| Andere deelnemingen | 669 | 669 |
| Leningen u/g | 572 | 658 |
| 12.967 | 10.703 | |
| Som der vaste activa | 1.148.990 | 1.134.814 |
| Voorraden | ||
| Vastgoed bestemd voor de verkoop | 378 | 378 |
| 378 | 378 | |
| Onderhanden projecten | 4.326 | 4 |
| Vorderingen | ||
| Vorderingen op maatschappijen waarin wordt deelgenomen | 14 | 49 |
| 14 | 49 | |
| Liquide middelen | -12.375 | 44.313 |
| Som der vlottende activa | -7.657 | 44.744 |
| TOTAAL ACTIVA | 1.141.333 | 1.179.558 |
14.1.6Passiva niet-DAEB
| (x € 1.000) | Niet-DAEB 31-12-2025 |
Niet-DAEB 31-12-2024 |
|---|---|---|
| Enkelvoudig | Enkelvoudig | |
| Groepsvermogen | ||
| Herwaarderingsreserve | ||
| Overige reserves | 845.458 | 896.499 |
| 845.458 | 896.499 | |
| Voorzieningen | ||
| Voorziening onrendabele investeringen | 32.053 | 19.398 |
| 32.053 | 19.398 | |
| Langlopende schulden | ||
| Overige schulden | 3.921 | 3.661 |
| Interne lening | 258.196 | 258.196 |
| 262.117 | 261.857 | |
| Kortlopende schulden | ||
| Schulden aan maatschappijen waarin wordt deelgenomen | 1.705 | 1.803 |
| 1.705 | 1.803 | |
| TOTAAL PASSIVA | 1.141.333 | 1.179.558 |
14.1.7Winst-en-verliesrekening niet-DAEB
| (x € 1.000) | 2025 | 2024 |
|---|---|---|
| Huuropbrengsten | 46.717 | 45.557 |
| Opbrengsten servicecontracten | 1.472 | 1.817 |
| Lasten servicecontracten | -2.625 | -2.345 |
| Lasten verhuur- en beheeractiviteiten | -3.439 | -3.398 |
| Lasten onderhoudsactiviteiten | -12.274 | -16.095 |
| Overige directe operationele lasten exploitatie bezit | -2.622 | -2.448 |
| Nettoresultaat exploitatie vastgoedportefeuille | 27.229 | 23.088 |
| Omzet verkocht vastgoed in ontwikkeling | - | - |
| Lasten verkocht vastgoed in ontwikkeling | - | - |
| Toegerekende organisatiekosten | - | - |
| Nettoresultaat verkocht vastgoed in ontwikkeling | - | - |
| Verkoopopbrengst vastgoedportefeuille | 13.507 | 6.692 |
| Toegerekende organisatiekosten | -30 | -35 |
| Boekwaarde verkochte vastgoedportefeuille | -16.096 | -2261 |
| Netto gerealiseerd resultaat verkoop vastgoedportefeuille | -2.619 | 4.396 |
| Overige waardeveranderingen vastgoedportefeuille | -50.139 | -17.341 |
| Niet-gerealiseerde waardeveranderingen vastgoedportefeuille | -20.667 | 82.525 |
| Waardeveranderingen vastgoedportefeuille | -70.806 | 65.184 |
| Opbrengsten overige activiteiten | - | - |
| Kosten overige activiteiten | - | - |
| Nettoresultaat overige activiteiten | - | - |
| Overige organisatiekosten | -1.016 | -961 |
| Leefbaarheid | -614 | -630 |
| Waardeveranderingen van financiële vaste activa en van effecten | -21 | -6 |
| Andere rentebaten en soortgelijke opbrengsten | 662 | 1161 |
| Rentelasten en soortgelijke kosten | -9.112 | -9.096 |
| Saldo financiële baten en lasten | -8.471 | -7.941 |
| Resultaat voor belastingen | -56.297 | 83.136 |
| Belastingen | -827 | -1.153 |
| Resultaat deelnemingen | 6.083 | -295 |
| RESULTAAT NA BELASTINGEN | -51.041 | 81.688 |
14.1.8Kasstroomoverzicht niet-DAEB
| (x € 1.000) | 2025 | 2024 | ||||
|---|---|---|---|---|---|---|
| Operationele activiteiten | ||||||
| Ontvangsten | ||||||
| Huren | 45.755 | 44.515 | ||||
| Vergoedingen | 1.258 | 1.476 | ||||
| Overige bedrijfsontvangsten | 166 | 126 | ||||
| Renteontvangsten | 9 | 18 | ||||
| Saldo ingaande kasstromen | 47.188 | 46.135 | ||||
| Uitgaven | ||||||
| Erfpacht | -237 | -248 | ||||
| Personeelsuitgaven | -4.381 | -4.052 | ||||
| Onderhoudsuitgaven | -10.108 | -13.710 | ||||
| Overige bedrijfsuitgaven | -8.671 | -8.399 | ||||
| Betaalde interest | -9.046 | -9.052 | ||||
| Sectorspecifieke heffingen onafhankelijk van het resultaat | -84 | -80 | ||||
| Verhuurderheffing | - | - | ||||
| Leefbaarheid externe uitgaven niet investeringsgebonden | -382 | -278 | ||||
| Vennootschapsbelasting | -601 | -923 | ||||
| Saldo uitgaande kasstromen | -33.511 | -36.742 | ||||
| KASSTROOM UIT OPERATIONELE ACTIVITEITEN | 13.677 | 9.393 | ||||
| Vastgoedbeleggingen – ingaande kasstroom | ||||||
| Verkoopontvangsten bestaande huur-, woon- en niet-woongelegenheden | 11.387 | 3.130 | ||||
| Verkoopontvangsten nieuwbouw, woon- en niet-woongelegenheden | - | |||||
| Tussentelling ingaande kasstroom | 11.387 | 3.130 | ||||
| Vastgoedbeleggingen – uitgaande kasstroom | ||||||
| Uitgaven nieuwbouw huur-, woon- en niet-woongelegenheden | -37.985 | -19.942 | ||||
| Woningverbetering woon- en niet-woongelegenheden | -21.684 | -10.638 | ||||
| Nieuwbouw verkoop, woon- en niet-woongelegenheden | -861 | -136 | ||||
| Sloopuitgaven woon- en niet-woongelegenheden | - | - | ||||
| Aankoop grond | -134 | -1.730 | ||||
| Investeringen overig | - | -162 | ||||
| Externe kosten bij verkoop | -387 | -83 | ||||
| Tussentelling uitgaande kasstroom | -61.052 | -32.691 | ||||
| Saldo in- en uitgaande kasstroom | -49.665 | -29.561 | ||||
| Financiële vaste activa | ||||||
| Ontvangsten verbindingen | 4.487 | 6.550 | ||||
| Ontvangsten overig | 643 | 442 | ||||
| Uitgaven verbindingen | -1.401 | -3232 | ||||
| Uitgaven overig | -252 | -280 | ||||
| Saldo in- en uitgaande kasstroom FVA | 3.477 | 3.480 | ||||
| KASSTROOM UIT INVESTERINGSACTIVITEITEN | -46.188 | -26.081 | ||||
| Nieuwe ongeborgde leningen | - | - | ||||
| Aflossing ongeborgde leningen | - | - | ||||
| KASSTROOM UIT FINANCIERINGSACTIVITEIT | - | - | ||||
| (x € 1.000) | 2025 | 2024 | ||||
| Mutatie liquide middelen | -32.511 | -16.688 | ||||
| Opname met terugstortfaciliteit | ||||
|---|---|---|---|---|
| Mutatie r/c | -24.177 | 18.216 | ||
| Wijziging kortgeldmutaties | -24.177 | 18.216 | ||
| MUTATIE GELDMIDDELEN IN BOEKJAAR | -56.688 | 1.528 | ||
| Liquide middelen per 1 januari | 44.313 | 42.785 | ||
| Liquide middelen per 31 december | -12.375 | 44.313 | ||
15. Verantwoording Wet normering bezoldiging topfunctionarissen 2025
a. Wet normering bezoldiging topfunctionarissen publieke en semipublieke sector
Vanaf boekjaar 2013 is de Wet normering bezoldiging topfunctionarissen publieke en semipublieke sector (WNT) van kracht. Voor bestuurders van toegelaten instellingen geldt met ingang van 2014 een aanvullende regeling zoals opgenomen in de Regeling bezoldigingsmaxima topfunctionarissen toegelaten instellingen volkshuisvesting. De bestuurders van Rochdale zijn ingedeeld in bezoldigings¬klasse H. Voor 2025 geldt het maximum volgens WNT ad € 246.000 (2024: € 233.000).
Bij Rochdale zijn uitsluitend de bestuurders en de leden van de raad van commissarissen te classificeren als topfunctionarissen. Op grond van de WNT dienen de individuele inkomensgegevens van topfunctionarissen te worden gerapporteerd. Met ingang van 2017 is het afzonderlijke rapporteren van de beloningsgegevens voor de bestuurders volgens de voorschriften van BW2 Titel 9 art:383 niet langer noodzakelijk.
b. Bezoldiging bestuurders
De bezoldiging van de bestuurders die in het boekjaar ten laste van de woningcorporatie is gekomen, bedraagt € 491.939 (2024: € 457.916) en is naar de individuele bestuurders als volgt gespecificeerd:
Tabel: bezoldiging van de bestuurders, in €
| Naam | N.T.J. Overdevest | M. Acharki | Totaal | |||
|---|---|---|---|---|---|---|
| Functie | Lid RvB | Voorzitter RvB | ||||
| Datum in dienst | 01-04-2008 | 01-11-2022 | ||||
| Datum toetreding tot bestuur | 01-01-2010 | 01-11-2022 | ||||
| Datum uit dienst | n.v.t. | n.v.t. | ||||
| Aanvang functievervulling in 2025 | 01-01-2025 | 01-01-2025 | ||||
| Einde functievervulling in 2025 | 31-12-2025 | 31-12-2025 | ||||
| Fte | 1 | 1 | ||||
| Gewezen topfunctionaris | Nee | Nee | ||||
| Echte dienstbetrekking | Ja | Ja | ||||
| 2025 | 2024 | 2025 | 2024 | 2025 | 2024 | |
| Beloning | ||||||
| Beloningen (brutosalarissen) | 199.908 | 185.263 | 208.915 | 190.155 | 408.823 | 375.418 |
| Bijtelling/vergoeding auto | 10.790 | 10.790 | - | 4.373 | 10.790 | 15.163 |
| Beloning betaalbaar op termijn | - | - | - | - | - | - |
| Pensioenlasten | 35.264 | 32.906 | 37.062 | 34.429 | 72.326 | 67.335 |
| -/- Onverschuldigd betaald bedrag | - | - | - | - | - | - |
| Totaal | 245.962 | 228.959 | 245.977 | 228.957 | 491.939 | 457.916 |
| Bezoldigingsmaximum | 246.000 | 233.000 | 246.000 | 233.000 | 492.000 | 466.000 |
| Overschrijding | - | - | - | - | - | - |
| Het bedrag van de overschrijding en de reden waarom de overschrijding al dan niet is toegestaan | N.v.t. | N.v.t. | N.v.t. | N.v.t. | N.v.t. | N.v.t. |
| Toelichting op de vordering wegens onverschuldigde betaling | N.v.t. | N.v.t. | N.v.t. | N.v.t. | N.v.t. | N.v.t. |
Toelichting op de bezoldiging van bestuurders:
- De RvC heeft in overleg met het bestuur de bezoldiging voor 2025 vastgesteld op € 246.000.
- Vanaf 1 januari 2015 is de fiscale aftrekbaarheid van pensioenpremies en de hieruit voortvloeiende pensioenopbouw gemaximeerd. Voor 2025 is het maximale, fiscaal aftrekbare, pensioengevend inkomen € 137.800. De besparing van de werkgeverspremie is als bruto pensioencompensatie ter beschikking gesteld voor de inkoop van netto pensioen. De kosten van deze compensatie zijn verwerkt onder de pensioenlasten.
c. Uitkeringen wegens beëindiging dienstverband aan topfunctionarissen
In 2025 is er geen dienstverband met een topfunctionaris beëindigd.
d. Werknemers met een beëindigingsvergoeding boven de WNT-norm
In 2025 zijn geen uitkeringen gedaan wegens beëindiging van het dienstverband die liggen boven de WNT-norm.
e. Bezoldiging raad van commissarissen
De beloning van de commissarissen wordt ingevolge de WNT bepaald op een percentage van de maximale bezoldiging van bestuurders en afgeleid van de bezoldigingsklasse waarin de corporatie is ingedeeld (Rochdale: klasse H).
De Vereniging van Toezichthouders in Woningcorporaties (VTW) heeft in 2015 een bindende beroepsregel vastgesteld voor een substantiële matiging van de bezoldiging van toezichthouders in de corporatiesector. De vergoedingen van de commissarissen van Rochdale zijn in overeenstemming met de beroepsregel van de VTW.
Het individueel toepasselijke bezoldigingsmaximum conform de WNT in 2024 bedroeg:
- voorzitter RvC: € 36.900 (2024: € 34.950)
- overige leden RvC: € 24.600(2024: € 23.300)
De bezoldiging van de commissarissen die in het boekjaar ten laste van de woningcorporatie is gekomen, bedraagt in totaal € 116.396 (2024: € 124.354) en is naar de individuele commissarissen als volgt gespecificeerd:
Tabel: bezoldiging van de commissarissen, in €
| Naam | Functie | Aanvang/ Einde functievervulling in 2024 | WNT-bezoldigingsmaximum 2025* | Bezoldiging 2025 | WNT-bezoldigingsmaximum 2024* | Bezoldiging 2024 | Datum 1e benoeming |
|---|---|---|---|---|---|---|---|
| Mevrouw mr. E.N. Nordmann | Lid | 01-01-2025/ | 2.089 | 1.596 | 23.300 | 19.152 | 01-02-2017 |
| 31-01-2025 | |||||||
| De heer drs. M.A. Zonneveld RA | Lid | 01-01-2025/ | 2.089 | 1.640 | 23.300 | 19.150 | 01-02-2017 |
| 31-01-2025 | |||||||
| De heer dr. ing. G. van Bortel | Lid | 01-01-2025/ | 24.600 | 19.680 | 23.300 | 19.150 | 07-02-2018 |
| 31-12-2025 | |||||||
| Mevrouw dr. R.J. Laline | Lid | 01-01-2025/ | 24.600 | 19.680 | 23.300 | 19.152 | 02-03-2018 |
| 31-12-2025 | |||||||
| De heer A. van den Berg | Lid | 01-01-2025/ | 24.600 | 19.680 | 23.300 | 19.150 | 09-01-2019 |
| 31-12-2025 | |||||||
| De heer P.A.R.J. Vismans | Voorzit-ter | 01-01-2025/ | 36.900 | 29.520 | 34.950 | 28.600 | 14-01-2019 |
| 31-12-2025 | |||||||
| Mevrouw A. Walles | Lid | 01-02-2025/ | 22.511 | 18.040 | - | - | 01-02-2025 |
| 31-12-2025 | |||||||
| Mevrouw C. Heemskerk | Lid | 01-09-2025/ | 8.222 | 6.560 | - | - | 01-09-2025 |
| 31-12-2025 | |||||||
| Totaal | 145.611 | 116.396 | 151.450 | 124.354 |
Amsterdam, 21 april 2026
Woningstichting Rochdale
Woningstichting Rochdale
| De raad van bestuur, | De raad van commissarissen, |
|---|---|
| De heer M. Acharki | De heer ir. P.A.R.J. Vismans (voorzitter) |
| De heer N.T.J. Overdevest RA | De heer drs. A. van den Berg |
| Mevrouw drs. A. Walles RA MBA | |
| Mevrouw C. Heemskerk | |
| De heer E. de Vries |
16. Overige gegevens
16.1 Statutaire resultaatbestemming
In de statuten van Woningstichting Rochdale zijn geen bepalingen opgenomen aangaande de resultaatbestemming.
15 Bijlagen
Controleverklaring van de onafhankelijke accountant
Controleverklaring van de onafhankelijke accountant
Aan: de raad van commissarissen van Woningstichting Rochdale
Verklaring over de in het jaarverslag opgenomen jaarrekening 2025
Ons oordeel
Wij hebben de in het jaarverslag opgenomen jaarrekening voor het jaar geëindigd op 31 december 2025 van Woningstichting Rochdale te Amsterdam gecontroleerd.
Naar ons oordeel geeft de jaarrekening een getrouw beeld van de grootte en de samenstelling van het vermogen van Woningstichting Rochdale per 31 december 2025 en van het resultaat over 2025 in overeenstemming met de vereisten voor de jaarrekening bij en krachtens artikel 35 van de Woningwet en de Wet normering topinkomens (WNT).
De jaarrekening bestaat uit:
- de geconsolideerde en enkelvoudige balans per 31 december 2025;
- de geconsolideerde en enkelvoudige winst- en verliesrekening over 2025;
- de toelichting met een overzicht van de gehanteerde grondslagen voor financiële verslaggeving en andere toelichtingen.
De basis voor ons oordeel
Wij hebben onze controle uitgevoerd volgens het Nederlands recht, waaronder ook de Nederlandse controlestandaarden en het Controleprotocol WNT 2025 vallen. Onze verantwoordelijkheden op grond hiervan zijn beschreven in de sectie Onze verantwoordelijkheden voor de controle van de jaarrekening.
Wij zijn onafhankelijk van Woningstichting Rochdale zoals vereist in de Europese verordening betreffende specifieke eisen voor de wettelijke controles van financiële overzichten van organisaties van openbaar belang, de Wet toezicht accountantsorganisaties (Wta), de Verordening inzake de onafhankelijkheid van accountants bij assurance-opdrachten (ViO) en andere voor de opdracht relevante onafhankelijkheidsregels in Nederland. Verder hebben wij voldaan aan de Verordening gedrags- en beroepsregels accountants (VGBA).
Wij vinden dat de door ons verkregen controle-informatie voldoende en geschikt is als basis voor ons oordeel.
Informatie ter ondersteuning van ons oordeel
Wij hebben onze controlewerkzaamheden bepaald in het kader van de controle van de jaarrekening als geheel en bij het vormen van ons oordeel hierover. Onderstaande informatie ter ondersteuning van ons oordeel en onze bevindingen moeten in dat kader worden bezien en niet als afzonderlijke oordelen of conclusies.
Ons inzicht in de toegelaten instelling
Woningstichting Rochdale (de toegelaten instelling of, tezamen met haar geconsolideerde deelnemingen, de groep) betreft een toegelaten instelling onder de Woningwet met een specifieke toelating in de Metropoolregio Amsterdam. De activiteiten bestaan voornamelijk uit de exploitatie en ontwikkeling van sociale (DAEB) huurwoningen en andere (niet-DAEB) onroerende zaken in de gemeenten Amsterdam, Zaanstad, Diemen, Purmerend en Landsmeer. Wij hebben bijzondere aandacht in onze controle besteed aan een aantal onderwerpen op basis van de activiteiten van de toegelaten instelling en onze risicoanalyse.
Wij hebben de materialiteit bepaald en de risico’s geïdentificeerd en ingeschat dat de jaarrekening afwijkingen van materieel belang bevat als gevolg van fraude of fouten, om in reactie op deze risico’s de controlewerkzaamheden te bepalen ter verkrijging van controle-informatie die voldoende en geschikt is als basis voor ons oordeel.
Materialiteit
| Materialiteit | € 142 miljoen |
| Toegepaste benchmark | 2% van het eigen vermogen per 31 december 2025 |
| Nadere toelichting | Wij hebben in onze professionele oordeelsvorming betrokken dat een toegelaten instelling geen winststreven kent, waardoor voor gebruikers de focus minder ligt op de financiële resultaten en meer op het vermogen en solvabiliteit(sratios). Wij hebben derhalve gekozen voor het eigen vermogen als basis voor de materialiteit. Het gehanteerde percentage is bepaald rekening houdend met het omgevingsklimaat en de financiële ratio’s als opgenomen in sectie Financiën van het jaarverslag van de toegelaten instelling. |
| Materialiteit WNT | Voor de controle van de in de jaarrekening opgenomen WNT-informatie hebben wij de materialiteitsvoorschriften gehanteerd zoals vastgelegd in het Controleprotocol WNT 2025. |
Op basis van onze professionele oordeelsvorming hanteren wij voor de in de jaarrekening verantwoorde (operationele) transactiestromen waarbij sprake is van een onderliggende ingaande dan wel uitgaande kasstroom een lager materialiteitsniveau dan voor de jaarrekening als geheel. Dit lagere materialiteitsniveau is vastgesteld op € 6,4 miljoen hetgeen gebaseerd is op 2% van het totaal van de huuropbrengsten en de opbrengsten servicecontracten.
Wij houden ook rekening met afwijkingen en/of mogelijke afwijkingen die naar onze mening voor de gebruikers van de jaarrekening om kwalitatieve redenen materieel zijn.
Wij zijn met de raad van commissarissen overeengekomen dat wij aan de raad tijdens onze controle geconstateerde afwijkingen boven € 7,1 miljoen rapporteren alsmede kleinere afwijkingen die naar onze mening om kwalitatieve of WNT-redenen relevant zijn.
Reikwijdte van de groepscontrole
Woningstichting Rochdale staat aan het hoofd van een groep entiteiten. De financiële informatie van deze groep is opgenomen in de jaarrekening.
Wij zijn verantwoordelijk voor het plannen en uitvoeren van de groepscontrole om voldoende en geschikte controle-informatie te verkrijgen met betrekking tot de financiële informatie van de entiteiten of bedrijfsonderdelen binnen de groep als basis voor het vormen van een oordeel over de jaarrekening. Tevens zijn wij verantwoordelijk voor de aansturing van, het toezicht op, de beoordeling en de evaluatie van de controlewerkzaamheden die in het kader van de groepscontrole zijn uitgevoerd. Wij dragen de volledige verantwoordelijkheid voor onze controleverklaring.
Op basis van ons inzicht in de groep en haar omgeving, het van toepassing zijnde verslaggevingsstelsel en het interne beheersingssysteem van de groep, hebben wij risico’s op een afwijking van materieel belang in de jaarrekening en de belangrijke posten en toelichtingen geïdentificeerd en ingeschat. Op basis van deze risico-inschatting hebben wij de aard, timing en omvang van de uitgevoerde controlewerkzaamheden bepaald, inclusief de entiteiten of bedrijfsonderdelen binnen de groep (groepsonderdelen) waar controlewerkzaamheden worden uitgevoerd. Daarbij hebben wij rekening gehouden met de aard van de relevante gebeurtenissen en omstandigheden die aanleiding gaven tot de geïdentificeerde risico's op een afwijking van materieel belang in de jaarrekening, het verband dat deze risico’s hebben met groepsonderdelen alsmede de materialiteit of de financiële omvang van groepsonderdelen ten opzichte van de groep.
Wij hebben de controlewerkzaamheden zelf uitgevoerd bij de toegelaten instelling, onder andere met betrekking tot de controle van de marktwaarde en de beleidswaarde van het vastgoed in exploitatie, het vastgoed in ontwikkeling, de fiscale positie, alsmede de controlewerkzaamheden met betrekking tot frauderisico’s, het risico van niet voldoen aan wet- en regelgeving en met betrekking tot de continuïteitsveronderstelling.
Dit resulteerde in een dekking van 99% van het resultaat voor belastingen, 100% van het totaal van de huuropbrengsten en de opbrengsten servicecontracten en 100% van de totale activa. Voor andere groepsonderdelen hebben wij analytische procedures uitgevoerd ter bevestiging dat onze risicoanalyse en de reikwijdte van de groepscontrole gedurende de controle passend bleven.
Door bovengenoemde werkzaamheden bij groepsonderdelen, gecombineerd met aanvullende werkzaamheden op groepsniveau, hebben wij voldoende en geschikte controle-informatie met betrekking tot de financiële informatie van de groep verkregen om een oordeel te geven over de jaarrekening.
Opdrachtteam en gebruikmaken van het werk van specialisten
Wij hebben zorggedragen dat het opdrachtteam over de juiste kennis en vaardigheden beschikt die nodig zijn voor de controle van een toegelaten instelling. Wij hebben in het opdrachtteam deskundigen opgenomen op het gebied van IT audit en belastingspecialisten. Daarnaast hebben wij eigen specialisten ingeschakeld voor de controle van de waardering van vastgoed.
Onze aandacht voor klimaatrisico’s en de energietransitie
Klimaatverandering en de energietransitie bepalen in belangrijke mate de maatschappelijke agenda. Zaken als CO2-reductie hebben een impact op de financiële verslaggeving, omdat deze onder meer risico’s meebrengen voor de bedrijfsvoering, de waardering van activa en voorzieningen of de houdbaarheid van het bedrijfsmodel en toegang tot financiële markten van bedrijven met een grotere CO2 voetafdruk.
Woningcorporaties hebben een belangrijke positie in het Nederlandse klimaatakkoord. Zij bezitten een omvangrijke vastgoedvoorraad en zijn daardoor een belangrijke partij waar het gaat om energietransitie en verduurzaming van de Nederlandse woningmarkt. De corporatiesector heeft zich als doel gesteld om in 2050 CO2-neutraal te zijn. Daarnaast zijn belangrijke doelen in de Nationale Prestatieafspraken geformuleerd op het gebied van verduurzaming, waaronder toekomstklaar isoleren van woningen tot en met 2030, terugbrengen woningen met energielabel E, F en G tot en met 2028 en aardgasvrij maken van woningen tot en met 2030.
Als onderdeel van onze controle van de jaarrekening, hebben wij geëvalueerd in hoeverre bij schattingen en belangrijke veronderstellingen, met name met betrekking tot de waardering van het vastgoed, alsmede in de opzet van relevante interne beheersmaatregelen van Woningstichting Rochdale rekening houdt met klimaatrisico’s en de mogelijke effecten van de energietransitie en met de toezeggingen en feitelijke verplichtingen op dit gebied. Verder hebben wij de niet-financiële informatie in het jaarverslag gelezen en overwogen of er een inconsistentie van materieel belang is tussen de niet-financiële informatie en de jaarrekening.
Op basis van onze controlewerkzaamheden achten wij de klimaatrisico’s of de energietransitie niet van materieel belang voor de in de jaarrekening verwerkte schattingen of belangrijke veronderstellingen per 31 december 2025.
Onze focus op fraude en het niet-naleven van wet- en regelgeving Onze verantwoordelijkheid
Hoewel wij niet verantwoordelijk zijn voor het voorkomen van fraude of het niet-naleven van wet- en regelgeving en van ons niet verwacht kan worden dat wij het niet-naleven van alle wet- en regelgeving ontdekken, is het onze verantwoordelijkheid om een redelijke mate van zekerheid te verkrijgen dat de jaarrekening als geheel geen afwijkingen van materieel belang bevat als gevolg van fraude of fouten. Bij fraude is het risico dat een afwijking van materieel belang niet ontdekt wordt groter dan bij fouten. Bij fraude kan sprake zijn van samenspanning, valsheid in geschrifte, het opzettelijk nalaten transacties vast te leggen, het opzettelijk verkeerd voorstellen van zaken of het doorbreken van de interne beheersing.
Onze controleaanpak met betrekking tot frauderisico’s
Wij hebben de risico’s geïdentificeerd en ingeschat op een afwijking van materieel belang in de jaarrekening die het gevolg is van fraude. Wij hebben tijdens onze controle inzicht verkregen in Woningstichting Rochdale en haar omgeving, de componenten van het interne beheersingssysteem, waaronder het risico-inschattingsproces en de wijze waarop het bestuur inspeelt op frauderisico’s en het interne beheersingssysteem monitort en de wijze waarop de raad van commissarissen toezicht uitoefent, alsmede de uitkomsten daarvan. Wij verwijzen naar de sectie Risico’s en beheersmaatregelen in hoofdstuk 11 Financiën en de secties Integriteit, fraudepreventie, compliance en privacy en Risicomanagement in hoofdstuk 12 Governance, integriteit en interne beheersing van het jaarverslag, waarin de (fraude)risicoanalyse van het bestuur is opgenomen.
Wij hebben de opzet en de relevante aspecten van het interne beheersingssysteem en in het bijzonder de frauderisicoanalyse geëvalueerd alsook bijvoorbeeld de gedragscode van Woningstichting Rochdale, meldcode mogelijke misstanden en de incidentenregistratie. Wij hebben de opzet en het bestaan geëvalueerd van interne beheersmaatregelen gericht op het mitigeren van frauderisico’s.
Als onderdeel van ons proces voor het identificeren van frauderisico’s, hebben wij frauderisicofactoren overwogen met betrekking tot frauduleuze financiële verslaggeving, oneigenlijke toe-eigening van activa en omkoping en corruptie. Wij hebben geëvalueerd of deze factoren een indicatie vormden voor de aanwezigheid van het risico op afwijkingen van materie el belang als gevolg van fraude.
In onze controle bouwen wij een element in van onvoorspelbaarheid. Ook hebben wij de uitkomst van andere controlewerkzaamheden beoordeeld en overwogen of er bevindingen zijn die aanwijzing geven voor fraude of het niet-naleven van wet- en regelgeving.
Wij houden rekening met het risico dat het management interne beheersmaatregelen kan doorbreken, aangezien dit risico in alle organisaties aanwezig is. Vanwege dit risico hebben wij onder meer geëvalueerd of de keuze en toepassing van de grondslagen voor financiële verslaggeving door Woningstichting Rochdale en met name voor subjectieve waarderingsvraagstukken en complexe transacties, zoals toegelicht in hoofdstuk 8 Belangrijke inschattingen ten aanzien van waardering en resultaatbepaling in de jaarrekening, een indicatie vormen voor frauduleuze financiële verslaggeving. Ook hebben wij data-analyse gebruikt om journaalposten met een verhoogd risico te signaleren en te toetsen, evenals andere aanpassingen gemaakt in het proces van financiële verslaggeving. Wij hebben de zakelijke beweegredenen (of het ontbreken daarvan) beoordeeld van bijzondere transacties, waaronder die met verbonden partijen.
Wij zijn bij het identificeren en inschatten van frauderisico’s uitgegaan van de veronderstelling dat er bij de opbrengstenverantwoording frauderisico’s bestaan. Volgens onze inschatting doet dit risico zich met name voor bij het vaststellen van de verkoopprijs in geval van complexgewijze en niet-woning verkopen. Wij hebben in reactie op het veronderstelde frauderisico onze werkzaamheden inzake de opbrengstenverantwoording bepaald en uitgevoerd, waaronder het identificeren van grondverkopen of vastgoedtransacties en het toetsen van de verkooptransacties op basis van een deelwaarneming. De volgende frauderisico’s die wij hebben geïdentificeerd vereisten significante aandacht in onze controle.
| Frauderisico inzake de bepaling van de beleidswaarde | |
|---|---|
| Frauderisico en controleaanpak | Bij het identificeren en inschatten van frauderisico’s met betrekking tot frauduleuze financiële verslaggeving, gaan wij uit dat er risico’s bestaan inzake de bepaling van de beleidswaarde. Wij beschrijven in de control eaanpak van het kernpunt inzake de bepaling beleidswaarde vastgoed in exploitatie onze controlewerkzaamheden om in te spelen op het risico van een mogelijke tendentie bij het bestuur in de bepaling van de beleidswaarde die een risico vormt op een afwijking van materieel belang die het gevolg is van fraude. |
| Frauderisico Kickback-risico op aanbestedingen voor projecten nieuwbouw en onderhoud | |
|---|---|
| Frauderisico en controleaanpak | Bij het identificeren en inschatten van frauderisico’s gaan wij uit dat er risico’s bestaan van omkoping en corruptie die samenhangen met aanbestedingen van vastgoed. Wij verwijzen naar het kernpunt vastgoed in ontwikkeling en kickback-risico op aanbestedingen waarin wij dit frauderisico behandelen en onze controleaanpak beschrijven. |
Wij hebben kennisgenomen van de beschikbare informatie en om inlichtingen gevraagd bij leden van het bestuur, directeuren, juridische zaken, corporate control, personeelszaken en de raad van commissarissen.
Uit de door ons geïdentificeerde frauderisico’s, ontvangen inlichtingen en andere beschikbare informatie volgen geen specifieke aanwijzingen voor fraude of vermoedens van fraude met een mogelijk materieel belang voor het beeld van de jaarrekening.
Onze controleaanpak met betrekking tot het risico van niet voldoen aan wet- en regelgeving Wij hebben passende controlewerkzaamheden verricht inzake de naleving van de bepalingen van de relevante wet- en regelgeving die van directe invloed zijn op de verantwoorde bedragen en toelichtingen in de jaarrekening. Daarnaast hebben wij de omstandigheden ingeschat met betrekking tot het risico van niet-naleven van wet- en regelgeving waarvan redelijkerwijs kan worden verwacht dat deze van materiële invloed kunnen zijn op de jaarrekening, op basis van onze ervaring in de sector, door afstemming met het bestuur, het lezen van notulen, het kennisnemen van rapporten van de corporate control afdeling en het uitvoeren van gegevensgerichte werkzaamheden gericht op transactiestromen, jaarrekeningposten en toelichtingen.
Wij hebben verder kennisgenomen van advocatenbrieven en correspondentie met toezichthouders en zijn alert gebleven op indicaties voor een (mogelijke) niet-naleving gedurende de controle. Ten slotte hebben wij schriftelijk de bevestiging ontvangen dat alle bekende gebeurtenissen van niet-naleving van wet- en regelgeving met ons zijn gedeeld.
Onze controleaanpak met betrekking tot de continuïteitsveronderstelling
Zoals toegelicht in het onderdeel Continuïteit van de activiteiten van paragraaf 4.12 van de jaarrekening, is de jaarrekening opgemaakt op basis van de continuïteitsveronderstelling. Bij het opmaken van de jaarrekening heeft het bestuur een specifieke beoordeling gemaakt van de mogelijkheid van de toegelaten instelling om haar continuïteit te handhaven en de activiteiten voort te zetten voor de voorzienbare toekomst.
Wij hebben de specifieke beoordeling met het bestuur besproken en professioneel-kritisch geëvalueerd. Wij hebben overwogen of de specifieke beoordeling van het bestuur op basis van onze kennis en ons begrip, verkregen vanuit de jaarrekeningcontrole of anderszins, alle relevante gebeurtenissen en omstandigheden bevat waardoor gerede twijfel zou kunnen bestaan of de toegelaten instelling haar activiteiten in continuïteit kan voortzetten en naar verwachting blijft voldoen aan de normen voor de ratio’s zoals LTV en ICR in de beoordeling van de financiële continuïteit op grond van het Gezamenlijke beoordelingskader van de Autoriteit Woningcorporaties en het Waarborgfonds Sociale Woningbouw. Als wij concluderen dat er een onzekerheid van materieel belang bestaat, zijn wij verplicht om aandacht in onze controleverklaring te vestigen op de relevante gerelateerde toelichtingen in de jaarrekening. Als de toelichtingen inadequaat zijn, moeten wij onze verklaring aanpassen.
Op basis van onze werkzaamheden hebben wij geen materiële onzekerheden ten aanzien van de continuïteit of het hanteren van de continuïteitsveronderstelling door het bestuur geïdentificeerd. Onze conclusies zijn gebaseerd op de controle-informatie die verkregen is tot de datum van onze controleverklaring. Toekomstige gebeurtenissen of omstandigheden kunnen er echter toe leiden dat een toegelaten instelling haar continuïteit niet langer kan handhaven.
De kernpunten van onze controle
In de kernpunten van onze controle beschrijven wij zaken die naar ons professionele oordeel het meest belangrijk waren tijdens onze controle van de jaarrekening. De kernpunten van onze controle hebben wij met de raad van commissarissen gecommuniceerd, maar vormen geen volledige weergave van alles wat is besproken.
| Waardering vastgoed in exploitatie op marktwaarde in verhuurde staat | |
|---|---|
| Risico | Het vastgoed in exploitatie bedraagt per 31 december 2025 € 8,6 miljard wat neerkomt op 97% van het balanstotaal van Woningstichting Rochdale. Het vastgoed in exploitatie moet volgens de Woningwet worden gewaardeerd op marktwaarde in verhuurde staat. Woningstichting Rochdale waardeert het vastgoed in exploitatie volgens de full versie van het Handboek modelmatig waarderen marktwaarde (het Handboek) zoals toegelicht in de toelichting op de jaarrekening onder 5.5 vastgoedbeleggingen en nader toegelicht onder 8.1 Waardering vastgoedportefeuille en 9.2 vastgoedbeleggingen. In paragraaf 9.2 vastgoedbeleggingen heeft Woningstichting Rochdale toegelicht dat zij hebben geconstateerd dat in voorgaande jaren een onjuiste methodiek is toegepast voor de wijze waarop de erfpacht wordt ingerekend in de marktwaarde in verhuurde staat per 31 december 2024. Het effect van € 97 miljoen is prospectief verwerkt in de marktwaarde in verhuurde staat per 31 december 2025. Bij toepassing van de full versie worden vrijheidsgraden gebruikt om te komen tot de marktwaarde in verhuurde staat op complexniveau. De vrijheidsgraden worden bepaald op basis van de oordeelsvorming van het bestuur. Voor de waardering van het vastgoed in exploitatie volgens de full-versie zijn de mutatie- en verkoopkans, leegwaarde, disconteringsvoet en markthuur belangrijke assumpties die door het bestuur moeten worden ingeschat en die een belangrijke impact kunnen hebben op de uitkomst van de waardering. Conform de vereisten uit het Handboek heeft Woningstichting Rochdale een externe taxateur ingeschakeld voor het bepalen van de marktwaarde in verhuurde staat van een derde van het vastgoed. Dit betekent dat alle delen van het vastgoed in exploitatie minimaal eens per drie jaar volledig worden getaxeerd. De externe taxateur heeft op basis van beschikbare marktinformatie en transacties een oordeel gevormd over de door het bestuur ingeschatte vrijheidsgraden en tevens de aannemelijkheid van de marktwaarde beoordeeld die daarvan het resultaat is. De externe taxateur voert de werkzaamheden uit in overeenstemming met de standaarden zoals opgelegd door de Stichting Nederlands Register Vastgoed Taxateurs. Bij het bepalen van de marktwaarde in verhuurde staat is gebruik gemaakt van meerdere (macro-economische) parameters en aannames bij toepassing van de vrijheidsgraden door het bestuur. Door de significantie van deze post voor de jaarrekening en de inherent hoge mate van subjectiviteit van bovengenoemde assumpties in de bepaling van de marktwaarde in verhuurde staat hebben wij de waardering van vastgoed in exploitatie aangemerkt als kernpunt van onze controle. |
| Onze controleaanpak | Onze werkzaamheden bestonden onder andere uit: - Het evalueren van de opzet en het bestaan van interne beheersmaatregelen rondom de totstandkoming van de waardering van het vastgoed in exploitatie. - Het vaststellen dat het handboek op een juiste wijze is toegepast door Woningstichting Rochdale en het door middel van een deelwaarneming toetsen van de taxatiemethodiek en de waardering van de complexen. - Het toetsen op basis van deelwaarneming van de juistheid en volledigheid van de gehanteerde brondata – waaronder de macro- economische parameters, de objectgegevens, de modelparameters en toegepaste vrijheidsgraden, alsmede het evalueren van: - de redelijkheid van de aannames bij toepassing van vrijheidsgraden; - de aard en diepgang van de interne waardering en externe taxatiewerkzaamheden alsmede de redelijkheid van deze waardering. Bij het evalueren van de redelijkheid van gehanteerde vrijheidsgraden en validatie van de interne waardering en externe taxaties per 31 december 2025 hebben wij gebruik gemaakt van eigen vastgoedwaarderingsexperts. - Het evalueren van de door de toegelaten instelling opgestelde analyse van de ontwikkeling van de marktwaarde tussen 31 december 2024 en 31 december 2025 naar samenstellende delen waaronder mutaties als gevolg van marktontwikkelingen, methodische wijzigingen, mutaties in bezit en mutaties in de basisgegevens. - Het evalueren van de verwerking en de toelichting van de fout per 31 december 2024 inzake de inrekening van erfpacht in de marktwaarde in verhuurde staat, welke in 2025 prospectief is verwerkt. Ten slotte hebben wij de toelichtingen in de jaarrekening geëvalueerd in overeenstemming met de vereisten voor de jaarrekening bij en krachtens artikel 35 van de Woningwet. |
| Belangrijke observaties | Op basis van onze controlewerkzaamheden zijn wij van mening dat de marktwaarde in verhuurde staat van het vastgoed in exploitatie is bepaald en toegelicht in overeenstemming met de vereisten voor de jaarrekening bij en krachtens artikel 35 van de Woningwet. |
| Bepaling beleidswaarde vastgoed in exploitatie | |
|---|---|
| Risico | Op grond van artikel 15 lid 3 van de Regeling toegelaten instellingen volkshuisvesting 2015 (verslagjaar 2025) wordt de beleidswaarde (en de maatschappelijke bestemming) in de toelichting op de jaarrekening opgenomen. Het startpunt van de bepaling van de beleidswaarde is de marktwaarde in verhuurde staat. Zie hiervoor ons kernpunt van de controle inzake de waardering vastgoed in exploitatie op marktwaarde in verhuurde staat. De beleidswaarde wordt bepaald door vijf uitgangspunten in de marktwaardebepaling aan te passen naar het feitelijke beleid van de toegelaten instelling, waarbij een aantal voorgeschreven veronderstellingen wordt gehanteerd. In de toelichting op de jaarrekening onder 5.5 Vastgoedbeleggingen is de bepaling van de beleidswaarde toegelicht. De beleidswaarde is nader toegelicht in paragraaf 9.2 van de toelichting op de balans. Tevens is in hoofdstuk 11 van het jaarverslag de vereiste beleidsmatige beschouwing opgenomen van de ontwikkeling van de beleidswaarde en van het verschil tussen de marktwaarde en de beleidswaarde van het vastgoed in exploitatie. Uit deze toelichtingen blijkt dat voor de bepaling van de beleidswaarde een voorgeschreven uniforme disconteringsvoet uit het Handboek is gehanteerd die niet noodzakelijkerwijs representatief is voor een marktconforme rendementseis. Als gevolg daarvan kan de vergelijkbaarheid van de berekende beleidswaarde met voorgaand boekjaar onder druk komen te staan. De beleidswaarde is een belangrijke parameter voor de bepaling van financiële ratio’s van Woningstichting Rochdale gebaseerd op de Aw/WSW-normen, en vormt daarmee een uitgangspunt voor de beoordeling van de financiële positie (inclusief de continuïteitsveronderstelling) in de jaarrekening, zoals toegelicht in het jaarverslag onder financiële continuïteit in hoofdstuk 11. Bij de bepaling van de beleidswaarde heeft het bestuur in aanvulling op de voorgeschreven veronderstellingen een aantal significante schattingen moeten maken, die significante effecten hebben op de waardering en daaruit voortvloeiende financiële ratio’s. In onze controle-aanpak hebben wij een frauderisico gekoppeld aan de bepaling van de beleidswaarde van vastgoed in exploitatie en dit als kernpunt van onze controle aangemerkt. |
| Onze controleaanpak | Onze werkzaamheden bestonden onder andere uit: - Het evalueren van de opzet en het bestaan van interne beheersmaatregelen rondom de totstandkoming van de beleidswaarde van het vastgoed in exploitatie, alsmede het proces van totstandkoming van de meerjarenbegroting welke als uitgangpunt dient voor de aanpassingen voor kwaliteit (onderhoud) en beheer (beheerkosten). - Het onder andere op basis van deelwaarneming evalueren van de aanpassingen van de marktwaarde naar de beleidswaarde, in het bijzonder: - de aanpassing voor beschikbaarheid (door-exploiteren); - de aanpassing voor betaalbaarheid (huren) en dat de toegepaste streefhuren aansluiten bij het strategisch huurbeleid; - de aanpassing voor kwaliteit (onderhoud). Specifiek het vaststellen dat het ingerekende onderhoud is gebaseerd op de langjarige onderhoudscyclus van de objecten op basis van instandhouding, voortvloeiend uit de door de toegelaten instelling vastgestelde meerjarenonderhoudsbegroting, gebaseerd op de minimale uitgangspunten van het Handboek. Tevens hebben wij de juiste toepassing en interpretatie van het onderhoudsbegrip vastgesteld; - de aanpassing voor beheer (beheerkosten), waarbij de toegepaste beheernormen zijn afgeleid van de meerjarenbegroting; - de aanpassing van de marktdisconteringsvoet door een voorgeschreven uniforme disconteringsvoet conform hetgeen voorgeschreven in Handboek. - Het verifiëren van de berekening van de beleidswaarde en de sensitiviteitsanalyse in overeenstemming met het Handboek, waarbij wij gebruik maken van het assurance-rapport van de onafhankelijk accountant bij het geautomatiseerde rekenmodel. Ten slotte hebben wij de toelichting van de beleidswaarde geëvalueerd en vastgesteld dat de verschillen tussen de marktwaardering en beleidswaardering van het vastgoed in exploitatie zijn uiteengezet. |
| Belangrijke observaties | Op basis van onze controlewerkzaamheden zijn wij van mening dat de beleidswaarde van het vastgoed in exploitatie is bepaald en toegelicht in de jaarrekening en het jaarverslag in overeenstemming met de vereisten voor de jaarrekening en het jaarverslag bij en krachtens artikel 35 respectievelijk 36 van de Woningwet. |
| Kickback-risico op aanbestedingen voor projecten nieuwbouw en onderhoud | |
|---|---|
| Risico | Het vastgoed in ontwikkeling bedraagt per 31 december 2025 € 210 miljoen wat neerkomt op 2% van het balanstotaal van Woningstichting Rochdale. Woningstichting Rochdale heeft in totaal aan onderhoud en nieuwbouw van vastgoedbeleggingen ongeveer € 323 miljoen uitgegeven (2024: € 240 miljoen). In het onderdeel Fraudepreventie in hoofdstuk 12 Governance, integriteit en interne beheersing van het jaarverslag is door het bestuur aandacht besteed aan het frauderisico dat aanbestedingen niet transparant of controleerbaar zijn, met kans op kickbacks. Woningstichting Rochdale is actief in projectontwikkeling, waaronder nieuwbouwprojecten en grootschalig onderhoud. Wij hebben bij het identificeren en inschatten van risico’s op fraude of onregelmatigheden het risico van dat er geen marktconform tarief wordt gehanteerd bij uitbestede werkzaamheden als frauderisico geïdentificeerd. Dit betreft het risico op een afwijking van materieel belang als gevolg van het feit dat er opdrachten zijn gegund met te hoge prijzen die via het inkoopproces worden verantwoord in de vastgoedbeleggingen of als lasten onderhoudsactiviteiten, waarvoor kickbacks aan medewerkers zijn verstrekt. Opdrachten voor nieuwbouw en onderhoud van vastgoedbeleggingen worden toegekend door middel van aanbestedingen, waarbij mogelijk frauduleuze prijsafspraken worden gemaakt tussen de medewerker van Woningstichting Rochdale en de leverancier in ruil voor een kick-back. Wij hebben derhalve het kick-back risico op aanbestedingen voor projecten nieuwbouw en onderhoud als kernpunt van onze controle aangemerkt. |
| Onze controleaanpak | Wij hebben inzicht verworven in de interne beheersingsomgeving die relevant is voor inkopen en aanbestedingen, de cultuur en toewijding van het bestuur aan integriteit en ethische waarden zoals verwoord in de integriteitscode en het toezicht door de raad van commissarissen. Verder hebben wij de opzet en implementatie geëvalueerd van interne beheersmaatregelen van de processen ten aanzien van inkopen en aanbestedingen, de bewaking van projecten met betrekking tot nieuwbouw en onderhoud. Onze werkzaamheden bestonden onder andere uit: - Het toetsen van de processtappen bij nieuwe contracten aan het aanbestedingsbeleid en het leveranciersbeleid van Woningstichting Rochdale en het evalueren of er sprake was van afdoende functiescheiding op basis van het procuratiereglement voor aanbestedingen en de autorisatie van externe opdrachten. - Het onder andere op basis van deelwaarneming evalueren of de aanbestedingen: - juist en volledig in het contractenregister zijn opgenomen; - juiste financiële verwerking van de aanbestede projecten; - volgens het inkoop- en aanbestedingsbeleid van Woningstichting Rochdale tot stand zijn gekomen. - Het vragen om inlichtingen omtrent aanbestedingen bij het bestuur en de raad van commissarissen. Wij hebben inzage gekregen in de registratie van meldingen en klachten en, indien van toepassing, specifiek navraag gedaan bij het bestuur naar ingestelde onderzoeken. |
| Belangrijke observaties | Uit het door ons geïdentificeerde risico bij aanbestedingen voor projecten nieuwbouw en onderhoud, ontvangen inlichtingen en andere beschikbare informatie volgen geen specifieke aanwijzingen voor fraude of vermoedens van fraude met een mogelijk materieel belang voor het beeld van de jaarrekening. |
Naleving anticumulatiebepaling WNT niet gecontroleerd
In overeenstemming met het Controleprotocol WNT 2025 hebben wij de anticumulatiebepaling, bedoeld in artikel 1.6a WNT en artikel 5, lid 1, sub n en o Uitvoeringsregeling WNT, niet gecontroleerd. Dit betekent dat wij niet hebben gecontroleerd of er wel of niet sprake is van een normoverschrijding door een leidinggevende topfunctionaris vanwege eventuele dienstbetrekkingen als leidinggevende topfunctionaris bij andere WNT-plichtige instellingen, alsmede of de in dit kader vereiste toelichting juist en volledig is.
Naleving vereisten van SBR Regelgevende Technische Standaard, inclusief XBRL-markering, niet gecontroleerd
Wij hebben de naleving van de vereisten van de Regelgevende Technische Standaard van het SBR-domein Handelsregister, waaronder de aangebrachte eXtensible Business Reporting Language (XBRL) markeringen, niet onderzocht en brengen daarover geen oordeel tot uitdrukking.
Verklaring over de in het jaarverslag opgenomen andere informatie
Het jaarverslag omvat andere informatie naast de jaarrekening en onze controleverklaring daarbij.
Op grond van onderstaande werkzaamheden zijn wij van mening dat de andere informatie:
- met de jaarrekening verenigbaar is en geen materiële afwijkingen bevat;
- alle informatie bevat die op grond van artikel 36 en 36a van de Woningwet is vereist voor het jaarverslag, het volkshuisvestingsverslag en de overige gegevens.
Wij hebben de andere informatie gelezen en hebben op basis van onze kennis en ons begrip, verkregen vanuit de jaarrekeningcontrole of anderszins, overwogen of de andere informatie materiële afwijkingen bevat. Met onze werkzaamheden hebben wij voldaan aan de vereisten zoals vastgelegd onder Doel in hoofdstuk 1 en hoofdstuk 2.1 van het accountantsprotocol zoals opgenomen in bijlage 4 bij artikel 17 van de Regeling toegelaten instellingen volkshuisvesting 2015 (verslagjaar 2025) en de Nederlandse Standaard 720. Deze werkzaamheden hebben niet dezelfde diepgang als onze controlewerkzaamheden bij de jaarrekening.
Het bestuur is verantwoordelijk voor het opstellen van de andere informatie, waaronder het jaarverslag, het volkshuisvestingsverslag en de overige gegevens in overeenstemming met artikel 36 en 36a van de Woningwet.
Beschrijving van verantwoordelijkheden met betrekking tot de jaarrekening
Verantwoordelijkheden van het bestuur en de raad van commissarissen voor de jaarrekening
Het bestuur is verantwoordelijk voor het opmaken en getrouw weergeven van de jaarrekening in overeenstemming met de vereisten voor de jaarrekening bij en krachtens artikel 35 van de Woningwet en de WNT. In dit kader is het bestuur verantwoordelijk voor een zodanige interne beheersing die het bestuur noodzakelijk acht om het opmaken van de jaarrekening mogelijk te maken zonder afwijkingen van materieel belang als gevolg van fraude of fouten.
Bij het opmaken van de jaarrekening moet het bestuur afwegen of de toegelaten instelling in staat is om haar werkzaamheden in continuïteit voort te zetten. Op grond van genoemd artikel 35 van de Woningwet moet het bestuur de jaarrekening opmaken op basis van de continuïteitsveronderstelling, tenzij het bestuur het voornemen heeft om de toegelaten instelling te liquideren of de activiteiten te beëindigen of als beëindiging het enige realistische alternatief is. Het bestuur moet gebeurtenissen en omstandigheden waardoor gerede twijfel zou kunnen bestaan of de toegelaten instelling haar activiteiten in continuïteit kan voortzetten, toelichten in de jaarrekening.
De raad van commissarissen is verantwoordelijk voor het uitoefenen van toezicht op het proces van financiële verslaggeving van de toegelaten instelling.
Onze verantwoordelijkheden voor de controle van de jaarrekening
Onze verantwoordelijkheid is het zodanig plannen en uitvoeren van een controleopdracht dat wij daarmee voldoende en geschikte controle-informatie verkrijgen voor het door ons af te geven oordeel.
Onze controle is uitgevoerd met een hoge mate maar geen absolute mate van zekerheid waardoor het mogelijk is dat wij tijdens onze controle niet alle afwijkingen van materieel belang als gevolg van fraude of fouten ontdekken.
Afwijkingen kunnen ontstaan als gevolg van fraude of fouten en zijn materieel indien redelijkerwijs kan worden verwacht dat deze, afzonderlijk of gezamenlijk, van invloed kunnen zijn op de economische beslissingen die gebruikers op basis van deze jaarrekening nemen. De materialiteit beïnvloedt de aard, timing en omvang van onze controlewerkzaamheden en de evaluatie van het effect van onderkende afwijkingen op ons oordeel.
Wij hebben deze accountantscontrole professioneel kritisch uitgevoerd en hebben waar relevant professionele oordeelsvorming toegepast in overeenstemming met de Nederlandse controlestandaarden, het Controleprotocol WNT 2025, ethische voorschriften en de onafhankelijkheidseisen. De sectie Informatie ter ondersteuning van ons oordeel hierboven, bevat een informatieve samenvatting van onze verantwoordelijkheden en de uitgevoerde werkzaamheden als basis voor ons oordeel.
Onze controle bestond verder onder andere uit:
- het in reactie op de ingeschatte risico’s uitvoeren van controlewerkzaamheden en het verkrijgen van controle-informatie die voldoende en geschikt is als basis voor ons oordeel;
- het verkrijgen van inzicht in de interne beheersing die relevant is voor de controle met als doel controlewerkzaamheden te selecteren die passend zijn in de omstandigheden. Deze werkzaamheden hebben niet als doel om een oordeel uit te spreken over de effectiviteit van de interne beheersing van de toegelaten instelling;
- het evalueren van de geschiktheid van de gebruikte grondslagen voor financiële verslaggeving en het evalueren van de redelijkheid van schattingen door het bestuur en de toelichtingen die daarover in de jaarrekening staan;
- het evalueren van de presentatie, structuur en inhoud van de jaarrekening en de daarin opgenomen toelichtingen;
- het evalueren of de jaarrekening een getrouw beeld geeft van de onderliggende transacties en gebeurtenissen.
Communicatie
Wij communiceren met de raad van commissarissen onder andere over de geplande reikwijdte en timing van de controle en over de significante bevindingen die uit onze controle naar voren zijn gekomen, waaronder eventuele significante tekortkomingen in de interne beheersing. In dit kader geven wij ook een verklaring aan de audit- en digitale transformatiecommissie van de raad van commissarissen op grond van artikel 11 van de Europese verordening betreffende specifieke eisen voor de wettelijke controles van financiële overzichten van organisaties van openbaar belang. De in die aanvullende verklaring verstrekte informatie is consistent met ons oordeel in deze controleverklaring.
Wij bevestigen aan de audit- en digitale transformatiecommissie van de raad van commissarissen dat wij de relevante ethische voorschriften over onafhankelijkheid hebben nageleefd. Wij communiceren ook met de raad van commissarissen over alle relaties en andere zaken die redelijkerwijs onze onafhankelijkheid kunnen beïnvloeden en over de daarmee verband houdende maatregelen om onze onafhankelijkheid te waarborgen.
Wij bepalen de kernpunten van onze controle van de jaarrekening op basis van alle zaken die wij met de raad van commissarissen hebben besproken. Wij beschrijven deze kernpunten in onze controleverklaring, tenzij dit is verboden door wet- of regelgeving of in buitengewoon zeldzame omstandigheden wanneer het niet vermelden in het belang van het maatschappelijk verkeer is.
Verklaring betreffende overige door wet- of regelgeving gestelde vereisten
Benoeming
Wij zijn door de raad van commissarissen op 13 maart 2025 benoemd als accountant van Woningstichting Rochdale vanaf de controle van het boekjaar 2025.
Geen verboden diensten
Wij hebben geen verboden diensten geleverd als bedoeld in artikel 5, lid 1 van de Europese verordening betreffende specifieke eisen voor de wettelijke controles van financiële overzichten van organisaties van openbaar belang.
Amsterdam, 21 april 2026
EY Accountants B.V.