Jaarverslag 2025
Met elkaar. Thuis.
Met elkaar. Thuis.
Naam corporatie
Stichting Viverion
Gemeente van vestiging
Lochem
Kantooradres
Larenseweg 28
7241 CN Lochem
Postadres
Postbus 123
7240 AC Lochem
Telefoon
088 – 321 32 10
Internet en e-mail
www.viverion.nl
info@viverion.nl
BTW-nummer
NL.0029.30.316.B.01
Nummer Kamer van Koophandel
06032802
Nummer Nationaal Register Volkshuisvestingsinstellingen
1135
Toelatingsnummer
L0347
Aangesloten bij Deelnemer
Aedes, vereniging van woningcorporaties Bedrijfstakcode voor woningcorporaties
In Onze koers naar 2027 staat wat we doen, voor wie en waar we voor staan. Wij zorgen dat onze huurders een goede, passende en betaalbare woning hebben in een fijne buurt. Ze moeten zich thuis voelen en kunnen meedoen in hun omgeving. De speerpunten in ons koersplan helpen ons om dit steeds beter te doen en het koersplan laat zien hoe we onze doelen bereiken. We zijn nu 2 jaar onderweg en hebben nog 2 jaar te gaan. De tussentijdse resultaten die we tot november 2025 behaalden, staan in de brochure Koersvast naar 2028. Daarin laten we zien dat we goed op koers liggen.
 1. Kleiner bouwen
We verwachten dat het aantal kleine huishoudens de komende jaren blijft groeien. Op dit moment verhuren wij vooral eengezinswoningen. We richten ons op het bouwen van kleine, toegankelijke en betaalbare (ktb) woningen.
 2. Focus op doorstroming
We willen dat mensen in een huis wonen dat past bij hun situatie. Daarvoor moeten huurders kunnen doorstromen binnen ons woningbestand. Daar gaan we meer op sturen.
 3. Vraaggericht werken
In ons werk hebben we te maken met veel regels die invloed hebben op ons handelen. Dat past niet altijd als we de belangen van onze huurders op de eerste plaats willen zetten. Daarom willen we meer denken vanuit de vraag van de huurders en doorvragen tot we antwoorden hebben op alle vragen.
 4. Aanpakteams
Soms zorgen regels en bevoegdheden van een gemeente, welzijnsinstelling of zorgaanbieder ervoor dat wij onze huurders niet altijd goed kunnen helpen. Dit kan leiden tot ontevreden huurders met hoge huurschulden, woningen die niet vrijkomen voor woningzoekenden en problemen in de buurt. Daarom zetten wij in alle 3 gemeenten in op aanpakteams waarbij partners elkaar kunnen versterken bij de aanpak van dit soort situaties.
 5. Ecologische duurzaamheid
We willen goed voor onze aarde zorgen. Grondstoffen en hulpbronnen worden schaars. Daarom werken we aan een zo duurzaam mogelijk woningbestand. We kiezen bij nieuwbouw voor duurzame woningontwerpen die in de fabriek worden gemaakt. Bij bestaande woningen maken we slimme keuzes bij groot onderhoud en verduurzaming. We investeren ook in maatregelen die hittestress en wateroverlast voor onze huurders verminderen.
 6. Ontwikkeling 2e woningmarktregio
Wij bezitten woningen in de woningmarktregio’s Oost-Nederland (Hof van Twente en Rijssen-Holten) en Zwolle-Stedendriehoek (Lochem). Door de nieuwe woningwet mochten we alleen in Oost-Nederland investeren. Maar wij wilden ook in de gemeente Lochem kunnen investeren. Daarvoor hebben we een ontheffing nodig. Deze ontheffing hebben we aangevraagd en gekregen.
 7. Wonen nabij zorg
Samen met de ouderenzorg onderzoeken we of we klein, toegankelijk en betaalbaar (KTB) kunnen bouwen dicht bij zorgvoorzieningen. We gaan vaker in gesprek met zorgpartijen en beoordelen welke locaties geschikt zijn. We onderzoeken of en hoe oudere huurders voorrang kunnen krijgen bij KTB-woningen. Zo kunnen we ook huurders met speciale zorgvragen beter helpen. Op deze manier zorgen we voor doorstroming én brengen we de zorg dichterbij.
 8. Gebiedsgericht werken
De 3 gemeenten in ons werkgebied zijn verschillend georganiseerd, met verschillende instanties, netwerken en (prestatie)afspraken. De komende jaren werken we aan de ontwikkeling van gebiedsteams om onze dienstverlening meer per gemeente te organiseren. De huurdersorganisaties steunen ons hierbij. Zij willen ook hun werkzaamheden per gemeente organiseren om huurders goed te kunnen vertegenwoordigen.
Elke dag opnieuw werken we samen met en voor onze huurders. Dat doen we met gemeenten en andere lokale partners. Zo zorgen we voor betaalbaar en prettig wonen en voor wijken waarin mensen zich thuis voelen.
Onze huurders geven ons werk betekenis. Door goed te luisteren naar vragen, wensen en zorgen van huurders, sluiten onze keuzes beter aan bij wat zij nodig hebben. Vraaggericht werken is daarom een belangrijk speerpunt in ons koersplan (speerpunt 3, Vraaggericht werken). Huurders kunnen ons op verschillende manieren bereiken: telefonisch, via onze website en klantportaal of per mail. Ook zijn we dichtbij. In Goor, Rijssen en op ons kantoor in Lochem. Onze woonconsulenten en wijkbeheerders zijn zichtbaar in de wijken. Op verschillende manieren houden we huurders op de hoogte.
In 2025 zochten we actief en met succes nieuwe leden. Daardoor groeide het huurderspanel van 20 naar 30 leden. De huurders die meedoen aan het panel zijn betrokken bij ons werk en geven, als ervaringsdeskundigen, advies. Dat levert waardevolle inzichten op. Dit jaar organiseerden we 2 keer een bijeenkomst. Tijdens de eerste bijeenkomst bespraken we onze communicatie en communicatiekanalen. Duidelijk werd dat er veel goed gaat. Maar we kregen ook mee dat we eerder en beter kunnen communiceren, zodat huurders weten waar ze aan toe zijn. Daar gaan we mee aan de slag. We werken ook aan betere digitale communicatiekanalen, door onze website te structureren, actualiseren en toegankelijker te maken en door een extra (digitale) nieuwsbrief uit te brengen. In de tweede bijeenkomst hebben we met elkaar gekeken naar het aanvragen van een reparatie. Ook in dat proces gaat veel goed, maar het dringende advies van het panel is: zeg wat je doet en doe wat je zegt.
Wij doen ons werk in 3 gemeenten, met in elke gemeente een gebiedsteam. Hierin werken verhuurmedewerkers, woonconsulenten, wijkbeheerders, opzichters en projectconsulenten samen. Zij zijn het vaste gezicht voor huurders en partners, zoals gemeenten, welzijnsorganisaties, zorgpartijen en politie. In een plan van aanpak legden we vast hoe we samenwerken. Zo kunnen de gebiedsteams onze huurders en partners nog beter ondersteunen. Het plan werd eind 2025 goedgekeurd. In 2026 beginnen we met de uitvoering (speerpunt 8, Gebiedsgericht werken).
We voeren continu groot onderhoud uit aan onze woningen. Dat houdt ze in goede staat. Onderhoudswerk heeft veel invloed op huurders omdat het hun dagelijks leven raakt. Tijdens werkzaamheden ervaren zij vaak overlast en kan het huis tijdelijk minder comfortabel zijn. Denk aan lawaai, stof of minder toegang tot ruimtes. Soms moeten ze thuisblijven voor afspraken. Daarom informeren we huurders voordat het werk begint. Dat doen we het liefst persoonlijk, bijvoorbeeld tijdens een informatiebijeenkomst of inloopavond in de buurt. Onze projectconsulenten komen thuis op bezoek als huurders het willen. We delen alle plannen voor groot onderhoud en verduurzaming vooraf met de huurdersorganisatie.
Sinds februari 2025 hebben we één huurdersorganisatie die al onze huurders vertegenwoordigt: Huurders van Viverion. Deze organisatie kijkt vanuit het perspectief van huurders naar hun belangen. Dat is heel belangrijk. Hun kritische en meedenkende rol is onmisbaar voor ons. Ze geven advies over beleid en helpen ons bij de uitvoering van ons werk. Wij zorgen dat zij hiervoor de middelen hebben, zodat ze onafhankelijk en deskundig kunnen adviseren, bijvoorbeeld over de jaarlijkse huuraanpassing en het proces van de aanpak van woonoverlast.
Met de huurdersorganisatie en gemeenten maken we prestatieafspraken. We spreken bijvoorbeeld af hoe we zorgen voor betaalbare woningen, voldoende aanbod en een fijne leefomgeving in onze 3 gemeenten. De huurdersorganisatie let ook extra op hulp voor huurders met financiële problemen.
Over de volgende onderwerpen vroegen we advies aan de huurdersorganisatie:
We hebben onze huurdersorganisatie nodig: zij kijken door een andere bril naar de belangen van huurders
We hebben 5 vaste overlegmomenten met de huurdersorganisatie, naast de overleggen die leiden tot prestatieafspraken. Verder organiseren we elk jaar een themadag. Dit jaar was het thema Rondje vastgoed. We bezochten onder andere 2 nieuwbouwlocaties: het Enkcoterrein in Holten en het Burgemeester Beaufortplein in Markelo.
De huurdersorganisatie organiseert zelf ook bijeenkomsten voor huurders. Ook in 2025. Onze wijkbeheerder leverde daar een bijdrage aan.
Interview
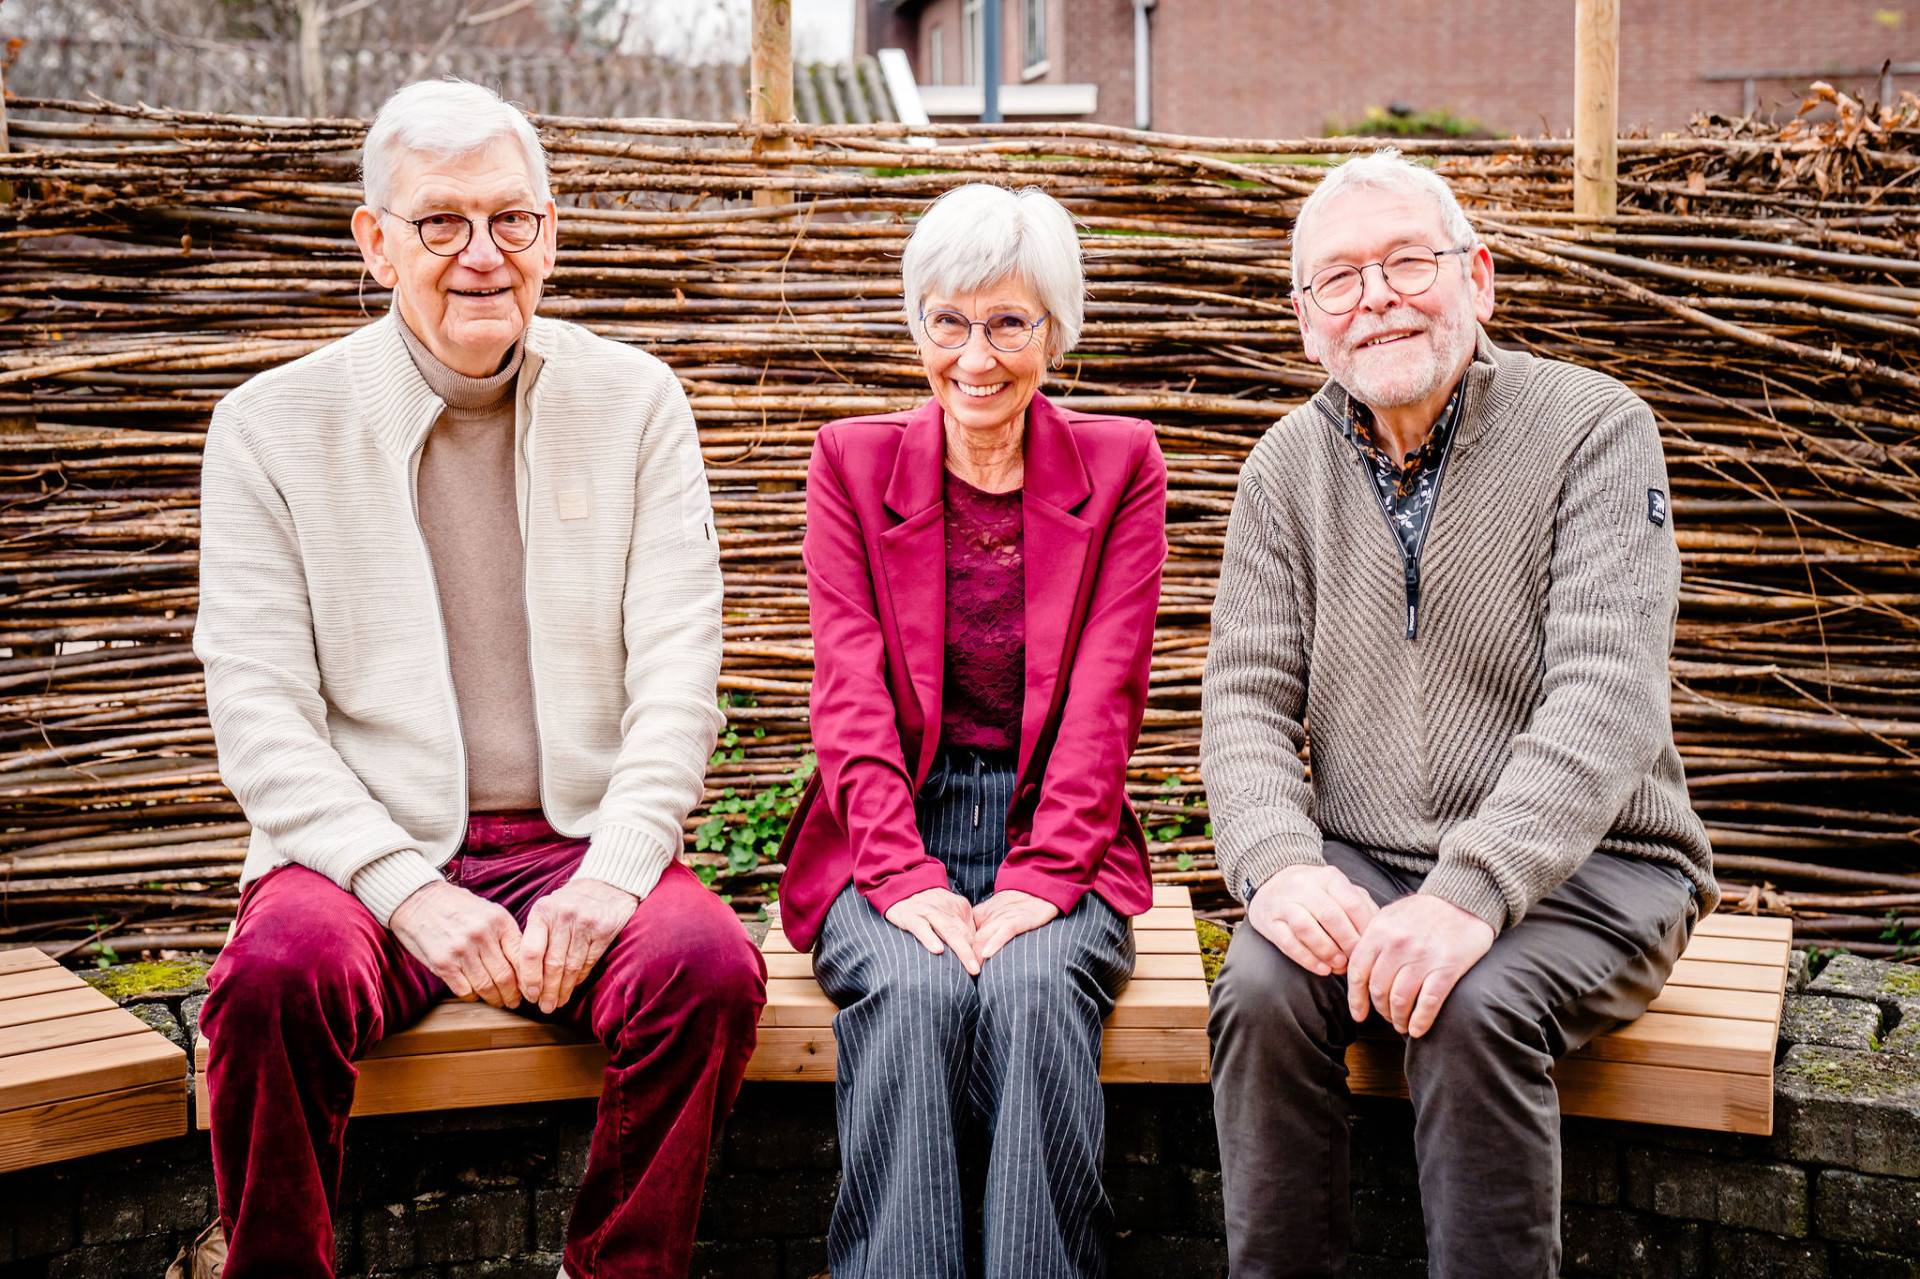
In februari 2025 was Huurders van Viverion een feit en 3 huurdersorganisaties smolten samen tot 1. Tijd voor een gesprek met voorzitter Yvonne, penningmeester Harry en secretaris Gerrit. “Je moet echt naar elkaar toegroeien”, blikt Harry terug. “Het was soms zoeken, want je weet niet van tevoren hoe bestuursleden reageren op een andere samenstelling.” Intussen telt het bestuur 8 leden, afkomstig uit bijna alle kernen van het werkgebied. “We zouden ook nog graag iemand uit Rijssen-Holten verwelkomen”, vult Yvonne aan. “Het is belangrijk dat we álle huurders in ons werkgebied zo goed mogelijk vertegenwoordigen.
De huurdersorganisatie is er voor iedereen. “Iedere huurder kan bij ons terecht”, benadrukt Yvonne. “Veel vragen komen via onze website binnen. Vaak zijn ze van huurders die het gevoel hebben dat ze bij Viverion vastlopen. Dan proberen wij echt te luisteren en mee te denken." Harry noemt een voorbeeld: “Soms lijkt een klein probleem, zoals vliegjes in huis, onoplosbaar voor iemand. Door persoonlijk contact en goed luisteren, kunnen wij met Viverion tot een oplossing komen. Dat gaat steeds beter, maar het kan altijd nóg beter.”
De vragen die binnenkomen zijn divers. “Zonnepanelen zijn een hot topic”, zegt Gerrit. “Huurders willen weten hoe het zit met bijvoorbeeld de terugverdientijd en dynamische energiecontracten.” Ook armoedebestrijding staat hoog op de agenda. “Bij het maken van de prestatieafspraken kunnen we ons verhaal kwijt”, vertelt Yvonne. “Armoede is een groot probleem onder huurders, maar krijgt nog te weinig aandacht bij gemeenten en Viverion. Dat willen we veranderen. Daarom is het heel belangrijk dat wij bij het maken van de prestatieafspraken betrokken zijn.”
Het bestuur kijkt vooruit. “We willen meer bestuursleden en blijven ook inzetten op verjonging”, aldus Gerrit. “Mensen willen vaak wel meedoen in werkgroepen of commissies, bijvoorbeeld rond nieuwbouw of renovatie. Dat is beter behapbaar dan een bestuurslidmaatschap. Harry: “Je moet besturen ook wel een beetje in je bloed hebben.” Hij voegt daaraan toe: “Een bewonerscommissie zoals bij Het Lentfert in Rijssen is trouwens ook heel zinvol. Die zou er bij elk groot nieuwbouw- of renovatieproject moeten zijn. En dat wij daar dan goed contact mee onderhouden. Dan weten we wat er speelt en kunnen we krachten bundelen.”
Waar zijn ze het meest trots op? “De samenwerking in het bestuur”, zegt Harry. “Van 3 naar 1 voelde uiteindelijk heel logisch, al was het soms een uitdaging. Verschillende culturen en achtergronden, dat vraagt wat van je. Maar we zijn open geweest naar elkaar en hebben goed geluisterd. We konden bruggen slaan en zijn echt gegroeid als bestuur.”
Yvonne sluit af: “Huurders willen gezien en gehoord worden. Ook als je nog niks concreets weet over bijvoorbeeld een reparatie, moet je dat communiceren. Je inleven en contact houden: dat heet betrokkenheid. Leg stappen ook vast in een proces. Het is belangrijk dat Viverion daaraan blijft werken. Doe wat je zegt en zeg wat je doet!”
In de 3 gemeenten in ons werkgebied werken we op veel manieren samen. We overleggen over de huisvesting van bijzondere groepen, opvang van statushouders en nieuwbouw. Ook bekijken we hoe we het aantal sociale huurwoningen kunnen uitbreiden. Dit doen we samen met ambtenaren en bestuurders. Daarnaast maken we prestatieafspraken met de gemeenten en huurdersorganisatie.
Per gemeente maken we prestatieafspraken over betaalbaarheid en beschikbaarheid van sociale huurwoningen, leefbaarheid, verduurzaming, wonen en zorg, en huisvesting van bijzondere doelgroepen. We voerden verschillende overleggen met de gemeente, de andere corporaties en de huurdersorganisatie. Na evaluatie van de prestaties in 2025 stelden we de afspraken voor 2026 op. De prestatieafspraken werden in december door alle partijen ondertekend.
Woonoverlast en ondermijning zijn ernstige maatschappelijke problemen. Deze problemen kunnen we alleen oplossen door samen te werken met gemeenten, politie en welzijnsorganisaties in speciale aanpakteams. In de gemeente Hof van Twente ondertekenden alle partijen in februari 2025 de samenwerkingsovereenkomst Procesaanpak woonoverlast Hof van Twente.
Het opzetten van aanpakteams is een van de speerpunten in ons koersplan (speerpunt 4, Aanpakteams). We presenteerden de aanpak aan boa’s, politie, welzijnsorganisaties, collega-corporaties en de gemeenten Lochem en Rijssen-Holten. Ook met deze gemeenten is afgesproken dat we deze aanpak invoeren in 2026.
Soms gebruikt een huurder de woning op een manier die in strijd is met de huurovereenkomst of de wet. Voorbeelden zijn illegaal doorverhuren, er niet zelf wonen of met te veel mensen in een woning wonen. Ook crimineel gebruik, zoals mensenhandel of drugs, is woonfraude. Woonfraude heeft vervelende gevolgen voor de buurt en is oneerlijk voor woningzoekenden die op een woning wachten. Daarom houden we toezicht en grijpen we in bij signalen. Om woonfraude te voorkomen, werken we samen met politie en gemeenten.
In 2025 kwamen 17 verschillende meldingen van woonfraude binnen. Daarvan zijn 7 gevallen vastgesteld en opgelost. In de gemeente Hof van Twente leidde dit 2 keer, in de gemeente Lochem 4 keer en in de gemeente Rijssen-Holten 1 keer tot beëindiging van de huurovereenkomst.
Hoe geschikt zijn een straat, buurt, wijk of dorp om er te wonen? Dit is voor iedereen anders. Wij hebben met partners als gemeenten, politie en welzijnsorganisaties enkele mooie initiatieven ondersteund die de leefbaarheid bevorderen. Zo werkten we in de gemeenten Hof van Twente en Rijssen-Holten mee aan de verkiezing Beste Buur. In de gemeente Rijssen-Holten werkten we samen met welzijnsorganisaties aan het initiatief Ice to Meet You. Daarbij trokken we de wijken in om bewoners uit te nodigen elkaar te ontmoeten onder het genot van een gratis ijsje.
Samen met bewoners en partners werken aan een fijnere, veiligere en leefbare buurt. Dat is het doel van Buurtimpuls waar onze huurders gebruik van kunnen maken. Buurtimplus staat voor een financiële bijdrage aan een buurtverbindend initiatief van een huurder, zoals bijvoorbeeld een straatfeest, barbecue of het plaatsen van bloembakken. Het zijn de kleine dingen die de buurt leuker maken. Zoals de spelletjesmiddag op zaterdag 24 mei in Rijssen, een picknicktafel in Goor en een stamppotbuffet op 7 februari in Lochem. In totaal ondersteunden we 16 initiatieven: 9 in de gemeente Hof van Twente, 2 in Lochem en 5 in Rijssen-Holten.
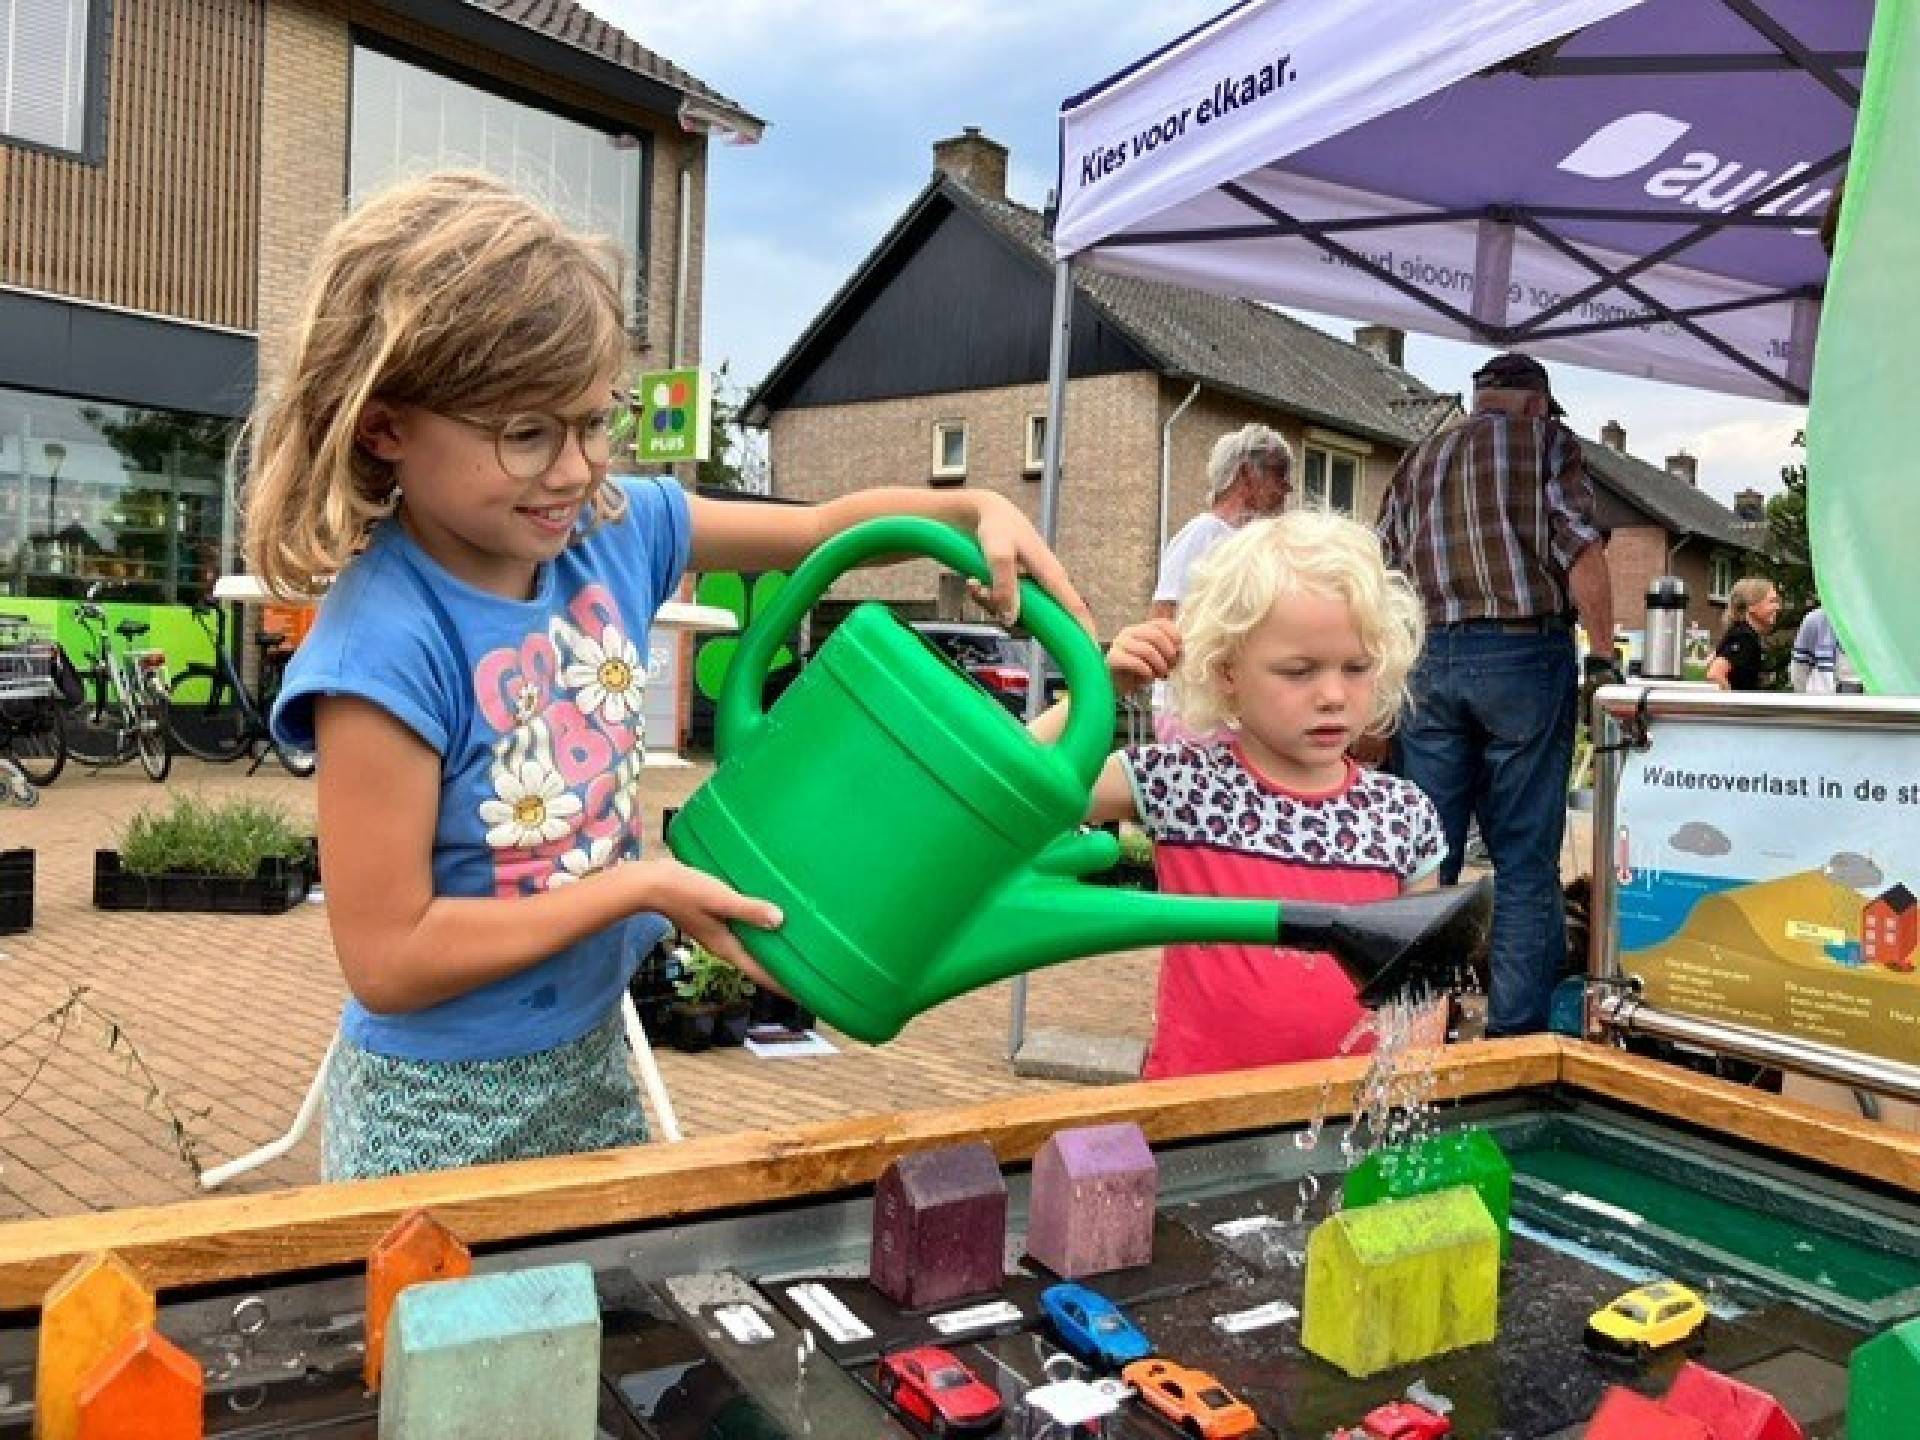
In 2025 deden we met de gemeente Lochem, Welzijn Lochem, Waterschap Rijn en IJssel, Lochem Energie, IJsseldal Wonen en Circulus mee aan de actie ‘Ben je nou helemaal betegeld?!’. In het najaar van 2025 was er zelfs een extra buurtgerichte actie. Tijdens deze actie konden huurders gratis planten krijgen in ruil voor tuintegels. Meer groen in de tuin houdt de tuin in de zomer koeler. Ook wordt regenwater beter afgevoerd. Meer groen geeft ook een prettige uitstraling van de wijk en trekt meer bijen, vlinders en andere insecten aan. Dit is goed voor de natuur én draagt bij aan een leefbare omgeving. Om dezelfde reden verwijderen wij voor nieuwe huurders het teveel aan bestrating, zodat de tuin maximaal voor de helft is bestraat.
Verder hielpen we huurders met klusdiensten zoals BuurtKlusKracht in Rijssen-Holten en Buurt OnderhoudsBedrijf (BOB) in Lochem met klusjes in de tuin en het schoonhouden van achterpaden. Positief is dat collega-corporatie IJsseldal Wonen in de gemeente Lochem afgelopen jaar net als wij afspraken heeft gemaakt met het BOB.
Goed contact met je buren is ontzettend waardevol. Daarom organiseren gemeenten en welzijnsorganisaties elk jaar de Beste Buur-verkiezing. Wij steunen dit mooie initiatief. Huurders kunnen hun beste buren voordragen en zo in het zonnetje zetten. Beste buren helpen anderen graag. Ze maken tijd voor een praatje, helpen een handje bij klusjes of doen een boodschap voor je. De winnaar van de verkiezing maken we altijd bekend op Nationale Burendag, de vierde zaterdag van september.
Buurtbemiddeling is voor alle inwoners die er niet samen uitkomen. Het kan dus gaan om huurders van sociale of particuliere huurwoningen én om eigenaren van koopwoningen. Huurders kunnen in alle 3 gemeenten gebruikmaken van Buurtbemiddeling bij overlast. Ook in Rijssen-Holten, waar Buurtbemiddeling in 2023 startte (speerpunt 4, Aanpakteams). De meeste meldingen gaan over burenruzies, geluidsoverlast en zorgmeldingen. Na de melding gaat een buurtbemiddelaar in gesprek met de betrokken bewoners. Samen zoeken zij naar werkbare oplossing. Als Buurtbemiddeling niet helpt en de overlast gaat over een huurder van Viverion, nemen wij het over. Bij sommige nieuwe huurders maken we vooraf duidelijke afspraken om het wonen de beste kans van slagen te geven. Bijvoorbeeld bij complexe woon- of zorgsituaties of als we signalen krijgen dat er meer problemen spelen. In 2025 ontvingen we 98 sociale klachten: 35 in Hof van Twente, 38 in Lochem en 25 in Rijssen-Holten.
Interview
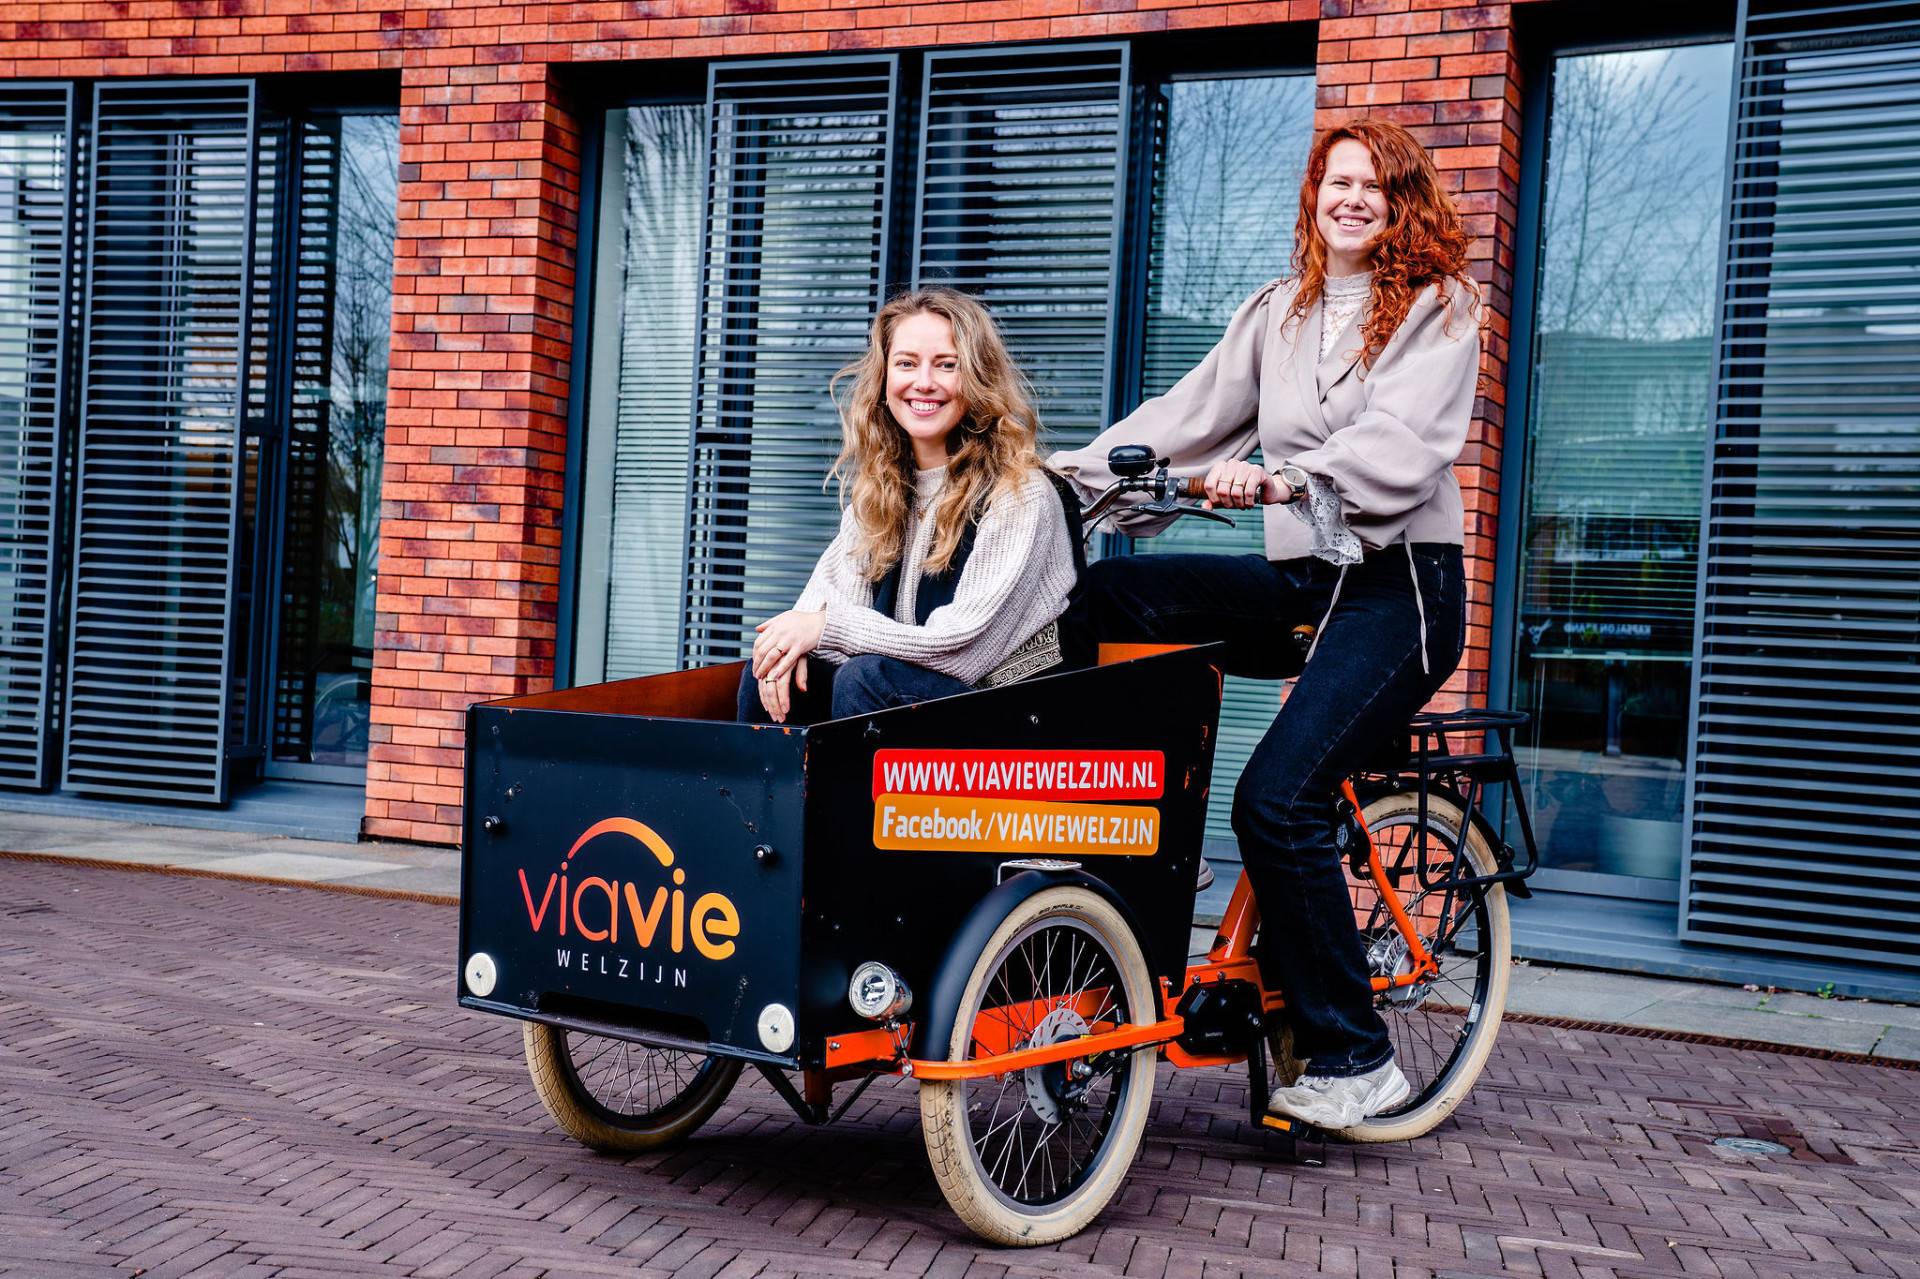
In een tijd waarin buren elkaar soms nauwelijks nog kennen, speelt Buurtbemiddeling Rijssen-Holten een steeds belangrijkere rol. Met een team van betrokken vrijwilligers, ondersteund door ViaVie Welzijn, werken Sanne en Romée dagelijks aan het verbeteren van de leefbaarheid in onze wijken. "We willen dat mensen zich weer thuis voelen in hun buurt en dat begint met een goed gesprek," aldus Sanne.
Buurtbemiddeling draait in Rijssen-Holten grotendeels op vrijwilligers. Dat maakt het contact laagdrempelig en gelijkwaardig. “We merken dat mensen zich sneller openstellen als er geen officiële instantie aan tafel zit”, vertelt Romée. “Om vrijwilligers in hun kracht te zetten, krijgen zij intervisie en trainingen. Bemiddelen vraagt om mensenkennis, geduld en het vermogen om neutraal te blijven. Maar het is prachtig werk: je ziet echt verschil in de wijk.”
De wereld verandert en dat merken de bemiddelaars ook. Waar het vroeger om een blaffende hond ging, zijn situaties nu complexer. “We zien meer kwetsbare mensen, en sociale media en buurtapps maken geschillen soms groter dan ze zijn”, zegt Sanne. “We zouden willen dat mensen eerder aan de bel trekken, want voorkomen is beter dan genezen.” Romée: “Ik denk dan aan het gezegde: de mens lijdt het meest door het lijden dat hij vreest. We vragen mensen: hoe wil je over 15 jaar leven? Niet zoals nu? Pak het dan nu aan!”
We willen dat buren weer contact met elkaar maken
Het ideaalbeeld? Dat buren eerst zelf proberen het gesprek aan te gaan. “We geven tips: blijf kalm, maak een vragenlijstje, houd het bij jezelf. Als dat niet lukt, dan stappen wij in.” Een misvatting is dat bemiddelaars het gesprek voeren. “Wij begeleiden, maar de buren praten zelf. Zo komen de afspraken echt van henzelf. Dat werkt het beste en houdt het resultaat langer vast.”
Sinds de start in 2023 blijft het aantal meldingen stabiel. "In 2025 kwamen 32 meldingen binnen, waarvan 85% succesvol werd afgerond", vertellen Sanne en Romée trots. Oplossingen zijn vaak praktisch: bemiddelaars laten buren regelmatig elkaars geluid ervaren, van de stofzuiger tot muziek. "Dat helpt", zegt Romée: “Je gaat begrijpen dat je buur de overlast niet met opzet veroorzaakt.” “Van daaruit is het makkelijker om overlast te verminderen,” vult Sanne aan.
Buurtbemiddeling is geen wondermiddel, maar het helpt zeker om de relatie te verbeteren. “Wanneer je iemand kent of weet wie er naast je woont, is het makkelijker om met elkaar in gesprek te gaan”, zegt Romée met een glimlach. “We willen mensen aanmoedigen om elkaar te leren kennen en het gesprek aan te gaan, ook als dat spannend is. Want onbekend maakt onbemind en samen leven is altijd een beetje geven en nemen.”
Vanaf 2026 is de driejarige pilot Buurtbemiddeling in de gemeente Rijssen-Holten voorbij en wordt het een structurele dienstverlening. Geweldig nieuws. “Als je je woongenot kwijt bent, raakt dat alles. Je kunt er zelfs letterlijk ziek van worden. Een goed gesprek kan het begin zijn van een nieuwe start!”
Wij bieden betaalbare woningen aan mensen met een inkomen tot en met € 49.669 voor eenpersoons-huishoudens en tot en met € 54.847 voor meerpersoons-huishoudens. Dit zijn de wettelijke inkomensgrenzen. Daarnaast verhuren we een klein aantal woningen aan mensen met een middeninkomen. De DAEB-huurgrens bepaalt of een woning een sociale huurwoning, middenhuurwoning of vrijesectorwoning is. Begint het huurcontract in 2025, dan is een woning een sociale huurwoning bij een huurprijs lager dan € 900,08 per maand.
| Huurprijs | Hof van Twente | Lochem | Rijssen-Holten | Totale werkgebied | ||||
|---|---|---|---|---|---|---|---|---|
| Totaal | Nieuw verhuurd in 2025 | Totaal | Nieuw verhuurd in 2025 | Totaal | Nieuw verhuurd in 2025 | Totaal | Nieuw verhuurd in 2025 | |
| Laag (tot € 477,20) | 213 | 25 | 200 | 25 | 434 | 75 | 847 | 125 |
| Betaalbaar laag (tussen € 477,20 en € 682,96) | 1.448 | 64 | 1.194 | 54 | 856 | 39 | 3.498 | 157 |
| Betaalbaar midden (tussen € 682,96 en € 731,93) | 207 | 29 | 164 | 26 | 174 | 46 | 545 | 101 |
| Tot DAEB-huurgrens (tussen € 731,93 en € 900,07) | 288 | 33 | 104 | 12 | 160 | 7 | 552 | 52 |
| Boven DAEB-huurgrens (vanaf € 900,08) | 7 | - | - | - | - | - | 7 | - |
| Totaal | 2.163 | 151 | 1.662 | 117 | 1.624 | 167 | 5.449 | 435 |
Wij verhuren woningen in 3 gemeenten en 2 provincies. Ook horen we bij 2 woningmarktregio’s: Zwolle-Stedendriehoek en Oost-Nederland. Onze vrijkomende woningen bieden we aan via WoningHuren.nl, het woonruimteverdeelsysteem van de Twentse corporaties. We hebben er in 2025 voor gekozen om ons Lochemse deel van het bezit per 1 januari 2027 aan te bieden via Woonkeus Stedendriehoek, het woonruimteverdeelsysteem in die regio. Mensen die een huurwoning zoeken in de gemeente Lochem, hebben zo meer keuze omdat zij zich tegelijk kunnen inschrijven voor woningen die IJsseldal Wonen in de gemeente Lochem aanbiedt. Het geeft ons betere informatie over de woningmarkt (speerpunt 6, Ontwikkeling 2e woningmarktregio). In 2026 bereiden we deze overgang zo goed mogelijk voor.
De gemiddelde inschrijfduur van een woningzoekende die een woning heeft gekregen is bij Viverion 1,5 jaar.
De mutatiegraad geeft aan hoeveel woningen van huurder wisselen. Een hoge mutatiegraad betekent dat veel huurders verhuizen. Een lage mutatiegraad betekent dat de meeste huurders langere tijd in dezelfde woning blijven wonen. In 2025 kregen 435 bestaande woningen een nieuwe huurder. Dat is 8,0% van het totale aantal woningen dat we verhuren. Ten opzichte van vorige jaren is dit een toename. Dat komt doordat huurders van wie de woning binnenkort wordt gesloopt, eerder moeten verhuizen. Daardoor ontstaan extra verhuisbewegingen. De woningen die vrijkomen, verhuren we tijdelijk tot aan de sloop. De tijdelijke huurders blijven er meestal maar kort wonen. Hierdoor wisselt dezelfde woning vaker van bewoner, wat leidt tot een hogere mutatiegraad.
Wet- en regelgeving bepalen het toewijzen van sociale huurwoningen. Dit betekent dat wij minimaal 95% van onze woningen passend moeten toewijzen. Passend toewijzen betekent dat het inkomen en de grootte van het huishouden passen bij de huurprijs. Het gaat om huurders met een inkomen onder de huurtoeslaggrens. In 2025 wezen we 98% van de woningen passend toe.
In 2025 verhuurden we woningen gemiddeld aan de derde tot vierde woningzoekende op de kandidatenlijst.
| Hoeveelste woningzoekende op de kandidatenlijst accepteert woning? | Hof van Twente | Lochem | Rijssen-Holten | Gemiddeld |
|---|---|---|---|---|
| Gemiddelde plek op kandidatenlijst | 3,8 | 3,4 | 2,7 | 3,4 |
| Laag (tot € 477,20) | 7,8 | 5,3 | 2,8 | 4,5 |
| Betaalbaar laag (tussen € 477,20 en € 682,96) | 3,0 | 3,5 | 2,4 | 3,0 |
| Betaalbaar midden (tussen € 682,96 en € 731,93) | 2,7 | 2,1 | 2,6 | 2,5 |
| Tot DAEB-huurgrens (tussen € 731,93 en € 900,07) | 4,4 | 2,8 | 4,3 | 4,0 |
| Boven DAEB-huurgrens (vanaf € 900,08) | - | - | - | - |
In kleine kernen geven we bij de helft van de vrijkomende woningen voorrang aan inwoners van diezelfde kern. Dit geldt voor Ambt Delden, Barchem, Bentelo, Diepenheim, Hengevelde, Holten, Laren en Markelo. Woningzoekenden krijgen zo meer kans om in hun eigen kern te blijven wonen. Reageert niemand uit de kern, dan bieden we de woning aan woningzoekenden van buiten de kern aan.
| Kleine kernen 2025 | % woningen toegewezen aan woningzoekenden uit de eigen kern |
|---|---|
| Ambt Delden* | - |
| Hengevelde | 50% |
| Bentelo | 50% |
| Markelo | 22% |
| Diepenheim | 30% |
| Laren | 49% |
| Barchem | 50% |
| Holten | 48% |
| Totaal gemiddeld | 45% |
In de prestatieafspraken hebben we vastgelegd dat we minimaal 85% van onze woningen verhuren aan huishoudens met een inkomen tot de inkomensgrens. Voor eenpersoonshuishoudens is dit een inkomen tot en met € 49.669. Voor huishoudens met 2 of meer personen geldt een inkomen tot en met € 54.847 (prijspeil 2025). In 2025 hebben we deze afspraak ruim gehaald. 99% van de woningen wezen we toe aan deze groepen woningzoekenden.
| Inkomen | Aantal woningen | Percentage passend toegewezen |
|---|---|---|
| Eenpersoonsinkomens ≤ €49.669 Meerpersoonsinkomens ≤ € 54.847 (minimaal 85%) |
431 | 99% |
| Eenpersoonsinkomens > € 49.669 Meerpersoonsinkomens > € 54.847 (maximaal 15%) |
4 | 1% |
| Totaal | 435 | 100% |
Geschikt wonen betekent dat een woning past bij de leefsituatie van de huurder. Wij stimuleren huurders door te stromen naar een woning die beter bij hen past. Bijvoorbeeld: een oudere huurder verhuist naar een kleinere of gelijkvloerse woning. Mooi gevolg is dat een eengezinswoning daarmee vrijkomt voor een gezin met kinderen, dat dan dus ook geschikt(er) kan wonen.
Om te zorgen voor meer doorstroming hebben we beleid opgesteld. In mei 2025 stelden we het beleidsplan Geschikt(er) Wonen vast (speerpunt 2, Focus op doorstroming). Sinds juni 2025 passen we dit beleid toe. Zo boden we op het Enkcoterrein in Holten nieuwbouwwoningen met voorrang aan inwoners van 55 jaar en ouder aan, die na verhuizing een eengezinswoning achterlieten. Een kwartiermaker zorgde dat de 55-plussers informatie kregen over de mogelijkheden voor geschikt wonen.
Wij stimuleren huurders door te stromen naar een woning die beter past bij hun leefsituatie
Interview
Soms voelt een huis als een warme jas die je al jaren draagt. Maar op een dag merk je dat de rits niet meer soepel loopt, of dat de mouwen eigenlijk net iets te strak zitten. Zo ging het ook bij mevrouw Slotboom, die al jarenlang met plezier in haar ruime hoekwoning woonde. Tot de trap steiler leek, de knieën minder meewerkten en het dorp steeds nét iets verder weg leek. Een nieuwe levensfase vroeg om een nieuwe plek. En die vond ze, met een beetje geluk, door een alerte dochter en met hulp van Viverion.
Doorstromen begon voor mevrouw Slotboom niet als een plan, maar als een voorzichtig gedachte-experiment. “Ik keek wel eens naar andere woningen, maar kwam er niet voor in aanmerking”, vertelt ze. Eind 2025 adviseerden mijn schoonzoon en dochter mij om te verhuizen naar het centrum om meer onder de mensen te zijn en dichtbij winkels, evenementen et cetera. Dat zette me aan het denken en toen heb ik gekeken op de site van Viverion. Daar zag ik de seniorenappartementen op het Enckoterrein. Daarna heb ik mij ingeschreven via Woninghuren.nl.”
Haar huidige woning had twee slaapkamers en viel daardoor nét buiten de doelgroep die een brief kreeg voor de nieuwbouwappartementen. “Maar mijn huis is prima geschikt voor een gezin, met veel ruimte erin en eromheen”, vertelt ze. “Omdat mijn huis een vaste trap naar een ruime zolder had, die ook als slaapkamer gebruikt kan worden, kon ik alsnog meedoen.”
De belangrijkste reden voor haar verhuizing waren dus haar leeftijd en gezondheid. Ook de ligging speelde mee. “Ik wilde in ieder geval graag in Holten blijven wonen. Het dorp met alle voorzieningen ligt op twee kilometer. Dat is zomaar een half uur lopen. Dat lukt nu nog wel - pas zat ik nog op een terrasje in het centrum - maar het wordt wel steeds moeilijker. Straks woon ik midden in Holten: winkels, zorg, station… alles dichtbij. Een fijn vooruitzicht.”
Ze ziet dus nu al uit naar haar nieuwe appartement boven in het complex. “Ik heb daar een prachtig uitzicht! En met de lift maakt het niks uit dat het boven is.”
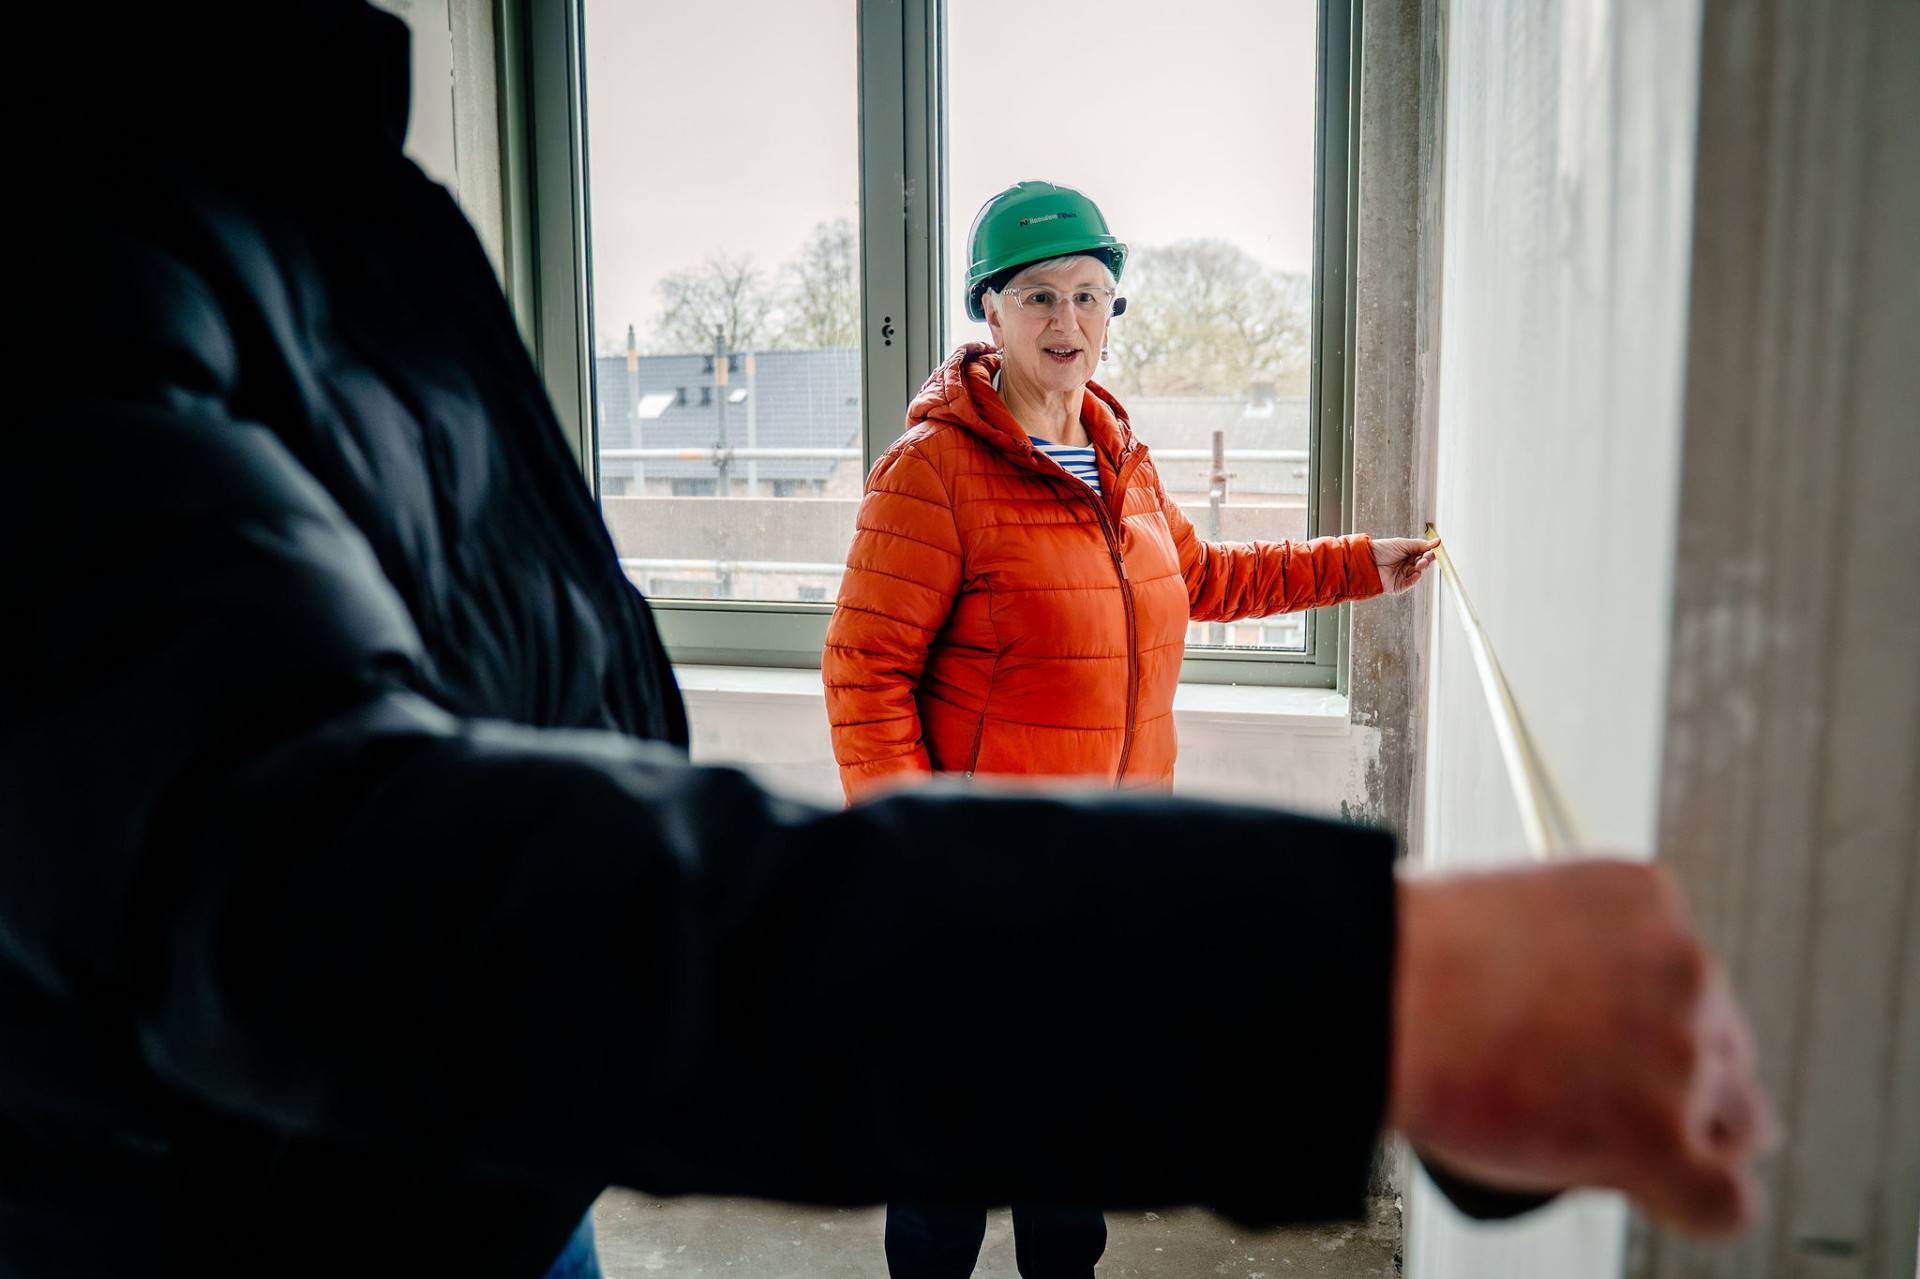
De voorbereidingen zijn in volle gang. “Ik ben al verhuisdozen aan het vullen en mijn hulp en kinderen helpen mee. Begin juli verhuis ik.” Ook over het proces is ze enthousiast. “Bij Viverion reageerden ze zo snel. Manon beantwoordde mijn vragen vaak dezelfde dag nog. Dat geeft rust. Bij de bijeenkomst voor de keuken kon ik meteen al veel uitzoeken. En nieuwe buren ontmoeten. En we mochten in april een kijkje nemen in ons nieuwe appartement en alles opmeten. Viverion beantwoordde vragen en ik ontmoette er opnieuw mijn nieuwe buren.”
Voor andere huurders heeft ze een duidelijke boodschap: “Wacht niet tot het moet. Kijk op tijd wat je wilt, denk vooruit en schrijf je in. Viverion werkt met loting en met loting kun je geluk of pech hebben. En voor je het weet ben je te oud om nog te verhuizen,” zegt ze met een knipoog.
Dat ze straks tussen leeftijdsgenoten komt te wonen, vindt ze fijn. “Ik heb er echt zin in,” zegt mevrouw Slotboom. Manon: “Dat snap ik wel. Het wordt een mooi plan met veel groen, met een combinatie van koop- en sociale huurwoningen. Voor alle 20 sociale huurappartementen op het Enkcoterrein hebben we snel huurders gevonden. Doordat ouderen doorstromen, komen andere woningen vrij voor jonge gezinnen. Hoe mooi is dat!”
Net als in vorige jaren komen de meeste nieuwe huurders uit onze eigen regio. 87% komt uit de Achterhoek, Twente of de Stedendriehoek. 60% van de nieuw verhuurde woningen ging naar mensen die al in de gemeenten Rijssen-Holten, Hof van Twente of Lochem woonden. Hieruit blijkt dat veel huurders graag dichtbij of in hun eigen omgeving blijven wonen.
Bovenstaande grafiek in tabel-vorm:
| Regio | Percentage |
|---|---|
| Gemeente Hof van Twente | 19% |
| Gemeente Lochem | 14% |
| Gemeente Rijssen-Holten | 27% |
| Overige Twente | 17% |
| Overige Achterhoek | 7% |
| Overige Stedendriehoek | 3% |
| Overig | 13% |
Waar komen nieuwe huurders vandaan?
Elke Nederlandse gemeente moet een bepaald aantal statushouders huisvesten. Net als andere woningcorporaties zorgen wij hiervoor, samen met de gemeenten en Vluchtelingenwerk Nederland. De laatste jaren zijn er steeds meer alleengaanden en grote gezinnen. Voor hen is het moeilijk om een passende woning te vinden. Zo zijn gezinswoningen in kleinere kernen vaak te groot of te klein. Of er zijn niet genoeg woningen. We zoeken met gemeenten naar oplossingen, zoals woningdelen of andere flexibele woonvormen.
Samen met woningcorporatie IJsseldal Wonen en de gemeente Lochem werkten we hard om de achterstand in onze taakstelling in te halen. In Lochem wachten nog 40 statushouders op een woning. Eind 2025 is de achterstand in de gemeente Lochem met 10 personen ingelopen. In de gemeente Rijssen-Holten haalden we de taakstelling voor 2025, maar lukte het nog niet om de achterstand in te halen. In de gemeente Hof van Twente is geen achterstand en ligt de huisvesting van statushouders op schema. In 2025 werd 5% van alle vrijgekomen woningen aan statushouders toegewezen. Dit komt neer op 42 woningen.
| Statushouders | Hof van Twente | Lochem | Rijssen-Holten | |||
|---|---|---|---|---|---|---|
| 2025 | 2024 | 2025 | 2024 | 2025 | 2024 | |
| Aantal toegekende woningen | 14 | 15 | 22 | 5 | 6 | 6 |
| Aantal personen (excl. gezinsherenigingen) | 43 | 47 | 41 | 5 | 22 | 15 |
| Percentage van het totaal aantal toegewezen woningen in de gemeente | 9% | 10% | 19% | 5% | 4% | 6% |
Wie om sociale, medische of financiële redenen dringend een woning nodig heeft, kan voorrang aanvragen. Hier zijn voorwaarden voor. Een onafhankelijke urgentiecommissie beoordeelt de aanvragen. In 2025 behandelde de Urgentiecommissie Woonruimteverdeling 25 aanvragen. Hiervan voldeden 11 aanvragen aan de eisen voor urgentie.
Mensen die uitstromen uit een beschermde woonsituatie of maatschappelijke opvang hebben een betaalbare en passende woning nodig. Met gemeenten en zorgaanbieders werken we samen om deze doorstroom soepel te laten verlopen. Het plaatsen van een nieuwe huurder is altijd maatwerk, waarbij we met de nieuwe huurder duidelijke afspraken maken. Soms werken we hiervoor samen met een zorgorganisatie of andere partij. Alle afspraken zetten we in de huurovereenkomst. Soms ondertekenen de zorgorganisatie en gemeente mee. In 2025 kregen 5 mensen zo een woning.
Niet iedereen kan zonder hulp goed wonen. Vooral ouderen of mensen met een beperking merken dat. Door kleine woningaanpassingen zijn problemen vaak makkelijk op te lossen. Bijvoorbeeld door drempels weg te halen, beugels in de badkamer en het toilet te bevestigen, of met een tweede trapleuning. Deze voorzieningen worden niet betaald uit de Wet maatschappelijke ondersteuning (Wmo). Gemeenten verwachten steeds vaker dat mensen dit zelf regelen. Veel mensen doen dat ook. Wij helpen onze huurders waar dat kan en zetten hiervoor structureel geld en aandacht in.
In 2025 voerden we in 79 woningen kleine aanpassingen uit: 29 in Hof van Twente, 30 in Lochem en 20 in Rijssen-Holten.
Om woningen te kunnen blijven onderhouden, verduurzamen en bouwen, is het nodig om elk jaar onze huren te verhogen. Het uitgangspunt voor de jaarlijkse huuraanpassing waren de Nationale Prestatie Afspraken (NPA). Dit is een set van afspraken tussen het Rijk, Aedes, de Woonbond en de Vereniging Nederlandse Gemeenten. De afspraken gaan onder andere over verduurzaming, nieuwbouw én de systematiek van de jaarlijkse huuraanpassing. De NPA hebben onder andere als doel de betaalbaarheid van sociale huurwoningen verder te verbeteren. Er is afgesproken dat de maximale huursomstijging niet boven de gemiddelde cao-loonontwikkeling minus 0,5% mag komen. Daardoor stijgen de huren minder hard dan het gemiddelde inkomen.
In het voorjaar van 2025 sprak het kabinet in Den Haag over het plan om de huren van sociale huurwoningen niet te verhogen. Er was veel discussie over, omdat dit een forse negatieve invloed heeft op het investeringsvermogen van corporaties. Wij kozen ervoor om onze huurders niet met deze discussie te belasten. Zij kregen daarom geen brief over wel of geen huurverhoging per 1 juli. Uiteindelijk ging het plan voor de huurbevriezing niet door. Met veel extra inspanning stuurden wij de huuraanzeggingen voor 1 september 2025 op tijd naar onze huurders. Het gevolg is dat wij over de maanden juli en augustus inkomsten misliepen. Daardoor kunnen we minder investeren, maar we hebben hierdoor geen projecten hoeven stop te zetten of te schrappen.
We hebben de huren van onze woningen met maximaal 5,0% verhoogd. Dit doen we altijd tot de DAEB-huurgrens of de streefhuur van de woning. Dat ligt eraan wat het laagst is. Voor huurders van woningen met een energielabel E, F of G verhoogden we de huren met maximaal 2,5%. Op deze manier houden we rekening met de hogere energiekosten voor woningen met een lagere energieprestatie en zorgen we dat de huur betaalbaar blijft.
Bij mensen die de huur niet betalen, spelen vaak meer problemen. Om te voorkomen dat zij nog verder in de problemen raken, kiezen we bij een huurachterstand voor een persoonlijke aanpak. We nemen vroeg contact op en zoeken samen met de huurder een oplossing. Vaak is dat een betalingsregeling. Helpt dit onvoldoende, dan verwijzen we door naar de Stadsbank of de gemeente.
Wij laten huurders er niet alleen voor staan en blijven nauw samenwerken met schuldhulpverleners en welzijnsorganisaties. Signalen van betalingsproblemen geven we via Vroegsignalering door aan de gemeenten. Ook energieleveranciers, drinkwaterbedrijven en zorgverzekeraars melden dit. Zo kunnen gemeenten vroeg ingrijpen en grote schulden voorkomen. De gemeente begeleidt inwoners met schulden en verwijst ze door voor hulp als ze die nodig hebben.
De gemiddelde huurachterstand van huurders van onze huurwoningen is hoger dan in 2024.
| Huurachterstand | 31-12-2025 | 31-12-2024 |
|---|---|---|
| Zittende huurders | 91 | 110 |
| Gemiddelde achterstand | € 642 | € 560 |
| Vertrokken huurders | 50 | 80 |
| Gemiddelde achterstand | € 888 | € 640 |
Een huurachterstand leidt alleen bij hoge uitzondering tot het ontruimen van een woning. Ontruiming willen we zoveel mogelijk voorkomen. Het lukt met de meeste huurders tot een oplossing te komen. Als een bewoner niet wil meewerken, zetten we juridische stappen.
Betalingsachterstanden gaan soms samen met sociale en/of psychische problemen. Ook kan er sprake zijn van criminaliteit. Dan moeten wij het belang van een huurder afwegen tegen de veiligheid en leefbaarheid van de buurt. In sommige gevallen starten we daarom een juridische procedure om een woning te ontruimen.
In 2025 hebben we 2 keer een woning moeten ontruimen. Het ging om 2 woningen in Hof van Twente vanwege overlast.
Elke maand doet het Kwaliteitscentrum Woningcorporaties Huursector (KWH) een steekproef onder onze huurders. KWH vraagt wat huurders vinden van hun contact met ons, de informatie die ze krijgen en de kwaliteit van de reparaties en het onderhoud. De rapportcijfers gebruiken we om onze dienstverlening te verbeteren. Met huurders die verbeterpunten noemen en daarbij hun naam achterlaten, nemen we persoonlijk contact op. Als het kan lossen we problemen direct op. Zo bouwen we aan vertrouwen en een goede relatie met onze huurders.
Ook in 2025 hebben we geïnvesteerd in opleidingen voor onze medewerkers. Klantprocessen verbeterden we verder, zoals het verhuurproces en de processen service, huurincasso en aanpak woonoverlast. Het resultaat zien we terug in onze cijfers, die in 2025 weer hoger zijn. Daar zijn we trots op!
Bovenstaande grafiek in tabel-vorm:
| Onderdeel | 2025 | 2024 | 2023 |
|---|---|---|---|
| Nieuwe huurders | 8,1 | 7,8 | 7,7 |
| Vertrokken huurders | 8,1 | 7,3 | 7,5 |
| Reparaties | 8,2 | 8,2 | 7,8 |
| Onderhoud | 7,5 | 7,3 | 7,2 |
| Eindcijfer | 8,0 | 7,7 | 7,6 |
Rapportcijfers KWH 2025, 2024 en 2023.
Elk jaar doen we mee met de benchmark van koepelorganisatie Aedes, een vergelijkingsonderzoek onder woningcorporaties in Nederland. In 3 jaar tijd lukte het ons in 2025 om van klantwaardering C naar A te komen. Een belangrijke mijlpaal die aantoont dat we grote sprongen hebben gemaakt in onze prestaties en kwaliteit voor onze huurders. Nieuwe huurders gaven ons een 8,0 (7,6 in 2024). We kregen een 8,2 voor reparatieverzoeken (7,8 in 2024) en een 7,0 van vertrokken huurders (6,8 in 2024). Deze verbetering is het resultaat van het realiseren van onze gestelde doelen in ons Koersplan. We hebben ons beter georganiseerd door procesverbeteringen en geïnvesteerd in het verbeteren van onze communicatie en zichtbaarheid in de wijken. Daarmee hebben we onze kernwaarden Nabij, Met elkaar en Betrouwbaar verder vorm en inhoud gegeven.
Een klacht zien we als kans om ons werk te verbeteren, daarom vinden we klachten waardevol. Huurders kunnen op verschillende manieren een klacht indienen: door ons te bellen, schrijven of mailen. Of door een negatieve beoordeling te geven bij de klanttevredenheidsmeting. Verder kunnen huurders via onze website een klachtenformulier invullen. Komen we samen niet tot een oplossing, dan kan de huurder terecht bij de Klachtencommissie Woningcorporaties Twente. Gaat de klacht over de huurprijs en komen we er samen niet uit, dan kan de huurder contact opnemen met de Huurcommissie.
| Binnengekomen | Niet gegrond verklaard | Nog in behandeling | Afgehandeld | Probleem alsnog opgelost | Huurder in het gelijk gesteld | Viverion in het gelijk gesteld | |
|---|---|---|---|---|---|---|---|
| Klachtencommissie Woningcorporaties Twente e.o. | 3 | 3 | - | 3 | 2 | - | - |
| Huurcommissie | 6 | - | 2 | 4 | - | 2 | 2 |
In 2025 kregen we 373 klachten. De meeste klachten komen uit de klanttevredenheidsmeting. Als huurders een onvoldoende of negatieve opmerking geven, dan nemen we contact op wanneer zij hiervoor toestemming hebben gegeven. De meeste meldingen gaan over reparaties en de snelheid en duidelijkheid van het reparatieproces. Het grootste deel van de klachten lossen we direct aan de telefoon op. De afhandeling van 36 klachten uit 2025 gaat door in 2026. Dit zijn vooral klachten die we in november of december ontvingen.
In ons vastgoedbeheer staan duurzame oplossingen voorop. Wel merken we dat verduurzamen elk jaar duurder wordt. Toch blijven we ons inspannen voor goed vastgoed dat lang meegaat. Zo kunnen onze huurders comfortabel wonen en profiteren ze van lagere energielasten. Dat betekent dat we veel geld en energie besteden aan onderhoud, isolatie en slimme installaties.
In onze portfolio hebben wij 5.449 huurwoningen en meer dan 366 andere eenheden. Andere eenheden zijn bijvoorbeeld parkeerplaatsen en gebouwen voor sociale en commerciële doelen. We houden goed bij in welke de staat deze woningen en gebouwen zijn en wat nodig is om ze in goede staat te houden. Vastgoedsturing houdt in dat we plannen maken voor al onze woningen. We passen deze plannen aan op de wensen van (toekomstige) huurders. Daarbij letten we ook op sociale en financiële zaken die kunnen veranderen, zoals demografische veranderingen en de samenstelling van huishoudens.
Onze woningen moeten passen bij de woonbehoeften van ouderen en klein, toegankelijk en betaalbaar zijn. Dat is één van de speerpunten in ons koersplan (speerpunt 1, Kleiner bouwen]. Bijvoorbeeld doordat de woningen keuken, badkamer en slaapkamer op één verdieping hebben. Of een bad- en slaapkamer beneden en een extra slaapkamer boven.
Het aantal mensen dat ouder is dan 65 groeit sterk en vooral de groep 80‑plussers neemt extra snel toe. Daardoor wordt onze doelgroep niet alleen ouder maar ook groter. Tegelijk zien we een toename van 1‑ en 2‑persoonshuishoudens. Die ontwikkelingen vragen om kleine, toegankelijke en betaalbare woningen in de nabijheid van zorg. Ze hebben namelijk grote gevolgen voor de zorg, wonen en voorzieningen, omdat oudere mensen vaker ondersteuning nodig hebben en de zorgsector kampt met personeelstekorten. Hierdoor zullen zorgpartijen, net als wij, keuzes moeten maken in waar zij zorg kunnen verlenen. Dat kan betekenen dat in sommige kernen zorg of voorzieningen mogelijk verdwijnen.
We hebben met een externe partij en de Raad van Commissarissen een strategisch afwegingskader gemaakt voor wonen nabij zorg. Daarin stelden we met elkaar vast op welke doelgroepen we ons richten, welk vastgoed we daarvoor willen bieden en welke locaties en samenwerkingspartners in aanmerking komen. Dit afwegingskader helpt ons de juiste keuzes te maken en goed in te spelen op de ontwikkelingen die we in de zorgsector zien.
In en na 2026 worden veel bouwprojecten zichtbaar. Daar ging in 2025 veel intern werk aan vooraf. We onderzoeken eerst de technische staat, toekomstbestendigheid en wensen in een wijk. Besluiten we tot sloop- en nieuwbouw, dan heeft veel impact op huurders.
We nemen huurders vanaf het begin mee in het proces en maken een sociaal plan. Samen met de gemeente verkennen we wat er mogelijk is. Daarna volgt een intensief ontwerpproces. Van schetsontwerp via voorlopig ontwerp tot definitief ontwerp. Met tijdens iedere stap ruimte voor afstemming en participatie in verschillende vormen. Zodra het ontwerp definitief is, kiezen we via aanbesteding een aannemer. Al deze stappen zijn noodzakelijk voordat de schop de grond in kan. Bij nieuwbouw op plekken waar nog niets staat, is de voorbereiding minstens zo uitgebreid. Omdat je bijvoorbeeld ook eerst nadenkt over infra, netcongestie, voldoende menskracht, invloed van de omgeving, groen, klimaat, scholen, zorg en speelplekken. Het doel is altijd hetzelfde: een plan maken dat past bij de wensen van onze huurders en de kwaliteit en leefbaarheid in de wijk.
Bij belangrijke besluiten horen ook officiële procedures voor zienswijzen, bezwaren en beroep. Staan de nieuwe woningen er na zo’n intensief project? Dan is dat een mooi moment om te vieren!
In elke gemeente werken we met één partner voor niet-planmatig onderhoud, groot onderhoud en verduurzaming (speerpunt 8, Gebiedsgericht werken). Dit zijn Oude Wolbers (Hof van Twente), Van Wijnen (Lochem) en Nijhuis (Rijssen-Holten). In april 2025 ondertekenden we de raamovereenkomsten. Daarin ligt vast dat we 6 jaar samenwerken volgens het RGS-model (Resultaatgericht Samenwerken).
Resultaatgericht samenwerken betekent dat de partners met ons meedenken over de beste aanpak voordat de werkzaamheden starten. Het gaat ook over goede afstemming van processen en over vertrouwen tussen partners. Bijvoorbeeld bij de samenwerking met gebiedsteams tijdens het uitvoeren van werkzaamheden. Deze aanpak zorgt voor de beste kwaliteit van onderhoud tegen lagere kosten over de totale levensduur van het vastgoed. Dat de aanpak werkt, tonen de hoge scores die onze huurders geven voor bijvoorbeeld reparaties (zie paragraaf 2.7).
In 2025 gingen we met schildersbedrijven in gesprek over soortgelijke afspraken volgens het RGS-model. We verwachten dat we in 2026 de afspraken met deze bedrijven rond hebben en de overeenkomsten kunnen tekenen.
De vraag naar sociale huurwoningen is groter dan het aanbod. Daarom moeten we sneller betaalbare woningen bouwen. Met die gedachte startten WoON Twente en 5 corporaties (Domijn, Vechtdal Wonen, Welbions, De Woonplaats en Viverion) in 2024 met Bouwstroom Oost. In mei 2025 ondertekenden we de samenwerkingsovereenkomst. Het doel van Bouwstroom Oost is om tot 2030 ongeveer 2.500 woningen te bouwen. Samen kochten we 1.500 grondgebonden woningen en 1.000 gestapelde woningen in.
De samenwerking in Bouwstroom Oost biedt veel voordelen:
Maar het belangrijkste voordeel blijft dat huurders sneller in een nieuwe energiezuinige woning kunnen wonen. Met Bouwstroom Oost geven we invulling aan ons speerpunt Kleiner bouwen.
Ook andere corporaties zagen de voordelen in. In 2025 sloten nog 7 corporaties zich aan bij Bouwstroom Oost en doen nu in totaal 12 corporaties mee. We spraken met elkaar af dat het aantal te bouwen woningen gelijk blijft, maar dat de eerste 5 deelnemers het eerste trekkingsrecht hebben. Daar horen wij bij, dus wij mogen als eerste woningen kiezen of toewijzen. Verder spraken we af dat Trebbe Wonen de grondgebonden woningen gaat bouwen en BAM Wonen de gestapelde woningen. We verwachten de raamovereenkomsten in 2026 te tekenen.
Interview
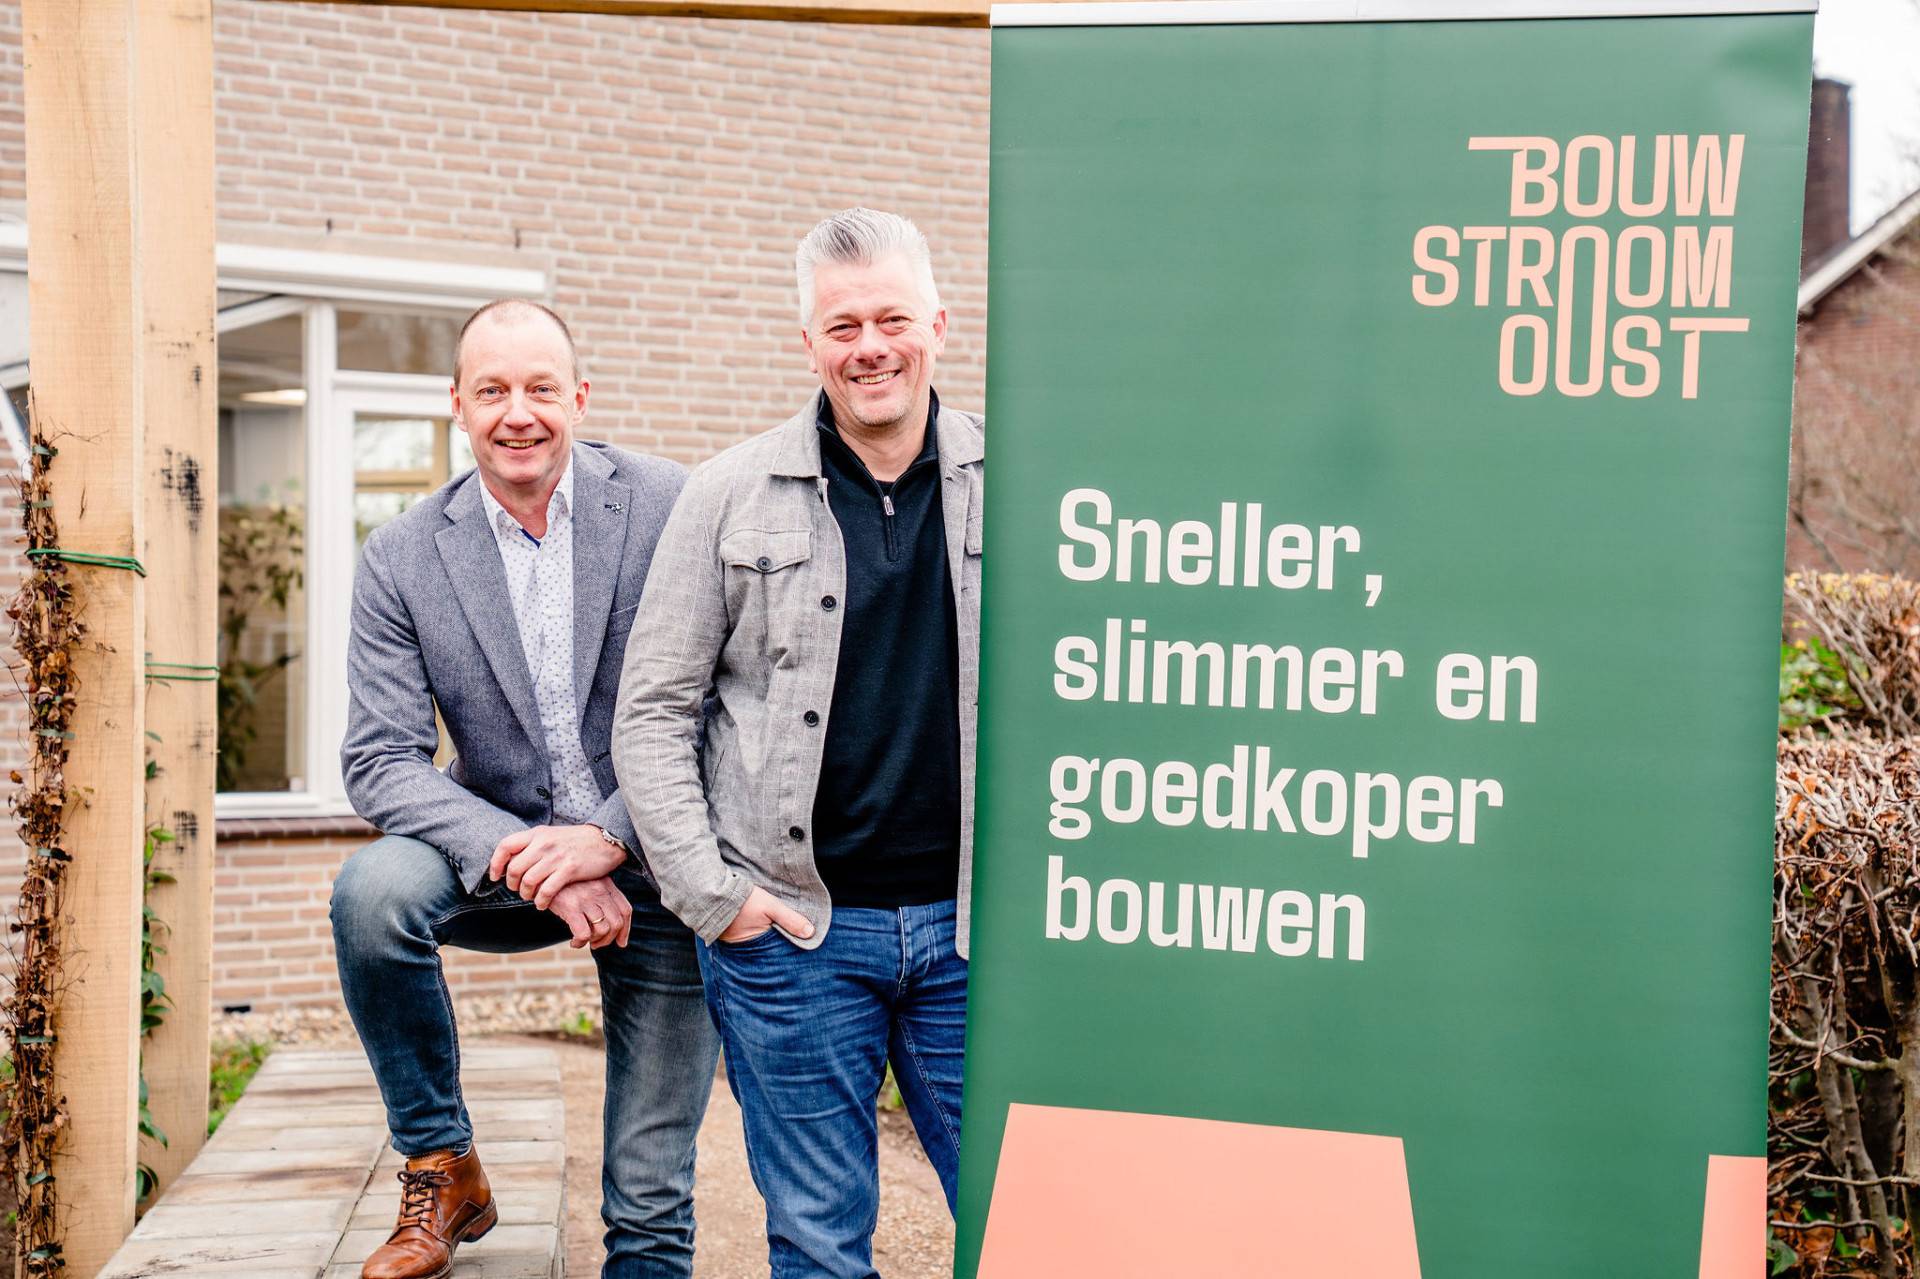
Bouwstroom Oost is een uniek samenwerkingsverband van 2 bouwbedrijven en 12 woningcorporaties in 25 gemeentes in Twente, Salland en de Achterhoek. Het doel: betaalbare, duurzame woningen realiseren door slimme standaardisatie en intensieve samenwerking. Henk van Kleij, commercieel manager BAM Wonen en Niek van der Aa, hoofd voorbereiding bij Trebbe (vestiging Enschede) blikken terug op de jonge samenwerking.
“In februari 2025 kregen we de gunning voor de grondgebonden woningen”, vertelt Niek van der Aa. “In 1 jaar tijd hebben we grote stappen gezet in voorbereiding en standaardisatie. We staan nu klaar om de eerste woningen te bouwen.” Henk van Kleij: “Later dat jaar volgde de gunning voor de appartementen aan BAM. Door 2 partijen te selecteren, spreiden de corporaties het risico en ontstaat er samenwerking op locaties waar beide woningtypes worden gerealiseerd."
De kracht van Bouwstroom Oost zit in de samenwerking. “We vullen elkaar aan en stemmen af over bouwroutes, planning en contacten met gemeenten en nutsbedrijven”, zegt Henk. “Zo kunnen we projecten slimmer en sneller realiseren.” Niek vult aan: “We bundelen de kennis van 14 partijen en zijn 1 aanspreekpunt. Dat geeft overzicht en slagkracht. Door het grotere volume zijn we beter zichtbaar voor andere partijen, zoals overheden. Ook kleinere projecten profiteren van die efficiëntie."
De sleutel tot betaalbaarheid ligt in slimme standaardisatie van woningtypen en bouwprocessen. “We hebben een set woningtypen met gestandaardiseerde plattegronden ontwikkeld, maar de architectuur blijft flexibel”, legt Niek uit.“Zo kunnen we snel projecten configureren, wat direct prijsvoordeel oplevert voor corporaties én lagere huurprijzen voor bewoners.” Henk benadrukt: “1 aanbestedingstraject in plaats van tientallen losse trajecten bespaart kosten. Zo kunnen we ook kleinere kernen bedienen met betaalbare huurwoningen.”
De echte tijdwinst zit volgens Henk in het voortraject: “Procedures rondom stikstof, flora en fauna en afstemming met gemeenten en nutsbedrijven vragen veel aandacht. Door die partijen vanaf het begin te betrekken, komen we tot een bestendige planning en voorkomen we onverwachte vertragingen.” “Een team van corporaties en bouwers zet de projecten in een logische volgorde”, legt Niek uit. “Zo ontstaat een doorlopende bouwstroom. Dit maakt het proces voorspelbaar en efficiënt.”
De komende jaren willen BAM en Trebbe de samenwerking verder uitbouwen. “We zien de toekomst positief tegemoet”, zegt Henk. Niek besluit: “Bouwstroom Oost bewijst dat slimme samenwerking en standaardisatie leiden tot betaalbare woningen, zonder concessies aan kwaliteit. We doen het waar het kan, steeds met oog voor de lokale context en altijd met betaalbaarheid als uitgangspunt.”
Wij willen dat onze woningen zo duurzaam mogelijk zijn. Daarom is ecologische duurzaamheid één van de speerpunten in ons koersplan (speerpunt 5, Ecologische duurzaamheid). Om dat te bereiken, passen we bij (groot) onderhoud het model van de trias energetica toe:
Bij elke stap letten we op kwaliteit, kosten en duurzaamheid. Waar het kan, zetten we een stap extra.
We zoeken steeds naar slimme oplossingen om energie te besparen en onze woningen te verduurzamen
Standaard flora- en faunaonderzoeken duren vaak 14 maanden en vertragen onderhoudsprojecten. Een soortenmanagementplan (SMP) kan deze vertraging voorkomen. In het SMP staat welke beschermde dieren en planten in een gebied leven. Ook staat er hoe we deze soorten tijdens bouw en onderhoud kunnen beschermen. Zo is een apart onderzoek per project niet meer nodig en besparen we tijd.
De gemeente Rijssen-Holten stelde het SMP in 2025 definitief vast. De gemeenten Hof van Twente en Lochem werken nog aan een SMP of bereiden dit voor.
Tijdens planmatig onderhoud kijken we of we maatregelen kunnen nemen om woningen duurzamer te maken. Of we dit doen, hangt af van het energielabel van de woningen. Ons doel is dat we in 2029 geen woningen met energielabel EFG meer verhuren. In 2025 voerden we bij 204 woningen groot onderhoud en verduurzaming uit. Daarvan konden we bij 32 woningen het EFG-label vervangen door een ABC- of D-label. Van 2021 tot en met 2025 hebben we 1.061 woningen verbeterd. Dat is 19% van ons woningbezit. Een flinke prestatie.
| Aantal Hof van Twente | Aantal Lochem | Aantal Rijssen-Holten | Totaal | |
|---|---|---|---|---|
| Totaal verbeterde woningen | 14 | 11 | 7 | 32 |
We zoeken steeds naar slimme oplossingen om energie te besparen en woningen te verduurzamen. Een van deze oplossingen is het Sender warmteterug-winsysteem. Dit systeem haalt warmte uit ventilatielucht en verbetert het binnenklimaat. We pasten het toe in woningen in woonwijk De Enk in Lochem.
We merken dat minder mensen hun woning willen verduurzamen bij lagere energietarieven. Sommige bewoners vinden het niet nodig. Anderen ervaren lawaai of er is geen ruimte voor installaties.
| Soort duurzaamheidsmaatregel | Aantal Hof van Twente | Aantal Lochem | Aantal Rijssen-Holten |
|---|---|---|---|
| Dakisolatie | 15 | 44 | 7 |
| Vloerisolatie | - | - | 83 |
| Gevelisolatie | 25 | - | 7 |
| Isolatieglas | 25 | 89 | 90 |
| MV-installatie | - | - | 73 |
| WTW installatie | - | 87 | 17 |
| Spaarpomp | 15 | - | - |
| Warmtepomp | - | - | - |
| Totaal verbeterde woningen | 25 | 89 | 90 |
| Aantal woningen met biobased isolatiemateriaal in 2025 bij groot onderhoud/verduurzaming | - | - | 7 daken van binnenuit geïsoleerd met isovlas |
Voor de vraag naar warmte in een woning houden we de NTA 8800 aan. Deze norm beschrijft hoe we moeten bepalen hoe energiezuinig een woning is. Dit geldt voor nieuwbouw en bestaande bouw. Wij verduurzamen onze woningen naar de warmtevraag van minder dan 157 kilowattuur (kWh) per vierkante meter. Omgerekend komt dit neer op energielabel A.
| Energielabel | Hof van Twente | Lochem | Rijssen-Holten | Eindtotaal |
|---|---|---|---|---|
| A | 1.401 | 799 | 679 | 2.879 |
| B | 552 | 286 | 278 | 1.116 |
| C | 173 | 432 | 315 | 920 |
| D | 20 | 89 | 147 | 256 |
| E | 9 | 34 | 97 | 140 |
| F | 2 | 18 | 67 | 87 |
| G | 6 | 4 | 41 | 51 |
| Eindtotaal | 2.163 | 1.662 | 1.624 | 5.449 |
In 2025 voerden we verschillende projecten voor groot onderhoud uit. We voerden bij 204 woningen verduurzamingsmaatregelen uit voor in totaal € 8,1 miljoen. 6 onderhoudsprojecten lopen door en ronden we in 2026 af.
Bovenstaande grafiek in tabel-vorm:
| Kostenpost | Percentage |
|---|---|
| Mutatieonderhoud | 6% |
| Reparatieonderhoud | 10% |
| Planmatig onderhoud * | 84% |
* Inclusief verduurzaming, groot onderhoud en investeringen
Verdeling onderhoudskosten 2025.
Bij onderhoud aan de woning vervangen we badkamers, keukens en toiletten (BKT) als dat technisch nodig is en als huurders erom vragen. In 2025 gebeurde dat 133 keer. Dat is minder dan in het jaar ervoor (192 keer). We vervingen voor € 1,8 miljoen aan BKT.
| Keuzeonderhoud | Aantal Hof van Twente | Aantal Lochem | Aantal Rijssen-Holten | Totaal |
|---|---|---|---|---|
| Badkamer | 7 | 10 | 15 | 32 |
| Keuken | 37 | 21 | 22 | 80 |
| Toilet | 6 | 8 | 7 | 21 |
Door het Besluit bouwwerken leefomgeving (Bbl) onder de Omgevingswet mogen scootmobielen in complexen niet langer in gangen of andere vluchtroutes staan. De maatregel moet ervoor zorgen dat bewoners bij brand of in noodsituaties het gebouw veilig en snel kunnen verlaten. Wij verbeterden in 2025 de veiligheid in onze complexen door garages en andere ruimten geschikt te maken voor het opladen van scootmobielen. Ook besteedden we aandacht aan de brandveiligheid van de algemene ruimten.
Aan de Hagen in Diepenheim staan 6 twee-onder-een-kapwoningen die we gaan vervangen door 6 levensloopbestendige ktb-woningen. We slopen de woningen in 2026 en verwachten in 2027 met de nieuwbouw te starten (speerpunt 1, Kleiner bouwen en speerpunt 2, Focus op doorstroming).
In Goor gaan we 6 woningen uit 1953 vervangen door 12 nieuwe appartementen. De woningen voldoen niet meer aan de eisen van deze tijd (speerpunt 1, Kleiner bouwen en speerpunt 2, Focus op doorstroming). We slopen de woningen in 2026 en verwachten de nieuwbouw in 2027 te starten.
Op het terrein van de vroegere Twentse Stoomblekerij in Goor bereiden we de bouw voor van 10 grondgebonden woningen, 24 appartementen en 5 woonwagenstandplaatsen met woonwagens. We verwachten hier in het najaar van 2026 mee te kunnen beginnen, en de woningen in 2027 op te leveren (speerpunt 2, Focus op doorstroming).
Hier starten we in 2026 met de bouw van 6 levensloopbestendige huurwoningen. Het is ons eerste houtbouwproject, waarbij duurzaamheid, gezondheid en betaalbaarheid centraal staan (speerpunt 1, Kleiner bouwen en speerpunt 2, Focus op doorstroming).
Het plan voor de bouw van 32 nieuwe appartementen aan het Burgemeester Beaufortplein in Markelo ligt sinds de zomer van 2025 stil. Dat komt door bezwaren van omwonenden. We wachten de behandeling van de zaak door de bestuursrechter af en hopen in 2026 op duidelijkheid (speerpunt 2, Focus op doorstroming).
In mei 2025 informeerden we omwonenden van de vroegere bloemenzaak De Bloemerie in Markelo over onze nieuwbouwplannen. Naast woonzorgcentrum De Esch willen we 2 woonblokken bouwen met elk 4 woningen. De gemeenteraad van Hof van Twente keurde de plannen in oktober goed. We verwachten begin 2026 te beginnen met het voorbereiden van de bouw (speerpunt 1, Kleiner bouwen, speerpunt 2, Focus op doorstroming en speerpunt 7, Wonen nabij zorg).
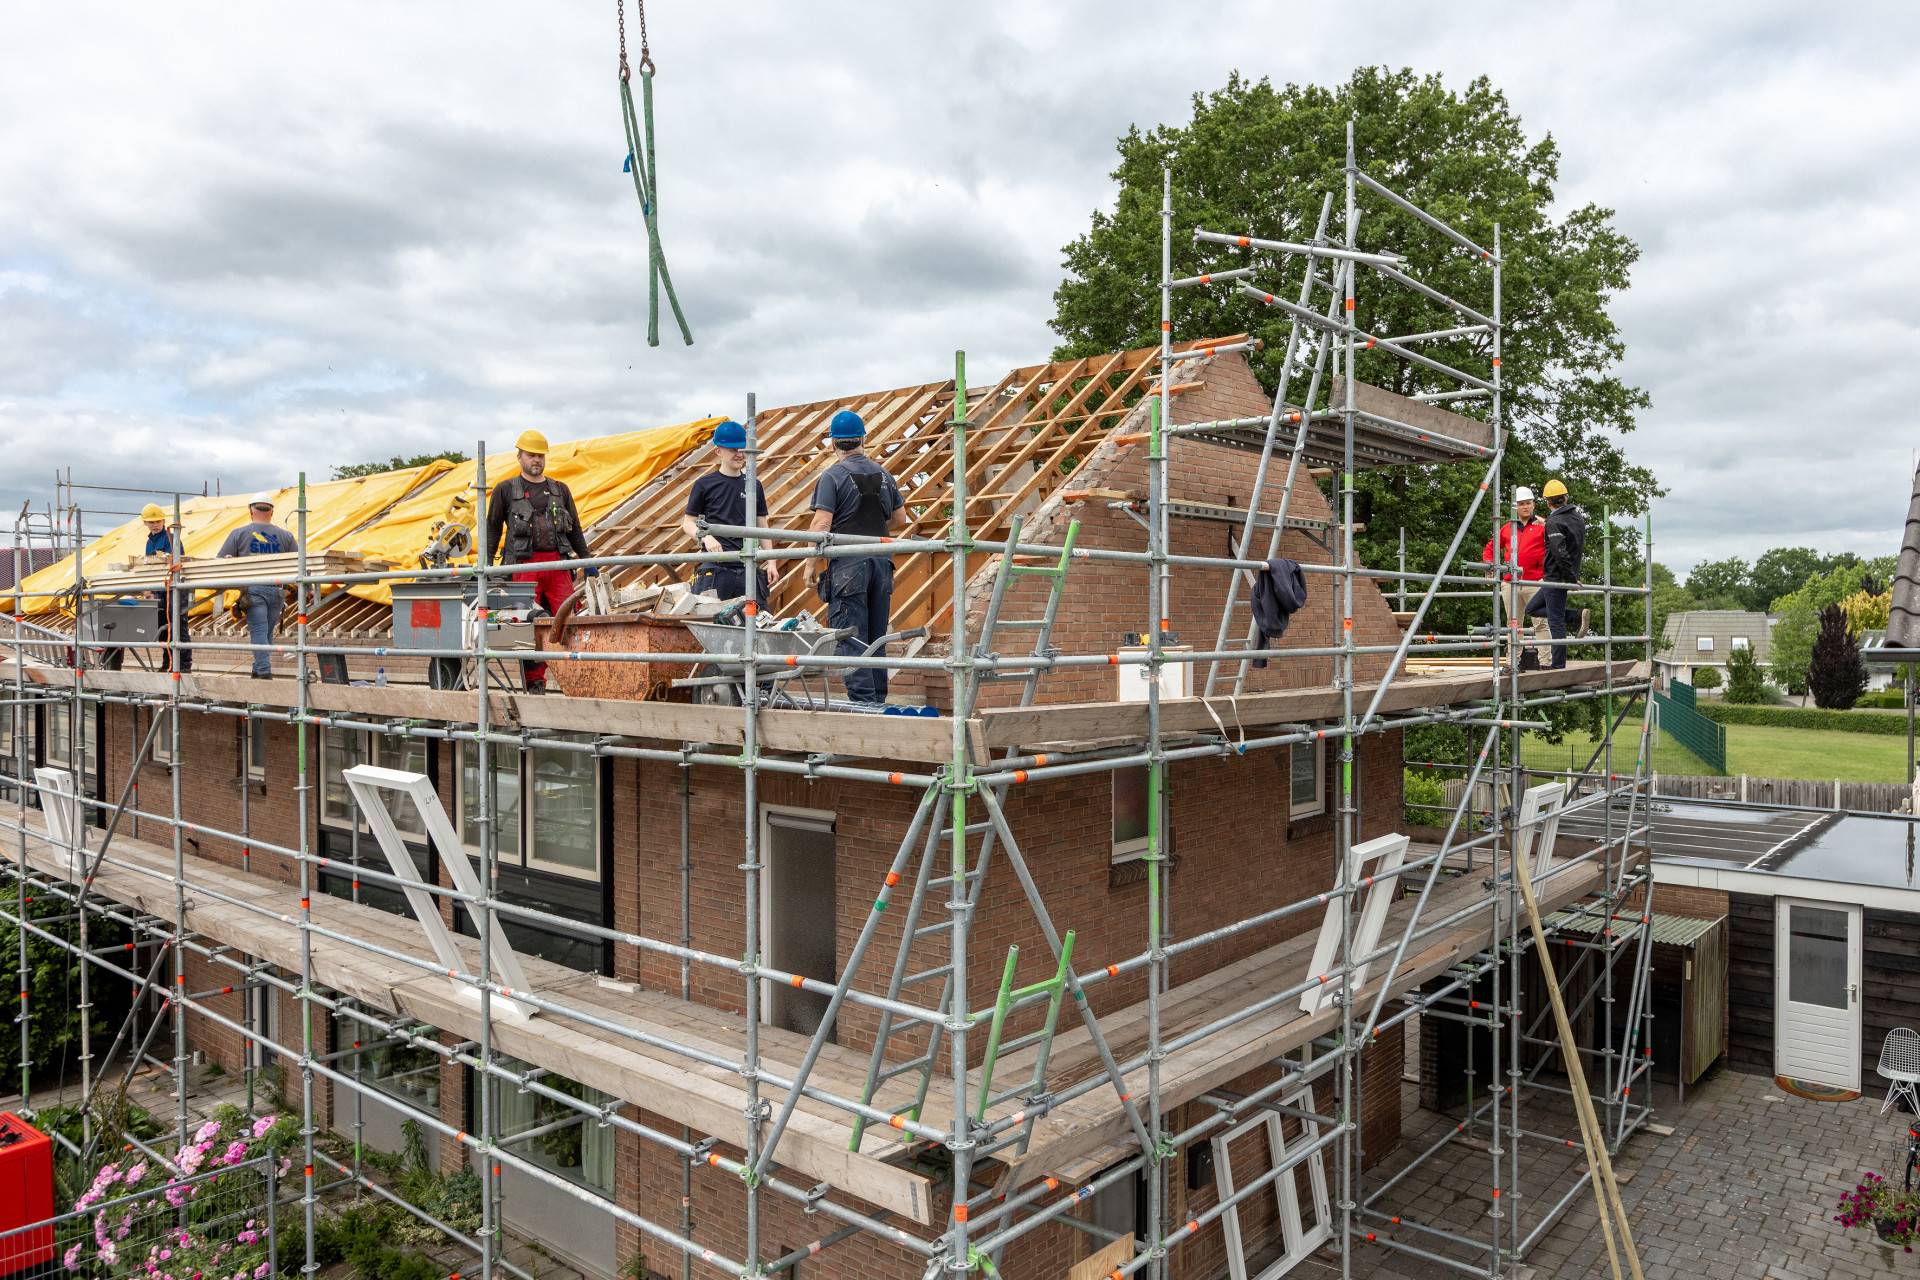
In oktober 2024 besloten we om aan de Kerklaan in Barchem 8 woningen te slopen. Het plan is om hier 10 woningen voor terug te bouwen. In maart 2025 hielden we een bijeenkomst waarin we de bewoners informeerden over de plannen. We verwachten in 2027 te beginnen met slopen en in 2028 te beginnen met de bouw van de nieuwe woningen (speerpunt 2, Focus op doorstroming).
We willen 20 woningen slopen en 36 sociale huurwoningen terugbouwen aan de Gerrit Naefflaan en de Albert Hahnweg in Lochem. Zodra alle bewoners zijn verhuisd, kan de sloop starten. We verwachten dat het 2026 zover is (speerpunt 1, Kleiner bouwen, speerpunt 2, Focus op doorstroming en speerpunt 7, Wonen nabij zorg).
We tekenden met grondeigenaren in Lochem een intentieovereenkomst voor het bouwen van woningen:
In Holten startte in augustus 2025 de bouw van 20 appartementen. Dit verloopt voorspoedig. We verwachten dat de woningen in de eerste helft van 2026 klaar zijn. Er is veel belangstelling voor. Oudere inwoners uit Holten krijgen voorrang bij toewijzing. Ook 55-plussers die een grote eengezinswoning verlaten, krijgen voorrang (speerpunt 1, Kleiner bouwen, speerpunt 2, Focus op doorstroming en speerpunt 7, Wonen nabij zorg).
In december 2025 werd het startsein gegeven voor de eerste bouwfase van Opbroek Oost in Rijssen. Deze wijk ligt in de gemeente Rijssen-Holten. Hier komen verschillende woningen voor ouderen. Via Bouwstroom Oost bouwen we hier 8 tot 10 woningen. De start van de bouw hangt af van het tijdig kunnen aansluiten van nutsvoorzieningen en de te volgen procedures (speerpunt 1, Kleiner bouwen en speerpunt 2, Focus op doorstroming).
Op 21 februari 2025 vierden we samen met bewoners en omwonenden de officiële oplevering van de 28 duurzame sociale huurwoningen aan de Irenelaan en Marijkestraat in Rijssen). Door gebrek aan menskracht bij de netbeheerder konden we de woningen niet in november 2024 opleveren. Huurders moesten daardoor langer in hun wisselwoning blijven of op hun verhuizing wachten (speerpunt 2, Focus op doorstroming).
Aan de Gaardenstraat in Holten (gemeente Rijssen-Holten) verduurzamen we voor het eerst 35 woningen onder de noemer ‘ingrijpende verbouwing’. We spreken van een ingrijpende verbouwing als:
Een ingrijpende verbouwing gaat verder dan normaal onderhoud of renovatie. Het dak en de gevels krijgen nieuwbouwkwaliteit. Daarmee verlengen we de technische levensduur van 25 jaar (groot onderhoud) naar 40 jaar (ingrijpende verbouwing).
Naast de verbetering van de woningkwaliteit heeft een ingrijpende verbouwing ook financiële voordelen. De kosten ervan mogen we helemaal als investering boeken. Dat geeft meer ruimte voor andere projecten. Zo kunnen we veilig investeren en tegelijkertijd woningen verbeteren. Deze aanpak vraagt dus een andere manier van denken binnen onze organisatie.
De proefwoning is opgeleverd. De overige woningen volgen vanaf januari 2026. We leggen het hele proces vast met dronebeelden. Deze aanpak gebruiken we later ook bij andere projecten.
Onze realisatiegraad laat zien hoe betrouwbaar en uitvoerbaar ons beleid is. Is geplande nieuwbouw echt gebouwd? Hebben we verduurzaming volgens plan uitgevoerd? Zijn investeringen die we hebben begroot ook echt gedaan? De Autoriteit woningcorporaties (Aw) beoordeelt ons hierop. Een hoge graad betekent dat we onze plannen goed uitvoeren. Een lage graad kan wijzen op vertragingen of problemen.
Steeds vaker hebben we te maken met de gevolgen van ontwikkelingen waar wij geen invloed op hebben. In onze nieuwbouwplanning blijft onzeker of we de woningen op het elektriciteitsnet kunnen aansluiten. Het komt regelmatig voor dat dit niet lukt door een gebrek aan technisch personeel en lange vergunningstrajecten met bezwarenprocedures. Hierover zijn we met de gemeenten en netbeheerders in gesprek. Tegelijk hebben deze ontwikkelingen grote gevolgen voor de snelheid waarmee wij woningzoekenden kunnen helpen. Maar ook voor onze eigen financiën en planning.
Ook netcongestie en gebrek aan menskracht brengen onzekerheid met zich mee. Wanneer het elektriciteitsnet overbelast raakt door een hoge vraag naar stroom of door de aansluiting van nieuwe energiebronnen, kan de netbeheerder niet alle elektriciteit verwerken of nieuwe woningen aansluiten. Daarnaast zal het steeds uitdagender worden om voldoende schoon drinkwater te garanderen. Om de vraag naar schoon drinkwater te beperken, vragen wij bij nieuwbouwprojecten nu al grijs watersystemen voor toilet en wasmachine uit bij de bouwbedrijven.
Onze organisatie verandert voortdurend om goed te kunnen werken voor onze huurders. We zorgen dat verantwoordelijkheden helder zijn en dat iedereen weet wat hij of zij kan bijdragen. Zo kunnen we snel inspelen op veranderingen en blijven we onze doelen bereiken. Samenwerking binnen onze organisatie vinden we belangrijk. Ons organisatieplan Viverion Werkt! helpt ons hierbij. We besteden veel aandacht aan onze processen, goede afspraken, overzicht en communicatie. Ook blijven we ons inzetten voor een veilige cultuur in onze organisatie en voor onze medewerkers.
In 2025 hebben we nieuwe stappen gezet om vraaggericht werken (speerpunt 3, Vraaggericht werken) verder te versterken. Dit helpt ons sneller en beter in te spelen op ontwikkelingen in de 3 gemeenten in ons werkgebied en op vragen van huurders. Natuurlijk blijven we bewust en zorgvuldig werken binnen onze wettelijke kaders en regelgeving. We zorgen dat onze medewerkers weten welke handelingsruimte zij hebben en dat zij die durven te gebruiken. Om dit mogelijk te maken, volgden alle collega’s de leergang Moreel Beraad. Deze methode helpt om morele dilemma’s goed te bespreken en tot gedragen besluiten te komen. Moreel Beraad wordt onderdeel van het overleg in de gebiedsteams en ondersteunt bij het bespreken van casuïstiek.
Verder verbeterden we de map met informatie voor nieuwe huurders. Dat deden we in afstemming met het huurderspanel.
In 2025 stelden we ons proceshuis vast. Het is een gestructureerd overzicht van alle bedrijfsprocessen. Het helpt om inzicht, samenhang en sturing te geven aan de organisatie. Het is als het ware de plattegrond van de organisatieprocessen. Zo werken we efficiënter, maken we minder fouten en kunnen we sneller reageren. Met een procescoördinator verwachten we begin 2026 ons proceshuis sterker neer te zetten. Zo kunnen we onze dienstverlening blijven verbeteren.
Snelle veranderingen in de wereld om ons heen vragen om een wendbare informatie- en automatiseringsstrategie, die ons helpt onze volkshuisvestelijke doelen te realiseren. In 2025 stelden we beleid vast voor informatie en automatisering (I&A-beleid). Dit geeft richting aan hoe we informatie en automatisering organiseren en gebruiken, zodat het past bij onze strategische doelen en onze processen ondersteunt. Efficiënte en toegankelijke dienstverlening, een heldere I&A-organisatie, datagedreven sturen en verantwoorden en een duurzame en toekomstbestendige infrastructuur zijn belangrijke uitgangspunten in dit beleid.
Cyberveiligheid heeft steeds onze aandacht. Daarin investeren we op verschillende manieren. Elke 2 weken beantwoorden medewerkers via e-learning vragen om alert te blijven op mogelijke risico’s, zoals phishing bijvoorbeeld. Nog steeds voeren we elke maand phishing-simulaties uit. Verder maakten we met collega-corporaties een actueel incidentresponsplan (IRP). Dit helpt om risico’s zo veel mogelijk te beperken.
We onderzoeken en blijven volgen hoe we AI in ons werk kunnen gebruiken
De ontwikkelingen op het gebied van kunstmatige intelligentie (AI) volgen we nauwlettend. Een groot deel van onze medewerkers volgde een training. Ook maakten we richtlijnen voor het toepassen van AI, met het oog op informatieveiligheid en privacygevoeligheid. Verder deden we een proefproject om veilig en goed met Microsoft Copilot te werken. Hier besteden we ook komend jaar weer aandacht aan. Met onze ICT-partners NEH en Aareon volgen we AI-ontwikkelingen nauwkeurig. We onderzoeken en blijven hoe we AI in ons werk kunnen gebruiken.
Sinds begin 2025 werken we in de cloud met Teams, OneDrive en Sharepoint. Het project om onze digitale infrastructuur naar de cloud te brengen is probleemloos verlopen. Dit komt mede doordat we veel aandacht hebben besteed aan het goed informeren van onze medewerkers, het organiseren van trainingen en het maken van afspraken over hoe we samenwerken.
De Ondernemingsraad (OR) vergaderde in 2025 gemiddeld elke 3 weken. Aan de orde kwamen onder meer:
De OR en de directeur-bestuurder hebben in 2025 elke 6 weken een formeel overleg gehad en elke 6 weken een informeel overleg. In mei en november heeft de OR tijdens een OR-directie-overleg gesproken met de directeur-bestuurder en de remuneratiecommissie van de Raad van Commissarissen. We hebben terug- en vooruitgeblikt.
De OR heeft ingestemd op de volgende verzoeken:
Sinds 2025 neemt een vaste afvaardiging van de OR deel aan het OR-Platform van WoON Twente, een kennis- en adviesplatform voor de aangesloten ondernemingsraden. Door samen te werken versterkt de OR haar positie en rol richting corporaties en hun werknemers.
In oktober kwam de OR bijeen met het OR-Platform van WoON Twente. Tijdens de bijeenkomst herijkten we de missie en visie.
In oktober 2025 volgde de OR een training bij SBI Formaat. Het volgende is behandeld:
In november nam een afvaardiging van de OR deel aan de Inspiratiedag voor OR-leden, georganiseerd door FLOW & Samenwerk@Corporatie.
De OR van Viverion bestaat uit een voorzitter, vicevoorzitter, secretaris en 2 leden. Per augustus zijn er 2 vacatures ingevuld. Deze vacatures ontstonden doordat 1 lid per augustus bij een nieuwe werkgever in dienst is gegaan en één lid per juli tussentijds is gestopt.
De in de OR vertegenwoordigde functies in 2025 zijn:
De medewerkers van Viverion vormen de basis voor het realiseren van onze maatschappelijke opgave. Wij investeren in een vitale, wendbare en toekomstbestendige organisatie. In totaal werken we met 9,9 fte per 1.000 vhe (met 5.815 eenheden).
| 2025 | 2024 | |||
|---|---|---|---|---|
| Vaste formatie | Tijdelijke formatie | Vaste formatie | Tijdelijke formatie | |
| Formatiebegroting | 59,9 | 3,7 | 59,9 | 2,7 |
| Gem. personeelsbezetting vast/tijdelijk | 55,2 | 2,2 | 54,9 | 1,9 |
| Gem. personeelsbezetting totaal | 57,4 | 56,8 | ||
In 2025 zijn 3 openstaande vacatures uit 2024 (projectmanager en medewerker klantenservice) ingevuld. In 2025 ontstonden 13 nieuwe vacatures. Het ging om 4 nieuwe functies en 1 vooruitlopend op pensionering in 2026. In totaal zijn 8 vacatures ingevuld, waarvan 2 via interne doorstroom en 6 per januari 2026.
Viverion streeft naar een evenwichtige samenstelling van het personeelsbestand, met aandacht voor diversiteit en inclusie. Ondanks de voortdurende krapte op de arbeidsmarkt lukt het Viverion niet alleen vacatures te vervullen, maar ook jonge mensen te interesseren voor werken bij de woningcorporatie. Dit is des te meer van belang omdat ook in de komende 5 jaar sprake zal zijn van structurele uitstroom in verband met pensionering.
Per 31 december 2025 is 44% van de medewerkers langer dan 10 jaar in dienst bij Viverion (of haar rechtsvoorgangers) en is 71% van de medewerkers 45 jaar of ouder. In ons HR-beleid is daarom blijvend aandacht voor vitaliteit en inzetbaarheid. We willen daarnaast ook een jongere generatie aan ons binden. Hier besteden we aandacht aan in onze arbeidsmarktcommunicatie, onboarding en onze traineeprogramma’s. Viverion slaagt hier goed in, inmiddels is 29% van de medewerkers jonger dan 45 jaar. In onze formatie is structureel ruimte voor trainees waarvoor we een traineeprogramma hebben ontwikkeld. Ook in 2025 trad een trainee na afloop van haar traineeship in dienst. Daarnaast zijn er plekken voor afstudeerders en stagiaires beschikbaar, waar goed gebruik van wordt gemaakt.
In 2025 verlieten 9 medewerkers Viverion. 1 daarvan deed dat vanwege pensionering. Er kwamen 5 nieuwe medewerkers in dienst.
| Opbouw personeelsbestand | 2025 |
|---|---|
| Medewerkers in dienst | 62 |
| Aantal vrouwen | 38 |
| Aantal mannen | 24 |
| Uitstroom | 9 |
| Instroom | 5 |
In 2025 daalde het ziekteverzuimpercentage opnieuw ten opzichte van het jaar ervoor: van 5,0% naar 4,9%. Deze daling is vooral toe te schrijven aan een afname van het langdurig en extra lang verzuim. Positief is dat er in 2025 geen gevallen van extra lang verzuim (>365 dagen) zijn geregistreerd. De gemiddelde verzuimduur nam sterk af, van 44 dagen in 2024 naar 26 dagen in 2025.
De meldingsfrequentie, de indicator voor kort en beïnvloedbaar verzuim, bleef vrijwel gelijk aan vorig jaar (0,78 ten opzichte van 0,77 in 2024) en ligt nog steeds ruim onder het landelijke gemiddelde. Dit wijst op een stabiel patroon in het aantal ziekmeldingen.
Het ingezette beleid op het gebied van arbo en gezondheid, met extra aandacht voor preventie en het vroegtijdig inzetten van de bedrijfsarts bij dreigend langdurig verzuim, lijkt hiermee zijn vruchten af te werpen. Er zijn geen signalen van werkgerelateerd verzuim dat tot langdurige uitval heeft geleid.
| Ziekteverzuim | 2025 | 2024 |
|---|---|---|
| Aantal ziekmeldingen | 56 | 55 |
| Meldingsfrequentie | 0,78 | 0,77 |
| Gemiddelde verzuimduur in dagen | 26 | 44 |
| Gemiddeld verzuimpercentage | 4,9% | 5,0% |
Van het totale ziekteverzuimpercentage van 4,9% was:
Met instemming van de OR zijn in 2025 de volgende beleidsdocumenten vernieuwd:
Na positief advies van de OR zijn de taken, werkzaamheden en functies van team Financiële Administratie in lijn gebracht met de externe en interne (gewijzigde) vereisten ten aanzien van verantwoording en verslaglegging. Dit heeft personele gevolgen gehad, wat een deel van de hierboven genoemde vacatures verklaard. De personele gevolgen zijn volgens het afdelingsplan begeleid.
De vertrouwenspersoon heeft in 2025 3 meldingen ontvangen. Er zijn geen officiële meldingen of klachten ingediend.
Interview
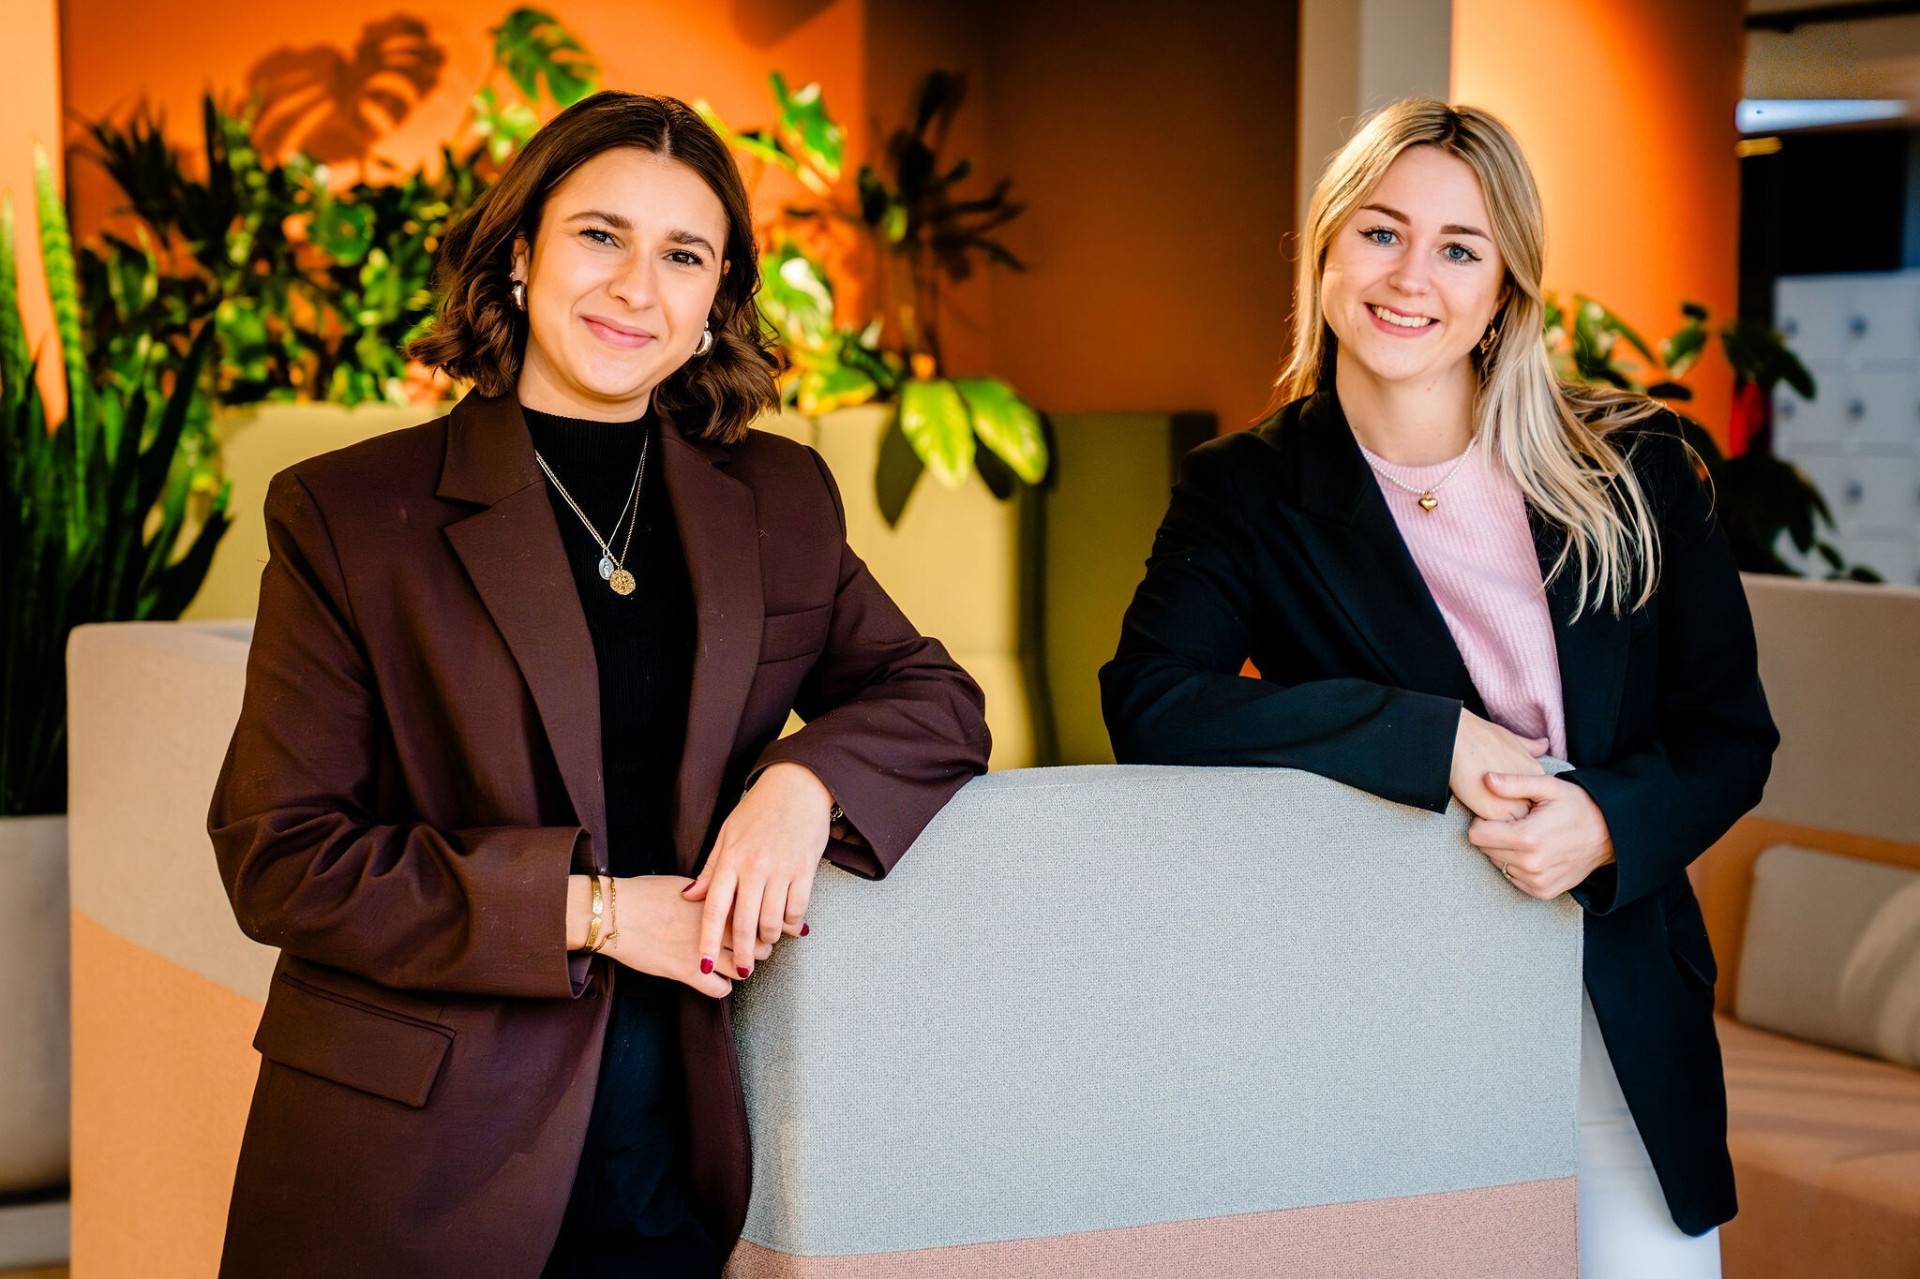
Hoe is het om als jonge professional te beginnen bij een woningcorporatie? Ada en Jennifer vertellen over hun traineeship, de verrassingen binnen een woningcorporatie en waarom ze graag bij Viverion willen blijven. “Je krijgt hier echt de kans om te ontdekken wat bij je past."
Jennifer: “Na mijn studie Vastgoed en Makelaardij wist ik echt niet wat ik wilde. Ik had veel theorie geleerd en wist eigenlijk niets van de praktijk. En dan moet je ineens een baan kiezen. Via Nibag kwam ik bij Viverion terecht voor een pilot-traineeship. Alles was nieuw, voor mij én voor de organisatie. In korte tijd mocht ik op 4 verschillende afdelingen meedraaien. Dat was leerzaam, maar 3 maanden per afdeling bleek eigenlijk te kort om echt te landen. Dat heeft Viverion later veranderd.” Toen er een vacature ontstond voor projectleider, solliciteerde Jennifer. Nu werkt ze met veel plezier in die functie.
Ada herkent dat gevoel: “Ik heb Bouwkunde gestudeerd, maar wilde na mijn afstuderen graag meer contact met mensen in mijn werk. Via Comparis kwam ik bij Viverion. Eerst een jaar op de klantenservice en als verhuurmakelaar. Daarna mocht ik ervaring opdoen als projectconsulent en bij huurincasso. Wat ik mooi vind: je krijgt hier de ruimte om te ontdekken waar je energie van krijgt.” Toen Ada de kans kreeg om projectconsulent te worden, greep ze die met beide handen aan.
Wat maakt werken bij Viverion zo aantrekkelijk? Jennifer: “De sfeer. Je voelt je welkom, iedereen helpt je. Je komt bij Viverion in een warm bad. Je krijgt tijdens je traineeship veel kansen om verschillende functies te proberen en te leren. Daardoor weet je steeds beter wat bij je past en leer je ook andere teams kennen. Ik gun het iedereen om zo breed te starten.”
Ada: “Ik begon op de klantenservice: ik was verrast hoe snel je dan van je bel-angst af bent. Door gewoon te doen leer je het snelst. Wat ik in mijn werk het mooist vind? Vaak kun je met een goed gesprek en vooral door te luisteren een bezorgde huurder al geruststellen.”
Vastgoed is nog een mannenbolwerk. Jennifer: “Bij een inspiratiedag over verf waren we met 80 mensen, waarvan 3 vrouwen. Dat mogen er best meer worden. Vrouwen brengen toch een andere dynamiek in een team. Ze brengen meer nuance en intuïtie. Maar nu ik dit zeg, voel ik ook: je generaliseert snel. Je hebt gewoon diversiteit nodig, dat maakt je team sterk.” Ada vult aan: “In mijn team zitten bijna alleen vrouwen. Dat werkt in dit team goed, maar een mix is toch het mooist.”
Waar hopen Ada en Jennifer over een paar jaar te staan? Ada: “Ik wil me verder ontwikkelen als projectconsulent. Daar krijg ik energie van.” Jennifer: “Ik wil mezelf als projectleider verder ontwikkelen en op langere termijn doorgroeien naar projectmanager. Eerst dit jaar mijn opleiding afronden. Daarin verdiep ik me in technisch beheer en onderhoud. Ik zie mezelf hier voorlopig nog wel zitten!”
Ada en Jennifer zijn blij met hun jonge collega’s. Intussen zijn ze met een heel clubje. “Het is fijn dat er veel jonge mensen binnenkomen, maar de kennis van oudere collega’s is net zo waardevol”, zegt Jennifer. Ada knikt: “Viverion gelooft in jonge mensen én in het delen van ervaring. Dat maakt het werken hier zo bijzonder.”
We zorgen voor goede en betaalbare huurwoningen voor mensen met een lager inkomen. Dit kan alleen als we financieel gezond zijn en weloverwogen keuzes maken. Zo verduurzamen we onze woningen stap voor stap, zodat bewoners comfortabeler kunnen wonen en we onze organisatie beheersbaar houden. Tegelijk blijven we alert op ontwikkelingen die onze werkzaamheden in de toekomst kunnen beïnvloeden. Zo kunnen we tijdig inspelen op veranderingen.
Een financieel gezonde organisatie begint met het kennen en beheersen van risico’s. Ons risicomanagement werkt in 3 stappen:
Alle medewerkers samen vormen de eerste lijn voor het beheersen van risico’s. Binnen elke afdeling en binnen elk team bespreken we de risico’s, zodat iedereen weet welke risico’s er zijn en wat ieders rol is. De managers zijn verantwoordelijk. De tweede lijn is de financieel adviseur Administratieve Organisatie en Interne Controle. Deze adviseur controleert via steekproeven waar risico’s kunnen zitten en geeft advies aan managers en medewerkers. De derde lijn is de business controller. Deze controleert het proces met onafhankelijke audits en geeft advies voor verbetering als het nodig is.
In 2025 voerde de business controller 2 audits uit. Het managementteam besprak de uitgevoerde audits en maakte afspraken over verbeteringen. De business controller besprak de audits met de voorzitter van de Raad van Commissarissen tijdens het werkoverleg. Alle audits bespraken we 1 keer per jaar in de vergadering van de AC en RvC.
In onze bedrijfsvoering zijn 3 soorten risico's. Voor elk risico hebben we maatregelen genomen.
In 2025 zijn we gestart met het beter vastleggen van risico’s in onze systemen. Zo sluiten we beter aan bij de speerpunten uit ons koersplan. Dit helpt ook om fouten te voorkomen. We besteedden veel aandacht aan het proces van woningtoewijzing. Hierdoor maken we bij het toewijzen van woningen bijna geen fouten meer.
Om ons heen gebeuren veel dingen waar we niet direct invloed op hebben. Zo vragen de gevolgen van netcongestie en procedures voor bezwaarschriften steeds meer onze aandacht. Datzelfde geldt voor het aansluiten van drinkwater bij nieuwbouw. Deze ontwikkelingen houden we scherp in de gaten. Ook politieke ontwikkelingen kunnen een risico vormen. Zo nam het kabinet zich in het voorjaar van 2025 onverwachts voor om de huren te bevriezen. Dit gaf ons veel extra werk, maar daar gingen we goed mee om. Per 1 september verhoogden we de huren alsnog omdat de bevriezing niet doorging. De inkomstenderving maakte dat we minder konden investeren, maar we hoefden geen projecten stil te leggen of te schrappen.
We beseffen dat we elke euro maar 1 keer kunnen uitgeven
In de fiscale commissie werken medewerkers met financiële kennis en een medewerker met kennis van vastgoedbeheer. Ook fiscalisten van PricewaterhouseCoopers, Deeladvies en Quantax brengen hun kennis en ervaring met belastingzaken in. De fiscale commissie helpt ons om overzicht en de interne controle te houden op fiscale risico's. Daarnaast verzamelt en deelt de zij fiscale kennis. Verder zorgt de commissie voor de fiscale planning en activiteiten die daarbij horen. De commissie komt 4 tot 5 keer per jaar bij elkaar. Ook is er een aparte commissie voor risico's rond loonbelasting. Daarin vergadert een fiscalist mee, een specialist van Public. Mede door de landelijke verkiezingen waren er in 2025 nauwelijks ontwikkelingen van zaken die met belastingen te maken hebben.
We verwachten dat iedereen eerlijk handelt volgens ons integriteitsbeleid. Fraude door huurders, medewerkers of partners accepteren we niet. Bij aanwijzingen van fraude komen we altijd in actie.
Frauderisicobeheersing is onderdeel van onze processen. Wij bespraken het interne controleplan in de vergadering met de Audit Commissie (AC) en de Raad van Commissarissen. In dit plan staan maatregelen om frauderisico’s te beheersen.
In 2024 en 2025 richtten we ons meer op soft controls om fraude te voorkomen. Soft controls zijn de niet-tastbare factoren die invloed hebben op het gedrag van onze medewerkers en vertegenwoordigers. Leidinggevenden geven het goede voorbeeld. Wij moedigen onze medewerkers en ingehuurde krachten aan om risico’s te bespreken. Dit kan met elkaar, de leidinggevende of de vertrouwenspersoon. Het integriteitsbeleid helpt hierbij. We hebben duidelijke procedures voor het melden van misstanden of het indienen van een klacht bij de externe klachtencommissie. En we zorgen voor meerdere, makkelijke manieren om aanwijzingen van mogelijke fraude te melden.
In dit beleid besteden we veel aandacht aan integriteit. We hebben richtlijnen voor een formeel aanbestedingstraject en een vrijblijvende offerteprocedure. We maken onderscheid tussen inkopen en aanbesteden van werken. Daarnaast houden wij de principes van resultaatgericht samenwerken aan, waardoor we bij specifieke RGS-partners mogen inkopen.
Wij hebben een integriteitsbeleid. Hierin staat welk gedrag wij verwachten van onze medewerkers en vertegenwoordigers. Het integriteitsbeleid behandelt het gebruik van bedrijfsmiddelen, zoals mobiele telefoons en tablets. Bij indiensttreding ondertekent de medewerker een integriteitsverklaring. Hiermee bevestigt de medewerker dat hij het integriteitsbeleid kent en ernaar zal handelen.
Voor misstanden verwijzen we naar de vertrouwenspersoon, de externe klachtencommissie en de meldprocedure voor misstanden. Verder hebben wij beleid voor ongewenst gedrag, liefdesrelaties op de werkvloer, alcohol-, drugs- en medicijngebruik, en de regeling Melden vermoeden misstand of onregelmatigheid (voorheen klokkenluidersregeling). De regels zijn niet vrijblijvend. Bij het overtreden van de regels kunnen wij maatregelen opleggen. In ons sanctiebeleid staat hoe dit werkt. Meldingen van misstanden handelen we af volgens de procedure die in het integriteitsbeleid staat.
Dit statuut geeft regels voor het doen van investeringen. Hierin staan bijvoorbeeld de rendementseisen waaraan investeringsvoorstellen moeten voldoen.
De regeling behandelt de hoogte, controle en ondertekening van betalingsopdrachten. Onderdeel ervan is bijvoorbeeld het vier-ogen-principe bij het verstrekken van opdrachten en het goedkeuren van facturen. Ook gaat het over de hoogte, controle en ondertekening van betalingsopdrachten. Op vaste momenten beoordelen we de regeling opnieuw en passen we haar aan waar nodig. In 2025 hebben we de regeling ingevoerd in onze organisatie en bijvoorbeeld onze digitale ondertekeningstool ValidSign erop ingericht.
In het reglement voor de RvC staan regels over de onafhankelijkheid van de RvC-leden, nevenfuncties en tegenstrijdig belang. Ook staan er regels in over de informatievoorziening en hoe te handelen als een RvC-lid informatie of signalen krijgt van een andere bron dan de directeur-bestuurder of de RvC.
In het Reglement Bestuur staan regels om belangenverstrengeling te voorkomen en regels voor wanneer binnen het bestuur een (mogelijk) tegenstrijdig belang voorkomt.
In het treasurystatuut staan regels voor het aantrekken van leningen. Hierin staat bijvoorbeeld dat we minimaal 3 offertes moeten opvragen en welke kwaliteitsnorm (rating) de financier moet hebben.
Treasury gaat over het beheren van geld, zoals inkomsten, uitgaven, leningen en investeringen. In ons treasurybeleid staan onze doelen, hoe we die realiseren en welke regels en grenzen er zijn. Daarbij verdelen we de taken voor uitvoering, goedkeuring en administratie. Zo voeren we de treasury-activiteiten op een juiste en verantwoorde manier uit. Met goede informatie kunnen we deze activiteiten goed controleren.
Betaalbare sociale huurwoningen bieden vraagt om een gezonde financiële situatie. Wij vragen een lagere huur dan wij zouden mogen vragen. Dat doen wij omdat wij er als sociale verhuurder zijn voor mensen met een laag inkomen. Hierdoor missen we inkomsten die bijvoorbeeld commerciële huurders wel hebben.
Volgens het woningwaarderingstelsel bepaalt de maximale huurprijs de marktwaarde. De lagere huurprijs bepaalt de beleidswaarde. Het verschil tussen marktwaarde en beleidswaarde is de maatschappelijke prijs.
We zouden voor onze woningen € 70,1 miljoen aan huur kunnen vragen. Maar dat doen we niet omdat we een sociale verhuurder zijn, voor mensen met een kleine portemonnee. Het betekent wel dat we dit geld dus niet binnenkrijgen. Met wat we wel binnenkrijgen, moeten we alles doen. In 2025 vroegen we € 40,2 miljoen huur. De maatschappelijke prijs is dus ruim € 29,9 miljoen per jaar. Verder investeerden we in 2025 ongeveer € 0,8 miljoen in leefbaarheid.
Elk jaar weer bepalen we hoeveel ons vastgoed waard is. Daar hebben we vaste regels voor. De waarde hangt sterk af van de woningmarkt. Dalen de prijzen, dan daalt ook de waarde van het vastgoed. Dit heeft direct invloed op de balans en het eigen vermogen. Bij stijgende prijzen gebeurt het omgekeerde. Deze veranderingen zijn vooral op papier omdat wij de woningen gewoon blijven verhuren.
Voor het berekenen van onze woningwaarde gebruiken wij de basisversie van het Handboek modelmatig waarderen marktwaarde. Dit is de theoretische waarde op papier, zoals ook in onze jaarrekening staat. Op 31 december 2025 hebben we € 480 miljoen aan ongerealiseerde herwaarderingen in ons eigen vermogen. Dit komt omdat we de waarde van ons vastgoed bepalen op basis van hoeveel het waard is terwijl het wordt verhuurd. In 2024 was dit € 452 miljoen. Of we dit bedrag echt krijgen, hangt sterk af van ons beleid. Daarnaast zijn er wetten en maatschappelijke ontwikkelingen, zoals demografie en de vraag naar sociale huurwoningen. Daardoor kunnen we niet zomaar verkopen of de huur verhogen.
In 2025 is de beleidswaarde van ons woningbezit € 508 miljoen (2024: € 488 miljoen). De beleidswaarde is ten opzichte van 2025 met name gestegen door een aanpassing van de disconteringsvoet voor de beleidswaarde vanuit het Handboek modelmatig waarderen marktwaarde. De marktwaarde is € 842 miljoen. Dit betekent dat € 334 miljoen van ons eigen vermogen niet of pas op lange termijn beschikbaar is.
Het WSW staat garant voor de leningen van alle corporaties in Nederland. Elk jaar stelt het WSW voor elke corporatie het borgingsplafond vast. Dit is het maximale bedrag aan leningen dat een woningcorporatie aan het eind van een jaar mag hebben. Dit zijn geborgde leningen voor het DAEB-bezit. DAEB is de afkorting van Diensten van Algemeen Economisch Belang. Het gaat hierbij om vastgoed dat we gebruiken voor het verhuren van sociale huurwoningen, niet voor commerciële activiteiten.
Omdat we veel investeren in verduurzaming en nieuwbouw, sloten we in 2025 voor 3 miljoen euro aan leningen af. Het WSW beoordeelde ons en waardeerde ons als een corporatie met een laag risicoprofiel (2 februari 2026). In juli 2025 stelde het WSW het borgingsplafond voor 2025 vast op € 125.444.000. Dit was voldoende om onze plannen uit te voeren.
Bedragen x € 1.000
| 2025 | 2026 | 2027 | |
|---|---|---|---|
| Borgingsplafond | 125.444 | 166.952 | 218.325 |
Wij doen de administratie en het technische beheer voor 14 VVE's. We zijn daar bestuur en/of administrateur. Voor ons eigen deel in de VVE’s storten we elk jaar geld in de reservefondsen voor (groot) onderhoud.
We volgen de Nationale Prestatieafspraken (NPA) voor meer sociale huurwoningen. Deze afspraken gaan over verduurzaming en betaalbaar wonen voor lagere inkomens. Het Rijk vertaalde deze afspraken naar regionale afspraken, de regiodeals. We namen de regiodeals op in de begroting 2026-2030. Zo sluit onze begroting aan op woondeals met gemeenten.
EP2 geeft het primair fossiel energiegebruik per jaar aan. Het gaat om het aantal kWh (kilowattuur) per vierkante meter gebruiksoppervlak. EP2 is één van de 3 energieprestatie-indicatoren voor gebouwen. Deze meten hoe energiezuinig een gebouw is volgens de BENG-eisen (Bijna EnergieNeutrale Gebouwen). EP2 meet het energiegebruik voor verwarming, koeling, warm water en ventilatie. Met deze meetmethode verwachten we in 2027-2028 gemiddeld energielabel A te halen. Dat komt overeen met een EP2 van 157 kWh (speerpunt 5 Ecologische duurzaamheid).
In plaats van tot 2030 kijken we vooruit tot 2040 in onze plannen voor het vervangen van huurwoningen. We maken onze plannen op basis van de staat van onze woningen. We kijken ook naar kansen om woningen te verduurzamen. De regiodeals en woononderzoeken bepalen onze wensen voor nieuwe woningen.
We bouwen ook woningen zonder eerst te slopen. Deze groei volgt afspraken met gemeenten in de regiodeals en woningmarktonderzoeken. Met gemeenten en collega-corporaties voeren we deze onderzoeken elke 3 jaar uit (speerpunt 1 Kleiner bouwen en speerpunt 7 Wonen nabij zorg).
Onze grote opgaven kunnen we niet alleen met huurinkomsten en verkoop van woningen betalen. Daarom lenen we geld. We verwachten de komende jaren meer leningen nodig te hebben. Dit geldt ook voor de lening per verhuureenheid (vhe).
Verwachte ontwikkeling leningenpakket (bedragen x € 1.000)
Bovenstaande grafiek in tabel-vorm:
| Leningportefeuille | |
|---|---|
| 2025 | 99.243 |
| 2026 | 149.577 |
| 2027 | 198.947 |
| 2028 | 232.103 |
| 2029 | 260.855 |
| 2030 | 287.189 |
Verwachte ontwikkeling leningen per vhe (bedragen x € 1.000)
Bovenstaande grafiek in tabel-vorm:
| Leningen per vhe | |
|---|---|
| 2025 | 17.308 |
| 2026 | 25.968 |
| 2027 | 33.737 |
| 2028 | 38.774 |
| 2029 | 43.188 |
| 2030 | 47.352 |
We verwachten dat het eigen vermogen per vhe de komende jaren daalt door de vele investeringen in nieuwbouw en verduurzaming. De schuld per verhuureenheid (vhe) stijgt de komende jaren door investeringen en nieuwbouw (mede) vanwege de NPA.
Verwachte ontwikkeling vermogen en schuldpositie (bedragen x € 1.000)
Bovenstaande grafiek in tabel-vorm:
| Vermogen per vhe | Schuld per vhe | |
|---|---|---|
| 2025 | 133.193 | 17.308 |
| 2026 | 131.691 | 25.968 |
| 2027 | 126.191 | 33.737 |
| 2028 | 123.230 | 38.774 |
| 2029 | 122.676 | 43.188 |
| 2030 | 123.020 | 47.352 |
We verwachten dat de rentelasten per verhuureenheid de komende jaren toenemen. Dit omdat we meer lenen voor verduurzamen en nieuwbouw, en voor deze leningen meer rente gaan betalen (rentepercentage stijgt).
Verwachte ontwikkeling lening en rentelast per vhe (bedragen x € 1.000)
Bovenstaande grafiek in tabel-vorm:
| Lening per vhe | Rentelast per vhe | |
|---|---|---|
| 2025 | 17.308 | 405 |
| 2026 | 25.968 | 550 |
| 2027 | 33.737 | 849 |
| 2028 | 38.774 | 1.099 |
| 2029 | 43.188 | 1.295 |
| 2030 | 47.352 | 1.471 |
Ratio’s zijn kengetallen die ons vertellen hoe financieel gezond we zijn. De Aw en het WSW passen financiële ratio’s toe wanneer ze ons beoordelen. Bij het bepalen van de ratio’s kijkt het WSW altijd 5 jaar vooruit op basis van onze verwachtingen.
Voor zover we nu weten, blijven de ratio's tot en met 2030 binnen de normen van de Aw, WSW en onze eigen normen.
| DAEB | Niet-DAEB | |
|---|---|---|
| Interest dekkingsratio | > 1,4 | > 1,8 |
| Loan to value beleidswaarde | < 70% | < 75% |
| Dekkingsratio (loan to value marktwaarde) | < 70% | < 70% |
| Solvabiliteit beleidswaarde | > 30% | > 30% |
| Onderpandratio (WSW) | < 70% | n.v.t. |
De bovenstaande figuren laten zien hoe onze leningen en schuldpositie zich ontwikkelen. De onderstaande figuren tonen hoe we het verloop van onze ratio's verwachten. We verwachten dat de ratio’s zich zullen ontwikkelen volgens de begroting (2026-2030). Uit deze prognoses blijkt dat we de komende jaren binnen de normen blijven.
Bovenstaande grafiek in tabel-vorm:
| Viverion | DAEB | Niet-DAEB | Interne norm | AW: norm minimum | |
|---|---|---|---|---|---|
| 2025 | 4,01 | 3,93 | 0,00 | 1,60 | 1,40 |
| 2026 | 2,09 | 2,10 | 0,00 | 1,60 | 1,40 |
| 2027 | 1,83 | 1,80 | 0,00 | 1,60 | 1,40 |
| 2028 | 1,71 | 1,67 | 0,00 | 1,60 | 1,40 |
| 2029 | 1,72 | 1,68 | 0,00 | 1,60 | 1,40 |
| 2030 | 1,83 | 1,80 | 0,00 | 1,60 | 1,40 |
De interest dekkingsratio laat zien of we met onze dagelijkse activiteiten genoeg geld verdienen om de rente op leningen te betalen. Het Aw/WSW stelt dat deze ratio voor het DAEB-bezit minimaal 1,4 moet zijn.
Bovenstaande grafiek in tabel-vorm:
| Viverion | DAEB | Niet-DAEB | Interne norm | AW: norm maximum | |
|---|---|---|---|---|---|
| 2025 | 18% | 19% | 0% | 70% | 70% |
| 2026 | 27% | 27% | 0% | 70% | 70% |
| 2027 | 34% | 35% | 0% | 70% | 70% |
| 2028 | 38% | 39% | 0% | 70% | 70% |
| 2029 | 42% | 42% | 0% | 70% | 70% |
| 2030 | 45% | 45% | 0% | 70% | 70% |
De loan to value laat zien of de capaciteit uit de vastgoedportefeuille op de lange termijn in een gezonde verhouding staat tot de schulden. Het Aw/WSW stelt dat deze ratio niet hoger mag zijn dan 70% (beleidswaarde).
Bovenstaande grafiek in tabel-vorm:
| Viverion | DAEB | Niet-DAEB | Interne norm | AW: norm minimum | |
|---|---|---|---|---|---|
| 2025 | 80% | 80% | 75% | 30% | 30% |
| 2026 | 72% | 73% | 74% | 30% | 30% |
| 2027 | 65% | 66% | 74% | 30% | 30% |
| 2028 | 60% | 61% | 74% | 30% | 30% |
| 2029 | 57% | 57% | 74% | 30% | 30% |
| 2030 | 54% | 54% | 74% | 30% | 30% |
Solvabiliteit is het eigen vermogen gedeeld door het totale vermogen (beleidswaarde). Dit laat zien hoe sterk de corporatie financieel is in verhouding tot het totale vermogen. Het Aw/WSW stelt dat deze ratio voor het DAEB-bezit minimaal 30% moet zijn.
In dit jaarverslag leggen wij, als Raad van Commissarissen (RvC), verantwoording af over de wijze waarop wij in 2025 invulling hebben gegeven aan onze maatschappelijke rol als toezichthouder, werkgever en klankbord en sparringpartner van het bestuur van Viverion. Wij doen dit vanuit ons toezichtskader en met oog voor de maatschappelijke opgave waarvoor woningcorporaties staan. Die opgave is onverminderd groot en vraagt, ook van de RvC, om scherpte, betrokkenheid en een voortdurende afweging tussen ambities, haalbaarheid en maatschappelijke effecten.
2025 stond in veel opzichten in het teken van verdere verduidelijking van de kaders waarbinnen corporaties opereren. Waar in 2024 de contouren van nieuw rijksbeleid zichtbaar werden, kreeg dit in 2025 verder vorm. Met name het wetsvoorstel Wet Versterking Regie Volkshuisvesting heeft het afgelopen jaar nadrukkelijk onze aandacht gehad. De beoogde versterking van de regierol van het Rijk en de doorwerking daarvan naar provincies en gemeenten raken direct aan de beleidsruimte en uitvoeringspraktijk van Viverion. De RvC heeft deze ontwikkelingen actief gevolgd en met het bestuur besproken, mede in relatie tot de lokale woonafspraken en de samenwerking met de 3 gemeenten in het werkgebied. Daarbij hebben wij aandacht gehouden voor de spanning tussen nationale doelstellingen en lokale uitvoerbaarheid, een thema dat ook in 2025 actueel bleef.
Naast wet- en regelgeving waren sectorontwikkelingen en beleidsontwikkelingen in de samenwerking met gemeenten een terugkerend onderwerp op de agenda van de RvC. De druk op de corporatiesector om bij te dragen aan woningbouw, betaalbaarheid en verduurzaming bleef groot, terwijl de randvoorwaarden – zoals beschikbare grondposities, vergunningverlening en capaciteit in de bouw – slechts beperkt verbeterden. De RvC constateert dat Viverion in deze context haar rol als samenwerkingspartner serieus neemt en investeert in duurzame relaties met gemeenten en andere maatschappelijke partijen. Die samenwerking is essentieel om ambities daadwerkelijk te kunnen realiseren.
Een belangrijk onderdeel van het toezicht in 2025 werd gevormd door een aantal verdiepende themasessies. In mei stond het thema Wonen nabij Zorg centraal. Dit onderwerp is een speerpunt uit het koersplan en raakt direct aan maatschappelijke ontwikkelingen zoals vergrijzing, de extramuralisering van zorg en de toenemende druk op zorgvoorzieningen. In deze sessie is uitgebreid stilgestaan bij de rol die Viverion kan en wil spelen op dit snijvlak van wonen en zorg. In juni heeft dit geleid tot goedkeuring van het strategisch kader en het beoordelingskader Wonen nabij Zorg. De RvC ziet dit als een belangrijke stap om toekomstige initiatieven zorgvuldig en consistent te kunnen beoordelen, met oog voor zowel maatschappelijke meerwaarde als organisatorische en financiële haalbaarheid.
In oktober heeft de RvC een themasessie gehouden over digitalisering en security in de boardroom. De actualiteit en urgentie van dit onderwerp nemen toe, ook binnen de corporatiesector. Tijdens deze bijeenkomst is stilgestaan bij thema’s als cyberrisico’s, legacy-systemen, shadow IT, het applicatielandschap, cloudoplossingen, ecosystemen en de cultuur- en gedragsaspecten die hiermee samenhangen. De RvC hecht eraan dat digitalisering niet uitsluitend als een technisch vraagstuk wordt benaderd, maar nadrukkelijk ook als een strategisch en bestuurlijk thema. In dit licht past ook de nieuwe portefeuille die binnen de RvC door Van Veen wordt ingevuld, waarmee dit onderwerp structureel is verankerd in het toezicht.
Naast deze thematische verdieping ging in 2025 vanuit de RvC speciale aandacht naar een aantal concrete dossiers. De discussie rond huurbevriezing had directe impact op de financiële ruimte van Viverion en vroeg om zorgvuldige afwegingen tussen betaalbaarheid voor huurders en de investeringsopgave op de langere termijn. Ook de voortgang van de bouwstroom bleef een belangrijk aandachtspunt. De RvC volgt met belangstelling hoe de deelname aan Bouwstroom Oost zich verder ontwikkelt en hoe conceptueel bouwen kan bijdragen aan versnelling en betaalbaarheid.
De samenwerking met gemeenten bleef ook in 2025 een speerpunt. De RvC waardeert de inzet die wordt gepleegd om, ondanks uiteenlopende belangen en omstandigheden, gezamenlijk te blijven werken aan de volkshuisvestelijke opgave. Daarbij blijft het gesprek over rolverdeling, wederzijdse verwachtingen en haalbaarheid noodzakelijk.
2025 was tevens een jaar van veranderingen binnen de RvC zelf. Er is afscheid genomen van de commissarissen Thielen en De Jager. De RvC spreekt haar waardering uit voor hun betrokkenheid en bijdrage in de afgelopen jaren. Tegelijkertijd zijn nieuwe leden verwelkomd: Berends en Van Veen. Met hun komst zijn nieuwe perspectieven en expertise aan de RvC toegevoegd, waaronder nieuwe portefeuilles. De RvC ziet dit als een verbreding van de collectieve deskundigheid.
In 2025 heeft de RvC onder leiding van een extern deskundige een zelfevaluatie uitgevoerd. In deze evaluatie stond centraal hoe de RvC functioneert als team, hoe het samenspel met het bestuur wordt ervaren en in hoeverre de RvC voldoende toegerust is om haar toezichthoudende rol in een steeds complexere omgeving te vervullen. De evaluatie bevestigde het beeld van een betrokken en constructief opererende RvC en bood ook aanknopingspunten voor verdere ontwikkeling.
De RvC stelt met tevredenheid vast dat de samenwerking tussen de huurdersorganisatie en Viverion in 2025 succesvol is verlopen. Een belangrijke mijlpaal was de realisatie van één gemeenschappelijke huurdersorganisatie voor alle huurders van Viverion. Dit versterkt de positie van huurders in het overleg en draagt bij aan een slagvaardige en representatieve medezeggenschap. De RvC beschouwt dit als een positieve ontwikkeling voor de kwaliteit van besluitvorming en het maatschappelijk draagvlak.
Ook in 2025 laten de resultaten in de Aedes Benchmark zien dat Viverion op meerdere onderdelen goed presteert. De RvC ziet deze uitkomsten als een bevestiging van de ingezette koers, maar blijft benadrukken dat benchmarks een hulpmiddel zijn en geen doel op zich. Het gesprek over kwaliteit, verbetering en maatschappelijke impact blijft leidend.
Met het oog op 2026 ziet de RvC dat de opgaven voor Viverion groot blijven. Financiële en beleidsmatige druk en hoge maatschappelijke verwachtingen vragen om focus, wendbaarheid en een consistente uitvoering van het koersplan, waarin betaalbaarheid, beschikbaarheid, kwaliteit en duurzaamheid centraal staan. In onze regio vertalen deze opgaven zich naar gerichte keuzes in nieuwbouw, het toekomstbestendig maken van de bestaande voorraad en het versterken van leefbaarheid, in nauwe samenwerking met gemeenten en partners.
Tot slot spreekt de Raad van Commissarissen haar grote waardering uit voor alle medewerkers van Viverion. Hun inzet en professionaliteit vormen de basis onder de resultaten van 2025 en geven vertrouwen voor de gezamenlijke opgave die voor ons ligt.
Namens de Raad van Commissarissen van Viverion,
Wendy Verlaan, voorzitter
Viverion hanteert een organisatiestructuur met 2 managementlagen. De directeur-bestuurder vormt de eerste laag. De tweede laag bestaat uit de manager Beleid & Staf, de manager Portfolio & Bedrijfsvoering, de manager Vastgoed en de manager Wonen. Samen met de directeur-bestuurder en de bestuurssecretaris vormen zij het managementteam. De directeur-bestuurder is voorzitter van het managementteam en is bevoegd namens Viverion verplichtingen aan te gaan. Deze bevoegdheden zijn deels beperkt door de statuten of specifieke bepalingen uit vigerende wet- en regelgeving. De RvC ziet toe op het functioneren van de directeur-bestuurder.
| Directeur-bestuurder | T.J. (Tonita) Garritsen |
|---|---|
| PE-punten behaald in 2025 | 33 |
| PE-punten behaald in 2024 | 60 |
| PE-punten behaald in 2023 | 46,5 |
| PE-punten behaald in 2022 | 72 |
| PE-punten behaald in 2021 | 23,5 |
| PE-punten behaald in 2020 | 32,5 |
| PE-punten behaald va 1/9/2019 | 5 |
Mevrouw Garritsen is per 1 april 2025 toegetreden tot de RvC van coöperatie Onze Huisartsen Arnhem-Zevenaar als commissaris met zowel de financiële- en vastgoedportefeuille. De RvC heeft hier haar goedkeuring aan verleend en heeft geconstateerd dat er geen belangenverstrengeling is met haar functie als directeur-bestuurder bij Viverion.
De RvC houdt actief toezicht op het beleid van het bestuur en op de algemene gang van zaken binnen Viverion. Daarnaast voorzien de commissarissen de directeur-bestuurder gevraagd en ongevraagd van advies en fungeren zij als klankbord. Vanuit de overtuiging dat de voorbeeldfunctie vraagt om een actieve houding, besteedt de RvC blijvend aandacht aan de Governancecode woningcorporaties en thema’s als integriteit, normen en waarden. De regeling ‘omgaan met melden vermoeden misstand of onregelmatigheid’ en het integriteitsbeleid worden door de RvC onderschreven en staan op de website van Viverion. In 2025 waren de RvC en de directeur-bestuurder geheel onafhankelijk in hun denkwijze en werkzaamheden.
De onderstaande tabel geeft een overzicht van de leden van de RvC, hun deskundigheden, hoofdfunctie en nevenfuncties. De leden blijven zich voortdurend ontwikkelen en verdiepen om hun rol goed uit te oefenen. Ze wonen bijeenkomsten van externe organisaties bij en verdiepen zich in vakliteratuur.Deze permanente educatie (PE) levert hen PE-punten op, essentieel voor hun functie als commissaris. Alle RvC-leden zijn aangesloten bij de VTW, de vereniging van toezichthouders in woningcorporaties.
De samenstelling van de RvC is overeenkomstig de statutaire bepalingen van Viverion en de wettelijke voorschriften. De RvC kent een diverse samenstelling ten aanzien van deskundigheid en competenties. De heer Thielen, voorzitter RvC en lid remuneratiecommissie, is per 1 september 2025 afgetreden in verband met de beëindiging van de tweede zittingstermijn. De heer de Jager, lid RvC en lid AC is per 1 september 2025 voortijdig teruggetreden uit de RvC. Vanuit het belang van de organisatie en in het kader van succession planning is in goed overleg met de voltallige RvC hiertoe besloten.
Per 1 september 2025 zijn de heren Berends en van Veen benoemd tot lid RvC waarbij de heer Berends tevens lid AC is, nadat een positieve zienswijze van de Aw was ontvangen. Bij de werving is de profielschets voor lid RvC opnieuw getoetst, met bijzondere aandacht voor de gewenste deskundigheid en competenties, waaronder digitalisering. De werving en selectie van de nieuwe leden is in opdracht van de RvC begeleid door een extern wervings- en selectiebureau en eind 2024 gestart, waarna de procedure in 2025 is voortgezet. Daarbij zijn de profielschets en selectiecriteria herijkt en zijn gesprekken gevoerd met kandidaten, gericht op een aanvulling van de raad met passende deskundigheid en ervaring.
Wendy Verlaan is benoemd op 1 januari 2019; is herbenoemd per 1 januari 2023 en treedt af per 1 januari 2027.
Evelyne Laan is benoemd op 1 mei 2023; haar termijn loopt af op 30 april 2027. Zij komt in aanmerking voor herbenoeming tot 2031.
Henk Berends is benoemd op 1 september 2025; zijn termijn loopt af op 31 augustus 2029. Hij komt in aanmerking voor herbenoeming tot 2033.
Arjen van Veen is benoemd op 1 september 2025; zijn termijn loopt af op 31 augustus 2029. Hij komt in aanmerking voor herbenoeming tot 2033.
Benoemd op voordracht huurdersorganisaties.
Annette Nijhuis is benoemd op 1 januari 2019; is herbenoemd per 1 januari 2023 en treedt af per 1 januari 2027.
Benoemd op voordracht huurdersorganisaties.
Pieter Folkeringa is benoemd op 9 januari 2019; is herbenoemd per 9 januari 2023 en treedt af per 9 januari 2027.
Overzicht leden van de RvC, vermelde data zijn uiterlijke aftreeddata
In 2025 is mevrouw Laan gestart als lid van de centrale directie Bonhoeffer College en is de heer Folkeringa gestart als teamleider jeugd, onderwijs en ondersteuning bij de gemeente Deventer. De RvC heeft vastgesteld, dat voornoemde wijzigingen niet conflicterend zijn met het lidmaatschap van de RvC van Viverion.
De RvC is in 2025 9 keer bijeengekomen:
Voorafgaand aan elke RvC-vergadering vindt er een voorbespreking plaats, waarbij alleen de RvC-leden aanwezig zijn. Bij de RvC-vergaderingen zijn de directeur-bestuurder en de bestuurssecretaris aanwezig. Afhankelijk van het onderwerp sluiten daarnaast de business controller, de MT-leden, de externe accountant en eventuele andere gasten aan.
In de regulier RvC-vergaderingen worden onder andere de volgende punten geagendeerd:
Standaard punten: het verslag van de vorige vergadering en mededelingen van de directeur-bestuurder en RvC. Verslagen van de zelfevaluatie en van de remuneratiecommissie.Verslagen van de auditcommissie. De mededelingen van de directeur-bestuurder zijn opgenomen in een raadsinformatiebrief, waarin onder meer relevante, actuele ontwikkelingen binnen Viverion, binnen de huurdersorganisatie, binnen de gemeenten en binnen het werkgebied zijn opgenomen. Als bijlage bij deze raadsinformatiebrief worden de berichten uit de media over Viverion verzameld.Daarnaast wordt het geactualiseerde projectenoverzicht aan iedere vergaderset toegevoegd evenals het overzicht ontwikkelingen wet- en regelgeving.
Bespreekpunten: RvC-gerelateerd, zoals de zelfevaluatie, permanente educatie en succession planning, en organisatiegerelateerd, zoals het overzicht uitgevoerde audits 2024, het aanvullend verantwoordingsdocument jaarverslag 2024, voorgenomen benoemingen van 2 RvC-leden, perioderapportages, managementletter 2024 strategie, koersplan Viverion, opvolging visitatie, het accountantsverslag jaarrekening 2024, effecten van de huurbevriezing (waaronder correspondentie van het WSW en de Aw), ontwikkelingen in de relatie met de accountant (in het bijzonder zijn onafhankelijkheid), vastgoedsturing, risicomanagement, verduurzamingsopgave, integriteit, contacten Aw, contacten Waarborgfonds Sociale Woningbouw (WSW) en contacten overige belanghouders.
Onderwerpen ter goedkeuring dan wel vaststelling: besluiten van de directeur-bestuurder, zoals opgenomen in statuten en reglementen.
Zie: Overzicht besluiten RvC 2025
Onderwerpen ter informatie: in 2025 is onder andere de volgende informatie met de RvC-leden gedeeld: proces bod en prestatieafspraken, de beoordelingsbrief van de Aw over de rechtmatigheid verslagjaar 2024, brief Aw Handreiking integriteit en fraude woningcorporaties 2025, brief Aw toezichtbrief 2025, brief Aw gewijzigde werkwijze geschiktheid & betrouwbaarheid bij bestuurders en commissarissen, de beoordelingsbrief WSW over de risicobeoordeling, de beoordelingsbrief WSW over borgbaarheid, borgingsplafond en financiële analyse, brief WSW inzake marktwaarde, markt- en verhuurstrategie, brief WSW bestuurswissel, de jaarlijkse prestatieafspraken, perioderapportages, de benchmark Aedes en KWH 2024, decharge projecten tot en met 2024, Bouwstroom Oost, geactualiseerde governancecode, toetreding Woonkeus Stedendriehoek, onderzoek onderhoudskosten, herijkt integriteitsbeleid en interne controle op naleving procuratieregeling.
Governance: alle onderwerpen gerelateerd aan verantwoording van bestuur en toezicht.
De themabijeenkomsten stonden in 2025 in het teken van:
In de reguliere vergadering van 31 oktober 2025 is met de RvC een verdiepende sessie gehouden over de ontwikkelingen van de processen, informatisering en automatisering binnen Viverion. Hierbij was er aandacht voor hoe dit is georganiseerd en welke rollen daarin worden erkend en ingevuld. Ook is ingezoomd op het contract- en leveranciersmanagement. Deze sessie was een vervolg op de themabijeenkomst digitalisering en security in de boardroom.
Naast de reguliere vergaderingen is er tussen de voorzitter en de directeur-bestuurder maandelijks en voorafgaand aan de reguliere RvC-vergadering een afstemmoment. Wanneer nodig, neemt de voorzitter of een RvC-lid tussentijds contact op met de directeur-bestuurder. Daarnaast overlegt de voorzitter minimaal 4 keer per jaar met de business controller en naar behoefte met de bestuurssecretaris.
De zelfevaluatie RvC onder externe begeleiding van mevrouw Wajer, GovernanceQ, vond plaats op 21 november 2025. De directeur-bestuurder heeft de zelfevaluatie deels bijgewoond. De volgende onderwerpen stonden op de agenda:
In 2025 heeft de RvC gewerkt aan de aandachtspunten, voortkomend uit de zelfevaluatie 2024. Deze aandachtspunten zijn onderdeel geweest van de zelfevaluatie. Deze kreeg een vervolg op 6 februari 2026. De directeur-bestuurder heeft de zelfevaluatie RvC deels bijgewoond. De volgende onderwerpen stonden op de agenda: welk toezicht is nodig bij Viverion en wat vraagt dit van de RvC, functioneren van de RvC in de verschillende rollen als ook het samenspel met de directeur-bestuurder aan de orde geweest. Ook is onder externe begeleiding individuele feedback gegeven binnen de RvC-leden.
De opvolging van mevrouw Verlaan, mevrouw Nijhuis en de heer Folkeringa is besproken tijdens de interne vervolgsessie evenals de succession planning van de RvC, het toezichtskader en de permanente educatie. Daarnaast is er stil gestaan bij mutaties vastgoedbezit RvC-leden en bestuurder; er hebben in 2025 geen mutaties plaatsgevonden.Tot slot is er stilgestaan bij de thema’s voor 2026. Elk jaar wordt invulling gegeven aan de zelfevaluatie.
De statuten en het reglement RvC beschrijven hoe de RvC omgaat met vacatures, belet of ontstentenis van zijn leden. Ook in niet-voltallige samenstelling behoudt de RvC zijn bevoegdheden. In 2025 was bij 1 reguliere vergadering een RvC-lid met kennisgeving afwezig en was bij 1 reguliere vergadering een RvC-lid een gedeelte van de vergadering afwezig.
De heer Folkeringa en mevrouw Nijhuis zijn destijds op voordracht van de gezamenlijke huurdersorganisaties toegetreden tot de RvC. Zij hebben zitting in de RvC zonder last of ruggenspraak, maar onderhouden contact met de huurdersvertegenwoordigers. Tijdens de RvC-vergaderingen richten zij zich specifiek op huurdersbelangen en het sociale domein.
Mede dankzij de inzet van de huurderscommissarissen is er een korte lijn tussen de RvC-leden en de huurdersorganisatie. De 2 huurderscommissarissen wonen gezamenlijk de themabijeenkomsten van Viverion met de huurdersorganisatie bij en sluiten op uitnodiging aan bij de jaarvergadering van de huurdersorganisatie. Ook nemen ze deel aan speciale gelegenheden, zoals jubilea/afscheid van bestuursleden van de huurdersorganisatie.
De RvC hecht eraan goed op de hoogte te zijn van wat er speelt binnen de organisatie. Artikel 3.23 lid c van de Governancecode woningcorporaties verplicht de RvC bovendien om contacten met de ondernemingsraad (OR) te onderhouden. De RvC waardeert de open en constructieve samenwerking tussen de OR en de directeur-bestuurder. In 2025 hebben de voorzitter en het lid van de remuneratiecommissie namens de RvC eenmaal het OR-overleg bijgewoond in aanwezigheid van de directeur-bestuurder, te weten op 8 mei. Daarnaast was de voorzitter remuneratiecommissie ook aanwezig in het OR-overleg op 30 oktober.
In het overleg van 30 oktober, zijn de volgende onderwerpen aan de orde geweest:
Openstaande advies- en instemmingsverzoeken waaronder het integriteitsbeleid en onderdelen van het integriteitsbeleid, beleid beoordelen en belonen, OR-training, personele zaken en interne- en externe ontwikkelingen. De remuneratiecommissie sprak zijn waardering uit over het goede gesprek tussen de OR en de directeur-bestuurder over de diverse beleidsstukken en de suggesties die worden uitgewisseld ter verbetering van het beleid.
De RvC houdt toezicht op het bestuur van Viverion. In de praktijk verloopt dit voor een deel via de 2 commissies, zijnde de remuneratiecommissie en de auditcommissie. De huurderscommissarissen hebben deze rol voor het sociaal domein via de commissie wonen light. De RvC is als geheel eindverantwoordelijk.
De commissies bereiden inhoudelijk de onderwerpen voor die de RvC tussentijds of in zijn vergaderingen bespreekt. De remuneratiecommissie en de auditcommissie hebben elk een eigen reglement waarin hun rol, verantwoordelijkheden, samenstelling en werkwijze zijn vastgelegd. De RvC als geheel ontvangt de verslagen van de overleggen van deze 2 commissies.
| Commissie | Leden | Wat doet de commissie |
|---|---|---|
| Remuneratiecommissie Aantal vergaderingen in 2025: - 2 regulier - 2 als gevolg van werving van de nieuwe RvC-leden |
Wendy Verlaan, lid (voorheen voorzitter tot 1-9-2025), Jacques Thielen lid tot 1-9-2025 Pieter Folkeringa, voorzitter (vanaf 1-9-2025) |
- Adviseren van de RvC over de werving, selectie, (her)benoeming, beoordeling en bezoldiging van de directeur-bestuurder en leden van de RvC en voorbereiden van de besluitvorming van de RvC daaromtrent. - Voorstellen leveren aan de RvC over het te voeren bezoldigingsbeleid en de bezoldiging ten aanzien van de RvC en de directeur-bestuurder. - Overleggen met de directeur-bestuurder over de arbeidsvoorwaarden, de honorering en de prestatiecriteria ten aanzien van de directeur-bestuurder. - Voeren van remuneratiegesprekken met de directeur-bestuurder. - Voorbereiden van de zelfevaluatie en andere governance gerelateerde onderwerpen. |
| Auditcommissie Aantal vergaderingen in 2025: 6 |
Evelyne Laan, voorzitter, Willem de Jager, lid tot 1-9-2025 Henk Berends, lid per 1-9-2025 |
- Voorbereiden toezicht op financieel beleid met de volgende aandachtsgebieden: interne risicobeheersing en controlesystemen, compliance, financiële informatieverschaffing fiscaliteit, treasury, wijzigingen in financieel beleid en wet- en regelgeving en toezicht op de werking van interne gedragscodes. - Voorbereiden bespreking accountantsverslag, jaarrekening, jaarverslag en (meerjaren)begroting. - Voorbereiden besluitvorming over vastgoedbeslissingen. - Doornemen projectenoverzicht. - Beoordelen functioneren externe accountant. |
De remuneratiecommissie werkt volgens het door de RvC vastgestelde selectie- en remuneratiereglement. De remuneratiecommissie heeft in 2025 2 gesprekken gevoerd met de directeur-bestuurder. Het eerste gesprek betrof een reflectiegesprek en het tweede gesprek stond in het teken van beoordeling. De commissie legt de uitkomsten van deze gesprekken schriftelijk vast en deelt ze met de overige RvC-leden. Daarnaast onderhoudt de commissie regelmatig informele contacten met de directeur-bestuurder. Ook heeft de remuneratiecommissie de zelfevaluatie RvC 2025 almede de benoeming van 2 nieuwe leden per september voorbereid.
De auditcommissie werkt volgens het door de RvC vastgestelde reglement. In 2025 besprak de auditcommissie onder andere:
Het projectenoverzicht (iedere vergadering), het controleplan 2025, managementletter 2024, decharge projecten t/m 2024, het overzicht uitgevoerde audits door de business controller 2024, diverse investeringsvoorstellen in de gemeenten Hof van Twente, Lochem en Rijssen-Holten, markt- en verhuurstrategie van een project in Rijssen-Holten, acquisitievoorstel in de gemeente Lochem, het accountantsverslag jaarrekening Viverion 2024, het jaarverslag en de jaarrekening Viverion 2024, de financiële effecten van de huurbevriezing de herijking van het reglement financieel beleid en beheer, de ontwikkelingen in de relatie met de externe accountant waaronder zijn onafhankelijkheid, de opdrachtbrief en het controleplan accountant, de interne controle op de naleving van de procuratieregeling, de begroting 2026 en begroting vastgoeddeel 2027, meerjarenplanning 2027 (niet vastgoed), 2028-2030 en het treasury jaarplan 2026.
De huurderscommissarissen, Annette Nijhuis en Pieter Folkeringa, vormen sinds 2023 de commissie wonen light. Deze commissie kent een status light, omdat zij geen reglement heeft en niet bijeenkomt. De commissie wonen light zorgt ervoor dat het aspect sociaal domein een plek krijgt bij de RvC.
De business controller heeft een directe rapportagelijn naar de RvC. Naast signalering toetst de business controller de besluiten die aan de directeur-bestuurder worden voorgelegd. De directeur-bestuurder neemt deze toetsing mee in de besluitvorming. In zijn toetsing houdt de business controller onder meer rekening met statuten, reglementen, wet-, regelgeving en governance. Deze toetsing wordt tevens opgenomen in de begeleidende notitie aan de RvC bij de vergaderstukken, waardoor de RvC ondersteund wordt in zijn besluitvorming. Daarnaast heeft de business controller minimaal 4 keer per jaar een afspraak met de voorzitter RvC. Ook komt zo de onafhankelijkheid van de controlfunctie naar voren, zoals opgenomen in de wettelijke- en sectorspecifieke kaders.
Sinds 1 januari 2013 is de Wet normering bezoldiging topfunctionarissen publieke en semipublieke sector (WNT) van toepassing voor Viverion. Daarnaast geldt sinds 1 januari 2014 de regeling bezoldigingsmaxima topfunctionarissen toegelaten instellingen volkshuisvesting. Hierbij zijn corporaties ingedeeld in klassen. Viverion valt in klasse F. De remuneratiecommissie heeft de honorering van de commissarissen en de directeur-bestuurder voorbereid. De honorering van de directeur-bestuurder voldoet aan de door de WNT gestelde normen.
De honorering van de commissarissen valt ook onder de WNT evenals de regeling ‘Bezoldigingsmaxima Topfunctionarissen Toegelaten Instellingen Volkshuisvesting’. De RvC houdt zich aan de beroepsregel van de Vereniging van Toezichthouders in Woningcorporaties, waarin de honorering van commissarissen is vastgesteld. In 2025 was de honorering voor de voorzitter € 24.720 per jaar en voor een lid € 16.480, ex BTW. Beide bedragen zijn volgens de beroepsregel en beneden het wettelijk maximum van de WNT.
Sinds verslagjaar 2024 fungeert Forvis Mazars als accountant van Viverion. De tekenbevoegde accountant en de senior-manager audit van Forvis Mazars waren aanwezig tijdens de vergaderingen van de auditcommissie en van de RvC bij de bespreking van de jaarstukken. In de AC vergadering heeft de Forvis Mazars de managementletter 2024 toegelicht. Door de AC en Forvis Mazars is geconstateerd dat de uitkomsten van deze bespreking geen aanleiding zijn om Forvis Mazars een extra toelichting te laten geven in de RvC vergadering. Op 7 oktober heeft de voorzitter van de auditcommissie het jaarlijkse gesprek met de partner van Forvis Mazars gevoerd, waarin de input vanuit de gehele RvC is meegenomen. De onderlinge samenwerking wordt jaarlijks besproken.
De Governancecode woningcorporaties verplicht het onderhouden van contact met belanghouders. Het is essentieel om vast te leggen wie de belangrijkste belanghouders zijn en om in het jaarverslag te beschrijven hoe dit contact is verlopen. De RvC ziet hierop toe. Het is belangrijk, dat maatschappelijke doelen met belanghouders vastgelegd worden middels prestatieafspraken. Belangrijke punten zijn het openstaan voor feedback en de informatiehaalplicht. Contact met interne belanghouders is nodig voor zicht op een integere en open cultuur. De RvC vervult een voorbeeldfunctie, zowel binnen de eigen corporatie als in de sector. De voorzitter speelt hierbij een speciale rol door toezicht te houden op het contact met de belanghouders.
De RvC hecht waarde aan de contacten met de medewerkers van Viverion.Daarom sluit een delegatie van de RvC altijd aan bij de bijeenkomsten met medewerkers, zoals het kerstdiner. Leden van het managementteam evenals strategische beleidsadviseurs nemen regelmatig deel aan RvC-vergaderingen om een toelichting te geven op specifieke onderwerpen.
De RvC oriënteert zich op wat er onder de belanghouders leeft. De huurderscommissarissen hebben regelmatig contact met de huurdersorganisatie .Ook sluit de RvC aan bij de vergaderingen van de Vereniging van Toezichthouders in Woningcorporaties en bij de bijeenkomsten voor raden van commissarissen vanuit het netwerk WoON Twente.
De RvC laat zich leiden door de Governancecode woningcorporaties. Deze code geeft richtlijnen voor goed, verantwoord en transparant bestuur en toezicht. Leden van Aedes en de Vereniging van Toezichthouders in Woningcorporaties zijn verplicht de Governancecode te volgen.
Wij willen onze huurders nog beter een thuis kunnen bieden. Daarom richten we ons in 2026 op de uitvoering en voortgang van bouwprojecten. Het wordt een jaar van bouwen en resultaten behalen, samen met onze partners en de huurdersorganisatie. Een jaar met gemeenteraadsverkiezingen, waarin hopelijk ook het beleid van het kabinet duidelijker wordt. We houden de ontwikkelingen scherp in de gaten.
We blijven zorgen voor betaalbare woningen en een goede woonkwaliteit voor iedereen
Voor onze zittende huurders verbeteren we woningen. We maken hun huizen energiezuiniger, duurzamer en prettiger om in te wonen. Eind 2028 zijn alle EFG-labels verdwenen. Tegelijk verwachten we nieuwe woningen op te leveren. Zo krijgen meer mensen een fijn en veilig dak boven hun hoofd. Maar onze aandacht gaat ook uit naar woningzoekenden. Zij vormen de “stille stem” omdat zij geen vereniging hebben om hun belangen te laten horen. Bijvoorbeeld jongeren die graag het ouderlijk huis uit willen. En ouderen die naar een gelijkvloerse woning willen doorstromen. We blijven zorgen voor betaalbare woningen en een goede woonkwaliteit voor iedereen.
We bieden woningen in Hof van Twente en Rijssen-Holten via WoningHuren.nl aan. Lochem valt in een andere woningmarktregio. Woningzoekenden die daar zoeken, vinden vanaf 2027 via Woonkeus Stedendriehoek het aanbod van 10 corporaties uit de regio Apeldoorn, Zutphen en Deventer. Dit geeft woningzoekenden meer keuze en ons beter inzicht in woningmarktontwikkelingen. In 2026 bereiden we de overstap zorgvuldig voor. We passen beleid, systemen en data aan. Spannend, want 1 januari 2027 is een harde deadline.
Het duurzaam prestatiemodel bereikt zijn grenzen. Landelijk zien we de uitdagingen toenemen: nieuwe woningen bouwen, bestaand bezit goed onderhouden, netcongestie én stijgende kosten. Ook bij ons geeft dat spanning in de financiën en de realisatiegraad. Daarom werken we steeds slimmer en scherper. Tegelijk hopen we op steun, bijvoorbeeld via een sociale grondprijs en bij creatieve oplossingen om de netcongestie tegen te gaan. Die helpt ons om betaalbare en duurzame woningen te blijven bieden. Voor ons is dat de belangrijkste trend de komende jaren.
Goede samenwerking met de gemeenten blijft belangrijk. Ik vertrouw erop dat de goede relaties en afspraken na de verkiezingen blijven bestaan. We laten nieuwe gemeenteraden graag kennismaken met onze organisatie en opgaven. Dat doen we via gerichte informatiebijeenkomsten.
Gebiedsteams vormen een speerpunt in ons koersplan ‘Onze koers naar 2027’. In 2026 werken we eraan om met alle 3 gemeenten in gebiedsteams samen te werken.
Samenwerking met partners houdt onze organisatie wendbaar. Bouwstroom Oost, onze RGS-partners, WoON Twente en Samenwerkende Woningcorporaties Stedendriehoek helpen daarbij. Binnen onze organisatie motiveren we elkaar en halen we energie uit het werk. Met een duidelijke focus: alles wat we doen, doen we voor onze huurders.
Ik kijk uit naar het doorzetten van een sterke samenwerking met gemeenten. En naar nieuwe woningen en wijken, waarin onze huurders straks plezierig kunnen wonen. Samen met ons team en onze partners bouwen we aan hun thuis. De positieve energie die dat geeft, houd ik graag vast.
April 2026
Tonita Garritsen
Directeur-bestuurder Viverion
| 2025 | 2024 | 2023 | 2022 | 2021 | |
|---|---|---|---|---|---|
| Aantal verhuureenheden in exploitatie | |||||
| Woningen/woongebouwen | 5.449 | 5.428 | 5.457 | 5.458 | 5.440 |
| Garages/parkeerplaatsen | 128 | 128 | 128 | 128 | 128 |
| Maatschappelijk onroerendgoed | 15 | 15 | 15 | 15 | 15 |
| Bedrijfsonroerendgoed | 25 | 26 | 26 | 26 | 27 |
| Zorgvastgoed (intramuraal) | 198 | 198 | 191 | 191 | 191 |
| Totaal | 5.815 | 5.795 | 5.817 | 5.818 | 5.801 |
| Veranderingen in bezit | |||||
| Aantal opgeleverd | 28 | 7 | 12 | 0 | 0 |
| Aantal aangekocht | 0 | 0 | 0 | 38 | 0 |
| Aantal verkocht | 8 | 7 | 13 | 21 | 17 |
| Aantal gesloopt | 0 | 22 | 0 | 0 | 0 |
| Aantal administratief herlabeld/gesplitst | 0 | 0 | 0 | 0 | 0 |
| Kwaliteit in het woningbezit | |||||
| Kosten niet-planmatig onderhoud per woning | 774 | 781 | 650 | 548 | 546 |
| Kosten planmatig onderhoud per woning | 2.073 | 2.272 | 1.808 | 1.152 | 1.590 |
| Totaal onderhoudskosten per woning | 2.847 | 3.053 | 2.458 | 1.700 | 2.136 |
| Het verhuren van woningen | |||||
| Mutatiegraad (%) | 6,63 | 6,65 | 6,63 | 7,24 | 6,40 |
| Huurachterstanden in % van jaarhuur | 1,04 | 1,04 | 0,59 | 0,36 | 0,55 |
| Huurderving in % van jaarhuur | 1,37 | 1,37 | 1,52 | 1,80 | 1,16 |
| 2025 | 2024 | 2023 | 2022 | 2021 | |
|---|---|---|---|---|---|
| Interest Coverage Ratio (ICR) (1) | 3,91 | 3,95 | 4,56 | 5,57 | 2,75 |
| Interest Coverage Ratio DAEB (ICR) (1) | 3,84 | 3,88 | 3,51 | 5,44 | 2,65 |
| Interest Coverage Ratio niet-DAEB (ICR) (1) | nvt ** | nvt ** | nvt ** | nvt ** | nvt ** |
| Loan to value beleidswaarde DAEB (2) | 22,02 | 21,35 | 40,17 | 27,26 | 32,47 |
| Loan to value beleidswaarde niet-DAEB (2) | nvt ** | nvt ** | nvt ** | nvt ** | nvt ** |
| Solvabiliteit beleidswaarde DAEB | 75,96 | 77,45 | 57,87 | 71,26 | 67,31 |
| Solvabiliteit beleidswaarde niet-DAEB | 77,82 | 76,77 | 75,83 | 67,16 | 66,71 |
| Solvabiliteit actuele waarde | 84,82 | 85,45 | 84,61 | 86,44 | 86,62 |
| Dekkingsratio DAEB | 11,59 | 12,07 | 12,76 | 10,90 | 13,50 |
| Dekkingsratio niet-DAEB | nvt ** | nvt ** | nvt ** | nvt ** | nvt ** |
| Onderpandratio WSW | 11,61 | 12,09 | 12,76 | 10,89 | 13,48 |
| 2025 | 2024 | 2023 | 2022 | 2021 | |
|---|---|---|---|---|---|
| Balans en winst- en verliesrekening | |||||
| Eigen vermogen per woning | 133.772 | 128.496 | 118.072 | 129.099 | 130.008 |
| Huuropbrengst per woning | 7.375 | 7.042 | 6.726 | 6.555 | 6.495 |
| Nettoresultaat exploitatie vastgoedportefeuille per woning |
2.419 | 2.031 | 2.306 | 2.594 | 1.936 |
| Kapitaalslasten per woning | 456 | 404 | 354 | 391 | 438 |
| Waardemutaties per woning | 4.382 | 8.643 | 13.199- | 1.986- | 17.294 |
| Jaarresultaat per woning | 5.772 | 9.793 | 11.050- | 480- | 17.853 |
| Personeelsbezetting | |||||
| Totaal | 57,4 | 56,8 | 54,5 | 49,5 | 50,9 |
| Bezettingsgraad per 1.000 verhuureenheden | 9,87 | 9,76 | 9,37 | 8,51 | 8,77 |
(voor voorgestelde resultaatbestemming) (x € 1.000)
| Ref. | 31-12-2025 | 31-12-2024 | |
|---|---|---|---|
| Vaste activa | |||
| Vastgoedbeleggingen | 1 | ||
| DAEB vastgoed in exploitatie | 1.1 | ||
| Niet-DAEB vastgoed in exploitatie | 1.1 | ||
| Onroerende zaken verkocht onder voorwaarden | 1.2 | ||
| Vastgoed in ontwikkeling bestemd voor eigen exploitatie | 1.3 | ||
| Totaal vastgoedbeleggingen | |||
| Materiële vaste activa | 2 | ||
| Onroerende en roerende zaken ten dienste van de exploitatie | 2.1 | ||
| Totaal materiële vaste activa | |||
| Financiële vaste activa | 3 | ||
| Latente belastingvordering(en) | 3.1 | ||
| Totaal financiële vaste activa | |||
| Som der vaste activa | |||
| Vlottende activa | |||
| Voorraden | 4 | ||
| Overige voorraden | 4.1 | ||
| Totaal voorraden | |||
| Vorderingen | 5 | ||
| Huurdebiteuren | 5.1 | ||
| Overige vorderingen | 5.2 | ||
| Belastingen en premies sociale verzekeringen | 5.3 | ||
| Overlopende activa | 5.4 | ||
| Totaal vorderingen | |||
| Liquide middelen | 6 | ||
| Som der vlottende activa | |||
| Totaal activa |
| Ref. | 31-12-2025 | 31-12-2024 | |
|---|---|---|---|
| Eigen vermogen | 7 | ||
| Herwaarderingsreserve | 7.1 | ||
| Overige reserve | 7.1 | ||
| Resultaat na belastingen van het boekjaar | 7.1 | ||
| Totaal eigen vermogen | |||
| Voorzieningen | 8 | ||
| Voorziening voor onrendabele investeringen en herstructureringen | 8.1 | ||
| Overige voorzieningen | 8.2 | ||
| Totaal voorzieningen | |||
| Langlopende schulden | 9 | ||
| Schulden aan banken | 9.1 | ||
| Verplichtingen uit hoofde van onroerende zaken verkocht onder voorwaarden |
9.2 | ||
| Overige schulden | 9.3 | ||
| Totaal langlopende schulden | |||
| Vlottende passiva | |||
| Kortlopende schulden | 10 | ||
| Schulden aan banken | 10 | ||
| Schulden aan leveranciers en handelskredieten | 10 | ||
| Schulden ter zake van belastingen, premies van sociale verzekeringen en pensioenen | 10 | ||
| Overlopende passiva | 10 | ||
| Totaal kortlopende schulden | |||
| Totaal passiva |
| Ref. | 2025 | 2024 | |
|---|---|---|---|
| Huuropbrengsten | 11 | ||
| Opbrengsten servicecontracten | 12.1 | ||
| Lasten servicecontracten | 12.2 | - |
- |
| Lasten verhuur- en beheeractiviteiten | 13 | - |
- |
| Lasten onderhoudsactiviteiten | 14 | - |
- |
| Overige directe operationele lasten exploitatie bezit | 15 | - |
- |
| Nettoresultaat exploitatie vastgoedportefeuille | |||
| Verkoopopbrengst vastgoedportefeuille | 16 | ||
| Toegerekende organisatiekosten | 16 | - |
- |
| Boekwaarde verkochte vastgoedportefeuille | 16 | - |
- |
| Nettoresultaat verkoop vastgoedportefeuille | |||
| Overige waardeveranderingen vastgoedportefeuille | 17.1 | - |
- |
| Niet-gerealiseerde waardeveranderingen vastgoedportefeuille | 17.2 | ||
| Niet-gerealiseerde waardeveranderingen vastgoedportefeuille | |||
| verkocht onder voorwaarden | 17.3 | ||
| Waardeveranderingen vastgoedportefeuille | |||
| Opbrengsten overige activiteiten | 18 | ||
| Overige organisatiekosten | 19 | - |
- |
| Kosten omtrent leefbaarheid | 20 | - |
- |
| Waardeveranderingen van financiële vaste activa en van effecten | |||
| Andere rentebaten en soortgelijke opbrengsten | 21.1 | ||
| Rentelasten en soortgelijke kosten | 21.2 | - |
- |
| Financiële baten en lasten | - |
- |
|
| Resultaat voor belastingen | |||
| Belastingen | 22 | - |
- |
| Resultaat na belastingen |
(directe methode) (x € 1.000)
| 2025 | 2024 | |
|---|---|---|
| Operationele activiteiten | ||
| Huurontvangsten | ||
| Vergoedingen | ||
| Overheidsontvangsten | ||
| Overige bedrijfsontvangsten | ||
| Ontvangen interest | ||
| Saldo ingaande kasstromen | ||
| Betaling aan werknemers | ||
| Onderhoudsuitgaven | ||
| Overige bedrijfsuitgaven | ||
| Betaalde interest | ||
| Sectorspecifieke heffing onafhankelijk van resultaat | ||
| Leefbaarheid externe uitgaven niet investeringsgebonden | ||
| Vennootschapsbelasting | ||
| Saldo uitgaande kasstromen | ||
| Kasstroom uit operationele activiteiten | ||
| (Des)investeringsactiviteiten | ||
| Verkoopontvangsten bestaande huur | ||
| Verkoopontvangsten woongelegenheden (VOV) | ||
| Verkoopontvangsten nieuwbouw | ||
| Verkoopontvangsten grond | ||
| (Des)investeringsontvangsten overig | ||
| Totaal van ontvangsten uit hoofde van vervreemding van materiële vaste activa |
| 2025 | 2024 | |
|---|---|---|
| Nieuwbouw huur | ||
| Verbeteruitgaven | ||
| Aankoop | ||
| Aankoop woongelegenheden (VOV) voor doorverkoop | ||
| Sloopuitgaven | ||
| Investeringen overig | ||
| Totaal van verwerving van materiële vaste activa | ||
| Saldo in- en uitgaande kasstroom MVA | - |
- |
| Ontvangsten verbindingen | ||
| Ontvangsten overig | ||
| Saldo in- en uitgaande kasstroom FVA | ||
| Kasstroom uit (des)investeringsactiviteiten | - |
- |
| Financieringsactiviteiten | ||
| Nieuwe te borgen leningen | ||
| Aflossingen geborgde leningen | - |
- |
| Kasstroom uit financieringsactiviteiten | ||
| Mutatie geldmiddelen | - |
- |
| Wijziging kortgeld | ||
| Geldmiddelen aan het begin van de periode | ||
| Geldmiddelen aan het einde van de periode |
Viverion is een stichting met de status van ‘toegelaten instelling volkshuisvesting’. Zij heeft specifiek toelating in de gemeenten Hof van Twente, Lochem en Rijssen-Holten en is werkzaam binnen de juridische wetgeving vanuit de Woningwet en het Besluit Beheer Sociale Huursector. De vestigingsplaats is Larenseweg 28 te Lochem. De activiteiten bestaan hoofdzakelijk uit de exploitatie en ontwikkeling van sociale huurwoningen.
Deze jaarrekening heeft betrekking op de periode 1 januari 2025 tot en met 31 december 2025. Alle bedragen luiden in euro’s, tenzij anders vermeld.
Het KvK-nummer van Viverion is 06032802.
De jaarrekening is opgesteld met inachtneming van artikel 35 van de Woningwet. Het eerste lid van dit artikel schrijft de toepassing van BW2 Titel 9 voor, behoudens enkele specifieke uitzonderingen. Behalve de Woningwet zijn tevens het Besluit Toegelaten Instellingen Volkshuisvesting en de Regeling Toegelaten Instellingen Volkshuisvesting van toepassing. Verder zijn de Beleidsregels toepassing Wet normering bezoldiging topfunctionarissen publieke en semipublieke sector (WNT) en de door de Raad voor de Jaarverslaggeving uitgegeven richtlijnen toegepast, waaronder Richtlijn 645 ‘Toegelaten Instelling Volkshuisvesting’ (herzien 2016) in het bijzonder.
Ten behoeve van het inzicht zijn zo nodig de vergelijkende cijfers van het vorig boekjaar aangepast.
Bij de toepassing van de grondslagen en regels voor het opstellen van de jaarrekening vormt de directie van Viverion zich verschillende oordelen en maakt schattingen die essentieel kunnen zijn voor de in de jaarrekening opgenomen bedragen. Indien het voor het geven van het in het artikel 2:362 lid 1 BW vereiste inzicht noodzakelijk is, is de aard van deze oordelen en schattingen inclusief de bijbehorende veronderstellingen opgenomen bij de toelichting op de betreffende jaarrekeningpost.
In 2025 heeft actualisatie van de parameters van de marktwaarde en beleidswaarde van het vastgoed in exploitatie plaatsgevonden.
Belastingen over de resultaten omvatten de over de verslagperiode verschuldigde en verrekenbare winstbelastingen en latente belastingen. De belastingen worden in de winst-en-verliesrekening opgenomen, voor zover deze betrekking hebben op posten die rechtstreeks in het eigen vermogen worden opgenomen. In dat geval wordt de belasting in het eigen vermogen verwerkt. De over het boekjaar verschuldigde en verrekenbare belasting is de naar verwachting te betalen belasting over de belastbare winst over het boekjaar, rekening houdend met de fiscale faciliteiten en de vaststellingen overeenkomst (VSO). Dit wordt berekend aan de hand van belastingtarieven die zijn vastgesteld op verslagdatum, dan wel waartoe materieel al op verslagdatum is besloten, en eventuele correcties op de over voorgaande jaren verschuldigde belasting.
Voor latente belastingen wordt een vordering dan wel een voorziening getroffen voor tijdelijke verschillen tussen de boekwaarde van activa en verplichtingen ten behoeve van de financiële verslaggeving en de fiscale boekwaarde van die posten. Er wordt uitsluitend een latente belastingvordering opgenomen als het waarschijnlijk is dat er in de toekomst belastbare winsten beschikbaar zijn, die voor de realisatie van het tijdelijke verschil dan wel compensabele verliezen kunnen worden aangewend. Latente belastingvorderingen worden per iedere verslagdatum herzien en verlaagd, voor zover het niet langer waarschijnlijk is dat het daarmee samenhangende belastingvoordeel wordt gerealiseerd. Latente belastingvorderingen zijn opgenomen onder de vlottende activa of onder de financiële vaste activa indien de verwachte looptijd langer is dan een jaar.
De latente belastingverplichtingen zijn opgenomen onder de voorzieningen. De latenties worden gewaardeerd tegen contante waarde. Saldering van latenties vindt plaats indien en voor zover de corporatie bevoegd is tot saldering en tevens het stellige voornemen heeft om dit te doen.
De jaarrekening is opgesteld op basis van de continuïteitsveronderstelling. In december 2025 diende Stichting Viverion de Prospectieve informatie verslagjaar 2025 in bij SBR-wonen. De kasstroomontwikkeling van Stichting Viverion over de jaren 2026 tot en met 2030 laat een positieve operationele kasstroom zien. Alle kengetallen, zoals de ICR, solvabiliteit tegen beleidswaarde, LTV tegen beleidswaarde en dekkingsratio tegen marktwaarde, liggen de komende vijf jaar boven de normering van onze externe toezichthouders. Deze kengetallen blijven ook positief na het doorrekenen van diverse negatieve scenario’s. Gezien de ontwikkeling van de toekomstige kasstromen, zijn wij in de veronderstelling dat de continuïteit van Stichting Viverion is gewaarborgd.
De jaarrekening van Viverion is opgesteld in overeenstemming met de bepalingen van het Besluit Toegelaten instellingen volkshuisvesting, de Regeling Toegelaten instellingen volkshuisvesting, de Beleidsregels toepassing Wet normering bezoldiging topfunctionarissen publieke en semipublieke sector (WNT), de Woningwet, Hoofdstuk 645 van de Richtlijnen voor de Jaarverslaggeving en de stellige uitspraken van de overige hoofdstukken van de Richtlijnen voor de Jaarverslaggeving, uitgegeven door de Raad voor de Jaarverslaggeving.
De waardering van activa en passiva en de bepaling van het resultaat vinden plaats op basis van historische kosten. Tenzij bij de desbetreffende grondslag voor de specifieke balanspost anders wordt vermeld, worden de activa en passiva gewaardeerd volgens het kostprijsmodel.
Baten en lasten worden toegerekend aan het jaar waarop zij betrekking hebben. Winsten worden slechts opgenomen, voor zover zij op balansdatum zijn gerealiseerd. Verplichtingen en mogelijke verliezen die hun oorsprong vinden voor het einde van het verslagjaar, worden in acht genomen indien zij voor het opmaken van de jaarrekening bekend zijn geworden.
In de balans, de winst-en-verliesrekening en het kasstroomoverzicht zijn referenties opgenomen. Met deze referenties wordt verwezen naar de toelichting. Toelichtingen op posten in de balans, winst-en-verliesrekening en kasstroomoverzicht worden in de jaarrekening genummerd.
Onder financiële instrumenten worden zowel primaire financiële instrumenten (zoals vorderingen en schulden), als afgeleide financiële instrumenten (derivaten) verstaan.
Binnen het treasurybeleid van Viverion dient het gebruik van financiële instrumenten ter beperking van inherente (rente-, looptijden- en markt-) risico’s. Op grond van het vigerende interne treasurystatuut is het gebruik van financiële instrumenten slechts toegestaan, voor zover er een materieel verband met het belegde/gefinancierde vermogen kan worden gelegd en de toepassing ervan tot een positie van de totale leningen-/beleggingsportefeuille leidt, welke vergelijkbaar is met een positie zonder gebruik te maken van deze instrumenten.
Viverion heeft geen effecten en loopt geen marktrisico.
Viverion is alleen werkzaam in Nederland en loopt geen valutarisico.
Viverion heeft geen effecten en loopt hierop geen prijsrisico.
Viverion loopt renterisico over de rentedragende vorderingen (met name onder financiële vaste activa en liquide middelen) en rentedragende langlopende en kortlopende schulden (waaronder schulden aan kredietinstellingen) door wijzigingen in de marktrente.
Voor vorderingen en schulden met variabele renteafspraken loopt Viverion risico ten aanzien van toekomstige kasstromen door wijzigingen in de rentestanden. Met betrekking tot vastrentende vorderingen en schulden loopt Viverion risico’s over de marktwaarde.
Met betrekking tot de vorderingen worden geen financiële derivaten met betrekking tot renterisico gecontracteerd.
Viverion heeft geen significante concentraties van kredietrisico. Viverion maakt gebruik van meerdere banken, om over meerdere kredietfaciliteiten te kunnen beschikken. Voor zover noodzakelijk, worden nadere zekerheden verstrekt aan de bank voor beschikbare kredietfaciliteiten. Limieten zijn formeel vastgelegd in het treasurystatuut en naleving daarvan wordt voortdurend gemonitord.
Viverion kan gebruik maken van een kredietfaciliteit bij de ING Bank. Voor zover noodzakelijk, worden nadere zekerheden verstrekt aan de bank voor beschikbare kredietfaciliteiten.
Investeringsverplichtingen worden uitsluitend aangegaan als Viverion zeker heeft gesteld dat hiervoor financiering beschikbaar is of is toegezegd.
Voor de beschikbaarheid van financiering is de organisatie sterk afhankelijk van het blijvend functioneren van het borgingsstelsel via het Waarborgfonds Sociale Woningbouw (WSW).
De (voorgenoemde) maatregelen rondom de Verhuurdersheffing vanuit de landelijke overheid en de omvangrijke saneringssteun, opgelegd door het WSW, leiden tot een significante aantasting van de operationele kasstroom van woningcorporaties.
Viverion voldoet in de meerjarenplanning aan de financiële kengetallen zoals deze door toezichthouders en andere financiële stakeholders worden gehanteerd.
Voor het frauderisico wordt verwezen naar paragraaf 7.1 Risicomanagement in het jaarverslag.
De niet-DAEB tak bestaat uit activiteiten die niet ten dienste van het sociale domein staan. Hieronder valt de exploitatie van bedrijfsonroerend goed (BOG) en geliberaliseerde woningen. Tevens vallen hieronder onroerende zaken Verkocht onder Voorwaarden en de deelnemingen.
De activa, verplichtingen, opbrengsten, kosten en kasstromen worden daar waar mogelijk, direct toegerekend aan de DAEB en/of niet-DAEB activiteiten. Voor de activa en passiva geldt dit voor het vastgoed in exploitatie, vastgoed in ontwikkeling, onroerende zaken Verkocht onder Voorwaarden (en bijbehorende verplichtingen), deelnemingen en vorderingen op deelnemingen, overige voorraden en leningen kredietinstellingen (en bijbehorende transitorische rente). Voor de kosten en opbrengsten geldt dit voor de huuropbrengsten, het verkoopresultaat van de vastgoedportefeuille, de overige waardeveranderingen vastgoedportefeuille, de niet-gerealiseerde waardeveranderingen, lasten groot onderhoud en resultaat deelnemingen. Indien een post niet direct is toe te rekenen, dan wordt op basis van de verhouding huuropbrengsten DAEB en niet-DAEB per jaar, de betreffende post verdeeld.
De deelnemingen waarin invloed van betekenis op het zakelijke en financiële beleid wordt uitgeoefend, worden gewaardeerd op de nettovermogenswaarde, maar niet lager dan nihil. Deze nettovermogenswaarde wordt berekend op basis van de grondslagen van Viverion.
Deelnemingen met een negatieve nettovermogenswaarde worden op nihil gewaardeerd. Daarbij worden tevens andere langlopende belangen in aanmerking genomen, die feitelijk moeten worden aangemerkt als onderdeel van de netto-investering in de deelneming. Wanneer Viverion geheel of ten dele instaat voor schulden van de desbetreffende deelneming, respectievelijk de feitelijke verplichting heeft de deelneming (voor haar aandeel) tot betaling van haar schulden in staat te stellen, wordt een voorziening gevormd. Bij het bepalen van de omvang van deze voorziening wordt rekening gehouden met reeds op vorderingen op de deelneming in mindering gebrachte voorzieningen voor oninbaarheid.
Als resultaat van deelnemingen waarin invloed van betekenis wordt uitgeoefend op het zakelijke en financiële beleid, wordt opgenomen het aan de woningcorporatie toekomende aandeel in het resultaat van deze deelnemingen. Dit resultaat wordt bepaald op basis van de bij Viverion geldende grondslagen voor waardering en resultaatbepaling.
Bij deelnemingen waarin geen invloed van betekenis op het zakelijke en financiële beleid wordt uitgeoefend, wordt het dividend als resultaat aangemerkt. Verwerking hiervan vindt plaats onder de financiële baten en lasten.
DAEB vastgoed omvat woningen, maatschappelijk vastgoed en overig sociaal vastgoed in exploitatie, die volgens het op 21 september 2017 definitief goedgekeurde scheidingsvoorstel van Viverion als DAEB vastgoed classificeren. Hierbij is rekening gehouden met mutaties in de DAEB portefeuille sinds die datum.
DAEB vastgoed omvat woningen in exploitatie met een huurprijs onder de huurtoeslaggrens op contractdatum, het maatschappelijk vastgoed en het overige sociale vastgoed. De huurtoeslaggrens is een algemeen huurprijsniveau dat jaarlijks per 1 juli door de minister van Binnenlandse Zaken en Koninkrijksrelaties wordt vastgesteld. Ultimo 2025 bedraagt deze grens € 900,07 (2024: € 879,66). Het niet-DAEB vastgoed omvat woningen in exploitatie met een huurprijs boven de huurtoeslaggrens op contractdatum en het commercieel vastgoed.
Maatschappelijk vastgoed is bedrijfsonroerend goed dat is verhuurd aan maatschappelijke organisaties, waaronder zorg-, welzijns-, onderwijs- en culturele instellingen en dienstverleners en dat ook is vermeld op de bijlage, zoals deze is opgenomen in de Beschikking van de Europese Commissie d.d. 15 december 2009, aangaande de staatssteun voor toegelaten instellingen.
Het DAEB en niet-DAEB vastgoed in exploitatie wordt bij eerste verwerking gewaardeerd tegen de verkrijgings- of vervaardigingsprijs, inclusief transactiekosten en in mindering gebrachte ontvangen subsidies. Na eerste verwerking wordt het vastgoed in exploitatie gewaardeerd op basis van actuele waarde. Op grond van artikel 31 van het Besluit toegelaten instellingen volkshuisvesting 2015 vindt de waardering plaats tegen de marktwaarde. Het Besluit actuele waarde is niet van toepassing.
Op grond van artikel 14 van de Regeling toegelaten instellingen volkshuisvesting 2015 vindt de waardering tegen marktwaarde plaats overeenkomstig de methodiek die is opgenomen in bijlage 2 van de Regeling toegelaten instellingen volkshuisvesting 2015 (‘Handboek modelmatig waarderen marktwaarde’). Viverion past de basisversie van het waarderingshandboek toe voor de woningen en parkeergelegenheden. Bij het bedrijfsonroerend goed, maatschappelijk- en zorgvastgoed past Viverion de full-versie van het handboek toe aangezien de huursom hiervan meer dan 5% van de totale huursom bedraagt. Voor een verdere toelichting op de toepassing van het waarderingshandboek wordt verwezen naar de toelichting op de balans.
Winsten of verliezen, ontstaan door een wijziging in de marktwaarde van het vastgoed in exploitatie, worden verantwoord in de winst-en-verliesrekening over de periode waarin de wijziging zich voordoet.
Daarnaast wordt ten laste van de overige reserves, een herwaarderingsreserve gevormd. De herwaarderingsreserve wordt gevormd voor het verschil tussen de boekwaarde, op basis van verkrijgings- of vervaardigingsprijs en de marktwaarde op complexniveau van het vastgoed in exploitatie waar de reserve betrekking op heeft.
Woningcorporatie Viverion heeft gekozen voor de toepassing van de basisversie van het Handboek modelmatig waarderen van de vastgoedportefeuille. Dit betekent dat de waardering ten behoeve van de jaarrekening bepaald wordt zonder tussenkomst van een taxateur. Het handboek wordt jaarlijks geactualiseerd. In dit handboek wordt gesteld dat toepassing van de basisversie leidt tot een getrouwe weergave van de marktwaarde in verhuurde staat op portefeuilleniveau, toepassing van de full-versie leidt tot een getrouwe weergave op complexniveau.
Ieder jaar wordt na 1 juli het handboek gevalideerd op basis van de waarderingsuitkomsten van het bezit van corporaties die de full-versie toepassen. Dat wil zeggen de waardering gebruikmakend van een externe taxateur op balansdatum van het daaraan voorafgaande boekjaar. Dit vormt input om de basisversie eventueel aan te passen. De validatie-eis daarbij is dat voor ten minste 90% van de portefeuilles het verschil tussen de basiswaardering en full waardering beperkt moet blijven tot maximaal + of - 10%.
De inzichten van de validatie 2025 zijn vanzelfsprekend nog niet bekend met betrekking tot de waardering volgens de basisversie naar de stand van 31 december 2025 en dan ook niet meegenomen bij de totstandkoming van deze jaarrekening.
De geschatte toekomstige kasstromen worden bepaald op basis van de ‘discounted cash flow’ (DCF) methode. Voor woon- en parkeergelegenheden vindt de bepaling van de toekomstige inkomende en uitgaande kasstromen plaats aan de hand van enerzijds het doorexploiteerscenario en anderzijds het uitpondscenario, mede op basis van artikel 31 van het Besluit Toegelaten Instellingen Volkshuisvesting (BTIV). De marktwaarde in verhuurde staat is op waarderingscomplex niveau bepaald op basis van de hoogste waardering van het doorexploiteer- of uitpondscenario, beide berekend op basis van de contante waarde van inkomende en uitgaande kasstromen.
Het doorexploiteerscenario veronderstelt dat verhuureenheden worden doorverhuurd, waarbij elk jaar bij een deel van de verhuureenheden de huurder verhuist. Bij de leegkomende verhuureenheden wordt verondersteld dat die eenheid opnieuw wordt verhuurd, waarbij de huur na mutatie wordt aangepast naar de potentiele huur op basis van de markthuur of de maximale huur op basis van het woningwaarderingstelsel. Aan het einde van een 15-jarige DCF-periode wordt een eindwaarde opgenomen. De kasstromen in de 15-jarige DCF-periode en deze eindwaarde worden vervolgens contant gemaakt naar balansdatum en opgeteld. De eindwaarde wordt bepaald op basis van de veronderstelling van doorexploiteren met een voortdurende looptijd, waarbij de afzonderlijke kasstromen zich ontwikkelen met de eigen groeivoet. Instandhoudingsonderhoud wordt vanaf het 16e jaar met 100% verhoogd, teneinde renovatie te adresseren. Voor bedrijfsmatig en maatschappelijk vastgoed alsmede voor studentencomplexen, parkeergelegenheden en intramuraal zorgvastgoed is alleen het doorexploiteerscenario van toepassing.
Het uitpondscenario veronderstelt dat verhuureenheden bij mutatie leeg complexmatig worden verkocht. In tegenstelling tot het doorexploiteerscenario wordt de huur voor deze verhuureenheden niet aangepast, maar wordt daarvoor in de plaats de verwachte verkoopkasstroom opgenomen. Aan het einde van een 15-jarige DCF-periode wordt een eindwaarde van de nog niet verkochte verhuureenheden opgenomen. De kasstromen in de 15-jarige DCF-periode en deze eindwaarde worden vervolgens contant gemaakt naar balansdatum en opgeteld. De eindwaarde wordt bepaald op het verder uitponden van de aan het eind van het 15e jaar nog niet verkochte woongelegenheden, waarbij gerekend wordt met de volledige mutatiekans in het doorexploiteerscenario.
Om de te verwachten kasstromen in de DCF-berekening te bepalen, wordt gebruik gemaakt van de macro-economische parameters:
| Parameters woongelegenheden | 2026 | 2027 | 2028 | 2029 | 2030 e.v. |
|---|---|---|---|---|---|
| Prijsinflatie | 2,60% | 2,20% | 2,20% | 2,20% | 2,00% |
| Loonstijging | 4,20% | 3,30% | 3,30% | 3,30% | 2,50% |
| Bouwkostenstijging | 4,20% | 3,30% | 3,30% | 3,30% | 2,50% |
| Leegwaardestijging (bezit in Twente) | 4,00% | 2,00% | 2,00% | 2,00% | 2,00% |
| Leegwaardestijging (bezit in Achterhoek) | 4,00% | 2,00% | 2,00% | 2,00% | 2,00% |
De hoogte van het instandhoudingsonderhoud (inclusief mutatieonderhoud) per jaar is afhankelijk van drie kenmerken:
| Type | Beheerkosten |
|---|---|
| EGW | € 569 |
| MGW | € 558 |
| Studenteneenheid | € 526 |
| Zorgeenheid (extramuraal) | € 515 |
| Belastingen, verzekeringen en overige zakelijke lasten | |||||
|---|---|---|---|---|---|
| Gemeentelijke OZB | Gemeentelijke tarieven 2025 zoals gepubliceerd uitgedrukt in een percentage van de WOZ waarde met waardepeildatum 1-1-2024 | ||||
| Belastingen, verzekeringen en overige zakelijke lasten (excl. gemeentelijke OZB) | 0,07% van de WOZ waarde | ||||
| Huurstijging contracthuren | 2026 | 2027 | 2028 | 2029 e.v. |
|---|---|---|---|---|
| Gereguleerde woningen - huurindex laag segment | 3,63% | 3,10% | 3,01% | 2,94% |
| Gereguleerde woningen - huurindex midden segment | 5,90% | 5,20% | 4,30% | 4,30% |
| Geliberaliseerde woningen - huurindex | 4,20% | 3,60% | 3,20% | 2,20% |
| Huurderving oninbaar | |
|---|---|
| Huurderving, als percentage van de huursom | 1,00% |
| Parameters woongelegenheden | |||||
|---|---|---|---|---|---|
| Mutatiekans | |||||
| Mutatiekans 2021-2025 bij doorexploiteren | Gemiddelde mutatiekans van de betreffende verhuureenheden over de afgelopen vijf jaar (2021 -2025) met een minimum van 4% en maximum van 50% | ||||
| Mutatiekans bij uitponden | Idem aan doorexploiteren maar dan gebaseerd op het aantal woningen dat in exploitatie is | ||||
| Verkoopkosten | 1,0% van de leegwaarde | ||||
| Disconteringsvoet | |||||
| Risicovrije rentevoet | 2,77% | ||||
| Vastgoed sectorspecifieke opslag | 4,87% | ||||
| BOG | MOG | ZOG | |
|---|---|---|---|
| Instandhoudingsonderhoud per m2 bvo | € 7,69 | € 9,35 | € 12,42 |
| Mutatieonderhoud per m2 bvo | € 12,90 | € 15,62 | € 15,62 |
| Marketing | 14% van de marktjaarhuur | ||
| Beheerkosten van de markthuur | 3,0% | 2,0% | 2,5% |
| Belastingen, verzekeringen en overige zakelijke lasten als percentage van de WOZ (exclusief gemeentelijke OZB die is gebaseerd op de gemeentelijke tarieven 2025, uitgedrukt in een percentage van de WOZ waarde met waardepeildatum 1 januari 2024). | 0,13% | 0,13% | 0,35% |
| Risicovrije rentevoet | 2,77% | ||
| Vastgoed sectorspecifieke opslag | 4,87% | ||
| Parameters parkeergelegenheden | |
|---|---|
| Instandhoudingsonderhoud - parkeerplaats, per jaar | € 70,99 |
| Instandhoudingsonderhoud - garagebox, per jaar | € 238,98 |
| Beheerkosten - parkeerplaats, per jaar | € 35,49 |
| Beheerkosten - garagebox, per jaar | € 48,51 |
| Belastingen en verzekeringen, uitgedrukt in een percentage van de WOZ waarde met peildatum 1 januari 2024 | 0,23% |
| Risicovrije rentevoet | 2,77% |
| Vastgoed sectorspecifieke opslag | 4,87% |
Viverion hanteert de full versie van het Handboek modelmatig waarderen marktwaarde voor Bedrijfsmatig en maatschappelijk onroerend goed en zorgvastgoed. Voor het boekjaar 2017 is al het Bedrijfsmatig en maatschappelijk onroerend goed en Intramuraal zorgvastgoed in exploitatie volledig getaxeerd. Voor opvolgende jaren is jaarlijks voor minimaal 1/3 deel van de onroerende zaken opnieuw getaxeerd door een onafhankelijke en ter zake deskundige externe taxateur, ingeschreven bij het Nederlands Register Vastgoed Taxateurs (NRVT – www.nrvt.nl). Voor het overige 2/3 deel van de onroerende zaken in exploitatie is een markttechnische update uitgevoerd door de hiervoor genoemde taxateur. Dit betekent dat elk derde deel van de onroerende zaken in exploitatie minimaal eens per drie jaar opnieuw wordt getaxeerd, zodat we voldoen aan de verplichting gesteld in het Handboek modelmatig waarderen marktwaarde. Het taxatiedossier is op aanvraag beschikbaar voor de Autoriteit woningcorporaties.
In de full versie is het mogelijk om op basis van een toetsing door de externe taxateur tot een aanpassing van de op basis van dit handboek modelmatig vastgestelde waarde van het waarderingscomplex te komen. Een aanpassing van de waarde dient het resultaat te zijn van een aanpassing van de daaraan ten grondslag liggende normen en parameters. Daarbij dient de externe taxateur tevens de aannemelijkheid van de marktwaarde te beoordelen, die daarvan het resultaat is. De volgende vrijheidsgraden zijn in de waarderingen van Viverion door de taxateur toegepast.
| Laagste | Hoogste | Laagste | Hoogste | Laagste | Hoogste | |
|---|---|---|---|---|---|---|
| BOG | BOG | MOG | MOG | ZOG | ZOG | |
| Markthuurstijging | -33,72% | 100,98% | -33,22% | 87,15% | -0,94% | 62,31% |
| Exit Yield | 6,00% | 11,00% | 6,00% | 13,20% | 6,00% | 8,50% |
| Disconteringsvoet | 5,50% | 10,00% | 5,00% | 10,06% | 5,00% | 7,50% |
Als alternatief voor de berekende eindwaarde uit de basisversie mag een exit yield gebruikt worden voor het bepalen van de eindwaarde ultimo jaar 15. Voor de toelichting op complexniveau wordt verwezen naar de objectrapportages. Voor alle complexen is de exit yield door de externe taxateur heroverwogen en indien nodig aangepast. Voor de toelichting op complexniveau wordt verwezen naar de objectrapportages van de externe taxateur.
De hoogte van de disconteringsvoet is modelmatig bepaald. Daarmee wordt niet altijd recht gedaan aan de risico’s die voor specifieke objecten en/of specifieke locaties van toepassing zijn.
Deze specifieke omstandigheden kunnen een andere disconteringsvoet rechtvaardigen. De toegelaten instelling heeft de mogelijkheid om dan een externe taxateur in te schakelen om een marktconforme disconteringsvoet vast te stellen. Voor de toelichting op complexniveau wordt verwezen naar de objectrapportages. Voor alle complexen is de disconteringsvoet door de externe taxateur heroverwogen en indien nodig aangepast. Voor de toelichting op complexniveau wordt verwezen naar de objectrapportages van de externe taxateur.
Uitgaven na eerste verwerking van vastgoed in exploitatie worden verwerkt in overeenstemming met artikel 14a van de Regeling toegelaten instellingen volkshuisvesting 2015. De regeling maakt onderscheid tussen onderhoud en verbetering. Onderhoudsuitgaven worden in het resultaat verwerkt. Uitgaven die kwalificeren als verbetering worden als onderdeel van de kostprijs van het vastgoed verwerkt.
Jaarlijks wordt op balansdatum de actuele waarde van de onroerende zaken in exploitatie opnieuw bepaald. (Ongerealiseerde) winsten of verliezen ontstaan door een wijziging in de actuele waarde worden verantwoord in de winst-en-verliesrekening. Wanneer op complexniveau de actuele waarde de boekwaarde op basis van de verkrijgings- of vervaardigingsprijs (kostprijs) overtreft, wordt een herwaarderingsreserve gevormd die wordt toegelicht bij het eigen vermogen. De boekwaarde op basis van de verkrijgings- of vervaardigingsprijs betreft de initiële verkrijgings- of vervaardigingsprijs (derhalve niet verminderd met cumulatieve afschrijvingen en waardeverminderingen).
Als gevolg van het toepassen van de basisversie, waarmee een marktwaarde op portefeuille niveau wordt nagestreefd, zit er een onnauwkeurigheid in de bepaling van de herwaarderingsreserve op complexniveau. Deze onnauwkeurigheid is inherent aan de toepassing van de basisversie. Dit leidt niet tot een hoger of lager vermogen maar ziet enkel toe op de allocatie binnen het vermogen (hogere herwaarderingsreserve leidt tot lagere overige reserves en vice versa).
De beleidswaarde sluit aan op het beleid van Viverion en beoogt inzicht te geven in de verdiencapaciteit van haar vastgoed in exploitatie, uitgaande van dit beleid. Onder de beleidswaarde wordt verstaan de contante waarde van de aan een actief of samenstel van activa (kasstroom genererende eenheden) toe te rekenen toekomstige kasstromen, uitgaande van het beleid van Viverion. De grondslagen voor de beleidswaarde van het vastgoed in exploitatie (zelfstandige- en onzelfstandige woongelegenheden) komen overeen met de grondslagen voor de bepaling van de marktwaarde, waarom een aantal aanpassingen zijn doorgevoerd:
Onroerende zaken verkocht onder voorwaarden, die zijn gekwalificeerd als een financieringstransactie, worden gewaardeerd op de getaxeerde leegwaarde bij transactiemoment onder aftrek van de korting. De leegwaarde wordt jaarlijks geïndexeerd met de prijsindex.
Winsten of verliezen, ontstaan door een wijziging in de marktwaarde van onroerende zaken verkocht onder voorwaarden, worden verantwoord in de winst-en-verliesrekening over de periode waarin de wijziging zich voordoet, onder de categorie Niet-gerealiseerde waardeveranderingen vastgoedportefeuille verkocht onder voorwaarden. Daarnaast wordt ten laste van de overige reserves een herwaarderingsreserve gevormd. De herwaarderingsreserve betreft het ongerealiseerde positieve verschil tussen de actuele waarde en de historische kostprijs.
Vastgoed in ontwikkeling bestemd voor eigen exploitatie betreft complexen in aanbouw ten behoeve van toekomstige verhuurexploitatie. De complexen in aanbouw worden gewaardeerd tegen verkrijgings- of vervaardigingsprijs dan wel de lagere marktwaarde.
Dit betreft lopende investeringen in nieuwe complexen (nieuwbouw) en bestaande complexen (woningverbetering, herstructurering. Zie hiervoor tevens de grondslagen onder uitgaven na eerste verwerking hiervoor). De waardering bij eerste verwerking is tegen de kostprijs. De kostprijs omvat de verkrijgings- of vervaardigingsprijs, rekening houdend met eigen ontwikkelingskosten, overige hieraan direct toerekenbare kosten en eventuele (overheids)subsidies.
De waardering na eerste verwerking van het vastgoed in ontwikkeling is tegen de verkrijgings- of vervaardigingskrijs dan wel de lagere marktwaarde. De marktwaarde wordt bepaald met behulp van geprognosticeerde kasstromen op basis van aannames zoals hiervoor toegelicht onder DAEB en niet-DAEB vastgoed in exploitatie.
Indien gerede twijfel bestaat of de reeds bestede kosten terugverdiend kunnen worden, wordt het vastgoed tegen de lagere marktwaarde van het project in het bestaande ontwikkelingsstadium gewaardeerd en wordt het nadelige verschil in het resultaat verantwoord onder de post Overige waardeveranderingen.
Indien gerede twijfel bestaat of de reeds bestede kosten terugverdiend kunnen worden, wordt het vastgoed tegen de lagere marktwaarde van het project in het bestaande ontwikkelingsstadium gewaardeerd en wordt het nadelige verschil in het resultaat verantwoord onder de post Overige waardeveranderingen.
Bij renovatieprojecten verantwoorden we de afwaardering zodra het project doorgang vindt. Daarnaast dient er sprake te zijn van een betrouwbare inschatting van de toekomstige marktwaarde.
In het geval per balansdatum sprake is van feitelijke dan wel juridische investeringsverplichtingen inzake DAEB en niet-DAEB vastgoed in ontwikkeling, waarbij de geschatte kostprijs van het vastgoed hoger is dan de marktwaarde, wordt het verschil eerst in mindering gebracht op de reeds bestede kosten en wordt voor het resterende bedrag een voorziening gevormd voor onrendabele investeringen en herstructureringen. De afwaardering van de bestede kosten tot nihil wordt in het resultaat verantwoord onder de post Overige waardeveranderingen.
Bij gereedkomen van vastgoed in ontwikkeling voor de eigen exploitatie vindt overboeking van het gehele saldo plaats naar vastgoed in exploitatie. Bij deze overboeking wordt voor het bepalen van de verkrijgings- of vervaardigingsprijs uitgegaan van de initiële verkrijgings- of vervaardigingsprijs, rekening te houden met waardeverminderingen.
De onroerende en roerende zaken ten dienste van de exploitatie worden gewaardeerd op basis van de verkrijgingsprijs, verminderd met de cumulatieve afschrijvingen en indien van toepassing met bijzondere waardeverminderingen. De afschrijvingen worden gebaseerd op de geschatte economische levensduur en worden berekend op basis van een vast percentage van de verkrijgingsprijs. Er wordt afgeschreven vanaf het moment van ingebruikneming.
De afschrijvingstermijnen welke zijn gehanteerd:
Voor de kosten van groot onderhoud van de onroerende zaken ten dienste van de exploitatie wordt de componentenbenadering toegepast.
Onder de financiële vaste activa zijn actieve belastinglatenties opgenomen, indien en voor zover het waarschijnlijk is dat realisatie van de belastingclaim te zijner tijd zal kunnen plaatsvinden. Deze actieve latenties zijn gewaardeerd tegen contante waarde waarbij discontering plaatsvindt tegen de netto rente en ze hebben overwegend een langlopend karakter. De netto rente bestaat uit de voor Viverion geldende rente voor langlopende leningen (2025: 2,27%, 2024: 2,25%), onder aftrek van belasting op basis van het effectieve belastingtarief (25,8%). De actieve belastinglatentie heeft betrekking op tijdelijke verschillen tussen waardering in de jaarrekening en de fiscale waardering en op de aanwezige compensabele verliezen.
De opgenomen latentie heeft betrekking op de (dis)agio van een leningen een afschrijvingspotentieel op complexniveau. Voor het overige bezit is niet aan te duiden wat de bestemming zal zijn en is vanuit het oogpunt van voorzichtigheid de latentie op nihil gewaardeerd.
De overige voorraden worden gewaardeerd tegen verkrijgingsprijs of lagere netto-opbrengstwaarde. Deze lagere netto-opbrengstwaarde wordt bepaald door individuele beoordeling van de voorraden.
De vorderingen worden bij eerste verwerking opgenomen tegen de reële waarde en vervolgens gewaardeerd tegen de geamortiseerde kostprijs. De reële waarde en geamortiseerde kostprijs zijn gelijk aan de nominale waarde. Noodzakelijk geachte voorzieningen voor mogelijke verliezen als gevolg van oninbaarheid worden in mindering gebracht. Deze voorzieningen worden bepaald op basis van individuele beoordeling van de vorderingen. De vorderingen hebben een looptijd korter dan één jaar.
De liquide middelen bestaan uit kas, banktegoeden en deposito’s met een looptijd korter dan twaalf maanden. Rekening-courantschulden bij banken zijn opgenomen onder schulden aan kredietinstellingen onder de kortlopende schulden.
De liquide middelen zijn gewaardeerd tegen de nominale waarde. Indien middelen niet ter vrije beschikking staan, dan wordt hiermee bij de waardering rekening gehouden.
In de overige reserves is het deel van het eigen vermogen opgenomen dat als gerealiseerd wordt beschouwd.
Het resultaat na belastingen van het boekjaar wordt apart inzichtelijk gemaakt onder het eigen vermogen. Daarbij wordt onderscheid gemaakt tussen het ongerealiseerde deel dat zal worden toegevoegd of onttrokken van de herwaarderingsreserve en het gerealiseerde deel dat wordt toegevoegd of onttrokken aan de overige reserves.
In de jaarrekening worden naast juridisch afdwingbare verplichtingen tevens feitelijke verplichtingen verwerkt die kunnen worden gekwalificeerd als intern geformaliseerd en extern gecommuniceerd.
Hiervan is sprake wanneer uitingen namens de woningcorporatie zijn gedaan richting huurders, gemeenten en overige stakeholders over verplichtingen inzake toekomstige herstructureringen en toekomstige nieuwbouwprojecten. Een feitelijke verplichting is gekoppeld aan het besluitvormingsproces van de woningcorporatie rondom projectontwikkeling en herstructurering. Van een feitelijke verplichting is sprake als de formalisering van de verplichting heeft plaatsgevonden.
Verwachte verliezen als gevolg van onrendabele investeringen en herstructureringen worden als bijzondere waardeverandering in mindering gebracht op de boekwaarde van het complex waartoe de investeringen gaan behoren. Indien en voor zover de verwachte verliezen de boekwaarde van het desbetreffende complex overtreffen, wordt voor dit meerdere een voorziening gevormd. Onder verwachte verliezen wordt in dit verband verstaan: de netto contante waarde van alle investeringsuitgaven minus de aan deze investering toe te rekenen marktwaarde. De afwaardering wordt in het resultaat verantwoord onder de post Overige waardeveranderingen.
Tenzij anders vermeld, worden de overige voorzieningen gewaardeerd tegen de contante waarde van de uitgaven die naar verwachting noodzakelijk zijn om de betreffende verplichtingen af te wikkelen.
Deze voorziening heeft betrekking op in de toekomst uit te betalen jubileumuitkeringen bij 12,5, 25 en 40 jaar dienstverband. Deze voorziening is opgenomen op basis van netto contante waarde met een kansberekening van het kunnen bereiken van deze jubilea.
De gehanteerde pensioenregeling van Viverion is ondergebracht bij het bedrijfstakpensioenfonds Stichting Pensioenfonds voor de Woningcorporaties (SPW). De belangrijkste kenmerken van deze pensioenregeling zijn:
De belangrijkste kenmerken van de uitvoeringsovereenkomst zijn:
De (maand)dekkingsgraad van SPW bedraagt ultimo 2025 143,1% (ultimo 2024: 128,8%). De beleidsdekkingsgraad bedraagt ultimo 2025 134,9% (ultimo 2024 130,3%). Met deze beleidsdekkingsgraad voldoet het pensioenfonds aan de minimaal vereiste dekkingsgraad van 104,2% die is voorgeschreven door De Nederlandsche Bank (DNB). Er is daarom geen sprake van een dekkingstekort. De dekkingsgraad is ook hoger dan de vereiste dekkingsgraad van 126,1%. Er is daarom ook geen sprake van een reservetekort.
Opgenomen leningen en schulden worden bij eerste verwerking opgenomen tegen de reële waarde en vervolgens gewaardeerd tegen de geamortiseerde kostprijs.
De aflossingsverplichting voor het komende jaar is opgenomen onder de kortlopende schulden.
Viverion heeft in het kader van de verkoop van woningen onder voorwaarden een terugkoopverplichting die afhankelijk is van de waardeontwikkeling van de woningen. De terugkoopverplichting wordt jaarlijks gewaardeerd op het bedrag dat de toegelaten instelling verschuldigd zou zijn indien op balansmoment het actief tegen de overeengekomen contractvoorwaarden teruggekocht zou moeten worden. Eventuele mutaties in deze verplichtingen worden in het resultaat verwerkt als Niet-gerealiseerde waardeveranderingen vastgoedportefeuille verkocht onder voorwaarden. Indien de verwachting bestaat dat de terugkoop binnen één jaar zal plaatsvinden, is de verplichting onder de kortlopende schulden verantwoord.
De kortlopende schulden worden bij eerste verwerking opgenomen tegen de reële waarde (indien deze lager is dan de verkrijgings-/vervaardigingsprijs) en vervolgens gewaardeerd tegen de geamortiseerde kostprijs, die gelijk kan zijn aan de nominale waarde. De kortlopende schulden hebben een resterende looptijd van maximaal 1 jaar.
Het resultaat wordt bepaald als verschil tussen de opbrengstwaarde van de geleverde prestaties en de kosten en andere lasten over het jaar. De resultaten op transacties worden verantwoord in het jaar waarin zij zijn gerealiseerd; verliezen reeds zodra zij voorzienbaar zijn.
De winst-en-verliesrekening wordt gepresenteerd op basis van de functionele indeling. Omdat Viverion naast verhuuractiviteiten tevens activiteiten verricht op het gebied van ontwikkeling van vastgoed, geeft de functionele indeling de gebruiker van de jaarrekening een beter inzicht dan de categoriale indeling.
In de functionele winst-en-verliesrekening zijn alle opbrengsten direct toe te rekenen aan de activiteiten van Viverion. Bij de kosten is er een onderscheid tussen de direct toerekenbare kosten en de indirecte kosten. De direct toerekenbare kosten worden bij het betreffende onderdeel verantwoord. De toerekening van de indirecte kosten aan de onderscheiden onderdelen van de functionele winst-en-verliesrekening gebeurt op basis van verdeelsleutels.
Hier worden de huuropbrengsten opgenomen die uit de exploitatie van het vastgoed worden gegenereerd. Dit zijn zowel de huuropbrengsten uit de exploitatie van het DAEB vastgoed als het niet-DAEB vastgoed.
De opbrengsten vanwege huur worden aangemerkt als gerealiseerd in het jaar van opeisbaarheid daar bij tussentijdse beëindiging van het huurcontract geen terugbetalingsverplichting geldt.
Opbrengsten servicecontracten betreffen overeengekomen bijdragen van huurders en worden aangemerkt als zijnde gerealiseerd in het jaar van levering van de goederen en verlening van de diensten. De bijdragen zijn voor de dekking van de te maken en gemaakte servicekosten. Verrekening op basis van daadwerkelijke bestedingen vindt jaarlijks plaats. Gemaakte servicekosten worden verantwoord onder de lasten servicecontracten in het verslagjaar waarop de servicekosten betrekking hebben.
Overheidsbijdragen betreffen de vrijval uit de egalisatierekening rijksbijdragen en overige overheidsbijdragen. De overheidsbijdragen hebben betrekking op specifieke regelingen en worden aangemerkt als gerealiseerd in het jaar van opeisbaarheid.
Hier worden de directe en indirecte kosten verantwoord die rechtstreeks zijn te relateren aan de verhuur- en beheeractiviteiten. Hierbij kan worden gedacht aan:
De systematiek van toerekening is toegelicht onder Toerekening baten en lasten.
Aan deze post worden de lasten toegerekend die betrekking hebben op de onderhoudslasten. Dit betreffen naast onderhoudslasten ook personeelslasten en overige bedrijfslasten. De systematiek van toerekening is toegelicht onder Toerekening baten en lasten.
Onder onderhoudslasten worden alle direct aan het verslagjaar toe te rekenen kosten van onderhoud verantwoord. Van toerekenbaarheid is sprake als de daadwerkelijke werkzaamheden in het verslagjaar hebben plaatsgevonden.
Reeds aangegane verplichtingen waarvan de werkzaamheden nog niet zijn uitgevoerd op balansdatum worden verwerkt onder de niet in de balans opgenomen verplichtingen.
Aan deze posten worden de directe lasten met betrekking tot de exploitatie van het bezit toegerekend die geen betrekking hebben op de verhuur en beheeractiviteiten of onderhoudsactiviteiten. Gedacht kan worden aan:
De systematiek van toerekening is toegelicht onder Toerekening baten en lasten.
De post nettoverkoopresultaat vastgoedportefeuille betreft het saldo van de behaalde verkoopopbrengst minus de boekwaarde van het bestaand bezit en de toegerekende organisatiekosten. Opbrengsten worden verantwoord op het moment van levering (passeren transportakte).
De overige waardeveranderingen worden gevormd door de waardevermindering, die is ontstaan door gedurende het verslagjaar nieuw aangegane juridische en feitelijke verplichtingen met betrekking tot investeringen in nieuwbouw en herstructurering.
Niet-gerealiseerde waardeveranderingen vastgoedportefeuille betreffen winsten of mogelijke verliezen, die ontstaan door een wijziging in de waarde van de vastgoedportefeuille in het verslagjaar.
In deze post worden de ongerealiseerde waardeveranderingen van de vastgoedportefeuille verkocht onder voorwaarden verantwoord, die zijn ontstaan door een wijziging in de waarde van de vastgoedportefeuille verkocht onder voorwaarden in het verslagjaar.
In deze post worden de ongerealiseerde waardeveranderingen verantwoord van de vastgoedportefeuille bestemd voor verkoop, die zijn ontstaan door een wijziging in de waarde van de vastgoedportefeuille bestemd voor verkoop in het verslagjaar.
Hieronder worden onder andere de inschrijfgelden van woningzoekenden, de opbrengsten van overige dienstverlening en incidentele opbrengsten verantwoord.
De afschrijvingen materiële vaste activa ten dienste van exploitatie worden gebaseerd op de verkrijgings- of vervaardigingsprijs. Afschrijvingen vinden plaats volgens de lineaire methode op basis van de geschatte economische levensduur. Afschrijving van het actief vindt plaats tot de restwaarde is bereikt.
De afschrijvingen worden aan de verschillende activiteiten toegerekend met de systematiek toegelicht in Toerekening baten en lasten.
Lonen, salarissen en sociale lasten worden op grond van de arbeidsvoorwaarden verwerkt in de winst-en-verliesrekening, voor zover zij verschuldigd zijn aan werknemers. Van toerekenbaarheid is sprake als de daadwerkelijke werkzaamheden in het verslagjaar hebben plaatsgevonden door de werknemers. De lonen, salarissen en sociale lasten worden aan de verschillende activiteiten toegerekend met de systematiek toegelicht in Toerekening baten en lasten.
Voor de grondslagen wordt verwezen naar de paragraaf Voorziening pensioenen. De pensioenlasten worden aan de verschillende activiteiten toegerekend met de systematiek toegelicht in Toerekening baten en lasten.
Dit betreffen de kosten die niet aan reguliere bedrijfsactiviteiten kunnen worden toegerekend met de systematiek toegelicht in Toerekening baten en lasten.
Leefbaarheid omvat gemaakte kosten voor fysieke ingrepen die de leefbaarheid in buurten en wijken bevorderen. Van toerekenbaarheid is sprake als de daadwerkelijke werkzaamheden in het verslagjaar hebben plaatsgevonden.
Er kunnen leasecontracten bestaan waarbij een groot deel van de voor- en nadelen die aan de eigendom verbonden zijn, niet bij de corporatie ligt. Deze leasecontracten worden verantwoord als operationele leasing. Als de corporatie optreedt als lessee in een operationele lease, wordt het leaseobject niet geactiveerd. Leasebetalingen worden, rekening houdend met ontvangen vergoedingen van de lessor, op lineaire basis verwerkt in de winst-en-verliesrekening over de looptijd van het contract.
Rentebaten en rentelasten worden tijdsevenredig verwerkt, rekening houdend met de effectieve rentevoet van die betreffende activa en passiva. Bij de verwerking van de rentelasten wordt rekening gehouden met de verantwoorde transactiekosten op de ontvangen leningen.
Rentelasten worden geactiveerd voor kwalificerende activa gedurende de periode van vervaardiging van een actief, indien het een aanmerkelijke tijd vergt om het actief gebruiksklaar of verkoopklaar te maken. De te activeren rente wordt berekend op basis van de verschuldigde rente over specifiek voor de vervaardiging opgenomen leningen en van de gewogen rentevoet van leningen die niet specifiek aan de vervaardiging van het actief zijn toe te rekenen, in verhouding tot de uitgaven en periode van vervaardiging.
De belasting over het resultaat wordt berekend over het resultaat voor belastingen in de winst-en-verliesrekening, rekening houdend met beschikbare fiscaal compensabele verliezen uit voorgaande boekjaren (voor zover niet opgenomen in de latente belastingvorderingen) en vrijgestelde winstbestanddelen en na bijtelling van niet-aftrekbare kosten. Tevens wordt rekening gehouden met wijzigingen die optreden in de latente belastingvorderingen en latente belastingschulden vanwege wijzigingen in het te hanteren belastingtarief.
Sinds 1 januari 2008 vallen de woningcorporaties integraal onder de vigerende belastingwetgeving. Eind 2008 is er overeenstemming bereikt tussen Aedes en de Belastingdienst betreffende de Vaststellingsovereenkomst 2 (VSO 2). De VSO 1 is eenzijdig in 2008 door de Belastingdienst opgezegd. Viverion heeft de VSO 1 en VSO 2 getekend. Per 1 december 2016 loopt de tussen woningcorporaties en de Belastingdienst gesloten vaststellingsovereenkomst (VSO 2) af. Met dien verstande dat de overeenkomst stilzwijgend met 1 jaar wordt verlengd, indien deze niet vóór 1 december is opgezegd. VSO 2 is per 1 januari 2023 opgezegd door de Belastingdienst.
Viverion heeft op basis van de uitgangspunten van VSO 1 en VSO 2 de fiscale positie ultimo 2025 en het fiscale resultaat 2025 bepaald. Doordat jurisprudentie inzake de uitwerking van VSO 1 en VSO 2 voor woningcorporaties nog ontbreekt, kan de werkelijk te betalen of te verrekenen belasting afwijken van de in de jaarrekening opgenomen schatting.
Om tot de functionele indeling van de winst-en-verliesrekening te komen wordt gebruik gemaakt van een kostenverdeelstaat. Hierbij worden de personeelslasten verdeeld op basis van de werkelijke activiteiten van de werknemers. De overhead en afschrijvingen worden verdeeld op basis van een verdeelsleutel. De verdeelsleutel is gebaseerd op de verdeling van de werkelijke activiteiten van werknemers.
Het kasstroomoverzicht wordt opgesteld volgens de directe methode. De geldmiddelen in het kasstroomoverzicht bestaan uit liquide middelen en vlottende effecten. De effecten kunnen worden beschouwd als zeer liquide beleggingen.
Winstbelastingen, ontvangen interest, betaalde interest en ontvangen dividenden worden opgenomen onder de kasstroom uit operationele activiteiten. Betaalde dividenden worden opgenomen onder de kasstroom uit financieringsactiviteiten.
De verkrijgingsprijs van verworven groepsmaatschappijen wordt opgenomen onder de kasstroom uit investeringsactiviteiten, voor zover betaling in geldmiddelen heeft plaatsgevonden. Hierbij worden geldmiddelen aanwezig in deze groepsmaatschappijen afgetrokken van de aankoopprijs.
Transacties waarbij geen ruil van geldmiddelen plaatsvindt, waaronder financiële leasing, worden niet in het kasstroomoverzicht opgenomen. De betaling van de leasetermijnen vanwege het financiële-leasecontract wordt voor het gedeelte dat betrekking heeft op de aflossing als een uitgave uit financieringsactiviteiten aangemerkt en voor het gedeelte dat betrekking heeft op de interest als een uitgave uit operationele activiteiten.
(Alle bedragen in tabellen zijn x € 1.000)
| DAEB vastgoed in exploitatie | Niet-DAEB vastgoed in exploitatie | |||
|---|---|---|---|---|
| 2025 | 2024 | 2025 | 2024 | |
| Stand per 1 januari | ||||
| Aanschafwaarde | 351.209 | 341.215 | 14.676 | 14.936 |
| Cumulatieve waardeveranderingen | 438.972 | 395.350 | -8.964 | -9.183 |
| Boekwaarde 1 januari | 790.181 | 736.565 | 5.712 | 5.753 |
| Mutaties in het boekjaar | ||||
| Overboeking vanuit vastgoed in ontwikkeling | 5.568 | 332 | 0 | 0 |
| Overboeking naar vastgoed in ontwikkeling | 0 | -2.512 | 0 | 0 |
| Investeringen - initiële verkrijging | 0 | 0 | 0 | 0 |
| Investeringen - uitgaven na eerste waardering | 9.905 | 9.283 | 15 | 14 |
| Desinvesteringen verkoop | -1.214 | -927 | -135 | 0 |
| Herclassificatie | 0 | 412 | 0 | -412 |
| Ontvangen subsidies | -40 | -150 | 0 | 0 |
| Overige waardeveranderingen | -8.599 | -8.125 | -15 | -14 |
| Mutatie voorziening onrendabele investeringen | -1.306 | -1.158 | 0 | 0 |
| Niet gerealiseerde waardeveranderingen | 39.991 | 56.461 | 1.666 | 371 |
| 44.305 | 53.616 | 1.531 | -41 | |
| Stand per 31 december | ||||
| Aanschafwaarde | 368.268 | 351.209 | 14.473 | 14.676 |
| Cumulatieve waardeveranderingen | 466.218 | 438.972 | -7.230 | -8.964 |
| Boekwaarde 31 december | 834.486 | 790.181 | 7.243 | 5.712 |
Zowel het DAEB als het niet-DAEB vastgoed in exploitatie is gewaardeerd tegen de marktwaarde in verhuurde staat die is bepaald op basis van het ‘Handboek modelmatig waarderen marktwaarde’ die als bijlage is opgenomen bij de Regeling toegelaten instellingen volkshuisvesting (RTIV). Hierbij wordt op basis van de toekomstige kasstromen de marktwaarde middels de Discounted Cash Flow (DCF) .
Een waarderingscomplex is een samenstel van verhuureenheden, dat in principe bestaat uit vergelijkbare verhuureenheden wat betreft type vastgoed, bouwperiode en locatie, en dat als één geheel aan een derde partij in verhuurde staat verkocht kan worden. Er bestaat geen minimum of maximum voor het aantal verhuureenheden in een waarderingscomplex.
Het kan voorkomen dat een waarderingscomplex bestaat uit zowel DAEB als niet-DAEB vastgoed. De waarderingscomplexen ten behoeve van de berekening van de marktwaarde zijn door middel van de volgende indeling bepaald.
| Type | Locatie (postcode) | Bouwjaar |
|---|---|---|
| Eengezinswoning | 7213 | < 1900 |
| Meergezinswoning | 7241 | 1900 - 1910 |
| Maatschappelijk onroerend goed | 7242 | 1910 -1919 |
| Bedrijfsonroerendgoed | 7244 | 1920 - 1929 |
| Zorgvastgoed (intramuraal) | 7245 | 1930 - 1939 |
| Parkeerplaats | 7451 | 1940 - 1949 |
| Garagebox | 7461 | 1950 - 1959 |
| 7462 | 1960 - 1969 | |
| 7463 | 1970 - 1979 | |
| 7471 | 1980 - 1989 | |
| 7475 | 1990 - 1999 | |
| 7478 | 2000 - 2009 | |
| 7491 | 2010 - 2019 | |
| 7495 | 2020 - 2025 | |
| 7496 | ||
| 7497 |
Bij het bepalen van de marktwaarde van de woningen en parkeerplaatsen en garageboxen is de basisversie van het waarderingshandboek gehanteerd. De variabelen in de berekening zijn conform het waarderingshandboek gehanteerd. Aangezien de basisversie van het waarderingshandboek is gehanteerd voor deze objecten, is de marktwaarde niet gebaseerd op een waardering door een onafhankelijke en ter zake deskundige taxateur.
Bij het bepalen van de marktwaarde van het maatschappelijk onroerend goed, bedrijfsonroerend goed en het zorgvastgoed is de full-versie van het waarderingshandboek gehanteerd.
Voor het boekjaar 2017 is al het Bedrijfsmatig en maatschappelijk onroerend goed en Intramuraal zorgvastgoed in exploitatie volledig getaxeerd. Voor opvolgende jaren is jaarlijks voor minimaal 1/3 deel van de onroerende zaken opnieuw getaxeerd door een onafhankelijke en ter zake deskundige externe taxateur, ingeschreven bij het Nederlands Register Vastgoed Taxateurs (NRVT – www.nrvt.nl). Voor het overige 2/3 deel van de onroerende zaken in exploitatie is een markttechnische update uitgevoerd door de hiervoor genoemde taxateur. Dit betekent dat elk derde deel van de onroerende zaken in exploitatie minimaal eens per drie jaar opnieuw wordt getaxeerd zodat we voldoen aan de verplichting gesteld in het Handboek modelmatig waarderen marktwaarde.
Het taxatierapport en het taxatiedossier waarin de waardering en de daarbij gehanteerde aanpassingen ten opzichte van de basisvariant zijn onderbouwd en vastgelegd, zijn in het bezit van Viverion en op aanvraag beschikbaar voor de Autoriteit woningcorporaties.
| DAEB vastgoed in exploitatie | Niet-DAEB vastgoed in exploitatie | |||
|---|---|---|---|---|
| 2025 | 2024 | 2025 | 2024 | |
| Marktwaarde 31 december | 790.181 | 736.565 | 5.712 | 5.753 |
| Voorraadmutaties | ||||
| Verkoop/sloop | -1.214 | -3.440 | -136 | 0 |
| Aankoop | 0 | 0 | 0 | 0 |
| Nieuwbouw | 5.969 | 606 | 0 | 0 |
| Overige voorraadmutaties | 0 | 0 | 0 | 0 |
| Classificatiewijziging | 0 | 412 | 0 | -412 |
| Subtotaal voorraadmutaties | 4.755 | -2.422 | -136 | -412 |
| Methodische wijzigingen als gevolg van handboek en software | ||||
| Toevoeging middenhuur | 0 | 398 | 0 | 0 |
| Overdrachtskosten | 0 | 2.606 | 0 | 4 |
| Contracthuur € 0 zonder leegstand als leegstand geïnterpreteerd | 114 | 0 | 0 | 0 |
| Subtotaal methodische wijzigingen | 114 | 3.004 | 0 | 4 |
| Mutatie objectgegevens | ||||
| Oppervlakte, type en overige basisgegevens | 2.554 | 31 | -184 | 0 |
| Mutatiekans | 3.535 | -1.136 | -17 | -52 |
| Contracthuur en leegstand | 15.955 | 16.304 | 78 | 118 |
| Maximaal redelijke huur | 537 | -33 | 2 | 0 |
| WOZ-waarde | 15.935 | 16.380 | 44 | 60 |
| Contractgegevens BOG/MOG/ZOG | -563 | 218 | -67 | 304 |
| Complexdefinitie en verkooprestricties | 832 | -6.368 | 0 | 0 |
| Subtotaal mutatie objectgegevens | 38.785 | 25.396 | -144 | 430 |
| Parameteraanpassingen als gevolg van validatie handboek | ||||
| Markthuur na validatie | 49 | -3.607 | 0 | 0 |
| Disconteringsvoet na validatie | 7.804 | -26.546 | 21 | -81 |
| Subtotaal parameteraanpassingen als gevolg van validatie handboek | 7.853 | -30.153 | 21 | -81 |
| Parameteraanpassingen als gevolg van marktontwikkelingen | ||||
| Macro-economische parameters | 647 | 1.908 | -23 | -31 |
| Sociale en vrije sector huurgrens | 0 | 48 | 0 | 0 |
| Reguliere huurstijging | -6.404 | -1.638 | 4 | 16 |
| Markthuur | 4.494 | 2.611 | 1.604 | -27 |
| Historische leegwaardestijging | 3.425 | 71.621 | 12 | 149 |
| Leegwaardestijging | 10.599 | 0 | 22 | 0 |
| Splitsings- en verkoopkosten | -135 | -174 | -6 | -8 |
| Instandhoudings- en mutatieonderhoud | -4.662 | -2.752 | -49 | -69 |
| Beheerkosten | -1.159 | -1.559 | -4 | -5 |
| Belastingen en verzekeringen | 12 | -91 | -2 | -8 |
| Disconteringsvoet | -13.626 | -12.159 | 35 | 3 |
| Exit yield | -393 | -24 | 197 | -2 |
| Subtotaal mutatie waarderingsparameters | -7.202 | 57.791 | 1.790 | 18 |
| Marktwaarde 31 december | 834.486 | 790.181 | 7.243 | 5.712 |
| 2025 | 2024 | |
|---|---|---|
| Beleidswaarde DAEB | 501.092 | 483.154 |
| Beleidswaarde niet-DAEB | 6.628 | 5.220 |
| Totaal Beleidswaarde | 507.720 | 488.374 |
De marktwaarde stijgt in 2025 met € 45.836.000 en de beleidswaarde stijgt met € 19.346.000. De streefhuur is ingerekend op 68% van de maximale huur (2024: 68%). Dit komt uit op een gemiddelde streefhuur van € 684,68 (2024: € 657,92).
De norm onderhoud is €3.573 (2024 € 3.368) en de beheernorm is € 947 (2024: € 859).
De gemiddelde disconteringsvoet voor de beleidswaarde is 4,22% voor DAEB vastgoed (2024: 4,17%) en 4,76% voor Niet-DAEB vastgoed (2024: 4,7%).
De ingerekende onderhoudslasten bestaan uit de volgende elementen:
De in de meerjarenonderhoudsbegroting opgenomen geschatte lasten inzake reparatie-en klachtenonderhoud alsmede mutatie onderhoud zijn mede gebaseerd op ervaringscijfers vanuit het verleden welke worden geïndexeerd met de bouwkostenindex.
Het geschatte contractonderhoud is gebaseerd op aangegane respectievelijk naar verwachting af te sluiten onderhoudscontracten voor de betreffende installaties.
Het planmatige onderhoud is gebaseerd op de meerjarenonderhoudsbegroting (MJOB) van Viverion. De MJOB gaat uit van al die werkzaamheden die meerjarig (zowel de lange als korte onderhoudscycli) moeten worden uitgevoerd om een complex in zodanig technische en bouwkundige staat te houden dat er sprake is en blijft van minimaal een conditiescore 4.
De MJOB is gebaseerd op de bekende onderhoudsstaat van het bezit. Om de onderhoudsstaat actueel te houden verricht Viverion conditiemetingen. Viverion actualiseert deze jaarlijks.
De timing wanneer verschillende onderhoudscycli worden uitgevoerd, is gebaseerd op een schatting. Het daadwerkelijke jaar van uitvoering is niet exact voorspelbaar en afhankelijk van meerdere factoren. De impact van een individuele verschuiving in de tijd van planmatig onderhoud in de 60 jaar prognose is van geringe betekenis op de uitkomst van de beleidswaarde als geheel. Daarnaast zal een verschuiving op complexniveau gecompenseerd kunnen worden met een verschuiving bij een ander complex. De omvang van het planmatige onderhoud als geheel tendeert derhalve naar een ideaalcomplex. De exacte timing van uitgaven valt derhalve onder de aanwezige schattingsonzekerheid.
De MJOB heeft een horizon van 20 jaar. Voor de prognosejaren waar geen MJOB voor beschikbaar is heeft Viverion normen bepaald om de MJOB te verlengen tot de in te rekenen horizon van 60 jaar. Dit betekent dat in de eerste 20 jaar met de begrote kosten per complex per jaar wordt gerekend en vanaf 21 tot en met 60 jaar met een gemiddelde norm per complex.
Viverion heeft nog 279 eenheden waarop een EFG label van toepassing is. Voor deze complexen is geen correctie doorgevoerd op de MJOB aangezien het aantal dusdanig laag is dat opname van de normbedragen vanuit het Handboek modelmatig waarderen niet leidt tot een materieel andere schatting van de beleidswaarde.
De beheerlastennorm is gebaseerd op de meerjarenbegroting met een beschouwingshorizon van 20 jaar.
| Parameter | Mutatie t.o.v. uitgangspunt | Effect op de beleidswaarde |
|---|---|---|
| Disconteringsvoet | +0,5% | (48.604) |
| Streefhuur per maand | + € 25 | +36.985 |
| Lasten onderhoud en beheer per jaar | + € 100 | (21.478) |
| 2025 | 2024 | |
|---|---|---|
| WOZ-waarde DAEB | 1.298.676 | 1.253.172 |
| WOZ-waarde niet-DAEB | 10.699 | 11.025 |
| Totaal WOZ-waarde | 1.309.375 | 1.264.197 |
De materiële vaste activa zijn verzekerd tegen aanschaf- c.q. voortbrengingskosten. Jaarlijks wordt de verzekerde waarde aangepast aan het indexcijfer voor nieuwbouwwoningen zoals dit door het CBS wordt berekend. De verzekerde som op basis van herbouwwaarde op balansdatum bedraagt € 793 miljoen. Het onroerend goed is nagenoeg in zijn geheel gefinancierd met rijksleningen of met kapitaalmarktleningen onder overheidsgarantie. Er zijn geen hypothecaire zekerheden afgegeven.
| 2025 | 2024 | |
|---|---|---|
| Stand per 1 januari | ||
| Cumulatieve verkrijgings- en vervaardigingsprijzen | 1.969 | 2.110 |
| Cumulatieve herwaarderingen | 2.572 | 2.277 |
| Boekwaarde 1 januari | 4.541 | 4.387 |
| Mutaties in het boekjaar | ||
| Investeringen | 0 | 0 |
| Desinvesteringen | 0 | -141 |
| Herwaardering | 263 | 295 |
| Totaal mutaties | 263 | 154 |
| Stand per 31 december | ||
| Verkrijgingsprijzen | 1.969 | 1.969 |
| Herwaarderingen | 2.835 | 2.572 |
| Boekwaarde 31 december | 4.804 | 4.541 |
| 2025 | 2024 | |
|---|---|---|
| Stand per 1 januari | ||
| Cumulatieve verkrijgings- en vervaardigingsprijzen | 9.712 | 2.978 |
| Cumulatieve herwaarderingen | 0 | 0 |
| Cumulatieve waardeverminderingen | 0 | 0 |
| Verantwoord onder de voorziening ORT | -4.281 | -2.795 |
| Boekwaarde 1 januari | 5.431 | 183 |
| Mutaties in het boekjaar | ||
| Investeringen | 5.753 | 7.534 |
| Overboeking van/naar grondposities | 0 | -44 |
| Overboeking vanuit vastgoed in exploitatie | 0 | 2.512 |
| Oplevering | -7.733 | -1.400 |
| Onrendabele investering oplevering | 2.164 | 1.068 |
| Overige waardeveranderingen | 0 | -1.868 |
| Mutatie verantwoord onder voorziening ORT | -2.602 | -2.554 |
| Totaal mutaties | -2.418 | 5.248 |
| Stand per 31 december | ||
| Verkrijgingsprijzen | 7.732 | 9.712 |
| Herwaarderingen | 0 | 0 |
| Cumulatieve waardeverminderingen | 0 | 0 |
| Verantwoord onder de voorziening ORT | -4.719 | -4.281 |
| Boekwaarde 31 december | 3.013 | 5.431 |
| Bedrijfsgebouwen en terreinen | Andere vaste bedrijfs-middelen | Totaal 2025 | Totaal 2024 | |
|---|---|---|---|---|
| Cumulatieve verkrijgings- en vervaardigingsprijzen | 4.278 | 3.844 | 8.122 | 8.102 |
| Cumulatieve herwaarderingen | 0 | 0 | 0 | 0 |
| Cumulatieve waardeverminderingen en afschrijvingen | -2.294 | -3.602 | -5.896 | -5.759 |
| Boekwaarde 1 januari | 1.984 | 242 | 2.226 | 2.343 |
| Mutaties in het boekjaar | ||||
| Investeringen | 0 | 17 | 17 | 163 |
| Desinvesteringen | 0 | 0 | 0 | -143 |
| Afschrijving desinvesteringen | 0 | 0 | 0 | 116 |
| Afschrijving | -171 | -62 | -233 | -253 |
| Totaal mutaties | -171 | -45 | -216 | -117 |
| Stand per 31 december | ||||
| Verkrijgingsprijzen | 4.278 | 3.861 | 8.139 | 8.122 |
| Cumulatieve waardeverminderingen en afschrijvingen | -2.465 | -3.664 | -6.129 | -5.896 |
| Boekwaarde 31 december | 1.813 | 197 | 2.010 | 2.226 |
| 2025 | 2024 | |
|---|---|---|
| Stand per 1 januari | 1.122 | 1.267 |
| Mutatie | -229 | -145 |
| Stand per 31 december | 893 | 1.122 |
| 2025 | 2024 | |
|---|---|---|
| Voorraad grondposities per 1 januari | 2.001 | 1.956 |
| Mutaties boekjaar | ||
| Uitgaven ten behoeve van grondpositie | 0 | 45 |
| Afwaardering grondpositie | 0 | 0 |
| Aankoop grondpositie | 506 | 0 |
| Verkoop grondpositie | -163 | 0 |
| Overboeking naar vastgoed in ontwikkeling eigen exploitatie | 0 | 0 |
| Totaal mutaties | 343 | 45 |
| Voorraad grondposities per 31 december | 2.344 | 2.001 |
| 2025 | 2024 | |
|---|---|---|
| Aantal maanden achterstand | ||
| 1 | 144 | 67 |
| 2 | 31 | 16 |
| 3 | 34 | 15 |
| 4 en meer | 568 | 299 |
| Totaal | 777 | 397 |
| Af: voorziening wegens oninbaarheid | -423 | -242 |
| Stand per 31 december | 354 | 155 |
| 2025 | 2024 | |
|---|---|---|
| Overige debiteuren | 523 | 651 |
| Af: voorziening wegens oninbaarheid | -319 | -455 |
| 204 | 196 |
| 2025 | 2024 | |
|---|---|---|
| Vennootschapsbelasting | 461 | 1.025 |
| 461 | 1.025 |
| 2025 | 2024 | |
|---|---|---|
| Vooruitbetaalde bedragen | 623 | 637 |
| 623 | 637 |
| 2025 | 2024 | |
|---|---|---|
| Direct opvraagbaar: | ||
| Bank rekening-courant | 2.902 | 3.029 |
| 2.902 | 3.029 |
| 2025 | 2024 | |
|---|---|---|
| Stand per 1 januari | ||
| Uit resultaatbestemming | ||
| Stand per 31 december |
| Herwaarderingsreserve vastgoed in exploitatie DAEB | Herwaarderingsreserve vastgoed in exploitatie niet-DAEB | 2025 | 2024 | |
|---|---|---|---|---|
| Boekwaarde 1 januari | ||||
| Mutaties in het boekjaar | ||||
| Realisatie herwaardering | - |
- |
- |
|
| Herwaardering | ||||
| Boekwaarde 31 december |
| 2025 | 2024 | |
|---|---|---|
| Boekwaarde 1 januari | ||
| Mutaties in het boekjaar | ||
| Resultaatbestemming vorig boekjaar | - |
|
| Herwaarderingsreserve: realisatie herwaardering | ||
| Herwaarderingsreserve: ongerealiseerde mutatie | - |
- |
| Boekwaarde 31 december |
| 2025 | 2024 | |
|---|---|---|
| Boekwaarde 1 januari | - |
|
| Mutaties in het boekjaar | ||
| Resultaatbestemming vorig boekjaar | - |
|
| Resultaat boekjaar | ||
| Boekwaarde 31 december |
Het voorstel voor een resultaatbestemming is om het positieve resultaat ter grootte van € 31,5 miljoen ten gunste van de overige reserves van de Stichting Viverion te brengen. De resultaatbestemming is vooruitlopend op en onder voorbehoud van de goedkeuring van de raad van commissarissen nog niet verwerkt in de jaarrekening over 2025.
In de statuten van Stichting Viverion is geen bepaling opgenomen met betrekking tot de bestemming van het resultaat.
| 2025 | 2024 | |
|---|---|---|
| Stand per 1 januari | 2.357 | 6.058 |
| Mutaties boekjaar | ||
| Mutatie voorziening | 9.251 | 11 |
| Onttrekking vanuit Vastgoed in Ontwikkeling | -2.602 | -2.554 |
| Onttrekking vanuit Vastgoed in Exploitatie | -1.306 | -1.158 |
| Stand per 31 december | 7.700 | 2.357 |
| 2025 | 2024 | |
|---|---|---|
| Jubilea | ||
| Stand per 1 januari | 74 | 64 |
| Mutatie voorziening Jubilea | -2 | 10 |
| Stand per 31 december | 72 | 74 |
| Stand per 31 december 2025 | Aflossingsverplichting 2026 | Resterende looptijd > 5 jaar | |
|---|---|---|---|
| Schulden aan banken | 110.343 | 5.571 | 84.647 |
| Verplichtingen uit hoofde van onroerende zaken verkocht onder voorwaarden | 3.868 | 0 | 0 |
| Overige schulden | 3.313 | 0 | 0 |
| 117.524 | 5.571 | 84.647 |
| 2025 | 2024 | |
|---|---|---|
| Stand per 1 januari (lang- en kortlopend) | 103.140 | 98.959 |
| Bij: nieuwe leningen | 15.000 | 11.500 |
| 118.140 | 110.459 | |
| Af: aflossingen | -7.735 | -7.257 |
| Af: mutatie Vestia lening | -62 | -62 |
| Stand per 31 december (lang- en kortlopend) | 110.343 | 103.140 |
| Waarvan opgenomen onder schulden op korte termijn | 5.571 | 7.797 |
| Waarvan opgenomen onder schulden op lange termijn | 104.772 | 95.343 |
| 2025 | 2024 | |
|---|---|---|
| Gemiddelde rente | 2,27% | 2,25% |
| Gemiddelde looptijd | 14,04 jaar | 12,7 jaar |
| Contante waarde schuldrestant + lopende rente | 108.620 | 101.342 |
| WSW-borging | 107.454 | 100.047 |
| 2025 | 2024 | |
|---|---|---|
| Stand per 1 januari | ||
| Terugkoopverplichting ontstaan bij overdracht | 1.997 | 2.139 |
| Verminderingen/vermeerderingen na overdracht | 1.696 | 1.499 |
| Schuld per 1 januari | 3.693 | 3.638 |
| Mutaties | ||
| Desinvestering | 0 | -142 |
| Waardeverandering | 175 | 197 |
| 175 | 55 | |
| Stand per 31 december | ||
| Terugkoopverplichting ontstaan bij overdracht | 1.997 | 1.997 |
| Verminderingen/vermeerderingen na overdracht | 1.871 | 1.696 |
| Schuld per 31 december | 3.868 | 3.693 |
| 2025 | 2024 | |
|---|---|---|
| Lening o/g | 3.313 | 3.297 |
| 3.313 | 3.297 |
| 2025 | 2024 | |
|---|---|---|
| Schulden aan banken | 5.571 | 7.797 |
| Schulden aan leveranciers en handelskredieten | 415 | 1.373 |
| Schulden ter zake van belastingen, premies van sociale verzekeringen en pensioenen | 2.084 | 2.427 |
| Overlopende passiva | 2.618 | 2.421 |
| 10.688 | 14.018 |
Met de ingang van het nieuwe WSW Reglement van Deelneming per 1 juli 2021 dient Viverion een obligolening aan te gaan. De obligolening is een faciliteit ter grootte van 2,6% van de geborgde leningenportefeuille ultimo voorgaand jaar. De hoofdsom wordt jaarlijks herzien. Per 31 december 2025 is de hoofdsom € 2.602.000 waarvan € nihil is getrokken. Het betreft een WSW geborgde lening, waar alleen op getrokken wordt op het moment dat het risicokapitaal van het WSW onvoldoende is.
Ultimo boekjaar zijn de verplichtingen uit hoofde van operationele leases als volgt te specificeren:
| 2025 | 2024 | |
|---|---|---|
| Binnen een jaar | 55 | 67 |
| Tussen een jaar en vijf jaar | 79 | 122 |
| Meer dan vijf jaar | 0 | 0 |
Viverion is voor 2026 voor ca. € 1.573.000 aan onderhoudscontracten aangegaan welke jaarlijks opzegbaar zijn.
Ultimo 2025 is er een verplichting voor 2026 van ca. € 4.364.000 aangegaan voor onderhoud- en verduurzamingsprojecten. Daarnaast is er een verplichting voor 2026 van ca. € 10.993.000 aangegaan voor de ontwikkeling van onroerende zaken bestemd voor exploitatie voor 3 projecten.
Als onderpand voor de WSW geborgde leningen is in de dVi 2024 € 1.285 miljoen aan WOZ-waarde als onderpand ingezet. In 2013 is op verzoek van het WSW een volmacht afgegeven aan het WSW om hypotheekrecht te vestigen op het onderpand, in lijn met artikel 30 van het WSW reglement. Hierdoor kan het WSW bij eventueel niet-nakomen van betalingsverplichtingen door de corporatie direct hypotheekrecht vestigen zonder dat hiertoe vooraf formele bevestiging benodigd is van het bestuur en commissarissen.
Als verbonden partij worden aangemerkt alle rechtspersonen waarover overheersende zeggenschap, gezamenlijke zeggenschap of invloed van betekenis kan worden uitgeoefend. Ook de statutaire directieleden, andere sleutelfunctionarissen in het management, de Raad van Commissarissen en nauwe verwanten zijn verbonden partijen. De transacties met verbonden partijen hebben betrekking op intercompany leningen tussen de holding en haar dochtermaatschappijen en de hierop verschuldigde interest. Alle transacties met verbonden partijen geschieden op 'arms-length' basis. Nadere toelichting omtrent vorderingen op deelnemingen zijn te vinden in paragraaf 3 van de toelichting op de jaarrekening.
Tot en met de datum van opmaken op 19 juni 2026 van de jaarrekening 2025 hebben zich geen gebeurtenissen na balansdatum voorgedaan.
| 2025 | 2024 | |
|---|---|---|
| Huuropbrengsten DAEB vastgoed in exploitatie | ||
| Woningen en woongebouwen | 39.957 | 37.901 |
| Onroerende zaken, niet zijnde woningen | 295 | 291 |
| Af: Huurderving | -610 | -522 |
| Subtotaal huuropbrengsten DAEB vastgoed in exploitatie | 39.642 | 37.670 |
| Huuropbrengsten niet-DAEB vastgoed in exploitatie | ||
| Woningen en woongebouwen | 90 | 86 |
| Onroerende zaken, niet zijnde woningen | 474 | 479 |
| Af: Huurderving | -21 | -9 |
| Subtotaal huuropbrengsten Niet-DAEB vastgoed in exploitatie | 543 | 556 |
| Totaal huuropbrengsten | 40.185 | 38.226 |
De 'te ontvangen netto huur' is ten opzichte van het vorig boekjaar gewijzigd als gevolg van:
De totale huurderving bedraagt 1,55% (2024: 1,37%) van de huuropbrengsten.
| 2025 | 2024 | |
|---|---|---|
| Gemeente Lochem | 12.203 | 11.675 |
| Gemeente Hof van Twente | 16.108 | 15.280 |
| Gemeente Rijssen-Holten | 11.874 | 11.271 |
| 40.185 | 38.226 |
| 2025 | 2024 | |
|---|---|---|
| Overige goederen, leveringen en diensten | 1.285 | 1.227 |
| Af: vergoedingsderving | -12 | -12 |
| 1.273 | 1.215 |
De 'te ontvangen vergoedingen' zijn ten opzichte van het vorig boekjaar gewijzigd als gevolg van:
| 2025 | 2024 | |
|---|---|---|
| Gemeente Lochem | 322 | 293 |
| Gemeente Hof van Twente | 342 | 270 |
| Gemeente Rijssen-Holten | 609 | 652 |
| 1.273 | 1.215 |
| 2025 | 2024 | |
|---|---|---|
| Kosten goederen, leveringen en diensten | 1.675 | 1.417 |
| 2025 | 2024 | |
|---|---|---|
| Toegerekende personeelskosten | 2.187 | 2.002 |
| Toegerekende overige organisatiekosten | 1.319 | 1.262 |
| Toegerekende afschrijvingen | 82 | 95 |
| Totaal lasten verhuur- en beheeractiviteiten | 3.588 | 3.359 |
| 2025 | 2024 | |
|---|---|---|
| Onderhoudsuitgaven (niet cyclisch) | 4.216 | 4.237 |
| Onderhoudsuitgaven (cyclisch) | 11.298 | 12.330 |
| Contractonderhoud | 997 | 1.043 |
| Toegerekende personeelskosten | 2.980 | 2.586 |
| Toegerekende overige organisatiekosten | 1.450 | 1.422 |
| Toegerekende afschrijvingen | 101 | 120 |
| Totaal lasten onderhoudsactiviteiten | 21.042 | 21.738 |
| 2025 | 2024 | |
|---|---|---|
| OZB | 1.618 | 1.547 |
| Verzekeringen | 307 | 306 |
| Toegerekende personeelskosten | 0 | 0 |
| Toegerekende overige organisatiekosten | 49 | 48 |
| Toegerekende afschrijvingen | 0 | 0 |
| Totaal overige directe operationele lasten exploitatie bezit | 1.974 | 1.901 |
| DAEB vastgoed in exploitatie | 2025 | 2024 |
|---|---|---|
| Opbrengst verkopen bestaand bezit | 2.001 | 1.677 |
| Af: boekwaarde | 1.214 | 927 |
| Af: toegerekende organisatiekosten | 67 | 54 |
| Totaal verkoopresultaat onroerende zaken bestaand bezit DAEB vastgoed in exploitatie | 720 | 696 |
| Niet-DAEB vastgoed in exploitatie | 2025 | 2024 |
| Opbrengst verkopen bestaand bezit | 164 | 293 |
| Af: boekwaarde | 311 | 213 |
| Af: toegerekende organisatiekosten | 5 | 9 |
| Totaal verkoopresultaat onroerende zaken bestaand bezit niet-DAEB vastgoed in exploitatie | -152 | 71 |
| Vastgoed in ontwikkeling bestemd voor eigen exploitatie | 2025 | 2024 |
|---|---|---|
| Mutatie onrendabele investeringen | -9.251 | -11 |
| Afwaardering sloop | 0 | -1.868 |
| Afwaardering grondposities | 0 | 0 |
| Totaal waardeveranderingen vastgoed in ontwikkeling bestemd voor eigen exploitatie | -9.251 | -1.879 |
| Overige waardeverandering vastgoed in exploitatie | ||
| Onrendabele investering | -8.614 | -8.139 |
| Totaal overige waardeveranderingen vastgoed in exploitatie | -8.614 | -8.139 |
| Overige waardeveranderingen vastgoedportefeuille | -17.865 | -10.018 |
| 2025 | 2024 | |
|---|---|---|
| DAEB vastgoed in exploitatie | ||
| Toename marktwaarde | 39.991 | 56.461 |
| Afname marktwaarde | 0 | 0 |
| Totaal niet-gerealiseerde waardeveranderingen vastgoedportefeuille DAEB vastgoed in exploitatie | 39.991 | 56.461 |
| Niet-DAEB vastgoed in exploitatie | ||
| Toename marktwaarde | 1.666 | 371 |
| Afname marktwaarde | 0 | 0 |
| Totaal niet-gerealiseerde waardeveranderingen vastgoedportefeuille niet-DAEB vastgoed in exploitatie | 1.666 | 371 |
| Niet-gerealiseerde waardeveranderingen vastgoedportefeuille | 41.657 | 56.832 |
| 2025 | 2024 | |
|---|---|---|
| Vastgoed verkocht onder voorwaarden | ||
| Toename marktwaarde | 264 | 154 |
| Afname marktwaarde | 0 | 0 |
| Waardeverandering van terugkoopverplichting | -176 | -55 |
| Totaal niet-gerealiseerde waardeveranderingen vastgoed verkocht onder voorwaarden | 88 | 99 |
| 2025 | 2024 | |
|---|---|---|
| Beheerdiensten VVE | 19 | 19 |
| Overige bedrijfsopbrengsten | 4 | 7 |
| Totaal overige activiteiten | 23 | 26 |
| 2025 | 2024 | |
|---|---|---|
| Obligo WSW | 27 | 29 |
| Bijdrage AW | 33 | 30 |
| Toegerekende personeelskosten | 700 | 671 |
| Toegerekende overige organisatiekosten | 584 | 527 |
| Toegerekende afschrijvingen | 31 | 35 |
| 1.375 | 1.292 |
| 2025 | 2024 | |
|---|---|---|
| Uitgaven leefbaarheid | 133 | 158 |
| Toegerekende personeelskosten | 418 | 416 |
| Toegerekende overige organisatiekosten | 253 | 245 |
| Toegerekende afschrijvingen | 18 | 21 |
| 822 | 840 |
| 2025 | 2024 | |
|---|---|---|
| Overige rentebaten | 3 | 4 |
| 3 | 4 |
| 2025 | 2024 | |
|---|---|---|
| Rente leningen kredietinstellingen | -2.295 | -2.015 |
| Rente overige lening | -188 | -179 |
| -2.483 | -2.194 |
| 2025 | 2024 | |
|---|---|---|
| De belastingen kunnen als volgt worden gespecificeerd: | ||
| Acute vennootschapsbelasting 2022 | -5 | -35 |
| Acute vennootschapsbelasting 2023 | 0 | -510 |
| Acute vennootschapsbelasting 2024 | -359 | 1.656 |
| Acute vennootschapsbelasting 2025 | 1.658 | 0 |
| Mutatie latente belastingen boekjaar | 229 | 145 |
| 1.523 | 1.256 |
| 2025 | |
|---|---|
| Resultaat voor belastingen volgens de jaarrekening | 32.973 |
| Af: | |
| Niet-gerealiseerde waardeveranderingen vastgoedportefeuille | -41.657 |
| Verschil commercieel en fiscaal resultaat verkopen | -913 |
| Verschil commerciële en fiscale afschrijvingen | -624 |
| Verschil lasten onderhoud | -1.735 |
| Afwaardering sloop | -106 |
| rentelasten en soortgelijke kosten | -6 |
| -45.041 | |
| Bij: | |
| Fiscaal overige waardeveranderingen vastgoedportefeuille | 17.778 |
| Verschil lasten onderhoud | |
| Geactiveerde productie eigen bedrijf | 625 |
| andere rentebaten en soortgelijke opbrengsten | 31 |
| 18.434 | |
| Resultaat voor belasting (fiscaal) | 6.366 |
| Overige fiscale correcties | |
| Bij: | |
| Gemengde kosten | 15 |
| Boetes | 14 |
| Niet aftrekbare rente (ATAD) | 89 |
| Af: | |
| Investeringsaftrek | -5 |
| Belastbaar bedrag | 6.479 |
| Acute belastinglast | 1.658 |
| 2025 | 2024 | |
|---|---|---|
| Onroerende en roerende zaken ten dienste van de exploitatie materiële vaste activa | 233 | 272 |
| Totaal afschrijvingen op materiële vaste activa | 233 | 272 |
| 2025 | 2024 | |
|---|---|---|
| Lonen en salarissen | 4.019 | 3.971 |
| Uitzendkrachten | 1.216 | 695 |
| WAO-uitkering/ziekengeld | -83 | -59 |
| Sociale lasten | 657 | 644 |
| Pensioenlasten | 524 | 461 |
| Totaal lonen, salarissen, sociale lasten en pensioenlasten | 6.333 | 5.712 |
| 2025 | 2024 | |
|---|---|---|
| Beheerskosten | ||
| Overige personeelskosten | 620 | 538 |
| Huisvestingskosten | 181 | 213 |
| Bestuurs- en toezichtskosten | 141 | 117 |
| Advieskosten | 537 | 501 |
| Automatiseringskosten | 1.210 | 1.277 |
| Autokosten | 127 | 106 |
| Algemene kosten | 665 | 593 |
| Inschrijfgelden | -64 | 0 |
| Urgentiekosten | 10 | 49 |
| Totaal overige beheerskosten | 3.427 | 3.394 |
| Heffingen | ||
| Contributies | 49 | 48 |
| Totaal heffingen | 49 | 48 |
| Overige bedrijfslasten | ||
| Overige lasten | 202 | 86 |
| Totaal overige organisatiekosten | 3.678 | 3.528 |
In het boekjaar zijn de volgende bedragen aan accountantshonoraria ten laste van het resultaat gebracht:
| BDO | Forvis Mazars | Totaal | |
|---|---|---|---|
| 2025 | |||
| Totale honoraria voor het onderzoek van de jaarrekening | 0 | 165 | 165 |
| Totale honoraria voor andere controlediensten | 0 | 13 | 13 |
| Totale honoraria voor adviesdiensten op fiscaal terrein | 0 | 0 | 0 |
| Totale honoraria voor andere niet-controlediensten | 0 | 0 | 0 |
| 2024 | |||
| Totale honoraria voor het onderzoek van de jaarrekening | 49 | 124 | 173 |
| Totale honoraria voor andere controlediensten | 0 | 13 | 13 |
| Totale honoraria voor adviesdiensten op fiscaal terrein | 0 | 0 | 0 |
| Totale honoraria voor andere niet-controlediensten | 0 | 0 | 0 |
De WNT is van toepassing op Viverion. Deze verantwoording is opgesteld op basis van de volgende op Viverion van toepassing zijnde regelgeving: het WNT-maximum voor de woningcorporaties. Op www.topinkomens.nl vindt u meer informatie over de WNT. Het bezoldigingsmaximum in 2025 voor Viverion is € 206.000 (F). Het weergegeven toepasselijke WNT-maximum per persoon of functie is berekend naar rato van de omvang (en voor topfunctionarissen tevens de duur) van het dienstverband, waarbij voor de berekening de omvang van het dienstverband nooit groter kan zijn dan 1,0 fte. Uitzondering hierop is het WNT-maximum voor de leden van de Raad van Commissarissen; dit bedraagt voor de voorzitter 15% (€ 30.900) en voor de overige leden 10% (€ 20.600) van het bezoldigingsmaximum.
Bedragen in de WNT-verantwoording zijn x € 1.
| Gegevens 2025 | T.J. Garritsen |
|---|---|
| Functiegegevens | Directeur-bestuurder |
| Aanvang en einde functievervulling in 2025 | 01/01 t/m 31/12 |
| Omvang dienstverband (als deeltijdfactor in fte) | 1,0 |
| Dienstbetrekking? | ja |
| Bezoldiging | |
| Beloning plus belastbare onkostenvergoedingen | € 180.654 |
| Beloningen betaalbaar op termijn | € 22.477 |
| Subtotaal | € 203.131 |
| Individueel toepasselijke bezoldigingsmaximum | € 206.000 |
| -/- Onverschuldigd betaald en nog niet terugontvangen bedrag | N.v.t. |
| Bezoldiging | € 203.131 |
| Het bedrag van de overschrijding en de reden waarom de overschrijding al dan niet is toegestaan | N.v.t. / N.v.t. |
| Toelichting op de vordering wegens onverschuldigde betaling | N.v.t. |
| Gegevens 2024 | T.J. Garritsen |
|---|---|
| Functiegegevens | Directeur-bestuurder |
| Aanvang en einde functievervulling in 2023 | 01/01 t/m 31/12 |
| Omvang dienstverband (als deeltijdfactor in fte) | 1,0 |
| Dienstbetrekking? | ja |
| Bezoldiging | |
| Beloning plus belastbare onkostenvergoedingen | € 172.180 |
| Beloningen betaalbaar op termijn | € 22.711 |
| Subtotaal | € 194.891 |
| Individueel toepasselijke bezoldigingsmaximum | € 195.000 |
| Bezoldiging | € 194.891 |
| Gegevens 2025 | J.J.M. Thielen | C.C. Verlaan | C.C. Verlaan |
|---|---|---|---|
| Functiegegevens | Voorzitter | Lid | Voorzitter |
| Aanvang en einde functievervulling in 2025 | 01/01 t/m 31/08 | 01/01 t/m 31/08 | 01/09 t/m 31/12 |
| Bezoldiging | |||
| Bezoldiging | € 16.480 | € 10.987 | € 8.240 |
| Individueel toepasselijke bezoldigingsmaximum | € 20.572 | € 13.715 | € 10.328 |
| -/- Onverschuldigd betaald en nog niet terugontvangen bedrag | N.v.t. | N.v.t. | N.v.t. |
| Bezoldiging | € 16.480 | € 10.987 | € 8.240 |
| Het bedrag van de overschrijding en de reden waarom de overschrijding al dan niet is toegestaan | N.v.t. / N.v.t | N.v.t. / N.v.t | N.v.t. / N.v.t |
| Toelichting op de vordering wegens onverschuldigde betaling | N.v.t. | N.v.t. | N.v.t. |
| Gegevens 2024 | J.J.M. Thielen | C.C. Verlaan | C.C. Verlaan |
|---|---|---|---|
| Functiegegevens | Voorzitter | Lid | |
| Aanvang en einde functievervulling in 2024 | 01/01 t/m 31/12 | 01/01 t/m 31/12 | |
| Bezoldiging | |||
| Bezoldiging | € 23.400 | € 15.600 | |
| Individueel toepasselijke bezoldigingsmaximum | € 29.250 | € 19.500 |
| Gegevens 2025 | A. Nijhuis | P.A.J. Folkeringa | W. de Jager |
|---|---|---|---|
| Functiegegevens | Lid | Lid | Lid |
| Aanvang en einde functievervulling in 2025 | 01/01 t/m 31/12 | 01/01 t/m 31/12 | 01/01 t/m 31/08 |
| Bezoldiging | |||
| Bezoldiging | € 16.480 | € 16.480 | € 10.987 |
| Individueel toepasselijke bezoldigingsmaximum | € 20.600 | € 20.600 | € 13.715 |
| -/- Onverschuldigd betaald en nog niet terugontvangen bedrag | N.v.t. | N.v.t. | N.v.t. |
| Bezoldiging | € 16.480 | € 16.480 | € 10.987 |
| Het bedrag van de overschrijding en de reden waarom de overschrijding al dan niet is toegestaan | N.v.t. / N.v.t | N.v.t. / N.v.t | N.v.t. / N.v.t |
| Toelichting op de vordering wegens onverschuldigde betaling | N.v.t. | N.v.t. | N.v.t. |
| Gegevens 2024 | A. Nijhuis | P.A.J. Folkeringa | W. de Jager |
|---|---|---|---|
| Functiegegevens | Lid | Lid | Lid |
| Aanvang en einde functievervulling in 2024 | 01/05 t/m 31/12 | 01/01 t/m 31/12 | 01/01 t/m 31/12 |
| Bezoldiging | |||
| Bezoldiging | € 15.600 | € 15.600 | € 15.600 |
| Individueel toepasselijke bezoldigingsmaximum | € 19.500 | € 19.500 | € 19.500 |
| Gegevens 2025 | E.J.M. Laan-Engels | J.H. Berends | A.N. van Veen |
|---|---|---|---|
| Functiegegevens | Lid | Lid | Lid |
| Aanvang en einde functievervulling in 2025 | 01/01 t/m 31/12 | 01/09 t/m 31/12 | 01/09 t/m 31/12 |
| Bezoldiging | |||
| Bezoldiging | € 16.480 | € 5.493 | € 5.493 |
| Individueel toepasselijke bezoldigingsmaximum | € 20.600 | € 6.885 | € 6.885 |
| -/- Onverschuldigd betaald en nog niet terugontvangen bedrag | N.v.t. | N.v.t. | N.v.t. |
| Bezoldiging | € 16.480 | € 5.493 | € 5.493 |
| Het bedrag van de overschrijding en de reden waarom de overschrijding al dan niet is toegestaan | N.v.t. / N.v.t | N.v.t. / N.v.t | N.v.t. / N.v.t |
| Toelichting op de vordering wegens onverschuldigde betaling | N.v.t. | N.v.t. | N.v.t. |
| Gegevens 2024 | E.J.M. Laan-Engels | J.H. Berends | A.N. van Veen |
|---|---|---|---|
| Functiegegevens | Lid | n.v.t. | n.v.t. |
| Aanvang en einde functievervulling in 2024 | 01/05 t/m 31/12 | ||
| Bezoldiging | |||
| Bezoldiging | € 15.600 | ||
| Individueel toepasselijke bezoldigingsmaximum | € 19.500 |
Naast de hierboven vermelde topfunctionarissen zijn er geen overige functionarissen met een dienstbetrekking die in 2025 een bezoldiging boven het individueel toepasselijke drempelbedrag hebben ontvangen.
| 31-12-2025 | 31-12-2024 | ||||||||
|---|---|---|---|---|---|---|---|---|---|
| Activa | DAEB | niet-DAEB | Eliminatie | Totaal | DAEB | niet-DAEB | Eliminatie | Totaal | |
| Vaste activa | |||||||||
| Vastgoedbeleggingen | |||||||||
| Vastgoed in exploitatie | 834.486 | 7.243 | 841.729 | 790.181 | 5.712 | 795.893 | |||
| Onroerende zaken verkocht onder voorwaarden | 0 | 4.804 | 4.804 | 0 | 4.541 | 4.541 | |||
| Vastgoed in ontwikkeling bestemd voor eigen exploitatie | 3.013 | 0 | 3.013 | 5.431 | 0 | 5.431 | |||
| Totaal vastgoedbeleggingen | 837.499 | 12.047 | 0 | 849.546 | 795.612 | 10.253 | 0 | 805.865 | |
| Materiële vaste activa | |||||||||
| Onroerende en roerende zaken ten dienste van de exploitatie | 1.981 | 29 | 2.010 | 2.191 | 35 | 2.226 | |||
| Totaal materiële vaste activa | 1.981 | 29 | 0 | 2.010 | 2.191 | 35 | 0 | 2.226 | |
| Financiële vaste activa | |||||||||
| Latente belastingvordering(en) | 634 | 259 | 893 | 795 | 327 | 1.122 | |||
| Aandelen, certificaten van aandelen en andere vormen van deelneming in groepsmaatschappijen | 19.089 | 0 | -19.089 | 0 | 17.367 | 0 | -17.367 | 0 | |
| Vorderingen op groepsmaatschappijen | 0 | 0 | 0 | 0 | 0 | 0 | |||
| Totaal financiële vaste activa | 19.723 | 259 | -19.089 | 893 | 18.162 | 327 | -17.367 | 1.122 | |
| Som der vaste activa | 859.203 | 12.335 | -19.089 | 852.449 | 815.965 | 10.615 | -17.367 | 809.213 | |
| Vlottende activa | |||||||||
| Voorraden | |||||||||
| Vastgoed in ontwikkeling bestemd voor verkoop | 0 | 0 | 0 | 0 | 0 | 0 | |||
| Totaal voorraden | 0 | 2.344 | 0 | 2.344 | 0 | 2.001 | 0 | 2.001 | |
| Vorderingen | |||||||||
| Huurdebiteuren | 349 | 5 | 354 | 153 | 2 | 155 | |||
| Overige vorderingen | 201 | 3 | 204 | 193 | 3 | 196 | |||
| Belastingen en premies sociale verzekeringen | 461 | 0 | 461 | 1.025 | 0 | 1.025 | |||
| Overlopende activa | 614 | 9 | 623 | 627 | 10 | 637 | |||
| Totaal vorderingen | 1.625 | 17 | 0 | 1.642 | 1.998 | 15 | 0 | 2.013 | |
| Liquide middelen | -6.755 | 9.657 | 2.902 | -6.813 | 9.842 | 3.029 | |||
| Som der vlottende activa | -5.130 | 12.018 | 0 | 6.888 | -4.815 | 11.858 | 0 | 7.043 | |
| Totaal activa | 854.073 | 24.353 | -19.089 | 859.337 | 811.150 | 22.473 | -17.367 | 816.256 | |
| 31-12-2025 | 31-12-2024 | ||||||||
|---|---|---|---|---|---|---|---|---|---|
| Passiva | DAEB | niet-DAEB | Eliminatie | Totaal | DAEB | niet-DAEB | Eliminatie | Totaal | |
| Groepsvermogen | |||||||||
| Herwaarderingsreserve | 480.374 | 999 | -999 | 480.374 | 452.366 | 832 | -832 | 452.366 | |
| Overige reserve | 217.100 | 16.368 | -16.368 | 217.100 | 191.954 | 15.896 | -15.896 | 191.954 | |
| Resultaat na belastingen van het boekjaar | 31.450 | 1.722 | -1.722 | 31.450 | 53.154 | 639 | -639 | 53.154 | |
| Totaal groepsvermogen | 728.924 | 19.089 | -19.089 | 728.924 | 697.474 | 17.367 | -17.367 | 697.474 | |
| Voorzieningen | |||||||||
| Voorziening voor onrendabele investeringen en herstructureringen | 7.700 | 0 | 7.700 | 2.357 | 0 | 2.357 | |||
| Overige voorzieningen | 71 | 1 | 72 | 73 | 1 | 74 | |||
| Totaal voorzieningen | 7.771 | 1 | 0 | 7.772 | 2.430 | 1 | 0 | 2.431 | |
| Langlopende schulden | |||||||||
| Schulden aan banken | 104.772 | 0 | 104.772 | 95.343 | 0 | 95.343 | |||
| Verplichtingen uit hoofde van onroerende zaken verkocht onder voorwaarden | 0 | 3.868 | 3.868 | 0 | 3.693 | 3.693 | |||
| Overige schulden | 1.981 | 1.332 | 3.313 | 1.971 | 1.326 | 3.297 | |||
| Totaal langlopende schulden | 106.753 | 5.200 | 0 | 111.953 | 97.314 | 5.019 | 0 | 102.333 | |
| Vlottende passiva | |||||||||
| Kortlopende schulden | |||||||||
| Schulden aan banken | 5.571 | 0 | 5.571 | 7.797 | 0 | 7.797 | |||
| Schulden aan leveranciers en handelskredieten | 409 | 6 | 415 | 1.351 | 22 | 1.373 | |||
| Schulden ter zake van belastingen, premies van sociale verzekeringen en pensioenen | 2.054 | 30 | 2.084 | 2.389 | 38 | 2.427 | |||
| Overlopende passiva | 2.591 | 27 | 2.618 | 2.395 | 26 | 2.421 | |||
| Totaal kortlopende schulden | 10.625 | 63 | 0 | 10.688 | 13.932 | 86 | 0 | 14.018 | |
| Totaal passiva | 854.073 | 24.353 | -19.089 | 859.337 | 811.150 | 22.473 | -17.367 | 816.256 | |
| 2025 | 2024 | ||||||||
|---|---|---|---|---|---|---|---|---|---|
| Functioneel model | DAEB | Niet-DAEB | eliminatie | Totaal | DAEB | Niet-DAEB | eliminatie | Totaal | |
| Huuropbrengsten | 39.642 | 543 | 40.185 | 37.670 | 556 | 38.226 | |||
| Opbrengsten servicecontracten | 1.254 | 19 | 1.273 | 1.196 | 19 | 1.215 | |||
| Lasten servicecontracten | -1.651 | -24 | -1.675 | -1.395 | -22 | -1.417 | |||
| Lasten verhuur- en beheeractiviteiten | -3.536 | -52 | -3.588 | -3.306 | -53 | -3.359 | |||
| Lasten onderhoudsactiviteiten | -20.882 | -160 | -21.042 | -21.551 | -187 | -21.738 | |||
| Overige directe operationele lasten exploitatie bezit | -1.945 | -29 | -1.974 | -1.871 | -30 | -1.901 | |||
| Nettoresultaat exploitatie vastgoedportefeuille | 12.882 | 297 | 13.179 | 10.743 | 283 | 11.026 | |||
| Verkoopopbrengst vastgoedportefeuille | 2.001 | 164 | 2.165 | 1.677 | 705 | -412 | 1.970 | ||
| Toegerekende organisatiekosten | -67 | -5 | -72 | -54 | -9 | -63 | |||
| Boekwaarde verkochte vastgoedportefeuille | -1.214 | -311 | -1.525 | -927 | -625 | 412 | -1.140 | ||
| Nettoresultaat verkoop vastgoedportefeuille | 720 | -152 | 0 | 568 | 696 | 71 | 0 | 767 | |
| Overige waardeveranderingen vastgoedportefeuille | -17.865 | 0 | -17.865 | -10.018 | 0 | -10.018 | |||
| Niet-gerealiseerde waardeveranderingen vastgoedportefeuille | 39.991 | 1.666 | 41.657 | 56.461 | 371 | 56.832 | |||
| Niet-gerealiseerde waardeveranderingen vastgoedportefeuille | |||||||||
| verkocht onder voorwaarden | 0 | 88 | 88 | 0 | 99 | 99 | |||
| Waardeveranderingen vastgoedportefeuille | 22.126 | 1.754 | 0 | 23.880 | 46.443 | 470 | 0 | 46.913 | |
| Opbrengsten overige activiteiten | 23 | 0 | 23 | 26 | 0 | 26 | |||
| Overige organisatiekosten | -1.355 | -20 | -1.375 | -1.272 | -20 | -1.292 | |||
| Kosten omtrent leefbaarheid | -822 | 0 | -822 | -840 | 0 | -840 | |||
| Waardeveranderingen van financiële vaste activa en van effecten | 0 | 0 | 0 | 0 | 0 | 0 | |||
| Andere rentebaten en soortgelijke opbrengsten | 3 | 0 | 3 | 4 | 0 | 4 | |||
| Rentelasten en soortgelijke kosten | -2.413 | -70 | -2.483 | -2.125 | -69 | -2.194 | |||
| Financiële baten en lasten | -2.410 | -70 | 0 | -2.480 | -2.121 | -69 | 0 | -2.190 | |
| Resultaat voor belastingen | 31.164 | 1.809 | 0 | 32.973 | 53.675 | 735 | 0 | 54.410 | |
| Belastingen | -1.436 | -87 | -1.523 | -1.160 | -96 | -1.256 | |||
| Resultaat deelnemingen | 1.722 | 0 | -1.722 | 0 | 639 | 0 | -639 | 0 | |
| Resultaat na belastingen | 31.450 | 1.722 | -1.722 | 31.450 | 53.154 | 639 | -639 | 53.154 | |
| 2025 | 2024 | ||||||||
|---|---|---|---|---|---|---|---|---|---|
| DAEB | Niet-DAEB | Eliminatie | Totaal | DAEB | Niet-DAEB | Eliminatie | Totaal | ||
| Operationele activiteiten | |||||||||
| Huurontvangsten | 39.687 | 500 | 40.187 | 37.675 | 497 | 38.172 | |||
| Vergoedingen | 1.197 | 18 | 1.215 | 1.181 | 19 | 1.200 | |||
| Overheidsontvangsten | 0 | 0 | 0 | 0 | 0 | 0 | |||
| Overige bedrijfsopbrengsten | 11 | 1 | 12 | 26 | 1 | 27 | |||
| Ontvangen interest | 0 | 0 | 0 | 0 | 0 | 0 | |||
| Saldo ingaande kasstromen | 40.895 | 519 | 0 | 41.414 | 38.882 | 517 | 0 | 39.399 | |
| Betaling aan werknemers | 5.136 | 76 | 5.212 | 5.164 | 83 | 5.247 | |||
| Onderhoudsuitgaven | 17.721 | 136 | 17.857 | 17.021 | 148 | 17.169 | |||
| Overige bedrijfsuitgaven | 8.123 | 120 | 8.243 | 7.258 | 116 | 7.374 | |||
| Betaalde interest | 2.345 | 0 | 2.345 | 2.147 | 0 | 2.147 | |||
| Sectorspecifieke heffing onafhankelijk van het resultaat | 60 | 0 | 60 | 59 | 0 | 59 | |||
| Leefbaarheid externe uitgaven niet investeringsgebonden | 149 | 0 | 149 | 104 | 0 | 104 | |||
| Vennootschapsbelasting | 710 | 20 | 730 | 950 | 18 | 968 | |||
| Saldo uitgaande kasstromen | 34.244 | 352 | 0 | 34.596 | 32.703 | 365 | 0 | 33.068 | |
| Kasstroom uit operationele activiteiten | 6.651 | 167 | 0 | 6.818 | 6.179 | 152 | 0 | 6.331 | |
| (Des)Investeringsactiviteiten | |||||||||
| Verkoopontvangsten bestaande huur | 2.030 | 0 | 0 | 2.030 | 1.680 | 412 | -412 | 1.680 | |
| Verkoopontvangsten woongelegenheden (VoV) | 0 | 0 | 0 | 0 | 292 | 292 | |||
| Verkoopontvangsten nieuwbouw | 0 | 0 | 0 | 0 | 0 | 0 | |||
| Verkoopontvangsten grond | 0 | 170 | 170 | 0 | 0 | 0 | |||
| (Des)Investeringsontvangsten overig | 0 | 0 | 0 | 0 | 0 | 0 | |||
| Totaal van ontvangsten uit hoofde van vervreemding van materiële vaste activa | 2.030 | 170 | 0 | 2.200 | 1.680 | 704 | -412 | 1.972 | |
| Nieuwbouw huur | 6.352 | 0 | 6.352 | 7.497 | 0 | 7.497 | |||
| Verbeteruitgaven | 9.520 | 16 | 9.536 | 8.861 | 14 | 8.875 | |||
| Aankoop | 0 | 506 | 0 | 506 | 412 | 0 | -412 | 0 | |
| Aankoop woongelegenheden (VoV) voor doorverkoop | 0 | 0 | 0 | 0 | 213 | 213 | |||
| Sloopuitgaven | 0 | 0 | 0 | 0 | 0 | 0 | |||
| Investeringen overig | 16 | 0 | 16 | 195 | 3 | 198 | |||
| Totaal van verwerving van materiële vaste activa | 15.888 | 522 | 0 | 16.410 | 16.965 | 230 | -412 | 16.783 | |
| Saldo in- en uitgaande kasstroom MVA | -13.858 | -352 | 0 | -14.210 | -15.285 | 474 | 0 | -14.811 | |
| Ontvangsten verbindingen | 0 | 0 | 0 | 0 | 264 | 264 | |||
| Dividenduitkering | 0 | 0 | 0 | 0 | 0 | 0 | |||
| Ontvangsten overig | 0 | 0 | 0 | 0 | 0 | 0 | |||
| Saldo in- en uitgaande kasstroom FVA | 0 | 0 | 0 | 0 | 0 | 264 | 0 | 264 | |
| Kasstroom uit (des)investeringsactiviteiten | -13.858 | -352 | 0 | -14.210 | -15.285 | 738 | 0 | -14.547 | |
| Financieringsactiviteiten | |||||||||
| Nieuwe te borgen leningen | 15.000 | 0 | 15.000 | 11.500 | 0 | 11.500 | |||
| Nieuwe niet geborgde leningen | 0 | 0 | 0 | 0 | 0 | 0 | |||
| 15.000 | 0 | 0 | 15.000 | 11.500 | 0 | 0 | 11.500 | ||
| Aflossing interne lening | 0 | 0 | 0 | 0 | |||||
| Aflossingen geborgde leningen | -7.735 | -7.735 | -7.257 | -7.257 | |||||
| Aflossingen niet geborgde leningen | 0 | 0 | 0 | 0 | |||||
| -7.735 | 0 | 0 | -7.735 | -7.257 | 0 | 0 | -7.257 | ||
| Kasstroom uit financieringsactiviteiten | 7.265 | 0 | 0 | 7.265 | 4.243 | 0 | 0 | 4.243 | |
| Mutatie geldmiddelen | 58 | -185 | -127 | -4.863 | 890 | -3.973 | |||
| Wijziging kortgeld | 0 | 0 | 0 | 0 | 0 | 0 | |||
| Geldmiddelen aan het begin van de periode | -6.813 | 9.842 | 3.029 | -1.950 | 8.952 | 7.002 | |||
| Geldmiddelen aan het einde van de periode | -6.755 | 9.657 | 0 | 2.902 | -6.813 | 9.842 | 0 | 3.029 | |
Het Bestuur van Viverion heeft het jaarverslag 2025 en de overige verantwoordingsgegevens 2025 op 19 juni 2026 opgesteld en verklaart dat het door middel van haar functioneren een adequate invulling heeft gegeven aan het uitgangspunt 'uitsluitend in het belang van de volkshuisvesting werkzaam te zijn'.
Lochem, 19 juni 2026
Het Bestuur,
w.g.
mevrouw T.J. Garritsen
De Raad van Commissarissen van Viverion verklaart het door de bestuurder vastgestelde jaarverslag 2025 en jaarrekening 2025, na kennisname van de bevindingen van Forvis Mazars Accountants N.V. op 19 juni 2026 vast te stellen.
Lochem, 19 juni 2026
Raad van Commissarissen,
mevrouw C.C. Verlaan
w.g.
mevrouw E. Laan-Engels
w.g.
de heer P.A.J. Folkeringa
w.g.
mevrouw A. Nijhuis
w.g.
de heer J.H. Berends
w.g.
de heer A.N. van Veen
w.g.
In artikel 21.5 staat het volgende opgenomen met betrekking tot de jaarrekening:
"De jaarrekening en het jaarverslag worden door de Raad van Commissarissen vastgesteld binnen de (in artikel 35, derde lid van de Woningwet genoemde) termijn, na afloop van het betrokken boekjaar. Eenzelfde termijn geldt voor het vaststellen van het volkshuisvestingsverslag en het overzicht met overige verantwoordingsgegevens door het bestuur."
Er is geen artikel in de statuten opgenomen waarin een bepaling opgenomen is omtrent resultaatbestemming.
Aan: de raad van commissarissen van Stichting Viverion
Christiaan Geurtsweg 8
Postbus 1180
7301 BK Apeldoorn
T: 088 277 22 00
forvismazars.com/nl
Wij hebben de jaarrekening 2025 van Stichting Viverion te Lochem gecontroleerd.
Naar ons oordeel geeft de in het jaarverslag opgenomen jaarrekening een getrouw beeld van de grootte en de samenstelling van het vermogen van Stichting Viverion op 31 december 2025 en van het resultaat over 2025 in overeenstemming met de vereisten voor de jaarrekening bij en krachtens artikel 35 van de Woningwet en de Wet normering topinkomens (WNT).
De jaarrekening bestaat uit:
Wij hebben onze controle uitgevoerd volgens Nederlands recht, waaronder ook de Nederlandse controlestandaarden en de Regeling Controleprotocol WNT 2025 vallen. Onze verantwoordelijkheden op grond hiervan zijn beschreven in de sectie ‘Onze verantwoordelijkheden voor de controle van de jaarrekening’.
Wij zijn onafhankelijk van Stichting Viverion zoals vereist in de Europese verordening betreffende specifieke eisen voor de wettelijke controles van financiële overzichten van organisaties van openbaar belang, de Wet toezicht accountantsorganisaties, de Verordening inzake de onafhankelijkheid van accountants bij assurance-opdrachten (ViO) en andere voor de opdracht relevante onafhankelijkheidsregels in Nederland. Verder hebben wij voldaan aan de Verordening gedrags- en beroepsregels accountants (VGBA).
Wij vinden dat de door ons verkregen controle-informatie voldoende en geschikt is als basis voor ons oordeel.
Wij hebben onze controlewerkzaamheden bepaald in het kader van de controle van de jaarrekening als geheel en bij het vormen van ons oordeel hierover. Onderstaande informatie ter ondersteuning van ons oordeel moet in dat kader worden bezien en niet als afzonderlijke oordelen of conclusies.
Op basis van onze professionele oordeelsvorming hebben wij de materialiteit voor de jaarrekening als geheel bepaald op € 17,15 miljoen. De materialiteit is gebaseerd op 2% van het balanstotaal. Op basis van onze professionele oordeelsvorming hanteren wij voor de in de jaarrekening verantwoorde (operationele) transactiestromen een lager materialiteitsniveau dan voor de jaarrekening als geheel. Dit lagere materialiteitsniveau is vastgesteld op € 829.000 hetgeen gebaseerd is op 2% van de som van de vaste inkomensstroom (exclusief opbrengsten uit hoofde van incidentele verkooptransacties).
Daarbij zijn voor de controle van de in de jaarrekening opgenomen WNT-informatie de materialiteitsvoorschriften gehanteerd zoals vastgelegd in de Regeling Controleprotocol WNT 2025.
Wij houden ook rekening met afwijkingen en/of mogelijke afwijkingen die naar onze mening voor de gebruikers van de jaarrekening om kwalitatieve redenen materieel zijn.
Wij zijn met de raad van commissarissen overeengekomen dat wij de tijdens onze controle geconstateerde afwijkingen boven € 514.000 rapporteren alsmede kleinere afwijkingen die naar onze mening om kwalitatieve redenen of vanuit het controleprotocol WNT relevant zijn om aan de raad van commissarissen te rapporteren.
Als onderdeel van ons proces voor het identificeren van risico’s op een afwijking van materieel belang in de jaarrekening die het gevolg is van fraude, hebben wij frauderisicofactoren overwogen met betrekking tot frauduleuze financiële verslaggeving, oneigenlijke toe-eigening van activa en corruptie. Wij hebben geëvalueerd of deze factoren een indicatie vormden voor de aanwezigheid van het risico op afwijkingen van materieel belang als gevolg van fraude.
In dat kader hebben wij tijdens onze controle inzicht verkregen in Stichting Viverion en de omgeving waarin zij opereert, de componenten van het interne beheersingssysteem, waaronder het risico-inschattingsproces en de wijze waarop het bestuur van Stichting Viverion inspeelt op frauderisico’s. Daarnaast hebben wij inzicht verkregen in de wijze waarop het interne beheersingssysteem wordt gemonitord, de wijze waarop de raad van commissarissen toezicht hierop uitoefent en in de resultaten hiervan. Stichting Viverion heeft hierover verslag gedaan in paragraaf 5.1 op pagina 51 tot en met 54 van het jaarverslag.
Daarnaast omvatten onze risico-inschattingswerkzaamheden onder meer de volgende elementen:
We hebben op grond van de door ons verrichte werkzaamheden de volgende frauderisico’s geïdentificeerd:
Ten aanzien van de verantwoording van opbrengsten uit de verhuur en verkoop van verhuureenheden hebben wij geen frauderisico’s geïdentificeerd. Dit vanwege de aard van deze opbrengsten en de strikte specifieke regulering die op het aangaan en registreren van deze opbrengsten van toepassing is.
Wij hebben de opzet en het bestaan geëvalueerd van interne beheersmaatregelen gericht op het mitigeren van frauderisico’s, zoals het proces met betrekking tot het verwerken en vastleggen van journaalboekingen, het opstellen van de jaarrekening en de procedures met betrekking tot het aangaan van verplichtingen.
Daarnaast hebben wij ten aanzien van de hiervoor vermelde en door ons geïdentificeerde frauderisico’s onderstaande specifieke werkzaamheden verricht.
Risico | Werkzaamheden |
Doorbreking van de interne beheersing door het bestuur.
| Wij hebben de bij het proces van financiële verslaggeving betrokken personen van verschillende functieniveaus om inlichtingen verzocht over eventuele ongebruikelijke boekingen met betrekking tot de verwerking van journaalposten. |
Wij hebben met behulp van data-analyse hoog-risico-journaalposten geselecteerd voor nadere inspectie. | |
Wij hebben onze selectie hoog-risico-journaalposten gericht op boekingen in de financiële administratie die de kengetallen waarop de woningcorporatie wordt beoordeeld zouden kunnen beïnvloeden. | |
Wij hebben getoetst of deze hoog-risico-journaalposten aanvaardbaar zijn op basis van de onderliggende documentatie. | |
Realiseren van persoonlijk voordeel door het bestuur en/of medewerkers middels kick-back-fees van derde partijen in combinatie met het aangaan van verplichtingen met leveranciers of andere partijen tegen onzakelijke condities. Het risico ziet toe op omvangrijke contractuele verplichtingen in relatie tot investeringen in vastgoed.
| Wij hebben kennis genomen van het inkoop- en aanbestedingsbeleid van Stichting Viverion en van de gehanteerde selectiecriteria voor leveranciers. |
Wij hebben met behulp van data-analyse onderzocht of er niet-reguliere inkoopstromen bestaan. | |
Wij hebben aangegane verplichtingen middels deelwaarneming gecontroleerd aan de hand van onderliggende documentatie en het voldoen aan de interne regels ten aanzien van het inkoop- en aanbestedingsbeleid getoetst. | |
Wij hebben notulen van vergaderingen van de raad van commissarissen en de auditcommissie doorgenomen op de aanwezigheid van nieuwe verplichtingen. | |
Wij hebben inlichtingen ingewonnen bij het bestuur, de auditcommissie (als onderdeel van de raad van commissarissen) en de senior financieel controller of zich in het afgelopen boekjaar transacties hebben voorgedaan waarvan het vermoeden bestaat dat deze onder onzakelijke condities tot stand zijn gekomen. |
Aanvullend daarop hebben wij de volgende algemene controlewerkzaamheden uitgevoerd:
Onze controlewerkzaamheden om in te spelen op de ingeschatte frauderisico’s resulteerden niet in een kernpunt van onze controle.
De hiervoor vermelde werkzaamheden zijn uitgevoerd in het kader van de controle van de jaarrekening. Ze zijn daarom niet gepland en uitgevoerd als een specifiek onderzoek gericht op fraude. Deze werkzaamheden hebben niet geleid tot bevindingen.
Wij hebben werkzaamheden verricht om de risico’s met betrekking tot continuïteit te identificeren en in te schatten en om vast te kunnen stellen dat de door het bestuur gehanteerde continuïteitsveronderstelling aanvaardbaar is. Het bestuur heeft de mogelijkheid van Stichting Viverion om haar continuïteit te handhaven en de activiteiten voort te zetten beoordeeld voor ten minste twaalf maanden vanaf de einddatum van de verslagperiode. Wij hebben deze beoordeling met het bestuur besproken en geëvalueerd.
Onze controlewerkzaamheden hebben geen informatie opgeleverd die strijdig is met de veronderstellingen en aannames van het bestuur met betrekking tot de continuïteitsveronderstelling. Onze conclusies zijn gebaseerd op de controle-informatie die verkregen is tot de datum van deze controleverklaring.
In de kernpunten van onze controle beschrijven wij zaken die naar ons professionele oordeel het meest belangrijk waren tijdens onze controle van de jaarrekening. De kernpunten van onze controle hebben wij met de raad van commissarissen gecommuniceerd, maar vormen geen volledige weergave van alles wat is besproken.
Wij hebben onze controlewerkzaamheden met betrekking tot deze kernpunten bepaald in het kader van de jaarrekeningcontrole als geheel. Onze bevindingen ten aanzien van de individuele kernpunten moeten in dat kader worden bezien en niet als afzonderlijke oordelen over deze kernpunten.
De waarde van het vastgoed in exploitatie bedraagt per 31 december 2025 € 842 miljoen hetgeen neerkomt op 98% van het balanstotaal van Stichting Viverion.
Het vastgoed in exploitatie moet op grond van artikel 35 lid 2 van de Woningwet in overeenstemming met bijlage 2 van de Regeling Toegelaten Instellingen Volkshuisvesting 2015 worden gewaardeerd op marktwaarde in verhuurde staat. Stichting Viverion past hierbij voor het grootste deel van het bezit ad € 811 miljoen de basisversie van het Handboek modelmatig waarderen toe zoals toegelicht op pagina 86 van de jaarrekening.
De basisversie is een modelmatige waardebepaling zonder directe betrokkenheid van een taxateur, waarbij de validatie van het handboek van voorgaand jaar belangrijk is om te waarborgen dat deze op portefeuilleniveau toepasbaar is gegeven de specifieke kenmerken van het bezit van de woningcorporatie. Aangezien in de modelmatige aanpak van de basisversie van het handboek geen directe vergelijking wordt gemaakt met gerealiseerde transacties, bestaat een risico dat de waardering volgens de basisversie daardoor kan afwijken van de daadwerkelijke marktwaarde. Dit punt is geïdentificeerd als kernpunt in de controle als gevolg van de inschattingen die samenhangen met de toepasbaarheid van de basisversie en inschattingen die worden gemaakt ten aanzien van de gehanteerde invoerparameters, in combinatie met de significante omvang van de post.
Onze controlewerkzaamheden bestonden onder meer uit het vaststellen van de naleving van de bepalingen uit het Handboek modelmatig waarderen marktwaarde, peildatum 31 december 2025. Wij hebben de juistheid van de objectgegevens die ten grondslag liggen aan de berekening van de waardering (‘input in het rekenmodel’) gecontroleerd.
Wij hebben vastgesteld dat de marktwaarde in verhuurde staat is berekend door middel van een gecertificeerd rekenmodel (verificatie van de ‘throughput’).
De uitkomsten van de waardering gebaseerd op de basisversie hebben wij getoetst, onder andere aan de hand van marktontwikkelingen. Daarnaast hebben wij gecontroleerd of de toelichting op het vastgoed in exploitatie in de jaarrekening toereikend is. Hierbij is vastgesteld dat de schattingsonzekerheid adequaat door het bestuur uiteengezet is.
Op basis van de door ons uitgevoerde controlewerkzaamheden hebben wij bij de waardering van het vastgoed in exploitatie geen materiële afwijkingen geconstateerd.
De beleidswaarde van het vastgoed is een belangrijke parameter voor de bepaling van financiële ratio’s van Stichting Viverion gebaseerd op de normen van de Autoriteit woningcorporaties en het Waarborgfonds Sociale Woningbouw. De beleidswaarde vormt daarmee een uitgangspunt voor de beoordeling van de financiële positie (inclusief de continuïteitsveronderstelling) in de jaarrekening.
De beleidswaarde wordt overeenkomstig het Handboek modelmatig waarderen bepaald middels een DCF-berekening waarin verschillende parameters worden ingevoerd die deels afhankelijk zijn van het interne beleid zoals weergegeven in de interne begroting en deels worden overgenomen van de berekening van de marktwaarde in verhuurde staat van het bezit.
Bij de bepaling van de beleidswaarde heeft het bestuur een aantal belangrijke schattingen moeten maken ten aanzien van de toekomstige onderhoudskosten en algemene beheeruitgaven. Het Handboek modelmatig waarderen schrijft voor de beleidswaarde voor dat alleen lasten die toezien op het in stand houden van het bezit onderdeel mogen zijn van de beleidswaarde-berekening in de jaarrekening. Het bestuur heeft op basis van de begroting een inschatting gemaakt welk deel van de lasten alleen toezien op het in stand houden van het bezit. De inschattingen ten aanzien van de toekomstige onderhoudsuitgaven, algemene beheeruitgaven en de aanpassingen die zijn gedaan om te komen tot een begroting op basis van de veronderstelling ‘instandhouding’ kunnen significante effecten hebben op de hoogte van de beleidswaarde en de daaruit voortvloeiende financiële ratio’s.
In onze controle hebben wij de door het bestuur gehanteerde veronderstellingen en uitgangspunten ten aanzien van de aanpassingen op de marktwaardebepaling getoetst op aanvaardbaarheid. Hierbij hebben wij vastgesteld dat de gehanteerde ingeschatte toekomstige onderhoudskosten en algemene beheeruitgaven zijn gebaseerd op de door de raad van commissarissen goedgekeurde meerjarenbegroting, waarbij de uitgangspunten uit de meerjarenbegroting zijn aangepast zodat deze alleen de uitgaven voor het in stand houden van het bezit bevatten in overeenstemming met hetgeen vereist door het Handboek, alsmede dat de bepaling van de beleidswaarde op juiste wijze heeft plaatsgevonden.
De door Stichting Viverion gehanteerde uitgangspunten en veronderstellingen zijn toegelicht in de jaarrekening, inclusief het effect op de financiële ratio’s en de interpretatie van de ratio’s in relatie tot het toezichtskader van de Autoriteit woningcorporaties en het Waarborgfonds Sociale Woningbouw. Uit onze controle blijkt dat de bij de bepaling van de beleidswaarde gehanteerde veronderstellingen en uitgangspunten aanvaardbaar zijn.
In overeenstemming met het Controleprotocol WNT 2025 hebben wij de anticumulatiebepaling, bedoeld in artikel 1.6a WNT en artikel 5, lid 1, sub n en o Uitvoeringsregeling WNT, niet gecontroleerd. Dit betekent dat wij niet hebben gecontroleerd of er wel of niet sprake is van een normoverschrijding door een leidinggevende topfunctionaris vanwege eventuele dienstbetrekkingen als leidinggevende topfunctionaris bij andere WNT-plichtige instellingen, alsmede of de in dit kader vereiste toelichting juist en volledig is.
Het jaarverslag omvat ook andere informatie. Dat betreft alle informatie in het jaarverslag anders dan de jaarrekening en onze controleverklaring daarbij.
Op grond van onderstaande werkzaamheden zijn wij van mening dat de andere informatie:
Wij hebben de andere informatie gelezen en hebben op basis van onze kennis en ons begrip, verkregen vanuit de jaarrekeningcontrole of anderszins, overwogen of de andere informatie materiële afwijkingen bevat.
Met onze werkzaamheden hebben wij voldaan aan de vereisten in rubriek A van het accountantsprotocol zoals opgenomen in bijlage 4 bij artikel 17 van de Regeling toegelaten instellingen volkshuisvesting 2015 en de Nederlandse Standaard 720.Deze werkzaamheden hebben niet dezelfde diepgang als onze controlewerkzaamheden bij de jaarrekening.
Het bestuur is verantwoordelijk voor het opstellen van de andere informatie, waaronder het bestuursverslag, het volkshuisvestelijk verslag en de overige gegevens in overeenstemming met artikel 36 en 36a van de Woningwet.
Wij zijn door de raad van commissarissen op 22 maart 2024 benoemd als accountant van Stichting Viverion vanaf de controle van het boekjaar 2024 en zijn sinds dat boekjaar tot nu toe de externe accountant.
Wij hebben geen verboden diensten als bedoeld in artikel 5, lid 1 van de Europese verordening betreffende specifieke eisen voor de wettelijke controles van financiële overzichten van organisaties van openbaar belang geleverd.
Het bestuur is verantwoordelijk voor het opmaken en getrouw weergeven van de jaarrekening in overeenstemming met de vereisten voor de jaarrekening bij en krachtens artikel 35 van de Woningwet en de WNT. In dit kader is het bestuur tevens verantwoordelijk voor een zodanige interne beheersing die het bestuur noodzakelijk acht om het opmaken van de jaarrekening mogelijk te maken zonder afwijkingen van materieel belang als gevolg van fouten of fraude.
Bij het opmaken van de jaarrekening moet het bestuur afwegen of de toegelaten instelling in staat is om haar werkzaamheden in continuïteit voort te zetten. Op grond van genoemd artikel 35 van de Woningwet moet het bestuur de jaarrekening opmaken op basis van de continuïteitsveronderstelling, tenzij het bestuur het voornemen heeft om de toegelaten instelling te liquideren of de activiteiten te beëindigen of als beëindiging het enige realistische alternatief is.
Het bestuur moet gebeurtenissen en omstandigheden waardoor gerede twijfel zou kunnen bestaan of de toegelaten instelling haar activiteiten in continuïteit kan voortzetten, toelichten in de jaarrekening.
De raad van commissarissen is verantwoordelijk voor het uitoefenen van toezicht op het proces van financiële verslaggeving van de toegelaten instelling.
Onze verantwoordelijkheid is het zodanig plannen en uitvoeren van een controleopdracht dat wij daarmee voldoende en geschikte controle-informatie verkrijgen voor het door ons af te geven oordeel.
Onze controle is uitgevoerd met een hoge mate maar geen absolute mate van zekerheid waardoor het mogelijk is dat wij tijdens onze controle niet alle materiële fouten en fraude ontdekken.
Afwijkingen kunnen ontstaan als gevolg van fraude of fouten en zijn materieel indien redelijkerwijs kan worden verwacht dat deze, afzonderlijk of gezamenlijk, van invloed kunnen zijn op de economische beslissingen die gebruikers op basis van deze jaarrekening nemen. De materialiteit beïnvloedt de aard, timing en omvang van onze controlewerkzaamheden en de evaluatie van het effect van onderkende afwijkingen op ons oordeel.
Wij hebben deze accountantscontrole professioneel kritisch uitgevoerd en hebben waar relevant professionele oordeelsvorming toegepast in overeenstemming met de Nederlandse controlestandaarden, de Regeling Controleprotocol WNT 2025, ethische voorschriften en de onafhankelijkheidseisen.
Onze controle bestond onder andere uit:
Wij communiceren met de raad van commissarissen onder andere over de geplande reikwijdte en timing van de controle en over de significante bevindingen die uit onze controle naar voren zijn gekomen, waaronder eventuele significante tekortkomingen in de interne beheersing. In dit kader geven wij ook een verklaring aan de auditcommissie op grond van artikel 11 van de Europese verordening betreffende specifieke eisen voor de wettelijke controles van financiële overzichten van organisaties van openbaar belang. De in die aanvullende verklaring verstrekte informatie is consistent met ons oordeel in deze controleverklaring.
Wij bevestigen aan de raad van commissarissen dat wij de relevante ethische voorschriften over onafhankelijkheid hebben nageleefd. Wij communiceren ook met de raad van commissarissen over alle relaties en andere zaken die redelijkerwijs onze onafhankelijkheid kunnen beïnvloeden en over de daarmee verband houdende maatregelen om onze onafhankelijkheid te waarborgen.
Wij bepalen de kernpunten van onze controle van de jaarrekening op basis van alle zaken die wij met de raad van commissarissen hebben besproken. Wij beschrijven deze kernpunten in onze controleverklaring, tenzij dit is verboden door wet- of regelgeving of in buitengewoon zeldzame omstandigheden wanneer het niet vermelden in het belang van het maatschappelijk verkeer is.
De accountantscontrole bevat de toetsing dat de opgemaakte jaarrekening voldoet aan de wettelijke bepalingen in Titel 9 van Boek 2 van het Burgerlijk Wetboek. Onze controleverklaring is afgegeven bij de opgemaakte jaarrekening en zal worden gevoegd bij de digitaal te deponeren jaarrapportage. Dat betekent dat de naleving van alle vereisten van de Regelgevende Technische Standaard van het SBR-domein Handelsregister (waaronder de aangebrachte eXtensible Business Reporting Language (XBRL) markeringen) geen onderdeel van de accountantscontrole is geweest.
Apeldoorn, 22 juni 2026
Forvis Mazars Accountants N.V.
w.g.
S. van der Worp MSc RA