Jaarverslag
KPN Pensioenfonds
KPN Pensioenfonds
2025
Pensioenfondsen KPN
Onze missie, visie en doelstellingen zijn leidend voor de inspanningen van Pensioenfonds KPN en onze communicatie naar actieve deelnemers, gewezen deelnemers en iedereen met een pensioenuitkering.
Pensioenfonds KPN wil een betrouwbare, adequate en transparante invulling geven aan de pensioenovereenkomst. Het streven is om het pensioenresultaat in euro’s over een voortschrijdende periode van 15 jaar te maximaliseren. In de communicatie naar de (gewezen) deelnemers, pensioengerechtigden en de werkgever, brengt Pensioenfonds KPN nadrukkelijk de mogelijkheden binnen de pensioenregeling naar voren.
Pensioenfonds KPN bevordert een actieve betrokkenheid van de belanghebbenden, waarbij het streven is dat zij een realistische verwachting krijgen van het pensioenresultaat. Pensioenfonds KPN monitort en vervult een actieve rol ten aanzien van de ontwikkelingen in de pensioensector, is daar onderdeel van en zorgt voor tijdige implementatie van gewijzigde maatschappelijke inzichten en wet- en regelgeving. Pensioenfonds KPN beoordeelt periodiek zijn bestaansrecht. Op basis van de huidige omvang, de professionele governance en de huidige efficiënte bedrijfsvoering, heeft Pensioenfonds KPN bestaansrecht voor de uitvoering van de collectieve pensioenregeling.
 1. Langetermijn-doelstelling
Voor de lange termijn (15 jaar) streeft Pensioenfonds KPN naar een maximalisatie van het pensioenresultaat (prijsinflatie), rekening houdend met de in het verleden gemiste toeslagen. Evenwichtige belangenafweging is een integraal onderdeel van de totstandkoming van het beleid.
 2. Beheersing van continuïteit
De beheersing van continuïteit is gewaarborgd en de uitvoering van pensioenregelingen vindt nu en in de toekomst juist, tijdig, beheerst en volledig plaats.
 3. Integere bedrijfsvoering
Integere bedrijfsvoering is onderdeel van de cultuur en stemt overeen met de geldende maatschappelijke normen.
 4. Communicatie
De communicatie richting deelnemers (betreft zowel actieve deelnemers, gewezen deelnemers als pensioengerechtigden) is gericht op:
 5. Maatschappelijk betrokken
Pensioenfonds KPN is maatschappelijk betrokken, door op actieve wijze, een bijdrage te leveren aan een leefbare wereld en is daarmee zichtbaar in de buitenwereld. De maatschappelijke betrokkenheid van Pensioenfonds KPN is gericht op samenwerking en het bijdragen aan de ontwikkelingen in de pensioensector.
Binnen het pensioenfonds werd in 2025 en wordt ook in 2026 gewerkt aan de overgang naar het nieuwe pensioenstelsel. Eén van de randvoorwaarden is om deze overgang op een beheerste wijze te realiseren, zodat ook de dagelijkse uitvoering van de huidige pensioenregeling gegarandeerd blijft.
Door de Wtp zal onze pensioenregeling veranderen. Deze verandering is onder andere van invloed op ons dagelijks beleid, hoe wij beleggen, de administratie en hoe wij willen communiceren. Hierop hebben wij in 2025 onze missie, visie en doelstellingen aangepast. Onze missie, visie en doelstellingen onder de nieuwe pensioenregeling gaan gelden vanaf de datum waarop wij overstappen op onze nieuwe pensioenregeling, naar verwachting is dat op 1 oktober 2026.
| Bedragen x € 1,0 miljoen | 2025 | 2024 | 2023 | 2022 | 2021 |
|---|---|---|---|---|---|
| Aantal verzekerden (per eind van het jaar) | |||||
| Deelnemers, actief en voortgezet | 10.573 | 10.952 | 11.055 | 10.656 | 11.497 |
| Gewezen deelnemers | 35.265 | 36.155 | 36.511 | 39.003 | 39.266 |
| Pensioengerechtigden | 25.498 | 24.720 | 23.926 | 23.243 | 22.445 |
| Totaal aantal verzekerden | 71.336 | 71.827 | 71.492 | 72.902 | 73.208 |
| Pensioenen | |||||
| Kostendekkende premie | 140 | 131 | 122 | 163 | 184 |
| Gedempte kostendekkende premie | 120 | 115 | 126 | 118 | 125 |
| Ontvangen jaarpremie | 124 | 118 | 128 | 121 | 128 |
| Uitvoeringskosten | 13 | 12 | 10 | 10 | 9 |
| Uitkeringen | 341 | 323 | 312 | 284 | 252 |
| Toeslagverlening ¹ | |||||
| Actieve deelnemers | 3,02% | 2,09% | 0,00% | 10,50% | 2,57% |
| Gewezen deelnemers en pensioengerechtigden | 3,05% | 2,17% | 0,00% | 11,82% | 2,57% |
| Inhaaltoeslag actieve deelnemers ² | 0,00% | 0,00% | 0,00% | 0,00% | 0,83% |
| Inhaaltoeslag gewezen deelnemers en pensioengerechtigden ² | 0,00% | 0,00% | 0,00% | 0,00% | 0,83% |
| Vermogen en solvabiliteit | |||||
| Aanwezig eigen vermogen | 2.734 | 2.456 | 2.044 | 1.842 | 3.073 |
| Minimaal vereist eigen vermogen (Pensioenwet art. 131) | 308 | 344 | 330 | 313 | 399 |
| Vereist eigen vermogen (Pensioenwet art. 132) | 1.230 | 1.417 | 1.481 | 1.447 | 1.718 |
| Technische voorziening risico pensioenfonds ³ | 7.262 | 8.128 | 7.791 | 7.491 | 9.489 |
| Technische voorziening risico deelnemers | 1.320 | 1.278 | 1.186 | 1.068 | 1.376 |
| Actuele dekkingsgraad | 131,9% | 126,1% | 122,8% | 121,5% | 128,3% |
| Beleidsdekkingsgraad | 129,6% | 126,8% | 123,7% | 128,9% | 125,3% |
| Duration van de voorziening | 13,2 | 15,2 | 15,3 | 15,6 | 17,8 |
| Gemiddelde marktrente | 3,1% | 2,2% | 2,4% | 2,7% | 0,5% |
| Bedragen x € 1,0 miljoen | 2025 | 2024 | 2023 | 2022 | 2021 |
|---|---|---|---|---|---|
| Kostenratio`s | |||||
| Totale kostenratio (in % van het gemiddeld belegd vermogen) |
0,68% | 0,68% | 0,72% | 0,69% | 0,76% |
| Pensioenbeheerkosten ⁴ (in euro per deelnemer/pensioengerechtigde) |
€ 237 | € 219 | € 199 | € 217 | € 194 |
| Vermogensbeheerkosten ⁵ (in % van het gemiddeld belegd vermogen) |
0,60% | 0,60% | 0,64% | 0,62% | 0,71% ⁶ |
| Transactiekosten (in % van het gemiddeld belegd vermogen) |
0,14% | 0,14% | 0,13% | 0,12% | 0,11% |
| Beleggingen | |||||
| Beleggingen risico pensioenfonds ⁷ | 10.079 | 10.643 | 9.907 | 9.420 | 12.672 |
| Beleggingsopbrengsten risico pensioenfonds | -373 | 933 | 681 | -3.068 | 858 |
| Beleggingen risico deelnemer | 1.320 | 1.278 | 1.186 | 1.068 | 1.367 |
| Beleggingsopbrengsten risico deelnemer | 59 | 129 | 137 | -283 | 137 |
| Samenstelling beleggingsportefeuille | |||||
| Aandelen ⁸ | 35,0% | 35,0% | 31,9% | 30,0% | 38,4% |
| Vastrentende waarden | 51,2% | 50,3% | 51,9% | 53,5% | 50,1% |
| Vastgoed | 8,8% | 8,5% | 10,1% | 12,1% | 7,7% |
| Derivaten | -16,2% | -10,4% | -12,5% | -15,0% | 0,3% |
| Liquide middelen | 21,2% | 16,7% | 18,6% | 19,4% | 3,5% |
| Beleggingsrendement (exclusief vermogen in BPR-regeling en premiedepot) |
|||||
| Jaarrendement portefeuille ⁹ | -3,2% | 9,7% | 7,5% | -24,5% | 7,4% |
| Afgelopen 5 jaar in % ¹⁰ | -1,5% | 0,9% | 2,4% | 0,6% | 7,9% |
| Afgelopen 10 jaar in % ¹⁰ | 3,4% | 4,1% | 5,3% | 4,7% | 9,0% |
Uw pensioenfonds staat er goed voor!
In 2025 werd het intense maatschappelijke debat over het al dan niet moeten overgaan naar het nieuwe pensioenstelsel voortgezet. Aan het parlementaire besluit over het nieuwe stelsel ging ruim 10 jaar discussie vooraf. Inmiddels heeft een aantal zeer grote fondsen, met in totaal meer dan 10 miljoen deelnemers, de overstap gemaakt. De Nederlandsche Bank (DNB) en de Autoriteit Financiële Markten (AFM) hanteren strikte maatstaven en toetsen of de besluitvorming van fondsen die overgaan op de nieuwe regeling voldoet aan alle eisen. Dat is een geruststelling voor iedereen.
In het afgelopen jaar hebben wij volop verder gewerkt aan de overgang naar het nieuwe stelsel. Het uitgangspunt was het door de Sociale Partners overeengekomen Transitieplan. We hebben de opdracht van de Sociale Partners aanvaard. We werkten constructief en intensief samen met de werkgever, de vakbonden, onze adviseurs en uitvoerders (Sprenkels, TKP en Aegon Asset Management), het Verantwoordingsorgaan en de Gepensioneerden Vereniging KPN. Op 16 oktober 2025 stuurden wij het invaarbesluit naar DNB voor toetsing. Na goedkeuring door DNB kunnen we het definitieve besluit nemen om over te gaan naar de nieuwe pensioenregeling. Onze planning is nog steeds om dat op 1 oktober 2026 te doen. Dit blijft echter uitdagend en spannend. We vertrouwen op een voorspoedige afhandeling van dit traject met DNB. Namens het bestuur wil ik mijn waardering en complimenten overbrengen aan alle betrokkenen.
We eindigden 2025 met een beleidsdekkingsgraad van 129,6% (2024: 126,8%). De actuele dekkingsgraad bedroeg 131,9% (2024: 126,1%). De dekkingsgraad steeg met name door de oplopende rentestand, waardoor de pensioenverplichtingen lager uitvielen. Met deze dekkingsgraad kunnen we bij het invaren in het nieuwe pensioenstelsel veel wensen realiseren. Ook waren we in staat om per 1 januari 2026 een toeslag toe te kennen van 3,02% (2024: 2,09%) voor de actieve deelnemers en van 3,05% (2024: 2,17%) voor de gepensioneerden.
Op de internationale beurzen bleef het in 2025 onrustig door aanhoudende geopolitieke spanningen. Ook nu nemen de spanningen weer toe. Sinds kort wordt bovendien ook in beleggingskringen discussie gevoerd over AI- en Big Tech-aandelen. Ons fonds belegt inmiddels in ruim vijfentwintighonderd verschillende aandelen en obligaties op diverse effectenbeurzen en we evalueren onze portefeuilles voortdurend.
De aanvullingen op de bescherming van de dekkingsgraad noodzaken tot wat meer toelichting op het uiteindelijke beleggingsrendement van het fonds over 2025. Het behaalde totaalrendement is opgebouwd uit een resultaat op de beleggingen en een resultaat uit de dekkingsgraadbescherming. Het resultaat van de dekkingsgraadbescherming was met -7,9% op het vermogen sterk negatief als gevolg van de gestegen rente op de kapitaalmarkten. Dit leidt echter ook tot een daling van de waarde van de pensioenverplichtingen. Per saldo blijft de dekkingsgraad daarmee gelijk en is de hoogte van de pensioenen beschermd. Anderzijds is er een positief rendement uit beleggingen van 1,9%. Het totale rendement komt over 2025 uit op -3,2%.
We hebben verdere stappen gezet in onze impactbeleggingen. Dat zijn beleggingen die nadrukkelijk tot doel hebben activiteiten in duurzaamheid te stimuleren. Zo investeerden we extra in het ASR Dutch Science Park, vanwege de positieve impact op de Nederlandse kenniseconomie. De bedrijven daarin werken in lijn met de UN Duurzame Ontwikkelingsdoelen aan strategische thema’s als klimaat, biodiversiteit, duurzame technologie en duurzame consumptie & productie. Ons streven is om rond eind 2026 een allocatie van 5% naar impactbeleggingen te realiseren. Dit doen we ook omdat we verwachten dat hierin goede rendementen te behalen zijn.
Een actuele discussie gaat over de vraag in hoeverre we onze huidige financiële positie moeten veiligstellen met het oog op de overgang naar de nieuwe pensioenregeling. Dat kan door ons in te dekken tegen risico's op het gebied van rente, beurskoersen en valuta. We zien dat pensioenfondsen die al zijn overgegaan, dit ook hebben gedaan. Het afdekken van risico's kost geld en beperkt de kansen op verdere verbetering van de financiële positie. De keerzijde is dat zonder bescherming er straks minder te verdelen is als het tegenzit. Wij hebben begin 2026 besloten om de risico’s in onze portefeuille tot aan het moment van invaren verder af te dekken. Dat doen we met een combinatie van financiële instrumenten, waarbij we uiteraard rekening houden met kosten en flexibiliteit.
Tegelijk met alle verandertrajecten lag onze focus natuurlijk ook op de reguliere activiteiten van het pensioenfonds. Eind 2025 hadden we 71.336 deelnemers, waarvan 25.498 met een ingegaan pensioen. In het algemeen zijn de reguliere activiteiten, ondanks de druk op de uitvoeringsorganisaties, goed verlopen. Een belangrijke graadmeter daarbij is het aantal formele klachten, waarover elders in dit jaarverslag wordt gerapporteerd. Het aantal formele klachten kwam uit op 440 (2024: 495), het aantal geëscaleerde klachten kwam op 20 uit (2024: 47).
Minder positief is dat er twijfel is gerezen over de uitvoering van onze regeling voor een groep deelnemers uit de periode van de overgang van het staatsbedrijf PTT naar de private onderneming KPN in 1989. Omroep Max heeft daarover een procedure tegen ons pensioenfonds gestart. De rechter heeft recent uitspraak gedaan en ons in het gelijk gesteld. Wij zullen de pensioenregeling onveranderd zorgvuldig blijven uitvoeren.
We namen in het bestuur afscheid van Edith Snoeij (na 12 jaar), Caspar Vlaar (na 10 jaar) en Jeroen Burcksen (na ruim 11 jaar). Wij zijn hen buitengewoon dankbaar voor hun voortdurende bezieling, kennis en inbreng. Edith Snoeij en Jeroen Burcksen zullen ons nog enige tijd ondersteunen bij de transitie naar het nieuwe stelsel. Tegelijk wensen wij onze nieuwe bestuursleden Daan de Zwart en Erick Noorloos heel veel succes en plezier in hun nieuwe bestuursfunctie. Datzelfde geldt ook voor onze stagiair namens PensioenLab, Job Groen.
Kort na de publicatie van dit jaarverslag is het ook voor mij, na een periode van 12 jaar, tijd om afscheid te nemen. Ik zal de voorzittershamer op 1 juli 2026 overdragen aan mijn opvolger. De nieuwe voorzitter zal het pensioenfonds als onafhankelijk voorzitter besturen, samen met een goed geëquipeerd bestuur. Ik wens de nieuwe voorzitter daarbij veel succes toe. En u als deelnemer of gepensioneerde wens ik een goede toekomst toe bij het allermooiste pensioenfonds van Nederland!
Amersfoort, 30 april 2026
Peter van Gameren
Voorzitter Pensioenfonds KPN
Rendement, dekkingsgraad, toeslagverlening & premie
Hoe staat je pensioenfonds ervoor? Hoe beter we ervoor staan, des te zekerder je pensioen is. En alleen als we er financieel goed genoeg voorstaan, mogen we je pensioen laten meegroeien met de inflatie.
Hoe je pensioenfonds er financieel voor staat, kun je zien aan de dekkingsgraad. De dekkingsgraad is de verhouding tussen het vermogen dat we hebben en het vermogen dat we nodig hebben om alle pensioenen nu en in de toekomst te kunnen betalen. Hoe hoger de dekkingsgraad, des te beter staan we er financieel voor.
Er zijn twee verschillende dekkingsgraden van belang:
De financiële markten lieten per saldo een positief beeld zien in 2025. Onze aandelen, private equity, vastgoed en verschillende vastrentende categorieën realiseerden samen een rendement van 1,9%. Maar dat is wel exclusief het effect van onze rente- en valuta-afdekking. Met die rente- en valuta-afdekking meegerekend kwam het totaalrendement uit op -3,2%. We hebben er namelijk voor gekozen om onze financiële positie richting de overgang naar het nieuwe pensioenstelsel al deels te beschermen door het renterisico volledig (100%) af te dekken. Dat kost geld, maar het beschermt onze financiële positie tegen de nadelige gevolgen van een lagere rente. Dit ging in 2025 wel ten koste van het rendement. Een nadere toelichting is opgenomen in hoofdstuk 2.
Ondanks het negatieve totaalrendement is onze financiële positie per saldo verbeterd. Dit komt doordat de rente steeg van 2,2% eind 2024 naar 3,1% eind 2025. Bij een hogere rente is minder vermogen nodig om de pensioenen in de toekomst uit te betalen. Hierdoor daalden onze pensioenverplichtingen van € 9,4 miljard naar € 8,6 miljard. Dit effect woog ruimschoots op tegen het negatieve totaalrendement.
Onze actuele dekkingsgraad steeg in 2025 van 126,1% naar 131,9%. Dat betekent dat er voor elke € 100 aan pensioenverplichtingen bijna € 132 beschikbaar is. Onze beleidsdekkingsgraad steeg van 126,8% naar 129,6%. Met die stand voldoen onze financiële buffers eind 2025, net als in 2024, aan de wettelijke eisen.
Meer details over het resultaat lees je in de volgende paragraaf.
We sloten het jaar 2025 af met een hogere dekkingsgraad dan vorig jaar. In 2025 hadden de negatieve beleggingsopbrengsten en de daling van de verplichtingen door de gestegen rente de meeste impact op onze financiële positie. Maar er was meer dat onze financiële positie beïnvloedde. In de tabel hieronder is een overzicht opgenomen van ontwikkelingen die de dekkingsgraad hebben beïnvloed:
| Dekkingsgraad primo | 126,1% |
|---|---|
| Effect toeslag | -2,8% |
| Effect premie | -0,3% |
| Effect uitkeringen plus kosten | 1,0% |
| Effect beleggingsresultaat incl. renteafdekking | -6,4% |
| Effect a.g.v. van wijziging rentetermijnstructuur | 15,4% |
| Effect a.g.v. wijziging actuariële grondslagen | 0,0% |
| Effect overige oorzaken | -1,1% |
| Dekkingsgraad ultimo | 131,9% |
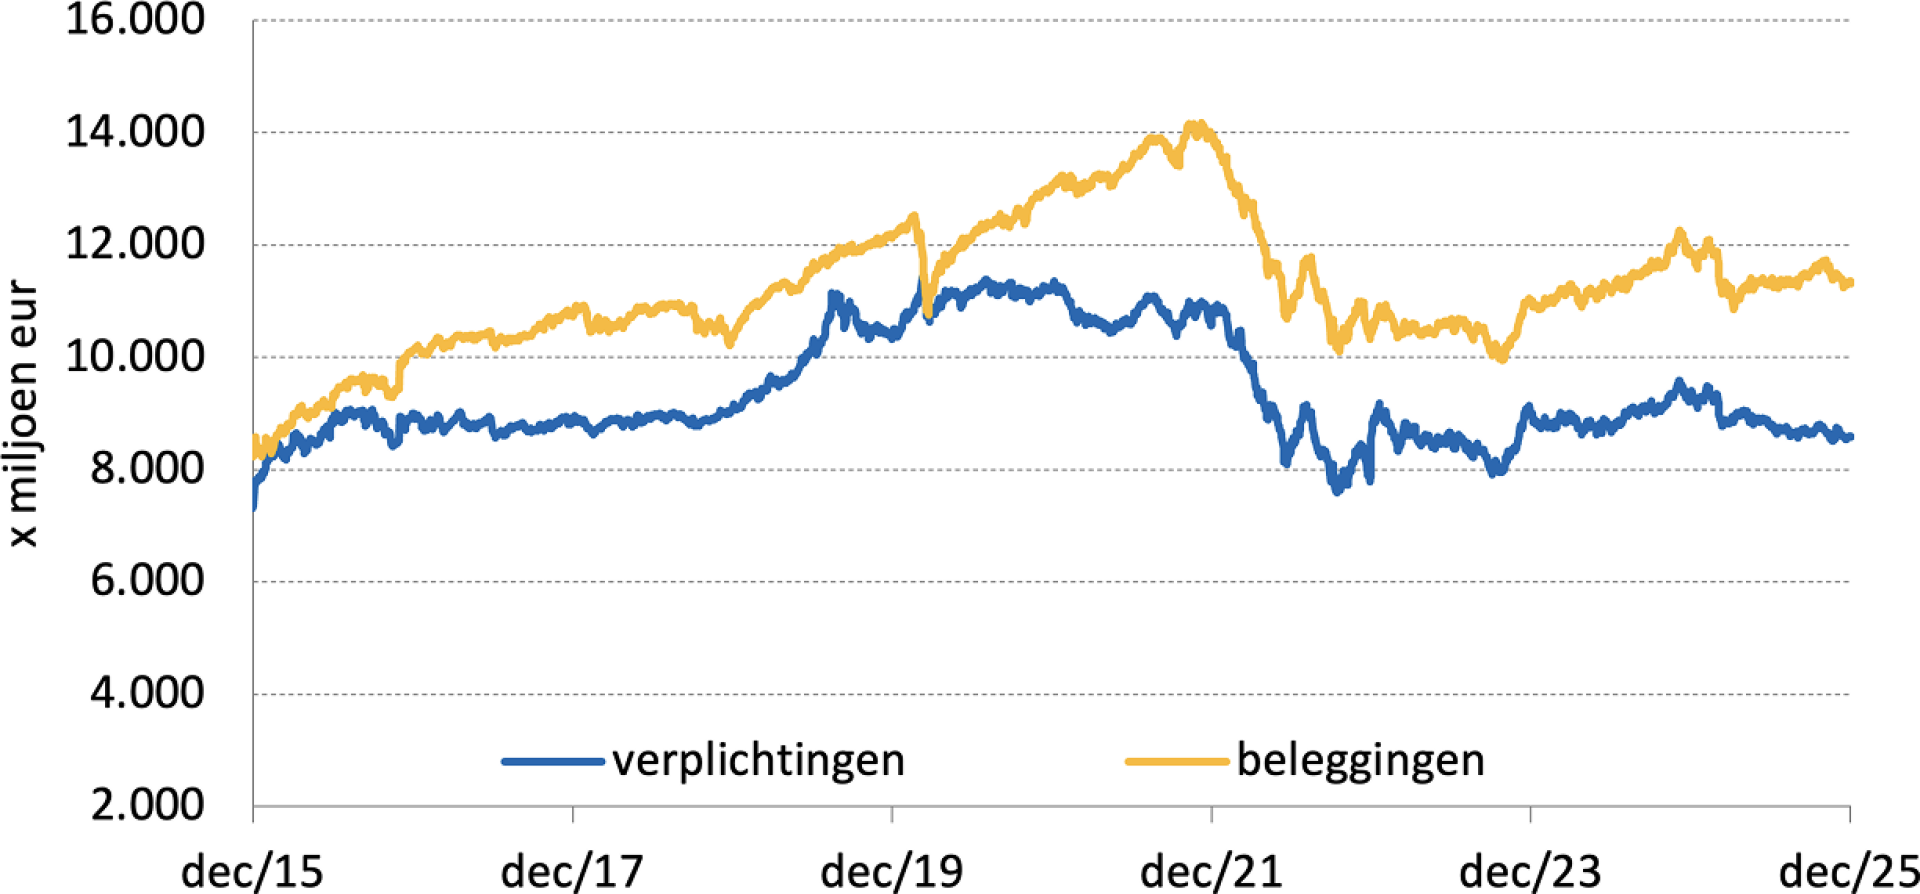
In de grafiek hieronder zie je hoe ons vermogen de afgelopen tien jaar is gegroeid. Dat komt vooral door de waardestijgingen van de beleggingen, maar ook door premiebetaling voor nieuwe pensioenopbouw. Je ziet dat tegelijkertijd de pensioenverplichtingen per saldo zijn gestegen. Dat komt met name door de daling van de rente en door de pensioenopbouw. Zoals je ziet, ligt de lijn van de beleggingen (het vermogen) de laatste jaren boven die van de pensioenverplichtingen: de dekkingsgraad is dan hoger dan 100%.
Pensioenfonds KPN streeft ernaar jouw pensioen door het verlenen van een toeslag mee te laten groeien met de prijzen in Nederland. Wij kijken daarvoor naar de prijsstijgingen (inflatie) over de periode september tot en met september zoals die door het Centraal Bureau voor de Statistiek worden gepubliceerd. De prijzen in Nederland13 zijn in de meetperiode september 2024 – september 2025 met 3,16% gestegen.
Wij hebben op basis van ons toeslagbeleid besloten de pensioenen per 1 januari 2026 te verhogen. Het pensioen voor de mensen die pensioen bij ons opbouwen is met 3,02% verhoogd. Voor oud-werknemers en gepensioneerden is het pensioen met 3,05% verhoogd. Het gedeelte van de prijsinflatie dat wij niet konden compenseren, is verwerkt in de toeslagenachterstand.
Begin 2026 is gebleken dat de toeslag in de voorgaande twee jaar te laag is vastgesteld. Het bestuur heeft daarom besloten een eenmalig herstel uit te voeren, waardoor actieve deelnemers vanaf april 2026 een aanvullende verhoging van 0,20% ontvangen en gewezen deelnemers en pensioengerechtigden een aanvullende verhoging van 0,14%.
13. Jaarlijks bepalen we de prijsstijging met het CBS-consumentenprijsindexcijfer voor alle bestedingen (afgeleid) over de periode september-september.
In het verleden hebben wij de pensioenen niet altijd volledig kunnen laten meegroeien met de inflatie. Gemiste toeslagen kunnen we volgens ons pensioenreglement in de toekomst goedmaken als onze beleidsdekkingsgraad daarvoor hoog genoeg is. Dat noemen wij een inhaaltoeslag.
Onze beleidsdekkingsgraad zou volgens de richtlijnen van het huidige pensioenstelsel op de datum van het besluit ten minste 129,1% moeten bedragen om een inhaaltoeslag te mogen verlenen. Op de datum van het toeslagbesluit lag onze beleidsdekkingsgraad net boven deze grens, maar door de reguliere toeslag was er geen ruimte meer om ook een inhaaltoeslag te verlenen.
De achterstand in de toeslagen per 1 januari 2026 is voor de deelnemers die nog pensioen opbouwen maximaal 19,80% en voor de pensioengerechtigden en gewezen deelnemers maximaal 19,10%. Jouw achterstand in toeslagen hangt af van hoe lang je al deelnemer bent bij het pensioenfonds.
Volgens de Pensioenwet moeten pensioenfondsen een herstelplan indienen bij de Nederlandsche Bank als de beleidsdekkingsgraad te laag is. Sinds juni 2021 ligt onze beleidsdekkingsgraad boven de grens die daarvoor geldt. We hoeven daarom geen herstelplan in te dienen.
Het pensioenfonds voert jaarlijks een zogenaamde haalbaarheidstoets uit. Hiermee onderzoeken we of we op de zeer lange termijn (60 jaar) onze ambitie voor het pensioenresultaat naar verwachting kunnen halen.
Voor pensioenfondsen die de opgebouwde pensioenen naar verwachting volledig zullen invaren in de nieuwe pensioenregeling onder Wtp en die na invaren naar verwachting geen flexibele premieregeling met een vastgestelde uitkering uitvoeren, is de mogelijkheid geboden om van de jaarlijkse haalbaarheidstoets af te zien. Dit is bij ons pensioenfonds het geval. Wij hebben ervoor gekozen om in 2025 geen haalbaarheidstoets uit te voeren.
De werknemers van KPN betalen samen met de werkgever een vaste premie voor de opbouw van hun pensioen. De vaste premie is 23% van de som van de pensioengrondslagen, waarbij de werkgever 16% betaalt en de werknemer maximaal 7%. Deze vaste premie van 23% is afgesproken tot en met 31 december 2025 en verlengd tot de geplande ingang van de nieuwe pensioenregeling per 1 oktober 2026. Er zijn nieuwe afspraken gemaakt over de premie na de transitiedatum.
De vaste premie wordt jaarlijks in het premiedepot gestort. Ieder jaar onttrekken we aan het depot de zogeheten gedempte kostendekkende premie voor de nieuwe pensioenopbouw van de actieve deelnemers. Daarnaast neemt het premiedepot toe of af met de beleggingsrendementen.
Op 1 januari 2025 was de waarde van het premiedepot € 73,0 miljoen (inclusief voorlopige afrekening). Eind 2025 was de waarde € 77,2 miljoen (inclusief voorlopige afrekening). Het premiedepot nam in 2025 dus toe. Dat had twee oorzaken. De eerste was het verschil tussen de gedempte kostendekkende premie (in 2025: 22,14%) en de vaste premie van 23%. Daarnaast nam het premiedepot in 2025 toe door een positief beleggingsrendement.
In het pensioenreglement is vastgelegd dat als de vaste premie van 23% onvoldoende is en er in het premiedepot niet voldoende geld zit om de gedempte kostendekkende premie te kunnen betalen, dat in dat jaar de pensioenopbouw verlaagd zal worden. Dat is tot op heden nog niet voorgekomen.
 Meer weten over de gedempte kostendekkende premie
Volgens de huidige Pensioenwet moet de kostendekkende premie ten minste bestaan uit de volgende onderdelen:
De toeslagpremie is bij ons op nul gesteld, omdat de toeslagverlening volgens ons pensioenreglement uit overrendementen wordt gefinancierd.
Ons pensioenfonds maakt gebruik van de mogelijkheid om de kostendekkende premie te dempen. Vanaf 2016 wordt de gedempte kostendekkende premie berekend met een rendementscurve op basis van de maximaal toegestane parameters. De rendementscurve staat in principe voor vijf jaar vast, maar kan tussentijds aangepast worden als de maximaal toegestane parameters wijzigen. De rendementscurve is voor het laatst in 2023 aangepast.
De huidige pensioenregeling die door ons pensioenfonds wordt uitgevoerd zal vanwege de invoering van de Wtp moeten worden aangepast. De totstandkoming van de nieuwe pensioenregeling is zorgvuldig en gestructureerd in gang gezet met een intensieve samenwerking tussen sociale partners, het pensioenfonds en onze sleutelfunctiehouders, onze uitvoeringspartijen TKP en Aegon AM, het verantwoordingsorgaan, het intern toezicht en externe partijen zoals onze adviseurs, accountant, actuaris en de toezichthouder DNB.
Sociale partners kozen voor de solidaire premieregeling en leverden op 13 december 2024 het transitieplan aan bij het pensioenfonds. Het transitieplan beschrijft in grote lijnen hoe de toekomstige pensioenregeling eruit zal komen te zien. Het transitieplan bevat onder andere de uitgangspunten van de nieuwe pensioenregeling, de financiering van de pensioenregeling en een invaarverzoek van de huidige opgebouwde pensioenrechten en pensioenkapitalen naar de nieuwe pensioenregeling.
In het besluitvormingstraject voor de nieuwe pensioenregeling is bijzondere aandacht geweest voor de evenwichtige belangenafweging voor de verschillende deelnemersgroepen binnen het pensioenfonds. De effecten van de overgang naar de nieuwe pensioenregeling zijn per deelnemersgroep in kaart gebracht en beoordeeld volgens vooraf opgestelde criteria van belangenafweging. Na een intensief en zorgvuldig besluitvormingstraject met alle betrokken partijen heeft het pensioenfonds op 10 oktober 2025 het formele invaarbesluit genomen. Het pensioenfonds geeft hiermee aan de nieuwe pensioenregeling te kunnen en te willen uitvoeren binnen de door sociale partners genoemde uitgangspunten. De gepensioneerdenvereniging (de GV KPN) is eveneens betrokken geweest en heeft gebruik gemaakt van het hoorrecht.
Op 16 oktober 2025 heeft het pensioenfonds het zogenaamde invaardossier bij de toezichthouder DNB ingediend. Het invaardossier bevat onder andere het invaarbesluit, het transitieplan en de rapportage over de mate van datakwaliteit.
Tijdens het opstellen van dit jaarverslag zijn er diverse overleggen geweest met DNB over de ingediende stukken. Het pensioenfonds is nog in afwachting van de definitieve reactie van DNB op het invaardossier.
In 2026 zijn de testwerkzaamheden voor de overgang naar de nieuwe pensioenregeling opgestart bij onze uitvoeringspartijen waarbij het pensioenfonds nauw betrokken wordt. De eerste resultaten van deze testen worden in de loop van mei 2026 verwacht, waarbij de focus niet alleen uitgaat naar de technische juistheid van de overgang maar ook naar de kwaliteit daarvan.
Waarom beleggen we het pensioengeld? En wat heeft dat opgeleverd? Hoe houden we de risico's verantwoord? Wat doen we op het gebied van maatschappelijk verantwoord beleggen? En hoe zit het met de kosten die we daarvoor maken? Over dit alles lees je meer in dit hoofdstuk.
Het was een uitzonderlijk beursjaar, waarin aandelenkoersen sterk schommelden en Big Tech en AI-euforie de grote trends waren. Het was ook een jaar van grote geopolitieke onzekerheid en onverwachte schokken, zoals de torenhoge importheffingen in de Verenigde Staten (VS), die later werden afgezwakt. Al met al kenmerkten de financiële markten zich door hoge volatiliteit.
Als pensioenfonds zijn wij van nature een langetermijnbelegger. Daarbij zijn zowel goede als slechte periodes op financiële markten een normaal verschijnsel. We beleggen in circa 2500 verschillende instrumenten, waaronder aandelen en vastrentende waarden, en daarnaast in categorieën zoals niet-beursgenoteerd vastgoed, private equity en private debt.
De financiële markten lieten per saldo een positief beeld zien: aandelen, private equity, vastgoed en verschillende vastrentende categorieën behaalden positieve rendementen. Exclusief bescherming tegen het valuta- en renterisico bedroeg het beleggingsresultaat 1,9%.
Inclusief deze bescherming kwam het totaalrendement uit op –3,2%. We hebben ervoor gekozen om de financiële positie richting het nieuwe pensioenstelsel deels te beschermen door het renterisico volledig (100%) af te dekken. Dit beschermt onze financiële positie bij een rentedaling. In 2025 ging dit echter ten koste van het rendement: door sterk gestegen rente had de renteafdekking een negatieve bijdrage van 7,9 procentpunt aan het totaalrendement.
Het belegde vermogen in de DB-regeling bedroeg eind 2025 € 10.002 miljoen, een daling van € 568 miljoen ten opzichte van een jaar eerder. Deze afname is het resultaat van het negatieve totaalrendement van -€ 358 miljoen en het saldo van de ontvangen premies en uitkeringen in 2025 (€ 210 miljoen).
Door de stijging van de rente (van 2,2% eind 2024 naar 3,1% eind 2025) is de waarde van de pensioenverplichtingen sterk gedaald, van € 9,4 miljard naar € 8,6 miljard. Hierdoor verbeterde onze financiële positie per saldo in 2025. De actuele dekkingsgraad steeg van 126,1% naar 131,9%.
Naast de beleggingen in de DB-regeling bedraagt het pensioenkapitaal in de BPR- en IPS-regelingen (Individueel Pensioensparen) € 1.320 miljoen. Dit vermogen is belegd in life-cycles en vrijbeleggen-depots. Een overzicht van de bijbehorende rendementen vind je elders in dit verslag.
De rendementen verschillen per leeftijdscohort en per vrijbeleggen-depot. Binnen deze regelingen worden beleggingsrisico’s niet collectief gedeeld, maar zijn ze direct voor rekening van de individuele deelnemer. Daarom wordt standaard belegd via een life-cycle, waarbij de beleggingsrisico’s worden afgebouwd naarmate de pensioendatum nadert. Deelnemers kunnen er ook voor kiezen hiervan af te wijken en te beleggen in een van de vrijbeleggen-depots.
Beleggen is noodzakelijk om onze deelnemers nu en in de toekomst een goed pensioen te bieden. We streven ernaar om zo te beleggen dat het pensioen levenslang kan worden uitgekeerd en zoveel mogelijk meegroeit met de inflatie. Dit is niet haalbaar met alleen het sparen van premies.
Samen pensioen opbouwen in een pensioenfonds biedt belangrijke voordelen. Beleggingsrisico’s worden gespreid over alle deelnemers én, door de lange beleggingshorizon, over verschillende generaties. Daarmee worden verschillen tussen pech- en geluksgeneraties zoveel mogelijk beperkt. Dit maakt het mogelijk om binnen vastgestelde grenzen verantwoorde beleggingsrisico’s te nemen.
We beleggen de premie die jij en je werkgever inleggen op een verantwoorde, duurzame manier. Bij de beleggingskeuzes letten we niet alleen op rendement, risico’s en kosten, maar ook op de impact van onze beleggingen op mens en milieu. Daarbij zijn we voortdurend op zoek naar de juiste balans. In dit verslag beschrijven we deze onderdelen afzonderlijk, zodat jij een compleet beeld krijgt van hoe wij beleggen voor een goed pensioen.
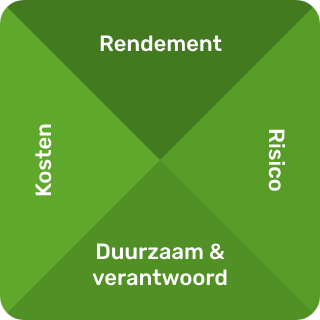
Om deze vier onderdelen goed te kunnen verantwoorden is het belangrijk om eerst kort het huidig beleggingsbeleid en de totstandkoming daarvan te beschrijven. Als je geïnteresseerd bent in meer gedetailleerde informatie over ons beleggingsbeleid, kijk dan eens in ons beleggingsplan op de website.
Het beleggingsproces van het pensioenfonds volgt een vaste cyclus. Wij beschrijven hoe de verschillende stappen van deze cyclus er in de praktijk uitzien en welk beleggingsbeleid daaruit voortvloeit. De missie, doelstellingen en risicohouding, zoals eerder beschreven in dit verslag, vormen de basis voor deze beleggingscyclus.
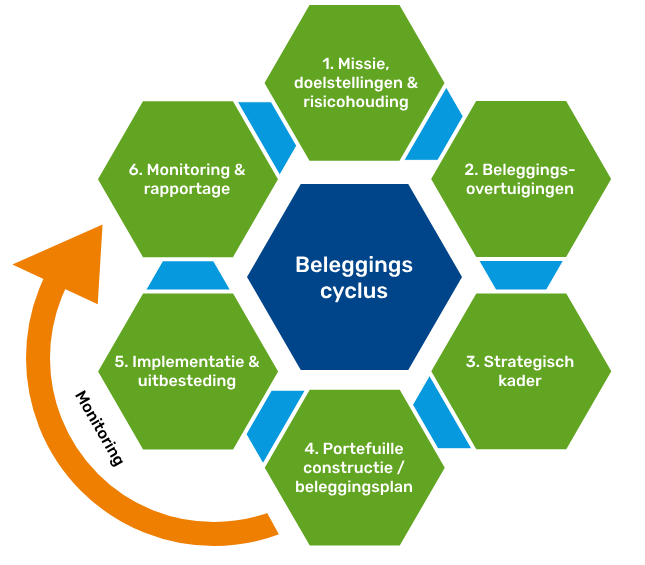
We toetsen met een ALM-studie in hoeverre de risicohouding (en premiestelling) past bij de ambitie van het pensioenfonds. Op basis van de risicohouding en ambitie wordt het strategisch beleggingsbeleid voor de lange termijn vastgesteld. Dit beleid vormt het uitgangspunt om de ambitie op lange termijn te realiseren. Hierbij hanteren we een horizon van 15 jaar.
Hoe wij het pensioengeld voor de lange termijn beleggen en hoe wij beleggingsrisico’s beheersen, ligt vast in ons beleggingsbeleid. Dat is gebaseerd op zeven beleggingsovertuigingen:
In de strategische beleggingsmix is vastgelegd hoe we pensioengeld verdelen over de verschillende soorten beleggingen, elk met zijn eigen risico- en rendementsverwachtingen. Hiermee bepalen we de verhouding tussen beleggingsrisico’s en de kans op extra rendement.
Het pensioenfonds voert elke drie jaar een zogeheten ALM-studie uit naar wat voor de deelnemers het optimale beleggingsbeleid is. De studie is afgestemd op de risicohouding en de pensioenverplichtingen voor de lange termijn. In 2023 is de meest recente ALM-studie uitgevoerd.
Eind 2025 bestaat de strategische portefeuille voor 43% uit zakelijke waarden (aandelen, vastgoed en private equity). De overige 57% is belegd in vastrentende waarden (bedrijfsobligaties, hoogrentende obligaties, staatsobligaties opkomende landen, Nederlandse hypotheken, private debt en staatsobligaties). Je ziet de verdeling in onze strategische portefeuille verder uitgesplitst terug in onderstaande figuur.
Belangrijk om te benoemen is dat de strategische portefeuille een beoogde portefeuille is. Zo is de allocatie naar private debt op dit moment nog in opbouw, waardoor het beoogde percentage van 6% nog niet is bereikt.
Bovenstaande grafiek in tabel-vorm:
| Belegging | Percentage |
|---|---|
| Aandelen Ontwikkelde markten | 30,0% |
| Private Equity | 4,5% |
| Niet-beursgenoteerd vastgoed | 8,5% |
| Staatsobligaties | 12,5% |
| Bedrijfsobligaties | 14,0% |
| Obligaties opkomende markten | 5,5% |
| High Yield obligaties | 4,0% |
| Nederlandse Hypotheken. | 15,0% |
| Private Debt | 6,0% |
Een daling van de rente leidt tot hogere pensioenverplichtingen, en vormt daarmee een risico voor onze dekkingsgraad. Om te voorkomen dat we door rentedalingen onze pensioenambitie niet kunnen realiseren, wordt het renterisico in meer of mindere mate afgedekt.
In 2025 is er al voor gekozen om het renterisico in aanloop naar de overgang naar de nieuwe pensioenregeling onder de Wtp zo klein mogelijk te maken en daarom de renteafdekking op 100% van onze verplichtingen te zetten. De beleggingsinstrumenten waarmee de afdekking wordt uitgevoerd zijn vastrentende waarden en renteswaps. Een renteswap is een financieel instrument dat, net als obligaties, in waarde stijgt als de rente daalt. Samen beschermen ze de dekkingsgraad wanneer de pensioenverplichtingen toenemen als gevolg van een dalende kapitaalmarktrente.
Maatschappelijk verantwoord beleggen is een belangrijk onderdeel van ons beleggingsbeleid. Dit is een proces dat voortdurend in beweging is.
In stap vier wordt het strategisch beleggingsbeleid verder verfijnd. De beleggingscategorieën worden daarbij gedetailleerder ingevuld. Zo worden binnen aandelen keuzes gemaakt voor regio’s (bijvoorbeeld Europa, VS of Azië) en beleggingsstrategieën (bijvoorbeeld een focus op grote ondernemingen of een voorkeur voor maakbedrijven).
Omdat wij wereldwijd beleggen, beleggen we ook in vreemde valuta zoals de Amerikaanse dollar en het Britse pond. Aangezien de verplichtingen van het pensioenfonds in euro’s luiden, ontstaat er een valutarisico. Om de gevolgen van wisselkoersschommelingen te beperken, dekt het pensioenfonds dit valutarisico in meer of mindere mate af, afhankelijk van de beleggingscategorie.
Een economische visie van het bestuur kan, mede op basis van het advies van onze fiduciair beheerder, aanleiding geven om tijdelijk (voor een periode van één tot drie jaar) af te wijken van het strategisch beleggingsbeleid voor de lange termijn. Zulke tijdelijke afwijkingen worden vastgelegd in het jaarlijkse beleggingsplan.
De verfijning en tijdelijke afwijkingen worden vastgelegd in de beleggingsmix die de normportefeuille wordt genoemd. Meer informatie hierover vind je in het meest recente beleggingsplan op onze website onder 'documenten'. In de tabel is de in december vastgestelde normportefeuille per 2026 opgenomen.
Bovenstaande grafiek in tabel-vorm:
| Belegging | Percentage |
|---|---|
| Aandelen Ontwikkelde markten | 30,0% |
| Private Equity | 4,5% |
| Niet-beursgenoteerd vastgoed | 8,5% |
| Staatsobligaties | 12,5% |
| Bedrijfsobligaties | 3,0% |
| Bedrijfsobligaties ex. Financials | 3,0% |
| Green Bonds | 2,5% |
| Asset Backed Securities | 4,5% |
| Obligaties opkomende markten | 5,5% |
| High Yield obligaties | 4,0% |
| Nederlandse Hypotheken. | 16,0% |
| Private Debt | 6,0% |
De samenstelling van de normportefeuille had in 2025 een positief effect van +0,2%-punt op de dekkingsgraad.
In stap vijf wordt de normportefeuille daadwerkelijk geïmplementeerd. Hierbij maken we op productniveau keuzes over de invulling van de beleggingsportefeuille. Ook maken we afspraken met partijen over de uitbesteding. Enkele voorbeelden zijn:
In de laatste stap, monitoring en rapportage, worden de rapportages over de uitvoering van het beleggingsplan beoordeeld. Daarbij stellen wij als eis dat de uitvoerende vermogensbeheerders adequaat inzicht geven in de beheersing van de risico’s en in de beleggingsresultaten.
Op basis hiervan kunnen we toetsen of de ambitie en doelstellingen worden gerealiseerd. Als we afwijkingen constateren, kunnen we besluiten om (een deel van) de beleggingscyclus opnieuw te doorlopen. Onderdeel van deze stap is ook het openbaar maken van de resultaten in het jaarverslag. In het volgende hoofdstuk vind je de resultaten over 2025.
Het jaar 2025 kenmerkte zich door oplopende geopolitieke spanningen. NAVO-landen besloten, onder druk van de VS, een groter deel van hun uitgaven aan defensie te besteden. De door president Trump begin 2025 aangekondigde tarieven en handelsmaatregelen drukten op de wereldeconomie. Conflicten rond olie, gas en kritieke grondstoffen beïnvloedden zowel de economie als de veiligheid en maakten opnieuw duidelijk dat de energieafhankelijkheid in Europa – met name van fossiele grondstoffen – nog groot is.
Naast de VS bleef ook China een belangrijke economische en technologische speler. De ontwikkelingen op technologiegebied stonden in het teken van kunstmatige intelligentie (AI). Dit alles leidde tot sterk beweeglijke aandelenmarkten wereldwijd. De korte rente in Europa daalde, mede door renteverlagingen van de ECB, terwijl de kapitaalmarktrente (de lange rente) per saldo steeg. Op de valutamarkten viel vooral de daling van de Amerikaanse dollar ten opzichte van de euro op. De meeste aandelen- en obligatie-indices sloten het jaar met een positief rendement af, terwijl de inflatieverwachtingen gedurende het jaar relatief stabiel bleven.
Vrijwel alle beleggingscategorieën in de portefeuille leverden een positieve bijdrage, waarbij aandelen het sterkst presteerden. Hierdoor bedroeg de bijdrage van de beleggingsportefeuille (exclusief rente- en valuta-afdekking) in 2025 1,9%.
De effecten van de rente- en valuta-afdekking verdienen nadere toelichting. Doordat het grootste deel van het dollarrisico in de portefeuille is afgedekt, leidde de daling van de dollar tot een positief resultaat van 2,6%. Daartegenover stond dat de afdekking van het renterisico, zoals eerder toegelicht, een negatieve bijdrage van 7,9% leverde aan het beleggingsresultaat. Inclusief rente- en valuta-afdekking resulteerde dit in een totaalrendement van -3,2%.
De gestegen rente zorgde er echter ook voor dat de verplichtingen van het pensioenfonds aanzienlijk daalden. Per saldo (het beleggingsresultaat en de lagere verplichtingen) leidde dit tot een stijging van de dekkingsgraad van 126,1% naar 131,9%.
Onze actieve beleggingen bleven in 2025 achter bij de benchmark. Dit komt doordat onze actieve managers bewust kiezen voor kwaliteitsbedrijven, die dit jaar achterbleven bij de markt. Daarnaast hadden sommige managers een onderweging in sectoren die juist sterk presteerden, zoals grondstoffen, banken en AI-gerelateerde technologie. Ook drukten verkeerde aandelenselecties in onder andere technologie en regio’s zoals Azië extra op het rendement. Op langere termijn presteren onze actieve managers beter dan de benchmark. Als pensioenfonds blijven we deze keuze doorlopend evalueren.
De economische ontwikkelingen en de gemaakte keuzes binnen het beleggingsbeleid hebben invloed op het resultaat van de beleggingen. In de tabel hieronder zie je de beleggingsresultaten over 2025 in de DB-regeling. De percentages in de laatste kolom laten zien hoe elke beleggingscategorie heeft bijgedragen aan het totale rendement.
| Categorie/subcategorie | Normgewicht 2025 (in %)* | Marktwaarde (in mln. €)* | Bijdrage aan totaal rendement (in %)* |
|---|---|---|---|
| Zakelijke waarden | 43 | 4.411 | 1,6 |
| Aandelen wereldwijd | 30,0 | 2.911 | 0,8 |
| Aandelen opkomende markten | 0 | 0 | 0,2** |
| Aandelen Long Term Investing | 0 | 0 | 0,5** |
| Private Equity | 4,5 | 615 | 0,1 |
| Vastgoed | 8,5 | 884 | 0,1 |
| Vastrentende waarden | 57 | 5.089 | 0,3 |
| Bedrijfsobligaties | 3,0 | 304 | 0,1 |
| Bedrijfsobligaties ex. Financials | 3,0 | 199 | -0,1 |
| Green Bonds | 2,5 | 262 | 0,1 |
| Asset Backed Securities | 4,5 | 493 | 0,2 |
| Obligaties opkomende markten | 5,5 | 625 | 0,1 |
| High Yield obligaties | 4,0 | 428 | -0,1 |
| Nederlandse hypotheken | 16,0 | 1.918 | 0,3 |
| Private Debt | 6,0 | 108 | 0,0 |
| Staatsobligaties | 12,5 | 751 | -0,3 |
| Totaal zonder overlay | 9.500 | 1,9 | |
| Liquiditeiten | 2.138 | 0,2 | |
| Renteafdekking | -1.658 | -7,9 | |
| Valutaafdekking | 22 | 2,6 | |
| Totaal beleggingen | 100 | 10.002 | -3,2 |
Op vrijwel alle beurzen lieten de aandelenkoersen fraaie stijgingen zien. De brede index voor ontwikkelde markten sloot het jaar 6,8% hoger af (gemeten in euro’s). Binnen de ontwikkelde markten was met name het beleggingssentiment in Europa bijzonder goed. De brede Europese aandelenindex sloot 2025 maar liefst 19,4% hoger af. Binnen Europa waren de beurzen in Spanje en Oostenrijk de best presterende, terwijl de Deense beurs een negatieve uitschieter was. In de VS was er ook sprake van een mooie stijging, maar door de daling van de dollar bleef de stijging van de brede aandelenindex gemeten in euro’s beperkt tot 3,4%.
Ook het sentiment op de aandelenbeurzen in de opkomende markten was in dit verslagjaar uitgesproken positief. De brede aandelenindex voor deze markten sloot het jaar 17,8% hoger af. Zuid-Korea was met stip de beste presterende opkomende markt in 2025. Landen in het Midden-Oosten bleven per saldo wat achter als gevolg van de toegenomen geopolitieke spanningen en een daling van de olieprijs. Op de aandelenbeurzen in Latijns-Amerika was eveneens sprake van een positieve stemming. De koersen profiteerden daar van lage waarderingen, afnemende inflatie en de sterke prijsstijging van een aantal grondstoffen.
De belangrijkste drijfveer achter de stijgende koersen op de aandelenmarkten waren de positieve verwachtingen van beleggers rondom AI. Het waren dan ook de IT-bedrijven die hierin actief zijn (zoals Alphabet, Nvidia, Broadcom en TSMC) die de grootste koersstijgingen lieten zien en daarmee de IT-sector tot een van de beste presterende sectoren in 2025 maakten. Daar staat tegenover dat de koersen van de ondernemingen waarvan het bedrijfsmodel te lijden kan hebben onder de mogelijkheden van AI, onder druk stonden. Te denken valt aan bedrijven als Adobe, waar beleggers vrezen dat AI het product vervangt.
De best presterende sector in 2025 was de grondstoffensector (43%). De goudprijs steeg sterk als gevolg van de geopolitieke omstandigheden en renteverwachtingen. Zilver presteerde nog beter door de toenemende vraag, onder andere vanuit de electronika-industrie. Ook de koperprijs liet een sterke stijging zien, gedreven door de groeiende vraag vanuit de bouw van AI-datacenters en de energietransitie (zoals de aanleg en uitbreiding van elektriciteitsnetten).
| Categorie/subcategorie | Rendement 2025 (%) | Benchmark (%) | Relatief rendement (%) |
|---|---|---|---|
| Zakelijke waarden | |||
| Aandelen wereldwijd niet afgedekt | 4,3 | 7,9 | -3,6 |
| Aandelen opkomende markten | 13,3 | 19,2 | -5,9 |
| Aandelen Long Term Investing | 5,9 | 6,9 | -1,0 |
| Private Equity | 1,1 | 7,9 | -6,8 |
| Vastrentende waarden | |||
| Bedrijfsobligaties | 3,3 | 3,0 | 0,3 |
| Green Bonds | 2,9 | 2,6 | 0,3 |
| Obligaties opkomende markten niet afgedekt | 1,7 | 0,5 | 1,2 |
| High Yield obligaties niet afgedekt | -1,7 | -2,4 | 0,7 |
Onze aandelenportefeuilles worden actief beheerd. De door ons aangestelde portefeuillemanagers krijgen een mandaat en een benchmark mee waartegen hun prestaties worden afgemeten. De opdracht die deze managers meekrijgen, is dat ze een portefeuille-invulling kiezen die (over meerdere jaren gemeten) tot een beter resultaat dan de meegegeven benchmark zal moeten leiden.
In de afgelopen jaren hadden de meeste managers inderdaad een goed (relatief, dus in vergelijking met de benchmark) resultaat behaald. Dit jaar echter pakte het helaas anders uit. De managers die beleggen in Europese aandelen gaven de voorkeur aan wat kleinere bedrijven in de portefeuille en ze belegden relatief minder in financiële ondernemingen. Dit terwijl in 2025 juist de Europese financiële ondernemingen fraaie koersstijgingen lieten zien en de koersontwikkelingen van de grotere bedrijven aanzienlijk beter waren dan die van de middelgrote en kleinere ondernemingen.
De portefeuillemanagers die zich richten op de VS waren niet alleen onderwogen in de financiële sector, maar werden ook geraakt door hun keuze van bedrijven in de IT-sector. De ondernemingen in AI waren daar de grote smaakmakers. Bij een bredere spreiding van de IT-ondernemingen in de portefeuille loopt men door de enorme koersstijgingen van specifieke IT-ondernemingen al snel een relatieve achterstand op.
Hoewel de behaalde beleggingsresultaten in de aandelenportefeuille positief waren, waren ze lager dan de bijbehorende benchmarks. Dat is teleurstellend, maar de rendementen van actief beheer moet je over langere tijd (3 tot 5 jaar) bekijken alvorens je conclusies kunt trekken. Over deze periode gemeten voegen de huidige managers gemiddeld genomen nog steeds waarde toe.
Toch vonden we, op grond van een uitgebreide evaluatie, enkele categorieën in de aandelenportefeuille niet langer passend. Daarom hebben we in het laatste kwartaal van 2025 binnen de aandelenportefeuille afscheid genomen van de beleggingsstrategie ‘long term investing’ en van de regio ‘opkomende markten’. 'Long term investing' vanwege het niet behalen van de 5-jaars rendementsdoelstelling en het onderscheidende MVB-profiel nam over de jaren af, doordat de andere aandelenstrategieën sterk zijn verbeterd op maatschappelijk verantwoord beleggen. Voor 'opkomende markten' geldt ook dat het rendement al geruime tijd achter liep op de wereldwijde benchmark. Daarom heeft het pensioenfonds besloten de aandelen aan te laten sluiten bij de wereldwijde benchmark.
De rendementen op private equity waren in 2025 gemiddeld genomen positief, maar ze lagen onder het langjarig gemiddelde en bleven achter bij de meeste aandelenbeurzen. Onderliggend deden buyout en venture capital deals, met name AI-gerelateerde, het goed, terwijl Aziatische beleggingen een moeizaam jaar hadden. Fondsmanagers legden zich bij het creëren van waarde vooral toe op operationele verbeteringen bij hun bedrijven, met een focus op cashflows en minder op snelle omzetgroei. Het verschil in performance tussen de best en slechtst presterende fondsen nam verder toe. Dit benadrukt het belang van goede fondsselectie.
Hoewel het transactievolume voor kleinere en kwalitatief hoogwaardige bedrijven redelijk op peil bleef, had de bredere M&A-markt het in 2025 nog moeilijk. Wel was er een gestaag herstel te zien en werd het verschil tussen wat verkopers vroegen voor een bedrijf en wat kopers bereid waren te betalen langzaam kleiner. 2025 was wederom een moeilijk jaar voor fondsmanagers om vers kapitaal op te halen. Dit gold met name voor jonge en minder succesvolle fondsmanagers.
Onze beleggingen in private equity behaalden in 2025 een rendement van 1,1%. Dit was lager dan de wereldwijde aandelenindex die als benchmark voor de langetermijn wordt gehanteerd. Door het afwijkende karakter van private equity in vergelijking met wereldwijde aandelen, bijvoorbeeld qua waarderingen, kan het rendement afwijken en verloopt dit in zijn algemeenheid meer schoksgewijs. De toegevoegde waarde van private equity ten opzichte van wereldwijde aandelen dient daarom op de lange termijn te worden bezien. Op de lange termijn ligt het rendement van private equity boven de doelstelling.
Wereldwijd lieten vastgoedmarkten een toename zien van zowel de verhuuractiviteiten als het transactievolume. Wel is sprake van een gematigde toename. De onzekerheid door geopolitieke spanningen en toegenomen handelsbarrières zorgt ervoor dat de doorlooptijd van transacties is gestegen. Marktpartijen moeten hun beleggingsbeleid aanpassen aan frequent veranderende macro-economische ontwikkelingen.
Ramingen van marktpartijen laten zien dat het transactievolume in 2025 in de VS, Europa en Azië circa 19% hoger ligt ten opzichte van het vorige jaar. De grootste stijgingen van het transactievolume waren te zien in de VS en Azië-Pacific. Europa bleef relatief achter.
In zijn algemeenheid geldt dat de gevolgen van de wereldwijd gedaalde vraag van huurders worden gecompenseerd door een nog sterkere daling van het aanbod, omdat de nieuwbouw sterk is gedaald als gevolg van toegenomen bouwkosten en strenge regelgeving.
Opvallend is dat wereldwijd nagenoeg overal de woninghuren stijgen. In de Verenigde Staten lijken de kantoorhuren de grootste daling achter de rug te hebben, terwijl in Azië-Pacific sprake is van stijgingen in het topsegment. In Europa en de Verenigde Staten stijgen de logistieke huren licht, maar in Azië-Pacific is nog sprake van dalingen door de grote afhankelijkheid van de door de handelstarieven getroffen wereldhandel. In de Verenigde Staten dalen de winkelhuren, terwijl deze stijgen in een aantal grote steden in Azië-Pacific en Europa die ook een populaire toeristenbestemming zijn.
De kapitaalmarkt kende een volatiel jaar. Zo steeg de Duitse 10-jaarsrente per saldo met 0,5 procentpunt naar 2,86%. Hoewel de ECB de rente meerdere keren verlaagde, steeg de rente voor langere looptijden. Toch bleef de break-even inflatie, afgelezen uit Duitse 10-jaars inflatiegerelateerde obligaties, vrijwel onveranderd in 2025. Obligaties met een wat hoger risicoprofiel presteerden beter dan staatsobligaties en sloten 2025 af met veelal hogere rendementen dan “veilige staatsobligaties”.
Europese staatsobligaties met een lange(re) looptijd kenden een volatiel jaar waarin een negatief rendement werd behaald. Rentes liepen gedurende het jaar verder op. De Duitse 10-jaarsrente steeg met 0,5 procentpunt naar 2,9%. De 30-jaarsrente steeg met 0,9 procentpunt naar 3,5%. Opvallend was dat de rentestijging in Zuid-Europese landen beperkter was. In Italië bleef de 10-jaarsrente per saldo onveranderd. Het renteverschil tussen Duitse staatsobligaties en swaps was relatief stabiel op het 10-jaarspunt. Aan het einde van het jaar lag de Duitse rente 7 basispunten onder de swapcurve. Op het 30-jaarspunt lag de Duitse rente 23 basispunten boven de swapcurve. Dit verschil werd kleiner gedurende het jaar.
De break-even inflatie voor de 10-jaars Duitse inflatiegerelateerde obligatie daalde licht van 1,8% (eind 2024) naar 1,7%. Deze lag daarmee licht lager dan het door de ECB beoogde niveau van 2%.
Staatsobligaties van opkomende landen toonden een opmerkelijke veerkracht ondanks handelsproblemen, geopolitieke instabiliteit en andere risico's gedurende het jaar. Ze behaalden een sterk positief rendement door zowel de gedaalde marktrente als de gedaalde risicopremie. Mede door het verruimende beleid van centrale banken daalden kapitaalmarktrentes wereldwijd. Per saldo daalde de risicopremie van de index met 0,6 procentpunt naar 1,9%. Met name binnen de groep landen met een lage(re) kredietwaardigheid (high yield) daalden de risicopremies aanzienlijk.
In de verslagperiode behaalde de portefeuille discretionaire nominale staatsobligaties een negatief rendement door de gestegen rente. De 10-jaars Duitse rente begon het jaar nog op 2,37%, waarna deze in maart explosief steeg richting 3% door een aankondiging van de Duitse bondskanselier Friedrich Merz om de investeringen in defensie en infrastructuur enorm te verhogen en het schuldenplafond daarmee los te laten. De verwachte extra uitgifte van Duitse staatsobligaties als gevolg van dit verhoogde uitgavepatroon zorgde voor een stijgende rente. In april zakte dit weer rap terug naar 2,5% doordat Donald Trump op liberation day startte met een tarievenoorlog. Aandelen toonden scherpe koersdalingen en de weg naar veilig staatspapier lag open. Daarnaast continueerde de ECB haar verruimende rentebeleid en voerde nog eens vier keer 25 basispunten aan renteverlagingen door, waardoor de depositorente van 3% naar 2% daalde. Doordat de ECB in de tweede helft van 2025 geen renteverlagingen meer heeft doorgevoerd, steeg de rente gestaag terug naar 2,86% op jaareinde. Vooral in het vierde kwartaal bewoog de rente hard omhoog doordat de ECB aangaf dat het klaar is met het verruimende rentebeleid en enkel afwacht op hoe de economie zich ontwikkelt alvorens verdere stappen te zetten. De Franse staatsobligaties hadden een positieve performance ten opzichte van Duitsland, aangezien de politieke rust weer wat terugkeerde. Daarnaast deden de supranationale obligaties van de Europese Unie het ook uitstekend in 2025 en nam de risico-opslag ook hier, net als bij Frankrijk, af.
Bedrijfsobligaties kenden een positief jaar. Door relatief goede bedrijfswinsten en een positieve ontwikkeling op aandelenmarkten presteerden bedrijfsobligaties ruim 2 procentpunt beter dan staatsobligaties. Verschillen tussen de sectoren waren beperkt en alle sectoren kenden een hoger rendement dan staatsobligaties. Per saldo daalde de risicopremie op investment grade euro bedrijfsobligaties met 0,23 procentpunt naar 0,76%.
Hoogrentende bedrijfsobligaties (high yield) hadden een positief jaar door relatief goede bedrijfswinsten en positieve aandelenmarkten. Hoogrentende bedrijfsobligaties presteerden bijna 3% procentpunt beter dan staatsobligaties in 2025. Per saldo daalde de risicopremie met 0,15 procentpunt naar 2,92%. Obligaties met een CCC-rating bleven gemiddeld achter bij obligaties van hogere kwaliteit. Op sectorniveau was media zwak, terwijl gezondheidszorg het best presteerde.
Europese Asset Backed Securities (ABS) beleefden opnieuw een positief en stabiel jaar waarin een positief rendement werd gerealiseerd. Het positieve sentiment voor Europese ABS was het gevolg van onder andere stabiele financiële omstandigheden voor Europese consumenten en een aanhoudende vraag naar Europese ABS die het aanbod overtreft. Ook de variabele rentestructuur zorgde ervoor dat de Europese ABS-markt relatief stabiel bleef, ondanks de volatiliteit in bredere financiële markten. De meer risicovolle delen van het Europese ABS-universum behaalden de hoogste rendementen.
De green bond index behaalde in 2025 een positief rendement. Net als bij reguliere bedrijfsobligaties werd dit gedreven door positieve bedrijfswinsten en afnemende spreads. Per saldo daalde de risicopremie met 0,21 procentpunt naar 0,61%. De markt voor Green Bonds groeide in 2025 met meer dan 20%.
Ondanks de afgenomen vraag naar Nederlandse hypotheken van institutionele beleggers behaalden Nederlandse hypotheken een sterk positief rendement dat hoger was dan dat van staatsobligaties. De risicopremie was vrijwel stabiel in 2025 op 1,4% voor een hypotheek met een 20-jaars looptijd en Nationale Hypotheek Garantie (NHG). Huizenprijzen liepen verder op in 2025 en betalingsachterstanden bevinden zich op een laag niveau.
Private debt heeft een jaar achter de rug met stabiele rendementen. Zowel base-rates als spreads zijn al enige tijd onderhevig aan een dalende trend. Centrale banken hebben in alle grote marken de rentes verlaagd en de toegenomen concurrentie heeft geleid tot compressie in de spreads. De absolute niveaus van de yields blijven echter relatief hoog vergeleken met enkele jaren geleden. De verwachting is dat als de activiteit op de M&A-markten toeneemt, ook de concurrentie om kapitaal zal toenemen. Dat resulteert mogelijk in hogere spreads.
De faillissementcijfers vertonen een dalende trend. Tegelijk lijkt er een toenemende tweedeling in de markt. Het faillissementpercentage voor grote ondernemingen (met een EBITDA van meer dan USD 50 mln.) bedroeg gedurende delen van het jaar ongeveer 0,5% (ten opzichte van het gemiddelde van 1,7% in 2020-2024), terwijl het faillissementpercentage voor kleinere bedrijven (met een EBITDA van USD 25-50 mln.) hoog bleef op 2,90% (ten opzichte van het gemiddelde van 2,6% in 2020-2024).
De komende jaren zal deze portefeuille verder worden opgebouwd.
De dekkingsgraad van het pensioenfonds is gevoelig voor renteveranderingen. Om de dekkingsgraad te beschermen, dekken we het renterisico af met vastrentende waarden en renteswaps. De strategische mate van renteafdekking bedroeg in 2025 100% van de verplichtingen. Het resultaat op renteswaps is sterk afhankelijk van rentebewegingen. In 2025 steeg de euro-swaprente. Dit had een negatief effect op de waarde van renteswaps. Het resultaat op de swapportefeuille droeg -7,9 procentpunt bij aan het totale rendement van de portefeuille.
Het pensioenfonds dekt een deel van het valutarisico van de beleggingen af. Per saldo leidde de afdekking tot een positieve bijdrage aan het rendement van 2,6 procentpunt. Dit is met name een gevolg van het afdekken van de Amerikaanse dollar, die zwakker werd ten opzichte van de euro.
In onderstaande tabel zijn de posities van de DB-portefeuille in de grootste valuta’s voor en na afdekking van het valutarisico opgenomen, zowel in absolute en relatieve waarden.
| Valuta | Waarde beleggingen voor afdekking (in mln. €) | Waarde beleggingen na afdekking (in mln. €) | Voor afdekking (in %)* |
Na afdekking (in %)* |
|---|---|---|---|---|
| Euro | 5.506,7 | 8.160,6 | 55,2 | 81,6 |
| Amerikaanse dollar | 3.549,6 | 1.135,9 | 35,6 | 11,4 |
| Japanse yen | 144,5 | 65,6 | 1,4 | 0,7 |
| Britse pond | 139,5 | 69,7 | 1,4 | 0,7 |
| Australische dollar | 93,7 | 41,7 | 0,9 | 0,4 |
| Canadese dollar | 91,8 | 102,9 | 0,9 | 1,0 |
| Hong Kong dollar | 84,4 | 72,0 | 0,8 | 0,7 |
| Taiwan dollar | 65,9 | 60,8 | 0,7 | 0,6 |
| Zwitserse frank | 62,0 | 38,1 | 0,6 | 0,4 |
| Overig | 241,1 | 254,9 | 2,4 | 2,5 |
| Totaal | 9.979,2 | 10.002,2 | 100 | 100 |
2025 was een goed beleggingsjaar. De meeste lifecycles en depots behaalden een positief rendement. De hoogste rendementen werden behaald op de meest risicovolle beleggingsmixen voor de jongere leeftijdscohorten. Aandelen waren de best presterende beleggingscategorie. Voor de oudere leeftijdscohorten wordt het risico afgebouwd en de renteafdekking opgebouwd met langlopende staatsobligaties. Deze obligaties behaalden een rendement van -7,7%. Daar staat tegenover dat de inkoop van pensioen door de gestegen rente goedkoper is geworden, waardoor de hoogte van het in te kopen pensioen grotendeels stabiel blijft.
Hieronder lees je meer over de resultaten van de verschillende beleggingen in de Beschikbare Premieregeling en het Individueel Pensioensparen (lifecycles). De samenstelling van de verschillende lifecycles en vrij beleggen depots vind je in het overzicht op de website.
Lifecyclebeleggen is zo ingericht dat het beleggingsrisico afneemt naarmate je dichter bij je pensioen komt. Zo beschermen we de hoogte van de aanstaande pensioenuitkeringen. De stabiele lifecycle is tot op het moment van met pensioen gaan de basis in de beschikbare premieregeling. Daarnaast is er ook een lifecycle voor deelnemers die kiezen voor een variabele uitkering vanaf de pensioendatum. De lifecycle voor de variabele uitkering wijkt vanaf leeftijd 58 af van de lifecycle voor de stabiele uitkering. In de variabele lifecycle is het pensioen na de pensioendatum nog voor een deel belegd in zakelijke waarden zoals aandelen.
Deelnemers aan de beschikbare premieregeling kunnen op hun 58ste kiezen tussen de beide lifecycles. Deze keuze is voorlopig. De definitieve keuze maak je op de pensioendatum.
In de tabellen hieronder zie je de samenstellingen van de verschillende lifecycles. Eind 2025 bedroeg het totaal belegd vermogen in de verschillende lifecycles € 1.103,6 miljoen. In de volgende tabellen zie je het resultaat per leeftijdscohort.
| Leeftijdscohort |
Marktwaarde (in mln. €)* |
Rendement 2025 (in %) |
Benchmark (in %) |
Relatief rendement (in %) |
|---|---|---|---|---|
| Life-cycle stabiel opbouwfase | ||||
| LC 1 <50 | 133,2 | 8,5 | 10,5 | -2,0 |
| LC 2 50-51 | 65,0 | 8,1 | 9,6 | -1,5 |
| LC 3 52-53 | 91,2 | 7,7 | 8,9 | -1,2 |
| LC 4 54-55 | 125,7 | 7,4 | 8,2 | -0,8 |
| LC 5 56-57 | 128,6 | 6,3 | 6,8 | -0,4 |
| LC 6 58-59 | 113,6 | 5,0 | 5,1 | -0,2 |
| LC 7 60-61 | 110,7 | 3,0 | 2,9 | 0,1 |
| LC 8 62-63 | 104,1 | -0,4 | -0,5 | 0,1 |
| LC 9 64-65 | 92,2 | -3,8 | -4,0 | 0,2 |
| LC 10 66-67 | 33,0 | -4,7 | -4,9 | 0,3 |
| Leeftijdscohort |
Marktwaarde (in mln. €)* |
Rendement 2025 (in %) |
Benchmark (in %) |
Relatief rendement (in %) |
|---|---|---|---|---|
| Life-cycle variabel opbouwfase | ||||
| LC DOORBELEGGEN 6 58-59 | 10,3 | 6,3 | 6,6 | -0,3 |
| LC DOORBELEGGEN 7 60-61 | 16,7 | 5,0 | 5,3 | -0,3 |
| LC DOORBELEGGEN 8 62-63 | 15,5 | 3,6 | 3,9 | -0,3 |
| LC DOORBELEGGEN 9 64-65 | 14,4 | 2,5 | 2,7 | -0,2 |
| LC DOORBELEGGEN 10 66-67 | 8,5 | 1,4 | 1,6 | -0,2 |
| Leeftijdscohort |
Marktwaarde (in mln. €)* |
Rendement 2025 (in %) |
Benchmark (in %) |
Relatief rendement (in %) |
|---|---|---|---|---|
| Life-cycle variabel uitkeringsfase | ||||
| 68-77 | 40,7 | 0,2 | 0,3 | -0,1 |
| 78-82 | - | - | - | - |
| 83-87 | - | - | - | - |
| 88-92 | - | - | - | - |
| >92 | - | - | - | - |
Een deelnemer kan er ook voor kiezen om niet mee te doen in de lifecycles, maar in plaats daarvan zelf te kiezen voor één van de vrij beleggen depots. Voor deelnemers die de verantwoordelijkheid voor de samenstelling van de beleggingen overnemen, onderzoeken we jaarlijks of ze niet te veel risico nemen. Als het gekozen risicoprofiel van de beleggingen niet overeenkomt met de risicobereidheid die is vastgesteld met de Beleggingswijzer, dan ontvangt de deelnemer jaarlijks een brief waarin we hem of haar hierover informeren. De samenstelling van de vrij beleggen depots vind je op de website.
Eind 2025 bedroeg het totaal belegd vermogen in de vrij beleggen depots € 216,4 miljoen. In de volgende tabel zie je het behaalde resultaat per depot.
| Leeftijdscohort |
Marktwaarde (in mln. €)* |
Rendement 2025 (in %) |
Benchmark (in %) |
Relatief rendement (in %) |
|---|---|---|---|---|
| Vrij beleggen depots | ||||
| A | 64,7 | 8,9 | 11,3 | -2,5 |
| B | 71,2 | 7,9 | 9,3 | -1,4 |
| C | 57,7 | 6,3 | 6,8 | -0,4 |
| D | 16,9 | 1,2 | 1,1 | 0,0 |
| E | 4,5 | -4,7 | -5,1 | 0,4 |
| G | 1,5 | 2,2 | 2,2 | 0,0 |
De meeste vrij beleggen depots behaalden een positief rendement. De depots met het hoogste aandelenrisico behaalden de hoogste rendementen. Door een negatief rendement op de langlopende staatsobligaties behaalde depot E een negatief rendement. Depot G belegt enkel in geldmarktfondsen en behaalde met een zeer laag risico een rendement van 2,2%.
De totale omvang van de beleggingen in het premiedepot bedraagt per 31 december 2025 € 77,2 miljoen. De beleggingen voor het premiedepot worden apart van de overige beleggingen belegd. Het premiedepot wordt minder risicovol belegd. Hieronder vind je een overzicht van het premiedepot en het behaalde resultaat in 2025.
Het premiedepot is bedoeld ter bescherming van de pensioenopbouw van actieve deelnemers. Het maakt geen onderdeel uit van het eigen vermogen van het pensioenfonds en telt niet mee bij de bepaling van de (beleids)dekkingsgraad.
| Categorie/subcategorie | Strategisch gewicht (in %) |
Marktwaarde (in mln. €)* |
Rendement 2025 (in %) |
Benchmark (in %) |
Relatief rendement (in %) |
|---|---|---|---|---|---|
| Premiedepot | |||||
| Bedrijfsobligaties | 33,3 | 25,7 | 3,3 | 3,0 | 0,3 |
| Asset Backed Securities | 33,3 | 25,8 | 3,5 | 3,1 | 0,5 |
| Nederlandse hypotheken | 33,3 | 25,7 | 1,4 | -1,6 | 2,9 |
| Totaal | 100,0 | 77,2 | 2,7 | 1,5 | 1,2 |
Als pensioenfonds streven we naar een zo goed mogelijk pensioen voor de deelnemer. Dit betekent dat we streven naar een pensioen dat de inflatie bijhoudt. Daarvoor beleggen we de ingelegde pensioenpremie. We accepteren daarbij bewust risico's, omdat we daarvoor naar verwachting met een hoger rendement worden beloond. Uiteraard is een goede beheersing van de risico's cruciaal. We willen voorkomen dat we de pensioenen door tegenvallende resultaten moeten verlagen. De mate waarin we bereid zijn beleggingsrisico te nemen, noemen we onze risicohouding. Die hebben we met de sociale partners afgestemd en vastgelegd volgens de door wet- en regelgeving voorgeschreven methodiek. Deze wettelijk voorgeschreven risicohouding vind je in de bijlage.
Voor onze houding ten opzichte van beleggingsrisico en onzekerheid hanteren wij niet het begrip risicohouding maar risicobereidheid. De risicobereidheid is de mate waarin wij bereid zijn bepaalde risico’s te lopen om onze missie, visie en strategische doelstellingen te realiseren. Deze risicobereidheid leggen we vast voor de belangrijkste risico's en per strategische doelstelling.
De hoofdrisico's worden voortdurend door ons gemonitord. Als risico’s de grenzen van onze risicobereidheid overschrijden en daarmee onze doelstellingen bedreigen, treffen we aanvullende beheersmaatregelen. Voor het beleggingsbeleid zijn de volgende hoofdrisico’s vastgesteld.
Marktrisico is het risico dat de waarde van beleggingen kan fluctueren door veranderingen in de markt. Deze kunnen veroorzaakt worden door politieke en economische factoren zoals rentewijzigingen, inflatie en algemene trends in vraag en aanbod.
Onze risicobereidheid op marktrisico is hoog. Er is een hoge mate van risicoacceptatie, omdat het nemen van risico naar verwachting wordt beloond.
Het pensioenfonds loopt bewust marktrisico, omdat dit naar verwachting wordt beloond met rendement. Om het marktrisico te beheersen spreiden we de beleggingen binnen vaste bandbreedtes over verschillende beleggingscategorieën, landen, sectoren, strategieën en ondernemingen.
Een belangrijk element is dat we stress op de financiële markten voortdurend monitoren. In april 2025 liep het marktrisico in de portefeuille sterk op, door het conflict rondom de handelstarieven van president Trump van de Verenigde Staten. Na dit signaal is er direct een marktupdate gegeven door onze vermogensbeheerder en is onderzocht of er aanvullende beheersmaatregelen nodig waren. We hebben geconcludeerd dat de gespreide beleggingsportefeuille voldoende robuust was, waardoor ingrijpen niet nodig was. Achteraf bleek het overigens te gaan om een tijdelijke correctie in de markt.
In het kader van de beheersing van onder andere het marktrisico maken wij gebruik van een Asset Liability Management (ALM) studie. Dit is een strategische analyse waarbij de risico's voor de balans van het pensioenfonds in kaart worden gebracht. Er wordt gekeken naar de vermoedelijke toekomstige ontwikkelingen van de beleggingen en de pensioenverplichtingen. Een ALM-studie geeft daarmee inzicht in hoe de belangrijkste risicofactoren in de balans van het pensioenfonds doorwerken. Door deze risico's inzichtelijk te maken kunnen we deze meewegen in de strategische beleidsvorming. Wanneer risico's in relatie tot de strategische doelstellingen te groot worden, kunnen we beleid maken om de risico's te beheersen.
Krediet- en tegenpartijrisico is het risico dat tegenpartijen waaraan wij een lening ter beschikking hebben gesteld of waarmee we een financiële transactie hebben gesloten hun verplichtingen aan ons niet of niet volledig nakomen. Hierdoor kunnen wij verlies lijden op beleggingen of vorderingen.
Onze risicobereidheid voor krediet- en tegenpartijrisico is gematigd. Risico’s worden deels geaccepteerd en scherp afgewogen tegen de extra opbrengsten en/of kosten.
Het pensioenfonds werkt met een risicobudget waarin vooraf grenzen zijn bepaald voor de verschillende vormen van leningen. Naast kredietwaardige staatsobligaties beleggen we ook in risicovollere leningen, omdat we naar verwachting worden gecompenseerd voor die risico's. Daarnaast hebben we te maken met tegenpartijrisico op de tegenpartijen voor valuta- en rentederivaten en tegenpartijen waar kasgeld is belegd. Het tegenpartij-risicobeleid is erop gericht de kans op faillissement schade voor ons te beperken.
Een voorbeeld van een toegenomen tegenpartijrisico in 2025 is NVIDIA. Dit Amerikaanse technologiebedrijf groeit sterk door nieuwe AI-toepassingen. De marktwaarde van NVIDIA werd daardoor zo groot dat meer dan 1% van onze portefeuille belegd is in dit bedrijf. Voor ons was dit een signaal om de omvang van deze positie te heroverwegen en nauwlettend te monitoren: te veel afhankelijkheid van één partij leidt tot een te hoog concentratierisico. Tot op heden hebben we hier als pensioenfonds niet op ingegrepen, omdat dit onderdeel is van de benchmark en we ruimte geven aan actieve managers om daarvan af te wijken.
Matching/renterisico betreft renterisico’s, valutarisico’s en inflatierisico’s. Renterisico heeft betrekking op het renterisico van de verplichtingen. Valutarisico ontstaat doordat de pensioenverplichtingen in euro’s luiden en beleggingen niet allemaal uit eurobeleggingen bestaan. Inflatierisico ontstaat doordat we er naar streven de pensioenen jaarlijks te kunnen verhogen met een toeslag.
Onze risicobereidheid op matching- en renterisico is gematigd. Risico’s worden deels geaccepteerd en scherp afgewogen tegen de extra opbrengsten en/of kosten.
In 2025 hebben we ervoor gekozen een uitzondering te maken en de rente tijdelijk voor 100% af te dekken. Hiermee wilden we de huidige gezonde financiële situatie zo goed mogelijk beschermen tot het moment van de overgang naar het nieuwe pensioenstelsel. Voor de lange termijn is ons beleid om het renterisico niet volledig af te dekken. We accepteren een deel van het renterisico omdat dit naar verwachting bescherming biedt bij oplopende inflaties. Het risico wordt nauwlettend gemonitord waarbij strikte bandbreedtes worden aangehouden.
Het valutarisico wordt zoveel mogelijk afgedekt. Maar in sommige landen is het te kostbaar om het valutarisico af te dekken en is het soms ook onderdeel van de strategie waar een hoger verwacht rendement tegenover staat. We beheersen het valutarisico met limieten die doorlopend worden gemonitord.
Het inflatierisico kent een gedeeltelijke impliciete afdekking met beleggingscategorieën die profiteren van een inflatiestijging. Een voorbeeld is vastgoed, waarbij de huuropbrengsten vaak (gedeeltelijk) meestijgen met de inflatie. Een indicator op inflatierisico wordt nauwlettend gemonitord en signaleert wanneer het risico oploopt.
In 2025 steeg de rente, met name voor de langere looptijden. Door de volledige renteafdekking hebben we hier beperkt van geprofiteerd.
Dit is het risico op verliezen of op het niet tijdig in staat zijn om aan financiële verplichtingen te voldoen als gevolg van (al dan niet plotseling optredende) verschillen in timing van ingaande en uitgaande geldstromen. Dit kan voortkomen uit beperkte liquiditeit op de financiële markt, derivaten, onderpandverplichtingen of een verschil in pensioenuitkeringen en binnenkomende pensioenpremie.
De risicobereidheid voor het liquiditeitsrisico is laag. Risico’s worden zoveel mogelijk gemeden, maar niet ten koste van alles.
Wij monitoren de liquiditeit van de beleggingen nauwgezet. We staan ongeveer 30% aan illiquide beleggingen toe, omdat daar naar verwachting extra rendement tegenover staat. Door middel van stresstesten toetsen we of het liquiditeitsniveau ook onder extreme omstandigheden voldoende is. We willen in alle omstandigheden in staat zijn aan onze financiële verplichtingen te voldoen.
In 2025 heeft een aantal illiquide beleggingen boven de vastgelegde bandbreedte gelegen. Dit betrof private equity. We waren daar door marktbewegingen meer in belegd dan in het strategisch beleggingsbeleid is vastgelegd. Vroegtijdig deze beleggingen van de hand doen leidt echter tot een lagere verkoopprijs, wat uiteraard ten koste gaat van het rendement. We hebben de overschrijding daarom tijdelijk geaccepteerd en sturen bij door tijdelijk geen nieuwe investeringen in deze beleggingscategorieën te doen. In de komende periode zal bij de sturing van de beleggingscategorieën steeds meer gekeken worden naar de verdeling in de nieuwe pensioenregeling per 1 oktober 2026.
Het ESG-risico is het risico dat bedrijven waarin we beleggen een structurele negatieve impact hebben op milieu, maatschappij en governance, waardoor de waarde van deze beleggingen kan dalen.
De risicobereidheid voor het ESG-risico is laag. Risico’s worden zoveel mogelijk gemeden, maar niet ten koste van alles.
Het ESG-risico is een breed risico en valt uiteen in verschillende onderliggende deelrisico's.
We meten onze beleggingsportefeuille minimaal elke zes maanden op het gebied van duurzaamheid. Dat doen we aan de hand van data van externe ESG-dataproviders. Onze doelstelling is om het totale ESG-profiel positief te laten afwijken van de benchmark.
Zo heeft de MSCI ESG-rating als doel om aan te geven hoe goed een onderneming zijn meest materiële ESG-risico's beheerst ten opzichte van sectorgenoten. MSCI gebruikt een methodologie die is ontworpen om te toetsen hoe weerbaar een bedrijf is tegen (financiële) langetermijnrisico's op het gebied van milieu, maatschappij en governance. Hierbij identificeert het de blootstelling van het bedrijf aan sectorspecifieke risico's op basis van de bedrijfsactiviteiten, omvang van de activiteiten en waar het bedrijf actief is. Vervolgens wordt bepaald hoe een bedrijf zijn risico's beheerst. De ESG-scores worden gecombineerd en genormaliseerd ten opzichte van branchegenoten om de algemene ESG-rating te bepalen. De ESG-rating wordt uitgedrukt als een getal tussen de 0 en 10. Hierbij geldt: hoe hoger de rating, des te lager het verwachte risico. Dit wordt voor de bedrijven in de portefeuille geaggregeerd op beleggingsstrategie- en portefeuilleniveau.
Bovenstaande grafiek in tabel-vorm:
| Fund | Benchmark | |
|---|---|---|
| MM Emerging Market Debt | 4,4 | 4,2 |
| MM Global Green Bond Fund | 7,9 | 7,5 |
| MM High Yield | 6,0 | 5,5 |
| MM Global Credit ex Financials | 6,8 | 6,8 |
| MM Credit Fund | 7,7 | 7,7 |
| MM Global Listed Real Estate Fund | 6,3 | 6,3 |
| MM World Equity Fund | 6,8 | 6,7 |
Ten slotte onderkennen we nog het actief risico. Dit is voor het pensioenfonds geen hoofdrisico. We noemen het wel, omdat vrijwel alle beleggingen in onze beleggingsportefeuille actief worden beheerd. Dat betekent dat we externe vermogensbeheerders de ruimte geven om af te wijken van de brede marktindex (benchmark). Vermogensbeheerders maken op basis van kennis, ervaring en specifieke strategieën afwijkende keuzes om naar verwachting extra rendement te behalen.
Om het risico te beheersen dat vermogensbeheerders een te geconcentreerde beleggingsportefeuille aanhouden, stellen we grenzen aan het actief afwijken van de brede marktindex. Dit doen we per soort belegging, maar ook op het niveau van de totale beleggingsportefeuille. Daarnaast evalueren we periodiek de toegevoegde waarde van het actief afwijken van de index.
Pensioenfonds KPN belegt om een zo hoog mogelijk rendement te halen bij een verantwoord risico. Daarbij letten we er ook op dat de bedrijven waarin we beleggen voldoende oog hebben voor mens en milieu en integer worden geleid. Maatschappelijk verantwoord beleggen, noemen we dat. Zo dragen we bij aan een leefbare wereld, terwijl het meewegen van duurzaamheidscriteria bij onze beleggingsbeslissingen naar onze overtuiging ook bijdraagt aan een gezond rendement voor je pensioen.
Maatschappelijk verantwoord beleggen is een breed begrip dat nog volop in beweging is. Op dit moment zijn er op veel onderdelen nog verschillen in interpretatie en definities. Ook is betrouwbare data niet altijd beschikbaar. Wij voeren ons eigen beleid, waarbij we voldoen aan wet-en regelgeving en waar mogelijk aansluiten bij internationale standaarden. Daarbij staat voorop dat wij zelf achter onze beleidskeuzes kunnen staan en deze kunnen verantwoorden aan onze deelnemers.
Onze beleggingskeuzes zijn gebaseerd op een aantal uitgangspunten die van belang zijn voor een zo goed mogelijk langetermijnrendement bij aanvaardbare risico’s.
Twee van de beleggingsovertuigingen zijn gericht op duurzaam en verantwoord beleggen:
Als institutionele belegger nemen wij onze verantwoordelijkheid om op een maatschappelijk verantwoorde manier te beleggen. Wij hebben de overtuiging dat daarmee het risico-rendementsprofiel van de beleggingen verbetert en dat we tegelijkertijd een bijdrage leveren aan een leefbare wereld. We nemen daarom duurzaamheidscriteria mee bij al onze beleggingsbeslissingen. Daarbij is het 'do no harm'-principe leidend. Daarnaast beleggen we ook een deel van het vermogen in impactbeleggingen, activiteiten die nadrukkelijk gericht zijn op het leveren van een positieve en meetbare sociale of milieu-impact ('do good'). Binnen de totale beleggingsportefeuille willen we eind 2026 minimaal 5% van het vermogen belegd hebben in impactbeleggingen.
Het pensioenfonds wil focus houden in de beleggingsportefeuille en dat geldt ook voor maatschappelijk verantwoord beleggen. Daarom hebben we binnen het MVB-beleid drie speerpunten vastgesteld. In verschillende deelnemerspanels en het reputatieonderzoek hebben we daarvoor de voorkeuren van deelnemers opgehaald en geëvalueerd. We hebben voor de komende jaren gekozen voor de volgende drie thema’s:
Het beleid maatschappelijk verantwoord beleggen kan geïllustreerd worden met onderstaande figuur:
‹ Generiek
Spectrum van het MVB-beleid
Specifiek ›
 Pijler 1
Het pensioenfonds vindt het van groot belang dat bij de beleggingsbeslissingen in alle beleggingsportefeuilles rekening wordt gehouden met het milieu (Environment) met de maatschappij (Social) en met maatstaven van goed bestuur (Governance), oftewel ESG.
 Pijler 2
We oefenen door middel van actief stembeleid en dialoog met bedrijven zo veel mogelijk invloed uit op een duurzame bedrijfsvoering.
Daarnaast zetten wij door actieve participatie in thematische dialogen de speerpunten van het pensioenfonds kracht bij.
 Pijler 3
We voorkomen door uitsluiten dat we beleggen in bedrijven en landen die niet passen bij het MVB-beleid of in strijd zijn met internationale verdragen
Pijler 1: Hoe integreren wij ESG in de beleggingen?
Een van onze beleggingsovertuigingen is dat ESG-integratie (het betrekken van duurzaamheidscriteria bij alle beleggingsbeslissingen) bijdraagt aan het verbeteren van het risico-/rendementsprofiel van onze beleggingen. ESG-integratie speelt een belangrijke rol bij onder andere het selecteren van externe vermogensbeheerders en bij de invulling van de beleggingscategorieën. Hieronder lees je hoe deze integratie op verschillende onderdelen plaatsvindt.
Van de managers van beleggingsfondsen waarin wij deelnemen verwachten wij dat ze de United Nations Principles for Responsible Investment (UNPRI) onderschrijven. Deze principes houden onder meer in dat de managers ESG-factoren meewegen in de beleggingsanalyse en het besluitvormingsproces. Daarnaast wordt verwacht dat zij zich opstellen als actief eigenaar en ESG-factoren betrekken bij dialogen die zij voeren met bedrijven. Voor de totale portefeuille van het pensioenfonds geldt dat alle externe managers zijn aangesloten bij de UNPRI.
In het afgelopen jaar hebben wij verdere stappen gezet in het invullen van impactbeleggen. Impactbeleggen is beleggen met de intentie om een positieve en meetbare sociale of milieu impact te hebben, naast een marktconform financieel rendement. Voor eind 2026 streven we ernaar 5% van de beleggingen als impactbeleggingen te kunnen classificeren. Daarvoor toetsen we de beleggingen met een in eigen beheer ontwikkeld impactraamwerk. Hierbij sluiten we aan bij de definitie van The Global Impact Investing Network (GIIN). We kiezen voor een eigen raamwerk omdat er in de markt nog geen eenduidige definitie is van impactbeleggen. Als pensioenfonds willen wij goed kunnen verantwoorden dat wat wij als impactbelegging classificeren dat ook echt is.
Het raamwerk bestaat uit de volgende onderdelen:
Eind 2025 maakten de impactbeleggingen 4,1% van de totale beleggingen uit, met een waarde van € 409 mln. Deze allocatie bestaat uit: green bonds, private equity (deep tech impact fonds), niet-beursgenoteerd vastgoed (vastgoed op scienceparken) en private debt (infrastructuur, bedrijfsleningen) als impactbeleggingen.
In het komende jaar willen we de impactbeleggingen verder gaan uitbreiden binnen private leningen, private equity en niet-beursgenoteerd vastgoed.
Een van onze speerpunten is het verminderen van de CO2-uitstoot van de bedrijven waarin we beleggen. We hebben een CO2-reductietarget van -55% in 2030 ten opzichte van 2017. Deze doelstelling is in lijn met ambitieuze targets als de Green Deal in Europa (-55% in 2030 t.o.v. 1990) en gaat verder dan de Nederlandse ambitie in het klimaatakkoord (-49% in 2030 t.o.v. 1990). Daarnaast is er een tussendoelstelling van -45% in 2025 gedefinieerd en een net-zero doelstelling voor 2050 vastgesteld.
In de periode eind 2017 tot en met eind 2025 is de CO2-voetafdruk van onze aandelen, bedrijfsobligaties en high yield beleggingen gezamenlijk met 68% gedaald. Eind 2024 was dit -70%. We hebben hiermee onze reductiedoelstelling voor 2025 behaald (-45%) en liggen voor op de reductievoorstelling voor 2030. De mindere daling ten opzichte van vorig jaar wordt verklaard door de veranderingen binnen de aandelenportefeuille.
Bovenstaande grafiek in tabel-vorm:
| Ultimo 2017 | 79 |
|---|---|
| Ultimo 2022 (-34%) | 52 |
| Ultimo 2023 (-54%) | 36 |
| Ultimo 2024 (-70%) | 24 |
| Ultimo 2025 (-68%) | 25 |
| Doelstelling 2025 (-45%) | 43 |
| Doelstelling 2030 (-55%) | 36 |
| Doelstelling 2050 (-100%) | 0 |
¹ Vanwege onvoldoende databeschikbaarheid is verondersteld dat de CO2-voetafdruk van bedrijfsobligaties en high yield op Q2 2021 gelijk is aan de CO2-voetafdruk van ultimo 2017.
² Voor de periode 2017 – Q2 2021 is ontwikkeling van de CO2-voetafdruk van aandelen op basis van EVIC (huidige methodiek) gelijk verondersteld als de ontwikkeling op basis van marktwaarde (oorspronkelijke methodiek).
Via de beleggingen in green bonds wil het pensioenfonds bijdragen aan de duurzame ontwikkelingsdoelstellingen van de Verenigde Naties. Dit zijn obligaties die zijn uitgegeven met als specifiek doel om klimaatprojecten te financieren. Dergelijke obligaties zijn uitsluitend bestemd voor projecten met een meetbaar positief milieu-effect. De bijdrage aan de duurzame doelstelling wordt gemeten aan de hand van de vermeden CO2-uitstoot (CO2 avoided emissions) als gevolg van onze financiering van groene projecten. Over 2025 is er door onze belegging in groene obligaties ongeveer 56.700 ton CO2-uitstoot vermeden, wat vergelijkbaar is met de jaarlijkse CO2-uitstoot van een middelgrote kolencentrale.
Binnen de beleggingscategorie bedrijfsobligaties worden specifieke ESG-benchmarks gehanteerd. De benchmark voor het actief belegde deel sluit onder andere bedrijven uit die het slechtst scoren op het gebied van duurzaamheid. De CO2-reductie ten opzichte van de reguliere index bedraagt ongeveer 40%. Daarnaast hebben de actieve managers de opdracht gekregen om meer te beleggen in toekomstgerichte bedrijven. Dit draagt voor ons bij aan een reductie van het transitierisico.
Voor de passieve invulling is gekozen voor een klimaattransitiebenchmark (climate transition benchmark). Deze benchmark heeft als doel om de CO2-uitstoot jaarlijks te verlagen met 7% tot net-zero in 2050. Dit wordt gerealiseerd door CO2-efficiënte bedrijven meer gewicht te geven en door restricties op de leggen die verandering stimuleren.
De aandelenportefeuille betreft een actieve beleggingscategorie waarbij ESG-criteria een belangrijke rol spelen in het investeringsproces. Zowel door de fiduciair manager als door externe managers wordt een actieve dialoog met bedrijven gevoerd. Het uitgangspunt van het pensioenfonds is dat met de ESG-integratie een vergelijkbaar rendement-/risicoprofiel wordt behaald ten opzichte van een standaard index. In de door de vermogensbeheerder gevoerde engagement-trajecten met de managers wordt in toenemende mate nadruk gelegd op de positionering ten opzichte van de SDG’s. Het effect hiervan is zichtbaar in de score op SDG’s in de aandelenportefeuille: de exposure naar bedrijven die negatief bijdragen aan de MVB-speerpunten van het pensioenfonds is sterk lager dan de blootstelling in de benchmark.
kg CO₂ per geïnvesteerde euro
Bovenstaande grafiek in tabel-vorm:
| Fund | Benchmark | |
|---|---|---|
| MM Global Green Bond Fund | 48 | 75 |
| MM High Yield | 84 | 185 |
| MM Global Credit ex Financials | 31 | 45 |
| MM Credit Fund | 17 | 35 |
| MM Global Listed Real Estate Fund | 5 | 5 |
| MM World Equity Fund | 11 | 42 |
g/CO₂ / % euro Mcap
We hebben onze eigen duurzaamheidsvisie op hypotheken formeel vastgelegd. Deze duurzaamheidsvisie is opgesteld aan de hand van ‘environmental’, ‘social’ en ‘governance’ aspecten. In ons MVB-beleidsdocument beschrijven we onze duurzaamheidsvisie.
Wij hebben de overtuiging dat vastgoedfondsen met een hoger dan gemiddelde ESG-focus een beter risico/rendementsprofiel hebben. Duurzame panden hebben lagere kosten voor energie- en waterverbruik en dragen bij aan een goed leefklimaat voor de gebruikers en een leefbare wereld in het algemeen. Daardoor hebben deze vastgoedfondsen een voordeel in een concurrerende markt, wat onder andere de verhuurbaarheid en liquiditeit van vastgoed ten goede komt.
Voor het bepalen van de ESG-score van niet-beursgenoteerde vastgoedfondsen gebruikt het pensioenfonds de score uit de jaarlijkse Global Real Estate Sustainability Benchmark (GRESB). In deze score ligt een bovengemiddelde focus op de reductie van energieverbruik, CO2-uitstoot en waterverbruik. Voor al onze nieuwe beleggingen in vastgoedfondsen is deelname aan de GRESB vereist.
In 2025 behaalden onze vastgoedbeleggingen een gemiddelde GRESB-score van 88 (100 is de maximale score), terwijl de gemiddelde score van de peer group 80 was. Onze portefeuille behoort daarmee qua GRESB-score tot de top 40% van alle niet-beursgenoteerde fondsen wereldwijd. De CO2-uitstoot van vastgoedbeleggingen is met 3,1% gedaald. Een hoger gebruik van hernieuwbare energiebronnen en de vergroening van het onderliggende energienetwerk hebben hieraan bijgedragen. De energieconsumptie daalde met 0,1% op jaarbasis in beperkte mate. Het waterverbruik in de vastgoedportefeuille daalde met 1,1% op jaarbasis.
In 2025 hebben we een vervolginvestering in het ASR Dutch Science Park Fund gedaan van € 30 mln. Dit fonds classificeert onder onze eigen definitie als impact investering.
Pijler 2: Hoe zetten wij de sturende kracht van geld in?
Wij maken gebruik van het stemrecht op aandeelhoudersvergaderingen. Door te stemmen willen wij bijdragen aan positieve veranderingen bij bedrijven. Doordat de beleggingen wereldwijd gespreid zijn is het niet mogelijk om zelf op een geïnformeerde manier onze stem uit te brengen op een aandeelhoudersvergadering. Daarom maakt het pensioenfonds gebruik van het gespecialiseerde stemadviesbureau ISS. Hieronder zie je waar wij in het afgelopen jaar hebben gestemd.
Geografische verdeling stemmen
Bovenstaande grafiek in tabel-vorm:
| Land | Stemmen |
|---|---|
| Verenigde Staten | 3.825 |
| Japan | 811 |
| Verenigd Koninkrijk | 742 |
| Canada | 480 |
| China | 403 |
| Frankrijk | 402 |
| Zweden | 309 |
| Zwitserland | 301 |
| Nederland | 231 |
| Rest wereld | 2.644 |
Wil je een overzicht van de aandeelhoudersvergaderingen waarop we hebben gestemd en hoe we hebben gestemd? Klik hier voor de stemrapportage.
Wij streven ernaar dat alle bedrijven waarin we beleggen zich gedragen volgens de OESO-richtlijnen voor verantwoord ondernemen en de Global Compact Principles (GCP) van de Verenigde Naties (VN). Dit zijn principes op het gebied van mensenrechten, milieu, arbeidsomstandigheden en anticorruptie. De Global Compact Principes zijn te vinden op de website De Tien Principes van het UN Global Compact.
Voor de screening maken we gebruik van de diensten van Aegon Asset Management en Morningstar Sustainalytics. Deze partijen screenen de gehele beleggingsportefeuille. Met de bedrijven binnen de beleggingsportefeuille die onvoldoende scoren gaan de engagementmanagers van Aegon Asset Management een dialoog aan. Op basis van ons MVB-beleid wordt afhankelijk van de aard van de geconstateerde tekortkoming een maximale duur voor de engagementactiviteiten aangehouden. Voor bedrijven die niet voldoen is de engagementduur in principe beperkt tot één jaar. Voor bedrijven die dreigen niet te gaan voldoen is deze periode drie jaar. Na deze periode wordt het bedrijf in principe uitgesloten, tenzij wij van mening zijn dat door het bedrijf aantoonbare verbeterstappen zijn gezet die de geconstateerde tekortkoming teniet doen.
Morningstar Sustainalytics geeft als externe engagementprovider namens ons ook invulling aan het instrument “Screening en Dialoog” uit het MVB-beleid. Morningstar Sustainalytics richt zich daarbij nadrukkelijk op de thematische speerpunten. Daarnaast verzorgen zij zelf ook een bredere, uitgebreidere en diepere engagement bij bedrijven die op onderdelen niet voldoen aan internationale standaarden op bijvoorbeeld mensenrechten, ethiek en omgeving. Daarbij worden objectieve doelen gesteld en wordt vooruitgang nauwlettend gemonitord.
Daarnaast vragen wij van de vermogensbeheerders in de beleggingsportefeuille dat zij een dialoog voeren met bedrijven in hun portefeuilles over hun duurzaamheidsprestaties. Wij nemen de zichtbare inspanningen voor deze dialogen en de rapportage hierover mee in de beoordeling van de externe managers.
Hierna gaan we in op een aantal voorbeelden van deze dialogen van de externe managers en de hierbij behaalde resultaten.
Dialoog met chemieconcern over carbon footprint in relatie tot oplossing als alternatief voor PFAS
Thema’s: klimaat, duurzame consumptie en productie
Eén van de managers in het MM World Equity Fund voerde een dialoog met het Japanse chemieconcern Kuraray. Deze belegging levert een relatief grote bijdrage aan de carbon footprint van het beleggingsfonds. De manager onderkent dat de uitstoot van Kuraray relatief hoog is, maar ook dat de producten van Kuraray behoren tot de beste oplossingen als alternatief voor PFAS en om PFAS-vervuiling in water tegen te gaan. Dit is een voorname reden om wel in het bedrijf te investeren, ondanks de hogere emissies. De manager geeft aan voldoende comfort te hebben met de aanpak van Kuraray om haar emissies te verlagen, onder meer door het afvangen van CO2-emissies, en blijft hierover in dialoog. Ook heeft de manager Kuraray actief geholpen met het verbeteren van haar publicaties omtrent emissies.
Dialoog met voedselproducent om gebruik plastic verpakkingen te verminderen
Thema’s: duurzame consumptie en productie
Eén externe manager voert al langere tijd een dialoog met voedselproducent Danone. Als grote producent van zuivelproducten heeft Danone relatief hoge CO2-emissies, ook wordt het bedrijf door meerdere organisaties bekritiseerd als één van de grotere plasticvervuilers ter wereld. De emissies van Danone beslaan voor een groot deel uit methaan, waarvoor het bedrijf een concreet reductieplan heeft geformuleerd. Hiermee is het één van de weinige bedrijven met een dergelijk concreet plan ten aanzien van het terugdringen van methaan emissies. Ten aanzien van plastic vervuiling erkent de manager dat dit een sector-brede uitdaging is. Men is sinds 2023 met Danone in gesprek over de maatregelen die dit moeten verminderen. Hierbij is specifiek aandacht voor de strategie om ‘plasticneutraal’ te worden en het terugdringen van het gebruik van schadelijke stoffen. Hieruit blijkt dat Danone zelf meerdere projecten heeft om plastic in haar verpakkingen te verminderen, daarnaast heeft Danone een leidende rol genomen in sector-brede initiatieven op het gebied van plastic recycling.
Thema gerichte dialoog op biodiversiteit
Thema: biodiversiteit
PF KPN heeft in 2025 aandacht gegeven aan het thema biodiversiteit. Dit thema werd opgenomen in het generieke dialoogprogramma waar is gekeken naar bedrijven actief in of nabij voor biodiversiteit gevoelige gebieden. Dergelijke gebieden omvatten het Europese Natura 2000-netwerk, UNESCO-werelderfgoedlocaties, unieke ecosystemen cruciaal voor het wereldwijde voortbestaan van biodiversiteit, of beschermde gebieden zoals nationale parken, wildreservaten of wettelijk beschermde gebieden. Bedrijven met activiteiten in of nabij dergelijke gebieden zijn verzocht inzage te geven in het beleid om de kans op milieuschade te beperken.
Een voorbeeld is de Franse producent en leverancier van industriële gassen Air Liquide. Dit bedrijf heeft bedrijfsactiviteiten nabij diverse biodiversiteit gevoelige gebieden. In het gevoerde engagement werd duidelijk dat het bedrijf diverse stappen heeft gezet om biodiversiteitsrisico’s inzichtelijk te krijgen en te beheersen. Hierbij is gekeken naar de Gedragscode, beleidslijnen en procedures. Ook werden de initiatieven om biodiversiteitsrisico’s te inventariseren en te beheersen en de mate van transparantie hierover besproken. In de komende periode wordt er ingezet om de gerealiseerde resultaten meetbaar te maken.
In 2025 zijn de thematische speerpunten door Morningstar Sustainalytics ingevuld middels verschillende dialoog programma's. Deze programma's zijn integraal ingestoken en hebben geen harde einddatum. De praktijk leert dat dialogen een langere periode van betrokkenheid vragen om echt verandering teweeg te kunnen brengen. In deze nieuwe programma's gaan zij in gesprek met een selecte groep bedrijven om ze te bewegen verbeteringen door te voeren met betrekking tot het thema. Dit doet Morningstar Sustainalytics vanuit eigen expertise. Maar door de groep bij elkaar te brengen faciliteren ze ook onderlinge kennisoverdracht. Daarbij kunnen achterblijvers bijvoorbeeld versneld leren van bedrijven die al verder zijn.
Op het thema klimaat en biodiversiteit voert Morningstar Sustainalytics het programma ‘Biodiversity and Natural Capital’ uit. Dit richt zich op het helpen van bedrijven bij het zo goed mogelijk omgaan met natuurlijke hulpbronnen en biodiversiteit. Dit is niet alleen vanuit een risicocontext ingestoken. Er wordt ook gezocht naar kansen die bijdragen aan de bedrijfsresultaten. Het programma is gericht op 50 bedrijven in de agrarische waardeketen. Dit zijn investeerders, handelaren, agrochemische bedrijven en producenten. Moringstar Sustainalytics stuurt aan op het gebruik van internationale standaarden, waardoor uniformiteit ontstaat bij bedrijven.
In 2025 zorgde uitstel van Europese duurzaamheidsregels voor onzekerheid bij bedrijven, terwijl een gebrek aan data en expertise natuurrisico‑analyses bleef belemmeren. Toch was er ook belangrijke vooruitgang in het programma. Investeerders vroegen sterker om aandacht voor biodiversiteit, en internationale samenwerkingen hielpen bedrijven om meer verantwoordelijkheid te nemen. Ons programma bereikte bijna alle bedrijven in dialoog en verbeterde het beoordelingskader. Ook nam het gebruik van internationale richtlijnen voor natuurrapportage sterk toe, wat natuur steeds meer onderdeel maakt van bedrijfsrapportages.
Ook de fiduciair vermogensbeheerder bevraagt de externe managers onder andere over hun visie op relatief hoog uitstotende bedrijven binnen de portefeuille. Belangrijk onderdeel van deze discussies is ook wat de mening van de manager is over de plannen tot verduurzaming van de bedrijven waar belegd wordt, en dus niet alleen over de uitstoot op dit moment.
Het pensioenfonds neemt deel aan het programma ‘Net Zero Transition’. Dit programma is erop gericht om met bedrijven in dialoog te gaan over hoe ze de bedrijfsvoering zodanig kunnen aanpassen dat ze bewegen naar een net zero bedrijfsproces. Het programma richt zich op 100 bedrijven. Morningstar Sustainalytics wijst bedrijven op internationale standaarden en samenwerkingsverbanden, waardoor geprofiteerd kan worden van ontwikkelingen die er al zijn.
In 2025 zorgden geopolitieke spanningen voor extra onzekerheid bij de bedrijven waarmee het programma in gesprek is. Het werk bracht continuïteit door meer bedrijven dan ooit te betrekken en te blijven inzetten op de overgang naar een klimaatneutrale economie. Ondanks een trager tempo in de klimaattransitie bleef de richting positief: steeds meer organisaties volgen wetenschappelijk onderbouwde klimaatdoelen en de verwachte wereldwijde opwarming is verder gedaald.
Het programma richtte zich op het versterken van relaties tussen beleggers en bedrijven en op nauwkeurigere analyses. Bedrijven maakten vooruitgang in hun rapportages over uitstoot en investeringen, maar het blijft belangrijk om te controleren of hun daadwerkelijke prestaties overeenkomen met hun doelen.
Pensioenfonds KPN is betrokken bij een programma ‘Scaling Circular Economies’ van Morningstar Sustainalytics. Het programma richt zich op bedrijven die gekoppeld zijn aan de automotive sector en sinds 2025 ook de sector consumentenelektronica. In dialogen willen we de bedrijven helpen om hun productieprocessen steeds zo in te richten dat circulariteit van producten de aandacht heeft. In de automotive-industrie botsen ambities voor de circulaire economie gemakkelijk met doelstellingen om steeds meer auto’s te verkopen. Het programma moedigt bedrijven aan om prioriteit te geven aan alternatieven die minder grondstoffen verbruiken. Het programma wil bedrijven stimuleren om te benutten waar ze goed in zijn, zoals kapitaal aantrekken, innoveren, produceren, vermarkten, verkopen en lobbyen.
Het jaar 2025 benadrukte dat samenwerking en haalbare bedrijfsmodellen cruciaal zijn om circulaire oplossingen op te schalen. Bedrijven zetten stappen door circulariteit sterker te verankeren in strategie en productontwerp, met meer aandacht voor reparatie, hergebruik en recycling. Europese regelgeving stimuleerde betere rapportage en voorbereiding op strengere eisen, terwijl veel bedrijven hun ambities voor het verminderen van plastic en het gebruik van gerecyclede materialen verhoogden. Ondanks enkele gemiste doelen bleef de betrokkenheid van beleggers belangrijk om vooruitgang te stimuleren. Een voorbeeldbedrijf uit de autosector liet zien hoe een aanpak gericht op goed ontwerp, reparatie, revisie en recycling leidt tot concrete doelen en groeiende toepassing van gerecyclede materialen, waarmee het zich ontwikkelt tot een koploper in circulariteit.
 Pijler 3: Wat doen wij vanuit maatschappelijk oogpunt niet?
We sluiten ook landen en bedrijven uit van de beleggingsportefeuille. Hiermee voorkomen we dat we beleggen in bedrijven die niet passen bij ons MVB-beleid of in strijd zijn met internationale verdragen. In deze landen en bedrijven wordt dus op voorhand niet belegd.
In ons MVB-beleidsdocument zijn de uitsluitingscriteria opgenomen die we hanteren. Dit zijn criteria op het gebied van controversiële wapens, olie, kolen, tabak, biodiversiteit en bedrijven die non-compliant zijn met bepaalde ESG-richtlijnen. We hanteren een uitsluitingenbeleid voor bedrijven en een uitsluitingenbeleid voor landen.
Je vindt het MVB-beleid en het overzicht van uitgesloten landen en bedrijven op onze website.
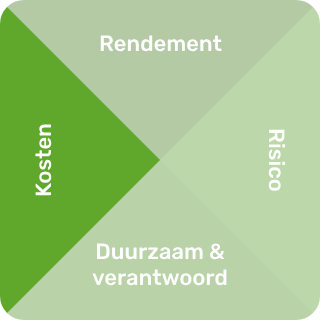
Het beleggen van de pensioenpremies voor een goed pensioen brengt kosten met zich mee. Deze kosten gaan af van het rendement. Bij de beleggingen maken we altijd een afweging tussen verwacht rendement, risico, kosten en duurzaamheid. De kosten verschillen per beleggingscategorie. Het beleggen in duurdere categorieën (bijvoorbeeld private equity en private debt) levert ondanks de extra kosten op de lange termijn naar verwachting meer rendement op. Dat kan een hoger kostenniveau rechtvaardigen. In dit hoofdstuk gaan we in op de vermogensbeheerkosten in de DB-regeling, het premiedepot, de BPR- en de IPS-regeling.
De totale vermogensbeheerkosten inclusief transactiekosten bedroegen in 2025 € 81,9 miljoen. Dat is 0,71% van het gemiddeld belegd vermogen.
Hieronder gaan we afzonderlijk in op de kosten van de DB-regeling en de BPR-regeling. We lichten toe hoe de kosten zijn verdeeld over de verschillende beleggingscategorieën en hoe ze in relatie staan tot de behaalde rendementen. In het hoofdstuk 'Transparant over kosten' geeft het bestuur een oordeel over de totale kosten die we hebben gemaakt, waaronder ook de vermogensbeheerkosten.
Onderstaande tabel toont de ontwikkeling van de vermogensbeheerkosten van de DB-portefeuille in de tijd.
| Ontwikkeling vermogensbeheerkosten | 2025 | 2024 | 2023 | 2022 | 2021 |
|---|---|---|---|---|---|
| in % gemiddeld belegd vermogen | |||||
| Kosten vermogensbeheer (excl. transactiekosten) | 0,60 | 0,60 | 0,64 | 0,62 | 0,71 |
| Kosten vermogensbeheer (incl. transactiekosten) | 0,74 | 0,74 | 0,77 | 0,74 | 0,82 |
| in € 1.000 | |||||
| Kosten vermogensbeheer (excl. transactiekosten) | 61.567 | 61.712 | 60.825 | 65.576 | 86.894 |
| Kosten vermogensbeheer (incl. transactiekosten) | 75.990 | 75.643 | 73.294 | 78.736 | 99.902 |
| in % | |||||
| Rendement voor kosten uitvoeringsorganisaties en algemene kosten Pensioenfonds exclusief derivaten | 1,98 | 9,85 | 6,00 | -11,10 | 12,70 |
| Benchmark rendement exclusief derivaten | 2,67 | 9,89 | 8,00 | -12,30 | 10,70 |
De hoogte van de vermogensbeheerkosten hangt van verschillende zaken af, maar zeker ook van hoe ze worden uitgedrukt. Bij een daling van ons totale vermogen kunnen de vermogensbeheerkosten in euro's dalen, maar als percentage van het totale vermogen stijgen. Daarnaast zijn prestatie-afhankelijke vergoedingen hoger bij een hoog rendement op de beleggingen. Een goed beleggingsjaar kan daardoor leiden tot hogere kosten.
De vermogensbeheerkosten voor de DB-regeling bedroegen in 2025 in totaal € 61,6 miljoen. Dat is 0,60% van het gemiddeld belegd vermogen in 2025 (2024: 0,60%). Dit betreft alle door het pensioenfonds betaalde vermogensbeheerkosten exclusief de transactiekosten. De totale transactiekosten in 2025 bedroegen € 14,4 miljoen. De totale kosten inclusief transactiekosten komen daarmee op € 76,0 miljoen. Dat komt overeen met 0,74% van het gemiddeld belegd vermogen in 2025. In 2024 was dit ook 0,74%.
De vermogensbeheerkosten (excl. transactiekosten) zijn in 2025 met € 0,1 miljoen gedaald ten opzichte van 2024. Binnen de vermogensbeheerkosten was er sprake van een hogere beheervergoeding in euro´s voor externe managers. Daarnaast is er sprake van een daling van de performance fee, dus de prestatie-afhankelijke beloningen. De kosten zijn afhankelijk van de omvang van de beleggingen. Als percentage van het totaal gemiddeld belegd vermogen zijn de kosten gelijk gebleven. Dat komt doordat het totaal belegd vermogen in 2025 nagenoeg gelijk is gebleven ten opzichte van 2024.
Onze beleggingen vinden plaats via beleggingsfondsen met meerdere externe managers of via beleggingsmandaten bij externe vermogensbeheerders.
Alle daaraan verbonden kosten zijn meegenomen in het kostenoverzicht van de verschillende beleggingen. De kosten voor niet-beursgenoteerd vastgoed, private equity en private debt zijn een schatting op basis van de ontvangen opgaven over de periode oktober 2024 tot en met 30 september 2025 en sluiten aan bij de periode van het verwerken van de waarderingen. Voor de overige beleggingen is het aandeel aan geschatte kosten beperkt.
Onderstaande tabel toont de vermogensbeheerkosten inclusief transactiekosten in 2025.
| Beleggingen | Gem. belegd vermogen (in € 1.000) |
Beheer-vergoeding (in € 1.000) |
Prestatie-vergoeding (in € 1.000) |
Overige kosten* (in € 1.000) |
Transactie-kosten (in € 1.000) |
Totale kosten (in € 1.000) |
Kosten / gem. belegd vermogen (in %) |
|---|---|---|---|---|---|---|---|
| Zakelijke waarden | |||||||
| Aandelen | 2.941.239 | 5.748 | 1.973 | 890 | 8.877 | 17.488 | 0,59 |
| Aandelen wereldwijd | 2.205.767 | 3.244 | 1.973 | 575 | 4.585 | 10.376 | 0,47 |
| Aandelen opkomende markten | 126.001 | 183 | 0 | 118 | 1.791 | 2.092 | 1,66 |
| Aandelen Long Term Investing | 609.470 | 2.321 | 0 | 196 | 2.502 | 5.019 | 0,82 |
| Private Equity | 623.856 | 7.559 | 6.704 | 2.830 | 0 | 17.093 | 2,74 |
| Discretionair - Private Equity Fondsen | 623.856 | 7.559 | 6.704 | 2.830 | 0 | 17.093 | 2,74 |
| Vastgoed | 910.291 | 6.136 | 37 | 2.603 | 14 | 8.790 | 0,99 |
| Discretionair – niet beursgenoteerd vastgoed fondsen | 888.729 | 6.134 | 37 | 2.589 | 0 | 8.759 | 0,99 |
| Beursgenoteerd Vastgoed | 21.562 | 2 | 0 | 14 | 14 | 31 | 0,14 |
| Vastrentende waarden | |||||||
| Vastrentende waarden | 5.700.291 | 10.170 | 579 | 984 | 4.925 | 16.658 | 0,29 |
| Bedrijfsobligaties | 326.347 | 358 | 0 | 60 | 598 | 1.016 | 0,31 |
| Bedrijfsobligaties ex. Financials | 335.505 | 105 | 0 | 47 | 435 | 587 | 0,17 |
| Green Bonds | 259.956 | 222 | 0 | 81 | 114 | 416 | 0,16 |
| Asset Backed Securities | 511.678 | 1.039 | 0 | 184 | 773 | 1.997 | 0,39 |
| Obligaties opkomende markten | 608.231 | 671 | 565 | 119 | 1.093 | 2.447 | 0,40 |
| High Yield obligaties | 426.424 | 825 | 14 | 78 | 1.901 | 2.819 | 0,66 |
| Nederlandse hypotheken | 1.991.447 | 6.375 | 0 | 327 | 0 | 6.702 | 0,34 |
| Private Debt | 57.355 | 322 | 0 | 87 | 0 | 409 | 0,71 |
| Discretionaire inflatiegerelateerde/nominale staatsobligaties | 753.168 | 0 | 0 | 0 | 2 | 2 | 0,00 |
| Europese lang lopende staatsobligaties | 7.526 | 0 | 0 | 2 | 8 | 10 | 0,13 |
| Fidelity Institutional Liquidity Fund PLC - The Euro Fund | 143.104 | 72 | 0 | 0 | 0 | 72 | 0,05 |
| Morgan Stanley Liquidity Funds - Euro Liquidity Fund | 140.411 | 98 | 0 | 0 | 0 | 98 | 0,07 |
| BlackRock ICS Euro Liquidity Fund | 139.140 | 83 | 0 | 0 | 0 | 83 | 0,06 |
| Overige kosten | |||||||
| Derivaten | 0,00 | 0,00 | 0 | 606 | 606 | ||
| Vergoeding uitvoeringsorganisaties | 11.072 | 0,00 | 57 | - | 11.128 | ||
| Doorbelasting algemene kosten (87,8%)** | 4.227 | 0,00 | 0,00 | - | 4.227 | ||
| Totaal | 44.911 | 9.292 | 7.363 | 14.423 | 75.990 | ||
| Kosten in % gemiddeld belegd vermogen | 0,44% | 0,09% | 0,07% | 0,14% | 0,74% |
Bij een deel van de beleggingen zijn we prestatieafhankelijke vergoedingen met de managers overeengekomen. Deze kosten zijn afhankelijk van het behaalde resultaat. Veelal worden deze vergoedingen jaarlijks afgerekend of in het geval van private equity bij verkoop of realisatie van de desbetreffende belegging. De in de tabel opgenomen bedragen zijn deels betaald en deels geschat op basis van het tot dan toe gerealiseerde resultaat. Bij een negatief resultaat in enig jaar wordt de schatting voor de prestatieafhankelijke vergoeding verlaagd. Dit leidt tot een negatief bedrag in bovenstaande tabel.
Zoals eerder beschreven worden transactiekosten apart inzichtelijk gemaakt. Wij streven ernaar om transactiekosten te beperken. Transactiekosten kunnen voorkomen binnen beleggingsfondsen, maar ook door bijsturing van de beleggingsportefeuille naar de normportefeuille1. In beide gevallen proberen we het aantal transacties waar mogelijk te beperken.
De transactiekosten verschillen per soort belegging.
1. Zie hoofdstuk 2 ‘Duurzaam en verantwoord beleggen voor een goed pensioen’, voor verdere toelichting op de normportefeuille.
Onderstaande tabel toont de transactiekosten 2025 en 2024.
| Beleggingen | 2025 in € 1.000 * |
2024 in € 1.000 * |
|---|---|---|
| Zakelijke waarden | ||
| Aandelen | 8.877 | 9.306 |
| Aandelen wereldwijd | 4.585 | 4.880 |
| Aandelen opkomende markten | 1.791 | 324 |
| Aandelen Long Term Investing | 2.502 | 1.157 |
| Aandelen Small Caps | - | 2.945 |
| Private Equity | - | - |
| Discretionair - Private Equity Fondsen | - | - |
| Vastgoed | 14 | 23 |
| Discretionair – niet beursgenoteerd vastgoed fondsen | - | 2 |
| Beursgenoteerd Vastgoed | 14 | 21 |
| Vastrentende waarden | ||
| Vastrentende waarden | 4.925 | 3.870 |
| Bedrijfsobligaties | 598 | 645 |
| Bedrijfsobligaties ex. Financials | 435 | 257 |
| Green Bonds | 114 | 155 |
| Asset Backed Securities | 773 | 852 |
| Obligaties opkomende markten | 1.093 | 851 |
| High Yield obligaties | 1.901 | 830 |
| Nederlandse hypotheken | - | - |
| Private Debt | - | - |
| Inflatiegerelateerde obligatie | 2 | 279 |
| Discretionaire inflatiegerelateerde/nominale staatsobligaties | 8 | 2 |
| Fidelity Institutional Liquidity Fund PLC - The Euro Fund | - | - |
| Morgan Stanley Liquidity Funds - Euro Liquidity Fund | - | - |
| BlackRock ICS Euro Liquidity Fund | - | - |
| Overige | ||
| Derivaten | 606 | 733 |
| Totaal | 14.423 | 13.931 |
| Kosten in % gemiddeld belegd vermogen | 0,14% | 0,14% |
De transactiekosten zijn in absolute zin licht gestegen. Relatief zijn deze kosten gelijk gebleven ten opzichte van 2024 (0,14%).
Onderdeel van deze kosten zijn toe- en uittredingskosten (€ 6,3 miljoen; in 2024 € 3,7 miljoen) in beleggingscategorieën. Deze transactiekosten komen voort uit aan- en verkopen door beleidswijzigingen en bijsturingen om de beleggingsportefeuille binnen de gestelde bandbreedtes zoals gedefinieerd in ons beleggingsbeleid te houden. In 2025 namen de transactiekosten toe door de volledige verkoop van de beleggingen in aandelen Long term investing en opkomende markten en de aankoop van wereldwijde aandelen.
Deelnemers in de BPR/IPS-lifecycles en vrij beleggen depots betalen geen aankoop- en/of verkoopkosten voor stortingen en onttrekkingen. De transactiekosten die binnen de beleggingsfondsen worden gemaakt komen wel voor rekening van de deelnemers. Dit zijn kosten om de beleggingsfondsen door marktontwikkelingen binnen de gestelde restricties te houden. Daarnaast betalen de deelnemers in BPR/IPS ook een deel van de vergoeding van de uitvoeringsorganisaties. Dit was in 2025 0,08% (2024: 0,08%) van het gemiddeld belegd vermogen van dat jaar. Deze kosten worden direct verrekend in het rendement. Afhankelijk van de samenstelling van de beleggingen kunnen de kosten verschillen per cohort in de lifecycle en per vrij beleggen depot.
De tabel bevat alle vermogensbeheerkosten, inclusief de transactiekosten binnen de beleggingsfondsen. De kosten zijn opgesteld op basis van de samenstelling van de leeftijdscohorten in de lifecycle en de vrij beleggen depots per eind 2025. Ter vergelijking zie je ook de kosten per eind 2024.
De kosten liggen in lijn met het vorige jaar.
| Life Cycle Stabiel | Leeftijd | 2025 | 2024 | Life Cycle Variabel opbouwfase | Leeftijd | 2025 | 2024 |
|---|---|---|---|---|---|---|---|
| Depot 1 | <50 | 0,4% | 0,3% | Depot 1 | <50 | 0,4% | 0,3% |
| Depot 2 | 50-51 | 0,4% | 0,3% | Depot 2 | 50-51 | 0,4% | 0,3% |
| Depot 3 | 52-53 | 0,3% | 0,3% | Depot 3 | 52-53 | 0,3% | 0,3% |
| Depot 4 | 54-55 | 0,3% | 0,3% | Depot 4 | 54-55 | 0,3% | 0,3% |
| Depot 5 | 56-57 | 0,3% | 0,3% | Depot 5 | 56-57 | 0,3% | 0,3% |
| Depot 6 | 58-59 | 0,3% | 0,3% | Depot 6 | 58-59 | 0,3% | 0,3% |
| Depot 7 | 60-61 | 0,3% | 0,3% | Depot 7 | 60-61 | 0,3% | 0,3% |
| Depot 8 | 62-63 | 0,2% | 0,2% | Depot 8 | 62-63 | 0,3% | 0,3% |
| Depot 9 | 64-65 | 0,2% | 0,2% | Depot 9 | 64-65 | 0,3% | 0,3% |
| Depot 10 | 66-67 | 0,2% | 0,2% | Depot 10 | 66-67 | 0,2% | 0,2% |
| Vrij beleggen | 2025 | 2024 | Life Cycle Variabel uitkeringsfase | Leeftijd | 2025 | 2024 | |
|---|---|---|---|---|---|---|---|
| Depot A | 0,4% | 0,3% | Depot N1 | 68-77 | 0,2% | 0,2% | |
| Depot B | 0,3% | 0,3% | |||||
| Depot C | 0,3% | 0,3% | |||||
| Depot D | 0,3% | 0,3% | |||||
| Depot E | 0,2% | 0,2% | |||||
| Depot G | 0,1% | 0,1% |
| Life Cycle Stabiel | Leeftijd | 2025 | Life Cycle Variabel opbouwfase | Leeftijd | 2025 |
|---|---|---|---|---|---|
| Depot 1 | <50 | 0,24% | Depot 1 | <50 | 0,24% |
| Depot 2 | 50-51 | 0,23% | Depot 2 | 50-51 | 0,23% |
| Depot 3 | 52-53 | 0,23% | Depot 3 | 52-53 | 0,23% |
| Depot 4 | 54-55 | 0,22% | Depot 4 | 54-55 | 0,22% |
| Depot 5 | 56-57 | 0,20% | Depot 5 | 56-57 | 0,20% |
| Depot 6 | 58-59 | 0,19% | Depot 6 | 58-59 | 0,26% |
| Depot 7 | 60-61 | 0,16% | Depot 7 | 60-61 | 0,23% |
| Depot 8 | 62-63 | 0,11% | Depot 8 | 62-63 | 0,22% |
| Depot 9 | 64-65 | 0,06% | Depot 9 | 64-65 | 0,20% |
| Depot 10 | 66-67 | 0,05% | Depot 10 | 66-67 | 0,19% |
| Vrij beleggen | 2025 | Life Cycle Variabel uitkeringsfase | Leeftijd | 2025 | |
|---|---|---|---|---|---|
| Depot A | 0,26% | Depot N1 | 68-77 | 0,12% | |
| Depot B | 0,24% | ||||
| Depot C | 0,22% | ||||
| Depot D | 0,16% | ||||
| Depot E | 0,07% | ||||
| Depot G | 0,00% |
De Nederlandse wetgeving schrijft voor dat pensioenfondsen niet mogen beleggen in bedrijven die clustermunitie of onderdelen daarvan produceren, verkopen of distribueren. Deze activiteiten zijn daarom uitgesloten van onze beleggingsportefeuille. Daarnaast legt wetgeving ook een aantal verplichtingen op aan pensioenfondsen op het gebied van maatschappelijk verantwoord beleggen. Hieronder zie je daar een aantal voorbeelden van.
De SRD II beoogt aandeelhoudersbetrokkenheid op de lange termijn te bevorderen. Ook beoogt de richtlijn de transparantie te verhogen van de wijze waarop het aandeelhouderbetrokkenheidsbeleid wordt uitgevoerd en geborgd. Deze Europese richtlijn is in de Nederlandse wetgeving verwerkt. Wij hebben hier onder andere invulling aan gegeven door voor de uitvoering van engagement op de geformuleerde speerpunten bij de bedrijven in de portefeuille een engagement-manager aan te stellen. Verder wordt aangesloten bij de stewardshipactiviteiten van de fiduciair vermogensbeheerder, om met meer gewicht verandering teweeg te kunnen brengen. Daarnaast hebben we in het beleggingsbeleid expliciet aandacht voor langetermijn waardecreatie, onder andere in de thematische engagementtrajecten.
De IORP II richtlijn is een Europese richtlijn voor het bestuur, de governance, de communicatie en het beleggingsbeleid van pensioenfondsen. Deze Europese richtlijn is door de overheid vastgelegd in Nederlandse wetgeving. Vanuit IORP II is voorgeschreven dat pensioenfondsen transparant zijn over de wijze waarop in het beleggingsbeleid rekening wordt gehouden met ESG-factoren. Daarnaast schrijft IORP II voor dat pensioenfondsen eens per drie jaar of bij een significante wijziging in het risicoprofiel een eigen risicobeoordeling (ERB) uitvoeren. In de ERB moet het pensioenfonds een beoordeling maken van nieuwe of opkomende risico’s, inclusief risico's die met klimaatverandering, het gebruik van natuurlijke hulpbronnen en het milieu verband houden, sociale risico’s en risico’s in verband met de waardevermindering van activa. De relevante risico’s nemen wij mee in onze ALM-studies. In 2024 hebben we een ERB uitgevoerd. Eén van de onderzochte risico-scenario’s was: klimaatverandering heeft een negatieve impact op het pensioenfonds. Voor de analyse is er gekeken naar de mogelijke impact van een 1,5- en 4-graden opwarmingsscenario.
Pensioenfonds KPN valt onder de SFDR. Deze Europese wetgeving wordt in verschillende stappen geïmplementeerd. Wij voldoen aan de vereisten van de SFDR-wetgeving. We hebben niet gekozen voor de opt-out bij artikel 4 van de SFDR. Dit houdt in dat het pensioenfonds bevestigt zoveel mogelijk rekening te houden met de belangrijkste negatieve effecten (PAIs) in de zin van artikel 4 van de SFDR, voor zover dit zinvol is en er gegevens beschikbaar zijn. Externe vermogensbeheerders van de relevante beleggingsstrategieën worden ook contractueel verplicht dit te doen. Daarnaast is de pensioenregeling geclassificeerd als een financieel product dat duurzaamheidskenmerken promoot, waarbij gedeeltelijk in duurzame producten wordt belegd (Artikel 8). Meer informatievind je in het statement op onze website.
Naast deze wettelijke verplichtingen sluiten we ook aan bij de Dutch Stewardship Code die per 1 januari 2019 in werking is getreden en is opgesteld door Eumedion. Door de principes van de Stewardship Code na te leven, maken we voor de Nederlandse beursvennootschappen de samenleving als geheel zichtbaar dat we ons opstellen als een maatschappelijk verantwoord en betrokken aandeelhouder. In het MVB-beleid en de uitvoering hiervan zijn alle elementen van deze code opgenomen.
Wij vinden het belangrijk transparant te zijn over de kosten die wij maken om de pensioenen en beleggingen nu en in de toekomst professioneel te beheren. Daarom leggen we in dit hoofdstuk uitgebreid verantwoording af over onze kosten.
We beoordelen onze totale kosten en maken daarnaast ook onderscheid tussen de kosten voor het pensioenbeheer en de kosten voor vermogensbeheer. Dit doen wij op de door de Pensioenfederatie voorgeschreven wijze.
De totale kostenratio geeft inzicht in onze totale kosten, weergegeven als een percentage van het belegde vermogen. Deze kostenratio is een graadmeter voor de beoordeling van onze kosten. Bij de kosten voor pensioenbeheer kijken we naar de kosten voor onder andere het administreren van de pensioenen, het communiceren naar deelnemers en het uitkeren van pensioenen. Deze kosten drukken wij uit in euro's per deelnemer per jaar. Daarnaast zijn er kosten voor het vermogensbeheer van onze beleggingen, waaronder de transactiekosten voor het aan- en verkopen van beleggingen. De kosten voor het vermogensbeheer zijn uitgedrukt als een percentage van het belegde vermogen.
De kosten worden meegenomen in het jaar waarin deze worden gemaakt. Dit geldt ook voor kosten in het kader van het project Wet toekomst pensioenen. Op verschillende onderdelen zijn voorbereidingen getroffen in aanloop naar onze beoogde transitiedatum naar het nieuwe pensioenstelsel.
In de tabel hieronder zijn de kosten over de afgelopen 5 jaar weergegeven. Het betreft de kosten van de DB-regeling.
| 2025 | 2024 | 2023 | 2022 | 2021 | |
|---|---|---|---|---|---|
| Totale kostenratio | 0,68% | 0,68% | 0,72% | 0,69% | 0,76% |
| Pensioenbeheerkosten (in euro per deelnemer/pensioengerechtigde) |
€ 237 | € 219 | € 199* | € 217 | € 194 |
| Vermogensbeheerkosten (in % van het gemiddeld belegd vermogen) |
0,60% | 0,60% | 0,64% | 0,62% | 0,71% |
| Transactiekosten (in % van het gemiddeld belegd vermogen) |
0,14% | 0,14% | 0,13% | 0,12% | 0,11% |
De totale kostenratio is de afgelopen vijf jaar nagenoeg gelijk gebleven. Hoewel we in euro's meer kosten hebben gemaakt dan in de voorgaande jaren, komt het hogere kostenniveau niet tot uiting in de kostenratio. Dit heeft te maken met het in hoogte veranderende omvang van het belegde vermogen. De kostenratio geeft daarom geen volledig beeld. Wij vinden het daarom belangrijk om de kosten voor het pensioenbeheer en de kosten voor het vermogensbeheer ook apart te beoordelen. Dat doen wij in de volgende paragrafen.
De kosten van het pensioenbeheer bestaan uit de totale kosten van de dienstverlening van onze uitvoeringsorganisatie TKP en een toedeling vanuit de algemene kosten. Onder de algemene kosten vallen onder andere de contributies en bijdragen voor de toezichthouders, de accountants-, actuaris- en advieskosten en de kosten van het bestuur, het verantwoordingsorgaan en het bestuursbureau.
De algemene kosten zijn niet direct gerelateerd aan pensioenbeheer of vermogensbeheer. De toebedeling van de algemene kosten vindt plaats naar de verhouding van de pensioenbeheerkosten en vermogensbeheerkosten ten opzichte van de totale som van deze kosten. De verhouding van de pensioenbeheer- en vermogensbeheerkosten is niet vast en kan van jaar op jaar veranderen. Dit komt met name omdat de vermogensbeheerkosten meer fluctueren dan de pensioenbeheerkosten. De vermogensbeheerkosten zijn namelijk afhankelijk van de omvang van het belegd vermogen en de vergoedingen die deels prestatieafhankelijk zijn.
De totale kosten van het pensioenbeheer, inclusief de toedeling van 12,2% vanuit de algemene kosten, stegen in 2025 ten opzichte van 2024 met € 725 duizend. Vorig jaar was er sprake van een stijging van € 900 duizend. De pensioenbeheerkosten per deelnemer stegen van € 219 in 2024 naar € 237 in 2025.
De afgelopen jaren zijn de pensioenuitvoeringskosten toegenomen. Dit hangt direct samen met de kosten die verbonden zijn aan het uitvoeren van het Wtp-project dat het pensioenfonds op een beheerste en integere wijze vorm geeft om naar het nieuwe pensioenstelsel over te gaan. Sinds de start van het Wtp-project maken wij kosten om op een zorgvuldige en verantwoorde wijze de nieuwe wet te implementeren. In 2025 hebben wij € 1,8 miljoen aan kosten gemaakt in het voorbereidingstraject voor Wtp bij onze pensioenuitvoerders. Daarin zijn de kosten voor externe adviseurs en projectkosten meegenomen.
Het bestuur beoordeelt de kosten van het pensioenbeheer in het licht van de pensioenregeling die we momenteel uitvoeren en de nieuwe pensioenregeling die we in de toekomst gaan uitvoeren. Het bestuur acht de uitvoeringskosten passend bij de mate van complexiteit van de pensioenregeling en de uitgebreide communicatiediensten vanuit TKP. We concluderen dat het systeem van toewijzing van de algemene kosten, hoewel dit met fluctuaties gepaard gaat, in de tijd consistent en uitlegbaar is.
Wij merken op dat de kosten die in het kader van de overgang naar het nieuwe pensioenstelsel worden gemaakt van tijdelijke aard zijn. De verwachting is dat deze projectkosten nog enkele jaren zullen aanhouden.
Het beleggen van de pensioenpremies voor een goed pensioen brengt kosten met zich mee. Deze kosten gaan af van het rendement. Wij kijken kritisch naar de kosten die we maken. Bij de beleggingen maken we altijd een afweging tussen verwacht rendement, risico, kosten en duurzaamheid. De kosten verschillen per beleggingscategorie. Het beleggen in duurdere categorieën (bijvoorbeeld private equity en private debt) levert - gecorrigeerd voor kosten - op de lange termijn naar verwachting meer rendement op. Dat kan een hoger kostenniveau rechtvaardigen.
De totale vermogensbeheerkosten inclusief transactiekosten bedroegen in 2025 € 81,9 miljoen. Dit is 0,71% van het gemiddeld belegd vermogen. Het grootste deel bestond uit de vermogensbeheerkosten voor de DB-regeling. Die waren in 2025 inclusief transactiekosten gelijk aan € 76,0 miljoen.
Voor meer details over de kosten vermogensbeheer binnen de DB-regeling en de BPR-regeling verwijzen we naar hoofdstuk 2 over de beleggingen.
De totale vermogensbeheerkosten voor het DB-vermogen inclusief transactiekosten bedroegen in 2025 0,74% van het gemiddeld belegd vermogen. Van deze totale vermogensbeheerkosten is 0,09%-procentpunt toe te schrijven aan prestatieafhankelijke vergoedingen op de actief beheerde beleggingen. Deze actief beheerde beleggingen realiseerden in 2025 voor het totaal van de portefeuille geen extra rendement. Een aantal fondsen behaalde wel een positief relatief rendement, terwijl andere pensioenfondsen achterbleven bij de benchmark. De prestatievergoedingen die zijn uitgekeerd, hebben betrekking op het deel van de portefeuille waar actief beheer wel een extra rendement heeft behaald.
Veel van de beleggingscategorieën laten over een langere periode van 3-5 jaar een positief relatief rendement zien. We beoordelen periodiek het actieve rendement van de categorieën waar we in beleggen waarbij we de afweging maken of de hogere kosten opwegen tegen het behaalde rendement. In 2025 heeft dit er mede toe geleid dat we de separate allocatie naar aandelen Long Term Investing hebben beëindigd en weer hebben opgenomen in het wereld aandelen fonds.
Wij zijn er als bestuur van overtuigd dat actief beheer op de lange termijn positief bijdraagt aan het rendement. We accepteren daarom de hogere kosten die deze keuze met zich meebrengt. De extra gerealiseerde opbrengst die over een langere periode door actief beheer is gerealiseerd, onderbouwt deze keuze. Over 2025 was de prestatievergoeding relatief laag. Dit is passend bij de beperkte toegevoegde waarde in het afgelopen jaar. Daarbij geldt wel dat prestatievergoedingen niet altijd in hetzelfde jaar worden uitbetaald, maar gekoppeld kunnen zijn aan een langjarige doelstelling. De hoogte van de prestatievergoeding is daarom niet direct te koppelen aan de prestatie in een specifiek jaar.
Deze overtuiging neemt niet weg dat we als bestuur kritisch zijn op een langere periode waarin geen positief relatief rendement wordt behaald met actief beheer. Evaluaties van externe managers vinden minimaal eens in de drie jaar plaats. Als er geen sprake is van een positief relatief rendement volgens de doelstelling, wordt dit geïntensiveerd naar jaarlijks.
Eens in de drie jaar vergelijken wij onze kosten met de pensioenfondsenmarkt (184 pensioenfondsen). Uit de vergelijking met andere pensioenfondsen blijkt dat onze vermogensbeheerkosten hoger zijn dan bij andere pensioenfondsen. Dit wordt verklaard door relatief veel actief beheerde beleggingen en een aantal complexe beleggingscategorieën in onze portefeuille, bijvoorbeeld private equity en private debt. Wij zijn ervan overtuigd dat specialistische managers binnen deelgebieden van beleggingscategorieën bijdragen aan een hoger rendement. Daarom kiezen we voor beleggen met verschillende specialistische managers. Ook complexe categorieën realiseren naar verwachting een hoger rendement, omdat ze illiquide zijn en niet voor iedereen toegankelijk. Wij concluderen dat de kosten relatief hoog liggen ten opzichte van andere pensioenfondsen, maar we vinden de gemaakte keuzes verantwoord in het licht van het op termijn hogere verwachte rendement. De specifieke vermogensbeheerkosten over 2025 zijn verklaarbaar en goed uitlegbaar, gegeven onze beleggingsovertuigingen.
De transactiekosten zijn in 2025 toegenomen als gevolg van de volledige verkoop van de beleggingen in aandelen Long Term Investing en opkomende markten en de aankoop van wereldwijde aandelen. De kosten zijn passend bij de ontwikkelingen op de financiële markten en de toe- en uittredingen in de beleggingen in het afgelopen jaar.
Als bestuur beoordelen we het totale niveau van de vermogensbeheerkosten over 2025 als acceptabel en passend bij de behaalde resultaten en gemaakte keuzes.
Bij pensioenfonds KPN hebben we de organisatie zo ingericht dat we optimaal kunnen zorgen voor je pensioen. Hier vertellen we je hoe we dat hebben gedaan: hoe zit onze organisatie in elkaar en hoe zorgen we ervoor dat we ons aan de wet- en regelgeving houden?
Stichting Pensioenfonds KPN, statutair gevestigd te Amersfoort, is opgericht op 26 juni 1998. Het pensioenfonds is ingeschreven bij de Kamer van Koophandel onder nummer 02063809.
Wij hebben een paritair gemengd bestuur met in totaal elf bestuursleden. In het bestuur zitten drie bestuursleden namens de werknemers, twee namens de pensioengerechtigden en drie namens de werkgever. Samen vormen ze het uitvoerend bestuur. Daarnaast bestaat het bestuur uit drie onafhankelijke niet-uitvoerende bestuursleden: één deskundige op het gebied van risicobeheer en IT, één deskundige op beleggingsgebied en de voorzitter van het pensioenfonds. De niet-uitvoerende bestuursleden vormen het intern toezicht. Het intern toezicht functioneert dus binnen het bestuur en heeft daarbij eigen taken en bevoegdheden.
In het bestuur gelden de volgende stemverhoudingen:
Voor deze inrichting van het bestuur is gekozen om de sociale partners een sterke rol binnen het pensioenfonds te laten spelen. We zijn immers het pensioenfonds van en voor de (ex-)medewerkers van KPN. Tegelijkertijd is op deze manier voldoende specialistische kennis binnen het bestuur aanwezig. Daarnaast heeft het bestuur drie sleutelfunctiehouders (Risicobeheer, Actuarieel en Interne audit) benoemd.
Het dagelijks bestuur bestaat uit de bestuursvoorzitter en twee plaatsvervangende voorzitters. De plaatsvervangende voorzitters zijn uitvoerende bestuursleden: één werknemerslid en één werkgeverslid. Eén van de twee plaatsvervangende voorzitters vervult ook de rol van secretaris.
Een vacature in het bestuur of in het verantwoordingsorgaan wordt zo snel mogelijk ingevuld. Een nieuw bestuurslid moet voldoen aan het opgestelde functieprofiel. We kijken hierbij naar diversiteit in de fondsorganen. We willen graag dat het bestuur en het verantwoordingsorgaan bestaan uit een goede mix van bijvoorbeeld jongeren, ouderen, mannen en vrouwen. De bestuursleden worden door het bestuur benoemd na voordracht of verkiezingen. De drie vertegenwoordigers namens de werkgever worden voorgedragen door de werkgever. De drie vertegenwoordigers namens de werknemers worden voorgedragen via de Centrale Ondernemingsraad (COR) van KPN. Eén van de vertegenwoordigers wordt door de COR zelf voorgedragen en twee van de vertegenwoordigers worden via de COR voorgedragen door vakorganisaties betrokken bij het cao-overleg van KPN. De twee vertegenwoordigers van de pensioengerechtigden worden gekozen door de pensioengerechtigden. Dit gebeurt volgens de procedure die beschreven staat in het kiesreglement. De niet-uitvoerende bestuursleden worden, na bindende voordracht door het verantwoordingsorgaan, benoemd door de uitvoerende bestuursleden.
Het bestuur is collectief verantwoordelijk voor het eigen functioneren. De voorzitter is het eerste aanspreekpunt voor de bestuursleden, het intern toezicht, het verantwoordingsorgaan en externe partijen waaronder de toezichthouders DNB en AFM. Elk bestuurslid stelt zich bij de besluitvorming onafhankelijk op ten opzichte van de eigen achterban. Om een evenwichtig besluitvormingsproces te kunnen waarborgen, handelen de bestuursleden in het belang van alle belanghebbenden van het pensioenfonds en houden ze rekening met de effecten van hun besluiten op alle belanghebbenden.
Per 18 december 2025 is mevrouw Snoeij afgetreden. Zij was sinds 18 december 2013 uitvoerend bestuurslid namens de werknemers. Vanaf het begin was zij lid van het dagelijks bestuur en vervulde daarbinnen de rol van plaatsvervangend voorzitter en secretaris van het pensioenfonds. Tevens was zij voorzitter van de Pensioen- en communicatiecommissie. Totdat een nieuwe bestuurder is benoemd, heeft het bestuur mevrouw Snoeij bereid gevonden om als onafhankelijk technisch voorzitter de pensioen- en communicatiecommissie te leiden.
Vanwege haar grote ervaring en kennis van PF KPN is het bestuur blij dat mevrouw Eijgermans, bestuurder bij Pensioenfonds KPN sinds 2020, bereid is de rol van mevrouw Snoeij in het dagelijks bestuur per 18 december 2025 over te nemen. Aangezien een bestuurslid aan maximaal twee commissies kan deelnemen, heeft zij haar lidmaatschap van de beleggingscommissie neergelegd.
Per 31 december 2025 is de heer Vlaar op eigen initiatief afgetreden. Hij was de zeer gewaardeerde voorzitter van de beleggingscommissie en lid van de pensioen- en communicatiecommissie. De nieuwe voorzitter van de beleggingscommissie is de heer Luttenberg, bestuurslid bij Pensioenfonds KPN sinds 8 december 2021 en sinds die datum ook lid van de beleggingscommissie. De heer De Zwart volgt de heer Vlaar per 1 januari 2026 op als bestuurder namens de werknemers en neemt zitting in de beleggingscommissie en in de pensioen- en communicatiecommissie.
Per 31 december 2025 is ook de heer Burcksen afgetreden. Tot 1 oktober 2025 was hij sleutelfunctiehouder risicobeheer. Mevrouw Kuik heeft deze rol tijdelijk overgenomen, tot aan de benoeming van de heer Noorloos per 23 januari 2026 als bestuurder namens de werkgever en sleutelfunctiehouder risicobeheer.
Naast de uitvoering van onze huidige pensioenregeling stond het jaar 2025 vooral in het teken van de overgang naar het nieuwe pensioenstelsel. In de bestuursvergaderingen is veel aandacht besteed aan de voorbereidingen op en de besluitvorming over de overgang naar de nieuwe pensioenregeling. In 2025 zijn er in totaal 27 bestuursvergaderingen geweest en een groot aantal commissievergaderingen. In alle vergaderingen is het voor besluitvorming noodzakelijke aantal stemmen (quorum) aanwezig geweest.
Het bestuur wordt ondersteund door het bestuursbureau. Per eind 2025 zijn de volgende functies onderdeel van het bestuursbureau:
De directeur is tevens medebeleidsbepaler. De beleidsmedewerker beleggingen vervult ook de risicobeheerfunctie en doet dit samen met een externe deskundige. De functie van ICT-specialist wordt ingevuld door een externe deskundige.
Bij het pensioenfonds kennen we de volgende bestuurscommissies:
De commissies zijn samengesteld uit een afvaardiging van de bestuursleden. De commissies worden indien nodig ondersteund door het bestuursbureau en één of meerdere adviseurs. In de commissievergaderingen worden onderwerpen voor de bestuursvergaderingen voorbereid of worden besluiten genomen over onderwerpen waarvoor het bestuur mandaat heeft gegeven. De commissies vergaderen in ieder geval voorafgaand aan elke bestuursvergadering en verder zo vaak als nodig is.
De interne auditcommissie wordt gevormd door de sleutelfunctiehouder interne audit, een bestuurslid en de directeur van het bestuursbureau. Deze commissie wordt bij audits aangevuld met externe deskundigen. De risicocommissie bestaat uit de sleutelfunctiehouder risicobeheer en de twee vervullers van de risicobeheerfunctie.
Project nieuwe pensioenregeling
In 2022 is het pensioenfonds in samenwerking met de sociale partners van KPN gestart met de voorbereidingen van de transitie naar het nieuwe pensioenstelsel. Voor de begeleiding van dit project is een projectleider en adviseur aangetrokken. Na verloop van tijd heeft het bestuur daarnaast een eigen project opgestart met het oog op de keuzes die het pensioenfondsbestuur moest maken. Om er zorg voor te dragen dat alle bestuursleden over dezelfde informatie beschikken, is er voor gekozen om alle onderwerpen, niet via de commissies, maar direct (plenair) in de bestuursvergaderingen te behandelen. Er zijn drie deelprojecten ingericht: pensioenadministratie, beleggingen en communicatie. De projecteigenaren leggen rechtstreeks verantwoording af aan het bestuur.
Na een intensief traject met alle betrokkenen heeft het bestuur op 10 oktober 2025 definitief vastgesteld dat het pensioenfonds de opdracht van de sociale partners kan aanvaarden. Het bestuur heeft het invaarbesluit, inclusief de afwegingen en onderbouwingen bij de gemaakte keuzes, op 16 oktober 2025 bij de toezichthouder DNB ingediend.
In het bestuurlijke besluitvormingsproces hebben de sleutelfunctiehouders hun rol vervuld en heeft het verantwoordingsorgaan een positief advies afgegeven. Tenslotte heeft ook het intern toezicht een verslag opgesteld. Hierin is vastgelegd hoe het intern toezicht langs diverse thema’s heeft toegezien op het bestuurlijke besluitvormingsproces.
Het intern toezicht wordt gevormd door de drie niet-uitvoerende bestuursleden. Het intern toezicht houdt toezicht op het beleid van het bestuur en op de algemene gang van zaken bij het pensioenfonds. Het intern toezicht let op een adequate risicobeheersing en de evenwichtige belangenafweging door het bestuur. Het intern toezicht legt verantwoording af over de uitvoering van de taken en bevoegdheden aan het verantwoordingsorgaan, de werkgever en het bestuur.
In 2025 vergaderde het intern toezicht negen keer, waarvan drie keer met het verantwoordingsorgaan waarbij één vergadering betrekking had op Wtp verantwoording. Daarnaast sprak het intern toezicht één keer met de externe accountant, één keer met de actuaris en één keer met de drie verschillende sleutelfunctiehouders afzonderlijk.
Het verslag van het intern toezicht is samen met de reactie van het bestuur opgenomen in dit jaarverslag.
Het verantwoordingsorgaan van Pensioenfonds KPN bestaat momenteel uit zeven leden. Er zijn twee leden namens de deelnemers en drie namens de pensioengerechtigden. Er zijn twee leden namens de werkgever. Het aantal leden namens de deelnemers en pensioengerechtigden in het verantwoordingsorgaan wordt bepaald door het aantal deelnemers dat pensioen opbouwt en het aantal pensioengerechtigden dat een uitkering ontvangt.
De leden namens de deelnemers en de pensioengerechtigden worden benoemd na verkiezingen en de leden namens de werkgever worden benoemd na voordracht door de werkgever. De namen van de leden vind je in de bijlage Personalia.
Het verantwoordingsorgaan geeft zijn oordeel over het handelen van het bestuur. Daarnaast doet het verantwoordingsorgaan een bindende voordracht voor (her)benoeming van de niet-uitvoerende bestuursleden. Ook heeft het verantwoordingsorgaan een aantal wettelijke adviesrechten, bijvoorbeeld met betrekking tot het communicatiebeleid, het beloningsbeleid en de inrichting van het intern toezicht. Het bestuur heeft regelmatig overleg met het verantwoordingsorgaan. In 2025 heeft het verantwoordingsorgaan veertien keer overleg gevoerd met (een afvaardiging van) het bestuur. Het oordeel van het verantwoordingsorgaan is samen met de reactie van het bestuur opgenomen in dit jaarverslag.
Binnen het pensioenfonds (zie het volgende hoofdstuk) hebben drie sleutelfunctiehouders een controlerende en signalerende taak. Dat zijn de sleutelfunctiehouders risicobeheer, actuarieel en interne audit. De beoordelingen van deze sleutelfunctiehouders worden door het bestuur meegewogen bij de besluitvorming.
Tot 1 oktober 2025 was de heer Burcksen de sleutelfunctiehouder risicobeheer. Omdat hij binnen het pensioenfonds de rol van implementatiemanager kreeg, heeft mevrouw Kuik tijdelijk de rol van sleutelfunctiehouder overgenomen. In januari 2026 is de heer Noorloos benoemd als bestuurder en sleutelfunctiehouder risicobeheer. De sleutelfunctiehouder risicobeheer wordt ondersteund door de twee vervullers van de risicobeheerfunctie. Zij vormen samen de risicobeheerfunctie.
De sleutelfunctiehouder actuarieel, de heer Weijers werkzaam bij Willis Towers Watson (WTW), is ook certificerend actuaris. Hiervoor is gekozen omdat beide werkzaamheden dicht bij elkaar liggen. De combinatie van deze twee functies is op basis van regelgeving mogelijk.
De sleutelfunctiehouder Interne audit wordt extern ingevuld door de heer Herder. Hij is voorzitter van de interne auditcommissie. In deze commissie zitten ook een bestuurslid en de directeur van het bestuursbureau.
Als pensioenfonds dienen wij zorg te dragen voor een beheerste en integere bedrijfsvoering. In dat kader hebben we de heer Pullen werkzaam bij TriVu aangesteld als externe compliance officer. Hij monitort de naleving van de gedragscode en geeft gevraagd en ongevraagd advies over transparant en integer handelen.
Het doel hiervan is het waarborgen en behouden van het vertrouwen van belanghebbenden in het pensioenfonds. In de gedragscode staat hoe bestuursleden, leden van het verantwoordingsorgaan en medewerkers van het bestuursbureau moeten omgaan met vertrouwelijke informatie, acceptatie van uitnodigingen, ontvangst van relatiegeschenken en het vervullen van nevenfuncties bij andere ondernemingen en instellingen.
Het pensioenfonds beschikt over een complianceprogramma, een incidentenregeling en een klokkenluidersregeling.
Het verslag van de compliance officer is opgenomen in dit jaarverslag.
Mevrouw Snoeij vervult binnen het pensioenfonds de functie van vertrouwenspersoon. Haar taken en bevoegdheden zijn vastgelegd in het reglement vertrouwenspersoon. Zowel medewerkers van het bestuursbureau, bestuursleden als leden van het verantwoordingsorgaan kunnen een beroep op haar doen als zij te maken hebben met ongewenst gedrag.
In 2025 heeft de vertrouwenspersoon geen meldingen ontvangen.
De overheid ziet erop toe dat een pensioenfonds goed wordt bestuurd. De pensioensector heeft zelf ook regels opgesteld. Deze regels zijn vastgelegd in de Code Pensioenfondsen. De Code stelt normen voor goed bestuur, transparantie en verantwoording door pensioenfondsen. Deze normen gaan onder andere over zaken als risicomanagement, integriteit, beloningen en diversiteit. De Code Pensioenfondsen is wettelijk verankerd in artikel 33 PW ‘Beheerste bedrijfsvoering’.
Hiervan mag alleen worden afgeweken volgens het ‘pas-toe-of-leg-uit’-principe. Per 1 januari 2024 is de Code gewijzigd. Pensioenfondsen hadden tot 1 januari 2025 de tijd om de Code te implementeren. In bijlage B geven we voor alle normen kort aan hoe wij deze naleven.
Bij drie normen voldoen we op dit moment niet volledig aan de Code:
Wij onderstrepen het belang van diversiteit in onze organisatie en organen. Als vertegenwoordigers van diverse groepen betrokken zijn bij het proces, ontstaat er een meervoudig perspectief dat ten goede komt aan de besluitvorming. Een mix van mannen en vrouwen en jongeren en ouderen in het bestuur en de pensioenfondsorganen draagt positief bij aan afgewogen besluitvorming doordat verschillende perspectieven, ideeën en benaderingen worden samengebracht. Anderzijds is het belangrijk dat bij de samenstelling rekening wordt gehouden met de samenstelling van onze (gewezen) deelnemers en pensioengerechtigden. Wij vinden het belangrijk dat deelnemers en pensioengerechtigden zich vertegenwoordigd kunnen voelen door het bestuur en andere pensioenfondsorganen. Daarbij streven we naar een evenwichtige mix van mannen en vrouwen. De doelstelling is om minimaal één man en één vrouw in zowel het bestuur als het verantwoordingsorgaan te hebben. Daarnaast proberen we in zowel het bestuur als verantwoordingsorgaan minimaal één lid benoemd te hebben die nog niet de leeftijd van veertig jaar heeft bereikt. Deze uitgangspunten zijn formeel vastgelegd in het diversiteitsbeleid. Om hieraan te voldoen wordt bij de vacaturestelling de noodzaak van diversiteit onder de aandacht gebracht en wordt dit ook met de voordragende partijen expliciet besproken.
De Code Pensioenfondsen stelt dat het bestuur naast beleid voor diversiteit, ook een beleid moet hebben voor inclusie. Inclusie vraagt in de eerste plaats om de aanwezigheid van bestuurders die diversiteit vertegenwoordigen en inbrengen. Daarnaast is een open cultuur waarin ruimte is voor verschillen in identiteit en perspectief van belang. Tenslotte gaat het er om de besluitvorming zo vorm te geven dat daarin actief gebruik gemaakt wordt van de verschillen en verschillende perspectieven. Dit vraagt nog om een verdere invulling van het beleid.
Bestuur
In het bestuur zitten eind 2025 vier vrouwen en zes mannen en staat er één vacature open. Geen van de bestuursleden was in 2025 jonger dan veertig jaar. Per 1 januari 2026 heeft het bestuur Daan de Zwart benoemd als bestuurder. Hij is 29 jaar en daarmee wordt binnen het bestuur weer voldaan aan het leeftijdscriterium. Om in alle situaties de stem van een jongere deelnemer aan de bestuurstafel te hebben, loopt sinds enkele jaren een deelnemer van het PensioenLab stage binnen het bestuur.
Het PensioenLab is opgericht door FNV Jong, CNV Jongeren en VCP Young Professionals. Het behartigt de belangen van jongeren op pensioenthema’s. Dit doen zij door jongeren te informeren, te betrekken, op te leiden en hun stem te laten horen. De laatste jaren hebben wij steeds een stageplek binnen het bestuur beschikbaar gesteld. Om het makkelijker te maken om jonge bestuurders namens de deelnemers of werkgever te kunnen benoemen hebben wij aan KPN gevraagd of zij jongere medewerkers in dienst hebben die mogelijk interesse hebben om deel te nemen aan het PensioenLab. Tot op heden heeft zich geen belangstellende jonger dan 35 jaar gemeld.
Verantwoordingsorgaan
In het verantwoordingsorgaan zit één vrouw. In 2025 is het jongste lid van het verantwoordingsorgaan 40 jaar geworden. Dit betekent dat binnen het verantwoordingsorgaan gedeeltelijk wordt voldaan aan het huidige diversiteitsbeleid.
Wij hebben bij ons pensioenfonds een beloningsbeleid opgesteld. We zijn ons bewust van het benodigde maatschappelijke draagvlak. Het beloningsbeleid kent geen prestatiegerelateerde beloningen en geen ontslagvergoeding. De hoogte van de beloning van de leden van het intern toezicht is gelijk aan die van de rest van het bestuur en staat een kritische opstelling niet in de weg.
De beloning is afgestemd op het aantal dagen dat een bestuurder gemiddeld genomen besteedt aan de werkzaamheden bij ons pensioenfonds. Jaarlijks, voor het eerst per 1 januari 2022, worden de beloningen geïndexeerd. Een bestuurslid ontvangt voor twee dagen per week per 1 januari 2025 € 69.356 bruto per jaar. De voorzitter ontvangt € 104.033 bruto per jaar, voor drie dagen per week. Een stagiair bestuurder ontvangt € 8.669 bruto per jaar, onder de voorwaarde dat er geen vergoeding van de eigen werkgever is.
Ook de leden van het verantwoordingsorgaan ontvangen een beloning voor de uitgevoerde werkzaamheden, voor zover zij niet in dienst zijn van KPN. In de praktijk wordt deze beloning alleen uitgekeerd aan de pensioengerechtigde leden in het verantwoordingsorgaan. Tot en met 2023 ontvingen zij een vergoeding afhankelijk van het aantal bijgewoonde vergaderingen. Vanwege de toegenomen werkzaamheden in verband met de transitie naar het nieuwe pensioenstelsel is vanaf 2024 voor een nieuwe beloningssystematiek gekozen. Per 1 januari 2025 ontvangen zij een vaste vergoeding van € 17.339 bruto per jaar.
Pensioenfonds KPN volgt de Gedragslijn Verwerking Persoonsgegevens, die per 1 januari 2023 van toepassing is.
Voor de uitvoering van de pensioenregeling worden persoonsgegevens verwerkt van deelnemers. De verwerking hiervan ligt bij de uitvoerder TKP. Hiervoor is een verwerkersovereenkomst afgesloten, zoals bedoeld in artikel 28 Algemene Verordening Gegevensbescherming. In deze overeenkomst staat onder meer dat er voldoende technische en organisatorische beveiligingsmaatregelen zijn om datalekken te voorkomen.
Daarnaast werken we met adviseurs die berekeningen moeten doorvoeren, waarvoor zij een deel van de in de pensioenadministratie vastgelegde persoonsgegevens nodig hebben. Ook met deze partijen sluiten wij verwerkersovereenkomsten af.
Op het bestuursbureau worden, hoewel in beperkte mate, ook persoonsgegevens verwerkt. Bijvoorbeeld bij de afwikkeling van een deel van de klachten. Ook worden de persoonsgegevens van bestuurders, leden van het verantwoordingsorgaan en medewerkers van het bestuursbureau verwerkt. Uiteraard gaan we hier ook zorgvuldig mee om en zijn daar beveiligingsmaatregelen voor getroffen.
Als bestuur vinden wij het belangrijk om individueel en als geheel bekwaam te zijn en de kennis en kunde goed bij te houden. In 2025 hebben bestuursleden en leden van het verantwoordingsorgaan verschillende opleidingen gevolgd. Naast specifieke opleidingen bespreken we tijdens zogenaamde kennis- of awareness sessie over relevante en actuele onderwerpen. Daarnaast wordt het kennisniveau ook op peil gehouden door aanwezigheid bij congressen en seminars en het lezen van vakliteratuur.
Het eigen functioneren is voor ons als bestuur en voor het intern toezicht een continu aandachtspunt. Het bestuur en het intern toezicht evalueren jaarlijks het eigen functioneren van het bestuur als geheel en van de individuele leden. Hierbij betrekken zowel het bestuur als het intern toezicht één keer in de drie jaar een onafhankelijke derde partij.
Als bestuur zijn we verantwoordelijk voor het beleid en de uitvoering, maar de uitvoering zelf is grotendeels uitbesteed.
TKP Pensioen (hierna TKP), onderdeel van a.s.r., voert de administratie van de pensioenen uit en adviseert over de uitvoering van ons communicatiebeleid. Het beleggingsbeleid wordt uitgevoerd via een vastgelegd mandaat van ons bestuur aan Aegon AM. In de overeenkomsten met TKP en Aegon AM zijn adequate maatregelen opgenomen voor het geval dat de dienstverlener of een door hem ingeschakelde derde onvoldoende presteert, de overeenkomst niet naleeft of schade veroorzaakt door handelen of nalaten.
Het beloningsbeleid van de uitvoeringsorganisaties is beheerst en evenwichtig. Het voldoet aan de eisen die hieraan door de toezichthouders worden gesteld. Dit is vastgelegd in de overeenkomsten met de verschillende uitvoeringsorganisaties.
We toetsen de werkzaamheden aan de afspraken in de overeengekomen Service Level Agreement en evalueren deze jaarlijks. Ook ontvangen we jaarlijks ISAE rapporten van de uitvoeringsorganisaties, welke door externe onafhankelijke accountants zijn gecertificeerd. Wij zijn op de hoogte van de door de uitvoeringsorganisaties ingeschakelde partijen en monitoren dit. Ook vragen we de uitvoerders hierover verantwoording af te leggen.
De certificerend actuaris WTW en de externe onafhankelijke accountant Deloitte controleren de financiële verantwoording in de jaarrekening minimaal één keer per jaar (het bestuursverslag en de jaarrekening). Bij grote onderwerpen beoordelen en controleren zij deze tussentijds. Deze partijen kunnen onafhankelijk hun werk doen, zonder (schijn van) belangenverstrengeling. Het functioneren van de certificerend actuaris en de externe accountant wordt elke drie jaar door ons geëvalueerd.
DNB houdt toezicht op de pensioenfondsen op basis van de Pensioenwet door middel van gesprekken, beoordeling van rapportages van het pensioenfonds en onderzoeken. In 2025 zijn de volgende onderzoeken bij ons uitgevoerd:
In oktober 2025 is het invaardossier ten behoeve van de overgang naar het nieuwe pensioenstelsel bij DNB ingediend. Verwacht wordt dat DNB de beoordeling medio 2026 afrondt.
Daarnaast vraagt DNB zowel per kwartaal als per jaar diverse kerncijfers op. In het kader van transparantie publiceert DNB de kerncijfers van alle pensioenfondsen in Nederland op haar website.
In het kader van transparantie publiceert DNB op haar website de kerncijfers van de pensioenfondsen in Nederland. Ieder kwartaal publiceert DNB uit de Kwartaalstaten Beleggingen de volgende gegevens: de beleidsdekkingsgraad, de vereiste dekkingsgraad (strategische mix), het belegd vermogen en het kwartaalrendement.
Uit de jaarstaten worden daarnaast gepubliceerd: de reële dekkingsgraad, de premie, de deelnemersaantallen, de toeslagverlening, de eventuele vermindering van pensioenaanspraken en -rechten en de uitvoeringskosten.
In 2025 hebben wij het communicatieplan bij de pensioentransitie ingediend. De AFM had een beperkt aantal vragen over ons communicatieplan en deze zijn direct verwerkt. De AFM heeft op dit moment verder geen opmerkingen meer hierover.
In 2025 zijn aan ons door de toezichthouders geen dwangsommen of boetes opgelegd. Ook zijn er door de toezichthouders geen aanwijzingen aan ons gegeven. Er is geen bewindvoerder aangesteld en de bevoegdheidsuitoefening van organen van het pensioenfonds is niet gebonden aan toestemming van de toezichthouders.
Bij het verzorgen van je pensioen heeft Pensioenfonds KPN te maken met allerlei risico’s. Denk bijvoorbeeld aan beleggingsrisico’s. Maar er zijn ook risico’s die niet direct met de financiën te maken hebben, zoals het risico dat er iets misgaat in de IT-systemen of de informatiebeveiliging. Het beheersen van al die risico’s is één van onze kerntaken. We willen op een beheerste wijze omgaan met de pensioengelden die ons zijn toevertrouwd. Dat doen we met een systeem dat we ‘integraal risicomanagement’ noemen (IRM). In dit hoofdstuk lees je er meer over.
Pensioenfonds KPN heeft een organisatie waarmee de uitvoering van de pensioenregeling en het beheer van het vermogen op een goede en gecontroleerde manier kunnen plaatsvinden. Dat is nodig om invulling te geven aan onze missie, visie en doelstellingen, passend bij de mate van risico die wij willen lopen. Deze mate van risico nemen, noemen wij risicobereidheid. De term integraal neemt daarbij een centrale plaats in. Integraal benadrukt dat het gaat om het management van alle verschillende risicogebieden in onderlinge samenhang.
Om het risicomanagement gestructureerd te laten plaatsvinden, hebben wij hiervoor een proces ingericht. In de volgende figuur is het IRM-proces weergegeven, waarna de belangrijkste stappen worden toegelicht.
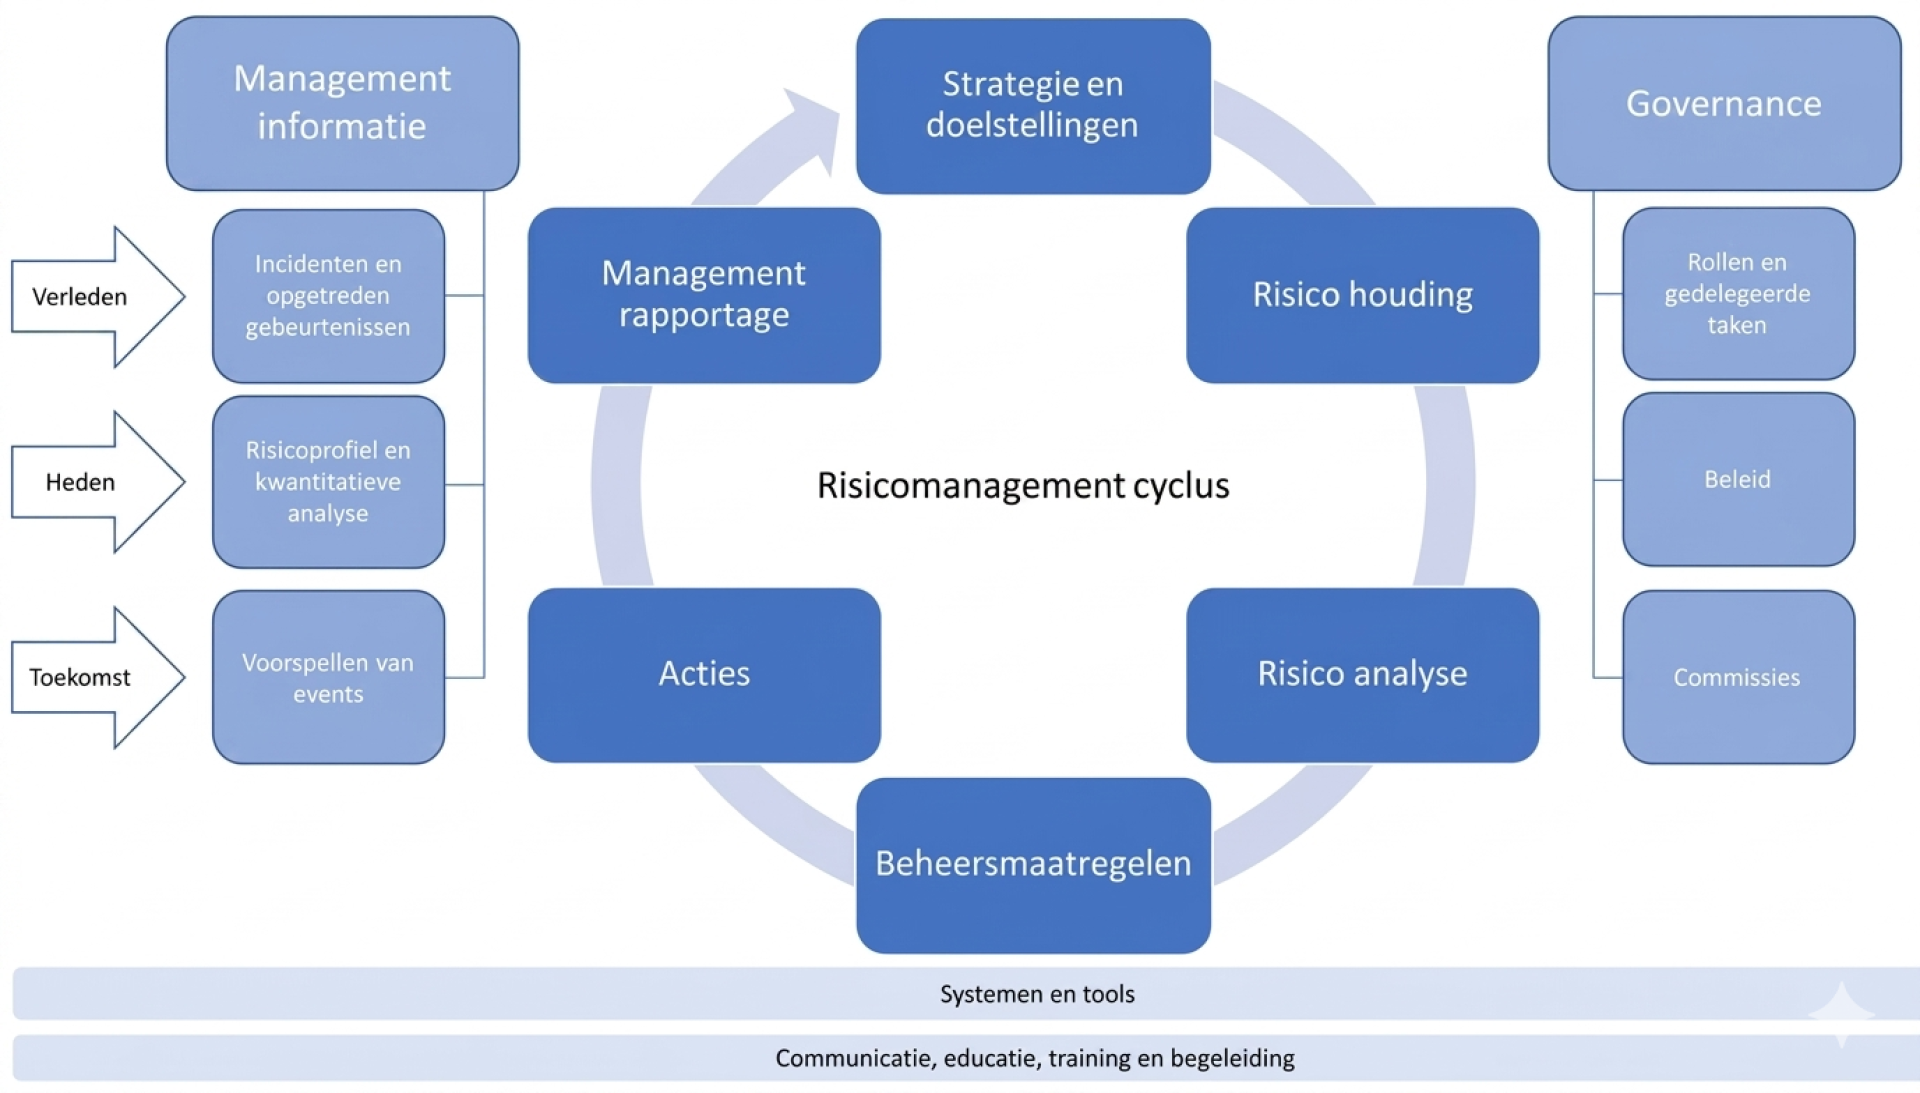
De basis van het IRM-proces is onze missie en visie. Van hieruit hebben we strategische doelstellingen vastgesteld. Het doel van risicomanagement is het beheersen van belangrijke risico’s die onze doelstellingen bedreigen. Daarom vormen de strategische doelstellingen de basis voor het IRM-proces.
Zoals gezegd is het belangrijk om risico’s die het behalen van onze doelstellingen bedreigen te beheersen, maar niet volledig uit de weg gaan. Denk bijvoorbeeld aan de beleggingen: om voldoende rendement te kunnen halen, moeten we bereid zijn een bepaald (verantwoord) risico te lopen. Hoe hoog dit risico mag zijn, is door ons in samenspraak met de sociale partners vastgelegd. We hebben de risicobereidheid uitgewerkt en gekoppeld aan de verschillende strategische doelstellingen. Hierin zien we onder andere dat we fouten zoveel mogelijk proberen te voorkomen door op verschillende momenten controles te laten plaatsvinden op de uitvoering. We willen klachten en incidenten tot een minimum beperken, maar maken daarbij ook afwegingen over impact, kosten en tijdsinspanning.
Voor iedere strategische doelstelling hebben we de belangrijkste hoofdrisico’s in kaart gebracht. Voor deze hoofdrisico’s hebben we ook vastgesteld hoeveel risico we bereid zijn te lopen om de strategische doelstelling te kunnen realiseren. Verderop in dit hoofdstuk hebben we de hoofdrisico’s nader toegelicht.
Om grip te hebben op de hoofdrisico’s worden de belangrijkste deelrisico's (risico-items genoemd) in kaart gebracht. Verderop in dit hoofdstuk, onder instrumenten en beheersing, lichten we de belangrijkste analyses toe.
Nadat inzichtelijk is wat de risico-items zijn, beoordelen we in hoeverre deze risico-items buiten onze risicobereidheid vallen. Als risico’s buiten de risicobereidheid vallen, worden beheersmaatregelen vastgesteld om ze te kunnen beheersen. Vervolgens wordt opnieuw beoordeeld of de vastgestelde beheersmaatregelen voldoende zijn om het risico binnen de risicobereidheid te krijgen.
Het is belangrijk dat de beheersmaatregelen niet alleen zijn beschreven (opzet), maar dat ze ook daadwerkelijk op de beschreven manier worden uitgevoerd (bestaan) en tot slot dat ze het risico helpen beheersen (werking). Een beheersmaatregel moet daadwerkelijk bijdragen aan het verminderen van het risico dat één van de strategische doelstellingen niet wordt gehaald.
Risico’s worden gemonitord. Dat gebeurt op veel verschillende plaatsen binnen en buiten de organisatie. Voorbeelden daarvan zijn de dagelijkse monitoring van onze beleggingsportefeuille door de fiduciair vermogensbeheerder, maandrapportages vanuit onze pensioenuitvoeringsorganisatie en kwartaalrapportages over niet-financiële risico’s. Om de onderlinge samenhang te kunnen beoordelen staat elk kwartaal een integrale risicomanagementrapportage op de agenda van de bestuursvergadering.
Het pensioenfonds kent één IRM-proces, maar vanwege de Wtp en alle voorbereidingen richting een overgang naar het nieuwe pensioenstelsel is er tijdelijk een separaat IRM-proces rondom Wtp ingericht. Dit functioneert naast het reguliere IRM-proces op de huidige pensioenuitvoering.
In 2025 is de Sleutelfunctiehouder Risicobeheer betrokken geweest bij het besluitvormingsproces voor de overgang naar de nieuwe pensioenregeling. Bij besluitvorming zijn opinies afgegeven om te toetsen of in de voorbereiding op de besluitvorming een zorgvuldig traject is doorlopen, zowel op inhoud als op proces. Om deze rol goed te kunnen invullen zoekt de Sleutelfunctiehouder Risicobeheer de afstemming met de andere sleutelfunctiehouders en met de risicomanagementafdelingen bij onze uitvoeringsorganisaties TKP en Aegon AM.
De Sleutelfunctiehouder Risicobeheer heeft ook binnen het reguliere proces zijn functie goed kunnen vervullen. Bij diverse onderwerpen heeft hij zijn risico-opinie gegeven. En in zijn kwartaalrapportages heeft hij een toelichting gegeven op diverse risico's binnen het pensioenfonds en concreet zijn bevindingen gedeeld met de eerste lijn in de organisatie.
Tenslotte is de Sleutelfunctiehouder Risicobeheer gedurende het jaar nauw betrokken geweest bij de ontwikkelingen bij onze belangrijkste uitbestedingsrelaties. Periodiek is er overleg met de tweedelijns risicomanagementfuncties binnen die organisaties.
Het Wtp-project is een cruciaal en langlopend project binnen het pensioenfonds en is gekoppeld aan omvangrijke en langlopende verandertrajecten bij onze uitvoeringsorganisaties TKP en Aegon AM. Als pensioenfonds monitoren wij de project-, voortgangs- en risicorapportages bij TKP en Aegon AM actief en bespreken deze rapportages in het voltallige bestuur. Wij bewaken daarbij dat deze organisaties de benodigde veranderingen inhoudelijk en op tijd realiseren en ook dat zij zelf in voldoende mate in control zijn op de onderliggende projecten. Om het Wtp-project binnen het pensioenfonds te beheersen is er in 2025 gewerkt met een programmamanager. Na het indienen van het invaarbesluit bij DNB is het pensioenfonds overgegaan naar de implementatiefase. In deze fase zullen alle operationele wijzigingen voor de nieuwe pensioenregeling worden voorbereid. Voor de begeleiding van dit traject is een implementatiemanager aangesteld. De implementatiemanager legt in de Wtp-bestuursvergaderingen verantwoording af met een projectrapportage. Aan de hand van de projectrapportage worden de belangrijkste risico's besproken in het bestuur.
Doorlopend wordt er tijdens het Wtp-project een eigen risico-analyse (RSA) uitgevoerd. Deze RSA wordt ieder kwartaal gerapporteerd aan het bestuur. In deze RSA zijn voor het Wtp-project de volgende hoofdrisico's onderscheiden:
Op deze hoofdrisico's zijn verschillende onderliggende risico's geïdentificeerd en beheersmaatregelen ingericht. Daarmee blijft het pensioenfonds in controle over de risico's binnen het Wtp-project.
Zoals hiervoor toegelicht hebben we per strategische doelstelling de hoofdrisico’s vastgesteld. In deze paragraaf nemen wij je op hoofdlijnen mee langs de belangrijkste risico’s en de beheersing daarvan. Daarbij hebben we onderscheid gemaakt naar financiële en niet-financiële risico’s. Deze risico's hebben betrekking op de huidige situatie van het pensioenfonds. Het Wtp-project kent een eigen risicomanagement proces.
De financiële risico’s zijn in beginsel meetbare risico’s. Om deze te monitoren zijn grenzen vastgesteld. De risico's zijn veelal direct gekoppeld aan de beleggingen van het pensioenfonds. Daarom zijn deze risico's opgenomen in hoofdstuk 2 van dit jaarverslag. Alleen het verzekeringstechnisch risico is als financieel risico hieronder beschreven.
Het verzekeringstechnisch risico is het risico dat voortvloeit uit mogelijke afwijkingen van actuariële inschattingen die worden gebruikt voor de vaststelling van de technische voorzieningen en de hoogte van de premie. De belangrijkste actuariële risico’s zijn de risico’s van langleven, overlijden (kortleven) en arbeidsongeschiktheid. In de jaarlijkse actuariële analyse worden de afwijkingen tussen de (technische) aannames en de werkelijk waargenomen ontwikkelingen geanalyseerd. Deze risico’s zijn een gegeven. Wij hebben ervoor gekozen, gezien de omvang van het pensioenfonds, het verzekeringstechnisch risico volledig in eigen beheer te houden.
De belangrijkste maatregel om dit risico te beheersen is een jaarlijkse externe toetsing van de gehanteerde pensioenfondsgrondslagen op prudentie. In 2025 heeft de laatste toetsing plaatsgevonden. Uitkomst van deze toetsing was dat het pensioenfonds voldoende prudent is.
We hebben ook te maken met niet-financiële risico’s. Dat gaat om risico’s die vooral de uitvoering van de pensioenregeling onder druk kunnen zetten. Het betreft ook het bieden van het gewenste handelingsperspectief aan deelnemers en de communicatie richting deelnemers en andere betrokkenen. Voor de verschillende niet-financiële risico’s zijn harde grenzen moeilijk vast te stellen, maar we realiseren ons terdege dat er grote financiële schade kan ontstaan door bijvoorbeeld reputatieschade, niet integer handelen of een onjuiste uitvoering door de externe uitbestedingspartijen. Op kwartaalbasis monitort het bestuur of de risico's binnen de risicobereidheid vallen. Hiernaast volgt een toelichting op de niet-financiële risico's.
Als eerste niet-financiële risico noemen we het risico dat het pensioenfonds onzorgvuldige of onvolledige besluiten neemt of niet de juiste fondsorganen betrekt in de besluitvorming. Kernpunten daarbij zijn onvoldoende invulling van bestuursprocessen, inadequate organisatie en governancestructuur en onvolledige informatievoorziening aan het bestuur. Vanuit het pensioenfonds ziet het dagelijks bestuur op deze kernpunten toe. Daarnaast heeft ook het intern toezicht een rol in het bestuurlijk proces en ziet het toe op de algemene gang van zaken binnen het pensioenfonds. Ten slotte heeft ook het verantwoordingsorgaan een adviesrol op bepaalde onderdelen en geeft het een oordeel over de naleving van principes van goed pensioenbestuur.
Dit is het risico dat ontstaat als we werkzaamheden hebben uitbesteed aan externe partijen en deze partijen niet voldoen aan onze kwaliteitseisen. Het bestuur is verantwoordelijk voor de (onder)uitbesteding en zorgt voor voldoende waarborgen om hierop in control te zijn. Deze waarborgen behelzen onder andere het vastleggen in contracten en bijbehorende documenten van alle gemaakte afspraken over de kwaliteit van de dienstverlening, het duidelijk vastleggen van exit-voorwaarden en het verkrijgen van uitgebreide managementinformatie met een schriftelijke verantwoording over de uitvoering door de uitvoerder. Per kwartaal wordt door de uitvoerders een uitgebreide rapportage aangeleverd. Deze rapportages worden zowel door het bestuur als in overleg tussen het bestuur en de uitvoerders besproken.
Ten aanzien van de pensioenuitvoeringsorganisatie is met het project van de overgang naar het nieuwe pensioenstelsel, onder gelijktijdige continuering van de bestaande operationele werkzaamheden, in toenemende mate een bijzonder hoge werkdruk komen te ontstaan. Het capaciteitsvraagstuk wat daarbij op de achtergrond speelt is gedurende het jaar 2025 ondanks veel aandacht van de zijde van de pensioenuitvoeringsorganisatie nog niet opgelost. Er is geconstateerd dat de pensioenuitvoeringsorganisatie veel aandacht besteedt aan de bemensing van de organisatie en aan verdere opschaling waar dat nodig is. Het bestuur is voortdurend in overleg met de pensioenuitvoeringsorganisatie om de risico's die aan deze situatie zijn verbonden zoveel mogelijk te beheersen.
Het integriteitsrisico wordt gedefinieerd als het risico dat de integriteit van het pensioenfonds of het financiële stelstel wordt beïnvloed als gevolg van niet-integere en onethische gedragingen binnen de organisatie van het pensioenfonds en van betrokken uitbestedingspartijen. Pensioenfondsen moeten jaarlijks een analyse maken van de integriteitsrisico’s die samenhangen met uitbestedingen. Ze moeten voorkomen dat ze betrokken raken bij handelingen die tegen de wet ingaan of handelingen die maatschappelijk onbetamelijk zijn. Wij onderkennen het belang van een goede en gedegen integriteitsrisicoanalyse. In 2025 is gestart met een uitgebreide integriteitsanalyse, deze zal in 2026 worden afgerond.
Het juridisch risico hangt samen met veranderingen in en naleving van wet- en regelgeving, het mogelijk bedreigd worden van de rechtspositie, met inbegrip van de mogelijkheid dat contractuele bepalingen niet afdwingbaar zijn of niet correct gedocumenteerd worden. Het bestuur maakt onderscheid tussen het juridisch risico dat ontstaat door externe regelgeving en door eigen contracten. Om beheersing te waarborgen ontvangt het pensioenfonds op kwartaalbasis een rapportage met de laatste actualiteiten op het gebied van wet- en regelgeving. Bij het aangaan van contracten vindt uiteraard een gedegen beoordeling van de risico's plaats. Contracten worden vooraf beoordeeld, daarin begrepen juridische risico's, waar nodig worden deze contracten aangepast.
Het omgevingsrisico wordt beperkt door op de hoogte te blijven van de ontwikkelingen via onder andere de Pensioenfederatie en externe adviseurs en door een actieve rol in de pensioendiscussie te spelen. We volgen de vele ontwikkelingen in pensioenland die invloed hebben op ons pensioenfonds op de voet. Een belangrijk onderwerp voor de komende jaren is de Wtp. Met betrekking tot de continuïteit van ons pensioenfonds kan gesteld worden dat het risico dat Koninklijke KPN N.V. (en gelieerde ondernemingen) haar verbintenis opzegt als nihil wordt ingeschat. Mocht dit wel gebeuren, dan heeft het bestuur hiervoor een scenario-analyse gemaakt. In die situatie zal er geen opbouw meer plaatsvinden van nieuwe pensioenen, maar blijft het pensioenfonds voor de in het verleden opgebouwde rechten bestaan.
Het risico van onvoldoende pensioenbewustzijn is dat deelnemers geen goed inzicht hebben in hun eigen pensioen en de keuzemogelijkheden. In ons strategisch communicatieplan is uitgewerkt hoe we bewustwording bij deelnemers creëren. Daarbij realiseren we ons dat we ondanks alle inspanningen niet de volledige deelnemerspopulatie zullen bereiken.
IT‑risico definiëren we als het risico dat onderdelen van de dienstverlening op het gebied van IT ontoereikend zijn, wat een negatieve impact kan hebben op de complete dienstverlening. In 2024 hebben we ons IT‑beleid geëvalueerd en aangescherpt, waarbij risicobeheersing een nadrukkelijk aandachtspunt is. Daarnaast onderkennen we cyberrisico’s als een specifiek onderdeel van IT‑risico’s. Dit betreft digitale dreigingen die de beschikbaarheid, integriteit of vertrouwelijkheid van systemen en gegevens kunnen aantasten. In 2025 heeft onze pensioenuitvoeringsorganisatie diverse aanvullende technische en operationele maatregelen genomen om de cyberweerbaarheid te versterken.
Het datakwaliteitsrisico is het risico dat de data die nodig is voor het vaststellen van de pensioenkapitalen, de pensioenrechten en - aanspraken niet juist zijn. Onjuistheden in deze data zijn ongewenst, omdat deelnemers van het pensioenfonds er op moeten kunnen rekenen dat hun pensioenrechten en -aanspraken op de juiste wijze worden vastgesteld en vastgelegd. Om het risico te beperken maar ook voor een verantwoorde overgang naar het nieuwe pensioenstelsel, is ook in 2025 veel tijd besteed om de datakwaliteit te beheersen en waar nodig te verbeteren om voorbereid te zijn op de overgang naar de Wtp. We doen dit in nauwe samenwerking met onze pensioenuitvoerder TKP. Op basis van het Kader Datakwaliteit zijn de risico's volledig in kaart gebracht en worden de risico's verder gemitigeerd. De voortgang hierop wordt voortdurend gemonitord. In 2025 heeft onze accountant een positief geformuleerde Agreed Upon Procedures verklaring afgegeven ten aanzien van ons project Datakwaliteit.
We zijn voortdurend alert op mogelijke nieuwe risico's die de doelstellingen van het pensioenfonds kunnen bedreigen. Ons beleid is om deze risico's zo snel als mogelijk te mitigeren.
Om risico’s te identificeren, analyseren en te beheersen zetten we verschillende instrumenten in. Een aantal belangrijke instrumenten lichten wij hier graag toe.
Een RSA is een risicoanalyse waarbij de belangrijkste risico’s in kaart worden gebracht die het realiseren van de doelstellingen bedreigen. De risicoanalyse is gericht op zowel de interne als de externe bedrijfsomgeving. Met een RSA beoordelen we of de bestaande beheersing goed functioneert en past bij onze risicobereidheid. De RSA vindt plaats over een periode van twee jaar, waarbij alle belangrijke risico's worden geanalyseerd. Vastlegging vindt plaats in een beheersingsraamwerk.
In 2025 hebben een aantal RSA's plaatsgevonden. Vanwege de overgang naar de nieuwe pensioenregeling zijn nog niet alle RSA's in 2025 afgerond. De laatste RSA's zullen in 2026 plaatsvinden, waardoor de tweejaars-evaluatieperiode kan worden afgesloten.
In ons ERB-beleid staat beschreven op welke wijze we de robuustheid van de doelstellingen beoordelen. De nadruk ligt op risico’s waar we in de toekomst mogelijk aan worden blootgesteld. Daarom wordt er gewerkt met verschillende scenario's. De ERB is wettelijk voorgeschreven en wordt minimaal één keer per drie jaar uitgevoerd. De laatste ERB is in 2024 uitgevoerd en vooruitlopend op de Wtp is begin 2024 ook een specifieke ERB voor de Wtp afgerond.
Een Asset Liability Management (ALM) studie is een strategische analyse waarbij de risico's van de balans van het pensioenfonds in kaart worden gebracht. Er wordt gekeken naar de vermoedelijke toekomstige ontwikkelingen van de beleggingen en de pensioenverplichtingen. Een ALM-studie geeft daarmee inzicht in hoe de belangrijkste risicofactoren in de balans van het pensioenfonds doorwerken. Door deze risico's inzichtelijk te maken kan het bestuur deze meewegen in de strategische beleidsvorming. Wanneer risico's in relatie tot de strategische doelstellingen te groot zijn, kan het bestuur beleid maken om de risico's te beheersen.
De SIRA richt zich op de beheersing van het integriteitsrisico binnen ons pensioenfonds en bij uitbestedingspartijen. Belangrijke aandachtspunten zijn onder andere het voorkomen en bestrijden van belangenverstrengeling en corruptie. We herijken de integriteitsrisicoanalyse iedere drie jaar, of eerder bij een grote verandering. In 2024 heeft de laatste SIRA plaatsgevonden.
Bij Pensioenfonds KPN neem je deel aan de volgende pensioenregeling:
Een gedetailleerd overzicht van je pensioenregeling vind je op onze website.
We bekijken ieder jaar of de pensioenen verhoogd kunnen worden. Daarbij wordt onder andere gekeken naar twee zaken:
Half november 2025 hebben we besloten om de pensioenen per 1 januari 2026 te verhogen. De dekkingsgraad was echter niet hoog genoeg om de pensioenen evenveel te laten stijgen als de prijzen (3,16%). Het pensioen voor actieven stijgt met 3,02% en het pensioen van de groep oud-werknemers en pensioengerechtigden is met 3,05% verhoogd.
Deelnemers zijn op vrijdag 15 december 2025 over dit besluit geïnformeerd door middel van de nieuwsbrief aangevuld met uitgebreid nieuwsbericht op de website.
Na een lange periode van voorbereiding en een kleinschalig begin in 2025 waarin een handvol pensioenfondsen is ingevaren, is de overgang naar het nieuwe pensioenstelsel in 2026 op grote schaal verder gegaan.
In totaal zijn er aan het begin van 2026 30 pensioenfondsen over gegaan op het nieuwe pensioenstelsel. Uiterlijk op 1 januari 2028 moeten alle pensioenregelingen voldoen aan de Wet toekomst pensioenen.
Aanvullende wet- en regelgeving
Het wetsvoorstel voor toezeggingen Wtp en andere pensioenonderwerpen wordt naar verwachting in 2026 aan de Tweede Kamer aangeboden. De wet zou op 1 januari 2027 in werking moeten treden, waarbij sommige onderdelen met terugwerkende kracht tot 1 juli 2023 gaan gelden.
De volgende onderwerpen in het wetsvoorstel zijn het meest relevant voor de uitvoering van pensioenregelingen:
• Voortzetting risicodekking wezenpensioen: na einde van de deelneming kan de dekking van het partnerpensioen en van het wezenpensioen afzonderlijk worden voortgezet;
• Premies voortzetting risicodekking ten laste van het gehele pensioenvermogen Dit is alleen van belang als het pensioenvermogen in de opbouwfase al een dubbele bestemming, namelijk ouderdoms- én partnerpensioen, kent. Deze premies komen dan ook deels ten laste van het pensioenvermogen waarmee partnerpensioen zal worden aangekocht;
• Uniforme definitie van het begrip ‘kind’. Bij de invoering van de nieuwe wettelijke definitie van het begrip ‘kind’ gaat het met name om stief- en pleegkinderen.
Op 2 december 2025 heeft de Eerste Kamer ingestemd met het wetsvoorstel Verlenging pensioentransitie. Deze wet is op 1 januari 2026 in werking getreden. Met deze wet zijn de transitiedata, waaronder de uiterste transitiedatum, uit de Wtp gehaald en overgeheveld naar een besluit van de minister (AMvB). Met dit besluit worden de transitiedata vastgelegd en wordt geregeld dat de uiterste transitiedatum met één jaar wordt uitgesteld, tot 1 januari 2028, waardoor er meer ruimte ontstaat voor de uitvoerende partijen om de werkzaamheden te spreiden. Ook wordt het eenvoudiger om zo nodig de transitieperiode te verlengen tot na 1 januari 2028.
Op 16 december 2025 is het Verzamelbesluit pensioenen in werking getreden. Dit besluit bevat hoofdzakelijk een aantal wijzigingen in het Besluit uitvoering Pensioenwet en het Besluit FTK, die zorgen voor een betere en efficiëntere uitvoering van het nieuwe pensioenstelsel en de transitie daarnaartoe. Allereerst is een wijziging opgenomen die pensioenfondsen de mogelijkheid geeft om in de periode na invaren tijdelijk af te wijken van het strategisch beleggingsbeleid. Ook wordt mogelijk gemaakt dat een pensioenfonds de solidariteitsreserve mag inzetten om het eigen vermogen aan te vullen en daarmee te voorkomen dat de pensioenaanspraken en -rechten verminderd moeten worden. Verder wordt gewijzigd op welk moment een pensioenfonds moet toetsen of het voldoet aan de vereisten ten aanzien van het minimaal vereist eigen vermogen. Daarnaast wordt geregeld dat bij de weergave van de navigatiemetafoor in het pensioenregister het bedrag onder de navigatiemetafoor komt te vervallen, zodat de navigatiemetafoor op www.mijnpensioenoverzicht.nl aansluit bij de navigatiemetafoor op het UPO.
Het wetsvoorstel Fiscale verzamelwet 2026 is op 2 december 2025 aangenomen door de Eerste Kamer. In dit wetsvoorstel worden voornamelijk kleine onjuistheden in de wetgeving aangepast. Voor pensioenregelingen zijn de volgende twee wijzigingen het meest van belang:
• Het wezenpensioen liep volgens de Pensioenwet tot het kind 25 jaar wordt. Dat zou betekenen dat de wees in de maand van de 25e verjaardag, nooit een volledige maand pensioen zou ontvangen. Via de Fiscale verzamelwet 2026 is sinds 1 januari in de Pensioenwet opgenomen dat een wezenpensioenuitkering eindigt op de laatste dag van de maand waarin de wees 25 jaar wordt. Voorgesteld wordt om aan de fiscale begrenzing in de Wet op de loonbelasting terugwerkende kracht te verlenen tot en met 1 juli 2023.
• Als de deelnemer binnen tien jaar voor de pensioenrichtdatum minder gaat werken, wordt het mogelijk om het nabestaandenpensioen te blijven baseren op het loon voordat de deelnemer een lager loon gaat ontvangen. Deze regeling wordt opgenomen in het Uitvoeringsbesluit loonbelasting.
Nog te regelen zaken
Voor de Wtp-pensioenregeling zijn nog nadere regelingen nodig om deze goed te kunnen uitvoeren. Enkele daarvan zijn de volgende.
De afkoopgrens voor kleine pensioenen is in de Pensioenwet nog geformuleerd als een uitkering per jaar. Omdat in een pensioenregeling onder de Wtp de omvang van het pensioenvermogen van de deelnemer bepalend is, ligt het voor de hand de afkoopgrens te formuleren als een bedrag aan pensioenvermogen. Is dat pensioenvermogen op de toetsdatum lager, dan is afkoop mogelijk.
Na einde deelname bestaat er een wettelijk recht op voortzetting van het nabestaandenpensioen in de WW- of ZW-periode. Pensioenuitvoerders hebben voor een goede uitvoering gegevens van het UWV nodig. De Pensioenfederatie werkt samen met het UWV om deze aanlevering van relevante gegevens nog nader uit te werken.
Eerder had de minister van Sociale Zaken en Werkgelegenheid (SZW) de behandeling van het wetsvoorstel voor de Wet pensioenverdeling bij scheiding naar de toekomst verschoven. De wet zal pas na het einde van de transitietermijn in werking treden.
Ditzelfde kan gaan gelden voor de invoering van de keuzeoptie Bedrag Ineens. De invoering van deze keuze bij pensioeningang is al vele malen uitgesteld. Op dit moment is de invoeringsdatum nog niet bekend.
Het jaar 2025 stond voor Pensioenfonds KPN in het teken van voorbereiding op een ingrijpende verandering: de overgang naar de nieuwe pensioenregels onder de Wtp. Deze transitie vraagt niet alleen om zorgvuldige beleidskeuzes, maar ook om heldere en tijdige communicatie richting onze deelnemers. Transparantie en betrokkenheid zijn daarbij cruciaal.
In lijn met ons strategisch communicatiebeleid hebben we in 2025 ingezet op het informeren, activeren en begeleiden van onze deelnemers tijdens deze overgangsfase. Het communicatiejaarplan 2025 vormde hiervoor het kader, met als doel om stap voor stap dichter bij onze beleidsdoelen te komen. Gelijktijdig en separaat van het communicatiejaarplan 2025, is het Wtp-communicatieplan afgerond en in oktober 2025 aangeleverd bij de AFM. Daarmee is de wettelijke Wtp-communicatie vanaf oktober 2025 gestart en stap 1 afgerond. Gedurende het jaar hebben we onze communicatieacties continu geëvalueerd en waar nodig bijgestuurd, zodat we konden inspelen op nieuwe inzichten, trends en ontwikkelingen.
De voorbereidingen voor komend jaar zijn inmiddels in volle gang. In 2026 voeren we stap 2 en stap 3 uit van de wettelijke Wtp-communicatie. Dit betekent onder andere dat deelnemers hun transitieoverzicht ontvangen. Ons communicatiejaarplan 2026 en het Wtp-communicatieplan ‘Inzicht in je nieuwe pensioen’ vormen de basis van al deze activiteiten. Deze plannen zijn de basis voor een consistente en begrijpelijke communicatie gedurende de gehele transitieperiode.
Aan het einde van 2025 telt Pensioenfonds KPN 71.336 deelnemers, verdeeld over 10.573 actieve deelnemers, 35.265 gewezen deelnemers en 25.498 pensioengerechtigden. Deze verdeling benadrukt het belang van een gedifferentieerde communicatiestrategie, zowel afgestemd op deze doelgroepen, als afgestemd op verschillende levensfasen, leeftijdscategorieën en specifieke boodschappen die op een deel van de deelnemers betrekking heeft.
Het percentage geregistreerde e-mailadressen is in 2025 gestegen naar 77%, wat een solide basis biedt voor digitale communicatie, maar ook laat zien dat er nog ruimte is om het bereik verder te vergroten. 47,7% van de deelnemers heeft in het afgelopen jaar ‘Mijn Pensioenoverzicht’ (MPO) bezocht. Hoewel dit een stap vooruit is, geeft het aan dat er veel potentieel ligt in het activeren van deelnemers om inzicht te krijgen in hun pensioen.
Deze inzichten vormen een belangrijke input voor onze strategie in 2026: we zetten extra in op digitale activatie, het verhogen van betrokkenheid via gepersonaliseerde communicatie en het benutten van, onder andere, het transitieoverzicht als middel om deelnemers actief te begeleiden richting het nieuwe pensioenstelsel.
In 2025 was de communicatie-inzet aanzienlijk. In 2025 verschoof de aandacht van reguliere communicatie naar specifieke communicatie over de Wtp. De doelstellingen in het jaarplan communicatie 2025 waren onder meer gebaseerd op boodschappen en campagnes die door de focus op de Wtp niet zijn uitgevoerd:
Een aantal geplande campagnes is daardoor vervallen, en sommige zijn gaandeweg het jaar opnieuw ingevuld met een andere boodschap. Daarnaast zijn nieuwe initiatieven gestart die bij het vaststellen van de doelstellingen nog niet voorzien waren. Deze ontwikkelingen hebben geleid tot een aanvullend communicatieplan voor de periode juli tot en met december 2025, waarmee flexibel is ingespeeld op actuele behoeften en prioriteiten.
Het jaar 2025 laat zien dat er zeer wendbaar en effectief is geopereerd. In het derde kwartaal zijn alle communicatiemiddelen aangepast, ontwikkeld en uitgevoerd, zodat het gehele vierde kwartaal intensieve en grotendeels campagnematige thema‑communicatie uitgerold kon worden rondom de Wet toekomst pensioenen (Wtp). Dit kreeg brede invulling via de website (verdiepende content), webinars, video’s, speciale nieuwsbrieven en gerichte digitale- en postmailings. Het bereik en de waardering van deze communicatie waren zeer hoog en laten zien dat we in staat zijn om op korte termijn grote impact te realiseren wanneer de actualiteit daarom vraagt.
We hebben in 2025 waardevolle inzichten opgedaan voor het jaarplan van 2026 en voor de ontwikkeling van begrijpelijke communicatie in en over de transitieperiode. Met deze punten zetten we komend jaar gericht stappen om deelnemers nog beter te informeren, activeren en begeleiden richting het nieuwe pensioenstelsel.
In 2025 hebben we hard gewerkt aan het Wtp-communicatieplan, dat alle communicatieactiviteiten tijdens de overgang naar het nieuwe pensioenstelsel beschrijft. Het plan is succesvol ingediend bij de AFM, een belangrijke mijlpaal richting de invoering van de nieuwe regels.
In 2025 heeft Pensioenfonds KPN een belangrijke stap gezet richting de nieuwe pensioenregels door het implementatieplan in te dienen bij DNB en het communicatieplan bij AFM. Ook zijn de plannen gepubliceerd en zijn van relevante documenten verkorte, voor deelnemers leesbare versies gemaakt, bijvoorbeeld een verkort Wtp-communicatieplan. Deze stap voldoet ruimschoots aan de wettelijke vereisten, waaronder het verplichte communicatiemoment ‘Stap 1: Implementatieplan ingediend’.
Naast deze wettelijke verplichting hebben we bewust gekozen voor aanvullende communicatie om deelnemers, gewezen deelnemers en pensioengerechtigden actief mee te nemen in de transitie. De overgang naar het nieuwe pensioenstelsel is ingrijpend en kan vragen oproepen; daarom hebben we ingezet op transparantie, het vergroten van begrip en het behouden van vertrouwen. De periode tussen het indienen van het plan en de daadwerkelijke transitie bood ruimte om deelnemers stap voor stap te informeren en betrokkenheid te versterken.
Middelen en kanalen uit het aanvullend communicatieplan
Campagneboodschap: ‘Jouw nieuwe KPN pensioen’
Met de boodschap ‘Jouw nieuwe KPN pensioen’ hebben we in 2025 ingezet op het persoonlijk en herkenbaar maken van de overgang naar het nieuwe pensioenstelsel. Door het gebruik van het woord ‘jouw’ benadrukken we individueel eigenaarschap en zelfredzaamheid: deelnemers worden gestimuleerd om inzicht te krijgen in hun pensioen en keuzes te maken die bij hen passen. De toevoeging van KPN in de boodschap zorgt voor vertrouwen en herkenning, en positioneert het pensioenfonds als een betrokken partner die deelnemers stap voor stap begeleidt en helpt om niet te verdwalen in complexe regels. Deze benadering vormt een belangrijk fundament voor onze communicatie in 2026.
Eind 2025 is besloten om de pensioenen per 1 januari 2026 te verhogen. Deelnemers zijn op 16 december 2025 over dit besluit geïnformeerd door middel van de nieuwsbrief aangevuld met uitgebreid nieuwsbericht op de website.
In 2025 hebben we diverse communicatieacties uitgevoerd. Hieronder zijn enkele acties uitgelicht.
In 2025 hebben deelnemers 9.737 vragen gesteld aan het pensioenfonds (2024: 11.107). Ze stelden met name vragen over hun pensioenaanvragen, pensioenaanspraken, pensioenuitkeringen, persoonsgegevens, echtscheiding, pensioenoverdracht, website en communicatie.
Luisteren naar deelnemers en daarnaar handelen biedt kansen om onze dienstverlening structureel te blijven verbeteren. Hierbij volgen we de geactualiseerde versie (september 2024) van de Gedragslijn Goed omgaan met Klachten. Een vorm van zelfregulering waarmee leden van de Pensioenfederatie hebben vastgelegd wat het basisniveau is van hoe we als pensioenfondsensector willen omgaan met klachten. In 2025 hebben we ons ingezet op verdere professionalisering van klachtenmanagement met als belangrijk resultaat dat we 88% scoorden op de naleving van de Gedragslijn Goed omgaan met klachten – boven de sectornorm van 84%.
We hanteren de wettelijke bredere definitie van een klacht: elke uiting van ontevredenheid van een persoon gericht aan de pensioenuitvoerder. Dat betekent dat uitingen van ongenoegen die via verschillende kanalen bij ons binnenkomen worden beschouwd als een klacht. Pensioenfonds KPN ziet ieder klantsignaal en ieder contact met een persoon waaruit blijkt dat niet is voldaan óf juist wel is voldaan aan de verwachtingen als een kans. Dit vraagt om een werkwijze waarbij alle klantsignalen structureel worden vastgelegd en geanalyseerd om mogelijke verbeterrichtingen te bepalen. Op basis van prioritering wordt vervolgens besloten welke signalen worden opgepakt en uitgewerkt tot een verbeterinitiatief. Door daarna terug te koppelen aan bijvoorbeeld deelnemers, werkgevers, medewerkers of melders over wat er met hun signaal is gedaan (of waarom niet), wordt de feedbackloop gesloten.
Met onze werkwijze sluiten wij aan bij de verwachtingen van de deelnemers en werkgevers. Bovendien is het fonds zo goed in staat om verwachtingen en vragen van deelnemers over het nieuwe stelsel goed vast te leggen en om te zetten. Ten opzichte van 2024 is het aantal klachten over de nieuwe pensioenregeling toegenomen van 9 naar 38.
In onderstaand schema staan de aantallen klachten, geëscaleerde klachten en geschillen over 2025 toebedeeld aan een aantal vaste rubrieken zoals beschreven in de gedragslijn. Een geëscaleerde klacht is een klacht die niet in één keer, naar tevredenheid van de klant, is opgelost. Klachten die niet in onderling overleg worden opgelost, kunnen uitmonden in een geschil. Geschillen kunnen door de deelnemer worden voorgelegd aan de Geschillen Instantie Pensioenfondsen (waarbinnen de deelnemer kan kiezen voor bemiddeling door de Ombudsman of beslechting), of de burgerlijke rechter.
In het door de Geschilleninstantie Pensioenfondsen in behandeling genomen geschil van een (gepensioneerde) deelnemer zag de Ombudsman Pensioenen geen ruimte voor bemiddeling. De betrokken deelnemer heeft er vervolgens niet voor gekozen het geschil voor te leggen aan de geschillencommissie van de Geschilleninstantie Pensioenen.
De tabel hieronder toont de AFM-rubrieken. Onze pensioenuitvoeringsorganisatie gebruikt daarnaast een uitgebreidere classificatielijst voor meer detail en beter inzicht in alle klantsignalen.
| Rubriek gedragslijn | Aantal klachten | Geëscaleerde klachten | Geschillen |
|---|---|---|---|
| Service en klantgerichtheid | 10 | 0 | 0 |
| Behandelingsduur | 4 | 0 | 0 |
| Informatieverstrekking | 37 | 1 | 0 |
| Deelnemersportaal | 41 | 0 | 0 |
| Keuzebegeleiding | 0 | 0 | 0 |
| Pensioenberekening en -betaling | 244 | 11 | 1 |
| Registratie werknemersgegevens/datakwaliteit | 20 | 1 | 0 |
| Toepassing wet- en regelgeving: algemeen | 31 | 1 | 0 |
| Toepassing wet- en regelgeving: invaren, transitie | 38 | 2 | 0 |
| Financiële situatie | 9 | 4 | 0 |
| Duurzaamheid | 1 | 0 | 0 |
| Overig | 5 | 0 | 0 |
| Afgehandelde klachten/geschillen in 2025: | 440 | 20 | 1 |
Op basis van de uitkomsten hebben we onder andere de volgende verbetering doorgevoerd:
Verduidelijking partnerpensioen bij pensioenaanvraag
Informatie over klantcontacten was verspreid over meerdere systemen en kanalen waardoor een samenhangend beeld ontbrak. Door uiteenlopende classificaties was het combineren en analyseren van data ingewikkeld. Rapportages over deelnemersvragen en- en klachten kostten veel tijd en leverde beperkte inzichten op.
Oplossing
Er is één uniforme indeling gemaakt, waarbij de classificatie gekoppeld is aan producten, diensten (PDC) en klantreizen. De integratie van sentimentanalyse en klantsignalen zorgt voor rijkere inzichten in de behoeften en ervaringen van deelnemers.
Verder voert onze pensioenuitvoeringsorganisatie een periodieke meting uit naar de klanttevredenheid over de behandeling van klachten (de Klanttevredenheidsmonitor ‘Ik heb een klacht’). Deze meting wordt vier keer per jaar verstuurd naar aanleiding van een uiting van onvrede of een ingediende klacht en bevat onder meer vragen over de tevredenheid van de deelnemer over onze reactie of geboden oplossing en het algehele klachtenproces. Voor Pensioenfonds KPN komt de gemiddelde tevredenheid over 2025 (Q1–Q3) uit op een 5,8 op een 10-puntsschaal. Op basis van deze metingen ontstaat het beeld dat de tevredenheid over de klachtbehandeling wisselend is en dat er ruimte is voor verbetering in de ervaren afhandeling van klachten, waarbij de uitkomsten mede moeten worden bezien in het licht van het in sommige gevallen beperkte aantal ingevulde vragenlijsten.
Het verloop van de technische voorziening werd in 2025 voor een groot deel bepaald door de bewegingen van marktrentes en beleggingsrendementen.
In de tabel hieronder vind je een analyse van het actuariële resultaat. Hierbij worden de actuariële uitgangspunten van het pensioenfonds vergeleken met de werkelijke actuariële ontwikkelingen over het verslagjaar. De bedragen wijken af van de bedragen in de jaarrekening, die boekhoudkundig zijn bepaald.
| Bedragen x € 1.000 | 2025 | 2024 |
|---|---|---|
| Resultaat op beleggingen | -555.044 | 672.798 |
| Resultaat op wijziging RTS | 1.021.371 | -114.176 |
| Resultaat op premie | 2.219 | 4.285 |
| Resultaat op waardeoverdrachten | 660 | 638 |
| Resultaat op kosten | 644 | 1.505 |
| Resultaat op uitkeringen | -116 | -658 |
| Resultaat op kanssystemen | 20.814 | 13.015 |
| Resultaat op toeslagverlening | -212.505 | -169.477 |
| Resultaat op overige (incidentele) mutaties technische voorzieningen | -1.692 | 1.099 |
| Resultaat op andere oorzaken | 1.208 | 2.899 |
| Totaal saldo van baten en lasten | 277.559 | 411.928 |
In 2025 zijn de volgende belangrijke effecten op het actuarieel resultaat te onderscheiden:
Onder resultaat op beleggingen wordt verstaan:
Het resultaat op beleggingen in het boekjaar bedraagt -€ 555 miljoen. Een gedetailleerde onderbouwing van dit resultaat kun je vinden in het hoofdstuk ‘Beleggingen’. Het rendement op de beleggingen draagt in 2025 negatief bij aan de dekkingsgraad.
De jaarlijks vaste premie van 23% van de pensioengrondslag wordt in het premiedepot gestort. In 2025 is de opbouw van pensioenverplichtingen gefinancierd uit het premiedepot. Het resultaat op premie wordt bepaald als het verschil tussen de vaste premie en de premie op basis van de gemiddelde rente per eind 2025. Dit leidt in 2025 tot een positief resultaat van € 2,2 miljoen.
Het resultaat op kosten wordt bepaald als saldo van de kostendekking vanuit de premiestelling en de vrijval van kosten als gevolg van het uitbetalen van de pensioenuitkeringen enerzijds en de in de premie opgenomen kostencomponenten en feitelijke uitvoeringskosten anderzijds. In 2025 leidt dit tot een positief resultaat van € 0,6 miljoen.
Aan het vaststellen van de technische voorzieningen liggen kanssystemen ten grondslag. De belangrijkste zijn sterfte en arbeidsongeschiktheid. De realisatie van het aantal overlijdens en invalideringen ten opzichte van de verwachtingen vooraf leidt tot een positief resultaat van € 21 miljoen.
Het pensioenfonds kijkt voor de toeslagverlening naar het afgeleide prijsindexcijfer (inflatie) over de periode september tot en met september zoals door het Centraal Bureau voor de Statistiek worden gepubliceerd. De prijzen in Nederland stegen in de meetperiode september 2024 – september 2025 met 3,16%. Het bestuur heeft op basis van de financiële positie besloten om per 1 januari 2026 een toeslag te verlenen. Als gevolg van deze toeslag is de voorziening met € 213 miljoen gestegen.
Het totale resultaat op incidentele mutaties in het boekjaar bedraagt -€ 1,7 miljoen. Dit wordt onder andere veroorzaakt door een actualisering van de gehuwdheidsfrequenties, het resultaat van deze actualisatie bedraagt € 0,2 miljoen.
Dit zijn overige actuariële resultaten die ontstaan doordat de feitelijke uitkomsten afwijken van wat actuarieel verondersteld is. Deze resultaten zijn niet toe te wijzen aan één van de eerdergenoemde categorieën.
De kostendekkende premie bestaat uit een actuarieel benodigde premie voor de pensioenopbouw en de risicodekkingen voor overlijden en arbeidsongeschiktheid, de solvabiliteitsopslag, de opslag voor uitvoeringskosten en de opslag voor toeslagverlening en reservetekort. De kostendekkende premie is berekend op basis van de rentetermijnstructuur.
Bij de vaststelling van de gedempte kostendekkende premie wordt uitgegaan van het verwachte rendement met een opslag voor de toekomstbestendige toeslagverlening van de toeslag ter hoogte van de verwachte prijsinflatie. Het bestuur heeft besloten om het ingroeipad voor de inflatie vast te zetten met als peilmoment 30 september 2023 (rentetermijnstructuur). Ook voor wat betreft de samenstelling portefeuille op zakelijke waarden is de rentetermijnstructuur per eind september 2023 genomen.
In de volgende tabel is een overzicht van de zuivere, de gedempte kostendekkende en de feitelijke premie opgenomen.
| Premie voor risico pensioenfonds | RTS (incl. UFR) | Gedempt | Feitelijk |
|---|---|---|---|
| Actuarieel benodigde premie voor inkoop onvoorwaardelijke onderdelen van de regeling: | |||
| • regulier | 99.631 | 99.210 | 99.210 |
| • risicopremie overlijden | 5.459 | 5.822 | 5.822 |
| • opslag voor uitvoeringskosten | 5.475 | 5.462 | 5.462 |
| • de risicopremie voor WIA-excedent en premievrijstelling bij invaliditeit | 10.104 | 9.829 | 9.829 |
| • solvabiliteitsopslag | 19.286 | 0 | 0 |
| Toetswaarde premie | 139.955 | 120.323 | 120.323 |
| Overige premie | |||
| • Individueel pensioensparen | 753 | ||
| • Solvabiliteitsopslag DC | 2.533 | ||
| • Afrekening vorig boekjaar | 19 | ||
| Totaal feitelijke premie | 123.628 | ||
| Waarvan | |||
| • feitelijke premie voor risico pensioenfonds | 79.983 | ||
| • feitelijke premie voor risico deelnemer | 43.645 | ||
| Totaal feitelijke premie | 123.628 |
Het pensioenfonds voldoet aan de eis dat de feitelijke premie minimaal gelijk moet zijn aan de gedempte kostendekkende premie.
Het vereist eigen vermogen is gebaseerd op de strategische portefeuilles en is bepaald op 14,3%. Als het vereist eigen vermogen bepaald zou zijn op basis van de actuele portefeuille, zou het uitkomen op 14,9%.
De verklaring van de actuaris is opgenomen in de jaarrekening.
Het pensioenfonds dient zorg te dragen voor een beheerste en integere bedrijfsvoering en heeft mij in dat kader aangesteld als externe compliance officer. Het pensioenfonds heeft een eigen gedragscode. De gedragscode heeft tot doel om gewenst gedrag te stimuleren en ongewenst gedrag te voorkomen. Dit draagt bij aan het integer functioneren van het pensioenfonds en het waarborgen van de goede naam en reputatie.
Op grond van de gedragscode zijn 38 personen in 2025 aangewezen als verbonden persoon. Over 2025 hebben deze verbonden personen een verklaring van naleving van de gedragscode ingevuld en ondertekend waarbij meldingen ten aanzien van de gedragsnormen zoals nevenfuncties, geschenken, uitnodigingen en privébelangen zijn vastgelegd. Verder beschikt het pensioenfonds, naast de gedragscode, over compliance documenten zoals een compliance charter, een incidentenregeling, een klokkenluidersregeling, een beloningsbeleid en een SIRA. Het pensioenfonds heeft in 2025 de SIRA geactualiseerd en begin 2026 wordt deze bestuurlijk vastgesteld.
In de jaarlijkse compliance rapportage over 2025 zijn mijn bevindingen en aanbevelingen opgenomen. In de compliance rapportage 2025 zijn de volgende bevindingen opgenomen:
Harmen Pullen
TriVu
Compliance Officer
Het intern toezicht houdt toezicht op het beleid, de algemene gang van zaken, adequate risicobeheersing en op de evenwichtige belangenafweging van het pensioenfonds. Het intern toezicht beoogt haar toezichtstaak zodanig uit te voeren dat het bijdraagt aan het effectief en slagvaardig functioneren van het pensioenfonds en aan een beheerste en integere bedrijfsvoering.
Naast deze algemene opdracht heeft het intern toezicht voor 2025 een aantal specifieke onderwerpen benoemd:
Het intern toezicht heeft haar toezichtprogramma en normenkader voor 2025 met het verantwoordingsorgaan besproken en afgestemd met het bestuur. Minimaal een keer per jaar legt het intern toezicht verantwoording af over de uitvoering van zijn taken en bevoegdheden aan het verantwoordingsorgaan, de werkgever en in het bestuursverslag.
Het intern toezicht heeft een toezichtvisie opgesteld met als doel bij te dragen aan het behalen van de doelstellingen van het pensioenfonds en het behoud van vertrouwen van deelnemers en stakeholders. Daarbij hanteert het intern toezicht een brede taakopvatting met een kritische en onafhankelijke blik.
De visie dient als leidraad voor het handelen van het intern toezicht. Eind 2025 is deze toezichtvisie geactualiseerd en vastgesteld voor de periode 2026–2029. Ieder jaar evalueert het intern toezicht het eigen functioneren. De actiepunten die zijn voortgekomen uit de zelfevaluatie zijn opgevolgd.
Functioneren van het pensioenfonds
Het intern toezicht is tevreden over het functioneren van het bestuur. Ook in 2025 heeft het intern toezicht geconstateerd dat er sprake is van een onverminderd ambitieus en goed functionerend bestuur. Het pensioenfonds heeft een gezonde financiële positie. De bedrijfsvoering is gedegen en risicomanagement is integraal onderdeel van de dagelijkse processen.
Het bestuur heeft in 2025 in voldoende mate opvolging gegeven aan de aanbevelingen van het intern toezicht. Het intern toezicht vraagt het bestuur wel om aandacht te besteden aan de tijdigheid van de managementreacties en het concreter aangeven van welke maatregelen zijn getroffen, binnen welke termijn en hoe de effectiviteit daarvan wordt vastgesteld.
Het pensioenfonds bevindt zich in een kritische periode waarin de dagelijkse werkzaamheden moeten worden gecombineerd met de implementatie van de nieuwe pensioenregeling. Het intern toezicht heeft grote waardering voor alle betrokkenen die het mogelijk hebben gemaakt om het invaardossier en het ontheffingsverzoek tijdig in te dienen.
Het intern toezicht kijkt er met vertrouwen naar uit om met alle betrokkenen de transitie volgens plan te realiseren op 1 oktober 2026 en is zich hierbij bewust welke extra inspanningen en flexibiliteit dit zal vragen van alle betrokkenen.
Wet toekomst pensioenen
Het bestuur heeft op 10 oktober 2025 op verzoek van sociale partners het formele invaarbesluit genomen, na een zorgvuldig traject waarin alle relevante partijen – sociale partners, het verantwoordingsorgaan, sleutelfunctiehouders en toezichthouders – actief zijn betrokken.
Het intern toezicht heeft ook beoordeeld in hoeverre het bestuur de evenwichtige belangenafweging heeft geborgd bij de voorbereiding op de transitie naar het nieuwe pensioenstelsel. De Wtp vereist dat bij de vormgeving en implementatie de belangen van de deelnemersgroepen zorgvuldig en evenwichtig worden meegenomen en dat geen onevenredig nadeel voor groepen deelnemers ontstaat.
Het bestuur heeft deze evenwichtigheidsbeoordeling op een gedegen en zorgvuldige wijze uitgevoerd.Het bestuur heeft daarbij het door de sociale partners opgestelde transitieplan zelfstandig beoordeeld en getoetst op evenwichtigheid, uitvoerbaarheid en consistentie met de wettelijke vereisten.
Het invaren van de BPR-kapitalen naar een SPR-regeling vereiste zorgvuldige en diepgaande analyses. Het bestuur heeft ontheffing van artikel 150o Pensioenwet bij DNB aangevraagd om de BPR-kapitalen in te varen met toepassing van de vigerende inkoopregeling en gelijktijdige toewijzing van een deel van het kapitaal aan de reserves. Het intern toezicht begrijpt en ondersteunt deze aanpak van het bestuur.
De uitbestedingspartijen hebben aangegeven dat er voldoende capaciteit en technische middelen beschikbaar zijn om de noodzakelijke systeemaanpassingen en uitbreidingen door te voeren. Het blijft echter van belang dat duidelijke afspraken worden gemaakt over de scope, planning, noodzakelijke middelen en gewenste assurance om de transitie integer en beheerst te volbrengen voor het pensioenfonds.
Het intern toezicht zal de implementatiefase actief volgen en heeft bij het invaarbesluit enkele aanbevelingen gedaan om de transitie naar het nieuwe pensioenstelsel en de communicatie daarover zorgvuldig te laten verlopen. Op deze aanbevelingen is inmiddels adequaat opvolging gegeven.
Beheersing IT-risico's, waaronder informatiebeveiliging en cyberrisico's
In navolging van de implementatie van de DORA binnen het pensioenfonds en de uitbestedingsketen is het daadwerkelijk uitvoeren en monitoren van de activiteiten van cruciaal belang. Het intern toezicht concludeert dat door alle activiteiten die door het pensioenfonds worden uitgevoerd het IT-risico voldoende wordt beheerst.
Het intern toezicht wil benadrukken dat het van belang is dat de incidentenprocedure ook daadwerkelijk wordt geoperationaliseerd. Het intern toezicht vraagt hierbij ook aandacht voor het tijdig actualiseren van IT-risico en –beheersingsmaatregelen.
Uitbestedingsrisico TKP
Met de komst van het nieuwe pensioenstelsel neemt de druk op de uitvoeringsorganisaties toe en dit brengt zowel strategische als operationele risico’s met zich mee.
Het intern toezicht heeft het uitbestedingsrisico van de reguliere processen en daar waar de change de run raakt als apart thema benoemd. Het is van belang dat de huidige processen bij de uitvoeringsorganisaties tot aan de transitiedatum goed blijven functioneren. Voor de beheersing van de risico’s zijn goede afspraken en monitoring cruciaal. Met name bij de overgang naar het nieuwe pensioenstelsel speelt het capaciteitsvraagstuk een rol. Dit heeft zich nog niet opgelost. TKP heeft aangegeven dat zij structureel veel aandacht besteedt aan bemensing en zijn maatregelen, waaronder opschaling, genomen. Ondanks dat ziet het pensioenfonds dat er bij TKP sprake blijft van een hoge werkdruk.
Het intern toezicht adviseert het bestuur om in voortdurend overleg met alle betrokken partijen te blijven en binnen het bestuur aandacht te houden voor de risico’s en de beheersing ervan.
Uitbestedingsrisico Aegon Asset Management
Het intern toezicht heeft kennisgenomen van de strategische ontwikkelingen bij Aegon. Aegon verplaatst zijn hoofdkantoor en juridische zetel naar de Verenigde Staten en verandert uiterlijk 1 januari 2028 zijn naam in Transamerica.
Aegon AM blijft de activiteiten vanuit Nederland uitvoeren. De fiduciaire dienstverlening, een kritieke uitbesteding van het pensioenfonds, wordt correct uitgevoerd en het bestuur houdt de ontwikkelingen nauwlettend in de gaten.
Het intern toezicht benadrukt het belang van alertheid op toekomstige ontwikkelingen binnen én met betrekking tot de organisatie van Aegon AM.
Evaluatie bestuursmodel
Het bestuur heeft in 2025 zijn eigen functioneren geëvalueerd. De uitkomsten zijn belangrijke input voor de evaluatie van het gewenste bestuursmodel na overgang naar het nieuwe pensioenstelsel. Het intern toezicht is van oordeel dat het bestuur de gesprekken hierover zorgvuldig en transparant voert.
Het intern toezicht vindt het van belang dat in de beeldvormende fase de gesprekken met een ‘open vizier’ worden gevoerd, zonder dat een specifiek bestuursmodel vooraf als uitgangspunt wordt genomen. Dit waarborgt een brede en onbevooroordeelde verkenning van opties.
Het intern toezicht benadrukt dat het vervolgtraject “evaluatie bestuursmodel” consistent moet blijven voldoen aan deze normen en dat de besluitvorming hierover goed gedocumenteerd en toetsbaar moet zijn.
Rechtszaak Samenloop en Gehuwde vrouwen
Het bestuur heeft het afgelopen jaar aandacht besteed aan de kwestie Samenloop en Gehuwde vrouwen. Aanleiding daarvoor vormde de rechtszaak die door drie gepensioneerde deelnemers is aangespannen op initiatief van Omroep Max. De deelnemers stelden als gehuwde vrouwen bij de overgang van pensioenrechten van ABP naar PTT te zijn benadeeld.
Het intern toezicht stelt vast dat het bestuur bij de beoordeling van de kwestie juridisch advies heeft ingewonnen en de mogelijke gevolgen zorgvuldig heeft laten analyseren. Het intern toezicht heeft de ontwikkelingen nauwgezet gevolgd binnen de context van zijn toezichtrol.
Het intern toezicht bedankt het bestuur, het verantwoordingsorgaan, de medewerkers van het bestuursbureau en alle andere betrokkenen voor de professionele en plezierige samenwerking en ziet met vertrouwen uit naar de samenwerking in 2026.
Amersfoort, 30 april 2026
Jolanda Messerschmidt (voorzitter intern toezicht)
Gwen van Tongeren
Peter van Gameren
Het bestuur bedankt het intern toezicht voor de kritische houding en de aanbevelingen gedurende het jaar, het verslag en de aanbevelingen naar aanleiding van het besluit over de overgang naar het nieuwe pensioenstelsel, de gedegen jaarrapportage evenals voor de waardering die in het jaarrapport voor het bestuur wordt uitgesproken. Het bestuur is onverminderd tevreden over de samenwerking tussen de uitvoerende en niet-uitvoerende bestuurders.
Het bestuur neemt de aanbevelingen ter harte en heeft, daar waar mogelijk, gedurende het jaar al acties voor uitgezet. Waar nodig zullen we deze nog iets aanscherpen of verder concretiseren. Ook in 2026 zullen wij in nauw contact met onze uitbestedingspartijen TKP en Aegon AM de relevante ontwikkelingen en risico’s blijven monitoren en de beheersmaatregelen op het gebied van IT en uitbesteding continu bespreken.
Ook zal het bestuur in het vervolgtraject “evaluatie bestuursmodel” ervoor zorgdragen dat consistent wordt getoetst aan de geformuleerde normen en dat de besluitvorming hierover goed wordt gedocumenteerd en toetsbaar is.
Het verantwoordingsorgaan (hierna VO) geeft hierbij zijn oordeel over het handelen, het gevoerde beleid en de beleidskeuzes voor de toekomst van het bestuur van de Stichting Pensioenfonds KPN (hierna bestuur). Uitgangspunt hierbij is de vraag of het bestuur bij de genomen besluiten op een evenwichtige wijze met de belangen van actieve deelnemers, gewezen deelnemers, pensioengerechtigden en de werkgever rekening heeft gehouden.
Het VO heeft het recht advies uit te brengen over verschillende onderwerpen, zoals:
Daarnaast heeft het VO het recht om een bindende voordracht te doen voor de (her)benoeming van niet-uitvoerend bestuurders alsmede een bindend advies uit te brengen bij ontslag van deze niet-uitvoerend bestuurders.
Het afgelopen jaar heeft het VO, buiten zijn interne overleggen, deelgenomen aan:
Het VO krijgt voldoende mogelijkheden om kennis te verwerven, o.a. door het volgen van externe trainingen. Het VO heeft toegang tot rapportages die opgesteld worden voor het pensioenfonds en tot de notulen van bestuurs- en commissievergaderingen. Voor de Wtp is het VO bijgestaan door adviseurs van PwC.
Per 1 augustus 2025 is Ciske Fontijn toegetreden als nieuw lid van het VO namens de werknemers. Hij vervangt Luc Appeldoorn vanwege zijn vertrek bij KPN. Erick Noorloos heeft het VO per 1 januari 2026 verlaten aangezien hij in januari 2026 is toegetreden tot het bestuur van het pensioenfonds. Joost Vandenbergh volgt hem op als lid namens de werknemers per 19 januari 2026. Het VO voldoet aan de eis van minimaal één vrouw, maar heeft geen leden meer onder de 40 jaar.
Het VO heeft in 2025 de volgende adviezen uitgebracht:
| Datum | Onderwerp | Advies |
|---|---|---|
| 06-02-2025 | Advies over de gewijzigde Uitvoeringsovereenkomst per 1 januari 2025 | Positief |
| 03-09-2025 | Advies bij het voorgenomen invaarbesluit zoals bedoeld in art 150m lid 4 PW i.v.m. de overgang naar het nieuwe pensioenstelsel | Positief |
| 06-10-2025 | Advies over profielschets voorzitter bestuur en niet-uitvoerend bestuurslid | Positief |
| 04-12-2025 | Advies inzake het Communicatiejaarplan 2026 (exclusief strategisch communicatiebeleid 2026, deze wordt in de loop van 2026 geactualiseerd) | Positief |
Het VO heeft met het bestuur de afspraak dat het bestuur een schriftelijke en gemotiveerde terugkoppeling geeft over de genomen besluiten naar aanleiding van de adviezen en eventuele aanbevelingen van het VO. In 2025 is dit naar behoren uitgevoerd, soms met enige vertraging als gevolg van de werkdruk door het Wtp-project.
Bindende voordracht nieuwe voorzitter en NUB
Het bestuur van het pensioenfonds heeft het VO gevraagd een bindende voordracht te doen voor een nieuwe voorzitter van het bestuur/ niet-uitvoerend bestuurslid (NUB). Reden van de bindende voordracht is dat per 1 juli 2026 de derde en tevens laatste termijn van Peter van Gameren als voorzitter/ lid NUB eindigt. De bindende voordracht van het VO is beschreven in artikel 6 lid 3 van de statuten van het pensioenfonds. De voorzitter van het VO is nauw betrokken geweest bij het selecteren van geschikte kandidaten en het voeren van de sollicitatiegesprekken. Het VO waardeert de goede samenwerking met het bestuur en het bestuursbureau gedurende dit selectieproces.
Op 27 oktober 2025 heeft het VO de bindende voordracht gedaan voor de nieuwe voorzitter en niet-uitvoerend bestuurslid voor de eerste termijn.
Het VO had voor het jaar 2025 de volgende speerpunten gedefinieerd:
Het VO heeft bij de invulling van deze speerpunten in 2025 intensief en constructief overleg gehad met het (dagelijks) bestuur en intern toezicht. Het VO is van mening dat het intern toezicht goed heeft gefunctioneerd over het afgelopen jaar en deelt hun belangrijkste bevindingen en aanbevelingen.
Hierna volgt een korte uitwerking van de belangrijkste bevindingen en aanbevelingen van het VO. Dit richt zich met name op de transitie naar de Wtp, aangezien er geen vermeldenswaardige voortgang is geweest op de evaluatie van het huidige bestuursmodel (dit schuift door naar 2026).
Het bestuur heeft zorgvuldig gehandeld in de totstandkoming van het invaarbesluit.
De transitie naar het nieuwe pensioenstelsel is voor pensioenfondsen een complex proces. Deze complexiteit wordt veroorzaakt door de grote financiële belangen van alle betrokken deelnemers (waarvoor een evenwichtige belangenafweging moet plaatsvinden), de afhankelijkheid van sociale partners, pensioenuitvoeringsorganisaties (bijvoorbeeld de noodzakelijke en ingrijpende aanpassingen in de ICT en controle van het databestand) en vermogensbeheerders, alsmede de onzekerheid in de regelgeving door het volatiele politieke landschap.
Het pensioenfonds heeft in de afgelopen jaren zorgvuldig en met grote inzet gewerkt om te komen tot een evenwichtig invaarbesluit voor alle deelnemers. Binnen de Regiegroep Pensioenakkoord heeft regelmatig overleg plaatsgevonden tussen de sociale partners en het pensioenfonds om te komen tot een nieuwe pensioenregeling. Op basis hiervan hebben de sociale partners eind 2024 een definitief transitieplan uitgebracht (in 2025 is daaraan een uitwerkingsdocument toegevoegd). Dit transitieplan bevat de contouren van de nieuwe pensioenregeling en waar nodig compensatieregelingen voor deelnemers die nadeel zouden ondervinden bij ongewijzigde overgang naar het nieuwe pensioenstelsel. Het pensioenfonds heeft in 2025 binnen de kaders van het transitieplan en de risicohouding van de deelnemers, beleid geformuleerd om de bestaande pensioenkapitalen op evenwichtige wijze in te varen in de nieuwe pensioenregeling.
Het pensioenfonds heeft periodiek overleg gehad met pensioenuitvoeringsorganisatie TKP en vermogensbeheerder Aegon Asset Management (AAM) over de noodzakelijke aanpassingen in de informatietechnologie, de pensioenadministratie en beleggingen teneinde de nieuwe pensioenregeling te kunnen uitvoeren en aan de Wtp-eisen te kunnen voldoen. Tevens heeft het bestuur veel aandacht besteed aan de datakwaliteit en complexiteitsreductie in de huidige regelingen, alsmede aan de communicatie aangezien dit kritische factoren zijn voor de invoering van de Wtp.
Het VO heeft in 2025 een positief advies gegeven inzake het voorgenomen invaarbesluit
Het VO is regelmatig bijgepraat door het bestuur en diens adviseurs over de voortgang en eventuele knelpunten en risico’s bij de overgang naar het nieuwe pensioenstelsel. Het VO heeft ook waar nodig overleg gevoerd met externe adviseurs. Het VO vindt dat er een goede samenwerking heeft plaatsgevonden met het bestuur. Het VO waardeert de inzet en transparantie van het bestuur in de afgelopen jaren.
Het VO heeft in 2025 en voorgaande jaren analyses en beoordelingen uitgevoerd op de nieuwe pensioenregeling (inclusief bijbehorende compensatieregelingen), de risicohouding, het evenwichtigheidskader, het beleggings-, solidariteits- en uitkeringsbeleid, alsmede de verwachte uitkomsten van dat beleid voor de verschillende deelnemersgroepen en generaties. Hierbij heeft het VO stilgestaan bij de evenwichtigheid van de gehele transitie voor actieve deelnemers, slapers, pensioengerechtigden en andere uitkeringsgerechtigden alsmede de werkgever.
Het VO heeft in 2025 een “stoplichtmodel” gehanteerd om de discussie met het bestuur te begeleiden en focus te houden op de belangrijkste onderwerpen en aandachtspunten, zoals de effecten van compensatieregelingen, het voorgenomen beleid en de positie van slapers.
Op basis van het transitieplan, het voorgenomen beleid van het bestuur om de pensioenregeling in te varen in het nieuwe stelsel en de verwachte uitkomsten daarvan voor alle deelnemers, heeft het VO een positief advies gegeven op het voorgenomen invaarbesluit.
Het invaarbesluit houdt niet per definitie in dat bij de bepaalde scenario’s elke individuele deelnemer erop vooruit zal gaan in het nieuwe pensioenstelsel, ondanks de toegekende compensatieregelingen. De feitelijke uitkomsten zullen afhangen van o.a. de economische scenario’s die zich zullen voordoen alsmede de specifieke omstandigheden van elke deelnemer. Het VO realiseert zich dat sommige deelnemers er mogelijk wel op achteruit kunnen gaan, maar is van mening dat de overgang naar het nieuwe stelsel naar verwachting niet leidt tot onevenredig nadeel voor actieven, slapers, gepensioneerden en overige uitkeringsgerechtigden als geheel.
Zonder afbreuk te doen aan het positieve advies, heeft het VO enkele aandachtspunten gedeeld met het bestuur inzake de evenwichtigheid van de compensatieregelingen voor o.a. de complexiteitsreductie en de afschaffing van de doorsneesystematiek.
Het VO geeft nog de volgende aanbevelingen aan het bestuur:
Op grond van art 115a lid 2 PW laatste volzin, dient het verslag van het VO ook een oordeel te bevatten over de gemaakte uitvoeringskosten. Het VO deelt de mening van het bestuur dat de kosten voor de uitvoering van de pensioenregeling in lijn zijn met de complexiteit van de pensioenregeling. De kosten liggen in 2025 en naar verwachting ook in 2026 tijdelijk hoger door de invoering van de Wtp; de Wtp-kosten 2025 zijn separaat in het jaarverslag vermeld.
De vermogensbeheerkosten zijn bij het pensioenfonds hoger dan bij andere pensioenfondsen. Dit wordt veroorzaakt door relatief veel actief beheerde beleggingen en een aantal complexe beleggingscategorieën zoals private equity, private debt en niet-beursgenoteerd vastgoed. Het bestuur heeft de verwachting dat op termijn hier hogere rendementen tegenover zullen staan. Het VO constateert dat het rendement van enkele beleggingscategorieën (zoals private equity) in 2025 en ook gemeten over meerdere jaren deels achterblijft ten opzichte van de benchmarks; inmiddels is actie genomen om de separate allocatie van aandelen Long Term Investing en opkomende markten te beëindigen. Het VO begrijpt dat beleggingsallocatie wel op langere termijn beoordeeld moet worden, maar verwacht wel een heldere communicatie waarin een samenhangende toelichting wordt gegeven over de relatie rendement-risicohouding, duurzaamheid en kosten.
Het VO is tenslotte van mening dat het bestuur in de beleidskeuzes voldoende aandacht heeft besteed aan de beheersing van de kosten voor de uitvoering van de pensioenregeling en de kosten voor het vermogensbeheer.
Op grond van bovenstaande werkzaamheden en bevindingen, is het VO van oordeel dat het bestuur over 2025 goed heeft gehandeld om de pensioenregeling op een beheerste en evenwichtige wijze uit te voeren en tot de zorgvuldig afgewogen beleidskeuzes is gekomen. Tevens is het VO van mening dat de huidige governance (bestuur, intern toezicht, de sleutelfunctiehouders en het bestuursbureau) naar behoren heeft gefunctioneerd. Het VO wil alle bestuursleden, sleutelfunctiehouders en medewerkers van het bestuursbureau bedanken voor hun inzet en ziet voor het komende jaar weer een goede samenwerking tegemoet.
Vooruitkijkend naar 2026 heeft het VO de volgende speerpunten gedefinieerd:
Amersfoort, 30 april 2026
J.A. van Dijk (voorzitter)
L. Appeldoorn (tot en met 31 juli 2025)
W. Belt-Berenbak
C. Fontijn (vanaf 1 augustus 2025)
L.H. van Hurck
A.W. Nauta
E.P. Noorloos (tot en met 31 december 2025)
J.L.E.D. Vandenbergh (vanaf 19 januari 2026)
W.E. Velding
Het bestuur bedankt het verantwoordingsorgaan voor het positieve oordeel over het gevoerde beleid in 2025 en voor de grote inzet van het verantwoordingsorgaan, in het bijzonder op het dossier rond de overgang naar het nieuwe pensioenstelsel. Het verantwoordingsorgaan heeft een positief advies uitgebracht over het voorgenomen invaarbesluit. Het bestuur heeft de aanbevelingen van het verantwoordingsorgaan bij dit invaarbesluit zorgvuldig overwogen en heeft met het verantwoordingsorgaan gedeeld op welke wijze en in welke mate het bestuur invulling geeft aan de aanbevelingen.
Het bestuur vindt een zorgvuldige overgang naar het nieuwe pensioenstelsel van groot belang. De dekkingsgraad, transparante en begrijpelijke communicatie en uitvoerbaarheid worden daarom structureel bij de besluitvorming betrokken. Ook in deze fase zal het bestuur het verantwoordingsorgaan op een transparante wijze meenemen.
(na voorgestelde bestemming van het saldo van baten en lasten)
| (bedragen x € 1.000) | 31-12-2025 | 31-12-2024 | |||
|---|---|---|---|---|---|
| Ref. | |||||
| ACTIVA | |||||
| Beleggingen voor risico pensioenfonds | 1 | ||||
| - Vastgoedbeleggingen | |||||
| - Aandelen | |||||
| - Vastrentende waarden | |||||
| - Derivaten | |||||
| - Overige beleggingen | |||||
| Beleggingen voor risico deelnemers | 2 | ||||
| Vorderingen en overlopende activa | 3 | ||||
| Overige activa | 4 | ||||
| TOTAAL ACTIVA | |||||
| PASSIVA | |||||
| Stichtingskapitaal en reserves | 5 | ||||
| Technische voorzieningen | |||||
| - Voorziening pensioenverplichtingen voor risico pensioenfonds | 6 | ||||
| - Voorziening operationele kosten | 7 | ||||
| - Overige technische voorzieningen | 8 | ||||
| Voorziening pensioenverplichtingen voor risico deelnemers | 9 | ||||
| Langlopende schulden | 10 | ||||
| Derivaten | 11 | ||||
| Overige schulden en overlopende passiva | 12 | ||||
| TOTAAL PASSIVA | |||||
| (bedragen x € 1.000) | 2025 | 2024 | |||
|---|---|---|---|---|---|
| Ref. | |||||
| BATEN | |||||
| Premiebijdragen voor risico pensioenfonds | 13 | ||||
| Premiebijdragen voor risico deelnemer | 14 | ||||
| Beleggingsresultaten risico pensioenfonds | 15 | - |
|||
| Beleggingsresultaten risico deelnemer | 16 | ||||
| Overige baten | 17 | ||||
| TOTAAL BATEN | - |
||||
| LASTEN | |||||
| Pensioenuitkeringen | 18 | ||||
| Pensioenuitvoeringskosten | 19 | ||||
| Mutatie technische voorzieningen | |||||
| Mutatie voorziening pensioenverplichtingen voor risico pensioenfonds | 6 | - |
|||
| Mutatie voorziening operationele kosten | 7 | - |
|||
| Mutatie overige technische voorzieningen | 8 | - |
|||
| -866.041 | 337.330 | ||||
| Mutatie pensioenverplichtingen voor risico deelnemers | 20 | ||||
| Saldo herverzekeringen | 21 | - |
- |
||
| Saldo overdrachten van rechten | 22 | ||||
| Overige lasten | 23 | ||||
| TOTAAL LASTEN | - |
||||
| Saldo van baten en lasten | |||||
| Bestemming van het saldo van baten en lasten | |||||
| Algemene reserve | |||||
| Totaal saldo van baten en lasten | |||||
Het kasstroomoverzicht is opgesteld volgens de directe methode
| (bedragen x € 1.000) | 2025 | 2024 | |||
|---|---|---|---|---|---|
| Kasstroom uit pensioenactiviteiten | |||||
| Ontvangsten | |||||
| Ontvangen premies | |||||
| Ontvangen i.v.m. overdracht van rechten | |||||
| Ontvangen uitkeringen van herverzekeraars | |||||
| Overig | |||||
| 142.534 | 119.530 | ||||
| Uitgaven | |||||
| Betaalde pensioenuitkeringen | - |
- |
|||
| Betaald i.v.m. overdracht van rechten | - |
- |
|||
| Betaalde pensioenuitvoeringskosten | - |
- |
|||
| Werkgeversbijdrage t.b.v. premiedepot | - |
||||
| -367.548 | -351.300 | ||||
| Totaal kasstroom uit pensioenactiviteiten | - |
- |
|||
| Kasstroom uit beleggingsactiviteiten | |||||
| Ontvangsten | |||||
| Verkopen en aflossingen van beleggingen | |||||
| Ontvangen directe beleggingsopbrengsten | |||||
| 4.669.589 | 4.010.432 | ||||
| Uitgaven | |||||
| Aankopen beleggingen | - |
- |
|||
| Betaalde kosten van vermogensbeheer | - |
- |
|||
| -3.965.715 | -3.888.079 | ||||
| Totaal kasstroom uit beleggingsactiviteiten | |||||
| Netto kasstroom | - |
||||
| Koers-/omrekenverschillen | - |
||||
| Mutatie liquide middelen | - |
||||
| Liquide middelen per 1 januari | |||||
| Liquide middelen per 31 december | |||||
| Mutatie liquide middelen | - |
||||
| Waarvan: | |||||
| Voor risico pensioenfonds (4) | 4.144 | 14.832 | |||
| Binnen de beleggingsportefeuille (1) | 1.700.378 | 1.212.570 | |||
| Liquide middelen per 31 december | 1.704.522 | 1.227.402 | |||
Stichting Pensioenfonds KPN, statutair gevestigd te Amersfoort, is opgericht op 26 juni 1998. Het pensioenfonds is ingeschreven bij de Kamer van Koophandel onder nummer 02063809.
Het doel van Stichting Pensioenfonds KPN (hierna 'het pensioenfonds') is het nu en in de toekomst verstrekken van uitkeringen aan pensioengerechtigden en nabestaanden ter zake van ouderdom en overlijden; tevens verstrekt het pensioenfonds uitkeringen aan arbeidsongeschikte deelnemers. Het pensioenfonds geeft invulling aan de uitvoering van de pensioenregelingen van de onderneming KPN N.V.
De jaarrekening is opgesteld in overeenstemming met de wettelijke bepalingen zoals deze zijn opgenomen in Titel 9 Boek 2 BW en met inachtneming van de Richtlijnen voor de Jaarverslaggeving, in het bijzonder Richtlijn 610 Pensioenfondsen. Het bestuur heeft op 30 april 2026 de jaarrekening opgemaakt.
In de balans en de staat van baten en lasten zijn referenties opgenomen waarmee wordt verwezen naar de toelichting.
Alle bedragen in de jaarrekening zijn vermeld in euro's x 1.000, tenzij anders is aangegeven.
De gehanteerde grondslagen voor waardering en resultaatbepaling zijn gebaseerd op de continuïteitsveronderstelling.
Een actief wordt in de balans opgenomen wanneer het waarschijnlijk is dat de toekomstige economische voordelen naar het pensioenfonds zullen toevloeien en de waarde daarvan betrouwbaar kan worden vastgesteld.
Een verplichting wordt in de balans opgenomen wanneer het waarschijnlijk is dat de afwikkeling daarvan gepaard zal gaan met een uitstroom van middelen en de omvang van het bedrag daarvan betrouwbaar kan worden vastgesteld.
Baten worden in de staat van baten en lasten opgenomen wanneer een vermeerdering van het economisch potentieel, samenhangend met een vermeerdering van een actief of een vermindering van een verplichting, heeft plaatsgevonden, waarvan de omvang betrouwbaar kan worden vastgesteld.
Lasten worden verwerkt wanneer een vermindering van het economisch potentieel, samenhangend met een vermindering van een actief of een vermeerdering van een verplichting, heeft plaatsgevonden, waarvan de omvang betrouwbaar kan worden vastgesteld.
Indien een transactie ertoe leidt dat nagenoeg alle of alle toekomstige economische voordelen en alle of nagenoeg alle risico's met betrekking tot een actief of een verplichting aan een derde zijn overgedragen, wordt het actief of de verplichting niet langer in de balans opgenomen. Verder worden activa en verplichtingen niet meer in de balans opgenomen vanaf het tijdstip waarop niet meer wordt voldaan aan de voorwaarden van waarschijnlijkheid van de toekomstige economische voordelen en betrouwbaarheid van de bepaling van de waarde.
Dit betekent dat transacties worden verwerkt op handelsdatum en niet op afwikkelingsdatum. Als gevolg hiervan kan sprake zijn van een post 'nog af te wikkelen transacties'. Deze post kan zowel een actief als een passief zijn.
Een financieel actief en een financiële verplichting worden gesaldeerd als nettobedrag in de balans opgenomen indien sprake is van een wettelijke of contractuele bevoegdheid om het actief en de verplichting gesaldeerd en gelijktijdig af te wikkelen en bovendien de intentie bestaat om de posten op deze wijze af te wikkelen. De met de gesaldeerd opgenomen financiële activa en financiële verplichtingen samenhangende rentebaten en rentelasten worden eveneens gesaldeerd opgenomen.
De jaarrekening is opgesteld in euro's, zijnde de functionele en presentatievaluta van het pensioenfonds.
Transacties in vreemde valuta gedurende de verslagperiode zijn in de jaarrekening verwerkt tegen de koers op transactiedatum. Activa en verplichtingen in vreemde valuta worden omgerekend naar euro's tegen de koers per balansdatum. De uit de afwikkeling en omrekening voortvloeiende koersverschillen komen ten gunste of ten laste van de staat van baten en lasten.
De koersen van de belangrijkste valuta's in euro's zijn:
| 31-12-2025 | Gemiddeld 2025 | 31-12-2024 | Gemiddeld 2024 | |
|---|---|---|---|---|
| USD | 0,8515 | 0,8845 | 0,9657 | 0,9241 |
| GBP | 1,1453 | 1,1670 | 1,2095 | 1,1813 |
| JPN | 0,0054 | 0,0059 | 0,0061 | 0,0061 |
| CHF | 1,0747 | 1,0672 | 1,0656 | 1,0499 |
| SEK | 0,0924 | 0,0904 | 0,0874 | 0,0875 |
De gehanteerde grondslagen van waarderingen en resultaatbepaling zijn ongewijzigd ten opzichte van het voorgaande boekjaar, met uitzondering van het geen vermeld onder "stelselwijziging".
Op basis van de wijziging in RJ610 voor boekjaar 2025 dient een voorziening te worden genomen voor de operationele kosten. De RJ schrijft voor dat deze voorziening als separate balanspost wordt opgenomen als voorziening operationele kosten als onderdeel van de technische voorziening (RJ 610.244). Op basis van RJ 140.208 dient deze stelselwijziging ook retrospectief toegepast te worden op de cijfers van boekjaar 2024 zoals in dit jaarverslag opgenomen. Zie onderstaande tabel waarin de gemuteerde posten zijn opgenomen met daarin zichtbaar de verwerkingswijze in het jaarverslag van 2024 en de doorgevoerde aanpassing ten behoeve van het jaarverslag 2025.
| (bedragen x € 1.000) | Jaarrekening 2024 | Aangepaste vergelijkende cijfers | Mutatie |
|---|---|---|---|
| Voorziening pensioenverplichtingen voor risico pensioenfonds | 8.113.593 | 7.877.579 | 236.014 |
| Voorziening operationele kosten | 0 | 236.014 | -236.014 |
| 8.113.593 | 8.113.593 | 0 |
De opstelling van de jaarrekening in overeenstemming met Titel 9 Boek 2 BW vereist dat het bestuur oordelen vormt en schattingen en veronderstellingen maakt die van invloed zijn op de toepassing van grondslagen en de gerapporteerde waarde van activa en verplichtingen, en van baten en lasten.
De schattingen en onderliggende veronderstellingen worden voortdurend beoordeeld.
Indien het voor het geven van het in artikel 2:362 lid 1 BW vereiste inzicht noodzakelijk is, is de aard van deze oordelen en schattingen inclusief de bijbehorende veronderstellingen opgenomen bij de toelichting op de desbetreffende jaarrekeningposten.
De basis voor vaststelling van de gehuwdheidsfrequenties voor de reservering voor latent partnerpensioen is geactualiseerd. Dit heeft een verlagend effect op de voorziening pensioenverplichtingen van € 0,2 miljoen en een positief effect op de dekkingsgraad van 0,00%-punt.
Op basis van de wijziging in RJ610 voor boekjaar 2025 is de uitsplitsing van de mutatie technische voorzieningen in de staat van baten en lasten vervallen. De toelichting op de mutatie technische voorzieningen is in het verloopoverzicht van de voorziening pensioenverplichtingen opgenomen. De presentatiewijziging heeft geen gevolgen gehad voor vermogen, resultaat en de dekkingsgraad.
De beleidsdekkingsgraad is gebaseerd op het rekenkundig gemiddelde van de dekkingsgraden per maandeinde over de laatste 12 maanden. Hierbij wordt steeds gebruik gemaakt van de meest actuele inschatting van de desbetreffende dekkingsgraden.
De (actuele) dekkingsgraad van het pensioenfonds wordt berekend door op balansdatum het balanstotaal minus de kortlopende schulden te delen op de technische voorzieningen zoals opgenomen in de balans.
Bij het berekenen van de reële dekkingsgraad van het pensioenfonds wordt de voorziening pensioenverplichtingen herrekend, rekening houdend met de verwachte loon- en prijsinflatie.
De beleggingen worden gewaardeerd tegen actuele waarde. Onder waardering tegen actuele waarde wordt verstaan: het bedrag waarvoor een actief kan worden verhandeld of een passief kan worden afgewikkeld tussen ter zake goed geïnformeerde partijen, die tot een transactie bereid en onafhankelijk van elkaar zijn.
In bepaalde gevallen belegt PF KPN indirect via participaties in niet-beursgenoteerde beleggingsfondsen. Voor de waardering van participaties in deze beleggingsinstellingen geldt een afgeleide waardering, namelijk het aandeel dat het pensioenfonds heeft in de nettovermogenswaarde van het beleggingsfonds, waarbij de beleggingen in het fonds gewaardeerd worden volgens de grondslagen van dat soort beleggingen.
Beleggingen voor risico pensioenfonds en voor risico deelnemers worden op dezelfde wijze gewaardeerd.
Er wordt geen onderscheid gemaakt tussen gerealiseerde en ongerealiseerde waardeveranderingen van beleggingen. Alle waardeveranderingen van beleggingen, inclusief valutakoersverschillen, worden als beleggingsopbrengsten in de staat van baten en lasten opgenomen.
Beursgenoteerde vastgoedbeleggingen en participaties in beursgenoteerde vastgoedbeleggingsinstellingen zijn gewaardeerd tegen actuele waarde, zijnde de beurswaarde (marktnotering) per balansdatum.
De waarde van niet-beursgenoteerde(indirecte) vastgoedbeleggingen is gebaseerd op het aandeel dat het pensioenfonds heeft in het op actuele waarde gewaardeerde eigen vermogen van de vastgoedbeleggingsinstelling, waarbij de waarde van de onderliggende vastgoedbeleggingen is gebaseerd op periodiek uitgevoerde onafhankelijke taxaties. De waarde wordt ontleend aan de meest recente rapportage van de beheerder gecorrigeerd voor kasstromen in de periode tot de balansdatum.
Eens per jaar wordt een gecontroleerde jaarrekening van de vastgoedfondsen beschikbaar gesteld.
Beursgenoteerde aandelen en participaties in beursgenoteerde beleggingsinstellingen zijn gewaardeerd tegen actuele waarde, zijnde de beurswaarde (marktnotering) per balansdatum.
Vastrentende waarden zijn gewaardeerd tegen actuele waarde, zijnde de notering per balansdatum.
Indien vastrentende waarden geen notering hebben (private debt) wordt de waarde ontleend aan de recente rapportage van de fondsmanager gecorrigeerd voor kasstromen in de periode tot balansdatum. De waardebepaling vindt plaats op basis van de geprognotiseerde toekomstige netto-kasstromen (rente en aflossingen) die uit de beleggingen zullen voortvloeien, contant gemaakt tegen de geldende marktrente en rekening houdend met het risicoprofiel (kredietrisico).
Eens per jaar wordt voor de private debt beleggingsfondsen een gecontroleerde jaarrekening beschikbaar gesteld.
De waardering van hypotheken gebeurt op basis van waarderingsmodellen door de toekomstige kasstromen te verdisconteren tegen markttarieven, rekening houdend met de verwachte vervroegde aflossingen en verwachte kredietverliezen.
Eens per jaar wordt een gecontroleerde jaarrekening van de hypotheekfondsen beschikbaar gesteld.
De lopende interest op vastrentende waarden wordt gepresenteerd als onderdeel van de actuele waarde van de vastrentende waarden.
Derivaten worden gewaardeerd op actuele waarde, te weten de relevante marktnoteringen of, als die niet beschikbaar zijn, de waarde die wordt bepaald met behulp van marktconforme en toetsbare waarderingsmodellen.
Indien een derivatenpositie negatief is, wordt het bedrag onder de schulden verantwoord.
De overige beleggingen bestaan uit beleggingen in private equity en liquide middelen.
Liquide middelen worden gewaardeerd tegen nominale waarde.
De waardering van participaties in beleggingsfondsen met niet-beursgenoteerde aandelen (private equity) geschiedt op basis van de intrinsieke waarde. De waarde wordt ontleend aan de meest recente rapportage van de fondsmanager gecorrigeerd voor kasstromen in de periode tot balansdatum.
Eens per jaar wordt voor de private equity beleggingsfondsen een gecontroleerde jaarrekening beschikbaar gesteld.
De vorderingen en schulden inzake beleggingen worden onder de overige vorderingen en overige schulden gepresenteerd.
Vorderingen en overlopende activa worden bij eerste verwerking gewaardeerd op reële waarde. Na eerste verwerking worden vorderingen gewaardeerd op geamortiseerde kostprijs (gelijk aan de nominale waarde indien geen sprake is van transactiekosten) onder aftrek van eventuele bijzondere waardeverminderingen, indien sprake is van oninbaarheid.
Vorderingen in verband met beleggingstransacties conform RJ 610.230 zijn verantwoord onder de post vorderingen en overlopende activa.
Liquide middelen worden tegen nominale waarde gewaardeerd. Onder de liquide middelen zijn opgenomen die kas- en banktegoeden die onmiddellijk opeisbaar zijn dan wel een looptijd korter dan twaalf maanden hebben. Zij worden onderscheiden van tegoeden in verband met beleggingstransacties.
In geval van een negatieve positie wordt het saldo aan de passiefzijde van de balans getoond.
Liquide middelen uit hoofde van beleggingstransacties worden gepresenteerd onder de beleggingen. Rekening- courantschulden bij banken zijn opgenomen onder schulden aan kredietinstellingen onder kortlopende schulden.
Stichtingskapitaal en reserves worden bepaald door het bedrag dat resteert nadat alle actiefposten en posten van het vreemd vermogen, inclusief de voorziening pensioenverplichtingen voor risico van het pensioenfonds en overige technische voorzieningen, volgens de van toepassing zijnde waarderingsgrondslagen in de balans zijn opgenomen.
De voorziening voor pensioenverplichtingen voor risico van het pensioenfonds wordt gewaardeerd op actuele waarde (marktwaarde). De actuele waarde wordt bepaald op basis van de contante waarde van de beste inschatting van toekomstige kasstromen die samenhangen met de op balansdatum onvoorwaardelijke pensioenverplichtingen. Onvoorwaardelijke pensioenverplichtingen zijn de opgebouwde nominale aanspraken en de onvoorwaardelijke (toezeggingen tot) toeslagen. De contante waarde wordt bepaald met gebruikmaking van de marktrente, waarvoor de actuele rentetermijnstructuur zoals gepubliceerd door DNB wordt gebruikt.
Bij de berekening van de voorziening pensioenverplichtingen is uitgegaan van het op de balansdatum geldende pensioenreglement en van de over de verstreken deelnemersjaren verworven aanspraken. Jaarlijks wordt door het bestuur besloten of toeslagen op de opgebouwde pensioenaanspraken worden verleend. Alle per balansdatum bestaande besluiten tot toeslagverlening (ook voor besluiten na balansdatum voor zover sprake is van ex ante condities) zijn in de berekening begrepen. Er wordt geen rekening gehouden met toekomstige salarisontwikkelingen.
Bij de berekening van de voorziening wordt rekening gehouden met premievrije pensioenopbouw in verband met invaliditeit op basis van de contante waarde van premies waarvoor vrijstelling is verleend wegens arbeidsongeschiktheid.
Bij de bepaling van de actuariële uitgangspunten wordt uitgegaan van voor de toezichthouder acceptabele grondslagen, waarbij rekening wordt gehouden met de voorzienbare trend in overlevingskansen.
De berekeningen zijn uitgevoerd op basis van de volgende actuariële grondslagen en veronderstellingen:
Bij de pensioenopbouw zijn aanspraken en rechten over het boekjaar gewaardeerd naar het niveau dat zij op balansdatum hebben.
Het pensioenfonds streeft ernaar de opgebouwde pensioenrechten van de actieve deelnemers jaarlijks aan te passen aan de ontwikkeling van de prijsindex. De toeslagverlening heeft een voorwaardelijk karakter. Dit betekent dat geen recht op toeslagen bestaat en dat het niet zeker is of en in hoeverre in de toekomst toeslagverlening kan plaatsvinden. Daarnaast streeft het pensioenfonds ernaar de ingegane pensioenen en de premievrije pensioenrechten (gewezen deelnemers) jaarlijks aan te passen aan de ontwikkeling van de prijsindex. Ook deze toeslagverlening heeft een voorwaardelijk karakter.
Een eventuele achterstand in de toeslagverlening kan worden ingehaald.
In 2025 zijn de pensioenverplichtingen opgerent met de 1-jaarsrente van de RTS-curve van 1 januari 2025 zijnde 2,330% (2024: 3,439%).
Vooraf wordt een actuariële berekening gemaakt van de toekomstige pensioenuitvoeringskosten (met name excassokosten) en pensioenuitkeringen die in de voorziening pensioenverplichtingen worden opgenomen. Deze post betreft de vrijval ten behoeve van de financiering van de kosten en uitkeringen van het verslagjaar.
Jaarlijks wordt per 31 december de marktwaarde van de technische voorzieningen herrekend door toepassing van de actuele rentetermijnstructuur. Het effect van de verandering van de rentetermijnstructuur wordt verantwoord onder het hoofd wijziging marktrente.
De actuariële grondslagen en/of methoden worden jaarlijks beoordeeld en mogelijk herzien ten behoeve van de berekening van de actuele waarde van de pensioenverplichtingen. Hierbij wordt gebruikgemaakt van interne en externe actuariële deskundigheid. Dit betreft onder meer de vergelijking van veronderstellingen ten aanzien van sterfte, langleven, arbeidsongeschiktheid met werkelijke waarnemingen, zowel voor de gehele bevolking als voor de populatie van het pensioenfonds.
De vaststelling van de toereikendheid van de voorziening voor pensioenverplichtingen is een inherent onzeker proces, waarbij gebruik wordt gemaakt van schattingen en oordelen door het bestuur van het pensioenfonds. Het effect van deze wijzigingen wordt verantwoord in het resultaat op het moment dat de actuariële uitgangspunten worden herzien.
Een resultaat op overdrachten kan ontstaan doordat de vrijval van de voorziening plaatsvindt tegen fondstarieven, terwijl het bedrag dat wordt overgedragen gebaseerd is op de wettelijke factoren voor waardeoverdrachten. De tarieven van het pensioenfonds wijken af van de wettelijke tarieven.
De overige mutaties ontstaan door mutaties in de aanspraken door overlijden, arbeidsongeschiktheid en pensioneren.
Deze voorziening voor operationele kosten bevat de operationele kosten die gepaard gaan met de toekomstige pensioenuitvoering. De voorziening is bepaald als percentage van de voorziening pensioenverplichtingen risico pensioenfonds.
Deze voorziening betreft de voorziening voor ingegane ziektegevallen. Deze voorziening wordt getroffen voor de verwachte toekomstige schadelast voor zieke deelnemers die op de balansdatum korter dan 24 maanden ziek zijn en die naar verwachting arbeidsongeschikt zullen worden verklaard. Deze voorziening is gelijkgesteld aan tweemaal de risicopremie voor arbeidsongeschiktheid en premievrijstelling.
De waardering van de voorziening pensioenverplichtingen voor risico van deelnemers wordt bepaald door de waardering van de tegenover deze voorzieningen aangehouden beleggingen.
Onder de langlopende schulden was tot en met 2024 het premiedepot opgenomen. Het premiedepot wordt voor de overgang naar de Wtp opgeheven. Vandaar dat het premiedepot vanaf 2025 verplaatst is van een langlopende schuld naar een kortlopende schuld.
Het premiedepot is onderdeel van de CDC-financieringsafspraak tussen de sociale partners en de werkgever. Afgesproken is dat tot en met 31 december 2025 een vaste premie van 23% van de som van de pensioengrondslagen per jaar wordt betaald en gestort in het premiedepot. Uit dit premiedepot wordt jaarlijks de gedempte kostendekkende premie onttrokken. Daarnaast wordt het beleggingsrendement aan dit depot toegevoegd. Wanneer onvoldoende middelen in het depot aanwezig zijn, dan wordt de opbouw in dat jaar naar evenredigheid van het tekort in het premiedepot gekort. Aan het einde van de afgesproken periode beslist het bestuur in overleg met de sociale partners wat er met een eventueel overschot gebeurt, waarbij expliciet is overeengekomen dat het premiedepot of een gedeelte hiervan in geen geval terugvloeit naar de werkgever.
Overige schulden en overlopende passiva worden bij eerste verwerking gewaardeerd op reële waarde. Na eerste verwerking worden schulden gewaardeerd op geamortiseerde kostprijs (gelijk aan de nominale waarde indien geen sprake is van transactiekosten).
Schulden in verband met beleggingstransacties conform RJ 610.268 zijn verantwoord onder de post overige schulden en overlopende passiva.
Kortlopende schulden hebben een looptijd korter dan een jaar.
De in de staat van baten en lasten opgenomen posten zijn in belangrijke mate gerelateerd aan de in de balans gehanteerde waarderingsgrondslagen voor beleggingen en de voorziening pensioenverplichtingen. Zowel gerealiseerde als ongerealiseerde resultaten worden rechtstreeks verantwoord in het resultaat.
Onder premiebijdragen voor risico pensioenfonds wordt verstaan de aan derden in rekening gebrachte dan wel te brengen bedragen voor de in het verslagjaar verzekerde pensioenen onder aftrek van kortingen. Premies zijn toegerekend aan de periode waarop zij betrekking hebben. Extra stortingen en opslagen op de premie zijn eveneens als premiebijdragen verantwoord.
Dit betreft ontvangen (vrijwillige spaar) bijdragen van deelnemers in het kader van de beschikbare-premieregeling. Premies zijn toegerekend aan de periode waarop zij betrekking hebben.
De grondslagen voor bepaling van het resultaat betreffende beleggingsresultaten risico deelnemers zijn gelijk aan de grondslagen voor bepaling van het resultaat betreffende beleggingsresultaten risico pensioenfonds.
Onder de indirecte beleggingsopbrengsten worden verstaan de gerealiseerde en ongerealiseerde waardeveranderingen en valutaresultaten. In de jaarrekening wordt geen onderscheid gemaakt tussen gerealiseerde en ongerealiseerde waardeveranderingen van beleggingen. Alle waardeveranderingen van beleggingen, inclusief valutakoersverschillen, worden als beleggingsopbrengsten in de staat van baten en lasten opgenomen. (In)directe beleggingsresultaten zijn toegerekend aan de periode waarop zij betrekking hebben.
Onder de directe beleggingsopbrengsten wordt in dit verband verstaan rentebaten en -lasten, dividenden, huuropbrengsten en soortgelijke opbrengsten.
Dividend wordt verantwoord op het moment van betaalbaarstelling.
Onder kosten van vermogensbeheer worden zowel de externe als de daaraan toegerekende interne kosten verstaan.
Met de directe en indirecte beleggingsopbrengsten zijn de aan de opbrengsten gerelateerde transactiekosten, provisies, valutaverschillen e.d. verrekend.
De pensioenuitkeringen betreffen de aan deelnemers uitgekeerde bedragen inclusief afkopen. De pensioenuitkeringen zijn berekend op actuariële grondslagen en toegerekend aan het verslagjaar waarop zij betrekking hebben.
De pensioenuitvoeringskosten zijn toegerekend aan de periode waarop zij betrekking hebben.
De mutatie pensioenverplichtingen voor risico deelnemers betreft de wijzigingen in de waarde van de technische voorziening voor risico deelnemers.
Uitgaande herverzekeringspremies worden verantwoord in de periode waarop de herverzekering betrekking heeft.
De post saldo overdrachten van rechten bevat het saldo van bedragen uit hoofde van overgenomen dan wel overgedragen pensioenverplichtingen. Hierin zijn tevens de collectieve waardeoverdrachten opgenomen.
Overige baten en lasten zijn toegerekend aan de periode waarop zij betrekking hebben.
Het kasstroomoverzicht is volgens de directe methode opgesteld. Alle ontvangsten en uitgaven worden hierbij als zodanig gepresenteerd. Onderscheid wordt gemaakt tussen kasstromen uit pensioenactiviteiten en beleggingsactiviteiten.
De aan- en verkopen in het kasstroomoverzicht zijn niet direct aan te sluiten met de aan- en verkopen in de toelichting op de balans. De aan- en verkopen in het kasstroomoverzicht hebben betrekking op alle beleggingen van het pensioenfonds, de toelichting op de balans is gesplitst in een deel beleggingen voor risico pensioenfonds en een deel beleggingen voor risico deelnemers. Daarnaast zijn in het kasstroomoverzicht de aan- en verkopen van derivaten gesaldeerd opgenomen, waar deze in de toelichting op de balans wel zijn uitgesplitst.
| (bedragen x € 1.000) | 31-12-2025 | 31-12-2024 |
|---|---|---|
| Vastgoedbeleggingen | 884.049 | 900.921 |
| Aandelen | 2.911.467 | 3.077.653 |
| Vastrentende waarden | 5.165.343 | 5.352.090 |
| Derivaten | 24.599 | 75.631 |
| Overige beleggingen | 1.119.083 | 1.328.807 |
| Totaal | 10.104.541 | 10.735.102 |
| (bedragen x € 1.000) | Vastgoed- beleggingen | Aandelen | Vastrentende waarden | Derivaten | Overige beleggingen | Totaal |
|---|---|---|---|---|---|---|
| Stand per 1 januari 2025 | 900.921 | 3.077.653 | 5.352.090 | -1.110.300 | 1.328.807 | 9.549.171 |
| Aankopen | 72.023 | 1.228.173 | 581.150 | -73.939 | 1.813.846 | 3.621.253 |
| Verkopen | -59.055 | -1.548.828 | -771.453 | 63.275 | -1.890.443 | -4.206.504 |
| Herwaardering | -29.840 | 154.469 | 3.556 | -514.561 | -69.384 | -455.760 |
| Overige mutaties | 0 | 0 | 0 | 0 | -63.743 | -63.743 |
| Stand per 31 december 2025 | 884.049 | 2.911.467 | 5.165.343 | -1.635.526 | 1.119.083 | 8.444.416 |
| Schuldpositie derivaten (credit) | 1.660.125 | |||||
| Totaal | 10.104.541 |
Schattingen van de actuele waarde zijn een momentopname, gebaseerd op de marktomstandigheden en de beschikbare informatie over het financiële instrument. Deze schattingen zijn van nature subjectief en bevatten onzekerheden en een significante oordeelsvorming (bijvoorbeeld rentestand, volatiliteit, schatting van kasstromen, etc.) en kunnen derhalve niet met precisie worden vastgesteld.
In 2025 bedraagt de negatieve derivatenpositie € 1.660,1 miljoen (2024: € 1.185,9 miljoen).
In de 'overige beleggingen' worden de beleggingen in private equity en money market funds verantwoord. Daarnaast worden ook de beleggingsliquiditeiten onder 'overige beleggingen' verantwoord. De vorderingen en schulden inzake beleggingen en het onderpand op de derivaten zijn in 2025 en 2024 niet opgenomen onder de 'overige beleggingen' maar separaat opgenomen onder de vorderingen en overlopende activa en de overige schulden en overlopende passiva.
Het saldo onder overige mutaties in de categorie 'Overige beleggingen' heeft betrekking op de betalingen en ontvangsten van kasonderpand.
| (bedragen x € 1.000) | Vastgoed-beleggingen | Aandelen | Vastrentende waarden | Derivaten | Overige beleggingen | Totaal |
|---|---|---|---|---|---|---|
| Stand per 1 januari 2024 | 995.671 | 2.549.986 | 5.142.920 | -1.235.282 | 1.256.478 | 8.709.773 |
| Aankopen | 468.902 | 820.232 | 797.952 | 0 | 1.562.438 | 3.649.524 |
| Verkopen | -521.911 | -857.938 | -944.143 | 109.745 | -1.529.064 | -3.743.311 |
| Herwaardering | -41.741 | 565.373 | 355.362 | 15.237 | 61.235 | 955.466 |
| Overige mutaties | 0 | 0 | 0 | 0 | -22.280 | -22.280 |
| Stand per 31 december 2024 | 900.921 | 3.077.653 | 5.352.090 | -1.110.300 | 1.328.807 | 9.549.171 |
| Schuldpositie derivaten (credit) | 1.185.931 | |||||
| Totaal | 10.735.102 |
| (bedragen x € 1.000) | 31-12-2025 | 31-12-2024 |
|---|---|---|
| Indirecte vastgoedbeleggingen, zijnde participaties in beleggingsinstellingen die beleggen in vastgoed | 884.049 | 900.921 |
| Totaal | 884.049 | 900.921 |
De verkrijgingsprijs van vastgoed bedraagt per balansdatum in totaal € 906,9 miljoen (2024: € 878,6 miljoen).
Ultimo boekjaar bedragen de volgende posten meer dan 5% van de betreffende beleggingscategorie:
| (bedragen x € 1.000) | 31-12-2025 | 31-12-2024 | ||
|---|---|---|---|---|
| Vesteda | 95.063 | 10,8% | 87.860 | 9,8% |
| Prologis European Logistics | 65.711 | 7,4% | 63.621 | 7,1% |
| Morgan Stanley Prime Property | 58.689 | 6,6% | 66.971 | 7,4% |
| Bouwinvest Dutch Residential Fund | 73.446 | 8,3% | 48.553 | 5,4% |
| CBRE Europe Logistics Partner | 79.925 | 9,0% | 78.180 | 8,7% |
| Totaal | 372.834 | 42,2% | 345.187 | 38,3% |
| (bedragen x € 1.000) | 31-12-2025 | 31-12-2024 |
|---|---|---|
| Beursgenoteerde en niet-beursgenoteerde beleggingsinstellingen die beleggen in aandelen | 2.911.467 | 3.077.653 |
| Totaal | 2.911.467 | 3.077.653 |
De verkrijgingsprijs van aandelen bedraagt per balansdatum in totaal € 2.241,6 miljoen (2024: € 2.072,7 miljoen).
Ultimo boekjaar bedragen de volgende posten meer dan 5% van de betreffende beleggingscategorie:
| (bedragen x € 1.000) | 31-12-2025 | 31-12-2024 | ||
|---|---|---|---|---|
| NVIDIA CORP | 151.191 | 5,2% | 105.102 | 3,4% |
| Totaal | 151.191 | 5,2% | 105.102 | 3,4% |
| (bedragen x € 1.000) | 31-12-2025 | 31-12-2024 |
|---|---|---|
| Obligaties | 739.312 | 772.324 |
| Hypothekenfonds | 1.943.725 | 2.023.433 |
| Niet-beursgenoteerde beleggingsinstellingen die beleggen in vastrentende waarden | 2.482.306 | 2.556.334 |
| Totaal | 5.165.343 | 5.352.090 |
De verkrijgingsprijs van vastrentende waarden bedraagt per balansdatum in totaal € 4.760,7 miljoen (2024: € 4.919,4 miljoen). Het pensioenfonds heeft geen vastrentende waarden uitgeleend (2024: geen).
De beleggingen onder "Hypothekenfonds" betreft de beleggingen in het MM Dutch Mortgage Fund.
Het pensioenfonds belegt voor € 1.589,7 duizend ofwel 0,02% van de totale beleggingsportefeuille in de werkgever KPN N.V. In 2024 belegde het pensioenfonds voor € 892,4 duizend of 0,01% van de totale beleggingsportefeuille in de werkgever KPN N.V.
Ultimo boekjaar bedragen de volgende posten meer dan 5% van de betreffende beleggingscategorie:
| (bedragen x € 1.000) | 31-12-2025 | 31-12-2024 | ||
|---|---|---|---|---|
| Duitse staatsobligaties | 388.190 | 7,5% | 401.580 | 7,5% |
| Totaal | 388.190 | 7,5% | 401.580 | 7,5% |
De waarde van de beleggingen in MM Dutch Mortgage Fund bedraagt € 1.943,7 miljoen en is meer dan 5% van de beleggingen in vastrentende waarden. Echter, de uiteindelijke beleggingen zijn verspreid over een veelvoud van debiteuren.
| (bedragen x € 1.000) | 31-12-2025 | 31-12-2024 |
|---|---|---|
| Valutaderivaten | 24.599 | 75.631 |
| Totaal | 24.599 | 75.631 |
In de bovenstaande weergave zijn alleen de positieve derivatenposities meegenomen in verband met het hoge saldo aan negatieve rentederivaten. De negatieve derivatenpositie staat aan de passiva zijde van de balans. Een toelichting inzake de derivatenposities is opgenomen in de paragraaf Risicobeheer.
| (bedragen x € 1.000) | 31-12-2025 | 31-12-2024 |
|---|---|---|
| Liquide middelen | 57.565 | 123.047 |
| Private equity | 615.328 | 650.415 |
| Money Market Funds | 446.190 | 555.345 |
| Totaal | 1.119.083 | 1.328.807 |
De vorderingen en schulden inzake beleggingen worden separaat op de balans onder de vorderingen en overlopende activa en de overige schulden en overlopende passiva gepresenteerd.
Ultimo boekjaar bedragen de volgende posten meer dan 5% van de betreffende beleggingscategorie:
| (bedragen x € 1.000) | 31-12-2025 | 31-12-2024 | ||
|---|---|---|---|---|
| Morgan Stanley Liquidity Fund | 148.581 | 13,3% | 184.886 | 13,9% |
| Fidelity Institutional Liquidity Fund PLC | 148.661 | 13,3% | 185.300 | 13,9% |
| BlackRock ICS Euro Liquidity Fund | 148.948 | 13,3% | 185.159 | 13,9% |
| Totaal | 446.190 | 39,9% | 555.345 | 41,8% |
Zoals vermeld in de toelichting zijn de beleggingen van het pensioenfonds nagenoeg allemaal gewaardeerd tegen actuele waarde per balansdatum en is het over het algemeen mogelijk en gebruikelijk om de actuele waarde binnen een aanvaardbare bandbreedte van schattingen vast te stellen. Voor sommige andere financiële instrumenten, zoals beleggingsvorderingen en -schulden, geldt dat de boekwaarde de actuele waarde benadert als gevolg van het kortetermijnkarakter van de vorderingen en schulden. De boekwaarde van alle activa en de financiële verplichtingen op balansdatum benadert de actuele waarde.
Voor de meerderheid van de financiële instrumenten van het pensioenfonds kan gebruik worden gemaakt van marktnoteringen. Echter, bepaalde financiële instrumenten, zoals bijvoorbeeld derivaten zijn gewaardeerd door middel van gebruikmaking van waarderingsmodellen en -technieken, inclusief verwijzing naar de huidige reële waarde van vergelijkbare instrumenten.
In onderstaand overzicht is rekening gehouden met de vorderingen en schulden inzake beleggingen en de negatieve derivaten. Hierdoor komt de eindstand niet overeen met de eindstand op de balans en de toelichting op de balans. Op basis van de boekwaarde kan het volgende onderscheid worden gemaakt:
| (bedragen x € 1.000) | Directe markt-noteringen | Afgeleide markt-noteringen | Waarderings-modellen | Overig | Totaal |
|---|---|---|---|---|---|
| Vastgoedbeleggingen | 0 | 22.266 | 861.783 | 0 | 884.049 |
| Aandelen | 0 | 2.911.467 | 0 | 0 | 2.911.467 |
| Vastrentende waarden | 739.312 | 2.374.216 | 2.051.815 | 0 | 5.165.343 |
| Derivaten | 0 | -1.635.526 | 0 | 0 | -1.635.526 |
| Overige beleggingen | 0 | 446.190 | 615.328 | 1.692.542 | 2.754.060 |
| Stand per 31 december 2025 | 739.312 | 4.118.613 | 3.528.926 | 1.692.542 | 10.079.393 |
| (bedragen x € 1.000) | Directe markt-noteringen | Afgeleide markt-noteringen | Waarderings-modellen | Overig | Totaal |
|---|---|---|---|---|---|
| Vastgoedbeleggingen | 0 | 18.633 | 882.288 | 0 | 900.921 |
| Aandelen | 0 | 3.077.653 | 0 | 0 | 3.077.653 |
| Vastrentende waarden | 772.324 | 2.556.334 | 2.023.433 | 0 | 5.352.090 |
| Derivaten | 0 | -1.110.300 | 0 | 0 | -1.110.300 |
| Overige beleggingen | 0 | 555.345 | 650.415 | 1.217.102 | 2.422.862 |
| Stand per 31 december 2024 | 772.324 | 5.097.664 | 3.556.136 | 1.217.102 | 10.643.226 |
| (bedragen x € 1.000) | 31-12-2025 | 31-12-2024 |
|---|---|---|
| Vastgoedbeleggingen | 67.246 | 65.884 |
| Aandelen | 605.218 | 592.960 |
| Vastrentende waarden | 645.985 | 618.200 |
| Overige beleggingen | 1.491 | 1.391 |
| Totaal | 1.319.940 | 1.278.435 |
| (bedragen x € 1.000) | Vastgoed-beleggingen | Aandelen | Vastrentende waarden | Overige beleggingen | Totaal |
|---|---|---|---|---|---|
| Stand per 1 januari 2025 | 65.884 | 592.960 | 618.200 | 1.391 | 1.278.435 |
| Aankopen | 9.065 | 228.286 | 92.585 | 1.710 | 331.646 |
| Verkopen | -11.565 | -270.077 | -66.783 | -1.508 | -349.933 |
| Herwaardering | 3.862 | 54.049 | 1.983 | -102 | 59.792 |
| Stand per 31 december 2025 | 67.246 | 605.218 | 645.985 | 1.491 | 1.319.940 |
| (bedragen x € 1.000) | Vastgoed-beleggingen | Aandelen | Vastrentende waarden | Overige beleggingen | Totaal |
|---|---|---|---|---|---|
| Stand per 1 januari 2024 | 60.238 | 542.146 | 581.301 | 2.650 | 1.186.335 |
| Aankopen | 11.832 | 135.278 | 76.624 | 268 | 224.001 |
| Verkopen | -9.583 | -187.212 | -63.175 | -1.593 | -261.563 |
| Herwaardering | 3.398 | 102.748 | 23.450 | 66 | 129.662 |
| Stand per 31 december 2024 | 65.884 | 592.960 | 618.200 | 1.391 | 1.278.435 |
| (bedragen x € 1.000) | 31-12-2025 | 31-12-2024 |
|---|---|---|
| Indirecte vastgoedbeleggingen, zijnde participaties in beleggingsinstellingen die beleggen in vastgoed | 67.246 | 65.884 |
| Totaal | 67.246 | 65.884 |
De verkrijgingsprijs van vastgoed bedraagt per balansdatum in totaal € 36,9 miljoen (2024: € 60,8 miljoen).
| (bedragen x € 1.000) | 31-12-2025 | 31-12-2024 |
|---|---|---|
| Beursgenoteerde en niet-beursgenoteerde beleggingsinstellingen die beleggen in aandelen | 605.218 | 592.960 |
| Totaal | 605.218 | 592.960 |
De verkrijgingsprijs van aandelen bedraagt per balansdatum in totaal € 393,3 miljoen (2024: € 403,8 miljoen).
| (bedragen x € 1.000) | 31-12-2025 | 31-12-2024 |
|---|---|---|
| Niet-beursgenoteerde beleggingsinstellingen die beleggen in vastrentende waarden | 458.108 | 435.768 |
| Hypothekenfonds | 187.877 | 182.431 |
| Totaal | 645.985 | 618.200 |
Vanaf boekjaar 2025 zijn de vastrentende waarden gesplitst opgenomen in niet-beursgenoteerde beleggingsinstellingen die beleggen in vastrentende waarden en in hypotheekfondsen. Voor de vergelijkbaarheid zijn de cijfers van 2024 ook gesplitst opgenomen.
De verkrijgingsprijs van vastrentende waarden bedraagt per balansdatum in totaal € 570,9 miljoen (2024: € 591,9 miljoen).
| (bedragen x € 1.000) | 31-12-2025 | 31-12-2024 |
|---|---|---|
| Beleggingsfondsen | 1.491 | 1.391 |
| Totaal | 1.491 | 1.391 |
| (bedragen x € 1.000) | 31-12-2025 | 31-12-2024 |
|---|---|---|
| Vorderingen inzake beleggingen | 1.651.364 | 1.097.630 |
| Vorderingen op de werkgever | 0 | 9.054 |
| Vordering op de belastingdienst | 207 | 310 |
| Vordering op de herverzekeraar | 20 | 66 |
| Overige vorderingen en overlopende activa | 109 | 153 |
| Totaal | 1.651.700 | 1.107.213 |
De vorderingen inzake beleggingen betreffen kas onderpand en nog af te wikkelen transacties.
De vordering op de Belastingdienst bestaat uit de terug te vorderen btw over het vierde kwartaal 2025.
De vordering op de herverzekeraar betreffen nog te verwachten uitkeringen van de herverzekeraars Nationale Nederlanden en Zwitserleven over het jaar 2026.
De overige vorderingen en overlopende activa bestaan voornamelijk uit de nog te ontvangen creditrente over het vierde kwartaal 2025 (€ 0,1 miljoen).
Alle vorderingen hebben een resterende looptijd korter dan één jaar.
| (bedragen x € 1.000) | 31-12-2025 | 31-12-2024 |
|---|---|---|
| Liquide middelen | 4.144 | 14.832 |
| Totaal | 4.144 | 14.832 |
De tegoeden bij banken staan ter vrije beschikking van het pensioenfonds. Pensioenfonds KPN heeft een Intraday limiet van € 10,5 miljoen bij zijn huisbankier.
| (bedragen x € 1.000) | 2025 | 2024 |
|---|---|---|
| Stand per 1 januari | ||
| Bestemming saldo van baten en lasten boekjaar | ||
| Stand per 31 december |
| 31-12-2025 | 31-12-2024 | |
|---|---|---|
| Actuele dekkingsgraad | 131,9% | 126,1% |
| Reële dekkingsgraad | 101,6% | 99,6% |
| Beleidsdekkingsgraad | 129,6% | 126,8% |
Bij het berekenen van de reële dekkingsgraad van het pensioenfonds wordt ten behoeve van deze berekening de voorziening pensioenverplichtingen herrekend, rekening houdend met de verwachte prijsinflatie. Doordat het premiedepot is opgenomen onder de langlopende schulden, wordt deze niet meegeteld in de bepaling van de dekkingsgraad. De reële dekkingsgraad is gelijk aan de beleidsdekkingsgraad gedeeld door de beleidsdekkingsgraad die is vereist voor de volledige toeslagverlening op basis van prijsinflatie. Op basis van deze definitie komt de reële dekkingsgraad ultimo 2025 uit op 101,6% (2024: 99,6%).
Voor het bepalen van het vereist eigen vermogen (de solvabiliteitstoets) maakt het pensioenfonds gebruik van het standaardmodel. Het bestuur acht het gebruik van het standaardmodel passend voor de risico's van het pensioenfonds. De uitkomsten van de solvabiliteitstoets zijn opgenomen onder de paragraaf 'Risicobeheer'.
Op basis hiervan bedraagt het (minimaal) vereist vermogen op 31 december:
| (bedragen x € 1.000) | 31-12-2025 | 31-12-2024 |
|---|---|---|
| Stichtingskapitaal en reserves | 2.733.569 | 2.456.010 |
| Minimaal vereist eigen vermogen | 307.694 | 343.864 |
| Vereist eigen vermogen | 1.230.290 | 1.417.466 |
De vermogenspositie van het pensioenfonds kan ultimo 2025 gekarakteriseerd worden als een situatie met een toereikende solvabiliteit omdat de beleidsdekkingsgraad hoger is dan de dekkingsgraad die hoort bij het vereist vermogen.
Per 30 juni 2021 was de beleidsdekkingsgraad hoger dan de vereiste dekkingsgraad. Hiermee was het pensioenfonds per deze datum uit herstel. Omdat de beleidsdekkingsgraad per 31 december 2025 (129,6%) ook hoger is dan de vereiste dekkingsgraad (114,3%), hoeft het pensioenfonds geen actualisatie van het herstelplan in te dienen in 2026, omdat de verplichting per 30 juni 2021 al was vervallen.
Op grond van het financieel toetsingskader, moet een pensioenfonds jaarlijks een haalbaarheidstoets uitvoeren. Daarnaast moet het pensioenfonds laten zien dat het afgesproken premiebeleid reëel en haalbaar is, alsook dat het pensioenfonds een voldoende herstelkracht heeft vanuit het niveau van het minimaal vereist eigen vermogen.
Voor pensioenfondsen die de opgebouwde pensioenen naar verwachting volledig zullen invaren in de nieuwe pensioenregeling onder Wtp en die na invaren naar verwachting geen flexibele premieregeling met een vastgestelde uitkering uitvoeren, is de mogelijkheid geboden om van de jaarlijkse haalbaarheidstoets af te zien. Dit is bij ons pensioenfonds het geval. Wij hebben ervoor gekozen om in 2025 geen haalbaarheidstoets uit te voeren. Dit geldt ook voor de afgelopen jaren.
Er zijn geen statutaire bepalingen betreffende de bestemming van het resultaat. Het saldo van de staat van baten en lasten is toegevoegd aan de algemene reserve.
| (bedragen x € 1.000) | 31-12-2025 | 31-12-2024 |
|---|---|---|
| Voorziening pensioenverplichtingen voor risico pensioenfonds | 7.037.067 | 7.877.579 |
| Totaal | 7.037.067 | 7.877.579 |
| (bedragen x € 1.000) | 2025 | 2024 |
|---|---|---|
| Stand per 1 januari | 7.877.579 | 7.551.154 |
| Pensioenopbouw | 70.199 | 70.205 |
| Toeslagverlening | 206.325 | 164.547 |
| Rentetoevoeging | 179.783 | 254.873 |
| Onttrekking voor pensioenuitkeringen | -348.678 | -329.843 |
| Wijziging marktrente | -991.667 | 110.855 |
| Wijziging actuariële grondslagen | -164 | -3.114 |
| Wijziging uit hoofde van overdracht van rechten | -6.093 | -5.829 |
| Overige mutaties voorziening pensioenverplichtingen | 49.783 | 64.731 |
| Stand per 31 december | 7.037.067 | 7.877.579 |
Als gevolg van de wijziging in RJ 610 wordt de voorziening operationele kosten niet langer opgenomen als onderdeel van de voorziening pensioenverplichtingen voor risico pensioenfonds, maar separaat gepresenteerd. Deze wijziging kwalificeert als een stelselwijziging die op grond van RJ 140.208 retrospectief dient te worden toegepast.
In de vergelijkende cijfers is de technische voorziening derhalve aangepast. Aangezien de voorziening operationele kosten in het verleden onderdeel uitmaakte van verschillende toevoegingen aan en onttrekkingen van de voorziening pensioenverplichtingen voor risico pensioenfonds, zijn de vergelijkende cijfers binnen de specificatie van de technische voorziening aangepast om deze gewijzigde presentatie tot uitdrukking te brengen.
Onder pensioenopbouw is opgenomen de actuarieel berekende waarde van de diensttijdopbouw. Dit is het effect op de voorziening pensioenverplichtingen van de in het verslagjaar opgebouwde nominale rechten ouderdomspensioen en nabestaandenpensioen. Verder is hierin begrepen het effect van de individuele salarisontwikkeling.
De toeslagverlening voor deelnemers, pensioengerechtigden en gewezen deelnemers wordt gebaseerd op het afgeleide consumentenprijsindexcijfer (periode september - september). Bij een beleidsdekkingsgraad tussen 110% en de grens die nodig is voor toekomstbestendige toeslagverlening (in 2025 129,1%) kan een evenredige toeslag worden toegekend aan de actieve deelnemers. De evenredige toeslag wordt berekend op basis van de beleidsdekkingsgraad.
Voor de pensioengerechtigden en de gewezen deelnemers wordt de toeslag berekend aan de hand van het aanwezige vermogen boven de grens van 110%. De aldus bepaalde toeslag is hoger dan de evenredig berekende toeslag.
Het bestuur heeft op basis van de financiële positie besloten per 1 januari 2026 een gedeeltelijke toeslag te verlenen van 3,02% voor de actieve deelnemers en 3,05% voor de pensioengerechtigden en de gewezen deelnemers. De reguliere toeslag bedraagt in totaal € 206,3 miljoen en dit bedrag is toegevoegd aan de voorziening pensioenverplichtingen.
De pensioenverplichtingen zijn opgerent met 2,330% (2024: 3,439%), op basis van de 1-jaarsrente van de RTS-curve aan het begin van het verslagjaar, wat overeenkomt met een bedrag van € 179,8 miljoen.
Verwachte toekomstige pensioenuitkeringen worden vooraf actuarieel berekend en opgenomen in de voorziening pensioenverplichtingen. De onder dit hoofd opgenomen afname van de voorziening betreft het bedrag dat vrijkomt ten behoeve van de financiering van de pensioenen van de verslagperiode.
Jaarlijks wordt per 31 december de marktwaarde van de technische voorzieningen herrekend door toepassing van de actuele rentetermijnstructuur.
De gemiddelde marktrente is per 31 december 2025 3,15% (2024: 2,19%) en daarmee 1,0%-punt hoger dan per 31 december 2024. Als gevolg van deze stijging van de marktrente is € 991,7 miljoen onttrokken aan de voorziening pensioenverplichtingen.
De vaststelling van de toereikendheid van de voorziening voor pensioenverplichtingen is een inherent onzeker proces, waarbij gebruik wordt gemaakt van schattingen en oordelen door het bestuur van het pensioenfonds. Het effect van deze wijzigingen wordt verantwoord in het resultaat op het moment dat de actuariële uitgangspunten worden herzien.
De basis voor vaststelling van de gehuwdheidsfrequenties voor de reservering voor latent partnerpensioen is geactualiseerd. Dit heeft een verlagend effect op de voorziening pensioenverplichtingen van € 0,2 miljoen en een verwaarloosbaar effect op de dekkingsgraad.
| (bedragen x € 1.000) | 31-12-2025 | 31-12-2024 |
|---|---|---|
| Toevoeging aan de technische voorziening | 4.848 | 4.366 |
| Onttrekking aan de technische voorziening | -10.941 | -10.195 |
| Totaal | -6.093 | -5.829 |
| (bedragen x € 1.000) | 31-12-2025 | 31-12-2024 |
|---|---|---|
| Resultaat op kanssystemen: | ||
| - Sterfte | -13.303 | -3.483 |
| - Arbeidsongeschiktheid | 1.604 | -910 |
| - Mutaties | 51.943 | 59.356 |
| Overige technische grondslagen | 9.539 | 9.768 |
| Totaal | 49.783 | 64.731 |
Het resultaat op sterfte is in 2025 relatief hoog. Een positief resultaat op langleven betekent dat de werkelijke sterfte hoger lag dan de verwachte sterfte. Daarnaast was voor ingegane nabestaandenpensioenen minder geld nodig dan verwacht wat leidt tot een licht positief resultaat op kortleven.
De 'mutaties' bestaan voornamelijk uit de omzetting van DC naar DB als gevolg van uitdiensttredingen en pensioneren. In de overige technische grondslagen is onder andere de waarde van de garantie voor de 0%-garantieregeling verwerkt. De mutatie van de 0%-garantieregeling betreft in 2025 een afname van € 0,1 miljoen.
De voorziening voor pensioenverplichtingen voor risico pensioenfonds inclusief voorziening operationele kosten en exclusief de overige technische voorziening is naar categorieën ultimo 2025 als volgt samengesteld:
| (bedragen x € 1.000) | 31-12-2025 | 31-12-2024 | ||
|---|---|---|---|---|
| Voorziening | Aantallen | Voorziening | Aantallen | |
| Actieven | 1.094.093 | 10.573 | 1.368.667 | 10.952 |
| Gewezen deelnemers | 1.864.128 | 35.265 | 2.365.532 | 36.155 |
| Pensioengerechtigden | 4.078.846 | 25.498 | 4.143.380 | 24.720 |
| Totaal | 7.037.067 | 71.336 | 7.877.579 | 71.827 |
De pensioenregeling betreft een gecombineerde regeling. Tot het salarisdeel van € 45.378 betreft het een voorwaardelijk geïndexeerde middelloonregeling (artikel 10 Pensioenwet: uitkeringsovereenkomst) en vanaf € 45.378 betreft het een beschikbare-premieregeling (artikel 10 Pensioenwet: premieovereenkomst).
De pensioenleeftijd bedraagt 68 jaar, uitstel en vervroeging is mogelijk en er is geen sprake van een toetredingsleeftijd.
Jaarlijks wordt in de middelloonregeling een aanspraak op ouderdomspensioen opgebouwd van 1,875% van de in dat jaar geldende pensioengrondslag. Het pensioengevend salaris betreft het vaste maandsalaris, verhoogd met 8/10,5de deel van het cao-budget. Daarnaast zijn bepaalde variabele en vaste salariscomponenten pensioengevend. De franchise bedraagt voor 2025 € 18.475 en in 2025 is er sprake van een maximum pensioengevend salaris van € 137.800.
De beschikbare-premieregeling heeft een leeftijdsafhankelijke staffel. Het saldo wordt voor (gewezen) deelnemers omgezet op de pensioendatum tegen de dan geldende omzettingsfactoren. Het bestuur is bevoegd om deze omzettingsfactoren aan te passen. De inkooptarieven voor de BPR- en de IPS-regeling worden vastgesteld op de maandelijks gepubliceerde rentetermijnstructuur.
Er is sprake van een recht op nabestaanden- en wezenpensioen en premievrijstelling bij arbeidsongeschiktheid. Jaarlijks beslist het bestuur van het pensioenfonds de mate waarin over de opgebouwde aanspraken toeslag wordt verleend.
De toeslagen op pensioenrechten en pensioenaanspraken worden jaarlijks vastgesteld door het bestuur van het pensioenfonds. Er bestaat een ambitie om jaarlijks de pensioenrechten en pensioenaanspraken aan te passen. De daadwerkelijke toeslag in een jaar is voorwaardelijk en is afhankelijk van de hoogte van de beschikbare middelen. De toeslag bedraagt maximaal de stijging van de consumentenprijsindex (cpi) voor alle bestedingen (afgeleid) over de periode september-september, zoals vastgesteld door het CBS.
Er is geen recht op toekomstige toeslagen. Het is niet zeker of en in hoeverre in de toekomst wordt geïndexeerd. Het pensioenfonds heeft geen geld gereserveerd voor toekomstige toeslagen. Toeslagen zijn afhankelijk van de middelen van het pensioenfonds, en daarvoor zijn beleggingsresultaten een belangrijk element.
Het bestuur heeft op basis van de financiële positie besloten per 1 januari 2026 een gedeeltelijke toeslag te verlenen van 3,02% voor de actieve deelnemers en 3,05% voor de pensioengerechtigden en de gewezen deelnemers.
Onder bepaalde omstandigheden kunnen inhaaltoeslagen worden toegekend. Inhaaltoeslagen zijn toeslagen die worden toegezegd, voor zover in het verleden niet voor 100% is geïndexeerd. Om inhaaltoeslagen te kunnen toekennen is een hoge dekkingsgraad vereist. Het bestuur van het pensioenfonds geeft in zijn jaarrekening elk jaar een specificatie van het verschil tussen de volledige en de werkelijk toegekende toeslagen.
De percentages uit het verleden van het pensioenfonds en ondernemingspensioenfonds KPN zijn naar rato samengevoegd opgenomen.
| Actieve deelnemers | Volledige toeslag- verlening |
Toegekende toeslagen |
Verschil | Cumulatief verschil (t.o.v. ambitie) |
|---|---|---|---|---|
| 2015 | 0,57% | 0,38% | 0,19% | 9,26% |
| 2016 | 0,39% | 0,00% | 0,39% | 9,69% |
| 2017 | -0,01% | 0,00% | -0,01% | 9,68% |
| 2018 | 1,47% | 0,74% | 0,73% | 10,48% |
| 2019 | 1,47% | 1,11% | 0,36% | 10,87% |
| 2020 | 1,64% | 0,41% | 1,23% | 12,24% |
| 2021 | 0,99% | 0,11% | 0,88% | 13,23% |
| 2022 | 2,57% | 2,57% | 0,00% | 13,23% |
| 2023 | 17,16% | 10,50% | 6,66% | 20,77% |
| 2024 | -1,39% | 0,00% | -1,39% | 19,09% |
| 2025 | 2,54% | 2,09% | 0,45% | 19,63% |
| 2026 | 3,16% | 3,02% | 0,14% | 19,80% |
Het toeslagpercentage is bepaald over het lopende boekjaar en gaat in per 1 januari van het daaropvolgende jaar.
| Gewezen deelnemers en pensioengerechtigden | Volledige toeslag- verlening |
Toegekende toeslagen |
Verschil | Cumulatief verschil (t.o.v. ambitie) |
|---|---|---|---|---|
| 2015 | 0,82% | 0,55% | 0,27% | 10,08% |
| 2016 | 0,64% | 0,00% | 0,64% | 10,78% |
| 2017 | -0,01% | 0,00% | -0,01% | 10,77% |
| 2018 | 1,47% | 0,81% | 0,66% | 11,50% |
| 2019 | 1,47% | 1,16% | 0,31% | 11,85% |
| 2020 | 1,64% | 0,48% | 1,16% | 13,14% |
| 2021 | 0,99% | 0,13% | 0,86% | 14,11% |
| 2022 | 2,57% | 2,57% | 0,00% | 14,11% |
| 2023 | 17,16% | 11,82% | 5,34% | 20,20% |
| 2024 | -1,39% | 0,00% | -1,39% | 18,53% |
| 2025 | 2,54% | 2,17% | 0,37% | 18,97% |
| 2026 | 3,16% | 3,05% | 0,11% | 19,10% |
Het toeslagpercentage is bepaald over het lopende boekjaar en gaat in per 1 januari van het daaropvolgende jaar.
| (bedragen x € 1.000) | 2025 | 2024 |
|---|---|---|
| Stand per 1 januari | 236.014 | 226.252 |
| Pensioenopbouw | 2.103 | 2.103 |
| Toeslagverlening | 6.180 | 4.930 |
| Rentetoevoeging | 5.385 | 7.636 |
| Onttrekking voor pensioenuitkeringen | -10.140 | -9.595 |
| Wijziging marktrente | -29.704 | 3.321 |
| Wijziging actuariële grondslagen | -5 | -93 |
| Wijziging uit hoofde van overdracht van rechten | -183 | -175 |
| Overige | 1.135 | 1.635 |
| Stand per 31 december | 210.785 | 236.014 |
Als gevolg van de wijziging in RJ 610 wordt de voorziening operationele kosten separaat gepresenteerd van de technische voorziening. Deze wijziging is aangemerkt als een stelselwijziging en is conform RJ 140.208 retrospectief verwerkt.
In de vergelijkende cijfers over 2024 is de voorziening operationele kosten afzonderlijk opgenomen. De bedragen die in eerdere verslagjaren onderdeel uitmaakten van de toevoegingen aan en onttrekkingen van de voorziening pensioenverplichtingen voor risico van het pensioenfonds, zijn geherclassificeerd naar de voorziening operationele kosten. De mutaties zijn toe te wijzen aan de opgenomen categorieën in het verloopoverzicht.
| (bedragen x € 1.000) | 2025 | 2024 |
|---|---|---|
| Stand per 1 januari | 14.454 | 13.311 |
| Overige actuariële wijzigingen | -300 | 1.143 |
| Stand per 31 december | 14.154 | 14.454 |
Deze voorziening betreft de voorziening voor ingegane ziektegevallen. De voorziening heeft overwegend een langlopend karakter. De voorziening voor arbeidsongeschiktheid is gelijk aan twee keer de risicopremie uit de premiestelling van het komende jaar.
De pensioenregeling voor risico deelnemers is een beschikbare-premieregeling (premieovereenkomst). De regeling is bedoeld voor deelnemers met een salaris boven de BPR-grens.
De premie is gebaseerd op een leeftijdsafhankelijke premiestaffel. Het pensioenfonds ontvangt jaarlijks de premie van de werkgever en maakt deze over aan de vermogensbeheerder. De deelnemer betaalt geen aankoop en/of verkoopkosten. De kosten van beleggen (total expense ratio) worden direct verrekend in het rendement. Deze beleggingskosten zijn afhankelijk van het depot waarin wordt belegd.
De hoogte van de beleggingsrendementen (en daarmee het te bereiken eindkapitaal) is naast de premie afhankelijk van het door de deelnemer geselecteerde beleggingsprofiel en de binnen dit profiel aangekochte beleggingen. Het uiteindelijk te bereiken kapitaal is hiermee onzeker en volledig voor risico van de deelnemer.
Per 1 september 2016 is de Wet Verbeterde Premieregeling (WVP) in werking getreden. Het pensioenfonds biedt per 1 januari 2019 de mogelijkheid om een variabele pensioenuitkering in te kopen. Dit betekent ook dat vanaf 1 januari 2019 de deelnemer geen mogelijkheid meer heeft om met het opgebouwde BPR-kapitaal te shoppen buiten het pensioenfonds. De deelnemers die vanaf 1 januari 2019 met pensioen gaan (en een BPR/IPS-kapitaal hebben) krijgen de keuze voorgelegd om op de pensioendatum te kiezen tussen een stabiele of een variabele uitkering.
Tussentijds opnemen van het kapitaal anders dan door middel van een waardeoverdracht is niet mogelijk.
Ultimo 2025 bedraagt de waarde van de WVP-regeling € 45,7 miljoen. De waarde van de WVP‑regeling zit verwerkt in onderstaand verloopoverzicht en is daardoor niet één-op-één afzonderlijk terug te zien.
| (bedragen x € 1.000) | 2025 | 2024 |
|---|---|---|
| Stand per 1 januari | 1.278.435 | 1.186.335 |
| Inleg en stortingen | 42.892 | 35.349 |
| Uitkeringen en onttrekkingen | -61.179 | -72.911 |
| Beleggingsresultaten risico deelnemers | 59.792 | 129.662 |
| Stand per 31 december | 1.319.940 | 1.278.435 |
De "uitkeringen en onttrekkingen" bestaan voornamelijk uit de omzetting van DC naar DB als gevolg van uitdiensttredingen en pensioneren.
| (bedragen x € 1.000) | 2025 | 2024 |
|---|---|---|
| Stand per 1 januari | 73.029 | 69.568 |
| Totaal toegevoegde premie | 124.937 | 116.237 |
| Rendement in boekjaar | 2.017 | 4.343 |
| 199.983 | 190.148 | |
| Gedempte kostendekkende premie t.b.v. het resultaat | -120.323 | -114.647 |
| Onttrekking t.b.v. solvabiliteitsopslag pensionering | -2.534 | -2.394 |
| Nog te verrekenen met premiedepot | 40 | -78 |
| Nog te verrekenen met premiedepot (t.b.v. solvabiliteitsopslag pensionering) | 0 | 0 |
| Verplaatsing naar kortlopende schuld | -77.166 | 0 |
| Stand per 31 december | 0 | 73.029 |
De totale premie die door de werkgevers in 2025 is gestort in het premiedepot bedraagt € 124,9 miljoen. De gedempte kostendekkende premie is uit het premiedepot onttrokken. In de totale premie is ook een bedrag opgenomen aan voorlopige afrekening 2025. Het deel van dit bedrag dat toegerekend moet worden aan het premiedepot wordt bepaald op basis van de gedempte kostendekkende premie. Op het moment dat deze definitief is bepaald, vindt nog een afrekening plaats.
In 2025 is een bedrag van € 2.534 onttrokken t.b.v. de financiering van de inkoop van de solvabiliteitsopslag van KPN-deelnemers bij de omzetting van DC-saldi bij pensioneren.
Het premiedepot wordt voor de overgang naar de Wtp opgeheven. Vandaar dat het premiedepot vanaf 2025 verplaatst is van een langlopende schuld naar een kortlopende schuld.
| (bedragen x € 1.000) | 31-12-2025 | 31-12-2024 |
|---|---|---|
| Derivaten | 1.660.125 | 1.185.931 |
| Totaal | 1.660.125 | 1.185.931 |
Een uitgebreide toelichting inzake de derivatenpositie is opgenomen in de paragraaf Risicobeheer.
| (bedragen x € 1.000) | 31-12-2025 | 31-12-2024 |
|---|---|---|
| Belastingen en premies sociale verzekeringen | 6.044 | 6.049 |
| Schulden inzake beleggingen | 16.387 | 3.575 |
| Schuld aan de werkgever | 628 | 0 |
| Schuld inzake premiedepot | 77.166 | 0 |
| Overige schulden en overlopende passiva | 4.460 | 4.506 |
| Totaal | 104.685 | 14.130 |
De post 'Belastingen en premie sociale verzekeringen' betreft de nog af te dragen loonheffing, deze wordt maandelijks achteraf overgemaakt naar de belastingdienst.
De schulden inzake beleggingen betreffen het kas onderpand en de nog af te wikkelen transacties.
De nog te betalen schuld aan de werkgever heeft betrekking op de voorlopige premieafrekening over het jaar 2025.
De overige schulden en overlopende passiva bestaan voornamelijk uit de overlopende kosten over het boekjaar 2025 van € 3,4 miljoen, de openstaande crediteuren van € 0,5 miljoen en de schuld inzake afkoop klein pensioen van € 0,4 miljoen. De openstaande crediteuren hebben voornamelijk betrekking op nog te betalen kosten TKP (€ 0,2 miljoen), advieskosten (€ 0,1 miljoen), kosten bestuur, bestuursbureau en verantwoordingsorgaan (€ 0,1 miljoen) en kosten vermogensbeheer (€ 0,1 miljoen).
Alle schulden hebben een resterende looptijd korter dan één jaar.
Het risicobeheer met betrekking tot de balans van het pensioenfonds wordt eens in de 3 jaar op strategisch niveau grondig geëvalueerd in een ALM-studie. De uitkomsten hiervan vormen mede de basis voor het strategisch beleid van het pensioenfonds. Dit beleid en hoe het pensioenfonds de beheersing heeft ingericht is verwoord in de ABTN van het pensioenfonds, waar het is opgedeeld naar verschillende onderwerpen die invloed hebben op de balans van het pensioenfonds. Dit betreft het:
Risicomanagement is integraal onderdeel van de besluitvorming door het bestuur. Het bestuur is in zijn geheel primair verantwoordelijk voor het vaststellen, uitvoeren en monitoren van het risicobeleid. Het bestuur heeft de monitoring en borging van het IRM-proces belegd bij de Risicocommissie (RC) en daarnaast de verschillende onderkende hoofdrisico's toebedeeld aan de eerstelijns commissies. Hun taak is het monitoren en rapporteren over de desbetreffende risico's aan het bestuur. Hierbij wordt het pensioenfonds ondersteund door externe adviseurs en medewerkers op het Bestuursbureau.
Het belangrijkste risico voor het pensioenfonds betreft het solvabiliteitsrisico, ofwel het risico dat het pensioenfonds niet beschikt over voldoende vermogen ter dekking van de pensioenverplichtingen. De solvabiliteit wordt gemeten op basis van zowel algemeen geldende normen als specifieke normen die door de toezichthouder worden opgelegd.
Indien de solvabiliteit van het pensioenfonds zich negatief ontwikkelt, bestaat het risico dat het pensioenfonds de premie voor de onderneming en deelnemers zou moeten verhogen en het risico dat er geen ruimte beschikbaar is voor een eventuele toeslagverlening op opgebouwde pensioenrechten. In de CDC-systematiek is voorzien dat als het premiedepot onvoldoende middelen heeft om de opbouw te financieren, de opbouw verlaagd kan worden. In het uiterste geval kan het noodzakelijk zijn dat het pensioenfonds verworven pensioenaanspraken en pensioenrechten moet verminderen.
Voor de bepaling van de dekkingsgraad wordt rekening gehouden met de beleggingen en verplichtingen voor risico deelnemers.
De aanwezige actuele dekkingsgraad heeft zich als volgt ontwikkeld:
| Ontwikkeling dekkingsgraad | 2025 | 2024 |
|---|---|---|
| Dekkingsgraad per 1 januari | 126,1% | 122,8% |
| Premie | -0,3% | -0,3% |
| Uitkeringen en kosten | 1,0% | 0,8% |
| Toeslagverlening | -2,8% | -2,3% |
| Wijziging rentetermijnstructuur voorziening pensioenverplichtingen | 15,4% | -1,6% |
| Beleggingsrendementen (inclusief renteafdekking) | -6,4% | 6,2% |
| Wijziging actuariële grondslagen | 0,0% | 0,0% |
| Wijziging uit hoofde overdracht van rechten | 0,0% | 0,0% |
| Overige oorzaken | -1,1% | 0,5% |
| Dekkingsgraad per 31 december | 131,9% | 126,1% |
De bepaling van de procentuele effecten van de diverse resultaatbronnen op de dekkingsgraad zijn conform de richtlijnen van DNB alle uitgedrukt ten opzichte van de primo dekkingsgraad. Dit zorgt ervoor dat de optelling van primo dekkingsgraad plus alle afzonderlijke procentuele effecten niet leidt tot de ultimo dekkingsgraad. Het verschil tussen deze twee wordt verantwoord onder de noemer "overige oorzaken" en betreft de kruiseffecten.
Om het solvabiliteitsrisico te beheersen dient het pensioenfonds buffers in het vermogen aan te houden. De omvang van deze buffers (buffers plus de pensioenverplichtingen heten samen het vereist vermogen) wordt vastgesteld met de door DNB voorgeschreven solvabiliteitstoets (S-toets). Deze toets bevat een kwantificering van de bestuursvisie op de pensioenfondsspecifieke restrisico's (na afdekking).
Het vereist eigen vermogen heeft zich als volgt ontwikkeld:
| Vereist Eigen Vermogen | 2025 | 2024 |
|---|---|---|
| S1 Renterisico | 0,0% | 0,1% |
| S2 Risico zakelijke waarden | 11,8% | 12,2% |
| S3 Valutarisico | 3,2% | 3,6% |
| S4 Grondstoffenrisico | 0,0% | 0,0% |
| S5 Kredietrisico | 3,3% | 3,6% |
| S6 Verzekeringstechnische risico | 2,3% | 2,4% |
| S7 Liquiditeitsrisico | 0,0% | 0,0% |
| S8 Concentratierisico | 0,0% | 0,0% |
| S9 Operationeel risico | 0,0% | 0,0% |
| S10 Actief beheerrisico | 1,2% | 1,4% |
| Diversificatie-effect | -7,5% | -8,2% |
| Vereist Eigen Vermogen per 31 december | 14,3% | 15,1% |
Bovenstaande uitkomsten moeten geïnterpreteerd worden als bedragen op een schaal van € 100: dit betekent dat het vereist eigen vermogen € 14,30 is per € 100,00 verplichting en gelijk staat aan een dekkingsgraad van 114,3%.
Het Vereist Eigen Vermogen (VEV) is de omvang van het eigen vermogen waarover een pensioenfonds minimaal moet beschikken. Indien een pensioenfonds niet over dit vermogen beschikt is er sprake van een reservetekort en moet het een herstelplan indienen bij de toezichthouder. Hierbij wordt uitgegaan van de beleidsdekkingsgraad. De beleidsdekkingsgraad (129,6%) is per 31 december 2025 hoger dan de dekkingsgraad op basis van het vereist eigen vermogen (114,3%).
Het VEV is het vermogen dat hoort bij de evenwichtssituatie van een pensioenfonds. In deze situatie is het eigen vermogen zodanig dat het over 1 jaar met een zekerheid van 97,5% meer bezittingen heeft dan verplichtingen. Per ultimo december 2025 is met het standaardmodel per risicofactor de vereiste solvabiliteit bepaald. De vereiste solvabiliteit per risicofactor is aan de hand van de voorgeschreven (wortel)formule gecombineerd tot een totaal vereiste solvabiliteit.
Diversificatievoordeel ontstaat doordat in het standaardmodel met behulp van een (wortel)formule wordt verondersteld dat niet alle risico’s gelijktijdig optreden. In de formule wordt verondersteld dat een daling van de marktwaarde van zakelijke waarden samengaat met een daling van de rente. De samenhang (correlatie ) tussen het renterisico en het zakelijke waarden risico/kredietrisico is 0,4. Daarnaast is de correlatie tussen zakelijke waarden en het kredietrisico 0,5. Voor de overige risicofactoren wordt geen samenhang verondersteld. Op deze wijze is er diversificatie tussen verschillende risicofactoren, d.w.z. dat niet alle risico's gelijktijdig opgetreden, meegenomen in de formule.
Het VEV is 14,3% en is gebaseerd op de strategische portefeuille, indien het VEV op basis van de feitelijke portefeuille bepaald zou zijn, zou het vereist eigen vermogen uitkomen op 14,9%.
Het vereist eigen vermogen is bepaald als de wortel van: S1²+S2²+(0,5x2xS1xS2)+S3²+S4²+S5²+S6²+S10².
| (bedragen x € 1.000) | 31-12-2025 | 31-12-2024 |
|---|---|---|
| Vereist pensioenvermogen | 9.812.236 | 10.823.948 |
| Voorziening pensioenverplichting | 8.581.946 | 9.406.482 |
| Vereist eigen vermogen | 1.230.290 | 1.417.466 |
| Aanwezig pensioenvermogen (Totaal activa -/- schulden) | 2.733.569 | 2.456.010 |
| Surplus | 1.503.279 | 1.038.544 |
In de paragraaf beleggingsrisico wordt dit nader toegelicht.
De belangrijkste beleggingsrisico's betreffen het markt-, krediet- en liquiditeitsrisico. Het marktrisico is uit te splitsen in renterisico, valutarisico en prijs(koers)risico. Marktrisico wordt gelopen op de verschillende beleggingsmarkten waarin het pensioenfonds op basis van het vastgestelde beleggingsbeleid actief is. De beheersing van het risico is geïntegreerd in het beleggingsproces. Bij de uitvoering van het beleggingsbeleid kunnen zich voorts risico's manifesteren uit hoofde van de geselecteerde managers en bewaarbedrijven (zogeheten manager- en custodyrisico), en de juridische bepalingen omtrent gebruikte instrumenten en de uitvoeringsovereenkomst (juridisch risico). Het marktrisico wordt beheerst doordat met de vermogensbeheerder specifieke mandaten zijn afgesproken, die in overeenstemming zijn met de beleidskaders en richtlijnen zoals deze zijn vastgesteld door het bestuur. Het bestuur monitort de mate van naleving van deze mandaten. De marktposities worden periodiek gerapporteerd.
Renterisico is het risico dat de waarde van de portefeuille vastrentende waarden en de waarde van de pensioenverplichtingen veranderen als gevolg van ongunstige veranderingen in de marktrente. Maatstaf voor het meten van rentegevoeligheid is de duration. De duration is de gewogen gemiddelde resterende looptijd in jaren.
Op balansdatum is de duratie van de beleggingen aanzienlijk korter dan de duratie van de verplichtingen. Er is derhalve sprake van een zogenaamde 'duratie-mismatch'. Dit betekent dat bij een rentestijging de waarde van beleggingen minder snel daalt dan de waarde van de verplichtingen (bij toepassing van de actuele marktrentestructuur), waardoor de dekkingsgraad zal stijgen. Bij een rentedaling zal de waarde van de beleggingen minder snel stijgen dan de waarde van de verplichtingen, waardoor de dekkingsgraad daalt.
Voor het afdekken van het renterisico geldt per eind 2025 een vast afdekkingsniveau van 100% van het renterisico van de verplichtingen. Per eind van 2025 is 98,9% van het renterisico afgedekt door middel van een combinatie van de vastrentende waarden en renteswaps. Het pensioenfonds focust op de marktwaardering van de pensioenverplichtingen.
De waardemutatie van de beleggingen en verplichtingen (op basis van het strategische beleid) in het FTK-scenario wordt weergegeven in de onderstaande tabel. De mate van renteafdekking in het FTK-scenario is circa 99,7% (2024: 98,8%).
De duratie en het effect van de renteafdekking wordt in de onderstaande tabel samengevat.
| 31-12-2025 | 31-12-2024 | |||
|---|---|---|---|---|
| € | Duration | € | Duration | |
| Vastrentende waarden (excl. derivaten) | 0 | 4,4 | 0 | 4,9 |
| Vastrentende waarden (incl. derivaten) | 0 | 18,0 | 0 | 21,1 |
| (nominale) Pensioenverplichtingen | 7.247.852 | 13,2 | 8.113.593 | 15,2 |
Op basis van de werkelijke renteontwikkeling kan de gerealiseerde renteafdekking over 2025 worden berekend. Deze kan afwijken van de feitelijke afdekking doordat in de feitelijke renteafdekking geen rekening wordt gehouden met niet parallelle verschuiving van de rentetermijnstructuur (de verandering van rentes met verschillende looptijden kunnen van elkaar verschillen). Daarnaast kan de renteverandering van een staats- of bedrijfsobligatie (risico-opslagen) anders zijn dan van de swaprente. De rentegevoeligheid van de verplichtingen is hiervoor gebaseerd op marktwaardering en houdt geen rekening met de effecten van de UFR-methodiek. De gerealiseerde afdekking over 2025 bedroeg circa 93% (in 2024: 86%). De strategische renteafdekking is in 2025 niet gewijzigd (100%).
De samenstelling van de vastrentende waarden voor risico pensioenfonds naar looptijd is als volgt:
| (bedragen x € 1.000) | 31-12-2025 | 31-12-2024 | ||
|---|---|---|---|---|
| Resterende looptijd < 1 jaar | 435.498 | 8,4% | 280.651 | 5,2% |
| Resterende looptijd > 1 jaar < 5 jaar | 1.133.658 | 21,9% | 1.210.431 | 22,6% |
| Resterende looptijd > 5 jaar < 10 jaar | 1.184.316 | 22,9% | 1.087.716 | 20,3% |
| Resterende looptijd > 10 jaar < 20 jaar | 1.587.179 | 30,7% | 1.912.184 | 35,7% |
| Resterende looptijd > 20 jaar | 824.693 | 16,0% | 861.109 | 16,1% |
| Totaal | 5.165.343 | 100,0% | 5.352.090 | 100,0% |
De presentatie van de vastrentende waarden in bovenstaande looptijden hangt samen met het langetermijnkarakter van de investeringen van het pensioenfonds en het hiermee samenhangende beleid en ter vergelijking met de looptijden van de verplichtingen zoals in onderstaand overzicht weergegeven.
De resterende looptijd van de pensioenverplichtingen kan als volgt worden weergegeven:
| (bedragen x € 1.000) | 31-12-2025 | 31-12-2024 | ||
|---|---|---|---|---|
| Resterende looptijd < 5 jaar | 1.714.861 | 23,6% | 1.630.358 | 20,1% |
| Resterende looptijd > 5 jaar < 10 jaar | 1.549.355 | 21,3% | 1.538.084 | 18,9% |
| Resterende looptijd > 10 jaar < 20 jaar | 2.277.677 | 31,4% | 2.503.131 | 30,8% |
| Resterende looptijd > 20 jaar | 1.720.113 | 23,7% | 2.456.474 | 30,2% |
| Totaal | 7.262.006 | 100,0% | 8.128.047 | 100,0% |
Zakelijke waarden risico is het risico dat de waarde van de zakelijke waarden (voornamelijk aandelen, beursgenoteerd indirect vastgoed en converteerbare obligaties) verandert door veranderingen in de marktprijzen voor deze waarden. Het structurele marktrisico wordt beheerst binnen het ALM-proces. Daarin wordt een zodanige beleggingsmix vastgesteld dat het marktrisico acceptabel is. De feitelijke beleggingsmix mag binnen vastgestelde bandbreedtes afwijken van de ALM-beleggingsmix. Voor de beheersing van het marktrisico in samenhang met het renterisico wordt gebruikgemaakt van derivaten.
Valutarisico betreft het risico dat de marktwaarde van de beleggingen in vreemde valuta daalt door een waardedaling van andere valuta's ten opzichte van de euro.
Binnen de categorie aandelen wordt de valuta exposure naar de Amerikaanse dollar, het Britse pond en de Japanse yen voor de helft afgedekt. Het valutarisico van de Private equity beleggingen wordt niet afgedekt. De beleggingen in vastrentende waarden luiden hoofdzakelijk in euro (of dat de valutarisico's voor het grootste gedeelte worden afgedekt). De valuta van obligaties uit opkomende landen wordt minimaal voor 80% afgedekt.
Voor de vastgoedbeleggingen worden de valutarisico's afgedekt. In het discretionaire vastgoedmandaat wordt bij de start van elke belegging in een vastgoedfonds besloten of de valuta wel of niet afgedekt wordt. Voor de beleggingen in beursgenoteerd vastgoed wordt het valutarisico van de Amerikaanse dollar, het Britse pond en de Japanse yen afgedekt.
Het totaalbedrag dat ultimo jaar in euro's is belegd, bedraagt voor afdekking 56% (2024: 55%). Het bedrag dat ultimo jaar in euro's in belegd, bedraagt na afdekking 82% (2024: 82%).
Per einde boekjaar is de waarde van de uitstaande valutatermijncontracten € 23,0 miljoen (2024: - € 56,0 miljoen). Dit is inclusief de waarde van de valutatermijncontracten binnen de beleggingsfondsen van € 0,72 miljoen (2024: - € 0,81 miljoen).
De valutapositie per 31 december 2025 vóór en na afdekking door valutaderivaten is als volgt weer te geven. Deze tabel is samengesteld op basis van de beleggingen in aandelen, vastrentende waarden, Private equity en vastgoed. Derivaten en liquide middelen zijn in het overzicht niet opgenomen.
| 31-12-2025 | Totaal voor afdekking | Valutaderivaten afdekking | Netto positie na afdekking |
|---|---|---|---|
| EUR | 5.613.558 | 2.624.192 | 8.237.750 |
| GBP | 149.670 | -79.891 | 69.779 |
| JPY | 139.442 | -73.796 | 65.646 |
| USD | 3.527.805 | -2.391.946 | 1.135.859 |
| Overige | 625.896 | -55.537 | 570.359 |
| Totaal | 10.056.370 | 23.022 | 10.079.392 |
De valutapositie per 31 december 2024 vóór en na afdekking door valutaderivaten is als volgt weer te geven. Deze tabel is samengesteld op basis van de beleggingen in aandelen, vastrentende waarden, commodity's en vastgoed. Derivaten en liquide middelen zijn in het overzicht niet opgenomen.
| 31-12-2024 | Totaal voor afdekking | Valutaderivaten afdekking | Netto positie na afdekking |
|---|---|---|---|
| EUR | 5.910.025 | 2.829.595 | 8.739.620 |
| GBP | 158.130 | -92.115 | 66.015 |
| JPY | 138.501 | -70.285 | 68.216 |
| USD | 3.820.112 | -2.666.129 | 1.153.983 |
| Overige | 672.447 | -57.056 | 615.391 |
| Totaal | 10.699.216 | -55.990 | 10.643.226 |
In de solvabiliteitstoets van het pensioenfonds is in de buffers voor het valutarisico rekening gehouden met bovenstaande valutaposities en afdekkingen.
Prijsrisico is het risico van waardewijzigingen door de ontwikkeling van marktprijzen. Het wordt veroorzaakt door factoren gerelateerd aan een individuele belegging, de uitgevende instelling of generieke factoren.
Het prijsrisico wordt gemitigeerd door diversificatie die onder meer is vastgelegd in de strategische beleggingsmix van het pensioenfonds. In aanvulling hierop maakt het pensioenfonds voor afdekking van het prijsrisico gebruik van afgeleide financiële instrumenten (derivaten), zoals opties en futures.
Naast de strategische mix heeft het pensioenfonds in het mandaat aan de vermogensbeheerders richtlijnen gesteld aan het maximale percentage dat namens het pensioenfonds in een sector, land of tegenpartij mag worden belegd.
Naleving van deze richtlijnen wordt binnen de multimanager beleggingsfondsen door de custodian gemonitord. De totale valuta-overlay wordt gemonitord door de fiduciair beheerder.
De vorderingen en schulden inzake beleggingen zijn in onderstaande tabellen meegenomen. De segmentatie van de totale beleggingsportefeuille voor risico pensioenfonds naar regio is als volgt:
| (bedragen x € 1.000) | 31-12-2025 | 31-12-2024 | ||
|---|---|---|---|---|
| Europa EU | 5.263.327 | 52,2% | 5.103.407 | 47,9% |
| Afrika | 103.794 | 1,0% | 92.563 | 0,9% |
| Noord-Amerika | 2.602.405 | 25,8% | 2.763.967 | 26,0% |
| Zuid-Amerika | 300.348 | 3,0% | 388.819 | 3,7% |
| Azië-Pacific | 690.985 | 6,9% | 877.406 | 8,2% |
| Gemixt | 0 | 0,0% | 104.502 | 1,0% |
| Subtotaal vastgoed, aandelen en vastrentende waarden | 8.960.859 | 88,9% | 9.330.664 | 87,7% |
| Derivaten | -1.635.526 | -16,2% | -1.110.300 | -10,4% |
| Overige beleggingen incl. vorderingen en schulden | 2.754.060 | 27,3% | 2.422.862 | 22,8% |
| Totaal | 10.079.393 | 100,0% | 10.643.226 | 100,0% |
De segmentatie van de totale beleggingsportefeuille voor risico pensioenfonds naar sectoren is als volgt:
| (bedragen x € 1.000) | 31-12-2025 | 31-12-2024 | ||
|---|---|---|---|---|
| Energie | 79.940 | 0,8% | 131.508 | 1,2% |
| Bouw- en grondstoffen | 77.165 | 0,8% | 67.870 | 0,6% |
| Industrie | 492.838 | 4,9% | 628.200 | 5,9% |
| Duurzame consumentengoederen | 483.808 | 4,8% | 578.028 | 5,4% |
| Consumentengebruiksgoederen | 269.055 | 2,7% | 327.903 | 3,1% |
| Gezondheidszorg | 306.466 | 3,0% | 358.661 | 3,4% |
| Vastgoed | 906.720 | 9,0% | 934.173 | 8,8% |
| Informatietechnologie | 909.776 | 9,0% | 901.811 | 8,5% |
| Telecommunicatie | 440.419 | 4,4% | 477.266 | 4,5% |
| Nutsbedrijven | 109.855 | 1,1% | 101.635 | 1,0% |
| Overheid en overheidsinstellingen | 1.364.338 | 13,5% | 1.174.626 | 11,0% |
| Hypotheken | 2.239.339 | 22,2% | 2.314.346 | 21,7% |
| Financiële instellingen | 838.332 | 8,3% | 1.004.670 | 9,4% |
| Liquiditeiten | 188.641 | 1,9% | 155.204 | 1,5% |
| Overige | 254.166 | 2,5% | 174.763 | 1,6% |
| Subtotaal vastgoed, aandelen en vastrentende waarden | 8.960.859 | 88,9% | 9.330.664 | 87,7% |
| Derivaten | -1.635.526 | -16,2% | -1.110.300 | -10,4% |
| Overige beleggingen incl. vorderingen en schulden | 2.754.060 | 27,3% | 2.422.862 | 22,8% |
| Totaal | 10.079.393 | 100,0% | 10.643.226 | 100,0% |
Het vastgoed bevindt zich voor 66,3% in Europa, 19,4% in Noord-Amerika en voor 11,7% in Azië-Pacific. Daarnaast wordt 2,5% belegd in beursgenoteerd vastgoed in ontwikkelde landen. Vanwege het risico van leverage binnen de direct vastgoedportefeuille wordt de allocatie gekenmerkt als indirect vastgoed (conform voorschriften van DNB).
Het pensioenfonds belegt niet in grondstoffen.
Kredietrisico is het risico op financiële verliezen voor het pensioenfonds als gevolg van faillissement of betalingsonmacht van tegenpartijen waarop het pensioenfonds (potentiële) vorderingen heeft.
Een voor beleggingsactiviteiten specifiek onderdeel van kredietrisico's is het afwikkelingsrisico ('settlementrisico'). Dit houdt het risico in dat partijen waarmee het pensioenfonds transacties is aangegaan, niet meer in staat zijn hun tegenprestatie te verrichten waardoor het pensioenfonds financiële verliezen kan lijden.
Beheersing van het kredietrisico vindt plaats door het stellen van kredietwaardigheidseisen aan de tegenpartijen waarmee transacties kunnen worden gedaan. Daarnaast worden limieten gesteld aan tegenpartijen; het vragen van extra zekerheden zoals onderpand bij renteswaps en het uitlenen van effecten ('securities lending'). Het gevoerde tegenpartijbeleid houdt rekening met de risicopremies waardoor het inspeelt op de actualiteit.
Ter afdekking van het afwikkelingsrisico wordt door het pensioenfonds belegd in markten waar een voldoende betrouwbaar clearing- en settlementsysteem functioneert.
De samenstelling van de vastrentende waarden voor risico pensioenfonds naar regio's kan als volgt worden samengevat:
| (bedragen x € 1.000) | 31-12-2025 | 31-12-2024 | ||
|---|---|---|---|---|
| Zuid-Amerika | 265.093 | 5,1% | 334.953 | 6,3% |
| Noord-Amerika | 476.694 | 9,2% | 612.437 | 11,4% |
| Azië-Pacific | 124.873 | 2,4% | 165.460 | 3,1% |
| Europa | 4.200.275 | 81,3% | 4.050.774 | 75,7% |
| Afrika | 98.407 | 1,9% | 83.965 | 1,6% |
| Gemixt | 0 | 0,0% | 104.502 | 2,0% |
| Totaal | 5.165.343 | 100,0% | 5.352.090 | 100,0% |
De samenstelling van de vastrentende waarden voor risico pensioenfonds naar sectoren is als volgt:
| (bedragen x € 1.000) | 31-12-2025 | 31-12-2024 | ||
|---|---|---|---|---|
| Energie | 59.806 | 1,2% | 108.474 | 2,0% |
| Bouw- en grondstoffen | 0 | 0,0% | 146 | 0,0% |
| Industrie | 164.311 | 3,2% | 232.196 | 4,3% |
| Duurzame consumentengoederen | 123.305 | 2,4% | 179.210 | 3,3% |
| Consumentengebruiksgoederen | 150.539 | 2,9% | 154.906 | 2,9% |
| Hypotheken | 2.239.339 | 43,4% | 2.314.346 | 43,2% |
| Informatietechnologie | 64.577 | 1,3% | 90.286 | 1,7% |
| Telecommunicatie | 93.398 | 1,8% | 136.490 | 2,6% |
| Nutsbedrijven | 84.254 | 1,6% | 92.336 | 1,7% |
| Overheid en overheidsinstellingen | 1.364.338 | 26,4% | 1.174.626 | 21,9% |
| Financiële instellingen | 435.122 | 8,4% | 554.850 | 10,4% |
| Gezondheidszorg | 374 | 0,0% | 44.576 | 0,8% |
| Liquiditeiten | 132.142 | 2,6% | 94.463 | 1,8% |
| Overige | 253.839 | 4,9% | 175.185 | 3,3% |
| Totaal | 5.165.343 | 100,0% | 5.352.090 | 100,0% |
De samenvatting van de vastrentende waarden voor risico pensioenfonds op basis van gemiddelde ratings is als volgt:
| (bedragen x € 1.000) | 31-12-2025 | 31-12-2024 | ||
|---|---|---|---|---|
| AAA | 1.269.593 | 24,6% | 1.344.250 | 25,1% |
| AA | 1.844.973 | 35,7% | 2.010.146 | 37,6% |
| A | 528.694 | 10,2% | 546.097 | 10,2% |
| BBB | 556.466 | 10,8% | 578.247 | 10,8% |
| BB | 391.553 | 7,6% | 405.854 | 7,6% |
| B | 215.900 | 4,2% | 180.217 | 3,4% |
| CCC | 87.924 | 1,7% | 103.766 | 1,9% |
| CC | 15.052 | 0,3% | 44.022 | 0,8% |
| C | 908 | 0,0% | 1.927 | 0,0% |
| D | 213 | 0,0% | 24.585 | 0,5% |
| Geen rating | 254.067 | 4,9% | 112.980 | 2,1% |
| Totaal | 5.165.343 | 100,0% | 5.352.090 | 100,0% |
De beleggingen met "Geen rating" betreffen met name cash en nog niet afgewikkelde transacties in vastrentende waarden.
In de solvabiliteitstoets per eind 2025 is met het kredietrisico zoals blijkt uit bovenstaande gegevens rekening gehouden.
Het verzekeringstechnisch risico is het risico dat voortvloeit uit mogelijke afwijkingen van actuariële inschattingen die worden gebruikt voor de vaststelling van de technische voorzieningen en de hoogte van de premie. De belangrijkste actuariële risico's zijn de risico's van langleven, overlijden (kortleven), arbeidsongeschiktheid en het toeslagrisico.
Het langlevenrisico is het belangrijkste verzekeringstechnische risico. Langlevenrisico is het risico dat deelnemers langer blijven leven dan gemiddeld verondersteld wordt bij de bepaling van de voorziening pensioenverplichtingen. Als gevolg hiervan volstaat de opbouw van het pensioenvermogen niet voor de uitkering van de pensioenverplichting. Door toepassing van prognosetafels met adequate correcties voor ervaringssterfte is het langlevenrisico nagenoeg geheel verdisconteerd in de waardering van de pensioenverplichtingen.
Met de publicatie van de Prognosetafel AG2024 op 12 september 2024 geeft het Koninklijk Actuarieel Genootschap (AG) haar meest recente inschatting van de toekomstige overlevingskansen voor de Nederlandse bevolking. De Prognosetafel AG2024 vervangt de Prognosetafel AG2022. Volgens de nieuwe prognosetafel blijft de levensverwachting bij geboorte voor zowel mannen (90,2 jaar) als vrouwen (92,9 jaar) vrijwel ongewijzigd ten opzichte van de vorige prognosetafel. Ook de resterende levensverwachting voor een 65-jarige blijft met 20,5 voor mannen en 23,4 jaar voor vrouwen vrijwel ongewijzigd ten opzichte van de vorige prognosetafel.
Het overlijdensrisico betekent dat het pensioenfonds in geval van overlijden mogelijk een nabestaandenpensioen moet toekennen waarvoor door het pensioenfonds geen voorzieningen zijn getroffen. Dit risico kan worden uitgedrukt in risicokapitalen.
Het arbeidsongeschiktheidsrisico betreft het risico dat het pensioenfonds voorzieningen moet treffen voor premievrijstelling bij invaliditeit en het toekennen van een arbeidsongeschiktheidspensioen ('schadereserve'). Voor dit risico wordt jaarlijks een risicopremie in rekening gebracht. Het verschil tussen de risicopremie en de werkelijke kosten wordt verwerkt via het resultaat. De actuariële uitgangspunten voor de risicopremie worden periodiek herzien.
Het toeslagrisico omvat het risico dat de ambitie van het bestuur om toeslagen op pensioen toe te kennen in relatie tot de algemene prijsontwikkeling niet kan worden gerealiseerd. De mate waarin dit kan worden gerealiseerd is afhankelijk van de ontwikkelingen in de rente, beleggingsrendementen, looninflatie en demografie (beleggings- en actuariële resultaten) echter, afhankelijk van de hoogte van de dekkingsgraad van het pensioenfonds. Uitdrukkelijk wordt opgemerkt dat de toeslagverlening voorwaardelijk is.
De zogenaamde reële dekkingsgraad geeft inzicht in de mate waarin toeslagen kunnen worden toegekend (ook wel aangeduid als de toeslagruimte). Voor het bepalen van de reële dekkingsgraad worden onvoorwaardelijke nominale pensioenverplichtingen verdisconteerd tegen een reële, in plaats van nominale, rentetermijnstructuur. Omdat er op dit moment geen markt voor financiële instrumenten aanwezig is waaruit de reële rentetermijnstructuur kan worden afgeleid, wordt gebruik gemaakt van een benaderingswijze.
Ultimo 2025 bedraagt de reële dekkingsgraad 101,6% (31 december 2024: 99,6%).
Het pensioenfonds heeft deze risico's verwerkt in de buffer voor het verzekeringstechnisch risico ultimo 2025.
Liquiditeitsrisico is het risico dat beleggingen niet tijdig en/of niet tegen een aanvaardbare prijs kunnen worden omgezet in liquide middelen, waardoor het pensioenfonds op korte termijn niet aan zijn verplichtingen kan voldoen. Waar de overige risicocomponenten vooral de langere termijn betreffen (solvabiliteit), gaat het hierbij om de kortere termijn. Dit risico kan worden beheerst door in het strategische en tactische beleggingsbeleid voldoende ruimte aan te houden voor de liquiditeitsposities. Er moet eveneens rekening worden gehouden met de directe beleggingsopbrengsten en andere inkomsten zoals premies.
Concentraties kunnen ertoe leiden dat het pensioenfonds bij grote veranderingen in bijvoorbeeld de waardering (marktrisico) of de financiële positie van een tegenpartij (kredietrisico) grote (veelal financiële) gevolgen hiervan ondervindt. Concentratierisico's kunnen optreden bij een concentratie in de beleggingsportefeuille in producten, regio's of landen, economische sectoren of tegenpartijen. Naast concentraties in de beleggingsportefeuille kan ook sprake zijn van concentraties in de verplichtingen en de uitvoering.
Om concentratierisico's in de beleggingsportefeuille te beheersen maakt het bestuur gebruik van diversificatie en limieten voor beleggen in landen, regio's, landen, sectoren en tegenpartijen. Deze uitgangspunten zijn door het pensioenfonds vastgesteld op basis van de ALM-studie. De uitgangspunten zijn vastgelegd in de contractuele afspraken met de vermogensbeheerders en het bestuur monitort op kwartaalbasis de naleving hiervan.
De spreiding in de beleggingsportefeuille is weergegeven in de tabel die is opgenomen bij de toelichting op het kredietrisico. Grote posten kunnen een post van concentratierisico zijn. Om te bepalen welke posten dit betreft worden per beleggingscategorie alle instrumenten met dezelfde debiteur opgeteld. Als grote post wordt aangemerkt elke post die meer dan 2% van het balanstotaal uitmaakt. Ultimo 2025 zijn de volgende posten met meer dan 2% van het balanstotaal aanwezig:
| (bedragen x € 1.000) | 31-12-2025 | 31-12-2024 | ||
|---|---|---|---|---|
| Duitse staatsobligaties | 388.190 | 3,0% | 401.580 | 3,1% |
| Totaal | 388.190 | 3,0% | 401.580 | 3,1% |
De waarde van de beleggingen in MM Dutch Mortgage Fund bedraagt € 1.943,7 miljoen en is meer dan 2% van het balanstotaal. Echter de uiteindelijke beleggingen binnen dit fonds zijn verspreid over een veelvoud van debiteuren.
Het pensioenfonds is zich bewust van het gegeven dat bepaalde beleggingen groter zijn dan 2% van het balanstotaal en neemt dit mee in de analyse van het beleggingsbeleid. Het pensioenfonds is van mening dat de beleggingen in voldoende mate zijn gediversifieerd.
Op grond hiervan heeft het bestuur geconcludeerd dat er sprake is van concentratie in de activa of verplichtingen maar dat er geen sprake is van ongewenste concentratie of noodzaak tot aanpassing is en daarom wordt er geen buffer voor concentratierisico wordt aangehouden.
De belangrijkste vorm van concentratierisico in de verplichtingen van het pensioenfonds is de demografische opbouw van de deelnemers. Gegeven de aard is dit risico niet te beïnvloeden. Ultimo 2025 is de verhouding actieve deelnemers tussen mannen en vrouwen in het pensioenfonds: 75% - 25% (2024: 75% - 25%).
Operationeel risico is het risico van een onjuiste afwikkeling van transacties, fouten in de verwerking van gegevens, het verloren gaan van informatie, fraude en dergelijke. Deze risico's worden door het pensioenfonds beheerst door het stellen van hoge kwaliteitseisen aan de organisaties die bij de uitvoering zijn betrokken. Het pensioenfonds heeft de genoemde werkzaamheden uitbesteed aan TKP en Aegon AM.
Uitbestedingsrisico is het risico dat de continuïteit, integriteit en/of kwaliteit van de aan derden uitbestede werkzaamheden dan wel door deze derden ter beschikking gestelde apparatuur en personeel worden geschaad. Het uitbestedingsrisico wordt gemitigeerd door de afspraken (kwaliteitseisen) in de uitvoeringsovereenkomst en de daaraan verbonden Service Level Agreement (SLA). Monitoring van de uitvoering door het bestuur van het pensioenfonds vindt plaats op basis van de periodieke rapportages van de externe uitvoeringsorganisaties over de uitgevoerde werkzaamheden. Tevens ontvangt het pensioenfonds van de uitvoeringsorganisaties TKP en Aegon AM een ISAE rapporten. De ISAE rapporten geven inzicht in de wijze van beheersing van de operationele risico's en geeft aan of de uitvoeringsorganisatie 'in control' is. Een externe onafhankelijke accountant certificeert de ISAE rapporten.
Een actief beleggingsrisico ontstaat wanneer met het beleggingsbeleid binnen de beleggingscategorieën af wordt geweken van het beleid volgens de benchmark. Een gedeelte van de portefeuille van het pensioenfonds wordt actief beheerd. De standaardtoets is gebaseerd op de risico's in de benchmark en indien daarvan wordt afgeweken, ontstaat derhalve een extra beleggingsrisico.
Hierbij kunnen managers afwijken van een bepaalde benchmark, zodat zij hun kennis kunnen inzetten om een hoger rendement te behalen. Bij actief beheerde beleggingen worden er grenzen gesteld aan de mate van afwijking. Dit geldt zowel voor de Aegon AM-beleggingsfondsen als voor de individuele managers. Het risico dat gepaard gaat met actieve beleggingen op pensioenfondsniveau wordt begrensd door een limiet te stellen op de stijging in het vereist eigen vermogen door deze beleggingen. Naast een risicobudget op totaalniveau blijven de grenzen gelden zoals ze al bestonden voor de Aegon AM-beleggingsfondsen en de grenzen die de individuele managers krijgen.
De beoogde tracking error van het pensioenfonds bedraagt eind 2025 1,4% (2024: 1,6%) op pensioenfondsniveau. Het actief risico is in de berekening van het vereist eigen vermogen opgenomen als S10. S10 heeft een omvang van tweemaal de tracking error van de portefeuille (97,5% zekerheid). Er is verondersteld dat het actief risico niet samenhangt met de andere risicofactoren.
Systeemrisico betreft het risico dat het mondiale financiële systeem (de internationale markten) niet langer naar behoren functioneert, waardoor beleggingen van het pensioenfonds niet langer verhandelbaar zijn en zelfs, al dan niet tijdelijk, hun waarde kunnen verliezen. Net als voor andere marktpartijen, is dit risico voor het pensioenfonds niet beheersbaar. Het systeemrisico maakt geen deel uit van de door DNB voorgeschreven solvabiliteitstoets.
Bij de uitvoering van het beleggingsbeleid wordt gebruikgemaakt van financiële derivaten. De hoofdregel die hierbij geldt, is dat derivaten uitsluitend worden gebruikt voor zover dit passend is binnen het beleggingsbeleid van het pensioenfonds. Derivaten worden hoofdzakelijk gebruikt om de hiervoor vermelde vormen van marktrisico zo veel mogelijk af te dekken.
Derivaten hebben als voornaamste risico het kredietrisico. Dit risico wordt beperkt door alleen transacties aan te gaan met goed te boek staande partijen en door zoveel mogelijk te werken met onderpand.
Gebruik kan worden gemaakt van onder meer de volgende instrumenten:
Ultimo 2025 is voor een bedrag van € 27,2 miljoen aan zekerheden ontvangen voor de renteswaps en valutaderivaten (2024: geen). Ultimo 2025 is voor een bedrag van € 1.657,1 miljoen aan collateral gesteld (2024: € 1.119,9 miljoen).
De getoonde "saldo waarde" onder valutaderivaten betreft alleen de derivaten die op eigen naam van het pensioenfonds staan.
Onderstaande tabel geeft een samenvatting van de derivatenpositie op 31 december 2025:
| Type contract (bedragen x € 1.000) |
Maximum looptijd | Contract-omvang | Saldo waarde |
Positieve waarde | Negatieve waarde |
|---|---|---|---|---|---|
| Rentederivaten | 17 december 2075 | 6.330.100 | -1.657.831 | 0 | 1.657.831 |
| Valutaderivaten | 17 maart 2026 | 2.555.362 | 22.305 | 24.599 | 2.294 |
| Totaal | 8.885.462 | -1.635.526 | 24.599 | 1.660.125 |
Onderstaande tabel geeft een samenvatting van de derivatenpositie op 31 december 2024:
| Type contract (bedragen x € 1.000) |
Maximum looptijd | Contract-omvang | Saldo waarde |
Positieve waarde | Negatieve waarde |
|---|---|---|---|---|---|
| Rentederivaten | 3 juni 2074 | 6.735.500 | -1.055.122 | 72.459 | 1.127.580 |
| Valutaderivaten | 19 maart 2025 | 2.779.623 | -55.179 | 3.171 | 58.350 |
| Totaal | 9.515.123 | -1.110.300 | 75.630 | 1.185.931 |
Het pensioenfonds heeft een (modulair opgebouwde) Uitbestedingsovereenkomst afgesloten met TKP voor onbepaalde tijd. Het betreft een langlopende overeenkomst inzake pensioenadministratie voor een periode van onbepaalde tijd met een opzegtermijn van één jaar. De vergoeding voor 2025 van TKP bedroeg € 7,4 miljoen (2024: € 6,8 miljoen).
Het pensioenfonds heeft een overeenkomst afgesloten met Aegon AM inzake vermogensbeheer. Dit contract loopt tot 1 januari 2028.
Het pensioenfonds heeft ultimo 2025 investeringsverplichtingen ter grootte van € 707,3 miljoen, waarvan € 14,3 miljoen voor vastgoedbeleggingen, € 320,9 miljoen voor private equity en € 372,1 miljoen voor Private Debt. In 2024 was dit in totaal € 292,7 miljoen.
Er is sprake van een relatie tussen het pensioenfonds, de aangesloten ondernemingen en hun bestuurders.
De bezoldiging van de bestuurders wordt nader toegelicht in de toelichting op de staat van baten en lasten bij de pensioenuitvoeringskosten. Het pensioenfonds heeft geen leningen verstrekt aan de (voormalige) bestuurders. Ook heeft het pensioenfonds geen vorderingen op de (voormalige) bestuurders.
Het pensioenfonds heeft een uitvoeringsovereenkomst afgesloten met KPN NV ten aanzien van de uitvoering van het pensioenreglement. De belangrijkste onderdelen uit deze overeenkomst zijn:
| (bedragen x € 1.000) | 2025 | 2024 |
|---|---|---|
| Pensioenpremie huidig jaar | 79.964 | 81.995 |
| Pensioenpremie voorgaande jaren | 19 | 134 |
| Totaal | 79.983 | 82.129 |
| (bedragen x € 1.000) | 2025 | 2024 |
|---|---|---|
| Kostendekkende premie | 139.955 | 131.191 |
| Gedempte premie | 120.323 | 114.950 |
| Feitelijke premie | 120.323 | 114.950 |
De aan het boekjaar toe te rekenen feitelijke premie is als bate in de staat van baten en lasten verantwoord. De samenstelling van de kostendekkende premie is als volgt:
| (bedragen x € 1.000) | 2025 | 2024 |
|---|---|---|
| Actuarieel benodigd voor onvoorwaardelijke onderdelen pensioenopbouw | 117.169 | 109.644 |
| Opslag voor instandhouding van het vereist eigen vermogen | 19.286 | 18.047 |
| Opslag voor uitvoeringskosten | 3.500 | 3.500 |
| Totaal | 139.955 | 131.191 |
| (bedragen x € 1.000) | 2025 | 2024 |
|---|---|---|
| Actuarieel benodigd voor onvoorwaardelijke onderdelen pensioenopbouw | 99.210 | 93.776 |
| Risicopremie overlijden | 5.822 | 6.152 |
| Opslag voor uitvoeringskosten | 5.462 | 5.536 |
| Risicopremie voor WIA-excedent en premievrijstelling bij invaliditeit | 9.829 | 9.486 |
| Totaal | 120.323 | 114.950 |
De premieopbrengsten zijn niet gesplitst naar een werkgevers- en een werknemersdeel, omdat de totale premie volgens overeenkomst aan de werkgevers in rekening wordt gebracht. Een deel van de premie wordt door de werkgevers ingehouden op het salaris van de werknemers. Aangezien er geen directe relatie is tussen het werkgevers- en het werknemersdeel, kunnen deze niet afzonderlijk worden weergegeven.
| (bedragen x € 1.000) | 2025 | 2024 |
|---|---|---|
| Pensioenpremie BPR | 42.892 | 35.349 |
| Pensioenpremie IPS | 753 | 828 |
| Totaal | 43.645 | 36.177 |
De pensioenpremie BPR hoort bij de excedentregeling, en de pensioenpremie IPS hoort bij de vrijwillige bijspaarregeling.
| (bedragen x € 1.000) | Directe beleggings- opbrengsten |
Indirecte beleggings- opbrengsten |
Kosten vermogensbeheer | Transactie kosten |
Totaal |
|---|---|---|---|---|---|
| 2025 | |||||
| Vastgoedbeleggingen | 38.220 | -21.271 | -8.776 | -14 | 8.159 |
| Aandelen | -317 | 171.956 | -8.610 | -8.877 | 154.151 |
| Vastrentende waarden | 22.058 | 19.805 | -11.324 | -4.925 | 25.614 |
| Derivaten | -84.138 | -514.456 | 0 | -606 | -599.201 |
| Overige beleggingen | 122.943 | -51.819 | -17.502 | 0 | 53.622 |
| Niet nader toe te rekenen kosten vermogensbeheer | -15.355 | -15.355 | |||
| Totaal | 98.766 | -395.786 | -61.567 | -14.423 | -373.010 |
De vermogensbeheerkosten (excl. transactiekosten) zijn in 2025 (0,60% van het gemiddeld belegd vermogen) met € 0,1 miljoen gedaald ten opzichte van de cijfers van 2024 (0,60% van het gemiddeld belegd vermogen). De lichte daling van de vermogensbeheerkosten in euro’s is te verklaren door een hogere beheervergoeding in euro´s voor externe managers. Daarnaast is er sprake van een daling van de performance fee, dus de prestatie-afhankelijke beloningen. De kosten zijn afhankelijk van de omvang van de beleggingen. Als percentage van het totaal gemiddeld belegd vermogen zijn de kosten gelijk gebleven. Dat komt doordat van het totaal belegd vermogen in 2025 nagenoeg gelijk is gebleven ten opzichte van 2024.
De kosten van vermogensbeheer die rechtstreeks bij het pensioenfonds in rekening gebracht zijn, zijn tevens in het totaalbedrag opgenomen en bedragen in 2025 € 11,1 miljoen (2024: € 10,6 miljoen). Deze kosten bestaan voor het grootste gedeelte uit de fee voor de fiduciair en vermogensbeheerder (€ 10,7 miljoen, inclusief custody fee).
De (geschatte) transactiekosten worden gerapporteerd in euro's als een percentage van het gemiddelde van het totaal belegd vermogen. Het aandeel aan geschatte kosten is beperkt. De schattingen zijn gebaseerd op opgaven van externe managers van kosten in onderliggende beleggingsstructuren.
De gepresenteerde transactiekosten zijn licht gestegen ten opzichte van vorig jaar. Onderdeel van de transactiekosten zijn de kosten van toe- en uittredingskosten van het pensioenfonds (€ 6,3 miljoen; in 2024 € 3,7 miljoen) in beleggingscategorieën. De overige kosten zijn transactiekosten binnen de beleggingen. Deze transactiekosten komen voort uit aan- en verkopen vanwege beleidswijzigingen en vanwege bijsturingen om de beleggingsportefeuille binnen de gestelde bandbreedtes zoals gedefinieerd in het beleggingsbeleid te houden. In 2025 namen de transactiekosten toe door de volledige verkoop van de beleggingen in aandelen Long term investing en opkomende markten en de aankoop van wereldwijde aandelen.
In het verloop van de beleggingen zijn de indirecte vermogensbeheerkosten gesaldeerd met de herwaardering. In bovenstaande opstelling zijn de indirecte vermogensbeheerkosten gepresenteerd als onderdeel van de kosten vermogensbeheer. Om die reden sluiten de indirecte beleggingsopbrengsten niet aan met de herwaardering op de toelichting van de beleggingen risico pensioenfonds.
| (bedragen x € 1.000) | Directe beleggings- opbrengsten |
Indirecte beleggings- opbrengsten |
Kosten vermogensbeheer | Transactie kosten |
Totaal |
|---|---|---|---|---|---|
| 2024 | |||||
| Vastgoedbeleggingen | 55.369 | -33.416 | -8.302 | -23 | 13.628 |
| Aandelen | 0 | 581.908 | -7.229 | -9.306 | 565.373 |
| Vastrentende waarden | 9.095 | 372.100 | -12.868 | -3.870 | 364.457 |
| Derivaten | -145.483 | 16.398 | 0 | -733 | -129.818 |
| Overige beleggingen | 72.847 | 79.456 | -18.920 | 0 | 133.382 |
| Niet nader toe te rekenen kosten vermogensbeheer | -14.392 | -14.392 | |||
| Totaal | -8.172 | 1.016.445 | -61.712 | -13.931 | 932.630 |
| (bedragen x € 1.000) | Directe beleggings- opbrengsten |
Indirecte beleggings- opbrengsten |
Kosten vermogensbeheer | Transactie kosten |
Totaal |
|---|---|---|---|---|---|
| 2025 | |||||
| Vastgoedbeleggingen | 0 | 3.862 | 0 | 0 | 3.862 |
| Aandelen | 0 | 54.049 | 0 | 0 | 54.049 |
| Vastrentende waarden | 0 | 1.983 | 0 | 0 | 1.983 |
| Overige beleggingen | 0 | -102 | 0 | 0 | -102 |
| Kosten vermogensbeheer | -1.093 | -1.093 | |||
| Totaal | 0 | 59.792 | -1.093 | 0 | 58.699 |
| (bedragen x € 1.000) | Directe beleggings- opbrengsten |
Indirecte beleggings- opbrengsten |
Kosten vermogensbeheer | Transactie kosten |
Totaal |
|---|---|---|---|---|---|
| 2024 | |||||
| Vastgoedbeleggingen | 0 | 3.398 | 0 | 0 | 3.398 |
| Aandelen | 0 | 102.748 | 0 | 0 | 102.748 |
| Vastrentende waarden | 0 | 23.450 | 0 | 0 | 23.450 |
| Overige beleggingen | 0 | 66 | 0 | 0 | 66 |
| Kosten vermogensbeheer | -1.048 | -1.048 | |||
| Totaal | 0 | 129.662 | -1.048 | 0 | 128.614 |
| (bedragen x € 1.000) | 2025 | 2024 |
|---|---|---|
| Ontvangen interest premies | 3 | 82 |
| Ontvangen interest waardeoverdrachten | 25 | 16 |
| Ontvangen interest banken | 350 | 496 |
| Andere baten | 898 | 2.360 |
| Totaal | 1.276 | 2.954 |
De andere baten bestaan in 2025 voornamelijk uit een bate inzake terugbetaling van btw (€ 898). De andere baten bestonden in 2024 uit een bate inzake de verschuiving van de schuld niet opvraagbare pensioenen naar de voorziening pensioenverplichtingen risico pensioenfonds (€ 1.143), bate inzake terugbetaling van btw (€ 772) en de bate voor de verrekening met TKP in het kader van de contractverlenging (€ 445).
| (bedragen x € 1.000) | 2025 | 2024 |
|---|---|---|
| Ouderdomspensioen | 288.317 | 273.434 |
| Partnerpensioen | 46.842 | 44.141 |
| Arbeidsongeschiktheidspensioen | 410 | 505 |
| Wezenpensioen | 634 | 614 |
| WAO-aanvulling | 4.291 | 4.048 |
| Anw-aanvulling | 107 | 148 |
| Afkopen | 343 | 262 |
| Overige uitkeringen | 15 | -33 |
| Totaal | 340.959 | 323.119 |
| (bedragen x € 1.000) | 2025 | 2024 |
|---|---|---|
| Bestuurskosten | 893 | 850 |
| Kosten verantwoordingsorgaan | 61 | 95 |
| Administratiekostenvergoeding | 7.394 | 6.830 |
| Controle- en advieskosten accountants | 226 | 112 |
| Controle- en advieskosten actuaris | 143 | 103 |
| Kosten bestuursbureau | 1.553 | 1.322 |
| Overige advieskosten | 1.124 | 957 |
| Contributies en bijdragen | 1.141 | 982 |
| Dwangsommen en boetes | 0 | 0 |
| Overige | 228 | 286 |
| Algemene kosten toegerekend aan de vermogensbeheerkosten | -4.227 | -3.725 |
| Totaal | 8.536 | 7.812 |
De administratiekostenvergoeding bestaat, naast de kosten die voortvloeien uit de uitbestedingsovereenkomst tussen het pensioenfonds en TKP (€ 6.709) uit de aanvullende Wtp vergoeding (€ 685).
Een deel van de pensioenuitvoeringskosten € 4.227 (2024: € 3.725) is toegerekend aan de vermogensbeheerkosten op basis van de procentuele verhouding tussen vermogensbeheerkosten en algemene pensioenuitvoeringskosten. De administratiekostenvergoeding voor TKP is in deze berekening buiten beschouwing gelaten. De algemene kosten zijn in 2025 gestegen ten opzichte van 2024 door met name de toename van advieskosten, kosten bestuursbureau, kosten AFM en DNB en bestuurskosten. Deze toename heeft te maken met extra werkzaamheden door de toekomstige wijzigingen in wet- en regelgeving. De AFM en DNB hebben hun tarieven verhoogd door de aanvullende toezichtcapaciteit voor de overgang naar het nieuwe pensioenstelsel.
Op basis van het beloningsbeleid van het pensioenfonds ontvangen bestuurders een vaste vergoeding die varieert van € 69 per jaar (op basis van een gemiddelde tijdsbesteding van twee dagen per week) tot maximaal € 104 (op basis van een gemiddelde tijdsbesteding van drie dagen per week). De genoemde bedragen zijn exclusief btw. De vergoeding wordt uitbetaald aan de werkgever (voor de bestuursleden namens de werkgever) dan wel aan de betrokken bestuursleden zelf en in een enkele situatie aan de voordragende organisatie (bestuursleden namens de werknemers en pensioengerechtigden). De gemaakte noodzakelijke onkosten (bijvoorbeeld reiskosten) worden vergoed op declaratiebasis.
Aan betrokkenen zijn geen leningen, voorschotten of garanties verstrekt.
De bezoldiging voor de bestuurders tezamen bedraagt € 809. Daarnaast zijn er vergaderkosten (€ 21) gemaakt, kosten gemaakt voor opleiding (€ 5) en een aantal overige bestuurskosten (€ 58). De bestuurskosten zijn voornamelijk toegenomen omdat de vergoedingen voor alle bestuursleden zijn gestegen.
De vacatiegelden, opleidingskosten en onkostenvergoedingen voor de pensioengerechtigde leden van het verantwoordingsorgaan bedragen in 2025 € 61 (2024: € 95). Deze kosten zijn in 2025 gedaald doordat er minder kosten zijn gemaakt inzake ondersteuning van het verantwoordingsorgaan en ook minder opleidingskosten van het verantwoordingsorgaan dan in 2024. De leden van het verantwoordingsorgaan in dienst bij de werkgever KPN ontvangen geen vergoeding. De leden van het verantwoordingsorgaan ontvangen geen andere bezoldigingen van het pensioenfonds voor de uitvoering van hun functie als lid van het verantwoordingsorgaan.
In het huidige boekjaar en vorig boekjaar zijn de volgende bedragen aan accountantshonorarium ten laste van het resultaat gebracht.
| (bedragen x € 1.000) | Onafhankelijke accountant | Overige netwerk | Totaal |
|---|---|---|---|
| 2025 | |||
| Controle van de jaarrekening | 145 | 0 | 145 |
| Datakwaliteit | 59 | 0 | 59 |
| Totaal | 204 | 0 | 204 |
| (bedragen x € 1.000) | Onafhankelijke accountant | Overige netwerk | Totaal |
|---|---|---|---|
| 2024 | |||
| Controle van de jaarrekening | 90 | 0 | 90 |
| Datakwaliteit | 10 | 0 | 10 |
| Totaal | 100 | 0 | 100 |
De accountantskosten van € 145 duizend (2024: € 90) t.b.v. de controle van de jaarrekening hebben betrekking op het huidige verslagjaar. In 2024 bevatte deze kosten ook een vrijval van kosten voor de controle van het duurzaamheidsverslag over het boekjaar 2023.
Ook zijn er voor de controle van datakwaliteit kosten gemaakt voor de werkzaamheden in 2025. Deze kosten bedragen € 59 duizend. Vorig jaar bevatte deze post de gemaakte kosten voor de werkzaamheden in 2024 voor de controle van datakwaliteit van € 46 duizend en de vrijval voor de reservering van de controlekosten van datakwaliteit over 2023 van - € 36 duizend.
Naast de accountantskosten ten behoeve van de controle van de jaarrekening van de fondsaccountant Deloitte zijn er ook nog kosten gemaakt voor fiscaal advies van de accountant PwC van € 22 duizend (2024: € 12).
Het pensioenfonds heeft sinds 1 januari 2019 een bestuursbureau ingericht. Eind 2025 zijn bij het bestuursbureau acht medewerkers in dienst. De beheeractiviteiten (administratie en vermogensbeheer) worden op basis van een uitbestedingsovereenkomst verricht door personeel werkzaam bij TKP Pensioen BV en Aegon Investment Management BV.
| (bedragen x € 1.000) | 2025 | 2024 |
|---|---|---|
| Mutatie pensioenverplichting voor risico deelnemers | 41.505 | 92.100 |
| Totaal | 41.505 | 92.100 |
| (bedragen x € 1.000) | 2025 | 2024 |
|---|---|---|
| Uitkeringen uit hoofde van herverzekeringen | -16 | -520 |
| Totaal | -16 | -520 |
De uitkeringen uit hoofde van herverzekering betreffen de reguliere uitkeringen.
| (bedragen x € 1.000) | 2025 | 2024 |
|---|---|---|
| Inkomende waardeoverdrachten | -6.638 | -2.644 |
| Inkomende waardeoverdrachten klein pensioen | -1.201 | -1.126 |
| Uitgaande waardeoverdrachten | 15.378 | 14.264 |
| Uitgaande waardeoverdrachten klein pensioen | 484 | 186 |
| Totaal | 8.023 | 10.680 |
| (bedragen x € 1.000) | 2025 | 2024 |
|---|---|---|
| Interestlasten waardeoverdracht | 47 | 52 |
| Interestlasten overig | 21 | 3 |
| Totaal | 68 | 55 |
Toeslag per 1 april 2026
Begin 2026 is gebleken dat de toeslag in de afgelopen twee jaar te laag is vastgesteld. Het bestuur heeft daarom besloten een eenmalig herstel uit te voeren, waardoor actieve deelnemers vanaf april 2026 een aanvullende verhoging van 0,20% ontvangen en gewezen deelnemers en pensioengerechtigden een aanvullende verhoging van 0,14%.
Amersfoort, 30 april 2026
dhr. P. van Gameren CPE, voorzitter
mw. S.Y. Eijgermans CPE
mw. mr. D.M.J. Leijten
mw. drs. J.P. Messerschmidt - Otten RA
dhr. E.P. Noorloos
mw. drs. G.P. van Tongeren CFA
dhr. drs H. Th. Luttenberg RBA EPP
dhr. P.G.J. Gaalman
dhr. E.J. Overbeeke
dhr. drs. A. de Zwart CFA
Het pensioenfonds maakt gebruik van een gewogen stemverhouding. Dit betekent dat wanneer tijdens een bestuursvergadering gestemd moet worden de bestuurders namens de werkgever elk twee stemmen hebben, de bestuurders namens de werknemers elk één stem, de bestuurders namens de pensioengerechtigden elk anderhalve stem en de niet-uitvoerende bestuurders elk één stem.
Een eventueel na liquidatie overblijvend batig saldo zal worden bestemd tot verhoging van de pensioenaanspraken of rechten op pensioen van de (gewezen) deelnemers, de pensioengerechtigden en de na te laten betrekkingen zoveel mogelijk naar evenredigheid van hun reeds bestaande aanspraken of rechten; zo deze bestemming niet mogelijk zal zijn, zal het batig saldo zoveel mogelijk worden aangewend in overeenstemming met het doel van het pensioenfonds.
Bij een eventueel nadelig saldo zullen de pensioenaanspraken of rechten op pensioen voor bedoelde personen worden verminderd.
Door Stichting Pensioenfonds KPN te Amersfoort is aan Towers Watson Netherlands B.V. de opdracht verleend tot het afgeven van een actuariële verklaring als bedoeld in de Pensioenwet over het boekjaar 2025.
Als waarmerkend actuaris ben ik onafhankelijk van Stichting Pensioenfonds KPN, zoals vereist conform artikel 148 van de Pensioenwet. Ik verricht geen andere werkzaamheden voor het pensioenfonds, anders dan de werkzaamheden uit hoofde van de actuariële functie.
De gegevens waarop mijn onderzoek is gebaseerd, zijn verstrekt door en tot stand gekomen onder de verantwoordelijkheid van het bestuur van het pensioenfonds. Voor de toetsing van de technische voorzieningen en voor de beoordeling van de
vermogenspositie heb ik mij gebaseerd op de financiële gegevens die ten grondslag liggen aan de jaarrekening.
Op basis van de door mij en de accountant gehanteerde Handreiking heeft afstemming plaatsgevonden over de werkzaamheden en de verwachtingen bij de controle van het boekjaar.
Voor de toetsing van de technische voorzieningen en voor de beoordeling van de vermogenspositie als geheel heb ik de materialiteit bepaald op € 113 miljoen. Met de accountant ben ik overeengekomen om geconstateerde afwijkingen boven € 5,65 miljoen te rapporteren. Deze afspraken zijn vastgelegd en de uitkomsten van mijn bevindingen zijn met de accountant besproken.
Ik heb voorts gebruik gemaakt van de door de accountant in het kader van de jaarrekeningcontrole onderzochte basisgegevens. De accountant van het pensioenfonds heeft mij geïnformeerd over zijn bevindingen ten aanzien van de betrouwbaarheid (materiële juistheid en volledigheid) van de basisgegevens en de overige uitgangspunten die voor mijn beoordeling van belang zijn.
Ter uitvoering van de opdracht heb ik, conform mijn wettelijke verantwoordelijkheid zoals beschreven in artikel 147 van de Pensioenwet, onderzocht of is voldaan aan de artikelen 126 tot en met 140 van de Pensioenwet. Op grond van overgangsrecht gelden genoemde artikelen, zoals deze tot de inwerkingtreding van de Wet toekomst pensioenen luidden.
De door het pensioenfonds verstrekte basisgegevens zijn zodanig dat ik die gegevens als uitgangspunt van de door mij beoordeelde berekeningen heb aanvaard.
Als onderdeel van de werkzaamheden voor de opdracht heb ik onder meer onderzocht of:
Voorts heb ik mij een oordeel gevormd over de vermogenspositie van het pensioenfonds. Daarbij heb ik mij gebaseerd op de tot en met balansdatum aangegane verplichtingen en de op dat moment aanwezige middelen en is mede het financieel beleid van het pensioenfonds in aanmerking genomen.
Mijn onderzoek heb ik zodanig uitgevoerd, dat een redelijke mate van zekerheid wordt verkregen dat de resultaten geen onjuistheden van materieel belang bevatten.
De beschreven werkzaamheden en de uitvoering daarvan zijn in overeenstemming met de binnen het Koninklijk Actuarieel Genootschap geldende normen en gebruiken en vormen naar mijn mening een deugdelijke grondslag voor mijn oordeel.
Overeenkomstig de beschreven berekeningsregels en uitgangspunten zijn toereikende technische voorzieningen vastgesteld met betrekking tot het geheel van pensioenverplichtingen.
Het eigen vermogen van het pensioenfonds is op de balansdatum hoger dan het wettelijk vereist eigen vermogen.
Met inachtneming van het voorafgaande heb ik mij ervan overtuigd dat is voldaan aan de artikelen 126 tot en met 140 van de Pensioenwet. Hierbij merk ik op dat op grond van overgangsrecht de artikelen 126 tot en met 140 van de Pensioenwet gelden, zoals deze tot de inwerkingtreding van de Wet toekomst pensioenen luidden.
De beleidsdekkingsgraad van het pensioenfonds op balansdatum is hoger dan de dekkingsgraad bij het vereist eigen vermogen.
Mijn oordeel over de vermogenspositie van Stichting Pensioenfonds KPN is gebaseerd op de tot en met balansdatum aangegane verplichtingen en de op dat moment aanwezige middelen. De vermogenspositie is naar mijn mening goed.
Daarbij is in aanmerking genomen dat de mogelijkheden tot het realiseren van de toeslagen toereikend zijn.
Purmerend, 30 april 2026
drs. B.A. Weijers AAG
Verbonden aan Towers Watson Netherlands B.V.
Aan: het bestuur van Stichting Pensioenfonds KPN
Wij hebben de jaarrekening 2025 van Stichting Pensioenfonds KPN te Amersfoort gecontroleerd.
Naar ons oordeel geeft de in dit jaarverslag opgenomen jaarrekening een getrouw beeld van de grootte en de samenstelling van het vermogen van Stichting Pensioenfonds KPN op 31 december 2025 en van het saldo van baten en lasten over 2025 in overeenstemming met Titel 9 Boek 2 BW.
De jaarrekening bestaat uit:
Wij hebben onze controle uitgevoerd volgens het Nederlands recht, waaronder ook de Nederlandse controlestandaarden vallen. Onze verantwoordelijkheden op grond hiervan zijn beschreven in de sectie 'Onze verantwoordelijkheden voor de controle van de jaarrekening'.
Wij zijn onafhankelijk van Stichting Pensioenfonds KPN zoals vereist in de Europese verordening betreffende specifieke eisen voor de wettelijke controles van financiële overzichten van organisaties van openbaar belang, de Wet toezicht accountantsorganisaties (Wta), de Verordening inzake de onafhankelijkheid van accountants bij assurance-opdrachten (ViO) en andere voor de opdracht relevante onafhankelijkheidsregels in Nederland. Verder hebben wij voldaan aan de Verordening gedrags- en beroepsregels accountants (VGBA).
Wij vinden dat de door ons verkregen controle-informatie voldoende en geschikt is als basis voor ons oordeel.
Wij hebben onze controlewerkzaamheden bepaald in het kader van de controle van de jaarrekening als geheel en bij het vormen van ons oordeel hierover. Onderstaande informatie ter ondersteuning van ons oordeel en onze bevindingen moeten in dat kader worden bezien en niet als afzonderlijke oordelen of conclusies.
Op basis van onze professionele oordeelsvorming hebben wij de materialiteit voor de jaarrekening als geheel bepaald op € 113 miljoen. De materialiteit is gebaseerd op 1% van het pensioenvermogen. Wij beschouwen het pensioenvermogen als de meest geschikte benchmark omdat dit een bepalende factor is in de berekening van de (beleids)dekkingsgraad die de financiële positie van het pensioenfonds weergeeft. Wij houden ook rekening met afwijkingen en/of mogelijke afwijkingen die naar onze mening voor de gebruikers van de jaarrekening om kwalitatieve redenen materieel zijn.
Wij zijn met de met governance belaste personen overeengekomen dat wij aan deze personen tijdens onze controle geconstateerde afwijkingen boven € 5,65 miljoen rapporteren, alsmede kleinere afwijkingen die naar onze mening om kwalitatieve redenen relevant zijn.
Stichting Pensioenfonds KPN kent een aantal kernactiviteiten welke grotendeels zijn uitbesteed aan serviceorganisaties. De stichting heeft het beheer van de beleggingen en de beleggingsadministratie en de pensioenadministratie uitbesteed aan respectievelijk Aegon Asset Management B.V. en TKP Pensioen B.V. (hierna gezamenlijk: 'de uitvoeringsorganisaties'). De jaarrekening wordt opgesteld op basis van informatie over de beleggingen en beleggingsopbrengsten die is verstrekt door Aegon Asset Management B.V. en informatie over de voorziening pensioenverplichtingen, premiebijdragen, pensioenuitkeringen en overige financiële posten die is verstrekt door TKP Pensioen B.V.
Gegeven onze eindverantwoordelijkheid voor het oordeel zijn wij verantwoordelijk voor het verwerven van inzicht in de aard en de significantie van de door de uitvoeringsorganisaties verleende diensten en het effect hiervan op de voor de controle relevante interne beheersing van het pensioenfonds. Op basis hiervan identificeren wij de risico’s op een afwijking van materieel belang, bepalen wij de aard en omvang van de uit te voeren controlewerkzaamheden en voeren wij controlewerkzaamheden uit om op deze risico’s in te spelen.
Bij de uitvoering van onze controle maken wij gebruik van de werkzaamheden en bevindingen van andere onafhankelijke accountants inzake de voor Stichting Pensioenfonds KPN relevante interne beheersings-maatregelen van de uitvoeringsorganisaties zoals weergegeven in de specifiek daarvoor opgestelde rapportages (Standaard 3402 type II voor respectievelijk Aegon Asset Management B.V. en Standaard 3402 type II en 3000A voor TKP Pensioen B.V.). Onze controlewerkzaamheden bestaan uit het bepalen van de minimaal verwachte interne beheersingsmaatregelen. Verder evalueren wij de in de Standaard 3402- en 3000A-rapportages beschreven interne beheersingsmaatregelen, de verrichte werkzaamheden ter toetsing van de effectieve werking gedurende 2024 en de uitkomsten daarvan. Ook beoordelen wij de evaluatie door het bestuur van de kwaliteit van de uitbesteding aan de uitvoeringsorganisaties.
In aanvulling hierop hebben wij eigen controlewerkzaamheden uitgevoerd, waaronder werkzaamheden ten aanzien van de aanwezige beheersingsmaatregelen op het niveau van het bestuur en het bestuursbureau.
Wij hebben de certificerend actuaris instructies gestuurd op basis van Standaard 620 en NBA handreiking 1120 ‘Gebruikmaken van de werkzaamheden van de certificerend actuaris bij de controle van de jaarrekening en staten van pensioenfondsen’ ten aanzien van de actuariële certificering met betrekking tot onder andere de consistentie, prudentie en actualiteit van schattingen ten aanzien van de voorziening pensioenverplichtingen en de financiële positie, in overeenstemming met relevante wetgeving. Wij hebben geëvalueerd of de certificerend actuaris heeft voldaan aan onze instructies. Daarnaast hebben wij de adequaatheid van de werkzaamheden van de actuaris geëvalueerd. Ook hebben wij de competentie, capaciteiten en objectiviteit van de actuaris geëvalueerd. Wij verwijzen hiervoor naar het kernpunt Waardering tegen passende actuariële grondslagen voor de voorziening pensioenverplichtingen.
Door bovengenoemde werkzaamheden bij de significante activiteiten, gecombineerd met zelfstandig verrichte werkzaamheden op het totaalniveau, hebben wij voldoende en geschikte controle-informatie met betrekking tot de financiële informatie van het geheel verkregen om een oordeel te geven over de jaarrekening.
Wij hebben risico's geïdentificeerd en ingeschat op een afwijking van materieel belang op de jaarrekening die het gevolg is van fraude. Wij hebben tijdens onze controle inzicht verkregen in het pensioenfonds en haar omgeving, de componenten van het interne beheersingssysteem, waaronder het risico-inschattingsproces en de wijze waarop het bestuur inspeelt op frauderisico's en het interne beheersingssysteem monitort en de wijze waarop de met governance belaste personen toezicht uitoefenen, alsmede de uitkomsten daarvan.
Wij hebben de opzet en de relevante aspecten van het interne beheersingssysteem en in het bijzonder de frauderisicoanalyse, zoals opgenomen in de systematische integriteitsrisicoanalyse (SIRA), geëvalueerd alsook bijvoorbeeld de gedragscode en de klokkenluidersregeling. Wij hebben de opzet en het bestaan geëvalueerd, en voor zover wij noodzakelijk achten, de werking getoetst van interne beheersmaatregelen gericht op het mitigeren van frauderisico's.
Als onderdeel van ons proces voor het identificeren van risico's op een afwijking van materieel belang in de jaarrekening die het gevolg is van fraude, hebben wij frauderisicofactoren overwogen met betrekking tot frauduleuze financiële verslaggeving, oneigenlijke toe-eigening van activa en omkoping en corruptie. Wij hebben geëvalueerd of deze factoren een indicatie vormden voor de aanwezigheid van het risico op afwijkingen van materieel belang als gevolg van fraude.
De door ons geïdentificeerde frauderisico’s en uitgevoerde specifieke werkzaamheden zijn als volgt:
Doorbreken van interne beheersing door het bestuur (een verondersteld risico)
Het bestuur is in een unieke positie om fraude te plegen door de mogelijkheid het proces van financiële verslaggeving en resultaten te manipuleren door middel van het doorbreken van de interne beheersing die anderszins effectief lijken te werken.
Hieruit volgden geen signalen van fraude die kunnen leiden tot een afwijking van materieel belang.
Wij hebben een algemeen inzicht verworven in het wet- en regelgevingskader dat van toepassing is op het pensioenfonds door inlichtingen in te winnen bij het bestuur en de met governance belaste personen en het lezen van notulen en rapporten van sleutelfunctiehouders.
Voor zover materieel voor de jaarrekening, hebben wij op basis van onze risicoanalyse, en rekening houdende met het feit dat het effect van niet-naleving van wet- en regelgeving aanzienlijk varieert, het belastingrecht en de vereisten in het kader van Titel 9 van Boek 2 BW, RJ 610 en de Pensioenwet aangemerkt als wet- en regelgeving met een directe invloed op de jaarrekening.
Wij hebben voldoende en geschikte controle-informatie verkregen omtrent het naleven van de bepalingen van die wet- en regelgeving die gewoonlijk wordt geacht van directe invloed te zijn op de jaarrekening.
Daarnaast is het pensioenfonds onderworpen aan overige wet- en regelgeving, zoals ook benoemd in de NBA Handreiking 1144 ‘Specifieke verplichtingen vanuit de toezichtwet- en regelgeving voor de interne auditor en de externe accountant bij pensioenfondsen’, waarvan de gevolgen van niet-naleving een van materieel belang zijnde invloed kunnen hebben op de jaarrekening, bijvoorbeeld ten gevolge van boetes of rechtszaken:
Gezien de aard van de activiteiten van het pensioenfonds en de complexiteit van deze overige wet- en regelgeving bestaat het risico dat niet wordt voldaan aan de vereisten van deze wet- en regelgeving.
Ten aanzien van deze wet- en regelgeving die geen direct effect hebben op de vaststelling van de bedragen en de toelichtingen in de jaarrekening, zijn onze werkzaamheden beperkter. Naleving van wet- en regelgeving kan van fundamenteel belang zijn voor de operationele aspecten van het pensioenfonds, voor de mogelijkheid van het pensioenfonds om haar activiteiten voort te zetten, dan wel voor het voorkomen van sancties van materieel belang (bijv. het naleven van de voorwaarden van een vergunning voor het uitvoeren van een activiteit, of het naleven van regelgeving betreffende het milieu); niet-naleving van dergelijke wet- en regelgeving kan daarom van materieel belang zijnde invloed hebben op de jaarrekening. Onze verantwoordelijkheid is beperkt tot het uitvoeren van gespecificeerde controlewerkzaamheden ter bevordering van het identificeren van niet-naleving van wet- en regelgeving die een invloed van materieel belang kan hebben op de jaarrekening.
Onze werkzaamheden ter bevordering van het identificeren van gevallen van niet-naleving van overige wet- en regelgeving die een invloed van materieel belang kan hebben op de jaarrekening zijn beperkt tot (i) het bestuur en, in voorkomend geval, de met governance belaste personen vragen of het pensioenfonds dergelijke wet- en regelgeving naleeft; (ii) de eventuele correspondentie met de desbetreffende vergunningverlenende of regelgevende of toezichthoudende instanties inspecteren.
Uiteraard zijn wij gedurende de controle alert op indicaties van (vermoedens van) niet-naleving van wet- en regelgeving.
Ten slotte hebben wij een schriftelijke bevestiging verkregen dat alle bekende gevallen van niet-naleving of vermoede niet-naleving van wet- en regelgeving ons ter kennis zijn gebracht.
Het bestuur heeft de jaarrekening opgemaakt uitgaande van de continuïteit van het geheel van de activiteiten van het pensioenfonds voor de voorzienbare toekomst. Onze werkzaamheden om de continuïteitsbeoordeling van het bestuur te evalueren omvatten onder andere:
De financiële positie van het pensioenfonds en de wettelijke mogelijkheid om onder bepaalde omstandigheden de pensioenverplichtingen te kunnen aanpassen is een belangrijk onderdeel van bovenstaande evaluatie. Onze controlewerkzaamheden hebben geen informatie opgeleverd die strijdig is met de veronderstellingen en aannames van het bestuur over de gehanteerde continuïteitsveronderstelling.
In de kernpunten van onze controle beschrijven wij zaken die naar ons professionele oordeel het meest belangrijk waren tijdens onze controle van de jaarrekening. De kernpunten van onze controle hebben wij met de met governance belaste personen gecommuniceerd, maar vormen geen volledige weergave van alles wat is besproken.
Wij hebben onze controlewerkzaamheden met betrekking tot deze kernpunten bepaald in het kader van de jaarrekeningcontrole als geheel. Onze bevindingen ten aanzien van de individuele kernpunten moeten in dat kader worden bezien en niet als afzonderlijke oordelen over deze kernpunten.
| Beschrijving van het kernpunt | De beleggingen zijn een significante post op de balans van het pensioenfonds. Deze beleggingen dienen volgens de Pensioenwet te worden gewaardeerd op marktwaarde. Voor een groot deel van de beleggingen is de marktwaarde te toetsen aan direct of indirect genoteerde prijzen die tot stand zijn gekomen op liquide financiële markten. Illiquide beleggingen zijn beleggingen waarvoor een frequente marktnotering ontbreekt en de prijs daarom op basis van waarderingsmodellen wordt bepaald. Het met behulp van deze modellen bepalen van de marktwaarde is complex en bevat een hoge mate van subjectiviteit. Hierdoor neemt de waarderings-onzekerheid inherent toe bij beleggingen zonder frequent genoteerde marktprijzen en hangt dit samen met de beschikbaarheid en toepasbaarheid van marktgegevens. In de toelichting op de grondslagen voor waardering van activa en passiva geeft Stichting Pensioenfonds KPN inzicht in de gehanteerde waarderingsmethoden van de beleggingen. Een beschrijving van deze modellen en technieken is weergegeven in de toelichtingen noot 1 van de jaarrekening. Uit deze toelichting blijkt dat voor 7,3% van de beleggingen van het pensioenfonds de waardering is gebaseerd op directe marktnoteringen, voor 47,9% op basis van afgeleide marktnoteringen, voor 11,4% op basis van overige methoden en voor 33,4% op basis van waarderingsmodellen en technieken. Het in het kader van onze jaarrekeningcontrole geïdentificeerde risico is dat illiquide beleggingen niet juist gewaardeerd zijn en dat de toelichting niet voldoet aan relevante verslaggevingsvereisten. |
| De wijze waarop dit kernpunt door ons is gecontroleerd | Om het risico te ondervangen hebben wij onder meer: • De opzet, het bestaan en de werking van de beheersingsmaatregelen rondom waardering van de illiquide beleggingen beoordeeld. • Gebruik gemaakt van Standaard 3402 type II-rapportages, en deze geanalyseerd op toereikendheid van de scoping, bevindingen en de impact hiervan op de controlewerkzaamheden. • Vastgesteld of de in de grondslagen voor waardering van activa en passiva beschreven modellen geschikt zijn om, binnen de geldende wettelijke bepalingen en de Richtlijnen voor de Jaarverslaggeving, te kunnen komen tot een marktwaarde van deze illiquide beleggingen. • Getoetst of de gehanteerde waarderingen in lijn zijn met de gerapporteerde waardes van de onderliggende instrumenten en de mate van betrouwbaarheid van de onderliggende rapportages beoordeelt. • De gecontroleerde rapportage waarin de beleggingen zijn opgenomen aangesloten met de financiële administratie en de jaarrekening. • Vastgesteld dat de waarderingsgrondslagen en waarderingsonzekerheid van de beleggingen toereikend zijn toegelicht in de jaarrekening. |
| Onze observaties bij dit kernpunt | Wij achten de waardering van de illiquide beleggingen en de daarbij behorende toelichting in de jaarrekening per 31 december 2025 aanvaardbaar. Wij hebben geen materiële bevindingen te rapporteren. |
| Beschrijving van het kernpunt | De technische voorziening betreft de belangrijkste verplichting in de balans van het pensioenfonds en vormt één van de belangrijkste componenten voor de berekening van de actuele dekkingsgraad en de beleids-dekkingsgraad. De technische voorziening wordt, conform de vereisten van de Pensioenwet, gewaardeerd op marktwaarde. Deze marktwaarde komt tot stand door middel van een berekening waarin aanspraakgegevens van deelnemers en wordt berekend op basis van actuariële grondslagen en schattingselementen en is dan ook gevoelig voor de gehanteerde (actuariële) veronderstellingen en schattingselementen. De certificerend actuaris onderzoekt onder meer de toereikendheid van de technische voorziening en de naleving van een aantal specifieke wettelijke bepalingen uit de Pensioenwet. Stichting Pensioenfonds KPN heeft in de toelichting op de grondslagen voor waardering van activa en passiva de grondslagen voor de waardering van de technische voorziening toegelicht. Het in het kader van onze jaarrekeningcontrole geïdentificeerde risico is dat actuariële grondslagen met betrekking tot de fonds specifieke ervaringssterfte en kostenopslag niet juist worden toegepast en toegelicht en/of dat actuariële berekeningen onjuist zijn. |
| De wijze waarop dit kernpunt door ons is gecontroleerd | Om het risico te ondervangen hebben wij onder meer: • De certificerend actuaris instructies gestuurd over de te volgen controleaanpak, risico’s, werkzaamheden en attentiepunten; • De redelijkheid van de aannames en schattingen van het bestuur met betrekking tot de gekozen (actuariële) veronderstellingen en de gehanteerde waarderingsgrondslagen getoetst en besproken met de certificerend actuaris; • De rapportage van de certificerend actuaris geëvalueerd en de uitkomsten besproken; • Controlewerkzaamheden uitgevoerd op de pensioenaanspraken van de deelnemers om de gehanteerde administratieve basisgegevens te toetsen; • Vastgesteld dat de actuaris met deze basisgegevens werkt bij het toetsen van de technische voorziening; • Vastgesteld dat de waarderingsgrondslagen van de technische voorziening toereikend zijn toegelicht in de jaarrekening. |
| Onze observaties bij dit kernpunt | Wij achten de waardering van de technische voorziening en de daarbij behorende toelichting in de jaarrekening per 31 december 2025 aanvaardbaar. Wij hebben geen materiële bevindingen te rapporteren. |
Het jaarverslag omvat andere informatie, naast de jaarrekening en onze controleverklaring daarbij.
De andere informatie bestaat uit:
Op grond van onderstaande werkzaamheden zijn wij van mening dat de andere informatie:
Wij hebben de andere informatie gelezen en hebben op basis van onze kennis en ons begrip, verkregen vanuit de jaarrekeningcontrole of anderszins, overwogen of de andere informatie materiële afwijkingen bevat.
Met onze werkzaamheden hebben wij voldaan aan de vereisten in Titel 9 Boek 2 BW en de Nederlandse Standaard 720. Deze werkzaamheden hebben niet dezelfde diepgang als onze controlewerkzaamheden bij de jaarrekening.
Het bestuur is verantwoordelijk voor het opstellen van de andere informatie, waaronder het bestuursverslag en de overige gegevens, in overeenstemming met Titel 9 Boek 2 BW.
Wij zijn door het bestuur en de met governance belaste personen benoemd als accountant van Stichting Pensioenfonds KPN vanaf de controle van het boekjaar 2014 en zijn sinds dat boekjaar tot nu toe de externe accountant.
Wij hebben geen verboden diensten als bedoeld in artikel 5, lid 1 van de Europese verordening betreffende specifieke eisen voor de wettelijke controles van financiële overzichten van organisaties van openbaar belang geleverd.
De accountantscontrole bevat de toetsing dat de opgemaakte jaarrekening voldoet aan de wettelijke bepalingen inTitel 9 van Boek 2 van het Burgerlijk Wetboek. Onze controleverklaring is afgegeven bij de opgemaakte jaarrekening en zal worden gevoegd bij de digitaal te deponeren jaarrapportage. Dit betekent dat de naleving van alle vereisten van de Regelgevende Technische Standaard van het SBR-domein Handelsregister (waaronder de aangebrachte eXtensible Business Reporting Language (XBRL) markeringen) geen onderdeel van de accountantscontrole is geweest.
Het bestuur is verantwoordelijk voor het opmaken en getrouw weergeven van de jaarrekening in overeenstemming met Titel 9 Boek 2 BW. In dit kader is het bestuur verantwoordelijk voor een zodanige interne beheersing die het bestuur noodzakelijk acht om het opmaken van de jaarrekening mogelijk te maken zonder afwijkingen van materieel belang als gevolg van fouten of fraude.
Bij het opmaken van de jaarrekening moet het bestuur afwegen of de stichting in staat is om haar werkzaamheden in continuïteit voort te zetten. Op grond van genoemd verslaggevingsstelsel moet het bestuur de jaarrekening opmaken op basis van de continuïteitsveronderstelling, tenzij het bestuur het voornemen heeft om de stichting te liquideren of de activiteiten te beëindigen of als beëindiging het enige realistische alternatief is.
Het bestuur moet gebeurtenissen en omstandigheden waardoor gerede twijfel zou kunnen bestaan of de stichting haar activiteiten in continuïteit kan voortzetten, toelichten in de jaarrekening.
Onze verantwoordelijkheid is het zodanig plannen en uitvoeren van een controleopdracht dat wij daarmee voldoende en geschikte controle-informatie verkrijgen voor het door ons af te geven oordeel.
Onze controle is uitgevoerd met een hoge mate maar geen absolute mate van zekerheid, waardoor het mogelijk is dat wij tijdens onze controle niet alle afwijkingen van materieel belang als gevolg van fraude en fouten ontdekken.
Afwijkingen kunnen ontstaan als gevolg van fraude of fouten en zijn materieel indien redelijkerwijs kan worden verwacht dat deze, afzonderlijk of gezamenlijk, van invloed kunnen zijn op de economische beslissingen die gebruikers op basis van deze jaarrekening nemen. De materialiteit beïnvloedt de aard, timing en omvang van onze controlewerkzaamheden en de evaluatie van het effect van onderkende afwijkingen op ons oordeel.
Wij hebben deze accountantscontrole professioneel kritisch uitgevoerd en hebben waar relevant professionele oordeelsvorming toegepast in overeenstemming met de Nederlandse controlestandaarden, ethische voorschriften en de onafhankelijkheidseisen. Onze controle bestond onder andere uit:
Wij communiceren met het bestuur onder andere over de geplande reikwijdte en timing van de controle en over de significante bevindingen die uit onze controle naar voren zijn gekomen, waaronder eventuele significante tekortkomingen in de interne beheersing. In dit kader geven wij ook een verklaring aan het bestuur en de met governance belaste personen op grond van artikel 11 van de Europese verordening betreffende specifieke eisen voor de wettelijke controles van financiële overzichten van organisaties van openbaar belang. De in die aanvullende verklaring verstrekte informatie is consistent met ons oordeel in deze controleverklaring.
Wij bevestigen aan het bestuur en de met governance belaste personen dat wij de relevante ethische voorschriften over onafhankelijkheid hebben nageleefd. Wij communiceren ook met deze personen over alle relaties en andere zaken die redelijkerwijs onze onafhankelijkheid kunnen beïnvloeden en over de daarmee verband houdende maatregelen om onze onafhankelijkheid te waarborgen.
Wij bepalen de kernpunten van onze controle van de jaarrekening op basis van alle zaken die wij met het bestuur en de met governance belaste personen hebben besproken. Wij beschrijven deze kernpunten in onze controleverklaring, tenzij dit is verboden door wet- of regelgeving of in buitengewoon zeldzame omstandigheden wanneer het niet vermelden in het belang van het maatschappelijk verkeer is.
Amsterdam, 30 april 2026
Deloitte Accountants B.V.
Was getekend: drs. M. van Luijk RA
Het pensioenfonds heeft een paritair gemengd bestuursmodel. De samenstelling van het bestuur in 2025 is als volgt:
| Naam | Geboortedatum | Functie in bestuur | Aanvang eerste termijn | Aanvang volgende termijn | Maximale zitting tot |
|---|---|---|---|---|---|
| dhr. drs. J.D.A. Burcksen | 17-04-1969 | Lid (tot en met 31-12-2025), sleutelfunctiehouder risicobeheer (tot 01-10-2025) | 01-07-2014 | n.v.t. (laatste termijn) | 01-07-2026 (afgetreden per 01-01-2026) |
| mw. mr. D.M.J. Leijten | 25-06-1972 | Plaatsvervangend voorzitter PF KPN | 28-05-2020 | n.v.t. (laatste termijn) | 28-05-2028 |
| dhr. E.P. Noorloos | 26-02-1970 | Lid, sleutelfunctiehouder risicobeheer (vanaf 23-01-2026) |
23-01-2026 | 23-01-2030 | 23-01-2034 |
| dhr. drs. H.Th. Luttenberg RBA EPP | 12-09-1958 | Lid , voorzitter BC (vanaf 01-01-2026) | 08-12-2021 | n.v.t. (laatste termijn) | 08-12-2029 |
| Naam | Geboortedatum | Functie in bestuur | Aanvang eerste termijn | Aanvang volgende termijn | Maximale zitting tot |
|---|---|---|---|---|---|
| mw. S.Y. Eijgermans CPE | 11-10-1978 | Plaatsvervangend voorzitter/secretaris PF KPN (vanaf 18-12-2025), voorzitter FC | 08-07-2020 | n.v.t. (laatste termijn) | 08-07-2028 |
| mw. E.L. Snoeij | 17-07-1956 | Plaatsvervangend voorzitter/secretaris PF KPN (tot 18-12-2025), voorzitter PCC (vanaf 18-12-2025 technisch voorzitter, totdat het opvolgend bestuurslid is benoemd) | 18-12-2013 | n.v.t. (laatste termijn) | 18-12-2025 |
| dhr. C. Vlaar | 05-10-1979 | Lid, voorzitter BC (tot en met 31-12-2025) | 01-01-2016 | n.v.t. (laatste termijn) | 01-01-2028 (afgetreden per 01-01-2026) |
| dhr. drs. A. de Zwart CFA | 25-07-1996 | Lid (vanaf 01-01-2026) | 01-01-2026 | 01-01-2030 | 01-01-2034 |
| Naam | Geboortedatum | Functie in bestuur | Aanvang eerste termijn | Aanvang volgende termijn | Maximale zitting tot |
|---|---|---|---|---|---|
| dhr. P.G.J. Gaalman | 11-08-1957 | Lid | 29-09-2022 | 29-09-2026 | 29-09-2030 |
| dhr. E.J. Overbeeke | 13-03-1959 | Lid | 12-09-2022 | 12-09-2026 | 12-09-2030 |
| Naam | Geboortedatum | Functie in bestuur | Aanvang eerste termijn | Aanvang volgende termijn | Maximale zitting tot |
|---|---|---|---|---|---|
| dhr. P. van Gameren CPE | 22-10-1965 | Lid, voorzitter Pensioenfonds KPN | 01-07-2014 | n.v.t. (laatste termijn) | 01-07-2026 |
| mw. drs. G.P. van Tongeren CFA | 13-01-1976 | Lid | 13-06-2016 | n.v.t. (laatste termijn) | 13-06-2028 |
| mw. drs. J.P. Messerschmidt - Otten RA | 24-10-1967 | Lid, voorzitter intern toezicht | 15-10-2024 | 15-10-2028 | 15-10-2032 |
dhr. P. van Gameren (voorzitter DB)
mw. D.M.J. Leijten
mw. E.L. Snoeij tot 18-12-2025
mw. S.Y Eijgermans vanaf 18-12-2025
mw. J.P. Messerschmidt - Otten (voorzitter Intern Toezicht)
dhr. P. van Gameren
mw. G.P. van Tongeren
De niet-uitvoerende bestuursleden vormen binnen het paritair gemengd model (one-tier) het intern toezicht.
mw. E.L. Snoeij (voorzitter PCC, vanaf 18-12-2025 als externe technisch voorzitter)
dhr. P. van Gameren
mw. D.M.J. Leijten
dhr. E.J. Overbeeke
dhr. C. Vlaar (tot 31-12-2025)
dhr. A. de Zwart (vanaf 01-01-2026)
mw. S.Y. Eijgermans (voorzitter FC)
dhr. P.G.J. Gaalman
dhr. H.Th. Luttenberg
mw. J.P. Messerschmidt - Otten
dhr. E.J. Overbeeke
dhr. C. Vlaar (voorzitter BC tot 31-12-2025)
mw. S.Y. Eijgermans tot 18-12-2025
dhr. P.G.J. Gaalman
dhr. H.Th. Luttenberg
mw. G.P. van Tongeren
dhr. A. de Zwart (vanaf 01-01-2026)
dhr. J.D.A. Burcksen (voorzitter RC tot 01-10-2025)
mw. G. Kuik (voorzitter RC vanaf 01-10-2025)
dhr. J. Herder (voorzitter IAC)
dhr. P.G.J. Gaalman
dhr. B. Krikken (directeur bestuursbureau)
Risicobeheer: dhr. J.D.A. Burcksen tot 01-10-2025
mw. G. Kuik vanaf 01-10-2025
dhr. E.P. Noorloos vanaf 23-01-2026
Interne audit: dhr. J. Herder
Actuarieel: dhr. B. Weijers (WTW)
dhr. H. Pullen (TriVu)
dhr. J.A. van Dijk (05-10-1973), namens de werkgever (voorzitter), vanaf 01-01-2016
dhr. L. Appeldoorn (01-12-1986), namens de deelnemers, vanaf 01-01-2025 tot 01-08-2025
mw. W. Belt - Berenbak (17-11-1984), namens de werkgever, vanaf 16-01-2024
dhr. H. Fontijn (22-06-1985), namens de deelnemers,vanaf 01-08-2025
dhr. L.H. van Hurck (19-07-1956), namens de pensioengerechtigden, vanaf 01-10-2022
dhr. A.W. Nauta (08-06-1946), namens de pensioengerechtigden, vanaf 14-10-2020
dhr. E.P. Noorloos (26-02-1970), namens de deelnemers (secretaris), vanaf 04-09-2018 tot 31-12-2025
dhr. W.E. Velding (10-02-1950), namens de pensioengerechtigden, vanaf 11-03-2020
Het operationeel beheer van het pensioenfonds is opgedragen aan TKP Pensioen B.V. en Aegon Investment Management B.V. (Aegon AM).
Deloitte Accountants BV, externe onafhankelijke accountant, tekenend accountant: dhr. M. van Luijk
WTW, certificerend actuaris: dhr. B. Weijers
Het pensioenfonds heeft een eigen bestuursbureau. Binnen het bestuursbureau zijn ultimo 2025 8 medewerkers in dienst.
| Persoon | Nevenfunctie |
|---|---|
| dhr. J.D.A. Burcksen (tot en met 31-12-2025) | Trustee GTN UK pension Scheme |
| Manager Risk (bestuursbureau), SFH RB Stichting Algemeen Pensioenfonds Stap | |
| mw. S.Y. Eijgermans | Niet-uitvoerend bestuurslid Pensioenfonds PME |
| Pensioenbestuurder FNV | |
| dhr. P.G.J. Gaalman | Zelfstandig consultant Financial2all |
| dhr. P. van Gameren | Directeur Fincint BV |
| Directeur Pelinagi Holding BV | |
| Strategisch adviseur Montae & Partners | |
| mw. D.M.J. Leijten | Head of Pensions Netherlands en Employer Relations bij KPN |
| dhr. H.Th. Luttenberg | Directeur Luxemburgse Sicav Kempen International Funds |
| Bestuurslid Beleggers Compensatiefonds De Nederlandsche Bank | |
| Directeur Luxemburgse Sicav-RAIF Kempen Alternative Markets Investment Fund | |
| Lid van het bestuur van St. Eumedion | |
| Lid van de Raad van Toezicht van DSI | |
| Directielid Luxemburgse Sicav Kempen Alternative Investment Fund | |
| mw. J.P. Messerschmidt - Otten | Bestuurder Stichting Shell Pensioenfonds |
| Commissaris BMW Finance NV / BMW International Investment | |
| Eigenaar van J. Messerschmidt Beheer BV | |
| Directeur/eigenaar van TB&E Advice BV | |
| dhr. E.P. Noorloos (vanaf 23-01-2026) | Secretaris werkgroep Bestuursverslag en Corporate Governance en secretaris werkgroep Internationale Regelgeving - Raad voor de Jaarverslaggeving |
| Betrokken bij landelijke werkgroepen voor het maken van guidance voor de Verklaring Omtrent Risicobeheersing | |
| dhr. E.J. Overbeeke | Eigenaar consultancy bedrijf (EOCON) |
| mw. E.L. Snoeij (tot 18-12-2025) | Bestuurder Stichting Bestuur Leerstoelen |
| Lid Commissie Advies-en Arbitragecommissie Rijk | |
| Lid rvt Oefenen.nl | |
| Lid bestuur Stichting Leerstoelen | |
| Lid van de centrale klachtencommissie van het EMC in Rotterdam | |
| mw. G.P. van Tongeren | Lid Raad van Toezicht Stichting Pensioenfonds Delta Lloyd |
| Eigenaar Van Tongeren Bestuur en Advies | |
| Adviseur Stichting Pensioenfonds Avery Dennison | |
| Lid beleggingsadviescommissie Stichting Pensioenfonds IBM Nederland | |
| dhr. C. Vlaar (tot en met 31-12-2025) | Bestuurder Pensioenfonds PostNL |
| Bestuurder PMT | |
| Pensioenbestuurder FNV | |
| Op ad hoc basis werkzaamheden als adviseur voor Linxx | |
| dhr. A. de Zwart (vanaf 01-01-2026) | Beleggingsstrateeg bij pensioenfonds Rail & OV |
| (Mede)eigenaar bij Silverback Coffee |
| Norm | Taken en werkwijze bestuur | Voldoen we aan de norm? | Vindplaats toelichting bestuursverslag of website |
|---|---|---|---|
| 1 | Het pensioenfonds heeft een missie, visie en strategie. Daarin beschrijft het pensioenfonds wat het pensioenfonds wil betekenen en bereiken voor zijn belanghebbenden, rekening houdend met hun voorkeuren en belangen. Op deze wijze bepaalt het pensioenfonds wat zijn strategische doelstellingen en beleidsuitgangspunten, waaronder de risicohouding, zijn. Het pensioenfonds evalueert zijn missie, visie en strategie periodiek en rapporteert hierover in zijn bestuursverslag. |
Ja | Missie, visie en strategie is nog ongewijzigd. We hebben een nieuwe missie, visie en strategie geformuleerd, welke van toepassing wordt na de Wtp-transitie. In het jaarverslag wordt hier meer toelichting bij gegeven. |
| 2 | Het pensioenfonds heeft, rekening houdend met de voorkeuren en belangen van belanghebbenden, een beleggingsbeleid waarvan milieu- en klimaat- en sociale en governance factoren een uitdrukkelijk en kenbaar onderdeel zijn. Het pensioenfonds houdt op een proportionele wijze rekening met mogelijke langetermijneffecten van het beleggingsbeleid op mens, milieu en maatschappij en de effecten van duurzaamheidsrisico’s op beleggingsbeslissingen. | Ja | We hebben een maatschappelijk verantwoord beleggingsbeleid, waar de in de Code Pensioenfondsen genoemde onderdelen in zijn opgenomen. Het pensioenfonds is transparant over keuzes met betrekking tot maatschappelijk verantwoord beleggen en rapporteert hier uitgebreid over op de website. Het draagvlak wordt periodiek getoetst in deelnemerspanels. Daarnaast staat maatschappelijk verantwoord beleggen met enige regelmaat op de agenda bij een overleg met het verantwoordingsorgaan. In hoofdstuk 3 van het bestuursverslag wordt hier uitgebreid op ingegaan. |
| 3 | Het pensioenfonds voert de pensioenregeling naar beste vermogen uit op basis van een evenwichtige afweging van belangen en is transparant in hoe deze afweging plaatsvindt. | Ja | Het bestuur is verantwoordelijk en zorgt voor de uitvoering van de pensioenregeling. Hoe we dit doen ligt vast in de missie, visie en doelstellingen. Bij besluitvorming speelt evenwichtige belangenafweging altijd een rol. Hierover leggen we verantwoording af aan het verantwoordingsorgaan en in het bestuursverslag. |
| 4 | Het pensioenfonds verdiept zich in de voorkeuren van de bij het pensioenfonds betrokken belanghebbenden en betrekt deze voorkeuren bij het bepalen van zijn strategische doelstellingen en beleidsuitgangspunten en gaat daarover met de belanghebbenden in gesprek. Het pensioenfonds rapporteert hierover jaarlijks in het bestuursverslag. | Ja | Regelmatig voeren we onderzoeken uit onder deelnemers. De uitkomsten van deze onderzoeken worden onder andere gebruikt voor het bijsturen van het beleid. |
| 5 | Het pensioenfonds heeft een beleid over de wijze waarop het deelnemers keuzebegeleiding biedt bij keuzes binnen de pensioenregeling. Het pensioenfonds evalueert periodiek de uitvoering en de effectiviteit van dit beleid en stuurt waar nodig bij. | Gedeeltelijk | Aan de vereiste keuzebegeleiding wordt voldaan. Het beleid zal nog nader worden vastgelegd. |
| 6 | Het pensioenfonds heeft een visie op de kwaliteit van de uitvoering van de pensioenregeling en het daarbij behorende kostenniveau. Het pensioenfonds monitort de kwaliteit en kosten van uitvoering en evalueert deze jaarlijks. | Ja | Een van de 5 strategische doelstellingen van het pensioenfonds luidt als volgt: De beheersing van continuïteit is gewaarborgd en de uitvoering van pensioenregelingen vindt nu en in de toekomst juist, tijdig, beheerst en volledig plaats. In het uitbestedingsbeleid is vastgelegd dat de evaluatie van de pensioenadministratie jaarlijks plaatsvindt en dat daarbij wordt gekeken naar o.a. kwaliteit en kosten. De bevindingen worden vastgelegd. |
| 7 | Het pensioenfonds legt in zijn uitbestedingsbeleid vast wanneer en onder welke voorwaarden het pensioenfonds besluit tot uitbesteding van taken of werkzaamheden. Bij uitbesteding van taken of werkzaamheden neemt het pensioenfonds adequate maatregelen in de overeenkomst op voor als de dienstverlener of een door hem ingeschakelde derde onvoldoende presteert, de overeenkomst niet naleeft en/of schade veroorzaakt door handelen of nalaten. | Ja | Het uitbestedingsbeleid en de uitbestedingsovereenkomsten en SLA's bevatten de in norm 7 gestelde elementen. |
| 8 | Het bestuur legt duidelijk vast op grond van welke overwegingen een besluit is genomen, wat de relatie is met de strategische doelstellingen en beleidsuitgangspunten en op welke wijze het bestuur de overige organen van het pensioenfonds betrekt of heeft betrokken. | Ja | In de voorleggers, beleidsnotities en in de notulen leggen we vast welk bestuurlijk proces (inclusief de rol van sleutelfunctiehouders, het verantwoordingsorgaan en het intern toezicht) is gevolgd en welke overwegingen aan het besluit ten grondslag liggen. |
| 9 | Het bestuur weegt de aanbevelingen van het intern toezicht en de adviezen van overige organen zorgvuldig en motiveert afwijkingen. | Ja | Op de aanbevelingen van de sleutelfunctiehouders, het verantwoordingsorgaan en het intern toezicht wordt schriftelijk gereageerd. Hierbij wordt vastgelegd welke aanbevelingen zijn overgenomen en welke acties hiervoor nodig zijn. Wanneer relevant wordt gemotiveerd aangegeven waarom een aanbeveling niet wordt overgenomen. |
| 10 | Het bestuur legt vast wanneer het bestuur het oordeel van de sleutelfunctiehouders in zijn besluiten betrekt. Wanneer het bestuur het oordeel van de sleutelfunctiehouders in zijn besluiten betrekt, legt het bestuur vast hoe het bestuur dit oordeel heeft gewogen en betrokken in zijn besluiten. | Ja | De taken en bevoegdheden van de sleutelfunctiehouders zijn vastgelegd in reglementen en ingebed in het proces. Zie hiervoor ook de normen 8 en 9. |
| 11 | Het bestuur legt zijn beleid op strategische aandachtsgebieden schriftelijk vast en zorgt voor een gedocumenteerde beleids- en verantwoordingscyclus. Daarnaast toetst het bestuur periodiek de effectiviteit van zijn beleid en stuurt waar nodig bij. | Ja | De strategische aandachtsgebieden zijn uitgewerkt in diverse beleidsdocumenten: Beleggingsbeleid, Uitbestedingsbeleid, Communicatiebeleid en Risicobeleid. Over de uitvoering wordt o.a. in het jaarverslag verantwoording afgelegd. Het beleid wordt periodiek geëvalueerd en zo nodig aangepast. |
| 12 | Het bestuur zorgt voor een heldere en expliciete taak- en rolverdeling tussen bestuur en uitvoering. Daarbij betrekt het bestuur de taak- en rolverdeling van bestuur, bestuurlijke commissies en sleutelfunctiehouders. | Ja | De taak- en rolverdeling binnen het pensioenfonds is vastgelegd in de statuten, reglementen en mandaten. |
| 13 | Het bestuur is collectief verantwoordelijk voor zijn functioneren. De voorzitter is het eerste aanspreekpunt en is als eerste verantwoordelijk voor zorgvuldige besluitvorming en procedures waarin ruimte en aandacht is voor de inbreng en diverse perspectieven van alle leden van het bestuur. | Ja | Beleidsbesluiten worden genomen in de bestuursvergaderingen. Daarnaast evalueert het bestuur aan het eind van iedere vergadering het verloop van de vergadering, waarin aan verschillende elementen, waaronder de in deze norm genoemde, aandacht wordt besteed. |
| 14 | Elk bestuurslid heeft stemrecht. | Ja | Elk bestuurslid heeft stemrecht. Dit is vastgelegd in de statuten, welke zijn te vinden op de website van het pensioenfonds. |
| 15 | Het bestuur vervult zijn taken op een voor belanghebbenden transparante, open en toegankelijke wijze. Het bestuur rapporteert jaarlijks in zijn bestuursverslag in ieder geval over: • de missie, visie en strategie; • de naleving van deze code en de interne gedragscode; • de evaluatie van het functioneren van het bestuur; • de afhandeling van klachten en geschillen en de wijzigingen in regelingen of processen die daaruit voortvloeien. |
Ja | De in deze norm bedoelde rapportage komt terug in Hoofdstuk 4 van het bestuursverslag en in deze bijlage. |
| 16 | Het bestuur bevordert en borgt een cultuur waarin risicobewustzijn vanzelfsprekend is. Het bestuur zorg ervoor dat het integrale risicomanagement adequaat georganiseerd is en dat er een noodprocedure beschikbaar is om in spoedeisende situaties te kunnen handelen. | Ja | Hoe het bestuur het integrale risicomanagement heeft georganiseerd is toegelicht in hoofdstuk 5 van het bestuursverslag. Als gevolg van het gevolgde proces zijn zowel het bestuur als het bestuursbureau zich ervan bewust dat risico's aanwezig zijn. |
| 17 | Het intern toezicht legt een toezichtvisie ten grondslag aan zijn toezicht. Deze visie omvat ten minste de volgende elementen: • de doelstelling van het intern toezicht; • de rol, rolinvulling en de werkwijze van het intern toezicht; • de interactie tussen intern toezicht en bestuur; • de interactie tussen intern toezicht en de diverse sleutelfunctiehouders; • de interactie tussen intern toezicht en het verantwoordingsorgaan of belanghebbendenorgaan. |
Ja | Het intern toezicht heeft haar visie op het intern toezicht vastgelegd. De in de norm genoemde elementen komen daar voor een deel expliciet in terug. |
| 18 | Het intern toezicht legt vast hoe het intern toezicht het functioneren van het bestuur toetst, wat daarbij het normenkader is, wat het intern toezicht daarvoor nodig heeft, over welke onderwerpen het intern toezicht zich in een specifieke periode een oordeel wenst te vormen en waarover het in gesprek wil met bestuur en verantwoordingsorgaan of belanghebbendenorgaan. | Ja | Naast een toezichtvisie werkt het intern toezicht met een jaarlijks Toezichtsprogramma, waarin is vastgelegd aan welke onderwerpen in het betreffende jaar aandacht wordt besteed. De bevindingen worden vastgelegd en met het bestuur besproken. Over het proces en de bevindingen wordt door het intern toezicht verantwoording afgelegd aan het verantwoordingsorgaan. |
| 19 | Het intern toezicht is zich bewust van zijn verantwoordelijkheid als toezichthouder en gedraagt zich ernaar. | Ja | Geen toelichting. |
| 20 | Het intern toezicht stelt zich op als gesprekspartner van het bestuur. | Ja | De leden van het intern toezicht, de niet-uitvoerend bestuurders, zijn aanwezig bij alle bestuursvergaderingen en maken de aandachtspunten vanuit toezichtsperspectief bespreekbaar. |
| 21 | Het intern toezicht stelt zich onafhankelijk op ten opzichte van andere toezichthouders, overige fondsorganen en van welk ander belang dan ook en kan kritisch opereren. | Ja | Het intern toezicht vormt zich een eigen oordeel aan de hand van de verkregen informatie en stelt zich hierbij kritisch op. |
| 22 | Het bestuur draagt de accountant en actuaris die controle uitvoert c.q. certificeert in beginsel geen andere werkzaamheden op dan controle c.q. certificering. Geeft het bestuur wel een andere opdracht, dan vraagt dit een zorgvuldige afweging en een afzonderlijke opdrachtformulering. | Ja | De overeenkomst met de accountant en actuaris voorzien erin dat zij in beginsel slechts de certificerende werkzaamheden uitvoeren. Hier kan alleen in bijzondere omstandigheden van afgeweken worden. |
| 23 | Het bestuur beoordeelt vierjaarlijks het functioneren van de accountant en de actuaris en stelt het intern toezicht en het verantwoordingsorgaan of het belanghebbendenorgaan van de uitkomst op de hoogte. | Ja | Pf KPN beoordeelt het functioneren van de accountant en de actuaris tenminste een keer per drie jaar en informeert de organen van het pensioenfonds hierover. |
| 24 | Het bestuur legt verantwoording af over het beleid dat het voert, de gerealiseerde uitkomsten van dit beleid en de beleidskeuzes die het voor de toekomst maakt. Het bestuur maakt daarbij inzichtelijk hoe het de verschillende belangen heeft afgewogen. Ook geeft het bestuur inzicht in de risico’s van de belanghebbenden op korte en lange termijn. | Ja | De bedoelde verantwoording en het inzicht in de risico’s maken deel uit van het bestuursverslag. |
| 25 | Het bestuur gaat met het verantwoordingsorgaan of het belanghebbendenorgaan bij het afleggen van verantwoording in gesprek. | Ja | Aan de hand van het concept jaarverslag spreekt het voltallige bestuur met het verantwoordingsorgaan over het handelen van het bestuur, het gevoerde beleid en de beleidskeuzes die betrekking hebben op de langere termijn. Daarnaast vindt er gedurende het jaar periodiek overleg plaats tussen het dagelijks bestuur en het verantwoordingsorgaan, met als doel de actuele ontwikkelingen binnen het pensioenfonds toe te lichten. |
| 26 | Het intern toezicht legt in het bestuursverslag, op basis van een vooraf door het intern toezicht vastgestelde toezichtvisie en een eerder geformuleerd normenkader, verantwoording af over de verrichte werkzaamheden, rapporteert de bevindingen en doet (zo nodig) aanbevelingen. | Ja | Jaarlijks stelt het intern toezicht een uitgebreid jaarrapport op en legt hierin verantwoording af over de gevolgde werkwijze. Een samenvatting van dit rapport is opgenomen in het bestuursverslag. |
| 27 | Het intern toezicht is aanspreekbaar op de wijze waarop het toezicht houdt en is bereid in gesprek te gaan over de wijze waarop het toezicht is uitgevoerd en hoe daarover is gerapporteerd. | Ja | Ja, het intern toezicht plant proactief twee overleggen in met het verantwoordingsorgaan waarin de wijze waarop het intern toezicht haar taken heeft uitgevoerd aan de orde is. |
| 28 | Het verantwoordingsorgaan maakt het mogelijk dat het bestuur en het intern toezicht verantwoording kunnen afleggen en geeft een oordeel over het handelen van het bestuur. Daarnaast oefent het verantwoordingsorgaan de aan hem toegekende adviesrechten uit, tenzij het verantwoordingsorgaan daar gemotiveerd niet voor kiest. Het verantwoordingsorgaan houdt bij zijn taken rekening met alle belanghebbenden. | Ja | Hetgeen in de norm wordt beschreven, wordt door het verantwoordingsorgaan gedaan. |
| 29 | Het verantwoordingsorgaan bewaakt of het bestuur de verschillende belangen evenwichtig afweegt. | Ja | Het verantwoordingsorgaan neemt dit mee in haar jaarlijks oordeel, zoals opgenomen in het bestuursverslag. |
| 30 | Het belanghebbendenorgaan maakt het mogelijk dat het bestuur en het intern toezicht verantwoording kunnen afleggen en geeft een oordeel over het handelen van het bestuur. Daarnaast oefent het belanghebbendenorgaan de aan hem toegekende adviesrechten uit, tenzij het belanghebbendenorgaan daar gemotiveerd niet voor kiest. Ook oefent het belanghebbendenorgaan de aan hem toegekende goedkeuringsrechten uit. Het belanghebbendenorgaan houdt bij zijn taken rekening met alle belanghebbenden. | n.v.t. | Pf KPN heeft geen belanghebbendenorgaan. |
| 31 | Het belanghebbendenorgaan bewaakt of het bestuur de verschillende belangen evenwichtig afweegt. | n.v.t. | Pf KPN heeft geen belanghebbendenorgaan. |
| 32 | Het bestuur organiseert en stimuleert zijn dialoog met belanghebbenden op een manier die past bij het pensioenfonds en zijn (diverse groepen van) belanghebbenden. | Ja | Het bestuur voert de dialoog met belanghebbenden via het Verantwoordingsorgaan en zo nodig worden klantenpanels georganiseerd en onderzoeken uitgezet. |
| 33 | De samenstelling van fondsorganen is wat betreft geschiktheid, complementariteit, diversiteit en inclusie, afspiegeling van belanghebbenden en continuïteit, vastgelegd in beleid. | Ja | Het bestuur hanteert een rooster van aftreden en start tijdig met de invulling van te verwachten vacatures. Hierbij houdt het bestuur rekening met de samenstelling van het bestuur en de fondsorganen. |
| 34 | Het pensioenfonds heeft een schriftelijk beleid vastgesteld om de diversiteit en inclusie in zijn fondsorganen te vergroten of in stand te houden. Dit beleid stelt passende doelen op ten aanzien van de mate van diversiteit op alle voor het pensioenfonds relevante maatschappelijke aspecten, waaronder tenminste geslacht of genderidentiteit, leeftijd en sociaal-culturele achtergrond. Op basis van dit beleid heeft het pensioenfonds een planmatige aanpak gericht op het bereiken van deze doelen. Het bestuur herijkt dit beleid periodiek en rapporteert jaarlijks in het bestuursverslag over de resultaten van dit beleid. | Gedeeltelijk | In het diversiteitsbeleid is een stappenplan opgenomen. Het element inclusie is nog een aandachtspunt. |
| 35 | Ten aanzien van leeftijdsdiversiteit geldt als minimum dat er tenminste één persoon zitting heeft in het bestuur en het verantwoordingsorgaan of het belanghebbendenorgaan die jonger is dan 40 jaar. Ten aanzien van genderdiversiteit geldt als minimum dat er in de genoemde organen variatie is in geslacht of genderidentiteit. | Gedeeltelijk | In het bestuur van Pf KPN zitten 4 vrouwen; er is één vrouwelijk lid van het verantwoordingsorgaan. In 2025 is het jongste lid van het VO 40 geworden. Daarmee voldoet PF KPN per 31 december 2025 niet aan het criterium van leeftijdsdiversiteit. In 2025 waren alle bestuurders ouder dan 40 jaar. Per 1 januari 2026 is er één bestuurder jonger dan 40 jaar benoemd. Daarnaast loopt jaarlijks een deelnemer aan het PensioenLab stage in het bestuur. |
| 36 | Het bestuur, het intern toezicht, het verantwoordingsorgaan en het belanghebbendenorgaan houden rekening met het diversiteits- en inclusiebeleid bij het opstellen van de eisen waaraan nieuwe leden van het orgaan dienen te voldoen. | Ja | Bij vertrek van een bestuurder of lid van het verantwoordingsorgaan wordt bij het opstellen van het functieprofiel rekening gehouden met de leemtes in deskundigheid die ontstaan als gevolg van dit vertrek. Tevens wordt, ook bij de voordragende partijen, gevraagd om, naast het vereiste deskundigheidsniveau, rekening te houden met de gewenste diversiteit in de organen van het pensioenfonds. |
| 37 | De eerste zittingstermijn van een lid van het bestuur, de raad van toezicht, het belanghebbendenorgaan of verantwoordingsorgaan is maximaal vier jaar. Deze leden kunnen voor een tweede termijn van maximaal vier jaar worden benoemd. Een bestuurslid en een lid van het belanghebbendenorgaan of verantwoordingsorgaan kunnen als daarvoor aanleiding bestaat voor een derde termijn van maximaal vier jaar worden benoemd. In dat geval onderbouwt het bestuur de aanleiding voor een derde benoeming en deelt het bestuur dit met de overige organen. Leden van een visitatiecommissie zijn maximaal acht jaar betrokken bij hetzelfde pensioenfonds. | Ja | Deze norm is voor wat betreft het aantal zittingstermijnen van een bestuurder of lid van het verantwoordingsorgaan aangepast en opgenomen in de statuten. De statuten staan op de website van het pensioenfonds. Bestuurders en VO-leden die voor de datum van aanpassing van deze bepaling al met de derde zittingstermijn zijn gestart, zullen deze laatste zittingstermijn in principe uitdienen. |
| 38 | Benoeming en ontslag van de leden van de organen van het pensioenfonds zijn geregeld in de statuten van het pensioenfonds waarbij – behoudens in het geval van beroepspensioenfondsen – de procedure voor benoeming en ontslag als beschreven in bijlage 2 wordt gevolgd. Schorsing van de leden van het bestuur, het belanghebbendenorgaan, het verantwoordingsorgaan en het intern toezicht wordt geregeld in de statuten of reglementen van het pensioenfonds. | Ja | Is opgenomen in de statuten. Deze zijn te raadplegen op de website van het pensioenfonds. |
| 39 | Het pensioenfonds voert een beheerst en duurzaam beloningsbeleid voor de beloning van de leden van de organen van het pensioenfonds, aan commissies verbonden adviseurs en medebeleidsbepalers. Dit beleid is in overeenstemming met de doelstellingen van het pensioenfonds. Ook is het beleid passend gelet op de bedrijfstak, onderneming of beroepsgroep waarvoor het pensioenfonds de pensioenregeling uitvoert. | Ja | Het pensioenfonds kent een beloningsbeleid, dat aan het gestelde in de normen 39 t/m 42 voldoet. Het beloningsbeleid is op de website gepubliceerd. |
| 40 | De beloningen staan in redelijke verhouding tot verantwoordelijkheid, functie-eisen en tijdsbeslag. | Ja | Zie norm 39 |
| 41 | Het bestuur is terughoudend als het gaat om prestatie gerelateerde beloningen. Prestatie gerelateerde beloningen zijn niet hoger dan 20 procent van de vaste beloning en zijn niet gerelateerd aan de financiële resultaten van het pensioenfonds. | Ja | Zie norm 39 |
| 42 | Het bestuur verstrekt bij tussentijds ontslag van een bestuurslid zonder arbeidsovereenkomst of van een lid van het intern toezicht geen transitie- of ontslagvergoeding. Bij ontslag van een andere medebeleidsbepaler moet een eventuele transitie- of ontslagvergoeding passend zijn gelet op de functie en de ontslagreden. | Ja | Zie norm 39 |
| 43 | Het bestuur spreekt zich uit over de gewenste cultuur en gedraagt zich daarnaar. Aspecten in de cultuur waar het bestuur zich rekenschap van geeft, zijn onder meer het openstaan voor kritiek, het leren van fouten en de mate van inclusie in besluitvorming en functioneren. | Ja | Binnen het pensioenfonds wordt een 'open cultuur' nagestreefd. Iedere vergadering wordt afgesloten met een evaluatie van het verloop van de vergadering en de besluitvorming. Tevens vindt een jaarlijkse zelfevaluatie plaats. De analyses van klachten en incidenten worden gebruikt om van te leren en om te verbeteren. |
| 44 | Tegenstrijdige belangen, reputatierisico’s en nevenfuncties worden gemeld. De leden van het bestuur, het verantwoordingsorgaan en belanghebbendenorgaan, het intern toezicht en andere medebeleidsbepalers vermijden elke vorm en elke schijn van persoonlijke bevoordeling of belangenverstrengeling. Zij laten zich op hun functioneren toetsen. | Ja | Op grond van de interne gedragscode worden tegenstrijdige belangen, reputatierisico's en nevenfuncties gemeld bij de compliance officer. Een overzicht van de bij de compliance officer gemelde relevante nevenfuncties is opgenomen in de bijlage Personalia. De compliance officer houdt daarnaast ook een administratie bij van de niet relevante nevenfuncties. Jaarlijks wordt het functioneren van de bestuursleden besproken. |
| 45 | Het bestuur zorgt dat onregelmatigheden kunnen worden gemeld en dat betrokkenen weten hoe en bij wie. | Ja | Het pensioenfonds streeft een open cultuur na, waarin onregelmatigheden besproken kunnen worden. Daarnaast beschikt het pensioenfonds o.a. over een gedragscode, klokkenluidersregeling en een reglement vertrouwenspersoon. |
| 46 | De leden van het bestuur, het verantwoordingsorgaan of het belanghebbendenorgaan, het intern toezicht en andere medebeleidsbepalers ondertekenen de interne gedragscode van het pensioenfonds en een jaarlijkse nalevingsverklaring en gedragen zich daarnaar. | Ja | Verbonden personen verklaren jaarlijks dat zij de Gedragscode naleven. De compliance officer stelt jaarlijks een rapportage op. |
| 47 | De voorzitter is samen met het bestuur verantwoordelijk om een open cultuur te bevorderen waarin sprake is van een lerende omgeving waarin ruimte en aandacht is voor de inbreng en diverse perspectieven van alle leden van het bestuur. | Ja | Zie norm 43 |
| 48 | Het bestuur waarborgt dat de leden van de organen van het pensioenfonds en medebeleidsbepalers onafhankelijk en kritisch kunnen opereren. De organen hebben daarnaast een eigen verantwoordelijkheid om het mogelijk te maken dat hun leden onafhankelijk en kritisch kunnen functioneren. |
Ja | Om het zelfstandig functioneren te waarborgen, rekening houdend met de taken en bevoegdheden, (van de leden) van de organen te waarborgen ontvangen alle organen de noodzakelijke informatie en kunnen zij zo nodig eigen adviseurs inschakelen. |
| 49 | Het eigen functioneren is voor het bestuur, het intern toezicht, het belanghebbendenorgaan en het verantwoordingsorgaan een continu aandachtspunt. Deze organen evalueren in elk geval jaarlijks het eigen functioneren van het orgaan als geheel en van de individuele leden. Hierbij betrekken zij minstens één keer in de drie jaar een onafhankelijke derde partij. De organen besteden daarbij in elk geval periodiek aandacht aan bestuursmodel, integriteit, geschiktheid, continuïteit, diversiteit en inclusie, de wijze van opereren en de mate waarin de individuele leden zich voldoende onafhankelijk en kritisch kunnen opstellen. | Ja | Zowel het bestuur, het intern toezicht als het verantwoordingsorgaan voeren een jaarlijkse zelfevaluatie uit, waarbij minstens één keer per drie jaar een onafhankelijke derde partij wordt betrokken. De uitkomsten van deze zelfevaluaties worden toegelicht in het bestuursverslag. |
Model voor periodieke informatieverschaffing voor de financiële producten als bedoeld in artikel 8, leden 1, 2 en 2 bis, van Verordening (EU) 2019/2088 en artikel 6, eerste alinea, van Verordening (EU) 2020/852
Productbenaming: Stichting Pensioenfonds KPN
Identificatiecode voor juridische entiteiten (LEI): 724500DDF8E7OSRAVS64
Ja
Er zijn duurzame beleggingen met een milieudoelstelling gedaan: ___%
in economische activiteiten die als ecologisch duurzaam zijn aangemerkt in de EU-taxonomie
in economische activiteiten die niet als ecologisch duurzaam zijn aangemerkt in de EU-taxonomie
Er zijn duurzame investeringen met een sociale doelstelling gedaan: ___%
Nee
Het product promootte ecologische/sociale (E/S) kenmerken en hoewel het geen duurzame beleggingen als doelstelling had, had het een minimumaandeel duurzame beleggingen van: 3.62%
met een milieudoelstelling in economische activiteiten die als ecologisch duurzaam zijn aangemerkt in de EU- taxonomie
met een milieudoelstelling in economische activiteiten die niet als ecologisch duurzaam zijn aangemerkt in de EU-taxonomie
met een sociale doelstelling
Het product promootte E/S-kenmerken, maar deed geen duurzame beleggingen
Duurzame belegging: een belegging in een economische activiteit die bijdraagt aan het behalen van een ecologische of een sociale doelstelling, mits deze belegging geen ernstige afbreuk doet aan ecologische of sociale doelstellingen en de ondernemingen waarin is belegd, praktijken op het gebied van goed bestuur toepassen.
De EU Taxonomie is een classificatiesysteem dat is vastgelegd in Verordening (EU) 2020/852, waarbij een lijst van ecologisch duurzame economische activiteiten is vastgesteld. In de verordening is geen lijst van sociaal duurzame economische activiteiten vastgesteld. Duurzame beleggingen met een milieudoelstelling kunnen al dan niet in overeenstemming zijn met de taxonomie.
In hoeverre is voldaan aan de ecologische en/of sociale kenmerken die dit financiële product promoot? Dit financieel product heeft beleggingen in emittenten vermeden waarvan is vastgesteld dat zij aanzienlijke negatieve gevolgen hebben voor de biodiversiteit, het milieu, de mensenrechten en gezondheid. Daarnaast is er een dialoog gevoerd met ondernemingen die gescreend zijn op de door ons vastgestelde criteria om deze ondernemingen te bewegen tot verandering op de geïdentificeerde tekortkomingen. Dit is bereikt door zich te houden aan de uitsluitingenlijst en het engagementbeleid zoals beschreven in het Beleid Maatschappelijk Verantwoord Beleggen. De uitvoering van het beleid is grotendeels uitbesteed aan de fiduciair vermogensbeheerder/de beheerder van de multi-manager (MM)beleggingsfondsen waarin we participeren. Hiermee commiteren we ons aan de Aegon MM NL Sustainability Risks and Impacts Policy. Daarnaast heeft het pensioenfonds de Fondsbeheerder ook geïnstrueerd om actief te sturen op het reduceren van de "carbon footprint". De duurzaamheidsindicator die hiermee in verband staat is PAI#2. Deze geeft het deel van de emissies aan die door het fonds is gefinancierd. Dit wordt bepaald door de totale emissies van een emittent te corrigeren naar de verhouding tussen het geïnvesteerde bedrag en de totaal bedrijfswaarde inclusief cash (EVIC).
Nieuwe beleggingen
In de verslagperiode is niet belegd in emittenten waarvan is vastgesteld dat zij betrokken zijn bij uitgesloten activiteiten.
Bestaande posities
Posities die niet langer voldeden aan het Aegon MM NL Sustainability Risks and Impacts Policy zijn in de verslagperiode actief beheerd en afgewikkeld. Duurzaamheidsindicatoren meten hoe wordt voldaan aan de ecologische of sociale kenmerken die het financiële product promoot.
Duurzaamheidsindicatoren meten hoe wordt voldaan aan de ecologische of sociale kenmerken die het financiële product promoot.
| Duurzaamheidsindicator | Eenheid | Waarde |
|---|---|---|
| Aandeel van beleggingen dat 5% of meer van hun inkomsten haalt uit de exploratie, mijnbouw of raffinage van thermische steenkool. | (% betrokken) | 0 |
| Aandeel van beleggingen in bedrijven die jaarlijks meer dan 20 miljoen ton thermische steenkool produceren en actief bezig zijn met het uitbreiden van de exploratie, mijnbouw of raffinage van thermische steenkool. Ook wanneer deze inkomsten minder dan 5% van de omzet bedragen. | (% betrokken) | 0 |
| Aandeel van beleggingen dat 5% of meer van hun inkomsten haalt uit thermische kolen. | (% betrokken) | 0 |
| Aandeel van beleggingen in bedrijven die een thermische kolencapaciteit van meer dan 10 gigawatt hebben en deze capaciteit actief aan het uitbreiden zijn. Ook wanneer de deze inkomsten minder dan 5% van de omzet bedragen. | (% betrokken) | 0 |
| Aandeel van beleggingen dat 5% of meer van hun totale olie-equivalentproductie halen uit teerzanden. | (% betrokken) | 0 |
| Aandeel van beleggingen dat 5% of meer van hun inkomsten haalt uit olie- en gasexploratie en -productie in arctische gebieden. | (% betrokken) | 0 |
| Aandeel van beleggingen in Pijpleidingbeheerders die significant betrokken zijn bij het transport van producten die zijn afgeleid van teerzand. | (% betrokken) | 0 |
| Aandeel in beleggingen in ondernemingen die 5% of meer van hun inkomsten halen uit de productie en/of distributie van palmolie. | (% betrokken) | 0 |
| Aandeel van beleggingen in ondernemingen die bossen beheren met 75% of minder FSC-certificeringsdekking. | (% betrokken) | 0 |
| Aandeel van investeringsmaatschappijen dat 5% of meer van hun inkomsten uit tabaksproductie haalt. | (% betrokken) | 0 |
| Aandeel van beleggingen in door de overheid uitgegeven leningen (overheidsobligaties) van landen die systematisch mensenrechten schenden of uit een land waarvan de regering onderworpen is aan een wapenembargo van de Veiligheidsraad van de Verenigde Naties, de Verenigde Staten, de Europese Unie of waar een ander relevant multilateraal wapenembargo van kracht is. | (% betrokken) | 0 |
| Aandeel in beleggingen in ondernemingen die betrokken zijn bij ontwikkeling, productie, onderhoud en handel in: antipersoonsmijnen, biologische of chemische wapens, clustermunitie, munitie met verarmd uranium, brandwapens met witte fosfor of kernwapensystemen. | (% betrokken) | 0 |
| Beleggingsaandeel in ondernemingen die belangrijke en speciale componenten voor controversiële wapens produceren of ontwikkelen, zoals hierboven vermeld, of die essentiële diensten aanbieden voor het gebruik ervan. | (% betrokken) | 0 |
| Aandeel beleggingen in ondernemingen die betrokken zijn bij wapenhandel naar landen waar een wapenembargo van kracht is door de Veiligheidsraad van de Verenigde Naties, de Verenigde Staten, de Europese Unie of een ander relevant multilateraal wapenembargo. | (% betrokken) | 0 |
| Aandeel beleggingen in ondernemingen die betrokken zijn bij wapenhandel naar landen die deel uitmaken van een oorlogsgebied. | (% betrokken) | 0 |
| Aandeel beleggingen in ondernemingen die betrokken zijn bij wapenhandel naar risicolanden waarvoor de Nederlandse overheid een ‘presumptie van ontkenning’ hanteert bij het goedkeuren van exportvergunningen. | (% betrokken) | 0 |
| Aandeel van investeringen in Russische en Wit-Russische bedrijven. | (% betrokken) | 0 |
| Aandeel van investeringen in beleggingen met een ESG score van 4 of 5. | (% betrokken) | 0 |
De indicatoren laten een vergelijkbaar beeld zien als in de voorgaande periode.
N.v.t
N.v.t
N.v.t
N.v.t
In de EU-taxonomie is het beginsel "geen ernstige afbreuk doen" vastgesteld, dat inhoudt dat op de taxonomie afgestemde beleggingen geen ernstige afbreuk mogen doen aan de doelstellingen van de EU-taxonomie en dat vergezeld gaat van specifieke EU-criteria.
Het beginsel "geen ernstige afbreuk doen" is alleen van toepassing op de onderliggende van het financiële product die rekening houden met de EU-criteria voor ecologisch duurzame economische activiteiten. De onderliggende beleggingen van het resterende deel van dit financiële product houden geen rekening met de EU-criteria voor ecologisch duurzame economische activiteiten.
Andere duurzame beleggingen mogen ook geen ernstige afbreuk doen aan milieu- of sociale doelstellingen.
 Hoe is in dit financiële product rekening gehouden met de belangrijkste ongunstige effecten op duurzaamheidsfactoren?
De belangrijkste ongunstige effecten zijn de belangrijkste negatieve effecten van beleggingsbeslissingen op duurzaamheidsfactoren die verband houden met ecologische en sociale thema’s en arbeidsomstandigheden, eerbiediging van de mensenrechten en bestrijding van corruptie en omkoping.
Dit financieel product heeft rekening gehouden met de belangrijkste ongunstige effecten op duurzaamheidsfactoren (Principal Adverse Impact indicators, hierna gerefereerd als PAIs) wanneer dit zinvol was en er voldoende gegevens beschikbaar waren (voor bepaalde soorten effecten of activaklassen zijn mogelijk weinig of geen PAIgegevens beschikbaar). Derden beheerders hebben zich hieraan ook moeten committeren. Voor bepaalde soorten effecten of activaklassen kunnen beperkte of geen PAI-gegevens beschikbaar zijn. Voor dit deel van de portefeuille geldt dat we afhankelijk van de data-beschikbaarheid PAI’s op een ‘best effort’ basis mee hebben gewogen.
Uitsluitingen:
De uitsluitingenlijst in ons duurzaamheidbeleid is opgesteld door middel van screening op bepaalde belangrijke ongunstige effecten op duurzaamheidsfactoren(klimaatverandering, mensenrechten, enz.).
Engagement:
De belangrijkste PAIs zijn gebruikt om engagementactiviteiten te identificeren en te prioriteren. De belangrijkste ongunstige effecten zijn de belangrijkste negatieve effecten van beleggingsbeslissingen op duurzaamheidsfactoren die verband houden met ecologische en sociale thema’s en arbeidsomstandigheden, eerbiediging van de mensenrechten en bestrijding van corruptie en omkoping.
Portefeuillebeheer:
Waar relevant zijn PAIs door externe vermogensbeheerders beschouwd tijdens het portefeuillebeheerproces. Externe beheerders hebben de PAIs binnen de context van de beleggingsrichtlijnen -doelstelling van het fonds in beschouwing genomen. Dit waar gegevens voldoende beschikbaar waren.
Risicobeheer:
Portefeuillemanagers hebben PAIs beschouwd en beoordeeld tijdens vergaderingen met de externe vermogensbeheerders over het portefeuillerisico van de onderliggende mandaten.
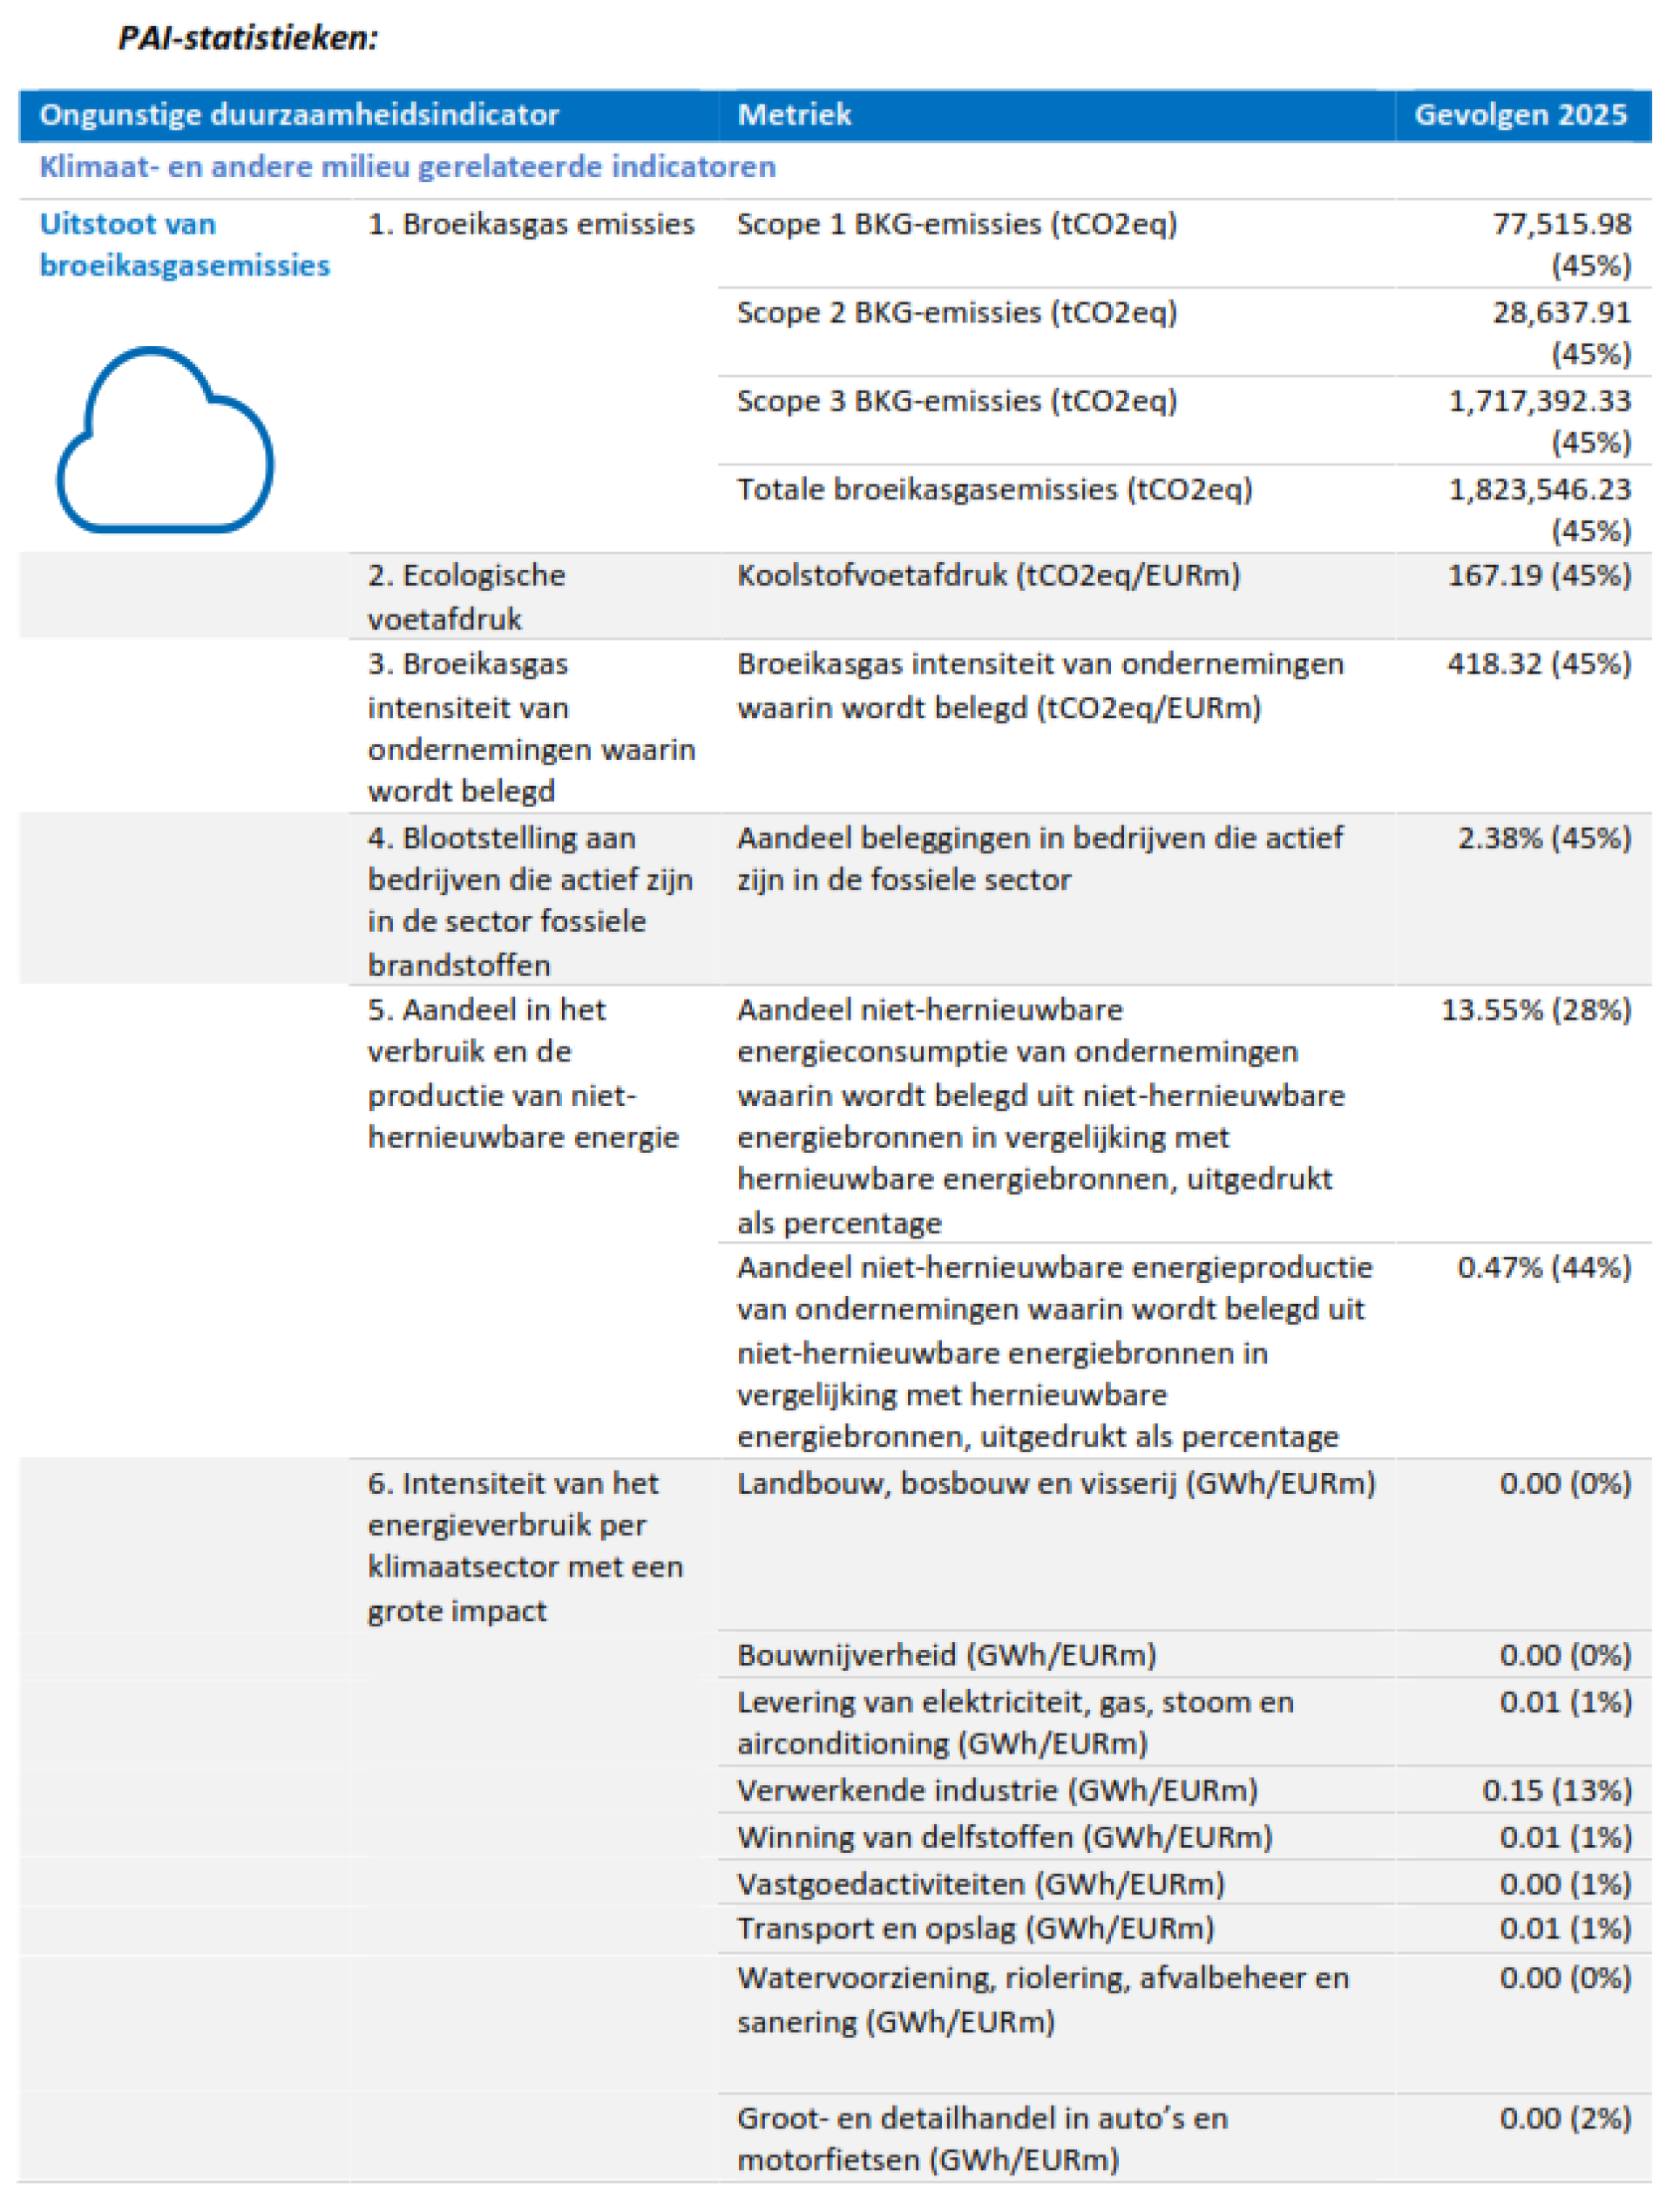
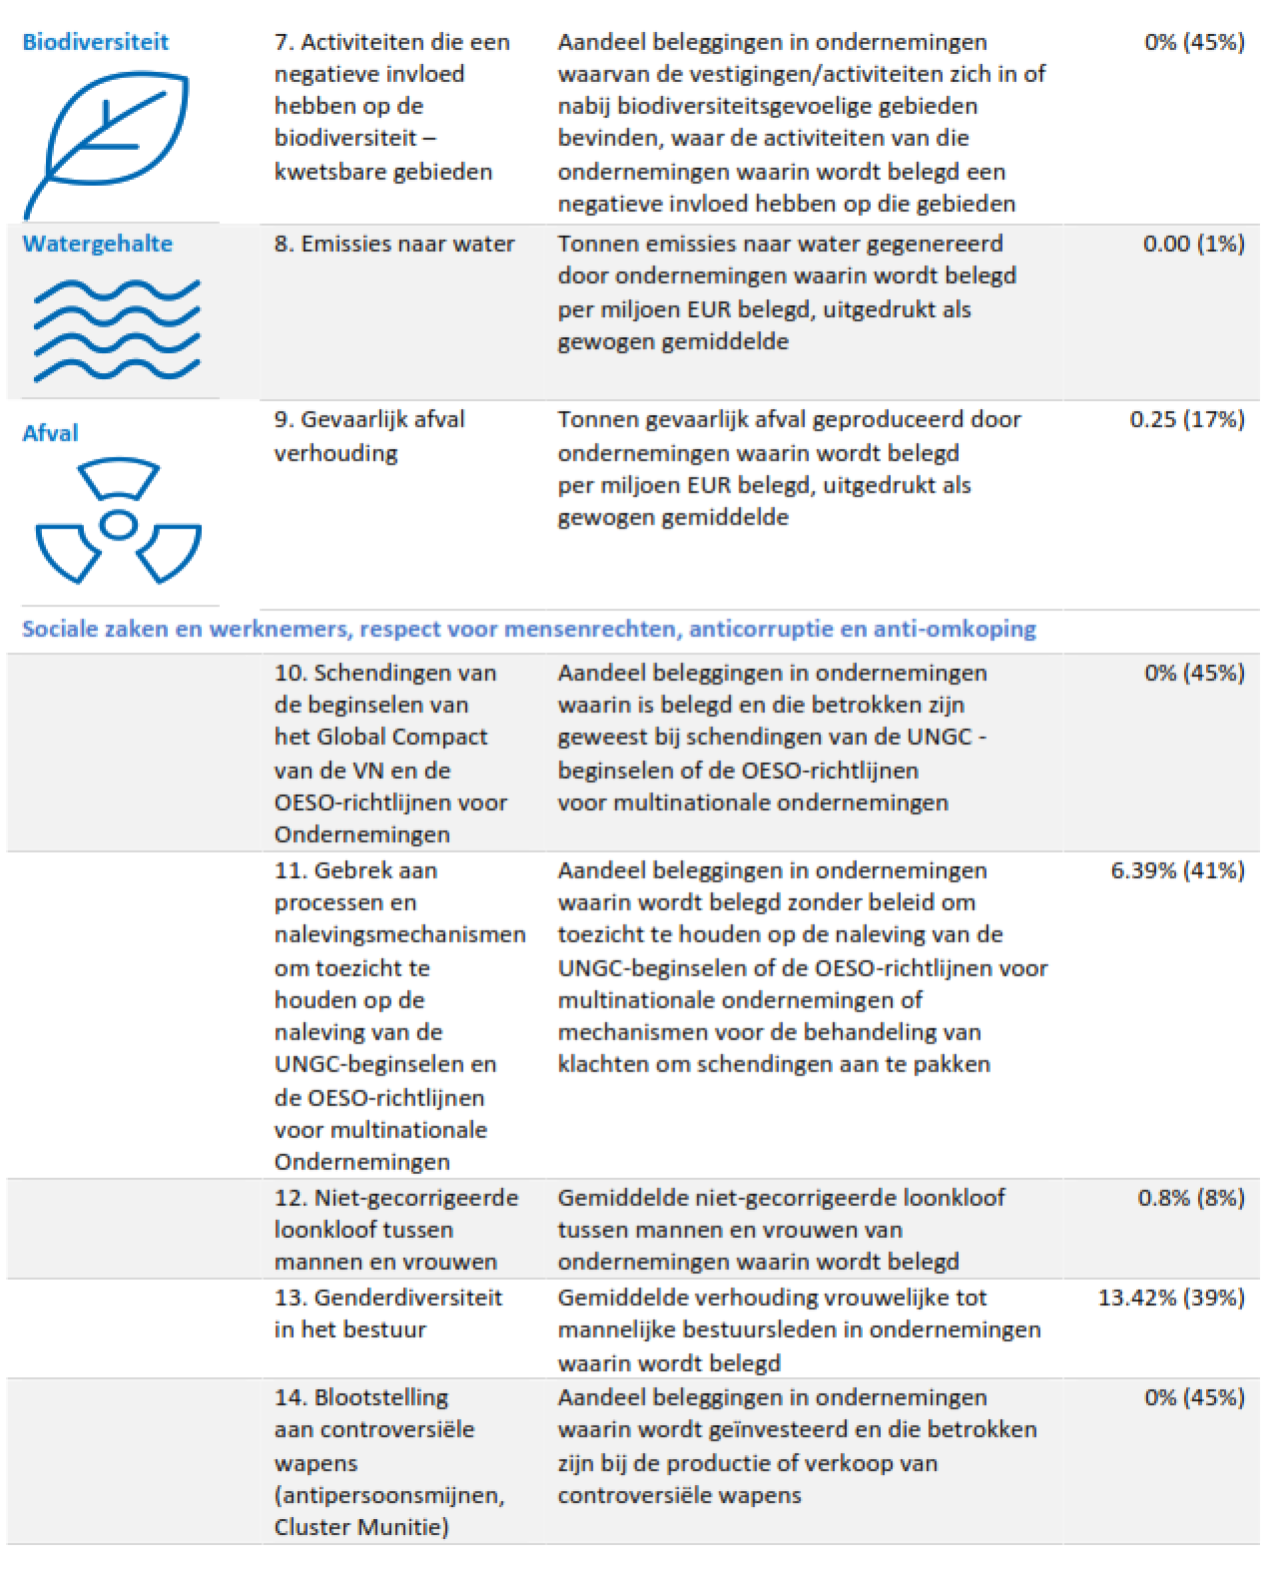
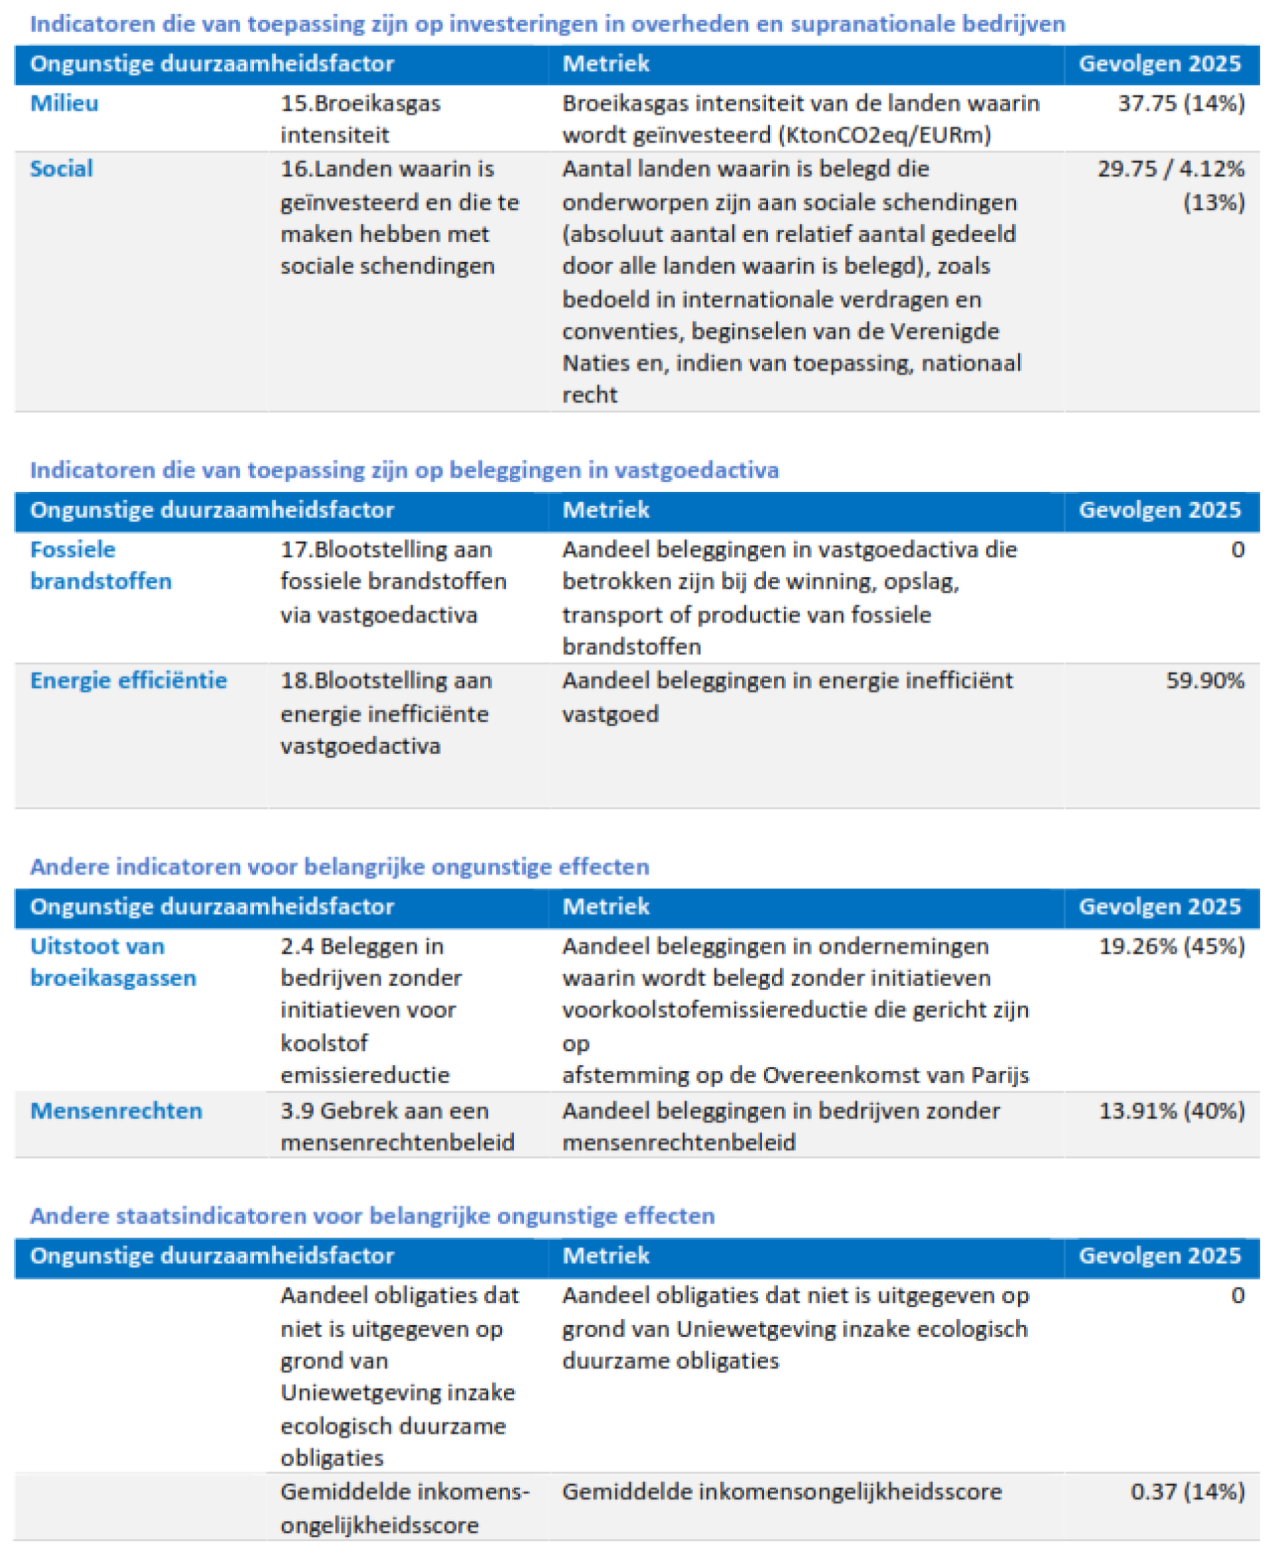
PAI’s zijn een gemiddelde van vier kwartalen. Vanaf 2024 zijn cash en derivaten opgenomen volgens aanvullende regelgevende richtlijnen.
PAI-gegevens zijn beschikbaar op het niveau van de uitgevende instelling. Om te rapporteren over de PAI’s is een doorkijk nodig.
De berekening van bovenstaande PAI-statistieken volgt uit de technische richtsnoeren van de Gedelegeerde EU-verordening 2022/1288 en aanvullende informatie van de gepubliceerde Q&A's (inclusief JC 2022 47 en JC 2022 62) en gebruikt waar beschikbaar gegevens van onze externe dataleverancier als input. In het geval van onze hypotheekproducten worden de PAI-gegevens aangeleverd door Aegon Hypotheken BV en ASR Levensverzekering N.V..
Volgens aanvullende richtlijnen van de toezichthouder worden de PAI's die worden weergegeven als portefeuille gewogen gemiddelde vanaf 2023 berekend door de absolute metriek te delen door alle beleggingen waarvoor een PAI theoretisch van toepassing is, inclusief investeringen waarvoor deze PAI mogelijk niet relevant is (zoals staatsobligaties). Voor de rapporten vóór 2023 werd de absolute metriek gedeeld door de som van de relevante beleggingen waarvoor deze PAI relevant was (bijv. voor de diversiteit van het bestuur zouden we bedrijven waarin wordt geïnvesteerd wel meenemen, maar staatsobligaties niet).
De dekkingspercentages houden rekening met alle investeringen binnen de portefeuille, in plaats van alleen in aanmerking komende beleggingen.Het rapporteert over de beschikbaarheid van gegevens voor alle posities, inclusief bedrijfsbelangen en staatsobligaties. De dekking wordt uitgedrukt als een percentage, dat het aandeel van posities met beschikbare gegevens per PAI-indicator vertegenwoordigt. De gerapporteerde dekkingsstatistieken zijn een gemiddelde van vier kwartalen.
Alle rechten op de door Institutional Shareholder Services Inc. en haar gelieerde ondernemingen (ISS) verstrekte informatie berusten bij ISS en/of haar licentiegevers. ISS geeft geen uitdrukkelijke of impliciete garanties van welke aard dan ook en is niet aansprakelijk voor eventuele fouten, weglatingen of onderbrekingen in of in verband met enige door ISS verstrekte gegevens.
Externe ESG-gegevensleveranciers zijn geselecteerd als gegevensbronnen voor deze openbaarmaking over Principiële Nadelige Effecten. Voor bepaalde nadelige duurzaamheidsindicatoren is een beperkte hoeveelheid gegevens beschikbaar of helemaal niet beschikbaar(bijvoorbeeld voor ABS-instrumenten). De verhouding van geschatte versus gerapporteerde gegevens zal variëren per elk onderliggend gegevenspunt dat nodig is voor de berekening van die ESG-metriek. Voor bepaalde metrieken stellen externe ESG-gegevensleveranciers verdere informatie beschikbaar over de onderliggende gegevens, waarbij de bron van de gegevens wordt aangegeven: schatting op basis van een eigen model of publicaties door de uitgever.Bovendien kunnen gegevens die uit openbare bronnen zijn verkregen, ook tot op zekere hoogte geschat worden. De hier verstrekte informatie is deels gebaseerd op informatie van derden die niet onafhankelijk is geverifieerd door Aegon Investment Management B.V.. Aegon Investment Management B.V. heeft de rapporten van de huidige gegevensleverancier over de berekeningsmethodologie, gegevenskwaliteit en -zekerheid beoordeeld. De externe leveranciers bieden de garantie dat alle commercieel redelijke stappen worden ondernomen om naleving van een kwaliteitskader te garanderen. Aegon Investment Management B.V. gelooft dat het document op het moment van schrijven nauwkeurig is, maar het kan zonder kennisgeving worden gewijzigd. Gegevens toegeschreven aan een derde partij(“Gegevens van Derden”) zijn eigendom van die derde partij en/of andere leveranciers (de “Gegevenseigenaar”) en worden door Aegon Investment Management B.V. gebruikt onder licentie. Gegevens van Derden: (i) mogen niet gekopieerd of verspreid worden; en (ii) er wordt geen garantie gegeven dat ze nauwkeurig, volledig of tijdig zijn. Niemand van de Gegevenseigenaar, Aegon Investment Management B.V. of enige andere persoon verbonden aan, of van wie Aegon Investment Management B.V. Gegevens van Derden betrekt, is aansprakelijk voor verliezen of aansprakelijkheden die voortvloeien uit het gebruik van Gegevens van Derden.
 Wat waren de grootste beleggingen van dit financiële product?
De lijst bevat de beleggingen die het grootste aandeel beleggingen van het financiële product vormen tijdens de referentieperiode, te weten 2023.
| Grootste aandeel beleggingen | Sector | % Activa | Land |
|---|---|---|---|
| AEGON Hypotheken BV | Hypothecaire producten | 19,55 | Nederland |
| Federal Republic of Germany | Overheid | 4,63 | Duitsland |
| Staat der Nederlanden | Overheid | 2,34 | Nederland |
| NVIDIA Corporation | Informatietechnologie | 1,71 | Verenigde Staten |
| European Union | Overig | 1,23 | Supranationaal |
| Alphabet Inc. | Telecommunicatiediensten | 1,11 | Verenigde Staten |
| Apple Inc. | Informatietechnologie | 1,08 | Verenigde Staten |
| CBRE | Hypothecaire producten | 1,03 | Nederland |
| Microsoft Inc. | Informatietechnologie | 0,96 | Verenigde Staten |
| Stichting Administratiekantoor Vesteda | Overig | 0,89 | Nederland |
| Amazon.com, Inc. | Cyclische goederen | 0,88 | Verenigde Staten |
| Meta Platforms | Informatietechnologie | 0,82 | Verenigde Staten |
| Frankrijk | Overheid | 0,70 | Frankrijk |
| Bouwinvest | Vastgoed | 0,69 | Nederland |
| Netflix Inc. | Informatietechnologie | 0,67 | Verenigde Staten |
De top 15 participaties zijn samengesteld op basis van directe participaties in emittenten en onderliggende investeringen van fondsen. Dit waar informatie beschikbaar was.
 Wat was het aandeel duurzaamheidsgerelateerde beleggingen?
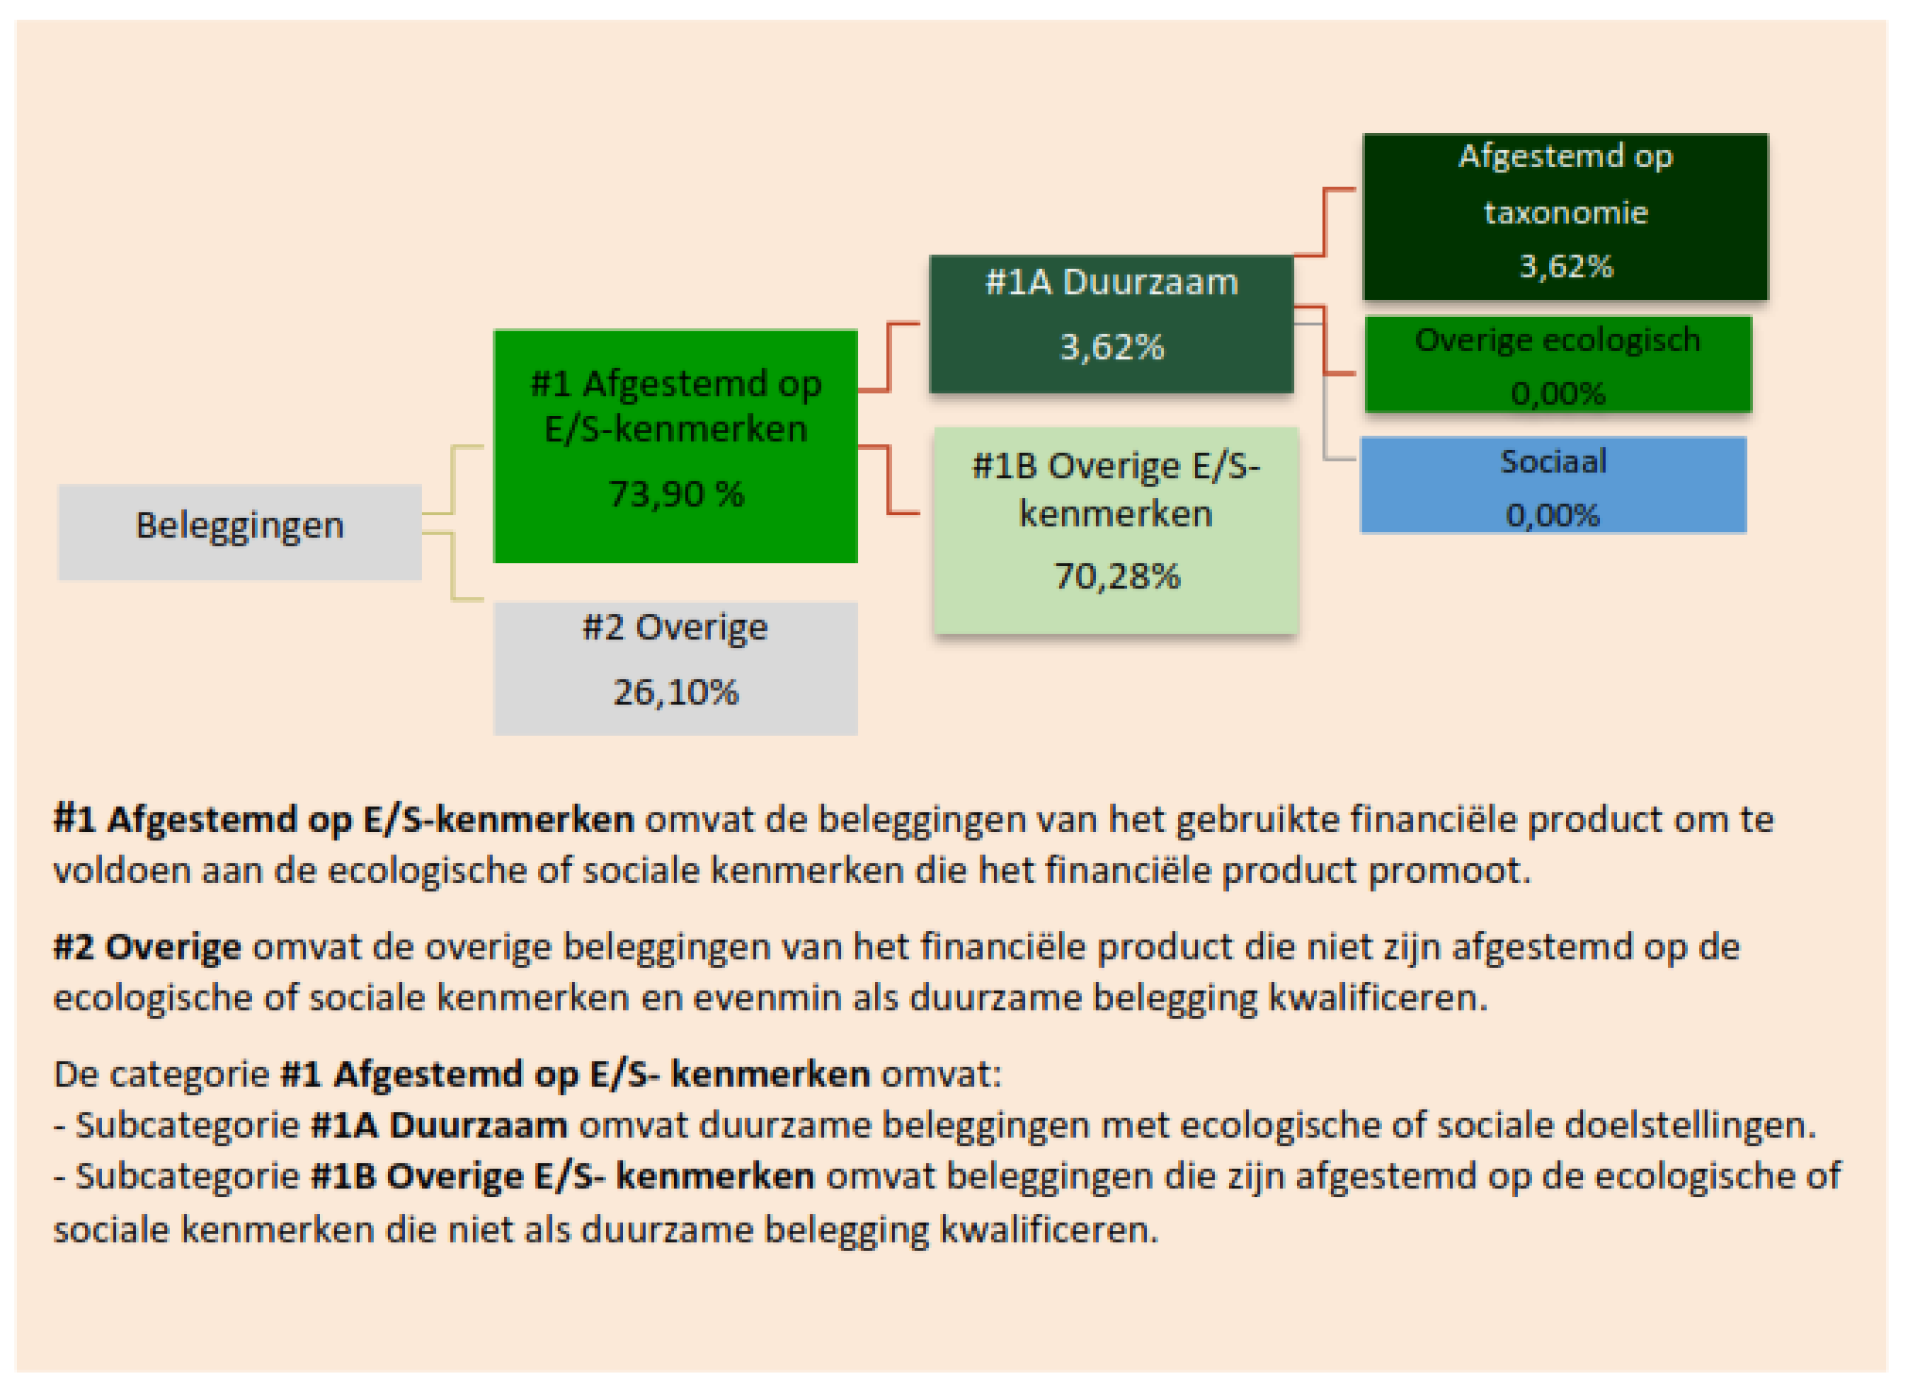
De activa-allocatie beschrijft het aandeel beleggingen in bepaalde activa.
| Sector | % Activa |
|---|---|
| Hypothecaire producten | 19,55 |
| Overheid | 16,58 |
| Financiële diensten | 12,08 |
| Informatietechnologie | 10,2 |
| Beleggingsfondsen | 9,07 |
| Industrie | 5,42 |
| Cyclische goederen | 5,37 |
| Overig | 4,92 |
| Telecommunicatiediensten | 4,91 |
| Gezondheidszorg | 3,46 |
| Niet-cyclische goederen | 2,87 |
| Vastgoed | 2,77 |
| Nutsbedrijven | 1,16 |
| Materialen | 0,87 |
| Energie | 0,77 |
Het is mogelijk dat de sectortoewijzing niet 100% bedraagt. Er kunnen beleggingen zijn die niet aan een sector kunnen worden toegewezen (bv. derivaten).
 In welke mate waren de duurzame beleggingen met een milieudoelstelling afgestemd op de EU-taxonomie?
Het percentage duurzame beleggingen conform de EU-Taxonomie is beperkt voor dit product. Dit is geconcludeerd nadat de huidige participaties beoordeeld zijn op basis van daadwerkelijk gerapporteerde data.
Om te voldoen aan de EU Taxonomie, omvatten de criteria voor fossiel gas onder meer emissiebeperkingen en omschakeling op volledig hernieuwbare energie of koolstofarme brandstoffen tegen eind 2035. Voor kernenergie omvatten de criteria uitgebreide regels voor veiligheid en afvalbeheer.
Faciliterende activiteiten kunnen direct andere activiteiten inschakelen om een substantiële bijdrage te leveren aan een milieudoelstelling.
Transitionele activiteiten zijn activiteiten waarvoor onder andere nog geen koolstofarme alternatieven beschikbaar zijn en broeikasgasemissieniveaus die overeenkomen met de beste uitvoering.
Ja
In fossiel gas
In kernenergie
Nee
De onderstaande grafieken tonen in groen het percentage beleggingen dat was afgestemd op de EU- taxonomie. Aangezien er geen geschikte methode is om te bepalen of overheidsobligaties zijn afgestemd op de taxonomie*, toont de eerste grafiek de afstemming op de taxonomie voor alle beleggingen van het financiële product, met inbegrip van overheidsobligaties, terwijl de tweede grafiek de afstemming op de taxonomie toont voor uitsluitend de beleggingen van het financiële product anders dan in overheidsobligaties.
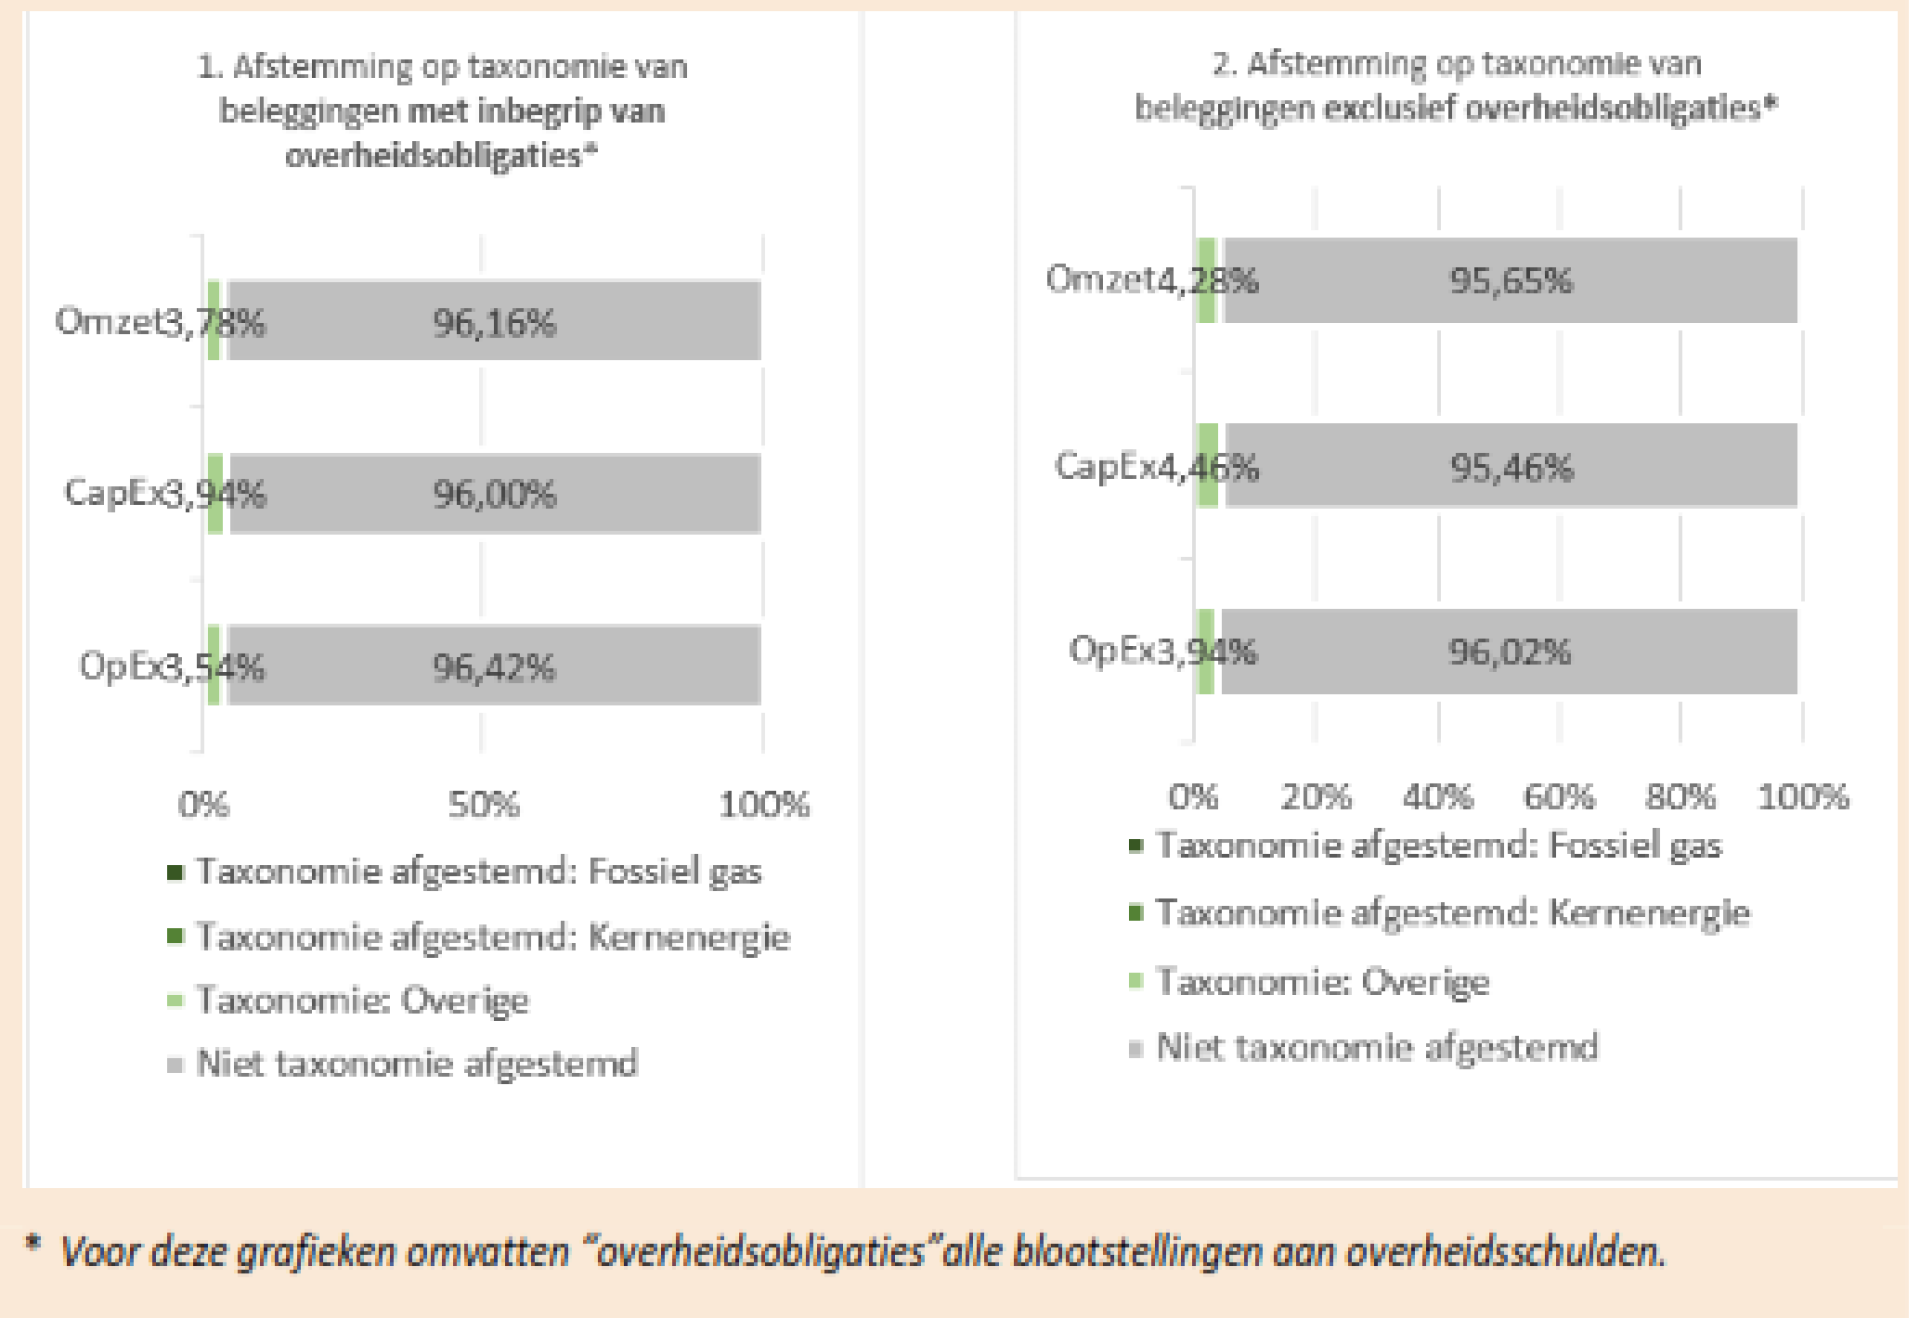
Vanwege een te klein percentage niet opgenomen in de grafiek:
Omzet: Taxonomie afgestemd: Kernenergie 0,05% incl overheid, 0,07% excl overheid
CapEx: Taxonomie-afgestemd: Kernenergie 0,05% incl overheid, 0,07% excl overheid
CapEx: Taxonomie-afgestemd: Fossiel gas 0,01% incl overheid, 0,01% excl overheid
OpEx: Taxonomie-afgestemd: Kernenergie 0,03% incl overheid, 0,04% excl overheid
[1] Fossiele gas- en/of nucleair gerelateerde activiteiten voldoen alleen aan de EU Taxonomie als ze bijdragen aan het beperken van de klimaatverandering(“klimaatveranderingsmitigatie”) en geen ernstige afbreuk doen aan de doelstelling van de EU Taxonomie - zie toelichting in het blauwe vak. De volledige criteria voor economische activiteiten op basis van fossiel gas en kernenergie die voldoen aan de EU Taxonomie zijn vastgelegd in Gedelegeerde Verordening (EU) 2022/1214 van de Europese Commissie.
Op de taxonomie afgestemde activiteiten worden uitgedrukt als aandeel van:
| Financiele kengetallen | Activiteitstype | Aandeel in investeringen % |
|---|---|---|
| Omzet | Transition | 0,07% |
| Omzet | Enabling | 0,81% |
| CapEx | Transition | 0,09% |
| CapEx | Enabling | 0,90% |
| OpEx | Transition | 0,07% |
| OpEx | Enabling | 0,91% |
Het percentage investeringen dat is afgestemd op de EU-taxonomie is gestegen van 3,09% in 2024 naar 3,62%.
 Wat was het minimumaandeel duurzame beleggingen met een ecologische doelstelling die niet op de EU-taxonomie zijn afgestemd?
N.v.t
 Wat was het minimumaandeel van sociaal duurzame beleggingen?
N.v.t
 Welke beleggingen zijn opgenomen in "Overige"? Waarvoor waren deze bedoeld en waren er ecologische of sociale minimumwaarborgen?
Het pensioenfonds heeft met het oog op een efficiënt portefeuillebeheer belegd in overige beleggingen, bijvoorbeeld private equity, vastgoed, derivaten en liquide middelen. Deze overige beleggingen zijn op een best-effort basis onderworpen aan de generieke milieu- of sociale criteria van het pensioenfonds. Derivaten zijn uitsluitend gebruikt voor efficiënt portefeuillebeheer en voor het beperken van risico’s in overeenstemming met de Pensioenwet.
 Welke maatregelen zijn er in de referentieperiode getroffen om aan de ecologische en/of sociale kenmerken te voldoen?
zijn duurzame beleggingen met een milieudoelstelling die geen rekening houden met de criteria voor ecologisch duurzame economische activiteiten in het kader van de Verordening (EU) 2020/852.
Dit financieel product heeft beleggingen in emittenten vermeden waarvan is vastgesteld dat zij aanzienlijke negatieve gevolgen hebben voor de biodiversiteit, het milieu, de mensenrechten en gezondheid. Daarnaast is er een dialoog gevoerd met ondernemingen die gescreend zijn op de door ons vastgestelde criteria om deze ondernemingen te bewegen tot verandering op de geïdentificeerde tekortkomingen. Dit is bereikt door zich te houden aan de uitsluitingenlijst en het engagementbeleid zoals beschreven in het Beleid Maatschappelijk Verantwoord Beleggen.
 Hoe heeft dit financiële product gepresteerd ten opzichte van de referentiebenchmark?
Referentiebenchmarks zijn indices waarmee wordt gemeten of het financiële product voldoet aan de ecologische of sociale kenmerken die dat product promoot.
Er is geen referentie-benchmark gedefinieerd als referentie voor de milieu- of sociale kenmerken die door dit financieel product worden gepromoot.
N.v.t
N.v.t
N.v.t
N.v.t
De mate waarin we beleggingsrisico’s accepteren is met de sociale partners afgestemd en vastgelegd in de risicohouding. De risicohouding is ook afgestemd op onze missie, visie en doelstellingen. De vastlegging van de risicohouding vindt plaats op basis van een voorgeschreven methodiek. Die is hieronder voor de verschillende onderdelen van de pensioenregeling opgenomen.
De risicohouding voor de lange termijn toetst of we in staat zijn voor de lange termijn onze ambitie te halen. Het pensioenresultaat laat zien in welke mate we naar verwachting een voor prijsstijgingen gecorrigeerd pensioen kunnen uitkeren. Deze wettelijk voorgeschreven risicohouding wordt getoetst in de haalbaarheidstoets. Daarbij wordt ook gekeken of het pensioenresultaat in een slechtweerscenario niet te ver achterblijft.
In 2024 hebben wij voor het laatst een reguliere haalbaarheidstoets uitgevoerd. In de tabel hieronder zijn de grenzen voor de risicohouding van de middelloonregeling weergegeven.
| Ondergrenzen vanuit beleid | |
|---|---|
| Vanuit VEV-niveau | 90% |
| Vanuit feitelijke financiële positie | 92% |
| Maximaal aanvaardbare afwijking (verschil tussen verwacht en worst case) |
35% |
De risicohouding op korte termijn laat zien of we genoeg vermogen hebben om negatieve financiële schokken te kunnen opvangen. Dit wordt uitgedrukt in een percentage van het vereist eigen vermogen (VEV). Ons VEV was op 31 december 2023 (inclusief BPR/IPS-kapitaal) 16,5%. Het VEV is met de door De Nederlandsche Bank voorgeschreven methode vastgesteld. Het geeft de omvang aan van het eigen vermogen waarover we ten minste zouden moeten beschikken. Dit komt overeen met een dekkingsgraad van 116,5%. Met onze actuele dekkingsgraad per eind 2023 van 122,8% voldoen we hieraan.
De risicohouding in de opbouwfase in de BPR/IPS-regeling voor de stabiele en variabele uitkering wordt uitgedrukt in de maximaal aanvaardbare afwijking van het pensioen op de pensioendatum (in reële termen). Zie de tabel hieronder. De berekeningen zijn gemaakt op basis van de wettelijk voorgeschreven Uniforme Reken Methode (URM). Hierbij schrijft de toezichthouder naast de rekenregels ook voor met welke scenario’s gerekend moet worden. De risicohouding in de uitkeringsfase van de variabele uitkering wordt uitgedrukt in de maximaal aanvaardbare afwijking in de pensioenuitkering jaar op jaar in het slechtweerscenario (in nominale termen).
| Leeftijd | Stabiele uitkering | Variabele uitkering |
|---|---|---|
| tot 38 jaar | 53% | 57% |
| 38 - 47 jaar | 54% | 57% |
| 48 - 57 jaar | 46% | 52% |
| 58 - 67 jaar | 33% | 42% |
| 12% |
|---|