Start met lezen
Lees verder
Meer informatie over "Start met lezen"
Bestuursverslag
Lees het bestuursverslag
Meer informatie over "Bestuursverslag"
Jaarrekening
Bekijk de jaarrekening
Meer informatie over "Jaarrekening"
Het jaarverslag in pdf
Het jaarverslag is online te lezen. Het is ook mogelijk een pdf te downloaden.
Kerncijfers
Verhuureenheden ultimo 2025
| Aantal in eigendom DAEB | Aantal in eingendom niet-DAEB | Totaal aantal in eigendom | |
|---|---|---|---|
| Zelfstandige huurwoningen | |||
| - tot kwaliteitskortingsgrens | 3.218 | 27 | 3.245 |
| - van kwaliteitskortingsgrens tot 2e aftoppingsgrens | 23.831 | 409 | 24.240 |
| - van 2e aftoppingsgrens tot DAEB-huurgrens | 6.288 | 517 | 6.805 |
| - DAEB-huurgrens | 553 | 2.235 | 2.788 |
| Totaal aantal huurwoningen | 33.890 | 3.188 | 37.078 |
| Onzelfstandig overige woongelegenheden | 852 | 108 | 960 |
| Totaal woongelegenheden | 34.742 | 3.296 | 38.038 |
| Parkeergelegenheden | 6.050 | ||
| Bedrijfsruimtes/winkels | 569 | ||
| Maatschappelijk bezit | 6 | ||
| Overig bezit | 1.099 | ||
| Totaal niet-woongelegenheden | 7.724 | ||
| Totaal verhuureenheden | 45.762 |
Financieel ultimo 2025
| Huuropbrengsten in miljoenen (2024: € 286,6 miljoen) |
€ 302,9 |
|---|---|
| Huurderving (2024: 1,8%) |
2,1% |
| Kasstroom operationele activiteiten in miljoenen (2024: € 42,6 miljoen) |
€ 40,3 |
| Leningenportefeuille in miljoenen (2024: € 2.251 miljoen) |
€ 2.295 |
| Gemiddeld rentepercentage (2024: 3,0%) |
2,9% |
| Eigen vermogen in miljoenen (2024: € 4.502 miljoen) |
€ 4.998 |
| Vastgoed in exploitatie in miljoenen (2024: € 6.638 miljoen) |
€ 7.327 |
| Waardeverandering vastgoed in exploitatie (2024: 9,0%) |
10% |
| Waardeverandering vastgoed in exploitatie in miljoenen (2024: € 476 miljoen) |
€ 461 |
| Beleidswaarde in miljoenen (2024: € 4.292 miljoen) |
€ 4.630 |
Aedes-benchmark 2025
| Huurdersoordeel (2024: B) B |
Bedrijfslasten (2024: B) B |
Onderhoud (2024: B) B |
Duurzaamheid (2024: B) B |
||||
|---|---|---|---|---|---|---|---|
| Nieuwe huurder (gemiddelde sector: 7,9) |
8,2 | Bedrijfslasten per vhe (gemiddelde sector: € 1.097 per vhe) |
€ 1.067 | Instandhoudingskosten 5-jarig per vhe (gemiddelde sector: € 3.960 per vhe) |
€ 4.188 | Primair fossiel energieverbruik (EP2) (gemiddelde sector: 171,7 kWh/m²) |
172,2 kWh/m² |
| Huurder met reparatieverzoek (gemiddelde sector: 8,1) |
7,9 | Technische woningkwaliteit (EP2) (gemiddelde sector: 171,7 kWh/m2) |
172,2 kWh/m² | CO₂-uitstoot gas per kg/m² (gemiddelde sector: 15,0) |
14,8 | ||
| Vertrokken huurder (gemiddelde sector: 7,4) |
7,7 | Ervaren woningkwaliteit huurder (gemiddelde sector: 6,9) |
7,1 | Isolatieprestatie (gemiddelde sector: 33,3 kWh/m²) |
39,3 kWh/m² | ||
Financiële ratio’s ultimo 2025
| Norm | ||
| Eigen vermogen | DAEB: 50,0% N-DAEB: 61,4% Solvabiliteitsratio |
Aw/WSW DAEB: >30% N-DAEB: >30% |
| Vreemd vermogen | DAEB: 53,7% / N-DAEB: 35,9% Loan-to-value |
Aw/WSW DAEB: <70% N-DAEB: <70% |
| Kasstromen | DAEB: 1,43 / N-DAEB: 2,46 Interest Coverage Ratio |
Aw/WSW DAEB: >1,40 N-DAEB: >1,80 |
| Onderpand | DAEB: 36,1% / N-DAEB: 33,6% Dekkingsratio |
Aw/WSW DAEB: <70% N-DAEB: <70% |
| Duurzaam prestatiemodel | DAEB: 0,66% / N-DAEB: 1,46% Instandhouding Bestaand Bezit Ratio (IBBR) |
Intern DAEB: >1 N-DAEB: >1 |
Organisatie ultimo 2025
| 2025 | 2024 | |
|---|---|---|
| Aantal medewerkers | 487 | 473 |
| Gemiddeld fte: | 457 | 440 |
| Aandeel mannen: | 56% | 56% |
| Aandeel vrouwen: | 44% | 44% |
| Gemiddelde deeltijdfactor: | 0,94 | 0,95 |
| Gemiddelde leeftijd: | 47 jaar | 47 jaar |
| Gemiddelde lengte dienstverband: | 9 jaar | 9,2 jaar |
| Ziekteverzuim: | 7,12% | 6,46% |
| Instroom aantal medewerkers: | 58 | 59 |
| Doorstroom aantal medewerkers: | 34 | 42 |
| Uitstroom aantal medewerkers: | 54 | 47 |
Samenvatting
Een jaar van verbeteren, bouwen en verbinden
2025 was voor Staedion een jaar van herijking, verder bouwen en samenwerking. Ondanks de druk op de woningmarkt, de roerige buitenwereld en onze interne verbeteropgaven verbeterden we onze woningen, realiseerden we nieuwbouwwoningen en investeerden we in tal van leefbaarheidsprojecten. Tijdens ons 25-jarig jubileum hebben we de verbondenheid met huurders en partners gevierd. Samenwerking blijft de basis om de uitdagingen van 2026 het hoofd te bieden.
Vergroten van het woningaanbod
In 2025 zetten we stevig in op het uitbreiden en vernieuwen van de woningvoorraad. Met 665 opgeleverde nieuwbouwwoningen en nog eens 326 woningen in aanbouw is een belangrijke stap gezet richting de groeiambitie. De projecten in Den Haag, Pijnacker-Nootdorp en Westland sluiten aan op de behoefte aan duurzame, toekomstbestendige woningen voor verschillende doelgroepen. Naast nieuwbouw investeerden we €36,9 miljoen in renovaties.
Veerkracht en leefbaarheid versterken
We voerden in 2025 170 leefbaarheidsprojecten uit voor een bedrag van €3,6 miljoen. We werkten intensief samen met bewoners, gemeenten en partners en ontwikkelden onder andere nieuwe wijkvisies. Pilots zoals meldmaatje en Apptimize lieten zien hoe participatie en datagedreven werken bijdragen aan een betere leefomgeving. Ook op het gebied van wonen en zorg werden stappen gezet: van het ondersteunen van senioren bij doorstroming tot het verkennen van nieuwe woon(zorg)concepten.
Woningen van goede kwaliteit
Ook in 2025 bleven we investeren in veilige, gezonde en kwalitatief goede woningen. We maakten ongeveer 750 woningen brandveiliger en investeerden in ventilatie en isolatie om het binnenklimaat van woningen te verbeteren. Het schimmelpreventieteam hielp huurders bij vocht- en schimmelproblemen en gaf waar nodig voorlichting.
Duurzaamheid
We verbeterden ruim 900 woningen met een energielabel E, F of G en op diverse complexen plaatsten we collectieve zonnepanelen. Ook voerden we klimaatadaptieve maatregelen uit, zoals het aanbrengen van groene daken en waterbuffering om zo bij te dragen aan een toekomstbestendige leefomgeving. Via het programma BeHaaglijker Wonen werden duizenden huishoudens geholpen met energiebesparende maatregelen en advies.
Betaalbaar en passend wonen
Staedion verhuurde in 2025 ruim 2.000 woningen aan nieuwe huurders, waarvan het overgrote deel in het sociale segment. De norm voor passend toewijzen (95%) haalden we met 96,6% ruimschoots. Doorstroming werd gestimuleerd, onder andere door senioren te begeleiden naar toegankelijke woningen. Ook werden nieuwe vormen van woningdelen toegepast, zoals friendscontracten en kamergewijze verhuur aan statushouders.
Tevreden huurders
De tevredenheid van onze huurders bleef in 2025 op een goed niveau en ligt in lijn met de gemiddelde scores van andere XL-corporaties. We investeerden in begrijpelijke communicatie, onder andere via het programma Staedion schrijft, waarbij we 150 brieven herschreven naar B1-taalniveau (begrijpelijk en klantgericht). We blijven onderzoeken hoe we onze dienstverlening verder kunnen verbeteren door heldere communicatie, investeren in leefbaarheid en het tegengaan van overlast.
Organisatie, innovatie en digitalisering
De organisatie groeide in 2025, maar bleef qua formatie nog onder het gewenste niveau. De thema’s vitaliteit, duurzame inzetbaarheid en veilig werken kregen in 2025 extra aandacht. Ook bouwden we aan een stevig digitaal fundament, nam automatisering verder toe en verbeterden we onze cyberveiligheid.
Financieel gezonde organisatie
Financieel staat Staedion er solide voor. We blijven binnen de normen van Aw en WSW en kunnen daarmee blijven investeren in nieuwbouw, verduurzaming en leefbaarheid. Tegelijkertijd vraagt de financiële druk om scherpe keuzes en een duurzaam prestatiemodel.
Samenstelling bestuur
De organisatie stapte in 2025 over op een tweehoofdig bestuursmodel, bestaande uit een Chief Executive Officer (CEO) en een Chief Financial Officer (CFO). In mei 2025 namen we in goed overleg, na de eerste zittingstermijn, afscheid van de bestuurdersvoorzitter en stelden we een interim-CEO en interim-CFO aan voor de duur van één jaar. In mei 2026 namen we afscheid van hen. Na positieve adviezen van de ondernemingsraad en de huurdersvereniging en positieve zienswijzen van de Aw zijn mevrouw M.C. Heringa en de heer L.J. van Kalsbeek in mei 2026 benoemd als CEO respectievelijk CFO.
Governance en toezicht
Eind 2024 ontving de Raad van Commissarissen een melding in het kader van de klokkenluidersregeling en gaf daarom opdracht voor een governanceonderzoek. Naar aanleiding van de uitkomsten van dit onderzoek zijn we in 2025 gestart met het organisatiebrede verbeterprogramma Samen Sterker! Dit programma helpt ons om onze governance en besluitvorming te versterken en de interne samenwerking te verbeteren.
De maatschappelijke visitatie over 2021–2024 die in 2025 plaatsvond, beoordeelde Staedion positief. We behaalden uitstekende scores op leefbaarheid en wonen en zorg.
Blik op 2026
In 2026 bouwen we verder op de stevige basis die in 2025 is gelegd. De uitdagingen blijven groot, maar met de gezamenlijke inzet van huurders, medewerkers en samenwerkingspartners kijken we met vertrouwen vooruit naar het komende jaar. Een jaar waarin we opnieuw stappen zetten voor betaalbare en duurzame woningen in leefbare buurten en wijken.
Voorwoord
Een jaar van verbeteren, bouwen en verbinden
2025 was voor Staedion een jaar waarin grote uitdagingen samenkwamen. Een bestuurswisseling, het versterken van de organisatie, de nog altijd voortdurende druk op de woningmarkt en de verantwoordelijkheid om huurders en woningzoekenden in Den Haag en omstreken te blijven ondersteunen. Toch zijn we erin geslaagd om onze maatschappelijke opgaven te kunnen blijven uitvoeren.
Nieuwe bestuurssamenstelling
Eind 2024 vond een herijking plaats van het bestuursmodel en besloot de Raad van Commissarissen dat Staedion voortaan door een tweehoofdig bestuur wordt geleid: een Chief Executive Officer (CEO) en een Chief Financial Officer (CFO). De taakverdeling tussen de CEO en CFO bepaalt hoe de directies en afdelingen binnen Staedion met elkaar samenwerken.
In mei 2025 is, na de eerste zittingstermijn, afscheid genomen van de heer G.J. van Herk als bestuursvoorzitter. De heer J.J.M. Thielen en de heer D. Vrijmoet zijn vervolgens benoemd als respectievelijk interim-CEO en interim-CFO voor de duur van één jaar. In mei 2026 namen we afscheid van de heer J.J.M. Thielen en de heer D. Vrijmoet en verwelkomden we mevrouw M.C. Heringa en de heer L.J. van Kalsbeek als CEO respectievelijk CFO.
Samen Sterker!
Naar aanleiding van het governanceonderzoek van KPMG zijn we in 2025 gestart met het organisatiebrede verbeterprogramma Samen Sterker! om de governance binnen Staedion te versterken:
- we zetten in op een helder onderscheid tussen waar we beleid maken (opdrachtgevers) en waar we beleid uitvoeren (opdrachtnemers) binnen Staedion. Hierdoor is het principe van kracht en tegenkracht goed geborgd.
- we werken aan een organisatiecultuur waarin vertrouwen in elkaar, een open sfeer, prettig samenwerken en leiderschapsontwikkeling centraal staan.
- we actualiseren documenten zoals statuten en reglementen. Hierdoor worden verantwoordelijkheden duidelijker, besluitvorming transparanter en wordt de governance beter gewaarborgd.
- we zorgen voor goede informatiestromen en controlemechanismen.
Deze nieuwe koers vroeg in 2025 veel van onze medewerkers. Tegelijk is het is mooi om te zien dat steeds meer collega's zich spontaan aanmelden om eraan bij te dragen. Samen bouwen we aan een organisatie die toekomstbestendig is en het vertrouwen van huurders, partners en toezichthouders waard blijft. In 2026 ronden we het programma af.
Schaarste vraagt om creativiteit
De woningnood in Den Haag en omstreken is groter dan ooit. Wachttijden lopen op en nieuwe doelgroepen kloppen aan. Daarbij hebben bestaande huurders steeds complexere vragen. Tegelijkertijd zijn middelen zoals financiën, personeel en beschikbare woningen schaars. Dat vraagt om een corporatie die flexibel is, creatief denkt en slim omgaat met wat er wél kan. In 2025 hebben we daarom stevig ingezet op het beter benutten van onze woningvoorraad, het stimuleren van doorstroming en het onderzoeken van nieuwe woonoplossingen. Soms kan dat met kleine aanpassingen, soms vraagt het om grotere keuzes, maar altijd met het doel om zoveel mogelijk mensen een passende plek te bieden.
Betekenisvol werk
Ondanks de uitdagingen hebben we veel van de afgesproken prestaties met huurders, collega-corporaties en andere samenwerkingspartners kunnen realiseren. Daar zijn we bijzonder trots op. Zo hebben we samen met de gemeente Den Haag en onze bouwpartners belangrijke stappen gezet in de gebiedsontwikkeling Dreven, Gaarden en Zichten, ons grootste ontwikkelprogramma van de komende jaren. En leverden we nieuwbouwwoningen op in de projecten Kiem, Schaloen en Steenzicht. Daarnaast droegen we bij aan een groot aantal leefbaarheidsprojecten, variërend van het aanbrengen van muurschilderingen en het opknappen van tuinen tot het creëren van ontmoetingsplekken en speeltuintjes. Allemaal projecten die we samen met onze huurders hebben opgezet om wijken leefbaarder en veerkrachtiger te maken.
Jubileumjaar
In 2025 bestonden we 25 jaar. Met huurders, medewerkers en partners vierden we wat we een kwart eeuw samen hebben opgebouwd. Zo deelden we in de wijk taart uit met onze traktatiebus, gingen we met huurders op stap, verzorgden we een ontmoetingsdiner om huurders en buurtbewoners die zich als vrijwilligers inzetten het zonnetje te zetten en organiseerden we een congres en een symposium voor onze stakeholders.
Samenwerking als fundament
De samenwerking met huurders, gemeenten, collega-corporaties en andere partners was dit jaar intensief en waardevol. In een stad met uiteenlopende belangen en grote opgaven is het essentieel dat we elkaar weten te vinden. En dat is gelukt. Of het nu ging om prestatieafspraken, gebiedsontwikkeling of het oplossen van knelpunten: de bereidheid om samen te werken was groot. Dat waarderen we zeer en geeft vertrouwen voor de toekomst.
Tot slot
We willen alle huurders, medewerkers en samenwerkingspartners bedanken voor hun inzet dit jaar. We zijn trots op wat we in 2025 hebben bereikt. En we vertrouwen erop dat we elkaar in 2026 ook weer goed weten te vinden. Want alleen samen kunnen we de grote opgaven van deze tijd aan.
Mede namens het directieteam,
Miriam Heringa
bestuursvoorzitter Staedion
Jo van Kalsbeek
financieel bestuurder Staedion
ESG-thema's
In dit verslag staan de drie ESG-thema’s in een apart tekstvak toegelicht.
Wat is ESG?
ESG staat voor Environmental, Social en Governance. Dit zijn de drie thema's waarop bedrijven en organisaties rapporteren over hun duurzaamheid en ethische impact. ESG richt zich op milieu (zoals klimaat en energie), sociale kwesties (zoals arbeidsomstandigheden en inclusie) en goed bestuur (transparantie en ethische besluitvorming).
Waarom is ESG belangrijk?
ESG is een essentieel onderdeel van strategische bedrijfsvoering. Investeerders, klanten en regelgevers eisen steeds vaker dat bedrijven niet alleen winst maken, maar ook bijdragen aan een duurzamere toekomst. Een sterke ESG strategie helpt risico’s te beheersen, reputatie te versterken en langetermijnwaarde te creëren.
De impact van ESG
ESG heeft zowel maatschappelijke als bedrijfseconomische voordelen. Organisaties en bedrijven die ESG omarmen, trekken talent aan, versterken klantloyaliteit en vergroten hun toegang tot kapitaal. Maar bovenal draagt ESG bij aan een betere wereld, door milieuproblemen aan te pakken en sociale ongelijkheid te verminderen.
Inleiding
Staedion verhuurt woningen aan mensen die vanwege hun beperkte inkomen moeilijk zelf een woning kunnen vinden. We bieden deze mensen huurwoningen in wijken waar het prettig samenleven is. We beseffen: een veilig en betaalbaar thuis is een randvoorwaarde voor geluk en gezondheid. Maar in ons werkgebied is een tekort aan woningen in alle prijssegmenten. Tegelijkertijd staat de leefbaarheid van wijken onder druk en vraagt het leefklimaat en de energetische kwaliteit van een deel van onze woningen extra aandacht.
Met die uitdagingen voor ogen willen we optimaal maatschappelijk presteren. Dat hebben we in ons ondernemingsplan 2022-2026 primair vertaald naar twee dingen:
- het vergroten van het woningaanbod
- het versterken van veerkracht en leefbaarheid in wijken
1.1 Vergroten van het woningaanbod
In 2025 hebben we intensief gewerkt aan de uitbreiding van onze woningvoorraad. Deze ontwikkeling is nodig om te kunnen voldoen aan de grote behoefte aan extra woningen. Het sluit ook aan bij onze ambitie om de portefeuille continu te vernieuwen en beter aan te laten sluiten op de demografische en maatschappelijke ontwikkelingen. Door nieuwe en andere woningen aan ons vastgoed toe te voegen, vergroten we bovendien de differentiatie binnen onze wijken.
1.1.1 Onze (woning)portefeuille
De volgende tabel geeft een overzicht van het woningbezit van Staedion, verdeeld over verschillende prijscategorieën.
Aantal verhuureenheden per 31 december 2025
| Aantal in eigendom DAEB | Aantal in eigendom niet-DAEB | Totaal aantal in eigendom | |
|---|---|---|---|
| Zelfstandige huurwoningen | |||
| tot kwaliteitskortingsgrens | 3.218 | 27 | 3.245 |
| van kwaliteitskortingsgrens tot 2e aftoppingsgrens | 23.831 | 409 | 24.240 |
| 2e aftoppingsgrens tot liberalisatiegrens | 6.288 | 517 | 6.805 |
| vanaf liberalisatiegrens | 553 | 2.235 | 2.788 |
| Totaal zelfstandige huurwoningen | 33.890 | 3.188 | 37.078 |
| Onzelfstandige overige woongelegenheden | 852 | 108 | 960 |
| Totaal woongelegenheden | 34.742 | 3.296 | 38.038 |
| Parkeergelegenheden | 6.050 | ||
| Bedrijfsruimtes/winkels | 569 | ||
| Maatschappelijk bezit | 6 | ||
| Overig bezit | 1.099 | ||
| Totaal niet-woongelegenheden | 7.724 | ||
| Totaal verhuureenheden | 45.762 |
1.1.2 Wijzigingen in onze portefeuille
Nieuwbouw en transformatie
In 2025 investeerde Staedion € 89,9 miljoen in nieuwbouw en in transformatie van bestaand vastgoed. Dankzij de projecten zoals Kiem, Steenzicht en Schaloenstraat leverden we 665 woningen op en 253 overige eenheden, zoals parkeerplaatsen . Daarnaast zijn er nog eens 288 woningen in aanbouw die in 2026 worden opgeleverd. De woningen zijn duurzaam en toekomstbestendig.
Renovatie en sloop
In 2025 renoveerden we 231 woningen en investeerden we € 36,9 miljoen in renovaties. Voor 2026 staat de oplevering van 133 gerenoveerde woningen gepland. Voor de gebiedsontwikkeling in Dreven, Gaarden en Zichten sloopten we in 2025 33 woningen en 33 overige eenheden zoals bedrijfsruimtes voor het nieuwbouwproject Ruimzicht.
Aan- en verkoop
In 2025 verkochten we zes individuele woningen en een parkeerplaats. Ook verkochten we het kinderdagverblijf en naschoolse opvang aan de Weidevogellaan in Den Haag. De totale opbrengst van deze verkopen is € 3,7 miljoen. Deze opbrengsten investeren we in het vergroten van de woningvoorraad binnen onze kerngebieden.
Wijzigingen vastgoedportefeuille
De onderstaande tabel bevat de wijzigingen in onze vastgoedportefeuille als gevolg van sloop, nieuwbouw, aankoop en verkoop.
| DAEB 2025 | Niet-DAEB 2025 | Totaal 2025 | Totaal 2024 | Totaal 2023 | Totaal 2022 | Totaal 2021 | |
|---|---|---|---|---|---|---|---|
| Aantal verhuureenheden 1-1 | 34.349 | 10.531 | 44.880 | 44.654 | 43.436 | 43.905 | 43.952 |
| Nieuwbouw | 345 | 573 | 918 | 204 | 632 | 9 | 366 |
| Aankoop | - | - | - | 3 | 624 | 1 | 2 |
| Sloop | -33 | -33 | -66 | -74 | -96 | -85 | -542 |
| Verkoop | -6 | -3 | -9 | -16 | -25 | -269 | -29 |
| Overige mutaties (splitsing/samenvoeging) | 96 | -57 | 39 | 109 | 83 | -125 | 156 |
| Aantal verhuureenheden 31-12 | 34.751 | 11.011 | 45.762 | 44.880 | 44.654 | 43.436 | 43.905 |
 De Schaloen brengt diversiteit en ontmoeting in Moerwijk
In Moerwijk-Zuid ontwikkelt Staedion het omvangrijke nieuwbouwproject De Schaloen. Er zijn hier 208 verouderde sociale huurwoningen gesloopt om plaats te maken voor 570 nieuwe appartementen in de sociale huur, middenhuur en vrije sector.
"In 2025 leverden we vijf van de in totaal negen woonblokken op: 128 sociale huurwoningen en 217 woningen in de middenhuur en vrije sector. Ook leverden we een parkeergarage met 131 parkeerplaatsen voor de huurders uit de middenhuur en vrije sector en een van de twee binnentuinen op."
"De Schaloen is het grootste project dat we ooit in één keer hebben ontwikkeld. En daar zijn we best trots op. Het mooie is dat we met dit project niet alleen woningen toevoegen. Het draagt ook bij aan de diversiteit en leefbaarheid in de wijk. De appartementen zijn geschikt voor verschillende doelgroepen zoals gezinnen, senioren en alleenstaanden. Ook geven we bij de verhuur voorrang aan mensen die een sleutelberoep uitvoeren, zoals verpleegkundigen, leerkrachten en politiemensen. Deze mix van bewoners zorgt voor meer diversiteit in de wijk. En de binnentuinen, die openbaar zijn, dragen bij aan ontmoeting tussen bewoners.”
“De verschillende woonblokken variëren in hoogte. Hierdoor past het gebouw prachtig in de omgeving. De appartementen zijn ruim en van hoge kwaliteit en inmiddels is 95% van de opgeleverde appartementen al verhuurd. Mensen willen hier graag wonen. In 2026 leveren we de overige vier woonblokken en een tweede parkeergarage en binnentuin op.”
Liesbeth van Oort - projectmanager
1.1.3 Gebiedsontwikkeling
Staedion werkt aan meerdere gebiedsontwikkelingen in Den Haag, Pijnacker-Nootdorp en Wateringen. Deze projecten dragen bij aan het vergroten van onze woningvoorraad en het versterken van de veerkracht en leefbaarheid in wijken.
Dreven, Gaarden en Zichten - gemeente Den Haag
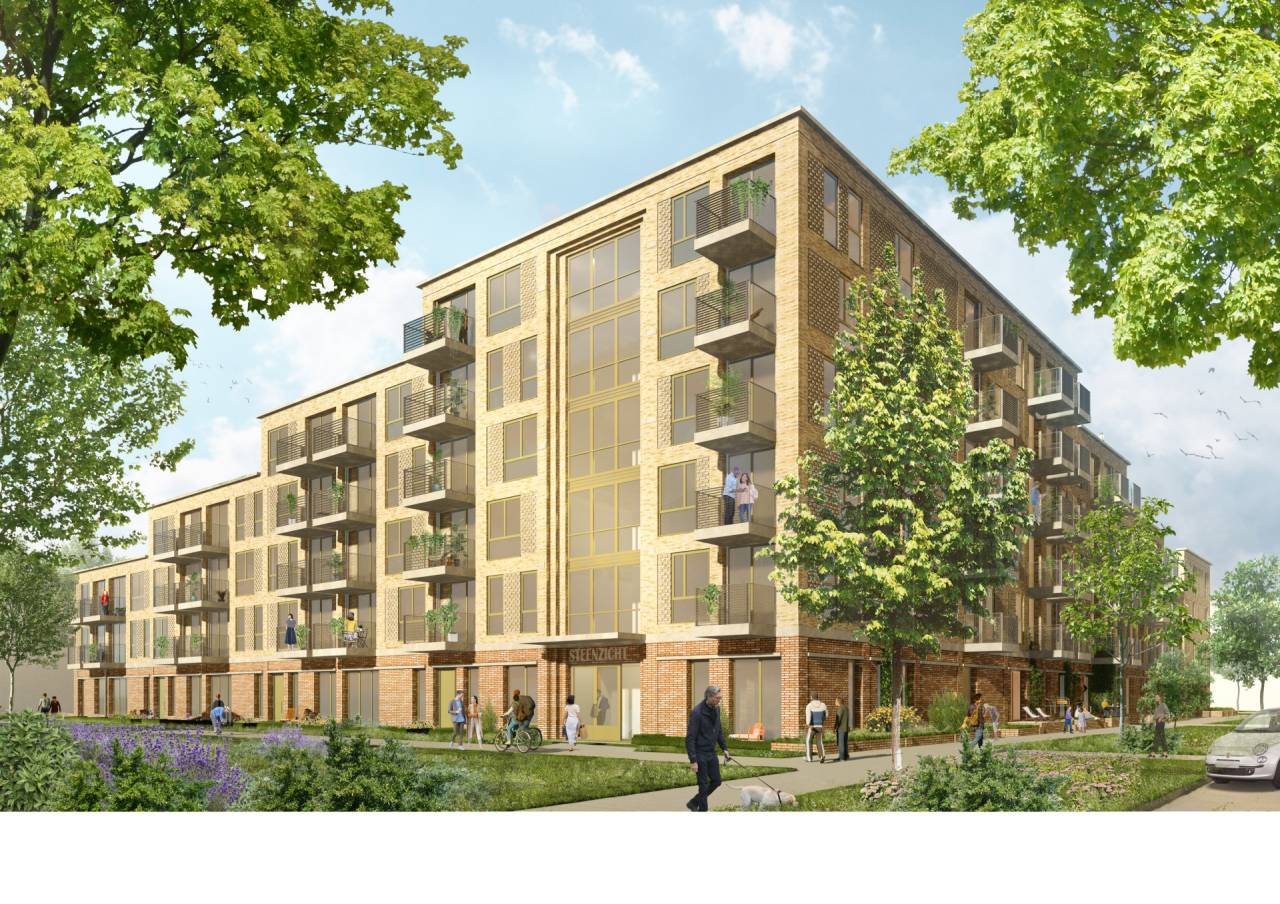
Samen met Heijmans Vastgoed en de gemeente Den Haag werkt Staedion de komende tien jaar aan de grootschalige verbetering en verduurzaming van de buurten Dreven, Gaarden en Zichten. In die tien jaar voegen we, samen met onze samenwerkingspartners, zo’n 5.500 duurzame en toegankelijke woningen toe aan deze buurten.
- Eind 2025 leverden we het deelproject Steenzicht technisch op. Hiermee leveren we een belangrijke bijdrage aan de doorstroming en herhuisvesting in de drie buurten.
- We startten in 2025 met de sloopactiviteiten voor het deelproject Ruimzicht. De sloopactiviteiten voor deelproject Zichten 2 starten vanaf 2026.
Binckhorst - gemeente Den Haag
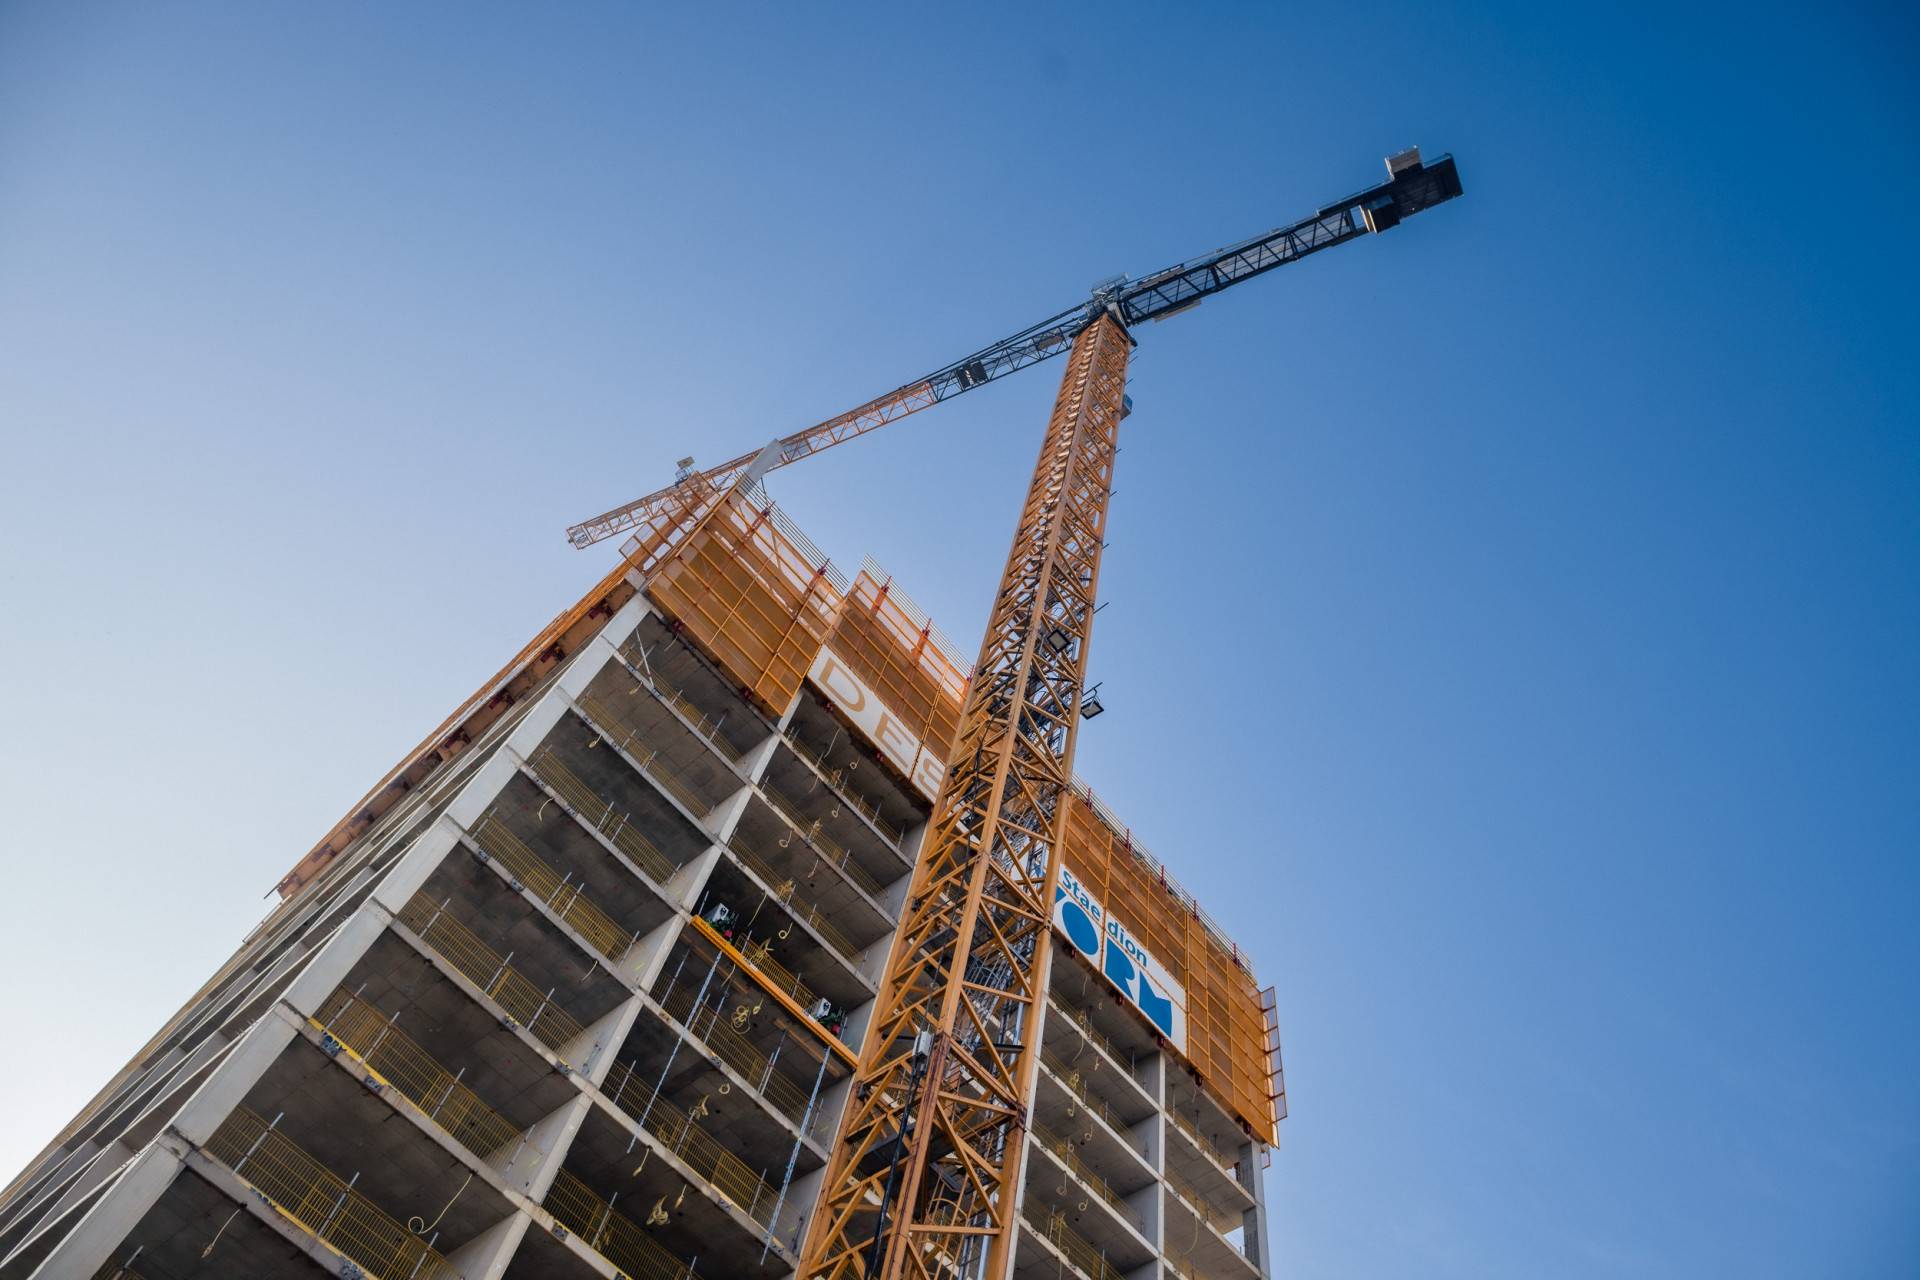
De Binckhorst ontwikkelt zich tot een levendig stadsdeel met 10.000 tot 12.500 nieuwe woningen voor diverse inkomensgroepen. Staedion levert hier, in samenwerking met VORM Ontwikkeling, een bijdrage aan met de bouw van The Blox. Een project met 360 woningen in de sociale huur, middenhuur en vrije sectorhuur. In 2024 startte de bouw en dit is in 2025 verder voortgezet. De oplevering staat gepland in 2027.
Vlietpoort - gemeente Den Haag
Staedion verkent samen met Stebru de mogelijke ontwikkeling van het project Vlietpoort, gelegen aan de Van Maanenkade nabij station Hollands Spoor, in het Central Innovation District (CID). Het plan gaat uit van circa 150-190 nieuwe appartementen, gelegen tussen het treinspoor en studentencomplex De Struyck. In 2025 overlegden we met de gemeente en ProRail over de uitgangspunten zodat het plan verder ontwikkeld kan worden. Het studentencomplex De Struyck kreeg in 2025 een extra impuls om de leefbaarheid en sociale veiligheid te verbeteren.
Hart van Nootdorp - gemeente Pijnacker-Nootdorp
Het project Hart van Nootdorp omvat de bouw van een kindcentrum in opdracht van de gemeente en 63 woningen, waarvan 52 in het sociale huursegment en 11 in de middenhuur. De bouw is eind 2024 gestart en de oplevering staat gepland voor medio 2026.
KIEM - gemeente Pijnacker-Nootdorp
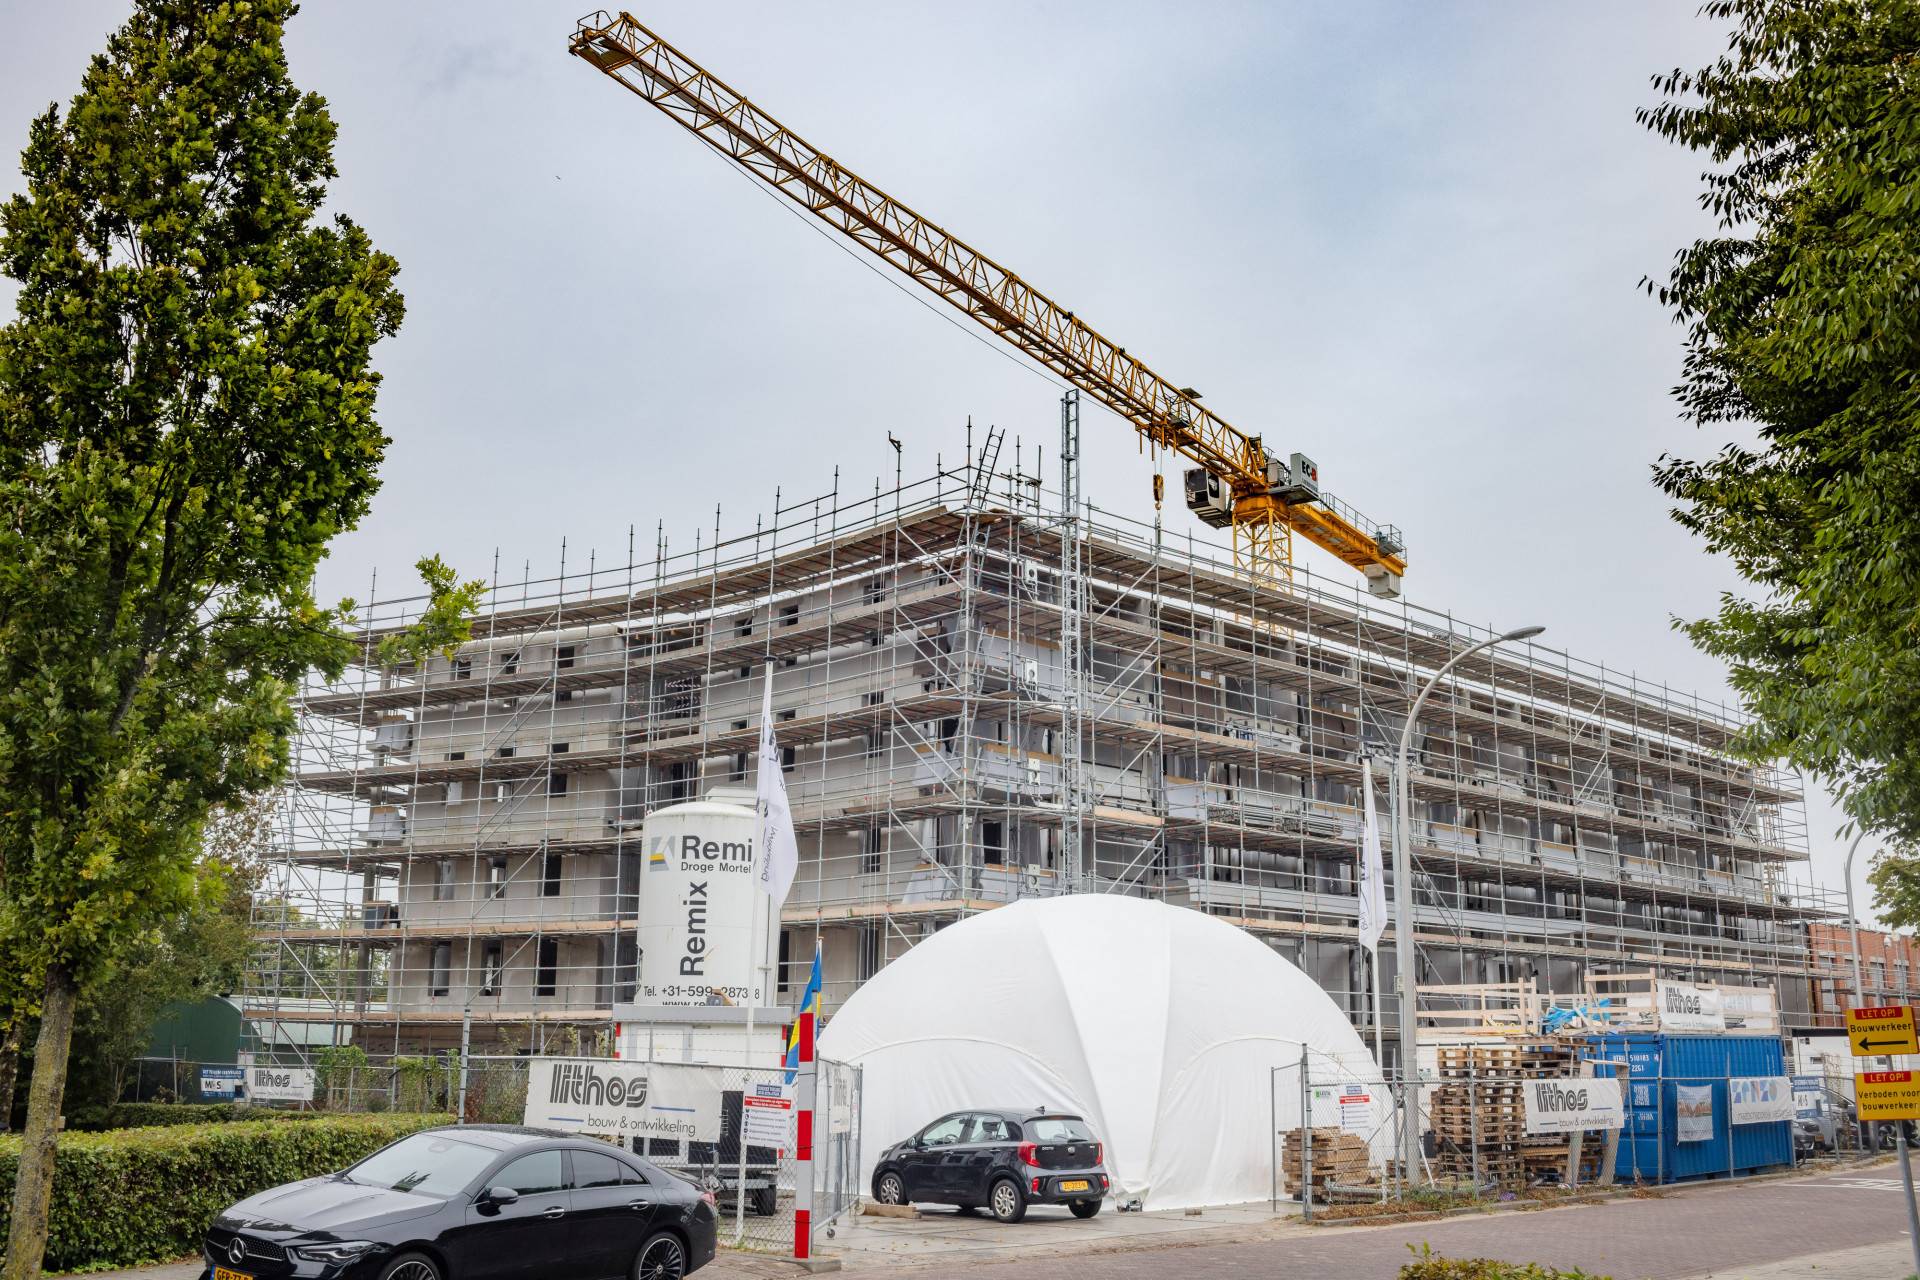
Op de locatie KIEM (voorheen De Scheg) heeft Janssen de Jong 323 woningen ontwikkeld en gerealiseerd. Staedion heeft er hier 100 van afgenomen. Deze zijn medio 2025 opgeleverd en hebben we verhuurd in het sociale segment.
Wateringen Noord - gemeente Westland
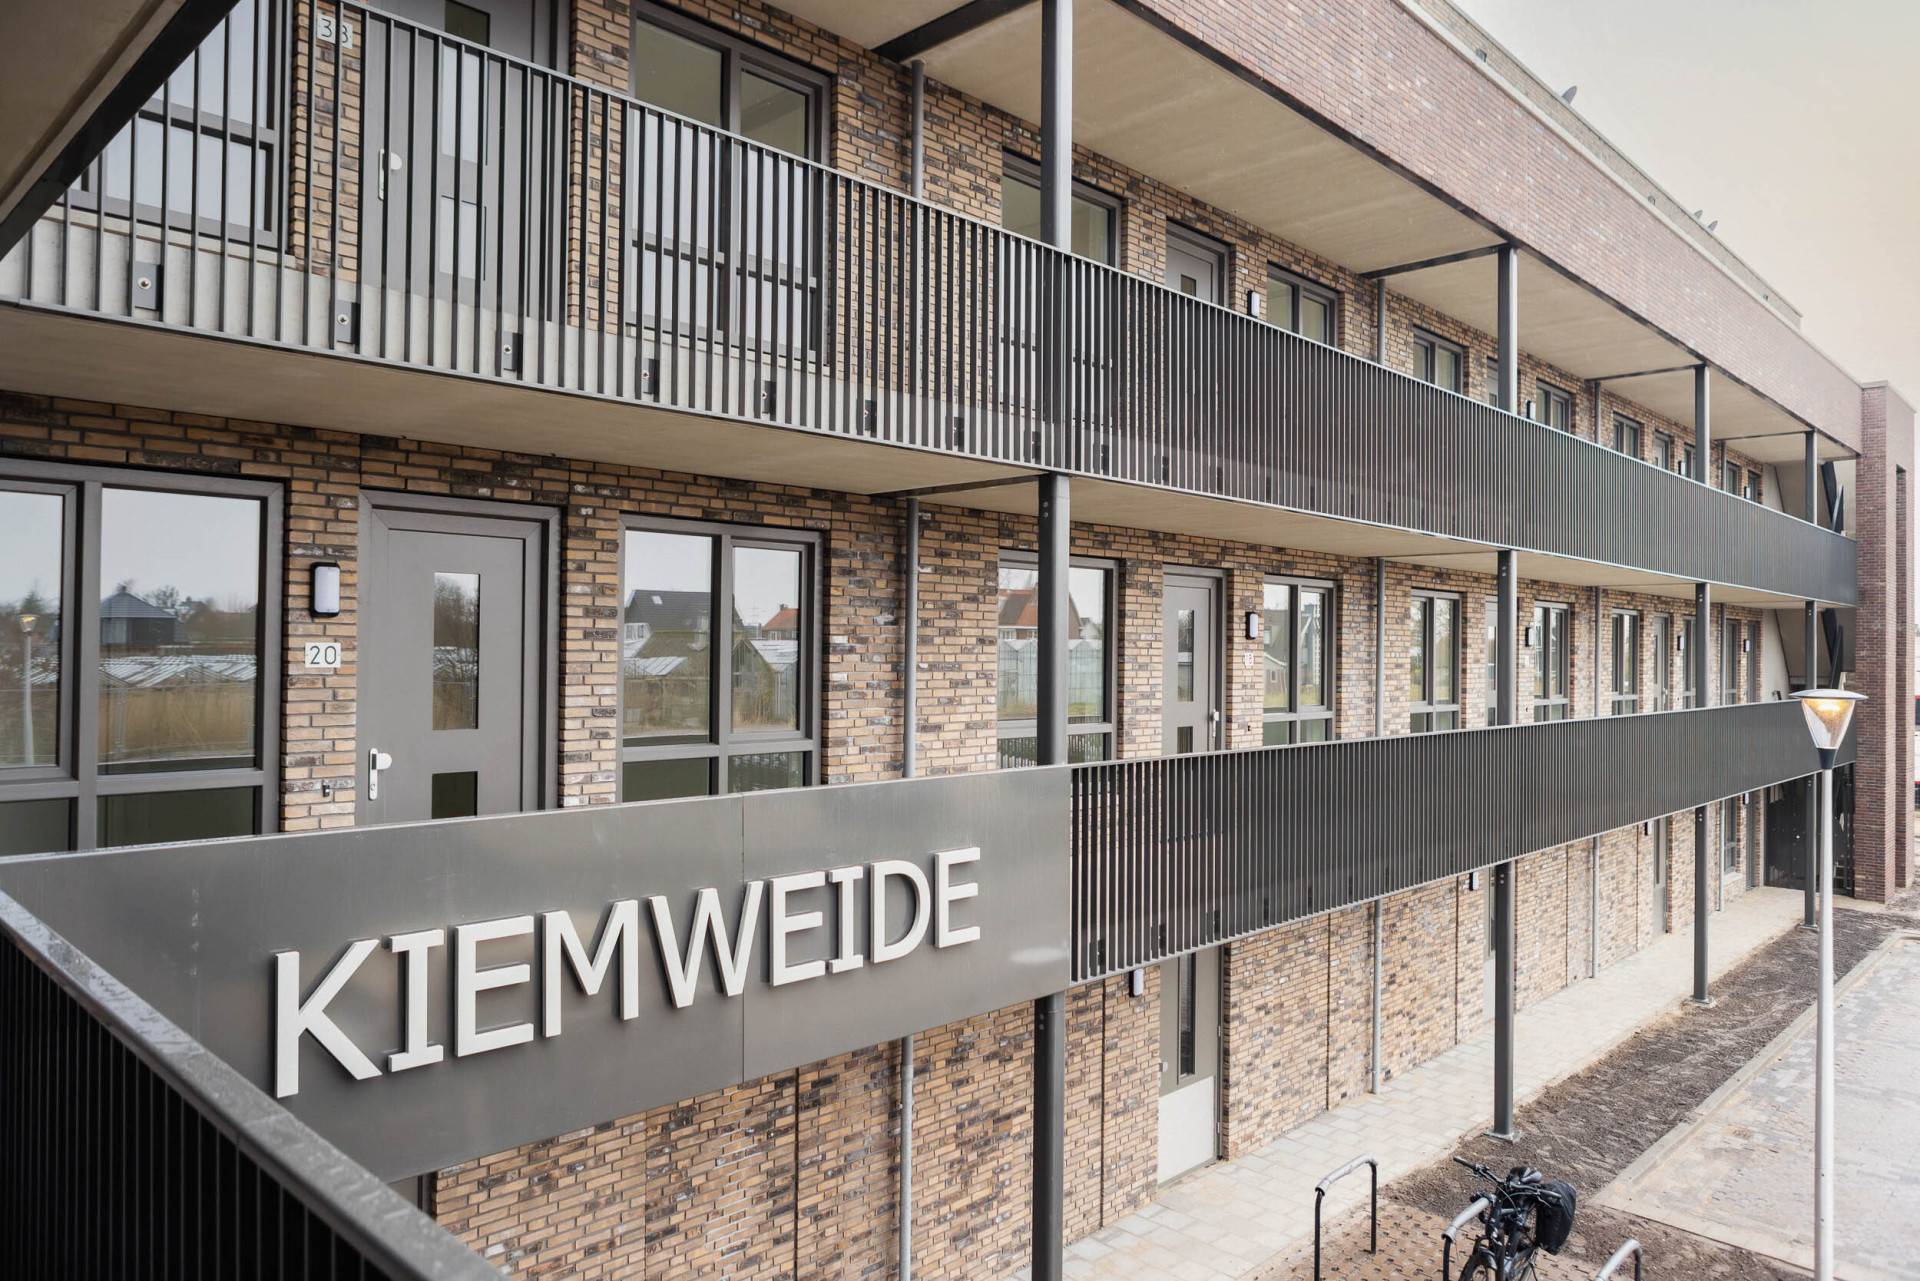
In Wateringen (voorheen Wippolder) bezit Staedion grond, samen met Weboma, BPD en de gemeente Westland. In 2020 is de gebiedsvisie vastgesteld. Staedion verkent hier de mogelijkheden om 368 sociale huurwoningen te realiseren, waarvan ongeveer 100 woningen met zorg. In 2025 hebben we met onze samenwerkingspartners belangrijke stappen gezet in de samenwerking en is het omgevingsplan in procedure gebracht.
1.1.4 Blik vooruit
Voor 2026 verwachten we in totaal 340 nieuwbouwwoningen op te leveren. De volgende nieuwbouwprojecten zijn momenteel in aanbouw:
- Hart van Nootdorp
- Schaloenstraat
Daarnaast verwachten we binnen het project Denenburg in 2026 de laatste 24 gerenoveerde woningen op te leveren. In 2025 leverden we hier al 104 gerenoveerde woningen op. Bij het project Van Maerlantlaan verwachten we komend jaar 235 gerenoveerde woningen op te leveren.
Staedion blijft investeren in uitbreiding, verduurzaming en verjonging van de woningvoorraad om de krapte op de woningmarkt te verminderen. Tegelijkertijd worden onze investeringsmogelijkheden beïnvloed door externe factoren, zoals hoge inflatie en stijgende rente. Dit vraagt om zorgvuldige keuzes in onze ontwikkelkansen en financiële inzet.
1.2 Veerkracht en leefbaarheid versterken
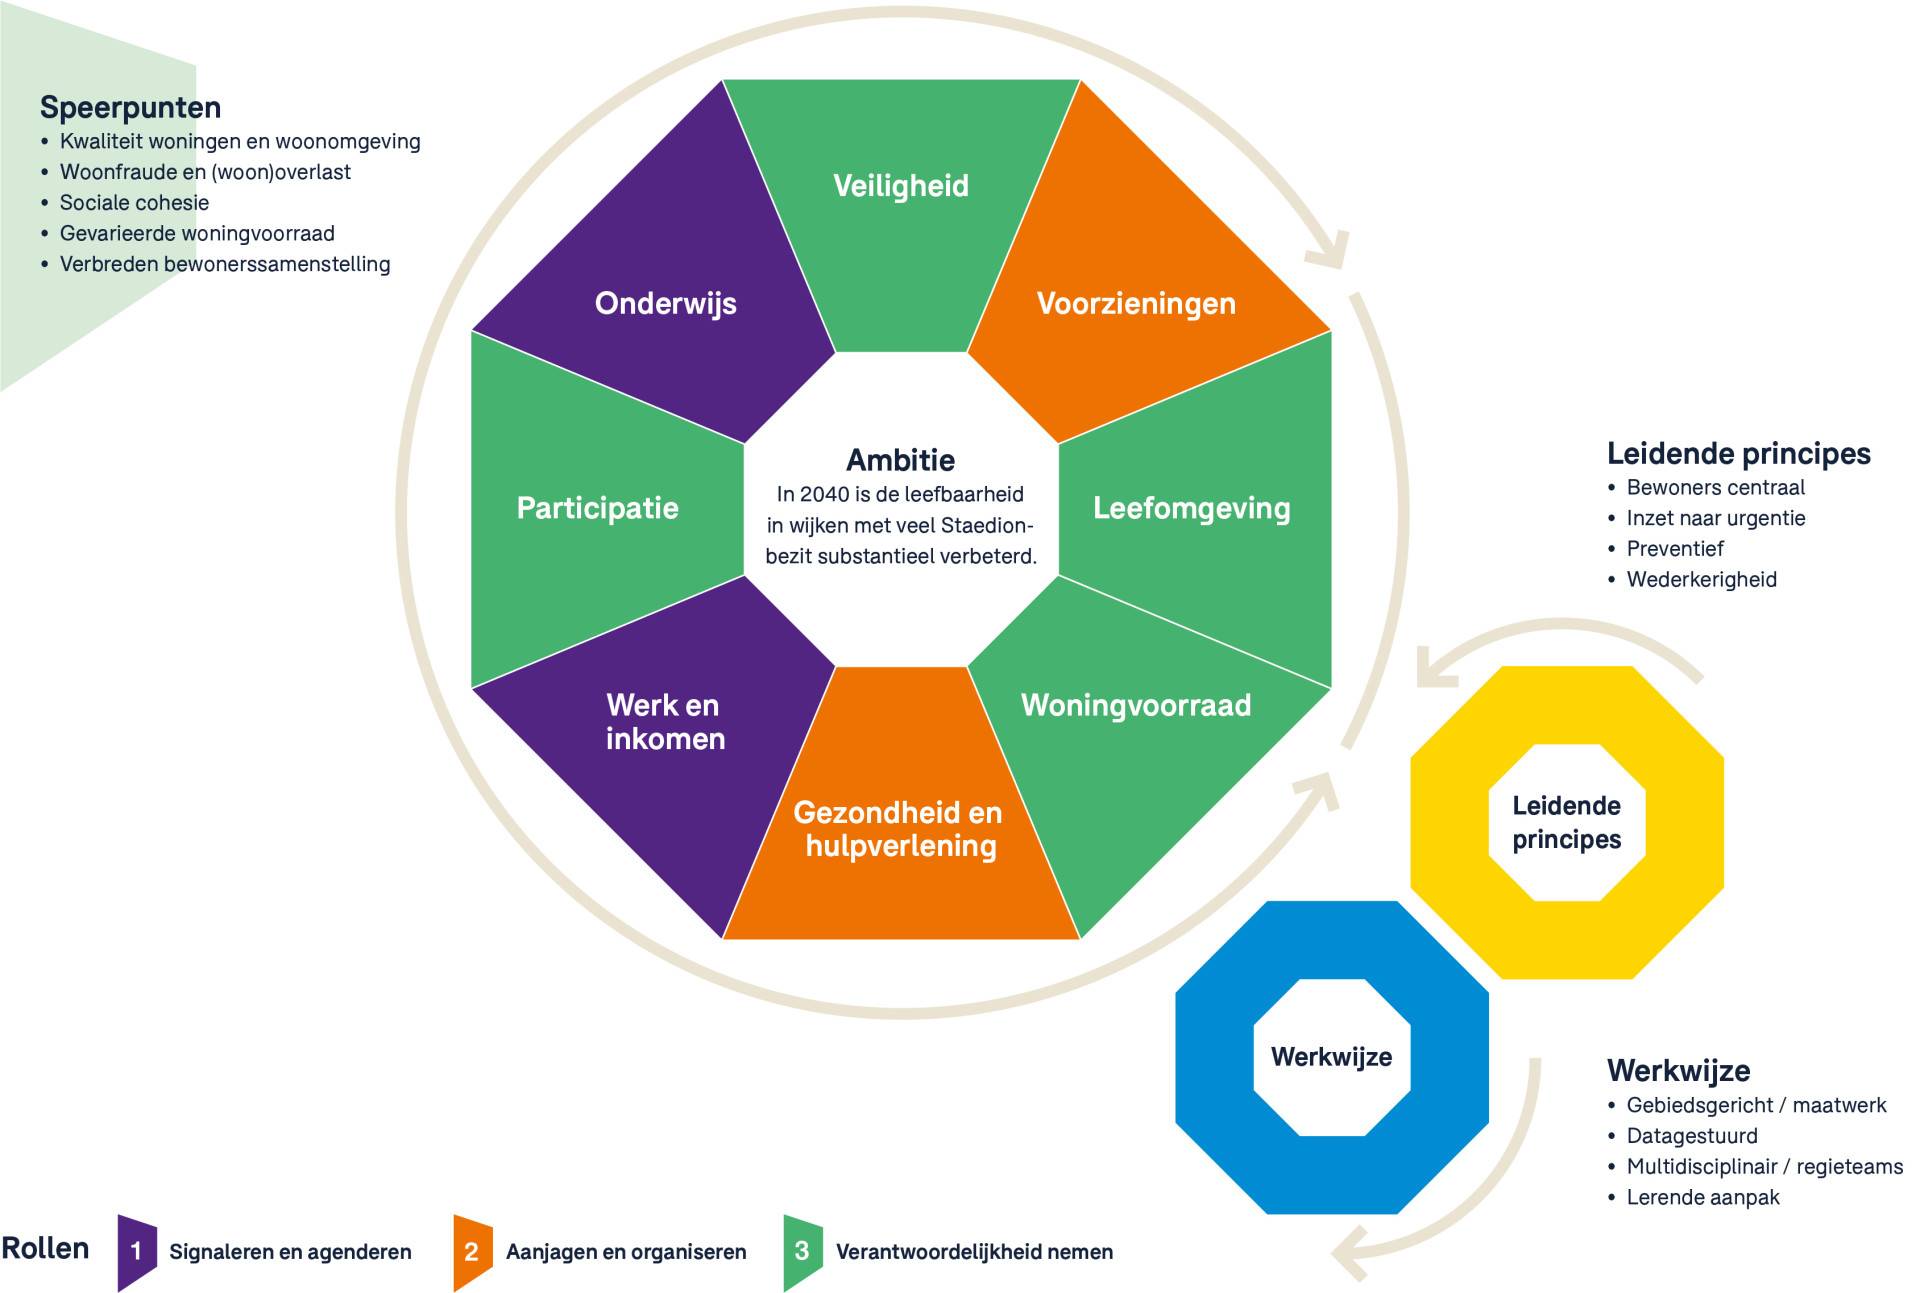
Staedion wil woningen bieden in wijken waar het prettig samenleven is. Daarom zien we het versterken van de veerkracht en leefbaarheid van die wijken ook als belangrijk doel. Onze leefbaarheidsstrategie bepaalt onze rol en inzet daarbij. Samen met gemeenten, andere woningcorporaties en partners willen we in 2040 bereikt hebben dat de leefbaarheid in alle wijken met veel bezit van Staedion substantieel is verbeterd.
1.2.1 Leefbaarheidsprojecten
In 2025 stelden we aan de hand van onze leefbaarheidsstrategie en wijkvisies, wijkplannen en projectplannen op voor onze leefbaarheidsinterventies.
Voor 2025 stelden we als doel om 95% van het budget van € 3,6 miljoen in te zetten volgens planning en strategie. Dit doel is behaald. We voerden 170 leefbaarheidsprojecten uit en besteedden de volledige € 3,6 miljoen. Daarnaast is ingezet op cofinanciering voor projecten. Het jaardoel was 2%. Dit aandeel hebben we met € 335.000 (bijna 10%) subsidie al ruimschoots gehaald.
In 2026 willen we samen met alle wijkteams het aantal cofinancieringen verder uitbreiden om dit aandeel structureel te verhogen. Hiervoor zoeken we samenwerking met andere corporaties, de stadsdelen en partners in onze wijken. Zo investeren we met elkaar nog meer in leefbaarheid en zorgen we voor wijken waar het prettig wonen is.
Effect van onze inzet op leefbaarheid
In 2025 ontvingen we de resultaten van het onderzoek van Bureau Anderzoek naar de impact van drie leefbaarheidsinterventies van ons:
- de zestien moestuinen in Den Haag Zuidwest (participatie)
- extra inzet op handhaving in studentencomplex De Struyck (veiligheid)
- het project nudging in Morgenstond, dat huurders stimuleert om afval beter af te voeren met als doel een blijvende gedragsverandering (leefomgeving)
Het onderzoek leverde ons interessante inzichten op. Onder andere hoe belangrijk onze aanwezigheid in de wijk is en de faciliterende rol die we hebben naar huurders bij leefbaarheidsinterventies. We presenteerden de resultaten van het onderzoek op ons eigen congres over leefbaarheid.
Ook hebben we in 2025 een nieuwe klanttevredenheidsmeting ingericht om de tevredenheid van huurders na afloop van een leefbaarheidsproject te kunnen onderzoeken. Dit helpt ons om onze inzet te verbeteren.
Criteria ESG - de S van Social
Verantwoordelijkheid naar de samenleving
Het sociale aspect van ESG draait om de impact van organisaties op mensen en gemeenschappen. Dit omvat thema’s zoals leefbaarheid, sociale cohesie, inclusie en ondersteuning van kwetsbare groepen. Organisaties die sterke sociale waarden naleven, bouwen vertrouwen op en dragen bij aan een rechtvaardigere samenleving.
Ambities van Staedion
Staedion richt zich op het verbeteren van de leefbaarheid en sociale cohesie in wijken. Dit doen we door bewoners actief te betrekken bij beleidsvorming en uitvoering, via enquêtes, bewonerscommissies en klankbordgroepen. Extra aandacht gaat uit naar passende woonoplossingen voor kwetsbaardere groepen, zoals statushouders en senioren.
Concrete resultaten in 2025
- Leefbaarheidsprojecten: we realiseerden 170 leefbaarheidsprojecten voor een bedrag van € 3,6 miljoen.
- Ontmoeting: in het kader van ons 25-jarig jubileum, deelden we op 25 locaties buurtfeestpakketten uit aan bewoners waarmee zij zelf een buurtfeest kunnen organiseren.
- Participatie: we ontwikkelden door de inzet van technologie, nieuwe vormen van participatie met het project Meldmaatje en het digitale platform Go Vocal.
- Wijkvisies: we ontwikkelden, samen met huurders en partners, wijkvisies voor de wijken Ypenburg, Loosduinen en Centrum.
1.2.2 Gerichter werken aan leefbaarheid
In 2025 gingen onze wijkteams steeds meer opgavegericht samenwerken. Dit betekent dat onze inzet per wijk verschilt, omdat de opgaven per wijk verschillen. Speerpunten voor een wijk worden onder andere uitgewerkt in onze wijkvisies. Deze wijkvisies worden vervolgens vertaald naar wijkplannen (uitvoeringsplannen).
We pakken onze verantwoordelijkheid op een aantal domeinen:
- Participatie
We hebben de samenwerking met bewonerscommissies gemeten (score: 7,2) en er is intensief ingezet op het vergroten van het aantal actieve bewoners. Ook ontwikkelden we nieuwe vormen van participatie zoals het project meldmaatje in Wateringse Veld en het digitale platform Go Vocal waarop we onze huurders actief laten mee beslissen over projecten in hun directe buurt.
- Veiligheid
Naast onze datagedreven woonfraude-aanpak, maakten we afspraken over het structureel aansluiten bij integrale handhavingsacties vanuit de gemeente. Ook investeerden we in 2025 in de samenwerking met wijkagenten, andere corporaties en gemeente op gebied van veiligheid, met name op de thema's overlast en ondermijning. We zijn hierdoor volwaardig gesprekspartner, weten elkaar beter te vinden en issues worden op tijd opgeschaald als dat nodig is.
- Leefomgeving
We voerden een succesvolle pilot uit met de applicatie Apptimize. We gebruiken deze applicatie voor conditiemetingen van algemene ruimten. Dit helpt ons bij het beheer en om objectief keuzes te maken op gebied van onderhoud. Ook investeerden we extra in het brandveilig beheer van algemene ruimten, zodat we voldoen aan de laatste gewijzigde wet- en regelgeving.
Na vier jaar kunnen we concluderen dat onze leefbaarheidsstrategie werkt en het kader staat als een huis. We hebben een doorvertaling gemaakt van strategische kaders naar tactische wijkvisies en naar operationele wijkteams en processen. De komende jaren bestendigen we deze aanpak en aan de hand van data willen we steeds meer grip krijgen op de voortgang en impact.
Samenvatting leefbaarheidstrategie
1.2.3 Wonen en zorg
De samenleving verandert: mensen worden ouder en blijven langer thuis wonen. Dit heeft grote gevolgen, ook voor onze huurders. Steeds meer huurders hebben behoefte aan een woning die toekomstbestendig is, met passende zorg en voorzieningen in de nabijheid. Tegelijk zien we dat huurders met een lager inkomen minder makkelijk toegang hebben tot passende zorg. Dat kan spanning geven, voor henzelf én voor de wijk. Samen met gemeenten en zorgorganisaties zet Staedion zich in om hier oplossingen voor te vinden.
In 2025 werkten we verder aan de uitvoering en doorontwikkeling van ons programma Wonen & Zorg 2023-2027. Dit programma richt zich op vier speerpunten: passende woningen, doorstroming, nieuwe woon(zorg)concepten en de woonomgeving.
Passende woningen
In 2025 brachten we de kwaliteit en geschiktheid van seniorenwoningen in beeld. Dit geeft inzicht in de mate waarin de bestaande voorraad aansluit bij de wensen en behoeften van oudere huurders. Daarnaast stelden we uitgangspunten op voor de basiskwaliteit van seniorenwoningen.
Doorstroming
In 2025 versterkten we doorstroming met projecten die gericht zijn op beter benutten van de woningvoorraad. We benaderden huurders van 65 jaar en ouder die in een niet-toegankelijke woning wonen en vroegen hen naar hun verhuisbehoefte. Dit resulteerde in huisbezoeken, verdiepende gesprekken en gerichte bemiddeling naar toegankelijke en passende woningen. Daarnaast ontwikkelden we een kader om de aanpak rond doorstroming en beter benutten verder te structureren en in de organisatie te verankeren.
Door onze inspanningen verhuisden er in 2025 51 huurders van 65 jaar en ouder van een niet-toegankelijke naar een toegankelijke woning.
Nieuwe woon(zorg)concepten
In 2025 werkten we verder aan het verkennen en positioneren van verschillende woon(zorg)concepten binnen de bestaande seniorencomplexen. Daarnaast verkenden we samen met de gemeente Den Haag de mogelijkheden voor de ontwikkeling van Haagse Plus Wonen-concepten waarin wonen, welzijn en zorg op locatie samenkomen.
Woonomgeving
Een veilige en toegankelijke woning is belangrijk, maar voorzieningen in de buurt zijn dat ook. We bekijken per wijk wat er al is en wat er beter kan, zoals meer zorgvoorzieningen of aanpassingen aan woningen. We sloten in 2025 een intentieovereenkomst met Saffier voor het Woonzorgpark Loosduinen en met HWW Zorg voor de locatie Wenckebach. In de wijkvisies voor Ypenburg, Loosduinen en Centrum is wonen en zorg expliciet meegenomen als onderdeel van een integrale wijkgerichte aanpak.
1.2.4 Aanpak van woonfraude
Onze woningen zijn voor onze huurders om daar zelf in te wonen. Gebeurt dit niet, dan noemen we dat woonfraude. Dit is het geval als iemand zich bijvoorbeeld niet inschrijft op het adres bij de gemeente, een woning illegaal onderverhuurt of er criminele activiteiten uitvoert, zoals hennep kweken of prostitutie. We lossen deze situaties op door huurders te laten herstellen wat fout is of, als dat niet lukt, de woning vrij te maken voor een nieuwe huurder. We pakken woonfraude aan zodat woningen worden bewoond door mensen die daar recht op hebben. En om te zorgen dat onze huurders prettig en veilig kunnen wonen in onze complexen.
In 2025:
- stelden we 59 gedragsaanwijzingen* op vanwege woonfraude
- waren er 123 huuropzeggingen vanwege woonfraude
- rondden we 28 juridische procedures om de huurovereenkomst vanwege woonfraude te ontbinden, met succes af
- ontruimden we 26 woningen als gevolg van woonfraude
- is in 7 gevallen de woonfraude opgelost door, in overleg met de huurder, de situatie aan te pakken
* Een gedragsaanwijzing is een aanvulling op de huurovereenkomst met daarin extra afspraken om onrechtmatig gebruik of overlast te voorkomen.
Datagedreven werken
In 2024 stapte team Woonfraude over op datagedreven werken. In 2025 hebben we deze werkwijze voortgezet. We stelden ons in 2025 het doel om 400 dossiers te onderzoeken op woonfraude, met een slagingskans van 55%. We onderzochten uiteindelijk 462 dossiers, waarbij in 52,8% (244 dossiers) van de gevallen sprake was van woonfraude. Deze gevallen hebben we effectief afgehandeld.
Onze datagedreven aanpak van woonfraude heeft landelijke belangstelling gewekt. Op verzoek van Aedes presenteerden we onze werkwijze aan verschillende organisaties, waaronder de Rijksdienst voor Identiteitsgegevens. Hierdoor konden we een bijdrage leveren aan de Landelijke Aanpak Adreskwaliteit, een initiatief van de Rijksdienst dat zich richt op het verbeteren van de adresgegevens in de Basisregistratie Personen (BRP).
Samenwerking
De samenwerking met onze ketenpartners op het gebied van woonfraude is in 2025 verbeterd. Staedion sluit nu structureel aan bij de integrale handhavingsacties (IHA’s) om met verschillende organisaties en diensten van de gemeente Den Haag bij te dragen aan de leefbaarheid en veiligheid in de verschillende Haagse wijken. Ook hebben we de samenwerking met het HEIT (Haags Economisch Interventie Team) voortgezet in een structurele, gezamenlijke aanpak van prostitutie in corporatiewoningen.
1.2.5 Aanpak van overlast
In 2025 hebben we vervolgstappen gezet om woonoverlast structureel en effectief aan te pakken. De zorgen over aanslagen en explosies zijn namelijk nog altijd groot. We zien bovendien vaker verward gedrag. En ook het gebrek aan time-outvoorzieningen voor kwetsbare huurders zorgt voor spanning, zeker in combinatie met toenemende dakloosheid.
Expertise delen
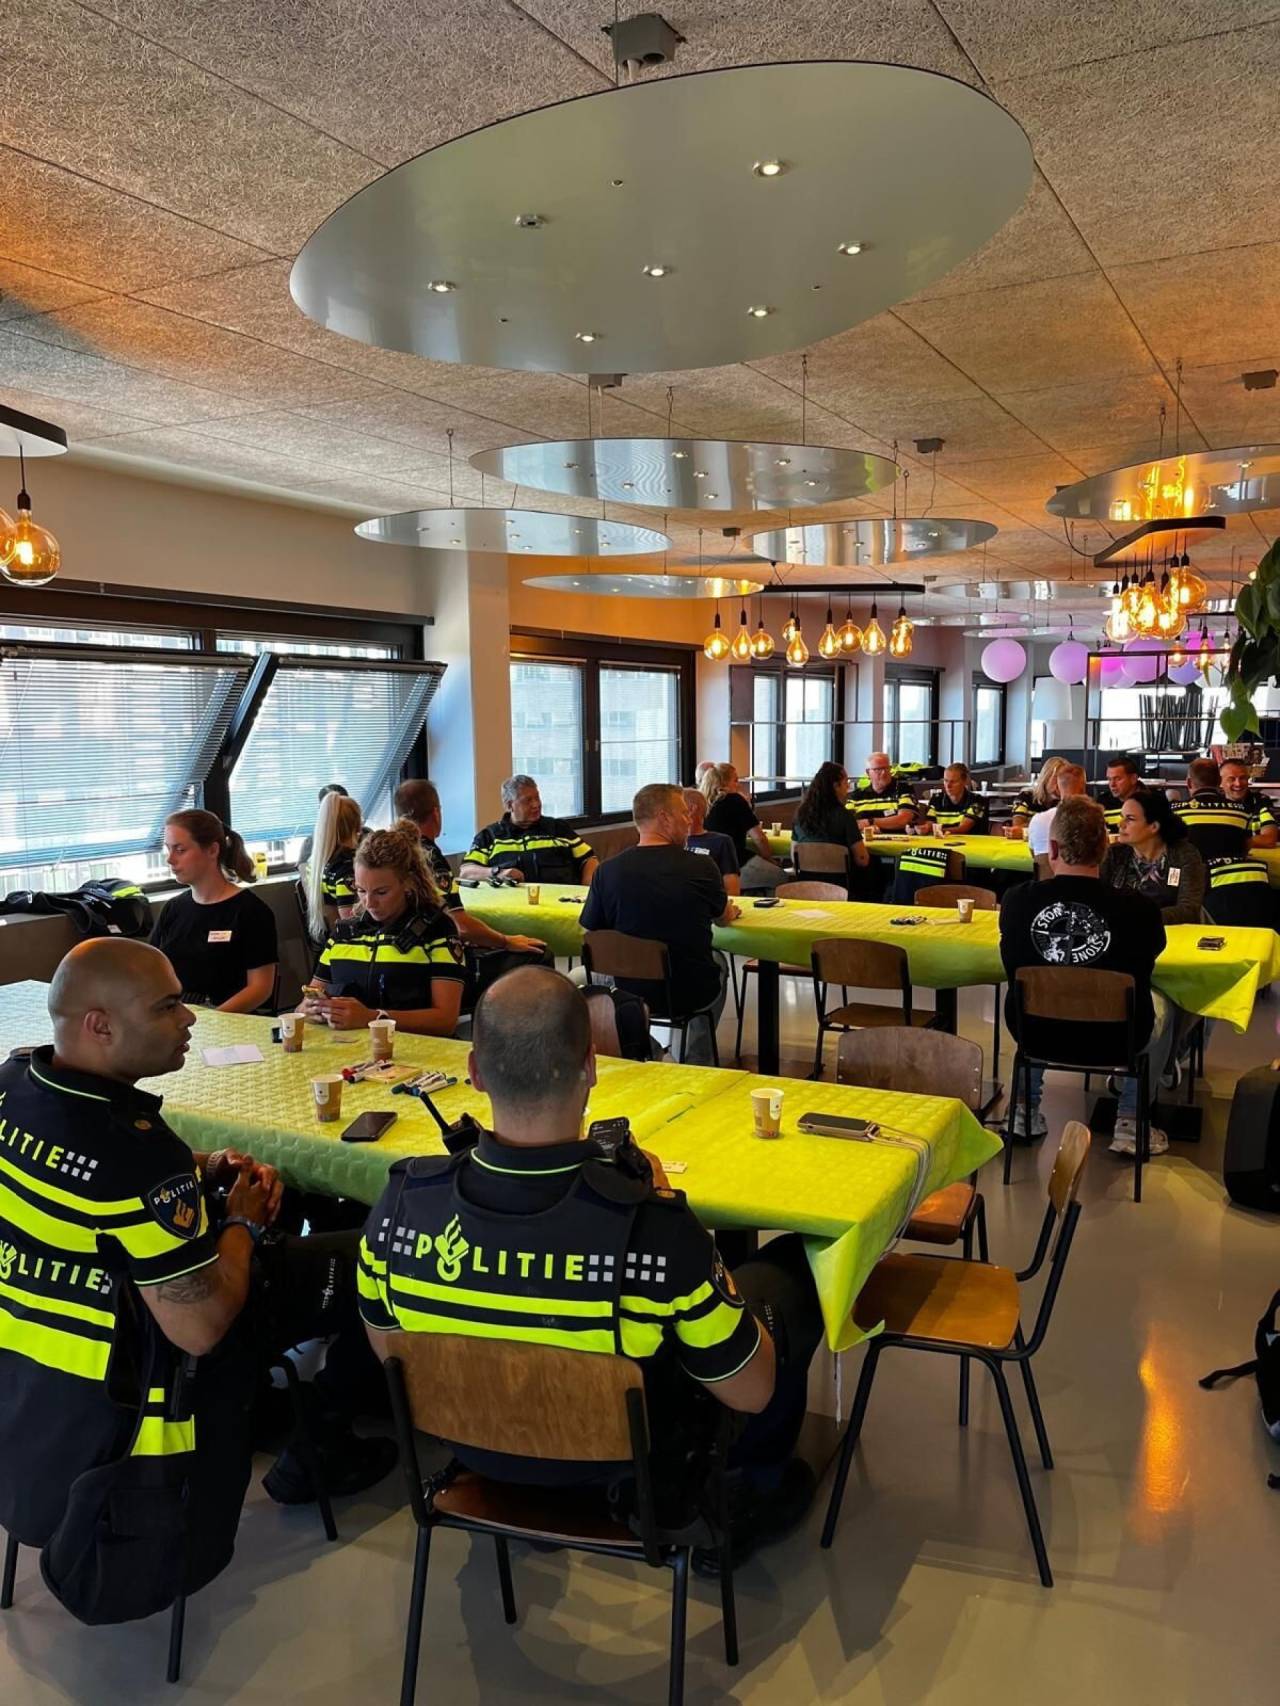
We namen in 2025 actief deel aan het bestuurlijk overleg Veiligheid en zaten met collega-corporaties en gemeente Den Haag structureel aan tafel om veiligheid op stadsniveau te bespreken. De samenwerkingsovereenkomst Haagse Aanpak Woonoverlast is vernieuwd, waarmee we onze gezamenlijke inzet verder hebben versterkt. Ook werden we in 2025 volwaardig partner van het Zorg- en Veiligheidshuis, waardoor we complexe casuïstiek van huurders en/of bewoners integraal kunnen oppakken. En we investeerden in de samenwerking met zorgpartijen, politie en andere corporaties door het organiseren van netwerkbijeenkomsten (zogenaamde 'tafellakengesprekken'). Tijdens deze bijeenkomsten gingen we met elkaar in gesprek over zaken die spelen op wijk- en gebiedsniveau. De actiepunten en ideeën schreven we op tafellakens.
De huisvesting van zorgdoelgroepen vraagt veel aandacht. In het Koepelconvenant Huisvesting Zorgdoelgroepen hebben gemeente Den Haag, corporaties en zorgpartijen afspraken gemaakt over de huisvesting van deze doelgroep. Knelpunten in de samenwerking met convenantspartijen brengen we actief in kaart, zodat we aandachtspunten objectief en op inhoud met elkaar kunnen bespreken. Hiervoor schakelen we regelmatig met de verschillende convenantspartijen (zorgpartijen en gemeente).
Meten klanttevredenheid
Halverwege 2025 startten we met het meten van de klanttevredenheid over het afhandelen van sociale overlastmeldingen. De uitkomsten van deze metingen gebruiken we om in 2026 het proces te verbeteren.
Pilotproject meldmaatje
We namen in 2025 actief deel aan het Doorbraakteam Ondermijning, een landelijke samenwerking georganiseerd vanuit Aedes. Dit team ontwikkelt oplossingen voor de groeiende problematiek van ondermijning in en rondom sociale huurwoningen. Vanuit deze samenwerking ontstond het pilotproject meldmaatje in Wateringse Veld, gericht op het vergroten van de meldingsbereidheid van huurders. Een mooi voorbeeld van hoe participatie en veiligheid elkaar versterken.
Ondersteuning van bewoners na explosie Tarwekamp
In de eerste maanden van 2025 waren we intensief betrokken bij de ondersteuning van bewoners die slachtoffer waren van de explosie aan de Tarwekamp. Wij vingen woningeigenaren op in logeerwoningen en in afstemming met Hof Wonen regelden we tijdelijke huisvesting. Hoewel het niet om ons bezit ging, hebben we gezien hoe groot de impact van een aanslag kan zijn. Niet alleen voor betrokkenen, maar ook voor direct omwonenden. We zijn blij dat we op deze manier ons steentje hebben kunnen bijdragen.
1.2.6 Blik vooruit
In 2026 evalueren we onze leefbaarbaarheidstrategie en bepalen we of er wijzigingen in de ingezette koers nodig zijn. Het werken met vier hoofddomeinen (participatie, leefomgeving, veiligheid en woningvoorraad) en het inzetten van mensen en middelen waar dat het hardst nodig is, heeft het afgelopen jaar goed gewerkt en geleid tot focus op onze inzet.
1.3 Woningen van goede kwaliteit
We willen onze bewoners goede woningen bieden met een gezond leefklimaat. Daarom zorgen we dat onze woningen schoon, heel, veilig en duurzaam zijn. Onze investeringen op het vlak van energie en duurzaamheid komen in paragraaf 1.4 aan bod.
1.3.1 Goed wonen
Basiskwaliteit
Staedion streeft ernaar dat al haar woningen voldoen aan de basiskwaliteit, zodat huurders goed en comfortabel kunnen wonen. In een handboek hebben we vastgelegd aan welke kwaliteitseisen een woning minimaal moet voldoen. De basiskwaliteit is het uitgangspunt voor het dagelijks beheer, onderhoud en renovatie van onze woningen.
Bij mutatie zorgen we dat voor de komst van de nieuwe huurder, de woning op het niveau van de basiskwaliteit wordt gebracht.
In 2025 werden 1.653 huurcontracten van zelfstandige woningen beëindigd. In totaal verhuurden we 1.937 zelfstandige woningen die aan de basiskwaliteit voldeden (2024: 2.431), waarvan 318 nieuwbouwwoningen. Het lagere aantal verhuurde woningen ten opzichte van 2024, komt doordat er mindere huuropzeggingen waren in 2025.
Daarnaast zorgen we er ook bij grootschalige renovaties en planmatig onderhoud voor dat woningen weer aan de basiskwaliteit voldoen. Zo werken we structureel aan het verbeteren van de kwaliteit van onze totale woningvoorraad.
Reparaties
In 2025 ontvingen we ongeveer 37.000 reparatieverzoeken. Dit zijn er zo'n 500 minder dan in 2024 (-1,3%). Het gemiddelde aantal reparatieverzoeken per eenheid daalde van 0,86 naar 0,81.
De gemiddelde kosten per reparatieverzoek stegen met 0,9%, van € 351 in 2024 naar € 354 in 2025. Dit komt door de toename van arbeids- en materiaalkosten.
Onderhoud en verbetering
In 2025 werkten we met een doelgerichte aanpak aan het onderhoud en de verbetering van ons vastgoed. De focus lag niet alleen op instandhouding, maar ook op het verlengen van de levensduur en het behouden van de waarde van onze woningen. Binnen het planmatig onderhoud voerden we onder meer schilderwerk, gevel- en dak onderhoud uit en vervingen we preventief cv‑ketels, liften en mechanische ventilatiesystemen.
Naast regulier onderhoud brengen we ook energetische verbeteringen aan. Onze aanpak richt zich vooral op de isolatie van de gebouwschil, het plaatsen van zonnepanelen, het verduurzamen van verwarmingsinstallaties en het installeren van CO₂‑gestuurde ventilatiesystemen.
Deze inzet is essentieel voor onze volkshuisvestelijke taak: het bieden van veilige, gezonde en betaalbare woningen aan onze doelgroep. Een groot deel van onze voorraad is verouderd en vraagt om gericht onderhoud en verbetering om kwaliteitsachteruitgang te voorkomen en leefbare wijken te behouden. Door tijdig en doelgericht te investeren versterken we de woonkwaliteit, verlagen we energielasten voor huurders en zorgen we dat onze woningen toekomstbestendig en beschikbaar blijven voor de Haagse regio.
Serviceabonnement
Om huurders te ontzorgen, bieden we een serviceabonnement aan. Een groot deel van onze huurders maakt hier gebruik van en betaalt hiervoor een vast bedrag per maand. Abonnementhouders krijgen een preventieve controle en, indien nodig, worden kleine reparaties vakkundig uitgevoerd. Eind 2025 hadden 27.870 huurders een serviceabonnement, een stijging van 0,9% ten opzichte van 2024.
1.3.2 Veilig wonen
Brandveiligheid
Staedion investeert gericht in de brandveiligheid van haar woningen. In 2025 optimaliseerden we onder andere vluchtwegen en verkleinden het risico op brandoverslag. Met deze maatregelen verbeterden we de brandveiligheid van ongeveer 750 woningen, voldoen we aan de actuele regelgeving en bieden we onze huurders een veiliger thuis.
Ook startten we in 2025 met een brede inventarisatie van scootmobielstallingen en het opstellen van nieuw beleid. Sinds 1 juli 2024 gelden er namelijk strengere brandveiligheidsregels. Scootmobielen worden gezien als brandgevaarlijk en mogen niet meer in verkeersruimten of op vluchtroutes staan. Dit vraagt om aanpassingen in bestaande wooncomplexen. We pakken dit gefaseerd aan, te beginnen bij de meest risicovolle situaties. We werken hierbij samen met gemeenten, de Veiligheidsregio Haaglanden en andere corporaties. In 2026 start er een pilot om de oplossingen in de praktijk te testen.
Gezond wonen
Een gezond binnenklimaat is essentieel voor het welzijn van onze huurders. Daarom investeerden we in 2025 in betere ventilatie en isolatie. In 258 woningen zonder mechanische ventilatie plaatsten we CO₂-gestuurde ventilatiesystemen om de luchtkwaliteit te verbeteren. Daarnaast voerden we in 6.402 woningen regulier onderhoud uit aan bestaande mechanische ventilatiesystemen. Zo dragen we bij aan een gezond en comfortabel leefklimaat.
Ons schimmelpreventieteam verhelpt vocht- en schimmelproblemen na meldingen van huurders. Wanneer huurdersgedrag een rol speelt, geven we voorlichting over het voorkomen van vocht- en schimmelproblemen. Ook verwijzen we soms door of schakelen een expert in. Naderhand controleren we of de problemen naar tevredenheid zijn verholpen en lossen we eventuele onvrede op.
1.3.3 Blik vooruit
In 2026 blijven we werken aan het verbeteren van de kwaliteit van onze woningen. We richten ons op het borgen van de basiskwaliteit van onze woningen, blijven investeren in brandveiligheid en het creëren van een gezond en comfortabel woonklimaat. Zo zorgen we voor veilige en toekomstbestendige woningen.
Daarnaast zetten we stappen in het verder professionaliseren van onze werkwijze rondom de basiskwaliteit. In 2026 introduceren we een vernieuwde digitale toepassing waarin de basiskwaliteit van onze woningen is herijkt en vastgelegd. Hiermee wordt voor de hele organisatie duidelijk welke kwaliteit we nastreven en welke eisen gelden bij beheer, onderhoud en renovatie.
Door deze informatie digitaal beschikbaar te maken, ontstaat één gedeeld referentiekader. Dit versterkt de interne samenhang, ondersteunt de sturing op kwaliteit en helpt ons om de kwaliteit van onze woningen te borgen voor de lange termijn.
Apptimize: niet alleen objectiviteit, maar ook verbinding
In 2025 voerde Staedion, na enkele jaren van voorbereiding, een pilot uit met de digitale applicatie Apptimize. Een platform waarmee de kwaliteit van algemene ruimtes in wooncomplexen objectief wordt beoordeeld. Aan de hand van vaste kwaliteitsniveaus inspecteren wijkbeheerders, opzichters Fysieke Leefomgeving en huismeesters de portieken, bergingsgangen en andere gedeelde ruimtes. En zo ontstaat een helder, uniform en feitelijk beeld van de staat van de algemene ruimtes.
“We hebben op dit moment eigenlijk alleen een goed beeld van de installaties en schil van onze gebouwen; de algemene ruimten blijven vaak onderbelicht. Dankzij Apptimize krijgen we straks ook structureel een objectieve beoordeling van de algemene ruimtes van onze wooncomplexen. Deze data helpt ons om onderhoudsplannen beter te onderbouwen en prioriteiten scherper te stellen. Met als resultaat: doelgerichter onderhoud en daarmee kostenbesparing. Huurders zullen merken dat de kwaliteit van hun woonomgeving verbetert doordat we vaker en systematischer schouwen, waardoor problemen met de algemene ruimten sneller worden gezien en opgepakt.”
“Apptimize is een mooie professionaliseringsslag voor ons. En niet alleen omdat het objectiviteit en duidelijkheid brengt. Maar ook omdat het in de organisatie de verbinding tussen de afdeling Wijkbeheer en de afdeling Vastgoed versterkt.”
Serina du Chatinier - teamleider Wijkbeheer & Leefomgeving
Stephan Ros - projectmanager leefomgeving
1.4 Duurzame woningen en buurten
Staedion wil bijdragen aan een duurzame wereld en minder CO₂ uitstoten. Ons uitgangspunt daarbij is een prettige woning en leefomgeving voor onze huurders. We werken aan verschillende duurzaamheidsthema’s en zetten grote stappen richting een duurzame toekomst. We maken steeds meer gebruik van duurzame energiebronnen en minder van fossiele. Zo plaatsen we zonnepanelen op daken en isoleren we onze woningen beter. Ook sluiten we woningen aan op het warmtenet en bouwen we elk jaar nieuwe duurzame gasloze woningen. Daarnaast gebruiken we steeds vaker circulaire materialen bij nieuwbouw, renovaties en onderhoud.
1.4.1 Verduurzaming
We verbeterden 904 woningen met een E-, F- of G-energielabel. Voornamelijk via planmatig onderhoud en renovatie. Niet al deze woningen zijn al voorzien van nieuwe energielabels. Hierdoor zijn administratief minder E-, F- en G-energielabels weggewerkt. Dit pakken we in 2026 op. Ook constateren we dat er 'nieuwe' E-, F-, en G-energielabels bij zijn gekomen. Dit komt doordat verouderde labels, die opnieuw opgenomen zijn, door data- en/of methodiekwijzigingen een slechter label hebben gekregen. In totaal zien we 2025 een afname van 293 woningen met een E-, F-, of G-energielabel.
| Energielabel | 31 december 2025 | 31 december 2024 |
|---|---|---|
| A t/m A++++ | 18.164 | 17.511 |
| B | 7.531 | 7.478 |
| C | 6.767 | 6.893 |
| D | 2.052 | 2.213 |
| E | 1.211 | 1.325 |
| F | 588 | 679 |
| G | 358 | 488 |
Zonnepanelen
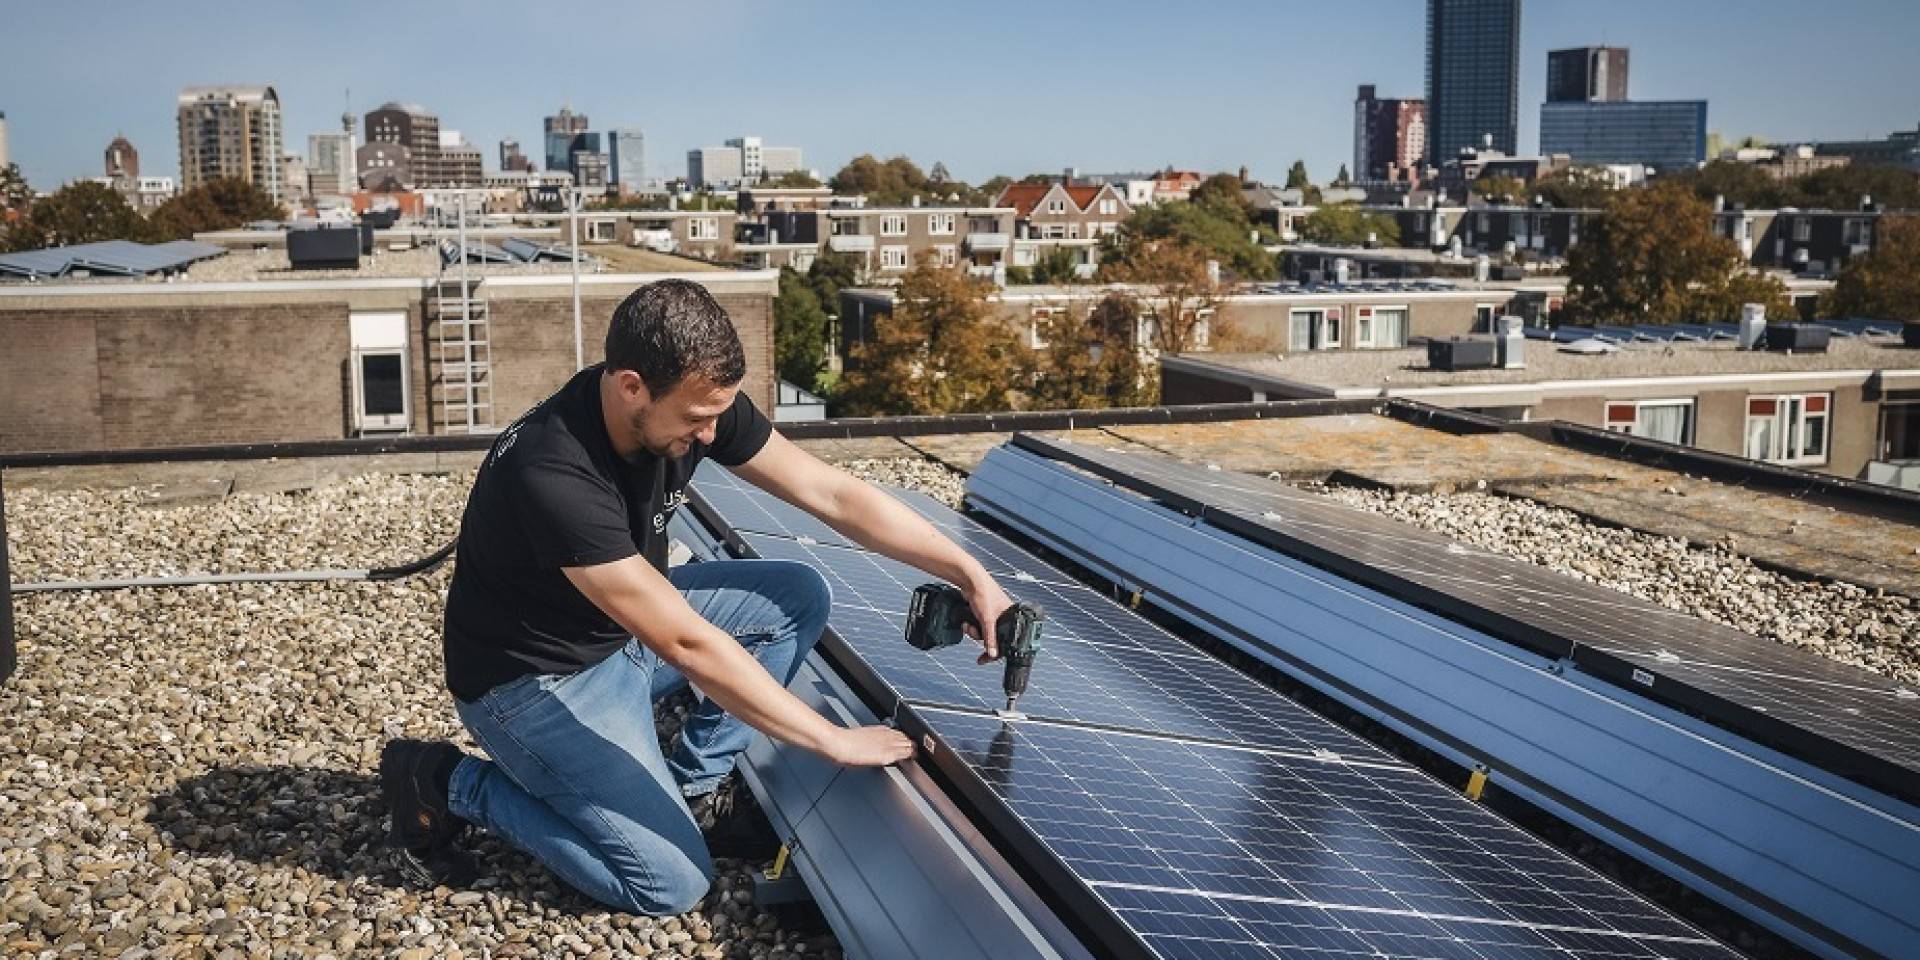
In 2025 plaatsten we op 527 bestaande woningen collectieve zonnepanelen. Het aanleggen van individuele aansluitingen staat tijdelijk stil vanwege onzekerheid over de financiële haalbaarheid voor huurders door de afschaffing van de salderingsregeling.
Installaties
We voerden twee duurzame installatieprojecten uit in 2025 die bijdragen bij aan het beperken van de CO₂-uitstoot en het verminderen van woonlasten voor de huurders:
- we plaatsten een collectieve cv-installatie op een complex aan de Lichtenbergweg in Den Haag.
- we plaatsten een duurzame warmwateroplossing met behulp van warmtepompen op de Stieltjesstraat en op het Huijgenspark in Den Haag.
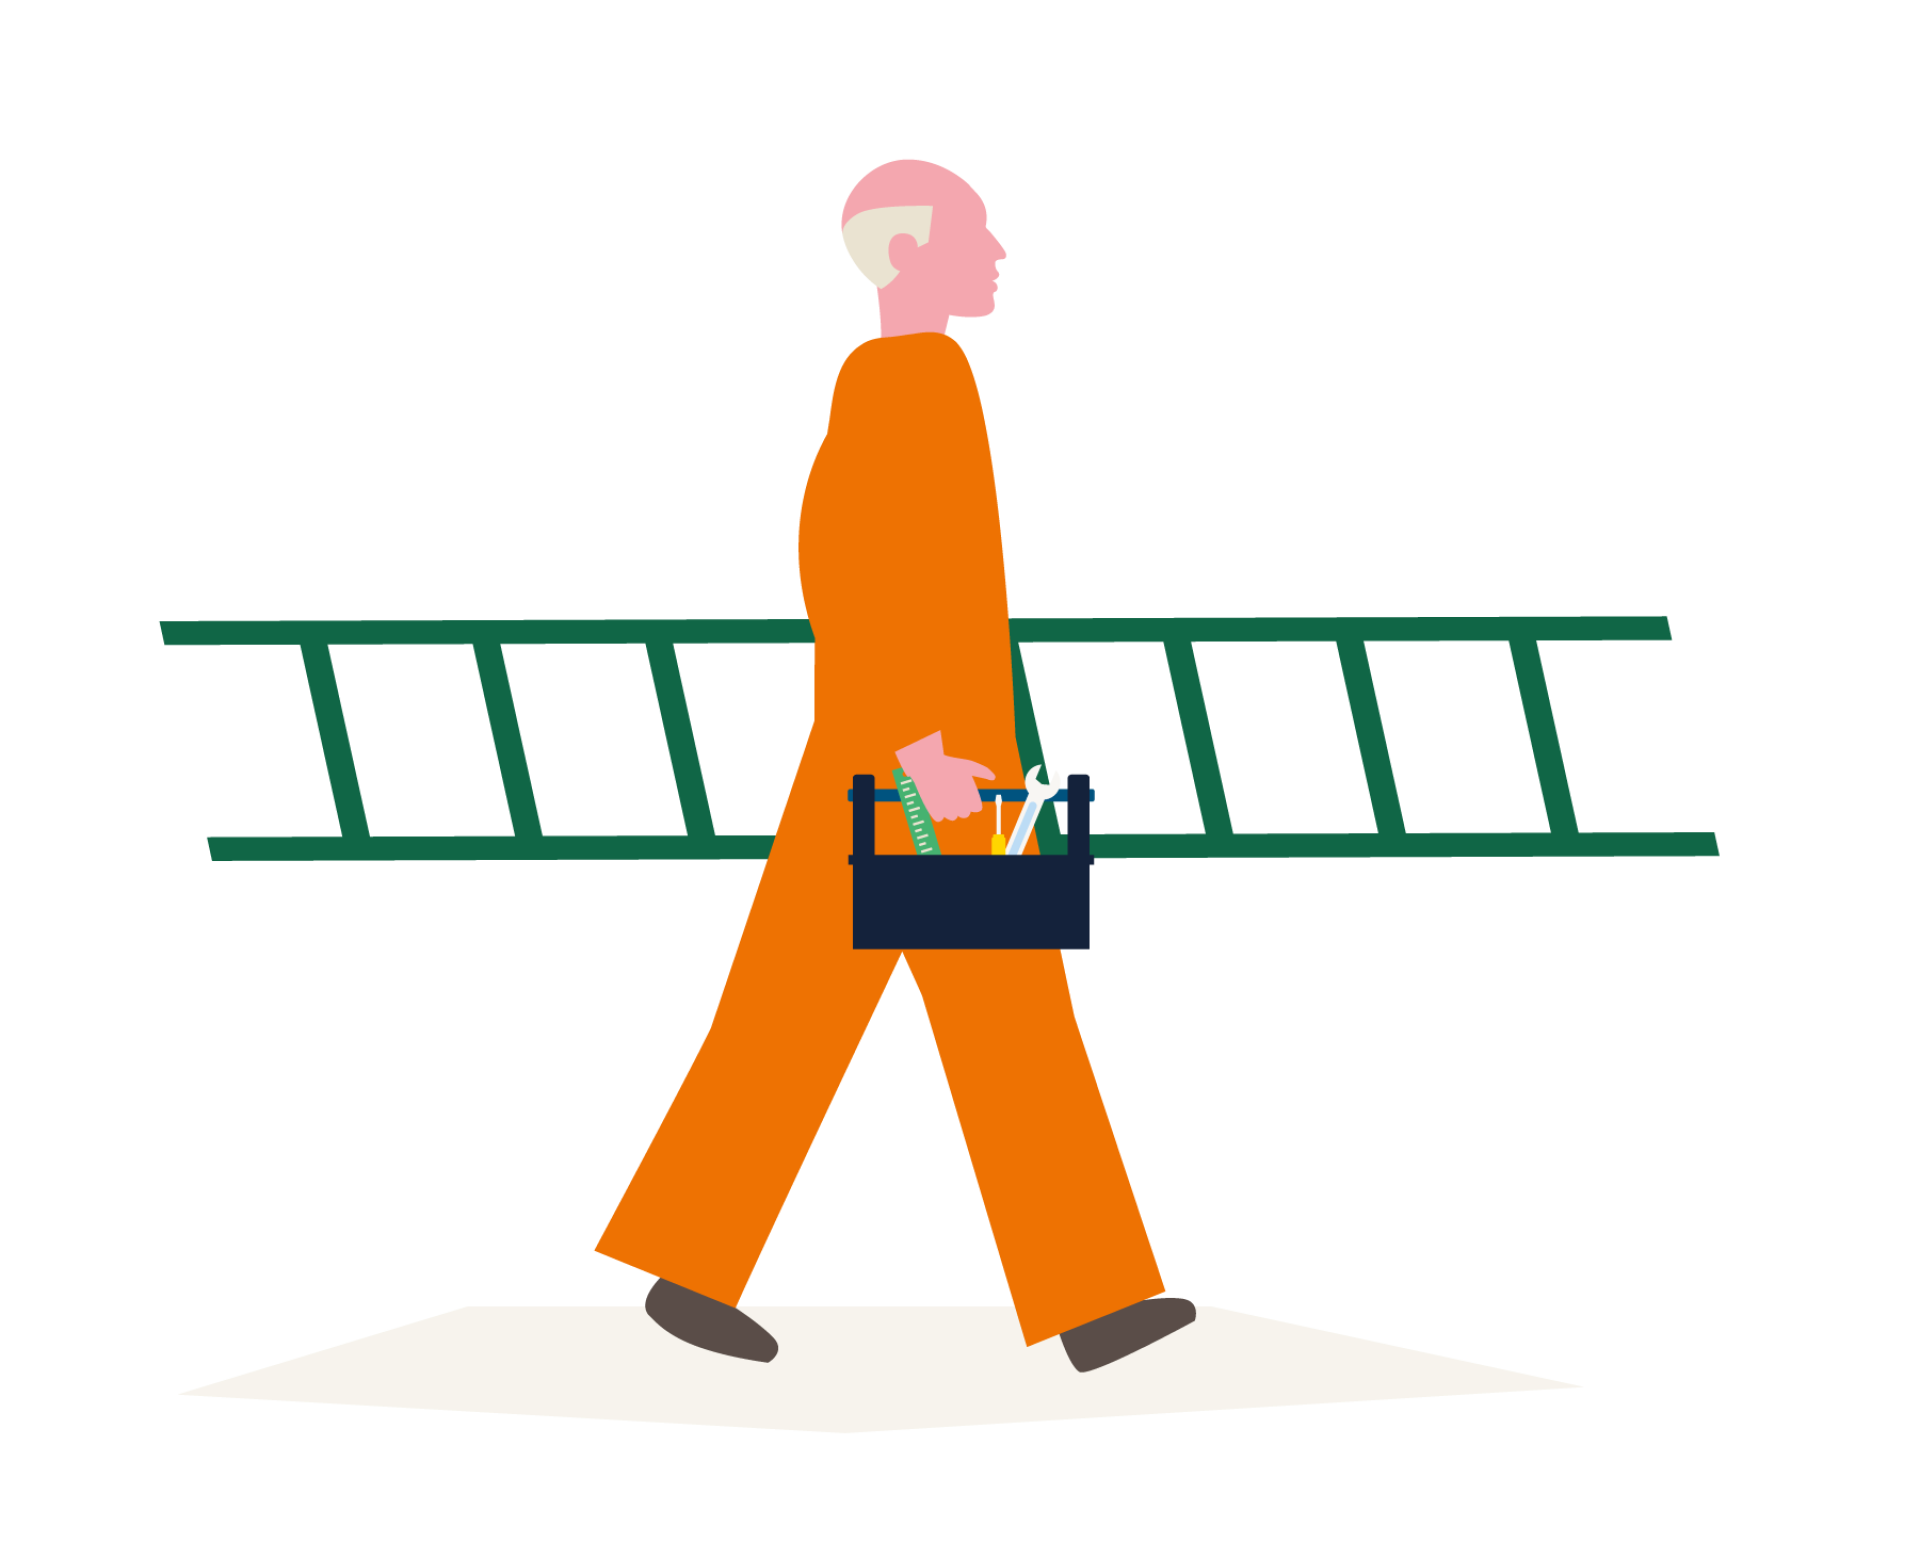
Warmtetransitie
De Haagse corporaties stelden in 2025 samen een position paper op om onze rol in de warmtetransitie te bepalen en invloed uit te oefenen op gemeentelijke plannen en het Publiek Integraal Warmtebedrijf (PIW). In Den Haag is aansluiting op een warmtenet vaak het meest duurzame alternatief voor aardgas. Het position paper wordt begin 2026 bestuurlijk vastgesteld.
Circulariteit
Bij onze nieuwbouw en renovaties gebruiken we veel bouwmateriaal. Door materialen te hergebruiken, verminderen we onze afhankelijkheid van nieuwe grondstoffen en verlagen we de CO₂-uitstoot. In 2025 hadden we een nieuwbouwproject en een renovatieproject in voorbereiding waarin de mogelijkheden voor houtbouw en/of circulair materiaalgebruik worden onderzocht. Bij planmatig onderhoud voerden we een pilot uit op de Wagenstraat met biobased-isolatie (vlas). Ook organiseerden we 3 inspiratiesessies om collega’s kennis te laten maken met mooie praktijkvoorbeelden van circulariteit.
Klimaatadaptatie
Begin 2025 is de klimaatrisico-analyse opgeleverd die Staedion gezamenlijk met de andere Haagse corporaties heeft uitgevoerd. Er blijken twee klimaatrisico’s voor Staedion het meest relevant: hittestress en wateroverlast. Deze analyse helpt ons om de vervolgaanpak te bepalen, prioriteiten te stellen en klimaatadaptieve maatregelen te nemen.
Via groen- en leefbaarheidsprojecten voerden we in 2025 diverse klimaatadaptieve maatregelen uit. Deze maatregelen helpen om de buitenruimte koel te houden en wateroverlast bij piekbuien te voorkomen. In de Stationsbuurt, Schilderswijk, het Regentessekwartier en Transvaal realiseerden we onder meer groene daken op stallingsgarages en bergingen, vergroenden we gevels, vervingen we verharding door groen, sloten we wasmachines aan op een natuurlijk zuiveringssysteem en legden we waterbuffering aan.
Ook organiseerden we interne kennissessies over klimaatadaptatie om in 2026 verder te kunnen bouwen aan dit thema.
1.4.2 Energiearmoede
In het voorjaar van 2025 rondden we het project BeHaaglijker Wonen af. Door dit project hebben we samen met Haag Wonen, Hof Wonen, Arcade en de gemeente Den Haag in totaal 12.000 huishoudens gratis geholpen met kleine energiebesparende maatregelen. Mede door dit project zorgen we voor lagere energielasten voor onze huurders.
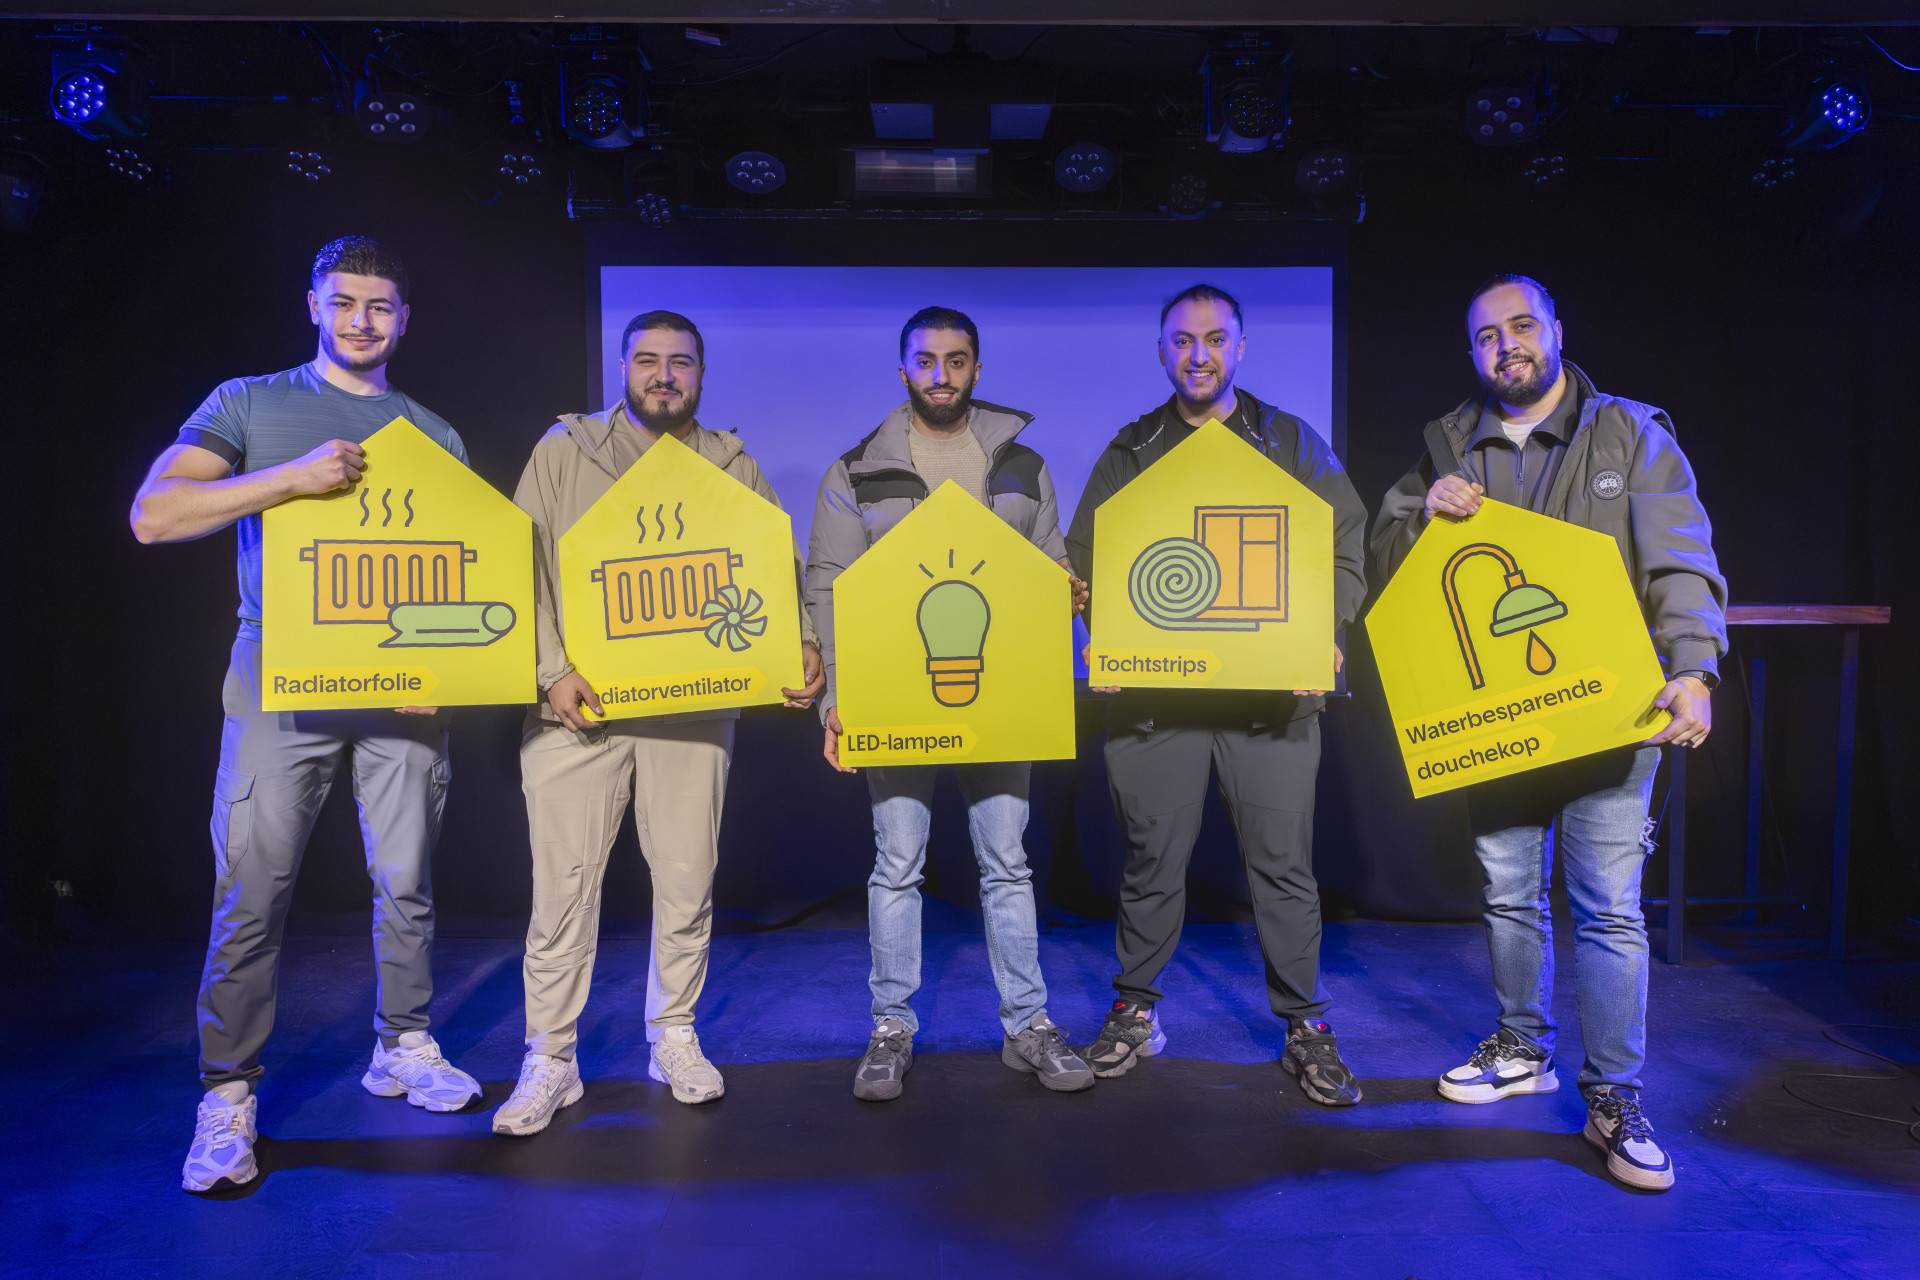
1.4.3 Blik vooruit
In 2026 zetten we de ingezette koers voort. Van de EFG‑opgave blijven nog circa 2.150 woningen over. We verwachten in 2026 ongeveer 1.000 woningen met een E-, F- en G-energielabel aan te pakken, inclusief het afmelden van woningen die in 2025 zijn aangepakt.
Door het einde van de salderingsregeling en onduidelijkheid over teruglevertarieven pauzeren we in 2026 zonnepanelenprogramma voor individuele huurders. Er is beperkt budget gereserveerd voor het plaatsen van collectieve zonnepanelen.
Samen met andere corporaties en de gemeente Den Haag werken we in 2026 verder aan de routekaart voor de warmtetransitie.
Samen met expertorganisaties voor duurzaam materiaalgebruik breiden we onze kennis uit over biobased materiaalgebruik. Ook werken we eraan om klimaatadaptieve maatregelen structureel op te nemen in onze processen en begroting.
Criteria ESG - de E van Environmental
Zorg voor het milieu
Het milieuaspect van ESG richt zich op het verduurzamen van bedrijfsactiviteiten en het verkleinen van de impact op het klimaat en de natuurlijke omgeving. Belangrijke thema’s hierbij zijn de vermindering van CO₂-uitstoot, verantwoord energie- en watergebruik en duurzaam afvalbeheer. Met duurzaam beleid volgen organisaties de veranderende wet- en regelgeving en de groeiende vraag naar milieubewuste oplossingen Zo dragen ze bij aan een duurzame planeet.
Ambities van Staedion
Het streven van Staedion is in 2050 een volledig CO₂-neutrale woningvoorraad te hebben. Dit gebeurt via energiebesparende maatregelen zoals betere isolatie, energiezuinige installaties en het verwijderen van gasaansluitingen. Daarnaast worden woningen met een energielabel E, F of G uiterlijk in 2028 naar een hoger label gebracht (uitgezonderd monumenten, sloopwoningen en bij huurwoningen in VVE's onder voorbehoud van instemming van de VVE). Samen met bewoners stimuleert Staedion duurzame keuzes, in lijn met het ondernemingsplan 2022-2026 en de duurzaamheidsstrategie.
Concrete resultaten in 2025
- Verbetering energielabels: we hebben 904 woningen met een energielabel E, F of G verbeterd.
- Leren en ontwikkelen: we organiseerden meerdere interne kennis- en inspiratiesessies over klimaatadaptatie en circulariteit om ons verder te verdiepen in deze onderwerpen.
- BeHaaglijker Wonen: in totaal hebben 12.000 huishoudens in heel Den Haag eenvoudige energiebesparende maatregelen ontvangen.
- Duurzame nieuwbouw: al onze nieuwbouw is duurzaam en gasloos (conform bouwbesluit).
1.5 Betaalbaar en passend wonen
We verhuren onze woningen aan mensen die vanwege hun beperkte inkomen moeilijk of niet zelf in hun huisvesting kunnen voorzien. Zo verhuren we ook woningen aan bijzondere doelgroepen zoals statushouders en mensen die na verblijf in een instelling weer zelfstandig gaan wonen. Verder zetten we sterk in op het optimaal benutten van de bestaande voorraad, zodat we meer mensen woonruimte bieden en senioren kunnen laten doorstromen.
1.5.1 Verhuren aan de doelgroep
In 2025 voldeed Staedion aan de toewijzingsregels van het Rijk. We verhuurden onze vrijgekomen woningen aan mensen met een laag inkomen die moeilijk een woning vinden in de vrije sectorhuur- of koopmarkt.
Afgesloten huurcontracten
Staedion verhuurde in 2025 in totaal 2.255 woningen, waarvan 1.986 sociale huurwoningen (88%), 150 middenhuurwoningen en 119 vrijesectorwoningen. Het betrof 318 nieuwbouwwoningen (waarvan 169 sociaal huur, 105 in de middenhuur en 44 vrije sector), 333 studentenwoningen en 26 woningruilen. Deze cijfers zijn exclusief 101 verhuringen aan leegstandsbeheerders.
De mutatiegraad van onze woningen daalde in 2025 naar 5,3% (2024: 5,8%).
Woningtoewijzing
In 2025 wezen we 96,6% van de woningen passend toe aan huishoudens met een inkomen onder de inkomensgrens. Dit ligt boven de gestelde norm van minimaal 95%. Van de verhuurde woningen ging 98,9% naar huishoudens met een inkomen onder de DAEB-inkomensgrens. Dit ligt ruim boven de norm van 92,5%.
We verhuurden 78,2% van de sociale huurwoningen aan de primaire doelgroep in Den Haag. Hiermee behaalden we de prestatieafspraak van minimaal 70% met de gemeente Den Haag. In Pijnacker-Nootdorp verhuurden we 51,2% van de sociale huurwoningen aan de primaire doelgroep. Hier behaalden we onze prestatieafspraak van minimaal 70% niet. Oorzaken zijn de grotere woningen met hogere huurprijzen in deze gemeente.
Wacht- en zoekduur
De wachtduur, de tijd dat iemand ingeschreven staat als woningzoekende, voor een sociale huurwoning steeg in 2025. Woningzoekenden in de regio Haaglanden wachten gemiddeld 85 maanden (2024: 79 maanden). In de gemeente Den Haag is de gemiddelde wachtduur ook 85 maanden. Ook de zoekduur, de periode dat iemand actief reageert op het woningaanbod, nam toe. Woningzoekenden in de regio Haaglanden wachten gemiddeld 58 maanden vanaf hun eerste reactie (2024: 53 maanden). In Den Haag is dit 59 maanden. Om deze lange wacht- en zoekduur te verkorten, zetten we, naast het bouwen van woningen, samen met de regio in op doorstroming en het optimaal benutten van de vrijgekomen woningen.
Beter benutten bestaande woningvoorraad
Staedion werkt hard om het woningtekort in de regio Haaglanden aan te pakken. Alleen nieuwbouw lost dit probleem niet op, want nieuwbouw voegt jaarlijks slechts 1% toe aan de totale woningvoorraad. Daarom proberen we onze bestaande woningvoorraad beter te benutten. Dat doen we door meer mensen te laten wonen in één woning. En we stimuleren doorstroming zodat mensen passender wonen bij hun huishoudsamenstelling, -grootte en woonbehoefte. Zo kunnen senioren langer zelfstandig wonen en komen starters sneller aan een woning.
Woningen delen
In 2025 hebben we de maatregelen voortgezet en uitgebreid om onze woningvoorraad beter te benutten. We handhaafden de aangepaste bezettingsnorm en breidden woningdelen voor friends uit. We verhuurden 60% van de woningen aan eenpersoonshuishoudens (2024: 61%) en 40% aan meerpersoonshuishoudens (2024: 39%). We sloten 26 nieuwe friendscontracten, waarvan 14 in het nieuwbouwproject De Schaloen. Ook hebben we een aantal friendwissels gefaciliteerd, zodat we in totaal 63 friends konden huisvesten. Daarnaast hebben we 20 woningen kamergewijs verhuurd aan 40 statushouders. In 2026 gaan we ook in Pijnacker-Nootdorp woningen kamergewijs verhuren aan statushouders.
Naar een passender huis
Om doorstroming en toegankelijk wonen te stimuleren, hielpen we in 2025 in totaal 51 huurders van 65 jaar en ouder met een verhuizing naar een toegankelijke woning. Onze doorstroommakelaar bemiddelde 34 van deze huishoudens, waarvan twee naar nieuwbouwcomplex De Kiem en zes naar nieuwbouwcomplex De Schaloen. Van de bemiddelingen verhuisden 27 huishoudens op basis van lokaal maatwerk (voorrang voor mensen vanuit een niet-toegankelijke woning) en zeven op basis van regionaal maatwerk (voorrang wanneer je een grote schaarse woning achterlaat). Via het aanbodmodel, waarbij huurders zelf met voorrang reageren op woningen, verhuisden vijftien huurders van 65 jaar en ouder naar een toegankelijke woning. De vrijgekomen woningen gebruikten we om grotere huishoudens te huisvesten.
Met hetzelfde aantal woningen, meer mensen huisvesten
Het woningtekort lost niet alleen op door bij te bouwen. We moeten ook kijken hoe we de bestaande woningvoorraad beter kunnen benutten. Vanuit die gedachte ontwikkelde Staedion het project Beter Benutten. Het doel: meer mensen (passend) huisvesten. Het project bestaat uit twee sporen, namelijk stimuleren van doorstroming van 65-plussers en het huisvesten van meer mensen in één woning.
“Doorstroming van 65-plussers is de belangrijkste maatregel. Wanneer 65-plussers verhuizen van een niet-toegankelijke naar een toegankelijke woning, komt hun oude, meestal grotere, woning vrij voor bijvoorbeeld een gezin dat nu te krap woont. Dat gezin laat vervolgens weer een woning achter voor een starter. Zo ontstaat een verhuisketen die meerdere huishoudens helpt aan een passende woning.
Het tweede spoor richt zich op maatregelen die zorgen dat meer mensen passender worden gehuisvest. Dit gebeurt op twee manieren: aanscherpen van de bezettingsnormen en woningdelen. Bij woningdelen wonen twee eenpersoonshuishoudens samen in één woning, terwijl ze geen gezin vormen. We werken bijvoorbeeld met friendscontracten waarbij twee vrienden, vaak starters, een woning delen. Daarnaast verhuren we kamergewijs aan statushouders die wachten op gezinshereniging.”
“Met Beter Benutten levert Staedion een zichtbare bijdrage aan het verminderen van het woningtekort. En we gaan er zeker mee door! Zo gaan we in 2026 met andere Haagse corporaties en de gemeente aan de slag met een gezamenlijke aanpak voor doorstroming. En we willen woningdelen gaan opnemen in het regionale woonruimteverdeelsysteem.”
Rian Dijk - projectmanager
1.5.2 Bijzondere doelgroepen
Elk jaar maken we met de gemeenten afspraken over het huisvesten van bijzondere doelgroepen, zoals statushouders en mensen die uitstromen uit een instelling. We verhuren maximaal 30% van onze vrijkomende sociale huurwoningen aan deze doelgroepen. Zo houden we ook voldoende woningen beschikbaar voor reguliere woningzoekenden. Naast de 30% die we met de gemeenten afspreken, huisvesten we ook andere doelgroepen met voorrang, zoals urgenten door stadsvernieuwing.
Den Haag
In 2025 huisvestten we in Den Haag 455 statushouders in 202 woningen. Daarmee hebben we onze taakstelling van 449 behaald. Dit kwam mede door het huisvesten van 40 statushouders in 20 woningen die bestemd zijn voor kamergewijze verhuur.
Daarnaast verhuurden we in 2025 in Den Haag 140 woningen aan mensen die uit een instelling uitstroomden (convenantcliënten). Hiermee hebben we ook voor deze groep onze doelstelling van 140 gehaald.
Pijnacker-Nootdorp
We huisvestten in Pijnacker-Nootdorp twintig statushouders in vijf woningen. Door de achterstand uit 2024 lag de taakstelling voor 2025 hier op 64 statushouders. Het tekort aan geschikte woningen zorgde ervoor dat we de taakstelling niet haalden.
Daarnaast verhuurden we drie woningen aan mensen die uit een instelling uitstroomden (convenantcliënten). Hiermee haalden we onze doelstelling voor deze groep.
1.5.3 Huuraanpassing
Per 1 juli 2025 verhoogden we de huren voor zelfstandige sociale huurwoningen met 4,6%. Voor middenhuur gold hetzelfde percentage. We kozen er bewust voor om voor de middenhuur niet het maximale toegestane percentage door te voeren, zodat dit huursegment betaalbaar blijft en de doorstroming wordt bevorderd. De huren van de vrijesectorwoningen verhoogden we met 4,1%. Dit is het maximale percentage zoals vastgesteld voor de landelijke overheid.
De huursomstijging kwam in 2025 uit op 4,4%.
In 2025 pasten we voor huurders met een hoog middeninkomen en een hoog inkomen een inkomensafhankelijke huurverhoging toe, van respectievelijk € 50 en € 100. In de prestatieafspraken met de gemeenten Den Haag, Pijnacker-Nootdorp, Westland en Leidschendam-Voorburg is afgesproken dat de inkomsten van de inkomensafhankelijke huurverhoging buiten de huursom vallen.
1.5.4 Voorkomen van huurachterstanden
Aantal huurachterstanden steeg niet, hoogte ervan wel
Het aantal huurders met een huurachterstand daalde in 2025 licht, maar de hoogte van de achterstand per huurder nam juist toe. Dankzij ons sociale incassobeleid wisten we het totale bedrag aan achterstanden tot halverwege het jaar terug te brengen tot het laagste niveau in jaren, maar dit konden we niet vasthouden. Dat lag niet aan onze werkwijze of aan minder huurderscontact; de samenwerking met ketenpartners is juist verder versterkt. De stijging komt vooral doordat steeds meer huishoudens met een laag inkomen structureel geld tekortkomen door huurstijgingen en aanhoudend hoge inflatie. De energietoeslag gaf tijdelijk verlichting, vooral voor mensen met een bijstandsuitkering. Maar nu deze is vervallen, loopt het totale bedrag aan huurachterstanden weer op.
Warm aanspreekpunt
In Den Haag Zuidwest leggen we samen met de gemeente huisbezoeken af om huurders te bereiken die we op andere manieren niet kunnen bereiken. Wat begon als een pilot, is inmiddels een vast onderdeel van onze aanpak. Dankzij deze samenwerking spreken we meer huurders en kunnen we samen sneller tot passende oplossingen voor betalingsproblemen komen. Gemeentelijke cijfers laten zien dat deze werkwijze duidelijk effect heeft.
Deze werkwijze leidde in 2025 tot een nieuwe pilot 'Warm Aanspreekpunt'. Als een huurachterstand wel op te lossen is, maar er nog financiële zorgen zijn, schakelen we direct een warm aanspreekpunt in. Dit is een medewerker van de gemeente die contact opneemt met de huurder en als dat nodig is, langsgaat om samen tot een passende oplossing te komen. De pilot is in heel Den Haag ingezet en de resultaten zijn zeer positief. Dankzij deze aanpak kunnen we huurders die nét wat extra ondersteuning of een duwtje richting hulpverlening nodig hebben, op tijd bereiken. Zo voorkomen we dat huurachterstanden verder oplopen.
Wijkrechtspraak
De Wijkrechtspraak, waarbij de rechter in een wijkcentrum zitting houdt om tot duurzame oplossingen te komen, is inmiddels stevig onderdeel van onze werkwijze geworden. Universiteit Leiden startte in 2025 een onderzoek naar deze aanpak. Hier hebben we intensief aan meegewerkt. De resultaten worden medio 2026 verwacht.
Deurwaardersdossiers en ontruimingen
In 2025 droegen we 995 dossiers over aan de deurwaarder (2024: 658). Ondanks de stijging ten opzichte van 2024, hebben we slechts zeven huurders ontruimd na een gerechtelijke vonnis als gevolg van een huurachterstand. Dit is een aanzienlijke daling ten opzichte van de twaalf ontruimingen in 2024. In maar liefst 96% van de gevallen is het gelukt een geplande ontruiming te voorkomen. Dit resultaat is te danken aan de intensieve samenwerking tussen Staedion, de gemeente Den Haag en deurwaarders. In de situaties waarin een ontruiming alsnog noodzakelijk was, betrof het in twee gevallen huurders die de autoriteit van instituties niet erkennen (zogeheten soevereinen). In de overige gevallen bleek het, ondanks gezamenlijke inspanningen, niet mogelijk de huurder te bereiken of werd de aangeboden hulp niet geaccepteerd.
Nieuwe ontwikkelingen om huurachterstanden te voorkomen
In 2025 voegden we dynamische betaallinks toe aan ons incassoproces waardoor we nu voor ieder gewenst bedrag een betaallink naar een huurder kunnen sturen. Ook bereidden we een interactieve video voor die huurders helpt het incassoproces beter te begrijpen en inzicht geeft in mogelijke oplossingen. Met deze video bereiken we laaggeletterde huurders beter. Huurders die geen Nederlands spreken kunnen bovendien zelf de taal van de video kiezen.
Daarnaast troffen we in 2025 voorbereidingen voor een pilot met een gespecialiseerd incassobureau. Daarmee willen we het traject vóór de inzet van een deurwaarder verder versterken, zodat er minder huurders bij een deurwaarder of in gerechtelijke procedures terechtkomen en hun schulden en kosten niet verder oplopen. In 2026 gaat deze pilot van start.
1.5.5 Blik vooruit
In 2026 blijven we ons volop inzetten voor onze volkshuisvestelijke doelen en de prestatieafspraken. Het huisvesten van bijzondere doelgroepen wordt door de dalende mutatiegraad en het gebrek aan alternatieven buiten onze bestaande woningvoorraad steeds uitdagender. Staedion houdt vast aan het uitgangspunt dat maximaal 30% van onze mutatiewoningen naar deze doelgroepen gaat. Dit vraagt om nauwe samenwerking met de gemeente en andere partners om de groeiende vraag het hoofd te bieden.
We blijven onze bedrijfsvoering verder optimaliseren, zodat we leegstand en huurderving beperken en zoveel mogelijk mensen snel kunnen huisvesten. Onze ‘beter benutten’-aanpak verankeren we in 2026 in onze portefeuille- en leefbaarheidsstrategie. Ook willen we collega-corporaties en de gemeenten meenemen in deze aanpak.
In 2026 geven we extra aandacht aan betaalbaarheid. We zien dat het levensonderhoud voor veel mensen steeds duurder wordt. We gaan onderzoeken wat we, binnen onze mogelijkheden, extra kunnen doen voor deze groepen. Ook willen we kijken hoe we de woonkansen voor grote gezinnen kunnen verbeteren. Daarnaast willen we daadwerkelijk meer verhuringen realiseren, samen met corporaties in de stad en regio.
Tot slot vraagt in 2026 het gemeentelijk parkeerbeleid veel aandacht. We willen toewerken naar een convenant met corporaties en de gemeente Den Haag, zodat de parkeerverantwoordelijkheden en -spelregels voor de inwoners van Den Haag helder zijn. We letten daarbij op betaalbaarheid, al botst dit soms met de marktconforme tarieven voor parkeren.
2.1 Tevreden bewoners
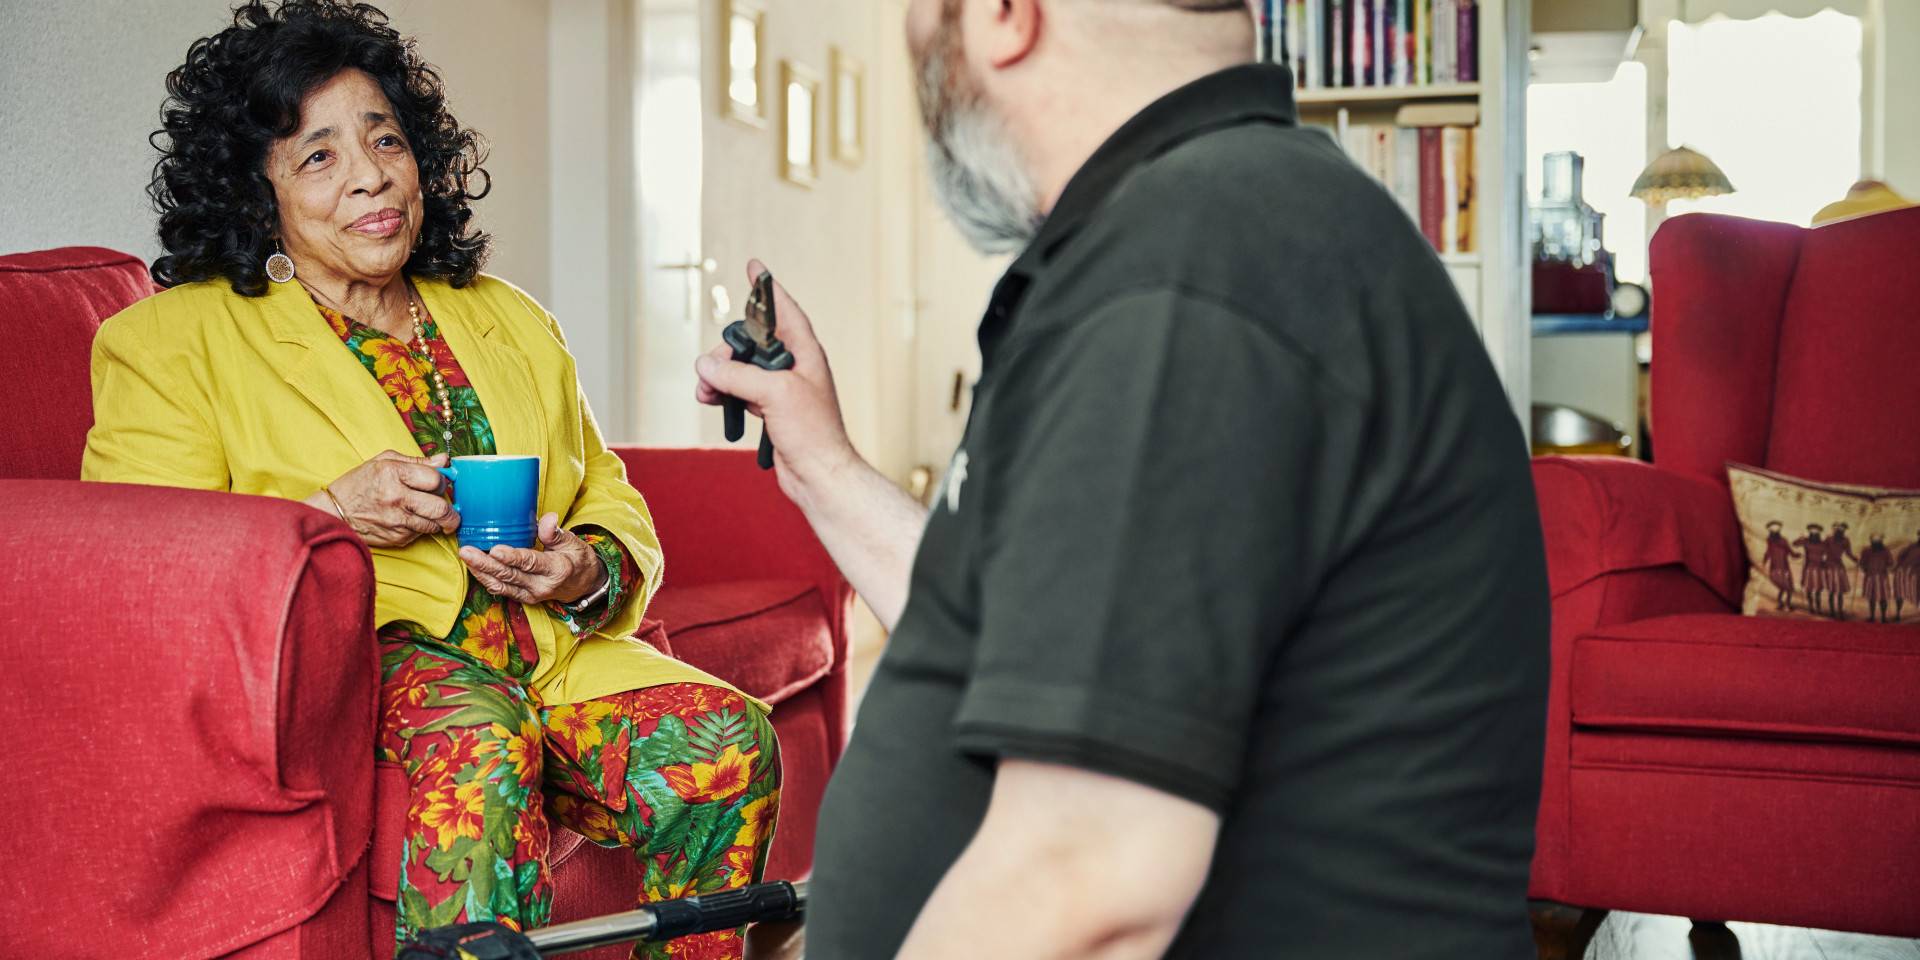
Staedion wil dat huurders zich prettig voelen in hun woning en buurt. Om dit te bereiken, bespreken we met onze huurders ons beleid en onze dienstverlening. Via de klantcontactmonitor meten we continu hoe tevreden onze huurders zijn. De meeste huurders zijn tevreden over onze dienstverlening. Als dat niet zo is, zoeken we naar de oorzaken en werken we aan verbeteringen.
| Cijfer tevredenheid dienstverlening | Doelstelling 2025 | Resultaat 2025 | Resultaat 2024 |
|---|---|---|---|
| Betrekken woning | 8,0 | 8,2 | 8,1 |
| Verlaten woning | 8,0 | 7,6 | 7,6 |
| Reparatieonderhoud | 8,0 | 8,0 | 7,8 |
| Planmatig onderhoud | 7,5 | 6,9 | 6,8 |
Huurders gaven in 2025 een hogere beoordeling voor het betrekken van een woning, namelijk een 8,2 (2024: 8,1). Hiermee haalden we ook dit jaar onze doelstelling van een 8,0. We besteedden op reguliere basis aandacht aan klanttevredenheid in de teamoverleggen. En we stelden een nieuw proces vast voor nakomende reparatieverzoeken waardoor deze beter worden opgepakt.
De beoordeling voor het verlaten van een woning bleef met een 7,6 gelijk aan 2024. De brieven voor de huuropzegging hebben we herschreven naar begrijpelijke taal waardoor nog duidelijker is voor de huurder wat er verwacht wordt en wat de afspraken zijn. Dit doen we op een vriendelijke manier, wat ook op nummer 1 van de tevredenheidsaspecten staat.
Bij reparatieonderhoud scoorden we in 2025 een 8,0 (2024: 7,8) waarmee we onze doelstelling gehaald hebben. Zowel onze eigen vakmannen (+0,4) als de externe leveranciers (+0,1) scoorden gemiddeld hoger dan in 2024. Bij planmatig onderhoud is de waardering iets gestegen, naar een 6,9 (2024: 6,8). Hiermee haalden we onze doelstelling van een 7,5 niet. In 2026 onderzoeken we daarom welke punten in onze dienstverlening huurders hier minder prettig vinden. Die inzichten gebruiken we om onze dienstverlening te verbeteren.
2.1.1 Prettig wonen
We vragen in onze enquête over woonbeleving hoe huurders hun woning, gebouw en buurt ervaren. In 2025 gaven huurders gemiddeld een 7,6 op de vraag ‘Hoe prettig woont u?’ (2024: 7,6). Ruim 8.530 huurders vulden de enquête in.
Buurt
We vinden het belangrijk dat onze huurders hun buurt positief beoordelen. We kunnen buurten niet in ons eentje veranderen. Hiervoor hebben we onze samenwerkingspartners zoals de gemeente nodig.
Huurders waardeerden hun buurt in 2025 gemiddeld met een 7,1 (2024: 7,2). De waardering verschilt per werkgebied. We willen het gemiddelde boven de 7,0 houden en investeren extra in buurten met een lagere score. Dit is ook terug te zien in de wijken die we als prioriteitswijken hebben aangemerkt en de wijkvisies die we hebben opgesteld.
Nieuwe klanttevredenheidsonderzoeken
In 2025 hebben we een aantal nieuwe onderzoeken opgezet:
- een onderzoek naar de tevredenheid over de behandeling van overlastmeldingen
- een onderzoek naar de tevredenheid over leefbaarheidsprojecten
- een onderzoek voor bewonerscommissies naar de tevredenheid over onze dienstverlening
Ook hebben we een enquête uitgezet onder huurders van bedrijfsonroerendgoed en een korte vragenlijst toegevoegd aan onze e‑mails om feedback op onze communicatie te verzamelen. In 2026 kunnen we uitspraken doen over de uitkomsten van deze nieuwe onderzoeken.
Duidelijke, vriendelijke en klantgerichte brieven
In 2025 startte Staedion met Staedion schrijft, een project om brieven en e-mails aan huurders duidelijker, vriendelijker en klantgerichter te maken.
“We hebben een nieuwe schrijfwijzer ontwikkeld die medewerkers houvast biedt bij het maken van begrijpelijke teksten. Vervolgens zijn er bijna 150 van onze standaard huurdersbrieven en e-mailteksten herschreven. Bij het herschrijven stond één uitgangspunt centraal: denken en daarmee schrijven vanuit de huurder. Dat betekent minder vakjargon, meer empathie en direct aan het begin van de brief of e-mail duidelijk maken wat de aanleiding is en welke actie nodig is. Een mooi voorbeeld is de brief die we versturen als iemand een woning krijgt. Dit was een zakelijke brief. Maar een nieuw huis is natuurlijk feestelijk nieuws. En dus heeft die brief nu een vriendelijkere toon. Tegelijkertijd hebben we in de nieuwe incassobrieven juist gekozen voor een strakkere toon, omdat huurders zelf aangaven dat bij zo’n brief duidelijkheid belangrijker is dan empathie. Ook de onderwerpen en kopregels van brieven en e-mails hebben we versimpeld, nadat huurders aangaven dat deze vaak te cryptisch waren.”
“In 2026 starten we met het herschrijven van onze niet-standaardbrieven. We leiden schrijfcoaches op die teams gaan ondersteunen bij helder en klantgericht schrijven. De schrijftraining wordt vernieuwd. En we verankeren de nieuwe manier van schrijven verder in de organisatie.”
Carmen Vriesema - manager Klantenservice
2.1.2 Klachtenafhandeling
Staedion pakt klachten samen met huurders snel en zorgvuldig op. We zien klachten als een kans om te leren en onze processen te verbeteren.
Klanttevredenheid klachtafhandeling
In 2025 werkten we aan een functionaliteit in ons klantvolgsysteem waarmee klachten stap voor stap afgehandeld kunnen worden in ons systeem. We verwachten dat we deze functionaliteit begin 2026 kunnen implementeren. Hierdoor weten alle klachtbehandelaars precies welke stappen ze moeten volgen en ontstaat er meer persoonlijk contact met de huurder aan het begin en einde van het proces.
Klachtencommissie Wonen Zuid-Holland
De Klachtencommissie Wonen Zuid-Holland (KCWZH) ontving in 2025 41 klachten over Staedion (2024: 41). Vaak gingen deze klachten over onderhoud en leefbaarheid. In 2025 gaf de KCWZH over 42 zaken (waarvan zes ingediend in 2024) een advies waarbij er twaalf ongegrond, acht gegrond en vier gedeeltelijk gegrond werden verklaard. Veertien zaken werden niet-ontvankelijk verklaard. We losten drie klachten op voordat de commissie een uitspraak deed en een klacht werd gesloten, omdat de huurder niet meer reageerde. In 2026 worden vijf lopende klachten behandeld.
2.1.3 Blik vooruit
Vanaf 2026 gaan we, samen met Haag Wonen en Hof Wonen, een aantal vragen uit het woonbelevingsonderzoek op dezelfde manier stellen in onze onderzoeken. Deze data brengen we dan bij elkaar in één rapportage, zodat we gezamenlijk kunnen zien hoe onze buurten scoren op verschillende aspecten van woonbeleving. Zo kunnen we met onze collegacorporaties en stakeholders in gesprek gaan over wat opvalt, kennis delen en samen werken aan het verbeteren van de leefbaarheid.
In 2026 werken we verder aan projecten om onze klantvisie nog concreter te maken. We streven naar een 8+ organisatie en nemen de klantvisie als uitgangspunt in onze processen, systemen, communicatie en ons gedrag. We herschrijven onze uitgaande correspondentie in gebruikelijke en klantvriendelijke taal. En we spreken bewoners vaker persoonlijk, zodat we beter begrijpen wat ze nodig hebben. Door klachten en klantfeedback te analyseren en te evalueren, leren we hoe we ons werk nog beter kunnen doen.
Onze klantvisie: huurder centraal in alles wat we doen
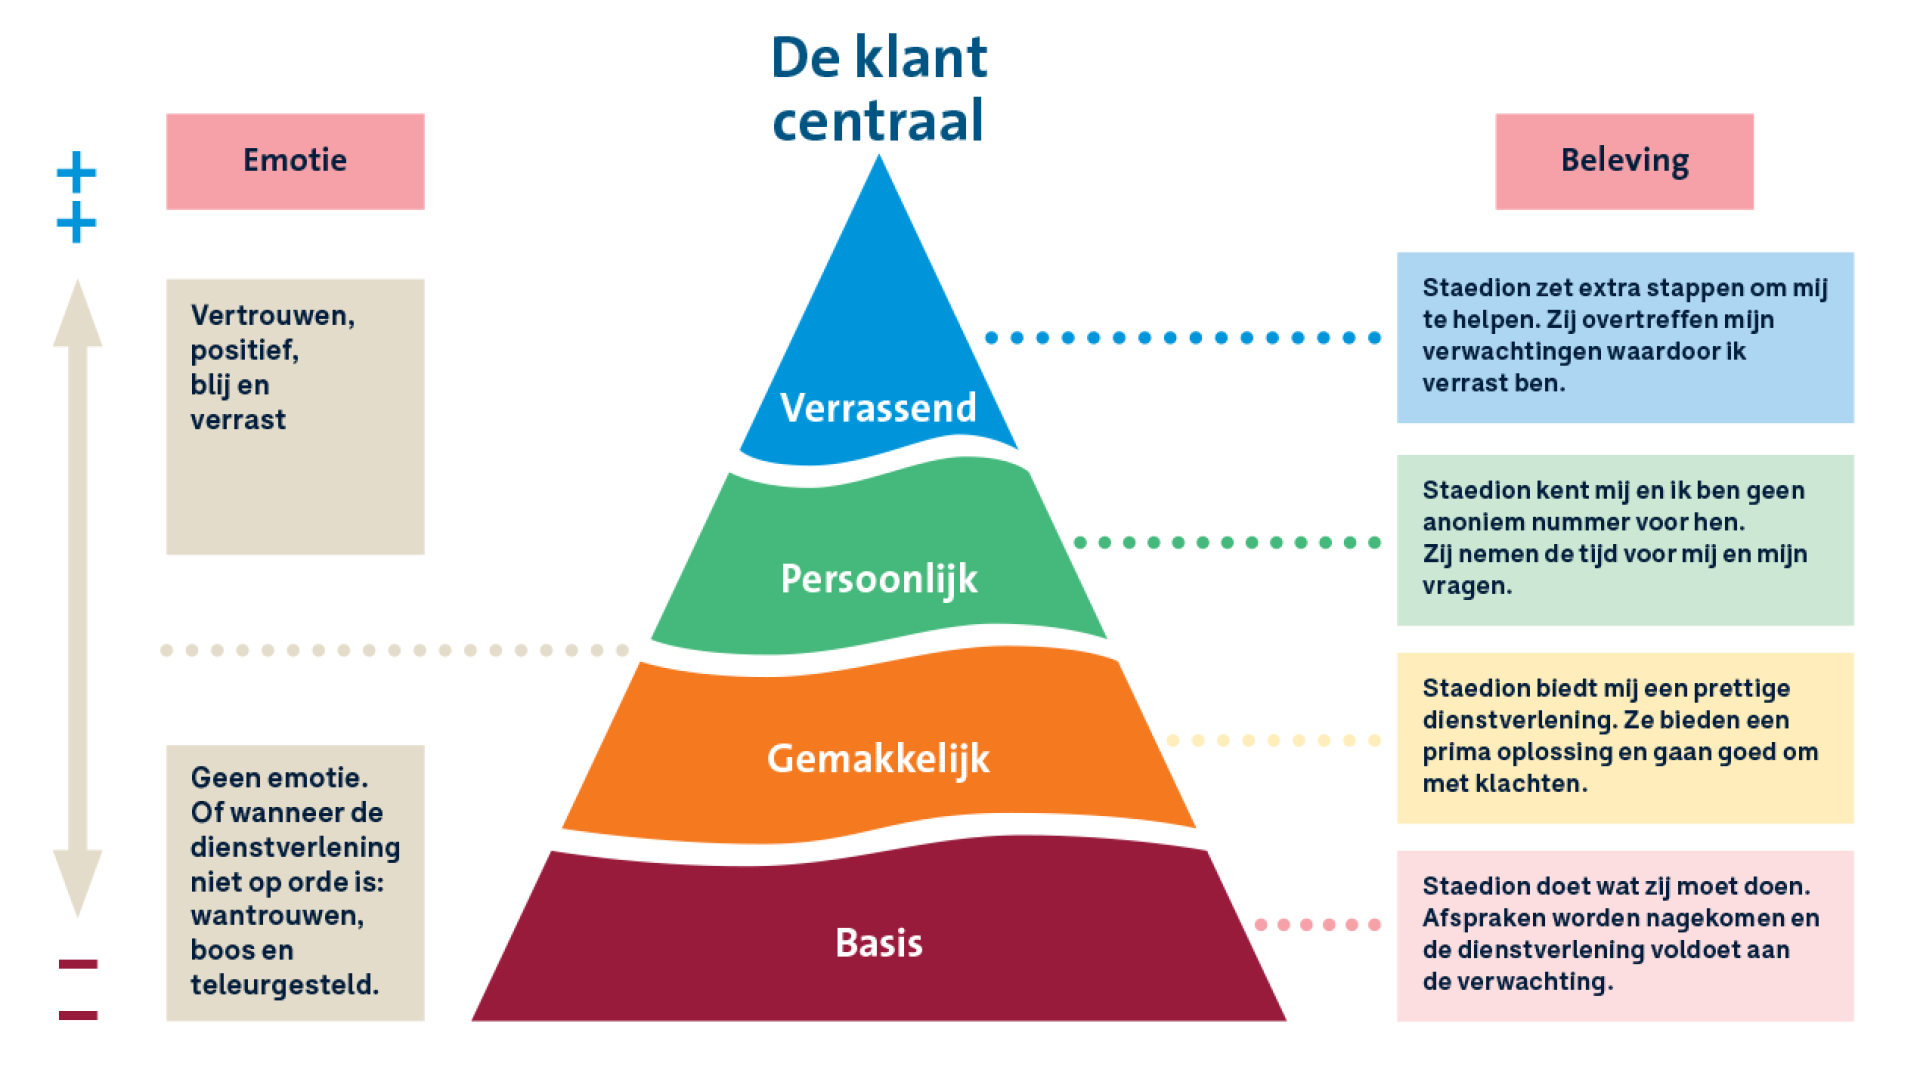
Bij Staedion staan onze huurders centraal. Dat betekent dat we luisteren naar hun wensen, transparant communiceren en continu werken aan verbetering. Onze klantvisie is gebaseerd op acht bouwstenen die richting geven aan ons handelen:
- Klantfeedback - We gaan actief in gesprek met huurders om hun behoeften en ervaringen op te halen.
- Klantwaarden - Waarden als vriendelijkheid, afspraak is afspraak en meedenken vormen de basis van onze klantbeloften.
- Klantbeloften - We zeggen wat we doen en doen wat we zeggen.
- Klachten - Klachten zijn kansen. We leren ervan en verbeteren onze dienstverlening.
- Klant & processen - Onze processen zijn ingericht vanuit de vraag van de huurder, van begin tot eind.
- Klant & communicatie - Helder en begrijpelijk, zodat huurders weten waar ze aan toe zijn.
- Klant & kanaal - We bieden een mix van digitale en persoonlijke dienstverlening: digitaal waar kan, persoonlijk waar nodig.
- Mens & organisatie - Klantgericht werken is een gezamenlijke verantwoordelijkheid binnen Staedion.
Door deze principes in praktijk te brengen, zorgen we voor een betere dienstverlening en tevreden huurders.
2.2 Betrokken bewoners
Participatie van huurders heeft meerdere doelen. Het biedt huurders de mogelijkheid om zelf regie te voeren over en bij te dragen aan hun eigen woon- en leefomgeving. Ook brengt het meer verbinding tussen huurders onderling. Participatie helpt ons bij het nemen van beslissingen. De tevredenheid van huurders is voor ons de belangrijkste maatstaf. Samen met huurders zoeken we naar een participatievorm die aansluit bij het doel en de situatie.
Actieve bewoners
Aan het eind van 2025 waren 576 huurders actief als vrijwilliger rondom de thema’s meedoen, meedenken en meebeslissen. Van hen waren 228 huurders individueel aanspreekpunt voor Staedion binnen hun wooncomplex. De overige 348 huurders werkten in georganiseerd verband, zoals een bewonerscommissie, contactgroep of activiteitencommissie. Sommige huurders namen deel aan bewonerszelfbeheer, bijvoorbeeld door toezicht te houden op de algemene ruimten van hun woongebouw.
Participatievormen
Staedion overlegde in 2025 regelmatig met de 57 bewonerscommissies en klankbordgroepen. Daarmee volgen we de Overlegwet. Daarnaast waren er 34 contactgroepen actief, wat het totaal op 91 participatievormen bracht (2024: 88). Door herstructureringsprojecten verandert het aantal participatievormen elk jaar. Per project wordt een klantbordgroep opgericht en zodra het project is afgerond, wordt de groep weer opgeheven.
Daarnaast zetten we stappen in digitale participatie. In 2025 verkenden we het digitale participatieplatform Go Vocal. Hiermee willen we nog meer huurders actief betrekken bij hun wooncomplex en buurt. Het is een mooie eigentijdse aanvulling op de participatievormen die we al inzetten.
Geslaagde huurdersinitiatieven
We organiseerden in 2025 samen met huurders weer uiteenlopende initiatieven.
- We rijkten de Samen thuis-prijs uit, een onderscheiding voor het beste (maatschappelijke) project of initiatief dat bijdraagt aan de leefbaarheid in Haagse wijken. De prijs werd gewonnen door de Zorgkamer ZuidWest, een plek waar bewoners terecht kunnen voor vragen over zorg en welzijn. Ze ontvingen een geldbedrag van € 5.000.
- Op 25 locaties deelden we buurtfeestpakketten uit aan huurders waarmee zij zelf een buurtfeest kunnen organiseren.
- In de zomermaanden reed onze traktatiebus met taart en koffie langs het woningbezit en gingen we in gesprek met huurders.
- Op meerdere locaties organiseerden huurders samen met Staedion bijeenkomsten om ideeën op te halen voor het versterken van verbinding, het bedenken van een omgevingsaanpak of het verbeteren van de leefbaarheid.
- In het kader van het nationaal programma Den Haag Zuidwest startte in Morgenstond de Challenge Buurt Maken, een initiatief van Staedion, Hof Wonen en Haag Wonen, in samenwerking met het Innovatielab Zuidwest. Huurders en drie ontwerpteams bogen zicht samen over de vraag wat mensen in de buurt met elkaar verbindt én hoe die verbindingen duurzaam kunnen groeien en blijven bestaan. De opgehaalde ideeën worden nu verder onderzocht en uitgewerkt.
- In het Wateringse Veld werd een nieuw buurthuis geopend waar buurtbewoners kunnen binnenlopen en elkaar actief kunnen ontmoeten.
- Aan het eind van het jaar organiseerden we weer een ontmoetingsdiner om huurders die iets voor hun buurt doen, in het zonnetje te zetten.
Doorkijk naar 2026
In 2026 bouwt Staedion samen met huurders verder aan het wijkgericht werken. We versterken zowel de individuele samenwerking als de formele participatiestructuren. Daarnaast zoeken we actief naar meer huurders die iets willen en kunnen betekenen voor hun medehuurders, wooncomplex of buurt.
2.3 Huurdersvereniging Staedion
Bestuur HVS
In 2025 vormden de gesprekken over de Haagse Raamovereenkomst Wonen 2026‑2030 (zie paragraaf 2.5) een rode draad door alle onderwerpen en bijeenkomsten waarbij de HVS betrokken was.
- De Samenwerkingsovereenkomst (SOK) met het bestuur van Staedion en het daarbij behorende Reglement Participatie van Bewonerscommissies Staedion (RPvBCS) werden geactualiseerd en bestendigd.
- In april en oktober organiseerde de HVS de jaarlijkse algemene ledenvergaderingen.
- De HVS organiseerde een themadag om zich te verdiepen in actuele politieke en demografische ontwikkelingen die de corporatiesector raken.
Op 26 oktober overleed onverwacht HVS-bestuurslid Wijnand Krabman. Medebestuursleden, maar ook Staedion waardeerden de heer Krabman als een bevlogen, spitsvondige en altijd intrinsiek betrokken huurdersbelangenvertegenwoordiger, met hart voor volkshuisvesting en huurders van Staedion.
Eind 2025 had de HVS de volgende bestuurssamenstelling:
Dagelijks bestuur HVS
- de heer R. Klein, voorzitter (extern bestuurslid en waarnemend penningmeester)
- de heer G. Jobse (bewoner Loosduinse Hoofdstraat)
Algemeen bestuur
- mevrouw Z. Victoria (bewoonster Katerstraat)
- de heer L. Dors (bewoner Laan van Wateringse Veld)
- mevrouw E. van Reeuwijk - van der Torre (bewoonster Laan der Zeven Linden)
- mevrouw I. de Haas (bewoonster Ericalaan)
Secretariaat
- Mevrouw A. Maagdenberg (bureau Prominutes)
Overlegstructuur
Het HVS-bestuur overlegt twee keer per jaar formeel en een keer informeel met de bestuurder van Staedion. Voor adviesaanvragen en andere actuele onderwerpen organiseert de HVS maandelijks een beleidsoverleg met de stafmedewerker Bewonersparticipatie en de directeur Wonen & Samenleven. Elk halfjaar spreekt de HVS met de door huurders voorgedragen leden van de Raad van Commissarissen van Staedion. Daarnaast neemt de HVS deel aan thema-overleggen en bijeenkomsten over actuele corporatievraagstukken.
In 2025 behandelde de HVS ongeveer twintig beleidsonderwerpen. Het bestuur gaf schriftelijk advies of dacht actief mee over de uitwerking van wet- en regelgeving. Ze nam deel aan het wervingstraject voor de aanstelling van een ad interim CEO en CFO. In het traject voor de jaarlijkse huuraanpassing kregen de Nationale Prestatieafspraken (NPA) uit december 2024 een duidelijke plek. Ook brachten de HVS-bestuursleden een werkbezoek aan het nieuwbouwproject op de Schaloenstraat.
Belangrijke trajecten in 2025
- Instemming: trendmatige aanpassing servicekostenelementen 2025
- Advies: huuraanpassing 2025
- Evaluatie en aanpassing: SOK 2026 en RPvBCS 2026
- Advies en tripartite overleg: Raamovereenkomst Wonen 2026 – 2030
- Benoeming: CEO a.i. en CFO a.i. (in overleg met Raad van Commissarissen)
- Advies: meerjaren huurbeleid
- Informatie en advies: brandveiligheid, woningtoewijzing, duurzaamheidsstrategie, energielabels en impact van de leefbaarheidsstrategie
2.4 Gebiedsgericht samenwerken
Staedion investeert in samenwerking met partners op wijk- en stadsniveau. Dat hebben we in 2025 opnieuw gedaan rondom het proces van wijkvisies. We leverden drie nieuwe wijkvisies op, voor de wijken Ypenburg, Loosduinen en Centrum. Een wijkvisie laat zien wat onze plannen zijn voor een wijk voor de komende tien jaar. Multidisciplinaire regieteams bepalen wat een wijk nodig heeft om de leefbaarheid en veiligheid te verbeteren. Dit doen ze samen met bewoners en samenwerkingspartners. De regieteams maken vervolgens keuzes wat betreft leefbaarheidsaanpak, vastgoed, duurzaamheid, wonen en zorg, huisvesting van bijzondere doelgroepen en financiën. Via een dashboard monitoren we hoe de voortgang verloopt van de voorgestelde maatregelen in de wijkvisies.
Eerder stelden we al wijkvisies op voor de wijken Stationsbuurt, Laakkwartier, Spoorwijk, Morgenstond, Transvaal, Nootdorp, Mariahoeve en Moerwijk. We moeten nog voor ongeveer vijf buurten en wijken een wijkvisie maken.
2.5 Prestatieafspraken
Volgens de Woningwet maakt Staedion elk jaar afspraken met de gemeenten waarin zij actief is. Dit zijn de prestatieafspraken. Hierin staat wat Staedion onder andere gaat doen op het gebied van nieuwbouw, verduurzaming van woningen en leefbaarheid. De afspraken zijn wederkerig. Dit betekent dat ook wordt vastgelegd hoe de gemeente Staedion ondersteunt bij het halen van deze doelen. Huurdersverenigingen spelen een belangrijke rol bij het opstellen van de afspraken. Ze denken mee over de inhoud en bij akkoord tekenen ze de afspraken namens de huurders.
Raamovereenkomst Wonen 2026-2030
Na een intensief traject zijn de zeven actieve corporaties in Den Haag, hun zeven huurdersverenigingen en de gemeente Den Haag met elkaar gekomen tot meerjarige prestatieafspraken in de vorm van de Raamovereenkomst Wonen 2026-2030. De partijen hebben afspraken gemaakt om:
- de veerkracht van en de leefbaarheid in onze wijken te versterken
- doorstroming te stimuleren
- 4.800 nieuwbouwwoningen in deze periode te realiseren
- de betaalbaarheid te borgen
- sociale huurwoningen te verduurzamen, wonen met zorg en de huisvesting van aandachtsgroepen
Onderdeel van de afspraken is een monitoringsproces waarmee we de voortgang en realisatie van de inspanningen volgen.
Prestatieagenda 2026 voor Pijnacker-Nootdorp
Met de gemeente Pijnacker-Nootdorp, Rondom Wonen, De Goede Woning en de huurdersverenigingen van deze corporaties ondertekende Staedion een prestatieagenda voor 2026. Deze actualiseert de meerjarige prestatieafspraken met deze partijen. De prioriteiten voor 2026 zijn het realiseren van nieuwbouw, het beter benutten van de voorraad en de verduurzaming van sociale huurwoningen.
Meerjarige afspraken in Westland en Leidschendam-Voorburg
In 2025 heeft Staedion met de gemeente Westland en de HVS een addendum opgesteld waarmee Staedion en de HVS zich als partijen aansluiten bij de meerjarige prestatieafspraken 2025-2029 van de gemeente Westland, de corporaties en de huurderverenigingen in de gemeente Westland. Ook actualiseerden we, samen met de HVS de meerjarige prestatieafspraken met de gemeente Leidschendam-Voorburg.
Inleiding
Staedion organiseert haar werkzaamheden zo dat we samen met huurders en andere belanghouders optimaal maatschappelijk kunnen presteren. We blijven als organisatie in ontwikkeling en zetten mensen en middelen gericht in waar de maatschappelijke nood het hoogst is. We leren en ontwikkelen continu, zowel als organisatie als individueel.
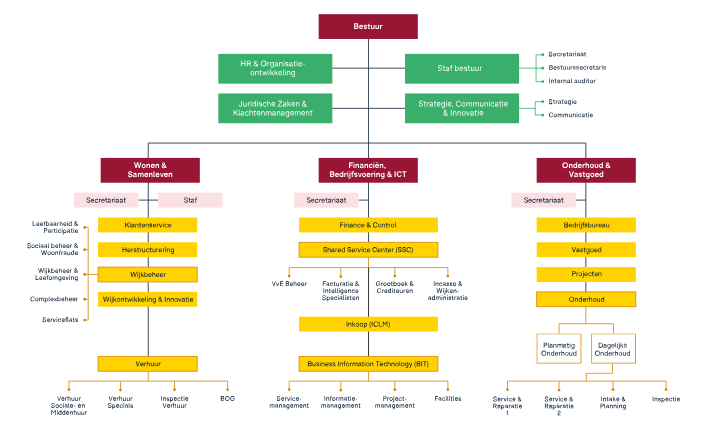
3.1 Organisatieontwikkeling
In 2025 richtten we ons, aansluitend op voorgaand jaar op leiderschapsontwikkeling, het verder versterken van de kernwaarden en het uitdragen van de klantvisie. Maar ook duurzame inzetbaarheid, vitaliteit en gezondheid kregen veel aandacht. Elk jaar meten we de betrokkenheid van onze medewerkers via een onderzoek. Daarna bespreken we de resultaten en formuleren we samen vervolgstappen om de betrokkenheid te behouden en te vergroten.
In 2026 ligt de focus op het verder versterken en verankeren van de interne samenwerking. In korte werksessies maken we duidelijk hoe we nu werken en hoe we willen werken. Zo kunnen we bepalen welke interventies nodig zijn. Daarnaast wordt het opdrachtgeverschap en het opdrachtnemerschap in de organisatiestructuur aangepast. Per 1 mei 2026 richten we de nieuwe directie Strategie, Wijk- en Vastgoedsturing in. Hiermee centraliseren we het opdrachtgeverschap en scheiden we deze van het opdrachtnemerschap in de andere directies. Dit gaat samen met het scheiden van verantwoordelijkheden en een aanscherping van de governance.
3.2 Cultuur en gedrag
Leiderschap
Staedion zet in op sterk leiderschap om richting te geven aan de organisatie en om onze maatschappelijke prestaties te verbeteren. We hebben een leiderschapsprofiel opgezet om het leiderschap verder te ontwikkelen. In 2024 en 2025 volgden alle leidinggevenden een management-development programma. Dit programma omvat intervisie, een-op-eencoaching en gezamenlijke inhoudelijke trainingen.
In 2026 krijgt leiderschapsontwikkeling een vervolg. De intervisie wordt, net als de afgelopen twee jaar, voortgezet. In nauwe samenwerking met Deloitte wordt het leiderschapstraject verder doorontwikkeld.
Kernwaarden
Ook in 2025 werkten we gericht aan het verder verankeren van onze kernwaarden:
- verbinden
- doen
- sociaal-maatschappelijk
Deze waarden zijn uitgewerkt in vier medewerkersprofielen en een leiderschapsprofiel.
In 2024 lag de focus op ervaringsgericht leren via serious gaming. In 2025 hebben we deze aanpak voortgezet en uitgebreid met een escaperoom. De escaperoom bevat opdrachten die onze kernwaarden en klantvisie verbinden op een interactieve en aansprekende manier.
Alle teams binnen Staedion kunnen gebruik maken van de escaperoom. Daarnaast is het een vast onderdeel van het inwerktraject van nieuwe collega’s, zodat ook zij onze kernwaarden vanaf het begin actief ervaren en toepassen.
Integriteit
We stimuleren integer gedrag door duidelijke regels en een bedrijfscultuur waarin verantwoordelijkheid nemen voor je eigen gedrag vanzelfsprekend is. Onze gedragscode helpt daarbij: hierin staan de regels voor integer gedrag, voor zowel managers als medewerkers. De afgelopen jaren hebben we de klokkenluidersregeling, de klachtenregeling voor ongewenst gedrag en de integriteitscode vernieuwd.
Vertrouwenspersonen
Staedion heeft twee gecertificeerde interne vertrouwenspersonen en twee externe vertrouwenspersonen via het Centrum Vertrouwenspersonen Plus (CVP-Plus). In 2025 behandelden de interne vertrouwenspersonen veertien meldingen en de externe vertrouwenspersonen vijf meldingen. Ze luisterden naar de melders en gaven advies of verwezen door.
Verzuim
In 2025 steeg het gemiddelde verzuimpercentage naar 7,1% (2024: 6,4). Dit ligt boven de landelijke trend die volgens het CBS op 5,6% ligt.De oorzaken zijn divers en niet altijd beïnvloedbaar, ondanks tijdige maatregelen. Bijna de helft van het verzuim heeft geen directe link met het werk, maar komt door mentale druk in de privésfeer. Samen met de arbodienst bieden we passende ondersteuning, waarbij inzetbaarheid en herstel altijd centraal staan.
Gezondheid
We werken samen met onze partner Gezondheid & Arbo aan de inzetbaarheid en vitaliteit van medewerkers. We kijken daarbij verder dan alleen het ziekteverzuim. Samen met management en medewerkers onderzoeken we welke acties de inzetbaarheid kunnen vergroten of versnellen.
Inzetbaarheid
In 2025 gingen we aan de slag met de aanbeveling uit het preventief medisch onderzoek (PMO) van 2024. Duurzame inzetbaarheid maakt nu structureel onderdeel uit van de jaarlijkse gesprekcyclus tussen medewerker en leidinggevende. Daarnaast bieden we laagdrempelige, individuele coaching aan om medewerkers te ondersteunen in hun mentale welzijn en bieden we ze de mogelijkheid om te sporten.
Fitte en veerkrachtige medewerkers
Staedion vindt het belangrijk dat medewerkers gezond, gemotiveerd en productief kunnen werken, nu én in de toekomst. Daarom ontwikkelen we voortdurend initiatieven die medewerkers ondersteunen op het gebied van vitaliteit, talent en ontwikkeling, persoonlijke drijfveren en prettig werken.
“In 2025 hebben we vanuit HR veel gedaan rondom vitaliteit. Zo organiseerden we een vitaliteitsweek met allerlei activiteiten voor medewerkers op het gebied van voeding, beweging en mentale gezondheid. Ook initieerden we dit jaar twee vitaliteitsinitiatieven: Urban Sports Club en OpenUp. Via Urban Sports Club kunnen medewerkers sporten bij aangesloten sportlocaties. OpenUp is een online platform voor mentaal welzijn. Hier kunnen medewerkers bijvoorbeeld een-op-eensessies boeken met een psycholoog of een masterclass volgen voor praktische inzichten op een specifiek thema. Vanaf het najaar is ook financiële coaching toegevoegd aan het aanbod bij OpenUp, voor vertrouwelijke hulp bij geldzaken. Inmiddels maakt zo’n 15% van de medewerkers actief gebruik van deze initiatieven.”
“Ook de werkplekken pakten we aan. Zo introduceerden we bureaufietsen, deden we werkplekchecks en is er een wekelijkse fruitmand. Daarnaast is in 2025 ons opleidingsbeleid opgesteld en gingen we in gesprek over diversiteit en inclusie. In 2026 zetten we al deze mooie initiatieven voort.”
Jasmine Haken - HR business partner
Veilig werken
Staedion vindt een veilige werkomgeving heel belangrijk. In 2025 voerden we voor onze onderhoudsdienst opnieuw een Veiligheidscheck(VC)-audit uit. Dit is een onafhankelijke veiligheidscontrole die beoordeelt of we werken volgens de veiligheidsstandaarden. Ook rondden we een risico-inventarisatie -evaluatie (RI&E) af. De verbeterpunten uit deze inventarisaties hebben we opgepakt.
Onze medewerkers hebben helaas in toenemende mate te maken met agressie, een ontwikkeling die aansluit bij een bredere maatschappelijke trend. In ons agressieprotocol staat hoe medewerkers in verschillende situaties kunnen handelen en welke ondersteuning ze van Staedion krijgen. In 2025 ontwikkelden we hiervoor een nieuwe leerlijn voor verschillende medewerkersgroepen met algemene trainingen en doelgroepgerichte modules. Zo versterken we de vaardigheden van medewerkers en zorgen we dat ze weten hoe ze passend kunnen optreden en hoe ze gesteund worden door de organisatie.
3.3 Medewerkers
Formatieontwikkeling
Onze gemiddelde bezetting steeg van 440 fte in 2024 naar 457 in 2025. Hoewel dit in lijn is met de geplande formatie voor 2025, hebben we het gewenste formatieniveau van 482 fte nog niet bereikt. Door het vertrek van medewerkers en een gewenste interne doorstroming van medewerkers is het niet gelukt om alle vacatures in te vullen. We vulden deze vacatures tijdelijk in met gemiddeld 30,97 fte aan externe professionals. Deze inhuur was nodig om de openstaande vacatures, langdurig verzuim en projectmatige piekbelasting op te vangen. Hiermee hebben we de continuïteit van het werk kunnen borgen.
Werving en selectie
We werken succesvol aan het binden en boeien van huidige en toekomstige medewerkers. Zowel de instroom als doorstroom laten al twee jaar een positieve trend zien. In 2025 verwelkomden we 54 nieuwe medewerkers bij Staedion. Daarnaast vonden 34 medewerkers intern een nieuwe functie, waardoor we hun kennis en ervaring binnen Staedion konden behouden. En belangrijk: medewerkers krijgen zo de kans om zich binnen Staedion verder te ontplooien.
Vertrek
In 2025 vertrokken 54 medewerkers, een lichte stijging ten opzichte van 2024. De meeste medewerkers vertrokken op eigen initiatief (56%). Overige redenen waren vanwege WIA (7%), pensionering (13%) of op initiatief van Staedion (24%). Vrijwillige exitinterviews geven ons inzicht in de vertrekredenen en helpen ons om als werkgever te leren en te verbeteren. Ook in 2025 zagen we de trend van regelmatige baanwisselingen van werknemers op de arbeidsmarkt, wat ook wel dynamische roulatie wordt genoemd.
3.4 Ondernemingsraad
Inleiding
De ondernemingsraad (OR) van Staedion vertegenwoordigt de organisatie en voert overleg met de bestuursvoorzitter. Hierbij houdt zij rekening met zowel de belangen van de organisatie als die van de medewerkers.
Samenstelling ondernemingsraad
De samenstelling van de OR is in 2025 niet gewijzigd en bestaat uit:
- Sherina Abdoel
- Irma Huiskamp (voorzitter)
- Bob Koopman
- Tom Lansbergen
- Marja Middelburg
- Esther van der Panne
- Hessel Rengers
- Cynthia van Santen
- Helen Tekle (vicevoorzitter)
- Michiel Top
- Sander van Wissen (vicevoorzitter)
De OR heeft naast het dagelijks bestuur drie commissies:
- personeelsbeleid
- communicatie
- financiën, organisatie en strategie
Instemmings- en adviesaanvragen
In 2025 behandelde de OR twee instemmingsaanvragen:
- plan van aanpak van de risico-inventarisatie -evaluatie (RI&E)
- verplichte vrije dag
De OR behandelde vijf adviesaanvragen:
- wijziging bestuursstructuur
- herbenoeming van leden van de Raad van Commissarissen
- interim-bestuursvoorzitter
- interim-CFO
- overheveling herstructurering.
Vergaderingen en overige overleggen
De OR hield in 2025 veertien plenaire vergaderingen, zeven overlegvergaderingen en drie informele overleggen met de bestuurder. De OR overlegde vier keer met de Raad van Commissarissen. Ook nam de OR deel aan de werkgroep RI&E.
Andere onderwerpen
In de overlegvergaderingen met de bestuurder is onder andere gesproken over:
- het jaarverslag 2024 en de begroting voor 2026
- de uitkomsten van het medewerkersonderzoek
- de snelle en adequate reactie van de organisatie op het vervallen van de huurbevriezing
- het opstellen van de RI&E
- duurzame inzetbaarheid en vitaliteit
- de in-, uit- en doorstroom van medewerkers
- het ontwikkelings- en opleidingsbeleid
- het strategisch personeelsbeleid
- de inrichting van het programma Samen Sterker!
3.5 Innovatie en digitalisering
In 2025 richtte de afdeling Business Informatie Technologie (BIT) zich volop op het vernieuwen van het digitale fundament van Staedion, het verbeteren van processen en het vergroten van de wendbaarheid van de IT‑organisatie. Innovatie en digitalisering speelden daarbij een grote rol.
Investeren in een toekomstbestendige IT-basis
In 2025 startten we met het programma Digitaal Fundament om de volledige IT-inrichting naar de cloud brengen. Hierbij stonden drie projecten centraal:
- het overzetten van ZIG Operations 365 (ERP) naar de cloud
- het bouwen van een nieuwe datawarehouse, zodat we de twee oude datasystemen kunnen vervangen
- het overzetten van de planningstool ConnectIT365 naar de cloud
Met deze projecten hebben we grote stappen gezet richting een moderne, stabiele en toekomstbestendige IT-omgeving.
Oplevering Bryder
In 2025 leverden we Bryder op, een platform voor het beheer van vastgoeddata dat helpt bij het optimaliseren van ons vastgoedsturingsproces. Deze vastgoeddata hebben we ook verankerd in ons primaire systeem Empire.
Datagedreven werken
We werkten in 2025 verder aan de modernisering van onze dataomgeving. We troffen voorbereidingen om over te gaan op een nieuw dataplatform. Voordelen van dit platform zijn:
- eén centrale, moderne dataomgeving
- minder rapportages die bovendien makkelijker te beheren zijn
- een basis voor voorspellende analyses en AI-toepassingen
- de mogelijkheid voor medewerkers om zelf rapportages, dashboards en analyses te kunnen maken (selfservice BI)
De volledige overstap staat gepland voor eind 2026, maar nu al merken we dat informatie sneller beschikbaar is.
Optimaliseren van processen
In 2025 voerden we een nieuwe manier van procesgericht werken in en testten dit binnen het proces 'Muteren eenheden'. De uitkomsten waren positief: betere sturing op het proces, betrouwbaardere KPI’s en meer uniformiteit in de manier van werken. In 2026 zetten we een nieuwe tool in om deze manier van werken te ondersteunen.
Robotisering en automatisering
Staedion wil organisatiebreed robots inzetten. Er zijn nu ongeveer 50 robots actief, vooral bij het Shared Service Center. Deze robots voeren heel snel en nauwkeurig routinematige handelingen uit in applicaties. Dit verhoogt de datakwaliteit en medewerkers houden meer tijd over voor ander werk. In 2025 leverden we de eerste robots op voor de afdeling Verhuur en de afdeling Inkoop, contract- & leveranciersmanagement. Daarmee zetten deze afdelingen de volgende stap in verdere automatisering.
Beveiliging en standaardisatie
We versterkten in 2025 onze cyberveiligheid door een samenwerking aan te gaan met een beveiligingsdienst. Zij houden dag en nacht onze systemen in de gaten. Daarnaast maken we nu van meer onderdelen een back‑up in de cloud, zoals van SharePoint, OneDrive en mailboxen. En door medewerkers regelmatig te trainen en realistische situaties te oefenen, blijven ze alert. Zo herkennen ze phishingmails sneller, handelen ze veilig en helpen ze de organisatie te beschermen tegen cyberdreigingen.
3.6 Aedes-benchmark
Leren van andere corporaties
Staedion levert elk jaar informatie aan voor de benchmark van Aedes, net als bijna alle woningcorporaties in Nederland. Met deze deelname leveren we een bijdrage aan de kennisdeling binnen de sector. We zien hoe we scoren op de onderwerpen huurdersoordeel, onderhoud & verbetering, duurzaamheid en financiën (voorheen: bedrijfslasten) en waar we eventueel kunnen verbeteren.
Bij elk van deze vier onderwerpen wordt de score uitgedrukt met een letter:
- A betekent een hogere score dan het branchegemiddelde
- B staat voor een vergelijkbare score met het branchegemiddelde
- C geeft aan dat de score lager is dan het branchegemiddelde1
1) N.B. veel van de gegevens in de Aedes-benchmark 2025 zijn afkomstig uit kalenderjaar 2024. De benchmark loop dus altijd iets achter op de actuele stand van zaken.
Score Staedion in lijn met XL-corporaties
In 2025 vergeleken we de scores van Staedion met het gemiddelde van de hele sector en met de 18 andere XL-corporaties. We kiezen deze XL-groep, omdat hun opgaven overeenkomen met die van ons.
Net als vorig jaar behaalde Staedion in 2025 op alle vier prestatievelden een B. Dit betekent dat onze score vergelijkbaar is met het sectorgemiddelde en in lijn ligt met de gemiddelde deelscores van de XL-corporaties. Op het prestatieveld huurdersoordeel scoorde Staedion opvallend goed: we haalden een 8,2 op de deelscore ‘nieuwe huurders’ en een 7,7 op ‘vertrokken huurders’. Ook valt op dat we bij het prestatieveld onderhoud & verbetering op de deelscore 'ervaren woningkwaliteit' een 7,1 scoorden. Deze scores liggen allemaal hoger dan het gemiddelde van de sector en van de XL-corporaties.
Scores op de verschillende prestatievelden
De Aedes-benchmark van dit jaar laat zien dat onze duidelijke focus in het ondernemingsplan 2022–2026 zijn vruchten afwerpt. Onze doelen, zoals het vergroten van het woningaanbod en het versterken van de leefbaarheid en veerkracht van wijken, vertalen zich in prestaties op andere gebieden: klanttevredenheid, duurzaamheid, bedrijfslasten en onderhoud. Staedion behaalde op deze prestatievelden vergelijkbare scores met de sector en het gemiddelde van de XL-corporaties.
Slechts zeven van de 256 deelnemende corporaties scoren op deze prestatievelden een A. Dit zijn vooral kleinere corporaties buiten de Randstad, met een andere opgave en een voorraad die grotendeels uit eengezinswoningen bestaat.
Bij het onderwerp nieuwbouw zien we in de benchmark van 2025 dat alle corporaties samen 21.761 woongelegenheden realiseerden. Deze groei is zichtbaar bij zowel eengezins- en meergezinswoningen als bij flexwoningen. Bij het onderwerp leefbaarheid zien we dat corporaties de afgelopen vier jaar meer zijn gaan investeren. En ook het aantal fte dat aan leefbaarheid werkt, steeg in de benchmark 2025 opnieuw: van 2.101 naar 2.422.
Leerpunten
Op basis van de benchmark signaleren we specifieke leerpunten waarmee we onze prestaties als corporatie kunnen verbeteren. Deze punten hebben onze volle aandacht.
3.7 Verbindingen
Staedion kent een verbindingenstructuur met een aantal verbonden ondernemingen. We vereenvoudigden deze structuur in de afgelopen jaren zoveel mogelijk. Onderstaand overzicht geeft de structuur weer van alle verbonden ondernemingen van Staedion eind 2025. De percentages in het schema geven weer voor hoeveel procent de ene entiteit een aandeel heeft in de ander.
Verbindingenstructuur Stichting Staedion
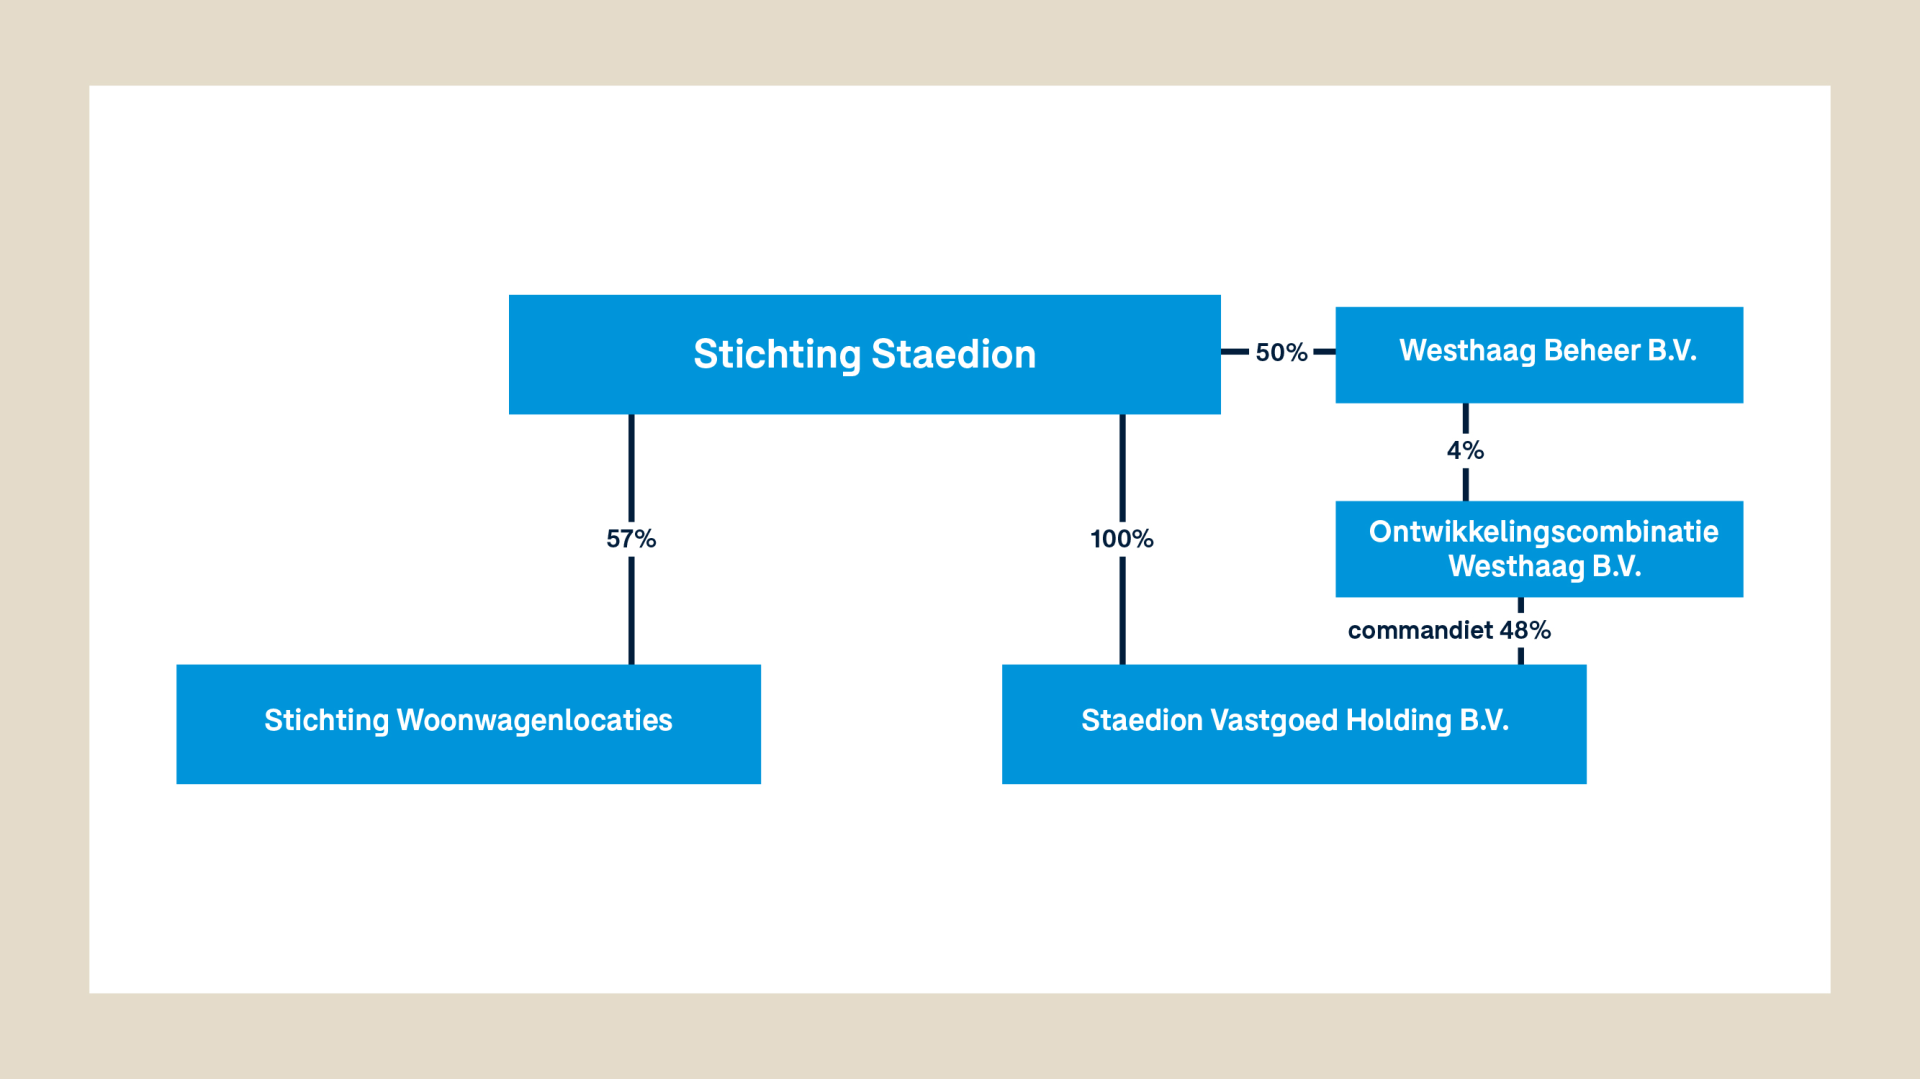
Westhaag Beheer B.V. en Ontwikkelingscombinatie Westhaag C.V. ontplooien op dit moment geen bedrijfsactiviteiten meer. De aandeelhouders van Westhaag Beheer B.V. en de vennoten van Ontwikkelingscombinatie Westhaag C.V. hebben de intentie uitgesproken de vennootschappen op termijn op te heffen. Het formele besluit tot opheffing is nog niet genomen.
Inleiding
Financiële ratio’s ultimo 2025
| Norm | ||
| Eigen vermogen | DAEB: 50,0% N-DAEB: 61,4% Solvabiliteitsratio |
Aw/WSW DAEB: >30% N-DAEB: >30% |
| Vreemd vermogen | DAEB: 53,7% / N-DAEB: 35,9% Loan-to-value |
Aw/WSW DAEB: <70% N-DAEB: <70% |
| Kasstromen | DAEB: 1,43 / N-DAEB: 2,46 Interest Coverage Ratio |
Aw/WSW DAEB: >1,40 N-DAEB: >1,80 |
| Onderpand | DAEB: 36,1% / N-DAEB: 33,6% Dekkingsratio |
Aw/WSW DAEB: <70% N-DAEB: <70% |
| Duurzaam prestatiemodel | DAEB: 0,66% / N-DAEB: 1,46% Instandhouding Bestaand Bezit Ratio (IBBR) |
Intern DAEB: >1 N-DAEB: >1 |
Financieel ultimo 2025
| Huuropbrengsten in miljoenen (2024: € 286,6 miljoen) |
€ 302,9 |
|---|---|
| Huurderving (2024: 1,8%) |
2,1% |
| Kasstroom operationele activiteiten in miljoenen (2024: € 42,6 miljoen) |
€ 40,3 |
| Leningenportefeuille in miljoenen (2024: € 2.251 miljoen) |
€ 2.295 |
| Gemiddeld rentepercentage (2024: 3,0%) |
2,9% |
| Eigen vermogen in miljoenen (2024: € 4.502 miljoen) |
€ 4.998 |
| Vastgoed in exploitatie in miljoenen (2024: € 6.638 miljoen) |
€ 7.327 |
| Waardeverandering vastgoed in exploitatie (2024: 9,0%) |
10% |
| Waardeverandering vastgoed in exploitatie in miljoenen (2024: € 476 miljoen) |
€ 461 |
| Beleidswaarde in miljoenen (2024: € 4.292 miljoen) |
€ 4.630 |
4.1 Financiële strategie
Verantwoord investeren
We zijn een financieel gezonde organisatie en droegen in 2025 in regio Haaglanden veel bij aan betaalbaar, beschikbaar en duurzaam wonen. Dit deden we onder andere door passend toe te wijzen, nieuwe woningen te bouwen, zonnepanelen te plaatsen en woningen met energielabels E, F en G te verbeteren. We voelen ons verantwoordelijk voor al onze huurders en medewerkers en willen ook op lange termijn financieel gezond blijven. Daarom werken we aan een duurzaam prestatiemodel (DPM). Met dit model van Aedes zorgen we ervoor dat onze inkomsten en uitgaven in balans komen, zodat we ook in de toekomst optimaal maatschappelijk kunnen presteren. Om een DPM te bereiken, willen we onder andere scherper zijn op kosten en investeringen en opbrengsten optimaliseren waar mogelijk.
Meerjarenraming 2026-2034
In november 2025 keurde de RvC de meerjarenraming 2026-2035 goed. Onze volkshuisvestelijke opgave en strengere duurzaamheidseisen vragen om meer investeringen. We kunnen dit niet volledig bekostigen uit onze operationele activiteiten. Daarom verwacht Staedion de komende jaren aanvullende externe financiering nodig te hebben. Het Waarborgfonds Sociale Woningbouw (WSW) beoordeelt jaarlijks op basis van onze begrotingscijfers hoeveel we geborgd kunnen lenen (het borgingsplafond). Op dit moment zijn er geen belemmeringen voor het aantrekken van de benodigde financiering.
4.2 Financiële ratio's
De Autoriteit woningcorporaties (Aw) en het WSW beoordelen woningcorporaties jaarlijks op basis van hun gezamenlijke beoordelingskader. Ze kijken naar de financiële continuïteit, het bedrijfsmodel en de effectiviteit van governance en de organisatie. Bij de financiële beoordeling onderzoeken ze of een corporatie op korte en lange termijn haar bezit kan behouden en haar maatschappelijke taak kan uitvoeren.
Financiële continuïteit
De beoordeling van financiële continuïteit richt zich op:
- Liquiditeit (ICR): hoe goed Staedion op korte en middellange termijn genoeg kasstromen genereert om aan haar financiële verplichtingen te voldoen. Staedion hanteert daarnaast een eigen ratio, de IBBR (Instandhouding Bestaand Bezit Ratio).
- Vermogen (LTV en solvabiliteit): in hoeverre Staedion nu en in de toekomst voldoende vermogen heeft om haar huidige verplichtingen en mogelijke risico’s op te vangen.
Discontinuïteit
De beoordeling van discontinuïteit kijkt naar:
- Onderpand (dekkingsratio en onderpandratio): de mate waarin de waarde van het onderpand voldoende is om bij (dreigende) discontinuïteit aan de financiële verplichtingen te voldoen.
Duurzaam prestatiemodel
De Woningwet vereist dat zowel het DAEB-bedrijf als het niet-DAEB-bedrijf van een woningcorporatie zelfstandig financieel gezond en levensvatbaar zijn. De toezichthouder verlangt daarom een meerjarenbegroting van minimaal vijf jaar, tot en met 2030. In deze periode voldoet Staedion aan de financiële ratio's. WSW heeft aangegeven ook meer naar de tienjaarstermijn te kijken. Ook binnen deze periode voldoet Staedion, op basis van de huidige begroting en uitgangspunten, aan de financiële ratio’s.
Om dit ook in de toekomst te blijven waarmaken, sturen we op een duurzaam prestatiemodel (DPM). Tot op heden gaat Staedion uit van de IBBR om de financiële stabiliteit te borgen. In 2026 werkt Staedion toe naar het DPM van Aedes. Staedion zet vol in op het realiseren van haar ambities. Op lange termijn zien we een disbalans tussen ambities en middelen. Realisatie van al onze volkshuisvestelijke ambities én een DPM gaan op de lange termijn niet samen.
We hebben de afgelopen jaren, volgens de Aedes-benchmark 2025, 10% meer uitgegeven aan instandhouding dan vergelijkbare corporaties. De grote uitgaven in instandhouding vanaf 2031 komen voor een belangrijk deel uit de verduurzamingsopgave. In het model van Aedes zijn dit volkshuisvestelijke opgaven en geen instandhouding. Het invullen van de volkshuisvestelijke opgave is volgens het Aedesmodel een collectieve verantwoordelijkheid van alle corporaties samen. Dit betekent dat Staedion door middel van solidariteit en/of projectsteun van andere corporaties de volkshuisvestelijke opgave zou kunnen realiseren, met de aanname dat de gezamenlijke middelen van corporaties voldoende zijn voor de gezamenlijke opgave.
De financiële ratio’s van 2025 zijn opgenomen in de kerncijfers van dit bestuursverslag.
Daarin valt op dat de ICR in het DAEB-bedrijf over 2025 uitkomt op 1,43. Dit ligt dicht bij de grenswaarde van 1,4 en is 0,25 lager dan begroot. De belangrijkste oorzaken zijn:
- Hogere onderhoudsuitgaven dan begroot (lagere ICR van 0,06). Dit wordt voornamelijk veroorzaakt door de timing van de uitgaven.
- Hogere overige bedrijfsuitgaven dan begroot (lagere ICR van 0,13). Dit wordt veroorzaakt door hogere uitgaven externe inhuur personeel (zie hierna voor interne personeelskosten) en hogere uitgaven in verband met het governance onderzoek en andere externe advieskosten.
- Hogere uitgaven voor de vennootschapsbelasting (lagere ICR van 0,15) als gevolg van een aanvullende voorlopige aanslag 2024 die in 2025 is betaald.
- Lagere ICR ten opzichte van de begroting (0,09) door de niet uitgegeven, begrote obligoheffing van WSW en de lagere interne personele kosten.
Staedion heeft een analyse gedaan om de impact van de hogere uitgaven te bepalen op de ratio’s van de komende jaren. Hierbij is een worst-case scenario gehanteerd op basis van de meest recente cijfers. Vanuit deze analyse blijkt dat Staedion de komende vijf jaar voor zowel het DAEB- als het niet-DAEB-bedrijf binnen de grenswaarde van de ICR blijft en daarmee blijft voldoen aan de eisen van de toezichthouder. Staedion heeft acties in gang gezet, maatregelen genomen om de ICR gedurende het jaar goed en frequenter te (blijven) monitoren.
4.3 Financiële instrumenten en risicobeheersing
De financieringsstrategie, het treasurystatuut en het reglement financieel beleid en beheer vormen de belangrijkste kaders voor het beheer van Staedions financiële middelen, posities en risico’s. Deze kaders worden jaarlijks uitgewerkt in een treasuryjaarplan waarin ook de dekking van de begrote financieringsbehoefte nader is ingevuld.
Voor het aangaan van leningen en andere transacties stelt de treasurer transactievoorstellen op, die de treasurer uitvoert na goedkeuring door de directeur Financiën, Bedrijfsvoering & ICT. Na uitvoering wordt de transactie verantwoord in een transactieverslag.
Renterisico
Staedion loopt op meerdere manieren renterisico. Leningen in de huidige portefeuille moeten aan het einde van de looptijd worden geherfinancierd en sommigen hebben tijdens de looptijd een of meerdere renteherzieningen. Daarnaast moeten in de toekomst leningen worden aangetrokken voor nieuwe investeringen. Om grote stijgingen in de totale rentelasten te beperken, spreidt Staedion de momenten van renteherziening en aflossing in haar leningenportefeuille. Volgens de normen van WSW heeft Staedion een laag renterisico op de bestaande leningenportefeuille.
Renteswaps en hedgestrategie
Om renterisico’s te beperken, heeft Staedion in het verleden rentederivaten afgesloten in de vorm van payer swaps. Deze swaps zijn allemaal gekoppeld aan roll-overleningen met dezelfde kenmerken (hoofdsom, rentevervaldata en looptijd), waardoor het renterisico van deze leningen volledig is afgedekt. Daardoor mag Staedion kostprijshedge-accounting toepassen op basis van individuele hedge-relaties: marktwaardeveranderingen van de swaps hebben geen directe invloed op de resultatenrekening.
In 2025 liep een swap en de bijbehorende lening af. Daarnaast zette Staedion een swap van € 25 miljoen en de onderliggende variabel rentende lening om in een vastrentende lening met dezelfde hoofdsom en looptijd. Eind 2025 heeft Staedion nog vier payer swaps met looptijden die eindigen op verschillende momenten tussen juli 2027 en juli 2061. Deze swaps hebben een totale hoofdsom van € 95 miljoen en zijn verdeeld over ABN AMRO en BNG Bank.
Marktwaarderisico derivaten
De swaps bij ABN AMRO kennen een verplichting tot onderpandstorting (collateral) bij een negatieve marktwaarde. In het verleden, bij een veel grotere derivatenportefeuille, is de maximale storting contractueel vastgelegd op € 59,25 miljoen. Maar zelfs bij een rentedaling met 3% bedraagt het onderpand niet meer dan ongeveer € 10 miljoen. Om een dergelijke rentedaling te kunnen opvangen, houdt Staedion liquiditeit aan buiten de cashpool.
Liquiditeitsrisico
Het liquiditeitsrisico van Staedion is beperkt. Wekelijkse en maandelijkse prognoses maken eventuele liquiditeitsbehoeften tijdig zichtbaar. WSW heeft voldoende borgingsruimte afgegeven om de begrote DAEB-investeringen te kunnen financieren. Naast de beschikbare liquiditeit heeft Staedion een rekening-courantfaciliteit van € 25 miljoen bij ING om incidentele tekorten op te vangen en een kredietfaciliteit van € 75 miljoen bij ING voor niet-DAEB-investeringen. Door een cashpool kan Staedion de totale liquiditeit van Stichting Staedion en Staedion Vastgoed Holding BV beheren, in plaats van voor elke entiteit apart.
4.4 Fiscale toelichting bestuursverslag 2025
Fiscaliteit speelt een steeds grotere rol binnen Staedion, mede door de toenemende belastingdruk. In deze paragraaf lichten we de belangrijkste fiscale onderwerpen toe, zoals de beheersing van fiscale processen en risico’s, en wijzigingen in wet- en regelgeving. De fiscale positie over 2025 en de belastingdruk worden toegelicht in paragraaf 45 Belastingen van de jaarrekening 2025.
4.4.1 Fiscaal statuut
Staedion heeft een fiscaal statuut opgesteld en vastgesteld. Dit statuut legt de kaders, randvoorwaarden en uitgangspunten vast met betrekking tot de fiscale visie, het fiscale beleid, de fiscale processen en de organisatie- en informatiestructuur rondom fiscaliteit. Daarnaast biedt het duidelijkheid over de verantwoordelijkheden, taken, bevoegdheden en verantwoording. Het fiscaal statuut moet worden gevolgd bij alle handelingen en processen waarbij fiscaliteit een rol speelt of kan spelen.
Het fiscaal statuut staat niet op zichzelf, maar moet in samenhang met de fiscale visie en het fiscale beleid worden beschouwd. Het beleid bepaalt wat Staedion wil bereiken, terwijl het statuut de kaders schept waarbinnen gehandeld moet worden. Het dient als beheers-, sturings-, beslis- en controle-instrument. Het statuut is geen statisch of allesomvattend document. Veranderingen in strategie, beleid, bedrijfsvoering of wetgeving kunnen aanleiding geven tot aanpassing.
4.4.2 Fiscale visie en strategie
De fiscale visie van Staedion sluit aan bij de bedrijfsvisie en stelt dat fiscaliteit een afgeleide is van de volkshuisvestelijke doelstelling. Binnen deze kaders wordt optimaal gebruikgemaakt van fiscale mogelijkheden in openheid naar de Belastingdienst. De gerealiseerde besparingen worden ingezet voor volkshuisvestelijke doelen zoals investeringen in bestaand bezit of de ontwikkeling van nieuwbouw.
Staedion onderbouwt fiscale standpunten met technische argumenten of feitelijke kwalificaties, zodat deze pleitbaar en verdedigbaar zijn. Het uitgangspunt is dat een pleitbaar standpunt minimaal 50% kans van slagen heeft en dat het belastingdossier een financiële impact heeft van ten minste € 250.000 (materialiteitsgrens). De fiscale strategie is gebaseerd op transparantie richting de fiscus, een adequaat beheersingssysteem en een lange termijnbenadering.
4.4.3 Fiscaal beleid
Het fiscale beleid vormt een integraal onderdeel van het algemene beleid van Staedion en is in lijn met de fiscale visie en strategie. De belangrijkste fiscale operationele doelstellingen zijn:
- voldoen aan en waarborgen van fiscale verplichtingen
- minimaliseren van fiscale risico’s en signaleren van fiscale kansen
- optimaliseren van implementatie, uitvoering en handhaving van fiscaliteit
- inrichten van de organisatie om strategische fiscale keuzes te maken en hiernaar te handelen
- waarborgen van voldoende fiscale kennis binnen de organisatie
- herbeoordeling van fiscale uitgangspunten bij beleids- en wetgevingswijzigingen
- streven naar het minimaliseren van fiscale lasten, binnen wettelijke kaders
- controleren van de uitvoering van fiscale uitgangspunten
- minimaal één keer per jaar overleg met de externe fiscaal adviseur
4.4.4 Fiscale organisatie en risicobeheersing
Binnen Staedion vindt besluitvorming over fiscaliteit of met fiscale raakvlakken plaats op verschillende niveaus en in diverse processen. Dit vereist een gestructureerde en verantwoorde aanpak. Daarom hanteren we een afwegingskader en een besliskader.
Het afwegingskader richt zich op de totstandkoming van besluiten. Dit omvat een inventarisatie van de fiscale kwestie, de probleemstelling, mogelijke oplossingen en alternatieven, en de relevante overwegingen en criteria. Bij beslissingen met fiscale impact wegen we criteria als financiële, organisatorische en maatschappelijke impact, transparantie en duurzaamheidsambitie mee. We volgen hierbij richtlijnen zoals zorgvuldige formulering en vastlegging en het inwinnen van extern advies indien nodig.
Bij beslissingen waarin Staedion binnen de wet- en regelgeving een standpunt kan innemen, worden de afwegingscriteria gewogen en gewaardeerd. Dit leidt tot een onderbouwde standpuntbepaling. Beslissingen die fiscale gevolgen hebben voor het bestuur en/of de RvC, met name in het kader van de Wet normering topinkomens (WNT) en de integrale werkgeversrol, worden altijd voorzien van extern fiscaal advies.
Verschillende operationele activiteiten binnen Staedion hebben een fiscale component of kunnen die in de toekomst krijgen. Het is daarom essentieel om hier goed inzicht in te hebben. Per proces wordt in kaart gebracht welke fiscale kwesties spelen, welke procedures gevolgd moeten worden, wie verantwoordelijk is en hoe vastlegging en controle plaatsvinden. Staedion heeft deze fiscale aandachtspunten geborgd in de processen rondom diverse fiscale aangiften.
De organisatiestructuur is zo ingericht dat duidelijk is wie waarvoor verantwoordelijk is en welke bevoegdheden daarbij horen. In het fiscaal statuut is vastgelegd hoe deze verantwoordelijkheden en bevoegdheden zijn verdeeld.
4.4.5 Horizontaal toezicht en relatie met de Belastingdienst
Bij horizontaal toezicht is een goede samenwerking tussen de belastingplichtige en de Belastingdienst essentieel. Dit betekent dat er duidelijke afspraken worden gemaakt met alle betrokken partijen in het proces van fiscale aangiften. Deze afspraken worden vastgelegd in een individueel convenant horizontaal toezicht, gebaseerd op transparantie, begrip en wederzijds vertrouwen. Het doel is om voldoende aandacht te hebben voor fiscale beheersing binnen de organisatie (tax control framework).
Staedion heeft geen individueel convenant horizontaal toezicht met de Belastingdienst afgesloten en beschikt niet over een tax control framework. Dit sluit echter niet uit dat dit in de toekomst kan veranderen of verplicht wordt gesteld. In de praktijk handelt Staedion al volgens de uitgangspunten van een convenant: fiscale kwesties met grote financiële impact worden eerlijk en transparant afgestemd met de Belastingdienst voordat ze in een fiscale aangifte worden opgenomen.
Staedion heeft regelmatig overleg met haar klantcoördinator bij de Belastingdienst om actuele ontwikkelingen en de status van fiscale dossiers te bespreken. De communicatie is informeel en transparant, wat door de Belastingdienst wordt gewaardeerd.
Belangrijke fiscale onderwerpen met een groot financieel belang worden vooraf afgestemd met de Belastingdienst om zekerheid te verkrijgen en discussies achteraf te voorkomen. De samenwerking verloopt goed en er lopen momenteel geen geschillen of onderzoeken. Het vooroverleg met de Belastingdienst over de vorming van een fiscale onderhoudsvoorziening in de aangifte vennootschapsbelasting 2018 is in december 2025 met goed resultaat afgerond.
4.4.6 Opzegging vaststellingsovereenkomst (VSO 2) vennootschapsbelasting
Sinds 1 januari 2008 valt Staedion met al haar activiteiten onder de vennootschapsbelasting. Voorheen gold dit alleen voor commerciële activiteiten. Staedion heeft de VSO 2 ondertekend, een afspraak met de Belastingdienst over de fiscale behandeling. De VSO 2 had een looptijd tot en met 31 december 2012 en werd daarna jaarlijks stilzwijgend verlengd, tenzij een van de partijen vóór 1 december opzegde.
De Belastingdienst heeft per brief laten weten dat de VSO 2 met ingang van 1 januari 2023 is opgezegd. Staedion ontving deze brief op 10 november 2022 per aangetekende post. Een groot deel van de bepalingen uit VSO 2 betrof de vaststelling van de fiscale openingsbalans per 1 januari 2008 en is niet meer relevant voor de boekjaren vanaf 2023. Sommige bepalingen blijven echter van belang.
Tot op heden heeft Staedion nog geen (financiële) gevolgen ondervonden van de opzegging van de VSO 2, omdat er over veel onderwerpen nog afstemming met de Belastingdienst plaatsvindt.
4.4.7 Wet minimumbelasting 2024 (Pijler 2)
Per 31 december 2023 is de Wet minimumbelasting 2024 (Pijler 2) ingegaan. Deze wet heeft gevolgen voor de verwerking en toelichting van nieuwe belastingregels voor rechtspersonen die onderdeel zijn van een grote groep met een (geconsolideerde) groepsomzet van ten minste € 750 miljoen. De Pillar 2-belastingregels zorgen ervoor dat grote ondernemingen, zowel multinationals als Nederlandse groepen, een minimumtarief van 15% belasting betalen over hun inkomsten in de jurisdicties waar ze actief zijn.
Staedion had in de boekjaren 2020, 2021, 2024 en 2025 een groepsomzet in Nederland – inclusief waardeveranderingen – van meer dan € 750 miljoen en valt daarmee onder de reikwijdte van de Wet minimumbelasting 2024 (Pijler 2). De eventueel aanvullende belasting die Staedion verschuldigd zou zijn, wordt in de eerste vijf boekjaren tot nul teruggebracht, vanaf de eerste dag van het fiscale jaar waarin Staedion binnen het toepassingsgebied van deze richtlijn valt (dit betreft 2024 tot en met 2028). Dit is vastgelegd in artikel 14.2 van de Wet minimumbelasting 2024, dat aansluit bij artikel 49 van de EU-richtlijn voor Pijler 2. Theoretisch is 2029 dus het eerste jaar waarin de aanvullende belasting verschuldigd is, als er uiteraard aan alle voorwaarden wordt voldaan. Hoeveel aanvullende belasting verschuldigd is, hangt onder andere af van het effectieve belastingtarief (ETR) over 2029 en die is op dit moment nog niet bekend.
4.4.8 ATAD
Sinds 2019 wordt Staedion geraakt door een nieuwe algemene renteaftrekbeperking in de vennootschapsbelasting, ook wel de earningsstrippingmaatregel genoemd. Een maatregel die voortvloeit uit de implementatie van de Europese Anti-Taks Avoidance Directive (ATAD). Als gevolg van deze renteaftrekbeperking heeft Staedion over de periode 2019-2025 een bedrag van circa € 198 miljoen aan rentelasten niet kunnen aftrekken van het fiscaal resultaat, waardoor de vennootschapsbelastinglast circa € 51 miljoen hoger is uitgevallen ten opzichte van wanneer de renteaftrekbeperking niet zou gelden.
De verduurzamings-, onderhouds-, renovatie- en nieuwbouwopgaven die Staedion heeft, worden grotendeels gefinancierd door het aangaan van (nieuwe) leningen. De groei van de leningenportefeuille en de gestegen rentepercentages hebben tot gevolg dat de rentelasten de komende jaren zullen toenemen. Het directe gevolg hiervan is dat de renteaftrekbeperking in de toekomst zal stijgen, wat vervolgens betekent dat de vennootschapsbelastinglast zal toenemen.
Volgens de meest recente begroting zal de komende tien jaar, op basis van nu geldende wet- en regelgeving, naar verwachting een bedrag aan rentelasten niet aftrekbaar zijn dat oploopt van circa € 51 miljoen in 2026 naar circa € 84 miljoen in 2035 (gemiddeld 67% van de totale rentelasten). Daardoor neemt de extra vennootschapsbelastinglast toe van circa € 13 miljoen in 2026 tot circa € 22 miljoen in 2035 (gemiddeld 66% van de totale vennootschapsbelastinglast). Deze extra last heeft enorme impact op de opgaven die Staedion de komende jaren heeft.
Staedion is op de hoogte van de diverse voorgenomen initiatieven in de sector om de juridische strijd aan te gaan tegen de algemene renteaftrekbeperking. Staedion heeft in overweging om zich bij één van deze initiatieven aan te sluiten. Ter behoud van rechten zal Staedion daarom bij de nadere motivering van het reeds ingediende bezwaarschrift tegen de aanslag 2019, de bezwaargronden uitbreiden met een bezwaar tegen de algemene renteaftrekbeperking.
4.4.9 Herziening btw-aftrek bij investeringsdiensten
Vanaf 1 januari 2026 treedt de herziening btw-aftrek bij een investeringsdienst in werking. Dit geldt alleen voor een dienst aan een onroerende zaak die meerjarig dienstig is aan de onroerende zaak, de vergoeding voor deze dienst ten minste € 30.000 (exclusief btw) bedraagt en deze dienst op of na 1 januari 2026 in gebruik is genomen.
Deze aanvullende wetgeving komt bovenop de al bestaande regels voor de herziening btw-aftrek bij roerende en onroerende investeringsgoederen en geldt alleen wanneer Staedion de btw, die bij de aanschaf van investeringsgoederen in rekening is gebracht, in aftrek brengt omdat het investeringsgoed wordt gebruikt voor btw-belaste activiteiten. De herzieningstermijn voor investeringsdiensten is gelijk aan de termijn die geldt voor roerende investeringsgoederen.
De herzieningsperiode bedraagt voor roerende en onroerende investeringsgoederen respectievelijk vier jaar en negen jaar na het jaar van ingebruikname. In elk jaar van de herzieningsperiode moet Staedion beoordelen of zij het investeringsgoed nog steeds in dezelfde mate gebruikt voor btw-belaste activiteiten als in het jaar van ingebruikname. Herziening van de btw-aftrek bij roerende en onroerende investeringsgoederen vindt in elk jaar telkens plaats voor respectievelijk 1/5 of 1/10 deel van de voorbelasting die oorspronkelijk in aftrek is gebracht.
4.5 Ontwikkeling marktwaarde in verhuurde staat
De marktwaarde in verhuurde staat is eind 2025 gewaardeerd op € 7.327 miljoen (2024: € 6.638 miljoen). Daarvan is het DAEB-vastgoed in exploitatie gewaardeerd op € 6.173 miljoen en het niet-DAEB-vastgoed op € 1.154 miljoen. De ontwikkeling van de marktwaarde is te verdelen in de volgende categorieën:
- Voorraadmutaties: deze worden veroorzaakt door nieuwopleveringen, aankopen en sloopactiviteiten in 2025. Per saldo stijgt de marktwaarde als gevolg hiervan met € 203 miljoen. Daarnaast zijn er in 2025 eenheden overgeheveld van Niet-DAEB naar DAEB.
- Vastgoedgegevens: hieronder vallen onder andere het achterstallig onderhoud, de gestegen contracthuren en de hogere WOZ-waarde. In totaal heeft dit een positief effect van € 172 miljoen op de marktwaarde. Het effect van de gestegen contracthuren bedraagt € 99 miljoen.
- Marktontwikkelingen: dit betreft onder andere prijsstijgingen en disconteringsvoeten. Het totale effect van de marktontwikkelingen is een stijging van de marktwaarde met € 313 miljoen. De belangrijkste ontwikkelingen zijn de gestegen leegwaardes en exit yields en gedaalde disconteringsvoeten.
- Methodische wijzigingen: dit zijn wijzigingen in het Handboek Marktwaardering 2025 ten opzichte van 2024. De belangrijkste wijziging is dat vanaf handboek 2025 een niet-leegstaande eenheid met een contracthuur van € 0 als leegstand moet worden geïnterpreteerd.
In de volgende tabel wordt per categorie de waardeontwikkeling van het vastgoed weergegeven.
Ontwikkeling van de marktwaarde 2025
Bedragen x € 1 mln.
| Marktwaarde ultimo 2024 | € 6.638 |
|---|---|
| Voorraadmutaties | € 203 |
| Vastgoedgegevens | € 172 |
| Marktontwikkelingen | € 313 |
| Methodische wijzigingen | € 1 |
| Marktwaarde ultimo 2025 | € 7.327 |
4.6 Ontwikkeling beleidswaarde
De beleidswaarde speelt een belangrijke rol binnen het toezicht, het gezamenlijk beoordelingskader van de Aw en het WSW en de risicobeoordeling door het WSW. Onder de beleidswaarde wordt verstaan de contante waarde van de aan een actief of samenstel van activa (kasstroom genererende eenheden) toe te rekenen toekomstige kasstromen uitgaande van het beleid van Staedion. Eind 2025 is de beleidswaarde bepaald op een totaal van € 4.630 miljoen (2024: € 4.292 miljoen), een stijging van 8%. De ontwikkeling van de beleidswaarde is te verdelen in de volgende categorieën:
- Voorraadmutaties: deze worden veroorzaakt door nieuwbouwopleveringen, aankopen en sloopactiviteiten in 2025. Per saldo stijgt de beleidswaarde met € 159 miljoen, dit komt met name door de nieuwbouwopleveringen.
- Vastgoedgegevens: hieronder vallen onder andere een daling van het achterstallig onderhoud en de gestegen contracthuren. In totaal heeft dit een positief effect van € 235 miljoen op de beleidswaarde.
- Marktontwikkelingen: dit betreft onder andere prijsstijgingen (daling) en stijgende disconteringsvoeten. De sociale disconteringsvoet wordt voorgeschreven vanuit het handboek, de disconteringsvoet in de marktwaarde volgt de marktontwikkelingen. De gemiddelde disconteringsvoet doorexploiteren van BOG/MOG/ZOG-eenheden is, als gevolg van marktontwikkelingen, gedaald van 6,58% naar 6,26% (-0,32%-punt). Dit zorgt voor een stijging van de beleidswaarde met € 5 miljoen. De sociale disconteringsvoet van woongelegenheden met classificatie DAEB, is gestegen van 4,17% naar 4,22% (0,05%-punt). De sociale disconteringsvoet van woongelegenheden met classificatie Niet-DAEB is gestegen van 4,70% naar 4,76% (0,06%-punt). Dit zorgt voor een daling van de beleidswaarde met € 48 miljoen. Het totale effect van de marktontwikkelingen is een daling van de beleidswaarde met € 13 miljoen.
- Methodische wijzigingen: dit zijn wijzigingen in het Handboek Marktwaardering 2025 ten opzichte van 2024. De belangrijkste wijziging is dat vanaf handboek 2025 een niet-leegstaande eenheid met een contracthuur van € 0 als leegstand moet worden geïnterpreteerd.
- Parameters beleidswaarde: dit betreft onder andere de gemiddelde beleidshuren, de onderhouds- en beheernorm. Per saldo zorgt deze effecten voor een daling van € 44,2 miljoen. De onderverdeling is als volgt:
- De beleidshuren zijn gestegen met 3,5%, in lijn met de stijging van de huurgrenzen waar de streefhuren bij Staedion op gebaseerd zijn. Deze stijging zorgt voor een stijging in de beleidswaarde van € 211,7 miljoen.
- De gemiddelde reguliere huurstijging voor 60 jaar is gestegen van 2,04% naar 2,07%. Deze stijging zorgt voor een stijging van € 5,7 miljoen in de beleidswaarde.
- De gemiddelde beheerlasten zijn, ten opzichte van de vorige jaarrekening, gestegen in de prognose met 4,5% als gevolg van de gestegen belastingen, verzekeringen en bedrijfslasten. Deze stijging zorgt voor een daling van € 67 miljoen in de beleidswaarde.
- De gemiddelde onderhoudslasten zijn gestegen in de prognose met 3,9%. De stijging zorgt voor een daling van € 194,6 miljoen in de beleidswaarde.
Ontwikkeling van de beleidswaarde 2025
Bedragen x € 1 mln.
| Beleidswaarde ultimo 2024 | € 4.292 |
|---|---|
| Voorraadmutaties | € 159 |
| Vastgoedgegevens | € 235 |
| Marktontwikkelingen | € -13 |
| Methodische wijzigingen | € 1 |
| Parameters beleidswaarde | € -44 |
| Beleidswaarde ultimo 2025 | € 4.630 |
4.7 Financiële jaarresultaten
Resultaat
Het nettoresultaat is in 2025 € 495 miljoen positief, een lichte daling ten opzichte van 2024 (€503 miljoen positief). Deze daling komt vooral door een daling van € 21 miljoen in de ongerealiseerde waardeverandering van de vastgoedportefeuille naar €437 miljoen positief (2024: € 458 miljoen) in combinatie met een stijging van € 14 miljoen in het netto exploitatieresultaat van de vastgoedportefeuille naar € 156 miljoen (2024: € 142 miljoen).
Operationeel resultaat
Het resultaat vóór belastingen, exclusief waardeveranderingen, is € 71,4 miljoen (2024: € 65,3 miljoen). De huuropbrengsten stegen in 2025 met € 16,4 miljoen (5,7%) naar € 302,9 miljoen.
De onderhoudslasten kwamen uit op € 104,6 miljoen (2024: € 105,2 miljoen). Deze daling komt voornamelijk door een afname van planmatig onderhoud vanwege minder uitgevoerde werkzaamheden door met name vertraging in opdrachtverstrekkingen. De kosten voor leefbaarheid stegen naar € 14,7 miljoen (2024: € 13,8 miljoen).
De loonkosten stegen met € 3,7 miljoen naar € 41,7 miljoen (2024: € 37,9 miljoen). Deze stijging wordt veroorzaakt door de cao-loonsverhoging.
Leningen en rentelasten
In 2025 sloten we € 112,5 miljoen aan nieuwe leningen af, waarvan € 10 miljoen commerciële financiering. Het gemiddelde rentepercentage over de gehele portefeuille daalde licht (van 2,95% in 2024 naar 2,93% in 2025). Dit komt doordat de in 2024 en 2025 beëindigde leningen en swaps gemiddelde rentes hadden van meer dan 4%, terwijl de in die jaren gestarte leningen gemiddelde rentes hadden onder de 4%. De leningenportefeuille groeide met ongeveer € 43,9 miljoen, wat de rentelasten verhoogde met € 4,3 miljoen naar € 67,7 miljoen.
Eigen vermogen
Het eigen vermogen is in 2025 gestegen met €495,5 miljoen naar € 4.997,7 miljoen (2024: € 4.502,2 miljoen), als gevolg van het positieve resultaat. Voor meer details verwijzen we naar de jaarrekening.
Subsidies
De interne subsidiecoördinator van Staedion werkt samen met diverse afdelingen om optimaal gebruik te maken van subsidies bij het behalen van onze volkshuisvestelijke doelen. Dit kunnen directe of indirecte financiële bijdragen zijn van gemeente, provincie, het Rijk of andere instanties, maar ook fiscale voordelen of legeskortingen. In 2025 ontving Staedion € 1,1 miljoen aan subsidies. Dit helpt om de onrendabele top van projecten te verkleinen en de doelen uit het ondernemingsplan te realiseren.
Van een paar duizend tot een miljoen: elke subsidie telt
Sinds 2023 heeft Staedion een subsidiecoördinator. Zijn doel: zorgen dat Staedion geen enkele subsidiemogelijkheid mist en collega’s ontzorgen bij het aanvragen en afhandelen van subsidies.
“Ik speur continu naar regelingen die passen bij projecten in de hele organisatie. Dat varieert van grote nieuwbouw- en renovatiesubsidies tot bijdragen voor duurzaamheidsprojecten, bijvoorbeeld collectieve warmtepompen, groene daken of wasmachines op regenwater. Maar ook regelingen voor bijvoorbeeld praktijkleren of loonkostensubsidies voor medewerkers met een arbeidsbeperking. Soms gaat het om een subsidie van een paar duizend euro, soms om een miljoen.”
“Naast directe subsidies zoek ik ook naar fiscale voordelen, zoals de energie-investeringsaftrek die zorgt voor belastingvoordeel bij duurzame investeringen. En tot voor kort konden we legeskortingen krijgen bij vergunningaanvragen voor duurzame projecten en bouw van sociale huurwoningen”
“Ik heb het proces strak georganiseerd. Twee keer per jaar spreek ik met een groot aantal collega’s om alle lopende en toekomstige projecten door te nemen. Zo zie ik snel waar kansen liggen. Ik bereid dan samen met de collega's aanvragen voor, bewaak deadlines, onderhoud contact met subsidieverstrekkers en stel de verantwoording op. Door deze manier van werken, mist Staedion als het goed is geen subsidiemogelijkheden meer.”
Maarten Dannenberg - subsidiecoördinator
4.8 Blik vooruit
Staedion zet vol in om haar ambities de komende jaren te realiseren. We leveren een belangrijke bijdrage aan de beschikbaarheid, betaalbaarheid en duurzaamheidsopgave in de regio. Voor de komende vijf jaar blijven de ratio’s binnen de grenswaarden van WSW/Aw. Hiermee is onze financiële continuïteit gewaarborgd. We voelen een verantwoordelijkheid naar al onze huurders en medewerkers om ook op lange termijn financieel gezond te blijven. We blijven ons volop inzetten om zowel de volkshuisvestelijk opgave te realiseren als op de lange termijn financieel gezond te blijven.
Inleiding
Binnen Staedion sturen we beleid en uitvoering aan met aandacht voor governance, risicomanagement en compliance (GRC). Governance staat voor het goed besturen van de organisatie. Risk gaat over het proactief beheersen van risico’s, waarbij we ook kansen benutten. Compliance zorgt ervoor dat we voldoen aan wet- en regelgeving. Met deze drie pijlers realiseren we onze doelstellingen op een beheerste en gecontroleerde wijze en voorkomen we verrassingen.
Criteria ESG - de G van Governance
Goed bestuur en ethiek
Governance binnen ESG gaat over transparant en ethisch bestuur, met aandacht voor verantwoording en compliance. Organisaties met sterke governance wekken vertrouwen en integreren duurzaamheid en sociale waarden in hun strategie en besluitvorming.
Ambities van Staedion
Staedion streeft naar een transparant en ethisch bestuur, waarbij middelen gericht worden ingezet daar waar de maatschappelijke nood het hoogst is. Bewonersparticipatie, samenwerking met stakeholders en datagedreven besluitvorming zijn onze speerpunten.
Concrete resultaten in 2025
- Samen Sterker!: we startten met het organisatiebrede verbetertraject Samen Sterker! waarin we met elkaar aan de slag gaan met onder andere governance, risicobeheersing, inkoop en verantwoording.
- Datagedreven werken: we troffen voorbereidingen om over te gaan op een nieuw dataplatform waardoor medewerkers straks zelf rapportages, dashboards en analyses kunnen maken.
- Strategische risico's: we herijkten onze strategische risico's.
5.1 GRC-team en GRC-framework
Al enige jaren heeft Staedion een GRC-team. Dit team verbindt onderwerpen op het gebied van governance, risicomanagement en compliance. Zo werken we aan een geïntegreerde en uniforme aanpak van deze onderwerpen. Het team heeft periodiek overleg en rapporteert hierover aan het bestuur en de Raad van Commissarissen.
Staedion heeft daarnaast een GRC-framework opgesteld. Dit model fungeert als integraal kader voor bestuur en management. Het framework bevat vastgelegde afspraken en handelswijzen uit statuten en reglementen. Het vormt het fundament voor sturing, beheersing en verantwoording. Zo realiseren we onze doelstellingen, vervullen we onze maatschappelijke taak en blijven we voldoen aan wet- en regelgeving. De Plan-Do-Check-Act-cyclus2 (PDCA) staat centraal in dit framework en zorgt voor een praktische toepassing van de Governancecode Woningcorporaties.
Jaarlijks actualiseren we onze planning- en controlcyclus (P&C-cyclus). Daarin staan alle activiteiten weergegeven rondom rapportages, begrotingen en governancedocumenten. De GRC-onderwerpen worden in deze cyclus verwerkt om de actualiteit en relevantie te waarborgen.
2) De PDCA-verbetercyclus is een filosofie om via continue verbetering op steeds efficiëntere, effectievere en beheerste wijze je organisatie in te richten.
5.2 Corporate governance
Corporate governance binnen Staedion draait om het efficiënt en effectief behalen van doelstellingen en het afleggen van verantwoording aan belanghebbenden. Het bestuur en de Raad van Commissarissen (RvC) dragen gezamenlijk verantwoordelijkheid voor goede governance.
Als grote woningcorporatie met een maatschappelijke rol hecht Staedion aan transparant bestuur, degelijk toezicht en verantwoording naar alle belanghebbenden. We werken in het publieke domein en streven naar een integere, transparante en verantwoorde bedrijfsvoering. Dit gebeurt onder toezicht van de RvC en in samenwerking met de ondernemingsraad en Huurdersvereniging Staedion.
Onze governance en toezicht wordt ondersteund door statuten, reglementen, codes en control-frameworks. We onderschrijven de Aedescode en passen de Governancecode Woningcorporaties 2025 volledig toe.
In 2025 zijn onder andere de volgende GRC-thema’s behandeld door het directieteam en de RvC:
- verbindingenstatuut
- toetsingskader verbindingen
- GRC-rapportages, inclusief rapporten internal auditor
- innovatiestrategie
- communicatiestrategie
- duurzaamheidsstrategie
- meerjaren huurbeleid
5.2.1 Bestuur
Verantwoordelijkheden van het bestuur
Het bestuur geeft leiding aan Stichting Staedion. Tot mei 2025 was er een eenhoofdig bestuur in de persoon van de heer G.J. van Herk met een integraal directieteam. Eind 2025 was er sprake van een tweehoofdig bestuur met een directieteam. We sturen vanuit één duidelijke koers: één plan, één aanpak, één Staedion. Deze aanpak is gebaseerd op onze gezamenlijke missie en visie en het ondernemingsplan, met een focus op de maatschappelijke opgaven in ons werkgebied.
Het bestuur is eindverantwoordelijk voor de prestaties van de gehele organisatie. Het bestuur en het directieteam ontwikkelen de strategische koers en dragen samen verantwoordelijkheid voor de realisatie van deze koers. De verantwoordelijkheden van het bestuur bestaan uit:
- Het waarmaken van de missie, visie en maatschappelijke doelen zoals opgesteld in het ondernemingsplan.
- Het realiseren van de strategische positie en waarmaken van de strategische doelen.
- Het waarborgen van de identiteit en (financiële) continuïteit van Staedion.
- Het bepalen van de uitgangspunten voor de organisatiestructuur, naleving van wet- en regelgeving en het personeels- en beloningsbeleid.
- Het inrichten van een effectief intern risicobeheersings- en controlesysteem.
Binnen het directieteam benut het bestuur tegenkracht om tot weloverwogen en gedragen besluiten te komen.
Statuten Stichting Staedion en bestuurs- en directiestatuut
De statuten van Stichting Staedion en het bestuurs- en directiestatuut bepalen welke besluiten het bestuur en het directieteam mogen nemen, met of zonder voorafgaande goedkeuring van de RvC. Het bestuurs- en directiestatuut biedt een kader voor de rolverdeling tussen het bestuur, de RvC, de auditcommissie, treasury, control en interne en externe medezeggenschap.
Deze statuten voldoen aan de eisen die hieraan worden gesteld door het Besluit toegelaten instellingen volkshuisvesting, het Burgerlijk Wetboek, de Woningwet, de Wet op de ondernemingsraden, de Wet overleg huurder-verhuurder en de Wet bestuur en toezicht rechtspersonen.
Het bestuur legt verantwoording af aan de RvC en voorziet de RvC van alle benodigde informatie, waaronder inzicht in de interne controle en risicobeheersing. De statuten en het bestuurs- en directiestatuut zijn toegankelijk via de website van Staedion.
Samenstelling bestuur
In het tweede kwartaal van 2025 liep de bestuurstermijn van de bestuursvoorzitter af. Na een zorgvuldige evaluatie en in goed overleg tussen bestuursvoorzitter en RvC is in het eerste kwartaal van 2025 besloten om, na afloop van de eerste zittingstermijn, geen tweede termijn aan te gaan.
De RvC startte in het eerste kwartaal van 2025 met het aanstellen van een interim-CEO en een interim-CFO. Deze invulling draagt bij aan de verdere inrichting van een bestuursmodel met twee vaste bestuurders op termijn. Na een wervingsprocedure, positieve adviezen van de Ondernemingsraad en de Huurdersvereniging en positieve zienswijzen van de Aw zijn de heer J.J.M. Thielen per 12 mei 2025 en de heer D. Vrijmoet per 8 mei 2025 benoemd als interim-CEO respectievelijk interim-CFO voor de duur van één jaar. In mei 2026 namen we afscheid van de heer J.J.M. Thielen en de heer D. Vrijmoet. Na positieve adviezen van de ondernemingsraad en de huurdersvereniging en positieve zienswijzen van de Aw zijn mevrouw M.C. Heringa en de heer L.J. van Kalsbeek in mei 2026 benoemd als CEO respectievelijk CFO.
Nevenfuncties bestuursvoorzitter
De nevenfuncties van de heer G.J. van Herk zijn:
- lid Raad van Toezicht Transvorm, brancheorganisatie voor arbeidsmarkt Welzijn & Zorg Brabant
- lid van Sociaal Creatieve Raad (SCR), adviesorgaan ministerie van Onderwijs, Cultuur en Wetenschap
- lid Raad van Advies Stichting Forum voor Stedelijke Vernieuwing
- lid Economic Board the Hague
- lid NEPROM Bestuur
- gastdocent masterclasses Amsterdam School of Reals Estate
Nevenfuncties interim-bestuur
De nevenfuncties van de heer J.J.M. Thielen zijn:
- DGA Thielco BV ten behoeve van advieswerkzaamheden
- voorzitter RvC Woonpunt (tot 1 november 2026, einde eerste termijn)
- voorzitter RvC Viverion (tot 1 september 2025, einde tweede termijn)
De nevenfuncties van de heer D. Vrijmoet zijn:
- partner bij Finance Ideas3
- penningmeester Het Straat Consulaat
3) De RvC heeft waarborgen tussen Staedion, Finance Ideas en de heer Vrijmoet getroffen om de schijn van belangentegenstellingen tussen Staedion en Finance Ideas te voorkomen. Meer informatie hierover is te vinden op de website van Staedion.
Nevenfuncties bestuur
De nevenfuncties van mevrouw M.C. Heringa zijn:
- lid Raad van Toezicht Topaz, voorzitter met ingang van juni 2026
- lid RvC zorgorganisatie De Seizoenen, tevens voorzitter financiële commissie
De nevenfuncties van de heer L.J. van Kalsbeek zijn:
- lid RvC Wij Zijn Jong, tevens voorzitter van de auditcommissie
- lid Raad van Toezicht van het Wilhelmina Ziekenhuis Assen, tevens voorzitter van de auditcommissie
- lid Raad van Toezicht Passend Onderwijs Apeldoorn, tevens voorzitter van de auditcommissie
- voorzitter van de Stichting Administratiekantoor Goudappel
Permanente educatie
Bij Staedion hechten we veel waarde aan de permanente educatie van het bestuur. Dit draagt bij aan een continue verbetering van het functioneren. Bestuurders van woningcorporaties die aangesloten zijn bij Aedes zijn sinds 1 januari 2015 verplicht om binnen een periode van 3 jaar 108 PE-punten (permanente educatie) te behalen.
In overleg met de Raad van Commissarissen is besloten dat voor het interim-bestuur geen verplichting geldt tot het behalen van PE-punten. Vanwege het tijdelijke karakter van hun benoeming en hun ruime ervaring wordt dit niet noodzakelijk geacht.
In 2025 behaalde de heer Thielen acht PE-punten. De heer Vrijmoet behaalde vier PE-punten.
Bezoldiging bestuur
Informatie over de bezoldiging van het bestuur en de toepassing van de Wet normering topinkomens (WNT) in de publieke en semipublieke sector is opgenomen in de jaarrekening.
Verklaring bestuurders
Volgens de statuten van Staedion is het bestuur verantwoordelijk voor het jaarlijks opstellen van de jaarstukken. Deze bestaan uit het bestuursverslag, inclusief de jaarrekening. De stukken voldoen aan de voorschriften voor toegelaten instellingen zoals vastgelegd in de Woningwet.
De RvC geeft opdracht aan een door hen aangewezen accountant om de jaarstukken te controleren. Na ontvangst van de controleverklaring van de accountant kunnen het bestuur en de RvC de jaarstukken goedkeuren en vaststellen.
Het bestuur van Staedion verklaart dat:
- alle middelen van Staedion in 2025 zijn besteed in het belang van de volkshuisvesting
- de jaarrekening een getrouw beeld geeft van de activa, passiva en financiële positie van Staedion
- de aanvullende informatie in het bestuursverslag een getrouw beeld geeft van de situatie op 31 december 2025 en van de activiteiten in het boekjaar 2025, zoals opgenomen in de jaarrekening
- de belangrijkste risico’s waarmee Staedion kan worden geconfronteerd, in het bestuursverslag zijn beschreven
Den Haag, 29 juni 2026
Mevrouw M.C. Heringa, bestuursvoorzitter Staedion
De heer L.J. van Kalsbeek, financieel bestuurder Staedion
5.2.2 Directieteam
Samenstelling
In de loop van 2025 en begin 2026 vonden verschillende directieleden een functie buiten Staedion. We hebben ervoor gekozen om de directieposities eerst (deels) op interim-basis in te vullen. Zo kan het nieuwe bestuur in 2026 mede invulling geven aan de vorming van het directieteam.
Het directieteam van Staedion bestond eind 2025 uit:
- de heer J.J.M. Thielen, bestuursvoorzitter a.i.
- de heer D. Vrijmoet, financieel bestuurder a.i.
- mevrouw R. Schroven, directeur Onderhoud & Vastgoed a.i.
- mevrouw A. v.d. Rijst, waarnemend directeur Wonen & Samenleven
- de heer A. Ritmeester, directeur Financiën, Bedrijfsvoering & ICT
- mevrouw M. Kruidhof, manager Human Resources & Organisatieontwikkeling
- mevrouw M. Edens, manager Juridische Zaken & Klachtenmanagement | bestuurssecretaris
- mevrouw F.P. Sybrandi, manager Strategie, Communicatie & Innovatie
Vergaderingen
Het directieteam vergaderde 46 keer in 2025. Vaste deelnemers aan de directievergaderingen zijn het bestuur en het voltallige directieteam zoals hierboven genoemd.
Geen tegenstrijdig belang
Bestuursbesluiten worden genomen zonder dat er sprake is van tegenstrijdige belangen. Staedion toont transparantie en integriteit door beslissingen te nemen zonder onverenigbaarheden. Het bestuur voert transacties en functies uit met zorg en verantwoordelijkheid en volledig in lijn met de visie en doelstellingen van Staedion. Dit versterkt de positie en de maatschappelijke taak van onze organisatie.
5.2.3 Externe controle en toezicht
Externe accountant
PricewaterhouseCoopers Accountants N.V. is sinds boekjaar 2019 de controlerend accountant van Staedion. Na een uitgebreide evaluatie, conform bepaling 5.11 van de Governancecode woningcorporaties, is deze dienstverlening in 2025 gecontinueerd. Er zijn afspraken gemaakt over het continueren van de constructieve en positieve samenwerking, met een jaarplanning, duidelijke afspraken en goede communicatie over wederzijdse verwachtingen. Afstemming over onderwerpen met onzekerheid, nieuwe elementen of schattingselementen vindt vroegtijdig plaats. Deze werkwijze voorkomt verrassingen achteraf.
Als gevolg van de onafhankelijkheidsregels is de wettelijke termijn van Jimmy Berns (Director bij PricewaterhouseCoopers Accountants N.V.) op het controleteam van Staedion in 2025 afgelopen. Jos Neuvel (Senior Manager bij PricewaterhouseCoopers Accountants N.V.) heeft zijn positie overgenomen.
Autoriteit woningcorporaties en Waarborgfonds Sociale Woningbouw
Staedion staat onder toezicht van de Autoriteit woningcorporaties (Aw) en het Waarborgfonds Sociale Woningbouw (WSW). De Aw ziet toe op de integriteit, het gedrag en het financiële beheer van woningcorporaties, evenals op hun volkshuisvestelijke prestaties. Samen met het WSW heeft de Aw de afgelopen jaren het toezicht verder geïntensiveerd om dit effectiever en efficiënter te maken.
In 2025 voerde de Aw meerdere gesprekken met het bestuur. Tevens had de Aw afzonderlijk met een afvaardiging van de RvC gesprekken over de bestuursstructuur en de klokkenluidersmelding. De jaarlijkse rechtmatigheidsbrief van de Aw was positief en is in maart 2025 afgegeven.
Het WSW voerde twee gesprekken met het bestuur en had gesprekken met een afvaardiging van de RvC.
5.2.4 Samen Sterker!
Eind 2024 ontving de RvC een melding in het kader van de klokkenluidersregeling. Naar aanleiding van de melding, heeft de RvC KPMG opdracht gegeven onderzoek te doen naar de governance rondom investerings- en onderhoudsprojecten, de bijbehorende inkoopfunctie en de informatievoorziening daarover naar de RvC. In de zomer is het interim-bestuur door de RvC geïnformeerd over de uitkomsten van het onderzoek en de standpunten, conclusies en besluiten van de RvC. Vervolgens is op de managementdag in oktober het management (directeuren, managers en teamleiders) geïnformeerd over de uitkomsten van het onderzoek.
In het najaar van 2025 heeft het bestuur de opdracht gegeven om een verbetertraject in te richten. Er is een programma van gestart gegaan met de naam Samen Sterker! Het programma kent vier actielijnen:
- Bestuur & Organisatiestructuur
- Organisatiecultuur
- Governance & Risicobeheersing
- Inkoop & Verantwoording
Binnen elke actielijn zijn de projectteams en bijbehorende opdrachten vastgesteld. Het directieteam treedt op als stuurgroep van het programma. Het programma zal tot eind 2026 doorlopen.
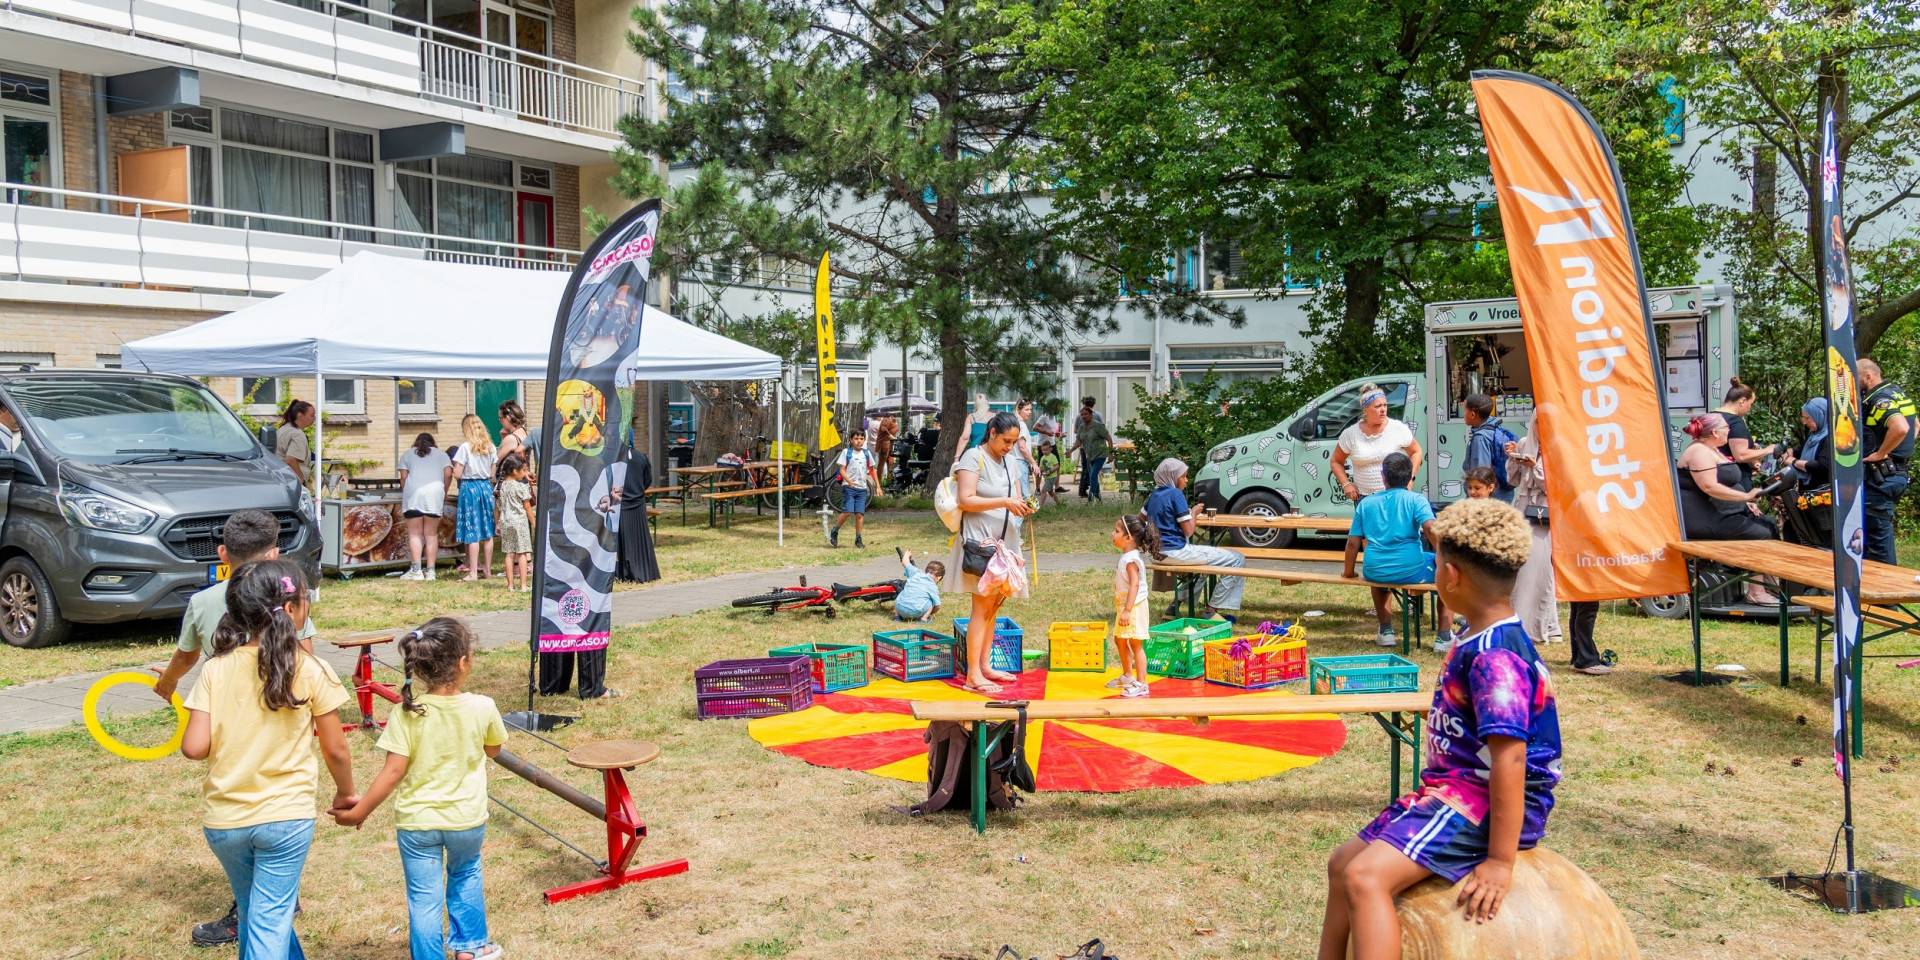
5.3 Risicomanagement
Om optimaal te kunnen presteren, is adequaat risicomanagement van groot belang. Dit betekent dat bij Staedion risicomanagement veel aandacht krijgt en we voldoende aandacht hebben voor het risicobewustzijn van onze medewerkers. Zo kunnen ze bij de uitvoering van hun dagelijks werk nieuwe risico’s tijdig herkennen en beheersbaar maken voordat deze onze doelstellingen bedreigen.
Adequaat risicomanagement betekent niet dat we geen risico’s willen nemen. Sterker nog, het nemen van risico’s hoort bij een gezonde organisatiecultuur, waar medewerkers fouten mogen maken, zolang we als organisatie maar leren van deze fouten. Het bestuur is samen met het directieteam uiteindelijk verantwoordelijk voor het bepalen van wat maximaal acceptabel is (de zogenaamde risicobereidheid).
Om de risico’s die de realisatie van onze (maatschappelijke) doelstellingen kunnen bedreigen voldoende te beheersen, hebben we het risicomanagement als integraal onderdeel van onze bedrijfsvoering opgezet. Op deze manier borgen we een continu risicomanagementproces op strategisch, tactisch en operationeel niveau.
In 2026 zetten we stappen om het risicomanagement verder te verbeteren.
5.3.1 Three Lines Model
Staedion hanteert bij de inrichting van het integraal risicomanagement het Three Lines Model. Dit model richt zich op het beschermen en creëren van waarde en kent drie linies, elk met een eigen rol en verantwoordelijkheid. Eind 2025 zijn we, als onderdeel van het verbeterprogramma Samen Sterker! gestart met een evaluatie van het model. Dit leidde tot een duidelijkere positie en invulling van de onafhankelijke controlfunctie, zoals opgenomen in de Woningwet. En tot de introductie van de signaleringsladder om risico's binnen de organisatie vroegtijdig bespreekbaar te maken. In 2026 werken we de andere rollen verder uit.
5.3.2 Risicobereidheid
Staedion staat voor grote uitdagingen, zoals de schaarste op de woningmarkt, de verduurzamingsopgave en de toenemende kwetsbaarheid in wijken. Dit leidt tot toenemende druk vanuit de politiek, overheid en stakeholders om optimaal te presteren, bijvoorbeeld via de nationale prestatieafspraken woningcorporaties en de woondeal. Tegelijkertijd zijn de financiële middelen beperkt.
De situatie wordt verder bemoeilijkt door complexe en voortdurend veranderende regelgeving en een onzekere nationale en internationale omgeving, waaronder geopolitieke en economische spanningen. In deze dynamische context streven we naar een significante bijdrage, zoals vastgelegd in onze missie, visie en ondernemingsdoelstellingen. Een heldere risicobereidheid is hierbij essentieel.
Risicobereidheid definiëren we als de mate waarin Staedion bereid is risico’s te nemen bij het nastreven van onze ambities. Dit wordt enerzijds bepaald door onze maatschappelijke opgave en anderzijds door wet- en regelgeving, zoals de Woningwet en onze toezichthouders. Onze algemene risicohouding is gebalanceerd. Gegeven onze ambities en opgave zullen we risico’s moeten nemen, maar dit doen we pas na zorgvuldige afwegingen in ons besluitvormingsproces.
Ontwikkeling van risicobereidheid
Hoewel het bewustzijn over onze risicobereidheid in algemene zin voldoende is verankerd in onze werkwijze, vraagt de huidige dynamische context waarbinnen we werken om een verdere verduidelijking en aanscherping van onze risicobereidheid op de verschillende onderwerpen. Daarom gaan we in 2026 aan de slag om de risicobereidheid verder te concretiseren in een formeel kader (risicostatements). Dit helpt ons om scherpe, noodzakelijke keuzes te maken.
5.3.3 Strategische risico's
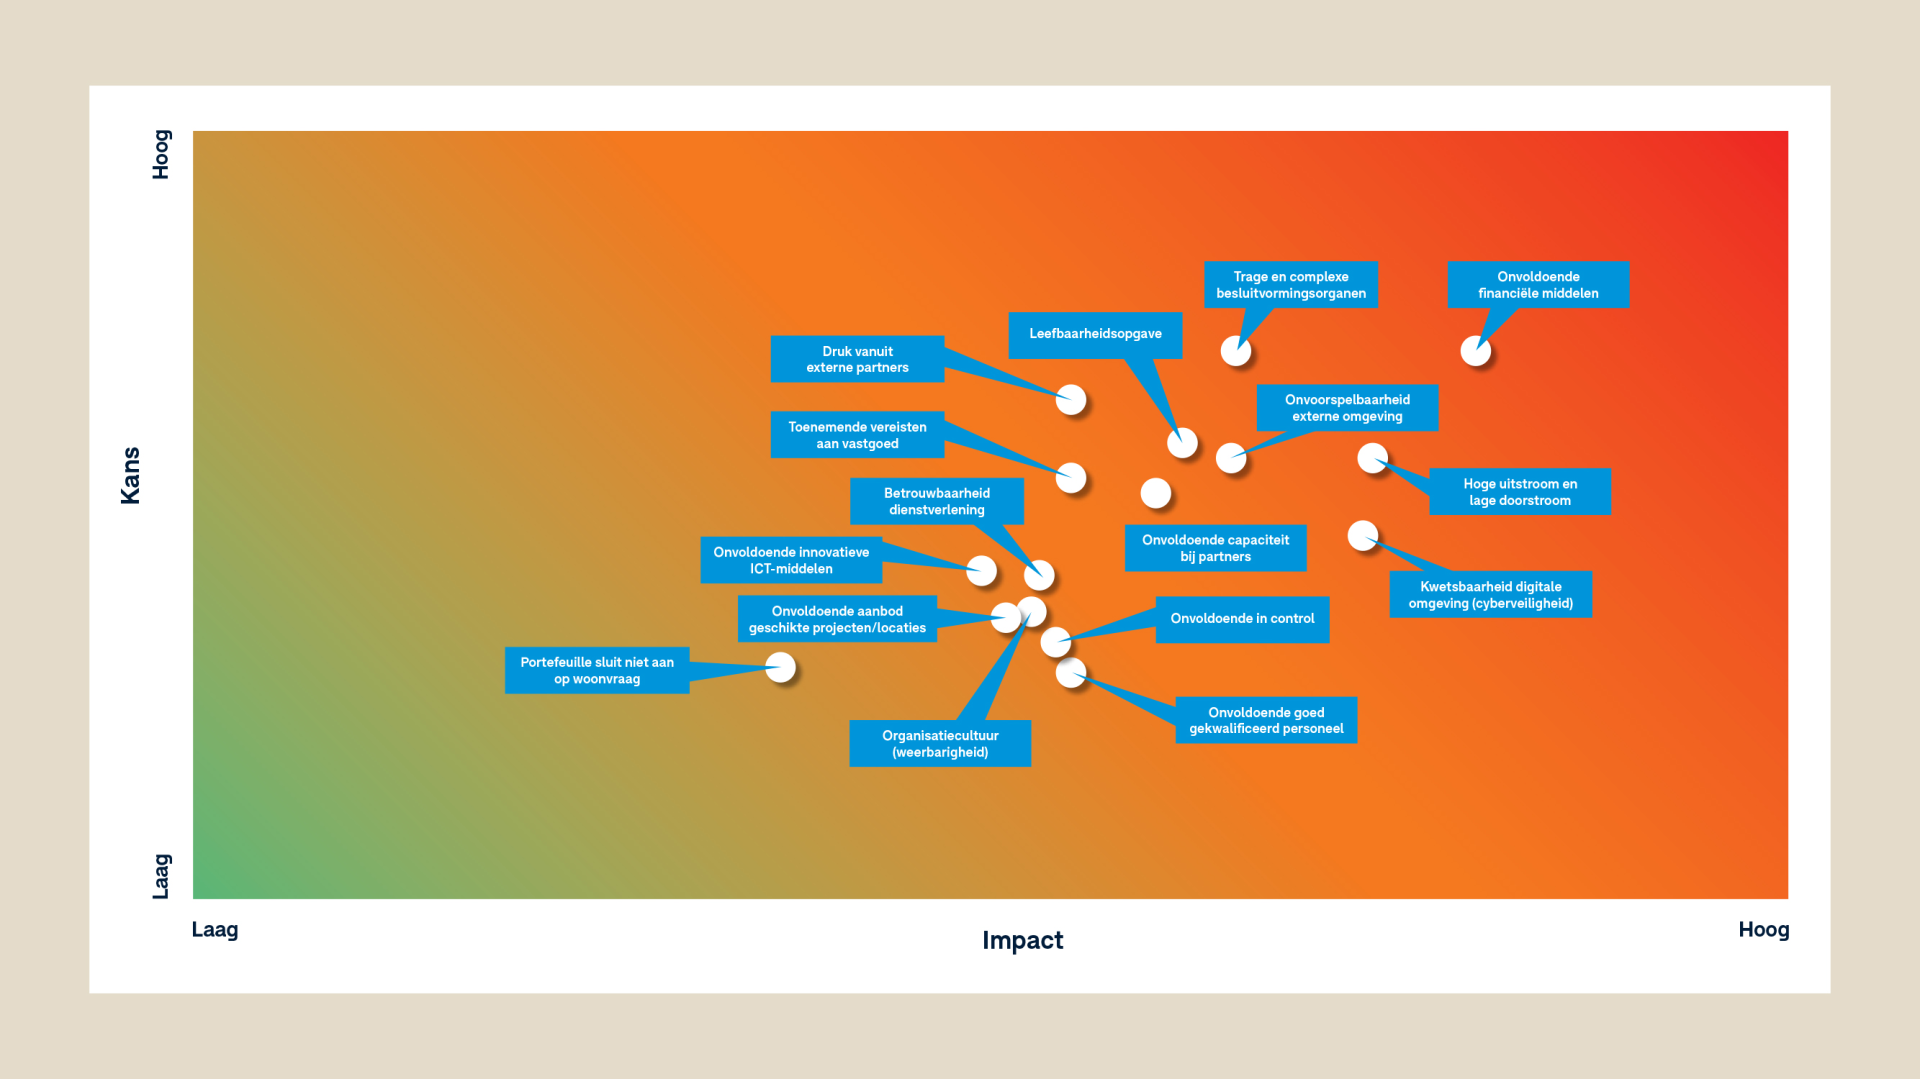
Begin 2025 hebben we onze strategische risico’s herijkt. Hierbij hebben we de kans, impact en mate van beheersing van de risico’s op het halen van onze strategische doelstellingen bepaald. De vijf belangrijkste strategische risico’s van Staedion zijn in de tabel hieronder weergegeven.
| Risico | Omschrijving | Restrisico |
|---|---|---|
| Onvoldoende financiële middelen | Beperkt kunnen voldoen aan de verschillende opgaven door onvoldoende financiële middelen en/of beperkende ratio’s vanuit Aw/WSW | Hoog |
| Trage en complexe besluitvormingsprocessen | Zowel intern als extern trage en complexe besluitvormingsprocessen waardoor onvoldoende kan worden voldaan aan de opgaven | Hoog |
| Hoge vraag en lage doorstroming | Sterk toegenomen vraag naar woningen en beperkte doorstroming waardoor slechts beperkt kan worden voldaan aan de opgave van beschikbaarheid | Gemiddeld |
| Onvoorspelbaarheid externe omgeving | Grote onvoorspelbaarheid door een dynamische en volatiele externe omgeving; lokaal, regionaal, nationaal en internationaal | Gemiddeld |
| Leefbaarheidsopgave | Beperkte mogelijkheden om de leefbaarheidsopgave te realiseren door toename en concentratie van maatschappelijke en sociale problematiek en kwetsbaarheid in onze complexen en wijken | Gemiddeld |
Fraude- en compliancerisico's
Fraude heeft niet alleen een financiële component, maar ook grote impact op een organisatie. Daarom is fraudebeheersing een belangrijk aandachtspunt binnen ons risicomanagement. We hebben een frauderisicoregister opgesteld, waarbij per domein de belangrijkste frauderisico’s zijn uitgewerkt.
Om de frauderisico’s te actualiseren, organiseerden we eind 2024 sessies met key‑functionarissen uit diverse domeinen. De bevindingen hebben we begin 2025 verwerkt en zijn besproken in het directieteam. Daarbij zijn geen onacceptabel hoge risico’s geconstateerd. Wel hebben we de bestaande beheersing op enkele punten verscherpt. Daarnaast monitoren we via onze 2e‑lijnscontroles periodiek de werking van de fraudebeheersmaatregelen als onderdeel van het integraal risicomanagement.
De belangrijkste aandachtsgebieden voor frauderisico’s zijn het passend toewijzen volgens de Woningwet, het rechtmatig inkopen en het betalingsproces. Dit hangt samen met de belangrijkste compliancerisico’s, namelijk het niet voldoen aan wet- en regelgeving, meer specifiek de Woningwet, de AVG en het huurrecht, en het niet voldoen aan de interne governance. Het programma Samen Sterker! draagt bij aan het beheersen van deze risico’s.
Operationele risico’s
Naast de strategische en frauderisico’s worden ook operationele risico’s in kaart gebracht. Voor onze belangrijkste processen hebben we Risk Control Frameworks opgesteld met bijbehorende key controls. Bij investeringsprojecten maken we periodiek risicoanalyses, waarbij we de risico’s die impact hebben op de financiële, tijds- en maatschappelijke doelstellingen, in kaart brengen. Ook besteden we specifiek aandacht aan veiligheidsrisico’s, zowel op het gebied van cyberveiligheid en gegevensbescherming, als op het gebied van personele veiligheid.
Overige ontwikkelingen
In Den Haag Zuidwest werken we aan ons grootste ontwikkelprogramma, dat ook een van de grootste binnenstedelijke gebiedsontwikkelingen in Nederland is. Dit programma brengt, naast volop kansen om invulling te geven aan de Nationale Prestatieafspraken, ook aanzienlijke risico’s met zich mee zoals onvoldoende financiële middelen, druk van externe partijen en complexe besluitvormingsprocessen. Om deze risico’s te beheersen, herijkten we in 2025, samen met onze partners, de risico-inventarisatie met de belangrijkste projectrisico’s. Daarnaast evalueren we periodiek de voortgang en stemmen we acties af om risico’s tijdig en effectief aan te pakken.
5.4 Compliance en internal audit
Compliancefunctie
De compliancefunctionaris van Staedion zorgt voor de implementatie, naleving en handhaving van externe wet- en regelgeving en interne procedures en gedragsregels. Compliance is een integraal onderdeel van ons risicomanagementbeleid en helpt onze doelstellingen gestructureerd en transparant te realiseren. Daarnaast voorkomt het reputatie- en integriteitschade.
Het management is verantwoordelijk voor compliance. Het directieteam waarborgt een goed systeem van risicomanagement en zorgt voor voldoende personele bezetting. Het GRC-team vertaalt wetgeving naar bedrijfsprocessen en ondersteunt medewerkers in de eerste linie, zoals beschreven in het Three Lines Model (zie paragraaf 5.3.1).
We borgen wet- en regelgeving in een checklist die we periodiek actualiseren. Grote wijzigingen in wetgeving of jurisprudentie worden gerapporteerd in de halfjaarlijkse GRC-rapportage. Daarnaast neemt Staedion actief deel aan het netwerk ‘Compliance’ van De Vernieuwde Stad.
In 2025 maakten we medewerkers bewust van de wijzigingen in de Woningwet, de interne governance en het huurrecht. Voor privacy- en gegevensbescherming werken we met een externe security en privacy officer. Deze officer voert risicoanalyses uit, handelt incidenten af en meldt datalekken indien nodig bij de Autoriteit Persoonsgegevens (AP). In 2025 hebben we twee meldingen bij de AP gedaan, waarvan één later is ingetrokken.
Internal audit
In 2025 zijn onder de verantwoordelijkheid van de internal auditor enkele audits uitgevoerd en is de voortgang van eerdere aanbevelingen besproken. Omdat in Den Haag Zuidwest Staedion aan een van de grootste binnenstedelijke gebiedsontwikkelingen in Nederland werkt, stond dit onderwerp in 2025 centraal.
Gezien de omvang van de risico’s op de verschillende deelgebieden stonden hierbij 2 thema’s centraal: de uitvoering van de audit naar de gebiedsontwikkeling Dreven, Gaarden en Zichten en de follow-up van de eerder uitgevoerde audit naar de inkoopfunctie, zowel in algemene zin als in relatie tot de gebiedsontwikkeling Dreven, Gaarden en Zichten.
Beide materiële onderwerpen kregen van het bestuur en het management de nodige aandacht. Dit leidde tot aanvullende beheersmaatregelen, waaronder de invoering van een nieuwe, meer centraal aangestuurde inkoopvisie en de opzet van een programmastructuur voor Dreven, Gaarden en Zichten. En de benoeming van een specifieke programmamanager en programmacontroller. Vanwege de omvang en complexiteit loopt de uitvoering en implementatie hiervan door in 2026.
We actualiseerden in 2025 het internal auditplan in overleg met het bestuur en directieteam. Vaststelling hiervan vindt plaats begin 2026. Actuele ontwikkelingen kunnen echter aanleiding zijn om nieuwe onderzoeken toe te voegen of met voorrang op te pakken. De resultaten van internal audits worden ook gedeeld met en besproken in de RvC.
In 2025 startte het organisatie verbeterprogramma Samen Sterker! Binnen dit programma, dat vier actielijnen kent, wordt onder andere gekeken naar de opzet en werking van het Three Lines Model (actielijn: Governance & Risciobeheersing) en naar de organisatorische inbedding van de control- en auditfunctie (actielijn: Bestuur- en organisatiestructuur). De verantwoordelijkheden en taken van het tweehoofdige bestuur en plek van de internal auditor en riskmanager in de organisatie worden opnieuw vastgelegd vanwege het scheiden van opdrachtgever en opdrachtnemer. De internal auditor valt rechtstreeks onder de CEO, de riskmanager onder de CFO. Eventuele aanpassingen zullen onder andere zichtbaar worden gemaakt in het Auditcharter. Dit document beschrijft het doel, de bevoegdheid, de positie en de verantwoordelijkheid van de internal auditfunctie. Begin 2026 verwachten we de eerste resultaten hiervan.
5.5 Maatschappelijke visitatie 2021-2024
In 2025 werden we gevisiteerd over de periode 2021–2024. De maatschappelijke visitatie is een wettelijk verplicht instrument waarbij woningcorporaties zich eens in de vier jaar door een onafhankelijke commissie laten beoordelen op hun:
- maatschappelijke prestaties
- verankering in het netwerk van belanghebbenden
- besturing
De visitatie biedt zowel verantwoording over het geleverde werk als richting voor verdere ontwikkeling.
De visitatie bij Staedion werd uitgevoerd onder begeleiding van Ecorys. Het visitatierapport en onze bestuurlijke reactie is te vinden op onze website en op de website van Stichting Visitatie Woningcorporaties Nederland.
De oplevering van het visitatierapport heeft iets langer geduurd dan verwacht. We besloten om het proces tijdelijk stil te zetten om eerst de uitkomsten van een aanvullend extern onderzoek af te wachten. Hiermee is de optie benut om de visitatie tot een jaar uit te stellen. Na hervatting is het traject afgerond en is de definitieve rapportage vastgesteld.
De visitatiecommissie kwam tot de volgende beoordelingen:
Maatschappelijke velden
- maatschappelijke waarde: goed
- maatschappelijke verankering: goed
Opgaven
- vergroten van het woningaanbod: goed
- borgen van de betaalbaarheid van de woningvoorraad: goed
- verbeteren van de kwaliteit en duurzaamheid van de woningvoorraad: naar behoren
- versterken van de veerkracht van wijken en buurten: uitstekend
- realiseren van de woonzorgopgaven: uitstekend
Volgens de visitatiecommissie levert Staedion een duidelijke en herkenbare bijdrage aan de maatschappelijke opgaven in haar werkgebied en zijn we een gewaardeerde samenwerkingspartner. Met name de integrale wijkaanpak en de gerichte inzet op wonen en zorg zijn een voorbeeld voor andere corporaties.
De commissie ziet daarnaast dat we ons als lerende organisatie blijven ontwikkelen en moedigt aan om de beweging voort te zetten van sturen op prestatie-indicatoren, naar sturen op maatschappelijke effecten. Bijvoorbeeld op het gebied van leefbaarheid in wijken en buurten. Tot slot onderstreept ze het belang van een duidelijke positionering in samenwerkingen en blijvende aandacht voor de communicatie met bewonerscommissies en individuele huurders.
We zien de uitkomsten van deze visitatie als een belangrijke erkenning voor de inzet van onze medewerkers en de intensieve samenwerking met onze partners. Tegelijkertijd gebruiken we de bevindingen om onze werkwijzen en maatschappelijke impact verder te versterken. Zo blijven we bouwen aan sterke wijken, voldoende betaalbare woningen en passende woonoplossingen voor mensen die zorg of ondersteuning nodig hebben.
6.1 Inleiding
Het afgelopen jaar stond bij Staedion in het teken van een fundamentele wijziging van het bestuursmodel. In mei 2025 stapten we over naar een tweehoofdig bestuur. Dit besluit onderstreept de ambitie van Staedion om haar maatschappelijke rol op een duurzame en toekomstbestendige manier te vervullen en de governance daarop aan te laten sluiten. Met de invoering van een tweehoofdig bestuursmodel zet de organisatie een belangrijke stap naar een sterker en veerkrachtiger bestuur, waarin samenwerking, transparantie en deskundigheid centraal staan. Er is afscheid genomen van de zittende bestuurder en de werving voor een nieuw bestuur is opgestart. In aanloop naar de vaste invulling is het bestuur voorlopig ingevuld met twee interim bestuurders. Daarnaast werd de agenda van de RvC in belangrijke mate bepaald door de melding die de RvC eind 2024 ontving en de daaruit voortvloeiende conclusies naar aanleiding van ingestelde governanceonderzoek. Gedurende het jaar ontving de RvC tal van investeringsvoorstellen en beleidsdocumenten waaraan de RvC zijn goedkeuring heeft gegeven.
De RvC is de medewerkers, het management, de ondernemingsraad, het directieteam en het bestuur van Staedion dankbaar voor hun inzet en flexibiliteit. De RvC spreekt haar waardering uit voor de inspanningen en behaalde resultaten in 2025, het jaar waar Staedion 25 jaar bestond. Daarnaast bedanken we de Huurdersvereniging Staedion en andere stakeholders voor hun bijdrage en het in Staedion gestelde vertrouwen.
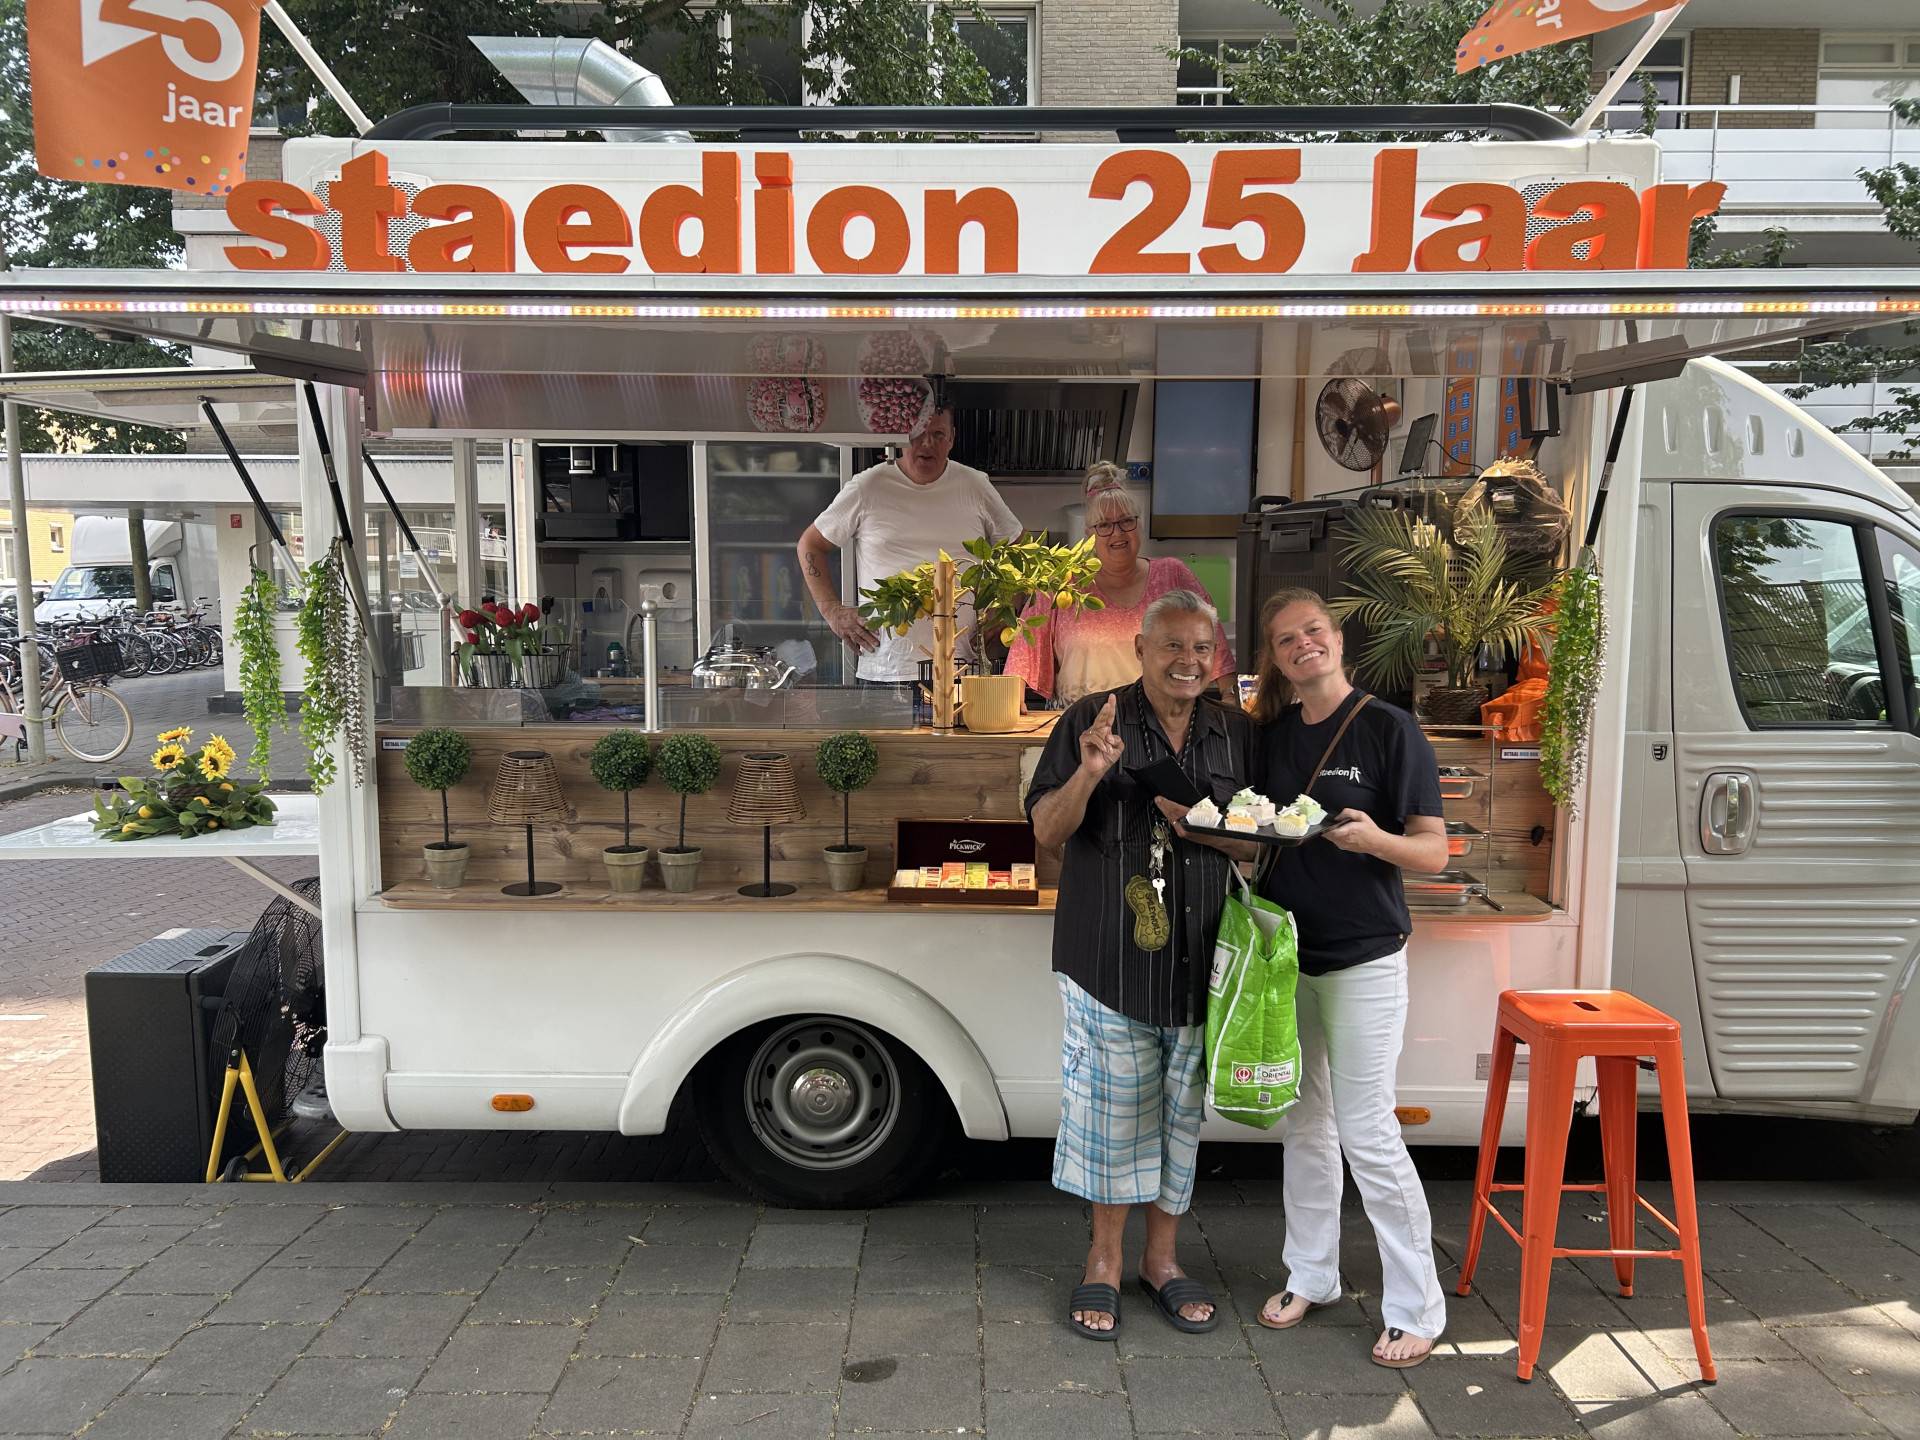
6.2 Visie op toezicht
De RvC houdt toezicht op de verwezenlijking van de missie, visie en het ondernemingsplan van Staedion. We kijken daarbij steeds vanuit het perspectief van huidige en toekomstige bewoners en beoordelen of we het maximale doen om onze doelgroep in goede woningen en een prettige omgeving te laten wonen. Ons toezicht is gebaseerd op de maatschappelijke opgave van Staedion. De volgende principes vormen de basis voor onze werkgevers-, toezicht-, en klankbordrol:
- We toetsen of Staedion het maximale doet om haar maatschappelijke opdracht in te vullen.
- RvC en bestuur bouwen op en met elkaar.
- Bestuur en RvC opereren in nauwe verbinding met stakeholders.
- We streven naar optimaal maatschappelijk rendement en hanteren een solide risicobeheersingssysteem.
- Bestuur en RvC zijn aanspreekbaar en leggen actief verantwoording af.
De volledige toezichtvisie, die de RvC samen met de Governancecode woningcorporaties hanteert, is te vinden op de website van Staedion.
6.3 De raad
6.3.1 Leden
Een commissaris wordt benoemd voor een periode van vier jaar en kan daarna eenmalig voor vier jaar worden herbenoemd. De samenstelling van de RvC en de commissies, het rooster van aftreden, de nevenfuncties en het aantal behaalde PE-punten van alle leden van de RvC tussen 1 januari van het verslagjaar en de datum van ondertekening van het bestuursverslag, is hieronder weergegeven.
In 2025 veranderde de samenstelling van de RvC niet. Per 1 april 2025 zijn de heer Vukicevic en mevrouw Rombouts na positieve adviezen van de OR en HVS en na ontvangst van de positieve zienswijzen van de AW, herbenoemd voor een termijn van vier jaar.
De RvC vergaderde in 2025 acht keer met het bestuur. De governance jaaragenda, die jaarlijks door de RvC wordt vastgesteld, biedt structuur aan deze bijeenkomsten. Voorafgaand aan elke vergadering stemt de voorzitter de agenda af met het bestuur en de bestuurssecretaris. De RvC ontvangt relevante informatie van het bestuur en wordt ook buiten de reguliere vergaderingen op de hoogte gehouden over relevante onderwerpen. Daarnaast overlegt de voorzitter van de RvC periodiek met het bestuur over de bedrijfsvoering en actuele vraagstukken.
De heer ir. drs. P.A.N. ten Kroode
Geboortejaar
1961
Functie RvC
Voorzitter
Commissie RvC
Lid commissie bestuur & organisatie
Functie
COO Movares
Nevenfuncties
- Lid Raad van Commissarissen Vitens
- Voorzitter Raad van Toezicht Nationale Milieudatabase
- Voorzitter investeringscommissie Start Foundation
Benoeming
- Toegetreden op 9 januari 2023
- Einde huidige termijn 9 januari 2027
PE-punten 2025
3 (plus overloop uit 2024 van 2 punten)
De heer B. Vukicevic MBA
Geboortejaar
1972
Functie RvC
Lid (op voordracht huurders)
Commissie RvC
Voorzitter commissie bestuur & organisatie
Functie
- Zelfstandig adviseur digitalisering
- Docent/onderzoeker Management van Digitale Transformatie, Hogeschool Utrecht
Nevenfuncties
- Lid Raad van Commissarissen, Woningcorporatie Leystromen
- Lid Raad van Toezicht, VVT-instelling Vecht en IJssel
- Lid Raad van Toezicht, MBO-onderwijsinstelling Albeda
- Lid Raad van Commissarissen, KWH (onderzoeksbureau voor de corporatiesector)
- Expertlid Smart Industry & ICT, Investment Committee Oost NL / Topfonds Gelderland
Benoeming
- Toegetreden op 1 april 2021 en benoemd op voordracht van huurders
- Einde huidige termijn 1 april 2029
PE-punten 2025
5
Mevrouw prof. dr. ir. M. Hermans
Geboortejaar
1967
Functie RvC Lid
Commissie RvC
Lid auditcommissie
Functie
- Managing partner BMC
- Hoogleraar Publiek opdrachtgeverschap in de bouw, TU Delft
Nevenfuncties
- Lid stuurgroep Opdrachtgeversforum in de bouw
- Lid Adviesraad MKB Infra
- Voorzitter overlegplatform bouwregelgeving (OPB)
- Lid Wetenschappelijke klankbordgroep Aedes
- Lid Adviesraad innovatiepartnerschap schoolgebouwen gemeente Amsterdam
- Voorzitter Commissie Invoeringstoets WKB
Benoeming
- Toegetreden op 1 september 2019
- Herbenoemd per 5 september 2023
- Uiterlijk uittredend op 5 september 2027
PE-punten 2025
0 (plus overloop uit 2024 van 5 punten)
Mevrouw C. Rombouts RA
Geboortejaar
1964
Functie RvC Lid
Commissie RvC Voorzitter auditcommissie
Functie
Zelfstandige op het gebied van toezicht, interim-management, advies en coaching
Nevenfuncties
- Lid Raad van Commissarissen en voorzitter auditcommissie WonenBreburg (tot februari 2025)
- Lid Raad van Advies van Coach College De Baak (beëindigd per 1 februari 2026)
- Lid werkgroep Nationale Prestatie Afspraken VTW
- Lid Raad van Toezicht ETB-Bislife
Benoeming
- Toegetreden op 1 april 2021
- Einde huidige termijn 1 april 2029
PE-punten 20253 (plus overloop uit 2024 van 3 punten)
Mevrouw M.H. van Buren
Geboortejaar
1965
Functie RvC Lid
Commissie RvC Lid auditcommissie
Functie
Wethouder gemeente Amsterdam Portefeuille: Financiën, Personeel en Organisatie, Coördinatie bedrijfsvoering, Coördinatie Inkoop, Dienstverlening, Lucht- en Zeehaven, Afval en Reiniging en Dienstverlening
Nevenfuncties
- geen
Benoeming
- Toegetreden op 1 augustus 2023
- Einde huidige termijn 1 augustus 2027
PE-punten 20254 (plus overloop uit 2024 van 1 punt)
Mevrouw H. van Essen
Geboortejaar
1977
Functie RvCLid (op voordracht huurders)
Commissie RvCLid commissie bestuur & organisatie
Functie
Algemeen directeur bureau Nationale Ombudsman
Nevenfuncties
- Lid Raad van Toezicht, Consumentenbond
- Lid Raad van Commissarissen, Onze Huisartsen (beëindigd december 2025)
- Auditor bij NVZD
Benoeming
- Toegetreden op 1 september 2024
- Einde huidige termijn 1 september 2028
PE-punten 20255
6.3.2 Commissies
De RvC kent twee commissies: de auditcommissie en de commissie bestuur & organisatie. Deze commissies vergaderen regelmatig, zowel fysiek als digitaal, en bereiden de besluitvorming van de RvC voor. De uiteindelijke verantwoordelijkheid voor besluitvorming blijft echter bij de RvC als geheel.
Auditcommissie
De auditcommissie beoordeelt tertaalrapportages, de jaarrekening, begroting, financieringen en de financierings- en borgingsruimte. Daarnaast houdt de commissie zich bezig met risicomanagement, fiscaliteit en vastgoed(des)investeringen. De commissie werkt volgens de toezichtvisie, met een voortdurende focus op de maatschappelijke opgave. Ook houdt de auditcommissie toezicht op de rol en het functioneren van de internal auditor en de relatie met de externe accountant. Jaarlijks voert zij gesprekken met de internal auditor en de riskmanager, zonder de bestuurder. Daarnaast adviseert de auditcommissie de RvC over de benoeming van de externe accountant.
Commissie bestuur & organisatie
De commissie bestuur & organisatie ondersteunt de RvC in haar werkgeversrol en bereidt onderwerpen voor op het gebied van bezoldiging, (her)benoeming, permanente educatie en de jaarlijkse zelfevaluatie van de RvC. Daarnaast houdt de commissie toezicht op de organisatieontwikkeling, waaronder strategisch HR-beleid, cultuur, innovatie en verandermanagement. Ook richt zij zich op leiderschapsontwikkeling, bevordering van empowerment, participatie en eigenaarschap van medewerkers. De commissie bewaakt de organisatorische en personele impact van digitale technologieën. Ook voert zij voortgangs- en beoordelingsgesprekken met het bestuur en jaarlijks een 360-gradenbeoordeling uit. Daarnaast fungeert de commissie als eerste aanspreekpunt voor (her)benoemingsprocedures en spreekt zij met de ondernemingsraad, zonder de bestuurder.
6.3.3 Onderwerpen in 2025
De RvC vervult zowel een toezichthoudende als adviserende rol. Daarnaast treedt de RvC op als werkgever van het bestuur en onderhoudt de RvC contacten met interne en externe stakeholders. Hieronder lichten we de belangrijkste onderwerpen van 2025 toe.
Klokkenluidersmelding
Op 4 november 2024 ontving de RvC een melding in het kader van de klokkenluidersregeling. Op 12 november 2024 heeft, in opdracht van de RvC, een initieel onderzoek plaatsgevonden. Op basis van de observaties uit het initiële onderzoek, heeft de RvC op 6 december 2024 KPMG de opdracht gegeven tot een nader onderzoek. Dit onderzoek is gericht op de feitelijke werking van, en de cultuur gerelateerd aan, de governance van investerings- en onderhoudsprojecten en de bijbehorende inkoopfunctie, en de informatievoorziening daarover naar de RvC. Het onderzoek is uitgevoerd op basis van specifiek benoemde casuïstiek. Het interim-bestuur is geïnformeerd over de uitkomsten van het onderzoek en de besluiten van de RvC. Daarna is ook het management op de hoogte gebracht van de onderzoeksresultaten. De RvC heeft in juli 2025 met de AW gesproken over de melding en in een tweede gesprek in november een toelichting gegeven op de uitkomsten van het onderzoek. Ook heeft over dit onderwerp in september een gesprek met het WSW plaatsgevonden. Het bestuur heeft vervolgens opdracht gegeven voor het organisatieverbetertraject Samen Sterker! dat doorloopt tot eind 2026. De RvC ziet toe op de voortgang en resultaten van het programma.
Overleg met stakeholders
De door huurders voorgedragen commissarissen, overlegden drie keer met de HVS. Besproken onderwerpen waren onder andere de uitkomsten van het governanceonderzoek, het functioneren van de HVS, bewonersparticipatie, leefbaarheid, de gebiedsontwikkeling van Dreven, Gaarden en Zichten, de geactualiseerde samenwerkingsovereenkomst tussen de HVS en Staedion, de profielschets voor het nieuwe bestuur, huuraanpassing en inkomensafhankelijke huren. Ook de communicatie van Staedion naar huurders en bewonerscommissies kwam meerdere keren aan bod. Met verdriet namen we kennis van het overlijden van de heer Wijnand Krabman, die zich langdurig heeft ingezet voor het bestuur van de HVS.
De RvC laat zich regelmatig informeren door belanghebbenden binnen en buiten de organisatie. De commissie bestuur & organisatie voerde in 2025 twee overleggen met de OR, zonder aanwezigheid van het bestuur. Onderwerpen waren onder andere het jaarverslag, het jaarplan en de begroting, het bestuursmodel, de conclusies van de RvC ten aanzien van het governance onderzoek en de ontwikkeling van de organisatie. Dit overleg dient ook als toetsingsinstrument voor gedrag en cultuur binnen Staedion.
Met het vertrek van de zittende bestuurder is een interim-bestuur aangesteld en een nieuw bestuur geworven. De OR en de HVS adviseerden positief over de benoemingen van de interim-bestuurders en beide nieuwe bestuurders. Zij nemen in mei 2026 het stokje van het interim-bestuur over. Ook adviseerden OR en HVS positief over de herbenoemingen van twee RvC-leden.
Naast de overleggen met de HVS en OR ontmoet de RvC jaarlijks de RvC’s van de andere Haagse corporaties.
Toezicht op strategie
De RvC houdt toezicht op de strategie van Staedion, zoals vastgelegd in het ondernemingsplan Samen optimaal maatschappelijk presteren, en de uitvoering daarvan. Staedion wil bewoners en samenwerkingspartners een grotere rol geven in haar ambities en meer gebiedsgericht samenwerken.
De RvC heeft, in samenspraak met het bestuur, opdracht gegeven aan Ecorys om de maatschappelijke visitatie van Staedion uit te voeren. In 2025 is Staedion gevisiteerd over de periode 2021–2024. Een delegatie van de RvC nam deel aan de gesprekken met de commissie. Het visitatierapport is later opgeleverd dan op basis van de vorige visitatie verwacht mocht worden. Tijdens de uitvoering van de visitatie heeft Staedion het proces tijdelijk stilgezet hangende de uitkomsten van en besluitvorming rondom het governance onderzoek volgend op de melding in 2024. Daarmee is gebruikgemaakt van de mogelijkheid om de visitatie met maximaal één jaar uit te stellen. Na hervatting is het traject afgerond. De positieve resultaten zijn eind 2025 in de RvC besproken en is het definitieve rapport vastgesteld. Voor de uitkomsten van de rapportage wordt verwezen naar paragraaf 5.5 in het bestuursverslag.
Toezicht op financiële en operationele prestaties
De RvC beoordeelt periodiek de financiële situatie, risico’s en ontwikkelingen binnen Staedion op basis van de tertaalrapportages. In 2025 besprak de RvC naar aanleiding van deze rapportages met het bestuur onder andere personeelszaken en externe inhuur, ziekteverzuim, VvE’s, innovatie, leefbaarheid en huurachterstanden, nieuwbouw- en renovatieprojecten en nieuwe wet- en regelgeving. Naast de vaststelling van het jaarverslag en de goedkeuring van de meerjarenbegroting, werd toezicht gehouden op investeringsvoorstellen en ontwikkelovereenkomsten en de samenwerking met ketenpartners.
Het afgelopen jaar keurde de RvC de volgende investeringsbesluiten goed:
- Hofzichtlaan
- Amersfoortse- en Zutfensestraat
- Ruimzicht
- Dreven 1 BCD
- Regentesseplein
Het afgelopen jaar keurde de RvC de volgende sloopbesluiten goed:
- Het Zicht
- Dreven 1BCD
- Zichten 3
Naast de tertaalrapportages en investeringsbesluiten kwamen de volgende onderwerpen aan bod: de financieringsstrategie, het treasury-jaarplan, het jaarplan van de internal auditor, de fiscale update, de gebiedsontwikkeling in Dreven, Gaarden en Zichten, herstructurering derivaten, de GRC-rapportages, ICT en digitalisering, inkoop en opdrachtgeverschap, de Aedes-benchmark, de herijking van de reglementen auditcommissie en de commissie bestuur & organisatie, het duurzaam prestatiemodel, de Woondeal Zuidwest, de prestatieafspraken en solidariteit in de sector.
Op 1 juli 2025 keurde de RvC het bestuursverslag en de jaarrekening 2024 goed, na bespreking daarvan met de externe accountant PricewaterhouseCoopers Accountants N.V. De accountant constateerde geen bijzonderheden. Eind 2025 lichtte PricewaterhouseCoopers Accountants N.V. de rapportage interim-bevindingen 2025 toe aan de RvC.
Daarnaast besprak de RvC met de accountant het in opdracht van de RvC uitgevoerde governance onderzoek door KPMG en de conclusies die de RvC daaruit heeft getrokken. De RvC keurde het auditplan van en de opdrachtbrief aan PricewaterhouseCoopers Accountants N.V. goed. Eind 2025 vond een overleg plaats tussen de RvC en de externe accountant, zonder aanwezigheid van het bestuur.
Op 22 november 2025 stelde de RvC het jaarplan 2025 vast, inclusief de begroting en meerjarenraming 2026-2035.
Toezicht op risicobeheersing
De RvC spreekt regelmatig met het bestuur over risico’s en beheersmaatregelen. In 2025 besprak de RvC, in het kader van investeringen, onderwerpen zoals het strategische risicoregister, de voortgang van de update van het frauderisicoregister, governance en integriteit. Daarnaast werd de GRC-rapportage behandeld en vond de jaarlijkse toetsing van de verbindingen aan het toetsingskader van het Verbindingenstatuut plaats.
Dreven, Gaarden en Zichten is het grootste ontwikkelprogramma van Staedion en brengt logischerwijs aanzienlijke risico’s met zich mee. De RvC besteedde daarom specifieke aandacht aan de businesscase en de onderliggende projecten.
Tot slot werd uitgebreid stilgestaan bij het opstellen van volledige, goed onderbouwde investeringsvoorstellen en de afwegingen tussen verschillende investeringsopties.
Toezicht op volkshuisvestelijke en maatschappelijke prestaties
De RvC liet zich regelmatig door het bestuur informeren over de voortgang van projecten, de behaalde resultaten en relevante externe ontwikkelingen. In 2025 bespraken het bestuur en de RvC veelvuldig thema’s als leefbaarheid, duurzaamheidsstrategie, de toenemende overlast in wijken en buurten, de gestegen bouwkosten en woonfraude. Ook de Nationale Prestatieafspraken, de resultaten van de Aedes-benchmark en de Staat van de Corporatiesector waren belangrijke gespreksonderwerpen.
Conform de Woningwet moet Staedion jaarlijks vóór 1 juli de voorgenomen activiteiten opgeven voor alle gemeenten waar zij bezit heeft. De RvC keurde de voorgenomen activiteiten voor 2026 goed voor de gemeenten waarin Staedion actief is. De RvC constateerde dat in de lokale prestatieafspraken expliciet aandacht is voor ‘wederkerigheid’ van gemeenten, zodat zij zich eveneens inspannen om aan hun verplichtingen richting Staedion te voldoen.
Visie RvC op vastgoedbezit
In november 2023 inventariseerde de RvC het vastgoedbezit van haar leden, op basis van de vragenlijst van de Vereniging van Toezichthouders in Woningcorporaties (VTW) en de Handreiking: opnieuw beoordelen van vastgoedbezit van VTW en Aedes. De RvC onderschrijft deze handreiking en heeft in 2024 het beleid rondom vastgoedbezit van RvC-leden vastgesteld.
Begin 2026 besprak de RvC dit onderwerp in een intern beraad, waarbij werd vastgesteld dat alle leden voldoen aan het vastgestelde beleid. Daarnaast constateerde de RvC dat het bestuur geen vastgoed bezit, afgezien van een eigen woonhuis. Voor overige medewerkers is het beleid over vastgoedbezit geïntegreerd in de regels voor nevenactiviteiten.
Bezoldiging raad van commissarissen en bestuur
Voor Staedion is de Wet normering topinkomens (WNT) leidend. De bezoldigingsgegevens van het bestuur, conform de WNT, zijn opgenomen in de enkelvoudige jaarrekening.
In 2023 besloot de RvC om in twee jaar toe te groeien naar de maximale bezoldiging binnen de WNT-normen. Dit beleid is in 2025 voortgezet. Binnen de VTW is afgesproken dat de RvC in het jaarverslag motiveert waarom dit besluit is genomen. De belangrijkste overwegingen hierbij zijn:
- De taak van commissarissen is zwaar en tijdsintensief. Vooral in een periode van grote investeringen en toenemende risico’s vraagt het toezicht op een grote stedelijke corporatie veel inzet.
- De wetgever heeft de honoreringsregeling vastgesteld na uitgebreide discussie, en deze regeling dient als uitgangspunt.
- Het vinden van geschikte commissarissen is lastig, omdat de functie hoge eisen stelt, er wettelijke beperkingen zijn voor het aantal nevenfuncties, en kandidaten vaak terughoudend zijn vanwege de grote verantwoordelijkheid. Een passende honorering kan helpen hen te interesseren.
- Sinds de afschaffing van de btw-plicht voor commissarissen zijn de kosten voor Staedion gedaald, maar zelfstandige commissarissen betalen meer omdat zij de btw niet langer kunnen verrekenen voor het onbelaste deel van hun omzet.
De honorering bij Staedion over 2025 bedroeg € 24.600,- per RvC-lid en € 36.900,- voor de RvC-voorzitter, inclusief reis- en verblijfkosten.
6.3.4 Integriteit en onafhankelijkheid
Alle leden van de RvC van Staedion zijn onafhankelijk van de corporatie. Er zijn geen overlappingen met andere bestuursfuncties, en geen van de leden is in dienst (geweest) van Staedion of haar voorgangers. Daarnaast onderhouden zij geen banden met toeleveranciers of afnemers en verlenen zij uitsluitend diensten aan Staedion in het kader van hun RvC-lidmaatschap.
De leden van de RvC en het bestuur hebben over 2025 verklaard dat zij en hun aanverwanten geen relaties met Staedion onderhouden. In 2025 was er bij de besluitvorming geen sprake van onverenigbare belangen en vonden er geen transacties plaats met een tegenstrijdig belang.
Integriteit is een belangrijk thema binnen de RvC. Bij de aanvaarding van nieuwe nevenfuncties door commissarissen wordt beoordeeld of deze binnen de wettelijke kaders passen en of er sprake is van mogelijke belangentegenstellingen.
6.3.5 Zelfevaluatie RvC
In oktober 2025 evalueerde de RvC zijn eigen functioneren, onder begeleiding van een extern adviseur. De Raad heeft over een langere periode teruggekeken (2021–2025), met bijzondere aandacht voor 2024–2025. In deze periode stonden de organisatie en het bestuur voor complexe opgaven, waaronder grootschalige investeringen, een veranderend bestuursmodel en een interne melding van mogelijke governanceovertredingen. De zelfevaluatie bevestigt dat de RvC in 2025, in een uitzonderlijk complexe periode, met grote inzet en verantwoordelijkheidsbesef invulling heeft gegeven aan zijn rol. Daarbij is geconcludeerd dat versterking van governance, informatievoorziening en crisisstructuren binnen Staedion noodzakelijk is. Uit de zelfevaluatie blijkt tevens dat verdere ontwikkeling mogelijk en wenselijk is in de onderlinge samenwerking binnen de RvC, de procesmatige regie en de gezamenlijke toezichtvisie. De RvC heeft deze inzichten gebruikt om zijn werkwijze verder aan te scherpen en de kwaliteit van het intern toezicht verder te versterken. De RvC werkt aan duurzame verbeteringen om de bestuurlijke stabiliteit, governance en de kwaliteit van het intern toezicht verder te versterken. Hierbij ziet de RvC onder andere toe op de totstandkoming en uitvoering van het programma Samen Sterker!, waarvan de uitkomsten een belangrijke bijdrage moeten leveren aan de gewenste verbeteringen.
6.3.6 Beoordeling bestuur
De RvC is de werkgever van het bestuur. De commissie bestuur & organisatie ondersteunt en adviseert de RvC hierin. In 2025 namen we afscheid van de toen zittende bestuurder. We danken hem voor zijn grote inzet voor Staedion. De RvC heeft ervoor gekozen om te starten met het aanstellen van een interim-CEO en een interim-CFO in het eerste kwartaal van 2025. Deze invulling kan dan bijdragen aan de verdere inrichting van een bestuursmodel met twee vaste bestuurders op termijn. Na een wervingsprocedure, positieve adviezen van de ondernemingsraad en de Huurdersvereniging en positieve zienswijzen van de Aw zijn de heer J.J.M. Thielen per 12 mei 2025 en de heer D. Vrijmoet per 8 mei 2025 benoemd als interim-CEO respectievelijk interim-CFO voor de duur van één jaar. In mei 2026 namen we afscheid van de heer J.J.M. Thielen en de heer D. Vrijmoet. Na positieve adviezen van de ondernemingsraad en de huurdersvereniging en positieve zienswijzen van de Aw zijn mevrouw M.C. Heringa en de heer L.J. van Kalsbeek in mei 2026 benoemd als CEO respectievelijk CFO.
In 2025 voerde de commissie, vanuit haar werkgeversrol, drie gesprekken met het bestuur. De termijn van de interim-bestuurders is na een positieve beoordeling verlengd tot begin mei 2026. De RvC heeft zich in 2025 gericht op het zo snel mogelijk invullen van de openstaande bestuurders vacatures (CEO en CFO).
De RvC hecht aan een open cultuur, waarin integriteit en transparantie centraal staan. Om zich een goed beeld te vormen van het functioneren van de organisatie, onderhoudt de RvC contact met de OR en de HVS. Daarnaast gaat de RvC in gesprek met managers en medewerkers tijdens diverse bijeenkomsten. In 2025 kwamen thema’s aan bod die de organisatiecultuur raken, zoals de bestuursstructuur, de kernwaarden, het medewerkersonderzoek, strategisch personeelsbeleid, het leiderschapstraject en het programma Samen Sterker! waaronder het cultuurtraject.
De RvC vervult een klankbordfunctie voor het bestuur en hecht veel waarde aan deze rol. Op initiatief van het bestuur werd van gedachten gewisseld over onderwerpen als de afwegingen rondom aankoop en investeringen, de doorontwikkeling van de organisatie en beleid voor bijzondere doelgroepen. Daarnaast agendeerde de RvC strategische onderwerpen, zoals de verbetering van de governance, wijkvisies en organisatieontwikkeling.
Een goed samenspel tussen het bestuur en RvC is essentieel voor de verdere ontwikkeling van Staedion. De RvC heeft hier alle vertrouwen in.
6.3.7 Blik vooruit
Het jaar 2025 is uitdagend geweest, maar er is ook veel gerealiseerd en dat bleef niet zonder impact. Er werd een groot beroep gedaan op de organisatie en op alle medewerkers. De conclusies uit het governanceonderzoek vergrootten die druk en vroeg extra inzet van het bestuur en haar collega’s. Interne samenwerking, leiderschap, nieuwe werkwijzen, onverwachte gebeurtenissen en vernieuwingsprocessen maakten het tot een periode van voortdurende beweging. In zulke roerige tijden wordt op alle niveaus stevig leiderschap gevraagd en is binnen de marges blijven noodzakelijk.
Met onze focus op resultaten en de buitenwereld hebben wij als RvC mogelijk te weinig stilgestaan bij alles wat er intern is verzet. Laten we in 2026 daarom niet alleen kijken naar wat beter kan, maar juist ook expliciet erkennen wat goed gaat en wat met grote inzet wordt bereikt.
Verklaring
Conform artikel 22 van de statuten van Stichting Staedion hield de RvC in 2025 toezicht op het bestuur en de algemene gang van zaken binnen de stichting. De jaarstukken, bestaande uit het bestuursverslag en de jaarrekening, zijn door de externe accountant PricewaterhouseCoopers Accountants N.V. gecontroleerd. De RvC heeft kennisgenomen van de controleverklaring en onderschrijft deze. Op basis hiervan heeft de RvC het bestuursverslag goedgekeurd en besloten de jaarrekening vast te stellen.
Den Haag, 29 juni 2026
De heer P.A.N. ten Kroode (voorzitter)
Mevrouw M. Hermans
Mevrouw C. Rombouts
De heer B. Vukicevic
Mevrouw H. van Buren
Mevrouw H. van Essen
7.1 Balans per 31 december 2025
Activa
(In duizenden euro's voor resultaatbestemming)
| 31 december 2025 | 31 december 2024 | ||||||
|---|---|---|---|---|---|---|---|
| Vaste activa | |||||||
| Materiële vaste activa | |||||||
| Onroerende en roerende zaken ten dienste van exploitatie | 1 | ||||||
| Totaal materiële vaste activa | |||||||
| Vastgoedbeleggingen | |||||||
| DAEB vastgoed in exploitatie | 2 | ||||||
| Niet-DAEB vastgoed in exploitatie | 2 | ||||||
| Onroerende zaken verkocht onder voorwaarden | 3 | ||||||
| Vastgoed in ontwikkeling bestemd voor eigen exploitatie | 4 | ||||||
| Totaal vastgoedbeleggingen | |||||||
| Financiële vaste activa | |||||||
| Deelnemingen | 5.1 | ||||||
| Overige vorderingen | 5.2 | ||||||
| Totaal financiële vaste activa | |||||||
| Totaal vaste activa | |||||||
| Vlottende activa | |||||||
| Voorraden | |||||||
| Overige voorraden | 6 | ||||||
| Totaal voorraden | |||||||
| Vorderingen | |||||||
| Huurdebiteuren | 7 | ||||||
| Overheid | 8 | ||||||
| Vorderingen op deelnemingen | 9 | ||||||
| Belastingen en premies sociale verzekeringen | 10 | ||||||
| Overige vorderingen | 11 | ||||||
| Overlopende activa | 12 | ||||||
| Totaal vorderingen | |||||||
| Liquide middelen | 13 | ||||||
| Totaal vlottende activa | |||||||
| TOTAAL ACTIVA | |||||||
Passiva
| 31 december 2025 | 31 december 2024 | ||||||
|---|---|---|---|---|---|---|---|
| Eigen vermogen | |||||||
| Herwaarderingsreserves | 14 | ||||||
| Overige reserves | 14 | ||||||
| Totaal eigen vermogen | |||||||
| Voorzieningen | |||||||
| Voorziening onrendabele investeringen en herstructureringen | 15 | ||||||
| Voorziening latente belastingverplichtingen | 16 | ||||||
| Overige voorzieningen | 17 | ||||||
| Totaal voorzieningen | |||||||
| Langlopende schulden | |||||||
| Schulden/Leningen kredietinstellingen | 18 | ||||||
| Verplichtingen uit hoofde van onroerende zaken verkocht onder voorwaarden | 19 | ||||||
| Overige schulden | 20 | ||||||
| Totaal langlopende schulden | |||||||
| Kortlopende schulden | |||||||
| Schulden aan overheid | 21 | ||||||
| Schulden aan kredietinstellingen | 22 | ||||||
| Schulden aan leveranciers | 23 | ||||||
| Schulden aan deelnemingen | 24 | ||||||
| Belastingen en premies sociale verzekeringen en schulden ter zake van pensioenen | 25 | ||||||
| Overige schulden en overlopende passiva | 26 | ||||||
| Totaal kortlopende schulden | |||||||
| TOTAAL PASSIVA | |||||||
7.2 Winst- en verliesrekening over 2025
(In duizenden euro's)
| 2025 | 2024 | ||||||
|---|---|---|---|---|---|---|---|
| Huuropbrengsten | 29 | ||||||
| Opbrengsten servicecontracten | 30 | ||||||
| Lasten servicecontracten | 31 | - |
- |
||||
| Lasten verhuur- en beheeractiviteiten | 32 | - |
- |
||||
| Lasten onderhoudsactiviteiten | 33 | - |
- |
||||
| Overige directe operationele lasten exploitatie bezit | 34 | - |
- |
||||
| Netto resultaat exploitatie vastgoedportefeuille | |||||||
| Verkoopopbrengst vastgoedportefeuille | 35 | ||||||
| Toegerekende organisatiekosten | 35 | - |
- |
||||
| Boekwaarde verkochte vastgoedportefeuille | 35 | - |
- |
||||
| Netto gerealiseerd resultaat verkoop vastgoedportefeuille | |||||||
| Overige waardeveranderingen vastgoedportefeuille | 36 | - |
- |
||||
| Niet-gerealiseerde waardeveranderingen vastgoedportefeuille | 37 | ||||||
| Niet-gerealiseerde waardeveranderingen vastgoedportefeuille verkocht onder voorwaarden | 38 | ||||||
| Waardeveranderingen vastgoedportefeuille | |||||||
| Opbrengsten overige activiteiten | 39 | ||||||
| Kosten overige activiteiten | 40 | - |
- |
||||
| Nettoresultaat overige activiteiten | - |
- |
|||||
| Overige organisatiekosten | 41 | - |
- |
||||
| Leefbaarheid | 42 | - |
- |
||||
| Andere rentebaten en soortgelijke opbrengsten | 43 | ||||||
| Rentelasten en soortgelijke kosten | 44 | - |
- |
||||
| Saldo financiële baten en lasten | - |
- |
|||||
| Resultaat voor belastingen | |||||||
| Belastingen | 45 | - |
- |
||||
| Resultaat deelnemingen | 46 | ||||||
| Resultaat na belastingen |
7.3 Kasstroomoverzicht over 2025
(In duizenden euro's)
| 2025 | 2024 | |||
|---|---|---|---|---|
| Operationele activiteiten | ||||
| Ontvangsten: | ||||
| Huurontvangsten | ||||
| Vergoedingen (servicecontracten) | ||||
| Overige bedrijfsontvangsten | ||||
| Renteontvangsten | ||||
| Saldo ingaande kasstromen | ||||
| Uitgaven: | ||||
| Erfpacht | - |
- |
||
| Personeelsuitgaven | - |
- |
||
| Onderhoudsuitgaven | - |
- |
||
| Betaalde servicecontracten | - |
- |
||
| Overige bedrijfsuitgaven | - |
- |
||
| Rente-uitgaven | - |
- |
||
| Sectorspecifieke heffing onafhankelijk van resultaat | - |
- |
||
| Leefbaarheid externe uitgaven niet investeringsgebonden | - |
- |
||
| Vennootschapsbelasting | - |
- |
||
| Saldo uitgaande kasstromen | - |
- |
||
| Kasstroom uit operationele activiteiten | ||||
| (Des)investeringsactiviteiten | ||||
| Vastgoedbeleggingen ingaande kasstroom: | ||||
| Verkoopontvangsten bestaande huur-, woon- en niet-woongelegenheden | ||||
| Verkoopontvangsten woongelegenheden (VoV) | ||||
| Verkoopontvangsten nieuwbouw, woon- en niet-woongelegenheden | ||||
| Verkoopontvangsten grond | ||||
| Tussentelling ingaande kasstroom vastgoedbeleggingen | ||||
| Vastgoedbeleggingen uitgaande kasstroom: | ||||
| Nieuwbouw huur-, woon- en niet-woongelegenheden | - |
- |
||
| Woningverbetering, woon- en niet-woongelegenheden | - |
- |
||
| Aankoop, woon- en niet-woongelegenheden | - |
|||
| Aankoop woongelegenheden (VoV) voor doorverkoop | ||||
| Sloopuitgaven, woon- en niet-woongelegenheden | ||||
| Investeringen overig | - |
- |
||
| Externe kosten bij verkoop | - |
- |
||
| Tussentelling uitgaande kasstroom vastgoedbeleggingen | - |
- |
||
| Saldo in- en uitgaande kasstroom vastgoedbeleggingen | - |
- |
||
| FVA | ||||
| Ontvangsten verbindingen | ||||
| Ontvangsten overig (o.a. mutatie margin call) | ||||
| Uitgaven verbindingen | ||||
| Uitgaven overig (o.a. mutatie margin call) | - |
- |
||
| Saldo in- en uitgaande kasstroom FVA | ||||
| Kasstroom uit (des)investeringen | - |
- |
||
| Financieringsactiviteiten | ||||
| Ingaand | ||||
| Nieuwe geborgde leningen | ||||
| Nieuwe ongeborgde leningen | ||||
| Uitgaand | ||||
| Aflossing geborgde leningen | - |
- |
||
| Aflossing ongeborgde leningen | - |
|||
| Kasstroom uit financieringsactiviteiten | ||||
| Mutatie liquide middelen | - |
|||
| Wijziging kort geld mutaties | ||||
| Aansluiting liquide middelen | ||||
| Liquide middelen per 1 januari | ||||
| Liquide middelen per 31 december | ||||
| Mutatie liquide middelen | - |
7.4 Toelichting op de balans en winst- en verliesrekening 2025
Algemeen
Toegelaten instelling
Stichting Staedion (hierna: Staedion), gevestigd te Den Haag aan het Koningin Julianaplein 2 (KvK-nummer 27070802), is een stichting met de status van toegelaten instelling volkshuisvesting conform artikel 19 eerste lid van de Woningwet. Het werkgebied van Staedion betreft de woningmarktregio Haaglanden/Midden-Holland/Rotterdam.
Staedion is een woningbouwcorporatie; de voornaamste activiteiten bestaan uit het verhuren, onderhouden en ontwikkelen van vastgoed. De activiteiten van Staedion vinden plaats in Nederland.
Deze jaarrekening bevat alleen de financiële informatie van Staedion in de vorm van de enkelvoudige jaarrekening.
Verslaggevingsperiode
Deze jaarrekening heeft betrekking op het boekjaar 2025, dat is geëindigd op balansdatum 31 december 2025.
Presentatie- en functionele valuta
De jaarrekening wordt gepresenteerd in euro’s, wat tevens de functionele valuta is van Staedion. Alle financiële informatie in euro’s is afgerond op het dichtstbijzijnde duizendtal, tenzij anders vermeld.
Schattingswijziging
In de jaarrekening 2025 is sprake van de volgende schattingswijzigingen:
Waardering DAEB en niet-DAEB vastgoed in exploitatie
In het kader van de bepaling van de marktwaarde in verhuurde staat van het DAEB en niet-DAEB vastgoed in exploitatie zijn diverse schattingswijzigingen doorgevoerd in de parameters en berekeningsmethodieken die nader uiteen zijn gezet in grondslagen voor de vastgoedbeleggingen.
Gebruik van schattingen
De opstelling van de jaarrekening vereist dat het management zich oordelen vormt, alsmede schattingen en veronderstellingen maakt, die van invloed zijn op de toepassing van grondslagen, de gerapporteerde waarde van activa en verplichtingen en van baten en lasten. De daadwerkelijke uitkomsten kunnen afwijken van deze schattingen. De schattingen en onderlinge veronderstellingen worden voortdurend beoordeeld. Herzieningen van schattingen worden opgenomen in de periode waarin de schatting wordt herzien en in toekomstige perioden waarvoor de herziening gevolgen heeft.
De volgende waarderingsgrondslagen zijn naar de mening van het management het meest kritiek voor het weergeven van de financiële positie en vereisen schattingen en veronderstellingen:
- DAEB en niet-DAEB vastgoed in exploitatie: voor wat betreft de uitgangspunten en veronderstellingen ten aanzien van het bepalen van de marktwaarde in verhuurde staat. De marktwaarde in verhuurde staat is afhankelijk van een aantal belangrijke veronderstellingen, zoals de te hanteren disconteringsvoet, exit yield, mutatiegraad, markthuren en leegwaarde. Deze veronderstellingen zijn mede tot stand gekomen in afstemming met een externe deskundige.
- Vastgoed in ontwikkeling bestemd voor eigen exploitatie: bepaling van het moment van het aangaan van de feitelijke verplichtingen inzake investeringen nieuwbouw en transformatie ten behoeve van het bepalen en treffen van een voorziening voor onrendabele investeringen. Voornoemde verplichtingen worden in de jaarrekening verwerkt op het moment dat deze kunnen worden gekwalificeerd als 'intern geformaliseerd en extern gecommuniceerd'. Hiervan is sprake wanneer uitingen door Staedion en met haar verbonden partijen zijn gedaan richting huurders, gemeenten en overige stakeholders aangaande verplichtingen inzake toekomstige nieuwbouw-, transformatie-, woningverbeterings- of herstructureringsprojecten. Een feitelijke verplichting is gekoppeld aan het projectbesluit in het besluitvormingsproces van Staedion. De financiële impact van voornoemde feitelijke verplichtingen kan afwijken bij daadwerkelijke realisatie. De realisatie kan onder meer wijzigen als gevolg van wettelijke procedures, aanpassingen in de voorgenomen bouwproductie, het prijsniveau van leveranciers en de daadwerkelijke verkoopprijzen.
- Vastgoed bestemd voor de verkoop en voorraad grond- en ontwikkelposities: bij de bepaling van de verwachte reële waarde van de voorraad vastgoed bestemd voor de verkoop en grond- en ontwikkelposities worden uitgangspunten gedefinieerd. De uitgangspunten betreffen onder meer de verkoopwaarde aan de hand van referentietransacties, de kans op toekomstige ontwikkelmogelijkheden en de huidige onderhoudsstaat.
- Aannames en veronderstellingen gehanteerd bij de bepaling van de belastingpositie (inclusief latente belastingpositie): dit betreft met name de uitgangspunten en veronderstellingen met betrekking tot het onderscheid tussen onderhoudskosten en investeringen, de onderhoudsvoorziening, de bepaling van de fiscale waarde van het vastgoed (specifiek gesloopt vastgoed) mede in relatie tot fiscale afschrijvingsmogelijkheden en projectresultaten, bepaling van de fiscale waarde grond- en ontwikkelposities, alsmede de voor de waardering van de belastingpositie gehanteerde prognose van toekomstige verwachte fiscale resultaten.
Groepsverhoudingen
Stichting Staedion kent een holdingstructuur. De volgende rechtspersonen en vennootschappen zijn onderdeel van deze structuur:
| Deelneming | Statutaire zetel | Projectlocatie | Aandeel |
|---|---|---|---|
| Staedion Vastgoed Holding B.V. | Den Haag | - | 100% |
| Westhaag beheer B.V. | Den Haag | Wateringen | 50% |
| OWC Westhaag C.V. | Den Haag | Wateringen | 50% |
Voor een visuele weergave van de groepsverhoudingen verwijzen we naar paragraaf '3.7 Verbindingen' in het bestuursverslag. De deelnemingen worden niet meegeconsolideerd. Voor Westhaag beheer B.V. en OWC Westhaag C.V. geldt dat geen sprake is van overheersende zeggenschap. Voor Staedion Vastgoed Holding B.V. is wel sprake van overheersende zeggenschap. Staedion Vastgoed Holding B.V. wordt niet in de consolidatie betrokken omdat de gezamenlijke betekenis te verwaarlozen is op het geheel. Hiermee wordt gebruik gemaakt van de vrijstelling tot consolidatie zoals opgenomen in artikel 2:407 BW lid 1a.
Verbonden partijen
Transacties met verbonden partijen worden toegelicht voor zover deze niet onder normale marktvoorwaarden zijn aangegaan. Van deze transacties worden de aard, omvang en andere informatie die nodig is voor het verschaffen van het inzicht toegelicht. Voor Staedion zijn de deelnemingen als toegelicht in toelichting 5.1 ‘Deelnemingen’ aan te merken als verbonden partijen.
Kasstroomoverzicht
Het kasstroomoverzicht is opgesteld op basis van de directe methode.
De geldmiddelen in het kasstroomoverzicht bestaan uit de kasmiddelen, tegoeden op bankrekeningen en de direct opeisbare deposito's. In het kasstroomoverzicht wordt onderscheid gemaakt tussen operationele, investerings- en financieringsactiviteiten.
Ontvangsten en uitgaven uit hoofde van rente, ontvangen dividenden en winstbelastingen zijn opgenomen onder de kasstroom uit operationele activiteiten.
De directe methode ter splitsing van de operationele kasstromen geeft een beeld van de ontvangsten en uitgaven per categorie zoals die zich werkelijk in de bedrijfsactiviteiten voordoen. De kasstromen uit hoofde van de financiering zijn gesplitst in kasstromen met betrekking tot mutaties in de hoofdsom (opgenomen onder financieringsactiviteiten) en betaalde rente (opgenomen onder operationele activiteiten).
Kasstromen uit financiële afgeleide instrumenten die worden verantwoord als kostprijs hedges worden in dezelfde categorie ingedeeld als de kasstromen uit de afgedekte balansposten. Kasstromen uit financiële derivaten waarbij hedge accounting niet langer wordt toegepast, worden consistent met de aard van het instrument ingedeeld vanaf de datum waarop hedge accounting is beëindigd.
Gebeurtenissen na balansdatum
Gebeurtenissen die nadere informatie geven over de feitelijke situatie per balansdatum en die blijken tot aan de datum van het opmaken van de jaarrekening, worden verwerkt in de jaarrekening.
Gebeurtenissen die geen nadere informatie geven over de feitelijke situatie per balansdatum worden niet in de jaarrekening verwerkt. Als dergelijke gebeurtenissen van belang zijn voor de oordeelsvorming van de gebruikers van de jaarrekening, dan worden de aard en de geschatte financiële gevolgen ervan toegelicht in de jaarrekening. In toelichting 51. ‘Gebeurtenissen na balansdatum’ van de jaarrekening zijn deze gebeurtenissen uiteengezet.
Grondslagen voor de waardering van activa en passiva
Algemeen
De jaarrekening is opgesteld in overeenstemming met artikel 35 van de Woningwet, artikel 30 en 31 van Besluit toegelaten instellingen volkshuisvesting (BTIV) 2015, richtlijn 645 van de Richtlijnen voor de jaarverslaggeving en de regels bij en krachtens de Wet normering topinkomens ('WNT').
Activa en passiva worden tegen de verkrijgings- of vervaardigingsprijs of de actuele waarde opgenomen, tenzij anders vermeld in de verdere grondslagen. In de balans, de winst- en verliesrekening en het kasstroomoverzicht zijn referenties opgenomen. Met deze referenties wordt verwezen naar de toelichting. Toelichtingen op posten in de balans, winst- en verliesrekening en kasstroomoverzicht worden in de jaarrekening genummerd.
De gehanteerde grondslagen van waardering en van resultaatbepaling zijn ongewijzigd ten opzichte van het voorgaande jaar.
Materiële vaste activa
Onroerende en roerende zaken ten dienste van de exploitatie
Onroerende en roerende zaken ten dienste van de exploitatie worden in de balans verwerkt indien het waarschijnlijk is dat de toekomstige prestatie-eenheden met betrekking tot dat actief zullen toekomen aan Staedion en de kosten van het actief betrouwbaar kunnen worden vastgesteld. Onroerende en roerende zaken ten dienste van de exploitatie worden gewaardeerd tegen verkrijgings- of vervaardigingsprijs, onder aftrek van lineaire afschrijvingen gedurende de verwachte toekomstige gebruiksduur en bijzondere waardeverminderingen.
De verkrijgings- of vervaardigingsprijs wordt bepaald als de som van alle direct toe te rekenen uitgaven. Voor zover verkregen subsidies kwalificeren als investeringssubsidie worden deze in mindering gebracht op de verkrijgings- of vervaardigingsprijs.
De afschrijvingen worden berekend als een percentage over de aanschafprijs volgens de lineaire methode op basis van de economische levensduur. Op bedrijfsterreinen en op materiële vaste bedrijfsactiva in uitvoering, alsmede vooruitbetalingen op materiële vaste activa, wordt niet afgeschreven. Afschrijving start in de maand nadat een actief beschikbaar is voor het beoogde gebruik en wordt beëindigd bij buitengebruikstelling of bij afstoting.
De volgende levensduren worden hierbij gehanteerd:
| Gebouwen: | 20 – 50 jaar. |
| Onroerende installaties: | 10 – 20 jaar. |
| Overige roerende zaken: | 5 – 10 jaar. |
In het geval dat de belangrijkste bestanddelen van een materieel vast actief van elkaar te onderscheiden zijn en verschillen in gebruiksduur of verwacht gebruikspatroon, dan worden deze bestanddelen afzonderlijk afgeschreven.
Onderhoudsuitgaven worden slechts geactiveerd indien zij de gebruiksduur van het object verlengen en/of leiden tot toekomstige prestatie-eenheden met betrekking tot het object. Indien geen sprake is van verlenging van de gebruiksduur, dan worden de onderhoudsuitgaven (ineens) ten laste van de winst- en verliesrekening gebracht.
Vastgoedbeleggingen
Algemene uitgangspunten
Tenzij bij de afzonderlijke waarderingsgrondslagen van de balansposten iets anders wordt vermeld, gelden voor alle vastgoedbeleggingen de volgende algemene uitgangspunten.
Verkrijgings- of vervaardigingsprijs
De verkrijgings- of vervaardigingsprijs wordt bepaald als de som van alle direct toe te rekenen uitgaven. Voor zover verkregen subsidies zich kwalificeren als investeringssubsidie, worden deze in mindering gebracht op de verkrijgings- of vervaardigingsprijs.
DAEB en niet-DAEB vastgoed in exploitatie
Classificatie
Het vastgoed in exploitatie is onderverdeeld in DAEB en niet-DAEB vastgoed in exploitatie. Op 1 januari 2017 vond de classificatie van het vastgoed in exploitatie naar DAEB en niet-DAEB plaats op basis van het door de Autoriteit woningcorporaties goedgekeurde scheidingsvoorstel. DAEB en niet-DAEB classificatie van mutaties nadien vindt op de volgende wijze plaats:
DAEB vastgoed in exploitatie betreffen woningen met een gereguleerd huurcontract, het maatschappelijk vastgoed en het overige sociale vastgoed. Maatschappelijk vastgoed is bedrijfsonroerendgoed dat verhuurd wordt aan maatschappelijke organisaties, waaronder zorg-, welzijns-, onderwijs- en culturele instellingen en dienstverleners conform vermelding in de bijlage 3 en 4 bij artikel 49 van het BTIV en artikel 45 van de Woningwet.
Niet-DAEB vastgoed in exploitatie betreft het overige vastgoed in exploitatie dat niet onder de definitie van DAEB vastgoed in exploitatie valt.
Kwalificatie
Staedion richt zich op het realiseren van de volkshuisvestelijke taken. Dit betekent dat beleidskeuzes rondom het vastgoed primair worden gemaakt met inachtneming van haar taak als sociale volkshuisvester. Daarnaast worden investeringsbeslissingen mede genomen op basis van een analyse van het financiële rendement. Een beperkt deel van de portefeuille is gealloceerd voor verkoop. Basis voor de waardering is het Handboek modelmatig waarderen marktwaarde in verhuurde staat.
Waarderingsgrondslag
Vastgoed in exploitatie wordt op grond van artikel 35 lid 2 van de Woningwet gewaardeerd tegen de marktwaarde in verhuurde staat. Staedion waardeert haar vastgoed in exploitatie bij eerste verwerking tegen verkrijgings- of vervaardigingsprijs. Daarna vindt waardering plaats tegen de actuele waarde zijnde de marktwaarde in verhuurde staat. De waardering tegen marktwaarde in verhuurde staat vindt plaats overeenkomstig de methodiek die is opgenomen in bijlage 2 bij artikel 14 van de Regeling toegelaten instellingen volkshuisvesting 2015 (‘Handboek modelmatig waarderen marktwaarde 2025’).
Marktwaarde in verhuurde staat is het geschatte bedrag waartegen vastgoed tussen een bereidwillige koper en een bereidwillige verkoper na behoorlijke marketing in een zakelijke transactie zou worden overgedragen op de peildatum, waarbij partijen met kennis van zaken, prudent en zonder dwang zouden hebben gehandeld.
Staedion past voor het volledige bezit de full versie van het Handboek modelmatig waarderen marktwaarde toe.
De berekening van de marktwaarde geschiedt op een modelmatige wijze waarbij bij waardering conform de full versie een externe taxateur wordt ingeschakeld. De nauwkeurigheid van de waardering, bij zowel waardering volgens de basisversie en full versie, wordt geacht te liggen binnen een bandbreedte van 10% plus en min de waarde.
Uitgaven na eerste verwerking
Uitgaven in het vastgoed in exploitatie na eerste verwerking worden verwerkt als onderdeel van de kostprijs van het vastgoed in exploitatie indien deze betrekking hebben op een verbetering. Dit is het geval indien:
De werkzaamheden aan de onroerende zaak een wezenlijke verandering aanbrengen, waardoor de onroerende zaak naar inrichting, aard of omvang een wijziging heeft ondergaan.
Tot de verbeteringen worden ten minste gerekend de werkzaamheden die verband houden met:
- het gebruiksklaar maken van een nieuw verworven onroerende zaak;
- de nieuwbouwuitgaven bij vervangende nieuwbouw die volgen na het slopen van bestaande opstallen;
- herstel van fysieke beschadiging aan onroerende zaken als gevolg van abnormale gebeurtenissen, en
- een ingrijpende verbouwing.
Er is sprake van een ‘ingrijpende verbouwing’ als een onroerende zaak technisch en economisch gezien hoogst verouderd is of als van een onroerende zaak een gedeelte bouwvallig is, welk gedeelte wordt afgebroken, en in het overblijvende gedeelte een groot aantal veranderingen en vernieuwingen wordt aangebracht.
We beschouwen de ingrijpende verbouwing (renovatie) als een investering wanneer wordt voldaan aan minstens drie van de volgende vier criteria:
- De energetische prestaties verbeteren wezenlijk (meerdere labelstappen) waardoor het bezit vanwege de ingrijpende verbouwing ook vanuit energetisch perspectief voor de langere termijn verhuurbaar is.
- Gevelrenovatie of dakrenovatie (inclusief isolatie) maakt op een zodanige manier deel uit van de aanpak waardoor deze op een niveau vergelijkbaar met dat van nieuwgebouwde objecten wordt gebracht.
- De werkzaamheden aan de onroerende zaak zijn mede gericht op het brengen dan wel houden van de kwaliteit van de badkamers, toiletten en keukens op het technische en functionele niveau dat in redelijkheid minimaal in nieuwgebouwde objecten mag worden verwacht.
- Installatievoorzieningen van de verhuurbare eenheden, dan wel complexen zijn als gevolg van de werkzaamheden toekomstbestendig in de zin dat ze niet binnen 10 jaar hoeven te worden aangepakt.
Overige onderhoudslasten, worden in de winst- en verliesrekening verwerkt. Dit betreffen de werkzaamheden die naar hun aard dienen om een verhuurbare eenheid, dan wel complex – in vergelijking met de toestand waarin die zich bij stichting of latere verandering bevond – in bruikbare staat te herstellen en aldus de ingetreden achteruitgang op te heffen; dit ongeacht de omvang van de uitgaven.
Complexindeling
Overeenkomstig het Handboek modelmatig waarderen marktwaarde vindt waardering op waarderingscomplexniveau plaats. Elk waarderingscomplex is als eenheid aan een derde partij te verkopen en bestaat (zoveel mogelijk) uit vergelijkbare verhuureenheden voor wat betreft type eenheid, bouwjaar en locatie.
Alle verhuureenheden van Staedion maken deel uit van een waarderingscomplex of vormen een afzonderlijk waarderingscomplex.
Waarderingsmethode
De marktwaarde in verhuurde staat van het vastgoed in exploitatie is gebaseerd op een modelmatige, op kasstromen gebaseerde, methodiek. De basiskenmerken van de methodiek zijn als volgt:
- De aannames aangaande de geprognosticeerde kasstromen zijn gebaseerd op de contractuele verplichtingen die rusten op het vastgoed.
- De overige (na de contractperiode in acht te nemen) aannames en uitgangspunten zijn gebaseerd op gegevens van de markt waarop de toegelaten instelling actief is.
- Feiten en omstandigheden die kunnen worden gekwalificeerd als verplichtingen die niet specifiek aan het vastgoed zijn toe te rekenen (zoals bijvoorbeeld afgesloten convenanten met gemeenten over aan te houden volumes in huurprijs categorieën en mogelijk in de toekomst te maken prestatieafspraken) zijn niet opgenomen in de waardering van het vastgoed, maar maken onderdeel uit van de niet uit de balans blijkende verplichtingen.
- Het rekenmodel maakt gebruik van een Netto Contante Waardeberekening (NCW), ook wel Discounted Cash-Flow (DCF) genaamd. Dit betekent dat voor een periode van 15 jaar de inkomsten en uitgaven betrouwbaar worden geschat en dat deze aan de hand van een disconteringsvoet “contant” worden gemaakt naar het heden. Daarnaast wordt een eindwaarde bepaald na afloop van de DCF-periode van 15 jaar (de zogenaamde exit yield).
Het inschatten van kosten en opbrengsten wordt gedaan aan de hand van twee scenario’s: doorexploiteren en uitponden. Bij doorexploiteren is de veronderstelling dat het volledige complex in bezit blijft gedurende de volledige DCF-periode. Het inrekenen van de markthuur geschiedt bij mutatie. Bij uitponden is de veronderstelling dat bij mutatie tot verkoop van individuele eenheden wordt overgegaan.
Bij beide scenario’s wordt ervan uitgegaan dat het complex in zijn geheel aan een derde wordt verkocht. Per complex wordt uiteindelijk het scenario met de hoogste uitkomst gelijkgesteld aan het begrip ‘marktwaarde verhuurde staat’, zijnde de actuele waarde waartegen de waardering van het vastgoed plaatsvindt. Voor BOG, MOG en een aantal woningcomplexen met specifieke afspraken wordt alleen het doorexploiteerscenario doorgerekend.
Het inschatten van de kosten en opbrengsten wordt op basis van marktconforme uitgangspunten gedaan. De volgende parameters worden hierbij gehanteerd:
- prijsinflatie ten behoeve van de jaarlijkse indexatie van de ingerekende contracthuur, de markthuur, de maximale huur en de liberalisatiegrens, belastingen, verzekeringen en overige zakelijke lasten;
- loonstijging als uitgangspunt voor de stijging van de beheerkosten;
- bouwkostenstijging vormt het uitgangspunt voor de stijging van de onderhoudskosten, de verkoopkosten en de verouderingskosten;
- leegwaardestijging is de basis voor de stijging van de verkoopopbrengst in het uitpondscenario.
Staedion heeft de in het Handboek modelmatig waarderen marktwaarde 2025 voorgeschreven parameters en uitgangspunten toegepast (leegwaardestijging is een vrijheidsgraad). De belangrijkste macro-economische parameters worden weergegeven in onderstaand overzicht.
| Parameters woongelegenheden | 2026 | 2027 | 2028 | 2029 | 2030 e.v. |
|---|---|---|---|---|---|
| Prijsinflatie | 2,60% | 2,20% | 2,20% | 2,20% | 2,00% |
| Looninflatie | 4,20% | 3,30% | 3,30% | 3,30% | 2,50% |
| Bouwkostenstijging | 4,20% | 3,30% | 3,30% | 3,30% | 2,50% |
| Leegwaardestijging | 4,00% | 2,00% | 2,00% | 2,00% | 2,00% |
Onder toepassing van de full-versie heeft Staedion de voor de volgende vrijheidsgraden van het Handboek afwijkende standpunten ingenomen, rekening houdend met de specifieke omstandigheden van het bezit en/of de omgeving waarbinnen Staedion opereert. De invulling van deze vrijheidsgraden is door de externe taxateur beoordeeld op aannemelijkheid:
Woongelegenheden
| Vrijheidsgraad | Handboek basisvariant | Aanpassing Staedion |
|---|---|---|
| Schematische vrijheid | Separate kasstromen specifiek tonen | Conform basisvariant. |
| Markthuur(stijging) | Prijsinflatie | Markthuren op basis van markthuurreferenties. Markthuurstijging ingeschat door taxateur. |
| Exit yield | Modelmatig bepaald | De exit yield is bepaald door de taxateur op basis van referentie transacties |
| Leegwaarde | WOZ-waarde | Leegwaarde vastgesteld door taxateur op comparatieve wijze op basis van referentie transacties |
| Leegwaardestijging | Normering naar provincie of 4 grote steden | Leegwaardestijging conform Marktwaarde overleg Haaglanden |
| Disconteringsvoet uitponden/doorexploiteren | Modelmatig vastgesteld | Disconteringsvoet is afgeleid van daadwerkelijke beleggingsmarktreferenties en bepaald door taxateur |
| Mutatie- en verkoopkans | Op basis van afgelopen 5 jaar | Grotendeels op basis van basisvariant; minimaal 4% en maximaal 20% |
| Onderhoud | Normbedrag per type verhuureenheid | Geïndexeerd normbedrag per type eenheid (VTW-norm) plus installaties plus eventueel achterstallig onderhoud* |
| Technische splitsingskosten | Genormeerd bedrag | Conform basisvariant |
| Erfpacht | Werkelijkheid weergegeven noodzakelijk** | Conform basisvariant |
| Bijzondere uitgangspunten | Niet van toepassing | Geen |
*onderhoud dat noodzakelijk is om de woning op lange termijn te kunnen blijven exploiteren, waarbij Staedion de volgende categorieën als correctiepost op t=0 onderscheidt; asbestsanering, brandveiligheid, conditiescore 5 en 6 volgens NEN 2767.
**In 2020 is een overeenkomst gesloten met de gemeente Den Haag waarin is afgesproken dat bij verkoop van woningen op erfpacht geen afdracht van de suppletie meer plaatsvindt mits in de prestatieafspraken, afspraken zijn gemaakt hoe dit wordt besteed aan DAEB activiteiten. Canonbetalingen worden conform de daadwerkelijke contractuele situatie wel ingerekend.
Voor de getaxeerde woongelegenheden zijn de volgende gemiddelde veronderstellingen gemaakt voor eenheden die in 2024 én 2025 in exploitatie waren:
| Disconteringsvoet doorexploiteren | 5,5% | (2024: 5,7%) |
| Disconteringsvoet uitponden | 7,0% | (2024: 7,1%) |
| Exit yield doorexploiteren | 5,2% | (2024: 5,1%) |
| Exit yield uitponden | 4,6% | (2024: 4,8%) |
| Vrije verkoopwaarde (leegwaarde) | €313.000 | (2024: € 293.000) |
| Contracthuur per maand | €663 | (2024: € 632) |
| Markthuur per maand | €1.129 | (2024: € 1.064) |
| Exploitatielasten per maand | €258 | (2024: € 244) |
Bedrijfsmatig en maatschappelijk onroerend goed
| Vrijheidsgraad | Handboek basisvariant | Aanpassing Staedion |
|---|---|---|
| Schematische vrijheid | Separate kasstromen specifiek tonen | Conform basisvariant |
| Markthuur(stijging) | Prijsinflatie | Markthuren op basis van markthuurreferenties. Markthuurstijging conform handboek |
| Exit yield | Modelmatig bepaald | De exit yield is bepaald door de taxateur op basis van referentietransacties |
| Disconteringsvoet doorexploiteren | Modelmatig vastgesteld | Disconteringsvoet is afgeleid van daadwerkelijke beleggingsmarktreferenties en bepaald door taxateur |
| Onderhoud | Normbedrag per type verhuureenheid | Conform basisvariant |
| Erfpacht | Werkelijkheid weergegeven | Conform basisvariant |
| Bijzondere uitgangspunten | Niet van toepassing | Niet van toepassing |
Voor de getaxeerde bedrijfsmatig onroerend goed complexen zijn de volgende gemiddelde veronderstellingen opgenomen voor eenheden die in 2024 én 2025 in exploitatie waren:
| Disconteringsvoet | 7,2% | (2024: 7,4%) |
| Exit yield | 9,6% | (2024: 9,8%) |
| Contracthuur per m2 per jaar | €121 | (2024: € 118) |
| Markthuur per m2 per jaar | €126 | (2024: € 123) |
| Leegstandspercentage (als % van de markthuur) | 8,1% | (2024: 7,4%) |
Parkeergelegenheden
| Vrijheidsgraad | Handboek basisvariant | Aanpassing Staedion |
|---|---|---|
| Schematische vrijheid | Separate kasstromen specifiek tonen | Conform basisvariant |
| Markthuur(stijging) | Prijsinflatie | Markthuren op basis van markthuurreferenties. Markthuurstijging conform inschatting taxateur. |
| Exit yield | Modelmatig bepaald | De exit yield is bepaald door de taxateur op basis van referentietransacties |
| Leegwaarde | WOZ-waarde | Leegwaarde vastgesteld door taxateur op comparatieve wijze op basis van referentie transacties |
| Leegwaardestijging | Normering naar provincie of 4 grote steden | Leegwaardestijging conform inschatting taxateur |
| Disconteringsvoet uitponden/doorexploiteren | Modelmatig vastgesteld | Disconteringsvoet is afgeleid van daadwerkelijke beleggingsmarktreferenties en bepaald door taxateur |
| Mutatie- en verkoopkans | Op basis van afgelopen 5 jaar | Grotendeels op basis van basisvariant; minimaal 4% en maximaal 20% |
| Onderhoud | Normbedrag per type verhuureenheid | Conform basisvariant |
| Technische splitsingskosten | Genormeerd bedrag | Conform basisvariant |
| Erfpacht | Werkelijkheid weergegeven | Conform basisvariant |
| Bijzondere uitgangspunten | Niet van toepassing | Niet van toepassing |
Voor de getaxeerde parkeergelegenheden zijn de volgende gemiddelde veronderstellingen gemaakt voor eenheden die in 2024 én 2025 in exploitatie waren:
| Disconteringsvoet doorexploiteren | 6,8% | (2024: 7,2%) |
| Exit yield doorexploiteren | 6,7% | (2024: 6,8%) |
| Vrije verkoopwaarde (leegwaarde) | €18.000 | (2024: € 17.000) |
| Contracthuur per maand | €56 | (2024: € 49) |
| Markthuur per maand | €75 | (2024: € 71) |
| Exploitatielasten per maand | €12 | (2024: € 12) |
Zorgvastgoed (collectieve contracten)
| Vrijheidsgraad | Handboek basisvariant | Aanpassing Staedion |
|---|---|---|
| Schematische vrijheid | Separate kasstromen specifiek tonen | Conform basisvariant |
| Markthuur(stijging) | Prijsinflatie | Markthuren op basis van markthuurreferenties. Markthuurstijging conform inschatting taxateur |
| Exit yield | Modelmatig bepaald | De exit yield is bepaald door de taxateur op basis van referentietransacties |
| Leegwaarde | WOZ-waarde | Leegwaarde vastgesteld door taxateur op comparatieve wijze op basis van referentie transacties |
| Leegwaardestijging | Normering naar provincie of 4 grote steden | Leegwaardestijging conform inschatting taxateur |
| Disconteringsvoet doorexploiteren | Modelmatig vastgesteld | Disconteringsvoet is afgeleid van daadwerkelijke beleggingsmarktreferenties en bepaald door taxateur |
| Onderhoud | Normbedrag per type verhuureenheid | Conform basisvariant |
| Erfpacht | Werkelijkheid weergegeven | Conform basisvariant |
| Bijzondere uitgangspunten | Niet van toepassing | Niet van toepassing |
Voor de getaxeerde zorgeenheden/collectief verhuurde eenheden zijn de volgende gemiddelde uitgangspunten gehanteerd voor eenheden die in 2024 én 2025 in exploitatie waren:
| Disconteringsvoet | 5,60% | (2024: 5,8%) |
| Exit yield | 7,30% | (2024: 7,4%) |
| Contracthuur per maand | €565 | (2024: € 552) |
| Markthuur per maand | €636 | (2024: € 604) |
Gehanteerde werkwijze taxaties
In het boekjaar 2025 is de volledige portefeuille vastgoed in exploitatie door twee externe onafhankelijke taxateurs (Dansen Van der Vegt en Capital Value, beide voor circa 50% van de portefeuille) getaxeerd middels een full taxatie per complex.
Mutatie marktwaarde in verhuurde staat
Mutaties in de marktwaarde in verhuurde staat van vastgoed in exploitatie worden in de winst- en verliesrekening verantwoord onder ’Niet-gerealiseerde waardeveranderingen vastgoedportefeuille’.
Bepaling beleidswaarde
De beleidswaarde sluit aan op het beleid van Staedion en beoogt inzicht te geven in de verdiencapaciteit van haar vastgoed in exploitatie, uitgaande van dit beleid. Onder de beleidswaarde wordt verstaan de contante waarde van de aan een actief of samenstel van activa (kasstroom genererende eenheden) toe te rekenen toekomstige kasstromen uitgaande van het beleid van Staedion. De grondslagen voor de beleidswaarde van het vastgoed in exploitatie (zelfstandige en onzelfstandige eenheden) komen overeen met de grondslagen voor de bepaling van de marktwaarde, met uitzondering van:
- Enkel uitgaan van het doorexploiteerscenario, derhalve geen rekening houden met een uitpondscenario en geen rekening houden met voorgenomen verkopen van vastgoed in exploitatie.
- Uitgaan van een looptijd van 60 jaar, zonder eindwaarde.
- Inrekening van de intern bepaalde streefhuur in plaats van de markthuur, vanaf het ingeschatte moment van (huurders)mutatie. De streefhuur betreft de huur die volgens het beleid van de corporatie bij mutatie in rekening wordt gebracht, passend binnen de geldende wet- en regelgeving, feitelijke beklemmingen en prestatieafspraken met gemeenten.
- Inrekening van toekomstige onderhoudslasten, bepaald overeenkomstig het (onderhouds)beleid van Staedion en het als onderdeel daarvan vastgestelde meerjarenonderhoudsprogramma voor het vastgoedbezit, in plaats van onderhoudsnormen in de markt. Staedion hanteert hierbij de volgende uitgangspunten ten opzichte van de marktwaarde:
a) De onderhoudslasten zijn opgesteld in lijn met de verwachte kosten, de ambities en kaders binnen Staedion. De onderhoudslasten bestaan uit planmatig, klachten- en mutatieonderhoud en organisatiekosten die toe te rekenen zijn aan onderhoudsactiviteiten.
b) In overeenstemming met de berekeningswijze van het ‘Handboek modelmatig waarderen marktwaarde’ zijn de aanvullende investeringen opgenomen die nodig zijn voor de uitfasering van E-, F- en G-labels. - Inrekening van toekomstige verhuur- en beheerlasten in plaats van marktconforme lasten ter zake. Hieronder worden verstaan de directe en indirecte kosten die rechtstreeks zijn te relateren aan de verhuur- en beheeractiviteiten van de corporatie en zoals deze worden opgenomen onder ‘lasten van verhuur en beheeractiviteiten’ in de resultatenrekening.
De beleidswaarde van BOG / MOG / ZOG is gelijk aan de marktwaarde en hierbij wordt dus verondersteld dat de marktuitgangspunten overeenkomen met de eigen beleidsuitgangspunten. Voor de bepaling van de beleidswaarde zijn de voornaamste uitgangspunten (gemiddeld per woning teruggerekend) als volgt:
| Uitgangspunt voor: | Jaarrekening 2025 | Jaarrekening 2024 |
|---|---|---|
| Streefhuur t.o.v. maximaal redelijke huur | 78,0% (75,3% voor DAEB-woning) | 76,5% (74,0% voor DAEB-woning) |
| Beleidshuur per maand | € 770 per woning (€ 723 voor DAEB-woning) | € 744 per woning (€ 696 voor DAEB-woning) |
| Lasten onderhoud per jaar | € 3.324 per woning | € 3.199 per woning |
| Lasten beheer per jaar | € 1.113 per woning | € 1.065 per woning |
| Disconteringsvoet | 4,2% (4,22% DAEB en 4,76% niet-DAEB) | 4,2% (4,17% DAEB en 4,70% niet-DAEB) |
Vastgoed in ontwikkeling bestemd voor eigen exploitatie
Typering
Dit betreffen complexen in aanbouw die zijn bestemd om te worden ingezet als vastgoed in exploitatie.
Waarderingsgrondslag
Vastgoed in aanbouw of ontwikkeling bestemd voor toekomstige exploitatie wordt gewaardeerd tegen de verkrijgings- of vervaardigingsprijs dan wel de lagere marktwaarde. De marktwaarde wordt ontleend aan de taxaties door externe taxateurs. De belangrijkste uitgangspunten bij die taxaties sluiten aan bij de uitgangspunten uit het Handboek modelmatig waarderen marktwaarde.
Tijdens de bouw wordt rente toegerekend vanaf het moment dat daadwerkelijk met de ontwikkeling is gestart indien de toekomstige voordelen van het vastgoed in aanbouw naar verwachting voldoende groot zullen zijn om de boekwaarde van die post (inclusief de toegerekende rente) te dekken en deze economische voordelen voldoende betrouwbaar kunnen worden vastgesteld. De geactiveerde rente wordt berekend tegen de gemiddelde rentevoet over het totale vreemde vermogen. Voor vastgoed waarvoor specifieke financiering is aangetrokken wordt de interestvoet van deze specifieke financiering gehanteerd.
Herclassificatie vastgoed in ontwikkeling bestemd voor eigen exploitatie naar vastgoed in exploitatie
Herclassificatie van vastgoed in ontwikkeling bestemd voor eigen exploitatie naar vastgoed in exploitatie vindt plaats bij aanvang van de duurzame exploitatie van het nieuw gerealiseerde vastgoed.
De verkrijgingsprijs van het vastgoed ten behoeve van de opvolgende waardering in het vastgoed in exploitatie vindt plaats tegen de kostprijs van het vastgoed in ontwikkeling bestemd voor eigen exploitatie op het moment van de herclassificatie onder aftrek van de eventueel gevormde voorziening onrendabele investeringen en herstructureringen.
Onroerende zaken verkocht onder voorwaarden
Staedion heeft woningen verkocht onder voorwaarden waarbij de koper een contractueel bepaalde korting op de actuele waarde krijgt. De verwerking van dergelijke transacties hangt af van de contractuele voorwaarden. Staedion onderscheidt hierbij gerealiseerde verkopen, en verkopen die kwalificeren als een financieringstransactie.
Als financieringstransactie kwalificeren:
- verkopen waarbij Staedion het recht op terugkoop heeft tegen een bedrag dat significant lager ligt dan de verwachte reële waarde op terugkoopmoment;
- verkopen waarbij Staedion een plicht tot terugkoop heeft tegen reële waarde na het verstrijken van een beperkt deel van de geschatte levensduur;
- verkopen waarbij Staedion een plicht tot terugkoop heeft tegen een vaste prijs, gebaseerd op de verwachte reële waarde op terugkoopmoment.
Verkopen onder voorwaarden die niet als financieringstransactie kwalificeren zijn verkooptransacties.
De als financieringstransactie gekwalificeerde verkopen onder voorwaarden worden als volgt verwerkt:
- De betreffende onroerende zaken worden direct voorafgaand aan de verkoop gewaardeerd tegen actuele waarde zijnde de met de koper overeengekomen contractprijs; het verschil met de boekwaarde op dat moment wordt verwerkt:
a) bij een waardedaling: als een negatieve herwaardering indien en voor zover er voor de betreffende woning(en) op dat moment nog sprake is van een ongerealiseerde waardestijging, en voor het overige als een bijzonder waardeverminderingsverlies via de overige waardeveranderingen vastgoedportefeuille;
b) bij een waardestijging: indien en voor zover er voor de betreffende woning(en) nog sprake is van eerdere nog niet teruggenomen bijzondere waardeverminderingen: als terugname van een bijzonder waardeverminderingsverlies, en voor eventuele resterende overige waardestijging als herwaardering. - De woning wordt voor de overeengekomen contractprijs opgenomen onder de Onroerende zaken verkocht onder voorwaarden; de (nog te) ontvangen contractprijs wordt opgenomen als Verplichtingen uit hoofde van Onroerende zaken verkocht onder voorwaarden (eerste waardering).
- De woning wordt jaarlijks per balansdatum gewaardeerd tegen de marktwaarde op basis van de geldende contractvoorwaarden van de verkoop onder voorwaarden; eventuele waarde mutaties worden verwerkt als ‘Niet-gerealiseerde waardeveranderingen vastgoedportefeuille bestemd voor de verkoop’.
De terugkoopverplichting wordt jaarlijks gewaardeerd op het bedrag dat de toegelaten instelling verschuldigd zou zijn indien op balansmoment het actief tegen de overeengekomen contractvoorwaarden teruggekocht zou moeten worden. Eventuele mutaties in deze verplichtingen worden in het resultaat verwerkt als ‘Niet-gerealiseerde waardeveranderingen vastgoedportefeuille bestemd voor de verkoop’.
Indien de verwachting bestaat dat de terugkoop binnen één jaar zal plaatsvinden wordt de verplichting onder de kortlopende schulden verantwoord.
Indien de terugkoop gerealiseerd is vindt verwerking afhankelijk van de beleidsdoelstelling plaats:
- bij gelijkblijvende bestemming blijft classificatie onder verkopen onder voorwaarden van toepassing. Waardering vindt plaats tegen de waarde waartegen terugkoop heeft plaatsgevonden;
- indien de woning een “verhuur-bestemming” krijgt wordt deze woning opgenomen onder het vastgoed in exploitatie. Waardering vindt plaats op basis van de marktwaarde in verhuurde staat volgens het Handboek modelmatig waarderen marktwaarde.
Financiële vaste activa
Deelnemingen met invloed van betekenis
Deelnemingen waarin invloed van betekenis op het zakelijke en financiële beleid kan worden uitgeoefend worden gewaardeerd volgens de vermogensmutatiemethode op basis van de nettovermogenswaarde. Indien waardering tegen nettovermogenswaarde niet kan plaatsvinden, doordat de hiervoor benodigde informatie niet kan worden verkregen, dan wordt de deelneming gewaardeerd volgens het zichtbaar eigen vermogen.
Bij de vaststelling of er sprake is van een deelneming waarin Staedion invloed van betekenis uitoefent op het zakelijke en financiële beleid, wordt het geheel van feitelijke omstandigheden en contractuele relaties (waaronder eventuele potentiële stemrechten) in aanmerking genomen.
Bij de bepaling van de nettovermogenswaarde worden de waarderingsgrondslagen van Staedion gehanteerd.
Indien de deelnemende rechtspersoon een actief of een passief overdraagt aan een deelneming die volgens de vermogensmutatiemethode wordt gewaardeerd, dan wordt de winst of het verlies voortvloeiend uit deze overdracht naar rato van het relatieve belang dat derden hebben in de deelnemingen verwerkt (proportionele resultaatsbepaling). Een verlies dat voortvloeit uit de overdracht van vlottende activa of een bijzondere waardevermindering van vaste activa wordt wel volledig verwerkt. Resultaten op transacties waarbij overdracht van activa en passiva tussen Staedion en haar deelnemingen en tussen deelnemingen onderling heeft plaatsgevonden, worden geëlimineerd voor zover deze als niet-gerealiseerd kunnen worden beschouwd.
Deelnemingen met een negatieve nettovermogenswaarde worden op nihil gewaardeerd. Bij deze waardering worden ook langlopende vorderingen op de deelnemingen meegenomen, die feitelijk moeten worden gezien als onderdeel van de netto-investering. Dit betreft met name leningen waarvan de afwikkeling in de nabije toekomst niet is gepland en niet waarschijnlijk is. Een aandeel in de winst van de deelneming in latere jaren wordt pas verwerkt als en voor zover het cumulatieve niet-verwerkte aandeel in het verlies is ingelopen. Wanneer Staedion echter geheel of ten dele instaat voor de schulden van een deelneming, dan wel de feitelijke verplichting heeft de deelneming (voor haar aandeel) in staat te stellen tot betaling van haar schulden, dan wordt een voorziening gevormd ter grootte van de verwachte betalingen door Staedion ten behoeve van de deelneming.
Deelnemingen zonder invloed van betekenis
Deelnemingen waarin geen invloed van betekenis wordt uitgeoefend, worden gewaardeerd tegen verkrijgingsprijs of lagere realiseerbare waarde. Indien sprake is van een stellig voornemen tot afstoting, vindt waardering plaats tegen de eventuele lagere verwachte verkoopwaarde. Indien Staedion een actief of een passief overdraagt aan een deelneming die wordt gewaardeerd op verkrijgingsprijs of actuele waarde, dan wordt de winst of het verlies voortvloeiend uit deze overdracht direct en volledig in de geconsolideerde winst- en verliesrekening verwerkt, tenzij de winst op de overdracht in wezen niet is gerealiseerd.
Overige financiële vaste activa
Vorderingen op deelnemingen worden initieel gewaardeerd tegen de reële waarde, vermeerderd met direct toerekenbare transactiekosten. Vervolgens worden deze vorderingen gewaardeerd tegen geamortiseerde kostprijs op basis van de effectieve-rentemethode, verminderd met bijzondere waardeverminderingsverliezen.
De grondslagen voor de overige financiële vaste activa zijn verder opgenomen onder ‘Financiële instrumenten’.
Dividenden worden verantwoord in de periode waarin zij betaalbaar worden gesteld. Dividenden van deelnemingen die worden gewaardeerd tegen verkrijgingsprijs worden verantwoord als opbrengst uit deelnemingen (onder de financiële baten).
Bijzondere waardeverminderingen van vaste activa
Voor materiële vaste activa wordt op iedere balansdatum beoordeeld of er aanwijzingen zijn dat deze activa onderhevig zijn aan bijzondere waardeverminderingen. Als dergelijke indicaties aanwezig zijn, wordt de realiseerbare waarde van het actief geschat. De realiseerbare waarde is de hoogste van de bedrijfswaarde en de opbrengstwaarde. Als het niet mogelijk is de realiseerbare waarde te schatten voor een individueel actief, dan wordt de realiseerbare waarde bepaald van de kasstroomgenererende eenheid waartoe het actief behoort.
Wanneer de boekwaarde van een actief (of een kasstroomgenererende eenheid) hoger is dan de realiseerbare waarde, dan wordt een bijzonder waardeverminderingsverlies verantwoord voor het verschil tussen de boekwaarde en de realiseerbare waarde. Indien sprake is van een bijzonder waardeverminderingsverlies van een kasstroomgenererende eenheid, dan wordt het verlies allereerst toegerekend aan goodwill die is toegerekend aan de kasstroomgenererende eenheid. Een eventueel restant verlies wordt toegerekend aan de andere activa van de eenheid naar rato van hun boekwaarden.
Verder wordt op iedere balansdatum beoordeeld of er enige indicatie is dat een in eerdere jaren verantwoord bijzonder waardeverminderingsverlies is verminderd. Als een dergelijke indicatie aanwezig is, wordt de realiseerbare waarde van het betreffende actief (of kasstroomgenererende eenheid) geschat.
Terugneming van een eerder verantwoord bijzonder waardeverminderingsverlies vindt alleen plaats als sprake is van een wijziging van de gehanteerde schattingen bij het bepalen van de realiseerbare waarde sinds de verantwoording van het laatste bijzonder waardeverminderingsverlies. In dat geval wordt de boekwaarde van het actief (of kasstroomgenererende eenheid) opgehoogd tot de geschatte realiseerbare waarde, maar niet hoger dan de boekwaarde die bepaald zou zijn (na afschrijvingen) als in voorgaande jaren geen bijzonder waardeverminderingsverlies voor het actief (of kasstroomgenererende eenheid) zou zijn verantwoord.
Voorraden
Overige voorraden
Voorraad materialen
De voorraad materialen wordt gewaardeerd tegen verkrijgingsprijs of lagere opbrengstwaarde. De verkrijgingsprijs bestaat uit alle kosten die samenhangen met de verkrijging alsmede de gemaakte kosten om de voorraden op hun huidige plaats en in hun huidige staat te brengen.
De lagere opbrengstwaarde is de geschatte verkoopprijs onder aftrek van direct toerekenbare verkoopkosten. Bij de bepaling van de opbrengstwaarde wordt rekening gehouden met de incourantheid van de voorraden.
Voorraad grond- en ontwikkelposities
De voorraad grond- en ontwikkelposities wordt gewaardeerd tegen aanschafwaarde en bijkomende kosten. Indien grond gekocht is met opstallen, met de intentie de opstallen te slopen of teniet te laten gaan en vervolgens op de grond nieuwbouw te realiseren, dan maken de eventuele boekwaarde van de opstallen en de gemaakte sloopkosten deel uit van de verkrijgingsprijs van de grond. Op het moment dat grond- en ontwikkelposities daadwerkelijk in ontwikkeling worden genomen, vindt overheveling plaats naar vastgoed in ontwikkeling bestemd voor eigen exploitatie (of vastgoed in ontwikkeling bestemd voor de verkoop). Als de grond- en ontwikkelposities een zodanige waardevermindering ondergaan dat de opbrengstwaarde lager is dan de geactiveerde kosten, dan wordt deze waardevermindering ten laste van het resultaat verantwoord. Hiertoe wordt de waarde van de grond- en ontwikkelposities periodiek getoetst aan de marktwaarde.
Vorderingen
Vorderingen worden bij eerste verwerking gewaardeerd tegen de reële waarde van de tegenprestatie. Vorderingen worden na eerste verwerking gewaardeerd tegen de geamortiseerde kostprijs, veelal gelijk aan de nominale waarde.
Een voorziening voor oninbaarheid gebaseerd op een statische beoordeling per balansdatum wordt in mindering gebracht op de boekwaarde van de vordering.
De grondslagen voor de waardering van de overige vorderingen zijn beschreven onder ‘Financiële instrumenten’.
Liquide middelen
Liquide middelen worden gewaardeerd tegen nominale waarde. Indien liquide middelen niet ter vrije beschikking staan, dan wordt hiermee rekening gehouden bij de waardering.
Liquide middelen die naar verwachting langer dan 12 maanden niet ter beschikking staan van de toegelaten instelling, worden gerubriceerd als financiële vaste activa.
Eigen vermogen
Financiële instrumenten die op grond van de economische realiteit worden aangemerkt als eigenvermogensinstrumenten, worden gepresenteerd onder het eigen vermogen.
Financiële instrumenten die op grond van de economische realiteit worden aangemerkt als een financiële verplichting, worden gepresenteerd onder de schulden. Rente, dividenden, baten en lasten met betrekking tot deze financiële instrumenten worden in de winst- en verliesrekening verantwoord als kosten of opbrengsten.
Herwaarderingsreserve
Een herwaarderingsreserve wordt gevormd op waarderingscomplexniveau voor het positieve verschil tussen de marktwaarde van activa en de boekwaarde op basis van de verkrijgings- of vervaardigingsprijs, zonder rekening te houden met enige afschrijving of waardevermindering.
In de herwaarderingsreserve worden de ongerealiseerde waardevermeerderingen van het vastgoed in exploitatie opgenomen. Er is sprake van een ongerealiseerde waardevermeerdering indien de marktwaarde van een waarderingscomplex op balansdatum hoger is dan de boekwaarde op basis van de verkrijgingsprijs- of vervaardigingsprijs, zonder rekening te houden met enige afschrijving of waardevermindering.
Ongerealiseerde waardeverminderingen op waarderingscomplexniveau worden op de herwaarderingsreserve in mindering gebracht tot zover de boekwaarde op basis van marktwaarde hoger is dan de boekwaarde op basis van verkrijgings- of vervaardigingsprijs.
De herwaarderingsreserve wordt gevormd ten laste van de resultaatbestemming.
Het gerealiseerde deel van de herwaarderingsreserve van op marktwaarde gewaardeerde onroerende zaken in exploitatie wordt rechtstreeks ten gunste van de overige reserves verantwoord.
Voorzieningen
Algemeen
Een voorziening wordt in de balans opgenomen wanneer:
- sprake is van een in rechte afdwingbare of feitelijke verplichting die het gevolg is van een gebeurtenis in het verleden;
- waarvan een betrouwbare schatting kan worden gemaakt van die verplichting; en
- het waarschijnlijk is dat voor afwikkeling van die verplichting een uitstroom van middelen nodig is.
Rechten en verplichtingen voortvloeiend uit eenzelfde overeenkomst worden niet in de balans opgenomen indien en voor zover noch de toegelaten instelling noch de tegenpartij heeft gepresteerd. Opname in de balans geschiedt wanneer de nog te ontvangen respectievelijk te leveren prestatie en tegenprestatie niet (meer) met elkaar in evenwicht zijn en dit voor Staedion nadelige gevolgen heeft.
Indien (een deel van) de uitgaven die noodzakelijk zijn om een voorziening af te wikkelen waarschijnlijk geheel of gedeeltelijk door een derde worden vergoed, dan wordt de vergoeding als afzonderlijk actief gepresenteerd.
Voorzieningen worden gewaardeerd tegen de contante waarde van de uitgaven die naar verwachting noodzakelijk zijn om de verplichtingen en verliezen af te wikkelen.
Voorzieningen onrendabele investeringen en herstructureringen
Bij de bepaling van voorzieningen wordt uitgegaan van in rechte afdwingbare of feitelijke verplichtingen die op de balansdatum bestaan. Tot de feitelijke verplichtingen worden ook gerekend verplichtingen die kunnen worden gekwalificeerd als ‘intern geformaliseerd en extern gecommuniceerd’. Hiervan is sprake wanneer uitingen namens de corporatie zijn gedaan richting huurders, gemeenten en overige stakeholders aangaande verplichtingen inzake toekomstige herstructureringen en toekomstige nieuwbouwprojecten. Een feitelijke verplichting is gekoppeld aan het besluitvormingsproces van de corporatie rondom projectontwikkeling en herstructurering. Van een feitelijke verplichting is sprake indien de formalisering van de definitieve ontwerpfase en afgeleid het aanvragen van de bouwvergunning heeft plaatsgevonden.
Verwachte verliezen als gevolg van onrendabele investeringen nieuwbouw worden als bijzondere waardeverandering in mindering gebracht op de boekwaarde van het complex waartoe de investeringen gaan behoren. Indien en voor zover de verwachte verliezen de boekwaarde van het betreffende complex overtreffen wordt voor dit meerdere een voorziening gevormd. Onder verwachte verliezen wordt in dit verband verstaan de netto contante waarde van alle investeringsuitgaven (verwachte stichtingskosten) minus aan deze investering toe te rekenen ontvangsten (verwachte marktwaarde verhuurde staat).
Latente belastingverplichting
De grondslagen van de waardering van de latente belastingverplichting zijn opgenomen onder ‘Belastingen’ in de ‘Grondslagen voor bepaling van het resultaat’.
Voorziening deelnemingen
De voorziening in verband met deelnemingen heeft betrekking op deelnemingen met een negatieve nettovermogenswaarde. Zie de grondslagen onder ‘Financiële vaste activa’.
Overige voorzieningen
De overige voorzieningen betreffen:
- Energielevering (Aardwarmte Den Haag V.O.F.): Ter dekking van de kosten voortvloeiend uit het faillissement van Aardwarmte Den Haag V.O.F. en Energiek B.V. zijn de risico’s gekwantificeerd. De voorziening wordt gewaardeerd tegen contante waarde.
- Jubilea en loopbaanontwikkeling: De voorzieningen jubilea en loopbaanontwikkeling betreffen de verplichtingen voortvloeiend uit de CAO Woondiensten 2024-2025. De voorzieningen worden gewaardeerd tegen contante waarde.
Langlopende schulden
De waardering van langlopende schulden is toegelicht onder ‘Financiële instrumenten’.
Voor de post ‘Verplichtingen uit hoofde van onroerende zaken verkocht onder voorwaarden’ wordt verwezen naar hetgeen onder ‘Onroerende zaken verkocht onder voorwaarden’ is opgenomen.
Kortlopende schulden
De waardering van kortlopende schulden is toegelicht onder ‘Financiële instrumenten’.
Grondslagen voor bepaling van het resultaat
Algemeen
Het resultaat wordt bepaald als verschil tussen de opbrengstwaarde van de geleverde prestaties en de kosten en andere lasten over het jaar. De resultaten op transacties worden verantwoord in het jaar waarin zij zijn gerealiseerd; verliezen reeds zodra zij voorzienbaar zijn. Het resultaat wordt tevens bepaald met inachtneming van de verwerking van ongerealiseerde waardeveranderingen van op actuele waarde gewaardeerde vaste activa en afgeleide financiële instrumenten.
De winst- en verliesrekening wordt gepresenteerd op basis van de functionele indeling. Omdat Staedion naast verhuuractiviteiten, tevens activiteiten verricht op het gebied van ontwikkeling van vastgoed en verkoop van delen van de vastgoedportefeuille, geeft de functionele indeling de gebruiker van de jaarrekening een beter inzicht dan de categoriale indeling. In de functionele winst- en verliesrekening zijn alle opbrengsten direct toe te rekenen aan de activiteiten van Staedion. Bij de kosten is er een onderscheid tussen de direct toerekenbare kosten en de indirecte kosten. De direct toerekenbare kosten worden bij het betreffende onderdeel verantwoord. De toerekening van de indirecte kosten aan de onderscheiden onderdelen van de functionele winst- en verliesrekening gebeurt op basis van verdeelsleutels.
Opbrengsten uit de levering van goederen worden verwerkt zodra alle belangrijke rechten en risico’s met betrekking tot de eigendom van de goederen zijn overgedragen aan de koper. Opbrengsten uit de levering van diensten geschieden naar rato van de geleverde prestaties, gebaseerd op de verrichte diensten tot aan de balansdatum in verhouding tot de in totaal te verrichten diensten.
Nettoresultaat exploitatie vastgoedportefeuille
Huuropbrengsten
Hieronder zijn opgenomen de opbrengsten voortvloeiend uit de met huurders gesloten huurovereenkomsten (exclusief de inbegrepen servicedienst). De huren worden jaarlijks binnen de wettelijke kaders gewijzigd in overeenstemming met het huurbeleid van Staedion. Huuropbrengsten worden lineair in de winst- en verliesrekening opgenomen op basis van de duur van de huurovereenkomst. Vergoedingen ter stimulering van het sluiten van huurovereenkomsten worden als integraal deel van de totale huuropbrengsten verwerkt.
Opbrengsten en lasten servicecontracten
Dit betreffen ontvangen bedragen van huurders op basis van afgesloten servicecontracten welke integraal deel uitmaken van huurcontracten ter dekking van gemaakte servicekosten. Jaarlijks vindt verrekening plaats op basis van de daadwerkelijke bestedingen. De kosten die worden gegenereerd uit de (op de huurexploitatie) afgesloten servicecontracten worden verantwoord onder de lasten servicecontracten.
Overheidsbijdragen
Subsidies ter compensatie van door Staedion gemaakte kosten worden systematisch als opbrengsten in de winst- en verliesrekening opgenomen in dezelfde periode als waarin de kosten worden gemaakt. Subsidies ter compensatie van de kosten van een actief, worden systematisch in de winst- en verliesrekening opgenomen gedurende de gebruiksduur van het actief. Investeringssubsidies worden in mindering gebracht op het geïnvesteerde bedrag. De vooruitontvangen bedragen (zowel kort- als langlopend) worden onder de overlopende passiva opgenomen en worden systematisch in de winst- en verliesrekening opgenomen gedurende de gebruiksduur van het actief.
Lasten verhuur- en beheeractiviteiten
Onder deze categorie worden de directe en indirecte kosten verantwoord die rechtstreeks zijn te relateren aan de verhuur- en beheeractiviteiten. Dit betreft onder andere lonen en salarissen voor personeel dat primair bezig is met de exploitatie van het vastgoed (bijvoorbeeld huurconsulenten/opzichters). De indirecte kosten worden met behulp van een verdeelstaat toegerekend aan deze categorie. Zie de grondslag ‘Toegerekende organisatiekosten’ voor de gehanteerde methoden en veronderstellingen voor de bepaling van de verdeelstaat.
Lasten onderhoudsactiviteiten
Onder deze post worden alle direct aan het verslagjaar toe te rekenen kosten van onderhoud verantwoord die gerelateerd zijn aan vastgoed in exploitatie. Van toerekenbaarheid is sprake als de daadwerkelijke werk¬zaamheden in het verslagjaar hebben plaatsgevonden. Onder deze post worden de kosten ten behoeve van planmatig onderhoud, mutatieonderhoud en reparatie- en klachtenonderhoud verantwoord. De bijdragen aan VvE’s ten behoeve van onderhoud en de onderhoudsvoorziening worden direct ten laste gebracht van de planmatige onderhoudslasten. De lasten van onderhoud onderscheiden zich van activeerbare kosten door het feit dat er geen sprake is van een waardeverhoging van het actief, dan wel vanwege wettelijke vereisten. De indirecte kosten worden met behulp van een verdeelstaat toegerekend aan deze categorie. Zie de grondslag ‘Toegerekende organisatiekosten’ voor de gehanteerde methoden en veronderstellingen voor de bepaling van de verdeelstaat.
Overige directe operationele lasten exploitatie bezit
De kosten die samenhangen met verhuren, beheren en onderhouden van het vastgoed in exploitatie worden verantwoord onder de hierboven genoemde subcategorieën. Naast deze (veelal) direct aan de subactiviteiten te relateren kosten brengt het vastgoed in exploitatie ook andere kosten met zich mee die niet direct te relateren zijn aan de subactiviteiten verhuren, beheren en onderhouden. Dit zijn echter wel kosten die worden veroorzaakt door het in eigendom hebben van vastgoed in exploitatie. Deze kosten worden verantwoord als overige directe operationele lasten exploitatie bezit. Dit betreft onder andere zakelijke vastgoedgerelateerde lasten, zoals de onroerende zaakbelasting en rioolheffingen.
Nettoresultaat verkocht vastgoed in ontwikkeling
De post ‘Nettoresultaat verkocht vastgoed in ontwikkeling’ betreft het saldo van de omzet verkocht vastgoed in ontwikkeling in opdracht van derden en de uitgaven verkocht vastgoed in ontwikkeling in opdracht van derden.
Het resultaat wordt bepaald als het verschil tussen de projectopbrengsten en projectkosten. Projectopbrengsten zijn de contractueel overeengekomen opbrengsten en opbrengsten uit hoofde van meer- en minderwerk, claims en vergoedingen indien en voor zover het waarschijnlijk is dat deze worden gerealiseerd en ze betrouwbaar kunnen worden bepaald. Projectkosten zijn de direct op het project betrekking hebbende kosten, die kosten die in het algemeen aan projectactiviteiten worden toegerekend en toegewezen kunnen worden aan het project en andere kosten die contractueel aan de opdrachtgever kunnen worden toegerekend.
Netto gerealiseerd resultaat verkoop vastgoedportefeuille
Verkoopopbrengst vastgoedportefeuille
De post ‘Verkoopopbrengst vastgoedportefeuille’ betreft het saldo van de gerealiseerde verkoopopbrengst op verkopen uit bestaand bezit en verkopen uit voorraad, minus de gemaakte direct toerekenbare verkoopkosten.
Verkoopopbrengsten uit de verkoop van onroerende zaken worden in de winst- en verliesrekening verwerkt wanneer de belangrijke risico’s en voordelen van eigendom aan de koper zijn overgedragen, het bedrag van de opbrengsten op betrouwbare wijze kan worden bepaald, de inning van de verschuldigde vergoeding waarschijnlijk is, de hiermee verband houdende kosten betrouwbaar kunnen worden ingeschat en er geen sprake is van aanhoudende managementbetrokkenheid bij de onroerende zaken. De overdracht van de risico’s en voordelen is op het moment van juridische levering (passeren transportakte).
Toegerekende organisatiekosten
De toerekening van de indirecte kosten aan de onderscheiden onderdelen van de functionele winst- en verliesrekening gebeurt op basis van verdeelsleutels. De belangrijkste indirecte kosten betreffen personeelsbeloningen, afschrijvingen op onroerende en roerende zaken ten dienste van de exploitatie en overige niet directe bedrijfskosten.
Afhankelijk van de aard van de afdeling dienen de lasten te worden toegerekend aan een bepaalde activiteit.
De verdeelsleutels voor toerekening van de indirecte organisatiekosten zijn gebaseerd op de opbouw van het aantal Fte’s naar de hoofdactiviteiten verhuur en beheer, onderhoud, verkoop, servicecontracten, leefbaarheid, overige activiteiten en overige organisatiekosten.
Personeelsbeloningen
De beloningen van het personeel worden als last in de winst- en verliesrekening verantwoord in de periode waarin de arbeidsprestatie wordt verricht en, voor zover nog niet uitbetaald, als verplichting op de balans opgenomen. Als de reeds betaalde bedragen de verschuldigde beloningen overtreffen, dan wordt het meerdere opgenomen als een overlopend actief voor zover er sprake zal zijn van terugbetaling door het personeel of van verrekening met toekomstige betalingen door Staedion.
Voor de beloningen met opbouw van rechten, sabbatical leave, winstdelingen en bonussen worden de verwachte lasten gedurende het dienstverband in aanmerking genomen. Toevoegingen aan en vrijval van verplichtingen worden respectievelijk ten laste en ten gunste van de winst- en verliesrekening gebracht.
Indien een beloning wordt betaald, waarbij geen rechten worden opgebouwd (bijvoorbeeld doorbetaling in geval van ziekte of arbeidsongeschiktheid), worden de verwachte lasten verantwoord in de periode waarover deze beloning is verschuldigd. Voor op balansdatum bestaande verplichtingen tot het in de toekomst doorbetalen van beloningen (inclusief ontslagvergoedingen) aan personeelsleden die op balansdatum naar verwachting blijvend geheel of gedeeltelijk niet in staat zijn om werkzaamheden te verrichten door ziekte of arbeidsongeschiktheid, wordt een voorziening opgenomen.
De verantwoorde verplichting betreft de beste schatting van de bedragen die noodzakelijk zijn om de desbetreffende verplichting op balansdatum af te wikkelen. De beste schatting is gebaseerd op contractuele afspraken met personeelsleden (CAO Woondiensten en individuele arbeidsovereenkomst). Toevoegingen aan en vrijval van verplichtingen worden respectievelijk ten laste en ten gunste van de winst- en verliesrekening gebracht.
Nederlandse pensioenregelingen
Uitgangspunt is dat de in de verslagperiode te verwerken pensioenlast gelijk is aan de over die periode aan de pensioenuitvoerder verschuldigde pensioenpremies. Voor zover de verschuldigde premies op balansdatum nog niet zijn voldaan, wordt hiervoor een verplichting opgenomen. Als de op balansdatum reeds betaalde premies de verschuldigde premies overtreffen, wordt een overlopende actiefpost opgenomen voor zover sprake zal zijn van terugbetaling door het fonds of van verrekening met in de toekomst verschuldigde premies door Staedion.
Indien op basis van de uitvoeringsovereenkomst met betrekking tot een bedrijfstakpensioenregeling per balansdatum een verplichting bestaat, dan wordt een voorziening gevormd als het waarschijnlijk is dat de aanwending van een maatregelenpakket, dat nodig is voor het herstel van de per balansdatum bestaande dekkingsgraad, zal leiden tot een uitstroom van middelen en de omvang daarvan betrouwbaar kan worden geschat.
Indien sprake is van aanpassingen van de per balansdatum opgebouwde aanspraken die voortvloeien uit toekomstige salarisverhogingen die per balansdatum reeds zijn toegezegd en die voor rekening van Staedion komen, dan wordt hiervoor een voorziening gevormd.
Verder wordt op balansdatum een voorziening opgenomen voor bestaande additionele verplichtingen ten opzichte van het fonds en de werknemers, indien het waarschijnlijk is dat voor de afwikkeling van die verplichtingen een uitstroom van middelen zal plaatsvinden en de omvang van de verplichtingen betrouwbaar kan worden geschat. Het al dan niet bestaan van additionele verplichtingen wordt beoordeeld aan de hand van de uitvoeringsovereenkomst met het fonds, de pensioenovereenkomst met de werknemers en andere (expliciete of impliciete) toezeggingen aan de werknemers. De voorziening wordt gewaardeerd tegen de beste schatting van de contante waarde van de bedragen die noodzakelijk zijn om de verplichtingen op balansdatum af te wikkelen. De disconteringsvoet vóór belasting geeft de actuele marktrente per balansdatum van hoogwaardige ondernemingsobligaties/rendement op staatsleningen weer. De risico's waarmee bij het schatten van de toekomstige uitgaven reeds rekening is gehouden, worden hierin niet betrokken.
Voor een op balansdatum bestaand overschot bij de pensioenuitvoerder wordt een vordering opgenomen als Staedion de beschikkingsmacht heeft over dit overschot. Het is in dat geval waarschijnlijk dat het overschot naar Staedion zal toevloeien en de vordering betrouwbaar kan worden vastgesteld.
Leasing
Staedion kan financiële en operationele leasecontracten afsluiten. Een leaseovereen¬komst waarbij de voor- en nadelen verbonden aan het eigendom van het leaseobject geheel of nagenoeg geheel door de lessee worden gedragen, wordt aangemerkt als een financiële lease. Alle andere leaseovereenkomsten worden geclassificeerd als operationele leases. Bij de leaseclassificatie is de economische realiteit van de transactie bepalend en niet zozeer de juridische vorm. Classificatie van de lease vindt plaats op het tijdstip van het aangaan van de betreffende leaseovereenkomst. Staedion heeft alleen operationele leasecontracten afgesloten.
Operationele leases
Als Staedion optreedt als lessee in een operationele lease, dan wordt het leaseobject niet geactiveerd. Vergoedingen die worden ontvangen als stimulering voor het afsluiten van een overeenkomst worden verwerkt als een vermindering van de leasekosten over de leaseperiode. Leasebetalingen en vergoedingen inzake operationele leases worden lineair over de leaseperiode respectievelijk ten laste en ten gunste van de winst- en verliesrekening gebracht, tenzij een andere toerekeningsystematiek meer representatief is voor het patroon van de met het leaseobject te verkrijgen voordelen.
Waardeveranderingen vastgoedportefeuille
Overige waardeveranderingen vastgoedportefeuille
Dit betreffen waardeverminderingen (en eventueel een terugname hiervan) die gedurende het verslagjaar zijn ontstaan vanuit aangegane juridische en feitelijke verplichtingen met betrekking tot investeringen in nieuwbouw, transformatie, woningverbetering en herstructurering. Het betreft hier de investeringen op de posten ‘Vastgoed in ontwikkeling bestemd voor eigen exploitatie’ en ‘Vastgoed in ontwikkeling bestemd voor de verkoop’. Onder deze post zijn tevens de waardeverminderingen en eventueel een terugname hiervan opgenomen met betrekking tot grond- en ontwikkellocaties.
Niet-gerealiseerde waardeveranderingen vastgoedportefeuille
Dit betreft de jaarlijkse mutatie van de actuele waarde van het vastgoed in exploitatie dat gewaardeerd is tegen marktwaarde in verhuurde staat op basis van het waarderingshandboek.
Niet-gerealiseerde waardeveranderingen vastgoedportefeuille verkocht onder voorwaarden
Dit betreft de jaarlijkse mutatie van de actuele waarde van het vastgoed verkocht onder voorwaarden en de waardeverandering van de verplichtingen uit hoofde van onroerende zaken verkocht onder voorwaarden.
Leefbaarheid
De hieronder verantwoorde kosten betreffen kosten van fysieke ingrepen, niet zijnde investeringen, die de leefbaarheid in buurten en wijken ten goede moet komen. Tevens worden hieronder kosten van personeel verantwoord die zich specifiek met leefbaarheid bezighouden.
Financiële baten en lasten
Overige rentebaten en soortgelijke opbrengsten en rentelasten en soortgelijke kosten
Rentebaten worden verantwoord in de periode waartoe zij behoren, rekening houdend met de effectieve rentevoet van de desbetreffende actiefpost. Rentelasten en soortgelijke lasten worden eveneens verantwoord in de periode waartoe zij behoren.
Agio, disagio en aflossingspremies worden verantwoord als rentelast in de periode waartoe zij behoren. De toerekening van deze rentelast en de rentevergoeding over de lening is de effectieve rente die in de winst- en verliesrekening wordt verwerkt. In de balans is (per saldo) de amortisatiewaarde van de schulden verwerkt. De nog niet in de winst- en verliesrekening verwerkte bedragen van de agio en de reeds in de winst- en verliesrekening verwerkte aflossingspremies, worden verwerkt als verhoging van de schulden waarop ze betrekking hebben. De nog niet in de winst- en verliesrekening verwerkte bedragen van het disagio worden verwerkt als verlaging van de schulden waarop ze betrekking hebben.
De meerkosten verbonden aan het gebruik van meer dan gebruikelijk leverancierskrediet, worden als rentelast verantwoord.
Rente op schulden behorende bij een actief waarvoor noodzakelijkerwijs een aanmerkelijke hoeveelheid tijd benodigd is om het gebruiksklaar of verkoopklaar te maken (kwalificerende activa), wordt in de vervaardigingsprijs van een actief opgenomen, indien de aan die actiefpost verbonden toekomstige voordelen naar verwachting voldoende groot zullen zijn om de boekwaarde van die post (inclusief de toegerekende rente) te dekken en deze economische voordelen voldoende betrouwbaar kunnen worden vastgesteld.
De rente wordt berekend op basis van de verschuldigde rente over de specifiek voor de vervaardiging opgenomen leningen, onder aftrek van eventueel verkregen beleggingsopbrengsten met betrekking tot tijdelijke belegging van de opgenomen leningen. Voor zover de vervaardiging wordt gefinancierd door leningen die niet specifiek aan de vervaardiging van bepaalde activa kunnen worden toegerekend, wordt de te activeren rentepost berekend door de gewogen rentevoet van die leningen te vermenigvuldigen met de uitgaven voor vervaardiging, rekening houdend met de periode van de vervaardiging. Onder het bedrag van de uitgaven voor vervaardiging wordt verstaan: de voor de vervaardiging toegerekende bedragen, onder aftrek van ontvangen termijnbedragen van afnemers, ontvangen overheidssubsidies en vergelijkbare faciliteiten inzake de investering in de betreffende actiefpost. Het bedrag van de berekende te activeren rente is niet hoger dan de werkelijk over die periode verschuldigde rentekosten.
Indien het bedrag van de verwachte uiteindelijk te activeren kosten van het kwalificerende actief uitstijgt boven de realiseerbare waarde, dan wordt een bijzonder waardeverminderingsverlies verwerkt.
Belastingen
Belastingen omvatten de over de verslagperiode verschuldigde en verrekenbare winstbelastingen en latente belastingen. De belastingen worden in de winst- en verliesrekening opgenomen, behalve voor zover deze betrekking hebben op posten die rechtstreeks in het eigen vermogen worden opgenomen of op overnames.
De over het boekjaar verschuldigde en verrekenbare belasting is de naar verwachting te betalen belasting over de belastbare winst over het boekjaar, berekend aan de hand van belastingtarieven die zijn vastgesteld op verslagdatum, dan wel waartoe materieel al op verslagdatum is besloten en eventuele correcties op de over voorgaande jaren verschuldigde belasting.
Indien de boekwaardes van activa en verplichtingen ten behoeve van de financiële verslaggeving afwijken van hun fiscale boekwaardes, is sprake van tijdelijke verschillen. Voor belastbare tijdelijke verschillen wordt een voorziening latente belastingverplichtingen getroffen.
Voor verrekenbare tijdelijke verschillen, beschikbare voorwaartse verliescompensatie en nog niet-gebruikte fiscale verrekeningsmogelijkheden wordt een latente belastingvordering opgenomen, maar uitsluitend voor zover het waarschijnlijk is dat er in de toekomst fiscale winsten beschikbaar zullen zijn voor verrekening respectievelijk compensatie. Latente belastingvorderingen worden per iedere verslagdatum herzien en verlaagd voor zover het niet langer waarschijnlijk is dat het daarmee samenhangende belastingvoordeel zal worden gerealiseerd.
Voor belastbare tijdelijke verschillen inzake groepsmaatschappijen, deelnemingen en joint ventures wordt een latente belastingverplichting opgenomen, tenzij Staedion in staat is het tijdstip van de afloop van het tijdelijke verschil te bepalen en het waarschijnlijk is dat het tijdelijke verschil in de voorzienbare toekomst niet zal aflopen.
Voor verrekenbare tijdelijke verschillen inzake groepsmaatschappijen, deelnemingen en joint ventures wordt een latente belastingvordering opgenomen uitsluitend voor zover het waarschijnlijk is dat het tijdelijke verschil in de voorzienbare toekomst afloopt en er fiscale winst beschikbaar zal zijn ter compensatie van het tijdelijk verschil.
De waardering van latente belastingverplichtingen en latente belastingvorderingen wordt gebaseerd op de fiscale gevolgen van de door Staedion op balansdatum voorgenomen wijze van realisatie of afwikkeling van haar activa, voorzieningen, schulden en overlopende passiva. Latente belastingvorderingen en -verplichtingen worden gewaardeerd tegen contante waarde, waarbij discontering plaatsvindt op basis van de netto rente (de voor de onderneming geldende rente voor langlopende leningen, onder aftrek van belasting op basis van het effectieve belastingtarief).
Saldering van latenties vindt plaats indien en voor zover Staedion bevoegd is tot saldering en simultane afwikkeling en tevens het stellige voornemen heeft om dit te doen.
Resultaat deelnemingen
Het resultaat deelnemingen omvat het aandeel in het resultaat van ondernemingen waarin wordt deelgenomen, bepaald op basis van de grondslagen van Staedion. Resultaten op transacties, waarbij overdracht van activa en passiva tussen Staedion en haar deelnemingen en tussen deelnemingen onderling heeft plaatsgevonden, zijn niet verwerkt voor zover deze als niet-gereali¬seerd kunnen worden beschouwd. De resultaten van deelnemingen die gedurende het boekjaar zijn verworven of afgestoten worden respectievelijk vanaf het verwervingsmoment, of tot het moment van afstoting verwerkt in het resultaat van Staedion.
Financiële instrumenten
Financiële instrumenten omvatten handels- en overige vorderingen, geldmiddelen, leningen en overige financieringsverplichtingen, (afgeleide) financiële instrumenten, handelsschulden en overige te betalen posten. In de jaarrekening zijn de volgende categorieën financiële instrumenten opgenomen: verstrekte leningen en overige vorderingen, overige financiële verplichtingen en derivaten.
Financiële activa en financiële verplichtingen worden in de balans opgenomen op het moment dat contractuele rechten of verplichtingen ontstaan ten aanzien van dat instrument. Een financieel instrument wordt niet langer in de balans opgenomen indien een transactie ertoe leidt dat alle of nagenoeg alle rechten op economische voordelen en alle of nagenoeg alle risico’s met betrekking tot de positie aan een derde zijn overgedragen.
Financiële instrumenten (inclusief afzonderlijke componenten van financiële instrumenten) worden in de jaarrekening gepresenteerd in overeenstemming met de economische realiteit van de contractuele bepalingen. Presentatie vindt plaats op basis van afzonderlijke componenten van financiële instrumenten zoals financieel actief, financiële verplichting of eigen vermogen.
Bij financiële en niet-financiële contracten kunnen afspraken zijn gemaakt die voldoen aan de definitie van derivaten. Een dergelijke afspraak wordt afgescheiden van het basiscontract en als derivaat verwerkt als de economische kenmerken en risico’s niet nauw verbonden zijn met de economische kenmerken en risico’s van het basiscontract.
In contracten besloten financiële instrumenten die niet worden gescheiden van het basiscontract, worden verwerkt in overeenstemming met het basiscontract. Van het basiscontract gescheiden derivaten worden, in overeenstemming met de waarderings¬grondslag voor derivaten waarop geen kostprijshedge-accounting wordt toegepast, gewaardeerd tegen kostprijs of lagere reële waarde.
Financiële instrumenten worden bij de eerste waardering verwerkt tegen reële waarde, waarbij de (dis)agio en de direct toerekenbare transactiekosten in de eerste opname worden meegenomen. Indien echter financiële instrumenten bij de vervolgwaardering worden gewaardeerd tegen reële waarde met verwerking van waardeveranderingen in de winst- en verliesrekening, dan worden direct toerekenbare transactiekosten bij de eerste waardering direct verwerkt in de winst- en verliesrekening. Na de eerste opname worden financiële instrumenten op de hierna beschreven manier gewaardeerd.
Bepaling reële waarde financiële instrumenten
De reële waarde van een financieel instrument is het bedrag waarvoor een actief kan worden verhandeld of een passief kan worden afgewikkeld tussen ter zake goed geïnformeerde partijen die onafhankelijk van elkaar tot een transactie bereid zijn.
De reële waarde van de verschillende financiële instrumenten wordt als volgt bepaald:
- De reële waarde van beursgenoteerde financiële instrumenten wordt bepaald aan de hand van de biedprijs.
- De reële waarde van niet-beursgenoteerde financiële instrumenten wordt bepaald door de verwachte kasstromen contant te maken tegen een disconteringsvoet die gelijk is aan de geldende risicovrije marktrente voor de resterende looptijd, vermeerderd met krediet- en liquiditeitsopslagen.
- De reële waarde van derivaten waarbij collateral wordt uitgewisseld, wordt bepaald door het contant maken van de kasstromen aan de hand van de relevante swapcurve, omdat door de uitwisseling het krediet- en liquiditeitsrisico wordt gemitigeerd.
- De reële waarde van derivaten waarbij geen collateral wordt uitgewisseld, wordt bepaald door het contant maken van de kasstromen aan de hand van de relevante swapcurve, vermeerderd met krediet- en liquiditeitsopslagen.
Verstrekte leningen en overige vorderingen
Verstrekte leningen en overige vorderingen worden na de eerste opname gewaardeerd tegen geamortiseerde kostprijs op basis van de effectieve-rentemethode, verminderd met bijzondere waardeverminderingsverliezen. De effectieve rente en eventuele bijzondere waardeverminderingsverliezen worden direct in de winst- en verliesrekening verwerkt. Aan- en verkopen van financiële activa die tot de categorie verstrekte leningen en overige vorderingen behoren, worden verantwoord op de transactiedatum.
Langlopende en kortlopende schulden en overige financiële verplichtingen
Langlopende en kortlopende schulden en overige financiële verplichtingen worden na de eerste opname gewaardeerd tegen geamortiseerde kostprijs op basis van de effectieve-rentemethode. De effectieve rente wordt direct in de winst- en verliesrekening verwerkt. De aflossingsverplichtingen van de langlopende schulden voor het komende jaar worden opgenomen onder de kortlopende schulden.
Reële waarde / marktwaarde schulden aan kredietinstellingen
Staedion maakt onderscheid tussen de reële waarde van de schulden aan kredietinstellingen en de marktwaarde van de schulden aan kredietinstellingen. De reële waarde is gebaseerd op de kasstromen van de schulden aan kredietinstellingen, gebaseerd op de actuele marktrente inclusief actuele kredietopslag. Hierbij is de continuïteitsgedachte als uitgangspunt genomen.
Afgeleide financiële instrumenten
Na de eerste opname worden afgeleide financiële instrumenten gewaardeerd tegen kostprijs of lagere marktwaarde, tenzij hedge accounting onder het kostprijshedge-model wordt toegepast. Aan- en verkopen van afgeleide financiële instrumenten worden verantwoord op de transactiedatum.
Indien afgeleide financiële instrumenten of portefeuilles van afgeleide financiële instrumenten toebehoren aan een subcategorie van financiële instrumenten, dan worden de afgeleide financiële instrumenten na de eerste verwerking gewaardeerd overeenkomstig die subcategorie.
Hedge accounting bij waardering van afgeleide instrumenten tegen kostprijs
Zolang het afgeleide instrument betrekking heeft op afdekking van het specifieke risico van een toekomstige transactie die naar verwachting zal plaatsvinden, vindt geen herwaardering van dit instrument plaats indien kostprijshedge-accounting wordt toegepast. Zodra de verwachte toekomstige transactie leidt tot verantwoording in de winst- en verliesrekening, wordt het met het afgeleide instrument samenhangende resultaat in de winst- en verliesrekening verwerkt.
Indien de afgedekte positie van een verwachte toekomstige transactie leidt tot de opname in de balans van een niet-financieel actief of een niet-financiële verplichting, dan wordt de kostprijs van dit actief aangepast met de afdekkingsresultaten die nog niet in de winst- en verliesrekening zijn verwerkt.
Indien afgeleide instrumenten aflopen of worden verkocht, dan wordt de cumulatieve winst of verlies die tot dat moment nog niet in de winst- en verliesrekening was verwerkt, als overlopende post in de balans opgenomen totdat de afgedekte transacties plaatsvinden. Indien de transacties naar verwachting niet meer plaatsvinden, dan wordt de cumulatieve winst of het verlies overgeboekt naar de winst- en verliesrekening. Indien afgeleide instrumenten niet langer voldoen aan de voorwaarden voor hedge accounting, maar het financiële instrument niet wordt verkocht, dan wordt ook de hedge accounting beëindigd. De vervolgwaardering van het financiële instrument is dan tegen kostprijs of lagere marktwaarde.
Voorwaarden aan hedge accounting
Staedion documenteert de hedgerelaties in generieke hedgedocumentatie en toetst periodiek de effectiviteit van de hedgerelaties door vast te stellen of er sprake is van een effectieve hedge of dat er geen sprake is van overhedges.
Staedion bepaalt op elke balansdatum de mate van ineffectiviteit van de combinatie van het afdekkingsinstrument en de afgedekte positie (de hedgerelatie). De mate van ineffectiviteit van de hedgerelatie wordt vastgesteld door het vergelijken van de kritieke kenmerken van het afdekkingsinstrument en de afgedekte positie in de hedgerelatie.
Staedion hanteert voor deze vergelijking voor rente-instrumenten de volgende kritieke kenmerken: het referentiebedrag en de hoofdsom, de looptijd, de renteherzieningsdata, de data van ontvangst en betaling van rente en aflossingen en de basis voor het bepalen van de rentevoet voor het hedge-instrument en de afgedekte positie.
Indien de kritieke kenmerken, beoordeeld in de context van de hedgerelatie, aan elkaar gelijk zijn (geweest) is geen sprake (geweest) van ineffectiviteit. Indien de kritische kenmerken niet aan elkaar gelijk zijn (geweest) is sprake (geweest) van ineffectiviteit. In dat geval vindt de effectiviteitstest plaats door vergelijking van de cumulatieve verandering in reële waarde van een op de afsluitdatum gedefinieerd hypothetisch afgeleid instrument, met een reële waarde van nihil op de afsluitdatum (als proxy van de afgedekte positie), met de cumulatieve waardeverandering van het werkelijke afgeleide instrument. Indien de laatste een hogere negatieve waarde heeft dan het hypothetisch afgeleide instrument, dan wordt het verschil als ineffectiviteit in de winst- en verliesrekening verwerkt.
Bijzondere waardeverminderingen van financiële activa
Een financieel actief dat niet wordt gewaardeerd tegen (1) reële waarde met waardewijzigingen in de winst- en verliesrekening of (2) geamortiseerde kostprijs, of lagere marktwaarde, wordt op iedere verslagdatum beoordeeld om te bepalen of er objectieve aanwijzingen bestaan dat het actief een bijzondere waardevermindering heeft ondergaan. Een financieel actief wordt geacht onderhevig te zijn aan een bijzondere waardevermindering indien er objectieve aanwijzingen zijn dat na de eerste opname van het actief zich een gebeurtenis heeft voorgedaan die een negatief effect heeft op de verwachte toekomstige kasstromen van dat actief en waarvan een betrouwbare schatting kan worden gemaakt.
Objectieve aanwijzingen dat financiële activa onderhevig zijn aan een bijzondere waardevermindering omvatten het niet nakomen van betalingsverplichtingen en achterstallige betaling door een debiteur, herstructurering van een aan Staedion toekomend bedrag onder voorwaarden die Staedion anders niet zou hebben overwogen, aanwijzingen dat een debiteur of emittent failliet zal gaan en het verdwijnen van een actieve markt voor een bepaald effect.
Aanwijzingen voor bijzondere waardeverminderingen van vorderingen en beleggingen die door Staedion worden gewaardeerd tegen geamortiseerde kostprijs, worden zowel op het niveau van specifieke activa als op collectief niveau in aanmerking genomen. Van afzonderlijke vorderingen en beleggingen wordt beoordeeld of deze individueel onderhevig zijn aan bijzondere waardeverminderingen. Afzonderlijke vorderingen en beleggingen die niet individueel onderhevig zijn gebleken aan bijzondere waardeverminderingen worden collectief beoordeeld of deze onderhevig zijn aan bijzondere waardeverminderingen, middels samenvoeging met vorderingen en beleggingen met vergelijkbare risicokenmerken.
Bij de beoordeling van de collectieve waardevermindering gebruikt Staedion historische trends met betrekking tot de waarschijnlijkheid van het niet nakomen van betalingsverplichtingen, het tijdsbestek waarbinnen incassering plaatsvindt en de hoogte van gemaakte verliezen. De uitkomsten worden bijgesteld als het bestuur van Staedion van oordeel is dat de huidige economische en kredietomstandigheden zodanig zijn dat het waarschijnlijk is dat de daadwerkelijke verliezen hoger dan wel lager zullen zijn dan historische trends suggereren.
Een bijzonder waardeverminderingsverlies met betrekking tot een tegen geamortiseerde kostprijs gewaardeerd financieel actief wordt berekend op basis van het verschil tussen de boekwaarde en de contante waarde van de verwachte toekomstige kasstromen, gedisconteerd tegen de oorspronkelijke effectieve rente van het actief.
Bijzondere waardeverminderingsverliezen worden opgenomen in de winst- en verliesrekening. Rente op het aan een bijzondere waardevermindering onderhevige actief blijft verantwoord worden via oprenting van het actief met de oorspronkelijk effectieve rente.
Handels- en huurdebiteuren die niet individueel onderhevig zijn gebleken aan bijzondere waardeverminderingen worden collectief beoordeeld of deze onderhevig zijn aan bijzondere waardeverminderingen, middels samenvoeging van vorderingen met vergelijkbare risicokenmerken. Bij de beoordeling van de collectieve waardevermindering gebruikt Staedion historische trends met betrekking tot de waarschijnlijkheid van het niet nakomen van betalingsverplichtingen en de stijging van het aantal betalingsachterstanden van meer dan 90 dagen in de portefeuille. De uitkomsten worden bijgesteld als het management van Staedion van oordeel is dat de huidige economische en kredietomstandigheden zodanig zijn dat het waarschijnlijk is dat de daadwerkelijke verliezen hoger dan wel lager zullen zijn dan historische trends suggereren.
De boekwaarde van de vorderingen wordt verminderd met de voorziening voor dubieuze debiteuren. Vorderingen die niet incasseerbaar zijn worden afgeboekt van de voorziening. Andere toevoegingen en onttrekkingen aan de voorziening worden in de winst- en verliesrekening verantwoord.
Als in een latere periode het actief, onderhevig aan een bijzondere waardevermindering, stijgt en het herstel objectief in verband kan worden gebracht met een gebeurtenis die plaatsvond na de opname van het bijzondere waardeverminderingsverlies, dan wordt het bedrag uit hoofde van het herstel (tot maximaal de oorspronkelijke kostprijs) opgenomen in de winst- en verliesrekening.
Saldering van financiële instrumenten
Een financieel actief en een financiële verplichting worden gesaldeerd als Staedion beschikt over een deugdelijk juridisch instrument om het financiële actief en de financiële verplichting gesaldeerd af te wikkelen en Staedion het stellige voornemen heeft om het saldo als zodanig netto of simultaan af te wikkelen. Als sprake is van een overdracht van een financieel actief dat niet voor verwijdering uit de balans in aanmerking komt, dan wordt het overgedragen actief en de daarmee samenhangende verplichting niet gesaldeerd.
Naar DAEB en niet-DAEB activiteiten gescheiden balans, winst- en verliesrekening en kasstroomoverzicht
Op grond van artikel 15 lid 2 van de Regeling toegelaten instellingen volkshuisvesting 2015 moeten toegelaten instellingen voor het eerst in de toelichting van de jaarrekening 2018 gescheiden balansen, winst- en verliesrekeningen en kasstroomoverzichten opnemen voor de DAEB en niet-DAEB tak.
Uitgangspunten
Het vermogen van de DAEB tak, zoals opgenomen in de gescheiden balans, omvat tevens het vermogen van de vermogenswaarde van het belang in de niet-DAEB tak. Het resultaat van de DAEB tak omvat om deze reden ook het resultaat van het belang in de niet-DAEB tak. De activiteiten in de niet-DAEB tak bestaan voornamelijk uit het verhuren van middenhuur en geliberaliseerde huurwoningen, bedrijfsonroerend goed en parkeerplaatsen. Daarnaast is in de niet-DAEB tak het resultaat van de deelnemingen opgenomen.
In de balans volgt Staedion waar mogelijk de scheiding DAEB en niet-DAEB tak overeenkomstig de registratie (vanuit het goedgekeurde scheidingsplan) van het vastgoed. Dit is met name het geval voor vastgoed in exploitatie, vastgoed in ontwikkeling en onroerende zaken verkocht onder voorwaarden en voorraden. Bij de andere vorderingen en schulden wordt gekeken naar de opbouw van de post om de scheiding te bepalen. Dit geldt voor bijvoorbeeld huurdebiteuren, overlopende activa, voorzieningen en schulden. Waar de opbouw geen uitsluitsel geeft over DAEB of niet-DAEB scheiding en aangenomen kan worden dat een post voor zowel de DAEB als niet-DAEB tak bestemd is wordt een verdeelsleutel op basis van percentage eenheden toegepast. Dit is het geval bij de latente belastingen en de overige balansposten.
In de winst- en verliesrekening en het kasstroomoverzicht volgt de scheiding zoveel mogelijk de ingerichte scheiding. In het geval van huuropbrengsten, servicecontracten, onderhoudslasten, verkopen en operationele lasten verloopt de boekingsgang conform de overeenkomstige ingerichte registratie van het vastgoed. In het geval van andere opbrengsten en lasten die niet direct gerelateerd zijn aan het vastgoed - zoals overige bedrijfslasten, personele lasten en overige activiteiten - wordt de vanuit het scheidingsplan gehanteerde procentuele verdeling gevolgd. Incidenteel wordt hiervan afgeweken indien de analyse van de betreffende post een andere verdeling rechtvaardigt.
7.5 Toelichting op de balans per 31 december 2025
(In duizenden euro's)
ACTIVA
Materiële vaste activa
| 1. Onroerende en roerende zaken ten dienste van de exploitatie | Bedrijfs-gebouwen | Overige roerende zaken |
Totaal |
|---|---|---|---|
| Stand per 1 januari 2025 | |||
| Verkrijgingsprijzen | 23.290 | 12.096 | 35.386 |
| In ontwikkeling | - | 660 | 660 |
| Cumulatieve afschrijvingen | -9.013 | -7.488 | -16.501 |
| Boekwaarde | 14.277 | 5.268 | 19.545 |
| Mutaties in het boekjaar: | |||
| Investeringen | 734 | 1.731 | 2.465 |
| Desinvesteringen | - | -2.746 | -2.746 |
| In ontwikkeling | - | 54 | 54 |
| Van in ontwikkeling 2024 naar investering 2025 | - | -660 | -660 |
| Afschrijvingen | -686 | -1.848 | -2.534 |
| Afschrijvingen desinvesteringen | - | 2.746 | 2.746 |
| Saldo | 48 | -723 | -675 |
| Stand per 31 december 2025 | |||
| Verkrijgingsprijzen | 24.024 | 11.081 | 35.105 |
| In ontwikkeling | - | 54 | 54 |
| Cumulatieve afschrijvingen | -9.699 | -6.590 | -16.289 |
| Boekwaarde | 14.325 | 4.545 | 18.870 |
Onder onroerende en roerende zaken ten dienste van de exploitatie zijn geen activa waarvan de beschikbaarheid berust op een beperkt genotsrecht zoals erfpacht- en opstalrecht of huurkoop respectievelijk financiële lease. De WOZ-waarde (waarde peildatum 1-1-2025) van de bedrijfsgebouwen bedraagt € 17,65 miljoen.
De historische aanschafwaarde van de volledig afgeschreven onroerende en roerende zaken ten dienste van de exploitatie bedraagt € 4,9 miljoen per 31 december 2025 (2024: € 5,1 miljoen). De boekwaarde van de buiten gebruik gestelde onroerende en roerende zaken ten dienste van de exploitatie en die voor vervreemding worden aangehouden bedraagt € 0 per 31 december 2025 (2024: € 0).
Vastgoedbeleggingen
| 2. DAEB en niet-DAEB vastgoed in exploitatie | 2025 | 2025 |
|---|---|---|
| DAEB | Niet-DAEB | |
| Stand per 1 januari 2025 | ||
| Aanschafprijs | 2.426.336 | 533.749 |
| Cumulatieve waardeveranderingen | 3.201.590 | 476.688 |
| Marktwaarde | 5.627.926 | 1.010.437 |
| Mutaties in het boekjaar: | ||
| Investeringen in vastgoed in exploitatie | 69.559 | 7.014 |
| Onttrekking aan voorziening onrendabele investeringen | -30.362 | -4.724 |
| Aankopen vastgoed in exploitatie | - | - |
| Overboeking van vastgoed in ontwikkeling | 84.679 | 108.193 |
| Overboeking naar vastgoed in ontwikkeling | -3.040 | -768 |
| Van Niet-DAEB naar DAEB | 21.053 | -21.053 |
| Waardeveranderingen | 408.355 | 57.707 |
| Desinvesteringen vanwege verbeteringen | -4.393 | -467 |
| Desinvesteringen vanwege verkoop | -808 | -2.208 |
| Saldo | 545.043 | 143.694 |
| Stand per 31 december 2025 | ||
| Aanschafprijs | 2.564.221 | 626.061 |
| Cumulatieve waardeveranderingen | 3.608.748 | 528.070 |
| Marktwaarde | 6.172.969 | 1.154.131 |
De som van de herwaarderingen van vastgoedbeleggingen bedraagt per balansdatum € 4.137 miljoen.
In de posten DAEB vastgoed in exploitatie en Niet-DAEB vastgoed in exploitatie zijn 38.038 woongelegenheden en 7.724 overige eenheden opgenomen. De geschatte WOZ-waarden gebaseerd op de meest recente WOZ-beschikkingen van deze eenheden bedraagt € 10.640 miljoen.
Verklaring waardemutatie
De mutaties in de vastgoedbeleggingen zijn in het navolgende schema samengevat:
| Mutaties vastgoed in exploitatie | 2025 | 2025 |
|---|---|---|
| DAEB | Niet-DAEB | |
| Markwaarde per 1 januari 2025 | 5.627.926 | 1.010.437 |
| Voorraadmutaties | ||
| Nieuwbouw | 84.679 | 108.193 |
| Verkoop en sloop | -3.848 | -2.976 |
| Aankoop | - | - |
| Classificatiewijziging | 21.053 | -21.053 |
| Overig | 4.807 | 12.429 |
| 106.691 | 96.593 | |
| Objectgegevens | ||
| Contracthuur en leegstand | 91.389 | 18.568 |
| Maximale huur | 36.752 | 498 |
| Achterstallig onderhoud | 36.753 | -728 |
| Overige | -8.074 | -3.153 |
| 156.820 | 15.185 | |
| Methodische wijzigingen handboek en software | ||
| Contracthuur € 0 geclassificeerd als leegstand | 747 | 199 |
| Overige | 7 | - |
| 754 | 199 | |
| Parameterswijzigingen/marktontwikkelingen | ||
| Macro-economische parameters | -3.505 | -444 |
| Leegwaarde | 145.169 | 24.988 |
| Leegwaardestijging | -60.616 | -10.307 |
| Markthuur | 30.171 | 8.145 |
| Reguliere huurstijging | -46.797 | -7.347 |
| Disconteringsvoet | 171.277 | 19.610 |
| Exit yield | 98.158 | 3.914 |
| Onderhoudslasten | -27.383 | -4.269 |
| Overige | -25.696 | -2.573 |
| 280.778 | 31.717 | |
| Marktwaarde per 31 december 2025 | 6.172.969 | 1.154.131 |
In lijn met de markt is de marktwaarde in verhuurde staat met 10% toegenomen. Dit is hoofdzakelijk zichtbaar in de opleveringen van nieuwbouw, een stijging van de leegwaarde en een daling van de disconteringsvoet doorexploiteren. Daarnaast hebben ook de gestegen huren en exit yield een positief effect op de waarde. Voor meer toelichting, wordt verwezen naar de grondslagen van DAEB- en niet-DAEB-vastgoed in exploitatie onder de ‘Grondslagen voor de waardering van activa en passiva’.
Gevoeligheidsanalyse
In onderstaand tabel wordt aangegeven welk effect een positieve of negatieve aanpassing van de hierboven vermelde uitgangspunten heeft op de marktwaarde (bedragen in duizenden euro’s):
| Parameter: | Mutatie t.o.v. uitgangspunt | Effect op de marktwaarde |
|---|---|---|
| Markthuur | 10,0% hoger | € 107.714 hoger |
| Markthuur | 10,0% lager | € 84.402 lager |
| Leegwaarde | 10,0% hoger | € 360.817 hoger |
| Leegwaarde | 10,0% lager | € 263.438 lager |
| Exit Yield | 0,5%-punt hoger | € 110.816 lager |
| Exit Yield | 0,5%-punt lager | € 177.826 hoger |
| Disconteringsvoet | 0,5%-punt hoger | € 390.694 lager |
| Disconteringsvoet | 0,5%-punt lager | € 562.269 hoger |
Beleidswaarde
De beleidswaarde van het vastgoed in exploitatie is gebaseerd op de methodiek zoals opgenomen in het Handboek en bedraagt per 31 december 2025 € 4.630 miljoen (2024: € 4.292 miljoen).
De stijging van de beleidswaarde in 2025 wordt vooral veroorzaakt door de opleveringen vanuit nieuwbouw en de gestegen contracthuren.
Schattingselementen bepaling beleidswaarde
De uitgangspunten van de beleidswaarde zijn gebaseerd op interne beleidsvoornemens. Deze beleidsvoornemens komen onder meer tot uitdrukking in het strategisch portefeuillebeleid en technische meerjarenonderhoudsplannen, waarbij keuzes gemaakt worden ten aanzien van verhuur of verkoop, levensduur en kwaliteits- en huurniveaus. De schattingen met betrekking tot de beleidswaardebepaling welke inherent zijn aan dit waardebegrip, zijn van bijzonder belang door de waarschijnlijkheid dat toekomstige gebeurtenissen significant kunnen afwijken van de verwachtingen van het management zoals verwerkt in de beleidswaarde.
Gevoeligheidsanalyse
In onderstaand tabel wordt aangegeven welk effect een positieve of negatieve aanpassing van de hierboven vermelde uitgangspunten heeft op de beleidswaarde (bedragen in duizenden euro’s):
| Parameter: | Mutatie t.o.v. uitgangspunt: | Effect op de beleidswaarde: |
|---|---|---|
| Disconteringsvoet | 0,5%-punt hoger | € 447.874 lager |
| Disconteringsvoet | 0,5%-punt lager | € 528.062 hoger |
| Leegwaarde | 10,0% hoger | € 4.941 hoger |
| Leegwaarde | 10,0% lager | € 3.906 lager |
| Lasten onderhoud per jaar | € 100 hoger | € 144.302 lager |
| Lasten onderhoud per jaar | € 100 lager | € 144.302 hoger |
| Lasten beheer per jaar | € 100 hoger | € 144.302 lager |
| Lasten beheer per jaar | € 100 lager | € 144.007 hoger |
| 3. Onroerende zaken verkocht onder voorwaarden | 2025 |
|---|---|
| Stand per 1 januari 2025 | |
| Contractprijs (verkochte woningen) | 1.134 |
| Cumulatieve waardeveranderingen | 4.468 |
| Boekwaarde per 1 januari 2025 | 5.602 |
| Mutaties in het boekjaar: | |
| Investeringen | - |
| Desinvesteringen | -334 |
| Waardeveranderingen | 90 |
| Saldo | -244 |
| Stand per 31 december 2025 | |
| Contractprijs (verkochte woningen) | 800 |
| Cumulatieve waardeveranderingen | 4.558 |
| Boekwaarde per 31 december 2025 | 5.358 |
Het aantal woningen opgenomen onder ‘Onroerende zaken verkocht onder voorwaarden’ bedraagt ultimo 2025: 17 (2024: 18). Deze constructie heeft als doel dat Staedion woningen voor haar sociale doelgroep bereikbaar maakt. De voorwaarden bestaan voornamelijk uit kortingen op de verkoopprijzen en het delen van het risico op prijsstijgingen en –dalingen. De condities waaronder de transacties hebben plaatsgevonden betreffen verkoop door Staedion met een verlaagde verkoopprijs / korting tussen 7,5% en 25% aan de koper waarbij afspraken zijn gemaakt over het delen van de waardestijging en waardedaling van de woning. Een deel van de koopprijs wordt pas betaald bij verkoop van de woning, waarbij eerder genoemde korting plus de waardemutatie van de woning wordt verrekend. De regeling is beëindigd echter nog wel van toepassing op de 17 woningen. Het aantal woningen zal derhalve in de loop der jaren alleen nog afnemen. Ultimo boekjaar waren er geen woningen vallend onder de categorie ‘verkoop onder voorwaarden’ met de status nog niet verkocht.
| 4. Vastgoed in ontwikkeling bestemd voor eigen exploitatie | 2025 |
|---|---|
| Stand per 1 januari 2025 | |
| Aanschafprijs | 266.135 |
| Cumulatieve waardeveranderingen | -74.417 |
| Boekwaarde | 191.718 |
| Mutaties in het boekjaar: | |
| Investeringen | 89.764 |
| Waardeveranderingen | 20.881 |
| Overboeking van DAEB bezit | 3.040 |
| Overboeking van niet-DAEB bezit | 768 |
| Overboeking naar DAEB bezit | -84.679 |
| Overboeking naar niet-DAEB bezit | -108.193 |
| Saldo | -78.419 |
| Stand per 31 december 2025 | |
| Aanschafprijs | 159.376 |
| Cumulatieve waardeveranderingen | -46.077 |
| Boekwaarde | 113.299 |
In het boekjaar werd ter zake van vastgoed in ontwikkeling bestemd voor eigen exploitatie geen bouwrente geactiveerd. (2024: idem).
Voor het verloop van de voorziening onrendabele investeringen en herstructureringen wordt verwezen naar toelichting 15 ‘Voorziening onrendabele investeringen en herstructureringen’.
| 5. Financiële vaste activa | 5.1 Deelnemingen | 5.2 Overige vorderingen | Totaal |
|---|---|---|---|
| Boekwaarde per 1 januari 2025 | 65.982 | 19.950 | 85.932 |
| Mutaties in het boekjaar: | |||
| Storting | - | 26.910 | 26.910 |
| Vrijval/aflossing | - | -43.700 | -43.700 |
| Resultaat deelnemingen | 2.409 | - | 2.409 |
| Saldo | 2.409 | -16.790 | -14.381 |
| Boekwaarde per 31 december 2025 | 68.391 | 3.160 | 71.551 |
| 5.1 Deelnemingen | 2025 | 2024 |
|---|---|---|
| Staedion Vastgoed Holding B.V. | 68.390 | 65.978 |
| Westhaag Beheer B.V. | 1 | 4 |
| Totaal | 68.391 | 65.982 |
De toegelaten instelling staat aan het hoofd van de Groep en heeft de volgende directe en indirecte kapitaalbelangen:
| Naam | Vestigingsplaats | Aandeel in geplaatst kapitaal |
|---|---|---|
| Staedion Vastgoed Holding B.V. | Den Haag | 100% |
| Westhaag Beheer B.V. | Den Haag | 50% |
| 5.2 Overige vorderingen | 2025 | 2024 |
|---|---|---|
| Margin-call deposito | 3.160 | 11.950 |
| Overige deposito | - | 8.000 |
| Totaal | 3.160 | 19.950 |
Als onderpand voor de bij ABN AMRO Bank NV lopende renteswaps stond ultimo 2025 € 3,16 miljoen aan onderpand op een geblokkeerde rekening bij ABN AMRO Bank NV. De hoogte van deze post is afhankelijk van de marktwaardeontwikkeling van de renteswaps. De afname van dit onderpand in 2025 is deels veroorzaakt doordat een swap van € 25 miljoen is doorgezakt in een vastrentende lening en deels doordat door rentestijgingen de negatieve marktwaarde van de resterende swaps afnam. Een nadere toelichting op de margin-call deposito is opgenomen onder het liquiditeitsrisico in toelichting 27 ‘Financiële instrumenten’.
Het in 2024 afgesloten deposito van € 8 miljoen is in april 2025 beëindigd.
Voorraden
| 6. Overige voorraden | 2025 | 2024 |
|---|---|---|
| Kosten grond- en ontwikkelposities | 824 | 824 |
| Bijzondere waardeverminderingen grond- en ontwikkelposities | -324 | -444 |
| Saldo voorraad grondposities | 500 | 380 |
| Onderhoudsmaterialen | 464 | 484 |
| Totaal | 964 | 864 |
De post grond- en ontwikkelposities betreft de grondlocaties ten behoeve van (toekomstige) ontwikkelingsprojecten die nog niet in ontwikkeling zijn genomen. Deze gronden zijn gewaardeerd tegen verkrijgingsprijs, dan wel de lagere opbrengstwaarde. De marktwaarde is gebaseerd op de extern, dan wel intern uitgevoerde toetsing van de waardering van gronden ultimo boekjaar. Deze toetsing is gebaseerd op de kennis van de lokale markt, alsmede kennis van de lokale ontwikkelmogelijkheden (waaronder bestemmingswijzigingen etcetera).
| Naam locatie | Gemeente |
|---|---|
| 1 Spinoza | Den Haag |
Vorderingen
| 7. Huurdebiteuren | 2025 | 2024 |
|---|---|---|
| Huurdebiteuren | 6.888 | 6.623 |
| Voorziening wegens oninbaarheid | -4.297 | -4.110 |
| Totaal | 2.591 | 2.513 |
In de vorderingen huurdebiteuren is een bedrag begrepen van € 3,4 miljoen (2024: € 4,3 miljoen) met een looptijd langer dan één jaar. Dit betreft betalingsafspraken met huurders.
Het verloop van de voorziening wegens oninbaarheid is als volgt:
| Verloop voorziening wegens oninbaarheid | 2025 |
|---|---|
| Stand per 1 januari 2025 | -4.110 |
| Mutaties in het boekjaar: | |
| Dotatie | -713 |
| Onttrekking | 526 |
| Stand per 31 december 2025 | -4.297 |
| 8. Overheid | 2025 | 2024 |
|---|---|---|
| Debiteuren overheid | 86 | 581 |
| Totaal | 86 | 581 |
In de vorderingen overheid is een bedrag begrepen van € 0,1 miljoen (2024: € 0,1 miljoen) met een looptijd langer dan 1 jaar.
| 9. Vorderingen op deelnemingen | 2025 | 2024 |
|---|---|---|
| Overige vorderingen Staedion Vastgoed Holding B.V. | - | 107 |
| Totaal | - | 107 |
De vorderingen op Staedion Vastgoed Holding B.V. zijn ten opzichte van 2024 afgenomen. Ultimo 2025 resteert een schuld aan Staedion Vastgoed Holding B.V. zoals weergegeven onder toelichting 24. ‘Schulden aan deelnemingen’.
| 10. Belastingen en premies sociale verzekeringen | 2025 | 2024 |
|---|---|---|
| Vennootschapsbelasting | 1.123 | 4.920 |
| Totaal | 1.123 | 4.920 |
In de vorderingen belastingen en premies sociale verzekeringen is € 10,44 miljoen opgenomen aan vordering op de Belastingdienst die betrekking heeft op vennootschapsbelasting over 2020, alsmede een schuld aan de Belastingdienst die betrekking heeft op vennootschapsbelasting over 2021 en 2025 van respectievelijk € 0,91 miljoen en € 8,41 miljoen (na verrekening van voorlopige aanslagen).
| 11. Overige vorderingen | 2025 | 2024 |
|---|---|---|
| Overige vorderingen | 445 | 897 |
| Totaal | 445 | 897 |
| 12. Overlopende activa | 2025 | 2024 |
|---|---|---|
| Nog toe te rekenen hedgeresultaat renteswaps | 8.374 | 9.453 |
| Overige | 1.458 | 1.974 |
| Totaal | 9.832 | 11.427 |
Het nog toe te rekenen hedgeresultaat renteswaps is ontstaan bij de novatie van renteswaps die onderdeel waren van een hedgerelatie. In 2011 is een aantal renteswaps verlengd, overgedragen aan een andere financiële instelling en ingebracht in een bestaande lening. De negatieve marktwaarde van de swaps bedroeg per datum van overdracht € 44,2 miljoen. Dit bedrag zal over de looptijd van de originele swaps (tot en met 2034) ten laste van het resultaat worden gebracht. Een bedrag van € 1,1 miljoen is in 2025 ten laste van het resultaat gebracht (2024: € 1,1 miljoen). In de vordering van € 8,4 miljoen heeft een bedrag van € 1,1 miljoen betrekking op 2026 en een bedrag van circa € 3,0 miljoen (2024: € 4,1 miljoen) heeft betrekking op de periode na 5 jaar. De post ‘Overige’ heeft een looptijd korter dan één jaar.
| 13. Liquide middelen | 2025 | 2024 |
|---|---|---|
| Rekening-courant banken | 15.080 | 86.751 |
| Totaal | 15.080 | 86.751 |
Ultimo 2025 is de totale stand van de liquide middelen van Stichting Staedion € 15,1 miljoen. Deze middelen staan bij verschillende banken en zijn direct beschikbaar. De banken waar Staedion middelen heeft staan hebben per eind 2025 een rating van minimaal “A”.
Stichting Staedion en Staedion Vastgoed Holding BV hebben sinds 1 juni 2023 gezamenlijk een cashpoolovereenkomst met ING Bank, waardoor de externe financieringsbehoefte van Stichting Staedion flexibeler kan worden ingevuld. De Autoriteit woningcorporaties heeft voorwaarden gesteld aan haar goedkeuring van het opnemen van Staedion Vastgoed Holding BV in deze cashpool, die erop neerkomen dat er in de cashpool geen middelen van Stichting Staedion naar Staedion Vastgoed Holding BV mogen stromen. Bij de inrichting van de cashpool is met deze voorwaarden rekening gehouden en ze worden periodiek gemonitord. Over 2025 is aan alle voorwaarden voldaan.
PASSIVA
| 14. Eigen vermogen | Herwaarderings-reserves | Overige reserves |
Totaal |
|---|---|---|---|
| Stand per 1 januari 2025 | |||
| Mutaties in het boekjaar: | |||
| Resultaatbestemming 2025 | |||
| Stand per 31 december 2025 |
Statutaire bestemming van het eigen vermogen en resultaat
In de statuten is geen artikel opgenomen inzake de bestemming van het eigen vermogen of de winstbestemming. Staedion stelt zich ten doel uitsluitend op het gebied van de volkshuisvesting werkzaam te zijn.
Herwaarderingsreserves
De herwaarderingsreserve bedraagt € 4,2 miljard (2024: € 3,8 miljard) en heeft betrekking op de ongerealiseerde waardevermeerderingen van het vastgoed in exploitatie en het vastgoed verkocht onder voorwaarden. Er is sprake van een ongerealiseerde waardevermeerdering indien de marktwaarde van een waarderingscomplex op balansdatum hoger is dan de boekwaarde op basis van de verkrijgingsprijs- of vervaardigingsprijs, zonder rekening te houden met enige afschrijving of waardevermindering.
De herwaarderingsreserve wordt gevormd ten laste van de resultaatbestemming.
Voorstel tot resultaatbestemming
De Raad van Commissarissen wordt voorgesteld het resultaat na belastingen over het boekjaar 2025 ad € 495 miljoen als volgt te bestemmen:
Het niet-gerealiseerde resultaat over het boekjaar 2025 ad € 467 miljoen ten gunste van de herwaarderingsreserve te brengen en het gerealiseerde resultaat over het boekjaar 2025 ad € 28 miljoen ten gunste van de overige reserves te brengen. Dit voorstel is reeds verwerkt in de jaarrekening.
Voorzieningen
| 15. Voorziening onrendabele investeringen en herstructureringen | Nieuwbouw | Verbeteringen | Totaal |
|---|---|---|---|
| Stand per 1 januari 2025 | 5.907 | 36.324 | 42.231 |
| Mutaties in het boekjaar: | |||
| Dotatie | 45.095 | 19.318 | 64.413 |
| Vrijval | -4.981 | - | -4.981 |
| Onttrekking | -15.508 | -34.713 | -50.221 |
| Stand per 31 december 2025 | 30.513 | 20.929 | 51.442 |
De voorziening heeft betrekking op de in ontwikkeling genomen projecten. Alle projecten worden afgewikkeld tussen 1 en 5 jaar.
16. Voorziening latente belastingverplichtingen
Staedion vormt tezamen met Staedion Vastgoed Holding B.V. een fiscale eenheid voor de heffing van vennootschapsbelasting en omzetbelasting. De latente belastingverplichting is bepaald op het niveau van de fiscale eenheid.
| 16. Voorziening latente belastingverplichtingen | 2025 | 2024 |
|---|---|---|
| Stand per 1 januari | 23.529 | 22.922 |
| Mutaties in het boekjaar: | ||
| Dotatie of vrijval ten laste / gunste van het resultaat | -8.385 | 640 |
| Oprenting | -14 | -33 |
| Stand per 31 december | 15.130 | 23.529 |
Sinds 1 januari 2008 is Staedion voor al haar activiteiten onderworpen aan vennootschapsbelasting. Tot 2008 was Staedion alleen voor haar commerciële activiteiten onderworpen aan vennootschapsbelasting. Staedion heeft de VSO 2 ondertekend. De VSO 2 heeft een looptijd tot en met 31 december 2012. Na deze periode wordt de VSO 2 stilzwijgend voor steeds één jaar verlengd, tenzij een van de partijen vóór 1 december heeft opgezegd.
De Belastingdienst heeft woningcorporaties per brief medegedeeld dat de VSO 2 wordt opgezegd met ingang van 1 januari 2023. Staedion heeft deze brief op 10 november 2022 per aangetekende post ontvangen. Een groot deel van de bepalingen uit VSO 2 zag op de vaststelling van de fiscale openingsbalans per 1 januari 2008 en is derhalve niet meer relevant voor de boekjaren 2023 en verder. De VSO 2 bevat echter ook bepalingen die nog steeds relevant zijn voor komende jaren. Staedion heeft tot op heden nog geen (financiële) effecten ondervonden als gevolg van de opzegging van de VSO 2 omdat over veel onderwerpen afstemming met de Belastingdienst wordt gezocht.
Voor latente belastingen wordt een vordering of voorziening getroffen voor tijdelijke verschillen tussen de boekwaarde van activa en verplichtingen ten behoeve van de financiële verslaggeving en de fiscale boekwaarde van die posten. Latente belastingen worden verantwoord tegen de contante waarde tegen een disconteringsvoet na belasting die de actuele marktrente van Staedion weerspiegelt. Latente belastingvorderingen worden gesaldeerd met de latente belastingverplichtingen. De latenties met een resterende looptijd van één jaar en korter bedragen € 0 (2024: € 0).
De tot waardering gebrachte latentie bedraagt ultimo 2025 € 15,13 miljoen (2024: € 23,53 miljoen). De waardering vindt plaats tegen contante waarde. Bij de waardering op contante waarde over deze periode vindt de discontering van de waarderingsverschillen plaats tegen een netto rente van 2,17% (2024: 2,19%). Dit percentage is afgeleid uit de voor Staedion geldende rente voor langlopende leningen op 31 december 2025 van 2,93%, onder aftrek van het nominale belastingtarief van 25,8%.
Het verloop van de in de balans tot waardering gebrachte voorziening latente belastingverplichtingen in het boekjaar is op detailniveau als volgt:
| Stand per 1 januari | Dotatie of vrijval | Oprenting | Stand per 31 december | |
|---|---|---|---|---|
| Afschrijvingspotentieel onroerend goed in exploitatie | -2.584 | 719 | 2 | -1.863 |
| Onroerende zaken verkocht onder voorwaarden | 311 | 46 | -1 | 356 |
| Onroerende zaken ten dienste van de exploitatie | - | - | - | - |
| Onroerende zaken in ontwikkeling voor de eigen exploitatie | - | - | - | - |
| Overige voorzieningen | -759 | -120 | 1 | -878 |
| Doorschuiving niet-aftrekbare rente ATAD | - | -7.156 | - | -7.156 |
| Compensabele verliezen | - | - | - | - |
| Vastgoedbeleggingen in exploitatie | - | - | - | - |
| Leningen- en derivatenportefeuille | -276 | 1.745 | 4 | 1.473 |
| Fiscale onderhoudsvoorziening | 26.837 | -3.619 | -20 | 23.198 |
| Totaal | 23.529 | -8.385 | -14 | 15.130 |
De voorziening latente belastingverplichting is als volgt opgebouwd:
| Balans | Winst- en verliesrekening | |||
|---|---|---|---|---|
| 2025 | 2024 | 2025 | 2024 | |
| Latente belastingvorderingen/-verplichtingen | ||||
| Afschrijvingspotentieel vastgoed in exploitatie | -1.863 | -2.584 | 721 | 835 |
| Onroerende zaken verkocht onder voorwaarden | 356 | 311 | 45 | 260 |
| Onroerende zaken ten dienste van de exploitatie | - | - | - | - |
| Onroerende zaken in ontwikkeling voor de eigen exploitatie | - | - | - | - |
| Overige voorzieningen | -878 | -759 | -119 | -39 |
| Doorschuiving niet-aftrekbare rente ATAD | -7.156 | - | -7.156 | - |
| Compensabele verliezen | - | - | - | - |
| Vastgoedbeleggingen in exploitatie | - | - | - | - |
| Leningen- en derivatenportefeuille | 1.473 | -276 | 1.749 | -333 |
| Fiscale onderhoudsvoorziening | 23.198 | 26.837 | -3.639 | -116 |
| Totaal latente belastingvorderingen/-verplichtingen | 15.130 | 23.529 | -8.399 | 607 |
De latenties zijn gebaseerd op de volgende nominale waarderingsverschillen ultimo 2025:
| Waarderingsverschillen | Commercieel | Fiscaal | Verschil | 25,8% |
|---|---|---|---|---|
| Afschrijvingspotentieel vastgoed in exploitatie | - | -8.112 | -8.112 | -2.093 |
| Onroerende zaken verkocht onder voorwaarden | -7.041 | -4.918 | 2.123 | 548 |
| Onroerende zaken ten dienste van de exploitatie | -18.870 | -20.693 | -1.823 | -470 |
| Onroerende zaken in ontwikkeling voor de eigen exploitatie | -113.298 | -159.217 | -45.919 | -11.847 |
| Overige voorzieningen | 55.270 | - | -55.270 | -14.260 |
| Doorschuiving niet-aftrekbare rente ATAD | - | -197.898 | -197.898 | -51.058 |
| Compensabele verliezen | - | - | - | - |
| Vastgoedbeleggingen in exploitatie | -7.356.843 | -4.605.768 | 2.751.075 | 709.777 |
| Leningen- en derivatenportefeuille | 2.401.014 | 2.396.098 | -4.916 | -1.268 |
| Fiscale onderhoudsvoorziening | - | 100.469 | 100.469 | 25.921 |
| Totaal | -5.039.768 | -2.500.039 | 2.539.729 | 655.250 |
Van de latente belastingverplichting is een bedrag van € 0 (2024: € 0) naar verwachting verrekenbaar binnen één jaar. De voorwaartse verliescompensatie en verrekenbare tijdelijke verschillen die niet tot waardering zijn gebracht bedragen nominaal € 0 (2024: € 0).
Een nadere toelichting per onderdeel van deze belastinglatentie inzake de tijdelijke verschillen is onderstaand weergegeven.
Afschrijvingspotentieel vastgoed in exploitatie
Het afschrijvingspotentieel van een onroerende zaak bestaat in principe uit het verschil tussen de fiscale kostprijs (de aanschaffings- of voortbrengingskosten) en de restwaarde van dat bedrijfsmiddel. Commercieel wordt er niet afgeschreven op het vastgoed in exploitatie. Fiscaal dient er te worden afgeschreven zolang de bodemwaarde (is WOZ-waarde) nog niet is bereikt. In beginsel is er derhalve afschrijvingspotentieel als de fiscale boekwaarde van het vastgoed in exploitatie hoger is dan de WOZ-waarde. Ultimo 2025 bedraagt dit afschrijvingspotentieel voor Staedion € 8,11 miljoen (2024: € 11,23 miljoen) voor de komende 16 jaar. De daling van het afschrijvingspotentieel ten opzichte van het vorige boekjaar wordt grotendeels veroorzaakt door de verwachte stijging van de WOZ-waarde. De latente belastingvordering bedraagt nominaal € 2,09 miljoen (2024: € 2,90 miljoen). De in de balans opgenomen contante waarde van deze latente belastingvordering bedraagt bij een gemiddelde looptijd van 16 jaar € 1,86 miljoen (2024: € 2,58 miljoen).
Onroerende zaken verkocht onder voorwaarden
Staedion heeft in het verleden woningen in diverse projecten (Karmoy, Korte Mouwen, Reypoort, Via Salsa, Hof Berestein, Zuidkaap) verkocht onder voorwaarden, de zogenaamde BeterKoop woningen. Commercieel worden deze woningen gewaardeerd tegen marktwaarde onder aftrek van de waarde van de terugkoopverplichting of het terugkooprecht, terwijl deze woningen feitelijk niet in bezit zijn van Staedion. Fiscaal wordt alleen de in het verleden verstrekte korting gewaardeerd (ongerealiseerd verlies) plus een aandeel in het winstrecht bij die woningen die zijn verkocht vóór 2008. Het waarderingsverschil tussen de commerciële en fiscale boekwaarde van de onroerende zaken onder voorwaarden bedraagt € 2,12 miljoen (2024: € 1,86 miljoen). De latente belastingverplichting bedraagt nominaal € 0,55 miljoen (2024: € 0,48 miljoen). De in de balans opgenomen contante waarde van deze latente belastingverplichting bedraagt bij een gemiddelde looptijd van 20 jaar € 0,36 miljoen (2024: € 0,31 miljoen).
Onroerende zaken ten dienste van de exploitatie
Ultimo 2025 heeft Staedion twee kantoorpanden in eigen gebruik. Over beide kantoorpanden kan fiscaal niet meer worden afgeschreven omdat de fiscale boekwaarde lager is dan de bodemwaarde (is de WOZ-waarde). Het waarderingsverschil tussen de commerciële en fiscale boekwaarde van de onroerende zaken ten dienste van de exploitatie wordt veroorzaakt door de fiscale afschrijvingsbeperking en bedraagt € 1,82 miljoen (2024: € 1,14 miljoen). De latente belastingvordering bedraagt nominaal € 0,47 miljoen (2024: € 0,30 miljoen). Staedion heeft niet de intentie de kantoorpanden te vervreemden waardoor bij waardering van de latente belastingvordering tegen contante waarde sprake is van een nihilwaardering (2024: nihil).
Onroerende zaken in ontwikkeling voor de eigen exploitatie
De onroerende zaken in ontwikkeling hebben betrekking op diverse projecten die worden ontwikkeld voor de eigen exploitatie. Commercieel worden voorzieningen getroffen voor onrendabele investeringen en wordt er geen rente toegerekend. Fiscaal zijn deze voorzieningen niet toegestaan en dient een gedeelte van de rentelasten verplicht toegerekend te worden aan de ontwikkelprojecten. Het waarderingsverschil tussen de commerciële en fiscale boekwaarde van de onroerende zaken in ontwikkeling hebben naast fiscaal afwijkende inbrengwaarden van gesloopte eenheden, betrekking op geactiveerde rente en fiscaal niet-gevormde voorzieningen wegens onrendabele investeringen en bedraagt € 45,92 miljoen (2024: € 68,33 miljoen). De latente belastingvordering bedraagt nominaal € 11,85 miljoen (2024: € 17,63 miljoen). Op basis van de huidige fiscale bepalingen zal sprake zijn van het doorschuiven van de aanwezige fiscale boekwaarde vanuit onroerende zaken in ontwikkeling voor de eigen exploitatie naar vastgoed in exploitatie, omdat er geen projecten worden ontwikkeld voor de verkoop. Er zal derhalve geen fiscale afwikkeling volgen in de vorm van een fiscaal verkoopresultaat. Dit betekent dat bij waardering van de latente belastingvordering tegen contante waarde sprake is van een nihilwaardering (2024: idem).
Overige voorzieningen
Staedion heeft commercieel voorzieningen gevormd voor onrendabele investeringen en herstructureringen, energielevering, jubilea en loopbaanontwikkeling. Fiscaal worden deze voorzieningen niet gevormd omdat deze fiscaal niet zijn toegestaan of omdat ervoor is gekozen de uitgaven fiscaal te verantwoorden in het boekjaar waarin de daadwerkelijke betalingen zullen plaatsvinden. Het waarderingsverschil tussen de commerciële en fiscale boekwaarde van de overige voorziening bedraagt € 55,27 miljoen (2024: € 45,57 miljoen). De latente belastingvordering bedraagt nominaal € 14,26 miljoen (2024: € 11,76 miljoen). De in de balans opgenomen contante waarde van deze latente belastingvordering bedraagt bij een gemiddelde looptijd van 13 jaar € 0,88 miljoen (2024: € 0,76 miljoen).
Doorschuiving niet-aftrekbare rente ATAD
Per 1 januari 2019 is een nieuwe algemene renteaftrekbeperking in de vennootschapsbelasting opgenomen, ook wel de earningsstrippingmaatregel genoemd. Een maatregel die voortvloeit uit de implementatie van de Europese Anti-Tax Avoidance Directive (ATAD). De earningsstrippingmaatregel houdt in dat rente fiscaal niet aftrekbaar is voor zover het saldo van de verschuldigde en ontvangen rente meer is dan 24,5% (2024: 20%) van de fiscaal aangepaste winst (EBITDA), en meer dan € 1,00 miljoen. Voor Staedion wordt er over 2025 € 32,34 miljoen (2024: € 33,49 miljoen) aan rente in aftrek beperkt door deze maatregel. Ultimo 2025 bedraagt de stand van de niet in aftrek gebrachte rente over de jaren vanaf 2019 in totaal € 197,90 miljoen (2024: € 172,68 miljoen). De latente belastingvordering bedraagt nominaal € 51,06 miljoen (2024: € 44,55 miljoen). Deze niet-aftrekbare rente kan (onbeperkt) worden doorgeschoven naar een later jaar. Als er in dit latere jaar ruimte resteert voor aftrek, dan kan de nog niet afgetrokken rente alsnog worden benut. Op basis van de fiscale meerjarenprognose voor de komende 10 jaar is de inschatting dat er voor Staedion geen ruimte resteert en dat er derhalve geen gebruik kan worden gemaakt van deze faciliteit.
Voorheen werd op basis van economische realiteit aangenomen dat een latente belastingvordering uit hoofde van niet-aftrekbare rente ATAD niet hoefde te worden gewaardeerd, aangezien jaarlijks al sprake is van niet-aftrekbare rente zonder verrekening uit oude jaren. Volgens RJ 272.306 dient een latente belastingvordering te worden gevormd tot het bedrag waarvan het waarschijnlijk is dat er fiscale winst beschikbaar zal zijn voor de verrekening. In 2018 heeft Staedion fiscaal een voorziening voor groot onderhoud gevormd. Hoewel de onderhoudskosten commercieel in de toekomst worden afgetrokken, is dit fiscaal reeds gebeurd bij het vormen van de voorziening. Het verschil tussen commerciële en fiscale behandeling van de onderhoudsvoorziening zal in de toekomst zorgen voor 24,5% extra ruimte voor renteaftrek. De latente belastingvordering in verband met niet-aftrekbare rente ATAD kan tot dit bedrag worden gewaardeerd, aangezien er voldoende gestalde rente aanwezig is. Het is dus niet van belang dat de rente in de toekomst wordt beperkt. De contante waarde van de latente belastingvordering bedraagt ultimo 2025 € 5,68 miljoen (2024: nihil), zijnde 24,5% van de contante waarde van de latente belastingverplichting ultimo 2025 die verband houdt met de fiscale voorziening voor groot onderhoud ad € 23,20 miljoen.
De contante waarde van de latente belastingvordering ad € 5,68 miljoen wordt verhoogd met € 1,47 wegens de afwikkeling van het agio op de leningen- en derivatenportefeuille. Deze afwikkeling zal in de toekomst namelijk zorgen voor extra renteaftrek. De totale contante waarde ultimo 2025 van de latente belastingvordering komt daarmee uit op € 7,15 miljoen (2024: nihil).
Vastgoed in exploitatie
Commercieel wordt het vastgoed in exploitatie gewaardeerd tegen actuele waarde. De actuele waarde betreft de marktwaarde in verhuurde staat. Fiscaal wordt het vastgoed in exploitatie anders gewaardeerd. Vastgoed dat op 1 januari 2008 reeds in bezit was, is op de fiscale openingsbalans per 1 januari 2008 gewaardeerd tegen 70%, 80% of 100% van de WOZ waarde 2009 (met peildatum 1 januari 2008) voor respectievelijk sociale huurwoningen, dure huurwoningen en overig bezit (bijvoorbeeld MOG en BOG). Vastgoed dat na 1 januari 2008 is verworven (aankoop of nieuwbouw), inclusief verbeteringen, wordt gewaardeerd tegen kostprijs verminderd met afschrijvingen. Het waarderingsverschil tussen de commerciële en fiscale boekwaarde van het vastgoed in exploitatie wordt naast voornoemd verschil in de waarderingssystematiek veroorzaakt door een verschil in kwalificatie van onderhoudsuitgaven en verbeteringen, alsmede fiscale investeringsfaciliteiten zoals de herinvesteringsreserve. Het waarderingsverschil bedraagt € 2.751,08 miljoen (2024: € 2.340,34 miljoen). De latente belastingverplichting bedraagt nominaal € 709,78 miljoen (2024: € 603,81 miljoen). Staedion heeft aan het einde van de levensduur de intentie tot sloop, gevolgd door (vervangende) nieuwbouw. Op basis van de huidige fiscale bepalingen zal daarbij sprake zijn van het doorschuiven van de aanwezige fiscale boekwaarde en zal er geen fiscale afwikkeling volgen in de vorm van fiscaal afwaarderen van de complexen. Dit betekent dat het einde van de levensduur ‘doorrolt’. Daarnaast heeft Staedion voor eventuele verkoopwinsten het voornemen om een herinvesteringsreserve te vormen, welke fiscaal zal worden afgeboekt op gerealiseerde nieuwbouwwoningen. Op basis van de huidige fiscale bepalingen zal er ook hier geen fiscale afwikkeling plaatsvinden. Dit betekent dat bij waardering van de latente belastingverplichting tegen contante waarde sprake is van een nihilwaardering (2024: idem).
Leningen- en derivatenportefeuille
De fiscale waardering van de leningen- en derivatenportefeuille is gelijk aan de commerciële waardering behoudens de fiscale
(dis-)agio op een aantal leningen en swap contracten. De (dis-)agio op een aantal swap contracten en een deel van de leningen is ontstaan bij de invoering van de integrale belastingplicht per 1 januari 2008. Op grond van VSO2 moesten leningen op de openingsbalans per 1 januari 2008 worden gewaardeerd tegen marktwaarde in plaats van de nominale waarde. Op de openingsbalans was de marktwaarde van de leningen lager dan de nominale waarde. Een ander deel van de (dis-)agio op een aantal leningen is ontstaan door de overname van leningen van SWY (Stichting Woonformatie Ypenburg). Commercieel is deze overname verwerkt met de commerciële boekwaarden die reeds in SWY aanwezig waren. Fiscaal is de overname verwerkt tegen marktwaarde op het moment van de transactie. Het waarderingsverschil tussen de commerciële en fiscale boekwaarde van leningen- en derivatenportefeuille bedraagt € 4,92 miljoen (2024: 3,50 miljoen) en valt jaarlijks voor een gedeelte vrij op basis van de looptijd van de desbetreffende lening of swap contract. De latente belastingvordering bedraagt per saldo nominaal € 1,27 miljoen (2024: € 0,90 miljoen). De latentie voor de leningen- en derivatenportefeuille bestaat enerzijds uit een latente belastingvordering van nominaal € 2,80 miljoen (2024: € 3,01 miljoen) wegens de afwikkeling van het disagio op de leningen- en derivatenportefeuille. Deze afwikkeling zal in de toekomst zorgen voor extra rentelasten. Omdat deze extra rentelasten echter niet aftrekbaar zijn op basis van de nieuwe algemene renteaftrekbeperking (ATAD) bedraagt de nominale waarde van de latente belastingvordering ultimo 2025 nihil. Anderzijds bestaat de latentie voor de leningen- en derivatenportefeuille uit een latente belastingverplichting van nominaal € 1,53 miljoen (2024: € 2,11 miljoen) wegens de afwikkeling van het agio op de leningen- en derivatenportefeuille. Deze afwikkeling zal in de toekomst zorgen voor extra rentebaten. De in de balans opgenomen contante waarde ultimo 2025 van deze latente belastingverplichting bedraagt bij een gemiddelde looptijd van 3 jaar € 1,47 miljoen. (2024: € 0,28 miljoen negatief).
Fiscale onderhoudsvoorziening
Voor fiscale doeleinden is – mede op basis van het zogenaamde Baksteenarrest – een onderhoudsvoorziening gevormd in de aangifte vennootschapsbelasting. De hoogte van deze onderhoudsvoorziening bedraagt ultimo 2025 € 100,47 miljoen (2024: € 116,30 miljoen). Commercieel bestaat deze onderhoudsvoorziening niet. De latente belastingverplichting bedraagt nominaal € 25,92 miljoen (2024: € 30,01 miljoen). De contante waarde van de latentie bedraagt € 23,20 miljoen (2024: € 26,84 miljoen), waarbij als looptijd de gemiddelde cyclus van de betreffende werksoorten - waarvoor de voorziening is gevormd – is gehanteerd.
In 2016 heeft de Belastingdienst – naar aanleiding van een artikel in het Weekblad Fiscaal Recht (Van der Heijden/Berkhout) – aangegeven strikte(re) vereisten te zullen hanteren voor de vorming van een fiscale onderhoudsvoorziening, specifiek op de wijze waarop deze voorziening gevormd wordt. De Belastingdienst zal bij de vorming van een onderhoudsvoorziening extra aandacht besteden aan het ‘piekvereiste’, de looptijd/horizon en de mate van zekerheid waarin de toekomstige uitgaven zich zullen voordoen. Staedion is van mening dat zij een pleitbaar standpunt heeft ten aanzien van de vorming van een fiscale onderhoudsvoorziening en is tevens van mening dat de hoogte van de fiscale onderhoudsvoorziening verdedigbaar is.
In afwachting van een gerechtelijke procedure worden in de sector vaststellingsovereenkomsten (VSO) gesloten over de hoogte en wijze van vorming van een fiscale onderhoudsvoorziening. Staedion heeft in 2021 het besluit genomen om in overleg te treden met de Belastingdienst over deze zogenaamde VSO-voorziening ten einde de fiscale risico’s en onzekerheden tot een minimum te beperken. Eind december 2025 hebben Staedion en de Belastingdienst de VSO ondertekend waarbij de omvang van de fiscale onderhoudsvoorziening is vastgelegd op € 100.468.569. Bij de VSO-voorziening is de planningshorizon op 10 jaar gesteld. Daarnaast heeft er een afslag plaatsgevonden ‘ter dekking’ van het piekvereiste. De VSO eindigt wanneer het rechterlijk oordeel van de Hoge Raad definitief is of per belastingjaar 2029.
Mocht uiteindelijk – na gerechtelijke procedures – blijken dat er geen, een beperkte of een volledige fiscale onderhoudsvoorziening gevormd kan worden, dan zal Staedion de eventuele correctie (vrijval of aanvullende dotatie) verwerken in het jaar waarin de gerechtelijke instantie uitspraak heeft gedaan. Staedion houdt de actuele ontwikkelingen rondom fiscale wet- en regelgeving inzake de onderhoudsvoorziening nauwlettend in de gaten en zal bij meer duidelijkheid (en eventuele veranderingen) passende maatregelen en acties ondernemen. Op 24 december 2025 heeft het Gerechtshof ’s-Hertogenbosch uitspraak gedaan in de procedure inzake het ‘piekvereiste’ bij de vorming van een fiscale onderhoudsvoorziening. Het hof oordeelt dat het piekvereiste niet geldt. De belastingplichtige, een woningcorporatie, is daarmee in het gelijk gesteld. Inmiddels is duidelijk dat de Staatssecretaris van Financiën cassatieberoep instelt bij de Hoge Raad.
Fiscale standpunten en onzekerheden
Ten aanzien van de acute belastinglast en belastinglatenties in de jaarrekening heeft Staedion een aantal standpunten ingenomen die eerst bij afwerking van de aangiften over de verslagjaren tot en met 2025 door de Belastingdienst zullen worden getoetst. De belangrijkste standpunten betreffen:
- het onderscheid tussen onderhoudskosten en investeringen;
- de verwerking van projectontwikkelingsresultaten;
- de afwaardering van het vastgoed in exploitatie naar lagere WOZ-waarde;
- bepaling fiscale waarde vastgoed en specifiek gesloopt vastgoed in relatie tot fiscale afschrijvingsmogelijkheden en projectresultaten;
- bepaling fiscale waarde grond- en ontwikkelposities;
- het vormen van een fiscale onderhoudsvoorziening.
Ultimo 2025 heeft Staedion de aangiften vennootschapsbelasting tot en met het boekjaar 2017 ingediend. Tevens is er voor deze jaren een definitieve aanslag ontvangen. De aangiften over de boekjaren 2018 tot en met 2022 zijn (nagenoeg) in concept gereed en worden in 2026 ingediend. De aangiften over de boekjaren 2023 tot en met 2025 dienen nog opgesteld en ingediend te worden. Zo lang aangiften niet zijn ingediend is er onzekerheid over de ingenomen standpunten en de fiscale resultaten over de boekjaren. Doordat de fiscale posities in de jaarrekeningen van Staedion over deze boekjaren wel zijn berekend en bepaald én doordat Staedion van mening is dat zij pleitbare standpunten inneemt in haar fiscale posities (en aangiften), vindt Staedion deze onzekerheid op dit moment acceptabel. De komende twee boekjaren wil Staedion gebruiken om haar achterstand met het opstellen en indienen van de aangiften vennootschapsbelasting in te lopen. In overleg met de Belastingdienst zal een realistisch plan van aanpak en/of inleverschema worden opgesteld.
Wet minimumbelasting 2024 (Pijler 2)
Per 31 december 2023 is de ‘Wet minimumbelasting 2024 (Pijler 2)’ ingegaan. Dit heeft invloed op de verwerking en toelichting van deze nieuwe belastingen voor rechtspersonen die onderdeel zijn van een grote groep met een (geconsolideerde) groepsomzet van ten minste € 750 miljoen. De ‘Pillar 2’ belastingregels zijn bedoeld om ervoor te zorgen dat grote ondernemingen (zowel multinationals als Nederlandse groepen) een minimumtarief van 15% belasting betalen over de inkomsten in de jurisdicties waar zij actief zijn. Staedion heeft in de boekjaren 2020, 2021, 2024 en 2025 een groepsomzet in Nederland – inclusief waardeveranderingen – van meer dan € 750 miljoen.
Staedion valt daarmee onder de reikwijdte van de ‘Wet minimumbelasting 2024 (Pijler 2)’. De eventueel aanvullende belasting die Staedion verschuldigd zou zijn wordt overeenkomstig artikel 14.2 van de ‘Wet minimumbelasting 2024’ in de eerste vijf boekjaren tot nul teruggebracht, vanaf de eerste dag van het fiscale jaar waarin Staedion voor het eerst valt binnen het toepassingsgebied van deze richtlijn. Artikel 14.2 is in lijn met artikel 49 van de EU directive voor Pijler 2. Staedion heeft om die reden geen acute belastinglast verantwoord. Daarnaast heeft Staedion voor dit boekjaar gebruik gemaakt van de verplichte uitzondering inzake de verwerking van latente belastingvorderingen en -verplichtingen die verband houden met Pijler 2-winstbelastingen.
| 17. Overige voorzieningen | Energie- levering |
Jubilea | Loopbaan-ontwikkeling | Totaal |
|---|---|---|---|---|
| Stand per 1 januari 2025 | 1.653 | 492 | 1.192 | 3.337 |
| Mutaties in het boekjaar: | ||||
| Onttrekkingen | 20 | -80 | -92 | -152 |
| Dotatie | - | 502 | 288 | 790 |
| Vrijval | - | -20 | -127 | -147 |
| Stand per 31 december 2025 | 1.673 | 894 | 1.261 | 3.828 |
Energielevering
Ter dekking van het faillissement van Aardwarmte Den Haag VOF en Energiek B.V. zijn de risico’s gekwantificeerd op een bedrag van € 1,7 miljoen. De voorziening wordt gewaardeerd tegen contante waarde. Het bedrag van de voorziening heeft naar verwachting een looptijd van langer dan 1 jaar.
Jubileumvoorziening
Ter dekking van toekomstige jubileum- en pensioengratificaties heeft Staedion een voorziening gevormd. De voorziening wordt gewaardeerd tegen de contante waarde. Het bedrag van de voorziening heeft een looptijd van langer dan 1 jaar.
Loopbaanontwikkeling
De voorziening loopbaanontwikkeling heeft een looptijd langer dan 1 jaar.
Langlopende schulden
In de volgende tabel is het langlopende deel van de schulden (aflossing > 12 maanden) weergegeven door deze op jaarbasis te onderscheiden van de totale uitstaande schulden aan kredietinstellingen.
| 18. Schulden/leningen kredietinstellingen | 2025 |
|---|---|
| Langlopend deel per 1 januari 2025 | 2.318.724 |
| Aflossingsverplichtingen 2025 opgenomen onder kortlopende schulden | 43.617 |
| Kortlopend deel afschrijving disagio overgenomen bestaande leningen | 4.286 |
| Kortlopend deel marktwaardecorrectie van de vastrentende lening | 925 |
| Saldo per 1 januari 2025 | 2.367.552 |
| Ontvangen nieuwe leningen | 112.500 |
| Marktwaardecorrectie van de vastrentende lening | -924 |
| Afschrijving disagio overgenomen bestaande leningen | -4.286 |
| Aflossingen | -68.617 |
| Saldo per 31 december 2025 | 2.406.225 |
| Aflossingsverplichtingen 2026 opgenomen onder kortlopende schulden | -63.833 |
| Kortlopend deel afschrijving disagio overgenomen bestaande leningen | -4.286 |
| Kortlopend deel marktwaardecorrectie van de vastrentende lening | -925 |
| Langlopend deel per 31 december 2025 | 2.337.181 |
| Oorspronkelijke leningsbedrag | 2.327.978 |
| Marktwaardecorrectie van de vastrentende lening | 31.229 |
| Disagio overgenomen bestaande leningen | 79.818 |
| 2.439.025 | |
| Cumulatieve aflossingen | -32.800 |
| Saldo | 2.406.225 |
Het saldo van het oorspronkelijke leningsbedrag en de cumulatieve aflossingen is gelijk aan het nominale bedrag dat ultimo 2025 uitstaat bij tegenpartijen. De cumulatieve aflossingen hebben betrekking op annuïtaire en lineaire leningsovereenkomsten waarbij reeds een deel van het oorspronkelijke leningsbedrag is afgelost. De marktwaardecorrectie van de vastrentende leningen heeft betrekking op de herstructurering van de (derivaten)portefeuille in het verleden. Deze kosten worden afgeschreven over de (resterende) looptijd van de contracten. Hetzelfde geldt voor het disagio van de overgenomen bestaande leningen met betrekking tot de transacties met Vestia (2020) en Omnia Wonen (2023) waarbij reeds bestaande leningen zijn overgenomen waarvan de couponrente hoger was dan de marktrente op het moment van overname.
In onderstaande tabel is de looptijd weergegeven van de totale uitstaande schulden aan kredietinstellingen inclusief de marktwaardecorrectie van de vastrentende leningen en het disagio overgenomen bestaande leningen.
| Looptijd van: | 2025 |
|---|---|
| < 1 jaar | 69.044 |
| 1-5 jaar | 178.586 |
| > 5 jaar | 2.158.595 |
| Totaal | 2.406.225 |
De leningenportefeuille bestaat uit de volgende soorten leningen:
| Schulden leningen krediet-instellingen |
|
|---|---|
| Vastrentende leningen | 1.857.617 |
| Marktwaardecorrectie van de vastrentende leningen | 31.229 |
| Variabel rentende leningen | 90.000 |
| Variabel rentende leningen met spreadherziening | 30.000 |
| Disagio overgenomen bestaande leningen | 79.818 |
| Basisrenteleningen | 317.561 |
| Stand per 31 december 2025 | 2.406.225 |
Het totaal van door het Waarborgfonds Sociale Woningbouw geborgde leningen per jaar ultimo bedraagt € 2.196 miljoen (2024: € 2.161 miljoen).
Het gemiddelde rentepercentage van de leningenportefeuille, zonder het effect van afgeleide financiële rente-instrumenten, bedraagt 2,82% (2024: 2,89%). Het gemiddelde rentepercentage van de leningenportefeuille, inclusief het effect van afgeleide financiële rente-instrumenten, bedraagt 2,93% (2024: 2,95%). Een lichte daling doordat de in 2024 en 2025 beëindigde leningen en swaps gemiddelde rentes hadden van meer dan 4%, terwijl de in die jaren gestarte leningen gemiddelde rentes hadden onder de 4%.
Marktwaardecorrectie van de vastrentende leningen
In 2011 is een aantal renteswaps verlengd, overgedragen aan een andere financiële instelling en ingebracht in een bestaande lening(“doorzakken”). Omdat de rente van deze swaps, en dus van de nieuwe leningen, hoger was dan de kapitaalmarktrente op het moment van overdragen was sprake van een negatieve marktwaarde van de swaps van € 44,2 miljoen. Deze marktwaarde valt geleidelijk vrij tijdens de looptijd van de betrokken leningen. Derhalve is de geamortiseerde kostprijs van de lening per 31 december 2025 € 31,2 miljoen hoger dan de nominale waarde.
Variabel rentende leningen
De rente van de variabel rentende leningen (zogeheten roll-over leningen) is gebaseerd op de 3-maands Euribor. De roll-over leningen hebben een kredietopslag van +0,125% tot en met +0,28% (met een gewogen gemiddelde opslag van 0,21%) boven Euribor. Deze spread ligt bij de meeste roll-overleningen vast tot het einde van de looptijd. Bij 2 leningen (totaal schuldrest € 30 miljoen) dient deze spread van tijd tot tijd opnieuw te worden vastgesteld, analoog aan bij basisrenteleningen. Voor deze herzieningsmomenten verwijzen we naar de risicoparagraaf ‘Renterisico’ van de toelichting ‘Financiële instrumenten’. Het renterisico van de roll-over leningen is voor € 95 miljoen (79%) afgedekt met rente-instrumenten (zijnde renteswaps).
Disagio overgenomen bestaande leningen
In 2020 heeft Staedion het vastgoedbezit in de gemeente Pijnacker-Nootdorp van woningcorporatie Vestia overgenomen door middel van een activa/passiva transactie. Het vastgoedbezit is op 2 november 2020 getransporteerd met een marktwaarde in verhuurde staat van € 227,1 miljoen. Een equivalent aan marktwaarde van leningen is tevens overgenomen. De nominale waarde van deze leningen bedraagt € 122,1 miljoen. Oorspronkelijk zijn er 23 leningen overgenomen. Inmiddels zijn 9 van deze leningen (met een oorspronkelijke nominale waarde van € 7,1 miljoen) afgelost. De resterende leningen hebben een restant looptijd van 2 tot 33 jaar en kennen een gemiddeld rentepercentage van 4,20%. Het disagio ultimo 2025 bedraagt € 80,2 miljoen en zal worden afgeschreven over de restant looptijd van de leningen.
Per 28 december 2023 heeft Staedion een gedeelte van het bezit van Omnia Wonen in de gemeente Den Haag overgenomen door middel van een activa-passiva-transactie. Hierbij is vastgoed met een marktwaarde van € 72,75 miljoen overgenomen. Tevens zijn er 6 leningen overgenomen van Omnia Wonen met een marktwaarde van € 38,6 miljoen en een nominale waarde van € 39,2 miljoen. Het rentepercentage van de overgenomen leningen varieert tussen 0,4% en 5,0%. Het agio ultimo 2025 bedraagt € 0,4 miljoen en zal worden afgeschreven over de restant looptijd van de looptijd van de leningen.
Basisrenteleningen
De basisrenteleningen hebben een rentetarief dat bestaat uit twee componenten, zijnde een basisrente en een liquiditeitsopslag. De basisrente geldt voor de volledige looptijd van de leningen. De liquiditeitsopslag geldt voor de overeengekomen periode, waarbij daarna een nieuwe liquiditeitsopslag met de bank overeengekomen dient te worden. De liquiditeitsopslag van de huidige basisrenteleningen bedraagt tussen nihil en 48 basispunten. Voor een overzicht van de rente- en opslagherzieningsmomenten van de leningen wordt verwezen naar de risicoparagraaf ‘Renterisico’ van de toelichting ‘Financiële instrumenten’.
Commerciële financiering
Staedion heeft met drie banken één of meerdere overeenkomsten voor de niet geborgde financiering van de niet-DAEB activiteiten.
De niet-DAEB tak van Staedion heeft in december 2021 een commerciële financiering afgesloten bij Handelsbanken ad € 25 miljoen. De lening kent een looptijd van 10 jaar en is rentevast. In beginsel wordt er niet tussentijds afgelost en is er sprake van volledige terugbetaling op de einddatum. Per 31 december 2025 bedroeg het schuldrestant € 25 miljoen. Dit arrangement wordt niet gegarandeerd door WSW vanwege het niet-DAEB karakter, en als onderpand is niet-DAEB-vastgoed in hypotheek gegeven. De marktwaarde van dit vastgoed bedraagt per eind 2025 € 63,8 miljoen.
Op 23 mei 2023 is Staedion een financieringsarrrangement van € 95 miljoen overeengekomen met BNG Bank voor de financiering van toekomstige niet-DAEB-investeringen. Dit arrangement wordt niet gegarandeerd door WSW vanwege het niet-DAEB karakter, en als onderpand is niet-DAEB-vastgoed in hypotheek gegeven. De marktwaarde van dit vastgoed bedraag per eind 2025 € 157,3 miljoen. Uit dit arrangement is in 2025 één lening gestort van € 10 miljoen. Daarnaast zijn in 2023 2 leningen van elk € 10 miljoen vastgelegd met uitgestelde storting per 2026. Al deze leningen kennen een jaarlijkse aflossing van 1,5% van de hoofdsom, met terugbetaling van het volledige schuldrestant op de einddatum. De eindjaren variëren tussen 2034 en 2041.
Op 12 december 2025 is Staedion met ING Bank NV een financieringsarrangement overeengekomen van € 75 miljoen voor de (her)financiering van niet-DAEB investeringen. Dit arrangement wordt niet gegarandeerd door WSW vanwege het niet-DAEB karakter, en als onderpand is niet-DAEB-vastgoed in hypotheek gegeven. De marktwaarde van dit vastgoed bedraag per eind 2025 € 144,8 miljoen. In 2025 zijn nog geen leningen aangetrokken uit dit arrangement.
Looptijd
De gewogen gemiddelde looptijd (duration) van de leningenportefeuille, inclusief derivaten, bedraagt ultimo boekjaar 14,66 jaar (2024: 17,49 jaar). Deze verkorting is niet alleen het gevolg van het voortschrijden van de tijd (restant looptijd bestaande leningen 1 jaar minder) en het aantrekken van leningen met een wat kortere looptijd (9 tot 15 jaar), maar ook van de in 2025 gestegen lange rente.
Convenanten
De niet-DAEB financiering bij Handelsbanken kent naast het recht van hypotheek convenanten met betrekking tot de loan-to-value (maximaal 60%), rentedekkingsratio voor het onderpand (minimaal 3,0:1) en solvabiliteitsratio van de gehele niet-DAEB-tak (minimaal 40%).
Het in 2023 afgesloten niet-DAEB arrangement bij BNG bank kent naast het recht van hypotheek convenanten met betrekking tot de loan-to-value voor het onderpand (maximaal 75%) en de rente- en aflossingsdekking van de gehele niet-DAEB-tak (minimaal 1,1).
Gedurende 2025 is aan deze voorwaarden voldaan.
| 19. Verplichtingen uit hoofde van onroerende zaken verkocht onder voorwaarden | 2025 | 2024 |
|---|---|---|
| Stand per 1 januari | 4.722 | 4.778 |
| Mutaties in het boekjaar: | ||
| Vermindering als gevolg van terugkoop | -278 | -442 |
| Waardemutatie terugkoopverplichting | 63 | 386 |
| Stand per 31 december | 4.507 | 4.722 |
De verplichtingen uit hoofde van onroerende zaken verkocht onder voorwaarden hebben een looptijd van langer dan 5 jaar.
De verplichting heeft ultimo 2025 betrekking op 17 woningen (2024: 18 woningen). De verplichting betreft de inschatting van de reële waardeontwikkeling van het achterliggende actief. Het effect van de reële waardeontwikkeling wordt jaarlijks bepaald.
| 20. Overige schulden | Claims en geschillen | Waarborgsommen | Totaal |
|---|---|---|---|
| Stand per 1 januari 2025 | 320 | 1.227 | 1.547 |
| Mutaties in het boekjaar: | |||
| Aflossing | - | -287 | -287 |
| Ontvangsten | - | 325 | 325 |
| Saldo | - | 38 | 38 |
| Stand per 31 december 2025 | 320 | 1.265 | 1.585 |
| Looptijd van: | 2025 | 2024 | |
| Korter dan 1 jaar (verantwoord onder kortlopend) | - | - | |
| Tussen 1 en 5 jaar | 1.585 | 1.547 |
Kortlopende schulden
| 21. Schulden aan overheid | 2025 | 2024 |
|---|---|---|
| Schulden aan overheid | 269 | 401 |
| Totaal | 269 | 401 |
Onder de schulden aan overheid zijn geen bedragen begrepen met een looptijd langer dan één jaar.
| 22. Schulden aan kredietinstellingen | 2025 | 2024 |
|---|---|---|
| Contractuele aflossingsverplichtingen komend boekjaar | 38.833 | 43.617 |
| Vervroegde aflossingen komend boekjaar | 25.000 | - |
| Totaal | 63.833 | 43.617 |
| 23. Schulden aan leveranciers | 2025 | 2024 |
|---|---|---|
| Leveranciers, aannemers e.a. | 26.722 | 35.627 |
| Totaal | 26.722 | 35.627 |
Onder de schulden aan leveranciers zijn geen bedragen begrepen met een looptijd langer dan één jaar.
| 24. Schulden aan deelnemingen | 2025 | 2024 |
|---|---|---|
| Overige schulden Staedion Vastgoed Holding B.V. | 683 | - |
| Totaal | 683 | - |
Onder de schulden aan deelnemingen zijn geen bedragen begrepen met een looptijd langer dan één jaar.
| 25. Belastingen en premies sociale verzekeringen en schulden ter zake van pensioenen | 2025 | 2024 |
|---|---|---|
| Omzetbelasting | 10.897 | 16.256 |
| Loonheffing | 1.372 | 1.210 |
| Schulden ter zake van pensioenen | 472 | 423 |
| Totaal | 12.741 | 17.889 |
Onder de belastingen en premies sociale verzekeringen en schulden ter zake van pensioenen zijn geen bedragen begrepen met een looptijd langer dan één jaar.
| 26. Overige schulden en overlopende passiva | 2025 | 2024 |
|---|---|---|
| Kortlopend deel marktwaardecorrectie van de vastrentende lening | 924 | 924 |
| Kortlopend deel afschrijving disagio overgenomen bestaande leningen | 4.286 | 4.286 |
| Niet vervallen rente | 23.811 | 23.712 |
| Niet vervallen renteswaps | 1.119 | 1.355 |
| Nog te betalen stichtingskosten | 3.627 | 3.765 |
| Vooruitontvangen huren | 5.131 | 4.789 |
| Te verrekenen servicekosten | 6.049 | 4.482 |
| Aanspraken verlof- en vakantie-uren | 1.277 | 1.163 |
| Nog te betalen bedragen | 4.410 | 10.861 |
| Overige | 36 | 44 |
| Totaal | 50.670 | 55.381 |
Onder de overlopende passiva zijn geen bedragen begrepen met een resterende looptijd langer dan één jaar.
27. Financiële instrumenten
Algemeen
Staedion maakt in de normale bedrijfsuitoefening gebruik van uiteenlopende financiële instrumenten die Staedion blootstellen aan reële waarde-, rente-, kasstroom-, krediet- en liquiditeitsrisico’s. Om deze risico’s te beheersen heeft Staedion een beleid opgesteld, inclusief een stelsel van limieten en procedures om de risico’s van onvoorspelbare ongunstige ontwikkelingen op de financiële markten en daarmee de financiële prestaties van Staedion te beperken.
Staedion zet afgeleide financiële instrumenten in, waaronder interest rate swaps, om risico’s te beheersen. Afgeleide instrumenten worden niet ingezet voor handelsdoeleinden.
Kredietrisico
Staedion loopt kredietrisico over vorderingen opgenomen onder financiële vaste activa, handels- en overige vorderingen en liquide middelen. Het maximale kredietrisico dat Staedion loopt bedraagt € 21,2 miljoen, bestaande uit huurdebiteuren ad € 2,6 miljoen, overige vorderingen ad € 3,6 miljoen en liquide middelen ad € 15,1 miljoen.
Kredietmitigerende aspecten
- De vorderingen uit hoofde van de huurdebiteuren ad € 2,6 miljoen zijn gespreid over een groot aantal huurders. Op basis van betalingsgedrag uit het verleden zijn hier geen grote risico’s uit voortgevloeid.
- De liquide middelen zijn toevertrouwd aan drie banken die volgens Moody’s, Fitch en/of Standard & Poors een rating hebben van ten minste A.
De onder de overige vorderingen (zie toelichting 5.2 ‘Overige vorderingen’) opgenomen margin-call deposito is gestort bij een bank die volgens Moody’s, Fitch en/of Standard & Poors een rating heeft van ten minste A.
Renterisico en kasstroomrisico
Staedion loopt renterisico over de rentedragende vorderingen en schulden (zowel renteverandering tijdens het contract als renteverandering als gevolg van herfinanciering). Voor vorderingen en schulden met variabele renteafspraken loopt Staedion risico ten aanzien van de toekomstige kasstromen. Over de vastrentende vorderingen en schulden loopt Staedion risico's over de marktwaarde. Met betrekking tot bepaalde variabel rentende schulden heeft Staedion rentederivaten afgesloten, waarbij de variabele rente wordt omgezet naar een vaste rente.
Conform de in 2024 aangepaste financieringsstrategie is het rente- en looptijdenbeleid van Staedion erop gericht om jaarlijks over maximaal 20% van de leningenportefeuille renterisico, inclusief herfinanciering, te lopen. Bij een schuldrest van € 2.295 miljoen per eind 2025 komt dit neer op een maximaal renterisico over € 460 miljoen per jaar. Over een periode van vijf jaar bezien wil Staedion maximaal een renterisico lopen over 40% van de leningenportefeuille.
Het Waarborgfonds Sociale Woningbouw heeft als beleid dat het voor haar totale portefeuille (voor de gehele corporatiesector) jaarlijks over maximaal 15% van de restanthoofdsom van de leningen (inclusief derivaten)renterisico wil lopen, maar beoordeelt iedere corporatie apart.
Op basis van de leningenportefeuille ziet het renterisico er als volgt uit , waarbij rekening is gehouden met het dempend effect van de swapportefeuille op het renterisico van variabel rentende leningen:
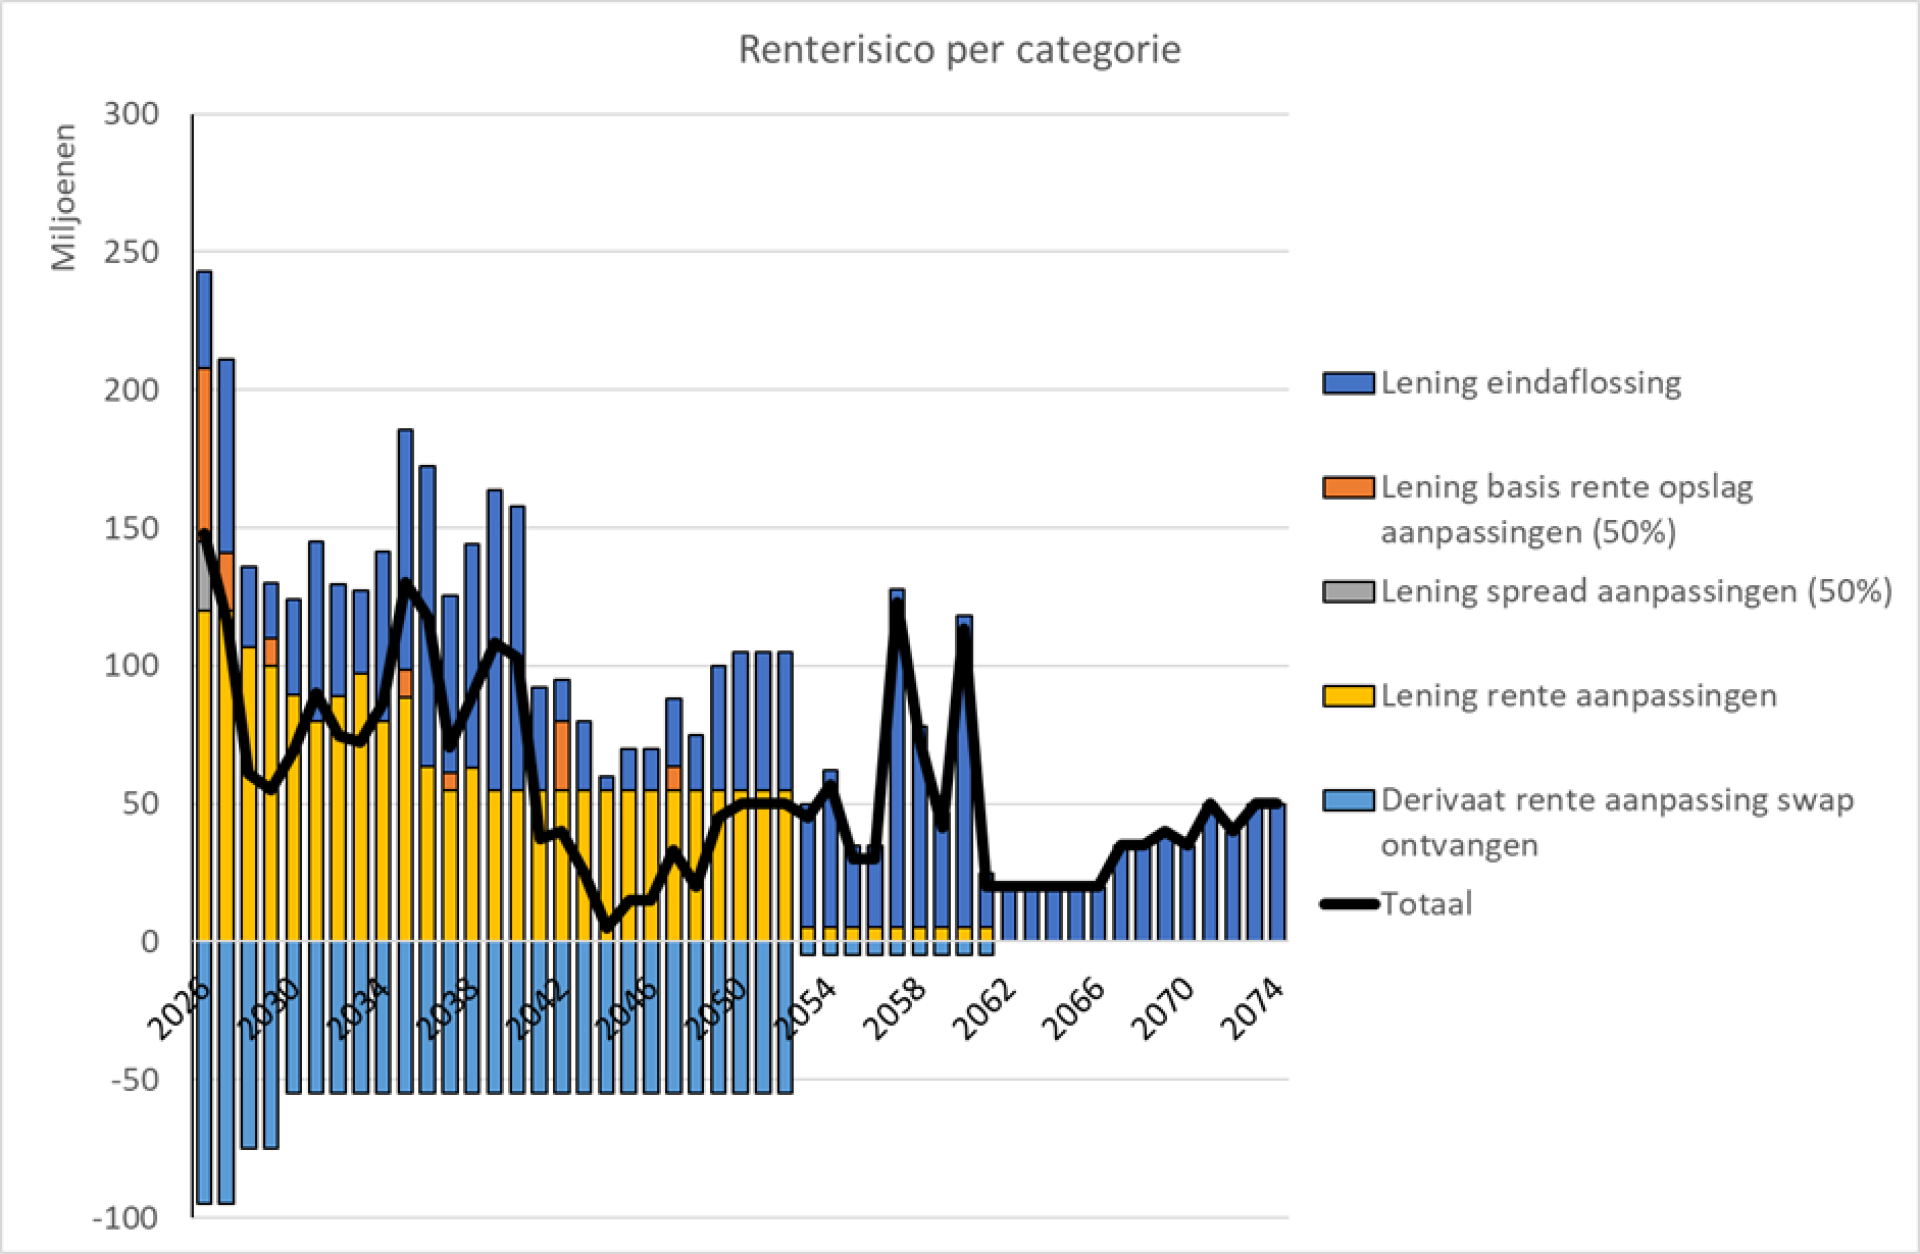
Uit de bovenstaande figuur blijkt dat het renterisico ieder jaar ruimschoots onder de norm van € 460 miljoen blijft. Ook blijft Staedion voor de perioden 2026-2030 en 2031-2035 binnen de vijfjaarsnorm. Staedion monitort bij iedere voorgenomen transactie het effect op het toekomstig renterisico om overschrijdingen te voorkomen.
Effectiviteit renteswaps
De wijzigingen in marktwaarde (o.b.v. discontinuïteit) van renteswaps, waarop kostprijshedge-accounting wordt toegepast en de in de winst- en verliesrekening verwerkte ineffectiviteit, is ultimo boekjaar als volgt:
| Wijziging in marktwaarde sinds eerste verwerking | |
|---|---|
| x € 1.000 | |
| Renteswaps in een hedgerelatie | -10.159 |
| Effectieve deel van de hedgerelatie | -10.159 |
| Ineffectieve deel van de hedgerelatie (totale ineffectiviteit) | - |
| In de winst- en verliesrekening 2025 verwerkte ineffectiviteit | - |
Financieringsbeleid
Het beleid van Staedion is om haar financieringen zoveel mogelijk aan te trekken met vastrentende leningen en daarbij te zorgen voor een evenwichtige spreiding van renterisico’s en herfinancieringsrisico’s in de tijd. In 2024 is de financieringsstrategie geactualiseerd.
Afgeleide instrumenten
Ultimo boekjaar staan de volgende afgeleide instrumenten uit:
| Tegenpartij | Hoofdsom (in € 1.000) | Startdatum | Einddatum | Rente betalen | Rente ontvangen | Hedgerelatie | Marktwaarde (in € 1.000) |
|---|---|---|---|---|---|---|---|
| ABN-AMRO | €25.000 | € -2.860 | |||||
| 1 | €20.000 | 01-07-2010 | 01-07-2027 | 4,832 | 3M Euribor | Ja | € -1.127 |
| 2 | €5.000 | 01-07-2011 | 01-07-2061 | 4,778 | 3M Euribor | Ja | € -1.733 |
| BNG | €70.000 | € -7.299 | |||||
| 3 | €20.000 | 04-05-2009 | 02-05-2029 | 4,289 | 3M Euribor | Ja | € -1.693 |
| 4 | €50.000 | 01-11-2011 | 01-11-2052 | 3,855 | 3M Euribor | Ja | € -5.606 |
| Totaal | €95.000 | € -10.159 |
Valutarisico
Staedion is alleen werkzaam in Nederland en loopt geen valutarisico’s.
Prijsrisico
Staedion heeft geen aandelen en loopt derhalve geen prijsrisico.
Liquiditeitsrisico
Staedion bewaakt de liquiditeitspositie door middel van opvolgende liquiditeitsprognoses, zodat tijdig kan worden bijgestuurd of financiering kan worden aangetrokken. Maandelijks wordt 12 maanden vooruit gekeken op maandbasis, en wekelijks 4 weken op dagbasis.
Staedion loopt liquiditeitsrisico's uit hoofde van voorwaarden verbonden aan een aantal bestaande renteswaps. Voor de swaps bij ABN AMRO Bank N.V. is een Credit Support Annex (CSA) gesloten. Dit betekent dat er sprake is van een onderpandverplichting (een zogenaamde margin call-verplichting) op het moment dat de marktwaarde negatief is. De onderpandverplichting bedraagt ultimo 2025 € 3,16 miljoen. Deze onderpandverplichting is bij ABN AMRO Bank N.V. gestort en is nagenoeg gelijk aan de marktwaarde.
De maximaal te storten onderpandverplichting bedraagt conform de overeenkomst € 59,25 miljoen. Als de negatieve marktwaarde van de gerelateerde financiële instrumenten groter is dan dit bedrag hoeft door de afgesloten Cap geen extra onderpand te worden bijgestort. Doordat nog maar 2 swaps bij ABN AMRO Bank NV uitstaan is de kans dat de marktwaarde groter is dan deze € 59,25 miljoen uiterst klein. Staedion houdt, naast de € 3,16 miljoen op de geblokkeerde rekening, nog € 8 miljoen aan op diverse bankrekeningen, die niet voor de reguliere bedrijfsvoering worden gebruikt. Met dit bedrag kan een rentedaling van bijna 3% worden opgevangen, waardoor Staedion ruimschoots voldoet aan de eis dat voldoende middelen beschikbaar moeten zijn om een verdere rentedaling met 2% te kunnen opvangen.
Ultimo 2025 bedraagt de basispuntgevoeligheid van het CSA-deel (ABN AMRO) van de derivatenportefeuille € 0,016 miljoen. De basispuntgevoeligheid van het niet-CSA-deel van de derivatenportefeuille bedraagt € 0,104 miljoen. Hiermee bedraagt de totale basispuntgevoeligheid van de derivatenportefeuille € 0,12 miljoen.
Daarnaast is sprake van een zeker liquiditeitsrisico bij basisrenteleningen. Indien op het moment van herziening van de kredietopslag de bank en Staedion geen overeenstemming bereiken over de opslag, wordt de kredietovereenkomst beëindigd en dient de lening te worden terugbetaald. Op de herzieningsdatum dient Staedion het verschil tussen de basisrente en de actuele kapitaalmarktrente over de resterende looptijd af te rekenen. Bij eerdere opslagherzieningen hebben de betreffende banken redelijke opslagen geoffreerd en was er geen noodzaak om de leningovereenkomsten te beëindigen.
Concentratie liquiditeitenrisico
Staedion zorgt voor diversificatie van de liquiditeitsbronnen en het behoud van toegang bij meerdere banken en andere financiële instellingen waar liquiditeiten kunnen worden verkregen en besteedt aandacht aan de gevolgen van het wegvallen van deze financieringsbronnen.
De partijen waarbij de leningen zijn afgesloten bestaan uit de volgende instellingen:
| 2025 | 2024 | |
|---|---|---|
| N.V. Bank Nederlandse Gemeenten | 1.226.875 | 1.209.432 |
| Nederlandse Waterschapsbank N.V. | 846.803 | 832.863 |
| Overige kredietinstellingen | 101.500 | 89.000 |
| Financiële instellingen (niet zijnde banken) | 120.000 | 120.000 |
| Stand per 31 december | 2.295.178 | 2.251.295 |
| Markwaardecorrectie van de vastrentende leningen | 31.229 | 32.153 |
| Disagio overgenomen bestaande leningen | 79.818 | 84.104 |
| Totaal | 2.406.225 | 2.367.552 |
Uit bovenstaande opstelling blijkt dat het tegenpartij-risico is geconcentreerd bij BNG en NWB. Dit is echter geen verhoogd risico, want de leningen zijn voor het grootste deel rentevast en de WSW-contracten voorzien niet in opeisbaarheid bij faillissement of surséance van de geldgever. Voor nieuwe leningen onder WSW-garantie zijn behalve BNG en NWB voldoende andere partijen actief op de markt van WSW-geborgde leningen. Zo zijn de in 2025 aangetrokken leningen verdeeld over BNG, NWB en ING. De leningen bij financiële instellingen (niet zijnde banken) zijn afgesloten bij vermogensbeheerders en verzekeringsmaatschappijen als Achmea, NN en Aegon.
De marktwaardecorrectie van de vastrentende leningen heeft betrekking op de herstructurering van de (derivaten)portefeuille in het verleden. Het disagio overgenomen bestaande leningen heeft betrekking op de leningen die zijn overgenomen van Vestia (2020) en Omnia Wonen (2023) bij taakoverdracht in respectievelijk Pijnacker-Nootdorp en Den Haag. Deze kosten worden afgeschreven over de (resterende) looptijd van de contracten.
Mitigerende maatregelen
Staedion ziet erop toe dat er voldoende opvraagbare tegoeden zijn om de verwachte operationele kosten te dekken, inclusief het voldoen aan de financiële verplichtingen. Hierin is geen rekening gehouden met het eventuele effect van extreme omstandigheden die redelijkerwijs niet kunnen worden voorspeld, zoals natuurrampen.
Daarnaast beschikt Staedion over een niet door zakelijke zekerheid gedekt rekening-courantkrediet van € 25 miljoen plus een door zekerheden gedekte commited faciliteit van € 75 miljoen.
Tot slot heeft Staedion bij WSW voldoende borgingsvolume voor de financiering van de begrote borgbare investeringen.
Reële waarde
De reële waarde van de in de balans verantwoorde financiële instrumenten zoals vorderingen, liquide middelen, verplichting uit hoofde van onroerende zaken verkocht onder voorwaarden, overige langlopende schulden en kortlopende schulden, benadert de boekwaarde ervan.
De reële waarde van de schulden aan kredietinstellingen bedraagt ultimo 2025 € 2.125 miljoen (2024: € 2.353 miljoen) en is daarbij gebaseerd op de kasstromen van de leningenportefeuille (inclusief interestderivaten), gebaseerd op actuele marktrente (gebaseerd op de 6-maands IRS plus actuele kredietopslagen). De marktwaarde van de leningenportefeuille (inclusief interestderivaten) op basis van discontinuïteit (bij vervroegde afkoop) bedraagt € 2.273 miljoen (2024: € 2.627 miljoen). De daling van deze waardes wordt veroorzaakt door de hogere kapitaalmarktrentes. WSW berekende voor de bepaling van de onderpandratio (marktwaarde geborgde leningen/marktwaarde ingebracht vastgoed) zelf ook modelmatig de marktwaarde van de door haar geborgde leningportefeuille, en kwam eind 2025 uit op € 2.231 miljoen.
De totale netto schuldrest bedraagt ultimo 2025 € 2.295 miljoen (2024 € 2.251 miljoen).
Het reële waarde renterisico is het risico dat de reële waarde van de leningen met een vaste rente verandert als gevolg van ontwikkelingen in de marktrente. De rentegevoeligheid wordt gemeten door middel van de duration (gewogen gemiddelde van de contante waarde van de kasstromen). Op balansdatum is de duration van de opgenomen leningen exclusief afgeleide rente-instrumenten 14,21 jaar (2024: 16,99 jaar) en inclusief afgeleide instrumenten 14,66 jaar (2024: 17,49 jaar). Deze verkorting is niet alleen het gevolg van het voortschrijden van de tijd (restant looptijd bestaande leningen 1 jaar minder) en het aantrekken van leningen met een wat kortere looptijd (9 tot 15 jaar), maar ook van de in 2025 gestegen lange rente (dit leidt rekenkundig tot een lagere duration).
Rentederivaten
Staedion heeft haar renterisico’s op roll-overleningen afgedekt door het afsluiten van een aantal rente-instrumenten. Momenteel resteren nog 4 payer renteswaps. De resterende looptijd varieert tussen 2 en 36 jaar (jaar 2027-2061).
Ultimo 2025 heeft Staedion voor € 95 miljoen aan renteswaps met een totale reële waarde van € -/- 10,2 miljoen. Alle derivaten betreffen plain vanilla interest rate swaps waarbij Staedion een vaste rente betaalt van 3,855% tot 5,159% en een variabele rente, gebaseerd op 3 maands Euribor, ontvangt.
28. Niet in de balans opgenomen activa en verplichtingen
Fiscale eenheid
Staedion vormt tezamen met Staedion Vastgoed Holding B.V. een fiscale eenheid voor de heffing van vennootschapsbelasting en omzetbelasting. Elk der ondernemingen is volgens de standaardvoorwaarden aansprakelijk voor te betalen belasting van alle bij de fiscale eenheid betrokken ondernemingen.
De volgende methodiek wordt gehanteerd wat betreft doorbelasting/toerekening van vennootschapsbelasting binnen de fiscale eenheid: omdat Staedion de gehele belastinglast draagt, worden alle (latente) belastingen opgenomen op het niveau van Stichting Staedion.
Bijdrageheffing kosten Autoriteit woningcorporaties
In artikel 61c van de Woningwet is bepaald dat toegelaten instellingen moeten betalen voor de kosten van de Autoriteit woningcorporaties. Hiertoe moet de Autoriteit woningcorporaties jaarlijks uiterlijk op 1 oktober bij de toegelaten instellingen een bijdrageheffing innen. Artikel 121 van BTIV bevat de wettelijke grondslag voor de berekeningswijze en de procedure.
De bijdrageheffing is een jaarlijks terugkerende heffing. De begroting van de Aw voor de jaren 2026 en latere jaren is door de minister nog niet vastgesteld. De Aw heeft aangegeven dat de jaarlijkse kosten van de Autoriteit woningcorporaties circa € 16 miljoen zullen bedragen. Voor de toegelaten instellingen betekent dit een tarief van circa € 3,33 per woongelegenheid en circa € 0,013 per € 1.000 WOZ-waarde van de woongelegenheden in eigendom van de corporatie en haar dochtermaatschappijen. Als de dVi-gegevens (2025) verwerkt zijn, volgt in september 2026 het definitieve bedrag van de heffingsbijdrage.
Heffing voor saneringssteun
De Autoriteit woningcorporaties heeft in 2025 aan de corporatiesector geen heffing voor saneringssteun opgelegd (2024: nihil). Tevens is aangegeven dat corporaties geen rekening dienen te houden met een heffing voor saneringssteun in de jaren 2026 tot en met 2030. Afhankelijk van nieuwe ontwikkelingen of nieuwe inzichten zouden deze verwachtingen op enig moment anders kunnen worden, waardoor het mogelijk is dat corporaties in de toekomst wel wordt gevraagd hiervoor weer een bedrag in te rekenen. Dit wordt nu echter niet verwacht.
Leaseverplichting
Er zijn langlopende onvoorwaardelijke verplichtingen aangegaan ter zake van operationele leasing. De operationele leasing wordt lineair over de leaseperiode in de winst- en verliesrekening verwerkt. De verplichtingen die hieruit voortvloeien van de op 31 december 2025 in gebruik zijnde voertuigen bedragen voor 2025 € 2,1 miljoen (2024: € 2,1 miljoen).
De resterende looptijd kan als volgt worden gespecificeerd:
| Leasing | 2025 |
|---|---|
| Niet langer dan 1 jaar | 0,6 |
| Tussen 1 en 5 jaar | 1,5 |
| Langer dan 5 jaar | - |
| Totaal | 2,1 |
Het bedrag van leasebetalingen dat is verwerkt als last in 2025 bedraagt € 0,8 miljoen (2024: € 0,7 miljoen).
Contracten licenties
Er zijn contracten inzake licenties ICT en bedrijfsmiddelen afgesloten tot een verplichting van circa € 5,6 miljoen (2024 : € 4,4 miljoen). De meeste licenties kennen een looptijd van < één jaar en/of zijn maandelijks en jaarlijks opzegbaar.
| Licenties | 2025 |
|---|---|
| Niet langer dan 1 jaar | 4,1 |
| Tussen 1 en 5 jaar | 1,5 |
| Langer dan 5 jaar | - |
| Totaal | 5,6 |
Erfpacht
Ten aanzien van onroerende zaken zijn er erfpachtverplichtingen aangegaan voor een bedrag van
€ 0,0 miljoen per jaar (2024: € 0,0 miljoen). De contracten met einddatum hebben een verplichting op 31 december 2025 van € 0,6 miljoen.
| Erfpachtverplichtingen | 2025 |
|---|---|
| Niet langer dan 1 jaar | - |
| Tussen 1 en 5 jaar | - |
| Langer dan 5 jaar | 0,6 |
| Totaal | 0,6 |
Garanties
De door Staedion ten behoeve van derden afgegeven garanties bedragen per 31 december 2025 circa € 1,1 miljoen (2024: € 1,1 miljoen).
Wet ketenaansprakelijkheid
Staedion is onderworpen aan de Wet ketenaansprakelijkheid. Het bedrag waarvoor Staedion kan worden aangesproken is geschat op nihil (2024: nihil).
Investeringsverplichtingen
Er zijn niet in de balans opgenomen verplichtingen voor nieuwbouw, renovatie en aankoop van woningen tot een bedrag van € 111,3 miljoen (2024: € 212,0 miljoen). Grote nieuwbouwprojecten die hieronder vallen zijn: The Blox (€ 47,2 miljoen), Schaloenstraat (€ 25,2 miljoen), de Bosbeek (€ 10,2 miljoen) en Hart van Nootdorp (€ 5,8 miljoen). Grote renovatieprojecten die hieronder vallen zijn: van Maerlantlaan (€ 13,5 miljoen) en Denenburg (€ 2,8 miljoen).
Onderhoudsprojecten
Met betrekking tot deze projecten zijn er reeds verplichtingen aangegaan voor € 4,9 miljoen (2024: € 2,1 miljoen).
Aansprakelijkheidsverplichting
Staedion draagt hoofdelijke aansprakelijkheid voor samenwerkingsverbanden zonder specifieke rechtspersoonlijkheid, in de vorm van beherend vennoot in commanditaire vennootschappen. Daarnaast is Staedion commanditair vennoot in commanditaire vennootschappen, waarbij de aansprakelijkheid is beperkt tot het bedrag in de vennootschapsovereenkomst.
Claims
Tegen Staedion zijn claims ingediend die door haar worden betwist. Hoewel de afloop van deze geschillen niet met zekerheid kan worden voorspeld, wordt mede op grond van ingewonnen juridisch advies aangenomen dat deze geen materiële invloed van betekenis zullen hebben op de financiële positie.
Obligo Waarborgfonds Sociale Woningbouw (WSW)
Sinds 2021 is de obligoverplichting gewijzigd, als gevolg van de invoering van WSW’s vernieuwde Strategisch Programma. Het vernieuwde Strategisch Programma kent een jaarlijks gemaximeerde obligoheffing en een obligolening. De obligoverplichting is onder te verdelen in een ‘jaarlijks obligo’ (= obligoheffing) en een ‘gecommitteerd obligo’ (= obligolening).
De jaarlijkse obligoheffing is nodig om de eerste verliezen op te vangen en wordt alleen geïnd als het noodzakelijk is om het risicovermogen aan te vullen. Hierdoor kan het stelsel zich herstellen. De obligolening is een geborgde faciliteit die gebruikt kan worden bij grote verliezen. De obligolening is nodig om er zeker van te kunnen zijn dat er direct geld beschikbaar is bij grote aanspraken, indien de obligoheffing niet voldoende is.
Jaarlijks obligo
Het jaarlijks obligo geldt als een heffing die jaarlijks kan worden geïnd. Door middel van heffing van jaarlijks obligo blijft het risicovermogen van WSW op peil. Dit is met name noodzakelijk voor het voldoen van reguliere rente- en aflossingsverplichtingen (‘dienst der lening’) die WSW moet voldoen wanneer WSW wordt aangesproken op verstrekte borgstellingen. Het jaarlijks obligo is maximaal 0,34% van het geborgd volume aan leningen ultimo het afgelopen kalenderjaar. Voor Staedion betreft dit voor 2025 maximaal € 7,3 miljoen. Op basis van de prognose van het risicovermogen stelt WSW jaarlijks vast of en in welke mate inning van jaarlijks obligo benodigd is. In 2025 bedroeg het daadwerkelijk geheven obligo € 0,6 miljoen.
Gecommitteerd obligo
De obligolening is een onderdeel van het borgstelsel van WSW. De methodiek van de obligolening voorkomt dat WSW grote liquide buffers moet aanhouden om aan kapitaalvereisten te kunnen voldoen.
De obligolening is een lening met een variabele hoofdsom waarop in beginsel niet getrokken wordt. Zolang er niet getrokken wordt op de obligolening, betalen corporaties over het niet opgenomen deel een bereidstellingsvergoeding aan de bank. De niet opgenomen obligolening telt niet mee in de Loan To Value, maar is wel onderdeel van de onderpandratio. De obligolening wordt aanvullend aangetrokken bovenop de geborgde leningen. Dit valt niet binnen het actuele borgingsplafond en zal afzonderlijk worden geregistreerd.
Bij een wijziging in de omvang van de door WSW geborgde leningenportefeuille wijzigt tevens de hoogte van de hoofdsom van de obligolening op basis van de overeenkomst. De overeenkomst van de obligolening zelf wijzigt niet; het bedrag hoeft alleen in een bijlage bij de overeenkomst van de obligolening jaarlijks te worden aangepast. Staedion heeft per ultimo 2025 een obligolening afgesloten bij NWB voor € 56,19 miljoen (2024: € 51,45 miljoen). Ultimo 2025 is er niets getrokken op de obligolening.
7.6 Toelichting op de winst- en verliesrekening over 2025
(In duizenden euro's)
| 29. Huuropbrengsten | 2025 | 2024 |
|---|---|---|
| Netto huur | 309.500 | 291.835 |
| Af: Huurderving wegens leegstand | 6.557 | 5.252 |
| Totaal | 302.943 | 286.583 |
Per 1 juli 2025 verhoogde Staedion de huren van sociale huurwoningen met 4,6%. Voor middenhuurwoningen was dit eveneens 4,6%. Staedion heeft ervoor gekozen om voor dit segment het verhogingspercentage van de sociaal voorraad ook toe te passen voor het middenhuursegment. Reden om niet het toegestane maximale percentage door te voeren is het betaalbaar houden van dit segment en doorstroming te bevorderen. Voor vrijesectorhuurwoningen volgde Staedion het maximale percentage zoals vastgesteld voor de landelijke overheid van 4,1%.
Het maximale huursomstijgingspercentage voor woningcorporaties is in 2025 4,5%. De maximale huursomstijging geldt alleen voor zelfstandige woningen. De gerealiseerde totale huurstijging van de sociale zelfstandige woningen van Staedion over 2025, inclusief huurharmonisatie is 4,4%.
Netto huur per gemeente
De geografische onderverdeling van de netto huuropbrengsten kan als volgt worden weergegeven:
| 2025 | 2024 | |
|---|---|---|
| Den Haag | 286.293 | 271.633 |
| Leidschendam-Voorburg | 521 | 502 |
| Pijnacker-Nootdorp | 15.204 | 13.670 |
| Westland | 925 | 778 |
| Totaal | 302.943 | 286.583 |
Netto huur per bezit
De onderverdeling van de netto huuropbrengsten per type bezit kan als volgt worden weergegeven:
| 2025 | 2024 | |
|---|---|---|
| Zelfstandige wooneenheden | 284.123 | 268.397 |
| Onzelfstandige wooneenheden | 4.992 | 5.282 |
| Bedrijfsruimtes | 10.102 | 9.503 |
| Parkeergelegenheid | 3.075 | 2.772 |
| Overige eenheden | 651 | 629 |
| Totaal | 302.943 | 286.583 |
| 30. Opbrengsten servicecontracten | 2025 | 2024 |
|---|---|---|
| Opbrengsten servicecontracten | 19.343 | 13.708 |
| Totaal | 19.343 | 13.708 |
| 31. Lasten servicecontracten | 2025 | 2024 |
|---|---|---|
| Lasten servicecontracten | 20.120 | 14.544 |
| Toegerekende organisatiekosten | 793 | 662 |
| Totaal | 20.913 | 15.206 |
De toename in de opbrengsten- en lasten servicecontracten wordt veroorzaakt doordat in 2024 de opbrengsten en lasten te laag gepresenteerd werden door een systeemboeking, welke geen impact heeft op de betalingen gedaan door huurders. Per saldo heeft deze systeemboeking ook geen effect op het resultaat gezien de opbrengsten en lasten beiden € 3,6 miljoen te laag zijn gepresenteerd. Derhalve is geen correctie in de vergelijkende cijfers gedaan. Rekening houdend met deze correctie over 2024, stijgen de opbrengsten en lasten servicecontracten beiden met € 2,1 miljoen. Dit wordt veroorzaakt doordat niet langer wordt afgerekend via de tarieven van de warmtewet maar op basis van werkelijk verbruik en in algemene zin door de stijging van de tarieven.
| 32. Lasten verhuur- en beheeractiviteiten | 2025 | 2024 |
|---|---|---|
| Mutatie voorziening dubieuze debiteuren | 568 | 378 |
| Overige lasten verhuur en beheeractiviteiten | 4.891 | 5.019 |
| Toegerekende organisatiekosten | 17.461 | 16.477 |
| Totaal | 22.920 | 21.874 |
| 33. Lasten onderhoudsactiviteiten | 2025 | 2024 |
|---|---|---|
| Planmatig onderhoud | 40.698 | 43.147 |
| Mutatieonderhoud | 15.132 | 17.199 |
| Reparatie-/klachtenonderhoud | 27.700 | 25.211 |
| Toegerekende organisatiekosten | 21.118 | 19.649 |
| Totaal | 104.648 | 105.206 |
De onderhoudslasten zijn ten opzichte van 2024 afgenomen met € 0,6 miljoen. Dit wordt veroorzaakt door een afname in het planmatig onderhoud (€ 2,4 miljoen) als gevolg van minder uitgevoerde werkzaamheden door met name vertraging in opdrachtverstrekkingen. Anderzijds nemen de kosten toe met € 0,4 miljoen, na herrubricering van de kosten tussen mutatieonderhoud/reparatie- klachtenonderhoud, door stijgende bouwkosten. Als laatste is een stijging zichtbaar in de toegerekende organisatiekosten (€ 1,5 miljoen), voor een toelichting hierop verwijzen we naar '41. Overige organisatiekosten.'
| 34. Overige directe operationele lasten exploitatie bezit | 2025 | 2024 |
|---|---|---|
| Erfpacht | 229 | 653 |
| Zakelijke lasten | 15.594 | 14.366 |
| Heffing huurcommissie | 247 | 128 |
| Verzekeringen | 1.844 | 768 |
| Totaal | 17.914 | 15.915 |
Toegerekende organisatiekosten
De toegerekende organisatiekosten zijn gebaseerd op een interne schatting van de urenbesteding naar activiteiten waarbij in hoofdlijnen onderscheid wordt gemaakt naar verhuur en beheer, onderhoud, verkoop, servicecontracten, leefbaarheid, overige activiteiten en overige organisatiekosten. De organisatiekosten die worden doorberekend hebben onder andere betrekking op lonen en salarissen en overige bedrijfskosten.
| Lonen en salarissen | 2025 | 2024 |
|---|---|---|
| Salarissen | 32.397 | 29.518 |
| Sociale lasten | 5.185 | 4.866 |
| Pensioenlasten | 4.073 | 3.551 |
| Overige personeelskosten | 6.244 | 7.819 |
| Totaal | 47.899 | 45.754 |
De totale lonen en salarissen zijn toegenomen ten opzichte van 2024. Dit wordt enerzijds veroorzaakt door een 4% stijging in het aantal FTE. Anderzijds wordt dit veroorzaakt door salarisverhogingen van 3,85% en een verhoging van de eindejaarsuitkering van 1% beiden volgend uit de CAO. Daarnaast nemen de overige personeelskosten af ten opzichte van 2024, doordat minder gebruik is gemaakt van ingehuurd personeel dan in 2024.
Personeelsbestand
Gedurende het boekjaar 2025 bedroeg het gemiddeld aantal fte 457 (exclusief ingehuurd personeel) (in 2024: 440).
De personeelsomvang (gemiddeld aantal fte’s) is als volgt onder te verdelen naar de verschillende functionele gebieden:
| Personeelsbestand | 2025 | 2024 |
|---|---|---|
| Gemiddeld aantal FTE's | ||
| Wonen/verhuur | 169 | 161 |
| Onderhoud | 134 | 133 |
| Projectontwikkeling | 16 | 14 |
| Staf en financiën | 69 | 66 |
| Overige | 69 | 66 |
| Totaal | 457 | 440 |
Alle personen zijn werkzaam in Nederland.
Pensioenlasten
De gehanteerde pensioenregeling van Stichting Staedion is ondergebracht bij het bedrijfstakpensioenfonds Stichting Pensioenfonds voor de Woningcorporaties (SPW). De belangrijkste kenmerken van deze pensioenregeling zijn:
- Er is sprake van een middelloonregeling.
- Er is sprake van een ouderdoms- en nabestaandenpensioen.
- De pensioen(richt)leeftijd is 68 jaar.
- De regeling kent een partner- en wezenpensioen, waarbij het partner- en wezenpensioen is verzekerd door middel van een opbouwregeling (uitkeringsovereenkomst). Voor het ouderdomspensioen, partnerpensioen en wezenpensioen stelt het bestuur van het pensioenfonds jaarlijks een premie vast. Deze is momenteel vastgesteld op 27% van de pensioengrondslag gecorrigeerd met de deeltijdfactor.
- Als de middelen van het pensioenfonds het toelaten, zal het bestuur van het pensioenfonds de ingegane pensioenen en de premievrije aanspraken van gewezen deelnemers aanpassen overeenkomstig de afgeleide consumentenprijsindex voor alle huishoudens. Voor actieve deelnemers geldt dat het bestuur streeft naar verhoging met de loonontwikkeling van de branche Woningcorporaties. De toeslagverlening is voorwaardelijk. Er is geen recht op toeslagverlening en het is voor de langere termijn niet zeker of en in hoeverre toeslagverlening zal plaatsvinden. Het bestuur van het pensioenfonds beslist evenwel in hoeverre pensioenuitkeringen en pensioenaanspraken worden aangepast.
De belangrijkste kenmerken van de uitvoeringsovereenkomst zijn:
- Deelneming in het bedrijfstakpensioenfonds is verplicht gesteld voor de werknemers en bestuurders van de toegelaten instelling.
- De toegelaten instelling is uitsluitend verplicht tot betaling van de vastgestelde premies. In geen geval bestaat een verplichting tot bijstorting.
- Er is geen sprake van recht op teruggave/premiekorting.
De (maand)dekkingsgraad van SPW bedraagt ultimo 2025 143,1% (ultimo 2024: 128,8%). De beleidsdekkingsgraad bedraagt ultimo 2025 134,9% (ultimo 2024 130,3%). Met deze beleidsdekkingsgraad voldoet het pensioenfonds aan de minimaal vereiste dekkingsgraad van 104,2% die is voorgeschreven door De Nederlandse Bank (DNB). Er is daarom geen sprake van een dekkingstekort. De dekkingsgraad is ook hoger dan de vereiste dekkingsgraad van 126,1%. Er is daarom ook geen sprake van een reservetekort.
| 35. Netto gerealiseerd resultaat verkoop vastgoedportefeuille | 2025 | 2024 |
|---|---|---|
| Verkoopopbrengst vastgoedportefeuille | 3.708 | 3.190 |
| Boekwaarde verkochte vastgoedportefeuille | -3.016 | -1.971 |
| Netto verkoopopbrengst | 692 | 1.219 |
| Toegerekende organisatiekosten | -583 | -880 |
| Totaal | 109 | 339 |
| 36. Overige waardeveranderingen vastgoedportefeuille | 2025 | 2024 |
|---|---|---|
| Waardeveranderingen grond- en ontwikkelposities | 120 | 80 |
| Waardeveranderingen vastgoed in ontwikkeling bestemd voor eigen exploitatie | -24.126 | -17.843 |
| Waardeveranderingen verkocht onder voorwaarden | 18 | 61 |
| Totaal | -23.988 | -17.702 |
De waardeverandering grond- en ontwikkelposities betreft de waardemutaties als gevolg van (her)taxatie van de grond- en ontwikkelposities. Zie ook de toelichting 6 ‘ Overige voorraden’. De waardeverandering vastgoed in ontwikkeling bestemd voor eigen exploitatie heeft betrekking op het doteren van de cumulatieve waardeverandering en de voorziening voor onrendabele investeringen voor nieuwbouw- en verbeterprojecten.
| 37. Niet-gerealiseerde waardeveranderingen vastgoedportefeuille | 2025 | 2024 |
|---|---|---|
| DAEB vastgoed in exploitatie | 403.962 | 402.184 |
| Niet-DAEB vastgoed in exploitatie | 57.240 | 73.814 |
| Totaal | 461.202 | 475.998 |
De niet-gerealiseerde waardeveranderingen vastgoedportefeuille betreft de jaarlijkse mutatie van de actuele waarde van de vastgoedobjecten in exploitatie (exclusief het effect van onrendabele investeringen), die gewaardeerd zijn op basis van marktwaarde in verhuurde staat. Voor een nadere toelichting op de niet-gerealiseerde waardeveranderingen wordt verwezen naar toelichting 2 ‘DAEB en niet-DAEB vastgoed in exploitatie’.
| 38. Niet-gerealiseerde waardeveranderingen vastgoedportefeuille verkocht onder voorwaarden | 2025 | 2024 |
|---|---|---|
| Waardeveranderingen onroerende zaken verkocht onder voorwaarden | 90 | 552 |
| Waardeveranderingen verplichting uithoofde onroerende zaken verkocht onder voorwaarden | -63 | -387 |
| Totaal | 27 | 165 |
| 39. Opbrengsten overige activiteiten | 2025 | 2024 |
|---|---|---|
| Vergoedingen administratie | 178 | 107 |
| Overige | 1.239 | 1.171 |
| Totaal | 1.417 | 1.278 |
| 40. Kosten overige activiteiten | 2025 | 2024 |
|---|---|---|
| Kosten overige activiteiten | 4.457 | 3.654 |
| Toegerekende organisatiekosten | 492 | 727 |
| Totaal | 4.949 | 4.381 |
| 41. Overige organisatiekosten | 2025 | 2024 |
|---|---|---|
| Totale organisatiekosten | 55.651 | 51.764 |
| Af: toegerekende organisatiekosten Servicecontracten | 793 | 662 |
| Af: toegerekende organisatiekosten Verhuur en beheer | 17.461 | 16.477 |
| Af: toegerekende organisatiekosten Onderhoud | 21.118 | 19.649 |
| Af: toegerekende organisatiekosten Overige activiteiten | 492 | 727 |
| Af: toegerekende organisatiekosten Verkoop vastgoedportefeuille | 583 | 880 |
| Af: toegerekende organisatiekosten Leefbaarheid | 11.158 | 10.315 |
| Toegerekende organisatiekosten Overige | 4.046 | 3.054 |
| Bijdrageheffing Aw | 236 | 208 |
| Obligoheffing WSW | 581 | 587 |
| Kosten overige organisatiekosten | 93 | 99 |
| Totaal | 4.956 | 3.948 |
De toegerekende organisatiekosten zijn gebaseerd op een interne schatting van de urenbesteding naar activiteiten waarbij in hoofdlijnen onderscheid wordt gemaakt naar verhuur en beheer, onderhoud, verkoop, servicecontracten, leefbaarheid, overige activiteiten en overige organisatiekosten. De organisatiekosten die worden doorberekend hebben onder andere betrekking op lonen en salarissen en overige bedrijfskosten. De totale organisatiekosten zijn ten opzichte van vorig jaar toegenomen. Dit wordt voornamelijk veroorzaakt door een toename van de organisatiekosten als gevolg van hogere loonkosten.
| Afschrijvingen op materiële vaste activa | 2025 | 2024 |
|---|---|---|
| Onroerende en roerende zaken ten dienste van exploitatie | 2.534 | 2.861 |
| Totaal | 2.534 | 2.861 |
Deze kosten zijn verwerkt in de toegerekende organisatiekosten.
| 42. Leefbaarheid | 2025 | 2024 |
|---|---|---|
| Vastgoed gerelateerde leefbaarheid | 1.104 | 1.196 |
| Mens gerelateerde leefbaarheid | 2.441 | 2.318 |
| Toegerekende organisatiekosten | 11.158 | 10.315 |
| Totaal | 14.703 | 13.829 |
| 43. Andere rentebaten en soortgelijke opbrengsten | 2025 | 2024 |
|---|---|---|
| Marktwaardecorrectie van de vastrentende leningen | 924 | 924 |
| Afschrijving disagio overgenomen bestaande leningen | 4.286 | 4.303 |
| Overige rentebaten | 1.110 | 1.968 |
| Totaal | 6.320 | 7.195 |
| 44. Rentelasten en soortgelijke kosten | 2025 | 2024 |
|---|---|---|
| Rente kredietinstellingen en payerswaps | 65.924 | 61.726 |
| Nog toe te rekenen hedgeresultaat renteswaps | 1.079 | 1.079 |
| Overige rentelasten | 719 | 656 |
| Totaal | 67.722 | 63.461 |
De rentelasten en soortgelijke kosten zijn met € 4,3 miljoen toegenomen ten opzichte van 2024. Dit wordt nagenoeg volledig veroorzaakt door een toename van de leningenportefeuille.
45. Belastingen
Staedion vormt samen met Staedion Vastgoed Holding B.V. een fiscale eenheid voor de vennootschapsbelasting. De vennootschapsbelasting is opgenomen op het niveau van Stichting Staedion, rekening houdend met voor haar geldende fiscale faciliteiten.
De belastingen kunnen als volgt worden gespecificeerd:
| 2025 | 2024 | |
|---|---|---|
| Mutatie latente belastingen | ||
| Mutatie door tariefsaanpassing VPB | - | - |
| Mutatie door oprenting | 14 | 33 |
| Dotatie of vrijval van: | ||
| - Afschrijvingspotentieel onroerend goed in exploitatie | -719 | -779 |
| - Onroerende zaken verkocht onder voorwaarden | -46 | -261 |
| - Overige voorzieningen | 120 | 41 |
| - Doorschuiving niet-aftrekbare rente ATAD | 7.156 | |
| - Compensabele verliezen | - | - |
| - Leningen- en derivatenportefeuille | -1.745 | 359 |
| - Fiscale onderhoudsvoorziening | 3.619 | - |
| 8.399 | -607 | |
| Acute belastingen | ||
| Vennootschapsbelasting voorgaande jaren | -3.525 | -1.694 |
| Vennootschapsbelasting huidig boekjaar | -20.438 | -21.129 |
| Totaal | -15.564 | -23.430 |
De berekening van de vennootschapsbelasting huidig boekjaar is als volgt:
| 2025 | ||
|---|---|---|
| Resultaat vóór belastingen binnen de fiscale eenheid | 511.057 | |
| Bij: | ||
| Fiscaal niet-aftrekbare rentelasten | 32.341 | |
| Fiscaal hogere AK- en rentetoerekening aan projecten | 3.204 | |
| Fiscaal per saldo afschrijving op (dis)agio leningen O/G | 1.417 | |
| Fiscale correctie commerciële afschrijvingen | 680 | |
| Fiscale correctie deel netto verkoopresultaat vastgoedportefeuille | 466 | |
| Fiscale correctie overige voorzieningen | 491 | |
| Fiscaal lager resultaat deelnemingen | 16 | |
| Fiscaal beperkt aftrekbare gemengde kosten | 120 | |
| 38.735 | ||
| Af: | ||
| Fiscale correctie niet-gerealiseerde waardeverandering vastgoedportefeuille | -438.857 | |
| Fiscaal hogere onderhoudskosten | -22.560 | |
| Fiscale afwaardering voorafgaand aan sloop | -2.495 | |
| Fiscale afschrijvingen onroerend goed in exploitatie | -4.705 | |
| Fiscaal geen waardering VOV-woningen | -79 | |
| Dotatie fiscale herinvesteringsreserve | -1.162 | |
| Fiscale investeringsfaciliteiten | -663 | |
| -470.521 | ||
| Belastbare winst over 2025 | 79.271 | |
| Af: te verrekenen verliezen | - | |
| Belastbaar bedrag 2025 | 79.271 | |
| Verschuldigde vennootschapsbelasting 2025 | ||
| 19,0% over € 200.000 | 38 | |
| 25,8% over het meerdere van € 200.000 | 20.400 | |
| 20.438 | ||
| Af: reeds voldaan op voorlopige aanslag vennootschapsbelasting 2025 | -12.027 | |
| Te betalen vennootschapsbelasting 2025 | 8.411 | |
| Belastingdruk over het fiscaal resultaat (belastbaar bedrag) | 25,8% | |
| Belastingdruk over het commercieel resultaat | 4,0% | |
| Effectieve belastingdruk | ||
| Venootschapsbelasting voorgaande jaren | 3.525 | |
| Venootschapsbelasting huidig boekjaar | 20.438 | |
| Mutatie latente belastingen | -8.399 | |
| Totale belastinglast | 15.564 | |
| Effectieve belastingdruk | 3,0% | |
| Verklaring effectieve belastingdruk | ||
| Resultaat vóór belastingen | 511.057 | |
| Lokale belastingtarief | 25,8% | |
| Winstbelasting op basis van het lokale belastingtarief | -131.853 | -25,8% |
| Impact niet opnemen latentie tijdelijke verschillen | 111.576 | 21,8% |
| Impact waarderen tegen contante waarde | 39.321 | 7,7% |
| Impact correctie voorgaande jaren | -3.525 | -0,7% |
| Impact niet-aftrekbare kosten | 31 | -0,0% |
| Impact tariefopstapje | 14 | -0,0% |
| Totaal | 15.564 | 3,0% |
De belastbare winst en het belastbaar bedrag over 2025 zal naar verwachting uitkomen op € 79,27 miljoen, waarover Staedion € 20,44 miljoen aan vennootschapsbelasting 2025 verschuldigd is.
De belasting over het resultaat wordt berekend over het resultaat voor belasting in de winst- en verliesrekening, rekening houdend met beschikbare fiscaal compensabele verliezen uit voorgaande boekjaren (voor zover niet opgenomen in de latente belastingvorderingen) en vrijgestelde winstbestanddelen en na bijtelling van niet-aftrekbare kosten. De lagere effectieve belastingdruk wijkt daardoor af van het gemiddelde wettelijke belastingtarief. Tot slot wordt rekening gehouden met wijzigingen die optreden in de latente belastingvorderingen en -verplichtingen die voortvloeien uit wijzigingen in het te hanteren belastingtarief.
Met betrekking tot de vennootschapsbelasting heeft Staedion een fiscale strategie gekozen en fiscale planning opgesteld die deels nog niet bekrachtigd is door de Belastingdienst. Hierdoor is het mogelijk dat gekozen standpunten door de Belastingdienst niet worden overgenomen en daarmee de gepresenteerde acute belastinglast over 2025 en belastinglatenties, zoals opgenomen in deze jaarrekening, zullen afwijken.
Op basis van onze huidige inzichten zal de belastingdruk de komende jaren alleen maar toenemen wat nadelige effecten zal hebben op de beschikbare investeringscapaciteit. De in de winst- en verliesrekening opgenomen belastinglast is ten opzichte van vorig jaar licht gestegen naar € 39,66 miljoen (2024: € 37,19 miljoen). Uitgedrukt in maanden huuropbrengsten is de belastinglast licht gestegen van 1,55 maanden in 2024 naar 1,56 maanden in 2025.
Belastingdruk
| Belastingdruk | 2025 | 2024 |
|---|---|---|
| Vennootschapsbelasting | 23.963 | 22.823 |
| Zakelijke lasten | 15.701 | 14.369 |
| Totale belastingen | 39.664 | 37.192 |
| Huuropbrengsten (fiscale eenheid) | 304.258 | 287.836 |
| Belastingdruk als percentage van de huuropbrengsten | 13,0% | 12,9% |
| Belastingdruk in maanden huur | 1,56 | 1,55 |
De zakelijke lasten hebben betrekking op de in het boekjaar betaalde onroerendzaakbelasting (OZB), waterschapsheffingen en rioolrechten. Bij de bepaling van de belastingdruk is geen rekening gehouden met de in het boekjaar afgedragen omzetbelasting, overdrachtsbelasting en loonheffingen.
| 46. Resultaat deelnemingen | 2025 | 2024 |
|---|---|---|
| Resultaat Staedion Vastgoed Holding B.V. | 2.412 | 2.826 |
| Resultaat Westhaag Beheer B.V. | -3 | -2 |
| Totaal | 2.409 | 2.824 |
47. Kasstroomoverzicht
Het kasstroomoverzicht is opgesteld op basis van de directe methode. De geldmiddelen in het kasstroomoverzicht bestaan uit de tegoeden op bankrekeningen. In het kasstroomoverzicht wordt onderscheid gemaakt tussen operationele, (des)investerings- en financieringsactiviteiten. Ontvangsten en uitgaven uit hoofde van interest, ontvangen dividenden en winstbelastingen zijn opgenomen onder de kasstroom uit operationele activiteiten.
De directe methode ter splitsing van de operationele kasstromen geeft een beeld van de ontvangsten en uitgaven per categorie, zoals die zich werkelijk in de bedrijfsactiviteiten voordoen. De kasstromen uit hoofde van de financiering zijn gesplitst in kasstromen met betrekking tot mutaties in de hoofdsom (opgenomen onder financieringsactiviteiten) en betaalde interest (opgenomen onder operationele activiteiten). Transacties waarbij geen ruil van kasmiddelen plaatsvindt zijn niet in het kasstroomoverzicht opgenomen.
De in het kasstroomoverzicht verantwoorde kasstromen benaderen over het algemeen de bedragen, zoals opgenomen in de winst- en verliesrekening. Een aantal posten in de winst- en verliesrekening bevatten ook niet-kasstromen die niet terugkomen in het kasstroomoverzicht, zoals mutatie voorziening dubieuze debiteuren, de kostprijs/boekwaarde van het verkochte vastgoed, de waardeveranderingen van het vastgoed, de afschrijvingen op de materiële vaste activa, de mutatie op de latente belastingen, het resultaat deelnemingen en het resultaat aandeel derden. Tussen kosten en kasstromen kan daarbij een verschil optreden tussen moment betaling en vastlegging, wat tevens het geval is bij voorzieningen en vooruitbetaalde bedragen.
48. Transactie met verbonden partijen
Van transacties met verbonden partijen is sprake wanneer een relatie bestaat tussen Staedion en een natuurlijk persoon of entiteit die verbonden is met Staedion. Dit betreffen onder meer de relaties tussen Staedion en haar verbindingen, de bestuurders en de functionarissen op sleutelposities. Onder transacties wordt verstaan een overdracht van middelen, diensten of verplichtingen, ongeacht of er een bedrag in rekening is gebracht. Er hebben zich geen transacties met verbonden partijen voorgedaan op niet zakelijke grondslag. In normale bedrijfsactiviteiten koopt en verkoopt Staedion goederen en diensten van en aan verschillende verbonden partijen waarin Staedion een belang van 50% of minder bezit. Deze transacties zijn op zakelijke grondslag uitgevoerd tegen voorwaarden die vergelijkbaar zijn met transacties met derden.
49. Stichting Woonwagenlocaties
In 1998 hebben de Haagse corporaties het eigendom en het beheer van een aantal woonwagenstandplaatsen overgenomen van de gemeente Den Haag. De corporaties, Stichting Staedion en Haag Wonen, hebben het beheer en onderhoud van de standplaatsen ondergebracht in de gezamenlijke Stichting Woonwagenlocaties. Deze stichting heeft de uitvoering van het beheer (en de administratie) aan een gespecialiseerd bedrijf uitbesteed. De corporaties zijn alleen eigenaar van de standplaatsen, niet van de woonwagens. Deze zijn in eigendom van de bewoners of van de gemeente. Het aandeel van Stichting Staedion is op basis van het aantal standplaatsen en bedraagt 57%. De bestuurders van de deelnemende corporaties vormen het bestuur. De stichting heeft geen personeel in dienst.
50. Honoraria van de onafhankelijke accountant
De volgende honoraria van de externe accountant zijn in het boekjaar ten laste gebracht van Staedion, haar dochtermaatschappijen en andere maatschappijen die zij consolideert (ongeacht of de werkzaamheden door de externe accountant en de accountantsorganisatie reeds gedurende dat boekjaar zijn verricht), een en ander zoals bedoeld in artikel 2:382a BW.
| Accountants | Overig accountants netwerk | Totaal | |
|---|---|---|---|
| In duizenden euro's | 2025 | 2025 | 2025 |
| Onderzoek van de jaarrekening | 323 | - | 323 |
| Andere assuranceopdrachten | 42 | - | 42 |
| Adviesdiensten op fiscaal terrein | - | - | - |
| Andere niet-controlediensten | - | - | - |
| 365 | - | 365 |
| Accountants | Overig accountants netwerk | Totaal | |
|---|---|---|---|
| In duizenden euro's | 2024 | 2024 | 2024 |
| Onderzoek van de jaarrekening | 309 | - | 309 |
| Andere assuranceopdrachten | 40 | - | 40 |
| Adviesdiensten op fiscaal terrein | - | - | - |
| Andere niet-controlediensten | - | - | - |
| 349 | - | 349 |
51. Gebeurtenissen na balansdatum
Tot en met de datum van opmaken van de jaarrekening 2025 hebben zich geen gebeurtenissen na balansdatum voorgedaan.
52. Toelichting bezoldiging bestuurders en commissarissen
Staedion valt onder de reikwijdte van de WNT en voor Staedion is Titel 9 boek 2 BW van toepassing. Staedion maakt gebruik van de vrijstelling om de bezoldigingsgegevens van de bestuurders en commissarissen als bedoeld in artikel 2:383 eerste lid BW achterwege te laten.
Wet Normering bezoldiging topfunctionarissen publieke en semipublieke sector
Op 1 januari 2013 is de Wet Normering Topinkomens (WNT) in werking getreden. De WNT is van toepassing op Staedion. Het bezoldigingsmaximum voor de woningcorporaties, klasse H is van toepassing. Voor Staedion betekent dit een bezoldigingsmaximum in 2025 van € 246.000. Dit geldt naar rato van de duur en/of omvang van het dienstverband.
Leidinggevende topfunctionarissen met dienstbetrekking
| bedragen x € 1 | Dhr. J.J.M. Thielen | Dhr. J.J.M. Thielen | Dhr. G.J. van Herk |
|---|---|---|---|
| Functiegegevens | Bestuursvoorzitter (a.i.) | Bestuursvoorzitter (a.i.) | Bestuursvoorzitter |
| Aanvang en einde functievervulling in 2025 | 12/5 - 30/6 | 1/7 - 31/12 | 1/1 - 9/5 |
| Omvang dienstverband (als deeltijdfactor in fte) | 0,889 | 1,0 | 1,0 |
| (Fictieve) dienstbetrekking? | ja | ja | ja |
| Bezoldiging | |||
| Beloning plus belastbare onkostenvergoedingen | 29.958 | 124.011 | 77.881 |
| Beloningen betaalbaar op termijn | - | - | 8.094 |
| Subtotaal | 29.958 | 124.011 | 85.975 |
| Individueel toepasselijke bezoldigingsmaximum | 29.958 | 124.011 | 86.942 |
| -/- Onverschuldigd betaald bedrag en nog niet terugontvangen bedrag | n.v.t. | n.v.t. | n.v.t. |
| Totale bezoldiging | 29.958 | 124.011 | 85.975 |
| Het bedrag van de overschrijding | n.v.t. | n.v.t. | n.v.t. |
| Reden waarom de overschrijding al dan niet is toegestaan | n.v.t. | n.v.t. | n.v.t. |
| Toelichting op de vordering wegens onverschuldigde betaling | n.v.t. | n.v.t. | n.v.t. |
| Gegevens 2024 | |||
| Functiegegevens | n.v.t. | n.v.t. | Bestuursvoorzitter |
| Aanvang en einde functievervulling in 2024 | n.v.t. | n.v.t. | 1/1 - 31/12 |
| Omvang dienstverband (als deeltijdfactor in fte) | n.v.t. | n.v.t. | 1 |
| (Fictieve) dienstbetrekking? | n.v.t. | n.v.t. | ja |
| Bezoldiging | |||
| Beloning plus belastbare onkostenvergoeding | n.v.t. | n.v.t. | 210.161 |
| Beloningen betaalbaar op termijn | n.v.t. | n.v.t. | 22.839 |
| Subtotaal | n.v.t. | n.v.t. | 233.000 |
| Individueel toepasselijke bezoldigingsmaximum | n.v.t. | n.v.t. | 223.000 |
| Totaal bezoldiging 2024 | n.v.t. | n.v.t. | 233.000 |
Leidinggevende topfunctionarissen zonder dienstbetrekking in de periode kalendermaand 1 t/m 12
| Gegevens 2025 Bedragen x € 1 |
Dhr. D. Vrijmoet |
|---|---|
| Functiegegevens | Bestuurder (a.i.) |
| Kalenderjaar | 2025 |
| Periode functievervulling in het kalenderjaar (aanvang – einde) | 8/5 - 31/12 |
| Aantal kalendermaanden functievervulling in het kalenderjaar | 8 |
| Omvang van het dienstverband in uren per kalenderjaar | 594 |
| Individueel toepasselijke bezoldigingsmaximum | |
| Maximum uurtarief in het kalenderjaar | 235 |
| Maxima op basis van de normbedragen per maand | 246.000 |
| Individueel toepasselijke maximum gehele periode kalendermaand 1 t/m 12 | 139.590 |
| Bezoldiging (alle bedragen exclusief btw) | |
| Bezoldiging in de betreffende periode | 139.590 |
| Bezoldiging gehele periode kalendermaand 1 t/m 12 | 139.590 |
| -/- Onverschuldigd betaald bedrag en nog niet terugontvangen bedrag | n.v.t. |
| Totale bezoldiging | 139.590 |
| Het bedrag van de overschrijding | n.v.t. |
| Reden waarom de overschrijding al dan niet is toegestaan | n.v.t. |
| Toelichting op de vordering wegens onverschuldigde betaling | n.v.t. |
Uitkeringen wegens beëindiging dienstverband aan topfunctionarissen
| Gegevens 2025 Bedragen x € 1 |
Dhr. G.J. van Herk |
|---|---|
| Functiegegevens | |
| Functie(s) bij beeïndiging dienstverband | Bestuursvoorzitter |
| Omvang dienstverband (als deeltijdfactor in fte) | 1,0 |
| Jaar waarin dienstverband is beeïndigd | 2025 |
| Uitkering wegens beëindiging van het dienstverband | |
| Overeengekomen uitkeringen wegens beëindiging dienstverband | 25.967 |
| Individueel toepasselijk maximum | 75.000 |
| Totaal uitkeringen wegens beëindiging dienstverband | 25.967 |
| Waarvan betaald in 2025 | 25.967 |
| Onverschuldigd betaald bedrag en nog niet terugontvangen bedrag | n.v.t. |
| Het bedrag van de overschrijding | n.v.t. |
| Reden waarom de overschrijding al dan niet is toegestaan | n.v.t. |
| Toelichting op de vordering wegens onverschuldigde betaling | n.v.t. |
Toezichthoudende topfunctionarissen
| bedragen x € 1 | Dhr. P.A.N. ten Kroode | Mw. C. Rombouts | Dhr. B. Vukicevic |
|---|---|---|---|
| Functiegegevens | Voorzitter | Lid | Lid |
| Aanvang en einde functievervulling in 2025 | 1/1 – 31/12 | 1/1 - 31/12 | 1/1 - 31/12 |
| Bezoldiging | |||
| Totale bezoldiging | 36.900 | 24.600 | 24.600 |
| Individueel toepasselijke bezoldigingsmaximum | 36.900 | 24.600 | 24.600 |
| -/- Onverschuldigd betaald bedrag en nog niet terugontvangen bedrag | n.v.t. | n.v.t. | n.v.t. |
| Totale bezoldiging | 36.900 | 24.600 | 24.600 |
| Het bedrag van de overschrijding | n.v.t. | n.v.t. | n.v.t. |
| Reden waarom de overschrijding al dan niet is toegestaan | n.v.t. | n.v.t. | n.v.t. |
| Toelichting op de vordering wegens onverschuldigde betaling | n.v.t. | n.v.t. | n.v.t. |
| Gegevens 2024 | |||
| Functiegegevens | Voorzitter | Lid | Lid |
| Aanvang en einde functievervulling in 2024 | 1/1 – 31/12 | 1/1 – 31/12 | 1/1 – 31/12 |
| Totale bezoldiging | 34.950 | 23.300 | 23.300 |
| Individueel toepasselijke bezoldigingsmaximum | 34.950 | 23.300 | 23.300 |
| bedragen x € 1 | Mw. M. Hermans | Mw. M.H. van Buren | Mw. H. van Essen |
|---|---|---|---|
| Functiegegevens | Lid | Lid | Lid |
| Aanvang en einde functievervulling in 2025 | 1/1 - 31/12 | 1/1 - 31/12 | 1/1 - 31/12 |
| Bezoldiging | |||
| Totale bezoldiging | 24.600 | 24.600 | 24.600 |
| Individueel toepasselijke bezoldigingsmaximum | 24.600 | 24.600 | 24.600 |
| -/- Onverschuldigd betaald bedrag en nog niet terugontvangen bedrag | n.v.t. | n.v.t. | n.v.t. |
| Totale bezoldiging | 24.600 | 24.600 | 24.600 |
| Het bedrag van de overschrijding | n.v.t. | n.v.t. | n.v.t. |
| Reden waarom de overschrijding al dan niet is toegestaan | n.v.t. | n.v.t. | n.v.t. |
| Toelichting op de vordering wegens onverschuldigde betaling | n.v.t. | n.v.t. | n.v.t. |
| Gegevens 2024 | |||
| Functiegegevens | Lid | Lid | Lid |
| Aanvang en einde functievervulling in 2024 | 1/1 - 31/12 | 1/1 - 31/12 | 1/9 - 31/12 |
| Totale bezoldiging | 23.300 | 23.300 | 7.767 |
| Individueel toepasselijke bezoldigingsmaximum | 23.300 | 23.300 | 7.767 |
| bedragen x € 1 | Mw. A. van Gorsel |
|---|---|
| Functiegegevens | n.v.t. |
| Aanvang en einde functievervulling in 2025 | n.v.t. |
| Bezoldiging | |
| Totale bezoldiging | n.v.t. |
| Individueel toepasselijke bezoldigingsmaximum | n.v.t. |
| -/- Onverschuldigd betaald bedrag en nog niet terugontvangen bedrag | n.v.t. |
| Totale bezoldiging | n.v.t. |
| Het bedrag van de overschrijding | n.v.t. |
| Reden waarom de overschrijding al dan niet is toegestaan | n.v.t. |
| Toelichting op de vordering wegens onverschuldigde betaling | n.v.t. |
| Gegevens 2024 | |
| Functiegegevens | Lid |
| Aanvang en einde functievervulling in 2024 | 1/1 - 1/7 |
| Totale bezoldiging | 11.650 |
| Individueel toepasselijke bezoldigingsmaximum | 11.650 |
7.7 Gescheiden balans per 31 december 2025
(in duizenden euro's voor resultaatbestemming)
Activa
| DAEB | DAEB | Niet-DAEB | Niet-DAEB | ||||
|---|---|---|---|---|---|---|---|
| 31 december 2025 | 31 december 2024 | 31 december 2025 | 31 december 2024 | ||||
| Vaste activa | |||||||
| Materiële vaste activa | |||||||
| Onroerende en roerende zaken ten dienste van exploitatie | 18.870 | 19.545 | - | - | |||
| Totaal materiële vaste activa | 18.870 | 19.545 | - | - | |||
| Vastgoedbeleggingen | |||||||
| DAEB vastgoed in exploitatie | 6.172.969 | 5.627.926 | - | - | |||
| Niet-DAEB vastgoed in exploitatie | - | - | 1.154.131 | 1.010.437 | |||
| Onroerende zaken verkocht onder voorwaarden | - | - | 5.358 | 5.602 | |||
| Vastgoed in ontwikkeling bestemd voor eigen exploitatie | 56.243 | 85.027 | 57.056 | 106.691 | |||
| Totaal vastgoedbeleggingen | 6.229.212 | 5.712.953 | 1.216.545 | 1.122.730 | |||
| Financiële vaste activa | |||||||
| Interne lening | 284.478 | 284.478 | - | - | |||
| Netto-vermogenswaarde Niet-DAEB | 824.558 | 738.738 | - | - | |||
| Deelnemingen in groepsmaatschappijen | - | - | - | - | |||
| Vorderingen op groepsmaatschappijen | - | - | |||||
| Deelnemingen | - | - | 68.391 | 65.982 | |||
| Latente belastingvorderingen | - | - | - | - | |||
| Overige vorderingen | 3.160 | 19.950 | - | - | |||
| Totaal financiële vaste activa | 1.112.196 | 1.043.166 | 68.391 | 65.982 | |||
| Totaal vaste activa | 7.360.278 | 6.775.664 | 1.284.936 | 1.188.712 | |||
| Vlottende activa | |||||||
| Voorraden | |||||||
| Overige voorraden | 391 | 410 | 573 | 454 | |||
| Totaal voorraden | 391 | 410 | 573 | 454 | |||
| Vorderingen | |||||||
| Huurdebiteuren | 1.367 | 1.444 | 1.224 | 1.069 | |||
| Overheid | 72 | 492 | 14 | 89 | |||
| Vorderingen op deelnemingen | - | - | - | 107 | |||
| Belastingen en premies sociale verzekeringen | 946 | 4.171 | 177 | 749 | |||
| Overige vorderingen | 233 | 593 | 212 | 304 | |||
| Overlopende activa | 9.601 | 11.126 | 231 | 301 | |||
| Totaal vorderingen | 12.219 | 17.826 | 1.858 | 2.619 | |||
| Liquide middelen | 13.755 | 82.079 | 1.325 | 4.672 | |||
| Totaal vlottende activa | 26.365 | 100.315 | 3.756 | 7.745 | |||
| TOTAAL ACTIVA | 7.386.643 | 6.875.979 | 1.288.692 | 1.196.457 |
Passiva
| DAEB | DAEB | Niet-DAEB | Niet-DAEB | ||||
|---|---|---|---|---|---|---|---|
| 31 december 2025 | 31 december 2024 | 31 december 2025 | 31 december 2024 | ||||
| Eigen vermogen | |||||||
| Herwaarderingsreserves | 3.766.478 | 3.306.759 | 532.391 | 463.470 | |||
| Overige wettelijke en statutaire reserves | - | - | - | - | |||
| Overige reserves | 735.737 | 692.318 | 206.347 | 183.372 | |||
| Resultaat boekjaar | 495.493 | 503.138 | 85.820 | 91.896 | |||
| Totaal eigen vermogen | 4.997.708 | 4.502.215 | 824.558 | 738.738 | |||
| Voorzieningen | |||||||
| Voorziening onrendabele investeringen en herstructureringen | 45.711 | 36.963 | 5.731 | 5.268 | |||
| Voorziening latente belastingverplichtingen | 12.747 | 19.948 | 2.383 | 3.581 | |||
| Voorziening deelnemingen | - | - | - | - | |||
| Overige voorzieningen | 1.832 | 1.427 | 1.996 | 1.910 | |||
| Totaal voorzieningen | 60.290 | 58.338 | 10.110 | 10.759 | |||
| Langlopende schulden | |||||||
| Schulden/Leningen kredietinstellingen | 2.197.367 | 2.185.380 | 139.814 | 133.344 | |||
| Interne lening | - | - | 284.478 | 284.478 | |||
| Verplichting uit hoofde van onroerende zaken verkocht | - | - | 4.507 | 4.722 | |||
| Overige schulden | 535 | 507 | 1.050 | 1.040 | |||
| Totaal langlopende schulden | 2.197.902 | 2.185.887 | 429.849 | 423.584 | |||
| Kortlopende schulden | |||||||
| Schulden aan overheid | 226 | 340 | 43 | 61 | |||
| Schulden aan kredietinstellingen | 62.708 | 42.642 | 1.125 | 975 | |||
| Schulden aan leveranciers | 22.513 | 30.204 | 4.209 | 5.423 | |||
| Schulden aan deelnemingen | - | - | 683 | - | |||
| Belastingen en premies sociale verzekeringen | 9.734 | 14.356 | 3.007 | 3.533 | |||
| Overlopende passiva | 35.562 | 41.997 | 15.108 | 13.384 | |||
| Totaal kortlopende schulden | 130.743 | 129.539 | 24.175 | 23.376 | |||
| TOTAAL PASSIVA | 7.386.643 | 6.875.979 | 1.288.692 | 1.196.457 |
7.8 Gescheiden winst- en verliesrekening over 2025
(in duizenden euro’s)
| DAEB | DAEB | Niet-DAEB | Niet-DAEB | |||||
|---|---|---|---|---|---|---|---|---|
| 2025 | 2024 | 2025 | 2024 | |||||
| Huuropbrengsten | 252.744 | 238.224 | 50.199 | 48.359 | ||||
| Opbrengsten servicecontracten | 17.310 | 11.964 | 2.033 | 1.744 | ||||
| Lasten servicecontracten | -18.525 | -12.168 | -2.388 | -3.038 | ||||
| Lasten verhuur- en beheeractiviteiten | -19.785 | -18.728 | -3.135 | -3.146 | ||||
| Lasten onderhoudsactiviteiten | -90.943 | -92.766 | -13.705 | -12.440 | ||||
| Overige directe operationele lasten exploitatie bezit | -14.977 | -13.548 | -2.937 | -2.367 | ||||
| Netto resultaat exploitatie vastgoedportefeuille | 125.824 | 112.978 | 30.067 | 29.112 | ||||
| Omzet verkocht vastgoed in ontwikkeling | - | - | - | - | ||||
| Uitgaven verkocht vastgoed in ontwikkeling | - | - | - | - | ||||
| Nettoresultaat verkocht vastgoed in ontwikkeling | - | - | - | - | ||||
| Verkoopopbrengst vastgoedportefeuille | 1.478 | 2.338 | 23.006 | 852 | ||||
| Toegerekende organisatiekosten | -508 | -768 | -75 | -112 | ||||
| Boekwaarde verkochte vastgoedportefeuille | -808 | -1.263 | -22.984 | -708 | ||||
| Netto gerealiseerd resultaat verkoop vastgoedportefeuille | 162 | 307 | -53 | 32 | ||||
| Overige waardeveranderingen vastgoedportefeuille | -32.606 | -16.092 | 8.618 | -1.610 | ||||
| Niet-gerealiseerde waardeveranderingen vastgoedportefeuille | 403.962 | 402.184 | 57.240 | 73.814 | ||||
| Niet-gerealiseerde waardeveranderingen vastgoedportefeuille verkocht onder voorwaarden | - | - | 27 | 165 | ||||
| Waardeveranderingen vastgoedportefeuille | 371.356 | 386.092 | 65.885 | 72.369 | ||||
| Opbrengsten overige activiteiten | 943 | 802 | 474 | 476 | ||||
| Kosten overige activiteiten | -3.980 | -3.375 | -969 | -1.006 | ||||
| Nettoresultaat overige activiteiten | -3.037 | -2.573 | -495 | -530 | ||||
| Overige organisatiekosten | -4.410 | -3.533 | -546 | -415 | ||||
| Leefbaarheid | -14.703 | -13.829 | - | - | ||||
| Andere rentebaten en soortgelijke opbrengsten | 3.907 | 4.701 | 2.413 | 2.494 | ||||
| Rentebaten interne lening | 8.506 | 8.506 | - | - | ||||
| Rentelasten en soortgelijke kosten | -65.045 | -62.393 | -2.677 | -1.068 | ||||
| Rentelasten interne lening | - | - | -8.506 | -8.506 | ||||
| Saldo financiële baten en lasten | -52.632 | -49.186 | -8.770 | -7.080 | ||||
| Resultaat voor belastingen | 422.560 | 430.256 | 86.088 | 93.488 | ||||
| Belastingen | -12.887 | -19.014 | -2.677 | -4.416 | ||||
| Resultaat deelnemingen | 85.820 | 91.896 | 2.409 | 2.824 | ||||
| Resultaat na belastingen | 495.493 | 503.138 | 85.820 | 91.896 |
7.9 Gescheiden kasstroomoverzicht over 2025
| DAEB | DAEB | Niet-DAEB | Niet-DAEB | ||||
|---|---|---|---|---|---|---|---|
| 2025 | 2024 | 2025 | 2024 | ||||
| Operationele activiteiten | |||||||
| Ontvangsten: | |||||||
| Huren | 255.439 | 242.131 | 50.734 | 49.152 | |||
| Vergoedingen (servicecontracten) | 17.535 | 16.819 | 2.070 | 2.452 | |||
| Overige bedrijfsontvangsten | 1.668 | 1.317 | 839 | 782 | |||
| Rente-ontvangsten | 970 | 1.855 | 102 | 70 | |||
| Saldo ingaande kasstromen | 275.612 | 262.122 | 53.745 | 52.456 | |||
| Uitgaven: | |||||||
| Erfpacht | -57 | -542 | -27 | -69 | |||
| Personeelsuitgaven | -36.804 | -31.618 | -4.189 | -6.417 | |||
| Onderhoudsuitgaven | -75.309 | -71.824 | -11.433 | -9.428 | |||
| Betaalde servicecontracten | -14.841 | -17.489 | -1.896 | -4.457 | |||
| Overige bedrijfsuitgaven | -48.073 | -34.616 | -5.472 | -7.025 | |||
| Rente-uitgaven | -64.201 | -58.503 | -2.563 | -284 | |||
| Rente interne lening | 8.506 | 8.506 | -8.506 | -8.506 | |||
| Sectorspecifieke heffing | -817 | -795 | - | - | |||
| Verhuurderheffing | - | - | - | - | |||
| Leefbaarheid externe uitgaven niet investeringsgebonden | -3.185 | -3.447 | - | - | |||
| Vennootschapsbelasting | -16.673 | -20.777 | -3.492 | -4.650 | |||
| Saldo uitgaande kasstromen | -251.454 | -231.105 | -37.578 | -40.836 | |||
| Kasstroom uit operationele activiteiten | 24.158 | 31.017 | 16.167 | 11.620 | |||
| (Des)investeringsactiviteiten | |||||||
| Vastgoedbeleggingen ingaande kasstroom: | |||||||
| Verkoopontvangsten bestaande huur-, woon- en niet-woongelegenheden | 1.489 | 2.354 | 23.006 | 855 | |||
| Verkoopontvangsten woongelegenheden (VoV) | - | - | 74 | 124 | |||
| Verkoopontvangsten nieuwbouw, woon- en niet-woongelegenheden | - | - | - | - | |||
| Verkoopontvangsten grond | - | - | - | - | |||
| Tussentelling ingaande kasstroom vastgoedbeleggingen | 1.489 | 2.354 | 23.080 | 979 | |||
| Vastgoedbeleggingen uitgaande kasstroom: | |||||||
| Nieuwbouw huur-, woon- en niet-woongelegenheden | -49.389 | -78.965 | -44.345 | -63.945 | |||
| Woningverbetering, woon- en niet-woongelegenheden | -73.828 | -60.533 | -7.445 | -9.283 | |||
| Aankoop, woon- en niet-woongelegenheden | -20.776 | -1.059 | - | - | |||
| Aankoop woongelegenheden (VoV) voor doorverkoop | - | - | - | - | |||
| Sloopuitgaven, woon- en niet-woongelegenheden | - | - | - | - | |||
| Investeringen overig | -1.622 | -1.946 | - | - | |||
| Externe kosten bij verkoop | -4 | -15 | -7 | -5 | |||
| Tussentelling uitgaande kasstroom vastgoedbeleggingen | -145.619 | -142.518 | -51.797 | -73.233 | |||
| Saldo in- en uitgaande kasstroom vastgoedbeleggingen | -144.130 | -140.164 | -28.717 | -72.254 |
| DAEB | DAEB | Niet-DAEB | Niet-DAEB | ||||
|---|---|---|---|---|---|---|---|
| 2025 | 2024 | 2025 | 2024 | ||||
| FVA | |||||||
| Ontvangsten verbindingen | - | - | - | - | |||
| Ontvangsten overig (o.a. mutatie margin call) | 43.700 | 19.800 | 326 | 197 | |||
| Uitgaven verbindingen | - | - | - | - | |||
| Uitgaven overig (o.a. mutatie margin call) | -26.910 | -19.000 | -148 | -85 | |||
| Saldo in- en uitgaande kasstroom FVA | 16.790 | 800 | 178 | 112 | |||
| Kasstroom uit (des)investeringen | -127.340 | -139.364 | -28.539 | -72.142 | |||
| Financieringsactiviteiten | |||||||
| Ingaand | |||||||
| Nieuwe geborgde leningen | 102.500 | 331.000 | - | - | |||
| Nieuwe ongeborgde leningen | - | - | 10.000 | 65.000 | |||
| Aflossing interne lening | - | - | - | - | |||
| Uitgaand | |||||||
| Aflossing geborgde leningen | -67.642 | -148.535 | - | - | |||
| Aflossing interne lening | - | - | - | - | |||
| Aflossing ongeborgde leningen | - | - | 975,00- | - | |||
| Kasstroom uit financieringsactiviteiten | 34.858 | 182.465 | 9.025 | 65.000 | |||
| Mutatie liquide middelen | -68.324 | 74.118 | -3.347 | 4.478 | |||
| Wijziging kort geld mutaties | - | - | - | - | |||
| Aansluiting liquide middelen | |||||||
| Liquide middelen per 1 januari | 82.079 | 7.961 | 4.672 | 194 | |||
| Liquide middelen per 31 december | 13.755 | 82.079 | 1.325 | 4.672 | |||
| Mutatie liquide middelen | -68.324 | 74.118 | -3.347 | 4.478 |
Overige gegevens
Statutaire bepaling inzake resultaatbestemming
In de statuten is geen artikel opgenomen inzake de resultaatbestemming. Staedion stelt zich tot doel uitsluitend op het gebied van volkshuisvesting actief te zijn.
Controleverklaring van de onafhankelijke accountant
Verklaring over de jaarrekening 2025
Aan: het bestuur en de raad van commissarissen van Stichting Staedion
Ons oordeel
Naar ons oordeel geeft de jaarrekening van Stichting Staedion (‘de toegelaten instelling’) een getrouw beeld van de grootte en de samenstelling van het vermogen van de toegelaten instelling op 31 december 2025 en van het resultaat over 2025 in overeenstemming met de vereisten voor de jaarrekening bij en krachtens artikel 35 van de Woningwet en de bepalingen bij en krachtens de Wet normering topinkomens (‘WNT’).
Wat we hebben gecontroleerd
Wij hebben de in dit jaarverslag opgenomen jaarrekening 2025 van Stichting Staedion te Den Haag gecontroleerd.
De jaarrekening bestaat uit:
- de balans per 31 december 2025;
- de winst-en-verliesrekening over 2025; en
- de toelichting met een overzicht van de gehanteerde grondslagen voor financiële verslaggeving en overige toelichtingen.
Het stelsel voor financiële verslaggeving dat is gebruikt voor het opmaken van de jaarrekening is artikel 35 van de Woningwet en de bepalingen bij en krachtens de WNT.
De basis voor ons oordeel
Wij hebben onze controle uitgevoerd volgens Nederlands recht, waaronder ook de Nederlandse controlestandaarden en rubriek A van het accountantsprotocol zoals opgenomen in bijlage 4 bij de Regeling toegelaten instellingen volkshuisvesting 2015 vallen. Onze verantwoordelijkheden op grond hiervan zijn beschreven in de paragraaf ‘Onze verantwoordelijkheden voor de controle van de jaarrekening’.
Wij vinden dat de door ons verkregen controle-informatie voldoende en geschikt is als basis voor ons oordeel.
Onafhankelijkheid
Wij zijn onafhankelijk van Stichting Staedion zoals vereist in de Europese verordening betreffende specifieke eisen voor de wettelijke controles van financiële overzichten van organisaties van openbaar belang, de Wet toezicht accountantsorganisaties (Wta), de Verordening inzake de onafhankelijkheid van accountants bij assuranceopdrachten (ViO) en andere voor de opdracht relevante onafhankelijkheidsregels in Nederland. Verder hebben wij voldaan aan de Verordening gedrags- en beroepsregels accountants (VGBA).
Onze controleaanpak
Wij hebben onze controlewerkzaamheden met betrekking tot de kernpunten, fraude en continuïteit, en de aangelegenheden daaruit, bepaald in de context van de controle van de jaarrekening als geheel en bij het vormen van ons oordeel hierover. Daarom geven wij geen afzonderlijke oordelen of conclusies over de informatie ter ondersteuning van ons oordeel, zoals onze bevindingen en observaties ten aanzien van individuele kernpunten en de controleaanpak gericht op de frauderisico’s en continuïteit.
Samenvatting en context
Stichting Staedion is een toegelaten instelling zoals omschreven in de Woningwet. De activiteiten bestaan hoofdzakelijk uit het bouwen, beheren en verhuren van betaalbare woonruimte in de regio Den Haag. In overeenstemming met de Woningwet is het vastgoed in exploitatie in de balans gewaardeerd op actuele waarde volgens de marktwaarde in verhuurde staat. De combinatie van de activiteiten en de waardering op actuele waarde van het vastgoed in exploitatie in de balans is van invloed op de bepaalde materialiteit en de specifieke materialiteit zoals uiteengezet in de paragraaf ‘Materialiteit’.
Als onderdeel van het definiëren van onze controleaanpak hebben wij de materialiteit bepaald en het risico van materiële afwijkingen in de jaarrekening geïdentificeerd en ingeschat. Wij hebben hierbij bijzondere aandacht besteed aan die gebieden waar het bestuur belangrijke schattingen heeft gemaakt, bijvoorbeeld daar waar veronderstellingen over toekomstige gebeurtenissen zijn gemaakt die inherent onzeker zijn. In paragraaf 7.4 onder 'Gebruik van schattingen' van de jaarrekening heeft Stichting Staedion de schattingsposten en de belangrijkste bronnen van schattingsonzekerheid uiteengezet. De belangrijkste posten in de jaarrekening die door schattingen van het bestuur worden beïnvloed, zijn de waardering van het vastgoed in exploitatie volgens de full-versie van het Handboek modelmatig waarderen marktwaarde en de toelichting van de beleidswaarde van het vastgoed in exploitatie. Wij hebben deze belangrijkste schattingen aangemerkt als kernpunten van de controle zoals uiteengezet in de paragraaf ‘De kernpunten van onze controle’.
Andere aandachtsgebieden in onze controle, die niet als kernpunten zijn aangemerkt, waren de verantwoording van de WNT, het vastgoed in ontwikkeling met de voorziening onrendabele top en de opbrengstverantwoording van verhuur en verkoop anders dan van individuele woongelegenheden, en aanbestedingen van inkoopcontracten.
Wij hebben ervoor gezorgd dat het controleteam over voldoende specialistische kennis en expertise beschikte die nodig was voor de controle van Stichting Staedion. Wij hebben daartoe deskundigen op onder meer het gebied van vennootschapsbelasting en vastgoedwaardering in ons team opgenomen.
De hoofdlijnen van onze controleaanpak waren als volgt:
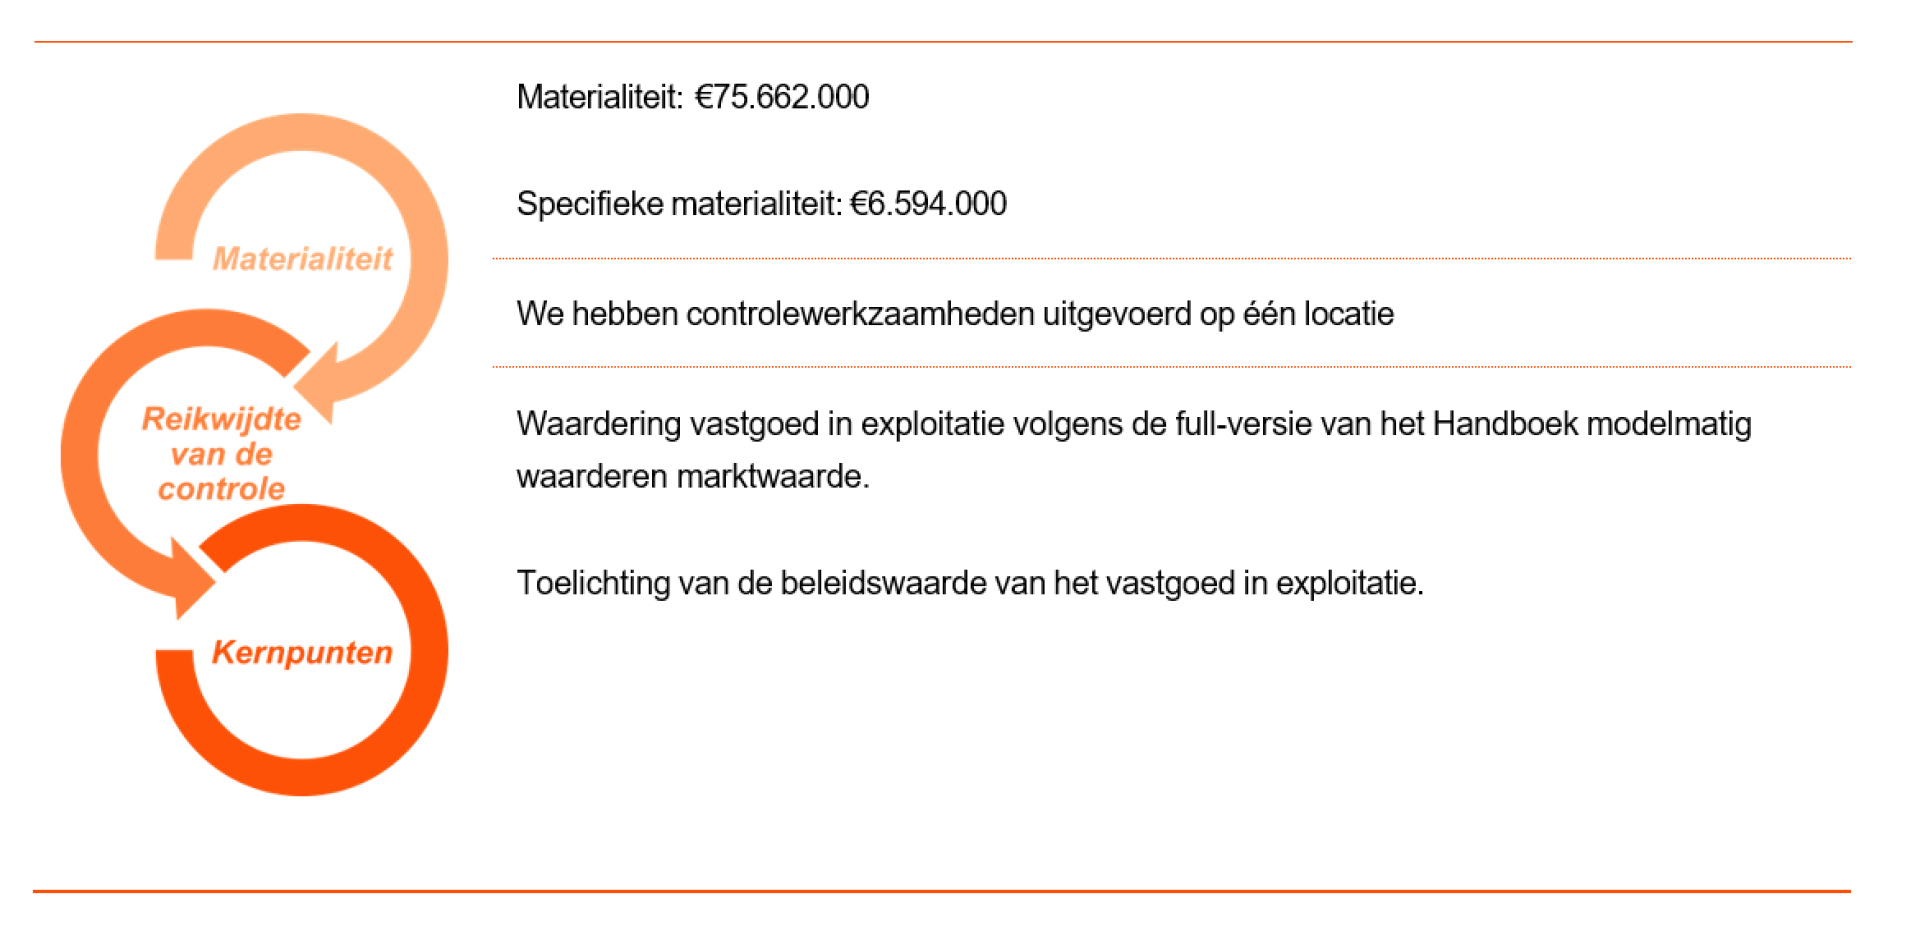
Materialiteit
De reikwijdte van onze controle wordt beïnvloed door het toepassen van materialiteit. Het begrip ‘materieel’ wordt toegelicht in de paragraaf ‘Onze verantwoordelijkheden voor de controle van de jaarrekening’.
Wij bepalen, op basis van ons professionele oordeel, kwantitatieve grenzen voor materialiteit waaronder de materialiteit voor de jaarrekening als geheel, zoals uiteengezet in onderstaande tabel. Deze grenzen, evenals de kwalitatieve overwegingen daarbij, helpen ons om de aard, timing en omvang van onze controlewerkzaamheden voor de individuele posten en toelichtingen in de jaarrekening te bepalen en om het effect van onderkende afwijkingen, zowel individueel als gezamenlijk, op de jaarrekening als geheel en op ons oordeel, te evalueren.
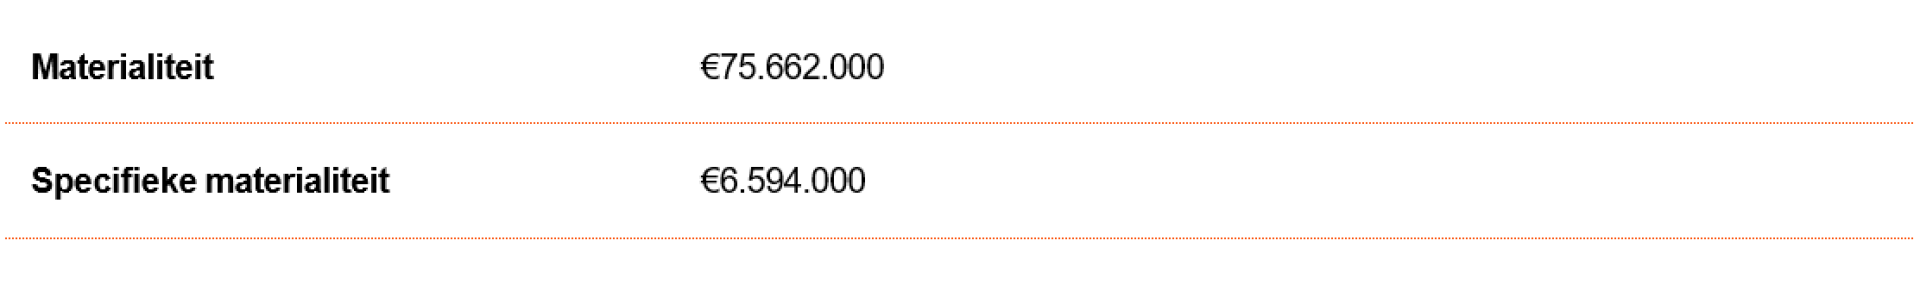
Wij houden ook rekening met afwijkingen en/of mogelijke afwijkingen die naar onze mening om kwalitatieve redenen materieel zijn. Daarbij zijn voor de controle van de in de jaarrekening opgenomen WNT-informatie de materialiteitsvoorschriften gehanteerd zoals vastgelegd in het Controleprotocol WNT 2025.
Wij zijn met de raad van commissarissen overeengekomen dat wij tijdens onze controle geconstateerde afwijkingen boven de €3.700.000 aan hen rapporteren. Voor de posten die niet aan de waardering van het vastgoed gerelateerd zijn, is afgesproken afwijkingen boven €325.000 aan hen te rapporteren. Daarnaast is afgesproken dat wij kleinere afwijkingen die naar onze mening om kwalitatieve redenen relevant zijn rapporteren
De reikwijdte van onze controle
Stichting Staedion maakt gebruik van een serviceprovider
Stichting Staedion maakt voor de waardering van de marktwaarde in verhuurde staat van het vastgoed in exploitatie en de toelichting van de beleidswaarde, gebruik van software. Wij hebben inzicht verkregen in de interne beheersingsomgeving rondom deze software en de verenigbaarheid van de uitgangspunten van de software met het Handboek modelmatig waarderen marktwaarde. Op basis van deze kennis hebben wij de interne beheersingsmaatregelen geïdentificeerd die in het kader van onze jaarrekeningcontrole relevant zijn. Vervolgens hebben wij van de softwareleverancier een door een onafhankelijke externe accountant gecertificeerd assurancerapport verkregen over de opzet en het bestaan van de interne beheersingsmaatregelen bij de leverancier van de software. Daarnaast heeft de certificerend accountant vastgesteld dat, op basis van het doorrekenen van de aan de serviceprovider verstrekte dataset, de uitkomsten overeenkomen met de doorrekening op basis van de reken-functionaliteit in de gebruikte software.
Vervolgens zijn wij nagegaan of, op basis van onze professionele oordeelsvorming, de certificerend accountant toereikende werkzaamheden heeft uitgevoerd teneinde zekerheid te verkrijgen over de opzet, het bestaan en de effectieve werking van deze interne beheersingsmaatregelen. Ten slotte hebben wij de resultaten en eventuele gerapporteerde uitzonderingen geanalyseerd en meegewogen voor de impact op onze controleaanpak. Door bovengenoemde werkzaamheden zijn wij in staat geweest om, voor zover relevant voor onze controle, te steunen op de werkzaamheden van de accountants van genoemde serviceprovider
Controleaanpak frauderisico’s
Wij hebben risico’s op een afwijking van materieel belang in de jaarrekening die het gevolg zijn van fraude geïdentificeerd en ingeschat. Wij hebben tijdens onze controle inzicht verkregen in Stichting Staedion en haar omgeving en de componenten van het interne beheersingssysteem, waaronder het risico-inschattingsproces en de wijze waarop het bestuur inspeelt op frauderisico’s en het interne beheersingssysteem monitort en de wijze waarop de raad van commissarissen toezicht uitoefent en de uitkomsten daarvan. Wij verwijzen naar de paragraaf 'frauderisico's' van het jaarverslag, waarin het bestuur op deze frauderisicoanalyse reflecteert.
Wij hebben ten aanzien van het risico op afwijkingen van materieel belang als gevolg van fraude de opzet en implementatie van de interne beheersing geëvalueerd, waaronder de frauderisicoanalyse, de gedragscode, klokkenluidersregeling en de GRC-rapportages, en voor zover wij dat noodzakelijk achtten, de werking getoetst van deze interne beheersmaatregelen.
We hebben inlichtingen ingewonnen bij de leden van het bestuur, het (financieel) management waaronder de internal auditor en de raad van commissarissen of zij op de hoogte zijn van feitelijke, vermeende of vermoede fraude. Hieruit volgden geen signalen van feitelijke, vermeende of vermoede fraude die kunnen leiden tot een afwijking van materieel belang.
Als onderdeel van ons proces voor het identificeren van frauderisico’s, hebben wij frauderisicofactoren overwogen met betrekking tot frauduleuze financiële verslaggeving en oneigenlijke toe-eigening van activa. Wij hebben geëvalueerd of deze factoren een indicatie vormden voor de aanwezigheid van frauderisico’s.
De door ons geïdentificeerde frauderisico’s en uitgevoerde specifieke werkzaamheden zijn als volgt:
Geïdentificeerde frauderisico’s
Het risico dat het bestuur maatregelen van interne beheersing doorbreekt
Het bestuur bevindt zich in een unieke positie om fraude te plegen, omdat het in staat is de administratieve vastleggingen te manipuleren en frauduleuze financiële overzichten op te stellen door interne beheersingsmaatregelen te doorbreken die anderszins effectief lijken te werken. Daarom besteden wij bij al onze controles aandacht aan het risico van het doorbreken van maatregelen van interne beheersing door het bestuur met betrekking tot:
- journaalposten en andere aanpassingen die tijdens het opstellen van de jaarrekening zijn gemaakt;
- schattingen;
- significante transacties buiten het kader van de normale bedrijfsuitoefening.
Wij hebben daarbij bijzondere aandacht voor tendenties als gevolg van mogelijke belangen van het bestuur.
Controlewerkzaamheden en observaties
Wij hebben de opzet en implementatie geëvalueerd van de maatregelen van interne beheersing in de processen voor het genereren en verwerken van journaalposten en het maken van schattingen. Tevens hebben wij specifieke aandacht gegeven aan de toegangsbeveiligingen in het IT-systeem en de mogelijkheid dat hierin functiescheiding kan worden doorbroken.
Wij hebben journaalposten geselecteerd op basis van risicocriteria zoals journaalposten die door het bestuur zijn gemaakt, journaalposten met specifieke omschrijving en journaalposten met ongebruikelijke boekingsgang. Daarop hebben we specifieke controlewerkzaamheden verricht. Deze werkzaamheden omvatten onder meer inspectie van informatie uit brondocumenten.
Wij hebben geen significante transacties buiten het kader van de normale bedrijfsuitoefening geïdentificeerd.
Daarnaast hebben wij specifieke controlewerkzaamheden verricht ten aanzien van belangrijke schattingen van het bestuur, waaronder de waardering van het vastgoed in exploitatie volgens de full-versie van het Handboek modelmatig waarderen marktwaarde en de toelichting van de beleidswaarde van het vastgoed in exploitatie. Hiervoor verwijzen wij naar de kernpunten van onze controle. Wij hebben in het bijzonder aandacht gehad voor het inherente risico van mogelijke vooringenomenheid van het bestuur bij schattingen.
Onze werkzaamheden hebben niet geleid tot specifieke aanwijzingen voor fraude of vermoedens van fraude ten aanzien van het doorbreken van de interne beheersing door het bestuur.
Geïdentificeerde frauderisico’s
Het risico van het onttrekken van middelen door niet-zakelijkheid van vastgoed gerelateerde inkopen via kickback-betalingen of door belangenverstrengeling
Stichting Staedion kocht gedurende het boekjaar producten en diensten in bij derden ten aanzien van vastgoed en onderhoud aan het vastgoed.
Hierin bestaat een risico op een afwijking van materieel belang als gevolg van fraude dat betrekking heeft op onzakelijke voorwaarden in inkopen die via het inkoopproces worden verantwoord in de vastgoedbeleggingen of de lasten voor onderhoudsactiviteiten, waarvoor kickbacks aan medewerkers kunnen zijn betaald of middels belangenverstrengeling.
Controlewerkzaamheden en observaties
Wij hebben de opzet en implementatie geëvalueerd van de maatregelen van interne beheersing in het proces ten aanzien van vastgoed gerelateerde inkopen.
Wij hebben bijzondere aandacht besteed aan inkooptransacties die worden geregistreerd in de post vastgoedbeleggingen, vastgoed in ontwikkeling en de onderhoudskosten en specifiek getoetst voor een selectie aan transacties of de inkopen onder zakelijke voorwaarden tot stand zijn gekomen. Daarbij is tevens aandacht besteed aan meerwerk en de potentiële nevenfuncties van het bestuur en medewerkers direct betrokken bij de inkopen.
Onze werkzaamheden hebben niet geleid tot specifieke aanwijzingen voor fraude of vermoedens van fraude via kickbacks die zijn betaald aan medewerkers of door belangenverstrengeling.
Wij hebben in onze controle een element van onvoorspelbaarheid ingebouwd. Daarnaast hebben we kennis genomen van correspondentie met toezichthouders en zijn wij tijdens de controle alert gebleven op indicaties voor fraude. Ook hebben wij de uitkomst van andere controlewerkzaamheden beoordeeld en overwogen of er bevindingen waren die een aanwijzing vormden voor fraude.
Controleaanpak continuïteit
Het bestuur heeft de jaarrekening opgemaakt uitgaande van de continuïteit van het geheel van de werkzaamheden van de toegelaten instelling voor ten minste twaalf maanden vanaf de datum van opmaken van de jaarrekening. Onze werkzaamheden om de continuïteitsbeoordeling van het bestuur te evalueren omvatten onder andere:
- Overwegen of de continuïteitsbeoordeling van het bestuur alle relevante informatie bevatte waarvan wij als gevolg van onze controle kennis hadden door het bevragen van het bestuur over de belangrijkste veronderstellingen en uitgangspunten.
- Evalueren van de begrote operationele resultaten en daaraan gerelateerde verwachte kasstromen voor de periode van ten minste twaalf maanden vanaf de datum van opmaken van de jaarrekening door middel van het doornemen van de definitief ingediende dPi en de daaraan ten grondslag liggende meerjarenbegroting.
- Doornemen van de correspondentie met het Waarborgfonds van de Sociale Woningbouw (WSW) en de Autoriteit Woningcorporaties (Aw) en daarmee het verwerven van inzicht in de uitkomsten van de beoordelingen van deze toezichthouders binnen het gezamenlijk beoordelingskader ter identificatie van mogelijke continuïteitsrisico’s.
- Beoordelen van de Interest Coverage Ratio en de Loan to Value in relatie tot het gezamenlijk beoordelingskader van het Waarborgfonds van de Sociale Woningbouw (WSW) en de Autoriteit Woningcorporaties (Aw), waaronder een herberekening van deze ratio’s op basis van de gecontroleerde balans en verlies- en winstrekening en een vergelijking met de door de toezichthouders gestelde normen, ter identificatie van mogelijke continuïteitsrisico’s.
- Inwinnen van inlichtingen bij het bestuur over zijn kennis van continuïteitsrisico’s na de periode van de door het bestuur verrichte continuïteitsbeoordeling.
Naar aanleiding van onze werkzaamheden en op basis van de verkregen controle-informatie concludeerden wij dat de door het bestuur gehanteerde continuïteitsveronderstelling aanvaardbaar is en dat er geen onzekerheid van materieel belang met betrekking tot gebeurtenissen of omstandigheden bestaat die gerede twijfel kan doen ontstaan over de mogelijkheid van de toegelaten instelling om haar continuïteit te handhaven
De kernpunten van onze controle
In de kernpunten van onze controle beschrijven wij zaken die naar ons professionele oordeel het meest belangrijk waren tijdens de controle van de jaarrekening. Wij hebben de raad van commissarissen op de hoogte gebracht van de kernpunten. De kernpunten vormen geen volledige weergave van alle risico’s en punten die wij tijdens onze controle hebben geïdentificeerd en hebben besproken. Wij hebben in deze paragraaf de kernpunten beschreven met daarbij een samenvatting van de op deze punten door ons uitgevoerde werkzaamheden.
Kernpunten
Waardering vastgoed in exploitatie volgens de full-versie van het Handboek modelmatig waarderen marktwaarde Zie tevens de toelichting opgenomen in paragraaf 2 'DAEB en niet-DAEB vastgoed in exploitatie’ in de toelichting in de jaarrekening.
Het vastgoed in exploitatie moet volgens de Woningwet worden gewaardeerd op marktwaarde in verhuurde staat. De marktwaarde van het vastgoed in exploitatie, die volgens de full-versie van het ‘Handboek modelmatig waarderen marktwaarde’ is bepaald, bedraagt per 31 december 2025 €7.327 miljoen. Voor deze waardering past Stichting Staedion de full-versie van het Handboek modelmatig waarderen marktwaarde toe. Binnen de full-versie worden vrijheidsgraden gebruikt om te komen tot de marktwaarde in verhuurde staat. Deze vrijheidsgraden worden bepaald op basis van de oordeelsvorming van het bestuur.
Het bestuur maakt gebruik van externe taxateurs voor het bepalen van de marktwaarde in verhuurde staat van de individuele vastgoedbeleggingen. De externe taxateurs zijn aangesteld door het bestuur en voeren hun werkzaamheden uit in overeenstemming met de standaarden zoals opgelegd door de Royal Institute of Chartered Surveyors (RICS) en het Nederlands Register Vastgoed Taxateurs (NRVT). Een deel van de vrijheidsgraden is regionaal bepaald in samenwerking met andere woningcorporaties in de regio en hun externe taxateurs.
Voor de waardering van het vastgoed in exploitatie volgens de full-versie van het handboek zijn de mutatiegraad, de disconteringsvoet, de leegwaarde(stijging) en de markthuur(stijging) belangrijke veronderstellingen die door het bestuur moeten worden ingeschat en die een belangrijke impact kunnen hebben op de uitkomst van de waardering. De door het bestuur ingeschatte vrijheidsgraden zijn gevalideerd door de externe taxateurs op basis van beschikbare marktinformatie en transacties. De samenhang van de verschillende vrijheidsgraden en andere informatie leidt tot een marktwaarde in verhuurde staat op complexniveau.
Door de schattingsonzekerheid in deze significante post in de jaarrekening is er een verhoogd risico op materiële afwijkingen als gevolg van fouten of fraude. Daarom hebben wij dit als een kernpunt van onze controle aangemerkt.
Onze controlewerkzaamheden en observaties
Onze controlewerkzaamheden starten bij de risicoanalyse. Wij hebben de geschiktheid van de waarderingsmethode volgens de full-versie van het Handboek modelmatig waarderen geëvalueerd. Wij hebben ten aanzien van de vastgoedwaardering geïdentificeerd welke aannames het meest belangrijk zijn voor de uitkomst. In onze risicoanalyse hebben wij het risico op sturing van de uitkomst door het bestuur betrokken.
Wij hebben de deskundigheid en objectiviteit van de door het bestuur aangestelde externe taxateurs geëvalueerd. Dit hebben wij onder meer gedaan door kennis te nemen van de opdrachtbevestiging en vast te stellen dat de door het bestuur aangestelde deskundigen zijn aangesloten bij de relevante beroepsgroepen en ingeschreven zijn in de registers zoals deze voorgeschreven worden door het Handboek modelmatig waarderen marktwaarde. Op basis van de opdrachtbevestiging en een bespreking met de door het bestuur ingeschakelde taxateurs hebben wij geen indicaties verkregen van vooringenomenheid van de taxateurs en bepaald dat de verstrekte opdracht bruikbaar is voor onze controle.
Daarna hebben wij de toepassing van de waarderingsmethode volgens de full-versie van het Handboek modelmatig waarderen marktwaarde gecontroleerd.
Wij hebben de waarde per balansdatum mede onderzocht door de waardeontwikkeling van de portefeuille in het verslagjaar te toetsen aan de ontwikkeling volgens externe bronnen. Tevens hebben wij voor een selectie van de complexen de onderbouwing van de marktwaarde in verhuurde staat als geheel door de externe taxateurs van Stichting Staedion met behulp van onze eigen vastgoedtaxateur getoetst aan de hand van recent gerealiseerde transacties van vergelijkbare objecten.
Daarna hebben wij de waardering volgens het definitieve verslag van de door het bestuur ingeschakelde taxateurs aangesloten met de financiële administratie en de jaarrekening.
Wij hebben geëvalueerd of uit andere controlewerkzaamheden informatie is verkregen die tegenstrijdig is met de gehanteerde waardering van het vastgoed tegen de marktwaarde in verhuurde staat. Dergelijke informatie hebben wij niet waargenomen. Onze werkzaamheden bevestigen dat de uitkomst van de waardering volgens de full-versie van het Handboek redelijk is.
Wij hebben kennisgenomen van de grondslagen en toelichtingen over alle relevante parameters die ten grondslag liggen aan de full-versie van het Handboek.
Wij hebben de toelichting getoetst op adequaatheid aan het stelsel voor financiële verslaggeving. Bij de uitvoering van bovengenoemde werkzaamheden hebben wij geen significante bijzonderheden geconstateerd.
Kernpunten
Toelichting van de beleidswaarde van het vastgoed in exploitatie Zie tevens de toelichting opgenomen in paragraaf 2 ‘DAEB en niet-DAEB vastgoed in exploitatie’ in de toelichting in de jaarrekening.
Volgens RJ645 moet in de toelichting de beleidswaarde van het vastgoed in exploitatie worden vermeld. De beleidswaarde wordt gebruikt om de Loan to Value (nominale schuld ten opzichte van de beleidswaarde) te bepalen en vormt daarmee een belangrijk uitgangspunt voor de beoordeling van de financiële positie (inclusief de continuïteitsveronderstelling) van de toegelaten instelling.
Overeenkomstig het ‘Handboek modelmatig waarderen marktwaarde’ wordt de beleidswaarde door Stichting Staedion bepaald door op vijf aspecten aanpassingen door te voeren in de uitgangspunten van de DCF-berekening voor de marktwaarde in verhuurde staat. Deze betreffen het verondersteld doorexploiteren met een voortdurende looptijd, gebruik van de streefhuur in plaats van markthuren, inrekenen van de eigen onderhoudslasten, inrekenen van een beheernorm die aansluit met de jaarlijkse werkelijke uitgaven voor beheer en leefbaarheid en het hanteren van de sociale disconteringsvoet zoals deze door het handboek wordt voorgeschreven.
Door het belang van de beleidswaarde in het kader van het financiële continuïteit en de schattingsonzekerheid hebben wij dit als een kernpunt van onze controle aangemerkt.
Onze controlewerkzaamheden en observaties
Wij hebben kennisgenomen van de Loan to Value van Stichting Staedion en die betrokken in onze risicoanalyse. Hierbij hebben wij de hoogte van deze ratio per 31 december 2025 afgezet tegen de limieten zoals beschreven in het financieel kader van de Autoriteit woningcorporaties en het Waarborgfonds Sociale Woningbouw voor de DAEB- en de niet-DAEB-portefeuille. De uitkomst van deze risicoanalyse hebben wij in onze controle ingebed en daarmee mogelijke tendenties in het risico op sturing van de uitkomst door het bestuur in de controle betrokken.
Voorts hebben wij de ingeschatte onderhoudsnorm van voorgaand jaar getoetst aan werkelijke onderhoudskosten van het afgelopen jaar. Dit geeft een indicatie van de betrouwbaarheid van de inschattingen door het bestuur.
Wij hebben kennisgenomen van de vijf aspecten die het verschil bepalen tussen de DCF-berekening van de marktwaarde en de beleidswaarde zoals gedefinieerd in het Handboek modelmatig waarderen marktwaarde. In verband met de schattingsonzekerheid en de impact op de uitkomsten heeft in onze controle de nadruk gelegen op de ingerekende norm voor onderhoudslasten.
Wij hebben de ingerekende onderhoudslasten vergeleken met de intern geformaliseerde meerjarenonderhoudsbegroting. Ook zijn wij de totstandkoming van de meerjarenonderhoudsbegroting nagegaan. Hieruit kregen wij de bevestiging dat de onderhoudsbegroting en het voorraadbeleid worden gebruikt voor de operationele aansturing door de organisatie.
Wij concluderen dat de ingerekende meerjarenonderhoudsprognoses en normen passend zijn als input voor de beleidswaarde.
Wij hebben geëvalueerd of uit andere controlewerkzaamheden informatie is verkregen die tegenstrijdig is met de gehanteerde waardering. Dergelijke informatie hebben wij niet waargenomen. Op basis van deze analyses en verdere werkzaamheden hebben wij bevestigende informatie verkregen dat de beleidswaarde zoals toegelicht bij het vastgoed in exploitatie redelijk is.
Wij hebben kennisgenomen van de grondslagen en toelichtingen over de beleidswaarde. Wij kunnen ons vinden in de uiteenzettingen in deze toelichtingen waarin voldoende aandacht is gegeven aan de in de beleidswaarde ingerekende normen.
Naleving anticumulatiebepaling WNT niet gecontroleerd
In overeenstemming met het Controleprotocol WNT 2025 hebben wij de anticumulatiebepaling, bedoeld in artikel 1.6a WNT en artikel 5, lid 1, onderdelen n en o, Uitvoeringsregeling WNT, niet gecontroleerd. Dit betekent dat wij niet hebben gecontroleerd of er wel of niet sprake is van een normoverschrijding door een leidinggevende topfunctionaris vanwege eventuele dienstbetrekkingen als leidinggevende topfunctionaris bij andere WNT-plichtige instellingen, en of de in dit kader vereiste toelichting juist en volledig is.
Naleving vereisten van Regelgevende Technische Standaard van SBR, inclusief XBRL-markering, niet gecontroleerd
De accountantscontrole bevat de toetsing dat de opgemaakte jaarrekening voldoet aan de wettelijke bepalingen in Titel 9 Boek 2 van het Burgerlijk Wetboek. Onze controleverklaring is afgegeven bij de opgemaakte jaarrekening en zal worden gevoegd bij de digitaal te deponeren jaarrapportage. De naleving van alle vereisten van de Regelgevende Technische Standaard van het SBR-domein Handelsregister, waaronder de aangebrachte eXtensible Business Reporting Language (XBRL) markeringen, is geen onderdeel van de accountantscontrole geweest.
Verklaring over de in het jaarverslag opgenomen andere informatie
Het jaarverslag omvat ook andere informatie. Dat betreft alle informatie in het jaarverslag anders dan de jaarrekening en onze controleverklaring daarbij.
Op grond van onderstaande werkzaamheden zijn wij van mening dat de andere informatie:
- met de jaarrekening verenigbaar is en geen materiële afwijkingen bevat;
- alle informatie bevat die op grond van artikel 36 van de Woningwet is vereist voor het bestuursverslag en de overige gegevens.
Wij hebben de andere informatie gelezen en hebben op basis van onze kennis en ons begrip, verkregen vanuit de jaarrekeningcontrole of anderszins, overwogen of de andere informatie materiële afwijkingen bevat.
Met onze werkzaamheden hebben wij voldaan aan de vereisten in rubriek A van het accountantsprotocol zoals opgenomen in bijlage 4 bij artikel 17 van de Regeling toegelaten instellingen volkshuisvesting 2015 en de Nederlandse Standaard 720. Deze werkzaamheden hebben niet dezelfde diepgang als onze controlewerkzaamheden bij de jaarrekening.
Het bestuur is verantwoordelijk voor het opstellen van de andere informatie, waaronder het bestuursverslag en de overige gegevens in overeenstemming met artikel 35 en 36 van de Woningwet.
Verklaring betreffende overige door wet- en regelgeving gestelde vereisten
Onze benoeming
Wij zijn op 4 juni 2019 met ingang van boekjaar 2019 benoemd als externe accountant van Stichting Staedion door de raad van commissarissen en zijn daarna jaarlijks herbenoemd. Wij zijn nu voor een onafgebroken periode van zeven jaar accountant van de toegelaten instelling.
Geen verboden diensten
Wij hebben, naar ons beste weten en overtuiging, geen verboden diensten geleverd, als bedoeld in artikel 5, lid 1 van de Europese verordening betreffende specifieke eisen voor de wettelijke controles van financiële overzichten van organisaties van openbaar belang.
Geleverde diensten
De diensten die wij, in aanvulling op de controle van de jaarrekening, hebben geleverd aan de toegelaten instelling, in de periode waarop onze wettelijke controle betrekking heeft, zijn toegelicht in paragraaf 50 van de toelichting van de jaarrekening.
Wij hebben in de periode waarop onze wettelijke controle betrekking heeft, naast onze controle van de jaarrekening 2025 ook controlewerkzaamheden verricht ingevolge rubriek B en C van het controleprotocol horend bij de Regeling toegelaten instellingen volkshuisvesting 2015, geldend voor verslagjaar 2025.
Verantwoordelijkheden met betrekking tot de jaarrekening en de accountantscontrole
Verantwoordelijkheden van het bestuur en de raad van commissarissen voor de jaarrekening
Het bestuur is verantwoordelijk voor:
- het opmaken en het getrouw weergeven van de jaarrekening in overeenstemming met de vereisten voor de jaarrekening bij en krachtens artikel 35 van de Woningwet en de bepalingen bij en krachtens de WNT; en voor
- een zodanige interne beheersing die het bestuur noodzakelijk acht om het opmaken van de jaarrekening mogelijk te maken zonder afwijkingen van materieel belang als gevolg van fouten of fraude.
Bij het opmaken van de jaarrekening moet het bestuur afwegen of de toegelaten instelling in staat is om haar werkzaamheden in continuïteit voort te zetten. Op grond van genoemde verslaggevingsstelsels moet het bestuur de jaarrekening opmaken op basis van de continuïteitsveronderstelling, tenzij het bestuur het voornemen heeft om de toegelaten instelling te liquideren of de bedrijfsactiviteiten te beëindigen of als beëindiging het enige realistische alternatief is. Het bestuur moet gebeurtenissen en omstandigheden waardoor gerede twijfel zou kunnen bestaan of de toegelaten instelling haar bedrijfsactiviteiten kan voortzetten, toelichten in de jaarrekening.
De raad van commissarissen is verantwoordelijk voor het uitoefenen van toezicht op het proces van financiële verslaggeving van de toegelaten instelling.
Onze verantwoordelijkheden voor de controle van de jaarrekening
Onze verantwoordelijkheid is het zodanig plannen en uitvoeren van een controleopdracht dat wij daarmee voldoende en geschikte controle-informatie verkrijgen voor het door ons af te geven oordeel.
Onze doelstellingen zijn een redelijke mate van zekerheid te verkrijgen over de vraag of de jaarrekening als geheel geen afwijking van materieel belang bevat als gevolg van fraude of van fouten en een controleverklaring uit te brengen waarin ons oordeel is opgenomen. Een redelijke mate van zekerheid is een hoge mate maar geen absolute mate van zekerheid en is geen garantie dat een controle die overeenkomstig de controlestandaarden is uitgevoerd altijd een afwijking van materieel belang ontdekt wanneer hier sprake van is.
Afwijkingen kunnen ontstaan als gevolg van fraude of fouten en zijn materieel indien redelijkerwijs kan worden verwacht dat deze, afzonderlijk of gezamenlijk, van invloed kunnen zijn op de economische beslissingen die gebruikers op basis van deze jaarrekening nemen. De materialiteit beïnvloedt de aard, timing en omvang van onze controlewerkzaamheden en de evaluatie van het effect van onderkende afwijkingen op ons oordeel.
Wij hebben deze accountantscontrole professioneel-kritisch uitgevoerd en hebben waar relevant professionele oordeelsvorming toegepast in overeenstemming met de Nederlandse controlestandaarden, rubriek A van het accountantsprotocol zoals opgenomen in bijlage 4 bij de Regeling toegelaten instellingen volkshuisvesting 2015, ethische voorschriften en de onafhankelijkheidseisen. Onze controle bestond onder andere uit:
- Het identificeren en inschatten van de risico’s dat de jaarrekening afwijkingen van materieel belang bevat als gevolg van fouten of fraude, het in reactie op deze risico’s bepalen en uitvoeren van controlewerkzaamheden en het verkrijgen van controle-informatie die voldoende en geschikt is als basis voor ons oordeel. Bij fraude is het risico dat een afwijking van materieel belang niet ontdekt wordt groter dan bij fouten. Bij fraude kan sprake zijn van samenspanning, valsheid in geschrifte, het opzettelijk nalaten transacties vast te leggen, het opzettelijk verkeerd voorstellen van zaken of het doorbreken van de interne beheersing
- Het verkrijgen van inzicht in de interne beheersing die relevant is voor de controle met als doel controlewerkzaamheden te selecteren die passend zijn in de omstandigheden. Deze werkzaamheden hebben niet als doel om een oordeel uit te spreken over de effectiviteit van de interne beheersing van de toegelaten instelling.
- Het evalueren van de geschiktheid van de gebruikte grondslagen voor financiële verslaggeving en het evalueren van de redelijkheid van schattingen door het bestuur en de toelichtingen die daarover in de jaarrekening staan.
- Het vaststellen dat de door het bestuur gehanteerde continuïteitsveronderstelling aanvaardbaar is. Ook op basis van de verkregen controle-informatie vaststellen of er gebeurtenissen en omstandigheden zijn waardoor gerede twijfel zou kunnen bestaan of de toegelaten instelling haar bedrijfsactiviteiten in continuïteit kan voortzetten. Als wij concluderen dat er een onzekerheid van materieel belang bestaat, zijn wij verplicht om aandacht in onze controleverklaring te vestigen op de relevante gerelateerde toelichtingen in de jaarrekening. Als de toelichtingen inadequaat zijn, moeten wij onze verklaring aanpassen. Onze conclusies zijn gebaseerd op de controle-informatie die verkregen is tot de datum van onze controleverklaring. Toekomstige gebeurtenissen of omstandigheden kunnen er echter toe leiden dat een organisatie haar continuïteit niet langer kan handhaven.
- Het evalueren van de presentatie, structuur en inhoud van de jaarrekening en de daarin opgenomen toelichtingen en het evalueren of de jaarrekening een getrouw beeld geeft van de onderliggende transacties en gebeurtenissen.
Wij communiceren met de raad van commissarissen onder andere over de geplande reikwijdte en timing van de controle en over de significante bevindingen die uit onze controle naar voren zijn gekomen, waaronder eventuele significante tekortkomingen in de interne beheersing. In dit kader geven wij ook een verklaring aan de auditcommissie op grond van artikel 11 van de Europese verordening betreffende specifieke eisen voor de wettelijke controles van financiële overzichten van organisaties van openbaar belang. De in die aanvullende verklaring verstrekte informatie is consistent met ons oordeel in deze controleverklaring.
Wij bevestigen aan de raad van commissarissen dat wij de relevante ethische voorschriften over onafhankelijkheid hebben nageleefd. Wij communiceren ook met hen over alle relaties en andere zaken die redelijkerwijs onze onafhankelijkheid kunnen beïnvloeden en over de daarmee verband houdende maatregelen die zijn getroffen om de geïdentificeerde bedreigingen weg te nemen en onze onafhankelijkheid te waarborgen.
Wij bepalen, vanuit alle zaken die wij met de raad van commissarissen hebben besproken, die aangelegenheden die het meest significant waren bij de controle van de jaarrekening van de huidige periode en derhalve kernpunten van de controle zijn. Wij beschrijven deze zaken in onze controleverklaring, tenzij dit is verboden door wet- of regelgeving of wanneer wij, in buitengewoon zeldzame omstandigheden, bepalen dat een aangelegenheid niet in de controleverklaring zou moeten worden gecommuniceerd omdat redelijkerwijs verwacht wordt dat de nadelige gevolgen van dergelijke communicatie groter zijn dan de voordelen voor het maatschappelijk verkeer.
Amsterdam, 29 juni 2026
PricewaterhouseCoopers Accountants N.V.
Origineel getekend door
drs. R.S.F. Loesberg RA